
Taille et parts du marché des biens numériques
Analyse du marché des biens numériques par Mordor Intelligence
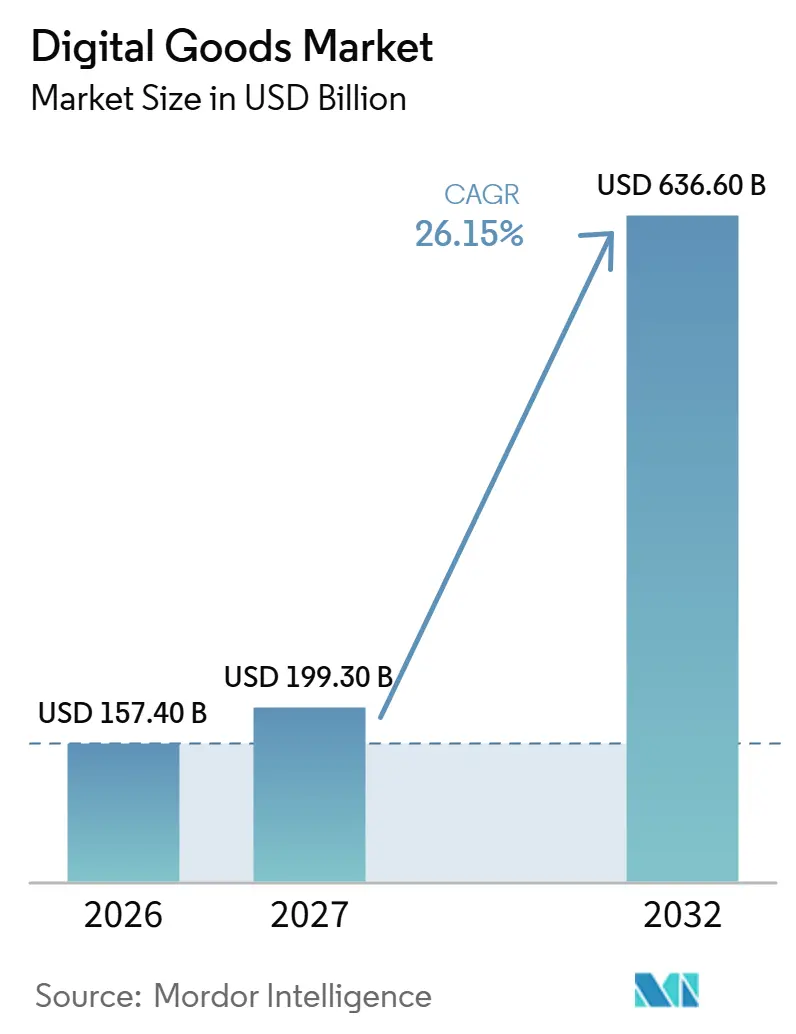
La taille du marché des biens numériques est estimée à 157,4 milliards USD en 2026 et devrait atteindre 199,3 milliards USD en 2027, pour atteindre 636,6 milliards USD d'ici 2032, avec un CAGR de 26,15 % de 2027 à 2032.
L'accès mobile en Inde élargit l'audience potentielle pour les jeux et les contenus diffusés en streaming, tandis que la monétisation des créateurs ajoute des sources de revenus à la relation de contenu. Les offres groupées associent cet accès à des articles virtuels ou des suppléments de livres audio, étendant la valeur commerciale du même service. L'accumulation d'abonnements et les commissions de plateformes exercent une pression sur les décisions de renouvellement et les recettes des fournisseurs. La concurrence s'étend donc au contenu, à l'agrégation d'audiences et à l'administration des transactions, créant un rôle commercial pour les prestataires spécialisés aux côtés des grandes plateformes grand public. La croissance commerciale dépend de la valeur d'une utilisation payante supplémentaire et des recettes nettes restantes pour soutenir l'offre de contenu.
Principaux Enseignements du Rapport
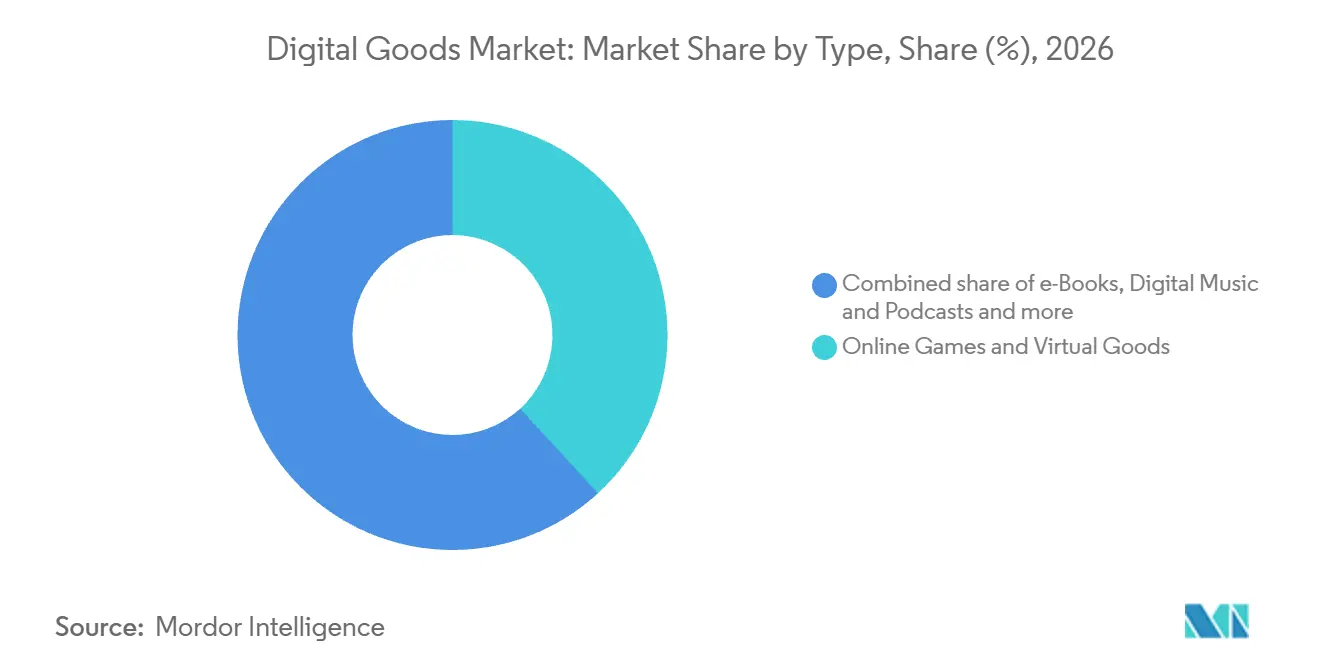
- Par type, les jeux en ligne et les biens virtuels ont dominé avec une part de marché des biens numériques de 38,17 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 28,6 % de 2027 à 2032.
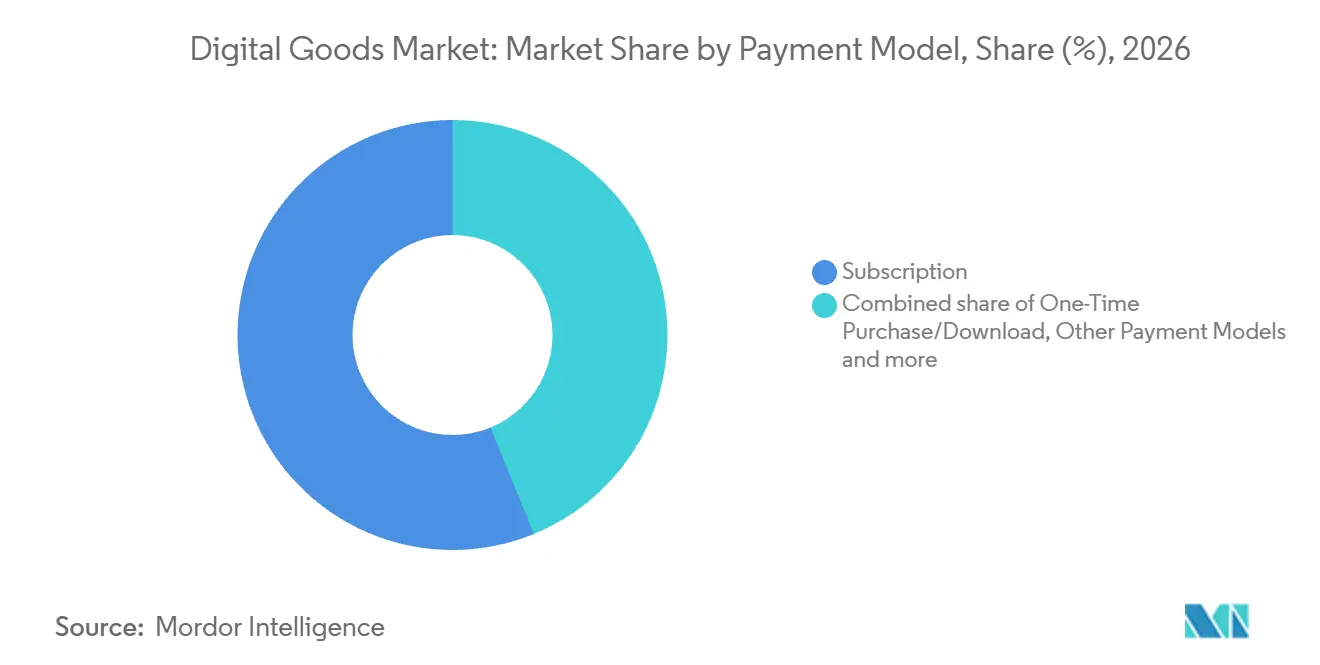
- Parmi les modèles de paiement, les abonnements représentaient une part de 56,18 % de la taille du marché des biens numériques en 2026, tandis que les autres modèles de paiement devraient connaître la croissance la plus rapide avec un CAGR de 29,6 % de 2027 à 2032.
- Les smartphones et tablettes ont dominé la catégorie des appareils avec une part de marché de 62,98 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 27,9 % de 2027 à 2032.
- Par genre, les consommateurs masculins détenaient une part de marché de 50,77 % en 2026, tandis que le segment Autres devrait connaître la croissance la plus rapide avec un CAGR de 30,4 % de 2027 à 2032.
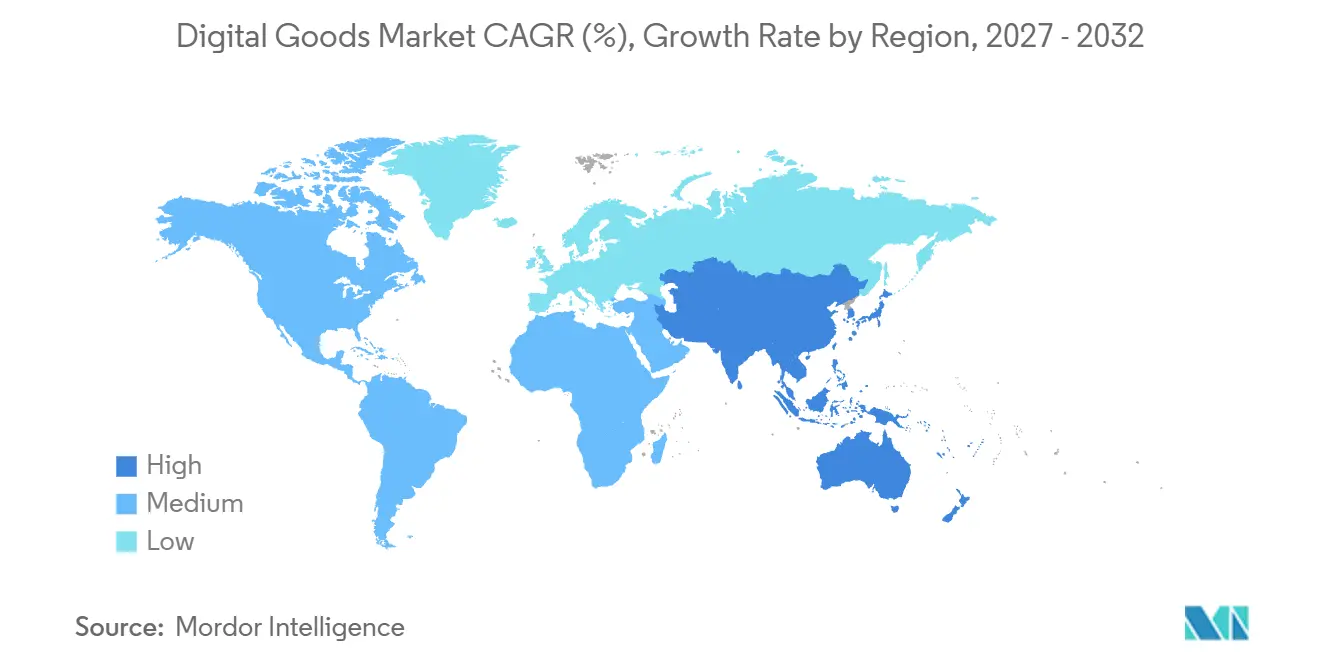
- Géographiquement, l'Amérique du Nord détenait une part de marché de 32,38 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 26,5 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption Explosive du Mobile en Priorité dans la Région Asie-Pacifique Émergente | +9% | Asie-Pacifique, notamment l'Inde | Moyen terme (2 à 4 ans) |
| Monétisation des Marchés de l'Économie des Créateurs (ex. : NFT, pourboires intégrés aux applications) | +7.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Le Cloud Gaming et le Jeu Multiplateforme Catalysant les Achats en Jeu | +6.5% | Canada et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Offres Groupées de Streaming Audio avec Suppléments Podcasts et Livres Audio | +5.5% | Royaume-Uni, Allemagne, France, Australie et Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Impulsion Réglementaire en Faveur des Livres Numériques dans l'EdTech K-12 en Amérique du Nord et dans les Pays Nordiques | +1.5% | États-Unis et Norvège | Long terme (≥ 4 ans) |
| Modèles d'Abonnement Groupés des Opérateurs Télécoms Stimulant l'Adoption au Moyen-Orient et en Afrique | +2% | Moyen-Orient et Afrique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Explosive du Mobile en Priorité dans la Région Asie-Pacifique Émergente
Un large public de smartphones offre aux fournisseurs de contenu numérique dans les marchés émergents d'Asie-Pacifique un accès aux consommateurs sans nécessiter d'appareil dédié supplémentaire, soutenant ainsi la croissance du marché des biens numériques dans la région. L'Office national de statistique de l'Inde a estimé que 96,4 % des utilisateurs de téléphones mobiles âgés de 15 à 29 ans avaient utilisé un smartphone au cours des 3 mois précédant son enquête de janvier à mars 2025. La TRAI a indiqué que l'utilisation moyenne des données sans fil par abonné aux données sans fil par mois en Inde a augmenté de 18,49 % pour atteindre 25,51 Go au cours de l'exercice 2025-26, contre 21,53 Go au cours de l'exercice 2024-25.[1] En Inde en 2025, plus de 100 millions des 143 millions de foyers payant pour la vidéo OTT utilisaient le commerce électronique, des agrégateurs ou des offres groupées d'opérateurs télécoms. La majorité des foyers payants étant atteints via le commerce électronique, les agrégateurs ou les offres groupées d'opérateurs télécoms, la distribution par partenaires constitue la principale voie d'accès aux abonnés vidéo payants en Inde.
Monétisation des Marchés de l'Économie des Créateurs (ex. : NFT, pourboires intégrés aux applications)
Les places de marché pour créateurs peuvent élargir l'offre de contenu numérique lorsque les revenus rendent la participation commercialement significative pour les producteurs individuels. Les créateurs de Roblox ont gagné 1,5 milliard USD via le programme Developer Exchange en 2025, contre 922,8 millions USD en 2024, les versements étant soumis aux conditions d'éligibilité du programme, ce qui met en évidence les opportunités de revenus au sein du marché des biens numériques. En mai 2026, Twitch a étendu les abonnements, les Bits, les émoticônes, les badges et les Channel Points à l'échelle mondiale aux streamers éligibles. Les streamers devaient avoir le statut Partenaire ou Affilié pour recevoir des paiements en espèces. La combinaison d'un plus grand volume de paiements démontré et d'un accès élargi à la monétisation offre aux créateurs davantage de moyens de tirer des revenus des expériences numériques et des relations avec leur audience. L'éligibilité aux paiements sépare l'accès aux outils de monétisation des revenus en espèces, de sorte que la plus grande opportunité pour les créateurs dépend à la fois de la qualification et de l'attraction d'audiences payantes.
Le Cloud Gaming et le Jeu Multiplateforme Catalysant les Achats en Jeu
Les abonnements au jeu en nuage peuvent intégrer les avantages liés aux objets virtuels dans la valeur récurrente proposée aux joueurs. Microsoft a ajouté Fortnite Crew à Xbox Game Pass Ultimate le 18 novembre 2025, associant les avantages Fortnite à un abonnement incluant Xbox Cloud Gaming. Le pack de lancement offrait 1 000 V-Bucks par mois pour les articles de la boutique Fortnite tant que les clients restaient abonnés. Les abonnés commençaient à accumuler des avantages après s'être connectés à Fortnite et Rocket League sur console Xbox, Xbox sur PC ou une console de jeu portable compatible. Microsoft a également annoncé la disponibilité de Fortnite via Xbox Play Anywhere à partir du 18 novembre 2025, avec la progression et les achats suivant les joueurs sur les consoles Xbox, PC et les consoles de jeu portables compatibles. Un objet virtuel peut conserver son utilité lorsqu'un joueur change d'appareil compatible, prolongeant ainsi la valeur de son achat au-delà d'un seul contexte de jeu.
Offres Groupées de Streaming Audio avec Suppléments Podcasts et Livres Audio
L'association de livres audio à un service de musique et de podcasts bien établi crée une opportunité d'achat supplémentaire au sein de la même relation d'écoute. Spotify a indiqué que le nombre d'auditeurs mensuels de son service de livres audio a augmenté de près de 40 % au cours de l'année jusqu'en octobre 2026. En octobre 2026, Spotify a annoncé plus d'un million d'abonnés à Audiobooks+ et un revenu annuel récurrent dépassant 100 millions USD, un peu plus d'un an après son lancement.[2] Le 16 juillet 2025, Spotify a lancé Audiobooks+, un complément mensuel récurrent pour des heures d'écoute supplémentaires, destiné aux utilisateurs Premium dans 11 pays dont le Royaume-Uni, l'Allemagne et l'Australie. Il a étendu ce complément à la Suède, au Danemark, à la Finlande, à l'Islande et à Monaco le 18 novembre 2025. Étant donné qu'Audiobooks+ est vendu en supplément de Premium, son nombre d'abonnés mesure les auditeurs qui paient au-delà du forfait de base, ce qu'une allocation intégrée à Premium ne permettrait pas de mesurer.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Lassitude des Consommateurs face à l'Accumulation d'Abonnements dans les Marchés de l'OCDE | -2.5% | Royaume-Uni | Court terme (≤ 2 ans) |
| Contrôle Croissant des Commissions des Boutiques d'Applications et Obligations de Facturation Alternative | -1.8% | Union Européenne et Royaume-Uni | Court terme (≤ 2 ans) |
| Le Piratage via des Bibliothèques Numériques Non Autorisées Freine le Marché | -1% | Japon, Chine, Viêt Nam, France, États-Unis et Brésil | Long terme (≥ 4 ans) |
| Fragmentation des Normes d'Actifs Numériques Entravant la Portabilité Multiplateforme | -0.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lassitude des Consommateurs face à l'Accumulation d'Abonnements dans les Marchés de l'OCDE
L'accumulation d'abonnements fait dépendre la fidélisation de la place d'un service au sein des engagements combinés d'un foyer envers les contenus payants. Dans l'enquête YouGov d'octobre 2025 en Grande-Bretagne, 23 % des téléspectateurs ont déclaré que le nombre d'abonnements déjà détenus influencerait leur décision d'arrêter un service de streaming. Le coût était une considération pour 70 %, faisant de l'accessibilité financière une préoccupation plus large que le seul nombre d'abonnements. Ces pressions limitent les abonnements supplémentaires car une autre charge récurrente doit justifier sa place aux côtés des services existants. Un usage récurrent distinct est nécessaire pour défendre le renouvellement lorsque le coût est l'objection la plus citée par les téléspectateurs, car l'ajout de titres ne réduit pas la charge récurrente.
Contrôle Croissant des Commissions des Boutiques d'Applications et Obligations de Facturation Alternative
Les conditions de l'App Store de l'UE d'Apple sont entrées en vigueur le 1er octobre 2026, appliquant une commission de 20 % sur les biens et services numériques achetés via des systèmes de paiement intégrés alternatifs. Les achats via lien externe sont soumis à une commission de 15 %, avec des taux réduits de 10 % s'appliquant aux développeurs participant à des programmes spécifiques. Les développeurs de l'UE doivent maintenir leurs options de paiement sélectionnées pendant 12 mois, ajoutant un engagement au choix du parcours de paiement. Ces commissions réduisent les recettes disponibles pour financer la production de contenu ou les baisses de prix, même lorsque les développeurs organisent le paiement en dehors du système de facturation standard. Google a annoncé l'élargissement des choix de facturation dans l'EEE et au Royaume-Uni en juin 2026, supprimant les frais de facturation distincts sur les transactions alternatives tout en maintenant des frais de service, ajoutant une autre considération pour les développeurs du secteur des biens numériques. Le paiement alternatif peut supprimer des frais de facturation tout en laissant subsister des frais de service ou une commission, de sorte que les développeurs choisissent une structure de frais plutôt que d'échapper aux charges des plateformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
La Monétisation des Jeux Va Au-Delà de la Portée de l'AudienceLes jeux en ligne et les biens virtuels représentaient une part de 38,17 % de la taille du marché des biens numériques en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR de 28,6 % de 2027 à 2032. Le segment jeux de VNG a indiqué que son taux de joueurs payants est passé de 3,7 % en 2024 à 4,6 % en 2025, soit une augmentation de 0,9 point de pourcentage. VNG a attribué l'amélioration de la monétisation à des mises à jour ciblées de la tarification et de la progression dans ses titres phares établis en 2025. Les éditeurs peuvent poursuivre une monétisation plus approfondie des titres établis sans faire de l'expansion de l'audience le seul mécanisme de croissance.
La vidéo et le streaming OTT offrent une base de demande différente, avec 70 % des foyers britanniques détenant au moins un service de vidéo à la demande par abonnement au premier trimestre 2026. Ce modèle d'accès par foyer offre aux fournisseurs une relation récurrente sur un catalogue, faisant de l'étendue du contenu une partie de la proposition de valeur à mesure que le marché des biens numériques évolue vers une consommation basée sur l'abonnement. La musique numérique et les podcasts montrent également une utilisation audiovisuelle, avec 80 % des auditeurs hebdomadaires de podcasts américains âgés de 13 ans ou plus déclarant avoir déjà écouté des podcasts audio uniquement au premier trimestre 2026. Dans la même enquête, 78 % ont déclaré avoir déjà regardé activement des podcasts vidéo tout en écoutant. La portée similaire de la visualisation et de l'écoute audio uniquement soutient une diffusion en double format plutôt que de supposer que l'audio seul répond à toutes les préférences de consommation.

Par Modèle de Paiement :
La Tarification et l'Activité Payante Façonnent les RevenusLes abonnements représentaient une part de marché des biens numériques de 56,18 % en 2026, en faisant le segment le plus important. Spotify a annoncé 300 millions d'abonnés Premium au T2 2026, en hausse de 9 % par rapport au T2 2025. Le revenu moyen par utilisateur Premium a augmenté de 7,4 % en base de devises constantes sur la même période. La portée payante et le revenu par utilisateur offrent à une entreprise à accès récurrent 2 sources distinctes d'expansion. Le mix produit et marché a compensé une partie de l'avantage de la hausse des prix de Spotify, de sorte que le rendement réalisé par abonné a augmenté moins que la seule tarification ne l'aurait impliqué.
Le segment des autres modèles de paiement est le segment à la croissance la plus rapide, avec un CAGR projeté de 29,6 % de 2027 à 2032. Roblox a annoncé une croissance supérieure à 20 % en glissement annuel des dépenses en Robux dans les expériences en dehors de son top 10 au T2 2026. Les jeux de PLAYSTUDIOS sont gratuits, et la société a historiquement tiré la quasi-totalité de ses revenus d'achats volontaires de monnaie virtuelle en jeu, illustrant une monétisation sans frais d'accès récurrents. Les achats uniques et téléchargements constituent un modèle distinct, illustré par le revenu net de téléchargements de jeux complets numériques d'Electronic Arts pour l'exercice 2026 de 1,71 milliard USD, en hausse de 16 % par rapport à l'exercice 2025, couvrant principalement les jeux console et PC et certains revenus de licences. Étant donné que cette croissance des Robux provenait d'expériences en dehors du top 10 de Roblox, les dépenses en monnaie en jeu s'élargissent au-delà d'une poignée de titres phares, ce qui est cohérent avec la croissance rapide de ce segment.
Par Appareil :
L'Échelle Mobile Rencontre les Cycles au Niveau des TitresLes smartphones et tablettes ont dominé avec une part de 62,98 % en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 27,9 % de 2027 à 2032. Sensor Tower a estimé que les revenus mondiaux des achats intégrés dans les jeux mobiles ont approché 82 milliards USD en 2025, en hausse de 1,3 % par rapport à 2024. À titre d'exemple au niveau de l'entreprise, Bilibili a déclaré un chiffre d'affaires de jeux mobiles pour le premier semestre 2026 de 2,91 milliards CNY (429,5 millions USD au taux de change de commodité au 30 juin 2026), en baisse de 13 % en glissement annuel. La société a attribué ce recul à la base élevée de l'année précédente pour San Guo : Mou Ding Tian Xia, le titre étant entré dans une phase plus mature. Le résultat de Bilibili montre qu'un titre phare en phase de maturité peut faire baisser les revenus mobiles d'un éditeur, de sorte que la portée du canal ne supprime pas la dépendance aux sorties individuelles dans le secteur des biens numériques.
Les autres appareils offrent une voie complémentaire pour l'audio numérique, les enceintes connectées servant à l'écoute en foyer. En 2025, 63 % des propriétaires britanniques d'enceintes connectées ont déclaré utiliser leur appareil pour le streaming musical, selon Ofcom. La même enquête a révélé que 58 % utilisaient leur appareil pour écouter la radio. L'utilisation de la radio étant également courante parmi ces propriétaires, un service de musique sur la même enceinte est en concurrence avec l'écoute de la radio pour le temps d'attention.
Par Genre :
Les Habitudes d'Achat Informent des Offres de Contenu DistinctesLes consommateurs masculins constituaient le segment le plus important, avec une part de 50,77 % en 2026. Eurostat a constaté que 17 % des internautes masculins de l'UE âgés de 16 à 74 ans ayant utilisé internet au cours des 3 mois précédents avaient acheté des téléchargements de jeux en 2025. Dans la même population, 9 % avaient un abonnement payant à un service de streaming de jeux en 2025. Ces 2 modes d'achat offrent aux fournisseurs de jeux des relations commerciales différentes, avec une vente de téléchargement ponctuelle et un accès continu répondant à des usages distincts sur le marché des biens numériques. Les téléchargements ayant atteint presque le double de la part des internautes masculins de l'UE par rapport aux abonnements aux services de streaming de jeux, les ventes ponctuelles constituaient la voie d'achat la plus répandue pour ces acheteurs.
Les consommateurs du segment de genre Autres constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 30,4 % de 2027 à 2032. Les internautes féminines de l'UE âgées de 16 à 74 ans ayant été en ligne au cours des 3 mois précédents étaient plus susceptibles que les hommes d'acheter des livres électroniques ou des livres audio en ligne en 2025, avec moins de 3 points de pourcentage d'écart. Étant donné qu'Autres est le plus petit des 3 groupes de genre, une augmentation donnée des dépenses totales représente un gain proportionnel plus important que pour les groupes plus importants.
Analyse géographique
Marché des Biens Numériques en Amérique du Nord
L'Amérique du Nord représentait une part de 32,38 % de la taille du marché des biens numériques en 2026, en faisant la plus grande géographie. L'enquête Deloitte de mai 2026 aux États-Unis a révélé que plus de 90 % des consommateurs ont déclaré que leur foyer payait pour au moins un abonnement de streaming vidéo, les foyers abonnés ayant en moyenne 4 services. Les foyers abonnés ont déclaré des dépenses moyennes de streaming vidéo payant de 76 USD par mois pour l'ensemble des services. L'adoption élevée par les foyers accorde plus d'importance aux dépenses par foyer abonné comme source de croissance des revenus vidéo aux États-Unis, l'enquête faisant état d'une augmentation de 9 % en glissement annuel.
Marché des Biens Numériques en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 26,5 % de 2027 à 2032. Le chiffre d'affaires réel du marché intérieur des jeux en Chine a augmenté de 8,08 % en glissement annuel en août 2026, selon le rapport mensuel de l'association sectorielle. Au cours du même mois, le chiffre d'affaires réel des jeux mobiles intérieurs a augmenté de 8,6 % en glissement annuel, tandis que le chiffre d'affaires des jeux clients a augmenté de 2,13 %, de sorte que la croissance s'est orientée vers la distribution mobile. Pour les éditeurs allouant de nouveaux contenus, les résultats d'août fournissent un argument de croissance des revenus plus solide pour les jeux mobiles en Chine, parallèlement à l'activité continue des jeux clients.
L'audience d'abonnement en Europe comprend l'UE, où 33 % des internautes s'abonnaient à des services de streaming de films, de séries ou de sport en 2025. En Amérique du Sud, les œuvres brésiliennes représentaient 6,3 % des œuvres du catalogue des 5 plateformes VoD à plus forte audience au Brésil en août 2025, laissant ces catalogues majoritairement étrangers. Le Moyen-Orient dispose d'une audience de paiement récurrent en Arabie Saoudite, où environ 7 joueurs sur 10 effectuaient des paiements mensuels de jeux électroniques dans l'enquête SCOP de 2025. En Afrique, MTN Ouganda a lancé MTNTV avec Afromobile en août 2026, combinant télévision locale et internationale, radio, films, sports, actualités et contenu à la demande. La participation payante établie soutient la monétisation du contenu dans l'UE et en Arabie Saoudite, tandis que l'agrégation menée par les télécoms en Ouganda offre aux éditeurs un partenaire de distribution et le mix de catalogue du Brésil met en évidence une décision de placement de contenu local.
Cadre Réglementaire et Perspectives
Des juridictions sélectionnées sont comparées à travers des règles affectant les plateformes de contenu numérique destinées aux consommateurs, de la confidentialité des enfants et des garanties de contenu à l'examen des applications, à l'administration fiscale et à l'exposition des jeux. Les évaluations reflètent la perspective de l'opérateur de plateforme sur ces obligations spécifiées et leur direction de mise en œuvre. L'exposition à la conformité d'une plateforme suit ses utilisateurs, ses fonctions de génération de contenu et son modèle de distribution, de sorte qu'un seul catalogue peut porter des obligations différentes selon les juridictions.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Émirats Arabes Unis | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | Coordinateur des Services Numériques de la Bundesnetzagentur ; Commission Européenne pour les règles les plus strictes applicables aux très grandes plateformes | Administration du Cyberespace de Chine ; autorités des télécommunications, de la sécurité publique et de la radiodiffusion, selon leur compétence | Agência Nacional de Proteção de Dados (ANPD) | Autorité Fiscale Fédérale | Conseil des Films et Publications |
| Instruments ou orientations clés | Règle amendée sur la confidentialité des enfants en vertu du COPPA ; la plupart des obligations de conformité requises avant le 22 avril 2026 | Loi sur les Services Numériques de l'UE (DSA) ; Digitale-Dienste-Gesetz | Mesures d'étiquetage des contenus générés par l'IA en vigueur depuis le 1er septembre 2025 ; le projet de juillet 2026 propose un étiquetage par les fournisseurs de services de génération par IA en vertu des règles applicables et des normes nationales obligatoires | ECA Digital, Loi 15.211/2025, en vigueur le 17 mars 2026 ; actions d'application de la vérification de l'âge prévues à partir de janvier 2027 | Orientations TVA sur les services électroniques pour les contenus livrés automatiquement, y compris les livres numériques, la musique à la demande, les films et les jeux | Loi sur les Films et Publications ; plan de mise en œuvre 2026/27 |
| Effet commercial | Les opérateurs de services destinés aux enfants de moins de 13 ans, ou collectant sciemment leurs données, doivent notifier les parents et obtenir leur consentement vérifiable avant la collecte, l'utilisation ou la divulgation | Supervision DSA pour les plateformes concernées, avec des exceptions spécifiées pour les micro/petites entreprises | Les distributeurs d'applications doivent vérifier les matériaux d'étiquetage lorsqu'un fournisseur d'application propose des services de contenu généré par IA ou synthétique | Les services destinés aux enfants et adolescents ou susceptibles d'être consultés par eux doivent recevoir des informations sur l'âge et mettre en œuvre leurs propres mécanismes pour empêcher l'accès à des contenus inappropriés à l'âge, indépendamment des mesures du système d'exploitation ou de la boutique d'applications | Les vendeurs non-résidents de fournitures imposables aux EAU doivent s'enregistrer, sauf si une autre partie aux EAU est responsable du règlement de la TVA ; la localisation des services électroniques suit l'utilisation et la jouissance | Classification avant l'exposition publique des jeux, y compris les démos/bandes-annonces ; les violations des restrictions d'âge constituent des infractions |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Durcissement | Durcissement | Aucun changement | Durcissement |
| Source: Mordor Intelligence | ||||||
Les États-Unis et l'Allemagne reçoivent des évaluations Moyennes car les obligations établies de consentement parental et de supervision des plateformes ajoutent du travail opérationnel, tandis que leurs cadres opérationnels soutiennent la continuité. Le devoir conditionnel d'examen des applications en Chine et la proposition de juillet 2026 sur les fournisseurs d'IA justifient une évaluation Moyenne et un Durcissement, tandis que le devoir conditionnel d'enregistrement à la TVA aux EAU soutient une attractivité Moyenne et une continuité. Le Brésil reçoit une évaluation Faible et un Durcissement car les obligations indépendantes de protection de l'âge se combinent avec une fenêtre d'adaptation d'août à novembre 2026 et des actions d'application de la vérification de l'âge prévues à partir de janvier 2027. L'évaluation Moyenne de l'Afrique du Sud reflète la classification pour l'exposition publique et les restrictions d'âge, et ses perspectives de Durcissement reposent sur les travaux de mise en œuvre prévus par le Conseil des Films et Publications pour 2026/27.
Étapes de la Chaîne de Valeur
La capture de valeur est comparée entre la production de contenu, la distribution numérique et l'administration des transactions. Take-Two Interactive Software, Inc. développe, exploite et publie des divertissements interactifs principalement via Rockstar Games, 2K et Zynga, générant des revenus numériques à partir des téléchargements, des monnaies virtuelles et des contenus additionnels.[3] Un service distinct de marchand de référence capte les revenus des transactions selon un modèle de partage des revenus, illustrant comment l'administration peut devenir une activité fournisseur aux côtés de la création de contenu.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et publication de contenu | Développeurs et éditeurs de jeux tels que Take-Two Interactive Software, Inc., via Rockstar Games, 2K et Zynga | Téléchargements numériques, monnaie virtuelle et ventes de contenu additionnel | Maintenir l'engagement payant à mesure que les titres vieillissent | Diversifier les offres de titres et échelonner les sorties de contenu additionnel |
| Découverte et distribution numériques | Opérateurs de boutiques d'applications et de jeux tels que Apple Inc. et Valve Corporation (Steam) | Commissions de vente Apple ; frais d'intégration Valve, conditionnellement récupérables | Dépendance aux conditions commerciales de la boutique | Utiliser un mix de circuits de distribution éligibles |
| Administration des transactions et des paiements | Marchands de référence tels que Bright Market, LLC (FastSpring) | Commissions de transaction dans le cadre d'un modèle de partage des revenus | Charge des commissions sur chaque vente réalisée | Intégrer les frais de transaction dans la tarification au niveau du produit |
| Source: Mordor Intelligence | ||||
Les frais Steam Direct non remboursables de 100 USD de Valve par nouvelle application sont récupérables lors d'un paiement ultérieur après qu'un produit atteint au moins 1 000 USD de revenu brut ajusté provenant de la boutique Steam ou des achats intégrés. Les éditeurs de contenu capturent de la valeur à partir de la demande pour leurs produits, tandis que les fournisseurs de boutiques et de transactions capturent de la valeur à partir du circuit emprunté par une vente. Chaque transaction d'article virtuel peut générer des revenus de commission après une vente par téléchargement, liant les revenus de l'intermédiaire à l'activité payante continue de l'éditeur.
Paysage Concurrentiel
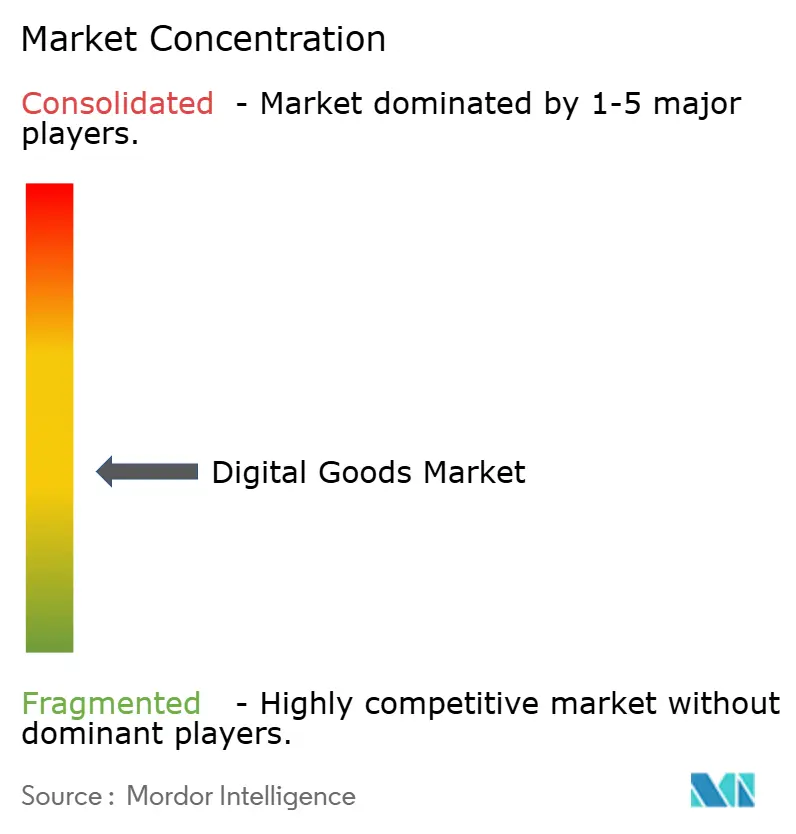
La concurrence est fragmentée entre les rôles de contenu et de commerce, avec de grandes plateformes grand public opérant aux côtés d'abonnements spécialisés et d'intermédiaires de transactions. L'App Store d'Apple Inc. comptait en moyenne plus de 850 millions d'utilisateurs hebdomadaires dans 175 pays et régions en 2025, démontrant la portée d'une plateforme de distribution grand public. Netflix, Inc. et Walt Disney Company sont en concurrence dans le divertissement vidéo via des services de streaming, notamment l'offre d'abonnement de Netflix et le service ESPN direct aux consommateurs aux États-Unis de Disney. Bright Market, LLC (FastSpring) fournit des services de marchand de référence, tandis que Skillshare, Inc. vend un accès illimité à des cours créatifs en ligne via des abonnements. L'échelle de l'audience et la spécialisation du contenu soutiennent différentes positions concurrentielles, laissant l'administration des transactions comme une façon distincte de participer aux ventes de contenu numérique.
Le chiffre d'affaires de Netflix a augmenté de 13,4 % en glissement annuel pour atteindre 12,56 milliards USD au T2 2026, principalement grâce à la croissance des abonnements, à la tarification et à l'augmentation des revenus publicitaires. Ces moteurs de revenus conjoints offrent à une entreprise de streaming plusieurs leviers commerciaux, combinant la portée de l'audience, le rendement des abonnements et les revenus publicitaires en une seule offre. Disney a annoncé que sa filiale ESPN avait lancé son service direct aux consommateurs complet aux États-Unis et son application améliorée au T4 de l'exercice 2025, rendant sa suite de chaînes directement accessible aux fans. Le contraste stratégique est entre l'approfondissement de la monétisation d'une relation de streaming existante et l'ouverture d'un accès direct à un portefeuille sportif complet, avec différentes voies pour étendre l'utilisation payante du contenu.
En mai 2026, FastSpring a annoncé avoir obtenu un investissement stratégique de LLR Partners, qui a rejoint le soutien financier existant d'Accel-KKR. Cet événement ajoute une forme distincte de ressource concurrentielle à un fournisseur de commerce, aux côtés des actifs d'audience et de contenu des plateformes de streaming grand public. En tant que marchand de référence, FastSpring collecte, dépose et reverse les taxes sur les ventes via sa plateforme, en les calculant selon la localisation du client et le type de produit. Cette division du travail offre aux vendeurs de contenu numérique un moyen d'externaliser l'administration des taxes sur les transactions tout en conservant leur rôle d'éditeur, de créateur ou de fournisseur de produits. FastSpring a également annoncé la prise en charge de l'UPI pour l'Inde et d'Hipercard et Elo pour le Brésil en mai 2025, ajoutant des méthodes de paiement locales au circuit de paiement utilisé par ses marchands.
Leaders du Secteur des Biens Numériques
-
Apple Inc.
-
Netflix, Inc.
-
Walt Disney Company
-
Bright Market, LLC (FastSpring)
-
Skillshare, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biens Numériques Entreprises couvertes dans ce rapport
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC (FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation (Steam)
- Deezer S.A.
Principales Opportunités pour les Acteurs du Marché
Les opportunités sont comparées entre la distribution de livres audio et les jeux créés par des créateurs, en se concentrant sur la façon dont les fournisseurs peuvent atteindre une audience et tirer des revenus d'une utilisation supplémentaire du contenu. Le 7 octobre 2026, Spotify a annoncé des plans pour étendre l'accès aux livres audio de 22 marchés à plus de 180 d'ici fin 2026. Cette augmentation de distribution prévue offre des perspectives distinctes pour étendre la disponibilité d'un catalogue et améliorer la découverte au sein d'une offre audio plus large. Roblox a lancé les Récompenses d'Engagement Quotidien le 24 juillet 2025, tandis que les Récompenses d'Expansion d'Audience nécessitent un compte vérifié par identité en règle et un compte DevEx valide.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Distribution de livres audio dans les marchés nouvellement desservis | Déploiement géographique prévu par Spotify fin 2026 | Auditeurs dans les marchés de livres audio nouvellement desservis | Proposer un catalogue initial de livres audio ciblé pour les nouveaux auditeurs | Dépendance au calendrier de déploiement | Éditeurs de livres audio, auteurs et Spotify |
| Découverte pour les catalogues de livres audio spécialisés | Plus de 350 000 titres prévus pour les nouveaux marchés | Auditeurs à la recherche d'une sélection de livres audio ciblée | Utiliser une proposition thématique claire pour distinguer un catalogue spécialisé | Se démarquer au sein de l'étendue du catalogue prévu | Éditeurs et auteurs de livres audio spécialisés |
| Monétisation des jeux basée sur l'engagement | Programme Creator Rewards ouvert suite au lancement des Récompenses d'Engagement Quotidien le 24 juillet 2025 | Créateurs Roblox développant des jeux engageants | Concevoir pour un engagement soutenu et se qualifier séparément pour les récompenses d'expansion d'audience | Attirer un engagement soutenu ; les Récompenses d'Expansion d'Audience nécessitent également une vérification d'identité, un bon statut et un compte DevEx valide | Créateurs de jeux Roblox éligibles et Roblox |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est la distribution ciblée de livres audio dans le cadre de l'expansion prévue de Spotify. L'étendue du catalogue prévu fait de la distribution et du positionnement du contenu des décisions commerciales conjointes. Un lancement ciblé autour d'un intérêt d'écoute clairement défini offre aux éditeurs de livres audio une stratégie d'entrée réalisable, tandis que les créateurs Roblox font face à des conditions d'éligibilité de compte distinctes pour les récompenses d'expansion d'audience.
Développements industriels récents dans Marché des Biens Numériques
- Oct 2026 : Spotify a annoncé des plans pour étendre l'accès aux livres audio de 22 à plus de 180 marchés d'ici fin 2026, proposant des options de streaming et d'achat.
- Août 2026 : Apple a annoncé des conditions commerciales révisées pour les applications dans l'Union Européenne, entrées en vigueur le 1er octobre 2026.
- Mai 2026 : Twitch a commencé à étendre l'accès aux Channel Points, aux abonnements, aux émoticônes, aux badges et aux Bits pour les streamers éligibles à l'échelle mondiale au cours de la semaine débutant le 13 mai.
Marché des Biens Numériques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des biens numériques mesure les dépenses annuelles consacrées aux biens incorporels et aux contenus livrés ou accessibles sous forme numérique dans le monde entier. Il couvre les achats payants et l'accès récurrent par les acheteurs consommateurs et entreprises, classés par type de produit, modèle de paiement, appareil, genre de l'utilisateur final et géographie.
Exclusions du périmètre : les livres physiques, les disques et autres supports physiques, les appareils physiques vendus séparément, les télécommunications et l'accès à internet ainsi que l'infrastructure cloud ou l'hébergement vendus séparément, et les contenus numériques non payants ou piratés sont exclus.
Aperçu de la segmentation
- Par type
- Livres électroniques
- Musique numérique et podcasts
- Vidéo et diffusion en continu
- Jeux en ligne et biens virtuels
- Autres contenus numériques (photos de stock, modèles, clés logicielles)
- Par modèle de paiement
- Achat unique/téléchargement
- Abonnement
- Autres modèles de paiement
- Par appareil
- Smartphones et tablettes
- PC et ordinateurs portables
- Autres appareils
- Par genre
- Masculin
- Féminin
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources illustratives telles que les statistiques d'achats culturels d'Eurostat, y compris les métadonnées de son enquête TIC, aident à distinguer les abonnements numériques payants et les téléchargements des achats physiques et à clarifier la population derrière ces indicateurs. Les estimations de connectivité mondiale de l'Union internationale des télécommunications informent sur la portée adressable régionale, tandis que le cadre d'utilisation des ressources du Bureau of Economic Analysis des États-Unis et les travaux de l'OMPI sur l'économie créative aident à délimiter les produits numériques et les rôles des créateurs, des services et de la distribution.
Les dépôts d'entreprises, les rapports annuels 10-K, les documents destinés aux investisseurs et la presse réputée peuvent apporter des preuves de revenus numériques déclarés, d'abonnés, de tarification et de produits pour une vérification croisée avec les signaux de catégorie et régionaux. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec des éditeurs de contenu numérique, des fournisseurs de logiciels, des opérateurs de plateformes et d'abonnements, des spécialistes des paiements et des acheteurs en entreprise peuvent tester les preuves secondaires sur les catégories payantes, les valeurs des transactions et l'attribution des canaux dans les régions mondiales. Les répondants peuvent vérifier les principales variables de prévision et les parts de segments, clarifier les différences entre les dépenses des clients et les recettes des fournisseurs, et identifier les lacunes pour la triangulation avec les dépôts, les statistiques publiques et les divulgations d'entreprises comparables.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 24 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
L'estimation commence par une approche descendante avec les dépenses annuelles mondiales payantes sur les produits et accès numériques inclus, puis alloue la valeur par type, modèle de paiement, appareil, genre et géographie en utilisant le mix de ventes déclaré, les indicateurs d'utilisation et d'achat, et les divulgations des fournisseurs. Les principales données d'entrée sont la population connectée adressable, l'adoption payante et la fréquence d'achat, la rétention des abonnements, les dépenses réalisées par utilisateur payant et les ventes numériques déclarées par produit et région. Chacune aide à distinguer la croissance de l'audience des changements de dépenses par acheteur. L'analyse de scénarios projette ces facteurs par région et catégorie, les répondants primaires vérifiant la direction et la plage pratique des hypothèses d'adoption, de rétention et de dépenses.
Des vérifications ascendantes sélectives comparent les cumuls de revenus des fournisseurs et des canaux échantillonnés ou les volumes payants multipliés par les prix de vente moyens observés avec les totaux descendants. Lorsque la couverture des entreprises ou les prix sont incomplets, les analystes utilisent les mix de revenus divulgués, les données d'achat publiques et les preuves régionales ou de produits comparables comme substituts, puis conservent l'écart pour examen plutôt que de le traiter comme des ventes observées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des entreprises, les indicateurs officiels d'achat et de connectivité, et les signaux de marché au niveau des catégories, puis examinent les différences de couverture, de calendrier, de devise et de valeur client par rapport à la valeur fournisseur avant validation. Les anomalies et les grandes variances font l'objet d'une révision des sources et des calculs, suivie d'une reprise de contact lorsque la réponse d'un répondant est en contradiction avec des preuves documentées ou qu'une définition importante reste floue. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements de marché importants, et vérifié à nouveau lors d'une nouvelle revue préalable à la livraison.
Taille du marché des biens numériques de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des biens numériques mesure les dépenses annuelles consacrées aux biens incorporels et aux contenus livrés ou accessibles sous forme numérique dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'estimation commence par une approche descendante avec les dépenses annuelles mondiales payantes sur les produits et accès numériques inclus, puis alloue la valeur par type, modèle de paiement, appareil, genre et géographie en utilisant le mix de ventes déclaré, les indicateurs d'utilisation et d'achat, et les divulgations des fournisseurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 199,3 milliards USD (2027) | |
| Global Consultancy A | 35,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 82,1 % à la valeur 2027 de ce rapport de 199,3 milliards USD, 2 ans plus tard. L'estimation de contenu 2025 utilise une taxonomie d'outils et services et à quatre formats, avec un rythme de prévision déclaré plus lent que les perspectives retenues. |
| Global Consultancy B | 152,2 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 23,6 % à la valeur 2027 de ce rapport de 199,3 milliards USD, 2 ans plus tard. L'estimation utilise les revenus au prix départ usine et inclut les appareils physiques et la livraison financée par la publicité, avec un rythme de prévision déclaré plus lent. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les indicateurs officiels d'achat et de connectivité, et les signaux de marché au niveau des catégories, puis examinent les différences de couverture, de calendrier, de devise et de valeur client par rapport à la valeur fournisseur avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des biens numériques et ses perspectives de croissance ?
La taille est projetée à 199,3 milliards USD en 2027 et 636,6 milliards USD d'ici 2032, avec un CAGR de 26,15 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de contenu numérique payant ?
L'accès mobile, la monétisation des créateurs, les offres groupées de jeux en cloud et les suppléments audio soutiennent la demande. Spotify a annoncé plus d'un million d'abonnés Audiobooks+ en octobre 2026.
Quelle catégorie de biens numériques détient la plus grande part ?
Les jeux en ligne et les biens virtuels ont dominé avec une part de 38,17 % en 2026 et devraient croître à un CAGR de 28,6 % de 2027 à 2032.
Quelles entreprises sont les principaux acteurs des biens numériques ?
Apple Inc., Netflix, Inc., Walt Disney Company, Bright Market, LLC (FastSpring) et Skillshare, Inc. sont les principaux acteurs.
Quel est le principal défi pour les abonnements de contenu numérique ?
L'accumulation d'abonnements peut exercer une pression sur les décisions de renouvellement. Dans l'enquête YouGov d'octobre 2025 en Grande-Bretagne, 23 % des téléspectateurs ont déclaré que leur nombre d'abonnements existants influencerait leur décision d'arrêter un service de streaming.
Quelles régions dominent la demande et la croissance des biens numériques ?
L'Amérique du Nord détenait une part de 32,38 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 26,5 % de 2027 à 2032.