
Taille et parts du marché des bases de données
Analyse du marché des bases de données par Mordor Intelligence
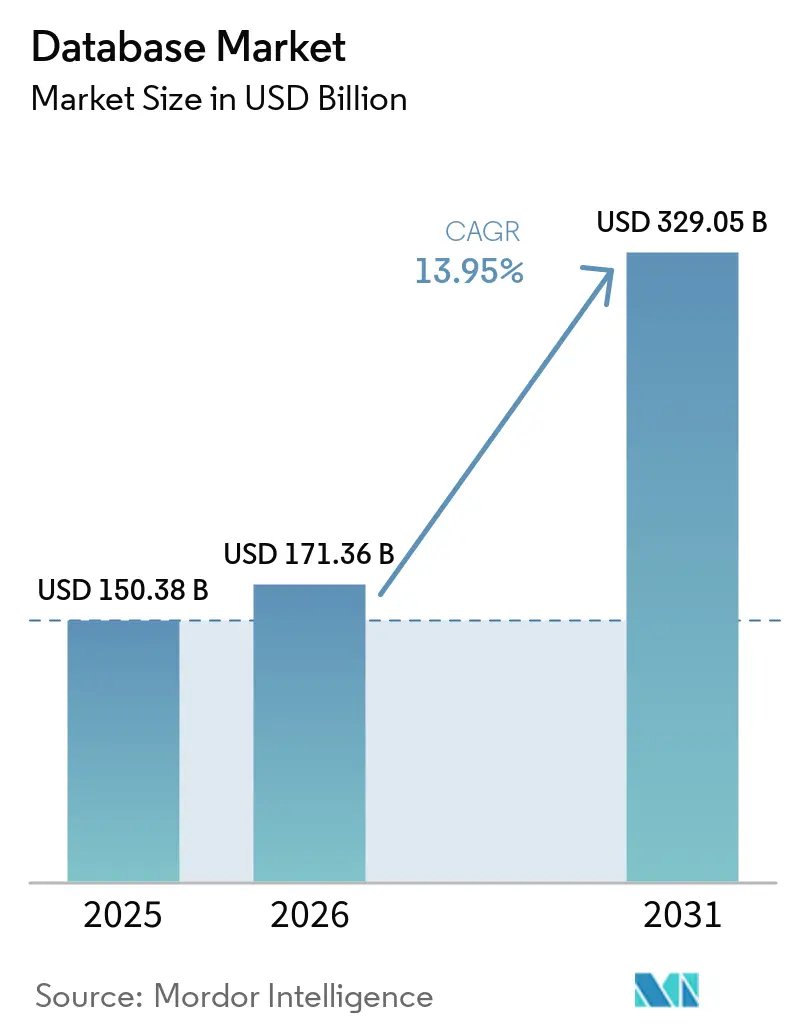
La taille du marché des bases de données est estimée à 171,4 milliards USD en 2026 et devrait atteindre 195,3 milliards USD en 2027, pour atteindre 371 milliards USD d'ici 2032, avec un CAGR de 13,7 % de 2027 à 2032.
Les charges de travail d'IA générative ajoutent la récupération vectorielle à la demande établie de données applicatives, tandis que la connectivité industrielle élargit les contextes pour les fonctions de bases de données locales. Les conditions de localisation en Arabie Saoudite pour les institutions financières concernées font de l'éligibilité aux services cloud une composante de cette demande. Les plateformes de données plus larges et les options de déploiement régional relient le choix du produit de base de données à la manière dont une application sera exploitée. Les fournisseurs de plateformes peuvent approfondir les comptes d'entreprise existants tandis que les programmes de dossiers cliniques créent une ouverture distincte pour les bases de données opérationnelles. Les frais de transfert et la rareté des compétences en gestion des données peuvent ralentir le déploiement, favorisant les fournisseurs capables de servir des charges de travail définies via des comptes existants et des emplacements éligibles.
Points clés du rapport
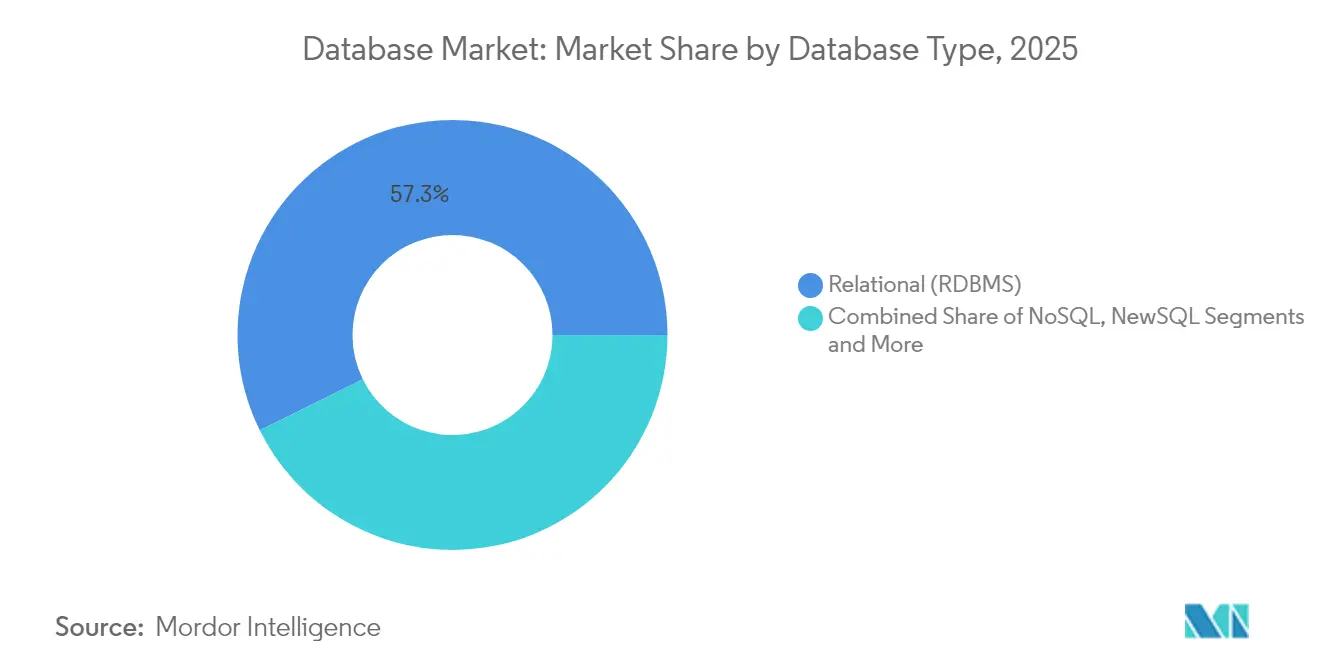
- Par type de base de données, les bases de données relationnelles ont dominé avec une part de marché de 56 % en 2026, tandis que NoSQL est le segment à la croissance la plus rapide avec un CAGR de 17,5 % de 2027 à 2032.
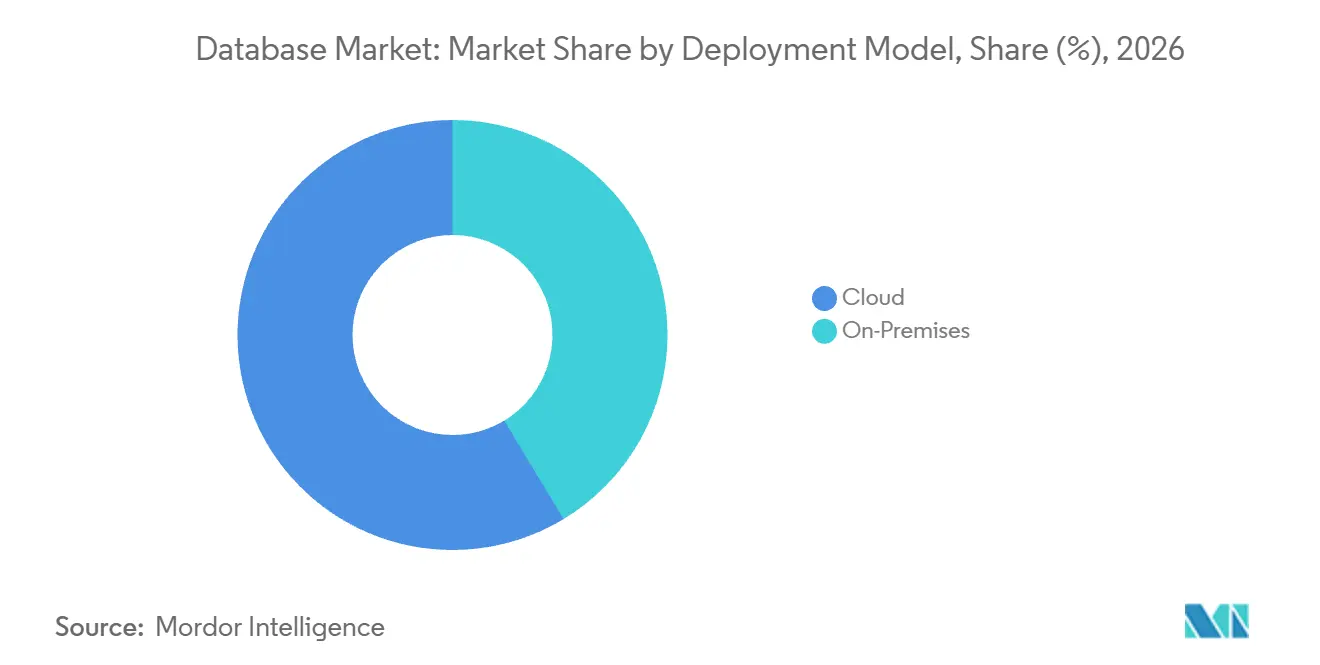
- Le cloud a dominé les modèles de déploiement avec une part de 58,65 % de la taille du marché des bases de données en 2026 et est également le segment à la croissance la plus rapide, avec un CAGR de 18 % de 2027 à 2032.
- Parmi les modèles de service, la base de données en tant que service (DBaaS) détenait une part de 65,56 % en 2026 et est le segment à la croissance la plus rapide, avec un CAGR de 16 % de 2027 à 2032.
- Par taille d'entreprise, les grandes entreprises détenaient une part de 66,3 % en 2026, tandis que le segment des PME est le plus en croissance, avec un CAGR de 16,4 % de 2027 à 2032.
- Les charges de travail transactionnelles (OLTP) détenaient une part de 50,87 % en 2026, tandis que le segment hybride (HTAP) est le plus en croissance avec un CAGR de 15,9 % de 2027 à 2032.
- Le BFSI a dominé les secteurs d'utilisateurs finaux avec une part de 20,56 % en 2026, tandis que le segment de la santé et des sciences de la vie est le plus en croissance, avec un CAGR de 14,5 % de 2027 à 2032.
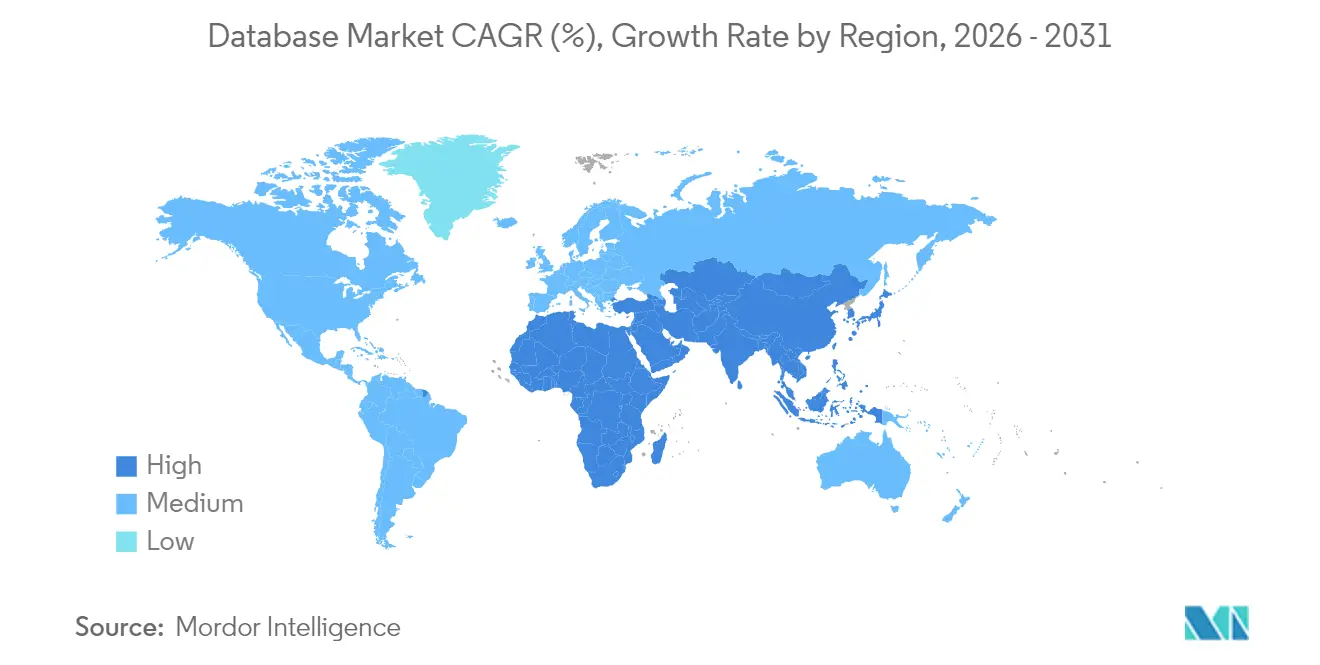
- L'Amérique du Nord a dominé les géographies avec une part de 39,91 % en 2026, tandis que l'APAC est la région à la croissance la plus rapide, avec un CAGR de 17,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Charges de travail d'IA générative accélérant l'adoption des bases de données vectorielles dans le monde entier | +5.8% | Amérique du Nord, Europe, APAC et Moyen-Orient | Court terme (≤ 2 ans) |
| Bases de données distribuées natives de la périphérie pour les déploiements 5G et IoT massif en Asie | +3.9% | République populaire de Chine | Moyen terme (2-4 ans) |
| Les règles ESG de l'UE en matière de reporting stimulant la demande de bases de données de séries temporelles | +2.2% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Les mandats de souveraineté des données propulsant la croissance régionale des bases de données cloud dans la région MEA | +2.8% | Royaume d'Arabie Saoudite | Long terme (≥ 4 ans) |
| L'analyse des risques en temps réel stimulant l'adoption des bases de données colonnes en mémoire en Amérique du Nord | +1.7% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Adoption du DBaaS sans serveur natif Kubernetes dans les entreprises mondiales | +1.6% | Amérique du Nord, Europe et APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail GenAI accélérant l'adoption des bases de données vectorielles dans le monde entier
La demande de bases de données liée à l'IA générative s'étend des fonctionnalités de plateforme à l'infrastructure de récupération utilisée dans les applications en production. En septembre 2026, MongoDB a indiqué que le nombre de clients de Vector Search avait été multiplié par 4 en 2 ans, parallèlement à l'adoption de ses capacités d'IA. Chez Mubadala Investment Company à Abu Dhabi, PULSAR a utilisé un index vectoriel Qdrant dans un système de récupération en production. De mars à août 2026, le système a traité 78 000 documents et environ 2,4 millions de pages dans le cadre de plus de 3 000 transactions. Le déploiement montre comment une charge de travail de documents d'investissement peut créer un rôle opérationnel pour l'indexation vectorielle au-delà d'une simple annonce de fonctionnalité de base de données. Les fournisseurs peuvent se positionner pour la couche de récupération de telles applications ainsi que pour leur plateforme de base de données sous-jacente.
Bases de données distribuées natives de la périphérie pour les déploiements 5G et IoT massif en Asie
L'expansion des réseaux d'appareils connectés crée un contexte plus large pour les fonctions de bases de données proches des sources de données industrielles. Les 3 opérateurs de base de la Chine ont ajouté 232 millions d'utilisateurs de terminaux IoT mobile en 2025, atteignant 2,89 milliards en fin d'année, hors Hong Kong, Macao et Taïwan. En mars 2026, le ministère de l'Industrie et des Technologies de l'information a signalé plus de 23 000 réseaux privés 5G industriels construits cumulativement dans le cadre d'une action lancée en 2022. [1] Lorsqu'une charge de travail industrielle bénéficie d'un traitement local des données, une base de données distribuée peut faire partie de son architecture opérationnelle. Une usine adoptant cette configuration lie la base de données à l'intégration des applications industrielles, de sorte que le travail de mise en œuvre prend de l'importance aux côtés du droit d'utilisation du logiciel.
Les règles ESG de l'UE en matière de reporting stimulant la demande de bases de données de séries temporelles
Le règlement délégué de la Commission (UE) 2026/1563, publié le 21 septembre 2026, entre en vigueur le 10 novembre 2026, avec une application obligatoire à partir des exercices financiers débutant en 2027. Pour les exercices financiers débutant en 2026, les entreprises concernées peuvent choisir les normes antérieures ou révisées, en indiquant leur choix. Les ESRS révisées conservent les comparaisons quantitatives et monétaires des périodes précédentes, avec une divulgation lorsque la révision des comparaisons de métriques est impraticable. Lorsque les exigences de divulgation climatique s'appliquent, l'ESRS E1 révisée exige la consommation d'énergie des opérations propres en MWh par sources fossiles, nucléaires et renouvelables. La directive (UE) 2026/470 restreint le reporting obligatoire aux entreprises dépassant à la fois son seuil de chiffre d'affaires net et 1 000 salariés en moyenne, avec une transposition par les États membres due le 19 mars 2027. Les fournisseurs de séries temporelles peuvent servir cette population de reporting plus restreinte en conservant des mesures d'énergie comparables sur les périodes de reporting.
Les mandats de souveraineté des données propulsant la croissance régionale des bases de données cloud dans la région MEA
Les institutions financières soumises à des contrôles de localisation créent une demande de capacité de base de données cloud pouvant opérer dans une juridiction approuvée. Le cadre de cybersécurité en vigueur de la SAMA indique que ses organisations membres devraient, en principe, utiliser des services cloud hybrides ou publics situés en Arabie Saoudite. Ces organisations devraient obtenir l'approbation explicite de la SAMA pour les services en dehors de l'Arabie Saoudite, tandis que les services de cloud privé définis comme cloud interne sont exclus de cette disposition. Pour l'acheteur concerné, un service de base de données domestique offre donc une voie qui évite la condition d'approbation supplémentaire à l'étranger. La règle peut donc concentrer l'empreinte de service pour les charges de travail financières concernées en Arabie Saoudite, avec la capacité domestique en concurrence sur l'éligibilité réglementaire ainsi que sur la capacité technique.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les frais de sortie cloud freinant la portabilité multi-cloud | -1.6% | Royaume-Uni | Court terme (≤ 2 ans) |
| La pénurie de talents en bases de données vectorielles ralentissant les déploiements en production | -1.4% | Royaume-Uni | Moyen terme (2-4 ans) |
| Les surcharges de performance DBaaS multi-locataires pour les opérateurs télécoms de premier rang | -0.8% | Amérique du Nord, Europe et APAC | Moyen terme (2-4 ans) |
| L'incertitude du cadre de confidentialité transatlantique bloquant les migrations | -0.5% | Union européenne et États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les frais de sortie cloud freinant la portabilité multi-cloud
Le déplacement des charges de travail de bases de données entre environnements cloud peut exposer les acheteurs à des frais de transfert qui réduisent l'attrait d'un second fournisseur. Dans son enquête de 2025, s'appuyant sur des recherches clients de 2024, la CMA a constaté que les frais de sortie n'étaient pas une préoccupation majeure pour la plupart des clients de cloud public au Royaume-Uni, mais pouvaient affecter les décisions de changement ou de multi-cloud. Certains clients cloud au Royaume-Uni ont indiqué à la CMA que les frais de sortie les décourageaient d'envisager une approche multi-cloud, bien que la recherche Jigsaw ait constaté que les frais n'étaient presque jamais un obstacle principal. Pour un acheteur de base de données envisageant des opérations inter-cloud, les conditions de transfert affectent donc le bénéfice atteignable de la distribution des charges de travail. En octobre 2026, la CMA a signalé qu'Amazon et Microsoft avaient introduit des politiques réduisant les frais de sortie pour les clients britanniques dans le cadre d'une utilisation multi-cloud. Lorsque des frais s'appliquent, le coût de transfert résiduel peut encore limiter la valeur commerciale de la portabilité.
La pénurie de talents en bases de données vectorielles ralentissant les déploiements en production
Le travail sur les bases de données vectorielles en production peut dépasser les compétences en gestion des données disponibles au sein de l'équipe censée l'exploiter. Dans une enquête en ligne auto-sélective de 2025 portant sur 119 organisations britanniques développant ou acquérant de l'IA, 38 % ont cité la gestion des données comme une lacune de compétences clé. Par ailleurs, 28 % ont signalé que des employés existants manquant de compétences techniques les avaient empêchés d'atteindre leurs objectifs commerciaux. Pour un acheteur ajoutant la récupération vectorielle, une capacité limitée en gestion des données peut faire concurrencer la mise en œuvre de la base de données avec d'autres travaux de développement d'IA. Un abonnement souscrit avant que l'équipe puisse exploiter la charge de travail de récupération de manière productive laisse l'acheteur payer pour une capacité qu'il ne peut pas encore utiliser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de base de données :
les opérations d'entreprise soutiennent la demande relationnelleLes bases de données relationnelles (SGBDR) représentaient une part de 56 % de la taille du marché des bases de données en 2026. En avril 2026, Oracle a indiqué que sa base de données relationnelle alimentait plus de 90 % des plus grandes entreprises mondiales et des dizaines de milliers de petites entreprises pour des charges de travail critiques. [2] Cette base d'acheteurs illustre le rôle du plus grand segment dans les environnements d'applications établis où la disponibilité et le débit ont une pertinence opérationnelle directe. Répondre à ces exigences donne aux fournisseurs relationnels une fonction de base de données continue au sein des opérations d'entreprise, avec une valeur commerciale liée aux applications qui dépendent du moteur.
NoSQL est le segment à la croissance la plus rapide, avec un CAGR de 17,5 % de 2027 à 2032. Au cours de l'exercice 2026, clos le 31 janvier 2026, les revenus d'abonnement de MongoDB ont augmenté de 442,1 millions USD, principalement grâce à une consommation accrue d'Atlas par les grands clients existants. La société a également signalé un taux d'expansion du revenu annuel récurrent net de 121 % au 31 janvier 2026. Le résultat de MongoDB montre que les comptes déjà acquis peuvent contribuer à des revenus d'abonnement supplémentaires grâce à la consommation applicative, rendant l'utilisation continue des charges de travail importante après la vente initiale.

Par modèle de déploiement :
l'hébergement cloud s'appuie sur l'utilisation payante en entrepriseLe cloud était le plus grand segment, avec une part de 58,65 % en 2026, et est le segment à la croissance la plus rapide avec un CAGR de 18 % de 2027 à 2032. En 2025, 45,52 % des utilisateurs de cloud payant parmi les entreprises de l'UE employant au moins 10 personnes dans les activités commerciales concernées utilisaient l'hébergement de bases de données cloud. Cela crée une décision d'application distincte au sein de la relation cloud payante, car le choix des services cloud n'implique pas nécessairement le déplacement de la base de données d'entreprise. L'hébergement de bases de données peut alors s'intégrer via ce compte existant, faisant de la relation cloud un canal de distribution potentiel pour une charge de travail de base de données supplémentaire.
En juillet 2025, Amazon Web Services a signalé que sa base de clients de bases de données sans serveur avait plus que doublé au cours des 3 années précédentes. AWS a décrit des clients cherchant de l'aide pour des charges de travail imprévisibles et une base pour les agents d'IA. Pour les acheteurs confrontés à des niveaux de charge de travail incertains, l'argument commercial peut inclure le maintien des décisions de capacité alignées sur la demande applicative. Le mécanisme de croissance est centré sur la façon dont la base de données est exploitée à mesure que la demande évolue, étendant la décision de déploiement au-delà de son emplacement vers la capacité du service à accommoder l'activité applicative.
Par modèle de service :
les charges de travail opérationnelles renforcent l'argument en faveur du service géréLa base de données en tant que service (DBaaS) était le plus grand segment, avec une part de 65,56 % en 2026, et est le segment à la croissance la plus rapide avec un CAGR de 16 % de 2027 à 2032. En juin 2026, MongoDB a signalé qu'Atlas traitait plus de 3 000 milliards de requêtes quotidiennement, soit environ 3 fois son volume de 2023. Cela place la capacité de traitement des requêtes au cœur de la proposition de service, MongoDB exploitant la plateforme de base de données gérée qui sert la charge de travail. L'opportunité s'étend au-delà du provisionnement d'une base de données pour soutenir l'échelle de son utilisation applicative répétée.
Les logiciels de licence et de maintenance servent les acheteurs recherchant des droits d'utilisation de logiciels associés à des arrangements de déploiement flexibles. Le dépôt fiscal 2026 d'Oracle décrivait des licences perpétuelles pour les bases de données et autres logiciels que les clients pouvaient déployer dans des environnements cloud, sur site ou hybrides. Le modèle de licence laisse donc un acheteur libre d'envisager un déploiement cloud tout en conservant un arrangement de logiciel sous licence pour la base de données. Le support optionnel fait des mises à niveau, des correctifs et de l'assistance technique un achat séparé, donnant aux détenteurs de licences Oracle un moyen de conserver les droits logiciels tout en sélectionnant le support fournisseur dont ils ont besoin.
Par taille d'entreprise :
l'hébergement payant révèle différents points de départ d'adoptionLes grandes entreprises représentaient une part de marché de 66,3 % des bases de données en 2026. En 2025, 49,77 % des entreprises de l'UE interrogées employant au moins 250 personnes utilisaient des services cloud payants pour héberger leurs bases de données. En 2025, la Techcombank du Vietnam a archivé 126 bases de données de production, réduisant le volume de données du système en direct et améliorant l'efficacité du traitement. Le gain d'efficacité lie les décisions du cycle de vie des bases de données à la quantité de données restant dans le traitement en direct. Le programme de Techcombank montre un grand opérateur traitant son parc de bases de données de production comme un actif à optimiser après le déploiement, ce qui lie l'activité des bases de données des grandes entreprises à la gestion continue du parc ainsi qu'à l'achat initial.
Les petites et moyennes entreprises (PME) sont le segment à la croissance la plus rapide, avec un CAGR de 16,4 % de 2027 à 2032. En 2025, l'hébergement de bases de données cloud payant était utilisé par 21,63 % des entreprises de l'UE employant de 10 à 49 personnes dans les activités commerciales concernées. La lecture correspondante pour les entreprises employant de 50 à 249 personnes était de 32,95 %. La plupart des entreprises interrogées dans les deux catégories de taille n'utilisaient pas cette forme d'hébergement en 2025, laissant de la place pour élargir l'adoption de l'hébergement de bases de données cloud payant, en particulier parmi les plus petites entreprises.
Par type de charge de travail :
les transactions de base ancrent le rôle de la base de donnéesLe transactionnel (OLTP) était le plus grand segment, avec une part de 50,87 % en 2026. Les commandes et les paiements dépendent des transactions de base de données complétées, faisant de la disponibilité et du comportement de récupération des éléments centraux du choix opérationnel. Remplacer un moteur signifie valider le comportement des transactions en cas de défaillances ainsi qu'en fonctionnement normal, ce qui transforme une substitution de logiciel en une migration d'application. Les fournisseurs en concurrence pour ces charges de travail doivent donc aborder le risque de migration des applications en plus du débit du moteur.
L'hybride (HTAP) est le segment à la croissance la plus rapide, avec un CAGR de 15,9 % de 2027 à 2032. Les architectures HTAP visent à rendre les données de transactions récentes disponibles pour une analyse en temps réel tout en réduisant la dépendance à un processus explicite d'extraction-transformation-chargement (ETL). Les détaillants évaluant les transactions récentes pour orienter les ventes promotionnelles illustrent le besoin des acheteurs d'une analyse proche de la transaction. Supprimer le transfert analytique séparé est important lorsqu'une décision, telle qu'une promotion, doit être prise pendant que les données de transaction sont encore actuelles.
Par secteur d'utilisateur final :
l'échelle bancaire et les dossiers cliniques créent des besoins distinctsLe BFSI était le plus grand segment, avec une part de 20,56 % en 2026. En janvier 2026, BBVA a signalé que sa plateforme de données bancaires et d'IA ADA traitait plus de 100 000 tâches quotidiennement sur 8,4 pétaoctets d'informations. La plateforme servait également plus de 7 500 professionnels des données et 40 000 utilisateurs métier sur 2 continents. BBVA a déployé ADA au Mexique et en Colombie en mai 2025, puis l'a étendu à l'Argentine et au Pérou. La combinaison d'utilisateurs techniques et métier de BBVA fait des changements de plateforme une décision de coordination entre les groupes d'utilisateurs, allant au-delà du remplacement de base de données d'une seule équipe.
La santé et les sciences de la vie est le segment à la croissance la plus rapide, avec un CAGR de 14,5 % de 2027 à 2032. Le 25 août 2025, le Département de la santé et des services sociaux de Caroline du Nord a lancé un système de dossiers de santé électroniques alimenté par Epic pour ses 13 établissements de santé gérés par l'État. Un programme couvrant plusieurs établissements peut créer une exigence de gestion des données qui s'étend au-delà de l'environnement applicatif local d'une seule institution. La croissance peut donc provenir de l'infrastructure de données nécessaire pour soutenir les programmes de dossiers cliniques partagés, l'opérateur de santé définissant les exigences applicatives que la base de données de support doit satisfaire.
Analyse géographique
Marché des bases de données en Amérique du Nord
L'Amérique du Nord détenait une part de 39,91 % de la taille du marché des bases de données en 2026, ce qui en fait la plus grande géographie. Oracle et Amazon Web Services ont rendu Oracle Database@AWS généralement disponible en Virginie du Nord et en Oregon le 8 juillet 2025. Oracle Database@AWS est disponible dans 5 régions d'Amérique du Nord, couvrant le Canada central, la Virginie du Nord, l'Ohio, le nord de la Californie et l'Oregon. L'offre conjointe combine les services de base de données d'Oracle avec les régions AWS, préservant des rôles de fournisseurs distincts dans le déploiement. Pour les acheteurs de charges de travail Oracle, l'emplacement AWS disponible devient une partie du choix de déploiement de la base de données, reliant la demande de logiciels à une empreinte de service cloud régionale.
Marché des bases de données en Asie-Pacifique
L'APAC est la géographie à la croissance la plus rapide, avec un CAGR de 17,2 % de 2027 à 2032. Le 5 mai 2026, Oracle a activé le service de base de données Exadata sur l'infrastructure Exascale et le service de base de données de base à Delhi et Mumbai via Oracle AI Database@Google Cloud. Son empreinte APAC en direct couvre Delhi, Melbourne, Mumbai, Osaka, Sydney et Tokyo, le provisionnement nécessitant un abonnement Oracle Cloud Infrastructure (OCI) à la région OCI jumelée. Ces options de déploiement offrent aux opérateurs d'applications une voie régionale vers des services de bases de données commerciales, tandis que la condition d'abonnement jumelé maintient la coordination entre les comptes cloud dans le cadre de la mise en œuvre.
En Amérique du Sud, le Sénat fédéral du Brésil a payé pour des abonnements de cloud privé avec des services de bases de données en 2026, tandis que Microsoft a rendu Azure Database pour PostgreSQL avec serveur flexible disponible au Chili central en juillet 2025. En Europe, le lancement du cloud souverain européen d'AWS en janvier 2026 dans le Brandebourg, en Allemagne, comprenait Aurora, DynamoDB et RDS. Au Moyen-Orient, AWS a ajouté des réplicas inter-régions RDS pour SQL Server Enterprise Edition aux Émirats arabes unis en janvier 2026, limités aux versions 2016 à 2022 prises en charge et aux minimums spécifiques aux versions. En Afrique, AWS a rendu RDS Custom pour SQL Server disponible au Cap en juillet 2025, permettant des supports SQL Server sous licence fournis par le client et la personnalisation des environnements de système d'exploitation et de base de données. L'expansion régionale élargit les choix d'hébergement, mais les acheteurs doivent faire correspondre le service de réplica des Émirats arabes unis aux éditions éligibles et décider si l'option de personnalisation du Cap convient à leur modèle opérationnel.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs de bases de données gérées servant les charges de travail d'informations personnelles des clients d'entreprise et de service public réglementés. Aux États-Unis, les institutions financières concernées doivent contracter des garanties et évaluer périodiquement les prestataires de services qualifiés, faisant de la surveillance basée sur les risques une partie de la relation commerciale. La proposition de la FTC d'août 2026 porte sur une extension d'autorisation de collecte d'informations, soutenant la continuité pour les garanties des fournisseurs considérées ici. La phase de garanties de sécurité de l'Inde, prévue 18 mois après la publication le 13 novembre 2025, crée un travail de préparation pour les fournisseurs servant les Fiduciaires de données.
Tableau réglementaire
| Facteur de décision | États-Unis | Inde | Royaume-Uni | Argentine | Arabie Saoudite | Kenya |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Conseil de protection des données de l'Inde | Commission de l'information | Agencia de Acceso a la Información Pública | Banque centrale d'Arabie Saoudite | Bureau du commissaire à la protection des données |
| Instruments clés ou orientation | Règle de protection de la FTC, 16 CFR Partie 314 ; proposition de collecte d'informations 2026 | Loi sur la protection des données personnelles numériques, 2023 et règlements, 2025 ; entrée en vigueur progressive | Article 28 du RGPD britannique | Loi 25.326 et décret 1558/2001, article 25 | Cadre de cybersécurité, contrôle 3.4.3 | Règlement sur la protection des données (général), 2021, règlement 26 |
| Effet commercial | Les institutions financières concernées contractent des garanties et évaluent périodiquement les prestataires qualifiés par risque | Les futures obligations des Fiduciaires de données exigent des garanties de sécurité raisonnables, y compris le traitement en leur nom | Les prestataires traitant pour le compte des responsables du traitement ont besoin de contrats contraignants ou d'autres actes juridiques | Les contrats de services de données personnelles exigent des niveaux de sécurité statutaires et des obligations de confidentialité | Les organisations membres concernées doivent obtenir une approbation avant l'utilisation du cloud hybride/public ou la signature de contrat ; le cloud privé interne est exempté | Le traitement de données personnelles d'intérêt public spécifié nécessite un serveur et un centre de données basés au Kenya ou au moins une copie de service dans un centre de données kenyan |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible | Faible |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
La voie de contractualisation des sous-traitants au Royaume-Uni soutient sa note moyenne sous la Commission de l'information, qui a succédé au Bureau du commissaire à l'information le 30 septembre 2026. Le décret 1558/2001 de l'Argentine exige des clauses de sécurité et de confidentialité dans les contrats de services de traitement de données personnelles, soutenant sa note moyenne et ses perspectives de continuité sans remplacement adopté ni transition programmée dans le cadre de l'engagement de modernisation 2022-2026 de l'Agencia de Acceso a la Información Pública. Le cadre d'approbation continu de l'Arabie Saoudite soutient une note faible et des perspectives stables pour les arrangements cloud hybrides et publics concernés. La note faible du Kenya et ses perspectives de continuité reposent sur l'obligation de traitement local ou de copie locale prévue par le règlement 26 pour les données personnelles d'intérêt public spécifié, ainsi que sur la consultation de septembre 2025 du Bureau du commissaire à la protection des données sur les règlements proposés, une évaluation d'impact et un code de partage de données pour l'adhésion prévue à la Convention de Malabo de l'Union africaine (soumissions dues le 6 octobre 2025), plutôt que sur un amendement adopté.
Étapes de la chaîne de valeur
La comparaison suit la manière dont les fournisseurs de bases de données captent de la valeur à travers la fourniture de logiciels, les opérations hébergées et le support technique continu. L'activité logicielle d'Oracle combine la licence de base de données avec un support optionnel, tandis que sa catégorie cloud plus large génère des abonnements pour les applications hébergées et les technologies d'infrastructure. Cela sépare les revenus des droits d'utilisation des logiciels des revenus liés à l'exploitation et au support d'un service.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement et licence de logiciels de bases de données | Producteurs de bases de données tels que Oracle Corporation et IBM Corporation | Frais de licence de logiciels | Les dépenses d'ingénierie précèdent une version utilisable | Séquencer le développement autour des engagements de version supportée |
| Déploiement et exploitation de bases de données hébergées | Opérateurs de bases de données gérées tels que Amazon Web Services Inc. et Oracle Corporation | Frais d'utilisation, paiements d'instances réservées et abonnements | La capacité de service doit soutenir la charge de travail qui génère une utilisation facturable | Aligner les engagements de capacité sur la demande contractuelle et basée sur l'utilisation |
| Support technique continu et renouvellement | Fournisseurs de support logiciel tels que Oracle Corporation | Contrats de support optionnels et renouvellements | Le renouvellement dépend de la valeur continue du support technique et des mises à jour | Relier les offres de renouvellement à la maintenance des versions et à l'assistance technique |
| Source: Mordor Intelligence | ||||
Les conditions d'utilisation et d'instance réservée d'Amazon RDS donnent à l'opérateur de service différentes façons de récupérer le coût de mise à disposition de la capacité de base de données. Les contrats de support logiciel généralement annuels et optionnels d'Oracle créent une décision de renouvellement distincte après un achat de licence. L'exposition commerciale du fournisseur change donc tout au long de la chaîne, depuis la récupération des dépenses de développement jusqu'à l'obtention de paiements opérationnels et la conservation des revenus de support.
Paysage concurrentiel
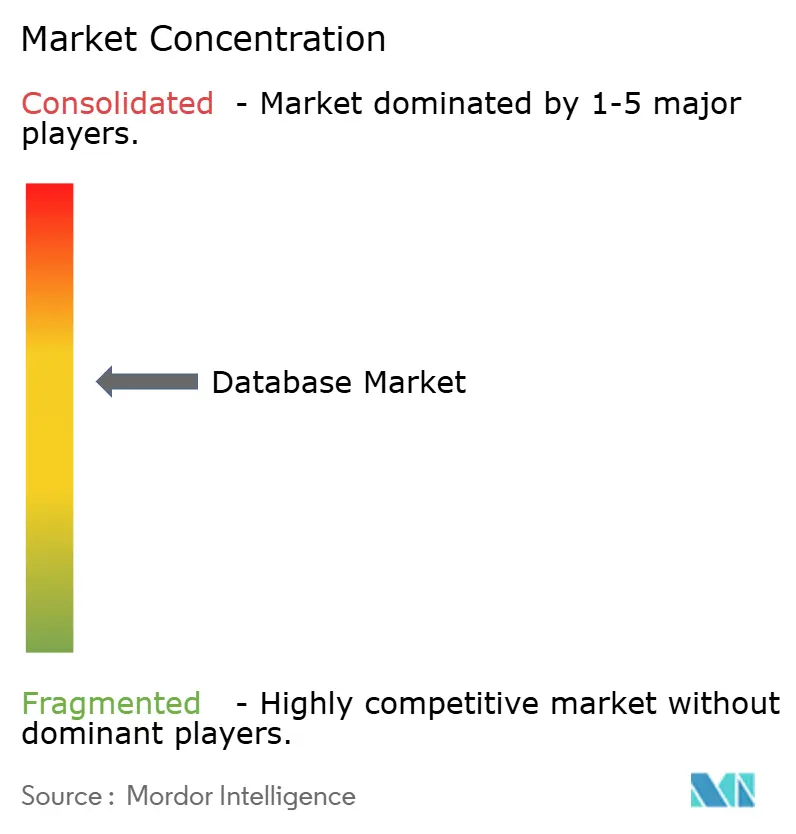
MongoDB Inc., un fournisseur spécialisé de bases de données, a déclaré 2,46 milliards USD de revenus pour l'exercice 2026, clos le 31 janvier 2026, en hausse de 23 % d'une année sur l'autre. Redis Inc. fournit des technologies de bases de données en mémoire ainsi que des logiciels et services cloud associés, tandis qu'Altibase Corporation fournit une base de données relationnelle hybride combinant des moteurs en mémoire et sur disque. L'activité DataStax Inc. d'IBM Corporation et Lakebase de Databricks Inc. placent les bases de données NoSQL, vectorielles et opérationnelles au sein de plateformes plus larges. Oracle Corporation et Amazon Web Services Inc. opèrent aux côtés de ces fournisseurs via des services de bases de données et une infrastructure cloud. Ce domaine différencié n'a pas de fournisseur unique dominant chaque architecture, laissant les acheteurs libres de peser les moteurs spécialisés en mémoire ou hybrides par rapport à une relation de plateforme plus large.
IBM Corporation a finalisé son acquisition de DataStax Inc. au deuxième trimestre 2025, ajoutant des capacités de données en temps réel et évolutives pour les applications pilotées par l'IA. [3] AstraDB et DataStax Enterprise de DataStax fournissaient des capacités de bases de données NoSQL et vectorielles alimentées par Apache Cassandra, donnant à l'entreprise acquise un rôle technologique spécifique dans les bases de données. Databricks Inc. fournit sa plateforme de données et d'IA aux côtés de Lakebase, une base de données opérationnelle. L'acquisition finalisée place la direction du produit de base de données au sein d'un fournisseur d'entreprise plus large, tandis que l'offre opérationnelle de Databricks crée une autre voie pour une société de plateforme de données pour concurrencer les applications nécessitant un service de base de données.
En juin 2026, Databricks a indiqué que Lakebase servait des milliers de clients et gérait 12 millions de lancements de bases de données par jour. Cette échelle de provisionnement fait de l'exploitation du service une partie matérielle de la proposition concurrentielle aux côtés des fonctions techniques de la base de données. Le 21 mai 2025, Google Cloud a mis à jour son portefeuille de cloud souverain avec des contrôles de localisation des limites de données et une gestion externe des clés, permettant aux clients d'activer les justifications d'accès aux clés et de refuser l'accès pour n'importe quelle raison. Les contrôles de localisation et de clés configurables font de la juridiction et des exigences d'accès une partie de l'offre de plateforme. Un challenger doit donc concurrencer à la fois sur le provisionnement répétable de bases de données et sur l'accès contrôlé par le client, augmentant la charge de développement de service au-delà de la fourniture d'un moteur.
Leaders du secteur des bases de données
-
MongoDB Inc.
-
Redis Inc.
-
Altibase Corporation
-
DataStax Inc.
-
Databricks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bases de données Entreprises couvertes dans ce rapport
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd. (GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.
Principales opportunités pour les acteurs du marché
Les opportunités comparent les ouvertures de services de bases de données créées par la nouvelle compatibilité de migration et les choix de déploiement cloud. Google Cloud a ajouté la prise en charge de MySQL 9.7 pour les migrations homogènes vers le service de migration de bases de données le 17 août 2026. Ce changement crée une voie spécifique pour les fournisseurs de poursuivre les charges de travail de bases de données de destination auprès des organisations conservant le même moteur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Adoption de bases de données gérées via la migration MySQL 9.7 | Prise en charge en août 2026 des migrations homogènes MySQL 9.7 | Organisations déplaçant des charges de travail MySQL 9.7 | Combiner le service de base de données de destination avec une migration définie sur le même moteur | Transfert de données et travail de basculement en production | Fournisseurs de bases de données de destination et spécialistes de la migration |
| Postgres géré pour les applications opérationnelles | Disponibilité générale de Lakebase en février 2026 sur AWS, avec Azure en version bêta à l'annonce | Développeurs d'applications opérationnelles et d'agents d'IA | Cibler les charges de travail opérationnelles AWS avec un service Postgres géré | Intégration de la logique applicative transactionnelle avec la base de données | Databricks Inc. et intégrateurs d'applications opérationnelles |
| Capacité de base de données Oracle basée sur l'utilisation au sein d'AWS | Disponibilité générale du service Exascale en août 2026 sur Oracle AI Database@AWS | Entreprises exécutant des charges de travail Oracle AI Database | Dimensionner le service de base de données à la consommation autour des charges de travail applicatives individuelles | Prévisibilité des coûts lorsque l'utilisation varie | Oracle Corporation et Amazon Web Services Inc. |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une voie de service géré pour les acheteurs dont les exigences applicatives pointent déjà vers un moteur de base de données défini. L'objectif commercial commun est de convertir ces besoins applicatifs en utilisation récurrente du service de base de données. La migration préservant le moteur offre un point d'entrée délimité car la voie du même moteur identifie déjà la technologie de base de données déplacée, laissant les fournisseurs en concurrence sur la relation de service résultante.
Développements industriels récents dans Marché des bases de données
- Août 2026 : Google Cloud a ajouté la prise en charge de MySQL 9.7 au service de migration de bases de données pour les migrations MySQL homogènes.
- Août 2026 : Oracle a rendu le service de base de données Exadata sur l'infrastructure Exascale généralement disponible sur Oracle AI Database@AWS, ajoutant un déploiement à la consommation pour les charges de travail Oracle AI Database.
- Mai 2026 : Oracle a activé le service de base de données Exadata sur l'infrastructure Exascale et le service de base de données de base à Delhi et Mumbai via Oracle AI Database@Google Cloud.
Marché des bases de données Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché des bases de données mesure les dépenses annuelles en logiciels de bases de données et en services de bases de données gérées dans le monde. Il couvre les licences logicielles, la maintenance et les frais de base de données en tant que service payés par les clients organisationnels.
Exclusions du périmètre : le matériel de base de données vendu séparément, l'infrastructure cloud et les frais de sortie, les services professionnels, ainsi que les logiciels d'applications métier et d'analyse sont exclus.
Aperçu de la segmentation
- Par type de base de données
- Relationnelle (SGBDR)
- NoSQL
- NewSQL
- Multi-modèle
- Graphe
- Par modèle de déploiement
- Cloud
- Sur site
- Par modèle de service
- Base de données en tant que service (DBaaS)
- Logiciel sous licence et maintenance
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par type de charge de travail
- Transactionnel (OLTP)
- Analytique (OLAP)
- Hybride (HTAP)
- Par secteur d'utilisateur final
- BFSI
- Commerce de détail et commerce électronique
- Santé et sciences de la vie
- Informatique et télécommunications
- Logistique et transport
- Médias et divertissement
- Gouvernement et secteur public
- Fabrication
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'enquête sur les TIC des entreprises d'Eurostat mesure l'hébergement de bases de données cloud payant, tandis que les indicateurs de connectivité mondiale de l'Union internationale des télécommunications et le rapport sur l'économie numérique de la Conférence des Nations Unies sur le commerce et le développement décrivent les conditions d'infrastructure et régionales qui façonnent la demande de bases de données. Les rapports annuels des entreprises, tels que le formulaire 10-K fiscal 2026 de MongoDB, fournissent des informations sur les produits et les revenus pour distinguer les abonnements, licences, maintenance et services de bases de données des revenus d'entreprise plus larges.
Les dépôts, les documents destinés aux investisseurs, les statistiques officielles et la presse technologique ou financière réputée peuvent être comparés pour vérifier les revenus des produits, l'utilisation par les clients, les déploiements et le contexte de marché rapporté. Les sources nommées ici sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des éditeurs de logiciels de bases de données, des fournisseurs de services de bases de données gérées, des canaux cloud et des acheteurs de bases de données d'entreprise, avec des dirigeants et des spécialistes fonctionnels abordant les dépenses, le déploiement et la composition des charges de travail. Les questions testeraient les estimations secondaires des prix clients, les lignes de logiciels et de services facturés, la demande régionale et l'adoption par type de base de données, taille d'entreprise et secteur vertical. Lorsque les répondants ne peuvent pas séparer les frais groupés ou l'utilisation historique, les analystes enregistreraient les limites, compareraient les preuves avec les dépôts publics et les indicateurs d'enquête, et triangulariseraient avant de réviser l'estimation.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles mondiales à partir d'une vue descendante des revenus de licences logicielles et de maintenance plus les frais de services de bases de données gérées, puis vérifie les totaux sélectionnés par rapport aux informations sur les revenus des fournisseurs et aux preuves clients ou de canaux échantillonnées. Les données d'entrée comprennent l'adoption de l'hébergement de bases de données payant, le déploiement cloud par rapport au déploiement sur site, le type de base de données et la composition des charges de travail, la demande des entreprises et des secteurs verticaux, ainsi que les tendances d'abonnement ou de licence rapportées par les fournisseurs. Ces indicateurs aident à établir les niveaux de dépenses et à allouer les parts de revenus entre les classifications du rapport. Les analystes peuvent utiliser la régression multivariée lorsque les indicateurs historiques évoluent de manière cohérente avec les revenus, et l'analyse de scénarios lorsque la migration vers le cloud, l'utilisation de bases de données liée à l'IA ou l'adoption régionale modifie la trajectoire de croissance. Des vérifications ascendantes sélectives utilisent des prix contractuels moyens échantillonnés multipliés par les volumes de clients ou de charges de travail et les agrégations des fournisseurs, avec des écarts réconciliés par rapport au total descendant et signalés pour des vérifications de sources ou de répondants. Les parts régionales et de segments sont construites à partir de l'adoption rapportée, des informations sur les revenus des fournisseurs et des modèles de déploiement des acheteurs, tandis que les répondants primaires vérifient si les moteurs et la direction des prévisions sont crédibles au niveau des variables.
Validation des données et cycle de mise à jour
Les analystes triangularisent les informations des fournisseurs, les indicateurs officiels d'adoption, les estimations de marché publiées et les preuves primaires, en vérifiant que chaque source mesure les dépenses en logiciels de bases de données ou en services gérés sur la même base annuelle. Ils examinent les mouvements inhabituels d'une année sur l'autre, les parts incohérentes et les différences matérielles entre les totaux descendants et les vérifications sélectives des fournisseurs ou des canaux, documentent la résolution et effectuent des révisions analytiques séquentielles avant la validation. Les analystes recontactent les répondants lorsque les définitions, les frais groupés ou la demande rapportée sont en conflit, actualisent le modèle annuellement, mettent à jour les estimations intermédiaires après des événements de marché importants et effectuent une nouvelle révision avant livraison.
Taille du marché des bases de données de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des bases de données mesure les dépenses annuelles en logiciels de bases de données et en services de bases de données gérées dans le monde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée comprennent l'adoption de l'hébergement de bases de données payant, le déploiement cloud par rapport au déploiement sur site, le type de base de données et la composition des charges de travail, la demande des entreprises et des secteurs verticaux, ainsi que les tendances d'abonnement ou de licence rapportées par les fournisseurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 195,3 milliards USD (2027) | |
| Cabinet de conseil régional A | 40 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 79,5 % à la valeur 2027 de ce rapport de 195,3 milliards USD, 2 ans plus tard. L'estimation publiée est un total mondial 2025, avec une prévision jusqu'en 2032. |
| Cabinet de conseil mondial B | 132,66 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 32,1 % à la valeur 2027 de ce rapport de 195,3 milliards USD, 2 ans plus tard. L'estimation publiée est segmentée par types de bases de données relationnelles et non relationnelles et par déploiement DBaaS et sur site. |
Les analystes de Mordor Intelligence triangularisent les informations des fournisseurs, les indicateurs officiels d'adoption, les estimations de marché publiées et les preuves primaires, en vérifiant que chaque source mesure les dépenses en logiciels de bases de données ou en services gérés sur la même base annuelle.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bases de données et la croissance attendue ?
La taille est projetée à 195,3 milliards USD en 2027 et 371 milliards USD d'ici 2032, avec un CAGR de 13,7 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de systèmes de bases de données ?
La récupération par IA et la connectivité industrielle soutiennent la demande. En septembre 2026, MongoDB a signalé que le nombre de clients de Vector Search avait été multiplié par 4 en 2 ans.
Quel type de base de données domine la demande commerciale ?
Les bases de données relationnelles détenaient une part de 56 % en 2026, tandis que NoSQL est le type à la croissance la plus rapide avec un CAGR de 17,5 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans les logiciels et services de bases de données ?
MongoDB Inc., Redis Inc., Altibase Corporation, IBM Corporation et Databricks Inc. proposent des produits de bases de données concurrents. IBM a finalisé son acquisition de DataStax au deuxième trimestre 2025.
Qu'est-ce qui peut freiner la croissance du déploiement des bases de données ?
Les lacunes en compétences et les frais de transfert peuvent freiner la mise en œuvre. Une enquête en ligne auto-sélective de 2025 portant sur 119 organisations britanniques développant ou acquérant de l'IA a révélé que 38 % citaient la gestion des données comme une lacune de compétences clé.
Quelles régions dominent la demande de bases de données et les prévisions de croissance ?
L'Amérique du Nord détenait une part de 39,91 % en 2026, et l'APAC est la région à la croissance la plus rapide avec un CAGR de 17,2 % de 2027 à 2032.