
Taille et part du marché de la découverte de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.82 Milliards de dollars |
| Taille du Marché (2031) | 41.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la découverte de données par Mordor Intelligence
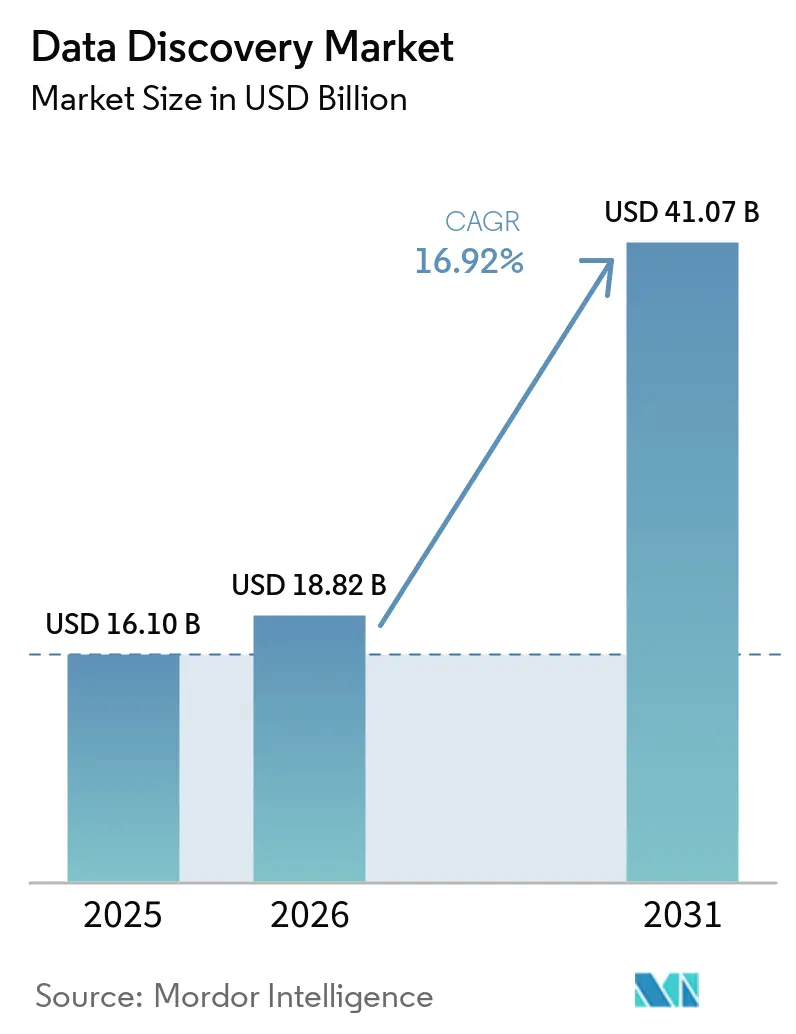
La taille du marché de la découverte de données devrait passer de 16,1 milliards USD en 2025 à 18,82 milliards USD en 2026, et les prévisions tablent sur 41,07 milliards USD d'ici 2031, soit un TCAC de 16,92 % sur la période 2026-2031. Cette croissance confirme le marché de la découverte de données comme l'un des segments à la progression la plus rapide de l'analytique d'entreprise, soutenu par des exigences croissantes visant à transformer des données multi-structurées en décisions commerciales opportunes. L'adoption accélérée du cloud, les avancées rapides de l'IA générative et l'élargissement des mandats des dirigeants en faveur de cultures fondées sur les données stimulent la demande de plateformes. Dans le même temps, les clients se détournent des solutions traditionnelles d'intelligence économique au profit d'outils libre-service intuitifs qui démocratisent la génération d'insights à l'échelle des départements, renforçant ainsi la fidélisation aux plateformes et les flux de revenus récurrents. Les stratégies concurrentielles sont de plus en plus déterminées par les réglementations propres à chaque région — notamment les mandats de cloud souverain en Asie-Pacifique et les règles de gouvernance des données en Europe — qui orientent les choix de déploiement et les partenariats avec les fournisseurs.
Principaux enseignements du rapport
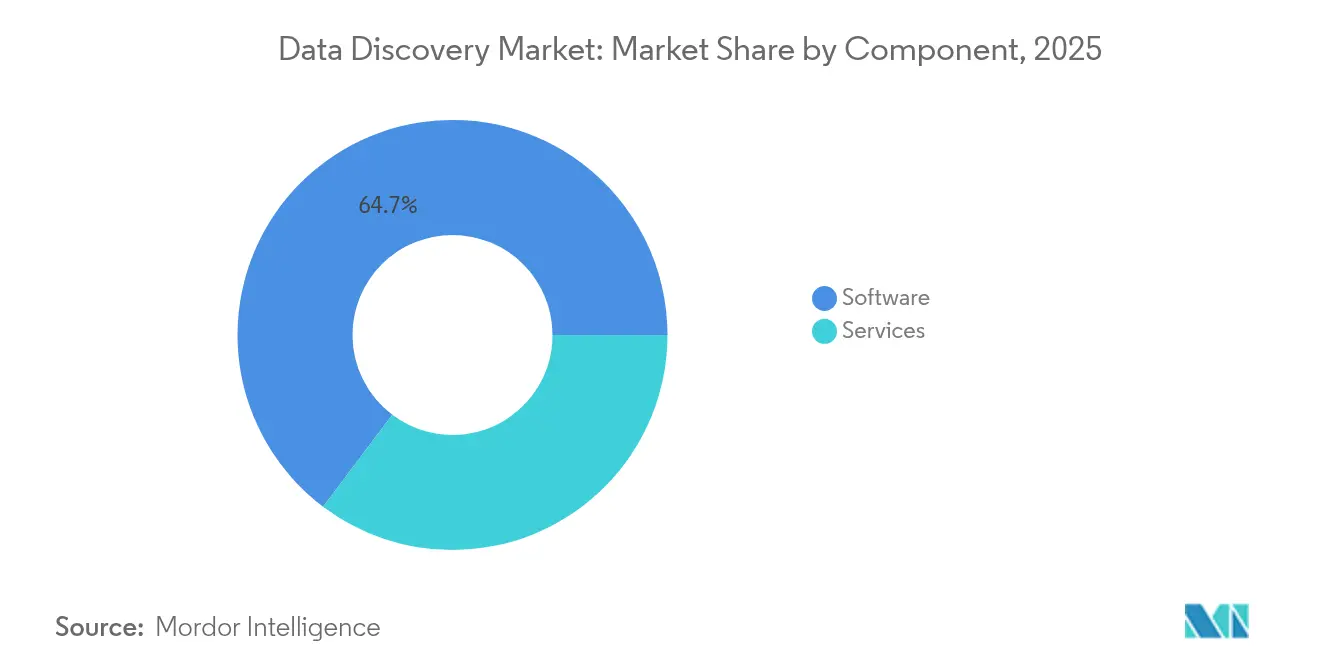
- Par composant, les solutions logicielles ont conservé 64,72 % de la part du marché de la découverte de données en 2025, tandis que les services progressent à un TCAC de 23,12 % jusqu'en 2031.
- Par mode de déploiement, les installations sur site représentaient 54,30 % de la taille du marché de la découverte de données en 2025 ; les déploiements cloud devraient afficher un TCAC de 24,62 % jusqu'en 2031.
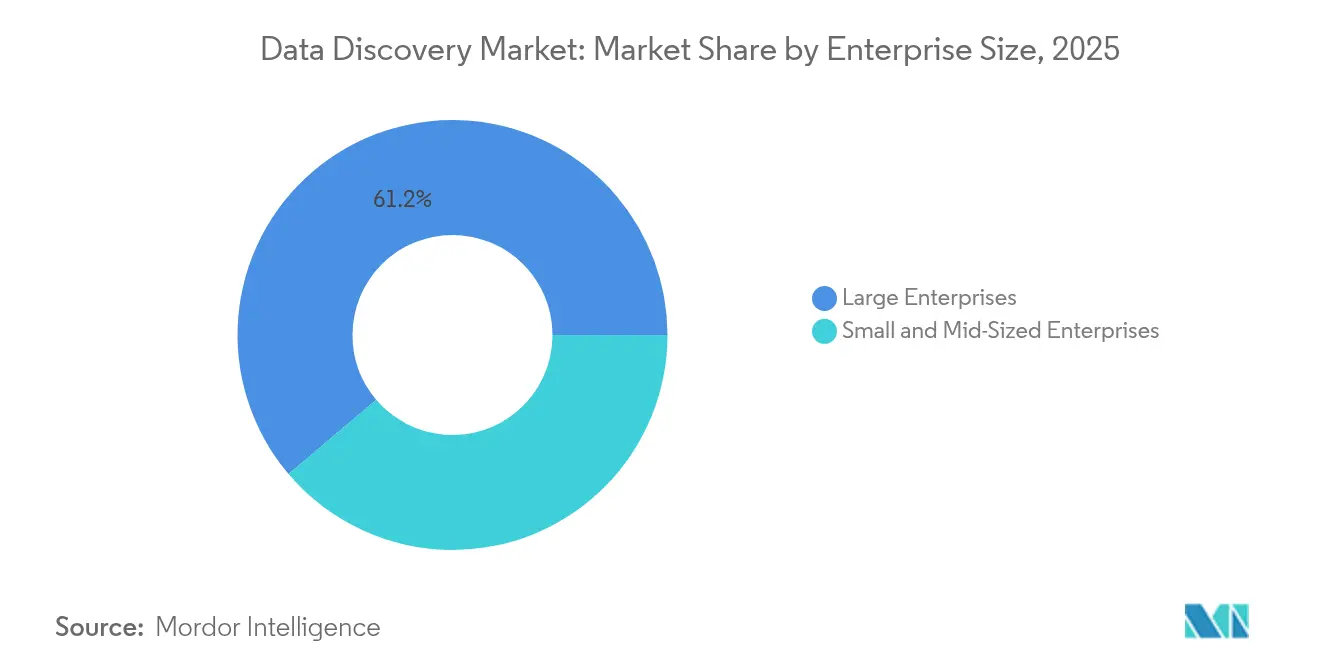
- Par taille d'entreprise, les grandes entreprises ont capté 61,20 % de la taille du marché de la découverte de données en 2025 ; les petites et moyennes entreprises progresseront à un TCAC de 24,14 %.
- Par secteur d'activité, le BFSI a dominé avec 23,78 % de la part du marché de la découverte de données en 2025, tandis que la santé et les sciences de la vie devraient croître à un TCAC de 18,92 %.
- Par application, la gestion des risques et de la conformité représentait 27,95 % de la taille du marché de la découverte de données en 2025, tandis que les applications liées à l'expérience client et à la personnalisation devraient progresser à un TCAC de 20,12 %.
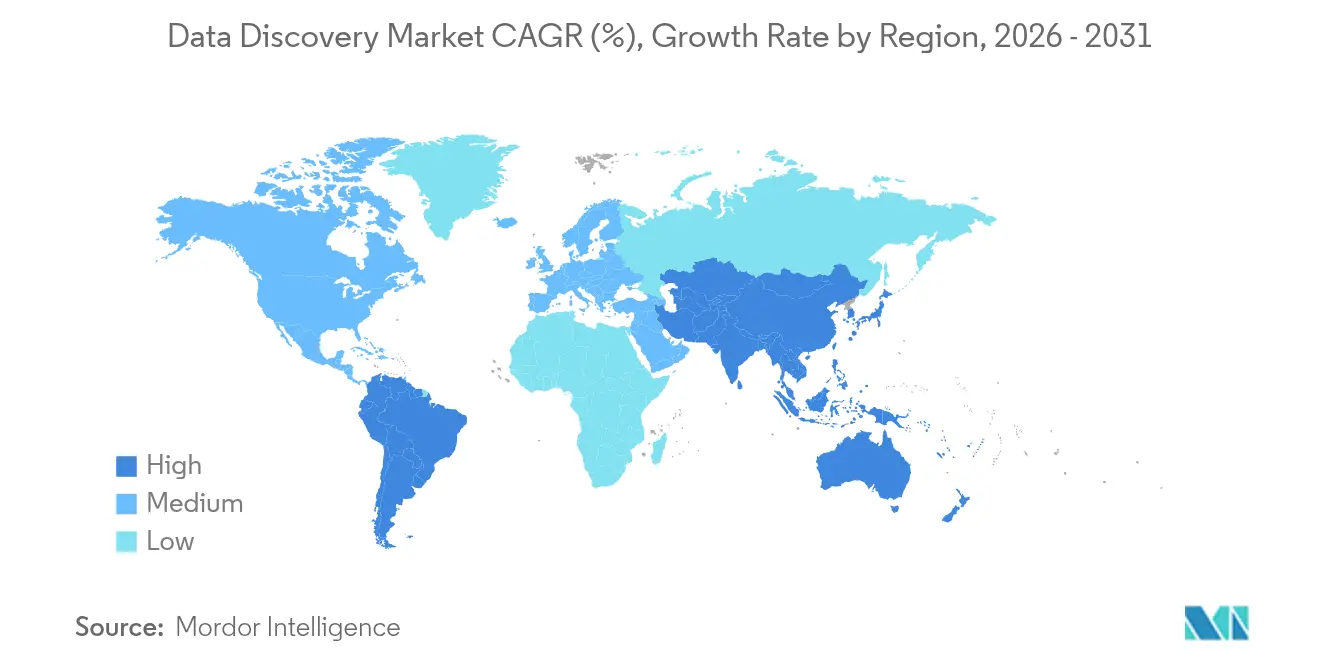
- Par zone géographique, l'Amérique du Nord a représenté 39,60 % du marché de la découverte de données en 2025 ; l'Asie-Pacifique est positionnée pour la croissance la plus rapide avec un TCAC de 18,27 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de la Découverte de Données*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prolifération des sources de données multi-structurées | +4.2% | Mondial | Moyen terme (2-4 ans) |
| Impulsion en faveur de la prise de décision fondée sur les données | +3.8% | Amérique du Nord, cœur de l'UE, expansion Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption rapide des plateformes d'analytique libre-service | +3.5% | Mondial, concentration sur les PME | Moyen terme (2-4 ans) |
| Mandats de gouvernance et de conformité | +2.9% | UE, Amérique du Nord, Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Copilotes d'IA générative dans les flux de travail | +2.7% | Amérique du Nord, UE, Asie-Pacifique développée | Court terme (≤ 2 ans) |
| Baisse des coûts des entrepôts de données cloud en colonnes | +1.9% | Marchés cloud-first mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des sources de données multi-structurées
Les entreprises ingèrent désormais des flux provenant de capteurs IoT, de réseaux sociaux, de documents et de dispositifs en périphérie, contraignant les plateformes à unifier des formats hétérogènes sans prétraitement. Les fournisseurs intègrent le traitement du langage naturel pour cataloguer automatiquement les actifs, réduisant ainsi le temps consacré par les analystes à la conservation des données.[1] Les déploiements en périphérie amplifient ce besoin, et les pénuries de semi-conducteurs ont rendu l'élasticité du cloud plus attractive pour faire évoluer les charges de travail liées à la découverte de données. Les organisations concluent que les entrepôts de données traditionnels seuls ne peuvent pas absorber la vélocité actuelle des données, accélérant ainsi les migrations vers des solutions de découverte de données natives du cloud.
Impulsion des entreprises en faveur de la prise de décision fondée sur les données
Les mandats des dirigeants ont repositionné les plateformes de découverte de données en tant qu'actifs stratégiques. Le déploiement par HP d'une couche de BI conversationnelle sur Databricks permet aux équipes de la chaîne d'approvisionnement de détecter les anomalies via des requêtes simples, sans efforts d'ingénierie lourds.[2] Les fonctions de traçabilité transparente satisfont également les auditeurs, notamment dans les services financiers, et les déploiements réussis associent les déploiements technologiques à des transformations culturelles qui placent les insights fondés sur les données au cœur des décisions quotidiennes.
Adoption rapide des plateformes d'analytique libre-service
Les organisations disposant de programmes libre-service matures font état d'une amélioration de l'efficacité de 42 % et d'une hausse de 64 % de l'accessibilité aux données.[3] L'architecture libre-service managée de Microsoft illustre la façon dont des modèles sémantiques partagés préservent la gouvernance tout en responsabilisant les utilisateurs métier. Les PME, autrefois contraintes par leurs budgets informatiques, adoptent désormais une livraison native du cloud qui prend en charge les pics d'utilisation imprévisibles sans infrastructure initiale.
Mandats de gouvernance et de conformité
La loi européenne sur les données oblige les entreprises à cataloguer et à partager leurs actifs de données à la demande, faisant de la gouvernance intégrée un prérequis à tout achat.[4] L'attention portée par la Banque centrale européenne à l'agrégation des données de risque pousse également les banques vers des plateformes dotées de pistes d'audit robustes. Aux États-Unis, le plan 2025 de l'Office of the Comptroller of the Currency (OCC) renforce les exigences de classification des données au sein des écosystèmes tiers, tandis que plusieurs gouvernements d'Asie-Pacifique imposent un stockage souverain qui localise davantage les déploiements.
Analyse de l'Impact des Freins sur le Marché de la Découverte de Données*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Escalade des risques liés à la sécurité des données et à la vie privée | –2.8% | Mondial, avec une pression plus forte dans l'UE et les secteurs fortement réglementés | Long terme (≥ 4 ans) |
| Disponibilité limitée des talents en ingénierie des données et intendance des données | –2.1% | Amérique du Nord, UE, Asie-Pacifique développée | Moyen terme (2-4 ans) |
| Complexité de l'intégration avec les systèmes existants | –1.7% | Mondial, plus aiguë chez les grandes entreprises | Moyen terme (2-4 ans) |
| Mandats stricts de localisation des données dans le cloud souverain | –1.4% | Cœur Asie-Pacifique, s'étendant à l'UE et autres marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la sécurité des données et à la vie privée
Près de la moitié des cyberattaques mondiales en 2024 impliquaient le vol de données ou d'identifiants, l'Asie-Pacifique supportant un tiers des incidents. Les fabricants sont des cibles privilégiées des rançongiciels, et un accès plus large aux données attire la vigilance des régulateurs. Des technologies de renforcement de la protection de la vie privée existent, mais leur adoption est entravée par des compromis en termes de performances et de coûts. Les entreprises exigent désormais des contrôles d'accès granulaires et des journaux d'audit immuables qui allongent les cycles de mise en œuvre et gonflent les budgets.
Pénurie de talents en ingénierie des données et en intendance des données
La demande mondiale de spécialistes des données dépasse l'offre, prolongeant les délais de déploiement et augmentant les coûts des partenaires de services. Les entreprises jonglant avec les perturbations de la chaîne d'approvisionnement liées aux droits de douane, parallèlement à la modernisation des plateformes, citent la pénurie de talents comme principal obstacle. La concurrence pour les personnels qualifiés fait grimper les salaires, poussant certaines entreprises vers des modèles de services managés pour combler les lacunes de compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Découverte de Données
Par composant :
les services favorisent le succès de la mise en œuvreLes logiciels dominaient toujours la taille du marché de la découverte de données avec une part de revenus de 64,72 % en 2025. Cependant, les services progressent le plus rapidement à un TCAC de 23,12 %, les entreprises réalisant que des déploiements réussis requièrent des compétences en intégration, gouvernance et gestion du changement. Les missions de conseil s'attaquent à la modernisation de l'architecture, tandis que les services managés séduisent les PME dépourvues de ressources internes. Sur l'horizon de prévision, les services devraient capter une part plus importante des dépenses marginales, à mesure que la complexité des plateformes augmente et que les goulots d'étranglement liés aux talents persistent. Cette évolution souligne la transition d'achats centrés sur l'outil vers des contrats orientés résultats qui associent le logiciel à un impact commercial mesurable.
Les éditeurs de logiciels continuent d'affiner leurs modèles d'abonnement et d'intégrer une configuration low-code pour limiter les personnalisations lourdes. Pourtant, les clients entreprises font fréquemment appel à des partenaires spécialisés pour l'intégration des données, la conception de taxonomies et la validation de la traçabilité. Ce comportement d'achat hybride s'aligne sur les tendances générales de maturité du marché, dans lesquelles la valeur se mesure par l'amélioration de la vitesse de décision plutôt que par les listes de fonctionnalités.



Par mode de déploiement :
l'économie du cloud supplante les préoccupations de sécuritéLes installations sur site représentaient encore 54,30 % de la part du marché de la découverte de données en 2025, principalement en raison des mandats de localisation des données dans les secteurs bancaire et public. Les déploiements cloud devraient toutefois progresser à un TCAC de 24,62 %, les entrepôts de données optimisés en termes de coûts et les cadres de cloud souverain atténuant les perceptions de risque. Les entreprises combinent désormais stockage local pour les données sensibles et calcul cloud pour les pics analytiques, créant une demande de plans de contrôle unifiés masquant la complexité sous-jacente.
Le lancement du cloud souverain de Fujitsu, propulsé par Oracle Alloy, illustre les réponses régionales aux règles de localisation tout en offrant l'élasticité du cloud. À mesure que davantage de régulateurs publient des référentiels de sécurité cloud, la confiance inter-sectorielle s'accroît et les entreprises déplacent leurs dépenses d'investissement vers des modèles de consommation basés sur les dépenses d'exploitation, réduisant ainsi les cycles de mise à niveau.
Par taille d'entreprise :
la démocratisation chez les PME accélère l'expansion du marchéLes grandes entreprises représentaient 61,20 % du chiffre d'affaires 2025, mais l'adoption par les PME progresse fortement à un TCAC de 24,14 %, grâce aux modèles de paiement à l'utilisation et aux interfaces libre-service intuitives. Les entreprises de taille plus modeste, autrefois exclues par les coûts d'infrastructure, consomment désormais des produits de données organisés via des portails accessibles depuis le navigateur, réduisant ainsi les délais d'obtention des insights. Les feuilles de route des fournisseurs comportent de plus en plus de connecteurs prêts à l'emploi et de modèles de gouvernance automatique pour un démarrage rapide des déploiements PME.
Dans le même temps, les grandes organisations restent essentielles aux feuilles de route des fournisseurs, car leurs empreintes multi-cloud complexes mettent en avant des fonctionnalités avancées de traçabilité et de sécurité. Mais même ces acheteurs attendent des expériences de qualité grand public pour les utilisateurs métier, renforçant une exigence universelle d'ergonomie pour tous les niveaux de clientèle.

Par secteur d'activité :
l'innovation dans la santé dépasse la maturité financièreLe BFSI a dominé les dépenses 2025 avec 23,78 % de part du marché de la découverte de données, porté par des obligations strictes de reporting et d'audit. La santé et les sciences de la vie affiche cependant les prévisions de croissance les plus rapides, avec un TCAC de 18,92 % jusqu'en 2031, à mesure que la recherche en médecine de précision, l'analytique des essais cliniques et les programmes de données en vie réelle multiplient le volume et la complexité des données. Les télécommunications, le commerce de détail et l'industrie manufacturière maintiennent des investissements réguliers pour optimiser l'engagement client et l'efficacité de l'atelier, tandis que les services aux collectivités signalent un intérêt croissant pour la maintenance prédictive dans le cadre de la décarbonation.
Les solutions verticales qui préemballent les ontologies de domaine et les artefacts de conformité gagnent du terrain, raccourcissant les cycles de déploiement et différenciant les fournisseurs dans des appels d'offres très concurrentiels.
Par application :
la transformation de l'expérience client stimule la croissanceLa gestion des risques et de la conformité représentait la plus grande part, soit 27,95 %, des revenus 2025 au sein de la taille du marché de la découverte de données, reflétant un socle réglementaire que chaque institution doit respecter. À l'avenir, les charges de travail liées à l'expérience client et à la personnalisation devraient afficher un TCAC de 20,12 %, les entreprises cherchant à obtenir des insights granulaires sur les comportements omnicanaux. L'unification du marketing, du support et de la télémétrie produit permet une micro-segmentation et des offres en temps réel qui augmentent la valeur vie client.
L'optimisation des ventes et du marketing bénéficie également de profils consolidés, tandis que l'analytique des opérations et de la chaîne d'approvisionnement aide les organisations à atténuer les perturbations et à améliorer leur résilience. La gestion de la performance des actifs suscite des adoptions précoces dans les domaines de l'énergie et de l'industrie, où la disponibilité des équipements est critique.
Analyse géographique
Marché de la Découverte de Données en Amérique du Nord
L'Amérique du Nord a conservé 39,60 % des revenus de 2025, soutenue par des cadres de gouvernance matures, une forte pénétration du cloud et des écosystèmes de partenaires robustes. Les réglementations du secteur des services financiers continuent de stimuler le renouvellement des plateformes de découverte, et la stratégie de données 2023-2025 de la communauté du renseignement américaine souligne l'engagement fédéral en faveur d'architectures interopérables. Les laboratoires de recherche et développement du secteur technologique élargissent davantage les empreintes des plateformes pour alimenter le développement de produits d'intelligence artificielle.
Marché de la Découverte de Données en Asie-Pacifique
La région APAC devrait être la région à la croissance la plus rapide avec un CAGR de 18,27 %. Les programmes nationaux de gouvernement numérique et les feuilles de route d'IA souveraine accélèrent la demande d'environnements de découverte localisés mais évolutifs. Le Japon illustre cette trajectoire à travers les transitions du secteur public vers Oracle Cloud Infrastructure, tandis que les investissements croissants dans la capacité des centres de données en Asie du Sud-Est posent les fondations physiques d'une adoption plus large.
Marché de la Découverte de Données en EMEA et en Amérique du Sud
L'Europe enregistre des gains réguliers, soutenus par les obligations strictes du RGPD et de la Loi sur les Données en matière de partage de données et de traçabilité. Les banques doivent se conformer aux orientations de la Banque Centrale Européenne en matière de données de risque, ce qui stimule de nouvelles mises à niveau des plateformes. Par ailleurs, l'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique passent des phases pilotes aux déploiements à l'échelle de l'entreprise, bien que les lacunes en matière d'infrastructure et les pénuries de talents tempèrent l'expansion à court terme.
Paysage réglementaire
L'environnement réglementaire de la découverte de données se durcit autour de l'auditabilité, de la gouvernance des données et des contrôles pour l'analytique assistée par l'IA. Dans l'Union européenne, le règlement (UE) 2024/1689 (loi sur l'IA) fixe des obligations explicites de gouvernance des données pour les systèmes d'IA à haut risque en vertu de l'article 10, incluant des exigences relatives à la collecte, à la préparation, à la documentation, ainsi qu'à la détection et à l'atténuation des biais. La loi entre en pleine application le 2 août 2026, ce qui accroît le contrôle de conformité pour les capacités de découverte alimentant les flux de travail d'IA, en particulier en matière de traçabilité, d'exhaustivité des métadonnées et de reproductibilité des résultats analytiques.
Aux États-Unis, les mesures fédérales et sectorielles financières ajoutent des déclencheurs de conformité plus spécifiques qui façonnent la conception et le déploiement des plateformes. En juin 2026, la U.S. General Services Administration a publié une clause GSAR (552.239-7001) établissant des exigences de protection des données pour les systèmes de grands modèles de langage traitant des données gouvernementales. Cela renforce la nécessité d'outils de découverte disposant de contrôles d'accès applicables et d'une gestion auditable des ensembles de données sensibles. Par ailleurs, les régulateurs financiers américains ont publié une règle conjointe finale en juin 2026, entrant en vigueur le 1er octobre 2026, établissant des normes de données pour l'interopérabilité des données réglementaires financières. Cela accroît la demande de catalogues prêts pour l'interopérabilité, de métadonnées standardisées et de transformations de données traçables au sein des pipelines de reporting réglementé.
Paysage concurrentiel
Concentration du Marché
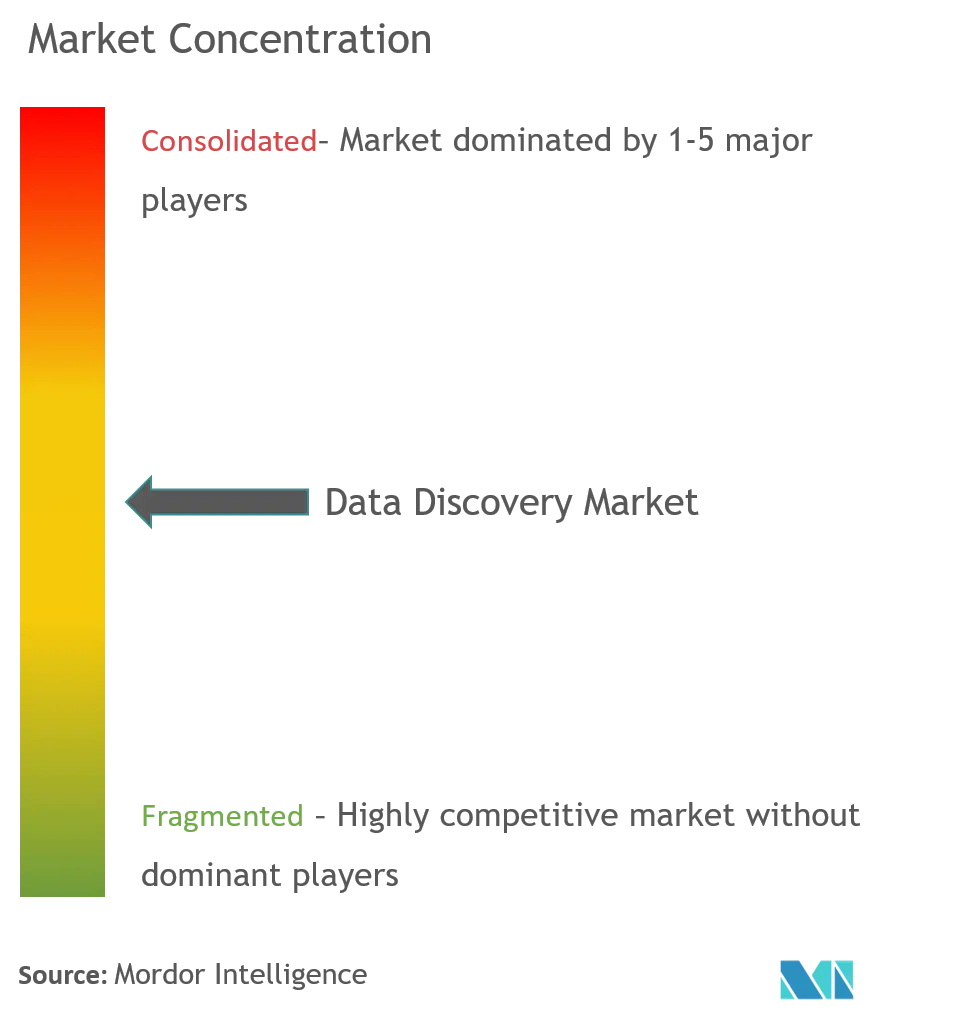
Le marché de la découverte de données est modérément fragmenté. Les grands fournisseurs de cloud exploitent leurs empreintes IaaS existantes pour proposer des modules de découverte de données en montée en gamme, tandis que les fournisseurs spécialisés se différencient par leurs capacités en matière de catalogage, de traçabilité ou de conformité verticale. Les alliances stratégiques — telles que les récents services de bases de données conjoints entre les principaux hyperscalers et des spécialistes des bases de données — illustrent la demande d'interopérabilité multi-cloud maintenue sous une gouvernance à panneau unique.
Les tendances en matière de brevets mettent en lumière une intensification de la R&D autour des interfaces en langage naturel et de la génération automatisée de métadonnées, signalant une course à la réduction des barrières de compétences pour les tâches d'exploration complexes. Les fournisseurs associant des services de conseil à leurs logiciels gagnent du terrain, notamment là où les clients se débattent avec les contraintes de confidentialité, de souveraineté et de talents. Les acteurs de niche capables de certifier des charges de travail conformément aux codes de souveraineté régionaux se taillent des positions défendables dans les secteurs gouvernementaux et réglementés.
L'innovation en matière de tarification est évidente, les niveaux d'abonnement associant des compteurs de stockage, de calcul et de gouvernance pour aligner les dépenses sur les bénéfices commerciaux réalisés. Dans l'ensemble, l'intensité concurrentielle reste élevée, mais aucun fournisseur unique ne domine les esprits dans toutes les régions et tous les secteurs d'activité.
Leaders du secteur de la découverte de données
-
Tableau Software, LLC
-
Datameer, Inc.
-
SAP SE.
-
Tibco Software Inc.
-
Cloudera, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la découverte de données Entreprises couvertes dans ce rapport
- Microsoft Corp.
- Tableau Software LLC (Salesforce)
- SAP SE
- QlikTech International AB
- IBM Corp.
- Oracle Corp.
- Amazon Web Services Inc.
- Google LLC (Looker)
- Altair Engineering Inc.
- SAS Institute Inc.
- MicroStrategy Inc.
- Alteryx Inc.
- Datameer Inc.
- Cloudera Inc.
- Talend SA
- Informatica Inc.
- Collibra NV
- Alation Inc.
- Snowflake Inc.
- Tibco Software Inc.
Opportunités de marché et perspectives d'avenir
L'analytique agentique et conversationnelle fait évoluer la découverte de données d'une fonction de catalogage et de recherche vers une couche contextuelle active capable de régir la manière dont les agents d'IA trouvent, interprètent et agissent sur les données de l'entreprise. Les feuilles de route des fournisseurs reflètent déjà cette orientation. En juillet 2026, Google Cloud a rendu généralement disponible l'analytique conversationnelle dans BigQuery en utilisant les modèles Gemini pour l'interaction en langage naturel, et AWS a atteint la disponibilité générale pour Amazon Bedrock Managed Knowledge Base avec un contrôle d'accès aux documents intégré pour la récupération agentique. Cette industrialisation crée un espace pour les plateformes de découverte capables de standardiser les définitions de métriques, d'exposer des couches sémantiques fiables et d'appliquer un accès sensible aux politiques dans les flux de travail où les utilisateurs métier (et les agents) interrogent les données sans tableaux de bord construits manuellement.
Une deuxième opportunité consiste à unifier des patrimoines de données distribués, en particulier lorsque les déploiements souverains et réglementés nécessitent des architectures hybrides. En juillet 2026, Denodo a annoncé Denodo Platform 9.5 avec des éléments sémantiques (vues métriques) dans un graphe de connaissances pour fournir du contexte à l'IA agentique, soulignant l'attrait pour des métadonnées actives et un contexte inter-sources plutôt qu'une documentation passive. Avec le sur site représentant encore 54,30 % de la part de marché de la découverte de données en 2025, les fournisseurs et partenaires de services disposent d'une marge pour se différencier grâce à des implémentations de gouvernance dès la conception, des modèles de conformité packagés (la gestion des risques et de la conformité représentait 27,95 % des revenus applicatifs de 2025), et des connecteurs maintenant la cohérence de la découverte hybride entre le cloud, le cloud souverain et les environnements existants sans affaiblir les pistes d'audit.
Développements Récents du Secteur sur le Marché de la Découverte de Données
- Juillet 2026 : Tableau (Salesforce) a élargi les capacités de Tableau Agent avec de nouvelles améliorations en analytique conversationnelle et des intégrations d'IA incluant Claude, ChatGPT et Codex. Ces mises à jour renforcent l'analyse pilotée par le langage naturel et accélèrent la découverte en libre-service pour les utilisateurs métier. Une connectivité plus large aux modèles accroît également la pression concurrentielle sur les fournisseurs pour prendre en charge la gouvernance multi-modèles, la traçabilité et des définitions sémantiques cohérentes.
- Mai 2025 : Salesforce a introduit Tableau Next, le positionnant comme une approche pilotée par des agents d'IA pour la business intelligence, reliant les insights aux actions au sein des flux de travail d'entreprise. Ce lancement a renforcé le déplacement du marché d'une BI centrée sur les tableaux de bord vers une exploration assistée par agents et une automatisation des décisions. Il a également accru l'importance des couches sémantiques gouvernées et des produits de données fiables pour éviter des métriques incohérentes à grande échelle.
- Juin 2024 : L'Union européenne a adopté le règlement (UE) 2024/1689 (loi sur l'IA), établissant un cadre basé sur le risque pour les systèmes d'IA, incluant des exigences strictes de gouvernance des données pour les cas d'usage à haut risque. Cette législation a accru la demande de capacités de découverte capables de documenter les sources de données, les étapes de préparation et les contrôles de biais. Cette orientation réglementaire a renforcé l'importance accordée, dans les achats, à la gestion des métadonnées, à la traçabilité et au reporting prêt pour l'audit dans les piles analytiques intégrant l'IA.
Marché de la découverte de données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les logiciels de découverte de données et les services associés qui aident les organisations à trouver, profiler, classer et comprendre les données dans des environnements sur site, cloud et hybrides.
Exclusions du périmètre : nous excluons les outils ETL purs, le matériel d'entreposage de données et les progiciels de visualisation autonomes qui ne sont pas positionnés comme des outils de découverte de données.
Aperçu de la segmentation
- Par composant
- Logiciels
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Hybride
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- Banque, services financiers et assurance (BFSI)
- Télécommunications et informatique
- Commerce de détail et e-commerce
- Industrie manufacturière
- Énergie et services aux collectivités
- Santé et sciences de la vie
- Gouvernement et secteur public
- Autres secteurs d'activité
- Par application
- Gestion des risques et de la conformité
- Optimisation des ventes et du marketing
- Expérience client et personnalisation
- Analytique des opérations et de la chaîne d'approvisionnement
- Gestion des actifs et de la performance
- Autres applications
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des signaux publics pouvant être vérifiés et revérifiés, avant l'ajout d'hypothèses. Nous utilisons des sources telles que les séries du Bureau du recensement des États-Unis et du Bureau of Economic Analysis pour orienter les dépenses informatiques des entreprises, les dépôts auprès de la SEC américaine et les rapports annuels pour comprendre le langage relatif à la composition des revenus, ainsi que des revues évaluées par des pairs pour les modèles d'adoption et les pratiques de gestion des données.
Pour ancrer le modèle dans la géographie et la réglementation, nous nous référons également à des sources telles que les publications du NIST, les statistiques de l'OCDE sur l'économie numérique et les documents de la Commission européenne relatifs à la gouvernance des données et aux règles de transfert transfrontalier de données. Les bases de données de brevets sont utilisées pour suivre la rapidité d'évolution des capacités liées à la découverte et les fonctions en cours de commercialisation. Nous examinons également les présentations aux investisseurs et la presse technologique réputée pour situer dans le temps les évolutions majeures des capacités et les tendances de déploiement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester ce que les résultats documentaires n'expliquent pas entièrement, notamment ce que les acheteurs considèrent comme de la découverte de données par opposition aux outils d'analyse adjacents. Nous nous entretenons avec un ensemble de fournisseurs de plateformes, de partenaires de services, d'intégrateurs de systèmes et d'utilisateurs en entreprise, et nous couvrons les signaux de demande en APAC, en EMEA et dans les Amériques afin que les réalités de déploiement régionales soient reflétées.
Les informations issues des entretiens permettent de confirmer les évolutions dans la composition des déploiements, le regroupement habituel avec les fonctionnalités de gouvernance, et la manière dont la tarification évolue en fonction du volume de données, du nombre de licences utilisateurs et de l'échelle des charges de travail, éléments qui sont ensuite intégrés dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Acteurs de plus petite taille : 21 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous utilisons une approche descendante et ascendante. Le point de départ est un bassin de demande construit à partir des modèles de dépenses en logiciels d'entreprise, puis mappé sur des cas d'usage spécifiques à la découverte. Pour éviter que cela ne devienne trop abstrait, les totaux sont recoupés avec des approximations ascendantes sélectives telles que des indicateurs de revenus de fournisseurs échantillonnés, des vérifications auprès de partenaires de distribution et une construction basée sur le prix de vente moyen multiplié par le volume d'adoption, en utilisant des tranches de licences typiques.
Les principaux paramètres qui orientent le modèle comprennent la composition des déploiements cloud par rapport aux déploiements sur site, l'adoption de flux de travail de découverte en libre-service, la croissance des initiatives de données gouvernées, le rythme de croissance des données non structurées et la logique de tarification moyenne liée aux licences utilisateurs et aux connecteurs de données. Lorsque les signaux ascendants sont insuffisants, nous comblons les lacunes à l'aide de ratios proxy issus de cohortes d'acheteurs similaires, puis nous les ajustons après que les retours primaires confirment si les ratios semblent réalistes.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par une légère régression multivariée. Des facteurs tels que le rythme de migration vers le cloud, la pression réglementaire en faveur de la gouvernance des données et l'adoption de l'analytique en entreprise sont variés dans des plages réalistes. La trajectoire finale n'est retenue qu'après que les résultats s'alignent sur les attentes primaires concernant les cycles budgétaires et le calendrier de renouvellement.
Cycle de validation et de mise à jour des données
La validation est effectuée à travers un ensemble de vérifications qui rendent le chiffre explicable sous plusieurs angles. Nous comparons les résultats avec des signaux indépendants tels que l'orientation des dépenses en logiciels d'entreprise, l'expansion des charges de travail cloud et les narratifs de segments divulgués, puis nous examinons tout saut brusque qui ne correspond pas aux réalités d'adoption.
Avant validation finale, le modèle est examiné en plusieurs étapes. Les valeurs aberrantes sont discutées et corrigées avec des notes claires sur ce qui a changé et pourquoi. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs dans les modèles de tarification ou des modifications des règles de gouvernance des données. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la découverte de données selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la découverte de données peuvent sembler très éloignés les uns des autres, car le terme de marché est utilisé de manière imprécise et parce que des outils adjacents sont parfois intégrés dans le total. Des différences apparaissent également lorsqu'une source présente une vue limitée aux logiciels tandis qu'une autre inclut les services, ou lorsque l'année de référence et le calendrier de conversion des devises ne sont pas alignés.
L'écart principal provient de la question de savoir si les revenus de la BI autonome et de la visualisation générique sont comptabilisés comme de la découverte de données ; chez Mordor Intelligence, le total est limité aux plateformes de découverte et aux services associés qui soutiennent explicitement la recherche, le profilage et le catalogage des données dans différents environnements. Un autre facteur est la manière dont la tarification est modélisée dans le temps. Certaines estimations supposent une expansion agressive du prix de vente moyen due aux modules complémentaires d'IA sans vérifier le comportement de renouvellement, tandis que d'autres utilisent une logique de prix constant conservatrice. La fréquence d'actualisation est également importante, car le regroupement rapide des produits peut modifier ce qui est inclus d'une année à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,10 milliards USD (2025) | |
| Cabinet de conseil mondial A | 12,70 milliards USD (2024) | Utilise une année de référence antérieure et semble inclure un ensemble plus large de composants logiciels et de services, ce qui peut intégrer des éléments de gouvernance et d'analytique qui ne sont pas toujours commercialisés en tant que découverte. |
| Éditeur sectoriel B | 8,90 milliards USD (2023) | Ancre le marché aux revenus de ventes déclarés pour une année antérieure et peut sous-estimer les fonctionnalités de découverte regroupées vendues au sein de plateformes de données plus larges, ce qui peut comprimer le total par rapport à un périmètre axé sur les capacités. |
Pris dans leur ensemble, les écarts s'expliquent principalement par les délimitations du périmètre et l'alignement des années, plutôt que par un seul choix méthodologique. En rattachant le total à des cas d'usage clairement définis pour les acheteurs, en vérifiant la tarification par rapport aux modèles de déploiement réels et en validant les hypothèses par des entretiens, l'estimation reste traçable jusqu'à des paramètres qu'un lecteur peut suivre et reproduire.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la découverte de données et à quel rythme croît-il ?
Le marché de la découverte de données est évalué à 18,82 milliards USD en 2026 et devrait atteindre 41,07 milliards USD d'ici 2031, reflétant un TCAC de 16,92 %.
Quelle région domine le marché aujourd'hui et quelle région connaît la croissance la plus rapide ?
La région APAC devrait afficher le CAGR le plus rapide de 18,27 % d'ici 2031.
Quels secteurs d'activité sont les plus grands contributeurs et les plus à croissance rapide ?
La banque, les services financiers et l'assurance représentent la plus grande part, à 23,78 %, tandis que la santé et les sciences de la vie progressent à un TCAC de 18,92 %.
Quel mode de déploiement gagne du terrain par rapport aux systèmes sur site ?
Les déploiements cloud devraient progresser à un TCAC de 24,62 %, surpassant les installations sur site qui représentent encore 54,30 % des revenus 2025.
Quels sont les principaux freins susceptibles de ralentir la croissance du marché ?
Les barrières les plus significatives comprennent les risques liés à la sécurité des données et à la vie privée (impact de –2,8 % sur le TCAC), la pénurie de talents en intendance des données (–2,1 %), la complexité de l'intégration avec les systèmes existants (–1,7 %) et les mandats stricts de localisation des données dans le cloud souverain (–1,4 %).