
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
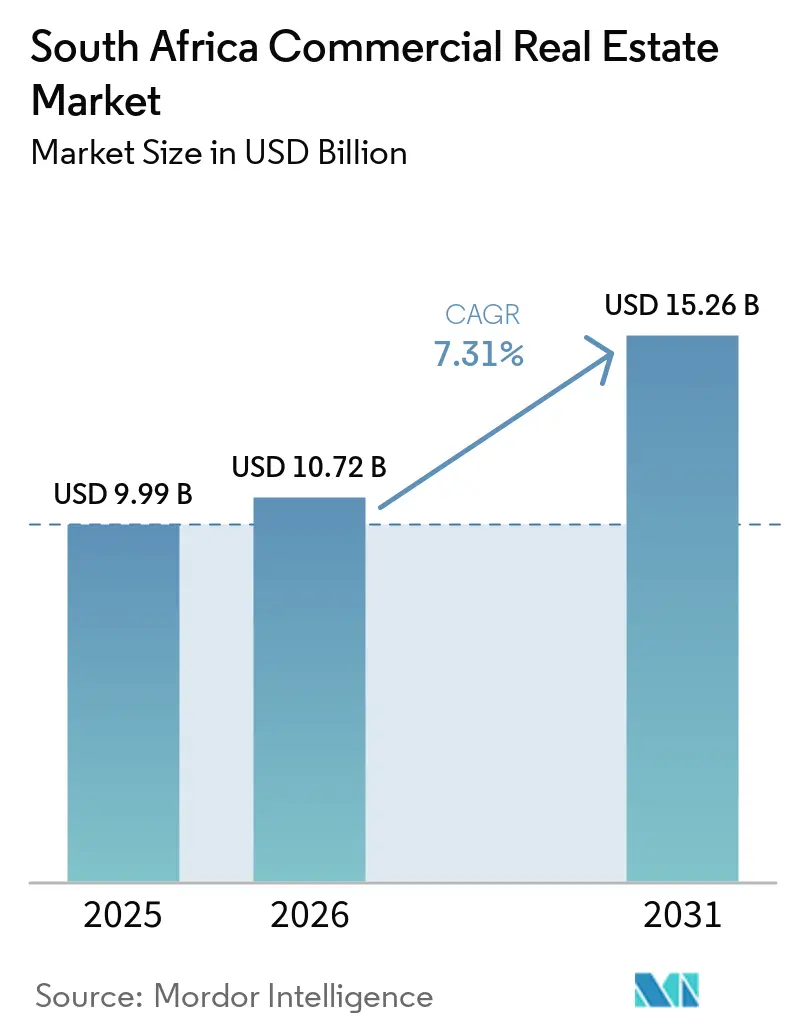
| Taille du marché de l'année de base (2025) | 9.99 Milliards de dollars |
| Taille du Marché (2026) | 10.72 Milliards de dollars |
| Taille du Marché (2031) | 15.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier commercial en Afrique du Sud par Mordor Intelligence
La taille du marché de l'immobilier commercial en Afrique du Sud est estimée à 10,72 milliards USD en 2026, en croissance par rapport à la valeur de 2025 de 9,99 milliards USD, avec des projections pour 2031 affichant 15,26 milliards USD, croissant à un TCAC de 7,31 % sur la période 2026-2031. Les promoteurs se tournent vers des installations hybrides combinant entreposage et capacité de serveurs, à mesure que le commerce électronique et l'informatique en nuage convergent, tandis que les prestataires de bureaux flexibles occupent les espaces libérés par les locataires traditionnels s'adaptant au travail hybride. Les obligations en matière d'efficacité énergétique et les règles de tarification du carbone poussent les propriétaires à rénover leurs actifs, ce qui améliore la fidélisation des locataires et se traduit par une réduction des dépenses d'exploitation dans un contexte d'instabilité persistante de l'approvisionnement en énergie. En conséquence, les flux de capitaux continuent de cibler les actifs verts certifiés, même si la hausse des taux d'intérêt maintient les volumes globaux de transactions en dessous des niveaux d'avant 2020.
Points clés du rapport
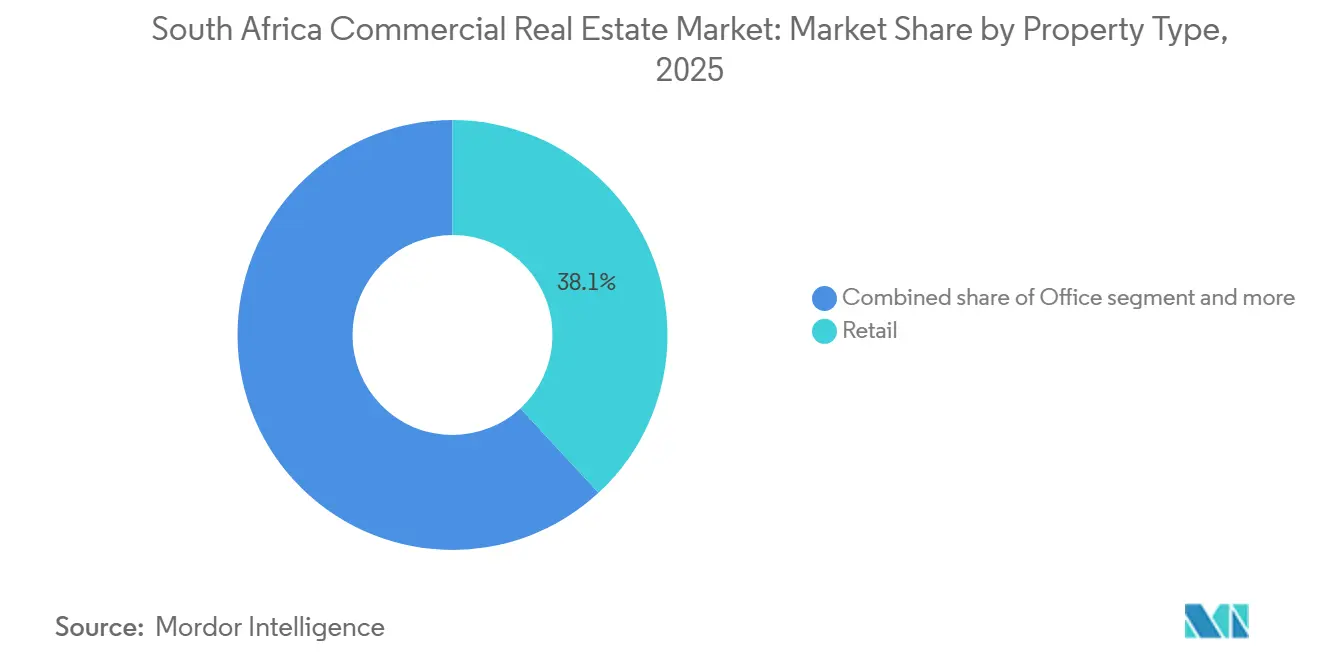
- Par type de propriété, le segment de la vente au détail a dominé avec une part de revenus de 38,12 % en 2025 ; la logistique devrait se développer à un TCAC de 9,47 % jusqu'en 2031.
- Par modèle commercial, le segment locatif détenait 72,86 % de la part du marché de l'immobilier commercial en Afrique du Sud en 2025, tandis que le segment des ventes enregistre le TCAC projeté le plus élevé à 8,37 % jusqu'en 2031.
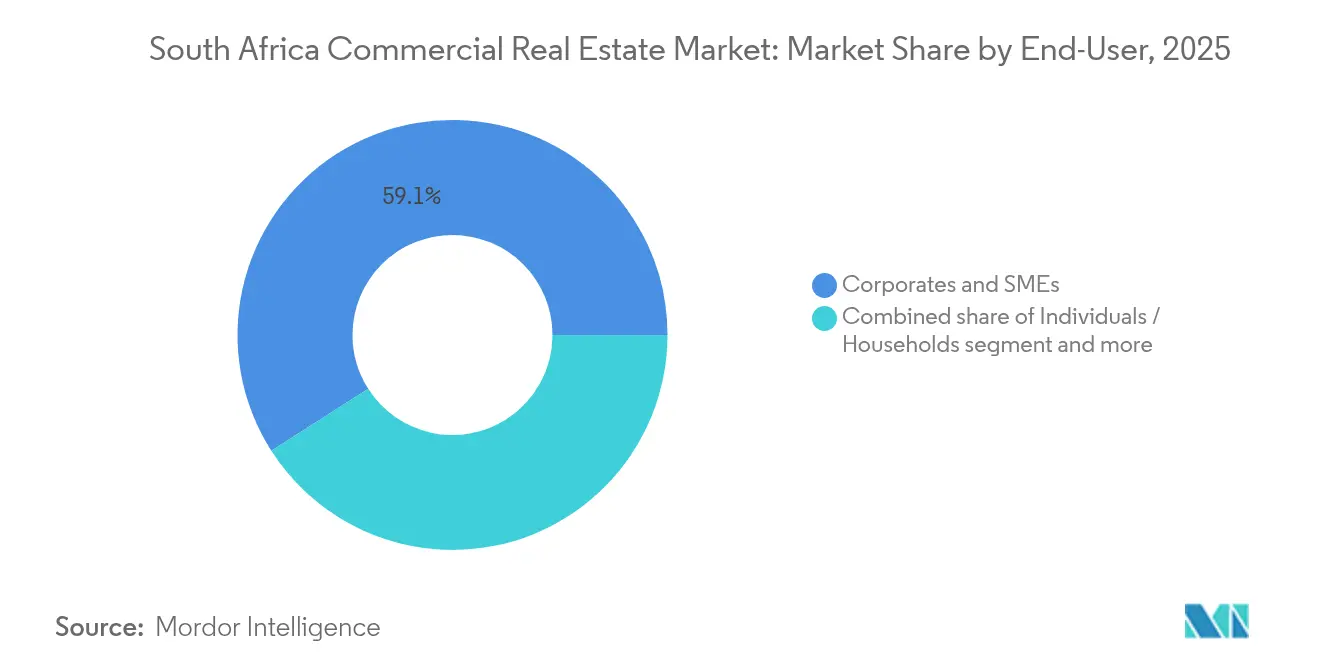
- Par utilisateur final, les entreprises et les PME représentaient 59,05 % de la demande en 2025, et les ménages individuels progressent à un TCAC de 9,05 % jusqu'en 2031.
- Par zone géographique, Johannesburg représentait 35,32 % des revenus de 2025, tandis que le segment du reste de l'Afrique du Sud devrait croître à un TCAC de 8,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation et croissance démographique | +1.8% | National (Gauteng, Cap-Occidental, KwaZulu-Natal) | Long terme (≥ 4 ans) |
| Croissance des investissements directs étrangers dans les infrastructures | +1.5% | Johannesburg, Le Cap | Moyen terme (2 à 4 ans) |
| Demande croissante des centres de données et de la logistique du dernier kilomètre | +1.4% | Johannesburg, Le Cap, villes secondaires | Moyen terme (2 à 4 ans) |
| Expansion des espaces de travail partagés et des bureaux hybrides | +1.2% | Grands centres urbains | Court terme (≤ 2 ans) |
| Incitations aux bâtiments verts et obligations d'efficacité énergétique | +0.9% | National | Moyen terme (2 à 4 ans) |
| Réformes fiscales des REIT stimulant l'investissement | +0.8% | Marchés cotés à la JSE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et croissance démographique
La migration rapide vers le Gauteng, le Cap-Occidental et le KwaZulu-Natal maintient une demande d'occupation résiliente pour les bureaux, les parcs industriels légers et le commerce de proximité. Les programmes gouvernementaux de planification spatiale, accompagnés de 25,89 millions USD réservés à l'acquisition foncière, visent à débloquer des nœuds à usage mixte reliant l'espace commercial au logement abordable. Ces initiatives améliorent la gouvernance foncière urbaine et raccourcissent les délais de réalisation des projets, ce qui encourage les promoteurs à lancer des programmes en dehors des zones traditionnelles. À long terme, les flux de population constants soutiennent le marché de l'immobilier commercial en Afrique du Sud en élargissant la base de locataires et en réduisant le risque d'absorption pour les nouveaux projets.
Croissance des investissements directs étrangers dans les infrastructures
Un pipeline de 24,72 milliards USD de nouveaux projets d'infrastructure, dont 5,28 milliards USD d'engagements privés, accélère la construction de ports, de liaisons ferroviaires et de corridors numériques. Un régime d'approbation simplifié sous Infrastructure Afrique du Sud a déjà fait avancer 34 projets stratégiques, d'une valeur de 15,61 milliards USD, vers l'exécution, ce qui stimule directement la demande de bureaux de chantier, d'entrepôts et d'hébergement. Des déploiements technologiques de premier plan - tels que la région cloud de Google d'une valeur de 1,39 milliard USD et la construction de centres de données d'Equinix - témoignent de la confiance dans le marché de l'immobilier commercial en Afrique du Sud, notamment pour les campus de classe A pouvant garantir une alimentation électrique redondante. Les retombées à moyen terme incluent une croissance locative plus forte dans les micro-marchés adjacents, car les fournisseurs multinationaux se co-implantent pour tirer parti des avantages de clustering[1].
Demande croissante des centres de données et de la logistique du dernier kilomètre
L'économie internet africaine, dont les prévisions s'établissent à 180 milliards USD en 2025, catalyse un double besoin d'entreposage près des pôles de consommation et d'installations de périphérie gérant des charges de travail à faible latence. Johannesburg à elle seule ajoutera plus de 40 000 emplois numériques d'ici 2030 grâce à l'investissement de Google, stimulant la construction d'entrepôts cross-dockés avec des enveloppes d'alimentation électrique extensibles. Les actifs logistiques sur le marché de l'immobilier commercial en Afrique du Sud se négocient désormais avec des primes de taux de capitalisation par rapport aux bureaux, car les occupants signent des baux plus longs pour sécuriser des aménagements sur mesure. La croissance à moyen terme émergera également dans les villes secondaires, à mesure que les plateformes de commerce électronique recherchent des délais de livraison plus rapides, élargissant ainsi l'empreinte géographique des stocks de qualité institutionnelle[2].
Expansion des espaces de travail partagés et des bureaux hybrides
Le visa de travail à distance pour visiteurs, ouvert aux étrangers gagnant au moins 36 165 USD par an, attire des nomades numériques au Cap et à Johannesburg. Les occupants renégocient en conséquence les conditions des baux en faveur de cycles plus courts et d'une plus grande intensité de services, ce qui propulse la pénétration du coworking au-delà des niveaux d'avant la pandémie. Les loyers des appartements d'une chambre au Cap ont augmenté de 28 % en 2024, car les opérateurs de bureaux flexibles ont absorbé des logements résidentiels reconvertis pour satisfaire la demande de postes de travail à la demande. Ce changement structurel réduit les besoins en espace à long terme pour les entreprises, mais augmente la demande de suites prêtes à l'emploi qui commandent des rendements premium. Les opportunités à court terme persistent donc pour les propriétaires qui rénovent des bâtiments secondaires en environnements adaptables et dotés de technologies avancées[3].
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Instabilité de l'approvisionnement en énergie et déficits d'infrastructure | -2.1% | National | Moyen terme (2 à 4 ans) |
| Incertitude économique et chômage | -1.6% | National | Court terme (≤ 2 ans) |
| Complexité réglementaire et problèmes de tenure foncière | -1.2% | National | Moyen terme (2 à 4 ans) |
| Risque climatique et escalade des coûts d'assurance | -0.8% | Zones côtières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Instabilité de l'approvisionnement en énergie et déficits d'infrastructure
Les coupures d'électricité tournantes se traduisent par des dépenses en carburant non budgétisées. Les délestages de niveau 6 ont fait passer les dépenses en diesel d'un REIT de premier plan à 28 417 USD par jour contre 9 474 USD au niveau 2. Les propriétaires liés au commerce de détail souffrent doublement, car les coûts des générateurs coïncident avec une faible fréquentation des consommateurs, comprimant le revenu net d'exploitation. Le gouvernement a alloué 12,18 milliards USD pour les actifs énergétiques, mais les ajouts de capacité ne réduiront pas matériellement la pression avant 2027. Dans l'intervalle, les occupants se tournent vers des bâtiments équipés de panneaux solaires et de systèmes de stockage, ce qui entraîne des rénovations de bâtiments existants mais augmente également les barrières à l'entrée pour les acteurs marginaux manquant d'accès à des financements à faible coût.
Incertitude économique et chômage
La croissance du PIB reste inférieure à 2 %, ce qui freine la demande de nouvelles constructions et retarde les démarrages spéculatifs. La valeur ajoutée de la construction est tombée à 6,11 milliards USD en 2023 contre 8,33 milliards USD en 2017, car les lacunes en matière de gouvernance et l'ambiguïté des politiques ont prolongé les cycles d'appel d'offres. Bien que le secteur immobilier ait tout de même enregistré une hausse de 3,5 % en 2024, les coûts du crédit pèsent sur l'expansion des petites entreprises qui absorbent traditionnellement les inventaires de bureaux secondaires. Le rythme inégal des réformes du gouvernement de coalition érode la confiance, poussant certains propriétaires à privilégier les dépenses d'investissement défensives plutôt que les projets d'expansion, en attendant des signaux budgétaires plus clairs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété :
la logistique stimule la croissance de l'économie numériqueLes actifs logistiques ont enregistré un TCAC de 9,47 % jusqu'en 2031, dépassant la part bien établie de 38,12 % du segment de la vente au détail. Cette accélération renforce la contribution de la logistique au sein du marché de l'immobilier commercial en Afrique du Sud, notamment autour des pôles de centres de données où des empreintes à double usage émergent. Les promoteurs superposent des racks à haute densité au-dessus des baies d'entreposage conventionnelles, créant des installations mixtes qui servent à la fois le trafic de données et les flux de colis. Les propriétaires signalent des taux de pré-location supérieurs à 70 % sur ces projets, car les occupants valorisent la sécurité intégrée et la résilience de l'alimentation électrique. À l'inverse, le commerce de détail traditionnel fait face à un taux de rotation élevé, les grandes enseignes alimentaires évaluant des formats plus petits, ce qui réduit les pipelines d'expansion et incite les propriétaires à explorer un repositionnement en usage mixte.
L'élan dans les développements de commerce de détail certifiés durables gagne du terrain, les détaillants et les consommateurs accordant une priorité croissante à la durabilité, à l'efficacité énergétique et aux opérations responsables. Les centres commerciaux dotés de certifications de construction écologique sont mieux positionnés pour attirer des locataires commerciaux soucieux des critères ESG, améliorer l'efficacité opérationnelle et renforcer la valeur des actifs à long terme. Par ailleurs, les parcs commerciaux et les développements à usage mixte bénéficient de l'expansion urbaine, de la hausse des dépenses de consommation et d'une meilleure connectivité, les propriétés situées à proximité des grands axes de transport et des nœuds résidentiels à forte croissance offrant de meilleures perspectives de croissance locative et de valorisation du capital.



Par modèle commercial :
dominance de la location dans un contexte de reprise des ventesLes revenus locatifs représentaient 72,86 % du marché de l'immobilier commercial en Afrique du Sud en 2025, les structures REIT favorisant des flux de trésorerie prévisibles. Les escalations intégrées de 6 % en moyenne atténuent l'exposition à l'inflation, mais les dépenses plus élevées liées aux générateurs compriment les bénéfices distribuables, incitant les émetteurs à proposer des options de dividendes en actions pour préserver la liquidité. Parallèlement, le modèle de vente reprend de la vigueur avec un TCAC de 8,37 %, porté par des acheteurs étrangers à la recherche d'un supplément de rendement par rapport à la compression des marchés développés. Les transactions directes se concentrent autour du littoral atlantique du Cap et des zones nord de Johannesburg, où les améliorations d'infrastructure relient les projets au réseau de rocades.
La taille du marché de l'immobilier commercial en Afrique du Sud pour les bureaux à titre fractionné et les entrepôts de petite taille s'élargit, car les propriétaires-occupants se couvrent contre la volatilité des loyers et que les détenteurs de visa de travail à distance diversifient leurs portefeuilles. Les ratios prêt-valeur réduits et les produits hypothécaires flexibles lancés par les banques locales abaissent encore les seuils d'entrée, laissant présager un élan soutenu dans les ventes secondaires jusqu'en 2026.
Par utilisateur final :
la demande des entreprises face à la croissance des investissements individuelsLes entreprises et les PME détenaient 59,05 % de l'espace en 2025, soulignant le rôle de Johannesburg en tant que centre décisionnel du continent. Pourtant, l'adoption des rotations hybrides a déjà réduit la superficie moyenne par employé de 18 %, obligeant les propriétaires à investir dans des environnements riches en commodités pour maintenir la fréquentation. La part du marché de l'immobilier commercial en Afrique du Sud attribuée aux particuliers augmente le plus rapidement, soutenue par des plateformes de propriété fractionnée et des applications d'investissement qui convertissent de grandes propriétés en unités numériques négociables. Les travailleurs à distance bénéficiant d'un visa ajoutent une demande de séjour prolongé pour des appartements clé en main associés à un accès au coworking, ce qui diversifie davantage les flux de revenus pour les promoteurs à usage mixte.
Les organismes gouvernementaux et les parastataux dans la catégorie ' autres ' signent des baux plus longs qui sous-tendent le service de la dette pour les actifs de partenariats public-privé, bien que la volatilité budgétaire puisse allonger les cycles de paiement. À l'avenir, les nouvelles concessions d'infrastructure devraient incorporer des clauses indexées sur l'inflation qui protègent les flux de trésorerie locatifs et stabilisent les valorisations.

Analyse géographique
Johannesburg domine le marché de l'immobilier commercial en Afrique du Sud avec une part de revenus de 35,32 %, ancrée par le bassin de capitaux le plus profond d'Afrique et un écosystème technologique en pleine maturité. Le lancement de la région cloud de Google d'une valeur de 1,39 milliard USD devrait injecter 2,1 milliards USD dans le PIB provincial et créer plus de 40 000 emplois, renforçant l'absorption des bureaux et de la logistique le long du corridor N1. L'extension approuvée du Gautrain canalisera 2,56 milliards USD dans la construction, ce qui a historiquement fait augmenter la valeur des propriétés près des stations de 3 % supplémentaires par an. Néanmoins, les délestages restent aigus, forçant les promoteurs à intégrer des systèmes solaires et des batteries sur site qui ajoutent 12 à 15 % aux dépenses d'investissement des projets.
Le Cap et Durban offrent des profils complémentaires. Le Cap attire les professionnels en travail à distance, comme en témoignent les hausses de loyers des appartements d'une chambre et l'absorption croissante de petits bureaux configurés pour un usage partagé. Durban tire parti des améliorations portuaires et des réserves foncières industrielles pour attirer des locataires de fabrication légère, bien que la reprise économique plus lente du KwaZulu-Natal modère la construction spéculative. Port Elizabeth (Gqeberha) ancre les flux d'exportation automobile et est prévu pour l'expansion de parcs logistiques une fois l'approfondissement des quais finalisé.
Le segment du reste de l'Afrique du Sud est en bonne voie pour un TCAC de 8,90 % jusqu'en 2031. Les plans gouvernementaux visant à canaliser 20,83 milliards USD dans les projets routiers, de ponts et de ports des entreprises d'État ouvrent des corridors au Mpumalanga, au Limpopo et au Cap-du-Nord. Les réformes de la planification spatiale simplifient les processus de libération des terres, permettant aux capitaux privés de créer des nœuds commerciaux autour des pôles de services. Les investisseurs institutionnels s'engagent déjà à l'avance pour des installations commerciales et médicales d'ancrage dans ces districts en développement, pariant sur les avantages du premier entrant à mesure que la formation des ménages s'accélère.
Paysage réglementaire
Le marché de l'immobilier commercial en Afrique du Sud fonctionne selon un cadre multi-agences couvrant l'intermédiation immobilière, l'administration foncière et la conformité de la construction. L'Autorité de régulation des praticiens de l'immobilier (Property Practitioners Regulatory Authority, PPRA), établie en vertu du Property Practitioners Act de 2019, réglemente les praticiens de l'immobilier et les pratiques associées, façonnant les processus de transaction et les exigences de protection des consommateurs dans la location et la vente. Le risque juridique lié au foncier a augmenté dans les évaluations réalisées au niveau des conseils d'administration en raison de l'Expropriation Act (loi n° 13 de 2024), qui formalise les processus d'expropriation pour cause d'utilité publique, y compris l'obligation pour les autorités expropriantes de tenter de parvenir à un accord avec les propriétaires avant d'exercer ces pouvoirs.
Le développement et la livraison sont également encadrés par l'application des normes de construction. Le Construction Industry Development Board (cidb) exige une classification des entrepreneurs pour participer aux appels d'offres publics et impose aux institutions gouvernementales d'enregistrer leurs projets dans le Register of Projects, ce qui influence la sélection des entrepreneurs et les voies de passation de marchés pour les quartiers menés par le secteur public et les projets orientés vers le transport. Sur le plan technique, le National Regulator for Compulsory Specifications (NRCS) administre les spécifications de construction obligatoires et fait appliquer le National Building Regulations and Building Standards Act, tandis que le South African Bureau of Standards (SABS) soutient les normes et l'évaluation de la conformité utilisées pour la certification et la conformité liées à la construction. En avril 2026, le ministère des Établissements Humains a publié le projet de Prevention of Illegal Eviction from and Unlawful Occupation of Land Amendment Bill, 2026, pour consultation publique, ajoutant une couche supplémentaire aux processus liés aux occupants et aux litiges fonciers que les propriétaires et promoteurs surveillent dans le repositionnement des centres-villes et les conversions à usage mixte.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier commercial en Afrique du Sud s'étend de l'origination foncière et de la formation de capital jusqu'à la conception, la construction, la location/vente et l'exploitation des actifs. Les promoteurs et les REIT identifient des sites, organisent le financement (dette bancaire, obligations et capitaux propres) et font appel à des services professionnels (planification, ingénierie, métrage, et juridique) avant de désigner des entrepreneurs et des corps de métier spécialisés. Les liaisons avec les infrastructures publiques influencent le choix des sites et la faisabilité, les grands projets se concentrant autour de corridors stratégiques à Johannesburg et au Cap. Parallèlement, la fiabilité des services municipaux, notamment l'électricité et l'eau, façonne de plus en plus les pré-engagements des locataires et les dépenses d'investissement liées à la résilience intégrées dans les constructions de base.
Les intrants de construction et la logistique demeurent des points de friction majeurs. La disponibilité des matériaux de construction et la volatilité des prix se répercutent sur les budgets et les calendriers des projets, ce qui pousse les entrepreneurs à recourir à une tarification dynamique et à des clauses de révision des prix. En mai 2025, l'indice officiel des prix des intrants de la construction a enregistré une baisse de 1,3 % en glissement mensuel et une variation de 0,3 % en glissement annuel, mais certaines catégories comme les armatures métalliques ont montré de fortes variations (en baisse de 16,1 % en glissement annuel), soulignant le caractère inégal de l'allègement des coûts selon les composants. Du côté de la demande vers l'exploitation, les courtiers et les équipes de location mettent en relation les occupants avec les surfaces disponibles, puis les gestionnaires immobiliers et les prestataires d'installations gèrent les services publics, la sécurité et la maintenance. Les propriétaires accélèrent les mesures d'efficacité énergétique et hydrique pour maîtriser la hausse des coûts d'exploitation et les besoins de secours liés au délestage. Dans le secteur industriel et logistique, des baux plus longs et une spécificité des aménagements renforcent une boucle de développement pilotée par le locataire, où la livraison sur mesure (build-to-suit) et la gestion des actifs sur l'ensemble de leur cycle de vie jouent un rôle plus important dans la protection de la stabilité des revenus.
Paysage concurrentiel
Concentration du Marché
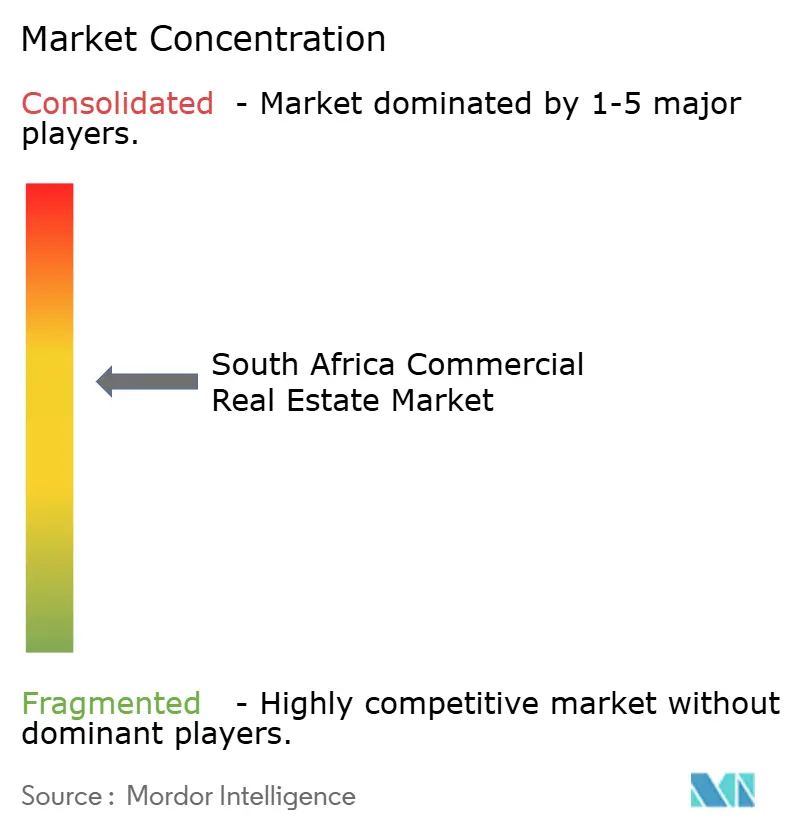
Le marché reste modérément fragmenté, les cinq plus grands propriétaires contrôlant environ 45 % des stocks institutionnellement négociés. Les délestages sont devenus le principal facteur de différenciation des coûts : les dépenses en diesel d'Attacq ont escaladé à 28 417 USD par jour au niveau 6, incitant à un pivot vers des rénovations solaires plus stockage qui réduisent les empreintes carbone annuelles et attirent des dettes liées à la durabilité. Redefine Properties et Oasis Crescent ont toutes deux opté pour des dividendes en actions pour préserver la trésorerie, tandis que Vukile a poursuivi une diversification à l'étranger via son achat portugais de 79 millions USD.
L'infrastructure numérique représente une frontière stratégique. Les REIT qui s'associent à des hyperscalers pour développer des campus de périphérie s'assurent des baux triple net à long terme qui améliorent la visibilité des revenus. Simultanément, l'accréditation des bâtiments verts est une exigence de plus en plus critique pour les locataires, avec plus de 2 millions de m² déjà certifiés à l'échelle nationale. L'incertitude réglementaire autour de la loi sur l'expropriation 2024 et les prochaines clauses de responsabilité des dirigeants dans la législation sur le carbone élèvent les coûts de conformité, favorisant les avantages concurrentiels des entreprises disposant d'une expertise juridique et ESG interne.
Les opportunités inexploitées comprennent les hubs du dernier kilomètre dans les métropoles secondaires, les quartiers à usage mixte liés aux extensions ferroviaires et les portefeuilles de toitures prêtes pour le solaire pouvant injecter la production excédentaire dans les réseaux municipaux. Les investisseurs capables de structurer des transactions autour de ces thèmes sont en mesure de surperformer à mesure que le marché de l'immobilier commercial en Afrique du Sud pivote vers la résilience et la durabilité.
Leaders du secteur de l'immobilier commercial en Afrique du Sud
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Ltd
-
Liberty Two Degrees
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier Commercial en Afrique du Sud Entreprises couvertes dans ce rapport
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Ltd
- Liberty Two Degrees
- Fairvest Limited
- Pareto Limited
- Investec Property Fund
- Resilient REIT
- Vukile Property Fund
- Spear REIT Limited
- Emira Property Fund
- Ingenuity Property Investments
- SA Corporate Real Estate
- Dipula Income Fund
- Amdec Group
- PAM Golding Properties
- Excellerate JHI
- API Property Group
- Legaro Property Development
Opportunités de marché et perspectives d'avenir
Des espaces blancs se forment là où les propriétaires peuvent reconfigurer des formats existants en actifs résilients, à usage mixte et à forte intensité de services. Le Cap constitue un exemple visible d'activité de conversion bureau-résidentiel et de repositionnement de quartiers : en avril 2026, Putirex a lancé la phase commerciale de la réhabilitation de Golden Acre, incluant la conversion d'une tour de bureaux de 24 étages en 414 unités locatives abordables. Cette réhabilitation associe l'atténuation de la vacance dans le centre-ville au comblement du déficit de logements pour la classe moyenne intermédiaire. Pour les propriétaires disposant d'un parc de bureaux vieillissant, les stratégies de conversion ou d'usage mixte peuvent stabiliser l'occupation et ajouter des flux de revenus diversifiés (commerce en rez-de-chaussée, espaces de travail flexibles et composantes résidentielles) tout en tirant parti des infrastructures urbaines existantes.
De nouvelles opportunités de construction apparaissent également dans les pôles commerciaux situés en dehors des plus grandes métropoles et dans les grands complexes orientés vers le commerce de gros. En avril 2026, Moolman Group, Twin City et Melta Capital ont ouvert le Prince Buthelezi Mall de 35 000 m² à Empangeni, au KwaZulu-Natal, signalant un intérêt continu des enseignes pour les zones de chalandise sous-desservies. À Johannesburg, juin 2026 a vu le dévoilement de Time Square, un complexe intégré de commerce de gros et de détail de 330 000 m², reflétant la demande pour des écosystèmes consolidés de commerce et de distribution. Au niveau des portefeuilles, la hausse des coûts d'exploitation, notamment l'électricité et les charges municipales, maintient les rénovations en faveur de la résilience énergétique et les toitures prêtes pour le solaire au cœur des stratégies d'actifs, en particulier pour les propriétaires de sites logistiques et commerciaux où la disponibilité continue et la fidélisation des locataires sont étroitement liées à la fiabilité de l'alimentation électrique.
Développements industriels récents dans Marché de l'Immobilier Commercial en Afrique du Sud
- Juin 2026 : Growthpoint Properties a finalisé une émission obligataire sursouscrite de 1,8 milliard de rands. La transaction a renforcé la capacité de financement pour les dépenses d'investissement du portefeuille et le refinancement dans un environnement d'endettement plus coûteux, soutenant la poursuite des rénovations axées sur la fidélisation des locataires et la résilience des actifs.
- Mai 2026 : Flanagan & Gerard Property Group et GrandWest ont entamé la construction du GrandWest Mall de 22 000 m² au Cap, un projet de 650 millions de rands. Le projet ajoute une nouvelle offre commerciale dans un pôle urbain majeur et souligne l'appétit continu pour des formats commerciaux bien situés et axés sur l'expérience, dans des conditions de développement sélectives.
- Avril 2025 : Vukile Property Fund a acquis le centre commercial Forum Madeira au Portugal pour environ 79 millions USD. Cette opération illustre une allocation de capital vers des flux de revenus offshore et une diversification de portefeuille, une stratégie qui peut influencer le rythme de réinvestissement domestique et le positionnement bilanciel des groupes immobiliers sud-africains.
Marché de l'Immobilier Commercial en Afrique du Sud Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les propriétés commerciales génératrices de revenus en Afrique du Sud qui sont utilisées pour des activités commerciales ou comme espaces de travail, et il inclut les actifs vendus ou loués dans les principaux formats commerciaux.
Exclusions du périmètre : l'activité immobilière résidentielle est exclue et traitée en dehors de ce dimensionnement du marché.
Aperçu de la segmentation
- Par type de propriété
- Bureaux
- Commerce de détail
- Logistique
- Autres (immobilier industriel, immobilier hôtelier, etc.)
- Par modèle commercial
- Ventes
- Location
- Par utilisateur final
- Particuliers / Ménages
- Entreprises et PME
- Autres
- Par géographie
- Johannesburg
- Le Cap
- Durban
- Port Elizabeth / Gqeberha
- Reste de l'Afrique du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des ensembles de données publiques qui ancrent le contexte de la demande et des prix pour l'Afrique du Sud, avant que les entretiens ne soient intégrés. Nous avons utilisé des sources telles que les publications de Statistics South Africa sur la construction et les bâtiments achevés, la série macroéconomique de la Banque de réserve sud-africaine, ainsi que les documents budgétaires et d'infrastructure du Trésor national pour comprendre les conditions d'investissement.
Pour rendre les signaux moins abstraits, nous avons également examiné des données orientées marché telles que les rapports annuels des sociétés immobilières cotées et des REIT, les présentations aux investisseurs et les états financiers audités. Nous avons complété cela par des organismes professionnels et des mises à jour publiques du marché provenant du Property Sector Charter Council et de sites web d'associations similaires. Lorsque la demande d'espace logistique est influencée par les flux commerciaux, nous avons vérifié les indicateurs d'importation et de commerce à l'aide de publications douanières et commerciales, et nous avons eu recours à un abonnement payant pour le filtrage des données financières et des actualités des entreprises afin de maintenir à jour les actions des entreprises et les mouvements de portefeuille. Cette liste de sources documentaires est fournie à titre indicatif uniquement, et d'autres documents publics ont été consultés pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour convertir des signaux généraux en données d'entrée utilisables pour le dimensionnement, notamment là où les données publiques n'indiquent pas directement la surface louée, les loyers effectifs ou l'évolution des taux de vacance. Nous avons échangé avec un ensemble de propriétaires, de gestionnaires d'actifs, de courtiers, de promoteurs, de locataires et de prestataires de services d'appui, et les discussions ont été équilibrées entre les grandes métropoles telles que Johannesburg, Le Cap, Durban et Gqeberha, ainsi que les villes secondaires selon les besoins.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux et assimilés : 19 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de moindre envergure : 20 % | Responsables : 41 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante et ascendante. Du côté descendant, nous reconstituons le stock commercial et le bassin de monétisation à partir des signaux d'espace et de valeur, puis nous l'alignons sur le comportement de location et de transaction observé pour l'Afrique du Sud. Lorsque les données le permettaient, nous avons recoupé les totaux avec des approximations ascendantes sélectives telles que le loyer échantillonné par mètre carré multiplié par la surface occupée, ainsi que des agrégations issues des portefeuilles cotés et des déclarations des grands propriétaires, puis ajusté pour combler les lacunes.
Les principales données d'entrée utilisées dans le modèle comprennent la direction de la vacance et de l'absorption, l'évolution des taux de location (y compris les incitations lorsqu'elles sont significatives), les achèvements de nouvelles offres et le calendrier du pipeline, l'inflation des coûts de construction, la direction des taux de capitalisation, ainsi que les indicateurs d'activité économique qui stimulent la demande d'espaces de bureaux, de commerce de détail et de logistique. Les prévisions ont été établies à l'aide d'une analyse de scénarios autour des trajectoires des taux d'intérêt et de la reprise de la demande des locataires, et les tendances variables ont été soumises à des tests de résistance en fonction des attentes des personnes interrogées concernant la vélocité de la location et les démarrages de développement. Lorsque les instantanés ascendants ne couvraient pas bien les petites villes ou les actifs privés, les lacunes ont été traitées par des facteurs de pénétration calibrés qui ont été examinés lors des entretiens primaires.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant si le modèle se comporte comme le marché réel. Nous comparons les résultats avec des signaux indépendants tels que les tendances de la valeur des portefeuilles immobiliers cotés, les cycles de construction et d'achèvement, ainsi que les indicateurs macroéconomiques liés à la demande des entreprises. Si la taille évolue trop brusquement par rapport à ces vérifications, les facteurs déterminants sont réexaminés et les hypothèses sont révisées, suivies d'une deuxième revue analytique avant validation.
L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'un changement de politique majeur, des mouvements importants des taux d'intérêt ou un changement de palier dans l'activité de développement. Avant la livraison, une passe finale est effectuée afin que les chiffres reflètent les dernières publications publiques disponibles et les retours d'entretiens les plus récents que nous avons pu confirmer.
Estimation du marché de l'immobilier commercial en Afrique du Sud par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'immobilier commercial en Afrique du Sud peuvent varier considérablement, même lorsque le libellé du sujet semble identique, car les éditeurs ne comptabilisent pas toujours les mêmes éléments. Les différences les plus importantes proviennent généralement du fait que le chiffre représente la valeur des actifs ou l'activité annuelle du marché, des types de propriétés inclus, et de la manière dont les loyers, l'occupation et le calendrier des devises sont traités.
L'écart principal provient de la confusion entre la valeur des actifs et l'activité du marché. Mordor Intelligence dimensionne l'immobilier commercial comme un marché de propriétés à usage professionnel couvrant les bureaux, le commerce de détail, l'industrie et la logistique, ainsi que l'hôtellerie avec des dynamiques de vente et de location, plutôt qu'un total de valorisation de type bilan municipal. Des différences apparaissent également lorsque certaines estimations utilisent un taux de change unique, appliquent de larges approximations basées sur le PIB, ou ne mettent pas à jour les hypothèses de vacance et d'incitation après les évolutions du marché, ce qui peut déplacer le chiffre final de manière significative.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,99 milliards USD (2025) | |
| Revue professionnelle A | 110,00 milliards USD (2023) | Représente une valorisation du stock de propriétés commerciales dérivée des états financiers municipaux et convertie à un taux de change supposé ; elle n'est donc pas comparable à une taille de marché basée sur l'activité et la dynamique, et peut être sous-estimée en raison d'exclusions de valorisation et de couverture. |
| Plateforme sectorielle B | 110,00 milliards USD (2023) | Utilise un total similaire de valeur de propriété basé sur les registres municipaux (une valeur d'actif à un instant donné), qui peut exclure des parties de l'univers investissable et ne modélise pas explicitement la vacance, les incitations ou la dynamique de location au niveau des segments qui affectent le dimensionnement du marché et les prévisions. |
Le tableau montre que l'écart porte principalement sur ce qui est mesuré, étant donné que les totaux de valeur d'actifs peuvent être d'un ordre de grandeur supérieur à une taille de marché construite autour de la dynamique de l'immobilier commercial. En maintenant le périmètre lié aux actifs à usage professionnel et en validant les leviers clés par des entretiens et des recoupements, nous obtenons un chiffre plus facile à expliquer et à reproduire d'une année à l'autre.
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de l'immobilier commercial en Afrique du Sud ?
La taille du marché de l'immobilier commercial en Afrique du Sud est de 10,72 milliards USD en 2026.
Quelle sera la croissance de l'immobilier logistique en Afrique du Sud ?
Les actifs logistiques devraient enregistrer un TCAC de 9,47 % jusqu'en 2031, à mesure que la demande du commerce électronique et des centres de données converge.
Quelle ville détient la plus grande part de l'immobilier commercial en Afrique du Sud ?
Johannesburg est en tête avec une part de marché de 35,32 % grâce à son statut de pôle financier et technologique de l'Afrique.
Comment les coupures d'électricité affectent-elles les propriétaires commerciaux ?
Les délestages de niveau 6 peuvent faire monter les coûts en diesel à 28 417 USD par jour, pesant sur le revenu net d'exploitation et encourageant les rénovations solaires.