
Taille et part du marché des aliments en conserve
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 143.96 Milliards de dollars |
| Taille du Marché (2031) | 177.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.34 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Europe |
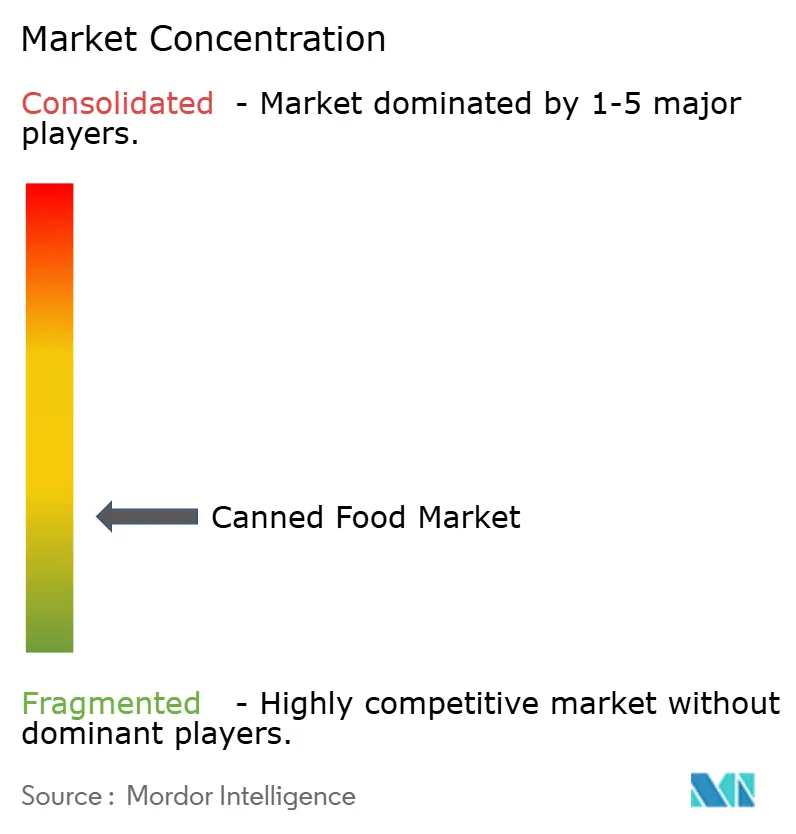
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments en conserve par Mordor Intelligence
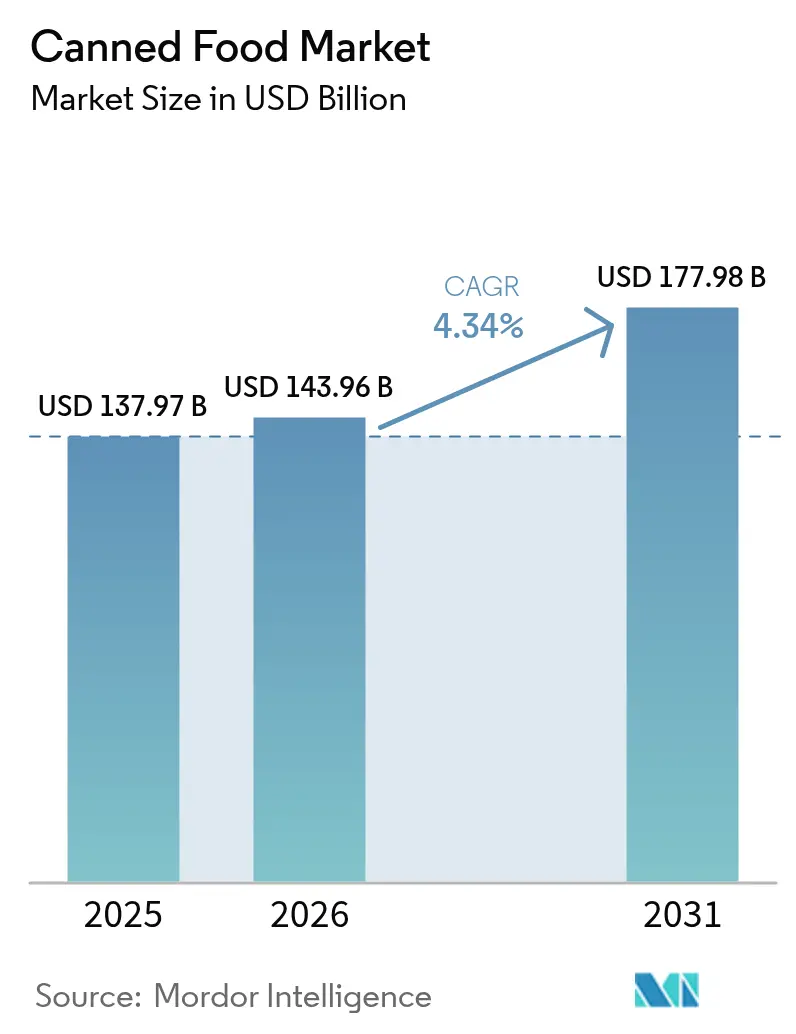
La taille du marché des aliments en conserve en 2026 est estimée à 143,96 milliards USD, en hausse par rapport à la valeur de 2025 de 137,97 milliards USD, avec des projections pour 2031 indiquant 177,98 milliards USD, croissant à un CAGR de 4,34 % sur la période 2026-2031. L'urbanisation stimule la demande d'options de repas pratiques, notamment parmi les professionnels actifs et les étudiants. Les mandats gouvernementaux en matière de préparation aux situations d'urgence renforcent la constitution de stocks d'aliments en conserve. Parallèlement, les fabricants innovent en améliorant les saveurs, la teneur nutritionnelle et en adoptant des emballages durables. Les évolutions réglementaires, telles que les mandats stricts de la Chine en matière d'étiquetage propre et la volonté de l'Europe en faveur de la durabilité, incitent les fabricants à utiliser des ingrédients naturels, à réduire les conservateurs artificiels et à adopter des emballages écologiques. Le paysage fragmenté du marché est une aubaine pour les acteurs régionaux et les producteurs de niche, leur permettant de se tailler une place avec des produits uniques, des saveurs ethniques et des ingrédients d'origine locale. Avec la reprise économique en Amérique du Sud qui stimule les dépenses de consommation, la croissance du commerce de détail dans les marchés émergents d'Asie-Pacifique, et un appétit croissant pour les produits en conserve premium, biologiques et gastronomiques en Amérique du Nord et en Europe, le marché est bien positionné pour une croissance robuste.
Principaux enseignements du rapport
- Par type de produit, les poissons et fruits de mer en conserve détenaient 33,10 % de la part du marché des aliments en conserve en 2025 ; les poissons et fruits de mer en conserve devraient enregistrer le CAGR le plus rapide de 5,50 % d'ici 2031.
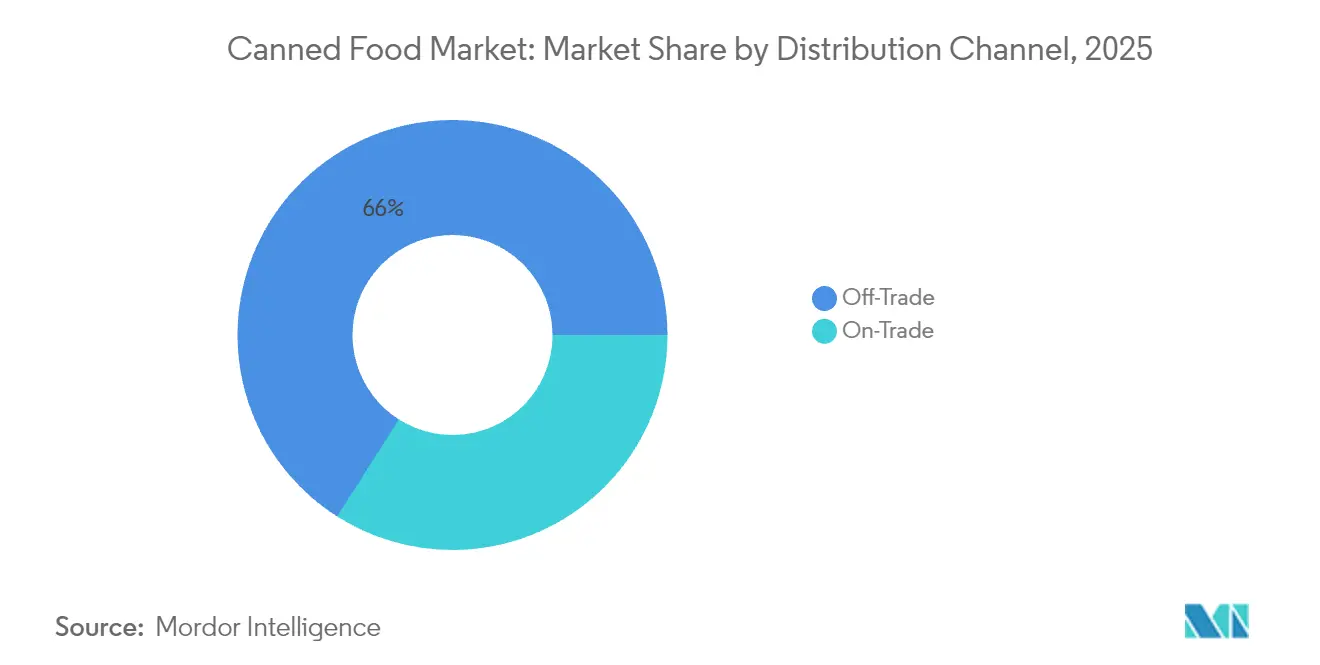
- Par canal de distribution, les formats hors commerce dominaient avec une part de revenus de 65,98 % en 2025 ; le hors commerce devrait se développer à un CAGR de 5,05 % jusqu'en 2031.
- Par forme, les morceaux et pièces représentaient une part de 54,35 % de la taille du marché des aliments en conserve en 2025 ; les morceaux et pièces devraient croître à un CAGR de 5,18 % d'ici 2031.
- Par géographie, l'Europe représentait 38,70 % du marché 2025, tandis que l'Amérique du Sud est la région à la croissance la plus rapide avec un CAGR de 7,12 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La commodité et la santé stimulent la demande d'aliments en conserve | +0.8% | Mondial, avec une concentration dans les centres urbains d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| La longue durée de conservation et les capacités de stockage alignées sur les exigences des consommateurs modernes | +0.7% | Mondial, particulièrement fort dans les marchés émergents avec une infrastructure de chaîne du froid limitée | Long terme (≥ 4 ans) |
| La consommation de fruits de mer en conserve augmentée par la diversification des protéines | +0.6% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Constitution stratégique de stocks gouvernementaux pour les forces militaires et la réponse aux situations d'urgence | +0.4% | Mondial, avec un accent sur les nations développées et les régions sujettes aux conflits | Long terme (≥ 4 ans) |
| Les décisions d'achat des consommateurs influencées par les certifications de durabilité et la traçabilité des produits | +0.5% | Europe et Amérique du Nord en tête, répercussion sur les marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'offre d'aliments en conserve dans les secteurs de la restauration | +0.9% | Mondial, avec la croissance la plus forte dans les transitions restaurant-vers-commerce de détail en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La commodité et la santé stimulent la demande d'aliments en conserve
À mesure que les espaces de vie urbains se réduisent, la demande de commodité et de santé a propulsé une hausse notable de la consommation d'aliments en conserve. Statistics Korea souligne une augmentation des ménages d'une seule personne en Corée du Sud, passant de 7,5 millions en 2022 à 7,83 millions en 2023[1]Source : Statistics Korea, "Nombre de ménages d'une seule personne en Corée du Sud depuis", kosis.kr. Cette tendance a intensifié l'appétit pour des repas en conserve compacts et à portion contrôlée, parfaitement adaptés aux modes de vie contraints par le temps d'aujourd'hui. Les marques premium, telles que Fishwife, ne se contentent pas de vendre des aliments en conserve ; elles cultivent un style de vie aspirationnel, résonnant particulièrement auprès des millennials et de la génération Z à travers des communautés en ligne dynamiques. Les réseaux sociaux sont devenus une plateforme essentielle, les consommateurs découvrant et promouvant activement de nouvelles offres en conserve, amplifiant leur présence sur le marché. De plus, les emballages individuels s'alignent non seulement sur les tendances de santé et de commodité, mais atténuent également les préoccupations concernant le gaspillage alimentaire et les contraintes budgétaires, faisant des aliments en conserve un choix privilégié pour les acheteurs urbains qui accordent la priorité à l'accessibilité et à la durabilité.
La longue durée de conservation et les capacités de stockage alignées sur les exigences des consommateurs modernes
En période de perturbations de la chaîne d'approvisionnement et d'inflation élevée, les ménages s'appuient de plus en plus sur les aliments en conserve, grâce à leur longue durée de conservation. Les boîtes métalliques peuvent préserver la qualité des aliments et leur valeur nutritionnelle pendant 2 à 5 ans sans réfrigération. Cela réduit non seulement le gaspillage alimentaire, mais génère également des économies de dioxyde de carbone, comparables au retrait de millions de véhicules de la route. Cette conservation est particulièrement avantageuse pour les consommateurs qui achètent en gros, les aidant à contrer la hausse des prix alimentaires et à sécuriser l'approvisionnement alimentaire de leur foyer. Au-delà des foyers, les acheteurs institutionnels et les opérateurs de restauration utilisent les produits en conserve pour gérer les coûts de stock, assurer un approvisionnement régulier et réduire le gaspillage alimentaire. Ce changement a entraîné une hausse de la demande d'aliments à longue conservation, qui garantissent une sécurité alimentaire à long terme sans nécessiter de stockage spécialisé ni d'alimentation électrique constante. Les aliments en conserve, avec leurs exigences minimales de stockage, jouent un rôle essentiel dans la distribution alimentaire durable, réduisant la consommation d'énergie tout en garantissant la qualité des produits. De plus, la conception robuste des boîtes métalliques protège le contenu des menaces extérieures, garantissant la sécurité et la qualité, que ce soit dans des conditions de stockage difficiles ou lors de transports prolongés.
La consommation de fruits de mer en conserve augmentée par la diversification des protéines
Alors que les consommateurs se tournent vers les sardines, le maquereau et les conservas premium, le marché des fruits de mer en conserve se diversifie au-delà de ses produits traditionnels que sont le thon et le saumon. Les fruits de mer en conserve, souvent perçus comme une alternative économique à leurs homologues frais, regorgent d'acides gras oméga-3 essentiels, de protéines de haute qualité et de nutriments vitaux. Le processus de conservation préserve non seulement la valeur nutritionnelle des fruits de mer, mais prolonge également leur durée de conservation, séduisant les consommateurs soucieux du stockage à long terme. Les ménages actifs et les établissements de restauration sont attirés par la commodité des fruits de mer en conserve, renforçant davantage leur présence sur le marché. Soulignant l'intersection de la santé et de la conscience environnementale, le Marine Stewardship Council (MSC) note que les consommateurs recherchent activement des produits avec des allégations de durabilité vérifiées, souvent à un prix premium. La norme MSC pour les pêcheries, référence en matière de durabilité, met l'accent sur trois principes fondamentaux : la pêche dans des stocks sains, l'adoption de pratiques de gestion à long terme et la minimisation de l'impact sur les écosystèmes. Plus de 400 pêcheries de capture sauvage dans le monde respectent fièrement cette certification[2]Source : Marine Stewardship Council, "Que signifie le label MSC", msc.org. En se concentrant sur la production locale, le secteur s'attaque aux préoccupations de durabilité, réduit les distances de transport et défend la pêche responsable dans les eaux nationales. Au-delà des fruits de mer, ces conserveries sont essentielles pour les communautés côtières, stimulant la création d'emplois, le développement économique et le maintien de normes strictes de contrôle de la qualité.
Constitution stratégique de stocks gouvernementaux pour les forces militaires et la réponse aux situations d'urgence
Face aux tensions géopolitiques et aux perturbations climatiques, les gouvernements du monde entier constituent des stocks d'aliments en conserve, soulignant une attention accrue portée à la sécurité alimentaire. Les réserves d'urgence de la Suisse comprennent des dizaines de milliers de tonnes de produits non périssables, garantissant 2 300 calories quotidiennes par individu sur une période de trois à quatre mois. Grâce à un système de surtaxes à l'importation, le programme suisse garantit non seulement la disponibilité alimentaire en cas d'urgence, mais établit également des schémas de demande prévisibles pour les fournisseurs. Cette vaste stratégie d'approvisionnement façonne les tendances mondiales, les entités militaires et de réponse aux urgences imposant des normes strictes en matière d'emballage et de durée de conservation, favorisant les producteurs établis d'aliments en conserve. Ces normes imposent souvent des emballages résistants à l'humidité, une stabilité thermique et une durée de conservation prolongée de 2 à 5 ans. À mesure que le changement climatique amplifie la fréquence des catastrophes naturelles, l'importance stratégique de la constitution de stocks alimentaires s'accroît. De plus, l'expansion des forces militaires propulse la croissance du marché. En 2023, les États-Unis, selon le Stockholm International Peace Research Institute, ont alloué la somme colossale de 916 milliards USD aux dépenses militaires, représentant plus de 40 % des dépenses militaires mondiales, qui s'élèvent à 2,4 billions USD.[3]Source : Stockholm International Peace Research Institute, "Tendances des dépenses militaires mondiales 2023", www.sipri.org
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le comportement d'achat des consommateurs influencé par la teneur en sodium et les niveaux de conservateurs dans les produits | -0.6% | Mondial, avec l'impact le plus fort sur les marchés soucieux de la santé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| L'impact environnemental de l'élimination des boîtes métalliques soulève des préoccupations en matière de durabilité | -0.4% | Europe et Amérique du Nord en tête, expansion vers les marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Problèmes de qualité et rappels de produits soulevant des problèmes de confiance | -0.7% | Mondial, avec un impact aigu dans les régions à forte activité manufacturière et les marchés émergents | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les produits alimentaires frais et non transformés | -0.5% | Marchés développés principalement, avec les tendances les plus fortes en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le comportement d'achat des consommateurs influencé par la teneur en sodium et les niveaux de conservateurs dans les produits
À mesure que la conscience sanitaire augmente, les consommateurs scrutent les niveaux de sodium et de conservateurs dans leurs choix alimentaires, stimulant la croissance du marché des aliments en conserve. De manière alarmante, les Américains consomment trop de sodium, principalement issu des aliments transformés, y compris les conserves. Cette tendance a suscité des préoccupations de la part des organisations de santé et des organismes de réglementation. En réponse à ces préoccupations, la FDA a publié des directives complètes de réduction du sodium, exerçant une pression significative sur le secteur des aliments en conserve pour reformuler ses produits. Simultanément, la demande des consommateurs pour des options sans conservateurs est en hausse. En Chine, la Commission nationale de la santé (NHC) et l'Administration d'État pour la réglementation du marché (SAMR) ont introduit la Norme nationale de sécurité alimentaire pour les aliments en conserve (GB 7098-2025)[4]Source : USDA, "Norme nationale de sécurité alimentaire pour les aliments en conserve finalisée", apps.fas.usda.gov. Cette norme rigoureuse régit tous les produits en conserve en Chine, détaillant les exigences relatives aux ingrédients, aux indicateurs physiques et chimiques, aux contaminants et aux limites microbiologiques.
L'impact environnemental de l'élimination des boîtes métalliques soulève des préoccupations en matière de durabilité
Des régulateurs aux consommateurs, les parties prenantes scrutent de plus en plus la durabilité des emballages métalliques. L'impact environnemental de l'élimination des boîtes métalliques est devenu une contrainte significative sur le marché mondial des aliments en conserve. Bien que les boîtes en aluminium et en acier vantent leur recyclabilité et leur contribution à une économie circulaire
, les preuves et les actions réglementaires à partir de 2024 mettent en lumière les défis liés à la génération de déchets, au recyclage, aux empreintes carbone et à la durabilité des matériaux d'emballage alternatifs. Les boîtes métalliques présentent un défi unique pour les décharges : elles se corrodent avec le temps mais peuvent persister pendant des décennies. De plus, l'approvisionnement en matières premières telles que l'aluminium, l'acier et le fer-blanc pour les nouvelles boîtes entraîne des coûts environnementaux, notamment la consommation d'énergie, les émissions de gaz à effet de serre et la perturbation des écosystèmes. Malgré l'affirmation que ces matériaux sont infiniment recyclables
, la réalité est différente. En 2023, les États-Unis ont enregistré un taux de recyclage post-consommation de 43 % pour les canettes de boissons en aluminium, en baisse par rapport à la moyenne historique de 52 %. Pendant ce temps, l'Aluminum Association a noté un taux de recyclage industriel de 57 %, tenant compte à la fois des déchets importés et exportés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Les fruits de mer mènent la transformation premiumEn 2025, les poissons et fruits de mer en conserve commandent une part de marché de 33,10 %, portés par une hausse de la préférence des consommateurs pour les aliments riches en nutriments et en protéines. L'expansion de ce segment est soutenue par sa large disponibilité, sa longue durée de conservation et une forte image de durabilité, notamment pour des produits comme le thon, le saumon et les sardines. Dans les marchés développés, les marques capitalisent sur un positionnement premium, lançant des offres telles que des fruits de mer pêchés à la ligne, traçables et à faible teneur en sodium pour répondre aux consommateurs soucieux de leur santé. De plus, l'accent croissant sur la transparence de l'approvisionnement et de l'étiquetage a renforcé la confiance des consommateurs dans ces produits. Par ailleurs, l'adaptabilité des fruits de mer dans diverses cuisines a cimenté leur popularité auprès des acheteurs au détail et des prestataires de restauration, consolidant leur position de leader sur le marché.
Avec un CAGR projeté de 5,50 % jusqu'en 2031, ce segment se distingue comme le plus dynamique dans le domaine des aliments en conserve. La hausse de la demande est alimentée par la consommation croissante de fruits de mer dans les marchés émergents, les nouvelles innovations en matière d'emballage et de saveurs, et une sensibilisation accrue des consommateurs aux bienfaits des oméga-3 et des protéines. Les entreprises exploitent également les certifications de durabilité et les récits d'approvisionnement éthique pour attirer de nouveaux clients. De plus, les avancées technologiques en matière d'emballage, telles que les boîtes à ouverture facile et les matériaux recyclables, améliorent la commodité et s'alignent sur les préférences des consommateurs soucieux de l'environnement. La croissance des plateformes en ligne et des commerces de proximité en tant que canaux de vente élargit davantage l'accès au marché, stimulant une expansion constante dans les segments grand public et premium.


Par forme :
Les produits entiers gagnent en dynamismeEn 2025, les formats morceaux et pièces commandent une part de marché dominante de 54,35 %, principalement en raison de leur utilisation répandue dans les aliments transformés, les repas prêts à consommer et les applications de restauration. Leur adaptabilité dans divers processus de cuisson, combinée à une production et une distribution rentables, en a fait un favori des fabricants et des détaillants. La polyvalence de ce segment dans différentes cuisines et types de produits assure une demande stable sur les marchés mondiaux. De plus, leur capacité à répondre à diverses préférences des consommateurs, allant des plats traditionnels aux cuisines fusion modernes, renforce davantage leur attrait. Par ailleurs, des techniques de traitement efficaces et une évolutivité permettent aux entreprises d'offrir des prix compétitifs, consolidant la position de leader du segment dans les secteurs de la vente au détail et de la restauration.
En projetant vers l'avenir, le segment des morceaux et pièces devrait connaître la croissance la plus rapide, avec un CAGR anticipé de 5,18 % s'étendant jusqu'en 2031. Cette hausse est largement attribuée à une préférence croissante des consommateurs pour des ingrédients pratiques et de haute qualité qui s'intègrent parfaitement dans les repas préparés, les collations et les salades. Le segment bénéficie également des avancées technologiques en matière de conservation et d'emballage, qui renforcent la durée de conservation et la texture. Ces innovations améliorent non seulement la qualité des produits, mais réduisent également le gaspillage alimentaire, s'alignant sur les objectifs de durabilité et les attentes des consommateurs. En réponse à ces tendances, les fabricants innovent, lançant des produits polyvalents à base de flocons adaptés aux consommateurs soucieux de leur santé et à ceux qui recherchent des préparations de repas rapides, stimulant davantage la croissance du marché.
Par canal de distribution :
La restauration accélère la croissanceEn 2025, les canaux hors commerce commandent une part de marché dominante de 65,98 %, soutenue par une forte pénétration du commerce de détail et un accès facile pour les consommateurs. Les supermarchés et hypermarchés dominent le paysage de la distribution, présentant une vaste gamme de produits, menant des campagnes promotionnelles et appliquant des prix compétitifs. Ces grands magasins répondent habilement aux acheteurs en gros et aux familles, stimulant des ventes régulières en volume. Leur capacité à offrir une expérience d'achat en un seul endroit, combinée à des remises fréquentes et à des programmes de fidélité, renforce davantage leur position sur le marché. Pendant ce temps, les commerces de proximité et les épiceries amplifient le succès du segment, touchant à la fois les marchés urbains et régionaux. Ils répondent aux acheteurs pressés avec des produits à portion individuelle et faciles à stocker, garantissant l'accessibilité et des options d'achat rapides pour les consommateurs aux modes de vie chargés.
Parmi les canaux hors commerce, le commerce en ligne émerge comme la voie à la croissance la plus rapide, projetée pour progresser à un CAGR de 7,45 % jusqu'en 2031, dépassant le taux de croissance global du hors commerce de 5,05 %. Cette hausse est portée par un engagement numérique accru, une préférence pour les livraisons à domicile et les abonnements aux applications mobiles qui favorisent les achats répétés. Les plateformes de commerce électronique améliorent l'expérience des consommateurs avec des offres personnalisées, des offres groupées et un suivi des commandes sans effort. De plus, la commodité des achats depuis chez soi, associée à la disponibilité de diverses options de paiement et à des horaires de livraison flexibles, a considérablement contribué à la croissance du commerce en ligne. La tendance croissante aux achats d'épicerie en ligne, notamment pour les articles à longue conservation et prêts à consommer, remodèle le commerce de détail traditionnel et élargit la visibilité des marques auprès de diverses catégories démographiques. Ce changement est encore soutenu par les avancées en matière de logistique et d'efficacité de la chaîne d'approvisionnement, permettant des livraisons plus rapides et plus fiables.
Analyse géographique
Marché européen des Aliments en Conserve
L'Europe a contribué à hauteur de 38,70 % des revenus de 2025, maintenant sa position de premier marché régional. Cette domination découle de modes de consommation bien établis, de chaînes d'approvisionnement solides et de réglementations strictes en matière de durabilité. L'accent mis par la région sur la certification du Marine Stewardship Council et les boîtes métalliques à haute teneur en matériaux recyclés génère une valeur ajoutée qui soutient les innovations environnementales. L'Allemagne, la France, le Royaume-Uni, les Pays-Bas, la Belgique et l'Espagne représentent les principaux marchés importateurs et consommateurs d'aliments en conserve.
Marché des Aliments en Conserve en Europe et en Amérique du Sud
L'Allemagne, en tant que plus grand marché alimentaire d'Europe, offre d'importantes opportunités à l'exportation, notamment dans le segment biologique. Tandis que le Royaume-Uni et la France affichent une forte demande en raison d'une production intérieure plus faible comparée à l'Espagne et à l'Italie, les Pays-Bas jouent le rôle à la fois de grand marché consommateur et de plaque tournante de la réexportation. L'Amérique du Sud affiche la trajectoire de croissance la plus élevée avec un CAGR de 7,12 %. La reprise économique en Argentine et en Colombie améliore le pouvoir d'achat des consommateurs, tandis que les initiatives gouvernementales soutiennent la transformation locale des produits de la mer afin d'accroître la valeur à l'exportation.
Marché des Aliments en Conserve en Asie-Pacifique et en Amérique du Nord
En Asie-Pacifique, les conditions du marché varient selon les pays. Les consommateurs indiens augmentent leurs dépenses consacrées aux produits essentiels, les légumineuses et les fruits en conserve gagnant en popularité lors des perturbations d'approvisionnement liées à la mousson. La mise en œuvre par la Chine de la Norme nationale de sécurité alimentaire (GB 7098-2025) introduit des contrôles plus stricts sur les contaminants et les paramètres microbiologiques, ce qui pourrait augmenter les coûts opérationnels tout en renforçant la confiance des consommateurs. Les fabricants chinois s'adaptent aux restrictions sur les conservateurs imposées par Pékin en février 2025 en mettant en œuvre des technologies de traitement thermique améliorées afin de maintenir la qualité des produits. L'Amérique du Nord maintient son volume de marché grâce à l'innovation produit, aux préférences établies pour certaines marques et à la création de nouvelles installations de mise en conserve du poisson en Oregon et au Massachusetts, réduisant ainsi la dépendance aux importations.
Paysage réglementaire
La sécurité alimentaire et les contrôles des procédés restent au cœur de la conformité des aliments en conserve, l'application étant ancrée dans le traitement thermique, l'hygiène et les limites de contaminants. Aux États-Unis, les exigences de la FDA relatives aux aliments peu acides traités thermiquement en vertu du 21 CFR Part 113 continuent de régir les procédés programmés, les contrôles d'équipement et la tenue de registres pour les transformateurs commerciaux, aux côtés des réglementations connexes de la FDA appliquées dans l'ensemble des catégories de conserves.
Le commerce transfrontalier est également façonné par des règles de produits et d'emballages plus strictes dans les principales régions consommatrices. En Chine, la norme nationale de sécurité alimentaire pour les aliments en conserve (GB 7098-2025) remplace la norme GB 7098-2015 et entrera en vigueur le 16 mars 2026, mettant à jour la terminologie, les exigences sensorielles, les indicateurs physiques/chimiques, les contaminants et les limites microbiennes pour l'ensemble des produits en conserve. Dans l'Union européenne, le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR) est entré en vigueur en février 2025, son application générale débutant en août 2026, relevant les exigences en matière de durabilité et d'étiquetage des emballages, tandis que le règlement (UE) 2025/351 de la Commission met à jour les règles relatives aux matériaux plastiques en contact avec les denrées alimentaires, avec des dispositions transitoires pour les articles mis sur le marché avant le 16 septembre 2026.
Analyse de la chaîne de valeur
La chaîne de valeur des aliments en conserve s'étend des matières premières agricoles et de la mer à l'approvisionnement en ingrédients (sel, sauces, huiles), en passant par les intrants d'emballage métallique (acier/fer-blanc et aluminium), la transformation et la mise en conserve (lavage, préparation, remplissage, sertissage, stérilisation/appertisation), et l'étiquetage et le conditionnement en cartons, jusqu'à la distribution via le hors-domicile (supermarchés, commerces de proximité et vente en ligne) et le circuit de restauration (restauration/traiteur). Les propriétaires de marques et les sous-traitants de conditionnement coordonnent les achats, l'assurance qualité et les spécifications produits, tandis que les fournisseurs d'emballages et les fabricants d'équipements (OEM) influencent la vitesse de ligne, le rendement et la conformité via l'intégrité du sertissage et la validation du traitement thermique.
Le coût et la disponibilité des boîtes de conserve constituent une contrainte récurrente et un levier clé, en particulier lorsque les coûts des intrants métalliques et les tarifs douaniers affectent les fabricants de boîtes et les transformateurs, et lorsque les tensions d'approvisionnement en fer-blanc peuvent se répercuter sur les prix des aliments en conserve. Les producteurs gèrent également la saisonnalité agricole et la variabilité des rendements des fruits et légumes, tandis que les conserveurs de produits de la mer font face à des besoins d'approvisionnement et de certification, y compris des allégations d'approvisionnement conformes MSC sur les principaux marchés. Les récentes divulgations et actions des entreprises indiquent des ajustements à travers ces liens, depuis Seneca Foods qui évoque l'économie des campagnes saisonnières liée aux rendements agricoles dans son rapport de l'exercice 2026, jusqu'à Crown Holdings qui aborde la gestion des risques d'emballage et de logistique en redirigeant l'approvisionnement depuis des installations d'Asie du Sud-Est lorsque des perturbations surviennent au Moyen-Orient.
Paysage concurrentiel
Le marché mondial des conserves reste fragmenté, avec des entreprises établies comme Conagra Brands Inc. et Kraft Heinz maintenant une forte présence dans le commerce de détail tout en faisant face à la concurrence de marques artisanales émergentes qui utilisent efficacement les plateformes de réseaux sociaux. Les transformateurs traditionnels de fruits de mer font face à la concurrence d'acteurs locaux et régionaux qui ont bâti une forte confiance des consommateurs grâce à des pratiques de pêche durables et à des chaînes d'approvisionnement transparentes.
Le secteur consolide ses opérations d'emballage, avec un accent particulier sur les techniques de conservation spécifiques aux fruits de mer et les solutions d'emballage écologiques. Les entreprises augmentent leurs investissements en recherche et développement dans le développement de produits tout en mettant en œuvre des pratiques durables pour répondre aux préoccupations environnementales des consommateurs. Les acquisitions stratégiques continuent de remodeler le marché des fruits de mer en conserve, notamment dans les régions à forte consommation de poisson et aux industries de pêche établies.
Les entreprises établies améliorent leurs opérations grâce à l'adoption de technologies, notamment des équipements avancés de traitement du poisson et des systèmes de contrôle de la qualité. Les nouveaux entrants sur le marché construisent des relations avec les consommateurs grâce à des ventes directes aux consommateurs, des emballages distinctifs et la technologie des codes QR qui fournit des informations sur les producteurs, attirant particulièrement les jeunes consommateurs qui recherchent des produits de la mer d'origine durable. Ces acteurs émergents se différencient grâce à des offres spécialisées telles que le poisson pêché à la ligne et les variétés de fruits de mer premium.
Leaders du secteur des aliments en conserve
Kraft Heinz Company
Bolton Group (Rio Mare, Saupiquet)
The Campbell's Company
Hormel Foods Corporation
Del Monte Pacific Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments en Conserve
- The Kraft Heinz Company
- Conagra Brands Inc.
- Thai Union Group PCL
- Bolton Group
- FCF Co., Ltd
- The Campbell's Company
- JBS S.A.
- Bonduelle SA
- Tyson Foods, Inc.
- Century Pacific Food Inc.
- Del Monte Pacific Ltd.
- The Dongwon Group
- Hormel Foods Corp.
- Robert Damkjaer A/S
- Goya Foods, Inc.
- Maison Denis S.A.
- Keystone Meat Company
- Zwanenberg Food Group
- Bush Brothers & Company
- Amy's Kitchen, Inc.

Opportunités de marché et perspectives d'avenir
Les mises à niveau de capacité et de procédés qui augmentent le débit et élargissent les formats à conservation longue durée restent un axe d'opportunité clair, soutenu par une activité d'investissement dans des capacités adjacentes de conservation longue durée et de mise en conserve. En juin 2026, The Campbell's Company a achevé une expansion de 150 millions USD à son site de Maxton, en Caroline du Nord, ajoutant des lignes de traitement aseptique et augmentant sa capacité, ce qui renforce le rôle stratégique des actifs de traitement à conservation longue durée aux côtés des portefeuilles de conserves historiques. En juillet 2026, Suntory PepsiCo a inauguré une usine de 300 millions USD à Tay Ninh, au Vietnam, comprenant une ligne de mise en conserve à grande vitesse, illustrant comment les acteurs multinationaux des boissons et des industries alimentaires connexes développent leurs capacités de format en conserve dans des pôles émergents de consommation et de fabrication.
L'espace technique blanc se concentre sur le traitement thermique économe en énergie, l'automatisation et les emballages conformes aux réglementations, ce qui rejoint directement le renforcement des normes en Chine et les règles d'emballage dans l'UE. Les transformateurs explorent également des approches de stérilisation qui réduisent l'utilisation de vapeur et améliorent la pénétration de la chaleur, tandis que l'adoption de l'Industrie 4.0 sur les lignes de remplissage et de sertissage (robotique, capteurs et surveillance IoT) soutient un contrôle des procédés plus strict et des exigences de traçabilité de plus en plus liées aux attentes des distributeurs et aux normes publiques. Du côté de l'offre, les acteurs multi-catégories continuent de financer des capacités supplémentaires sur les produits de base en conserve et les lignes connexes à conservation longue durée, et Century Pacific Food Inc. a confirmé un programme d'investissements en capital important pour 2026 couvrant le thon et d'autres lignes, soulignant l'investissement continu dans des plateformes de production évolutives à conservation longue durée.
Recent Industry Developments in Marché des Aliments en Conserve
- Juin 2026 : The Kraft Heinz Company a annoncé une nouvelle structure opérationnelle mondiale effective à partir du 1er juillet 2026, se réorganisant en Amérique du Nord, Europe et marchés développés du Pacifique, et marchés émergents. Ce changement consolide la supervision de la chaîne de valeur de bout en bout à travers les régions, favorisant une coordination plus étroite des achats, de la fabrication et de la logistique pour les catégories à conservation longue durée, dont les aliments en conserve.
- Juin 2025 : La Chine a finalisé la norme nationale de sécurité alimentaire pour les aliments en conserve (GB 7098-2025), remplaçant le cadre antérieur GB 7098-2015 et fixant une date de mise en œuvre au 16 mars 2026. Cette mise à jour renforce les exigences de conformité sur les indicateurs et les limites microbiennes pour l'ensemble des produits en conserve, affectant les exportateurs et les producteurs nationaux qui approvisionnent la Chine.
- Juin 2024 : Bolton Group a annoncé la fermeture prévue de son usine de conserves de poisson de Quimper, en France, dans le cadre d'une rationalisation de son empreinte industrielle, la production étant transférée vers d'autres sites tels que l'Espagne ou le Maroc. Cette décision reflète les pressions d'optimisation des capacités européennes dans les conserves de produits de la mer et peut modifier les schémas d'approvisionnement régionaux pour les distributeurs et les acheteurs de marques de distributeur.


Marché des Aliments en Conserve Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les produits alimentaires emballés qui sont traités thermiquement et scellés dans des boîtes de conserve ou des contenants rigides similaires afin de les rendre stables à conservation longue durée pour un stockage prolongé, puis vendus via des circuits de distribution au détail et autres pour la consommation des consommateurs.
Exclusions du périmètre : Les aliments frais, réfrigérés et surgelés qui ne sont pas mis en conserve commercialement sont exclus, même si le même type de produit est vendu sous ces formats.
Aperçu de la segmentation
- Par type de produit
- Viandes et volailles en conserve
- Poissons et fruits de mer en conserve
- Fruits en conserve
- Légumes en conserve
- Autres types
- Par forme
- Entier
- Morceaux/Pièces
- Autres
- Par canal de distribution
- Hors commerce
- Supermarchés et hypermarchés
- Commerces de proximité/Épiceries
- Détaillants en ligne
- Autres canaux de distribution
- Commerce (Restauration/Traiteur)
- Hors commerce
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Norvège
- Suède
- Danemark
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Viêt Nam
- Malaisie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des catégories de conserves largement échangées et de l'évolution de la demande selon les régions. Nous établissons ensuite une liste claire de définitions pouvant être appliquées de manière cohérente. Pour les indicateurs de référence, nous utilisons des points de repère publics et officiels tels que les données d'approvisionnement alimentaire de la FAOSTAT, les statistiques commerciales de l'UN Comtrade, les séries de prix du US Census et du Bureau of Labor Statistics, les indicateurs de consommation et de vente au détail d'Eurostat, et les notes de marché et de matières premières de l'USDA, selon la pertinence pour chaque zone géographique.
Pour traduire ces signaux en un modèle de marché exploitable, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse fiable faisant référence aux ajouts de capacité, aux lancements de produits et aux évolutions des circuits de distribution. Parallèlement, des abonnements payants axés sur les données financières des entreprises, les flux d'importation et d'exportation au niveau des expéditions, et les dépôts de brevets sont utilisés pour vérifier la couverture des catégories et confirmer l'évolution des volumes et des prix. Les sources documentaires listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été examinées pour la collecte, la clarification et la validation.
Entretiens et enquêtes primaires
Des entretiens primaires et de courtes enquêtes ont été utilisés pour éprouver le récit de la demande pour les principales catégories de conserves et pour confirmer comment les prix, les tailles d'emballage et les promotions affectent les revenus réalisés. Les contributions des répondants ont été utilisées pour combler les lacunes de données et revérifier les hypothèses issues des indicateurs documentaires.
Nous avons échangé avec un ensemble de fabricants, de participants liés aux ingrédients et à l'emballage, de distributeurs et d'experts du secteur du détail à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé ces contributions pour résoudre les incertitudes restantes en matière de catégories et de circuits.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 39 % | Cadres dirigeants (CXO) : 13 % | APAC : 50 % |
| Acteurs de niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 47 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous partons d'une construction descendante où les signaux de consommation et de commerce sont utilisés pour reconstituer le bassin de demande des aliments en conserve à conservation longue durée par grandes régions. Nous répartissons ensuite les totaux entre les principales catégories de conserves et les circuits en utilisant des parts validées lors d'entretiens. Une fois cette première estimation formée, nous la corroborons avec des approximations ascendantes sélectives telles que l'échantillonnage des prix des marques et des marques de distributeur, les mix typiques de tailles d'emballage, ainsi que des vérifications auprès des fournisseurs et des circuits sur les volumes afin de confirmer que les totaux ne s'écartent pas de ce que le marché vend réellement.
Les principaux intrants qui façonnent le modèle comprennent la production d'aliments en conserve et les mouvements d'importation-exportation, les indicateurs d'urbanisation et de structure des ménages qui influencent les aliments de commodité, les signaux d'inflation par catégorie et de coûts d'emballage, les évolutions du mix de circuits entre le commerce moderne et la vente au détail en ligne, ainsi que les tendances observées de taille d'emballage et de prix unitaire. Pour les prévisions, une analyse de scénarios est appliquée puis ancrée à une régression multivariée reliant la croissance par catégorie aux tendances macroéconomiques de consommation et à l'évolution des prix, avec des retours d'experts utilisés pour maintenir des hypothèses réalistes lorsque la volatilité augmente. Lorsque les vues ascendantes sont incomplètes pour les zones géographiques plus petites, les lacunes sont combler à l'aide d'indicateurs proxy comme la pénétration de la distribution et l'intensité commerciale, puis ces ajustements sont revus à nouveau lors de la validation.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, et toute variance importante est signalée rapidement afin que les hypothèses puissent être revérifiées ligne par ligne. Nous comparons la consommation par habitant implicite, les ratios commerce/consommation et l'évolution des prix par rapport à des indicateurs externes, puis recontactons les sources lorsque le schéma semble inhabituel pour une région ou une catégorie donnée.
Avant validation finale, le modèle complet est examiné en plusieurs étapes, en commençant par des vérifications de logique interne, suivies d'une revue par les pairs des principales hypothèses, puis d'une analyse de cohérence finale sur les séries historiques et prévisionnelles. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements importants surviennent (par exemple, des variations brusques des matières premières ou des changements réglementaires majeurs), et un nouveau passage avant livraison est effectué afin que les clients reçoivent la vue la plus récente actualisée.
Taille du marché des aliments en conserve de Mordor Intelligence comparée à d'autres estimations publiées
Les différentes valeurs de marché publiées pour les aliments en conserve peuvent sembler très éloignées les unes des autres car chaque éditeur définit ce qui est comptabilisé et quel niveau de prix est utilisé, et ces différences s'accumulent lorsqu'une prévision est superposée. Le calendrier compte également, car l'inflation par catégorie et les coûts d'emballage peuvent évoluer rapidement et modifier les totaux de revenus même si les volumes ne bougent pas beaucoup.
Les aliments emballés surgelés et réfrigérés sont exclus du périmètre de cette étude de Mordor Intelligence, ce qui explique en partie pourquoi les totaux plus larges d'aliments emballés que l'on peut voir ailleurs ne correspondent pas aux chiffres du tableau. D'autres écarts proviennent souvent du fait que la restauration soit incluse ou non, du fait que l'estimation soit construite à partir de la valeur de gros ou de la valeur de détail, et de la manière dont la conversion des devises et la croissance des prix sont appliquées entre les régions lorsque l'inflation diverge.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 143,96 milliards USD (2026) | |
| Éditeur du secteur A | 115,10 milliards USD (2025) | Utilise une année de référence antérieure et un ensemble de catégories différent, typiquement regroupé par plats préparés et haricots et légumineuses, et la base de valeur et le calendrier des devises ne sont pas alignés sur la même année de référence. |
| Plateforme de données commerciales B | 475,00 milliards USD (2024) | Rapporte la valeur du marché en prix de gros nominaux au niveau des revenus des producteurs et importateurs, ce qui peut élargir les totaux par rapport aux vues de valeur de marché orientées consommateur, et n'est pas lié à la même couverture de circuits et aux mêmes limites de catégories. |
L'écart s'explique principalement par ce qui est comptabilisé et à quel niveau de prix il est évalué, suivi par le calendrier de l'année de référence et la manière dont l'inflation est intégrée à la prévision. En maintenant les intrants traçables à des signaux observables de consommation, de commerce et de prix, puis en les revérifiant avec les retours d'entretiens, le chiffre final reste plus facile à reproduire et à comparer d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des aliments en conserve et à quelle vitesse croît-il ?
La taille du marché des aliments en conserve a atteint 143,96 milliards USD en 2026 et devrait croître à un CAGR de 4,34 % pour atteindre 177,98 milliards USD d'ici 2031.
Quelle catégorie de produits domine le marché des aliments en conserve ?
Les poissons et fruits de mer en conserve ont dominé avec une part de marché des aliments en conserve de 33,10 % en 2025, soutenue par une demande croissante de protéines diversifiées et d'offres de poissons en conserve premium.
Pourquoi l'Amérique du Sud est-elle la région à la croissance la plus rapide ?
La reprise économique et l'expansion de la base de commerce de détail, notamment au Brésil où les ventes d'aliments emballés ont augmenté, sous-tendent les perspectives de CAGR de 7,12 % de l'Amérique du Sud jusqu'en 2031.
Comment les tendances d'étiquetage propre influencent-elles le secteur des aliments en conserve ?
Des réglementations telles que l'interdiction des conservateurs en Chine en 2025 et la préférence des consommateurs européens pour les ingrédients traçables poussent les fabricants vers des recettes à faible teneur en sodium, sans additifs et des emballages durables.
Dernière mise à jour de la page le:



