
Analyse du Marché Australien des Produits de Beauté et de Soins Personnels par Mordor Intelligence
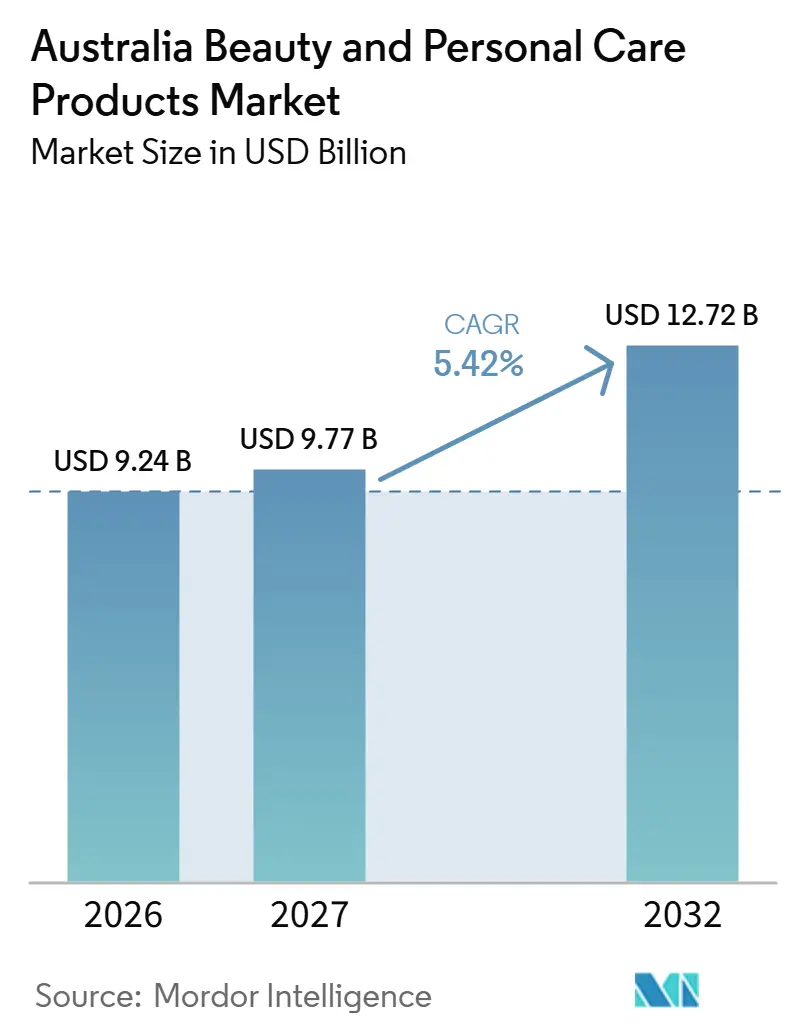
La taille du marché australien des produits de beauté et de soins personnels devrait croître de 9,24 milliards USD en 2026 à 9,77 milliards USD en 2027 et atteindre 12,72 milliards USD d'ici 2032, avec un CAGR de 5,42 % sur la période 2027-2032.
En Australie, la participation élargie aux soins de la peau et la recherche numérique soutiennent la demande de produits aux fonctions clairement expliquées. La vente en ligne et les magasins spécialisés offrent aux fournisseurs des moyens complémentaires d'intégrer les gammes de soins de la peau dans les routines domestiques. Le risque de contrefaçon, les allégations de protection solaire non conformes et les contrôles des ingrédients tempèrent cette opportunité en ajoutant des coûts de vérification d'authenticité et d'assurance de formulation. Les fournisseurs de produits solaires et de soins de la peau fonctionnels sont mieux placés pour se différencier par des allégations étayées dans les informations de comparaison des acheteurs que par la seule étendue de l'assortiment.
Principaux Enseignements du Rapport
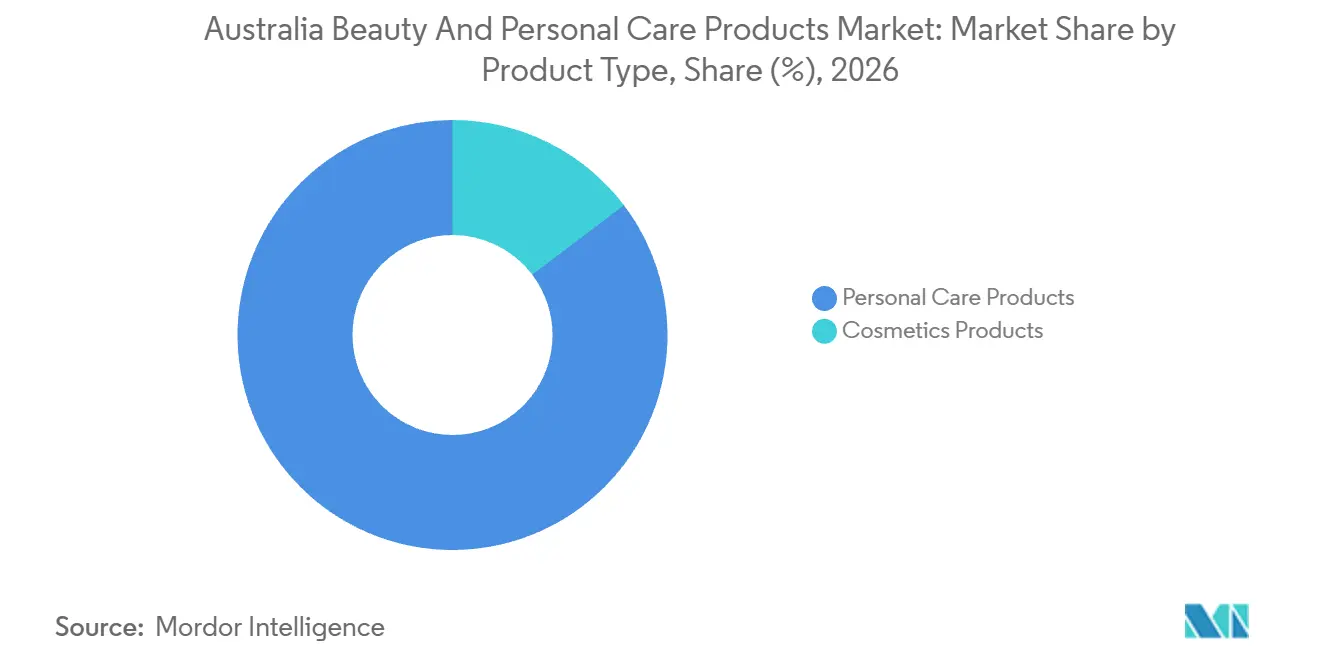
- Par type de produit, les produits de soins personnels détenaient une part de marché de 85,31 % sur le marché australien des produits de beauté et de soins personnels en 2026, tandis que les produits cosmétiques devraient connaître la croissance la plus rapide avec un CAGR de 5,52 % sur la période 2027-2032.
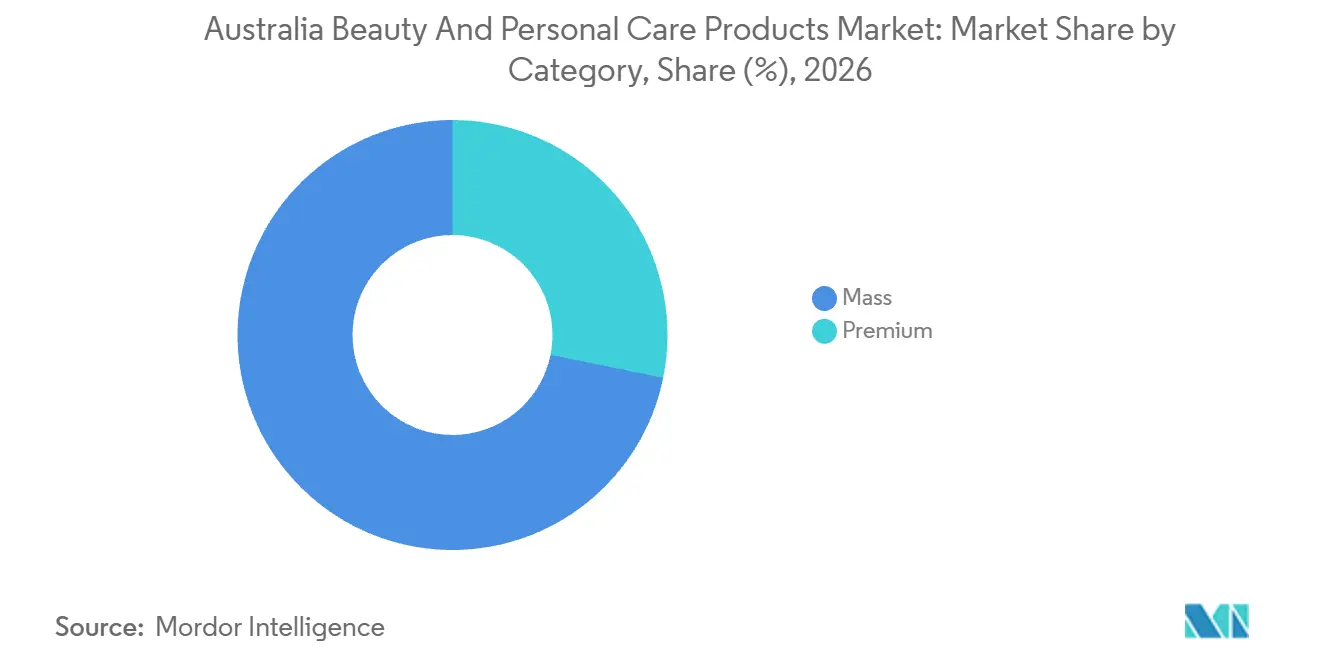
- Les produits grande consommation ont dominé la répartition par catégorie avec une part de 71,81 % de la taille du marché australien des produits de beauté et de soins personnels en 2026, et les produits premium devraient connaître la croissance la plus rapide avec un CAGR de 6,05 % sur la période 2027-2032.
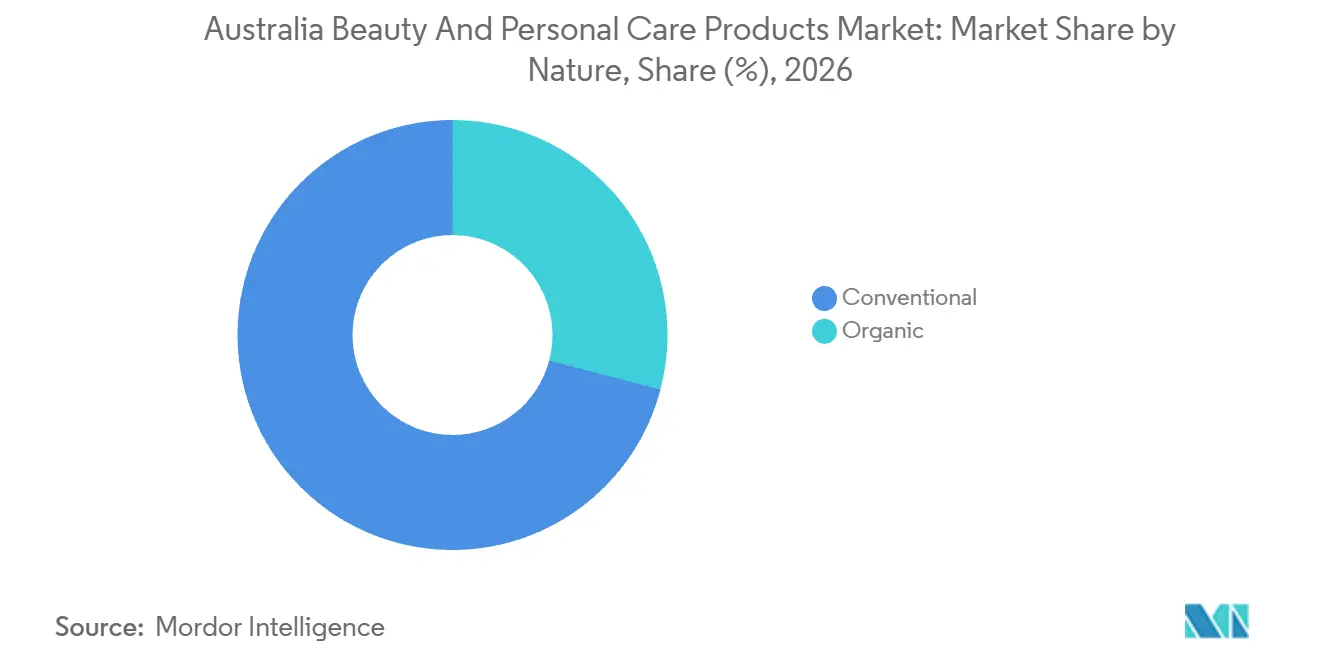
- Les produits conventionnels détenaient 70,91 % du marché par nature en 2026, tandis que les produits biologiques devraient connaître la croissance la plus rapide avec un CAGR de 6,68 % sur la période 2027-2032.
- Parmi les canaux de distribution, les magasins de beauté et de soins détenaient 37,88 % du marché en 2026, les canaux de vente en ligne devant connaître la croissance la plus rapide avec un CAGR de 6,78 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Facteur de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits de beauté et de soins personnels naturels et biologiques. | +1.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Demande croissante de produits anti-âge et de gestion du vieillissement | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Impact des réseaux sociaux et des avancées en matière de technologie numérique | +2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intérêt croissant pour les produits de soins personnels masculins | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande de produits spécifiques à la région portée par le tourisme entrant | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accent accru sur les soins personnels et le bien-être | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits de beauté et de soins personnels naturels et biologiques.
Le positionnement naturel et biologique peut créer de la demande en faisant de la sélection des ingrédients une raison de choisir un produit de soin de la peau ou de nettoyage. Un fournisseur peut rendre cette proposition plus précise en expliquant séparément ce que signifient sa promesse d'ingrédients naturels et sa promesse de produits biologiques. Relier ces descriptions à un usage familier donne au consommateur une base fonctionnelle pour comparer les produits ainsi qu'une distinction fondée sur les ingrédients. Cette approche peut soutenir une extension ciblée d'une gamme de soins de la peau sans modifier la tâche de soin autour de laquelle la gamme est organisée. Une telle gamme serait en concurrence sur la provenance des ingrédients au sein d'une tâche de soin existante, tandis que toute allégation d'efficacité nécessiterait sa propre justification.
Demande croissante de produits anti-âge et de gestion du vieillissement
Les soins de la peau axés sur la gestion du vieillissement peuvent bénéficier d'une communication de marque coordonnée et d'une distribution en pharmacie lorsque la gamme répond à une préoccupation clairement définie. McPherson's a indiqué que la valeur des ventes au détail en pharmacie australienne de sa gamme de soins de la peau Ultra R4 a augmenté de 6,2 % au cours de l'exercice 2025, dépassant la croissance de 5,4 % de la catégorie pharmacie. La société a décrit Dr. LeWinn's comme une offre de soins de la peau premium répondant aux principales préoccupations liées au vieillissement cutané. McPherson's a lié la performance de la gamme à des partenariats médias et à des campagnes numériques intégrées à une activité de vente au détail omnicanale. Cet avantage de 0,8 point de pourcentage fait du soutien coordonné orienté consommateur une partie de l'offre concurrentielle du fournisseur en pharmacie, au-delà de la simple obtention d'un espace en rayon.
Impact des réseaux sociaux et des avancées en matière de technologie numérique
La découverte numérique des produits rend la qualité des informations produit d'une marque commercialement pertinente avant qu'un acheteur n'atteigne la caisse. L'enquête 2025 d'Australia Post a révélé que 18 % des consommateurs ont utilisé l'intelligence artificielle pour rechercher des produits de beauté en ligne. Cet usage offre aux fournisseurs la possibilité d'expliquer les ingrédients et les fonctions des produits dans des informations pouvant soutenir la comparaison assistée sur les interfaces numériques. Des descriptions cohérentes peuvent rendre une gamme plus facile à interpréter lorsque la première interaction de l'acheteur est une requête de recherche portant sur un besoin particulier. Cela déplace une partie de la tâche d'acquisition d'un fournisseur de beauté, de l'attraction de l'attention vers la réponse à une question spécifique de formulation ou d'utilisation.
Intérêt croissant pour les produits de soins personnels masculins
Les routines de soins de la peau masculines peuvent soutenir la demande de produits de soins du visage complémentaires. Le nombre d'hommes australiens déclarant avoir une routine de soins de la peau est passé de 1,79 million au cours de l'année allant de juillet 2020 à juin 2021 à 2,19 millions au cours de l'année allant de juillet 2024 à juin 2025.[1] Une base plus large d'utilisateurs ayant une routine crée davantage d'occasions potentielles pour que les nettoyants et les hydratants deviennent des éléments complémentaires des soins quotidiens. Les marques peuvent saisir cette opportunité avec des fonctions de produits clairement différenciées et des instructions rendant une routine complète compréhensible. La participation à une routine crée une base pour les ventes de produits complémentaires, rendant une gamme couvrant des tâches de soins du visage liées plus pertinente que des variations répétées d'un même article.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des produits contrefaits | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la sécurité des produits et à la transparence des ingrédients | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption croissante des approches de fabrication maison (DIY) et des tendances minimalistes | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Concurrence intense et défis liés aux prix | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des produits contrefaits
Les cosmétiques contrefaits créent un problème commercial lorsque l'authenticité du produit devient indissociable de la crédibilité des allégations de sécurité de la marque. Le rapport de mai 2026 du Comité législatif des affaires juridiques et constitutionnelles du Sénat sur le projet de loi relatif aux fausses marques commerciales a enregistré des témoignages classant les cosmétiques parmi les catégories de contrefaçon « à haut risque » et a noté les risques pour la sécurité des consommateurs liés aux produits contrefaits.[2] Pour les propriétaires de marques légitimes, ce risque peut faire de la provenance des marchandises une partie de la proposition produit, notamment lorsque les acheteurs ne peuvent pas vérifier eux-mêmes la formulation. Les détaillants commercialisant des cosmétiques de marque font face à un coût potentiel pour distinguer l'approvisionnement authentique des produits qui n'en reproduisent que l'apparence. L'authentification peut protéger cette distinction, mais le fardeau résiduel est le coût de la défense de la confiance dans les marchandises vendues sous l'identité de la marque.
Sensibilisation croissante à la sécurité des produits et à la transparence des ingrédients
Les allégations produit qui ne résistent pas à l'examen peuvent interrompre les ventes et exposer le propriétaire de la marque à des coûts allant au-delà du simple remplacement du stock concerné. En 2025, 20 écrans solaires fabriqués à partir de la formulation de base de Wild Child Laboratories ont été rappelés en Australie après avoir échoué à leurs tests d'indice de protection solaire (SPF).[3] La formulation partagée illustre comment une défaillance technique peut affecter plusieurs produits finis et compliquer l'assurance qualité au sein d'une relation fournisseur. En 2026, Advanced Skin Technology, propriétaire d'Aspect Skincare, a cherché à obtenir réparation pour les pertes alléguées liées à 2 rappels de produits solaires en 2025, incluant les pertes de ventes, le temps du personnel consacré au rappel et les dommages à la réputation. Il s'agissait d'allégations dans le cadre d'une action devant la Cour fédérale, et non de conclusions de responsabilité. Le simple remplacement du stock laisserait non résolues les pertes alléguées liées au travail de rappel et à la réputation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
une utilisation large des soins personnels soutient l'échelleLes produits de soins personnels constituaient le segment le plus important, représentant 85,31 % du marché en 2026. Roy Morgan a estimé que 14,4 millions d'Australiens âgés de 14 ans et plus ont déclaré utiliser des produits de soins de la peau au cours des 12 mois précédant juin 2025. Cette importante population d'utilisateurs offre aux fournisseurs une base établie d'utilisateurs de soins de la peau au sein de l'activité plus large des soins personnels. Un fournisseur peut structurer sa gamme autour de tâches de soins distinctes, en différenciant les produits d'entretien quotidien des offres plus ciblées, tout en maintenant claire l'utilisation prévue de chaque produit. Avec une utilisation en hausse par rapport à 13 millions au cours des 12 mois précédant juin 2021, la croissance des fournisseurs dépend davantage de la conquête d'une place dans les routines de soins de la peau existantes que de l'ajout de nouveaux utilisateurs.
Les produits cosmétiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,52 % sur la période 2027-2032. BIG W a ajouté des marques cosmétiques sur les rayons australiens en octobre 2025, invoquant la demande de produits de beauté abordables et accessibles. Cette expansion offre aux fournisseurs de cosmétiques une voie concrète vers les acheteurs via un assortiment de détaillants plus large, l'accessibilité financière et la disponibilité constituant la justification commerciale déclarée du détaillant. Les fabricants peuvent répondre avec des différences claires dans la fonction et la présentation cosmétiques, de sorte qu'un nouvel article ajoute une raison de sélection au sein de cette gamme élargie. L'expansion axée sur l'accessibilité financière de BIG W offre aux fournisseurs de cosmétiques une distribution plus large, mais fait de la nouveauté seule une base insuffisante pour justifier une prime de prix.



Par catégorie :
accès grande consommation et expansion de l'assortiment premiumLes produits grande consommation représentaient une part de 71,81 % de la taille du marché australien des produits de beauté et de soins personnels en 2026. En septembre 2026, Coles a lancé plus de 100 nouveaux produits de soins de la peau à l'échelle nationale, dont des soins de la peau coréens. Cette expansion en supermarché illustre comment le segment le plus important peut offrir une plus grande variété de produits via un canal de distribution supplémentaire. Les fournisseurs peuvent utiliser cet accès pour introduire une proposition de soins de la peau définie au sein d'un large assortiment de détail, la fonction du produit portant l'explication. Un référencement en supermarché peut intégrer l'essai de soins de la peau dans une course qui sert d'autres catégories de produits, de sorte que les soins de la peau grande consommation peuvent être découverts lors de courses alimentaires sans rapport plutôt que recherchés spécifiquement.
Les produits premium devraient être le segment de catégorie à la croissance la plus rapide, avec un CAGR de 6,05 % sur la période 2027-2032. MECCA a accueilli plus de 40 marques dans son portefeuille australien et néo-zélandais en 2025, dont Victoria Beckham Beauty. MECCA positionne Victoria Beckham Beauty comme une ligne de maquillage et de soins de la peau de luxe. Obtenir le référencement de MECCA placerait un entrant premium parmi un ensemble croissant de gammes, faisant de l'attention du détaillant un obstacle commercial distinct de l'obtention de la distribution.

Par nature :
échelle conventionnelle et expansion biologique sélectiveLes produits conventionnels représentaient une part de marché de 70,91 % sur le marché australien des produits de beauté et de soins personnels en 2026. La base de revenus du segment le plus important donne aux détaillants une raison d'organiser les assortiments conventionnels autour de tâches de soins distinctes, telles que les soins bucco-dentaires, le lavage des cheveux, le nettoyage du corps et les soins du visage de routine. Les fournisseurs peuvent utiliser l'application comme point de départ d'un cahier des charges de gamme, avec des produits distincts justifiés par la tâche qu'ils accomplissent et la façon dont ils sont utilisés. Une tâche de soins quotidiens non couverte laisserait un fournisseur conventionnel absent d'une partie du plus grand bassin de revenus, faisant de la couverture du portefeuille un choix concurrentiel concret.
Les produits biologiques devraient être le segment à la croissance la plus rapide par nature, avec un CAGR de 6,68 % sur la période 2027-2032. Cela crée une décision d'allocation pour les détaillants qui envisagent d'ajouter de l'espace d'assortiment pour les choix biologiques au sein des utilisations de soins personnels existantes. Un déploiement sélectif peut introduire des alternatives biologiques pour des tâches de soins particulières tout en maintenant la classification biologique de la formulation séparée de son positionnement tarifaire grande consommation ou premium. Les tâches de soins qui méritent des gammes biologiques constituent une décision d'espace en rayon pour les détaillants, et non un engagement à reproduire l'intégralité de la gamme conventionnelle.
Par canal de distribution :
accès en magasin et portée numérique des ménagesLes magasins de beauté et de soins constituaient le canal de distribution le plus important, avec 37,88 % du marché en 2026. MECCA a indiqué qu'une moyenne de 50 000 clients franchissaient les portes de son magasin phare de Melbourne Bourke Street chaque semaine en 2025. Un tel trafic piétonnier concentré peut offrir aux marques la possibilité d'atteindre les acheteurs via une relation existante avec un détaillant, sans exploiter leur propre point de vente physique indépendant. Au sein d'un magasin spécialisé affichant un trafic piétonnier démontré, une nouvelle marque est en concurrence pour la visibilité avant de pouvoir convertir ce trafic en ventes de produits.
Les canaux de vente en ligne devraient être le segment de distribution à la croissance la plus rapide, avec un CAGR de 6,78 % sur la période 2027-2032. Australia Post a indiqué que 3,6 millions de ménages australiens ont effectué des achats de produits de beauté en ligne en 2025. Une vitrine directe ou une plateforme de détaillant peut agréger l'accès aux consommateurs sans nécessiter un comptoir physique pour chaque zone de chalandise locale. Les autres canaux comprennent les pharmacies, où les clients interrogés par Fonto au cours du trimestre de juin 2025 ont cité les cosmétiques et les soins personnels parmi les articles qu'ils auraient pu autrement acheter en supermarché. Les plateformes en ligne élargissent la portée auprès des ménages pour les acheteurs de produits de beauté, tandis que les pharmacies attirent des achats qui auraient pu autrement aller vers les supermarchés.
Analyse Géographique
Australia Post a indiqué que les zones des grandes villes australiennes ont ensemble généré la majeure partie des dépenses de beauté en ligne en 2025. En juillet 2025, W Cosmetics a annoncé l'ouverture d'un nouveau magasin à Strathfield, en Nouvelle-Galles du Sud, élargissant son empreinte de vente au détail de beauté dans la région de Sydney. Ensemble, la concentration numérique et l'ajout d'un magasin en banlieue soutiennent une stratégie de distribution urbaine combinant une large portée en ligne avec un accès physique dans une zone de chalandise spécifique. L'ajout du magasin en banlieue de Sydney offre aux marques un point de vente physique au sein de la zone de chalandise des grandes villes où les dépenses de beauté en ligne se concentrent déjà.
Le développement du commerce de détail de beauté à Melbourne illustre l'alternative du magasin de destination pour les marques cherchant une présence physique concentrée. MECCA a ouvert un magasin phare de 3 niveaux au 299 Bourke Street le 8 août 2025, réunissant plus de 200 marques de beauté mondiales. Regrouper cette diversité de marques en un seul lieu peut favoriser la découverte inter-marques et offrir à un fournisseur l'accès à un environnement de vente axé sur l'assortiment. Le format fait de la présentation des produits une partie de la relation concurrentielle entre le détaillant et la marque, car une gamme individuelle doit rester identifiable au sein d'une large sélection. Une relation avec un magasin de destination peut offrir à une marque une exposition concentrée, tout en plaçant son produit directement aux côtés d'une large collection de propositions de beauté.
Le Bureau de météorologie classe le Red Centre principalement comme désert, tandis que les régions côtières à des latitudes similaires sont subtropicales ou de type prairie. Le Cancer Council Australia recommande l'utilisation quotidienne d'écran solaire lorsque l'indice UV est prévu à 3 ou plus. Les fournisseurs d'écrans solaires desservant l'un ou l'autre de ces environnements partagent un déclencheur de communication commun dans les prévisions quotidiennes d'indice UV, plutôt que dans l'étiquette de zone climatique.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue des formulateurs de cosmétiques et des importateurs commerciaux opérant en Australie. La comparaison distingue les obligations nationales d'introduction de produits chimiques, applicables en Victoria, des autorisations conditionnelles supplémentaires de cet État pour l'obtention d'une substance inscrite particulière à des fins cosmétiques. Depuis le 27 juin 2026, les importateurs commerciaux et les fabricants australiens ont besoin d'un certificat d'évaluation de l'AICIS avant d'introduire du rétinal à usage grand public, tandis que le rétinal déjà présent en Australie peut continuer à être vendu et utilisé. L'association professionnelle de l'industrie cosmétique Accord Australasia a déposé une demande le 13 octobre 2026 pour un certificat couvrant les entreprises participantes, avec une décision attendue fin janvier 2027, mais potentiellement plus tard.
Tableau réglementaire
| Facteur de décision | Australie | Victoria |
|---|---|---|
| Autorité principale | Système australien d'introduction de produits chimiques industriels (AICIS) et Administration des biens thérapeutiques (TGA) | Département de la santé - Réglementation des médicaments et des poisons |
| Instruments ou orientations clés | Exigences d'enregistrement AICIS et de certificat d'évaluation du rétinal | Contrôle par permis de l'annexe 7 pour l'obtention du 2-nitrotoluène à des fins cosmétiques |
| Effet commercial | S'enregistrer pour l'année d'enregistrement avant l'introduction du produit chimique et obtenir un certificat pour les introductions commerciales de rétinal à usage grand public | Obtenir le permis de poisons lors de l'acquisition de la substance à des fins cosmétiques dans le cadre de sa classification à l'annexe 7 |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Australie reflète les exigences d'enregistrement et de certificat spécifique aux ingrédients auxquelles font face les formulateurs et les importateurs commerciaux. L'orientation Durcissement reflète la proposition de la TGA, soumise à examen en novembre 2026, d'un traitement selon l'annexe 4 au-dessus de 0,05 % d'équivalents rétinol dans les lotions corporelles et de 0,3 % dans les autres produits topiques à base de vitamine A. La note Moyenne de Victoria reflète la charge liée au permis pour l'obtention du 2-nitrotoluène à des fins cosmétiques lorsqu'il s'agit d'un poison de l'annexe 7. L'orientation Sans changement de Victoria décrit uniquement ce permis supplémentaire dans le cadre de la classification d'octobre 2026, tandis que la modification nationale proposée de la classification de la vitamine A affecterait également les formulateurs victoriens si elle était adoptée.
Étapes de la chaîne de valeur
La chaîne de valeur compare les capacités et les revenus des fournisseurs associés à la transformation d'un cahier des charges produit en une vente au consommateur. Ausmetix formule et fabrique des produits de soins de la peau, des soins capillaires et des soins du corps pour les marques, tandis que Trulux combine le développement avec la fabrication, le remplissage et les services d'emballage pour les petites et moyennes entreprises. Ces capacités permettent à une marque de sous-traiter plusieurs activités connexes sans posséder chaque étape de production. La distinction commerciale est entre gagner de l'exécution technique et gagner de l'accès aux acheteurs professionnels ou grand public.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement de produits et formulation | Formulateurs tels qu'Ausmetix et Trulux | Honoraires de formulation et de développement | Transformer un cahier des charges de marque en une formule reproductible | Résoudre les spécifications de formule avant le transfert en production |
| Fabrication, remplissage et emballage | Fabricants sous contrat tels que Delta Laboratories et Trulux, avec remplissage et emballage par Trulux | Revenus de production sous contrat, de remplissage et d'emballage | Maintenir la cohérence entre la formule et le conditionnement fini | Lier les spécifications de production aux contrôles de remplissage et d'emballage |
| Approvisionnement en gros professionnel | Grossistes en produits de salon tels que Beauty Warehouse | Ventes de produits en gros | Gérer les exigences différentes au sein d'une gamme professionnelle mixte | Organiser l'exécution des commandes en fonction des besoins de manutention spécifiques aux produits |
| Vente au détail grand public | Détaillants de beauté tels que MECCA | Ventes de produits grand public | Coordonner les informations produit entre les magasins et le commerce électronique | Maintenir des descriptions de produits cohérentes sur tous les canaux de vente |
| Source: Mordor Intelligence | ||||
La combinaison de services techniques fait de la coordination de la production une source potentielle de valeur pour le fournisseur. Pour les petites et moyennes marques, les services connectés de développement, de remplissage et d'emballage de Trulux peuvent réduire le nombre de transferts de production distincts. Le rôle de grossiste professionnel de Beauty Warehouse et les magasins et le commerce électronique de MECCA représentent différentes voies vers les acheteurs. Un contrat de production groupé concentrerait les revenus des services techniques chez le prestataire, tout en laissant les ventes en gros et au détail aux entreprises qui organisent les relations avec les acheteurs.
Paysage concurrentiel
Concentration du Marché
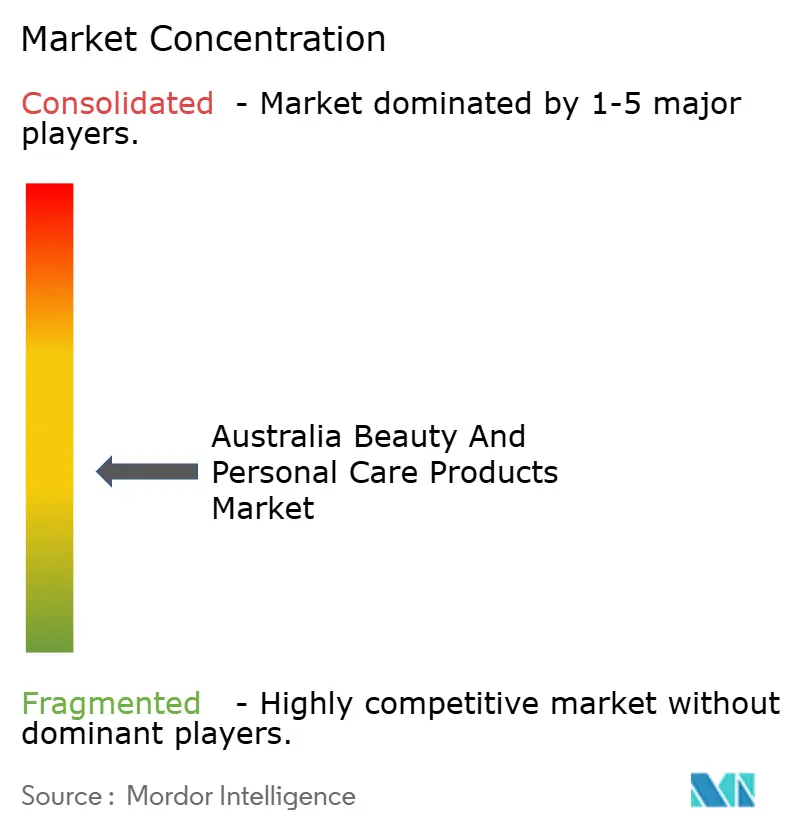
La concurrence est répartie entre les principaux propriétaires de marques Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. et Kenvue Inc. Colgate-Palmolive, producteur de soins bucco-dentaires et de soins personnels, a déclaré un chiffre d'affaires net mondial total de 20,38 milliards USD en 2025, en hausse de 1,4 % par rapport à 2024. P&G dessert l'Australie et la Nouvelle-Zélande avec les produits capillaires Pantene, les soins de la peau Olay et les produits de rasage Gillette. En septembre 2026, Dove d'Unilever Australia a lancé des déodorants Advanced Care en formats aérosol et roll-on via Coles, Woolworths, Chemist Warehouse et des détaillants indépendants à l'échelle nationale. Ces portefeuilles rendent la concurrence spécifique à chaque catégorie, car le choix d'un détaillant en matière de produits capillaires ou de soins bucco-dentaires peut dépendre des capacités des produits et de leur adéquation à un usage particulier, en plus de l'envergure de l'entreprise.
Les ventes des divisions mondiales Produits professionnels et Beauté dermatologique de L'Oréal ont progressé respectivement de 7,5 % et 5,5 % en données comparables en 2025. Ces deux divisions ont dépassé les Produits grand public à 3,5 % et L'Oréal Luxe à 2,8 % sur la même base mondiale comparable. L'Oréal a également signalé une très forte croissance dans son cluster combiné Australie et Nouvelle-Zélande au premier semestre 2026. Au niveau du groupe, la croissance comparable de 5,5 % de la Beauté dermatologique, supérieure à celle de L'Oréal Luxe à 2,8 %, montre où se situait l'élan du groupe en 2025 dans les soins de la peau.
Le portefeuille australien de Kenvue comprend les soins bucco-dentaires Listerine et les soins de la peau et de beauté Neutrogena et Aveeno. Au cours du premier trimestre 2026, la société a commencé à déployer une nouvelle gamme de soins bucco-dentaires Listerine sur des marchés sélectionnés dans le cadre d'une refonte mondiale de la marque. Le portefeuille australien offre aux détaillants un choix entre des marques établies de soins bucco-dentaires et de soins de la peau au sein d'une seule relation fournisseur. Les importations commerciales de soins de la peau contenant du rétinal nécessitent un certificat d'évaluation AICIS avant introduction, tandis que le rétinal déjà présent en Australie peut continuer à être vendu et utilisé.
Leaders du secteur australien des produits de beauté et de soins personnels
-
Colgate-Palmolive Co.
-
Unilever PLC
-
L'Oréal S.A.
-
Procter & Gamble Co.
-
Kenvue Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché australien des produits de beauté et de soins personnels Entreprises couvertes dans ce rapport
- L'Oréal S.A.
- Unilever PLC
- Procter & Gamble Co.
- Colgate-Palmolive Co.
- Kenvue Inc.
- The Estée Lauder Companies Inc.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Shiseido Company, Ltd.
- LVMH Moët Hennessy
- Kao Corporation
- The Body Shop Co
- Chanel SA
- Grants of Australia
- L'OCCITANE Group
- Clarins Group Australia Pty Ltd.
- MooGoo
- Galderma S.A.
- Aesop Australia
- Natio Pty Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités comparent les moyens de développer les ventes de produits de beauté et de soins personnels via les commandes récurrentes, la découverte de cosmétiques et l'exécution des commandes liée aux magasins. Les dépenses australiennes en ligne pour les produits de beauté ont augmenté de 15,7 % d'une année sur l'autre en 2025. Australia Post a également indiqué que 29 % des achats de beauté en ligne ont été expédiés en livraison le jour même ou le lendemain en 2025. Ces conditions de canal soutiennent le test de services de sélection de produits associés à une exécution plus rapide des commandes.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Commandes récurrentes pour les produits de soins personnels courants | L'expansion des dépenses de beauté en ligne offre un canal de vente plus large | Utilisateurs de soins personnels de routine | Proposer des commandes récurrentes optionnelles pour les produits courants | Coût de livraison par rapport à la valeur de la commande | Marques de soins personnels disposant de vitrines directes |
| Sélection de cosmétiques en ligne plus claire | L'activité numérique dans le domaine de la beauté soutient le test d'une présentation de produits plus informative | Acheteurs de cosmétiques effectuant un premier choix de produit | Fournir des descriptions de teintes cohérentes et des conseils d'application | Incertitude sur l'apparence avant utilisation | Marques de cosmétiques capables d'expliquer les différences entre produits |
| Exécution express de commandes de beauté liée aux magasins | La livraison rapide faisait partie des achats de beauté en 2025 | Acheteurs en ligne cherchant un remplacement rapide de produits | Proposer un service express tarifé dans les zones de chalandise viables des magasins | Couverture fiable des expéditions | Détaillants de beauté capables d'exécuter les commandes depuis les magasins |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'exécution express liée aux magasins, s'appuyant sur les délais de livraison déjà utilisés dans les achats de beauté en ligne. Un détaillant proposant ce service devrait adapter ses promesses de livraison aux capacités de stock et d'expédition de chaque magasin participant. Les commandes récurrentes et des conseils de teintes plus clairs sont des propositions de service complémentaires, tandis que la rapidité d'exécution dispose d'un précédent opérationnel mesuré.
Développements industriels récents dans Marché australien des produits de beauté et de soins personnels
- Oct 2026 : Accord Australasia, l'association professionnelle de l'industrie cosmétique, a déposé une demande groupée de certificat d'évaluation AICIS pour le rétinal le 13 octobre, couvrant les entreprises participantes si elle est approuvée. Une décision était attendue fin janvier 2027, mais pourrait prendre plus de temps.
- Sep 2026 : Coles a lancé plus de 100 nouveaux produits de soins de la peau à l'échelle nationale, dont des soins de la peau coréens.
Marché australien des produits de beauté et de soins personnels Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Le marché australien des produits de beauté et de soins personnels mesure les dépenses annuelles au détail en produits de soins personnels et cosmétiques finis vendus aux consommateurs en Australie. Il couvre ces produits dans les segments de prix grande consommation et premium, les formulations biologiques et conventionnelles, et les canaux de distribution au détail.
Exclusions du périmètre : les produits de nettoyage des surfaces domestiques et du linge, les frais de services de salon et de spa, les outils et appareils de beauté vendus séparément, ainsi que les transferts en gros et entre distributeurs avant la vente au détail grand public sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Produits de Soins Personnels
- Soins Capillaires
- Shampooings
- Après-shampooings
- Autres Produits
- Soins de la Peau
- Produits de Soin du Visage
- Produits de Soin du Corps
- Produits de Soin des Lèvres
- Bain et Douche
- Gels Douche
- Savons
- Autres Produits
- Soins Bucco-Dentaires
- Brosses à Dents
- Dentifrices
- Bains de Bouche et Rinçages
- Autres Produits
- Produits de Soin Masculin
- Déodorants et Anti-Transpirants
- Soins Capillaires
- Produits Cosmétiques
- Cosmétiques Colorés
- Produits de Maquillage pour le Visage
- Produits de Maquillage pour les Yeux
- Produits de Maquillage pour les Lèvres et les Ongles
- Cosmétiques Colorés
- Produits de Soins Personnels
- Par Catégorie
- Grande Consommation
- Premium
- Par Nature
- Biologique
- Conventionnel
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Magasins de Santé et de Beauté
- Canaux de Vente au Détail en Ligne
- Autres Canaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les estimations de population et les séries de commerce de détail du Bureau australien des statistiques, ainsi que les rapports sur le commerce électronique d'Australia Post, aident à cadrer les évolutions de la base de consommateurs, de l'activité de vente au détail des ménages et des achats de beauté en ligne. Des sources telles que le rapport du Comité législatif des affaires juridiques et constitutionnelles du Sénat sur le projet de loi de modification de la législation douanière (avis d'infraction aux fausses marques commerciales) de 2026 informent le contexte du risque de contrefaçon, et ces sources sont utilisées pour vérifier si les facteurs de marché rapportés correspondent aux conditions de vente au détail grand public australiennes.
Les rapports annuels des entreprises, les dépôts à l'Australian Securities Exchange, les annonces des détaillants et la couverture commerciale australienne réputée peuvent compléter ces indicateurs publics avec des lancements de produits, des changements de canaux et un contexte financier. Les analystes comparent ces informations avec les statistiques officielles et les données de catégorie, et les sources nommées ne sont pas exhaustives, d'autres sources informant la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et questionnaires structurés peuvent inclure des fabricants australiens, des propriétaires de marques, des importateurs, des détaillants en pharmacie et en beauté, et des spécialistes des catégories de commerce électronique, avec des questions adaptées au rôle du répondant dans les ventes de produits, la tarification, l'assortiment et l'activité des canaux. Les analystes utilisent ces discussions pour vérifier les données secondaires et expliquer les lacunes dans les répartitions par produit et par canal, puis recoupent les réponses contradictoires avec les informations des entreprises, les indicateurs de vente au détail et d'autres sources indépendantes avant d'intégrer une conclusion.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'analyste estime le marché australien de manière descendante à partir des dépenses nationales de vente au détail grand public en produits de soins personnels et cosmétiques finis, puis répartit la valeur entre le type de produit, la catégorie grande consommation et premium, la nature biologique et conventionnelle, et le canal de distribution en utilisant les indicateurs de vente au détail disponibles, les informations des entreprises et les données des canaux. La croissance de la population et des ménages indique la base de clients potentiels, le chiffre d'affaires du commerce de détail de l'ABS aide à suivre la demande au détail, les mesures d'Australia Post sur les ménages achetant de la beauté en ligne et les dépenses en ligne informent le développement des canaux, et les données sur les prix et la composition des produits aident à distinguer la croissance des dépenses des changements dans l'assortiment vendu. La régression multivariée peut relier ces indicateurs à la valeur historique du marché lorsque des observations cohérentes sont disponibles, avec une analyse de scénarios utilisée lorsqu'un changement structurel ou une série courte rend une tendance unique peu fiable. Les parts de segment sont construites à partir des ventes de catégories rapportées, de l'assortiment des détaillants et des données des canaux, et sont vérifiées pour leur cohérence avec le total ; des vérifications ascendantes sélectives utilisent des cumuls de revenus de fournisseurs et des prix de vente moyens échantillonnés multipliés par le volume de vente au détail estimé, avec des écarts réconciliés par rapport au total descendant et aux données documentées. Les répondants primaires peuvent vérifier si les indicateurs sélectionnés et les hypothèses de segment reflètent les prix des produits australiens, la demande des consommateurs et les conditions de mise sur le marché, tandis que les lacunes non résolues sont conservées sous forme de fourchettes pour examen par les analystes plutôt que comblées avec une précision non étayée.
Cycle de validation et de mise à jour des données
Les analystes recoupent l'estimation du marché avec des signaux indépendants tels que l'activité de vente au détail de l'ABS, l'évolution de la population, les informations des entreprises et les mesures de beauté en ligne d'Australia Post, puis examinent les mouvements inhabituels et les grandes variations entre les sources ou les périodes adjacentes. Un second analyste examine les définitions, les calculs, les totaux des segments et les dates des sources, après quoi le responsable de la revue résout les exceptions documentées avant la validation finale, et les répondants sont recontactés lorsque leurs réponses sont en contradiction significative avec les données publiques ou laissent une lacune critique dans un produit ou un canal. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements de marché ou réglementaires importants modifient les données, et fait l'objet d'une nouvelle revue des sources et des calculs avant la livraison.
Estimation du marché australien des produits de beauté et de soins personnels par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché australien des produits de beauté et de soins personnels mesure les dépenses annuelles au détail en produits de soins personnels et cosmétiques finis vendus aux consommateurs en Australie.
Les principaux facteurs d'écart comprennent le périmètre de couverture défini de l'étude et les choix de modélisation spécifiques au marché. L'analyste estime le marché australien de manière descendante à partir des dépenses nationales de vente au détail grand public en produits de soins personnels et cosmétiques finis, puis répartit la valeur entre le type de produit, la catégorie grande consommation et premium, la nature biologique et conventionnelle, et le canal de distribution en utilisant les indicateurs de vente au détail disponibles, les informations des entreprises et les données des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,77 milliards USD (2027) | |
| Cabinet de conseil mondial A | 11,07 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 13,3 % à la valeur 2027 de ce rapport de 9,77 milliards USD, 2 ans plus tard. L'estimation inclut les parfums et les eaux de parfum, qui sont en dehors du périmètre produit de ce rapport et peuvent augmenter le total rapporté. |
| Cabinet de conseil régional B | 8,2 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 16,1 % à la valeur 2027 de ce rapport de 9,77 milliards USD, 2 ans plus tard. Son taux de prévision annuel inférieur déclaré sur 2025-2030 contribue à une pression à la baisse sur la comparaison 2025-2027, tandis que l'inclusion des parfums agit en sens inverse. |
Les analystes de Mordor Intelligence recoupent l'estimation du marché avec des signaux indépendants tels que l'activité de vente au détail de l'ABS, l'évolution de la population, les informations des entreprises et les mesures de beauté en ligne d'Australia Post, puis examinent les mouvements inhabituels et les grandes variations entre les sources ou les périodes adjacentes.
Questions Clés Auxquelles Répond le Rapport
Quelle est la taille du marché australien des produits de beauté et de soins personnels et ses perspectives de croissance ?
Le marché devrait atteindre 9,77 milliards USD en 2027 et 12,72 milliards USD d'ici 2032, avec un CAGR de 5,42 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de produits de beauté et de soins personnels en Australie ?
La recherche numérique et la participation plus large aux routines de soins de la peau masculines soutiennent la demande. L'enquête 2025 d'Australia Post a révélé que 18 % des consommateurs ont utilisé l'intelligence artificielle pour rechercher des produits de beauté en ligne.
Quel type de produit domine les ventes australiennes de beauté et de soins personnels ?
Les produits de soins personnels détenaient 85,31 % du marché en 2026. Les produits cosmétiques devraient connaître la croissance la plus rapide avec un CAGR de 5,52 % sur la période 2027-2032.
Quelles entreprises sont les principaux acteurs du secteur australien de la beauté et des soins personnels ?
Les principaux acteurs comprennent Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. et Kenvue Inc.
Quels défis affectent les perspectives des marques de beauté australiennes ?
Les défaillances des allégations produit peuvent interrompre les ventes et entraîner des coûts de rappel. En 2025, 20 écrans solaires fabriqués à partir de la formulation de base de Wild Child Laboratories ont été rappelés après avoir échoué à leurs tests d'indice de protection solaire (SPF).
En quoi le développement du commerce de détail de beauté diffère-t-il entre Sydney et Melbourne ?
À Sydney, W Cosmetics a ouvert un magasin en banlieue à Strathfield en juillet 2025, tandis que MECCA a inauguré son magasin phare de 3 niveaux sur Bourke Street à Melbourne en août 2025.