
Taille et part du marché des produits capillaires en Inde
Analyse du marché des produits capillaires en Inde par Mordor Intelligence
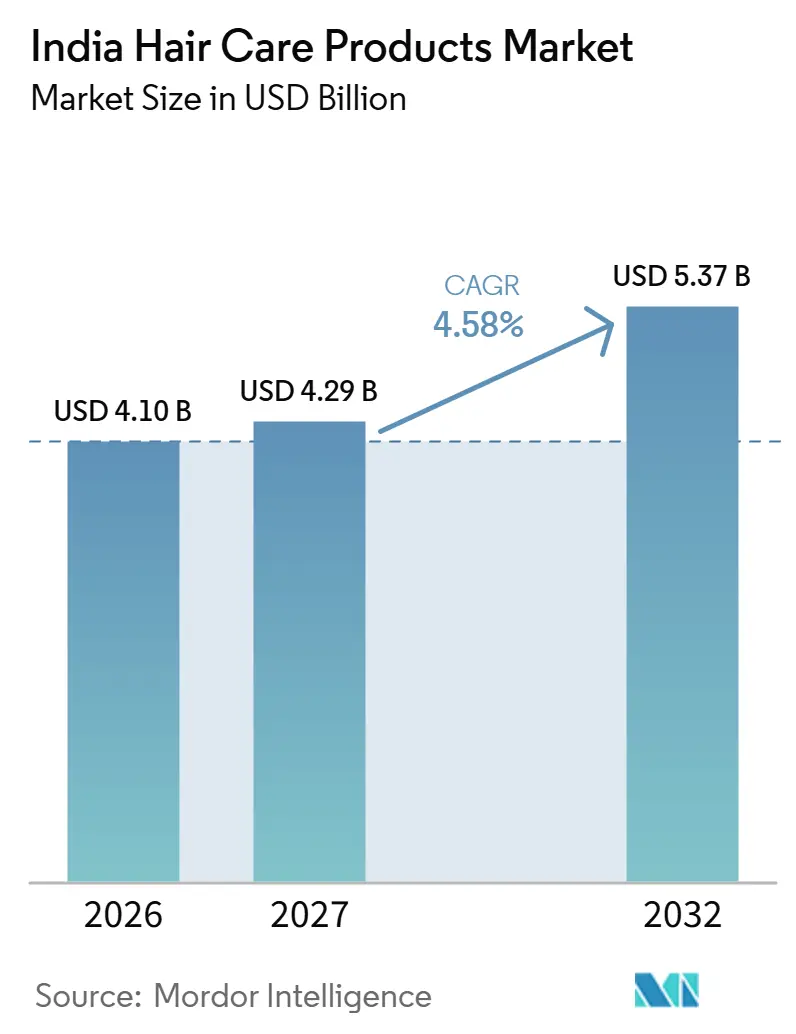
La taille du marché des produits de soin capillaire en Inde devrait augmenter de 4,1 milliards USD en 2026 à 4,29 milliards USD en 2027 et atteindre 5,37 milliards USD d'ici 2032, avec un CAGR de 4,58 % sur 2027-2032.
En Inde, le coiffage axé sur le soin et les shampooings, huiles et sérums ciblant des préoccupations spécifiques créent davantage de raisons de choisir un produit de soin capillaire fini. Le positionnement à base de plantes ajoute une raison de choix fondée sur les ingrédients au sein de formats familiers. Ces forces favorisent les fournisseurs qui associent les gels coiffants ou les shampooings et sérums spécifiques au cuir chevelu à un usage défini, rendant une promesse générale de soin capillaire moins distinctive. Cet usage doit être clairement indiqué sur les rayons des points de vente et dans les descriptions de produits mobiles, afin que le positionnement du produit se répercute jusqu'à la sélection. L'accessibilité tarifaire et l'authenticité peuvent limiter la part de cet intérêt qui se concrétise en un véritable achat de marque.
Principaux enseignements du rapport
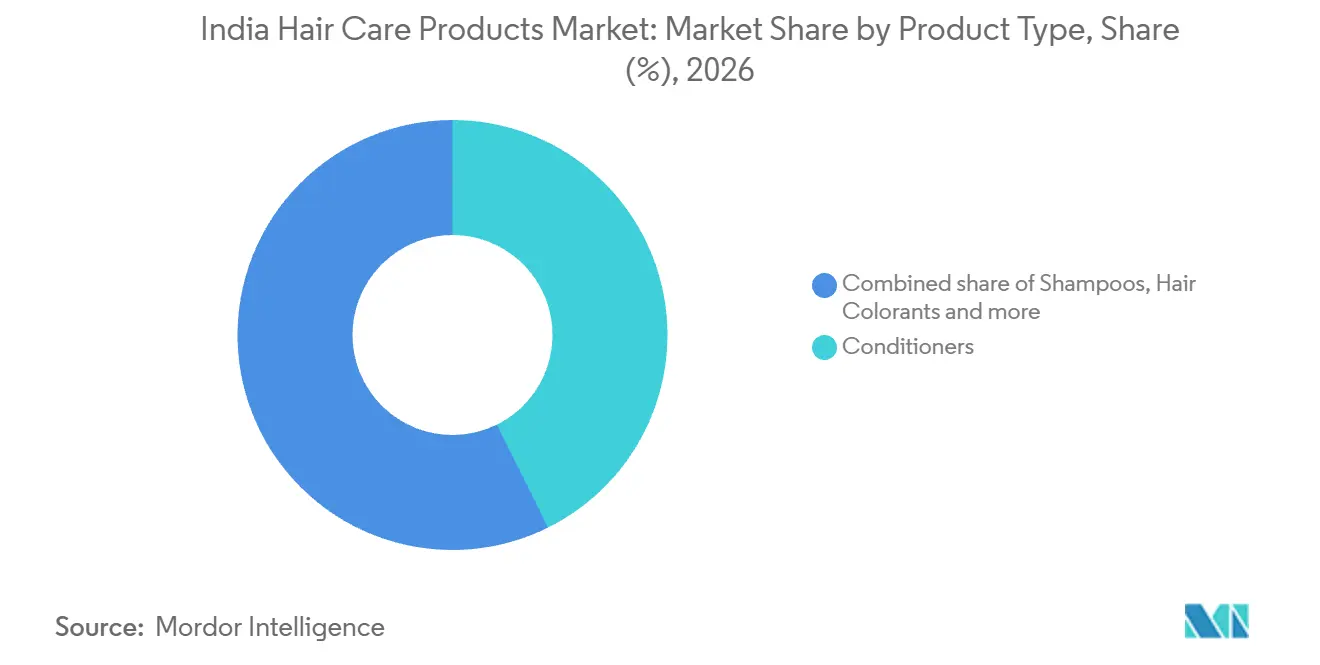
- Par type de produit, les après-shampooings détenaient une part de marché de 42,67 % sur le marché des produits de soin capillaire en Inde en 2026, tandis que les produits de coiffage capillaire affichent la croissance prévisionnelle la plus rapide avec un CAGR de 5,05 % sur 2027-2032.
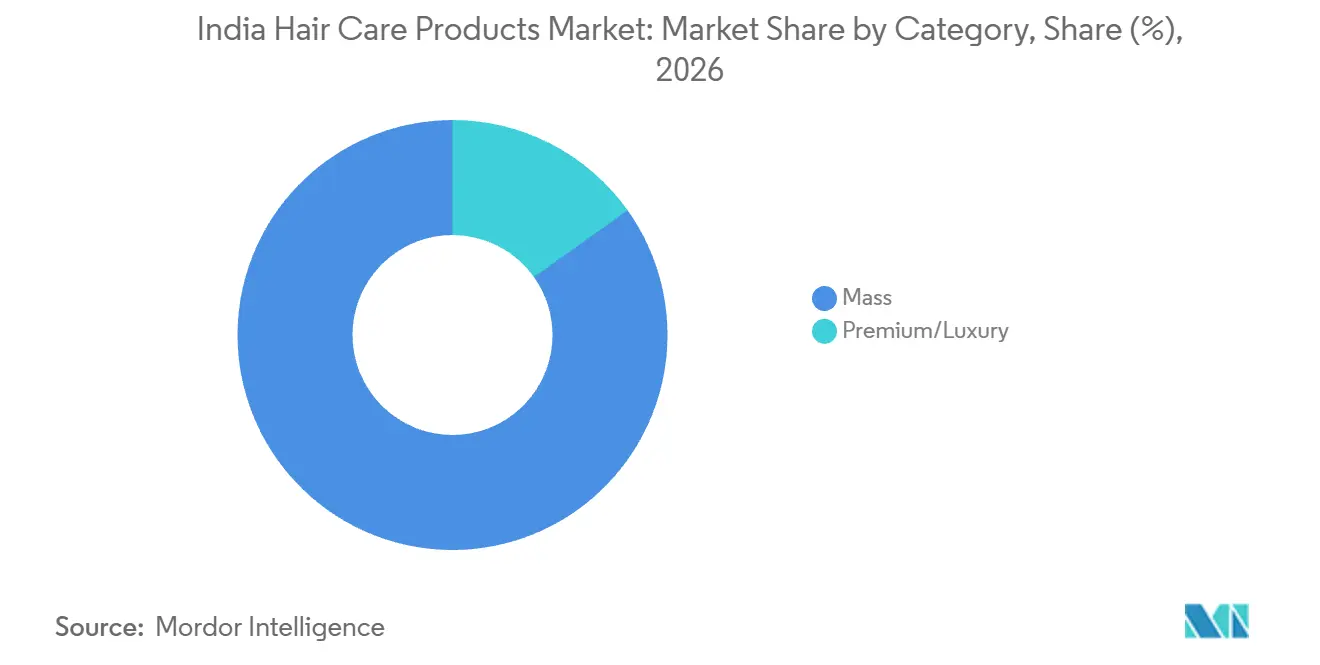
- Par catégorie de prix, les produits grande consommation détenaient une part de 84,85 % de la taille du marché des produits de soin capillaire en Inde en 2026, tandis que les produits premium/luxe devraient connaître la croissance la plus rapide avec un CAGR de 5,45 % sur 2027-2032.
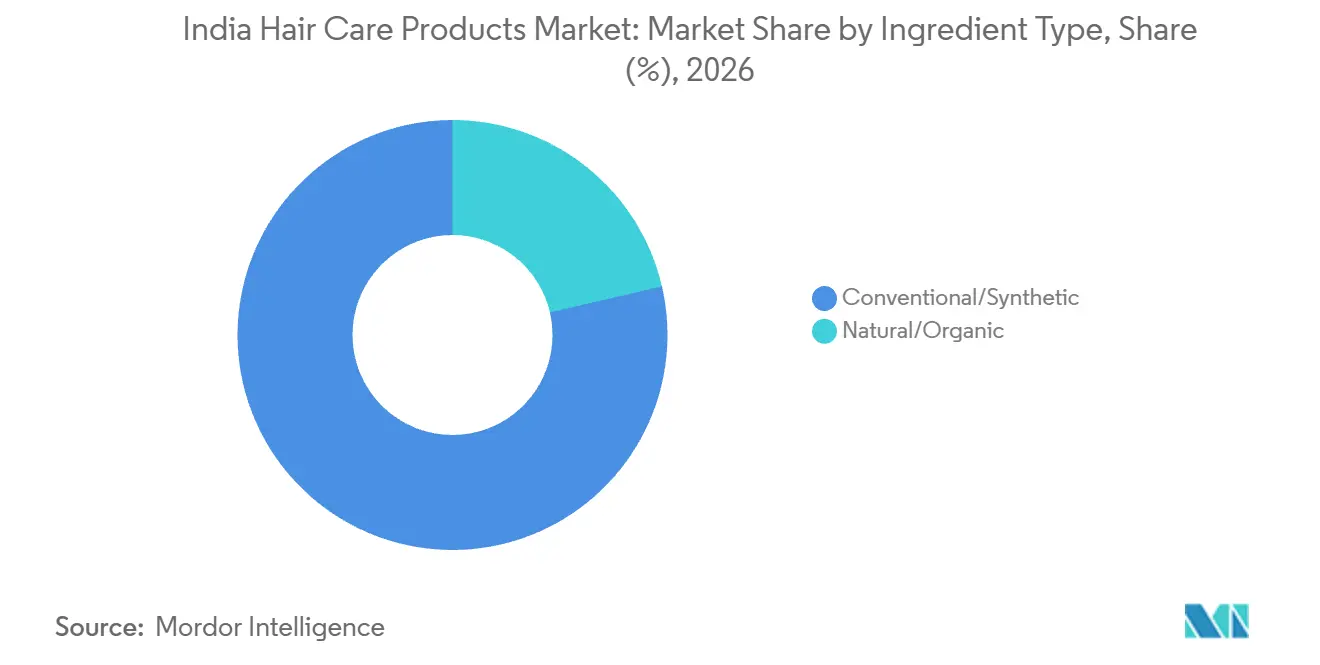
- La composition en ingrédients était dominée par les produits conventionnels et synthétiques, avec une part de 78,63 % du marché en 2026, et les produits naturels/biologiques devraient connaître la croissance la plus rapide avec un CAGR de 5,8 % sur 2027-2032.
- La distribution via les épiceries de proximité et traditionnelles était en tête avec une part de 38,73 % du marché en 2026, tandis que les boutiques de vente en ligne devraient connaître la croissance la plus rapide avec un CAGR de 6,15 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conscience croissante du soin personnel chez les hommes | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Passage aux formulations naturelles/ayurvédiques | +1.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Demande croissante de solutions contre la chute des cheveux et traitements ciblés | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Intérêt croissant pour la santé du cuir chevelu | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Dynamique réglementaire en faveur de la transparence des ingrédients | +0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Impact croissant des réseaux sociaux et des influenceurs | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prise de conscience croissante en matière de soins capillaires chez les hommes
L'intérêt des hommes pour le soin personnel peut générer des achats supplémentaires de produits capillaires lorsque l'apparence devient partie intégrante de la finalité du produit. En mars 2026, l'India Brand Equity Foundation a décrit le soin personnel comme faisant partie de l'expression de soi, de la confiance en soi et de l'identité professionnelle des hommes indiens. L'Economic Times a décrit les gels capillaires, les sérums et les produits de coiffage comme étant en pleine expansion en novembre 2025, tandis que les produits de rasage et de bain dominaient les volumes du soin masculin. Marico Ltd. a signalé des trajectoires de croissance accélérées pour l'exercice 2026 concernant Beardo, une marque de soin masculin de sa filiale en propriété exclusive, et Plix. Ces développements créent un contexte dans lequel les produits de coiffage capillaire peuvent rivaliser pour attirer l'attention au sein d'une offre de soin plus large. Une marque de coiffage doit donc se faire une place dans une routine de soin déjà ancrée par ces produits de base, ce qui fait d'une tâche d'apparence clairement définie son point d'entrée.
Passage aux formulations naturelles/ayurvédiques
Les formulations à base de plantes peuvent soutenir la demande en associant une préférence pour certains ingrédients à un produit de soin capillaire acheté. L'évaluation de Bajaj Consumer Care Ltd. pour l'exercice 2025-26 a lié les perspectives de croissance des huiles capillaires en Inde à une plus grande sensibilisation à la santé des cheveux et du cuir chevelu ainsi qu'à un passage vers des formulations naturelles et à base de plantes. Au cours de l'exercice 2025-26, Dabur Amla a gagné environ 2 points de pourcentage de part de valeur dans la catégorie des huiles capillaires en Inde. Dabur India Ltd. a également signalé une croissance de 17,6 % dans sa catégorie d'huiles capillaires au premier trimestre de l'exercice 2026-27.[1] Ces résultats placent la différenciation par les ingrédients au sein d'une concurrence active pour les dépenses en huiles capillaires, où la position de la marque et la performance du fournisseur sont des considérations distinctes. L'opportunité pour les marques à base de plantes inclut donc la différenciation d'un format d'huile établi, plutôt que de dépendre entièrement de l'introduction d'une catégorie de produits inconnue.
Demande croissante de solutions contre la chute des cheveux et traitements ciblés
Le soin capillaire ciblé peut créer une demande supplémentaire lorsque l'achat commence par une préoccupation définie plutôt que par un besoin général de soin. Traya, une startup indienne de solutions de soin capillaire, a signalé une croissance de 43 % de son chiffre d'affaires opérationnel à l'échelle de l'entreprise au cours de l'exercice 2025, à mesure que les ventes de produits se développaient. Une offre axée sur les préoccupations peut convertir l'intérêt pour la lutte contre la chute des cheveux en achats des formats nécessaires à cet effet. Pour un fournisseur de shampooing ou de sérum, la décision qui en découle est de savoir quelle partie de cette offre un produit cosmétique individuel peut crédiblement traiter. La croissance signalée par Traya couvre l'ensemble de sa gamme de produits, de sorte qu'un shampooing ou un sérum ne trouve sa place dans une routine axée sur les préoccupations qu'en répondant à la préoccupation déclarée au sein de l'ensemble plus large de produits que contient cette routine.
Intérêt croissant pour la santé du cuir chevelu
Les produits axés sur le cuir chevelu peuvent élargir la demande de soins capillaires en donnant aux acheteurs une raison de choisir des formulations adaptées à différentes conditions du cuir chevelu. Emami Ltd. a signalé une croissance de 11 % dans sa catégorie combinée de soins capillaires et du cuir chevelu au premier trimestre de l'exercice 2026-27. Le 16 septembre 2026, sa marque Kesh King a annoncé Scalp First pour les cuirs chevelus gras et secs, couvrant les shampooings, les huiles, les sérums et les brumes. L'annonce indiquait que le lancement débuterait à la mi-septembre via le site web de la marque, les plateformes de commerce électronique et le commerce moderne. Une gamme basée sur les conditions peut rendre plusieurs formats pertinents pour la même préoccupation sous-jacente, élargissant l'opportunité du fournisseur au-delà d'un seul choix de produit. Pour les détaillants, organiser l'assortiment par type de cuir chevelu peut faire de ces différents formats une offre navigable unique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix et prolifération des contrefaçons | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pratiques culturelles et remèdes naturels maison | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Défis liés à l'eau dure et à la pollution urbaine | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Logistique de distribution fragmentée en milieu rural | -0.2% | Communautés rurales du Rajasthan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux prix et prolifération des contrefaçons
La sensibilité aux prix peut retarder un achat, tandis que les emballages contrefaits peuvent détourner une transaction des produits authentiques. Suite à l'annonce de la réduction de la TPS en Inde en septembre 2025, Dabur India Ltd. a signalé une modération à court terme des ventes dans son activité indienne, les consommateurs attendant des prix plus bas, les huiles capillaires et les shampooings figurant parmi ses catégories concernées par la taxe. En avril 2025, la police de Surat a saisi du shampooing Head & Shoulders contrefait après que des vendeurs auraient proposé des bouteilles similaires en ligne pendant 8 ans. La police a décrit un emballage ressemblant au produit authentique, le même prix de bouteille et une offre un-plus-un-gratuit. Cela fait d'un prix familier un signal d'authenticité peu fiable, de sorte que les marques authentiques doivent établir leur authenticité auprès des acheteurs en ligne, une contrainte qu'un prix de bouteille plus bas seul ne peut pas lever.
Pratiques culturelles et remèdes naturels maison
Les remèdes maison limitent la demande commerciale lorsqu'un foyer peut répondre au même besoin de soin capillaire sans acheter un produit fini. Dans cette situation, une formulation conditionnée est en concurrence avec une pratique plutôt qu'avec une autre marque, de sorte qu'ajouter un seul ingrédient botanique ne suffit pas nécessairement à générer une vente. Un fournisseur cherchant à conquérir ce client a besoin d'une raison concrète de changer, comme un format plus pratique ou un usage clairement défini. Un produit à base de plantes peut faire face à un problème de différenciation particulier si sa proposition principale répète le remède existant du foyer. Tant que cette différence n'importe pas à l'acheteur, le frein restant est de justifier le paiement d'une formulation finie séparée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Ampleur du conditionnement et spécialisation du coiffageLes après-shampooings représentaient une part de 42,67 % de la taille du marché des produits de soin capillaire en Inde en 2026, ce qui en fait le segment le plus important. Pour un utilisateur d'après-shampooing existant, une marque peut concurrencer une autre pour la même étape de conditionnement. Pour un acheteur envisageant un produit supplémentaire, la décision inclut également de savoir si le résultat de conditionnement justifie une étape séparée dans la routine. Une offre conçue uniquement pour gagner des changements de marque peut laisser l'expansion de la routine sans réponse, même lorsque le même après-shampooing peut servir les deux types d'acheteurs.
Les produits de coiffage capillaire constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,05 % sur 2027-2032. Marico a indiqué que sa franchise de gels, cires et crèmes capillaires s'est classée première en Inde sur la base d'un total annuel mobile à mars 2026. Les marques de coiffage peuvent se différencier autour d'une tâche spécifique liée à l'apparence, donnant au produit fini un objectif distinct de la routine de soin capillaire plus large. La présence d'une franchise établie déplace le problème d'entrée vers la différenciation, car proposer simplement un autre gel, une autre cire ou une autre crème n'établit pas un usage distinct ni une raison de choisir un nouveau fournisseur.



Par catégorie :
Renouvellement des marques grand public et expertise premiumLes produits grande consommation constituaient le segment le plus important, détenant une part de 84,85 % du marché en 2026. Au cours de l'exercice 2025-26, la cohorte Démocratiseur axée sur la valeur de Hindustan Unilever comprenait Clinic Plus et Sunsilk, et la société a décrit la modernisation de ces marques phares. L'enjeu stratégique est de rafraîchir une proposition phare reconnaissable tout en fidélisant le consommateur axé sur la valeur, rendant le renouvellement de la marque pertinent au sein de l'offre établie. Une gamme phare accessible peut accueillir des améliorations, mais l'avantage ajouté doit préserver la proposition de valeur qui attire ses acheteurs.
Les produits premium/luxe constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,45 % sur 2027-2032. La Division Produits Professionnels de L'Oréal a associé l'appétit pour les soins capillaires premium à son élan en Inde et a signalé avoir formé plus de 127 400 coiffeurs dans ce pays en 2025. La formation à cette échelle crée une voie potentielle pour rendre une formulation spécialisée compréhensible pour le praticien qui peut l'expliquer au consommateur. Étant donné que le public formé est composé de professionnels des salons, l'argumentaire premium dans ce canal passe par la recommandation plutôt que par l'auto-sélection en rayon.

Par type d'ingrédient :
Largeur conventionnelle et franchises à base de plantesLes produits conventionnels et synthétiques représentaient une part de marché de 78,63 % sur le marché des produits de soin capillaire en Inde en 2026, ce qui en fait le segment le plus important. Conserver une formulation conventionnelle ne détermine pas si un produit doit se positionner comme une offre quotidienne large ou à travers un usage cosmétique plus spécialisé. Un fournisseur peut faire du rôle de conditionnement, de nettoyage, de coloration ou de coiffage du produit la proposition principale tout en choisissant un niveau de prix indépendamment de l'étiquette des ingrédients. Les usages spécialisés au sein de la base conventionnelle donnent à un fournisseur une gamme différenciée sans passer à un positionnement à base de plantes.
Les produits naturels/biologiques constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,8 % sur 2027-2032. Au cours de l'exercice 2025-26, Vatika Naturals figurait parmi les marques à la tête des performances commerciales de Dabur India Ltd. en Inde. Pour un fournisseur multi-marques, le choix commercial est de savoir s'il faut organiser la proposition d'ingrédients autour d'une franchise distincte ou la répartir sur une offre de produits plus large. Une franchise distincte peut porter l'identité des ingrédients sur une gamme élargie sans brouiller sa position parmi les autres marques du fournisseur.
Par canal de distribution :
Portée en magasin et choix de produits mobilesLes épiceries de proximité et traditionnelles constituaient le segment le plus important, représentant 38,73 % du marché en 2026. Pour une marque, obtenir une distribution en magasin et remporter la sélection du consommateur sont deux décisions commerciales distinctes, même au sein du principal circuit de distribution. Un fournisseur peut prioriser les produits dont l'usage et le positionnement tarifaire peuvent être communiqués brièvement au comptoir, plutôt que de supposer que chaque formulation spécialisée nécessite une exposition identique en magasin. Une large présence en magasin peut ainsi soutenir un assortiment sélectif, plutôt que d'exiger que chaque formulation soit en concurrence via la même explication au comptoir.
Les boutiques de vente en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,15 % sur 2027-2032. Au cours de l'exercice 2025, près de 85 % de la valeur brute des marchandises beauté en ligne de Nykaa provenait de ses applications mobiles. Ce contexte beauté axé sur le mobile crée une voie potentielle pour expliquer l'usage prévu d'un produit de soin capillaire aux côtés du choix de produit. L'activité beauté de Nykaa couvrait le maquillage, les soins de la peau et les soins capillaires au 31 mars 2026, de sorte qu'une marque de soin capillaire doit y distinguer son usage prévu parmi les autres catégories beauté.
Analyse géographique
Mumbai a fourni un cadre de lancement pour les produits de soin capillaire de marque ainsi qu'un lieu pour les services de salon. Le 21 avril 2025, Hindustan Unilever Limited a dévoilé la gamme de soins capillaires PROMEND de Nexxus New York lors d'un événement à Mumbai. Nexxus a annoncé sa disponibilité via les principales plateformes de commerce électronique et son site web en Inde. En juin 2025, Envi Salons a ouvert un point de vente à Chandivali, Mumbai, proposant des services capillaires aux côtés de soins des ongles, de soins de la peau et de thérapies spa. Pour une marque utilisant Mumbai comme lieu de lancement, ces canaux en ligne offrent un accès aux acheteurs de produits au-delà du public local de l'événement.
Les ouvertures de commerces de détail et de services professionnels à Bangalore ont créé des cadres distincts pour les produits de soin capillaire et leur utilisation. LUSH a ouvert un magasin au Nexus Mall, Koramangala, Bengaluru, le 22 septembre 2026, proposant des produits de soin capillaire dont des barres de shampooing solides. En mai 2025, Kapils Salon a ouvert un salon et une académie à Kalyan Nagar, Bangalore, proposant des coupes de cheveux, des services de coloration, des traitements et une formation professionnelle. Le lancement de LUSH comprenait des démonstrations de produits, des consultations personnalisées et une découverte pratique de l'ensemble de son assortiment beauté. Pour une marque de barres de shampooing, ce format de vente au détail offre un moyen d'expliquer le produit par une manipulation directe avant l'achat.
La base d'acheteurs de colorants capillaires dans l'Inde rurale s'est élargie grâce à des foyers acheteurs supplémentaires. Les données de Worldpanel by Numerator ont montré que les foyers ruraux achetant des colorants capillaires sont passés d'environ 96 millions en juin 2022 à 140 millions en juin 2026.[2] Le panel de foyers suit les achats à domicile, plaçant cette expansion dans le cadre de la demande de détail des consommateurs. L'augmentation d'environ 44 millions de foyers sur 4 ans élargit la base rurale pour les marques de colorants capillaires, et l'atteindre dépend de l'accès au commerce de détail en dehors des métropoles.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées examine les exigences nationales et leur administration au Maharashtra du point de vue d'un fabricant national de cosmétiques capillaires. Les Règles cosmétiques indiennes de 2020 exigent une licence délivrée par les autorités étatiques pour la fabrication nationale de cosmétiques destinés à la vente ou à la distribution. Les Règles cosmétiques (amendement) de 2025, en vigueur depuis le 29 juillet 2025, définissent « à utiliser avant » comme avant le premier jour du mois indiqué sur l'étiquette et la date d'expiration comme son dernier jour.[3]
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Organisation centrale de contrôle des normes pharmaceutiques pour la supervision centrale ; Autorités de délivrance de licences étatiques pour la fabrication nationale | Commissaires adjoints divisionnaires (Médicaments) pour la délivrance de licences ; Inspecteurs des médicaments pour les inspections |
| Instruments ou orientations clés | Règles cosmétiques de 2020, telles qu'amendées en 2025 | Cadre national des cosmétiques administré par le biais des licences et inspections étatiques |
| Effet commercial | Production nationale sous licence et étiquetage des dates conforme | Délivrance de licences aux fabricants et inspections avant et après l'octroi de la licence |
| Attractivité actuelle de la politique | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale Moyen reflète une voie de délivrance de licences définie ainsi que des obligations de fabrication et d'étiquetage qui font de l'exécution réglementaire une partie intégrante de l'entrée sur le marché. Le Maharashtra mérite également la note Moyen car sa voie de délivrance de licences définie fournit des interlocuteurs administratifs clairs, mais exige une licence de fabricant et des inspections avant et après l'octroi de la licence. Les Règles cosmétiques (amendement) de 2025 sont entrées en vigueur le 29 juillet 2025, et la circulaire du 10 juin 2026 de l'Organisation centrale de contrôle des normes pharmaceutiques a réaffirmé les obligations existantes en matière de colorants capillaires. Aucune de ces mesures n'a ajouté d'étape de délivrance de licences, ce qui justifie la mention Aucun changement pour les deux juridictions dans le cadre national et étatique établi.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les fournisseurs d'ingrédients, les fabricants de marques et les détaillants tirent profit de la transformation des intrants de formulation en un achat de soin capillaire par le consommateur. Galaxy Surfactants fabrique des tensioactifs et des produits chimiques spéciaux selon un modèle interentreprises (B2B), opère en Inde et inclut le soin capillaire parmi ses segments d'activité. Au cours de l'exercice 2024-25, la ligne de production entièrement féminine de Dabur dans son usine d'Indore, qui fabrique ses huiles capillaires Vatika et Amla, fonctionnait en trois équipes. Le transfert de fabrication convertit une spécification chimique en amont en un produit de marque, de sorte que l'approvisionnement en ingrédients et le contrôle de la formulation finie créent des opportunités de revenus distinctes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production et approvisionnement en ingrédients | Fabricants d'ingrédients B2B tels que Galaxy Surfactants | Ventes d'ingrédients aux fabricants de produits finis | Traduire la sélection des ingrédients en une spécification de formulation utilisable | Qualifier les intrants par rapport à l'usage prévu du produit fini |
| Fabrication de produits finis | Fabricants de soins capillaires de marque tels que Dabur India Ltd. | Ventes de produits finis sous marques propres | Reproduire la spécification du produit sur l'ensemble des lots de production | Utiliser des spécifications de lots cohérentes et des contrôles de libération |
| Vente au détail et distribution en ligne | Détaillants beauté en ligne tels que Nykaa | Revenus provenant de la revente de produits | Expliquer les distinctions de produits spécialisés au point de choix | Associer les descriptions de produits à l'usage de soin capillaire prévu |
| Source: Mordor Intelligence | ||||
Au 31 mars 2026, l'activité beauté Nykaa de FSN E-Commerce Ventures comprenait des marques dans le domaine du soin capillaire et exploitait un réseau de vente au détail beauté B2C en Inde. Pour ce détaillant, la description du produit est le dernier transfert d'une chaîne qui commence par une spécification d'ingrédients, elle doit donc préserver l'usage prévu de la formulation finie. Un produit techniquement cohérent peut néanmoins être mal adapté à un acheteur si cette explication perd l'usage défini en amont.
Paysage concurrentiel
Concentration du Marché
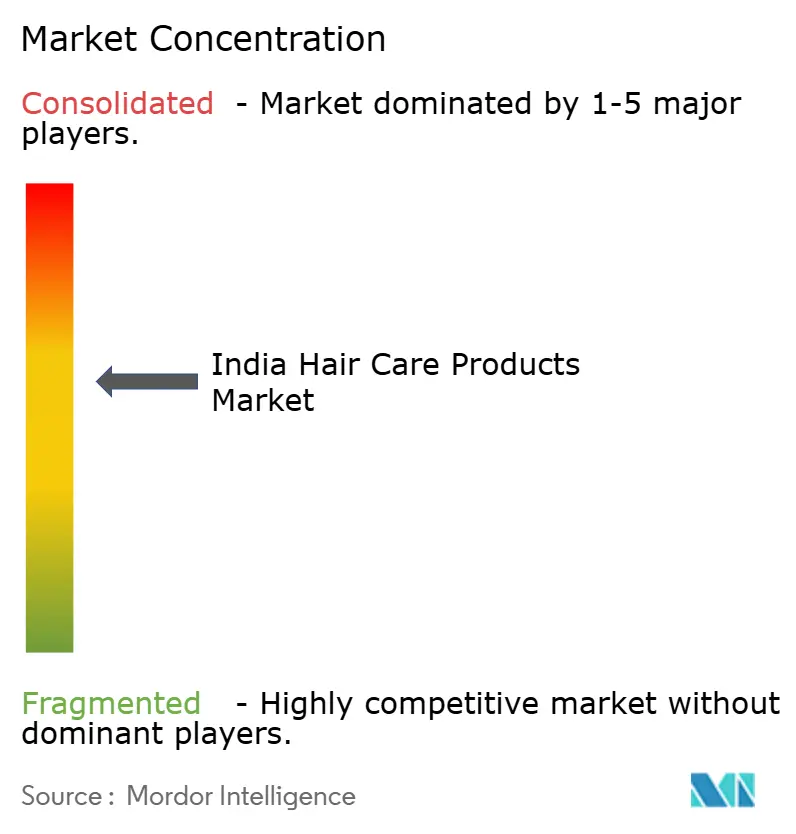
L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble et Unilever Plc se font concurrence sur un marché organisé autour de plusieurs groupes de marques établis et de circuits de vente distincts. La filiale indienne de L'Oréal met à disposition L'Oréal Professionnel, Matrix, Kérastase et Redken via les salons de coiffure et de beauté, tandis que P&G Inde commercialise Head & Shoulders, Herbal Essences et Pantene. Hindustan Unilever Limited a identifié Unilever Plc comme sa société mère en mars 2026 et a signalé une croissance à deux chiffres du soin capillaire pour le trimestre de mars 2026. Marico a annoncé Parachute Advansed Protein Shampoo le 26 mai 2026, tandis que le portefeuille de soins capillaires de Dabur est centré sur Dabur Amla et Vatika dans les huiles capillaires et les shampooings. Cette structure place les portefeuilles de canaux professionnels et les grandes entreprises de marques grand public dans le même champ concurrentiel, augmentant la différenciation requise pour une nouvelle proposition de produit.
La tarification peut façonner la concurrence lorsqu'une révision fiscale abaisse le prix de vente au détail maximum des shampooings. Après l'entrée en vigueur des révisions de la TPS en Inde le 22 septembre 2025, P&G Inde a publié des prix de vente au détail maximum inférieurs pour les shampooings. Sa liste de prix indiquait que les consommateurs avaient droit au nouveau prix de vente au détail maximum inférieur même si les anciens emballages étaient encore sur le marché. Là où les anciens emballages subsistaient, le prix de vente au détail maximum inférieur publié donnait aux consommateurs une base documentée pour contester le prix imprimé. Les marques de shampooing de P&G Inde devaient donc se concurrencer au plafond révisé avant même que chaque emballage ne l'affiche.
Le 22 septembre 2026, la Commission de la concurrence de l'Inde a approuvé l'acquisition proposée par L'Oréal India Private Limited d'une participation de 100 % dans Onesto Labs Private Limited. La Commission a décrit les deux sociétés comme fabriquant et vendant des produits de beauté et de soin personnel en Inde, notamment des soins de la peau et des soins capillaires. Si elle est finalisée, la transaction élargirait un portefeuille de soins capillaires existant plutôt que de marquer l'entrée de l'acquéreur dans la catégorie.
Leaders du secteur des produits capillaires en Inde
-
L'Oreal SA
-
Marico Ltd.
-
Dabur India Ltd.
-
Procter & Gamble
-
Unilever Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Soin Capillaire en Inde Entreprises couvertes dans ce rapport
- Unilever Plc
- Procter & Gamble
- L'Oreal SA
- Marico Ltd.
- Dabur India Ltd.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Godrej Consumer Products Ltd.
- Himalaya Wellness Co.
- Bajaj Consumer Care Ltd.
- Emami Ltd.
- Patanjali Ayurved Ltd.
- Mamaearth (Honasa Consumer)
- WOW Skin Science (Body Cupid)
- Biotique (Bio Veda)
- Lotus Herbals Pvt Ltd.
- Khadi Natural Limited
- Natura Cosméticos S.A.
- Wella Professionals
- Amway Corp
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les moyens de développer les achats de shampooings à travers des formats d'entrée de gamme, un positionnement premium et des conseils produits en ligne. Dabur India Ltd. a signalé une croissance de 23 % de son activité shampooing au premier trimestre de l'exercice 2026-27. Cette expansion propre au vendeur crée un contexte commercial pour tester des propositions distinctes, chaque approche répondant à une décision différente concernant l'essai, la valeur ajoutée ou la sélection du produit.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Approche recommandée | Principal frein | Bénéficiaires probables |
|---|---|---|---|---|---|
| Formats d'essai de shampooing accessibles | Marico a annoncé 8 variantes de shampooing en plusieurs tailles d'emballage en mai 2026 | Acheteurs de shampooings grande consommation | Tester des emballages d'entrée avec une proposition de nettoyage clairement définie | Convertir l'essai en achats répétés | Marques de soins capillaires grande consommation et leurs partenaires de distribution |
| Spécialisation des shampooings premium | Les produits premium/luxe ont un CAGR prévisionnel de 5,45 % sur 2027-2032 | Acheteurs de shampooings premium/luxe | Développer un usage cosmétique précisément défini avec des preuves produit soutenant le bénéfice | Démontrer suffisamment de valeur ajoutée pour justifier un prix plus élevé | Marques de soins capillaires premium et formulateurs spécialisés |
| Conseils produits en ligne pour les shampooings | Les boutiques de vente en ligne ont un CAGR prévisionnel de 6,15 % sur 2027-2032 | Acheteurs de shampooings en ligne | Développer des conseils consultables autour de l'usage prévu du produit | Transformer la considération en achat de produit finalisé | Détaillants beauté en ligne et marques de soins capillaires participantes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'essai de shampooing à prix d'entrée qui permet à un acheteur de tester un usage déclaré avant de s'engager sur un emballage plus grand. L'annonce de Marico en mai 2026 associe 8 variantes de shampooing à plusieurs tailles d'emballage et un sachet d'entrée, fournissant un format concret pour cette approche. L'essai ne contribue à un volume de ventes durable que si le bénéfice testé génère des achats répétés, de sorte que l'adoption du sachet seul est une mesure incomplète du succès.
Développements industriels récents dans Marché des Produits de Soin Capillaire en Inde
- Sep 2026 : La Commission de la concurrence de l'Inde a approuvé l'acquisition proposée par L'Oréal India Private Limited d'une participation de 100 % dans Onesto Labs Private Limited le 22 septembre. L'activité d'Onesto comprend les soins de la peau et les soins capillaires.
- Sep 2026 : Kesh King d'Emami Ltd. a annoncé Scalp First pour les cuirs chevelus gras et secs le 16 septembre, couvrant les shampooings, les huiles, les sérums et les brumes, avec un lancement annoncé à partir de la mi-septembre en ligne et dans le commerce moderne.
- Mai 2026 : Marico Ltd. a annoncé Parachute Advansed Protein Shampoo en Inde le 26 mai, étendant la marque au nettoyage capillaire.
Marché des Produits de Soin Capillaire en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des produits de soin capillaire en Inde mesure les dépenses annuelles de détail des consommateurs en produits de soin capillaire et de coiffage vendus en Inde. Il couvre les ventes de produits à travers les canaux de détail grand public, classées par type de produit, niveau de prix, type d'ingrédient et canal de distribution.
Exclusions du périmètre : La main-d'œuvre des salons et autres services de soin capillaire, les appareils de soin capillaire incluant les sèche-cheveux et les lisseurs, ainsi que les ingrédients bruts en vrac vendus à des fins de fabrication sont exclus.
Aperçu de la segmentation
- Par type de produit
- Shampoings
- Après-shampoings
- Colorants capillaires
- Produits de coiffage capillaire
- Autres
- Par catégorie
- Grande consommation
- Premium/Luxe
- Par type d'ingrédient
- Conventionnel/Synthétique
- Naturel/Biologique
- Par canal de distribution
- Hypermarchés/Supermarchés
- Pharmacies et parapharmacies
- Épiceries de proximité/traditionnelles
- Boutiques en ligne
- Autres canaux de distribution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les analystes utilisent des sources publiques telles que l'Enquête sur les dépenses de consommation des ménages du Ministère des statistiques et de la mise en œuvre des programmes pour cadrer la capacité de dépenses rurales et urbaines, la couverture de l'India Brand Equity Foundation pour suivre le contexte du commerce de détail et du commerce électronique, les règles de l'Organisation centrale de contrôle des normes pharmaceutiques pour établir les exigences en matière de cosmétiques, et le rapport annuel de Dabur India pour examiner les portefeuilles de soins capillaires et les signaux d'entreprise rapportés.
Les rapports annuels des entreprises, les présentations aux investisseurs, les avis réglementaires et la presse économique indienne réputée fournissent des lancements de produits, le contexte des canaux, les changements de prix et les signaux de catégorie pour la vérification croisée. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire utilise des entretiens structurés et une enquête concise auprès de fabricants de soins capillaires indiens, de propriétaires de marques, de responsables de canaux de distribution et de commerce électronique, et de spécialistes de catégories, notamment des cadres supérieurs, des responsables fonctionnels et des managers. Les analystes utilisent ces discussions pour tester les données secondaires sur la composition des produits, les prix de détail, la portée des canaux et les achats des consommateurs, puis examinent les lacunes importantes avec des suivis ciblés et comparent chaque réponse avec des signaux indépendants d'entreprises, réglementaires et de marchés publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Les analystes estiment le marché indien de manière descendante à partir des dépenses annuelles de détail des consommateurs en produits de soin capillaire et de coiffage finis, puis vérifient certains totaux avec des agrégations de revenus de fournisseurs, des vérifications de canaux de distribution et de commerce électronique, et un prix de vente moyen échantillonné multiplié par le volume unitaire. La capacité de consommation des ménages, les changements de prix de détail et de taille d'emballage, les ventes de catégories d'entreprises rapportées, la disponibilité des canaux et les lancements de produits fournissent des indicateurs pratiques qui aident à distinguer le pouvoir d'achat, le prix et la composition, la performance des fournisseurs, la portée et la nouvelle demande. Les parts de produits, de niveaux de prix, d'ingrédients et de canaux sont construites à partir des ventes de segments rapportées et de la couverture des canaux, avec des parts résiduelles vérifiées par rapport au total afin que les catégories se réconcilient. Les prévisions peuvent utiliser une régression multivariée lorsque ces indicateurs ont des historiques cohérents, avec une analyse de scénarios lorsque la réglementation, l'inflation ou l'expansion des canaux modifie la trajectoire probable. Les analystes ajustent les périodes manquantes en utilisant le signal d'entreprise, public ou de canal comparable le plus proche et enregistrent l'hypothèse. Les spécialistes indiens de catégories peuvent tester si la direction et l'interprétation commerciale de chaque variable correspondent aux données du marché, tandis que les analystes conservent un soutien indépendant pour tout ajustement.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépôts d'entreprises, les statistiques publiques, les données des canaux, les informations réglementaires et les réponses primaires, puis signalent les totaux ou les mouvements de segments qui entrent en conflit avec des signaux indépendants ou des périodes antérieures. Un second analyste vérifie les dates des sources, les unités, le périmètre, l'arithmétique et la réconciliation des segments, et le responsable principal résout les anomalies avant la validation finale. Un répondant est recontacté lorsqu'une réponse importante entre en conflit avec des données documentées ou nécessite une clarification. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements importants d'entreprises, réglementaires ou de canaux, et vérifié à nouveau lors d'un passage de pré-livraison.
Taille du marché des produits de soin capillaire et de coiffage en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées divergent lorsqu'une frontière de produits de détail pour les ménages est comparée à des totaux de soins capillaires qui allouent également de la valeur aux usages professionnels ou en salon. Mordor Intelligence définit le marché autour des achats de produits prêts à la consommation via les canaux de détail, tandis que le Cabinet de conseil régional A rapporte un segment d'utilisateurs finaux professionnels distinct au-delà des achats de produits de détail pour les ménages et le Cabinet de conseil régional B inclut les canaux de salon et professionnels liés aux traitements capillaires, au lissage et aux services à la kératine.
Les principaux facteurs d'écart sont centrés sur la frontière de transaction, car le Cabinet de conseil régional A comptabilise un segment d'utilisateurs finaux professionnels et le Cabinet de conseil régional B comptabilise les canaux de salon et professionnels liés aux traitements capillaires, au lissage et aux services à la kératine. La couverture des usages professionnels et des services en salon peut faire monter les deux totaux externes au-dessus d'une mesure de produits de détail grand public, même si chaque chiffre externe a été mesuré deux ans avant la valeur de l'année en cours de ce rapport.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,29 milliards USD (2027) | |
| Cabinet de conseil régional A | 4,7 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 9,6 % à la valeur 2027 de ce rapport de 4,29 milliards USD, 2 ans plus tard. Sa segmentation des utilisateurs finaux inclut l'usage professionnel au-delà des achats de produits de détail pour les ménages. |
| Cabinet de conseil régional B | 4,5 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 4,9 % à la valeur 2027 de ce rapport de 4,29 milliards USD, 2 ans plus tard. Son estimation comptabilise les canaux de salon et professionnels liés aux traitements capillaires et aux services connexes au-delà de la vente au détail de produits finis. |
La comparaison rassemble une mesure de produits de détail grand public et des estimations qui incluent une activité professionnelle ou liée aux salons, chaque chiffre externe étant mesuré deux ans plus tôt. Les différences de périmètre documentées expliquent pourquoi les deux totaux externes se situent au-dessus de la mesure de produits de détail grand public malgré une mesure effectuée deux ans plus tôt, et chaque estimation reste liée à sa couverture déclarée.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché des produits de soin capillaire en Inde ?
La taille est de 4,29 milliards USD en 2027 et devrait atteindre 5,37 milliards USD d'ici 2032, avec un CAGR de 4,58 % sur 2027-2032.
Qu'est-ce qui soutient la demande de produits de soin capillaire en Inde ?
L'intérêt pour le soin personnel, les produits ciblés et le soin du cuir chevelu sont des facteurs clés. Emami a signalé une croissance de 11 % dans sa catégorie combinée de soins capillaires et du cuir chevelu au premier trimestre de l'exercice 2026-27.
Quel segment de produits de soin capillaire détient la plus grande part en Inde ?
Les après-shampooings détenaient 42,67 % du marché en 2026. Les produits de coiffage capillaire devraient connaître la croissance la plus rapide avec un CAGR de 5,05 % sur 2027-2032.
Qui sont les principaux fournisseurs de produits de soin capillaire en Inde ?
Les principaux fournisseurs comprennent L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble et Unilever Plc.
Quels défis pourraient limiter les achats de produits de soin capillaire par les consommateurs en Inde ?
La sensibilité aux prix et les offres contrefaites peuvent contraindre les achats authentiques. La police de Surat a saisi du shampooing Head & Shoulders contrefait en avril 2025.
Combien de foyers ruraux indiens achètent des colorants capillaires ?
Les foyers ruraux indiens achetant des colorants capillaires sont passés d'environ 96 millions en juin 2022 à 140 millions en juin 2026, selon Worldpanel by Numerator.