
Taille et Part du Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique
Analyse du Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique par Mordor Intelligence
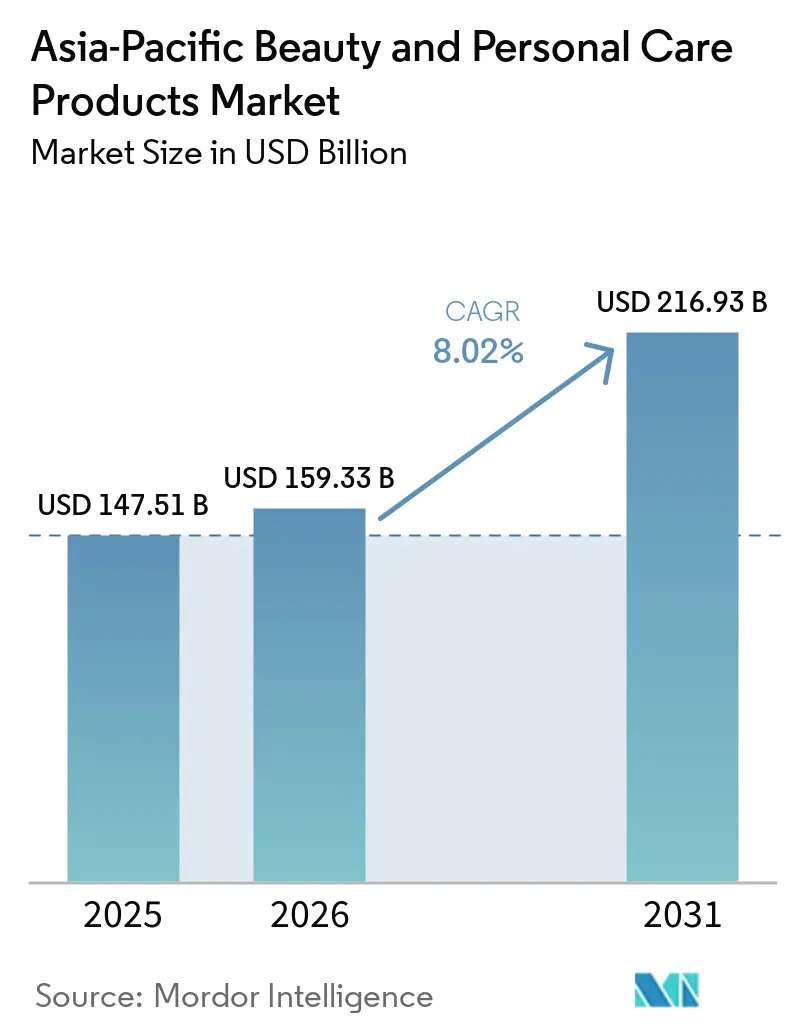
La taille du marché des produits de beauté et de soins personnels en Asie-Pacifique devrait passer de 159,3 milliards USD en 2026 à 169,5 milliards USD en 2027 et atteindre 228,7 milliards USD d'ici 2032, à un CAGR de 6,18 % sur la période 2027-2032.
Les achats de soins de la peau axés sur le bien-être et l'engagement sur les réseaux sociaux soutiennent la croissance en reliant la demande de produits aux commandes en ligne et aux achats en magasin. La croissance du segment premium en Chine et l'amélioration de l'économie du commerce de voyage favorisent des portefeuilles distinctifs soutenus par une distribution rigoureuse. La guerre Iran-États-Unis-Israël, qui a débuté en février 2026, a également exposé les producteurs de cosmétiques indonésiens à des pressions sur les coûts du carburant et des emballages plastiques. Les pressions sur les coûts du carburant et des emballages plastiques en Indonésie, ainsi que l'enregistrement préalable à l'importation des cosmétiques en Inde, tempèrent cette expansion, favorisant des gammes sélectives soutenues par la demande premium en Chine et des canaux en ligne orientés vers les consommateurs.
Principaux Enseignements du Rapport
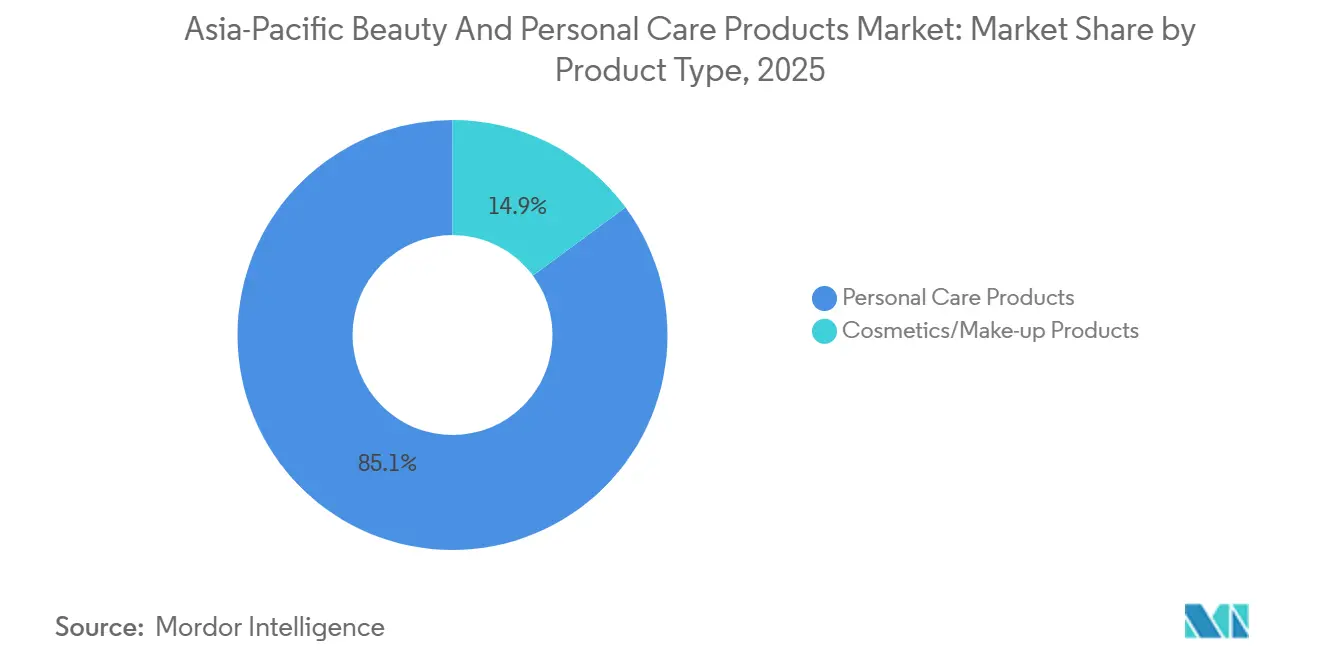
- Par type de produit, les produits de soins personnels ont dominé avec une part de marché de 84,96 % sur le marché des produits de beauté et de soins personnels en Asie-Pacifique en 2026, tandis que les produits cosmétiques/de maquillage devraient connaître la croissance la plus rapide avec un CAGR de 7,3 % sur la période 2027-2032.
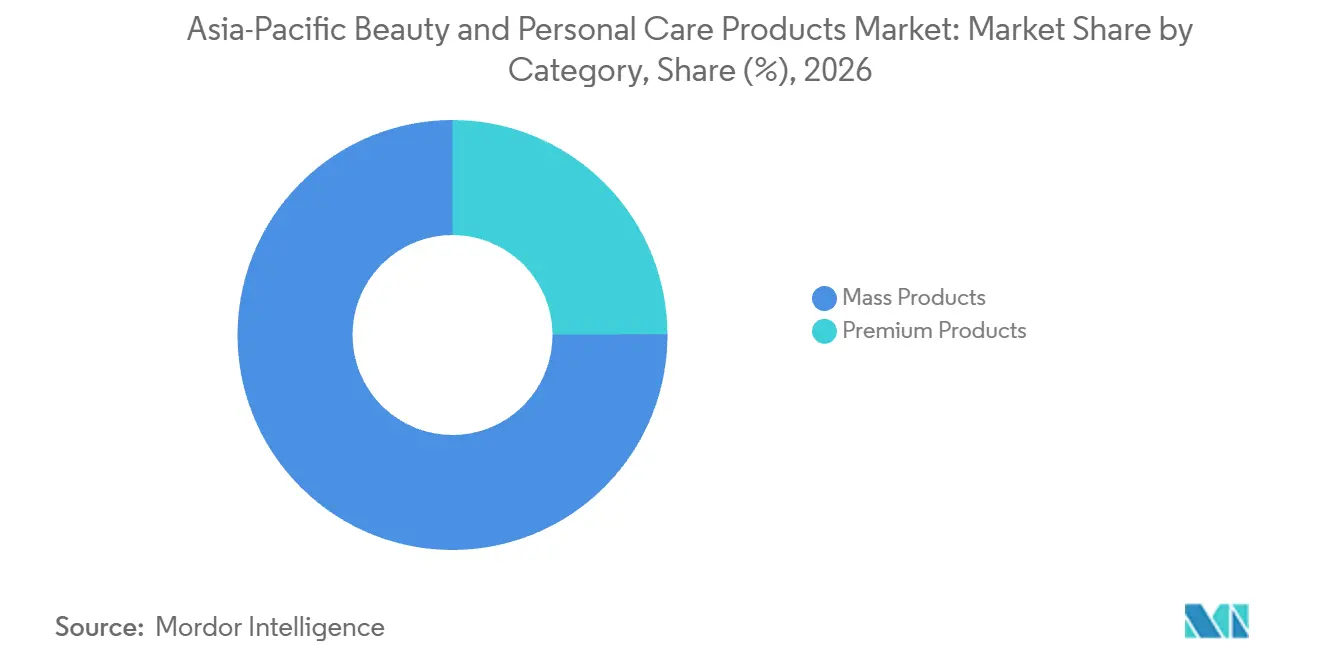
- Dans la répartition par catégorie, les produits grand public ont détenu une part de 75,06 % de la taille du marché des produits de beauté et de soins personnels en Asie-Pacifique en 2026, et les produits premium devraient connaître la croissance la plus rapide avec un CAGR de 7,6 % sur la période 2027-2032.
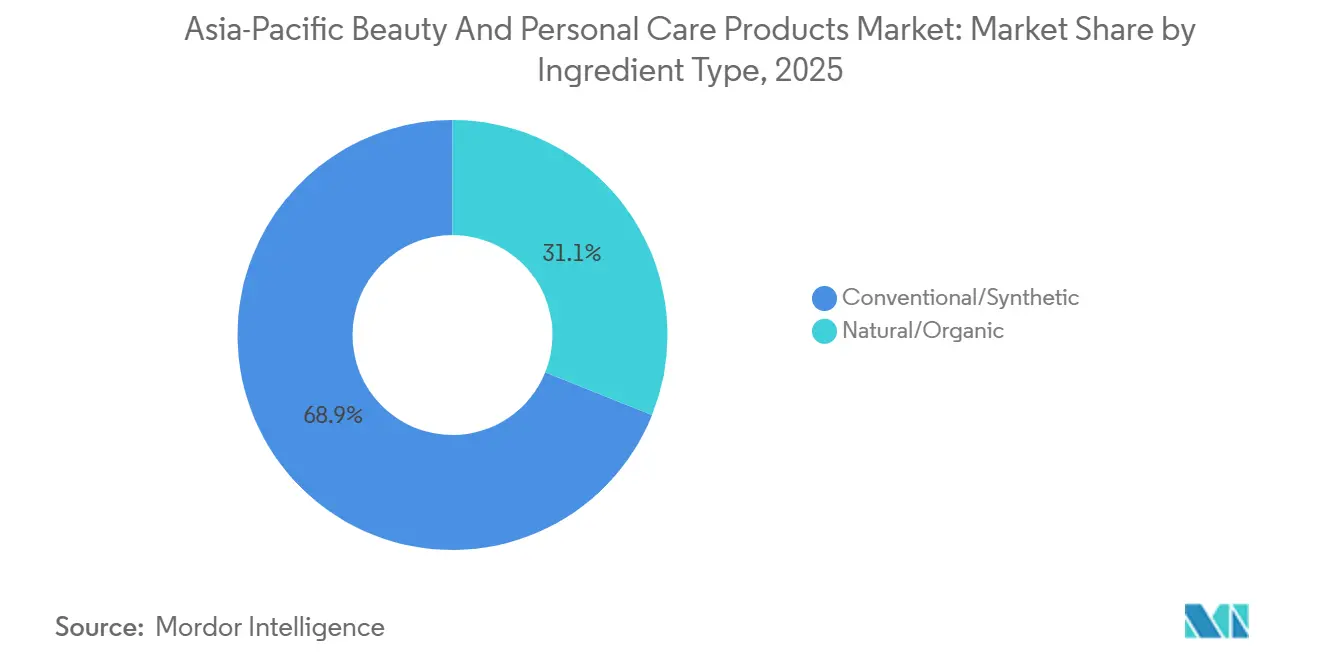
- Les résultats par type d'ingrédient placent les produits conventionnels/synthétiques en tête avec 68,43 % du marché en 2026, les produits naturels et biologiques devant connaître la croissance la plus rapide avec un CAGR de 7,9 % sur la période 2027-2032.
- Parmi les canaux de distribution, les magasins de santé et de beauté ont dominé avec 36,21 % du marché en 2026, tandis que les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide avec un CAGR de 8,35 % sur la période 2027-2032.
- Sur le plan géographique, la Chine a détenu 40,2 % du march en 2026, et l'Indonésie devrait connaître la croissance la plus rapide avec un CAGR de 8,15 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de produits de beauté premium et naturels | +2% | Chine | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à la beauté et aux soins personnels | +1.7% | Japon | Long terme (≥ 4 ans) |
| Influence croissante des réseaux sociaux et des influenceurs beauté | +1.4% | Chine | Court terme (≤ 2 ans) |
| Tendances croissantes du soin masculin et de la beauté inclusive | +1.1% | Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Innovations technologiques dans les formulations de beauté et de soins de la peau | +0.9% | Japon | Moyen terme (2-4 ans) |
| Demande croissante de solutions de beauté anti-âge et personnalisées | +0.7% | Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits de beauté premium et naturels
La croissance du segment beauté premium incite les fournisseurs à distinguer l'expansion des canaux de la sélection des pays. L'Oréal Luxe a enregistré une croissance proche de 5 % en Asie hors commerce de voyage au second semestre 2025. Au premier semestre 2026, l'Asie du Nord était le principal contributeur à la croissance de la division, portée par une croissance à deux chiffres en Chine. Le premier résultat concerne l'activité hors voyage à travers l'Asie, tandis que le second situe la contribution d'un pays au sein de l'Asie du Nord. Cette combinaison favorise un soutien au lancement premium concentré sur les canaux non-voyage en Asie et sur la Chine, plutôt qu'un plan entièrement dépendant de la demande du commerce de voyage.
Sensibilisation croissante des consommateurs à la beauté et aux soins personnels
La sensibilisation aux soins personnels soutient la demande de soins de la peau lorsque les consommateurs utilisent des produits pour répondre à des besoins continus de santé cutanée plutôt qu'à des préoccupations esthétiques seules. Dans une enquête à réponses multiples menée auprès des panélistes en ligne MyVoice au Japon du 1er au 7 août 2026, 47,2 % des utilisateurs de soins de la peau et de cosmétiques ont cité le maintien de la santé cutanée ou la prise en charge de problèmes de peau. Shiseido a indiqué que la valeur des ventes d'Elixir au Japon en 2025 a progressé à deux chiffres par rapport à 2024, mesurée par le comportement d'achat des clients.[1] Elixir est positionné comme une marque de soins de la peau axée sur le vieillissement. Pour les fournisseurs desservant le Japon, organiser une gamme de soins de la peau en fonction du problème qu'elle traite relie le développement produit à un motif d'utilisation exprimé.
Influence croissante des réseaux sociaux et des influenceurs beauté
L'engagement social en matière de beauté peut relier la découverte en ligne aux achats en magasin à travers différents canaux de vente. Au cours de l'exercice clos le 31 mars 2026, Sa Sa a indiqué que l'engagement sur les réseaux sociaux avait converti le trafic en commandes parallèlement à une hausse des ventes et du nombre de transactions dans ses activités à Hong Kong et Macao. Le distributeur a également précisé qu'une partie du trafic provenant des plateformes sociales de Chine continentale avait généré des ventes hors ligne à Hong Kong et Macao. Pour Sa Sa, évaluer la performance des canaux sociaux uniquement à travers les commandes en ligne passerait à côté des ventes en magasin à Hong Kong et Macao liées à ce trafic.
Tendances croissantes du soin masculin et de la beauté inclusive
La demande de beauté masculine soutient une stratégie d'audience plus précise que celle consistant à traiter tous les hommes comme un seul groupe de clients de maquillage. Le recensement beauté du second semestre 2025 au Japon a interrogé des personnes âgées de 15 à 69 ans dans des villes d'au moins 200 000 habitants et a révélé que 13,8 % des hommes avaient acheté au moins un article de maquillage au cours de l'année précédente. Parmi les hommes dans la vingtaine, ce taux était de 34,8 %, en hausse de 8,9 points de pourcentage d'une année sur l'autre. Par ailleurs, Amorepacific a signalé plus de 300 000 unités cumulées vendues via Daiso en Corée du Sud pour les soins masculins Prep by B.READY depuis son lancement en 2025, au 23 avril 2026. Ces exemples favorisent le recrutement ciblé d'acheteurs de maquillage plus jeunes parallèlement à une offre de vente au détail distincte pour les soins masculins, avec des choix de produits et d'audience répondant à différentes sources de demande.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires strictes et défis de conformité | -0.7% | Inde | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement et volatilité des prix des matières premières | -0.6% | Indonésie | Court terme (≤ 2 ans) |
| Croissance du marché des produits contrefaits et non marqués | -0.3% | Vietnam et Corée du Sud | Moyen terme (2-4 ans) |
| Préoccupations environnementales liées aux déchets d'emballage et aux produits chimiques | -0.2% | Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires strictes et défis de conformité
L'étendue de l'assortiment crée une charge réglementaire avant qu'une gamme de cosmétiques importés puisse atteindre les acheteurs indiens. L'Organisation centrale de contrôle des normes pharmaceutiques de l'Inde exige un enregistrement préalable à l'importation couvrant les cosmétiques, les tailles d'emballage, les variantes et les sites de fabrication. Pour une marque envisageant plusieurs variantes, la décision d'entrée pertinente va donc au-delà de la question de savoir si une seule formule est commercialement attractive. Étant donné que l'enregistrement couvre également les sites de fabrication, la gamme d'un importateur est liée à des sites de production spécifiques avant la première expédition.
Perturbations de la chaîne d'approvisionnement et volatilité des prix des matières premières
Les coûts d'emballage et de carburant peuvent contraindre conjointement l'approvisionnement en cosmétiques, laissant aux producteurs moins de moyens pour absorber une perturbation. En mai 2026, la directrice générale de Martha Tilaar, Kilala Tilaar, a attribué la hausse des coûts d'exploitation liés aux emballages et au carburant pour les cosmétiques indonésiens à la guerre Iran-États-Unis-Israël qui a débuté en février 2026. Absorber les deux hausses exercerait une pression sur les bénéfices disponibles pour soutenir l'expansion des produits. Les répercuter à la place augmenterait le coût livré des cosmétiques emballés pour les acheteurs. Perkosmi a indiqué en mai 2026 qu'il travaillait avec le gouvernement pour encourager la production nationale de certains ingrédients importés à base d'huile de palme. Cette initiative d'approvisionnement en ingrédients laisse la charge distincte liée aux emballages et au carburant comme un frein à l'expansion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
Envergure des soins personnels et performances divergentes du maquillageLes produits de soins personnels constituaient le segment le plus important, représentant 84,96 % du marché en 2026. Hindustan Unilever Limited (HUL) a déclaré un chiffre d'affaires audité du segment Soins Personnels de 95,67 milliards INR (1,08 milliard USD) provenant des ventes et autres revenus d'exploitation pour l'exercice 2025-26. Un entrant en Inde se heurte donc à un acteur établi dans les soins personnels avec un chiffre d'affaires annuel du segment supérieur à 1 milliard USD, ce qui fait de la concurrence pour une franchise consommateur existante le défi d'envergure pertinent.
Les produits cosmétiques/de maquillage constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,3 % sur la période 2027-2032. Mao Geping Cosmetics a déclaré un volume de ventes de cosmétiques de couleur au niveau de l'entreprise de 12,5 millions d'unités au premier semestre 2026, contre 9,06 millions au premier semestre 2025. Par ailleurs, les revenus nets des marques de cosmétiques de couleur de Yatsen ont chuté de 35,8 % d'une année sur l'autre au deuxième trimestre 2026. Ces résultats d'entreprises montrent des orientations commerciales différentes, avec une activité en expansion en termes de volume d'unités vendues parallèlement à un portefeuille de revenus de marque en contraction. La croissance du segment laisse donc des tâches distinctes aux fournisseurs : augmenter la livraison là où les volumes de produits augmentent et remédier à la faiblesse des revenus de marque là où une activité commerciale individuelle s'est contractée.

Par catégorie :
Portée grand public et développement des marques premiumLes produits grand public représentaient une part de 75,06 % de la taille du marché des produits de beauté et de soins personnels en Asie-Pacifique en 2026, ce qui en fait le segment le plus important. En janvier 2026, Unilever a décrit Sunsilk comme une gamme de soins capillaires grand public. En juin 2026, le vice-président des soins capillaires de HUL, Sairam Subramanian, a indiqué que Sunsilk touchait la moitié des foyers indiens. La combinaison d'un positionnement grand public et d'une large portée auprès des foyers montre comment une marque peut participer à cette catégorie grâce à une activité orientée vers un large public de consommateurs. Une gamme de soins capillaires grand public existante peut donc servir de plateforme pour le développement de produits destinés à un large public de foyers, donnant à la portée de la marque un rôle au-delà des ventes d'un article individuel.
Les produits premium constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,6 % sur la période 2027-2032. Pour le trimestre clos le 30 juin 2026, Yatsen a enregistré une forte croissance de son portefeuille de soins de la peau, portée par des marques cliniques et premium dont Galénic, son activité DR.WU en Chine continentale et Eve Lom. Cette performance soutient le développement de produits autour de propositions de soins de la peau différenciées au sein du portefeuille en croissance de Yatsen. L'entreprise a également décrit l'optimisation de son portefeuille de marques et de ses canaux de distribution. Pour ce portefeuille, la sélection des marques et l'optimisation des canaux sont des décisions liées concernant les offres de soins de la peau premium que les acheteurs peuvent atteindre.
Par type d'ingrédient :
Leadership des produits conventionnels et identité des produits botaniquesLes produits conventionnels/synthétiques constituaient le segment le plus important, représentant 68,43 % du marché en 2026. Pour les acheteurs de produits de bain et de douche, de soins capillaires, de soins bucco-dentaires et de déodorants, le nettoyage, le conditionnement, l'hygiène et le contrôle des odeurs créent des exigences de formulation distinctes. Les produits conventionnels/synthétiques peuvent être conçus autour de ces fonctions sans faire d'un ingrédient botanique particulier l'élément organisateur de chaque gamme. Cela confère à cette approche d'ingrédients une portée étendue sur les applications de soins quotidiens plutôt qu'une dépendance à une seule proposition d'ingrédient naturel. Les fournisseurs desservant ces catégories se font donc concurrence sur les performances dans l'usage prévu, avec des priorités de développement différentes pour un dentifrice et un après-shampoing.
Les produits naturels et biologiques constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,9 % sur la période 2027-2032. Shanghai Forest Cabin Cosmetics Group a indiqué que son huile-essence faciale à base de camélia avait été vendue à plus de 55 millions de flacons cumulés en Chine au 31 décembre 2025. Le volume spécifique au produit place une identité botanique au sein d'une activité de soins du visage finis. Pour les fournisseurs d'ingrédients, cette distinction favorise des partenariats de développement visant une huile-essence de marque, où l'identité botanique peut atteindre l'acheteur de soins de la peau.
Par canal de distribution :
Portée des magasins spécialisés et choix de transactions en ligneLes magasins de santé et de beauté représentaient une part de marché de 36,21 % sur le marché des produits de beauté et de soins personnels en Asie-Pacifique en 2026, ce qui en fait le segment le plus important. Au 31 mars 2026, Nykaa exploitait 313 magasins de beauté spécialisés dans 99 villes indiennes après en avoir ouvert 76 au cours de l'exercice 2026. Le distributeur a également enregistré une croissance à deux chiffres des ventes à surface comparable pour l'année. L'expansion et la croissance à surface comparable apportent des contributions différentes au modèle de magasin, l'une étendant la portée physique et l'autre augmentant les ventes à partir des emplacements existants. Pour les fournisseurs de beauté, la proposition du magasin spécialisé combine donc l'accès à de nouveaux emplacements avec une base de vente au détail établie capable de générer des affaires supplémentaires au sein de son réseau existant.
Les magasins de vente au détail en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,35 % sur la période 2027-2032. Sa Sa International a indiqué que les ventes non auditées de commerce électronique aux consommateurs (B2C) à l'échelle de l'entreprise ont augmenté de 22,5 % d'une année sur l'autre de juillet à septembre 2026. Le distributeur a également indiqué qu'il avait réduit les commandes interentreprises (B2B) à faible marge pour prioriser l'allocation des stocks pour ses activités de vente au détail hors ligne et de commerce électronique B2C. Ce choix relie les revenus en ligne à l'allocation des stocks et à l'attention commerciale du distributeur entre les commandes en gros et les commandes aux consommateurs. Le distributeur a décrit les activités de vente au détail hors ligne et B2C recevant la priorité comme étant à marge plus élevée et en croissance rapide, liant son expansion en ligne à la rentabilité plutôt qu'au seul volume.
Analyse Géographique
Marché des Produits de Beauté et de Soins Personnels en Chine
La Chine représentait 40,2 % de la taille du marché des produits de beauté et de soins personnels en Asie-Pacifique en 2026. Les ventes au détail de cosmétiques par les entreprises dépassant la taille désignée ont totalisé 465,3 milliards CNY (65,1 milliards USD) en 2025. Lors du festival Double Onze 2025, les consommateurs ont utilisé l'intelligence artificielle pour calculer les remises et optimiser leurs achats, tandis que Tmall, JD.com et Douyin ont déployé des assistants d'achat basés sur l'intelligence artificielle. Cela combine une base de dépenses cosmétiques établie avec un contexte d'achats festifs dans lequel les consommateurs peuvent examiner l'économie promotionnelle avant de sélectionner une offre. L'exécution commerciale rejoint donc la portée de la vente au détail avec une valeur de transaction claire, rendant la compréhension d'une promotion cosmétique pertinente aux côtés du produit lui-même.
Marché des Produits de Beauté et de Soins Personnels en Indonésie
L'Indonésie est la géographie à la croissance la plus rapide, avec un CAGR prévu de 8,15 % sur la période 2027-2032. En 2025, l'unité de vente au détail de santé et de beauté indonésienne de Guardian a enregistré une croissance à deux chiffres des ventes et des bénéfices, portée par une hausse du volume des ventes, une optimisation du mix produit et une augmentation des visiteurs dans les centres commerciaux premium et les destinations touristiques. Par ailleurs, les exportations indonésiennes de produits de beauté et de soins personnels ont atteint 2,05 milliards USD en 2025, en hausse de 16,19 % par rapport à 2024. Pour les fournisseurs desservant les acheteurs indonésiens, le réseau de plus de 370 magasins de santé et de beauté de Guardian dans plus de 90 villes en juin 2026 offrait une base de distribution nationale distincte de l'activité d'exportation.
L'expansion locale couvre les portefeuilles axés sur le numérique et l'accès aux supermarchés, L'Oréal ayant accepté en juin 2026 d'acquérir une majorité de la société indienne de soins personnels Innovist, sous réserve d'approbations et de conditions habituelles. Les expéditions de cosmétiques japonaises en 2025 ont mis l'accent sur les soins de la peau en valeur, tandis que le canal de beauté en ligne substantiel de l'Australie en 2025 coexistait avec l'annonce de Coles en septembre 2026 concernant les soins de la peau pour plus de 850 magasins et en ligne. En 2025, le chiffre d'affaires domestique sud-coréen d'Amorepacific Corporation a progressé, tandis que le chiffre d'affaires de la marque thaïlandaise Rojukiss et le chiffre d'affaires du commerce général à l'échelle de l'entreprise de Rojukiss International ont également augmenté. La catégorie de vente au détail de cosmétiques, articles de toilette et produits médicaux de Singapour s'est développée en termes de volume enchaîné en 2025, tandis que la Malaisie n'autorisait l'utilisation du logo halal qu'après la certification JAKIM, que les fabricants ou distributeurs sollicitent volontairement pour la notification des cosmétiques. Pour les fournisseurs, des canaux plus larges et la propriété potentielle de marques locales répondent à l'accès aux acheteurs, tandis que la certification facultative ajoute une décision de positionnement au sein de la voie de vente choisie.
Cadre réglementaire et perspectives
Cette comparaison évalue certaines juridictions du point de vue des fabricants de cosmétiques innovants entrant sur les marchés locaux. L'entrée nécessite une attention à la responsabilité locale en Chine et aux conditions d'utilisation des ingrédients en Indonésie. La distinction commerciale est de savoir si la politique modifie la voie vers le lancement ou nécessite une adaptation dans un cadre de formulation établi.
Tableau réglementaire
| Facteur de décision | Chine | Indonésie |
|---|---|---|
| Autorité principale | Administration nationale des produits médicaux (NMPA) | BPOM |
| Instruments ou orientations clés | Dispositions relatives à l'enregistrement et au dépôt des cosmétiques, en vigueur depuis le 1er mai 2021 | Règlement BPOM n° 25 de 2025, en vigueur depuis le 3 octobre 2025 |
| Effet commercial | Les déclarants et déposants étrangers doivent désigner une personne responsable nationale | Vérifier les utilisations autorisées des ingrédients, les restrictions et les avertissements d'étiquetage requis |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de la Chine reflète ses obligations d'enregistrement, de dépôt et de personne responsable nationale, tandis que l'Assouplissement concerne la voie d'examen immédiat pour les nouvelles allégations d'efficacité annoncées dans les Opinions de novembre 2025. Le même programme proposait un renforcement de la surveillance de la distribution en ligne, de sorte que le soulagement anticipé concerne les procédures d'enregistrement plutôt que toutes les obligations de conformité. La note Moyenne de l'Indonésie intègre le Règlement BPOM n° 25 de 2025, en vigueur depuis le 3 octobre 2025, sa transition annoncée en matière d'ingrédients jusqu'en octobre 2026, et la transition de certification halal des cosmétiques du PP 42/2024, qui s'est terminée le 17 octobre 2026. Son orientation Aucun changement évalue le cadre après ces transitions d'octobre, traitant les exigences en matière d'ingrédients et la certification halal, ou une déclaration non-halal pour les produits fabriqués à partir de matériaux interdits, comme la base d'entrée.
Étapes de la chaîne de valeur
Cette comparaison suit la création de valeur depuis les ingrédients de soins personnels jusqu'à la fabrication sous contrat de cosmétiques et à la vente au détail de beauté. Kolmar Korea distingue la fabrication selon les spécifications de l'acheteur d'un modèle dans lequel elle conçoit, développe et produit des cosmétiques commercialisés sous le nom de l'acheteur. Ce choix détermine si la marque fournit la conception ou achète le développement en plus de la production, de sorte que le contrat doit attribuer explicitement ces responsabilités.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production et approvisionnement en ingrédients | Fabricants d'ingrédients tels que BASF, fournissant des ingrédients de soins personnels depuis la Thaïlande | Ventes d'ingrédients | Disponibilité régionale des intrants spécifiés | Élargir les options régionales de production d'ingrédients |
| Développement de produits et fabrication sous contrat | Fabricants sous contrat de cosmétiques tels que Kolmar Korea | Revenus de développement et de production sous contrat | Alignement des conceptions des acheteurs et des responsabilités de fabrication | Définir les responsabilités de conception, de développement et de production avant la contractualisation |
| Distribution au détail | Distributeurs de beauté tels que Sa Sa International Holdings, desservant Hong Kong et Macao, la Chine continentale et l'Asie du Sud-Est | Ventes de produits au détail | Coordination des circuits en magasin et en ligne | Attribuer l'assortiment et les responsabilités de vente spécifiques à chaque canal |
| Source: Mordor Intelligence | ||||
L'investissement régional dans les ingrédients peut modifier l'endroit où la résilience est intégrée dans la chaîne, comme l'illustre l'annonce de BASF en novembre 2025 d'une nouvelle usine d'Alkyl Polyglucosides à Bangpakong, en Thaïlande. Pour les fabricants sous contrat, le choix du modèle de production crée des opportunités de revenus différentes car le développement de produits peut faire partie du service fourni. Les marques cherchant à renforcer leur résilience font donc face à des décisions liées concernant l'accès régional aux ingrédients et la quantité de travail de développement à conserver en interne.
Paysage concurrentiel
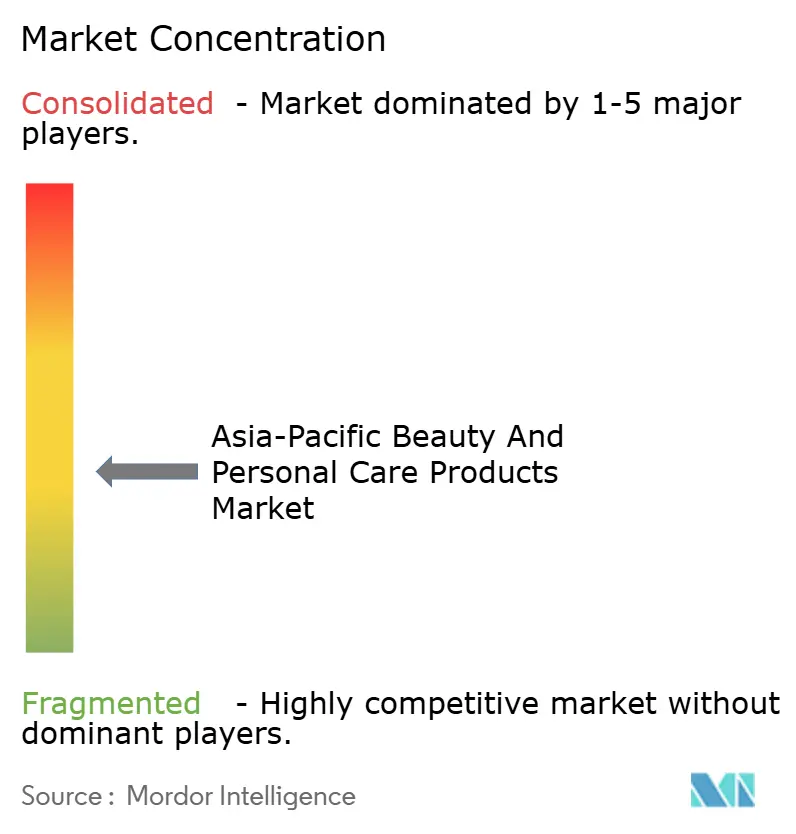
Les participants multinationaux comprennent L'Oréal SA, Shiseido Co., Ltd., Unilever PLC, The Estée Lauder Companies Inc. et Kao Corporation. Shiseido a indiqué que l'Asie du Sud-Est, en particulier la Thaïlande, et la Corée du Sud ont été les moteurs de sa croissance en Asie-Pacifique en 2025, malgré une contraction sur des marchés dont Taïwan. L'Oréal a finalisé l'acquisition de la marque coréenne de soins de la peau Dr.G le 25 mars 2025, intégrant la marque dans sa Division des Produits Grand Public. Kao a annoncé la SENSAI TOTAL FORM EXPERT WRINKLE AND LIFT CREAM de Kanebo Cosmetics, classée comme quasi-médicament au Japon et lancée là-bas le 3 septembre 2025. Un concurrent de Dr.G fait donc face à un propriétaire de marque multinationale, tandis que l'alignement sur le positionnement quasi-médicament de SENSAI nécessite une attention à la classification des produits au Japon.
Kao a enregistré une croissance des ventes à périmètre comparable de 6,7 % dans son activité mondiale de cosmétiques au premier semestre 2026, avec une hausse du volume de 5,9 % et une hausse des prix de 0,8 % d'une année sur l'autre. Ses ventes de cosmétiques en Asie ont augmenté de manière substantielle, portées par la Chine, où les initiatives visant à renforcer la base de résultats ont progressé. En Thaïlande, les efforts se sont concentrés sur le développement des soins de la peau et du maquillage prestige KATE et KANEBO. Pour les concurrents, la distinction par pays est importante car la différenciation par rapport aux marques nommées répond aux initiatives thaïlandaises, tandis que le programme annoncé pour la Chine met davantage l'accent sur l'économie soutenant l'activité.
L'exécution dans le commerce de voyage ajoute une autre voie concurrentielle, reliant les résultats d'un fournisseur de beauté à l'économie du distributeur ainsi qu'au trafic des consommateurs. The Estée Lauder Companies a déclaré un chiffre d'affaires net en Asie/Pacifique pour l'exercice 2026 de 3,75 milliards USD, y compris le commerce de voyage, en hausse de 4 % sur une base déclarée et organique.[2] L'entreprise a attribué la croissance régionale principalement au commerce de voyage en Asie. La croissance à Hainan reflétait l'amélioration du trafic de vente au détail et du sentiment des consommateurs. Les mouvements des distributeurs vers des modèles de détaxe plus rentables en Corée et à Hong Kong ont contribué à réduire les remises, de sorte que la croissance du commerce de voyage en Asie d'Estée Lauder dépendait en partie des décisions de ses partenaires distributeurs.
Leaders du Secteur des Produits de Beauté et de Soins Personnels en Asie-Pacifique
-
L'Oréal SA
-
Shiseido Co., Ltd.
-
Unilever PLC
-
The Estée Lauder Companies Inc.
-
Kao Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique Entreprises couvertes dans ce rapport
- L'Oréal SA
- Shiseido Co., Ltd.
- Unilever PLC
- The Estée Lauder Companies Inc.
- Kao Corporation
- Amorepacific Group
- The Procter & Gamble Company
- Beiersdorf AG
- LG Household & Health Care Ltd.
- Kenvue, Inc.
- Coty Inc.
- The Colgate-Palmolive Company
- Henkel AG & Co. KGaA
- Natura Cosméticos S.A.
- Revlon Group Holdings LLC
- Chanel SA
- LVMH Moët Hennessy Louis Vuitton
- Clarins Groupe
- Colorbar Cosmetics Pvt. Ltd.
- Honasa Consumer Ltd
Lire l’analyse des entreprises de produits de beauté et de soins personnels en asie-pacifique
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les choix d'entrée sur le marché et de développement de produits pour les fournisseurs de cosmétiques desservant la Chine et l'Indonésie. Le PP 42/2024 de l'Indonésie inclut les cosmétiques dans son exigence de certification halal, et la période de transition a pris fin le 17 octobre 2026.[3] Les produits fabriqués à partir de matériaux interdits par les règles halal sont exemptés de certification et doivent porter une déclaration non-halal. Pour les fournisseurs de cosmétiques entrant en Indonésie, les matériaux utilisés déterminent donc si la préparation à l'entrée se concentre sur la certification halal ou sur la déclaration non-halal requise.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Cosmétiques importés utilisant des étiquettes électroniques à Shanghai | Le projet pilote de Pudong a débuté le 11 mai 2026, dans le cadre d'un essai national de 3 ans à partir du 1er février 2026 | Acheteurs de cosmétiques importés à Shanghai | Les participants sélectionnés peuvent développer des gammes de produits conformes pour la voie pilote | Conditions d'entreprise enregistrée à Pudong et d'importation par le port de Pudong | Importateurs sélectionnés tels que Shiseido Co., Ltd. et Chanel SA |
| Gammes de cosmétiques internationaux lancées en priorité en Chine | Les Opinions de la NMPA de novembre 2025 ont annoncé une exemption conditionnelle des documents d'autorisation de mise sur le marché du pays de fabrication | Acheteurs de cosmétiques internationaux lancés en premier en Chine | Planifier un lancement en priorité en Chine pour les produits fabriqués spécifiquement pour l'exportation vers la Chine | Aligner la séquence du premier lancement et la fabrication spécifique à l'exportation vers la Chine | Fabricants de cosmétiques internationaux remplissant les conditions |
| Cosmétiques développés pour les consommateurs âgés | Les Opinions de la NMPA de novembre 2025 ont encouragé la R&D et l'enregistrement spécifiques à l'âge | Consommateurs âgés de cosmétiques en Chine | Développer une gamme autour des besoins de l'acheteur âgé visé | Développement de formulations spécifiques à l'âge | Développeurs de cosmétiques desservant les consommateurs âgés |
| Cosmétiques prêts à la certification pour l'Indonésie | L'entrée dans les cosmétiques est soumise au cadre de certification post-transition | Acheteurs de cosmétiques en Indonésie | Préparer des gammes certifiées conformément aux exigences applicables | Satisfaire aux exigences de certification halal applicables | Fabricants de cosmétiques capables de satisfaire aux exigences de certification |
| Source: Mordor Intelligence | |||||
Les fabricants internationaux ont la possibilité d'organiser le premier lancement d'un produit en Chine dans le cadre de l'exemption documentaire annoncée. L'éligibilité lie ce choix à une fabrication spécifiquement destinée à l'exportation vers la Chine, reliant la séquence de lancement et la planification de la production. Le soulagement annoncé convient le mieux à une gamme axée sur la Chine dont le premier lancement et la fabrication pour l'exportation peuvent être planifiés ensemble dans le cadre de ces conditions d'éligibilité.
Développements industriels récents dans Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique
- Oct 2026 : Kao Corporation a lancé la SENSAI ULTIMATE THE FOUNDATION de Kanebo Cosmetics au Japon le 7 octobre, utilisant la nouvelle technologie Flash EmulDiffusion pour combiner le fini maquillage avec les bénéfices des soins de la peau.
- Sep 2026 : Nykaa et BOLD, le fonds de capital-risque d'entreprise de L'Oréal, ont annoncé une collaboration pour prendre conjointement des participations minoritaires financières dans des marques indiennes émergentes de beauté et de soins personnels, les fondateurs conservant le contrôle.
Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché des produits de beauté et de soins personnels en Asie-Pacifique mesure les dépenses annuelles en produits de soins personnels et en produits cosmétiques et de maquillage vendus aux consommateurs à travers l'Asie-Pacifique. La valeur reflète les ventes au détail de produits finis, classés par catégorie, type d'ingrédient, canal de distribution et pays.
Exclusions du périmètre : Les matières premières et intrants de formulation vendus séparément, les appareils de soins personnels et dispositifs de beauté vendus séparément, les services de salon, de spa et autres services de beauté ou de soins personnels, ainsi que les ventes de produits finis aux consommateurs en dehors de l'Asie-Pacifique sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Produits de Soins Personnels
- Soins Capillaires
- Shampooing
- Après-Shampooing
- Colorant Capillaire
- Produits Coiffants
- Autres
- Soins de la Peau
- Produits de Soins du Visage
- Produits de Soins du Corps
- Produits de Soins des Lèvres et des Ongles
- Bain et Douche
- Gels Douche
- Savons
- Autres
- Soins Bucco-Dentaires
- Brosse à Dents
- Dentifrice
- Bains de Bouche et Rince-Bouches
- Autres
- Produits de Soin Masculin
- Déodorants et Antitranspirants
- Parfums et Fragrances
- Soins Capillaires
- Produits Cosmétiques/de Maquillage
- Cosmétiques pour le Visage
- Cosmétiques pour les Yeux
- Produits de Maquillage des Lèvres et des Ongles
- Produits de Soins Personnels
- Par Catégorie
- Produits Premium
- Produits Grand Public
- Par Type d'Ingrédient
- Naturel et Biologique
- Conventionnel/Synthétique
- Par Canal de Distribution
- Magasins de Santé et de Beauté
- Supermarchés/Hypermarchés
- Magasins de Vente au Détail en Ligne
- Autres Canaux
- Par Géographie
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources officielles telles que la série de ventes au détail 2025 du Bureau national des statistiques de Chine, l'enquête sur la consommation des ménages de l'Office national des statistiques de l'Inde publiée par le Bureau d'information de la presse, les orientations de l'Autorité des sciences de la santé de Singapour sur la Directive cosmétique de l'ASEAN, et les calendriers de catégories de produits de l'ASEAN aident à ancrer la demande nationale, le contexte des dépenses des ménages, les limites des produits et la comparabilité réglementaire. Ces sources ancrent les tendances de vente au détail nationales, les modèles de dépenses des ménages, les définitions de produits et les classifications réglementaires utilisées pour construire et recouper l'estimation régionale.
Les rapports annuels des entreprises et les communications aux investisseurs peuvent tester le mix régional et produit par rapport aux indicateurs de vente au détail, tandis que les rapports commerciaux réputés peuvent clarifier les changements dans le positionnement premium, la vente au détail en ligne et les règles d'entrée dans les pays. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La conception de la recherche primaire utilise des entretiens structurés et des enquêtes ciblées auprès de dirigeants de marques et de fabricants en Asie-Pacifique, de responsables de catégories et de canaux, d'importateurs, de distributeurs et d'acheteurs de vente au détail. Les répondants examinent les résultats secondaires sur la classification des produits, la réalisation des prix de vente au détail, le mix de canaux, la demande nationale et les effets réglementaires, tandis que les analystes enregistrent les preuves contradictoires par sujet et cherchent des clarifications auprès des répondants concernés. Les analystes rapprochent ces témoignages avec les signaux de marché publiés et les communications des entreprises, documentent les lacunes non résolues et triangulent les preuves avant de les utiliser dans l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle descendant estime les dépenses de vente au détail aux consommateurs en Asie-Pacifique pour les produits de soins personnels finis et les produits cosmétiques ou de maquillage, puis répartit la valeur entre les pays, les types de produits, les catégories, les types d'ingrédients et les canaux de distribution. Les ventes au détail nationales et les dépenses des ménages indiquent l'échelle de la demande, les tendances du revenu disponible et de la population informent la capacité d'achat, la pénétration des canaux en ligne et spécialisés indique où les ventes se produisent, et les communications des entreprises ainsi que les données sur les prix de vente au détail et les volumes unitaires aident à tester les changements dans le mix produit et prix. Après que les analystes ont construit les parts de segment à partir des données de vente au détail et des entreprises, des classifications de produits et des indicateurs de canaux, ils les rapprochent du total régional. Le prix de vente au détail moyen échantillonné multiplié par le volume unitaire et les agrégations sélectives d'entreprises ou de canaux fournissent des vérifications ascendantes sélectives. La prévision de valeur 2027-2032 peut utiliser une régression multivariée pour les relations entre la demande de vente au détail, le revenu, la population, la pénétration des canaux et le mix de prix, avec une analyse de scénarios pour les changements importants dans la réglementation, les coûts des intrants ou la déclassification des consommateurs. Les experts primaires peuvent tester si les directions des variables et les hypothèses nationales correspondent aux conditions d'exploitation. Lorsqu'une série nationale ou une vérification d'un fournisseur ou canal échantillonné est incomplète, les analystes utilisent les indicateurs publics corroborants les plus solides, enregistrent la lacune et évitent de traiter un détail non étayé comme une estimation précise de segment.
Cycle de validation des données et de mise à jour
Les analystes triangulent les indicateurs nationaux de vente au détail et des ménages, les communications des entreprises, les données douanières et de canaux, et les vérifications des répondants, puis testent les totaux nationaux et de segments pour la cohérence arithmétique, les valeurs aberrantes et la variance inexpliquée par rapport aux signaux indépendants. Un second examen retrace les anomalies importantes jusqu'aux définitions ou périodes sources avant la validation finale, et les répondants concernés sont recontactés lorsqu'un conflit, un changement de classification ou un événement réglementaire ou commercial important pourrait modifier une estimation. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements importants, et réexaminé lors d'une nouvelle passe préalable à la livraison.
Taille du marché des produits de beauté et de soins personnels en Asie-Pacifique selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des produits de beauté et de soins personnels en Asie-Pacifique mesure les dépenses annuelles en produits de soins personnels et en produits cosmétiques et de maquillage vendus aux consommateurs à travers l'Asie-Pacifique.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Après que les analystes ont construit les parts de segment à partir des données de vente au détail et des entreprises, des classifications de produits et des indicateurs de canaux, ils les rapprochent du total régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 169,5 milliards USD (2027) | |
| Consultance mondiale A | 237,8 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 40,3 % à la valeur de ce rapport pour 2027 de 169,5 milliards USD, 1 an plus tard. Ses types de clients déclarés comprennent les salons professionnels et les cliniques dermatologiques, avec des produits de qualité professionnelle fournis via des canaux B2B au-delà des ventes finales aux consommateurs. |
| Consultance régionale B | 145 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 14,4 % à la valeur de ce rapport pour 2027 de 169,5 milliards USD, 2 ans plus tard. Son panier de vente au détail déclaré est un ensemble de cosmétiques plus restreint, et sa couverture géographique est limitée aux marchés d'Asie-Pacifique répertoriés. |
Les analystes de Mordor Intelligence triangulent les indicateurs nationaux de vente au détail et des ménages, les communications des entreprises, les données douanières et de canaux, et les vérifications des répondants, puis testent les totaux nationaux et de segments pour la cohérence arithmétique, les valeurs aberrantes et la variance inexpliquée par rapport aux signaux indépendants.
Questions Clés Répondues dans le Rapport
Quelle est la taille et les perspectives de croissance du marché des produits de beauté et de soins personnels en Asie-Pacifique ?
À partir de 159,3 milliards USD en 2026, la taille devrait atteindre 169,5 milliards USD en 2027 et 228,7 milliards USD d'ici 2032, à un CAGR de 6,18 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande de produits de beauté et de soins personnels en Asie-Pacifique ?
Les achats de soins de la peau axés sur le bien-être, l'engagement sur les réseaux sociaux et la participation masculine au maquillage soutiennent la demande. Shiseido a enregistré une croissance à deux chiffres de la valeur des ventes d'Elixir au Japon en 2025, sur la base du comportement d'achat des clients.
Quel type de produit de beauté et de soins personnels est en tête en Asie-Pacifique ?
Les produits de soins personnels détenaient 84,96 % du marché en 2026. Les produits cosmétiques/de maquillage devraient connaître la croissance la plus rapide avec un CAGR de 7,3 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs de produits de beauté et de soins personnels en Asie-Pacifique ?
Les principales entreprises comprennent L'Oréal SA, Shiseido Co., Ltd., Unilever PLC, The Estée Lauder Companies Inc. et Kao Corporation.
Qu'est-ce qui freine les perspectives des fournisseurs de cosmétiques en Asie-Pacifique ?
L'Inde exige un enregistrement préalable à l'importation des cosmétiques couvrant les produits, les tailles d'emballage, les variantes et les sites de fabrication. Cela fait de l'étendue de l'assortiment une tâche de conformité avant l'entrée sur le marché.
Quel pays d'Asie-Pacifique présente les meilleures perspectives de croissance en matière de beauté et de soins personnels ?
L'Indonésie devrait connaître la croissance la plus rapide avec un CAGR de 8,15 % sur la période 2027-2032, tandis que la Chine détenait la plus grande part avec 40,2 % en 2026.