
Taille et Part du Marché des Produits de Beauté et de Soins Personnels
Analyse du Marché des Produits de Beauté et de Soins Personnels par Mordor Intelligence
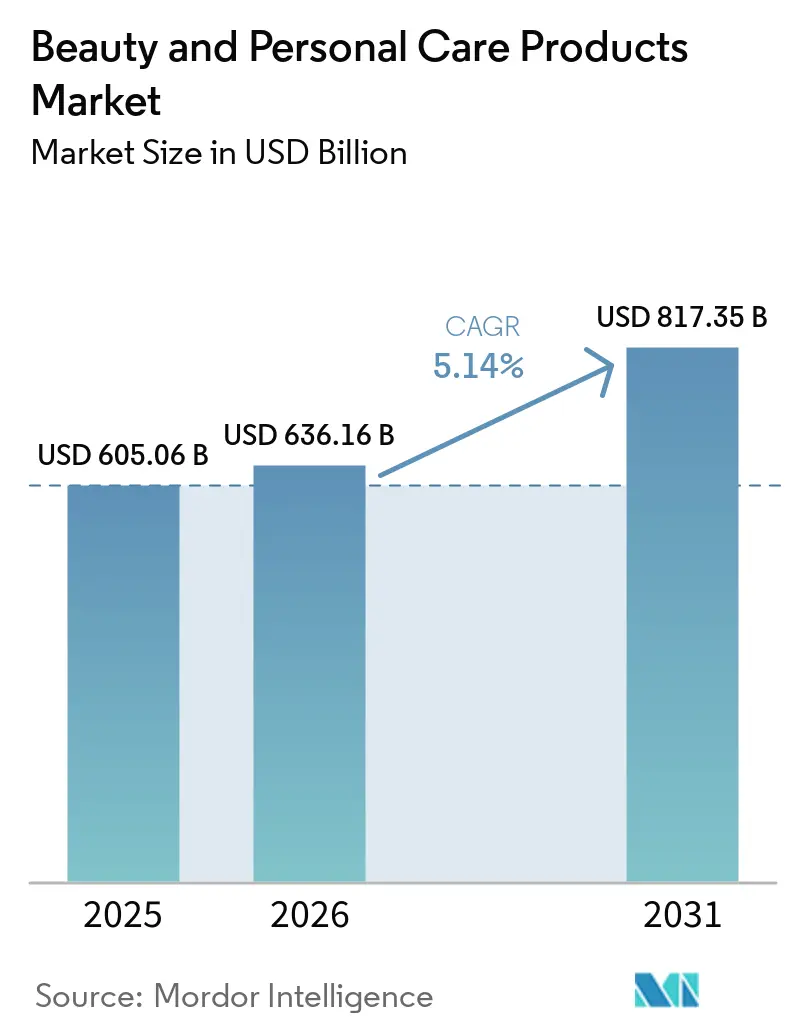
La taille du marché des produits de beauté et de soins personnels devrait passer de 636,2 milliards USD en 2026 à 668,9 milliards USD en 2027 et atteindre 852 milliards USD d'ici 2032 à un CAGR de 4,96 % sur 2027-2032.
La demande de garanties biologiques et de soins de la peau ciblés crée des propositions de produits distinctes pour les fournisseurs, tandis que le commerce social recrute de nouveaux acheteurs. La demande japonaise en matière de soins liés au vieillissement met en évidence des besoins de traitement ciblés, tandis que les soins de nettoyage personnel offrent aux fournisseurs une application de produit distincte basée sur les routines. Les fournisseurs répondent par une innovation spécifique aux produits et des acquisitions qui ajoutent des offres différenciées à des portefeuilles plus larges. La croissance favorise donc les fournisseurs dont les propositions en matière d'ingrédients et de soins liés à l'âge peuvent être vérifiées au point de vente, car les défaillances d'authenticité en gros et les retraits d'ingrédients interdits montrent comment un manque de garantie peut interrompre la gamme d'un fournisseur.
Principaux Enseignements du Rapport
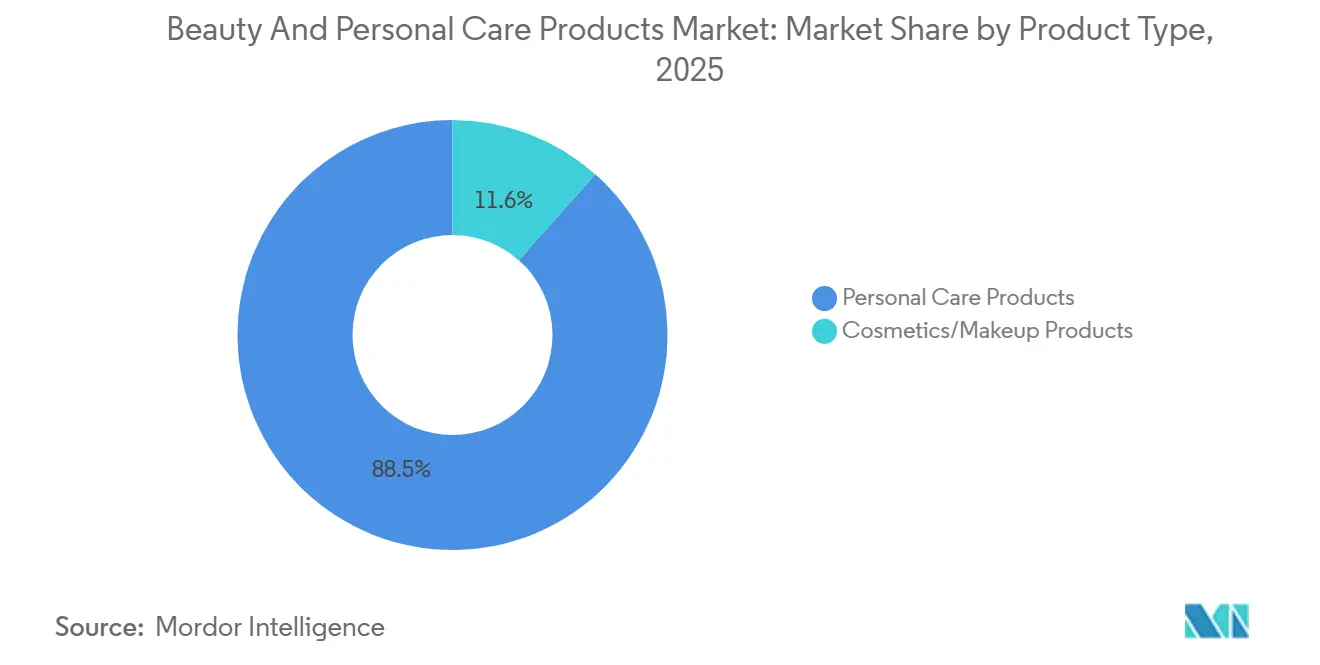
- Par type de produit, les produits de soins personnels ont dominé avec une part de 88,37 % de la taille du marché des produits de beauté et de soins personnels en 2026, et les produits cosmétiques/de maquillage devraient connaître la croissance la plus rapide à un CAGR de 5,72 % sur 2027-2032.
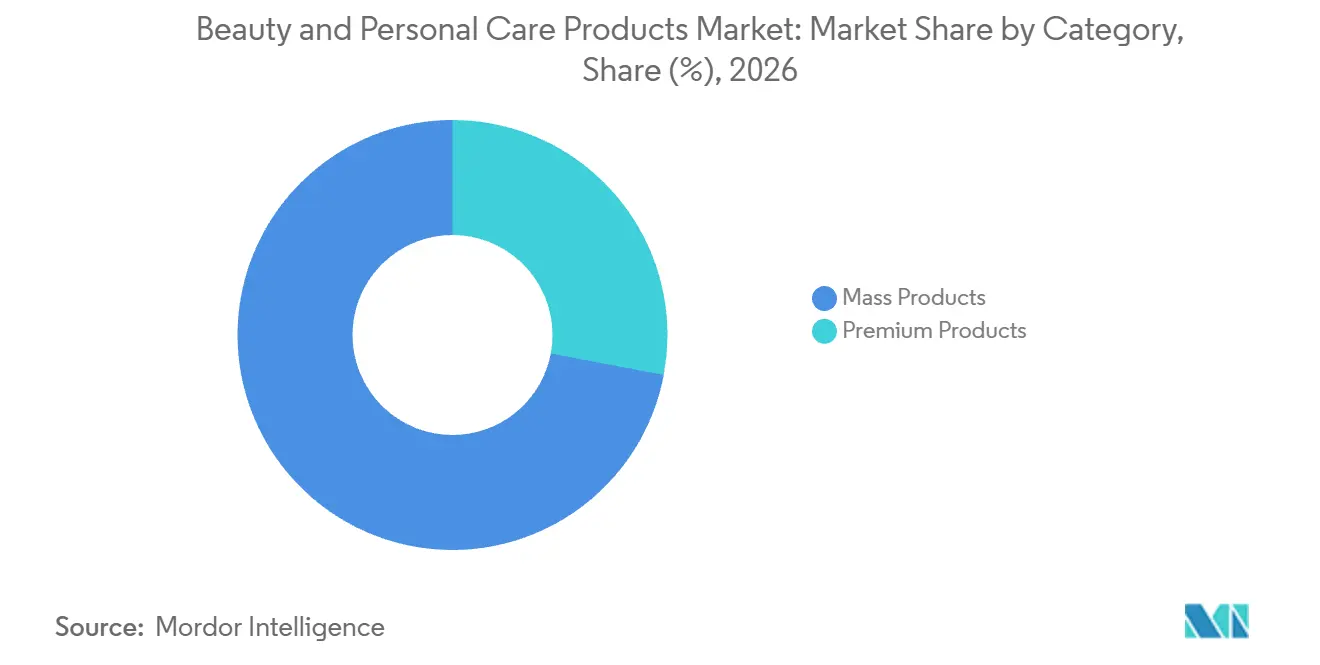
- Dans les catégories de prix, les produits premium devraient connaître la croissance la plus rapide à un CAGR de 6,25 % sur 2027-2032, tandis que les produits grand public détenaient une part de marché des produits de beauté et de soins personnels de 72,03 % en 2026.
- Parmi les types d'ingrédients, les produits conventionnels et synthétiques représentaient 70,9 % du marché en 2026, les produits naturels et biologiques devant connaître la croissance la plus rapide à un CAGR de 6,7 % sur 2027-2032.
- Les magasins spécialisés ont dominé les canaux de distribution avec une part de 32,41 % en 2026, tandis que les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide à un CAGR de 7,75 % sur 2027-2032.
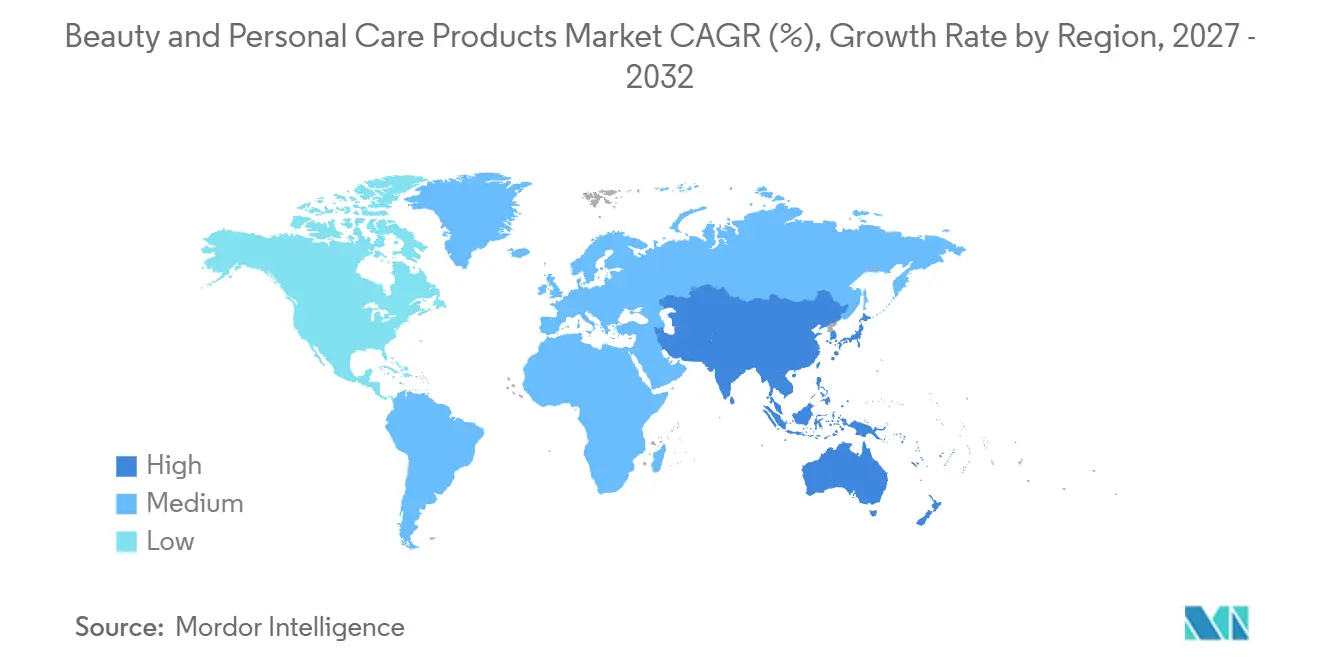
- Géographiquement, l'Asie-Pacifique détenait la plus grande part à 36,18 % en 2026 et devrait connaître la croissance la plus rapide à un CAGR de 7,25 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence des consommateurs pour les produits de beauté et de soins personnels naturels et biologiques | +1.9% | À travers le Royaume-Uni | Moyen terme (2-4 ans) |
| Demande croissante de produits anti-âge et de gestion du vieillissement | +1.7% | À travers le marché intérieur japonais | Moyen terme (2 à 4 ans) |
| Influence des médias sociaux et impact de la technologie numérique sur le marché | +1.5% | À travers le marché intérieur brésilien | Court terme (≤ 2 ans) |
| Demande croissante de produits de soins personnels pour hommes | +0.8% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Transformation numérique et essayage virtuel | +0.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Sensibilisation accrue des consommateurs à l'hygiène bucco-dentaire | +0.5% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence des consommateurs pour les produits de beauté et de soins personnels naturels et biologiques
Les préoccupations relatives aux ingrédients peuvent faire de la garantie derrière une formulation biologique une raison pour laquelle un consommateur choisit un produit de beauté. Les ventes de beauté et de bien-être biologiques au Royaume-Uni ont augmenté de 8 % en 2025. La Soil Association Certification a lié la sensibilisation croissante aux synthétiques controversés à une demande accrue des clients pour les produits de beauté et de bien-être biologiques. Elle a également identifié une meilleure reconnaissance de la certification COSMOS parmi les marques de beauté, ajoutant un signal commercial au résultat des ventes. Une gamme certifiée biologique peut concurrencer sur la base d'une garantie vérifiable en plus du choix des ingrédients, rendant la certification commercialement pertinente lorsque les acheteurs remettent en question les ingrédients synthétiques.
Demande croissante de produits anti-âge et de gestion du vieillissement
La demande en gestion du vieillissement peut soutenir à la fois le recrutement de nouveaux acheteurs de soins de la peau et l'utilisation continue d'une marque de traitement établie. Shiseido a signalé une croissance à deux chiffres des achats des consommateurs locaux japonais d'ELIXIR, sa marque de soins de la peau liés au vieillissement, au deuxième trimestre 2026. La direction a également indiqué qu'ELIXIR avait attiré de nouveaux clients locaux grâce à des lancements de produits et avait réalisé de solides achats répétés. Cette combinaison relie le recrutement initial à une demande continue pour la même marque de soins liés à l'âge, plutôt que de s'appuyer uniquement sur des lancements successifs.
Influence des médias sociaux et impact de la technologie numérique sur le marché
Les plateformes sociales peuvent stimuler la demande en recrutant directement des acheteurs dans le canal de transaction d'un vendeur de beauté. En 2025, l'opération TikTok Shop de Natura au Brésil a généré 70 % de ses transactions auprès de nouveaux consommateurs. L'entreprise a lié cette activité d'acquisition de clients à plus de 52 000 diffusions en direct. À cette échelle opérationnelle, la fourniture de contenu peut devenir une activité de vente récurrente, avec des exigences d'exécution s'étendant au-delà d'une seule campagne de lancement. Les transactions avec de nouveaux clients rendent la vente en direct responsable de l'acquisition de clients, de sorte qu'un vendeur de beauté peut juger le contenu par les achats plutôt que par la taille de l'audience seule.
Demande croissante de produits de soins personnels pour hommes
NielsenIQ a rapporté en novembre 2025 que les ventes de produits de toilettage pour hommes aux États-Unis ont atteint 7,1 milliards USD, en hausse de 6,9 % d'une année sur l'autre, les canaux en ligne étant à l'origine d'une grande partie de la dynamique. La hausse de la valeur des ventes montre que les acheteurs américains dépensent davantage pour le toilettage masculin, créant une opportunité de revenus plus importante pour les fournisseurs. Procter & Gamble Company identifie Old Spice comme une marque leader d'antipersirants et de déodorants pour hommes aux États-Unis, proposant des antipersirants, des déodorants, des gels douche, des sprays corporels, des shampooings et des coiffants. Ces fonctions distinctes permettent à une marque de rechercher plusieurs achats dans la routine d'un même client masculin. Pour un fournisseur ayant cette étendue, des revenus supplémentaires peuvent provenir de produits de nettoyage et de coiffage complémentaires aux achats de déodorants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La disponibilité de produits contrefaits affecte le développement du marché | -0.7% | À travers le marché intérieur sud-coréen | Court terme (≤ 2 ans) |
| Préoccupations croissantes concernant la sécurité des produits et les ingrédients | -0.6% | À travers le marché intérieur espagnol | Court terme (≤ 2 ans) |
| Concurrence intense sur le marché entraînant une pression sur les prix et une réduction des marges bénéficiaires | -0.4% | À travers les États-Unis | Moyen terme (2 à 4 ans) |
| Des coûts de fabrication élevés et des dépenses en matières premières limitent la croissance du marché | -0.3% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La disponibilité de produits contrefaits affecte le développement du marché
En juin 2025, la Police des marques de l'Office coréen de la propriété intellectuelle a recommandé d'inculper 4 personnes pour présumée distribution de cosmétiques contrefaits. La constatation concernait la présumée distribution d'avril 2023 à mars 2024 de cosmétiques faussement présentés comme de véritables importations parallèles. Les marchandises ont atteint des grossistes et des vendeurs de téléachat télévisé, et les grossistes ont été trompés sur l'authenticité. Une telle tromperie peut placer l'identité du produit au cœur de la décision commerciale même lorsque les marchandises transitent par des canaux de gros. Les contrôles d'approvisionnement peuvent atténuer ce risque, mais ajoutent du travail avant que les marchandises n'atteignent les acheteurs. La tromperie au stade du gros peut ainsi alourdir les fournisseurs légitimes de coûts d'authentification au-delà de l'activité de vente ordinaire.
Préoccupations croissantes concernant la sécurité des produits et les ingrédients
Les défaillances de sécurité liées aux ingrédients peuvent retirer tous les lots d'un produit concerné de la vente, limitant à la fois la distribution et l'accès des consommateurs. Le 8 mai 2026, l'Agence espagnole des médicaments et des dispositifs médicaux a signalé la présence de formaldéhyde, un ingrédient cosmétique interdit, dans le Inoar G.Hair 2 Anti-Volume Treatment et le Inoar Moroccan Step 2 Capilary Treatment.[1] Viva Linda Distribuciones S.L., l'opérateur de marché responsable, avait commencé à retirer tous les lots des 2 traitements capillaires et à récupérer les unités vendues. Les mesures comprenaient la cessation des ventes, transformant la présence d'un ingrédient interdit en une limite directe sur la gamme disponible de l'entreprise responsable. Le travail de récupération crée également une charge de ressources en plus de l'arrêt des ventes, étendant l'impact commercial au-delà des produits détenus dans les stocks des distributeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
Échelle des soins personnels et exécution des marques de maquillageLes produits de soins personnels détenaient 88,37 % du marché en 2026, ce qui en fait le segment le plus important. Au cours de l'exercice 2026, la catégorie Soins Personnels de Procter & Gamble Company, comprenant les antipersirants, les déodorants et les produits de nettoyage personnel, représentait 6 % de ses ventes nettes consolidées hors ventes enregistrées dans la division Corporate. Depuis juillet 2024, Procter & Gamble Company gère les Soins Personnels séparément des Soins de la Peau, avec des plans de gestion et d'innovation distincts. Une planification séparée permet aux antipersirants, déodorants et produits de nettoyage de suivre leurs propres priorités de développement, illustrant comment l'échelle du segment plus large des soins personnels peut englober des activités de produits distinctes.
Les produits cosmétiques/de maquillage devraient être le segment à la croissance la plus rapide à un CAGR de 5,72 % sur 2027-2032. The Estée Lauder Companies a rapporté des ventes nettes organiques de maquillage pratiquement stables au cours de l'exercice 2026, bien que la croissance se soit améliorée de plus de 500 points de base par rapport à l'exercice 2025. La croissance de M·A·C et TOM FORD a été compensée par des baisses de Bobbi Brown et Too Faced. L'Oréal a indiqué que la croissance de sa Division Produits Grand Public s'est accélérée entre les deux semestres de 2025 avec une innovation plus forte, notamment dans les soins capillaires et le maquillage. Ensemble, l'accélération portée par l'innovation et les résultats inégaux des marques font du renouvellement des produits une base plus crédible pour l'expansion du maquillage que l'extension égale de la gamme de chaque marque.

Par catégorie :
Portée grand public et demande de parfums premiumLes produits grand public représentaient une part de 72,03 % de la taille du marché des produits de beauté et de soins personnels en 2026. La Division Produits Grand Public de L'Oréal, qui se concentre sur la beauté grand public et premiumise également son offre, représentait 37 % des ventes du groupe en 2025. Le segment le plus important peut donc accueillir des mises à niveau de produits ciblées au sein d'une activité orientée grand public, rendant la création de valeur possible à l'intérieur d'un niveau de prix établi. Ce poids de revenus rend le rythme de la premiumisation au sein de son offre grand public déterminant pour la performance du groupe L'Oréal.
Les produits premium devraient être le segment à la croissance la plus rapide à un CAGR de 6,25 % sur 2027-2032. Les ventes de L'Oréal Luxe ont augmenté de 2,8 % à périmètre comparable et sont restées stables sur une base publiée en 2025. La division beauté de luxe du groupe a enregistré une croissance à deux chiffres des parfums au premier semestre 2026. Les moteurs comprenaient Prada Paradigme, le déploiement d'Emporio Armani et des franchises phares telles que Yves Saint Laurent Libre, MYSLF et Valentino Born in Roma. Les franchises de parfums établies peuvent soutenir l'expansion premium aux côtés de nouveaux déploiements, réduisant la dépendance d'une division de luxe à la prochaine introduction seule.
Par type d'ingrédient :
Actifs ciblés et positionnement des ingrédients biologiquesLes produits conventionnels et synthétiques représentaient une part de marché des produits de beauté et de soins personnels de 70,9 % en 2026. L'Oréal a décrit Melasyl comme une molécule conçue pour traiter la pigmentation localisée. En 2025, La Roche-Posay a largement dépassé le marché mondial de la dermo-cosmétique et était le principal contributeur à la croissance de la Division Beauté Dermatologique de L'Oréal, avec Cicaplast et Melasyl parmi les moteurs. La molécule conçue donne aux formulations un bénéfice lié à une préoccupation cutanée spécifique, plutôt qu'à la seule origine des ingrédients. La surperformance de La Roche-Posay montre comment de tels actifs ciblés peuvent contribuer commercialement aux côtés de franchises établies dans le domaine de la beauté conventionnelle et synthétique.
Les produits naturels et biologiques devraient être le segment à la croissance la plus rapide à un CAGR de 6,7 % sur 2027-2032. Les ventes aux consommateurs américains de soins personnels et de beauté biologiques ont augmenté de 2,7 % en 2025 pour atteindre près de 1,4 milliard USD. L'Organic Trade Association a lié cette croissance aux consommateurs qui privilégient les produits exempts de produits chimiques synthétiques et choisissent des ingrédients de soins de la peau, des soins capillaires et de beauté biologiques à base de plantes tels que les huiles de grenade, de camélia, de jojoba et d'argan. L'identité biologique porte la proposition d'achat à travers les applications, de sorte qu'élargir la gamme d'un producteur crée un besoin commercial de préserver cette identité dans chaque formulation.
Par canal de distribution :
Fidélité en magasin et multiples voies en ligneLes magasins spécialisés détenaient la plus grande part de segment à 32,41 % en 2026. Au cours de l'exercice 2025, clos le 31 janvier 2026, 73 % des membres du programme de fidélité d'Ulta U.S. ont effectué des transactions uniquement dans ses magasins. Ulta U.S. exploitait plus de 1 500 magasins au cours de l'exercice 2025, offrant une présence physique à travers les États-Unis. Cette combinaison de magasins et de transactions de fidélité exclusivement en magasin donne aux marques participantes une voie substantielle vers les acheteurs qui utilisent la vente au détail de beauté physique. Une offre d'Ulta U.S. limitée aux ventes en ligne manquerait le canal exclusivement en magasin utilisé par la plupart de ses membres fidèles au cours de l'exercice 2025.
Les magasins de vente au détail en ligne devraient être le segment à la croissance la plus rapide à un CAGR de 7,75 % sur 2027-2032. L'Oréal a rapporté une croissance à deux chiffres des ventes en ligne au premier semestre 2026, presque deux fois plus rapide que le marché. Sa mesure couvrait les sites web des marques, les détaillants exclusivement en ligne et la partie e-commerce des ventes des détaillants traditionnels, ces dernières basées sur des données déclaratives non auditées. Ce périmètre opérationnel couvre plusieurs voies numériques, de sorte que l'expansion en ligne d'un fournisseur peut impliquer des ventes contrôlées par la marque et des partenariats de vente au détail au sein de la même stratégie commerciale.
Analyse Géographique
Marché des Produits de Beauté et de Soins Personnels en Asie-Pacifique
L'Asie-Pacifique détenait la plus grande part à 36,18 % de la taille du marché des produits de beauté et de soins personnels en 2026 et devrait être la région à la croissance la plus rapide à un CAGR de 7,25 % sur 2027-2032. En Chine, les ventes au détail de cosmétiques par les unités de taille supérieure au seuil désigné ont augmenté de 6,1 % d'une année sur l'autre en termes nominaux de janvier à septembre 2026.[2] L'Oréal a attribué l'amélioration progressive du marché de la beauté en Chine au premier semestre 2026 à la reprise de son segment sélectif. Les consommateurs vietnamiens ont acheté des produits de beauté et de soins personnels via TikTok Shop, Shopee et Lazada en 2025, offrant aux fournisseurs une voie basée sur les plateformes aux côtés de la reprise spécifique à la catégorie en Chine.
Au premier semestre 2026, L'Oréal a décrit une croissance large en Amérique du Nord à travers les catégories, les canaux et les niveaux de prix, soutenue par une orientation numérique et e-commerce et des partenariats avec les détaillants. Dans son activité européenne, la surperformance en ligne était un moteur clé du recrutement de nouveaux consommateurs au cours de la même période. Au Costa Rica, les cosmétiques de consommation courante atteignent les acheteurs via les magasins de détail et de discount, les pharmacies, les grandes surfaces et les catalogues. Les fournisseurs plaçant des cosmétiques sur le marché suisse doivent préparer un dossier d'information sur le produit avec un rapport de sécurité signé par une personne qualifiée, une description de la méthode de fabrication et une déclaration de conformité aux bonnes pratiques de fabrication (BPF), sans certification BPF obligatoire. L'exécution numérique a soutenu les activités régionales de L'Oréal, tandis que la distribution au Costa Rica et les obligations documentaires en Suisse illustrent des conditions supplémentaires spécifiques à chaque pays pour atteindre les acheteurs.
En Amérique du Sud, Natura a ouvert 76 nouveaux magasins au Brésil en 2025, tandis que l'Uruguay exige que les importateurs et fabricants autorisés obtiennent l'enregistrement et l'autorisation de vente pour les produits d'hygiène personnelle, cosmétiques et parfums de Grade 1. L'Oréal a rapporté que le commerce en ligne représentait 27,5 % de son activité aux Émirats arabes unis et en Arabie saoudite en 2025. En Afrique subsaharienne, ses ventes 2025 ont progressé grâce au volume et au mix, l'Afrique du Sud étant le principal contributeur à la croissance. En février 2026, le Département d'État kényan pour l'Industrie a indiqué que la classification et la réglementation peu claires des cosmétiques avaient contribué à la hausse des importations de cosmétiques et au déclin de la production locale. Les obligations d'autorisation en Uruguay et les problèmes de classification signalés au Kenya font de l'entrée sur le marché et de l'approvisionnement local des défis distincts de l'expansion des magasins ou de la portée en ligne.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un fabricant de cosmétiques gérant un portefeuille multinational, l'attractivité étant jugée par les obligations liées à l'entrée sur le marché et à la vente continue. Aux États-Unis, la MoCRA exige une justification de la sécurité et les obligations applicables d'enregistrement, de référencement, de déclaration des événements indésirables et d'étiquetage. L'avis chinois du 28 juillet 2026 permet aux déclarants ou déposants de nouveaux cosmétiques internationaux qualifiants lancés en premier en Chine ou simultanément en Chine et sur d'autres marchés d'utiliser un engagement. Cela peut remplacer la preuve de ventes antérieures dans le pays du déclarant ou du fabricant.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Autorités locales compétentes de surveillance des cosmétiques | NMPA pour les cosmétiques spéciaux et les cosmétiques généraux importés ; régulateurs provinciaux des médicaments pour les cosmétiques généraux domestiques | Anvisa | Ministère de l'Industrie et de la Technologie Avancée |
| Instruments ou orientations clés | MoCRA | Règlement (CE) n° 1223/2009 ; Ordonnance sur les cosmétiques | Arrêté SAMR n° 35 ; Annonce NMPA n° 70 de 2026 | RDC 894/2024 ; agenda réglementaire 2026-2027 | UAE.S GSO 1943 ; Résolution du Cabinet n° 18 de 2014 |
| Effet commercial | Dossiers de sécurité et obligations applicables d'enregistrement, de référencement, de déclaration et d'étiquetage | Personne responsable et évaluation et rapport de sécurité avant mise sur le marché | Voies d'entrée par produit et origine ; substitution conditionnelle de documents pour les nouveaux lancements | Surveillance de la sécurité après mise sur le marché et préparation aux inspections | Tests de conformité, rapport de sécurité du produit et documentation d'étiquetage |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Aucun changement | Assouplissement | Assouplissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les obligations opérationnelles de la MoCRA américaine et de la RDC 894/2024 brésilienne soutiennent les évaluations Moyen et Aucun changement, tandis que le retrait de la règle sur le talc par la FDA le 28 novembre 2025 anticipait une proposition de remplacement et que l'agenda 2026-2027 d'Anvisa prévoit une régularisation basée sur les risques et des mises à jour de la liste des ingrédients. L'évaluation Moyen et Assouplissement de l'Allemagne reflète les obligations en matière de sécurité des produits et l'accord provisoire de simplification administrative de l'UE de juin 2026, avec un vote du Parlement prévu pour le 22 octobre 2026. L'évaluation Faible et Assouplissement de la Chine combine des exigences d'entrée classifiées avec la permission ciblée de documents de lancement effective au 28 juillet 2026. Le dossier de conformité détaillé des Émirats arabes unis soutient l'évaluation Faible et Aucun changement, le régime de contrôle des cosmétiques du MoIAT ayant été notifié à l'OMC en août 2025 en tant que projet plutôt que remplacement opérationnel.
Étapes de la chaîne de valeur
La capture de valeur diffère selon les ingrédients cosmétiques, la production externalisée, les systèmes de distribution, la commercialisation des marques et la livraison au détail. Symrise fournit des intrants cosmétiques, tandis qu'Intercos et Fareva offrent des capacités de développement de produits ou de fabrication sous contrat. Ces rôles permettent aux marques d'assembler une offre finie via des fournisseurs spécialisés, répartissant les revenus entre les ventes d'ingrédients, les services de fabrication, l'emballage et les ventes de marchandises.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients cosmétiques | Fournisseurs d'ingrédients tels que Symrise et Givaudan Active Beauty | Ventes d'ingrédients | Traduire la fonctionnalité des ingrédients en une formulation utilisable | Qualifier des systèmes d'ingrédients alternatifs par rapport à la fonction prévue |
| Formulation et fabrication | Développeurs de produits et fabricants sous contrat tels qu'Intercos et Fareva | Services de formulation, de fabrication et d'emballage | Transférer une formulation vers une production reproductible | Valider les séries de production avant d'augmenter la taille des lots |
| Distribution et scellage | Fournisseurs de systèmes d'emballage tels qu'AptarGroup | Ventes de systèmes de distribution et de solutions de scellage | Maintenir la distribution des doses et les performances d'étanchéité | Tester la distribution et le scellage avec la formulation finale |
| Commercialisation des marques | Propriétaires de marques tels que L'Oréal SA et Procter & Gamble Company | Ventes de produits de marque | Établir une proposition de produit distincte | Relier les revendications de la marque au bénéfice spécifique de la formulation |
| Vente au détail et exécution des commandes | Détaillants spécialisés tels qu'Ulta Beauty et détaillants généralistes tels que Target Corporation | Ventes de marchandises | Une interruption significative de l'exécution des commandes pourrait retarder les livraisons | Répartir l'exécution des commandes entre les centres et les magasins |
| Source: Mordor Intelligence | ||||
L'étape de livraison finale peut modifier la proportion de l'offre en amont qui parvient à l'acheteur dans les délais. À la fin de l'exercice 2025, Ulta U.S. exploitait 4 centres de distribution régionaux, 2 centres d'exécution de marché et un centre d'exécution rapide, tandis que plus de 1 000 magasins exécutaient des commandes en ligne. L'utilisation des magasins comme points d'exécution fait d'une partie du parc de vente au détail un actif de livraison, déplaçant les décisions de résilience au-delà du réseau d'entrepôts.
Paysage Concurrentiel
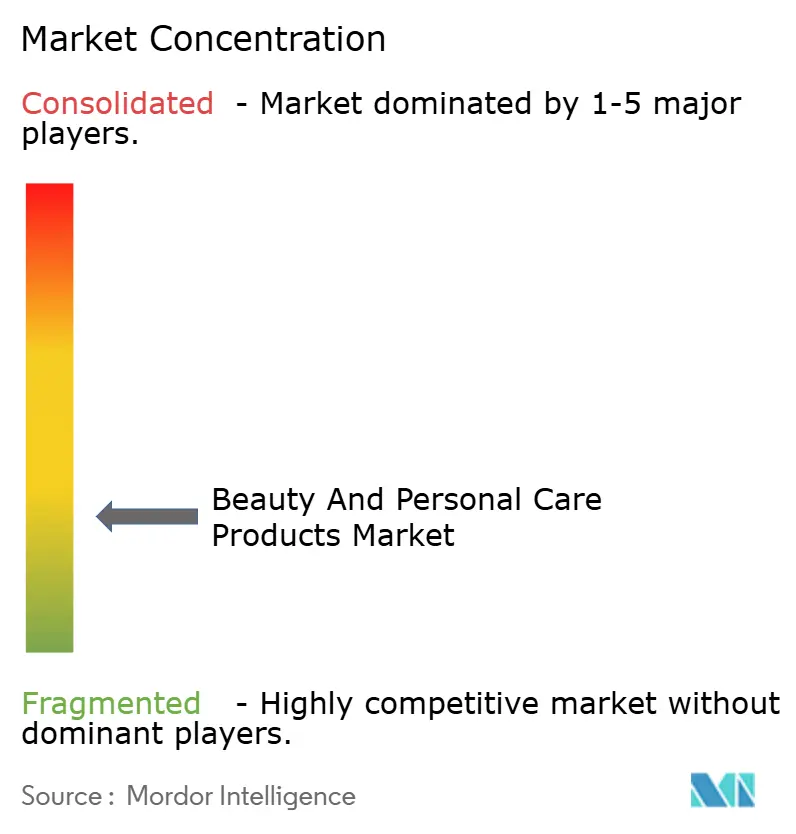
Un petit groupe de multinationales se concurrence sur des gammes de soins capillaires, de soins de la peau et de soins personnels qui se chevauchent, Procter & Gamble Company ayant rapporté une croissance organique des ventes à un chiffre moyen dans les Soins Capillaires et les Soins de la Peau et Soins Personnels au cours de l'exercice 2026. L'Oréal SA a généré 30,2 % des ventes du groupe via le commerce en ligne en 2025, couvrant les sites web des marques, les détaillants exclusivement en ligne et les ventes en ligne des détaillants traditionnels, ces dernières basées sur des déclarations non auditées. Le groupe Beauté & Bien-être d'Unilever PLC, couvrant les Soins Capillaires, la Beauté Prestige, les Soins de la Peau et le Bien-être, a rapporté une croissance des ventes sous-jacentes de 4,3 % en 2025, portée par une croissance à deux chiffres dans le Bien-être, Dove et Vaseline. Colgate-Palmolive Company a rapporté des baisses des ventes organiques nord-américaines en 2025 dans la santé de la peau, les gels douche et la protection sous les bras, tandis que The Estée Lauder Companies Inc. a rapporté une croissance de 10 % des ventes nettes organiques de parfums au cours de l'exercice 2026, portée par Le Labo, TOM FORD et KILIAN PARIS. Le chevauchement des portefeuilles coexiste donc avec des forces spécifiques aux catégories et des faiblesses régionales.
Dans les soins capillaires, une proposition de traitement reconnaissable n'a de valeur commerciale que lorsqu'elle fait progresser les ventes ou la part d'une marque spécifique. L'Oréal a indiqué que son innovation Elsève Dream Sleek a renforcé la part de marché de L'Oréal Paris dans toute l'Amérique latine en 2025.[3] Unilever a rapporté une croissance à deux chiffres pour Dove Hair Care en 2025, portée par le lancement de sa gamme de technologie de réparation des fibres avec des contributions équilibrées en volume et en prix, tandis que les Soins Capillaires dans leur ensemble ont progressé à un chiffre faible. Pour les challengers, ces exemples fixent un seuil commercial concret, car un bénéfice produit ciblé doit se traduire en performance de marque même lorsque la catégorie environnante offre une croissance plus limitée.
Les acquisitions et les licences exclusives donnent aux groupes multinationaux des marques de beauté établies et des droits de développement à long terme. Le 31 mars 2026, L'Oréal SA a finalisé son acquisition de Kering Beauté, incluant Creed, et a signé des licences exclusives de 50 ans pour les produits de parfumerie et de beauté sous les marques Bottega Veneta et Balenciaga. Ces licences exclusives réservent le développement et la distribution sous les 2 marques à L'Oréal pour 50 ans, fermant cette voie aux groupes de parfumerie concurrents. Unilever a acquis 98,7 % de Dr. Squatch, une entreprise américaine de soins personnels naturels, le 2 septembre 2025, élargissant son portefeuille vers des espaces premium à forte croissance. Les challengers ont donc besoin d'une différenciation au-delà de l'accès à ces noms de luxe ou d'une proposition de soins naturels déjà représentée dans un portefeuille multinational.
Leaders du Secteur des Produits de Beauté et de Soins Personnels
-
Procter & Gamble Company
-
L'Oréal SA
-
Unilever PLC
-
Colgate-Palmolive Company
-
The Estée Lauder Companies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Beauté et de Soins Personnels Entreprises couvertes dans ce rapport
- L'Oréal SA
- Unilever PLC
- Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Ltd.
- ITC Limited
- Kenvue Inc.
- Kao Corporation
- Henkel AG & Co. KGaA
- LVMH Moët Hennessy Louis Vuitton SE
- AmorePacific Corporation
- Natura Cosméticos SA
- Revlon Group Holdings LLC
- Coty Inc.
- Edgewell Personal Care Company
- Mary Kay Inc.
- L'Occitane International SA
- Godrej Consumer Products Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités de recharge diffèrent selon qui contrôle la station, le système produit-contenant et les instructions aux consommateurs. Le Règlement UE 2025/40 s'applique à partir du 12 août 2026, exigeant que les opérateurs proposant des recharges de produits respectent les exigences des stations et fournissent des informations sur les contenants appropriés, l'hygiène et les responsabilités des consommateurs. Pour les marques de beauté et les détaillants choisissant ce modèle, l'ouverture commerciale est une offre de recharge complète avec des obligations opérationnelles clairement assignées.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Recharges de soins personnels opérées par les détaillants | Exigences définies pour les stations et les informations aux consommateurs | Détaillants de soins personnels choisissant les ventes de recharge | Commencer avec des combinaisons contrôlées de produits et de contenants | Maintenir l'hygiène des stations et des responsabilités claires pour les utilisateurs | Marques et détaillants de soins personnels participants |
| Systèmes de recharge contrôlés par les marques | Les informations sur les contenants appropriés font partie de l'offre de recharge | Marques développant des produits de soins de la peau ou de nettoyage rechargeables | Lier les types de contenants appropriés aux instructions de recharge spécifiques au produit | Coordonner le produit, le contenant et les conseils aux consommateurs | Marques capables de gérer le système de recharge complet |
| Recharges de soins capillaires via des points de vente spécialisés | Le cadre opérateur s'applique également lorsque des points de vente spécialisés proposent des recharges | Marques de soins capillaires et détaillants de salons participants | Développer une gamme de recharge limitée avec des responsabilités définies pour les points de vente | Maintenir une pratique cohérente des stations dans les points de vente indépendants | Fournisseurs de soins capillaires avec des partenaires de vente au détail participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une offre de recharge qui maintient la responsabilité claire lorsque le produit, le contenant et le point de vente sont contrôlés par des entreprises différentes. Une marque peut conserver le contrôle via son système de contenants, tandis qu'un détaillant peut construire une offre à travers des marques participantes. L'expansion dépend du maintien des pratiques d'hygiène et d'instructions compréhensibles à mesure que le nombre de points de recharge augmente.
Développements industriels récents dans Marché des Produits de Beauté et de Soins Personnels
- Juillet 2026 : L'Administration nationale des produits médicaux de Chine a publié l'Annonce n° 70 de 2026, effective au 28 juillet 2026. Pour les cosmétiques internationaux lancés en premier en Chine ou simultanément en Chine et sur d'autres marchés, les déclarants ou déposants peuvent soumettre un engagement de premier lancement en Chine. Cela remplace la preuve de vente antérieure dans le pays du déclarant ou du fabricant.
- Juin 2026 : Le Parlement européen et le Conseil de l'Union européenne ont conclu un accord provisoire pour simplifier les règles cosmétiques et réduire les formalités administratives pour les entreprises, avec un vote du Parlement prévu pour le 22 octobre 2026.
- Mai 2026 : L'Agence espagnole des médicaments et des dispositifs médicaux a rapporté que Viva Linda Distribuciones S.L. avait commencé à retirer tous les lots de 2 traitements capillaires Inoar et à récupérer les unités vendues après détection de formaldéhyde.
Marché des Produits de Beauté et de Soins Personnels Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des produits de beauté et de soins personnels mesure les dépenses annuelles des consommateurs en produits de beauté et de soins personnels emballés vendus via des canaux de vente au détail dans le monde entier, y compris les magasins en ligne. Il couvre les produits destinés aux soins personnels et à l'usage cosmétique ou de maquillage, avec des ventes classées par type de produit, niveau de prix, composition en ingrédients, canal de vente au détail et région.
Exclusions du périmètre : Les services professionnels de salon, les procédures esthétiques, les compléments alimentaires et les appareils de beauté à domicile sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Produits de Soins Personnels
- Soins Capillaires
- Shampooing
- Après-Shampooing
- Colorant Capillaire
- Produits Coiffants
- Autres
- Soins de la Peau
- Produits de Soins du Visage
- Produits de Soins du Corps
- Produits de Soins des Lèvres et des Ongles
- Bain et Douche
- Gels Douche
- Savons
- Autres
- Soins Bucco-Dentaires
- Brosse à Dents
- Dentifrice
- Bains de Bouche et Rince-Bouche
- Autres
- Produits de Soin Masculin
- Déodorants et Antitranspirants
- Parfums et Fragrances
- Soins Capillaires
- Produits Cosmétiques/de Maquillage
- Cosmétiques pour le Visage
- Cosmétiques pour les Yeux
- Produits de Maquillage pour les Lèvres et les Ongles
- Produits de Soins Personnels
- Par Catégorie
- Produits Premium
- Produits Grand Public
- Par Type d'Ingrédient
- Naturel et Biologique
- Conventionnel/Synthétique
- Par Canal de Distribution
- Magasins Spécialisés
- Supermarchés/Hypermarchés
- Magasins de Vente au Détail en Ligne
- Autres Canaux
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Afrique du Sud
- Nigéria
- Arabie Saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles que le Règlement de l'Union européenne sur les cosmétiques, les documents de certification COSMOS-standard, les statistiques nationales de vente au détail et les communications d'entreprises telles que les résultats annuels de L'Oréal aident les analystes à évaluer les définitions de produits, les allégations relatives aux ingrédients, l'activité des canaux et la demande régionale. Les associations professionnelles et les recherches évaluées par des pairs sur les consommateurs ou les formulations peuvent apporter un contexte sur l'utilisation des catégories et la sécurité des produits lorsqu'elles informent directement le marché des produits emballés défini.
Les dépôts d'entreprises, les présentations aux investisseurs et la couverture de presse réputée aident à vérifier les ventes déclarées, les changements de portefeuille, la stratégie de canal et les événements de marché importants par rapport aux indicateurs publics. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La conception de la recherche utilise des entretiens structurés ou des enquêtes auprès de fabricants, de détaillants, de distributeurs et de spécialistes des catégories pour tester les preuves secondaires sur les ventes de produits emballés, les niveaux de prix, les ingrédients, les canaux et les conditions régionales. Les analystes comparent les observations des répondants avec les indicateurs publiés, examinent les écarts importants par des questions de suivi et triangulent les résultats entre des participants indépendants et des sources documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Les analystes estiment les dépenses mondiales de vente au détail sur les produits emballés couverts de manière descendante, puis testent les totaux sélectionnés avec des agrégations de fournisseurs, des vérifications de canaux de détaillants et de distributeurs, et un prix de vente moyen échantillonné multiplié par le volume. L'écoulement des produits, les ventes de beauté déclarées, les dépenses des ménages, le mix des canaux de vente au détail, les variations des prix à la consommation et les tendances d'achat régionales informent le modèle de valeur. Les preuves sur les unités vendues et les prix moyens aident à distinguer la croissance du volume des effets de prix et de mix de produits. Les parts de segment sont construites à partir des répartitions de catégories publiées, des communications des détaillants et des fournisseurs, et des vérifications des répondants, puis réconciliées dans chaque vue par produit, prix, ingrédient, canal et géographie.
Pour les prévisions 2027-2032, la régression multivariée peut relier la valeur historique du marché aux indicateurs de revenus, de population, de prix de vente au détail et de canaux lorsque des observations comparables soutiennent ces relations. L'analyse de scénarios traite les lacunes ou les changements structurels dans les achats en ligne, la demande premium et les préférences en matière d'ingrédients. Les analystes énoncent les hypothèses lorsque les preuves par pays ou par segment sont rares, utilisent des analogues régionaux et de catégories pour encadrer les estimations, et vérifient si les trajectoires résultantes au niveau des variables restent cohérentes avec les ventes observées et les explications des experts. Les spécialistes interrogés peuvent remettre en question la direction et l'échelle pratique des moteurs individuels, tandis que les différences sont examinées avant que les données d'entrée des prévisions ne soient conservées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les ventes publiées, les rapports d'entreprises, les indicateurs de vente au détail et les preuves primaires, puis vérifient les totaux, les parts, les taux de croissance, le traitement des devises et les mouvements d'une année sur l'autre pour détecter les anomalies. Les écarts sont retracés jusqu'aux définitions des sources, aux périodes ou à la couverture des canaux, examinés par un second analyste et résolus avant la validation finale. Un recontact ciblé est déclenché lorsque les preuves sont en conflit matériel ou qu'une hypothèse clé change. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements de marché importants affectent la demande ou la couverture, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché mondial des produits de beauté et de soins personnels de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des produits de beauté et de soins personnels mesure les dépenses annuelles des consommateurs en produits de beauté et de soins personnels emballés vendus via des canaux de vente au détail dans le monde entier, y compris les magasins en ligne.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les spécialistes interrogés peuvent remettre en question la direction et l'échelle pratique des moteurs individuels, tandis que les différences sont examinées avant que les données d'entrée des prévisions ne soient conservées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 668,9 milliards USD (2027) | |
| Cabinet de conseil mondial A | 543,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 18,8 % à la valeur 2027 de ce rapport de 668,9 milliards USD, 2 ans plus tard. L'estimation publiée utilise une base de 2025, deux ans avant la mesure 2027 de ce rapport. |
| Cabinet de conseil mondial B | 552 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 17,5 % à la valeur 2027 de ce rapport de 668,9 milliards USD, 2 ans plus tard. L'estimation publiée utilise une base de 2025, deux ans avant la mesure 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les ventes publiées, les rapports d'entreprises, les indicateurs de vente au détail et les preuves primaires, puis vérifient les totaux, les parts, les taux de croissance, le traitement des devises et les mouvements d'une année sur l'autre pour détecter les anomalies.
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives de taille du marché des produits de beauté et de soins personnels ?
Le marché devrait atteindre 668,9 milliards USD en 2027 et 852 milliards USD d'ici 2032, avec un CAGR de 4,96 % sur 2027-2032.
Quelles forces soutiennent la demande de produits de soins personnels et cosmétiques ?
La garantie des ingrédients, les soins de la peau ciblés et le commerce social soutiennent la demande. L'opération TikTok Shop de Natura au Brésil a enregistré 70 % des transactions auprès de nouveaux consommateurs en 2025.
Les produits de soins personnels ou les produits de maquillage représentent-ils davantage de ventes dans le secteur ?
Les produits de soins personnels détenaient 88,37 % du marché en 2026, ce qui en fait le plus grand segment par type de produit.
Quelles entreprises se concurrencent dans les cosmétiques et les soins personnels ?
Procter & Gamble Company, L'Oréal SA, Unilever PLC, Colgate-Palmolive Company et The Estée Lauder Companies Inc. sont des acteurs majeurs.
Qu'est-ce qui peut interrompre les ventes de produits cosmétiques et de soins personnels ?
Les défaillances de sécurité liées aux ingrédients peuvent retirer des produits de la vente. En mai 2026, le régulateur espagnol a rapporté que le retrait et la récupération avaient commencé pour tous les lots de 2 traitements capillaires Inoar après détection de formaldéhyde.
Quelle région est en tête du secteur des cosmétiques et des soins personnels ?
L'Asie-Pacifique détenait 36,18 % du marché en 2026 et devrait connaître la croissance la plus rapide à un CAGR de 7,25 % sur 2027-2032.