
Taille et Part du Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
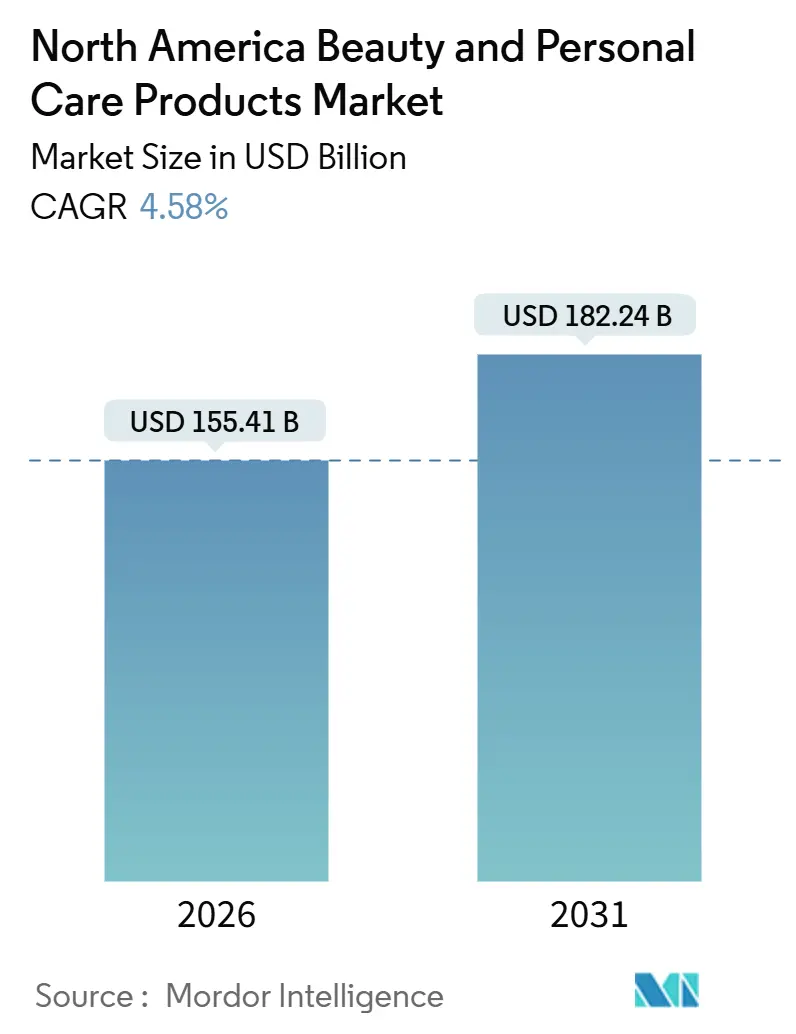
| Taille du Marché (2026) | 155.41 Milliards de dollars |
| Taille du Marché (2031) | 182.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.58 % |
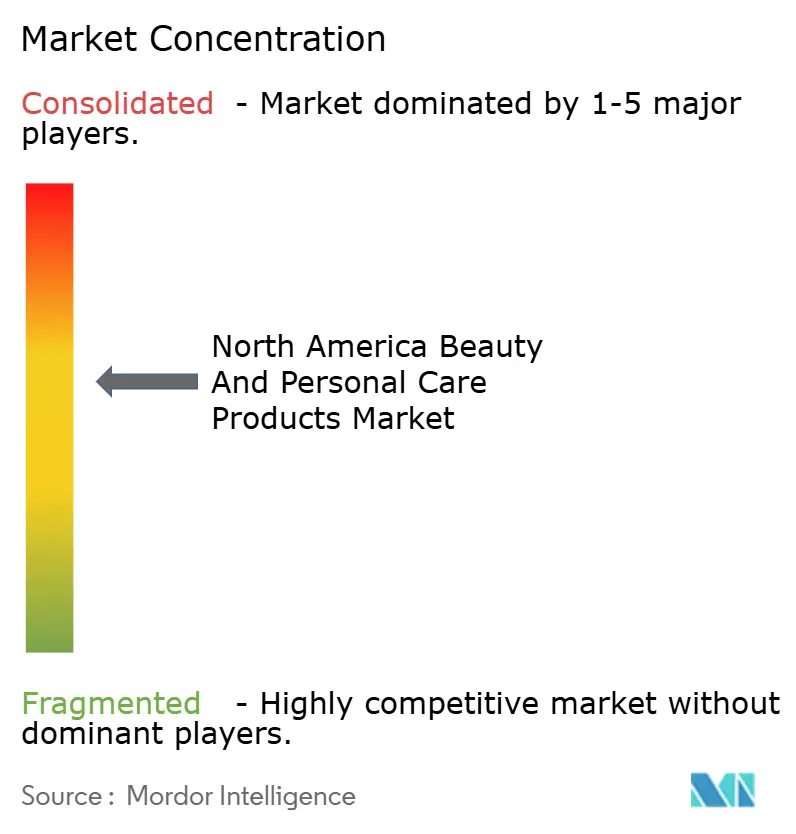
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord par Mordor Intelligence
La taille du marché de la beauté et des soins personnels en Amérique du Nord a atteint 155,41 milliards USD en 2026 et devrait s'étendre à 182,24 milliards USD d'ici 2031, progressant à un TCAC de 4,58 %. La trajectoire de croissance reflète un pivot décisif des consommateurs vers des formulations soutenues par la science, des parcours d'achat numériques et la transparence des ingrédients. Les articles de soins personnels détiennent la part prépondérante des dépenses, l'innovation en matière de soins bucco-dentaires stimule la fréquence des achats répétés, et le soin masculin élargit la base adressable au-delà des données démographiques traditionnelles. La modernisation réglementaire — menée par la Food and Drug Administration (FDA) des États-Unis et Santé Canada — augmente les coûts de conformité tout en améliorant la confiance des consommateurs, incitant les marques à prioriser la justification de la sécurité et la divulgation complète des formules. Parallèlement, la relocalisation de la production, notamment au Mexique, atténue l'exposition aux droits de douane et raccourcit les délais de livraison tout en stimulant l'emploi local. L'intensité concurrentielle se situe à un niveau modéré, laissant de la place aux perturbateurs axés sur le numérique qui excellent dans le commerce social et le positionnement éthique.
Principaux Enseignements du Rapport
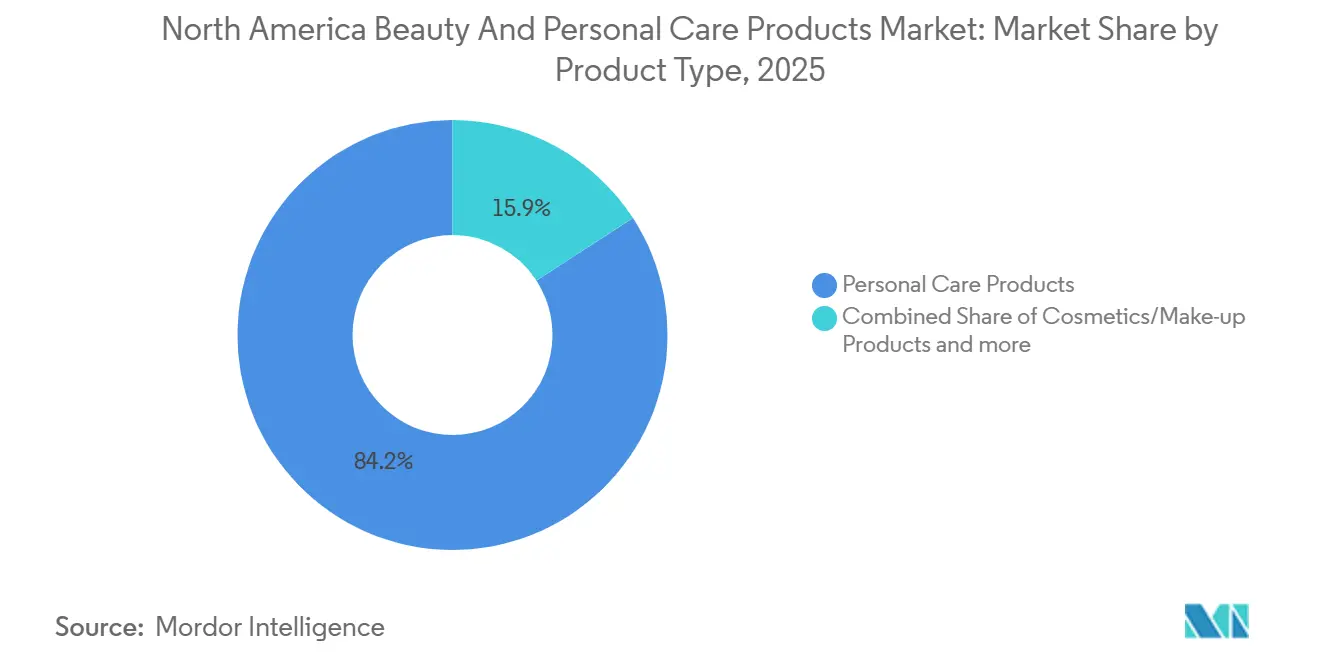
- Par type de produit, les produits de soins personnels représentaient 84,15 % de la part du marché de la beauté et des soins personnels en Amérique du Nord en 2025 et devraient atteindre un TCAC de 5,34 % au cours de la période de prévision.
- Par catégorie, les produits grand public détenaient 72,25 % des revenus de 2025, mais les offres premium devraient se développer à un TCAC de 5,48 % jusqu'en 2031.
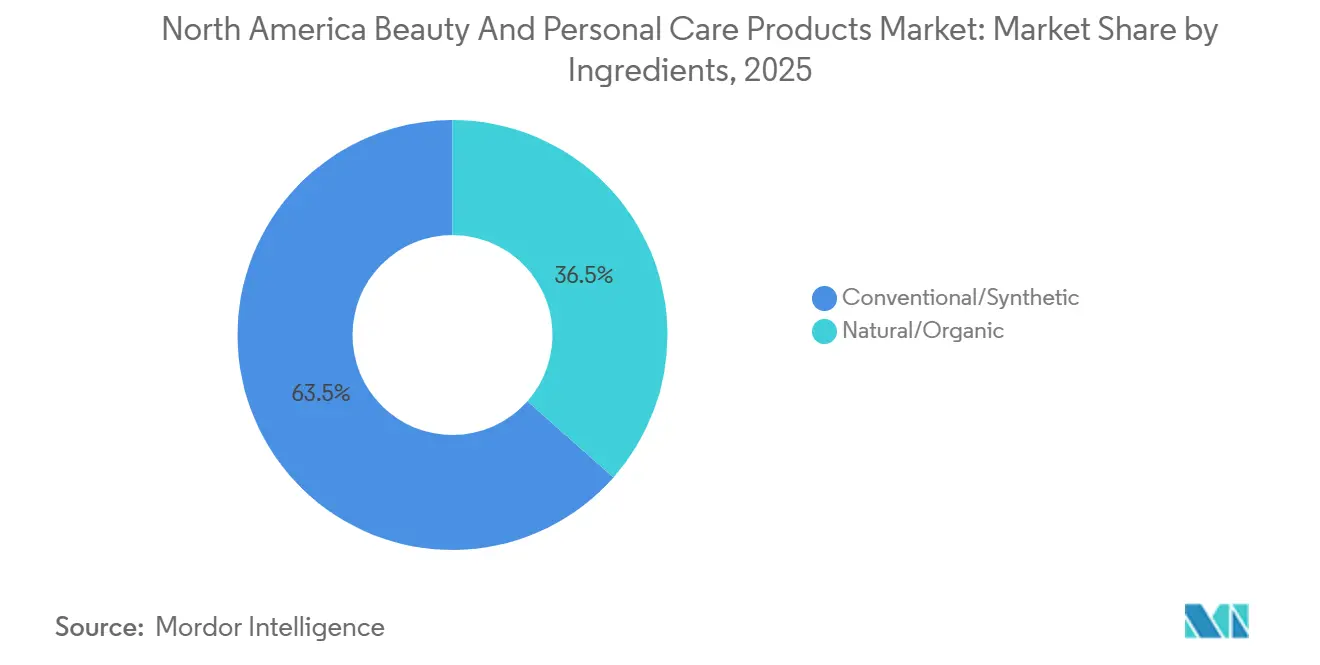
- Par ingrédients, les intrants conventionnels et synthétiques ont conservé 63,48 % des revenus en 2025 ; cependant, les alternatives naturelles et biologiques devraient croître à un TCAC de 6,23 %, le rythme le plus soutenu parmi tous les types de segmentation.
- Par canal de distribution, la vente au détail en ligne a capté 35,62 % des ventes en 2025 et affichera un TCAC de 6,34 % jusqu'en 2031, dépassant les magasins spécialisés, les supermarchés et les autres formats.
- Par géographie, les États-Unis ont mené avec 80,29 % des revenus en 2025, tandis que le Mexique devrait enregistrer le TCAC le plus rapide de 5,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Problèmes Croissants de Peau et de Cheveux liés à la Pollution et aux Facteurs de Mode de Vie | +0.7% | États-Unis, Canada, Mexique (centres urbains) | Moyen terme (2-4 ans) |
| Sensibilisation Croissante à l'Hygiène Bucco-Dentaire et à la Santé Dentaire | +0.5% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Demande Croissante de Produits Anti-Âge face au Vieillissement des Populations et aux Tendances des Soins Préventifs de la Peau | +0.9% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Inclination des Consommateurs vers les Produits Naturels et Biologiques | +1.2% | États-Unis, Canada, avec répercussions au Mexique | Moyen terme (2-4 ans) |
| Sensibilisation aux Normes de Beauté Végane et Sans Cruauté Animale | +0.8% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Croissance Rapide du Commerce Électronique et Accessibilité Améliorée | +1.3% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes Croissants de Peau et de Cheveux liés à la Pollution et aux Facteurs de Mode de Vie
Les populations urbaines d'Amérique du Nord sont de plus en plus affectées par le stress oxydatif causé par les particules en suspension. Selon un rapport de mai 2025 de l'American Journal of Managed Care, 99 % de la population mondiale réside dans des zones qui ne respectent pas les normes de qualité de l'air de l'OMS. Des études montrent que l'exposition aux fines particules est liée à une augmentation de plus de 20 % des taches de pigmentation faciale, stimulant la demande de sérums anti-pollution et de formulations réparatrices de la barrière cutanée. Des recherches publiées dans Frontiers in Pharmacology et le Journal of the European Academy of Dermatology démontrent que les polluants activent le récepteur aux hydrocarbures aromatiques, qui déclenche la mélanogenèse et la dégradation du collagène. En réponse, les marques intègrent des antioxydants tels que la niacinamide et le resvératrol, positionnant ces produits comme des solutions protectrices quotidiennes plutôt que comme des traitements correctifs. Cette tendance est particulièrement évidente dans les zones métropolitaines des États-Unis et du Canada, où les émissions industrielles et les habitudes de déplacement intensifient l'exposition. Le passage des habitudes de soins cutanés réactifs aux soins préventifs prolonge les cycles de vie des produits et augmente les valeurs moyennes des paniers, bénéficiant à la fois aux marques grand public et premium.
Sensibilisation Croissante à l'Hygiène Bucco-Dentaire et à la Santé Dentaire
La taille du marché des soins bucco-dentaires est portée par une sensibilisation croissante à la santé dentaire préventive. Selon les Centers for Disease Control and Prevention (CDC), plus de 21 % des adultes américains âgés de 20 à 64 ans présentaient des caries non traitées en 2024 [1]Source : Centers for Disease Control and Prevention (CDC), « Rapport de surveillance de la santé bucco-dentaire 2024 : Résultats sélectionnés », cdc.gov. Ces préoccupations sanitaires ont conduit à une adoption accrue de produits de soins dentaires avancés, notamment les brosses à dents oscillantes et soniques. Le marché évolue vers des modèles par abonnement pour le remplacement des têtes de brosse et les produits de soins bucco-dentaires, créant des flux de revenus stables. L'intégration d'une technologie de batterie améliorée et de matériaux recyclables dans les produits de soins bucco-dentaires répond aux préoccupations environnementales croissantes. La préférence des consommateurs pour les produits de soins bucco-dentaires premium suggère que les fabricants nord-américains de soins bucco-dentaires pourraient positionner leurs produits de manière similaire aux offres de soins de la peau, comblant le fossé entre l'hygiène dentaire et les produits de beauté.
Demande Croissante de Produits Anti-Âge face au Vieillissement des Populations et aux Tendances des Soins Préventifs de la Peau
La technologie SIRTIVITY-LP d'Estée Lauder, qui se concentre sur les voies des sirtuines pour promouvoir la longévité cellulaire, illustre la transition de l'hydratation topique vers des interventions au niveau moléculaire. Evolus a obtenu l'approbation de la FDA en février 2025 pour Evolysse, un produit de comblement dermique à l'acide hyaluronique conçu pour la volumisation du milieu du visage, élargissant les options pour les traitements à domicile et en cabinet. En décembre 2025, la FDA a proposé d'inclure le bemotrizinol, un filtre UV à large spectre, dans sa liste d'ingrédients de crème solaire approuvés[2] Source : Food and Drug Administration des États-Unis. « La FDA propose l'ingrédient de crème solaire Bemotrizinol. » fda.gov. Cette proposition comble un manque de longue date en matière de protection UVA photostable, rapprochant les États-Unis des normes européennes et asiatiques. Les appareils à domicile tels que les outils à microcourant NuFACE et les systèmes laser NIRA rendent les traitements de qualité professionnelle plus accessibles. Circana a rapporté que les ventes de soins de la peau de prestige aux États-Unis ont augmenté de 4 % au cours des neuf premiers mois de 2025, atteignant 24,1 milliards USD. Au Canada, 54 % des consommateurs adhèrent à une routine quotidienne de soins de la peau, et 58 % font preuve de fidélité à la marque, soutenant la tendance continue à la premiumisation. La convergence des baby-boomers vieillissants et de l'approche préventive de la génération Z crée un marché multigénérationnel, remettant en question les stratégies marketing traditionnelles basées sur l'âge.
Inclination des Consommateurs vers les Produits Naturels et Biologiques
Bien que 72 % à 74 % des consommateurs préfèrent les produits contenant des ingrédients biologiques, une enquête de NSF International a révélé que la confiance dans l'étiquetage volontaire reste faible. Ce manque de confiance a entraîné une demande accrue de certifications tierces telles que NSF/ANSI 305 et USDA Organic. Selon le rapport de tendances 2025 de NATRUE, les ingrédients dérivés de la biotechnologie — comme le squalane produit en laboratoire et l'acide hyaluronique fermenté — représentent la prochaine innovation, alliant durabilité et efficacité. Au Canada, les formulations naturelles et biologiques constituent 40 % du marché des soins de la peau. De plus, une enquête de l'Association canadienne des aliments de santé (ACAS) a révélé que 77 % des consommateurs adhèrent au sentiment que « la nature sait mieux ». Bien que l'Organic Trade Association ait signalé une forte croissance dans le secteur des soins personnels biologiques, les chiffres spécifiques de 2025 restent sous embargo jusqu'à la finalisation des données de l'année complète. Les marques font face au défi d'aligner des formulations propres avec les attentes de performance. Les produits sans conservateurs, bien que purs, ont souvent une durée de conservation plus courte, tandis que les alternatives synthétiques offrent une stabilité mais peuvent ne pas correspondre aux préférences des consommateurs. L'environnement réglementaire reste fragmenté, sans norme nord-américaine unifiée, ce qui a permis aux organismes de certification de jouer un rôle essentiel dans la gouvernance.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations des Consommateurs concernant la Sécurité des Produits et les Ingrédients | -0.6% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Produits Contrefaits Affectant la Réputation des Marques | -0.5% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Perturbations de la Chaîne d'Approvisionnement Affectant les Marques Locales et Indépendantes | -0.4% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Sensibilité au Prix des Produits Premium | -0.7% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations des Consommateurs concernant la Sécurité des Produits et les Ingrédients
En décembre 2022, la FDA a introduit le Modernization of Cosmetics Regulation Act (MoCRA). En janvier 2025, la base de données cosmétiques de l'agence s'est considérablement élargie, passant de 35 102 inscriptions à 589 762. Cette augmentation de 16 fois, due à une conformité renforcée et à une surveillance plus stricte, comprenait 12 049 établissements enregistrés en juillet 2025. Bien que les marques fassent face à des coûts plus élevés pour la justification de la sécurité et les mises à jour d'étiquetage, les consommateurs ont désormais accès à une base de données consultable qui facilite la recherche au niveau des ingrédients. De même, Santé Canada exige des fabricants qu'ils divulguent tous les ingrédients par ordre décroissant de prédominance et applique des restrictions sur certains conservateurs, tels que les parabènes et les agents libérateurs de formaldéhyde. Les médias sociaux amplifient les événements indésirables isolés en controverses généralisées, poussant souvent les marques à reformuler ou à rappeler des produits même lorsque les incidents manquent de signification statistique. La prévalence croissante des allégations « sans » — telles que sans parabènes ou sans sulfates — crée une perception négative des ingrédients conventionnels, compliquant l'éducation des consommateurs et entraînant des cycles de reformulation coûteux pour les marques.
Produits Contrefaits Affectant la Réputation des Marques
Au cours de l'exercice fiscal 2025, les douanes et la protection des frontières américaines (CBP) ont saisi 79 millions d'articles contrefaits, estimés à une valeur de 7,3 milliards USD. De manière significative, au cours de l'exercice fiscal 2023, les produits de beauté et de soins personnels représentaient 31 % de ces marchandises saisies[3]Source : U.S. Customs and Border Protection, « Trade Enforcement Statistics », cbp.gov. Une enquête réalisée en 2024 par MarqVision a révélé que 31,8 % des acheteurs avaient acheté sans le savoir des produits de beauté contrefaits via les réseaux sociaux. De manière alarmante, un consommateur sur trois a déclaré qu'il n'achèterait plus la marque authentique après une expérience négative avec un produit contrefait. Soulignant les risques sérieux, les autorités de Los Angeles ont saisi en 2018 des cosmétiques contrefaits d'une valeur de 700 000 USD, qui se sont révélés contaminés par des matières fécales. Cet incident met en évidence les risques sanitaires qui vont au-delà de la dilution de la marque. Plus de 90 % des saisies de contrefaçons ont lieu dans les environnements postaux et de messagerie express, où le volume élevé de petits colis dépasse les capacités des processus d'inspection. Les données de l'OCDE indiquent que la Chine et Hong Kong sont des contributeurs majeurs, représentant 45 % à 62 % des articles saisis. Cela reflète à la fois la concentration de la fabrication et la prédominance des circuits d'exportation du commerce électronique. Pour lutter contre la contrefaçon, les marques adoptent des stratégies avancées, notamment la traçabilité par blockchain, l'authentification par code QR et des équipes de surveillance des places de marché en ligne. Cependant, les contrefacteurs continuent de s'adapter, en reproduisant les emballages et en exploitant les failles juridictionnelles. Les conséquences sont significatives ; lorsque les consommateurs associent les défaillances de produits contrefaits aux marques authentiques, cela entraîne des dommages réputationnels, érode la confiance et réduit la valeur à vie des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Soins Personnels Dominent grâce à l'Innovation en Soins Bucco-DentairesEn 2025, les produits de soins personnels représentaient 84,15 % de la part de marché et devraient croître à un CAGR de 5,34 % jusqu'en 2031, dépassant les cosmétiques. Cette croissance est principalement portée par les avancées dans les soins bucco-dentaires et la normalisation croissante des soins de beauté masculins. Les produits capillaires répondent aux défis environnementaux urbains avec des shampoings anti-pollution et des sérums pour la santé du cuir chevelu. Les soins de la peau sont segmentés en catégories visage, corps et lèvres-ongles, chacune adaptée aux habitudes spécifiques des consommateurs. Les produits de bain et de douche, tels que les gels douche et les savons, font face à des défis de banalisation mais continuent de dominer en volume dans les circuits de grande distribution. Les soins bucco-dentaires, qui comprennent les brosses à dents, les dentifrices, les bains de bouche et les rince-bouches, ont gagné en dynamisme grâce au Crest Pro-Health Clinical Plaque Control de Procter & Gamble approuvé par la FDA et à la brosse à dents iO Series 10 alimentée par l'intelligence artificielle d'Oral-B, lancée au CES 2024. Les produits de soins masculins chez Bath & Body Works ont progressé de 50 % sur trois ans, reflétant un recul des normes d'achat spécifiques au genre. Les déodorants et les antitranspirants évoluent vers des formulations sans aluminium.
Bien que de moindre envergure, les cosmétiques et les produits de maquillage captent les dépenses aspirationnelles et bénéficient des tendances virales sur les réseaux sociaux. Les cosmétiques pour le visage, tels que les fonds de teint et les correcteurs, mettent désormais l'accent sur des finitions naturelles et l'intégration de SPF. Les cosmétiques pour les yeux, notamment les mascaras et les eye-liners, stimulent les achats impulsifs, tandis que les produits de maquillage pour les lèvres et les ongles maintiennent des taux de réachat élevés. La mise en œuvre de la MoCRA par la FDA a augmenté les coûts de conformité pour les cosmétiques colorés en raison de tests de pigments plus stricts, favorisant les entreprises établies disposant de laboratoires internes. e.l.f. Beauty perturbe le marché des cosmétiques avec son positionnement 100 % végane, prouvant que les formulations thiques peuvent être rentables. Fenty Beauty a relevé la barre avec sa gamme inclusive de plus de 50 teintes de fond de teint, incitant les marques historiques à s'adapter. Le CAGR solide de 5,34 % du segment des soins personnels souligne son attrait généralisé et sa résilience.


Par Catégorie :
Le Premium Gagne en Dynamisme dans un Contexte de Domination du Grand PublicEn 2025, les produits grand public représentaient 72,25 % de la part de marché. Cependant, les offres premium devraient croître à un CAGR de 5,48 % jusqu'en 2031, reflétant une tendance à la bifurcation plutôt qu'à une démocratisation généralisée. En 2024, les produits de soins de la peau masstige, généralement vendus dans les circuits de grande distribution mais positionnés comme des produits de prestige, ont connu une croissance six fois plus rapide que les offres de prestige traditionnelles. Baird Equity Research a rapporté une expansion de 17 %, indiquant que les consommateurs optent pour ces produits sans compromettre l'efficacité perçue. Les données de Circana ont montré que les ventes de produits de beauté grand public aux États-Unis ont augmenté de 5 %, atteignant 54,5 milliards USD en septembre 2025. Cette croissance a dépassé la hausse de 4 % des ventes premium, qui ont totalisé 24,1 milliards USD. En réponse, les marques premium lancent des gammes de produits à plusieurs niveaux et mettent en avant les recommandations de dermatologues pour justifier leurs prix plus élevés.
Le segment grand public prospère grâce au volume et à une distribution étendue, les supermarchés, les hypermarchés et les pharmacies servant de canaux clés pour les achats impulsifs. Les enseignes comme Target et Walmart, grâce à leurs offres en marque propre, peuvent comprimer les marges tout en élargissant simultanément le marché en abaissant les barrières à l'entrée. Les produits premium, quant à eux, sont concentrés dans les magasins spécialisés, les magasins de cosmétiques et de soins personnels, et les plateformes en ligne, où des sélections soigneusement choisies et des consultations personnalisées justifient leurs prix plus élevés. Le CAGR de 5,48 % pour les offres premium reflète la volonté des consommateurs aisés d'investir dans l'innovation, les certifications de durabilité et le patrimoine de marque, même si les acheteurs aux revenus intermédiaires se tournent vers des alternatives masstige. Par ailleurs, la classe moyenne mexicaine en pleine expansion stimule la pénétration du marché de grande consommation, tandis que les importations premium gagnent du terrain dans les zones urbaines. Cette division au sein de la catégorie souligne une double réalité : la sensibilité aux prix coexiste avec la premiumisation, différents groupes de consommateurs accordant la priorité à des propositions de valeur distinctes.
Par Ingrédients :
Essor du Naturel et du Biologique Malgré la Prédominance du SynthétiqueEn 2025, les ingrédients conventionnels et synthétiques représentaient une part de marché de 63,48 %. Cependant, les formulations naturelles et biologiques devraient croître à un TCAC de 6,23 % jusqu'en 2031, représentant la croissance la plus rapide parmi tous les segments. Une enquête de NSF International a révélé que 72 % à 74 % des consommateurs préfèrent les ingrédients biologiques. Cependant, la faible confiance dans l'étiquetage volontaire a accru la demande de certifications tierces, telles que NSF/ANSI 305 et USDA Organic. Le rapport de tendances 2025 de NATRUE identifie les ingrédients dérivés de la biotechnologie, notamment le squalane produit en laboratoire et l'acide hyaluronique fermenté, comme la prochaine innovation, alliant durabilité et efficacité. Au Canada, les formulations naturelles et biologiques représentent 40 % du marché des soins de la peau, avec 77 % des consommateurs s'accordant à dire que « la nature sait mieux ». La gamme de produits entièrement végane d'E.l.f. Beauty réfute la croyance selon laquelle les produits éthiques doivent être vendus à un prix premium, montrant qu'ils peuvent réussir sur le marché grand public.
Les ingrédients conventionnels et synthétiques maintiennent leur domination sur le marché en raison de leurs performances fiables, de leur durée de conservation plus longue et de leur familiarité réglementaire. Les conservateurs comme le phénoxyéthanol et les parabènes protègent contre la contamination microbienne, tandis que les émulsifiants synthétiques assurent la stabilité dans des conditions de température variables. Le MoCRA de la FDA exige la transparence des ingrédients mais ne restreint que les composés synthétiques jugés dangereux, laissant aux marques une flexibilité dans la formulation. Santé Canada applique des exigences de divulgation similaires, avec des restrictions spécifiques sur les conservateurs et les colorants. Le TCAC de 6,23 % du segment naturel et biologique reflète l'intérêt croissant des consommateurs pour les formulations propres. Cependant, la part de 63,48 % des ingrédients synthétiques souligne les préoccupations persistantes concernant l'efficacité et la sécurité. Les marques répondent à cette dynamique en proposant des portefeuilles doubles — des produits conventionnels pour les consommateurs axés sur la performance et des alternatives naturelles pour ceux guidés par leurs valeurs. Cette division dans les ingrédients reflète la tendance générale du marché, où différents groupes de consommateurs accordent la priorité à des attributs de produits distincts.

Par Canal de Distribution :
La Vente au Détail en Ligne Mène la CroissanceEn 2025, les boutiques de vente au détail en ligne représentaient 35,62 % de la part de distribution, menant tous les canaux avec une croissance projetée de TCAC de 6,34 % jusqu'en 2031. Le Bureau du recensement des États-Unis a rapporté que le commerce électronique représentait 16,4 % du total des ventes au détail au troisième trimestre 2025, tandis que le commerce électronique de soins personnels a atteint 54,3 milliards USD en 2024, avec des taux de pénétration allant de 30 % à 35 %. McKinsey prédit que d'ici 2030, les canaux numériques représenteront un tiers des ventes mondiales de beauté, portés par les essayages en réalité augmentée, la découverte menée par les influenceurs et les modèles d'abonnement. Amazon a consolidé son leadership dans le commerce électronique de beauté en Amérique du Nord en tirant parti des abonnements Prime et de la livraison le jour même pour raccourcir les cycles d'achat.
Les supermarchés et les hypermarchés restent les leaders en volume sur le marché grand public, séduisant les consommateurs pressés par leur commodité de guichet unique. Walmart et Target élargissent leurs offres de beauté en introduisant des marques de prestige, permettant aux consommateurs de monter en gamme sans visiter des magasins spécialisés. Les autres canaux, notamment les pharmacies, les sites de vente directe aux consommateurs et les points de vente hors taxes, répondent à des demandes de niche mais manquent de l'envergure nécessaire pour stimuler la croissance globale. Le TCAC de 6,34 % pour les canaux en ligne reflète des avantages inhérents tels que des coûts généraux plus faibles, des recommandations personnalisées et un réapprovisionnement sans effort. Cependant, les plateformes en ligne exposent également les marques aux risques de contrefaçon, 90 % des faux saisis entrant par les envois postaux et express. Pour lutter contre cela, les marques investissent dans la traçabilité par blockchain et l'authentification par code QR pour sécuriser leurs ventes numériques, bien que les contrefacteurs continuent de s'adapter en imitant les emballages.
Analyse Géographique
Marché des Produits de Beauté et de Soins Personnels aux États-Unis
En 2025, les États-Unis ont dominé le secteur de la beauté et des soins personnels en Amérique du Nord, contribuant à hauteur de 80,29 % des revenus de la région. Ce leadership a été porté par des dépenses élevées par habitant, une infrastructure de distribution avancée et des politiques réglementaires favorisant l'innovation. La loi de modernisation de la réglementation des cosmétiques (MoCRA) de la FDA, mise en œuvre en décembre 2022, a considérablement élargi sa base de données cosmétiques, passant de 35 102 références à 589 762 en janvier 2025. Cette évolution a non seulement renforcé la conformité réglementaire, mais a également accru la confiance des consommateurs. Bien que la maturité du marché américain limite la croissance organique, la premiumisation et l'innovation des canaux de distribution ont soutenu une expansion à un chiffre moyen. Cependant, les produits contrefaits demeurent un défi majeur, les douanes et la protection des frontières américaines ayant saisi 79 millions d'articles contrefaits d'une valeur de 7,3 milliards USD au cours de l'exercice fiscal 2025.
Marché des Produits de Beauté et de Soins Personnels au Canada et au Mexique
L'Association canadienne des aliments de santé a constaté que 77 % des Canadiens estiment que « la nature sait mieux ». Santé Canada impose des exigences strictes en matière d'étiquetage pour les produits blanchissants contenant plus de 3 % de peroxyde d'hydrogène, ce qui nécessite des études cliniques. Si cela augmente les coûts de conformité, cela renforce également la confiance des consommateurs. Cependant, le marché bilingue du Canada exige un emballage en double langue, ajoutant de la complexité et constituant une barrière pour les acteurs de plus petite taille. Le Mexique est en passe de connaître la croissance la plus rapide de la région, avec un CAGR projeté de 5,57 % jusqu'en 2031. Cette croissance est alimentée par l'essor de la classe moyenne, les investissements liés au nearshoring et l'expansion des marques locales. L'Oréal s'est engagé à investir 80 millions USD pour étendre ses opérations de fabrication au Mexique d'ici 2026, 70 % de la production de son usine de San Luis Potosí étant exportée vers le marché américain.
Marché des Produits de Beauté et de Soins Personnels au Mexique et dans les Caraïbes
En 2024, le marché de la beauté au Mexique a dépassé 280 milliards MXN (environ 14 milliards USD), reflétant une croissance de 6 % en glissement annuel. Cela positionne le Mexique comme le deuxième marché de la beauté en Amérique latine et parmi les dix premiers à l'échelle mondiale. Bien que la COFEPRIS, l'autorité réglementaire mexicaine, supervise la sécurité des cosmétiques, son application est moins stricte que celle de la FDA ou de Santé Canada, créant ainsi des opportunités pour les nouveaux entrants agiles. À mesure que les campagnes de sensibilisation gagnent du terrain dans les zones urbaines, les catégories du soin masculin et des écrans solaires présentent un potentiel de croissance significatif. Par ailleurs, les territoires caribéens de l'Amérique du Nord s'appuient fortement sur les canaux hors taxes liés au tourisme, bien que les données de marché détaillées restent limitées. Cette répartition géographique met en évidence une tendance claire : les marchés émergents stimulent la croissance, tandis que les marchés matures se concentrent sur la premiumisation et l'innovation des canaux de distribution.
Paysage réglementaire
Aux États-Unis, la MoCRA exige l'enregistrement des installations, la déclaration des produits, la justification de la sécurité et la préparation aux événements indésirables, la FDA ayant publié une directive provisoire en décembre 2025 clarifiant les déclencheurs et processus de rappel. Le Canada opère sous la Loi sur les aliments et drogues et le Règlement sur les cosmétiques, avec des exigences d'étiquetage des allergènes de parfum de Santé Canada entrées en vigueur le 12 avril 2026, augmentant la complexité d'étiquetage pour les UGS transfrontalières. Un autre fil parallèle est l'examen conjoint de l'ACEUM en 2026, qui maintient les risques commerciaux et d'approvisionnement trilatéraux à l'ordre du jour pour les chaînes d'approvisionnement de beauté nord-américaines qui dépendent du mouvement trilatéral des ingrédients, composants et produits finis.
Analyse de la chaîne de valeur
La chaîne de valeur de la beauté et des soins personnels en Amérique du Nord commence par des intrants amont tels que les surfactants, émollients, pigments, conservateurs, parfums et composants d'emballage, suivis de la formulation/R&D et de la fabrication à grande échelle, souvent sous-traitée à des organisations de développement et de fabrication sous contrat (CDMO). Les CDMO et opérateurs intégrés soutiennent les marques dans le mélange, le remplissage, les tests et l'emballage, tandis que les exigences réglementaires de la MoCRA aux États-Unis et les règles de notification de Santé Canada au Canada accroissent l'importance de systèmes qualité validés, de la traçabilité des lots et de la documentation pouvant accompagner les produits à travers les canaux et les frontières.
En aval, les marques distribuent via un mélange de grande distribution, de spécialisé et de canaux de commerce électronique et de commerce social en forte croissance, qui dépendent de partenaires 3PL spécialisés pour le kitting, la manipulation sensible à la température, le traitement des retours et les guides d'acheminement conformes aux détaillants. Des spécialistes de la distribution et de l'exécution tels que Grace Beauty (empreinte de distribution omnicanale), et des opérations d'exécution axées sur les cosmétiques dans plusieurs sites américains (par exemple, Advanced Distribution Systems, Inc.) illustrent comment les capacités logistiques sont devenues un facteur de différenciation à mesure que les assortiments s'élargissent et que les cycles de réapprovisionnement se raccourcissent. Des points de blocage persistent autour de l'administration de la conformité transfrontalière, de l'exposition à la contrefaçon dans les réseaux de colis, et de la charge opérationnelle liée à un emballage et un étiquetage riches en variantes pour les États-Unis, le Canada (y compris les exigences bilingues) et le Mexique.
Paysage Concurrentiel
En Amérique du Nord, le marché des produits de beauté et de soins personnels connaît une tendance à la consolidation modérée. Cette tendance ouvre la voie à la fois aux multinationales établies et aux perturbateurs émergents pour se disputer des parts de marché. Tandis que les leaders du marché exploitent les avantages des chaînes d'approvisionnement mondiales, d'une recherche et développement robuste et d'une portée marketing étendue, les acteurs plus petits se taillent leur niche. Ils y parviennent grâce à des modèles de vente directe aux consommateurs et à des récits de marque authentiques qui résonnent profondément avec des segments de consommateurs ciblés. De plus, la consolidation modérée du marché permet l'innovation et la concurrence, favorisant un environnement dynamique où les acteurs établis et les nouveaux entrants peuvent prospérer.
Les mouvements stratégiques sur le marché soulignent un changement prononcé vers l'intégration technologique. Un exemple concret est la collaboration d'Estée Lauder Companies avec Microsoft en avril 2024, conduisant à la création d'un laboratoire d'innovation en IA visant à affiner le développement de produits et à améliorer les expériences clients. Ce partenariat met en évidence l'importance croissante de l'intelligence artificielle pour stimuler l'innovation et répondre aux demandes évolutives des consommateurs. Les principaux acteurs du secteur renforcent leurs positions sur le marché grâce à une combinaison de vastes capacités de recherche, de réseaux de distribution bien établis et de ressources financières considérables.
Le paysage du marché est un mélange de géants traditionnels de la beauté et de marques premium spécialisées. Des mastodontes mondiaux comme L'Oréal, Procter & Gamble, Estée Lauder et Unilever Plc dominent la scène, employant des stratégies multi-marques et offrant des gammes de produits complètes. Le paysage concurrentiel favorise de plus en plus les entreprises qui savent habilement tisser ensemble technologie, durabilité et personnalisation, tout en assurant l'efficacité opérationnelle et en respectant les normes réglementaires dans un marché qui devient de plus en plus complexe. De plus, l'accent mis sur la durabilité et la personnalisation reflète un changement plus large dans les préférences des consommateurs, les acheteurs recherchant de plus en plus des produits qui correspondent à leurs valeurs et à leurs besoins individuels.
Leaders du Secteur des Produits de Beauté et de Soins Personnels en Amérique du Nord
L'Oréal S.A.
Unilever PLC
Procter & Gamble Company
Estée Lauder Companies Inc.
Colgate-Palmolive Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord
- L’Oréal S.A.
- Unilever PLC
- Procter & Gamble Company
- Estée Lauder Companies Inc.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Mary Kay Inc.
- Colgate-Palmolive Company
- LVMH Moët Hennessy Louis Vuitton
- Natura & Co Holding S.A.
- Revlon Group Holdings LLC
- e.l.f. Beauty Inc.
- Shiseido Company Ltd.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Kao Corporation
- Church & Dwight Co. Inc.
- Edgewell Personal Care Company
- The Honest Company Inc.
- Glossier Inc.
- Burt’s Bees (The Clorox Company)
- Fenty Beauty LLC
- Anastasia Beverly Hills LLC
- Kylie Cosmetics LLC

Opportunités de marché et perspectives d'avenir
La différenciation par la conformité est un espace blanc à court terme, alors que la MoCRA passe de l'intégration à une cadence opérationnelle continue, incluant des cycles de renouvellement biennaux pour les enregistrements d'installations et les déclarations de produits à partir de 2026 selon des dates individualisées. Les marques et fabricants qui institutionnalisent la justification de la sécurité, la gestion des réclamations et la préparation aux rappels peuvent raccourcir l'intégration chez les détaillants et réduire la friction des canaux, tandis que les cadres tiers ajoutent une couche supplémentaire de signal de confiance : NSF International a publié la norme NSF/ANSI 527 en mars 2026 comme norme volontaire pour les cosmétiques finis, soutenant l'évaluation de la sécurité et de la qualité pour les marques vendant sur des canaux à forte surveillance.
Le mix de canaux et l'architecture des prix continuent d'ouvrir de la place pour une innovation ciblée. Circana a rapporté qu'aux États-Unis, la beauté de prestige a crû de 6 % pour atteindre 8,1 milliards USD au premier trimestre 2026 et la beauté de masse a crû de 7 % pour atteindre 18,1 milliards USD, renforçant la demande à la fois pour des allégations premiumisées et des assortiments de masse à forte rotation. Le commerce social est un levier supplémentaire pour l'acquisition de clients et le réapprovisionnement ; les données du début de 2026 indiquent que TikTok Shop capte une part mesurable du commerce électronique de la beauté aux États-Unis, encourageant les marques à développer un merchandising axé sur le contenu, une capacité de shopping en direct, et un contrôle plus strict de la distribution autorisée pour limiter la contrefaçon et les fuites de marché gris.
Recent Industry Developments in Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord
- Mars 2026 : L'Oréal a annoncé une réorganisation stratégique de son portefeuille de licences de parfums de luxe pour rationaliser les partenariats de marque et accélérer la distribution omnicanale en Amérique du Nord.
- Février 2025 : L'Oréal a ouvert un Centre de Recherche et d'Innovation pour l'Amérique du Nord de 160 millions USD à Clark, New Jersey.
- Octobre 2024 : Estee Lauder a lancé sa marque phare sur la boutique Amazon Premium Beauty aux États-Unis.


Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord Portée du rapport et méthodologie de recherche
Dfinition et Périmètre du Marché
Pour ce rapport, le marché couvre les revenus générés par les produits de beauté et de soins personnels finis vendus aux consommateurs en Amérique du Nord via les circuits de distribution au détail et en ligne, les valeurs étant comptabilisées au point de vente dans la région.
Exclusions du périmètre : Les services tels que les soins en salon, les procédures en spa et autres revenus de services professionnels sont exclus de la taille du marché.
Aperçu de la Segmentation
- Par Type de Produit
- Soins Personnels
- Soins Capillaires
- Shampoing
- Après-Shampoing
- Colorant Capillaire
- Produits de Coiffage
- Autres
- Soins de la Peau
- Produits de Soins du Visage
- Produits de Soins Corporels
- Produits de Soins des Lèvres et des Ongles
- Bain et Douche
- Gels Douche
- Savons
- Autres
- Soins Bucco-Dentaires
- Brosse à Dents
- Dentifrice
- Bains de Bouche et Rince-Bouches
- Autres
- Produits de Soin Masculin
- Déodorants et Antitranspirants
- Parfums et Fragrances
- Soins Capillaires
- Cosmétiques / Produits de Maquillage
- Cosmétiques Faciaux
- Cosmétiques pour les Yeux
- Produits de Maquillage pour les Lèvres et les Ongles
- Soins Personnels
- Par Catégorie
- Produits Premium
- Produits Grand Public
- Par Ingrédients
- Naturel/Biologique
- Conventionnel/Synthétique
- Par Canal de Distribution
- Magasins Spécialisés
- Supermarchés/Hypermarchés
- Boutiques de Vente au Détail en Ligne
- Autres Canaux de Distribution
- Par Géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une base factuelle solide sur la demande et l'activité de distribution au détail, afin que nos hypothèses restent alignées sur les comportements réels de dépenses des consommateurs en Amérique du Nord. Nous nous appuyons sur des sources publiques et librement accessibles telles que les données de recensement du commerce de détail et des échanges commerciaux du Bureau du recensement américain, les indices de prix du Bureau des statistiques du travail, les publications de Santé Canada, les mises à jour de la FDA américaine (y compris les éléments liés à la MoCRA), et les données d'UN Comtrade lorsqu'elles sont pertinentes pour les flux de produits.
Ensuite, les chiffres sont vérifiés par rapport aux dépôts réglementaires des entreprises, aux présentations aux investisseurs, aux rapports annuels, aux couvertures de presse réputées et aux statistiques des associations, qui nous aident à suivre les évolutions de la composition par catégorie et les changements de circuits de distribution. Dans certains cas, des abonnements payants pour les données financières des entreprises et la veille d'actualités, des bases de données de brevets et une base de données de flux d'importation-exportation au niveau des expéditions sont utilisés pour appuyer les recoupements et combler les lacunes là où les séries publiques ne sont pas suffisamment précises. Cette liste de recherche documentaire n'est pas exhaustive, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester sous pression les hypothèses documentaires et pour clarifier ce qui est comptabilisé comme revenu dans le périmètre à travers les catégories de produits et les circuits de distribution. Nous nous entretenons avec des fabricants, des propriétaires de marques, des distributeurs, de grands détaillants et des spécialistes du secteur aux États-Unis, au Canada et au Mexique, afin que le modèle reflète les différences de tarification, de promotions et de composition des circuits de distribution par pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 14 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les signaux de dépenses des consommateurs et de ventes au détail sont traduits en demande au niveau des catégories pour les produits de beauté et de soins personnels en Amérique du Nord, puis réconciliés par totaux nationaux. Une fois le premier total établi, il est corroboré par des approximations ascendantes sélectives, telles que des agrégations de revenus par marque et par circuit sur un échantillon, ainsi que des vérifications du prix unitaire multiplié par le volume à partir des indicateurs publics disponibles.
Les principaux paramètres utilisés dans le modèle comprennent la composition par catégorie entre les soins de la peau, les soins capillaires, les soins bucco-dentaires, les produits de bain et de douche, les parfums, les déodorants, le soin masculin et les cosmétiques de couleur, ainsi que les tendances de la part en ligne, les mouvements des indices d'inflation et de prix, la dépendance aux importations pour certaines sous-catégories, et les différences de croissance par pays (le Mexique affichant souvent une expansion plus rapide). Lorsque les données se raréfient pour les catégories plus petites, nous appliquons une logique de substitution prudente en nous ancrant sur des substituts proches, puis en validant les parts résultantes par le biais d'entretiens.
Pour les prévisions, une analyse de scénarios est appliquée afin que la croissance attendue puisse s'adapter aux variables qui comptent sur ce marché, notamment l'évolution du revenu disponible, l'intensité des prix et des promotions, les transferts de circuits vers le commerce électronique, ainsi que les coûts de reformulation et d'étiquetage induits par la réglementation. La série temporelle finale n'est lissée qu'après que les hypothèses ont été validées avec les répondants primaires, de sorte que les prévisions restent explicables et reproductibles.
Cycle de Validation des Données et de Mise à Jour
La validation s'effectue par couches afin que les erreurs ne se propagent pas inaperçues dans la taille finale du marché. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des ventes au détail, les mouvements de prix et les répartitions implicites par catégorie qui apparaissent dans les communications publiques et les commentaires sur les circuits de distribution, puis les valeurs aberrantes sont examinées avant validation finale.
Un second analyste examine la structure, les unités et la logique de conversion, et des relances sont déclenchées lorsque les retours d'entretiens s'écartent du modèle de manière significative. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des fluctuations importantes de l'inflation, des changements réglementaires ou de grandes perturbations des circuits de distribution. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Produits de Beauté et de Soins Personnels en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la beauté et les soins personnels en Amérique du Nord semblent souvent différentes car chaque éditeur délimite les produits, les circuits de distribution et les zones géographiques à sa propre manière, et ils peuvent également utiliser des années de référence et des calendriers de conversion monétaire différents. Les différences proviennent également de la rapidité avec laquelle les hypothèses sont actualisées lorsque les prix, les promotions et la composition en ligne évoluent.
Le tableau de référence montre un écart notable, et dans le modèle de Mordor Intelligence, le total est construit pour l'Amérique du Nord dans son ensemble et rattache la valeur aux revenus des produits finis aux États-Unis, au Canada et au Mexique, tout en excluant du périmètre les revenus des services de salon et de spa.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 155,41 milliards USD (2026) | |
| Cabinet de Conseil Régional A | 124,53 milliards USD (2023) | Utilise une année de référence antérieure et peut combiner différemment les définitions des ventes professionnelles et directes, ce qui peut modifier ce qui est comptabilisé comme revenu produit par rapport à l'activité des circuits de distribution lors de comparaisons entre années. |
| Cabinet de Conseil Mondial B | 109,56 milliards USD (2025) | Couvre uniquement les États-Unis, ce qui exclut naturellement le Canada et le Mexique, et la trajectoire de croissance plus élevée suggère une hypothèse de prix et de premiumisation plus agressive sur la période de prévision. |
Ce que la comparaison nous indique principalement, c'est que le périmètre et le calendrier sont à l'origine des plus grandes différences, et non simplement les calculs. Lorsque la géographie est alignée et que les revenus des produits uniquement sont séparés des services et des substituts de circuits de distribution, la taille de marché résultante devient plus facile à rattacher à des indicateurs de demande clairs et à mettre à jour de manière reproductible.


Questions Clés Répondues dans le Rapport
À quelle vitesse la demande de formulations naturelles croît-elle au sein de la beauté nord-américaine ?
Les produits naturels et biologiques devraient se développer à un TCAC de 6,23 % entre 2026 et 2031, dépassant le marché global à mesure que les certifications tierces renforcent la confiance.
Quel canal de vente se développe le plus rapidement pour la beauté et les soins personnels en Amérique du Nord ?
La vente au détail en ligne, détenant déjà 35,62 % des revenus en 2025, devrait croître à un TCAC de 6,34 % à mesure que les consommateurs tirent parti de la livraison rapide et des outils d'essayage virtuel.
Quel segment représente la majeure partie des dépenses dans la beauté nord-américaine ?
Les soins personnels représentent 84,15 % des revenus de 2025, soutenus par l'innovation en soins bucco-dentaires, le soin masculin et les produits capillaires anti-pollution.
Quel pays devrait connaître la croissance la plus rapide sur le marché de la beauté en Amérique du Nord ?
Le Mexique devrait enregistrer un TCAC de 5,57 % jusqu'en 2031, porté par une classe moyenne en pleine croissance et une capacité de fabrication locale élargie.
Dernière mise à jour de la page le:



