
Taille et part de marché des services publicitaires
Analyse du marché des services publicitaires par Mordor Intelligence
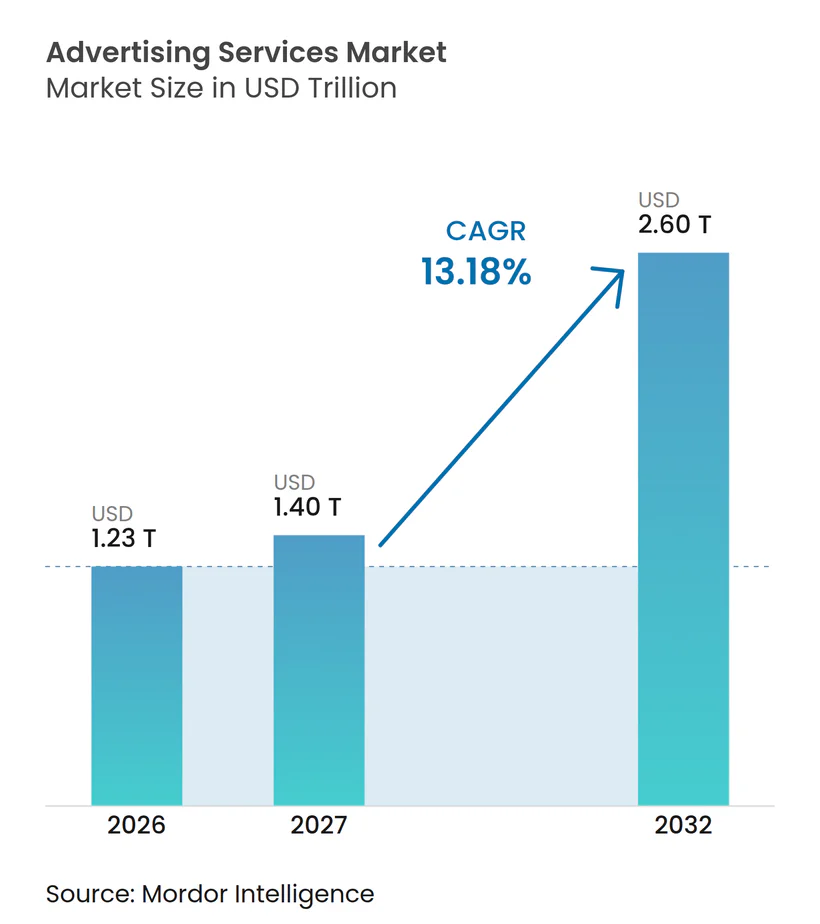
La taille du marché des services publicitaires devrait croître de 1,23 billion USD en 2026 à 1,4 billion USD en 2027 et atteindre 2,6 billions USD d'ici 2032, à un CAGR de 13,18 % sur 2027-2032.
Les campagnes vidéo et de créateurs stimulent la demande de services de production et de distribution intégrés aux États-Unis. Les données propriétaires des acheteurs des détaillants incitent les marques à investir dans des campagnes de médias de détail, tandis que l'expansion numérique rapide de l'Inde soutient davantage de travaux de campagnes numériques. Les agences peuvent combiner l'exécution médiatique avec la mesure tout en aidant les annonceurs à internaliser une partie des travaux de campagne. Le rejet des consommateurs et l'exposition à la fraude alourdissent la charge de la démonstration que les placements payants atteignent des personnes susceptibles de prêter attention à la publicité. Cette charge confère aux prestataires de mesure un rôle rémunéré aux côtés des agences organisant le placement.
Principaux enseignements du rapport
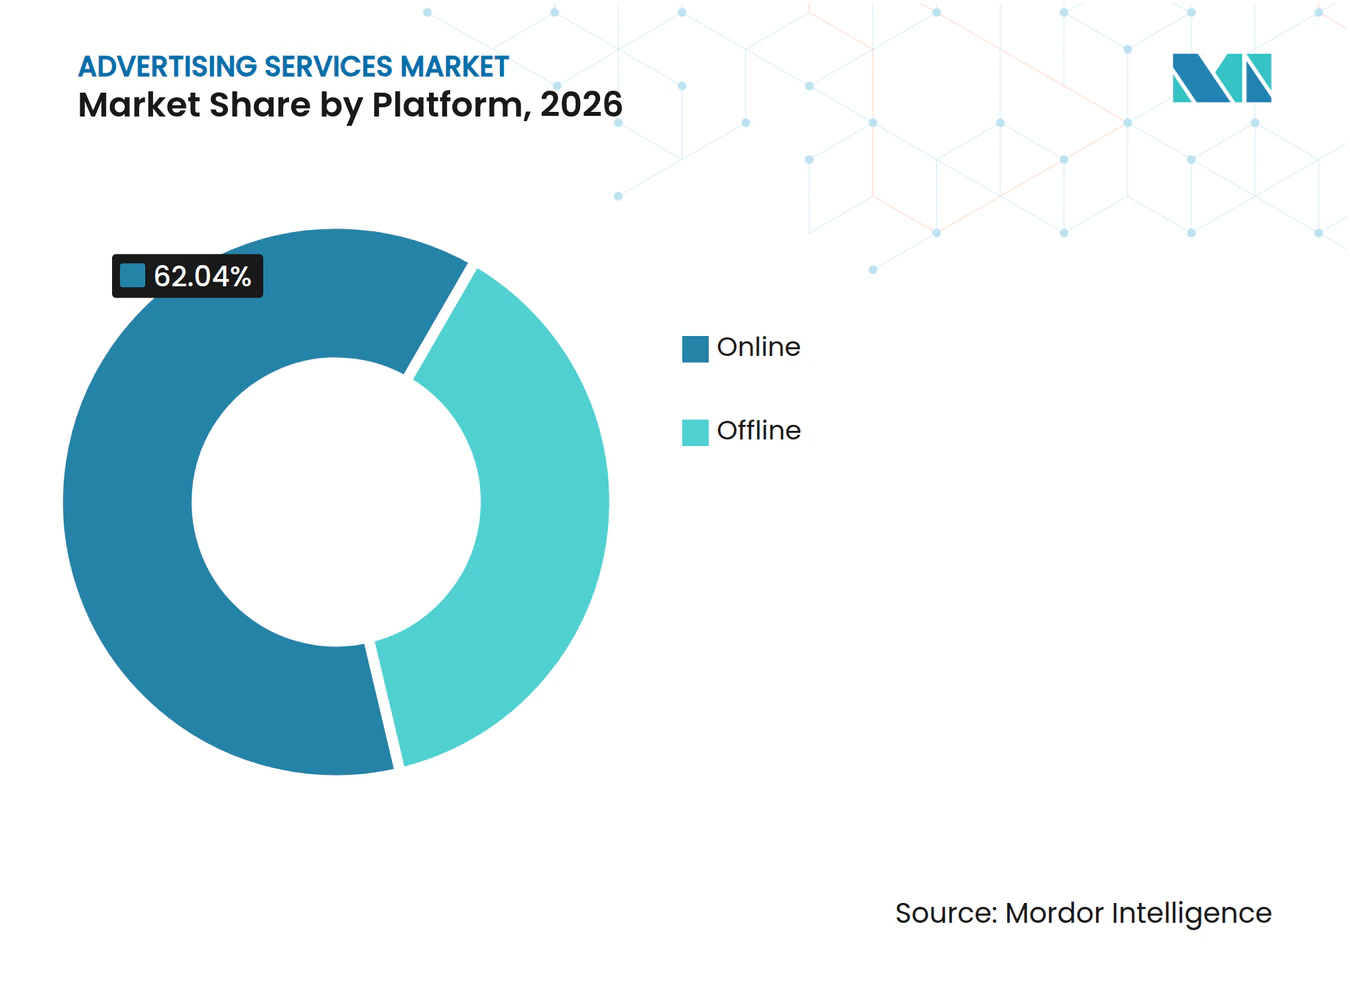
- Par plateforme, les services en ligne ont dominé avec une part de marché des services publicitaires de 62,04 % en 2026 et sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 13,75 % sur 2027-2032.
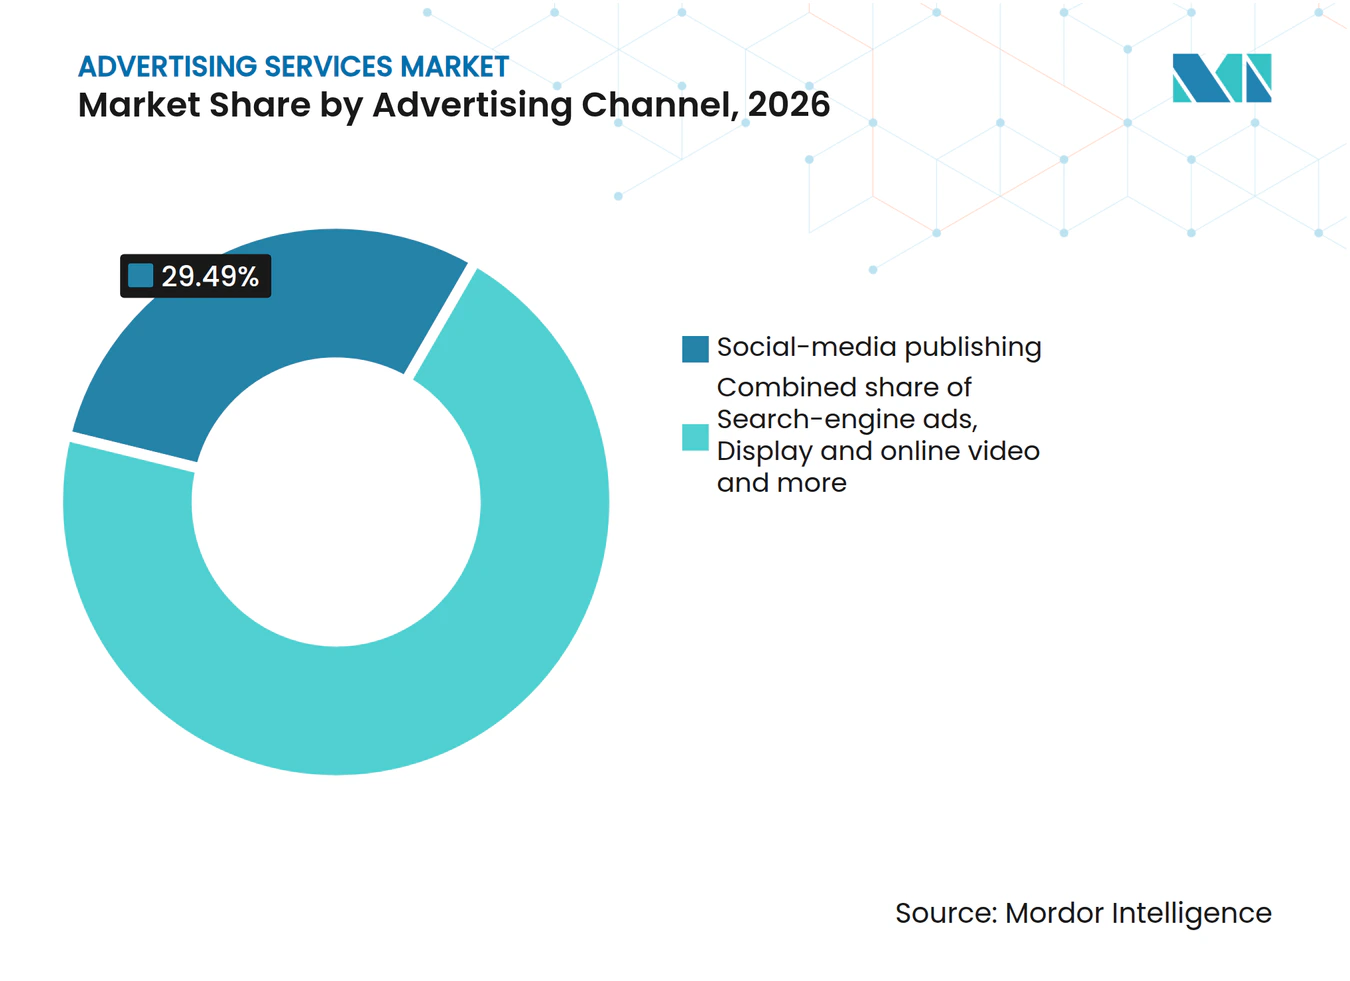
- Parmi les canaux publicitaires, l'édition sur les réseaux sociaux détenait une part de 29,49 % de la taille du marché des services publicitaires en 2026, tandis que le marketing d'influence et de créateurs devrait connaître la croissance la plus rapide avec un CAGR de 14,7 % sur 2027-2032.
- Pour les secteurs d'activité des utilisateurs finaux, le commerce de détail, y compris l'alimentation, a dominé avec une part de 20,85 % du chiffre d'affaires total des services publicitaires en 2026, tandis que la santé et la pharmacie devrait connaître la croissance la plus rapide avec un CAGR de 13,55 % sur 2027-2032.
- Par type d'agence, les agences intégrées à service complet détenaient une part de 25,35 % du chiffre d'affaires total des services publicitaires en 2026, et les studios de marque internes devraient connaître la croissance la plus rapide avec un CAGR de 13,85 % sur 2027-2032.
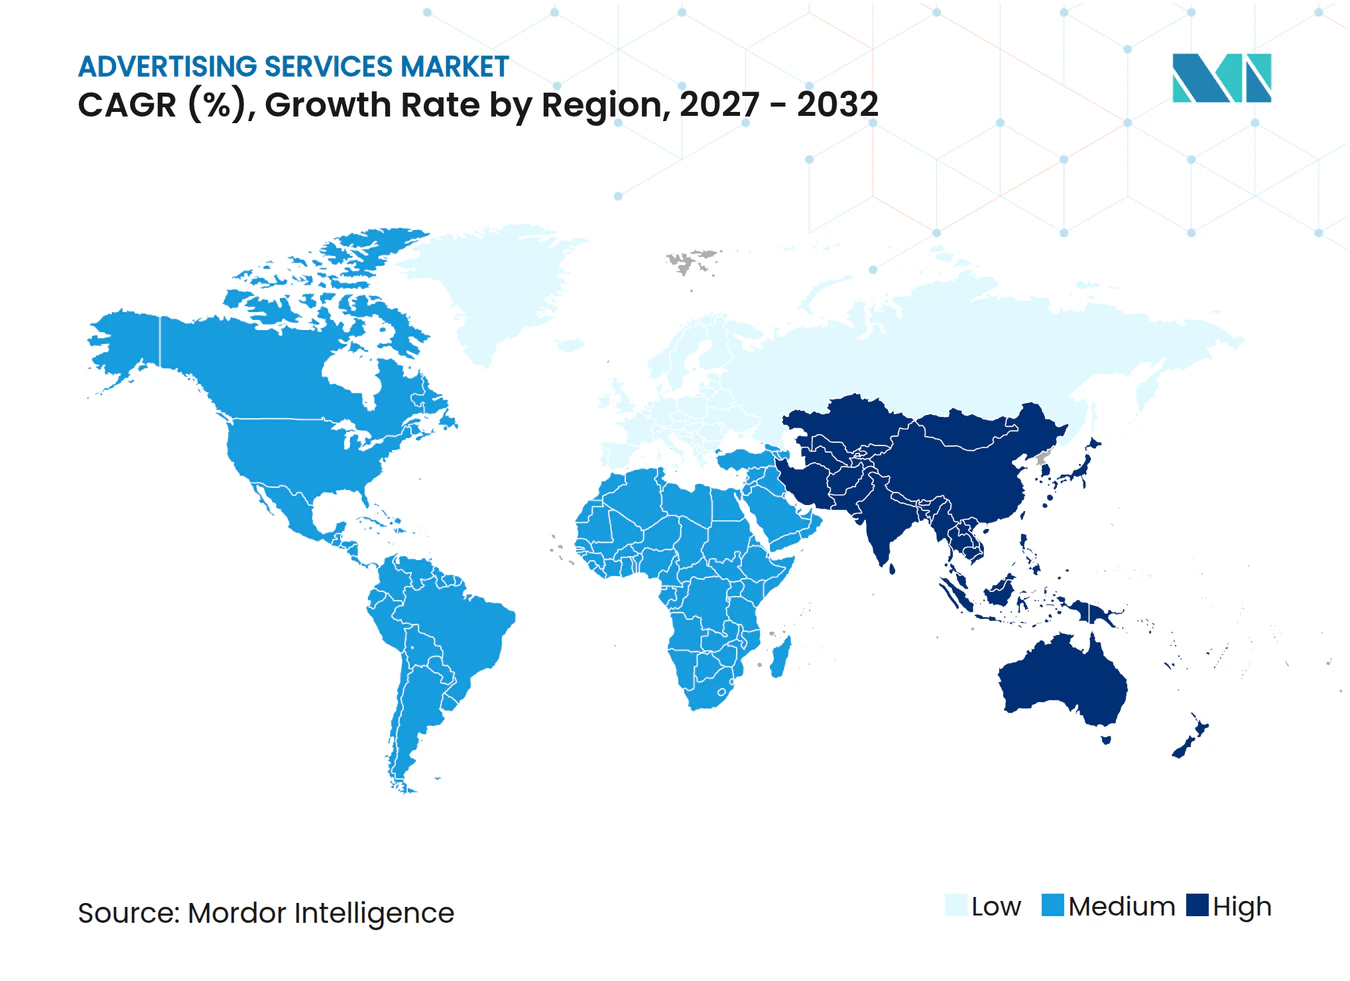
- Géographiquement, l'Amérique du Nord représentait 37,88 % du chiffre d'affaires total des services publicitaires en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 14,1 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Essor de la Publicité Vidéo Programmatique Axée sur le Mobile | +4.4% | États-Unis et Australie | Court terme (≤ 2 ans) |
| Expansion des Écosystèmes de Commerce Social et d'Influence | +3.5% | Amérique du Nord, en particulier les États-Unis | Court terme (≤ 2 ans) |
| Accélération du Transfert des Budgets des PME vers les Plateformes Numériques en Libre-service | +3.1% | Amérique du Nord, en particulier les États-Unis | Moyen terme (2-4 ans) |
| Réseaux de Médias de Détail Monétisant les Données Propriétaires des Acheteurs | +2.8% | Europe, sur les marchés nationaux étudiés | Moyen terme (2-4 ans) |
| Solutions d'Identité Sans Cookie Stimulant l'Activation des Données Propriétaires | +2.1% | Europe, sur les marchés nationaux étudiés | Moyen terme (2-4 ans) |
| Optimisation Créative par l'IA Générative Réduisant les Délais des Cycles de Campagne | +1.6% | Europe, spécifiquement les Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de la Publicité Vidéo Programmatique Axée sur le Mobile
La croissance de la vidéo soutient la demande de services publicitaires grâce à des travaux complémentaires en planification de formats et en exécution d'achats médiatiques automatisés. Le chiffre d'affaires de la publicité vidéo numérique aux États-Unis a progressé de 25,4 % en glissement annuel en 2025, contre 19,2 % en 2024. Cette catégorie comprend la télévision connectée, la vidéo sociale, la vidéo en ligne et la vidéo de format court. Par ailleurs, 58 % de l'inventaire vidéo des éditeurs de contenu australiens a été acheté de manière programmatique au cours du trimestre de décembre 2025. La diversité des formats vidéo fait du choix du traitement créatif approprié une tâche distincte de l'organisation d'un achat d'inventaire automatisé. Cette séparation soutient des honoraires distincts pour l'adaptation créative vidéo en parallèle du placement programmatique, liant le chiffre d'affaires des services aux exigences de format ainsi qu'au volume d'inventaire.
Expansion des Écosystèmes de Commerce Social et d'Influence
La demande publicitaire portée par les créateurs s'étend aux placements médiatiques autour des créateurs ainsi qu'aux relations directes entre les marques et les talents créatifs. L'IAB a estimé les dépenses publicitaires des créateurs aux États-Unis à 43,9 milliards USD pour 2026, soit 18 % au-dessus de son estimation pour 2025. L'estimation inclut les partenariats directs, l'amplification payante et la publicité intentionnelle aux côtés de créateurs avec lesquels les marques n'ont aucun partenariat direct, sur l'ensemble des canaux médiatiques. Ces voies créent des missions différentes pour les agences organisant un parrainage et les agences planifiant des placements aux côtés du contenu des créateurs. L'achat médiatique axé sur les créateurs ouvre ces budgets aux spécialistes du placement même lorsqu'aucun contrat direct entre la marque et le créateur n'est impliqué.
Accélération du Transfert des Budgets des PME vers les Plateformes Numériques en Libre-service
Les projets des petites entreprises d'augmenter leurs budgets sur les réseaux sociaux créent une ouverture potentielle pour les prestataires vendant la diffusion de campagnes à ce groupe d'acheteurs. Dans l'enquête de mars 2025 d'Intuit auprès de 1 006 propriétaires d'entreprises et responsables marketing américains, 48 % des répondants prévoyant des dépenses publicitaires plus élevées en 2025 qu'en 2024 ont déclaré qu'ils étendraient la publicité sur les réseaux sociaux. L'échantillon comprenait des entreprises allant de zéro à plus de 100 employés. Cela fait de la diffusion de campagnes publicitaires payantes sur les réseaux sociaux la ligne de service la plus directement liée aux budgets supplémentaires que ces répondants prévoyaient.
Réseaux de Médias de Détail Monétisant les Données Propriétaires des Acheteurs
Les services de médias de détail créent un lien commercial entre l'accès aux informations propriétaires et la coordination de la publicité sur des réseaux distincts. Dans son enquête 2025 couvrant des répondants de 31 marchés, l'IAB Europe a identifié l'accès aux données propriétaires comme le principal moteur déclaré de l'investissement côté acheteur dans les médias de détail. La part des marques interrogées travaillant avec 4 à 6 réseaux est passée de 10 % en 2024 à 24 % en 2025. Un mix de partenaires plus large rend la mission de la marque plus importante que la sélection de l'inventaire publicitaire d'un seul détaillant. Les agences peuvent construire des services autour de la combinaison de ces relations de réseau distinctes au sein de la campagne de l'annonceur. Le motif déclaré d'accès aux données favorise les détaillants, tandis qu'un portefeuille de réseaux plus large crée un rôle de coordination distinct pour les intermédiaires servant la même marque.
Analyse d'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Escalade de la Fraude Publicitaire Numérique et du Trafic Invalide | -1.6% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Blocage Généralisé des Publicités et Fatigue Publicitaire des Consommateurs | -1.2% | États-Unis, Royaume-Uni, Allemagne, Brésil, Japon et Inde | Court terme (≤ 2 ans) |
| Réglementations Mondiales Plus Strictes sur la Confidentialité (RGPD, CPRA, PIPL) | -0.9% | Union Européenne et États-Unis | Moyen terme (2-4 ans) |
| Pénurie de Talents en Analyse de Données au Sein des Agences à Service Complet | -0.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la Fraude Publicitaire Numérique et du Trafic Invalide
Les impressions de télévision connectée invalides créent une charge de coût car une diffusion payante peut ne pas atteindre un véritable spectateur. DoubleVerify a identifié la fraude comme une source de pertes potentielles pour les annonceurs dans les campagnes de télévision connectée non protégées. Ses conclusions régionales distinguaient les robots imitant les utilisateurs du trafic généré par les serveurs de centres de données. Par ailleurs, au deuxième trimestre 2026, l'Association of National Advertisers a rapporté que 37,5 centimes de chaque dollar de publicité en télévision connectée atteignaient une impression attentive et non frauduleuse. Ces résultats font du volume de diffusion une base incomplète pour juger de la qualité d'un contact acheté. La vérification de la diffusion en télévision connectée ajoute un coût de service avant que les acheteurs puissent distinguer les impressions payantes de l'exposition humaine attentive.
Blocage Généralisé des Publicités et Fatigue Publicitaire des Consommateurs
L'évitement des consommateurs limite la portée publicitaire utilisable par des comportements qui vont au-delà de l'installation d'un bloqueur de publicités. En août 2026, Omnicom Media Intelligence a constaté que 65 % des 1 136 consommateurs américains âgés de 18 à 72 ans interrogés évitaient la publicité dans une certaine mesure, dont 6 % qui bloquaient activement les publicités.[1] Ce contraste fait du blocage technique seulement une partie de la contrainte commerciale pour atteindre un spectateur réceptif. En janvier 2025, la Coalition for Better Ads a identifié 2 expériences supplémentaires sur ordinateur de bureau et 2 expériences sur le web mobile en dessous de son seuil d'acceptabilité et les plus susceptibles de provoquer l'installation d'un bloqueur de publicités. Sa recherche a impliqué plus de 55 000 consommateurs aux États-Unis, au Royaume-Uni, en Allemagne, au Brésil, au Japon et en Inde. Pour les prestataires de publicité web, ces expériences rejetées mettent la portée de l'audience en danger en augmentant la probabilité d'installation d'un bloqueur de publicités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Plateforme :
L'Échelle du Numérique Soutient des Missions de Campagne Plus LargesLe numérique représentait une part de 62,04 % de la taille du marché des services publicitaires en 2026, ce qui en fait le segment le plus important, et devrait être le segment à la croissance la plus rapide avec un CAGR de 13,75 % sur 2027-2032. L'IAB et PwC ont rapporté un chiffre d'affaires de la publicité internet aux États-Unis de 294,6 milliards USD en 2025, en hausse de 13,9 % en glissement annuel.[2] Le chiffre de l'IAB et de PwC est compilé à partir des revenus déclarés par les entreprises vendant de la publicité sur internet, il mesure donc les ventes de placements par les sites web, les réseaux publicitaires, les places de marché et les prestataires mobiles. La planification, la création et l'optimisation facturées séparément constituent une ligne de service distincte, ce qui donne aux fournisseurs sans inventaire propre un accès au segment numérique.
L'IAB Australie a rapporté une croissance de 14 % en glissement annuel de la publicité internet au cours de l'exercice 2026, fournissant un exemple distinct de demande au-delà des États-Unis. Cette expansion au niveau national soutient une offre de services adaptée au marché local de la publicité numérique. La publicité hors ligne attire également des engagements continus, avec 70 % des 100 premiers annonceurs américains d'affichage extérieur augmentant leurs dépenses en 2025 par rapport à 2024. Ces acheteurs illustrent pourquoi une stratégie de croissance numérique peut coexister avec une offre de placement physique distincte. Les agences peuvent poursuivre des missions numériques en expansion tout en préservant une capacité distincte pour les clients dont les campagnes incluent des médias d'affichage extérieur.



Par Canal Publicitaire :
L'Échelle des Réseaux Sociaux et les Droits des Créateurs Définissent le Périmètre des ServicesL'édition sur les réseaux sociaux représentait une part de marché des services publicitaires de 29,49 % en 2026, ce qui en fait le segment le plus important. L'IAB et PwC ont rapporté un chiffre d'affaires de la publicité sur les réseaux sociaux aux États-Unis de 117,7 milliards USD en 2025. Leur mesure couvre la publicité ciblée via les plateformes sociales, les applications de messagerie et les fils d'actualité sociaux. Cette diversité donne à une agence plusieurs environnements de placement à traiter dans le cadre d'une mission de publicité sociale, même lorsque l'acheteur traite le social comme un seul canal.
Le marketing d'influence et de créateurs devrait être le segment à la croissance la plus rapide avec un CAGR de 14,7 % sur 2027-2032. L'IAB UK a rapporté une croissance de 20,1 % du chiffre d'affaires des partenariats avec des créateurs en 2025 par rapport à 2024 pour les campagnes ciblant les consommateurs britanniques sur les plateformes numériques propres aux créateurs. La mesure inclut la production, la distribution et les droits numériques. Ces composantes donnent aux prestataires plusieurs responsabilités à tarifer dans le cadre de la campagne du créateur, plutôt que de réduire la mission à l'apparition d'un message sponsorisé. La tarification des droits numériques aux côtés de la production lie la mission aux utilisations que l'annonceur acquiert, créant une composante de revenus au-delà de la production créative initiale.

Par Secteur d'Activité des Utilisateurs Finaux :
L'Échelle du Commerce de Détail Ancre une Offre Orientée AnnonceursLe commerce de détail, y compris l'alimentation, était le segment le plus important, représentant 20,85 % du chiffre d'affaires des services publicitaires en 2026. Nielsen a classé le commerce de détail comme la principale catégorie d'investissement publicitaire en Australie en 2025, sur la base des dépenses brutes aux valeurs publiées des tarifs. En mars 2025, Hannaford Supermarkets, propriété d'Ahold Delhaize, a nommé l'agence indépendante The Variable pour le développement créatif, la stratégie et les réseaux sociaux. La chaîne de 189 magasins opérait dans le Maine, le Massachusetts, le New Hampshire, New York et le Vermont. Cette nomination montre qu'un grand réseau de magasins peut confier sa mission créative et sociale à un spécialiste indépendant, créant un accès aux comptes de détail au-delà des groupes d'agences multinationales.
La santé et la pharmacie devrait être le segment à la croissance la plus rapide avec un CAGR de 13,55 % sur 2027-2032. Dentsu a estimé que les annonceurs pharmaceutiques en Inde ont dépensé 33,28 milliards INR (381,8 millions USD) en publicité numérique en 2025. Boehringer Ingelheim a étendu son accord de services médiatiques aux États-Unis avec OMD d'Omnicom en mai 2025 pour couvrir le commerce, la recherche et les médias axés sur les professionnels de santé. L'accord de 5 ans, rapporté comme s'étendant jusqu'en 2029, couvrait un compte plus large incluant la santé humaine et animale. Les dépenses numériques en Inde et le périmètre élargi de Boehringer aux États-Unis témoignent d'une demande à la fois pour la diffusion de campagnes numériques et les médias destinés aux audiences professionnelles, élargissant les travaux disponibles pour les agences spécialisées dans la santé.
Par Type d'Agence :
Responsabilité Intégrée Face à l'Expansion des Équipes InternesLes agences intégrées à service complet étaient le segment le plus important, avec une part de 25,35 % du chiffre d'affaires des services publicitaires en 2026. WPP plc a déclaré 11,96 milliards GBP (15,75 milliards USD) de chiffre d'affaires en 2025 pour son segment Agences Intégrées Mondiales. L'ampleur de cette activité illustre une base organisationnelle pour servir des missions couvrant plusieurs disciplines publicitaires. Un prestataire intégré peut offrir une relation unique couvrant les responsabilités créatives et médiatiques, la coordination faisant partie de la proposition de service.
Les studios de marque internes devraient être le segment à la croissance la plus rapide avec un CAGR de 13,85 % sur 2027-2032. Les équipes internes façonnent également le contexte concurrentiel, avec 52 % des agences internes dans l'enquête estivale 2025 de l'IHALC auprès de près de 80 organisations britanniques et EMEA déclarant une augmentation des effectifs par rapport à l'année précédente. Pour les studios vendant des services à des clients externes, cela crée une raison de définir les missions autour de productions qui complètent l'équipe propre de l'acheteur. La diffusion payante spécialisée aux côtés de la production interne offre une voie commerciale aux studios pour établir des relations avec des clients de marque supplémentaires.
Analyse géographique
Marché des Services Publicitaires en Amérique du Nord
L'Amérique du Nord représentait une part de 37,88 % de la taille du marché des services publicitaires en 2026, ce qui en fait la plus grande géographie. La prévision de juin 2026 de WPP Media a identifié la région comme un moteur de la croissance publicitaire mondiale portée par les États-Unis. Le chiffre d'affaires de la publicité numérique canadienne a atteint 21,1 milliards CAD (15,1 milliards USD) en 2025, en hausse de 16 % en glissement annuel. Cette expansion offre aux prestataires une base de demande nationale supplémentaire pour les missions publicitaires nord-américaines. Servir cette croissance nécessite une exécution de campagnes canadiennes, de sorte que l'échelle américaine seule constitue une base incomplète pour une offre de services régionale.
Marché des Services Publicitaires en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 14,1 % sur 2027-2032. Les perspectives de décembre 2025 de Dentsu prévoyaient une hausse des dépenses publicitaires en Chine et en Inde en 2026, identifiant les grands événements sportifs et l'expansion numérique rapide comme des soutiens. L'expansion numérique soutient les missions à la fois en production créative et en placement médiatique, tandis que les événements sportifs fournissent une occasion spécifique autour de laquelle un annonceur peut commander une campagne. La combinaison de ces briefs avec des missions numériques plus durables peut prolonger la relation avec l'agence au-delà de l'occasion sportive, faisant de la durée de la campagne une partie de la proposition de service pour les annonceurs en Chine et en Inde.
En Amérique du Sud, le panel Cenp-Meios de 330 agences au Brésil a suivi les ordres d'insertion exécutés en 2025 sur les médias et les emplacements, tandis que les membres de l'AAM au Chili ont déclaré des achats numériques directs et programmatiques en juillet 2026, à l'exclusion des médias de détail. La publicité sur les propriétés numériques des détaillants européens a progressé en 2025 à taux de change constant, tandis que la publicité numérique en Pologne a augmenté de 15 % en glissement annuel, la recherche en bénéficiant le plus et la vidéo et l'affichage gagnant des parts de budget. La publicité en télévision connectée au Moyen-Orient et en Afrique du Nord a progressé de 31 % en glissement annuel en 2025, tandis que la filiale d'Arabian Contracting Services Co., Arabian United Media Services Company, a signé un contrat de publicité dans les transports au Caire. Signé le 5 mai 2025, l'accord exclusif de 10 ans avec MOT Investment and Development Co. couvrait des écrans dans 28 stations de bus à haut niveau de service et 10 passerelles piétonnes d'affichage statique sur le périphérique du Grand Caire. Les achats directs et programmatiques déclarés au Chili et le glissement de la Pologne vers la vidéo et l'affichage présentent aux fournisseurs des mix de canaux différents.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des prestataires vendant et plaçant des services de publicité numérique payante. L'ordonnance brésilienne adoptée le 22 septembre 2026 exige des prestataires d'outils publicitaires ou de promotion payante de conserver des enregistrements sécurisés et récupérables pendant au moins un an après la fin de la diffusion, y compris les publicités affichées par des tiers.[3] Le régime couvre les publicités atteignant les utilisateurs brésiliens et exclut les prestataires de places de marché, les services à contrôle éditorial et certains contenus protégés par des droits d'auteur préalablement licenciés. L'article 3 exige des prestataires d'applications qu'ils offrent aux fournisseurs de contenu des outils pour divulguer les relations matérielles dans le contexte d'affichage après 90 jours à compter de la publication, tandis que l'obligation de conservation de l'article 4 et d'autres dispositions s'appliquent après 30 jours.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | Senacon pour l'ordonnance | Coordinateur des Services Numériques de la Bundesnetzagentur ; Commission Européenne pour les plus grandes plateformes | Administration d'État pour la Réglementation des Marchés et autorités locales de réglementation des marchés | Régulateur de l'Information |
| Instruments ou orientations clés | Règle sur les Avis et Témoignages des Consommateurs, en vigueur le 21 octobre 2024 | Code de Défense des Consommateurs ; Portaria Conjunta No. 3 avec entrée en vigueur progressive | Loi sur les Services Numériques de l'UE, article 26 | Mesures sur la Publicité sur Internet, article 9 | POPIA, article 69 |
| Effet commercial | Les agences doivent éviter de créer ou de vendre de faux avis et des incitations à des avis conditionnés par le sentiment | Obligation progressive de conserver les enregistrements spécifiés de publicités et de promotions payantes pendant un an après la fin de la diffusion | Les plateformes en ligne divulguent la publicité, le commanditaire, le payeur si différent et les principaux paramètres de ciblage | Les publicités sur internet doivent être reconnaissables comme de la publicité | Pour les destinataires en dehors du blocage préventif de la loi sur la protection des consommateurs, le marketing direct électronique non sollicité nécessite un consentement ou les conditions clients de l'article 69(3) |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Aux États-Unis et en Allemagne, l'intégrité des avis et la transparence des plateformes donnent aux prestataires des tâches de conformité définies, soutenant une attractivité Moyenne et une perspective Sans changement pour ces obligations. L'obligation de conservation de l'article 4 au Brésil est prévue pour commencer 30 jours après la publication, ajoutant des travaux de tenue de registres pour les prestataires concernés et soutenant une perspective de Durcissement. L'obligation d'identification des publicités établie en Chine soutient une perspective Sans changement, tandis que son annonce d'application d'avril 2026 portait sur le commerce en direct, les publicités générées par l'IA et les publicités contextuelles. Le cadre de consentement préalable en Afrique du Sud restreint la prospection électronique non sollicitée, soutenant une faible attractivité et la continuité de l'obligation POPIA réaffirmée en avril 2026.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit la publicité payante depuis la planification et l'achat par l'agence jusqu'à la diffusion de l'inventaire et la mesure des transactions. Les revenus dépendent du service fourni et du rôle contractuel du prestataire, faisant de la fidélisation des clients et du volume diffusé des sources d'exposition différentes. Le chiffre d'affaires comparable de WPP Media hors coûts refacturés a baissé de 5,9 % en 2025, ce que WPP a attribué à des pertes de missions, des réductions de dépenses clients et des facteurs ponctuels. Ce résultat illustre pourquoi l'accès d'une agence à une mission client importe indépendamment de la disponibilité de l'inventaire publicitaire.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Planification et achat médiatique | Agences de services médiatiques telles que Publicis Groupe S.A. | Facturation client en tant que mandant ; honoraires ou commissions nets des coûts refacturés en tant qu'agent | Dépendance à la conservation des missions clients | Diversifier les missions et définir des responsabilités de service facturées séparément |
| Diffusion de l'inventaire publicitaire | Plateformes publicitaires telles que Meta Platforms Inc. | Facturation des publicités affichées sur les applications propres et les applications mobiles tierces | Maintien de l'accès à la demande des annonceurs | Élargir les relations de demande sur les voies d'achat disponibles |
| Mesure et vérification | Prestataires de mesure publicitaire tels que DoubleVerify | Principalement des honoraires de transactions mesurées payés par les annonceurs ; arrangements de mesure SSP généralement basés sur un abonnement | Réconciliation des volumes de transactions mesurées entre les partenaires de diffusion | Standardiser les définitions de transactions et réconcilier les enregistrements de diffusion des partenaires |
| Source: Mordor Intelligence | ||||
L'IAB Europe décrit l'utilisation par les éditeurs de plusieurs plateformes côté offre comme un moyen d'accéder à une demande supplémentaire et d'augmenter potentiellement la concurrence aux enchères. Cette réponse fait dépendre l'utilité d'un intermédiaire en partie de sa capacité à apporter des acheteurs qui élargissent l'opportunité de vente du propriétaire d'inventaire. Un intermédiaire qui ajoute un accès à la demande et un prestataire qui mesure la transaction diffusée sont donc rémunérés par des payeurs différents, de sorte que les deux rôles ne se substituent pas l'un à l'autre.
Paysage concurrentiel
Concentration du Marché
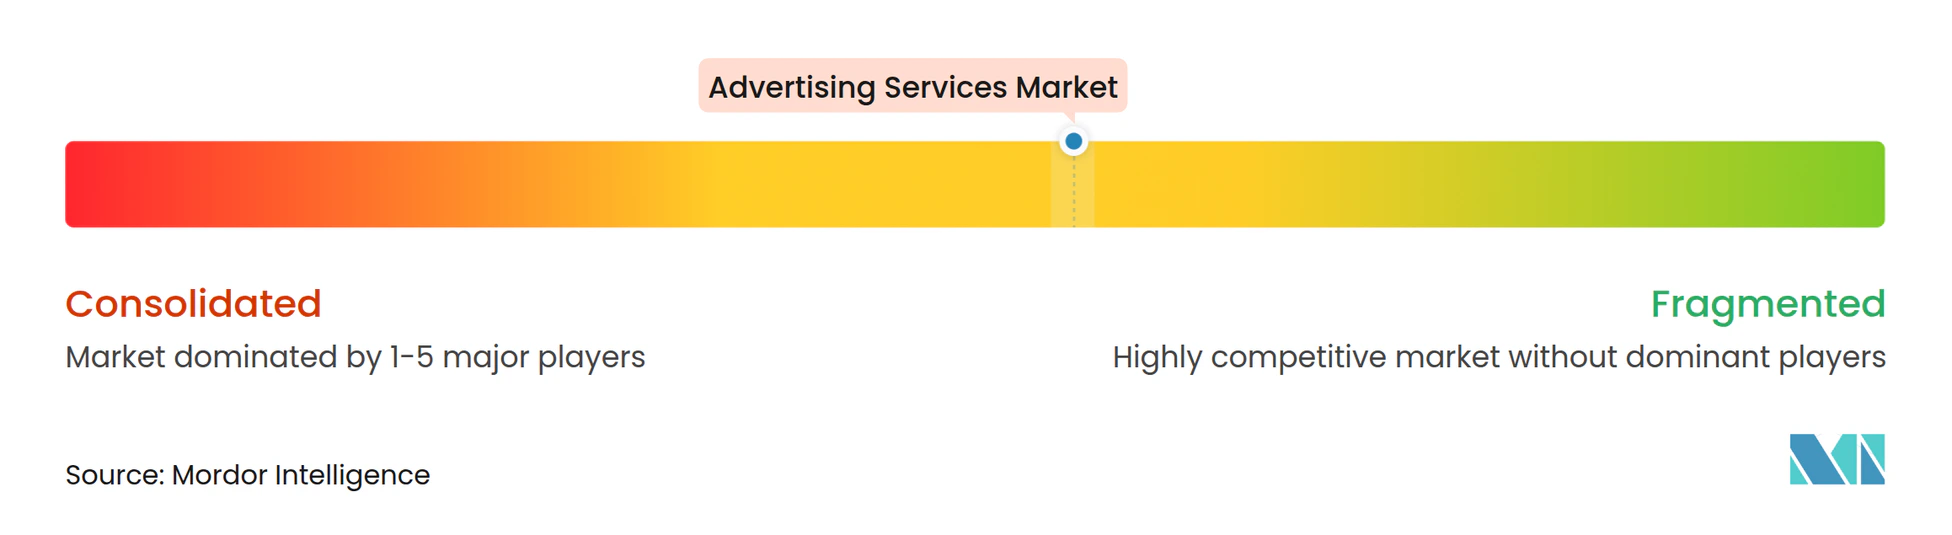
La concurrence combine un niveau de direction d'agences multinationales avec des prestataires spécialisés, de sorte que l'étendue disponible au sein d'un groupe de fournisseurs détermine la manière dont les grands annonceurs peuvent assembler une relation de service externe. Les principaux concurrents comprennent WPP plc, Omnicom Group Inc., Dentsu Group Inc. et Publicis Groupe S.A., couvrant les activités d'agences intégrées et de services médiatiques. Le 26 novembre 2025, Omnicom a finalisé l'acquisition de The Interpublic Group of Companies Inc. après les approbations réglementaires nécessaires, créant une société combinée avec un chiffre d'affaires pro forma supérieur à 25 milliards USD. La fusion offre aux acheteurs un portefeuille plus large au sein d'un même groupe, concentrant la concurrence pour les missions larges tout en laissant les spécialistes capables de contester un service défini.
Les mandats médiatiques multi-marchés testent la manière dont les réseaux adaptent leurs services aux annonceurs développant des capacités d'achat internes. En août 2025, Dentsu a annoncé que Carat avait conservé le compte d'achat médiatique de Vodafone Group sur 11 marchés EMEA pour un mandat de 3 ans débutant le 1er janvier 2026. La mission de Carat soutenait également l'effort de Vodafone pour internaliser davantage d'achats médiatiques. Remporter l'appel d'offres concurrentiel a préservé le mandat multi-marchés de Dentsu, montrant comment le soutien à la capacité côté client peut aider à défendre un compte existant.
L'expansion des capacités est également orientée vers le contenu spécialisé et les relations locales avec les créateurs. Le 29 octobre 2025, Publicis a conclu un accord définitif pour acquérir HEPMIL Media Group, une agence d'influence d'Asie du Sud-Est, sous réserve des conditions de clôture habituelles. HEPMIL opère en tant qu'agence d'influence, de contenu et de réseaux sociaux en Asie du Sud-Est. Si la transaction se conclut, Publicis pourrait associer cette exécution régionale à des missions médiatiques plus larges, offrant aux annonceurs une voie pour commander les deux auprès d'un même groupe.
Leaders du secteur des services publicitaires
-
WPP plc
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
The Interpublic Group of Companies Inc.
-
Publicis Groupe S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Publicitaires Entreprises couvertes dans ce rapport
- WPP plc
- Omnicom Group Inc.
- The Interpublic Group of Companies Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- Havas N.V.
- Stagwell Inc.
- Accenture plc (Accenture Song)
- Hakuhodo DY Holdings Inc.
- Deloitte Touche Tohmatsu Ltd. (Deloitte Digital)
- PwC Advisory Services LLP (PwC Digital Services)
- Cognizant Technology Solutions Corp. (Cognizant Interactive)
- IBM Corp. (IBM iX)
- Salesforce Inc. (Marketing Cloud Services)
- Lamar Advertising Company
- JCDecaux SE
- Clear Channel Outdoor Holdings Inc.
- Fiverr International Ltd.
- S4 Capital plc (Monks)
- Wieden + Kennedy Inc.
- Droga5 LLC
- Serviceplan Group SE & Co. KG
- M&C Saatchi plc
Principales Opportunités pour les Acteurs du Marché
Les opportunités ci-dessous comparent les voies d'accès aux missions publicitaires payantes via les marchés publics, l'automatisation gérée et la mesure des médias de détail. L'enquête 2026 de l'IAB auprès des acheteurs américains a révélé que les marques préféraient les solutions d'IA agentique externes, y compris leurs agences, pour la rapidité et le contrôle. Cette préférence soutient une proposition de service construite autour de l'exécution des travaux publicitaires pour le client, avec la technologie intégrée dans la mission.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Stratégie médiatique et diffusion de campagnes pour le secteur public | Le système d'achat de services médiatiques de la Commission Européenne accepte les candidatures jusqu'au 8 mars 2031 | Direction Générale de la Communication | Préparer une candidature couvrant la stratégie, la planification, l'achat et l'adaptation des actifs | Démontrer la capacité sur l'ensemble du périmètre de services du marché public | Agences qualifiées de planification et d'achat médiatique |
| Exécution de campagnes agentiques gérées | Les deux tiers des répondants à l'enquête 2026 de l'IAB auprès des acheteurs américains se concentraient sur l'achat ou l'exécution publicitaire agentique | Annonceurs recherchant des services de campagne externalisés | Combiner l'exécution automatisée avec une supervision d'agence responsable | Transformer l'intérêt des acheteurs en une mission de campagne autorisée | Agences fournissant une exécution de campagne gérée |
| Mesure et optimisation des campagnes de médias de détail | Les normes de médias de commerce de janvier 2026 ont ajouté des méthodes d'incrémentalité et des indicateurs de commerce rapide | Réseaux de médias de détail et annonceurs de marques | Fournir la mesure de campagne selon le cadre volontaire et soutenir la préparation à l'audit | Démontrer la performance selon les méthodes de mesure spécifiées | Agences de services de médias de détail et prestataires de mesure |
| Source: Mordor Intelligence | |||||
La mesure des médias de détail offre une ouverture concrète car les normes volontaires donnent aux réseaux une base définie pour évaluer la performance des campagnes. Dans les médias de détail européens, les détaillants qualifiés peuvent poursuivre un audit indépendant et une certification selon des normes de mesure couvrant les médias et la mesure des ventes. La préparation à l'audit lie la mesure de campagne à la capacité d'un détaillant à démontrer la conformité, faisant de la preuve derrière la performance déclarée une partie du service de l'agence ou du prestataire de mesure.
Développements industriels récents dans Marché des Services Publicitaires
- Avr. 2026 : Publicis Groupe a conclu un accord définitif pour acquérir 160over90, une division de WME Group et agence mondiale de sport et de culture.
- Mars 2026 : Publicis Groupe a annoncé l'acquisition d'AdgeAI, une société de mesure et d'intelligence de contenu dotée d'analyses par IA pour la performance créative et vidéo.
- Nov. 2025 : Omnicom a finalisé l'acquisition de The Interpublic Group of Companies Inc., combinant leurs activités mondiales de publicité et de services marketing.
Marché des Services Publicitaires Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des services publicitaires mesure les dépenses mondiales annuelles en services payants qui planifient, créent, placent et optimisent la publicité sur les médias en ligne et hors ligne pour les annonceurs des secteurs commercial et public. La valeur est mesurée en USD au prix facturé pour le service publicitaire.
Exclusions du périmètre : La promotion organique non payante, les coûts de main-d'œuvre internes qui ne sont pas facturés comme services externes, et les revenus d'abonnement à des logiciels purs sans prestation de service publicitaire sont exclus.
Aperçu de la Segmentation
- Par plateforme
- En ligne
- Hors ligne
- Par canal publicitaire
- Publication sur les réseaux sociaux
- Annonces sur les moteurs de recherche
- Affichage et vidéo en ligne
- Marketing d'influence et de créateurs
- Publicité native
- Spots télévisés
- Publicités radio
- Presse écrite
- Affichage extérieur et en transit (affichage hors domicile / affichage numérique hors domicile)
- Publipostage
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail (y compris l'alimentation)
- Marques de commerce électronique et de vente directe aux consommateurs
- Voyage et tourisme
- Médias et divertissement
- Services financiers
- Santé et produits pharmaceutiques
- Automobile
- Autres secteurs d'activité des utilisateurs finaux
- Par type d'agence
- Agence intégrée à service complet
- Agence d'achat et de planification médias
- Agence de performance exclusivement numérique
- Boutique créative
- Studio de marque interne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
L'analyste utilise des sources telles que le rapport sur les revenus de la publicité internet de l'Interactive Advertising Bureau pour suivre les formats et revenus en ligne aux États-Unis, le rapport de référence AdEx de l'IAB Europe pour comparer les revenus de la publicité numérique européenne et les tendances des canaux, les tableaux de l'enquête annuelle sur les services du Bureau du recensement des États-Unis pour vérifier les classifications des revenus du secteur des agences, et la recherche sur les médias de détail de l'IAB Europe pour comprendre l'activité des annonceurs et des vendeurs. Ces sources offrent différentes perspectives sur les revenus des propriétaires de médias, l'activité des agences et le comportement des acheteurs, de sorte que chaque indicateur est associé à sa partie pertinente des services publicitaires payants avant d'alimenter le modèle mondial.
Les rapports annuels et les dépôts des entreprises aident à séparer les revenus de placement médiatique des honoraires d'agence et à identifier les changements dans le mix d'activités déclaré, tandis que les documents destinés aux investisseurs et la presse économique réputée fournissent des vérifications datées sur les acquisitions, les gains de comptes et l'expansion des canaux. Ces sources sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
La conception de la recherche utilise des entretiens ou des enquêtes structurées avec des prestataires de services publicitaires, des propriétaires de médias et des plateformes, des dirigeants d'agences, et des responsables des achats ou du marketing des annonceurs dans les régions mondiales. Leurs contributions vérifient comment le placement payant, les travaux de planification ou de création facturés séparément, et les honoraires d'optimisation sont enregistrés, et aident à tester les hypothèses sur la croissance des canaux et la répartition entre les types de prestataires. Lorsque les données déclarées sont manquantes ou incohérentes, les analystes comparent les explications des répondants avec les dépôts, les données commerciales et les sources au niveau des canaux, documentent l'écart non résolu et utilisent l'indicateur le plus proche soutenu pour la triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 32 % |
Dimensionnement du Marché et Prévisions
Le modèle estime la valeur annuelle mondiale des services publicitaires payants à partir d'une vue descendante des dépenses publicitaires, puis vérifie les totaux sélectionnés par rapport aux dépôts des agences, aux rapports des propriétaires de médias et aux revenus de services échantillonnés par type de prestataire. Les indicateurs clés comprennent les revenus publicitaires en ligne et hors ligne, la croissance de la vidéo et des réseaux sociaux, l'activité des médias de détail, les revenus déclarés par les agences et les budgets des annonceurs par secteur. Chacun aide à mettre à jour la part pertinente du canal, de l'acheteur ou du prestataire. L'évolution historique et ces moteurs alimentent une régression multivariée ou une analyse de scénarios pour la période de prévision, avec des hypothèses distinctes pour les revenus de placement et les honoraires distincts afin que le même placement ne soit pas comptabilisé deux fois. Les parts de segment sont construites à partir des répartitions publiées par canal et par plateforme, des divulgations des prestataires et des vérifications des répondants, puis réconciliées avec le total mondial. Lorsqu'un indicateur est absent, les analystes utilisent le signal de marché comparable le plus proche et enregistrent l'ajustement. Les experts vérifient si les moteurs de prévision et les mouvements de parts correspondent aux pratiques d'achat et de vente observées, et les preuves contradictoires sont résolues par une triangulation source par source avant qu'une estimation ne soit retenue.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les estimations totales et de segment par rapport aux revenus médiatiques indépendants, aux rapports des agences, aux enquêtes auprès des annonceurs et aux indicateurs régionaux, puis examinent les valeurs aberrantes et les grandes variances par rapport à la période précédente et à la source de référence. Un second analyste examine les calculs, les dates des sources, le traitement des limites et les réconciliations avant validation, et l'analyste principal résout les anomalies signalées ou demande des éclaircissements à un répondant concerné lorsqu'une définition ou une valeur déclarée reste peu claire. Le modèle est actualisé annuellement, révisé entre les cycles après des événements de marché importants tels que des acquisitions majeures ou des changements réglementaires, et fait l'objet d'une nouvelle vérification des sources et des calculs immédiatement avant la livraison.
Comparaison de la Taille du Marché des Services Publicitaires de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des services publicitaires mesure les dépenses mondiales annuelles en services payants qui planifient, créent, placent et optimisent la publicité sur les médias en ligne et hors ligne pour les annonceurs des secteurs commercial et public.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les revenus publicitaires en ligne et hors ligne, la croissance de la vidéo et des réseaux sociaux, l'activité des médias de détail, les revenus déclarés par les agences et les budgets des annonceurs par secteur.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,4 billion USD (2027) | |
| Consultance Mondiale A | 1,14 billion USD (2027) | Sur sa base 2027, cette estimation est inférieure de 18,6 % à la valeur 2027 de ce rapport de 1,4 billion USD. L'estimation suit une trajectoire de croissance mondiale déclarée plus faible à partir de sa base 2025. |
| Éditeur de Recherche Mondial B | 642,6 milliards USD (2025) | Sur sa base 2025, cette estimation est inférieure de 54,1 % à la valeur 2027 de ce rapport de 1,4 billion USD, 2 ans plus tard. Sa trajectoire de croissance prévisionnelle déclarée est plus lente que la trajectoire du rapport. |
Les analystes de Mordor Intelligence triangulent les estimations totales et de segment par rapport aux revenus médiatiques indépendants, aux rapports des agences, aux enquêtes auprès des annonceurs et aux indicateurs régionaux, puis examinent les valeurs aberrantes et les grandes variances par rapport à la période précédente et à la source de référence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services publicitaires et ses perspectives de croissance ?
La taille devrait passer de 1,23 billion USD en 2026 à 1,4 billion USD en 2027 et atteindre 2,6 billions USD d'ici 2032, à un CAGR de 13,18 % sur 2027-2032.
Qu'est-ce qui stimule la demande de services publicitaires payants ?
La vidéo numérique et les campagnes de créateurs soutiennent la demande. Le chiffre d'affaires de la publicité vidéo numérique aux États-Unis a progressé de 25,4 % en 2025, tandis que l'IAB a estimé les dépenses publicitaires des créateurs aux États-Unis à 43,9 milliards USD pour 2026.
Quelle plateforme domine le chiffre d'affaires des services publicitaires ?
Le numérique détenait 62,04 % du chiffre d'affaires total en 2026 et devrait croître à un CAGR de 13,75 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans les services publicitaires ?
WPP plc, Omnicom Group Inc., Dentsu Group Inc. et Publicis Groupe S.A. sont les principaux concurrents. Omnicom a acquis Interpublic en novembre 2025.
Comment le comportement des consommateurs contraint-il les services publicitaires ?
L'enquête en ligne d'août 2026 d'Omnicom Media Intelligence a révélé que 65 % des 1 136 consommateurs américains âgés de 18 à 72 ans évitaient la publicité dans une certaine mesure, dont 6 % qui bloquaient activement les publicités.
Quelle région domine le chiffre d'affaires des services publicitaires et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 37,88 % du chiffre d'affaires total en 2026. L'Asie-Pacifique devrait croître à un CAGR de 14,1 % sur 2027-2032.