
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 51.88 Milliards de dollars |
| Taille du Marché (2026) | 53.55 Milliards de dollars |
| Taille du Marché (2031) | 62.81 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'audit aux États-Unis par Mordor Intelligence
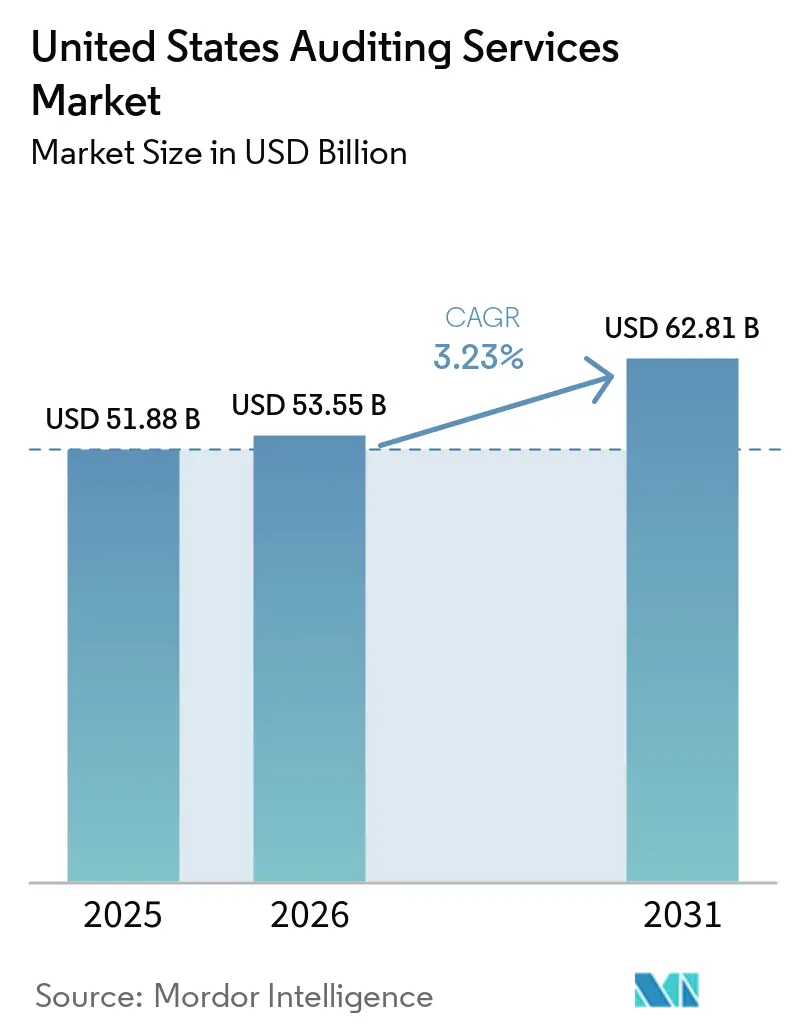
La taille du marché des services d'audit aux États-Unis en 2026 est estimée à 53,55 milliards USD, en croissance par rapport à la valeur 2025 de 51,88 milliards USD, avec des projections pour 2031 affichant 62,81 milliards USD, progressant à un CAGR de 3,23 % sur la période 2026-2031. Cette trajectoire de croissance reflète la transition du marché des services d'audit aux États-Unis d'un modèle centré sur la conformité vers une assurance intégrée couvrant la cybersécurité, les déclarations ESG et le risque opérationnel. Le renforcement de la surveillance de la SEC sur les contrôles internes, la montée des cybermenaces et l'assurance obligatoire en matière de durabilité se combinent pour stimuler la demande, tandis que les plateformes d'automatisation et la prestation offshore tempèrent le pouvoir de fixation des prix. Le marché des services d'audit aux États-Unis est en outre soutenu par les dépenses fédérales en infrastructures qui déclenchent des exigences d'audit unique, bien que les pénuries de main-d'œuvre et la pression sur les honoraires liée aux gains d'efficacité pilotés par l'analytique demeurent des freins structurels. L'audit externe représente 63,63 % des revenus en 2025, mais les services d'audit interne, renforcés par les technologies de surveillance continue et l'adoption de la gestion des risques d'entreprise, progressent à un CAGR de 9,15 % jusqu'en 2031. L'audit des systèmes d'information connaît la croissance la plus rapide parmi les lignes de services, à mesure que les clients intègrent les tests de contrôle informatique dans les audits statutaires.
Principaux enseignements du rapport
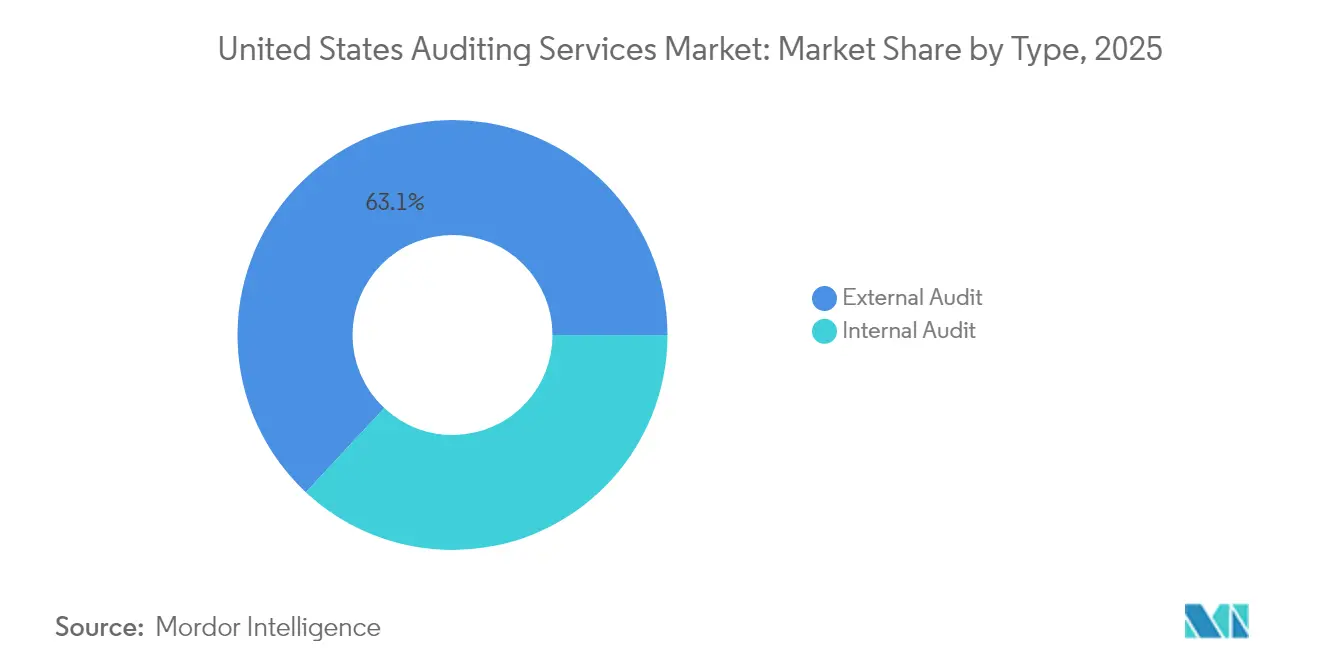
- Par type, l'audit externe a capté 63,05 % de la part de marché des services d'audit aux États-Unis en 2025, tandis que l'audit interne est en voie d'atteindre un TCAC de 8,72 % jusqu'en 2031.
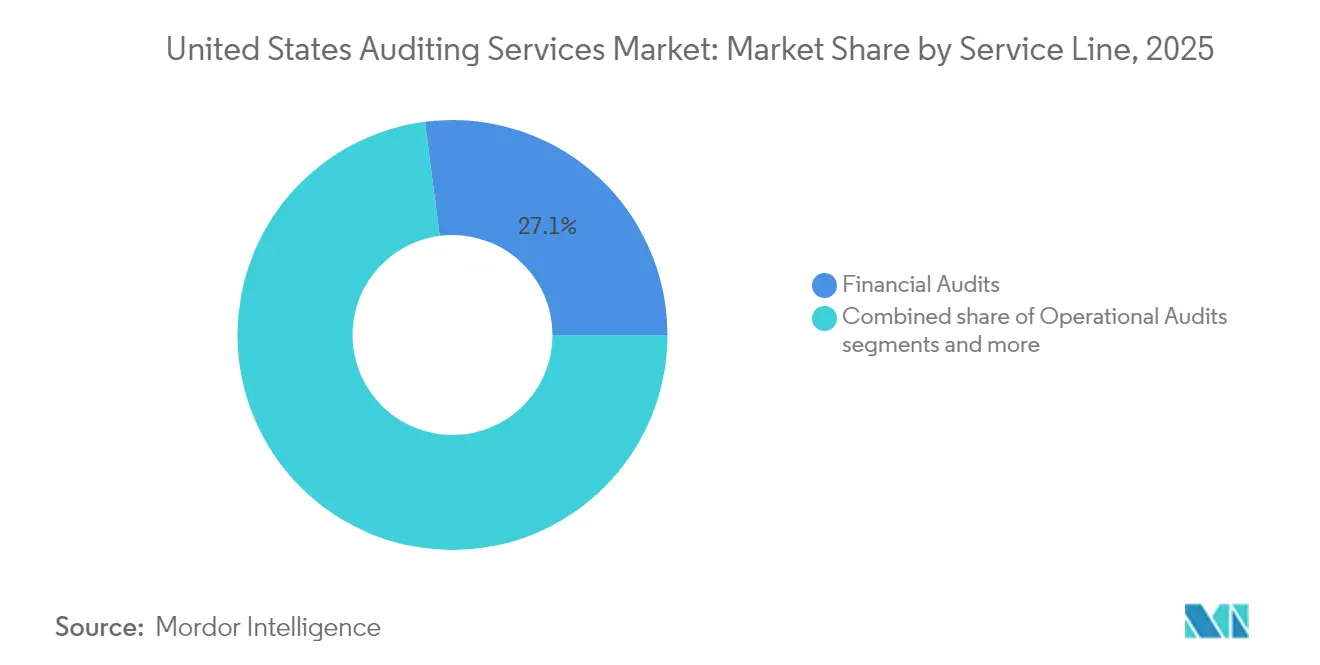
- Par ligne de service, les audits financiers ont dominé avec 27,05 % de la taille du marché des services d'audit aux États-Unis en 2025, tandis que les audits des systèmes d'information devraient croître à un TCAC de 12,18 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le segment BFSI a représenté 22,10 % de la taille du marché des services d'audit aux États-Unis en 2025, mais le secteur des technologies de l'information et des télécommunications devrait enregistrer le TCAC le plus élevé, soit 8,29 %, entre 2026 et 2031.
- Par géographie, le Sud a représenté 29,05 % de la taille du marché des services d'audit aux États-Unis en 2025, tandis que l'Ouest devrait enregistrer un TCAC de 6,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services d'audit aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement de l'application par la SEC des règles de contrôle interne | 0.8% | National, concentré dans les principaux centres financiers | Moyen terme (2 à 4 ans) |
| Risque cybernétique croissant exigeant des audits informatiques intégrés | 0.6% | National, avec un impact plus élevé dans les régions à forte concentration technologique | Court terme (≤ 2 ans) |
| Assurance obligatoire liée à l'ESG pour les sociétés cotées | 0.4% | National, avec adoption précoce en Californie et dans le Nord-Est | Moyen terme (2 à 4 ans) |
| Adoption rapide des plateformes d'analytique d'audit continu | 0.3% | National, porté par les grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Demande des PME pour l'attestation SOC 2 Type II afin de remporter des contrats SaaS | 0.2% | Corridors technologiques de la côte Ouest et du Nord-Est | Court terme (≤ 2 ans) |
| Expansion des dépenses fédérales en infrastructures déclenchant des exigences d'audit unique | 0.1% | National, avec concentration dans les États à forte infrastructure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de l'application par la SEC des règles de contrôle interne
L'attention accrue de la Commission des valeurs mobilières et des changes sur les déficiences du contrôle interne remodèle la portée des audits et les exigences méthodologiques au sein des sociétés cotées. Les mesures d'exécution de la SEC ont augmenté de 22 % en 2024, avec un accent particulier sur l'évaluation par la direction du contrôle interne sur l'information financière et les procédures de test des auditeurs [1]. Cette pression réglementaire crée une demande soutenue pour les services d'audit externe, à mesure que les entreprises investissent dans la remédiation des contrôles et l'amélioration des protocoles de test. L'élargissement du périmètre d'inspection du PCAOB sur les indicateurs de qualité d'audit et les procédures d'évaluation des risques contraint les cabinets d'audit à allouer des ressources supplémentaires aux tests de contrôle, ce qui a un impact direct sur les heures facturables et la rentabilité des missions, tout en renforçant la demande du marché pour des services de conseil spécialisés en contrôle interne.
Risque cybernétique croissant exigeant des audits informatiques intégrés
Les incidents de cybersécurité affectant les systèmes d'information financière ont conduit les régulateurs et les comités d'audit à exiger des procédures d'audit informatique intégrées dans les audits financiers traditionnels. Les règles de divulgation en matière de cybersécurité de la SEC, entrées en vigueur en décembre 2023, imposent aux sociétés cotées de divulguer les incidents de cybersécurité significatifs dans un délai de 4 jours ouvrables, créant des implications d'audit pour les périodes d'information financière ultérieures. Les cabinets d'audit développent rapidement leurs capacités d'audit informatique, KPMG investissant plus d'un milliard USD dans des plateformes technologiques d'audit qui intègrent l'évaluation des risques de cybersécurité aux procédures d'audit financier. Cette convergence de l'audit financier et de l'audit informatique crée de nouveaux flux de revenus tout en nécessitant des investissements initiaux importants dans des talents spécialisés et des plateformes technologiques.
Assurance obligatoire liée à l'ESG pour les sociétés cotées
Les règles de divulgation climatique de la SEC, adoptées en mars 2024, établissent le premier mandat fédéral pour les services d'assurance liés à la durabilité, élargissant fondamentalement le marché adressable de l'audit au-delà de l'information financière traditionnelle. Les grands déposants accélérés devront obtenir une assurance limitée sur les émissions de gaz à effet de serre de portée 1 et 2 à partir de 2029, une assurance raisonnable étant requise d'ici 2033 [2]. Ce changement réglementaire crée une opportunité de marché annuelle estimée à 2 à 3 milliards USD pour les services d'assurance ESG spécialisés, bien que la capacité actuelle des prestataires reste très limitée. L'intersection de l'information financière et des indicateurs de durabilité exige des cabinets d'audit qu'ils développent de nouvelles compétences en vérification des données environnementales, en méthodologies de comptabilité carbone et en procédures d'évaluation des risques climatiques.
Adoption rapide des plateformes d'analytique d'audit continu
Les technologies d'intelligence artificielle et d'apprentissage automatique permettent des capacités de test d'audit en temps réel qui élargissent la portée traditionnelle de l'audit tout en améliorant les indicateurs d'efficacité. Le déploiement par EY de sa plateforme d'intelligence artificielle EYQ dans 180 pays, avec plus de 75 % du personnel utilisant la technologie pour les procédures d'audit, illustre l'adoption technologique rapide du secteur. Ces plateformes permettent une surveillance continue des transactions financières, des tests d'exception automatisés et des analyses prédictives des risques qui identifient les anomalies potentielles avant les procédures d'audit traditionnelles de fin d'exercice. L'évolution technologique permet aux cabinets d'audit d'offrir des services améliorés tout en maintenant des prix compétitifs, bien que les coûts de mise en œuvre initiaux et les exigences de formation créent une pression à court terme sur les marges des cabinets adoptants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de talents faisant monter les taux de facturation | -0.4% | National, aigu dans les métropoles | Court terme (≤ 2 ans) |
| Automatisation réduisant les heures d'audit répétitives | -0.3% | National, cabinets à l'avant-garde technologique | Moyen terme (2 à 4 ans) |
| Recours croissant aux centres de services partagés internes | -0.2% | National, plus répandu parmi les grands cabinets | Moyen terme (2 à 4 ans) |
| Exposition aux litiges et hausse des primes d'assurance responsabilité civile professionnelle | -0.3% | National, avec concentration dans les secteurs à forte litigiosité | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de talents entraînant une inflation des taux de facturation
La profession comptable fait face à une crise de talents sans précédent, avec une baisse de 17 % du nombre de candidats à l'examen CPA entre 2020 et 2024, tandis que la demande de services d'audit continue de croître. Ce déséquilibre entre l'offre et la demande a entraîné des augmentations de rémunération du personnel d'audit de 15 à 25 % par an, contraignant les cabinets à relever leurs taux de facturation et risquant potentiellement d'exclure les petits clients des services d'audit professionnels. La pénurie touche particulièrement les professionnels expérimentés de niveau senior et manager, créant des goulots d'étranglement dans l'exécution des audits et les processus de révision de la qualité. Les cabinets répondent par des modèles de prestation offshore accélérés, une automatisation accrue et des modalités de dotation en personnel alternatives, bien que ces solutions nécessitent 2 à 3 ans pour être pleinement mises en œuvre et ne compensent pas entièrement les contraintes de talents domestiques.
Automatisation réduisant les heures d'audit répétitives
Les technologies d'audit avancées éliminent systématiquement les procédures de test routinières qui généraient historiquement un volume substantiel d'heures facturables, créant une pression déflationniste sur l'économie traditionnelle des missions d'audit. Les plateformes d'analytique de données peuvent désormais effectuer des tests de transactions complets en quelques heures plutôt qu'en plusieurs semaines, tandis que les algorithmes d'intelligence artificielle identifient les anomalies et les schémas de risque qui nécessitaient auparavant des procédures manuelles approfondies [3]. Ce gain d'efficacité profite aux clients grâce à la réduction des honoraires d'audit, mais pèse sur la rentabilité des cabinets à moins d'être compensé par des offres de services élargies ou une tarification premium pour une expertise spécialisée. La transition contraint les cabinets d'audit à passer d'une facturation basée sur le temps à des modèles de tarification basés sur la valeur, tout en investissant massivement dans l'infrastructure technologique et les programmes de reconversion du personnel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la transformation de l'audit interne s'accélère
Les services d'audit interne connaissent une croissance rapide à un TCAC de 8,72 % jusqu'en 2031, dépassant largement l'expansion plus modeste de l'audit externe, à mesure que les organisations reconnaissent la valeur stratégique de l'audit interne au-delà des fonctions de conformité traditionnelles. L'audit externe maintient sa domination du marché avec une part de 63,05 % en 2025, reflétant les exigences réglementaires pour les audits des sociétés cotées et la base de revenus substantielle des cabinets du Big Four au service des grands clients d'entreprise. L'accélération du segment de l'audit interne reflète la demande des entreprises pour une surveillance continue des risques, des évaluations de l'efficacité opérationnelle et des cadres de gouvernance intégrés qui vont au-delà de la conformité en matière d'information financière.
L'expansion par Protiviti des services d'audit interne via des plateformes de surveillance continue activées par la technologie illustre l'évolution du segment vers des capacités d'assurance en temps réel. Les fonctions d'audit interne intègrent de plus en plus l'évaluation des risques de cybersécurité, la validation des rapports ESG et la gestion des risques liés aux tiers, créant de nouveaux flux de revenus qui commandent une tarification premium par rapport aux procédures traditionnelles axées sur la conformité. L'accent mis par l'Institut des auditeurs internes sur la transformation numérique et les capacités d'analytique de données reflète l'évolution de la profession vers des rôles de conseil stratégique qui soutiennent directement la prise de décision des dirigeants et les responsabilités de surveillance du conseil d'administration.



Par ligne de service : les systèmes d'information stimulent la croissance
Les audits des systèmes d'information représentent la ligne de service à la croissance la plus rapide avec un TCAC de 12,18 % jusqu'en 2031, reflétant l'intersection critique des risques de cybersécurité et de l'intégrité de l'information financière dans un environnement commercial de plus en plus numérique. Les audits financiers commandent la plus grande part de marché à 27,05 % en 2025, bénéficiant des exigences obligatoires pour les audits des sociétés cotées et des honoraires de mission substantiels associés aux grands clients d'entreprise. Les audits de conformité maintiennent une demande stable à 22,00 % de part de marché, portés par l'élargissement des exigences réglementaires dans les secteurs de la santé, des services financiers et de la passation de marchés publics.
Les services de conseil et de consulting captent 18,00 % de part de marché tout en croissant à un TCAC de 9,72 %, à mesure que les cabinets d'audit tirent parti des relations clients pour fournir des services de conseil aux entreprises plus larges au-delà des fonctions d'assurance traditionnelles. Les audits opérationnels et les audits d'investigation servent des niches de marché spécialisées, les services d'investigation bénéficiant particulièrement du renforcement du contrôle de la gouvernance d'entreprise et des réglementations sur la protection des lanceurs d'alerte. L'accent mis par l'organisation ISACA sur les cadres de gouvernance et de gestion des risques informatiques soutient l'expansion du segment des audits des systèmes d'information, à mesure que les organisations reconnaissent l'importance critique des contrôles technologiques pour maintenir la fiabilité de l'information financière et la résilience opérationnelle.

Par secteur d'activité des utilisateurs finaux : le secteur technologique mène la croissance
Le secteur des technologies de l'information et des télécommunications affiche la trajectoire de croissance la plus élevée avec un TCAC de 8,29 % jusqu'en 2031, porté par la transformation numérique rapide, les cybermenaces et les exigences de diligence raisonnable du capital-risque qui nécessitent une expertise d'audit spécialisée. Les services bancaires, financiers et d'assurance maintiennent la plus grande part de marché à 22,10 % en 2025, reflétant la complexité réglementaire du secteur, les considérations de risque systémique et les exigences d'audit obligatoires pour les institutions financières. La santé et les sciences de la vie représentent une part significative du marché de l'audit et connaissent une forte croissance, alimentée par les réglementations strictes de la FDA, la surveillance des essais cliniques et les mandats relatifs à la confidentialité des données de santé. Le secteur gouvernemental et public détient également une part importante, porté par les exigences d'audit unique fédéral et les demandes croissantes de transparence aux niveaux étatique et local. L'industrie manufacturière reste un secteur clé, avec une demande d'audits axés sur le risque de la chaîne d'approvisionnement, la conformité environnementale et l'efficacité opérationnelle. Le secteur de l'énergie et des services publics se développe régulièrement, soutenu par les investissements continus en infrastructures et l'évolution des réglementations environnementales. Dans l'ensemble de ces secteurs, la combinaison des audits financiers traditionnels avec les besoins de conformité spécifiques au secteur crée des opportunités pour les cabinets d'offrir des services spécialisés à des tarifs premium.
Analyse géographique
La région Sud domine le marché des services d'audit aux États-Unis avec une part de 29,05 % en 2025, bénéficiant d'une croissance manufacturière robuste, d'investissements dans le secteur de l'énergie et d'un climat des affaires favorable qui attire des relocalisations d'entreprises nécessitant des services d'audit. La trajectoire de croissance de la région à un TCAC de 6,18 % jusqu'en 2031 reflète la poursuite de l'expansion économique au Texas, en Floride et en Caroline du Nord, où les entreprises technologiques et les sociétés de services financiers établissent des opérations importantes. Les dépenses fédérales en infrastructures dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi bénéficient particulièrement aux États du Sud avec d'importants projets de transport et d'énergie nécessitant des procédures de conformité d'audit unique pour les bénéficiaires de subventions fédérales.
La région Nord-Est capte une part de marché significative en 2025, tirant parti de sa concentration de sociétés de services financiers, d'entreprises pharmaceutiques et de sièges sociaux établis qui nécessitent des services d'audit sophistiqués. Malgré des conditions de marché matures, la région maintient une bonne croissance du TCAC jusqu'en 2031, soutenue par les mandats de reporting ESG qui affectent particulièrement les grandes sociétés cotées concentrées à New York et au Massachusetts. L'expertise réglementaire de la région et sa proximité avec le siège de la SEC créent des avantages concurrentiels pour les cabinets d'audit au service de clients complexes de sociétés cotées avec des exigences de conformité spécialisées.
La région Ouest démontre le potentiel de croissance le plus élevé avec un TCAC de 6,88 % jusqu'en 2031, porté par l'expansion du secteur technologique, l'activité de capital-risque et le leadership de la Californie en matière de réglementation environnementale qui crée une demande pour des services d'assurance spécialisés. La région Ouest est en tête du marché de l'audit en 2025, portée par la présence d'entreprises à forte croissance dans la Silicon Valley qui demandent des attestations SOC 2, des audits de cybersécurité et des services de préparation à l'introduction en bourse. Parallèlement, le Midwest joue également un rôle majeur, avec une forte demande émanant de sa base manufacturière et de ses sociétés de négoce de matières premières agricoles. Ces organisations nécessitent souvent des procédures d'audit spécialisées axées sur les instruments dérivés et la gestion du risque de prix des matières premières, faisant de la région un pôle clé d'expertise d'audit sectorielle.
Paysage réglementaire
Le marché des services d'audit aux États-Unis est soutenu par une double structure de normalisation et de supervision. Pour les audits d'émetteurs, le Public Company Accounting Oversight Board (PCAOB), sous la supervision de la SEC, établit les normes d'audit et de contrôle qualité et inspecte les cabinets enregistrés. Les réglementations récentes durcissent les exigences de pratique : la norme d'audit PCAOB AS 1000 est devenue effective pour les audits des états financiers des exercices commençant le 15 décembre 2024 ou après, et le PCAOB a adopté le cadre de contrôle qualité QC 1000 en mai 2024, en repoussant ultérieurement sa date d'entrée en vigueur au 15 décembre 2026, ce qui réinitialise les calendriers de mise en œuvre pour les cabinets enregistrés.
Parallèlement aux normes du PCAOB pour les audits des sociétés cotées, l'AICPA Auditing Standards Board établit les normes GAAS américaines pour les audits des entités non émettrices, tandis qu'une responsabilité plus large est renforcée par l'attention de la SEC à l'indépendance des auditeurs. En juin 2026, le Chief Accountant de la SEC, Kurt Hohl, a réitéré l'importance accordée par l'agence à l'indépendance des auditeurs, alors que les priorités de protection des investisseurs persistent face à l'évolution des modèles de prestation d'audit, y compris l'usage accru de la technologie et de nouvelles structures de propriété. Parallèlement, les amendements du PCAOB adoptés en décembre 2024 ont accru les exigences de transparence pour les cabinets enregistrés en élargissant les divulgations sur la gouvernance et les réseaux à travers les formulaires de déclaration du PCAOB, ajoutant un effort de conformité pour les cabinets multi-sites et en réseau.
Analyse de la chaîne de valeur
La demande provient des sociétés cotées, des entreprises privées, et des entités publiques ou financées par subventions qui ont besoin d'audits statutaires, de soutien à l'audit interne et d'assurance spécialisée, incluant les contrôles informatiques et les attestations de conformité. Les mandats sont généralement initiés par les comités d'audit, la direction financière et les processus d'achat, avec un périmètre défini par les normes applicables (PCAOB pour les émetteurs, GAAS américaines pour les non-émetteurs) et par les attentes en matière d'inspection et d'application. Les intrants en amont incluent une main-d'œuvre d'audit qualifiée (experts-comptables, auditeurs informatiques, spécialistes), des méthodologies et modèles d'audit, et une couche croissante de technologie d'audit, telle que l'ingestion de données, l'analytique et les plateformes de documentation, qui soutient l'évaluation des risques, la collecte de preuves et l'assemblage des dossiers de travail.
La prestation de service va de la planification et de l'évaluation des risques au travail de terrain et aux tests, jusqu'au reporting et à la documentation post-émission. Les délais réglementaires et les changements de normes sont des nœuds opérationnels qui influencent l'allocation des ressources et l'adoption d'outils tout au long de la chaîne : la norme AS 1000 est désormais intégrée pour les audits applicables à compter des exercices débutant le 15 décembre 2024, et le cadre de système de contrôle qualité QC 1000 du PCAOB devient effectif le 15 décembre 2026, obligeant les cabinets à formaliser et à documenter les systèmes de qualité à grande échelle. Dans le segment des non-émetteurs, l'AICPA Auditing Standards Board a mis à jour les normes relatives aux confirmations externes en juillet 2026, façonnant la manière dont les cabinets se coordonnent avec les banques, les clients et d'autres tiers fournissant des éléments probants d'audit.
Paysage concurrentiel
Concentration du Marché
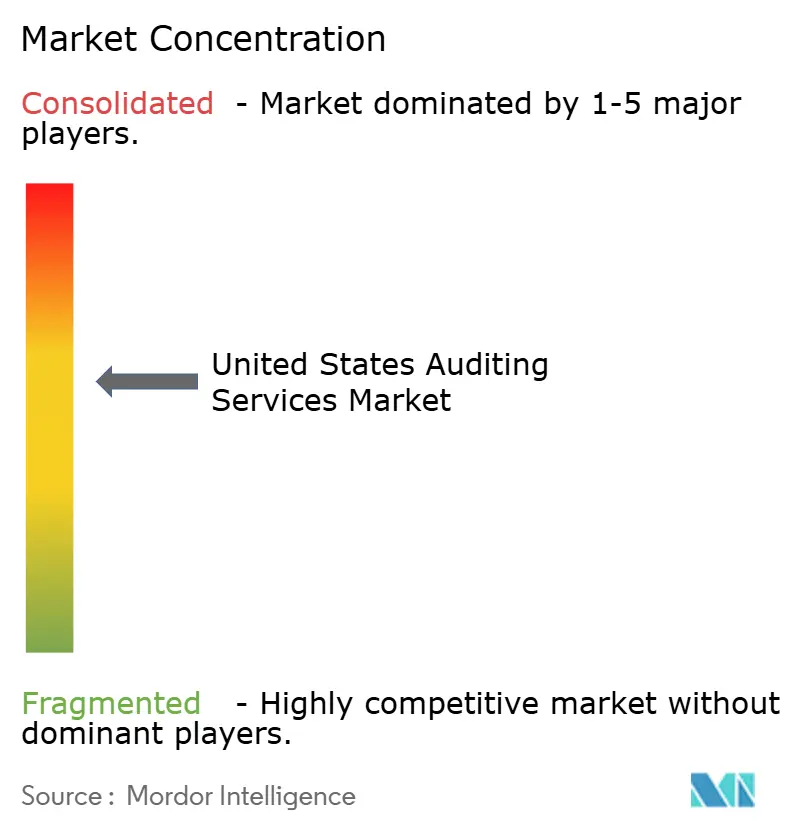
Le marché américain des services d'audit présente une concentration modérée, les cabinets du Big Four dominant collectivement la majorité de la part de marché. Cette structure oligopolistique leur permet de pratiquer des tarifs premium pour les missions complexes tout en faisant face à une concurrence limitée sur les audits plus standardisés. Leur envergure permet une standardisation méthodologique mondiale et des investissements technologiques annuels de plus d'un milliard de dollars, renforçant leur avantage concurrentiel. L'expertise réglementaire constitue également une barrière significative que les cabinets plus petits peinent à surmonter de manière rentable. Ces avantages créent des barrières à l'entrée élevées, permettant aux cabinets leaders de réinvestir continuellement dans l'IA, les modèles de prestation offshore et les connaissances sectorielles spécialisées.
Malgré la domination du Big Four, de nouvelles voies de croissance émergent dans les services d'audit de niche tels que la cybersécurité, l'assurance ESG et le soutien aux startups technologiques. Dans ces domaines spécialisés, les approches traditionnelles du Big Four peuvent s'avérer inutilement complexes et coûteuses pour les clients. Les cabinets de niveau intermédiaire comme BDO, RSM et Grant Thornton capitalisent sur cette lacune en offrant des services sur mesure, des prix compétitifs et une prestation flexible. Leur expertise sectorielle approfondie et leur réactivité séduisent les clients du marché intermédiaire qui recherchent des expériences d'audit plus personnalisées. Ces dynamiques permettent aux cabinets plus petits de gagner progressivement du terrain dans des segments spécifiques à forte croissance.
La pression réglementaire façonne également le paysage concurrentiel, les inspections du PCAOB mettant en évidence des problèmes de contrôle qualité dans les grands et les petits cabinets. Cela a intensifié l'accent sur une gestion de la qualité interne solide et des efforts d'amélioration continue. Les cabinets disposant de systèmes robustes sont mieux positionnés pour résister au contrôle réglementaire et fournir une qualité d'audit constante. À mesure que les régulateurs privilégient l'efficacité plutôt que la taille du cabinet, le terrain de jeu évolue subtilement en faveur des cabinets capables de démontrer l'excellence opérationnelle. Dans cet environnement en évolution, la qualité de l'audit et l'innovation deviennent aussi importantes que l'envergure.
Leaders du secteur des services d'audit aux États-Unis
-
Deloitte
-
PwC
-
EY
-
KPMG
-
BDO USA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les plateformes de prestation d'audit et les flux de travail alimentés par l'IA créent de la place pour des offres différenciées combinant l'assurance traditionnelle avec des tests continus, une couverture cyber et des contrôles informatiques, et un soutien à la clôture plus rapide. En 2026, les grands cabinets ont fait progresser la modernisation de l'audit pilotée par plateforme, notamment EY déployant une IA agentique à l'échelle de l'entreprise dans Assurance via l'environnement EY Canvas, s'intégrant à Microsoft Azure et aux plateformes de données, et Grant Thornton lançant sa plateforme cloud Grant Thornton Analytics and Automation Platform (GTAP) pour intégrer l'analytique, l'automatisation et l'IA tout au long du cycle de vie de l'audit. Ces initiatives soutiennent les opportunités pour les cabinets de proposer une assurance gérée et permanente pour les environnements cloud et de standardiser la collecte de preuves et la gestion des exceptions auprès de clients multi-entités.
L'opportunité à court terme est également liée aux travaux d'infrastructure de conformité induits par les changements de normes du PCAOB et les priorités stratégiques. La date d'entrée en vigueur du 15 décembre 2026 pour QC 1000 accélère la demande de capacités de conception, de suivi et de documentation de la gestion de la qualité que les cabinets peuvent déployer à l'échelle de leurs réseaux et de leurs modèles de prestation délocalisés. Par ailleurs, le processus de planification stratégique 2026-2030 du PCAOB, y compris son ordre du jour de réunion publique de juillet 2026 visant à solliciter des commentaires publics sur les objectifs et buts en projet, offre un canal visible permettant aux cabinets et aux clients d'aligner leurs investissements en matière de qualité d'audit, de technologie et de modèles de talents sur la feuille de route de supervision, favorisant l'expansion des services de conseil, de mise en œuvre et d'assurance liés à la préparation aux inspections et à la transformation de l'audit.
Développements récents du secteur
- Mai 2026 : KPMG a annoncé une alliance mondiale avec Anthropic et introduit KPMG Digital Gateway Powered by Claude, initialement destiné aux flux de travail fiscaux et de capital-investissement. Cette annonce signale une intégration plus profonde des modèles de fondation tiers dans la prestation de services professionnels, avec des implications sur la manière dont le travail connexe à l'audit est standardisé, documenté et contrôlé à travers les missions.
- Octobre 2025 : KPMG a conclu un accord définitif pour acquérir la propriété intellectuelle et les actifs technologiques de YData Labs Inc. afin de renforcer la prestation alimentée par l'IA dans les domaines Audit et Assurance, Fiscalité et Conseil. L'ajout d'outils de données synthétiques et orientés confidentialité soutient l'analytique à grande échelle et le développement de modèles tout en répondant aux contraintes liées aux données clients sensibles utilisées dans les tests liés à l'assurance.
- Décembre 2024 : Le PCAOB a adopté des amendements exigeant que les cabinets enregistrés déclarent des informations supplémentaires sur la gouvernance et les réseaux dans le formulaire 2 et le formulaire de déclaration annuelle. Ces divulgations élargies accroissent la transparence pour les investisseurs et les comités d'audit et renforcent l'importance des opérations de conformité centralisées pour les cabinets ayant des structures complexes.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les revenus générés aux États-Unis par la réalisation de travaux d'audit, dans le cadre desquels des éléments probants sont collectés et testés afin qu'une conclusion d'assurance puisse être émise sur les états financiers, les contrôles, les systèmes ou la conformité.
Exclusions du périmètre : il ne comprend pas les missions générales de comptabilité, de tenue de livres ou de fiscalité pure qui sont réalisées sans résultat d'audit, d'attestation ou d'assurance de nature similaire à un audit.
Aperçu de la Segmentation
- Par type
- Audit interne
- Audit externe
- Par ligne de service
- Audits opérationnels
- Audits financiers
- Conseil et consulting
- Audits d'investigation
- Audits des systèmes d'information
- Audits de conformité
- Autres lignes de service
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Industrie manufacturière
- Secteur gouvernemental et public
- Santé et sciences de la vie
- Technologies de l'information et télécommunications
- Énergie et services publics
- Autres secteurs
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une définition claire des services d'audit aux États-Unis, puis par la collecte de signaux publics permettant d'expliquer la demande et la tarification en matière d'audit. Nous nous appuyons sur des sources non soumises à abonnement telles que les dépôts auprès de la SEC et les statistiques des émetteurs, les rapports d'inspection et les mises à jour des normes du PCAOB, les orientations de l'AICPA, ainsi que les données du Bureau of Labor Statistics relatives aux tendances de l'emploi et des salaires dans les secteurs de la comptabilité et de l'audit. Selon le sujet examiné, des données publiques complémentaires sont extraites des schémas d'activité du Bureau du recensement des États-Unis, des publications du GAO et des publications relatives à la conformité en matière d'audit fédéral (y compris les orientations relatives à l'audit unique), ainsi que des revues académiques évaluées par les pairs dans les domaines de la comptabilité et de l'assurance.
Pour rendre les données exploitables aux fins de dimensionnement, les rapports annuels des entreprises, les formulaires 10-K et les présentations aux investisseurs sont examinés afin de comprendre comment les revenus d'audit par rapport aux revenus de conseil sont décrits et où les cabinets placent leur priorité de service. Le récit est ensuite recoupé avec des articles de presse réputés pour confirmer que la répartition des revenus décrite correspond à ce qui est observé sur le marché. En parallèle, nos analystes utilisent des abonnements payants pour les données financières des entreprises et les actualités, ainsi que des bases de données de brevets pour suivre les thématiques d'analytique d'audit et d'automatisation susceptibles d'affecter la productivité et la pression sur les honoraires. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour confirmer ce qui est facturé en tant qu'audit par rapport au conseil, et pour vérifier la cohérence des évolutions d'honoraires, des contraintes de personnel et de la composition des missions selon les types de clients. Nous nous entretenons avec des associés, des responsables de pratiques, des managers et des parties prenantes en charge des finances ou des achats à travers les États-Unis, afin que les hypothèses relatives aux cycles d'audit, à l'intensité de la conformité et aux schémas d'externalisation puissent être affinées avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux et assimilés (CXO) : 15 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 15 % | Managers : 60 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle le bassin de demande d'audit aux États-Unis est reconstitué à partir de la couverture des sociétés cotées, des empreintes des entités réglementées et des exigences d'audit statutaire courantes par secteur, puis traduit en revenus de services à l'aide des fréquences d'engagement typiques et des fourchettes d'honoraires. Les résultats sont corroborés par des approximations ascendantes sélectives, notamment des divulgations d'honoraires d'audit échantillonnées lorsqu'elles sont disponibles, des vérifications auprès des interlocuteurs interrogés sur l'orientation des taux de facturation, et un récapitulatif de vraisemblance fondé sur les commentaires des prestataires sur la composition de leurs revenus.
Les données qui influencent matériellement les totaux comprennent le nombre d'émetteurs et l'activité de dépôt, la pression des inspections et les cycles de remédiation, la disponibilité de la main-d'œuvre d'audit et l'inflation salariale, le glissement de la composition vers les audits de systèmes d'information et de conformité, ainsi que la part des travaux réalisés sous forme de soutien récurrent à l'audit interne par rapport aux investigations ponctuelles. Pour les prévisions, une analyse de scénarios est appliquée autour de la progression des taux d'honoraires et de la capacité en personnel, puis le scénario retenu est aligné sur les attentes des experts en matière de réglementation, d'appétit au risque des clients et de gains de productivité liés à l'automatisation. Lorsque le détail relatif aux cabinets de plus petite taille est limité, les lacunes sont comblées en appliquant des fourchettes d'honoraires validées à une base de missions estimée, suivies de vérifications par rapport aux niveaux de personnel et aux schémas d'utilisation.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des vérifications répétées, dans lesquelles les résultats du modèle sont comparés à des signaux indépendants tels que les niveaux de personnel d'audit, l'orientation des taux de facturation rapportée par les praticiens et les évolutions observées dans la composition audit/conseil. Les mouvements importants sont signalés et rattachés à un facteur déclencheur, et lorsque la raison n'est pas claire, un nouveau contact est initié pour confirmer si l'hypothèse et le calendrier sont toujours valables.
Avant la validation finale, un autre analyste examine les calculs, les définitions et la continuité d'une année à l'autre afin que le même périmètre soit appliqué de manière cohérente. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements réglementaires majeurs ou des événements de marché sont susceptibles de modifier les volumes ou la tarification des audits. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Services d'Audit aux États-Unis par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les services d'audit aux États-Unis peuvent sembler très éloignées les unes des autres, même lorsque l'intitulé paraît similaire. Les services inclus sont généralement définis différemment, et le calendrier de mise à jour est rarement aligné. L'écart est également influencé par l'année de base utilisée, la manière dont l'évolution des taux d'honoraires est appliquée, et la question de savoir si les totaux incluent le conseil adjacent à l'audit qui n'est pas toujours réalisé sous forme de travaux d'assurance.
Certains chiffres publiés regroupent des revenus de services professionnels plus larges, pouvant inclure le soutien comptable et les honoraires de conseil non liés à l'audit rattachés à des programmes de gestion des risques. Pour Mordor Intelligence, seuls les services d'audit définis (y compris les audits internes et externes ainsi que les audits de systèmes d'information et de conformité) sont comptabilisés, tandis que les missions purement fiscales et les travaux de comptabilité générale restent hors périmètre, de sorte que le bassin de revenus corresponde aux schémas de prestation d'audit.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 51,88 milliards USD (2025) | |
| Industry Database A | 56,30 milliards USD (2026) | Utilise une vision des revenus sectoriels liée aux définitions et classifications de l'industrie d'audit des CPA, ce qui peut faire varier les totaux selon la manière dont les cabinets sont codifiés et dont le calendrier des revenus est capturé ; elle est également indiquée pour une année différente de l'année de référence. |
| Market Blog B | 23,80 milliards USD (2026) | Semble se concentrer sur un sous-ensemble d'audit plus restreint et peut exclure des lignes de services souvent facturées dans le cadre de programmes d'audit (tels que les audits de systèmes d'information et les audits de conformité plus larges), ce qui réduit le total même si les hypothèses de croissance sont plus solides. |
Les principaux enseignements sont que l'alignement des années et l'inclusion des lignes de services expliquent la majeure partie de l'écart, et que les hypothèses de tarification et de personnel creusent davantage cet écart. Lorsque le périmètre est fixé à la prestation d'audit et vérifié par rapport à l'activité de dépôt, à l'intensité des inspections et aux signaux relatifs à la main-d'œuvre, le chiffre final devient plus facile à reproduire et à suivre dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services d'audit aux États-Unis d'ici 2031 ?
Le marché devrait atteindre 62,81 milliards USD d'ici 2031.
Quelle ligne de service d'audit connaît la croissance la plus rapide jusqu'en 2031 ?
Les audits des systèmes d'information devraient se développer à un TCAC de 12,18 %.
Quelle région des États-Unis affiche la croissance la plus élevée pour les services d'audit ?
La région Ouest devrait enregistrer le TCAC le plus rapide, soit 6,88 %.
Quelle réglementation clé stimule la demande d'assurance ESG ?
La règle de divulgation climatique de la SEC de 2024 introduit une assurance progressive sur les émissions de gaz à effet de serre.