
Analyse du marché des services d'ingénierie par Mordor Intelligence
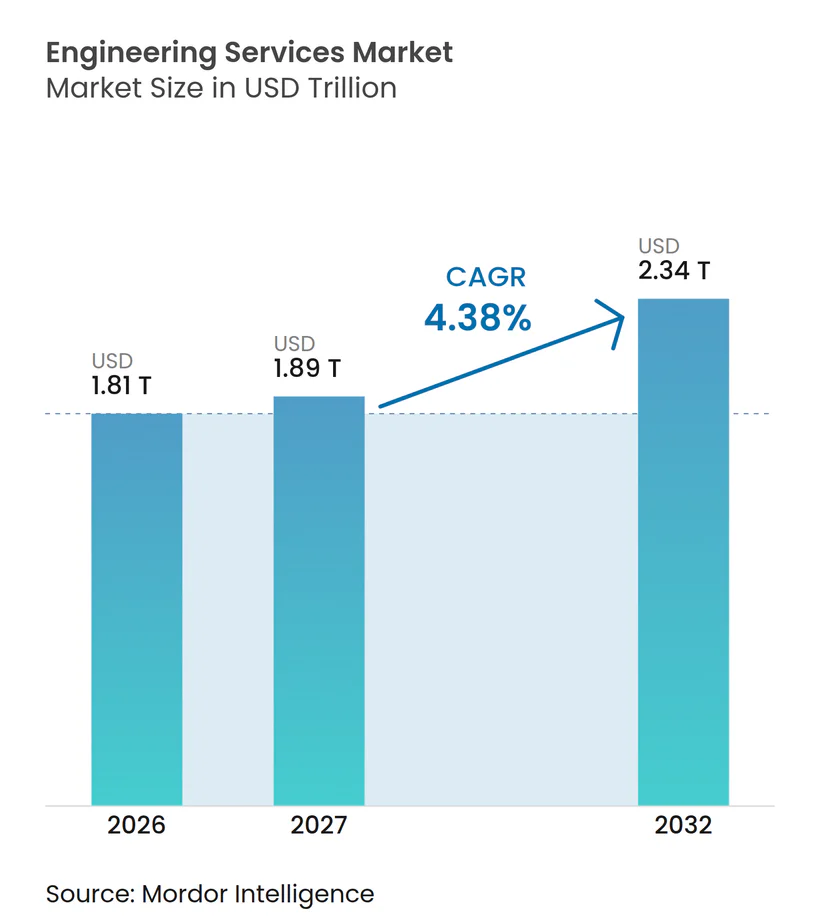
La taille du marché des services d'ingénierie est estimée à 1,81 trillion USD en 2026 et devrait atteindre 1,89 trillion USD en 2027, pour atteindre 2,34 trillions USD d'ici 2032, avec un CAGR de 4,38 % de 2027 à 2032.
La numérisation industrielle en Allemagne et la planification municipale de l'eau créent des missions reliant les actifs physiques aux exigences opérationnelles ou de service. Les projets hydrogène ajoutent des travaux de conception préliminaire, tandis que le développement de véhicules génère une demande supplémentaire en ingénierie spécialisée. Les pénuries de personnel et les engagements sensibles aux coûts freinent la conversion de la demande en projets livrables. Les acquisitions relient les capacités spécialisées en ingénierie de l'énergie et de l'eau à des portefeuilles de services d'infrastructure plus larges. L'étendue technique est donc primordiale lorsqu'un prestataire peut également s'engager sur la capacité d'ingénierie nécessaire pour faire avancer un projet au-delà de sa conception initiale.
Principaux enseignements du rapport
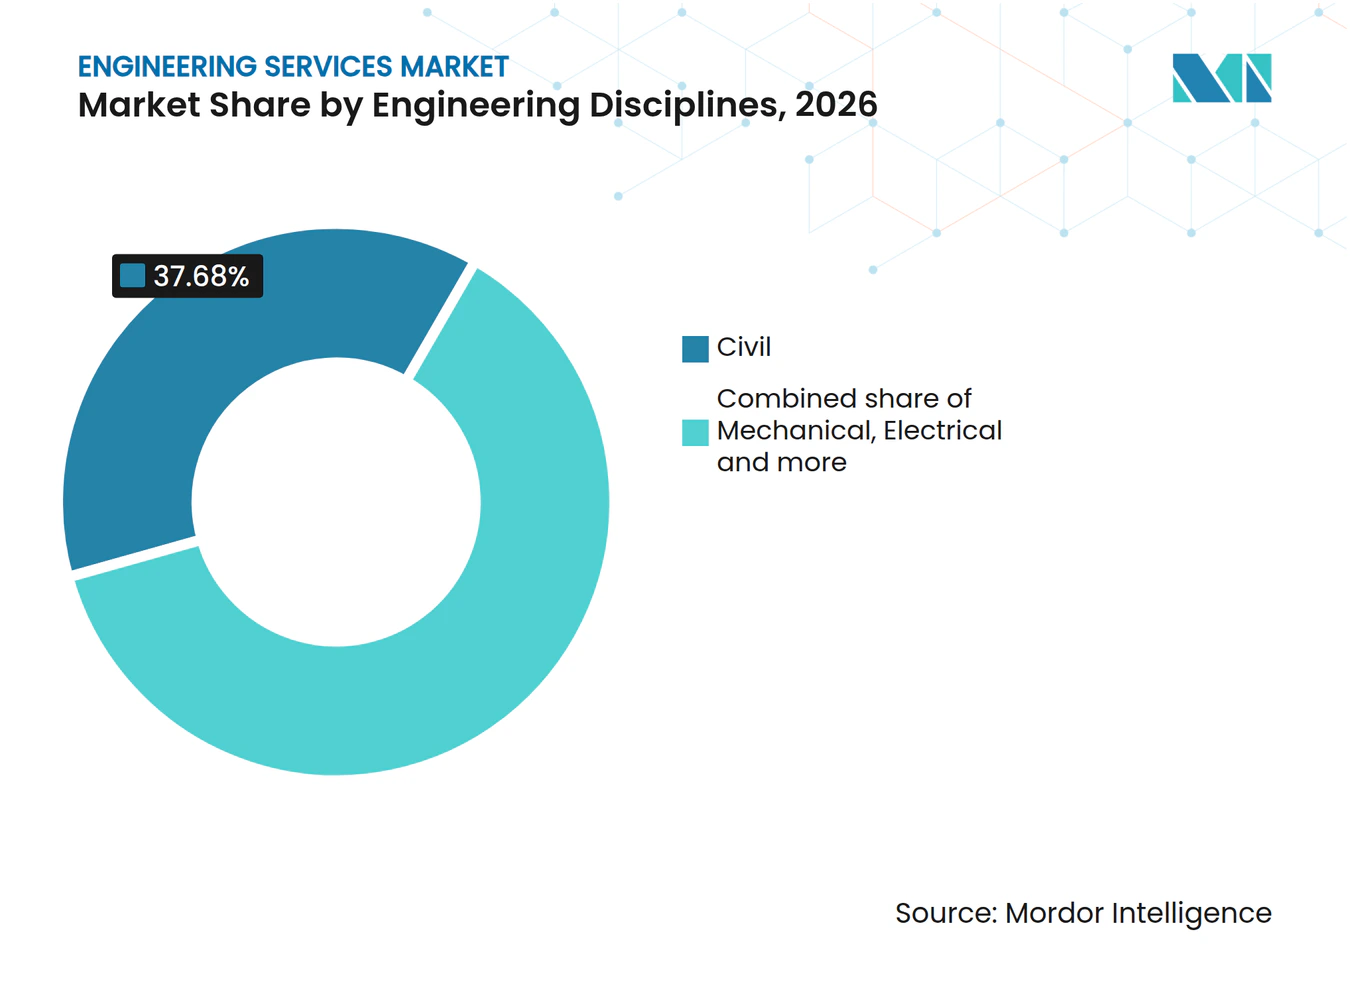
- Par discipline d'ingénierie, le génie civil a dominé avec une part de marché des services d'ingénierie de 37,68 % en 2026, tandis que le génie électrique est le segment à la croissance la plus rapide avec un CAGR de 5,12 % de 2027 à 2032.
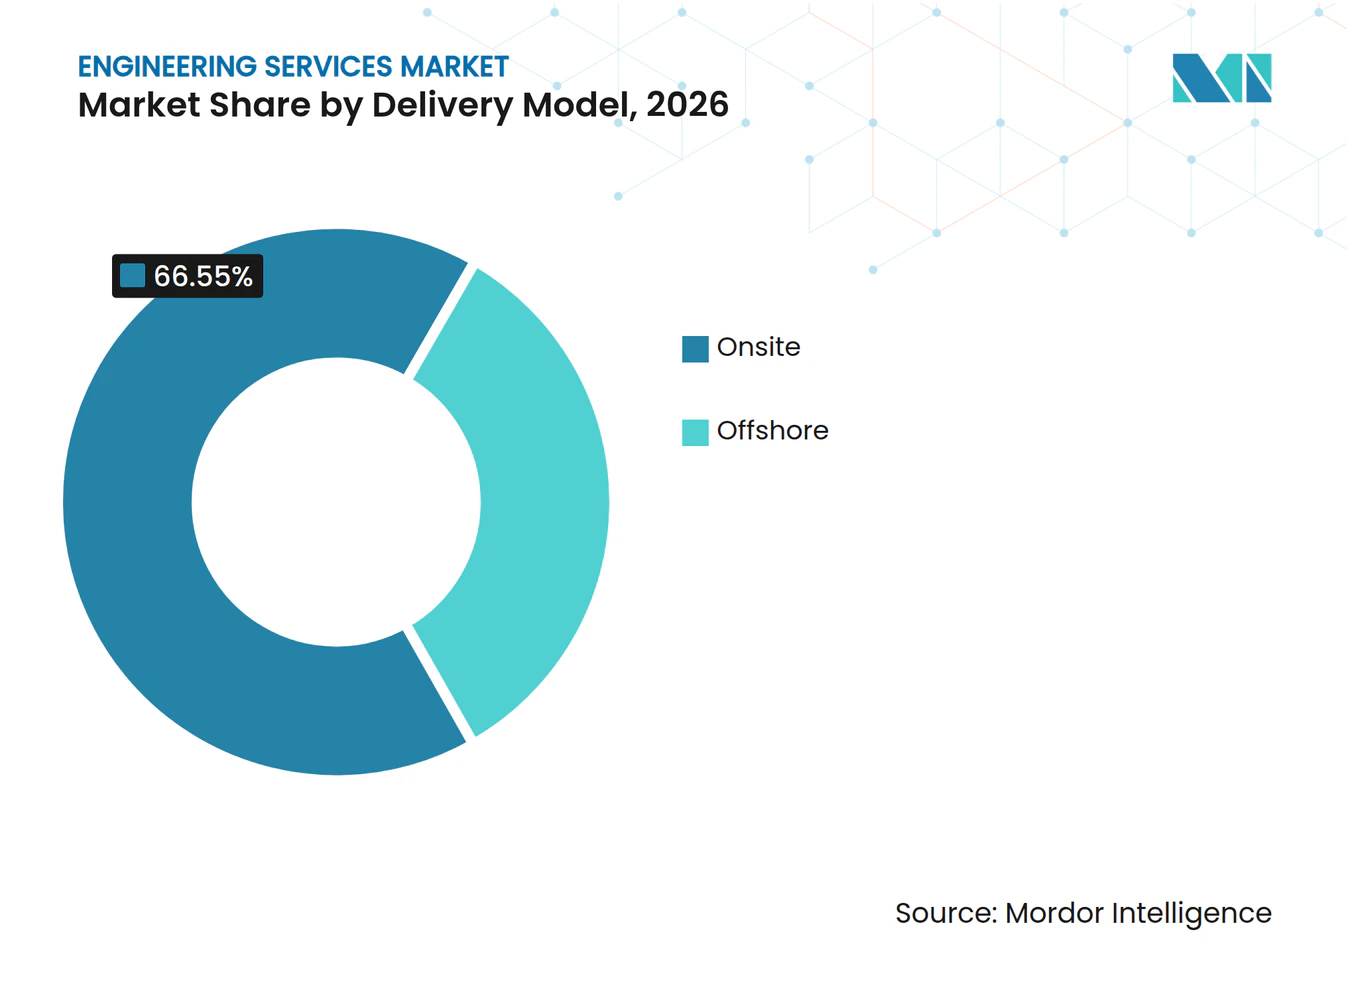
- La demande en modèle de prestation a été dominée par le mode sur site, avec une part de 66,55 % de la taille du marché des services d'ingénierie en 2026, tandis que l'offshore est le segment à la croissance la plus rapide avec un CAGR de 5,25 % de 2027 à 2032.
- Parmi les services, l'ingénierie produit a détenu la plus grande part à 40,47 % en 2026, tandis que les services liés à l'automatisation devraient croître le plus rapidement avec un CAGR de 5,31 % de 2027 à 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz ont dominé avec une part de 16,07 % en 2026, et la production d'énergie électrique est le segment à la croissance la plus rapide avec un CAGR de 5,1 % de 2027 à 2032.
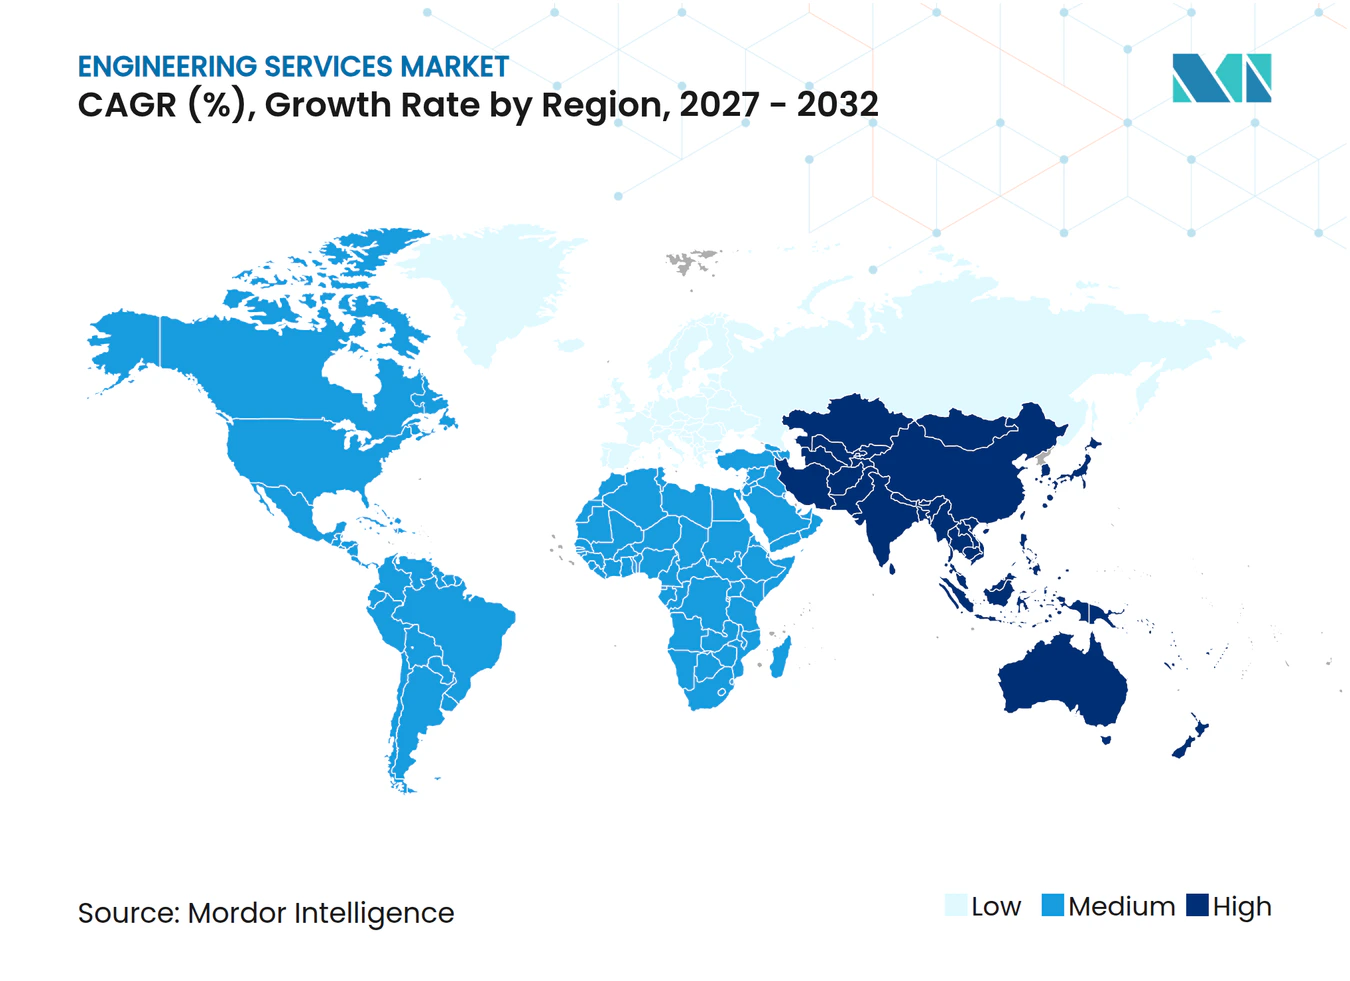
- Par géographie, l'Asie-Pacifique a dominé avec une part de 39,84 % en 2026 et est également la géographie à la croissance la plus rapide avec un CAGR de 5,32 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution de l'IoT Industriel et Adoption des Jumeaux Numériques | +1.6% | Régions industrielles d'Allemagne | Moyen terme (2 à 4 ans) |
| Urbanisation Rapide Stimulant la Demande en Infrastructures Civiles | +1.5% | Districts et villes d'Ouzbékistan | Moyen terme (2 à 4 ans) |
| Cycle de Vie des Produits Accéléré Stimulant la Recherche et le Développement Externalisés | +1.2% | Centres d'ingénierie automobile en Inde | Court terme (≤ 2 ans) |
| Méga-Projets de Transition Énergétique (Hydrogène, CCUS) Nécessitant une Expertise EPCM | +1.1% | Rjukan en Norvège | Moyen terme (2 à 4 ans) |
| Mandats de Rénovation des Bâtiments à Zéro Émission Nette dans les Économies de l'OCDE | +0.7% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Programmes de Drones de Défense et Hypersoniques Nécessitant une Ingénierie Spécialisée | +0.5% | Sites d'ingénierie au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Évolution de l'IoT Industriel et Adoption des Jumeaux Numériques
La demande en ingénierie numérique acquiert une base pratique lorsque les systèmes connectés font partie de la production plutôt que d'une démonstration. Dans l'enquête 2026 de Bitkom Research auprès de 555 entreprises industrielles allemandes comptant au moins 100 employés, 45 % ont déclaré utiliser des jumeaux numériques en production. La même enquête a enregistré séparément 45 % utilisant des plateformes IoT en production. Pour les prestataires de services, le déploiement en production fait de la relation entre les données opérationnelles et les modèles d'ingénierie une tâche d'intégration conséquente. Les prestataires dotés de compétences en intégration d'usines peuvent traiter les extensions et la maintenance de ces systèmes en exploitation, faisant des applications de production installées une source de nouvelles missions d'ingénierie.
Urbanisation Rapide Stimulant la Demande en Infrastructures Civiles
Le financement des infrastructures urbaines génère des travaux d'ingénierie lorsque les villes doivent coordonner plusieurs services publics dans le cadre d'un programme de développement commun. Le 15 décembre 2025, la Banque mondiale a approuvé un financement de 250 millions USD pour les infrastructures municipales et les services dans 16 districts et villes d'Ouzbékistan.[1] Le ministère de l'Économie et des Finances d'Ouzbékistan et les autorités locales mettent en œuvre le programme, qui répond aux besoins de planification et de services liés à l'urbanisation. Pour les prestataires d'ingénierie, cette combinaison rend la coordination entre les autorités municipales et les conceptions d'infrastructures individuelles commercialement pertinente. L'opportunité va au-delà de la conception d'un actif isolé, car les améliorations de services doivent s'inscrire dans le programme de développement urbain plus large.
L'accélération des cycles de vie des produits stimule l'externalisation de la recherche et du développement
Les missions d'ingénierie externes permettent aux fabricants d'allouer les travaux de développement de produits par périmètre technique lors de l'organisation de programmes de véhicules complexes. Le 30 juin 2025, AFRY a annoncé un accord-cadre jusqu'en 2026 couvrant les services de développement de produits dans tous les domaines des opérations de Volvo Cars et l'ensemble de sa flotte de véhicules. Le 14 mai 2025, Tata Elxsi a annoncé sa sélection par Mercedes-Benz Research and Development India pour l'ingénierie logicielle de véhicules et le développement de véhicules définis par logiciel. Ces missions illustrent différentes façons dont des spécialistes externes peuvent participer, d'une couverture de développement large à une exigence logicielle définie. Les prestataires de logiciels spécialisés peuvent concourir pour des missions de développement de véhicules définies même lorsque leur périmètre de service est plus étroit qu'un cadre d'ingénierie à l'échelle d'une flotte.
Méga-Projets de Transition Énergétique (Hydrogène, CCUS) Nécessitant une Expertise EPCM
Les développeurs d'hydrogène peuvent commander des travaux d'ingénierie pour définir un projet avant d'attribuer son périmètre de livraison plus large. Le 9 avril 2026, Worley Rosenberg a reçu un contrat d'ingénierie et de conception préliminaire pour le projet d'hydrogène liquide RjukanLH2 de 25 MW de Norwegian Hydrogen à Rjukan, en Norvège, avec l'ingénierie, l'approvisionnement et la construction disponibles uniquement en tant qu'option exclusive.[2] La séparation entre la conception et la construction optionnelle donne au développeur un moyen contractuel de faire avancer les travaux techniques avant de choisir un périmètre d'exécution plus large. Pour les prestataires de services, l'engagement pertinent est l'attribution de la conception, tandis qu'un rôle de livraison plus large nécessite une décision ultérieure. La demande en ingénierie peut émerger plus tôt que la charge de travail de construction impliquée par un projet hydrogène, changeant ainsi quels fournisseurs ont une mission immédiatement adressable.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Instabilité Politique et Pénurie Aiguë de Main-d'Œuvre Qualifiée | -0.9% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Volatilité des Coûts des Intrants et de la Chaîne d'Approvisionnement | -0.7% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Proccupations en Matière de Sécurité de la Propriété Intellectuelle Limitant l'Externalisation de la Défense | -0.4% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Lenteur des Autorisations pour les Énergies Renouvelables à Grande Échelle | -0.3% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Instabilité Politique et Pénurie Aiguë de Main-d'Œuvre Qualifiée
Les entreprises d'ingénierie peuvent se heurter à un plafond de croissance même lorsque les clients ont des projets prêts à être commandés. Les résultats de l'ACEC Research Institute publiés en juillet 2026 ont montré que 84 % des entreprises d'ingénierie américaines avaient des postes vacants qu'elles peinaient à pourvoir. Les mêmes résultats ont montré qu'un tiers des entreprises d'ingénierie américaines ont déclaré avoir refusé des travaux en raison de pénuries de main-d'œuvre.[3] Cela relie directement la contrainte de personnel à la capacité d'un prestataire à accepter des missions, plutôt que d'indiquer simplement une activité de recrutement. Une demande de projets plus forte ne peut pas garantir davantage de travaux livrables, laissant les fournisseurs contraints exposés à des missions manquées jusqu'à ce que leur capacité de personnel s'élargisse.
Volatilité des Coûts des Intrants et de la Chaîne d'Approvisionnement
La hausse des coûts de projet peut retarder les engagements même lorsque les travaux préparatoires d'ingénierie et de conception se poursuivent. Dans l'enquête de construction américaine de juillet-août 2026 de l'Associated General Contractors of America, 55 % des répondants ont signalé des projets annulés, reportés ou réduits au cours des 6 mois précédents. Un tiers des répondants ont attribué les perturbations à la hausse des coûts. Dans sa discussion des résultats 2025, Fluor a indiqué que certains clients ont rythmé leurs engagements en raison de pressions sur les coûts ou d'une faiblesse des prix des matières premières, affectant ses résultats. Le prestataire intégré d'ingénierie, d'approvisionnement et de construction a également signalé un engagement solide des clients tandis que ses équipes avançaient les travaux d'ingénierie et de conception. Les travaux de conception actifs offrent peu d'assurance aux fournisseurs d'ingénierie quant aux engagements ultérieurs, car la hausse des coûts de projet peut différer la prochaine décision de dépense de l'acheteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Disciplines d'Ingénierie :
Coordination des Infrastructures et Demande de Conseil ÉlectriqueLe génie civil a représenté une part de 37,68 % de la taille du marché des services d'ingénierie en 2026, ce qui en fait le plus grand segment. En juillet 2025, AECOM a annoncé 3 attributions de contrats architecte-ingénieur à livraisons indéfinies et quantités indéfinies de la part du district de Honolulu du Corps des ingénieurs de l'armée américaine, combinant conception architecturale, conception civile et planification environnementale dans la région Pacifique. Ce périmètre groupé fait de la conception civile une partie d'une mission de planification d'infrastructure plutôt qu'une tâche de dessin isolée. L'acheteur a donc besoin que les travaux de génie civil s'intègrent aux exigences architecturales et environnementales dans le cadre du même programme de modernisation. Les consultants en génie civil traitent une mission plus large lorsque leurs conceptions résolvent les interfaces avec les travaux architecturaux et environnementaux de l'acheteur.
Le génie électrique est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,12 % de 2027 à 2032. En juin 2025, la Commission de régulation des services publics d'Irlande a sélectionné TNEI Ireland Ltd pour le conseil en ingénierie électrique, le contrat ayant été conclu le 11 juillet 2025. Le contrat à tirage basé sur l'activité couvre le soutien aux divisions Réseaux, Politique et Protection des clients, et Sécurité d'approvisionnement. Cet arrangement rend l'ingénierie spécialisée disponible pour des activités réglementaires définies, plutôt que d'attacher l'ensemble de la mission à un seul développement physique. Les consultants en électricité ont une ouverture autour des décisions techniques du régulateur, étendant la demande au-delà de la conception d'un actif de production individuel.


Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par Modèle de Prestation :
Supervision Résidente et Capacité d'Ingénierie DistribuéeLe mode sur site était le plus grand segment de prestation, avec une part de 66,55 % en 2026. En 2025, le Département de la conception et de la construction de la ville de New York a attribué à HNTB New York Engineering and Architecture, P.C. un contrat de type L d'une valeur de 50 millions USD pour l'inspection résidente d'ingénierie sur des projets d'infrastructure à l'échelle de la ville. Une mission d'inspection résidente lie le service aux travaux physiques sur le site d'infrastructure, donnant à la prestation locale un objectif technique défini. Le périmètre à l'échelle de la ville peut également relier cette responsabilité à plusieurs missions d'infrastructure dans le cadre du même cadre d'approvisionnement. L'inspection résidente fait de la présence locale une partie de la production d'ingénierie contractuelle, donnant aux prestataires basés sur site un avantage pour répondre au périmètre spécifié de l'acheteur.
L'offshore est le segment de prestation à la croissance la plus rapide, avec un CAGR projeté de 5,25 % de 2027 à 2032. Le 12 juin 2025, Volvo Cars a choisi HCLTech comme l'un de ses fournisseurs stratégiques de services d'ingénierie, élargissant une relation établie en matière de gestion du cycle de vie numérique et des produits. Le soutien annoncé était prévu depuis le Centre d'excellence automobile de HCLTech à Göteborg et ses centres de livraison offshore et nearshore mondiaux. Cette configuration mixte offre un moyen d'allouer des travaux techniques définis à travers un réseau de livraison plus large tout en conservant un centre d'ingénierie automobile nommé. La croissance offshore peut être intégrée dans un arrangement de service distribué combinant plusieurs sites de livraison, plutôt que de nécessiter la délocalisation totale d'un programme de développement de véhicules.


Par Services :
Programmes Produits et Automatisation OpérationnelleL'ingénierie produit a représenté une part de marché des services d'ingénierie de 40,47 % en 2026, ce qui en fait le plus grand segment. Dans son rapport annuel pour l'exercice 2025-26, Tata Technologies Limited a déclaré plus de 250 programmes de véhicules livrés depuis sa création. La société sert les fabricants avec des services d'ingénierie produit et des services numériques. Le bilan de livraison cumulé démontre une expérience sur plusieurs programmes de développement de véhicules, donnant aux fabricants une base pour envisager Tata Technologies pour une mission à l'échelle d'un programme. Les relations qui s'étendent sur des programmes OEM successifs permettent aux capacités d'ingénierie et numériques de soutenir davantage chaque effort de développement de véhicule.
Les services liés à l'automatisation sont le segment à la croissance la plus rapide, avec un CAGR projeté de 5,31 % de 2027 à 2032. Les usines du monde entier ont installé plus de 600 000 robots industriels en 2025, en hausse de 11 % par rapport à 2024. En juillet 2025, le West Basin Municipal Water District a sélectionné Tetra Tech pour la modernisation du système de contrôle distribué dans les installations avancées de recyclage de l'eau du comté de Los Angeles, incluant la programmation et l'intégration de l'automatisation. Ces exemples distinguent le déploiement physique de l'automatisation des services techniques nécessaires pour configurer et intégrer les systèmes de contrôle. La modernisation des infrastructures de contrôle existantes parallèlement aux travaux associés aux nouveaux équipements automatisés offre aux prestataires de services des voies d'accès au déploiement industriel et au renouvellement des systèmes municipaux.
Par Secteur d'Utilisation Finale :
Développement en Amont et Projets de Production d'ÉnergieLe pétrole et le gaz était le plus grand segment d'utilisation finale, avec une part de 16,07 % en 2026. L'investissement mondial en amont dans le pétrole et le gaz a été estimé à 620 milliards USD en termes réels en 2025, en baisse de 5,4 % par rapport à 2024. Les dépenses d'investissement de développement pour les installations de production, les usines de traitement et l'achèvement des puits représentaient 89 % de cet investissement en amont. Cette allocation situe l'échelle des dépenses du secteur acheteur dans le développement d'actifs, où la capacité d'ingénierie peut relier les objectifs de production à la conception des installations. Les prestataires font face à une base de développement substantielle, mais la baisse des dépenses en termes réels rend la sélectivité des projets plus commercialement pertinente que de supposer une expansion uniforme des nouvelles commissions.
La production d'énergie électrique est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 5,1 % de 2027 à 2032. Le 26 mai 2026, American Electric Power a attribué à Worley des services d'ingénierie, de conception détaillée et d'approvisionnement dans le cadre d'un accord-cadre de services professionnels existant pour une installation à gaz proposée à la Northeastern Generation Facility de Public Service Company of Oklahoma. Le plan de l'Oklahoma comprenait 2 turbines GE avec une capacité combinée d'environ 450 MW. Par ailleurs, les projets nucléaires comprennent l'attribution groupée d'ingénierie et d'exécution d'Ontario Power Generation en mai 2025 à Candu Energy Inc., une filiale d'AtkinsRéalis Group Inc., pour le premier des 4 petits réacteurs modulaires de Darlington prévus. L'utilisation par AEP d'un accord-cadre existant indique une voie d'approvisionnement en ingénierie qui favorise les prestataires déjà approuvés par le service public.
Analyse géographique
Marché des Services d'Ingénierie en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché des services d'ingénierie de 39,84 % en 2026 et était la plus grande géographie, tandis que son CAGR projeté de 5,32 % de 2027 à 2032 en fait la géographie à la croissance la plus rapide. Les exportations de services d'ingénierie de l'Inde sont passées de 1,77 milliard USD en 2014-15 à 13,77 milliards USD en 2024-25, soit un CAGR déclaré de 22,8 % de 2014-15 à 2024-25 dans les données de la RBI rapportées par NITI Aayog. En Inde, cette expansion des exportations illustre une base d'approvisionnement au sein de l'Asie-Pacifique servant des clients au-delà de son économie nationale. L'accès aux clients étrangers est important pour les prestataires envisageant l'Inde comme site de livraison, car les dépenses de projets nationaux seuls sous-estimeraient leur travail adressable. Au-delà des marchés Asie-Pacifique répertoriés, PT Lapi Ganeshatama d'Indonésie a achevé des services d'ingénierie pour le Consortium Timas - Rekind (JO TR) sur le projet de développement de l'unité 7 de Salak en 2025, illustrant l'approvisionnement local pour un développement mené par un consortium.
En Amérique du Nord, Sound Transit a sélectionné AECOM en février 2026 pour des projets de métro léger, de train de banlieue et de bus dans la région de Seattle, en tant que maître d'œuvre de conception et sous-consultant en environnement et gestion de projet dans le cadre de contrats à ordres de travail à attributions multiples. L'Europe présente une exigence différente en matière d'infrastructure publique, le Corps des ingénieurs de l'armée américaine, district Europe, ayant sélectionné AECOM comme maître d'œuvre en juillet 2025 pour l'architecture et l'ingénierie des infrastructures militaires. Les 2 contrats couvraient les travaux de construction militaire et non-MILCON en Allemagne, en Pologne, dans la région du Benelux, en République tchèque, en Norvège et au Danemark. Les réseaux de transport en commun et les sites militaires dispersés créent des exigences de service distinctes autour de la coordination des réseaux et de la livraison d'infrastructures géographiquement dispersées.
En Amérique du Sud, thyssenkrupp Polysius a obtenu un contrat d'ingénierie et de conception préliminaire de Circlua pour une usine d'argile activée au Brésil en janvier 2025. Le ministère des Travaux publics et des Communications du Paraguay a également attribué une mission de conseil pour des études de faisabilité et la conception d'ingénierie finale en 2026, illustrant une voie du secteur public vers les services de préconstruction. Au Moyen-Orient et en Afrique, Sonatrach a attribué à Saipem l'un des 2 contrats d'ingénierie et de conception préliminaire concurrents pour un projet intégré algérien de phosphate et d'engrais en juin 2025. Son périmètre combinait la conception minière, de traitement, des installations portuaires et de la liaison ferroviaire, plaçant plusieurs interfaces industrielles dans la mission. Après les attributions FEED concurrentes, Saipem a signé un avis de procéder limité avec Sonatrach pour la phase un le 12 août 2026, permettant l'ingénierie détaillée, l'approvisionnement à long délai et la mobilisation.
Éditions régionales
Cadre Réglementaire et Perspectives
La comparaison évalue l'accès des fournisseurs dans certaines juridictions pour les entreprises d'ingénierie cherchant des missions de conception et de conseil couvertes. La qualification, l'enregistrement et les obligations de projet placent la conformité à différents stades, depuis l'éligibilité à accepter des travaux jusqu'à l'accomplissement d'une responsabilité de conception particulière. De ce point de vue du fournisseur, l'attractivité dépend d'une voie claire pour se qualifier pour des travaux et de l'effort nécessaire pour maintenir les responsabilités professionnelles requises.
Tableau Réglementaire
| Facteur de décision | États-Unis | Chine | Brésil | Royaume-Uni |
|---|---|---|---|---|
| Autorité principale | Responsables des marchés publics fédéraux | Autorités nationales et provinciales du logement | Conseils régionaux d'ingénierie et d'agronomie, CREA | Ministère du Logement, des Communautés et du Gouvernement local, pour la réforme de l'ingénierie incendie |
| Instruments ou orientations clés | Approvisionnement fédéral architecte-ingénieur selon la partie 36 du FAR | Règles de qualification pour les études et la conception de construction | Loi 5 194/1966 et Résolution 1 152/2025 | Obligations de compétence en matière de réglementation de la construction en Angleterre et réforme planifiée de l'ingénierie incendie |
| Effet commercial | La compétence démontrée et les qualifications régissent la sélection fédérale à des prix justes et raisonnables | Travaux limités au périmètre de qualification approuvé de l'entreprise | Les entreprises et professionnels concernés s'enregistrent régionalement ; les visas individuels de qualification sont automatiques | Les travaux de conception couverts en Angleterre exigent des compétences et des responsabilités définies de maître d'ouvrage délégué |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||||
L'approvisionnement fédéral américain combine une voie d'accès publiée basée sur les qualifications avec une proposition de septembre 2026 visant à rationaliser les procédures tout en maintenant les exigences fondamentales. Les exigences de qualification de la Chine, les périmètres de travaux approuvés et la supervision nationale et provinciale soutiennent la continuité de l'accès aux études et à la conception de construction, tandis que la consultation du 10 octobre 2026 propose la révision d'un régime distinct de contractualisation à l'étranger. La loi brésilienne 5 194/1966 exige l'enregistrement régional pour les entreprises et le personnel technique concernés, soutenant la continuité après que la Résolution 1 152/2025 du CONFEA de juillet 2025 a automatisé les visas de pratique régionale pour les professionnels ayant des numéros d'enregistrement nationaux et des périmètres enregistrés pertinents. Dans la comparaison avec le Royaume-Uni, les obligations de conception en Angleterre établissent le cadre de responsabilité actuel, tandis que la réglementation statutaire proposée en matière d'ingénierie incendie pointe vers une surveillance accrue, avec une législation prévue pour 2027-2029 lorsque le temps parlementaire le permettra.
Étapes de la Chaîne de Valeur
La comparaison suit les travaux de conseil depuis la définition d'un projet jusqu'au soutien d'un actif en exploitation. WSP Global Inc. fournit des services d'ingénierie et de conseil depuis le dossier d'affaires et la conception jusqu'au soutien à la construction, à la gestion des actifs et à la réhabilitation. Cette couverture rend le transfert de responsabilité technique entre les étapes commercialement pertinent, car une mission de conception peut mener à d'autres services au fur et à mesure que l'actif se développe.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Dossier d'affaires et définition du projet | Consultants en stratégie d'infrastructure tels que WSP Global Inc. | Honoraires de service pour le dossier d'affaires et la stratégie | Résoudre les objectifs du projet en un périmètre défini | Comparer les configurations de projet avant la conception détaillée |
| Ingénierie et conception | Consultants en conception d'ingénierie tels que WSP Global Inc. | Honoraires de service d'ingénierie et de conception | Coordination des interfaces techniques | Établir des responsabilités de conception partagées et examiner les interfaces |
| Conseil en phase de construction | Consultants en soutien à la livraison tels que WSP Global Inc. | Honoraires de conseil en phase de construction | Exposition aux modifications des conceptions approuvées | Lier les revues de conception aux décisions en phase de livraison |
| Gestion des actifs et réhabilitation | Consultants en cycle de vie des actifs tels que WSP Global Inc. | Honoraires de service de gestion des actifs et de réhabilitation | Concilier le périmètre de réhabilitation avec l'état de l'actif | Connecter les revues d'actifs à la conception de réhabilitation |
| Source: Mordor Intelligence | ||||
L'étendue des services de WSP donne à l'étape de gestion des actifs une base pour des honoraires de conseil ultérieurs après la conception initiale, tandis que la réhabilitation peut générer une nouvelle mission de conception. L'étude prospective sur la main-d'œuvre d'octobre 2025 de l'ACEC Research Institute a identifié la diminution du nombre de diplômés américains, les départs à la retraite et les contraintes d'immigration comme des pressions sur l'offre de main-d'œuvre en ingénierie aux États-Unis. Aux stades de la conception et de la réhabilitation, cette contrainte prospective de personnel fait de la rétention de l'expertise technique un moyen pour les consultants américains de protéger leur capacité à accepter des missions ultérieures.
Paysage Concurrentiel
Concentration du Marché
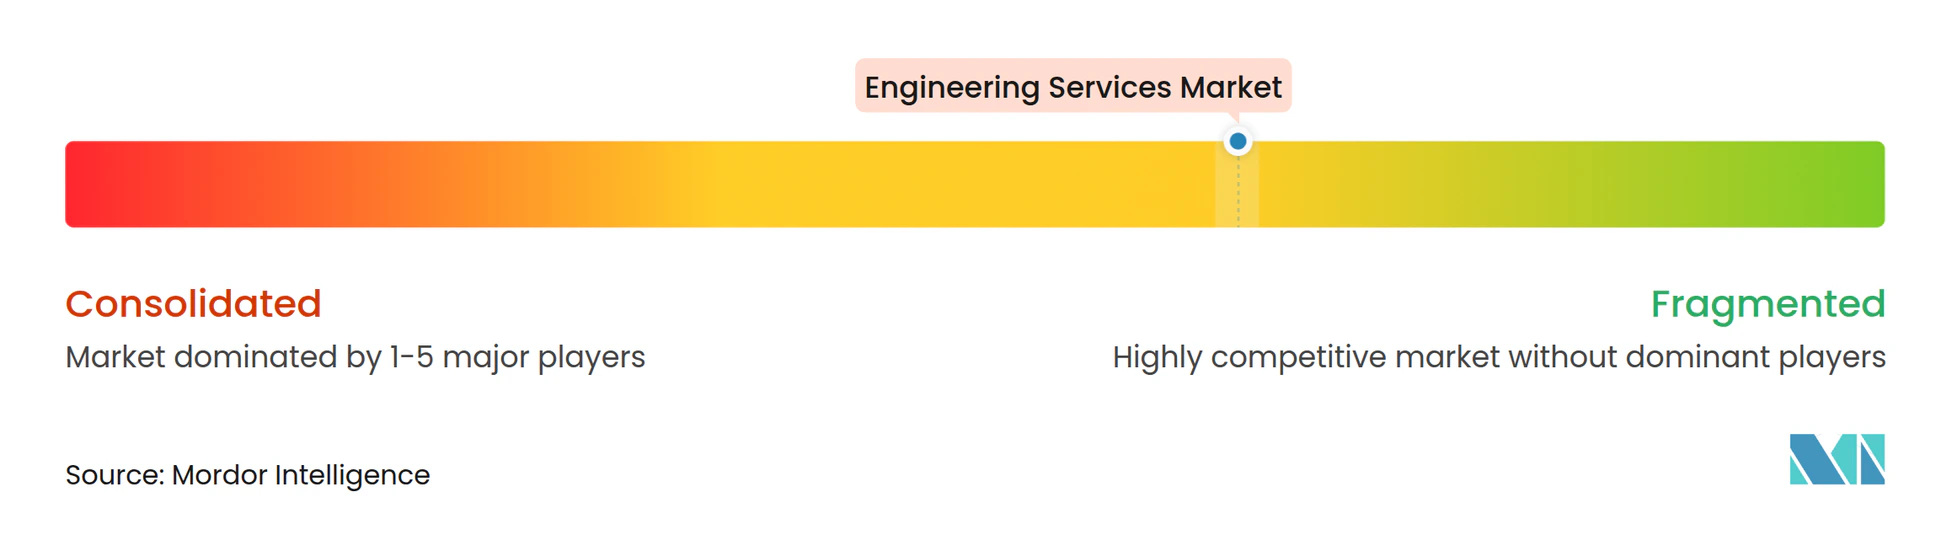
La concurrence est dispersée entre les cabinets de conseil en ingénierie et les groupes de livraison intégrés, le périmètre du projet déterminant quels prestataires se font concurrence le plus directement. AECOM a été sélectionné en 2025 pour l'architecture et l'ingénierie environnementales fédérales mondiales dans le cadre d'un contrat à livraisons indéfinies, quantités indéfinies et attributions multiples. En juin 2026, Micron a sélectionné Bechtel Corporation comme partenaire d'ingénierie, d'approvisionnement et de construction pour la première phase de son complexe de fabrication de mémoires prévu à Clay, dans l'État de New York. En juin 2026, la California High-Speed Rail Authority a autorisé son directeur général à attribuer un contrat de construction de voies et de systèmes d'une valeur pouvant atteindre 3,5 milliards USD à une coentreprise de Kiewit, Stacy Witbeck et Herzog, les futurs avis de procéder nécessitant l'approbation du Conseil d'administration. WSP Global Inc. et STRABAG SE ajoutent respectivement des capacités de conseil et d'ingénierie des infrastructures hydrauliques, faisant de la couverture technique et du périmètre de livraison des frontières concurrentielles conséquentes pour les acheteurs d'infrastructures.
Le 24 février 2026, WSP Global Inc. a finalisé l'acquisition de TRC, ajoutant une activité d'ingénierie et de conseil en énergie et en électricité aux États-Unis. Les quelque 8 000 professionnels de TRC soutenaient une activité couvrant le cycle de vie des infrastructures, reliant sa capacité d'ingénierie et de conseil à une offre établie en énergie et en électricité. Pour les acheteurs de services publics, la combinaison peut élargir la couverture d'ingénierie et de conseil au sein d'un seul prestataire, avec des missions potentielles allant de l'évaluation précoce de projet aux services pour les infrastructures existantes. La couverture sectorielle et la profondeur du personnel deviennent des considérations concurrentielles liées lorsque les acheteurs comparent les prestataires pour des missions de services publics connexes.
Le 2 mars 2026, STRABAG SE a finalisé l'acquisition de WTE Wassertechnik, ajoutant l'ingénierie, la technologie des procédés, l'ingénierie des installations et les opérations à long terme de traitement de l'eau et des eaux usées. Cette combinaison relie la conception des installations aux travaux nécessaires après la mise en service, soutenant une relation de service qui peut s'étendre au-delà de la construction. WTE ajoute également la planification, la construction et l'exploitation d'installations d'incinération de boues d'épuration mono-flux, étendant l'offre hydraulique de STRABAG à l'élimination des boues. Un prestataire spécialisé proposant uniquement la conception aurait besoin d'une expertise opérationnelle complémentaire pour correspondre à ce périmètre combiné. Un service public de l'eau cherchant à la fois la livraison d'une installation et l'exploitation à long terme peut contracter ces responsabilités avec un seul groupe.
Leaders du Secteur des Services d'Ingénierie
-
AECOM
-
Bechtel Corporation
-
Kiewit Corporation
-
WSP Global Inc.
-
STRABAG SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Ingénierie Entreprises couvertes dans ce rapport
- AECOM
- Bechtel Corporation
- Kiewit Corporation
- WSP Global Inc.
- STRABAG SE
- Fluor Corporation
- Tetra Tech, Inc.
- Arcadis NV
- Stantec Inc.
- AtkinsRéalis Group Inc.
- NV5 Global, Inc.
- Black & Veatch Holding Co.
- Balfour Beatty plc
- HDR, Inc.
- John Wood Group Limited
- China Communications Construction Co. Ltd.
- Gilbane Building Company
- Brasfield & Gorrie LLC
- Jacobs Solutions Inc.
- Barton Malow Company
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les exigences d'ingénierie côté maître d'ouvrage qui relient l'évaluation technique aux décisions concernant l'exécution et le financement du projet. Lodi Electric Utility a ouvert les propositions le 1er septembre 2026 pour les services d'ingénierie du maître d'ouvrage sur son projet de poste électrique Guild 230/60 kV en Californie, avec des soumissions attendues le 23 octobre 2026. Oakland, dans le Maryland, a émis une demande de planification d'ingénierie et d'infrastructure du système d'eau le 8 octobre 2026, avec des propositions attendues le 9 novembre 2026. La distinction est entre le contrôle du processus de livraison d'un poste électrique et la préparation d'un dossier d'investissement pour un système d'eau.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Ingénierie du maître d'ouvrage pour poste électrique | Le périmètre du maître d'ouvrage couvre l'approvisionnement EPC jusqu'à la mise sous tension | Lodi Electric Utility / infrastructure de postes électriques | Combiner la revue de conception avec la supervision de l'approvisionnement et de la mise en service | Coordination des responsabilités de l'approvisionnement jusqu'à la mise sous tension | Prestataires d'ingénierie électrique tels que AECOM |
| Modélisation du système d'eau et définition des investissements | La modélisation hydraulique et les évaluations préliminaires des infrastructures sont requises | Oakland, Maryland / eau municipale | Relier le modèle à l'ingénierie préliminaire et aux estimations de coûts | Maintenir la cohérence entre les résultats du modèle et les évaluations des améliorations | Consultants en eau municipale tels que AECOM |
| Préparation environnementale et de financement | Le périmètre de planification comprend l'examen environnemental et le soutien technique aux agences de financement | Oakland, Maryland / planification des infrastructures hydrauliques | Préparer la documentation environnementale parallèlement au rapport d'ingénierie | Aligner la documentation environnementale avec les exigences des agences de financement | Consultants en ingénierie des infrastructures hydrauliques tels que AECOM |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à traduire les études techniques en une définition de projet qu'un maître d'ouvrage municipal peut faire avancer. Combiner l'évaluation d'ingénierie avec les travaux environnementaux ou d'approvisionnement requis peut rendre les recommandations résultantes plus utilisables lors de la prochaine décision de projet. Les maîtres d'ouvrage municipaux peuvent transposer les résultats des études dans la supervision des marchés publics ou dans la documentation environnementale et de financement par l'intermédiaire d'un seul consultant, favorisant les prestataires qui combinent ingénierie et équipes d'approvisionnement ou environnementales.
Développements industriels récents dans Marché des Services d'Ingénierie
- Août 2026 : Saipem et Sonatrach ont signé un avis de procéder limité pour la phase un du Projet Phosphates Intégré algérien, permettant l'ingénierie détaillée, l'approvisionnement à long délai et la mobilisation.
- Juin 2026 : Micron a sélectionné Bechtel Corporation comme partenaire d'ingénierie, d'approvisionnement et de construction pour la première phase de son complexe de fabrication de mémoires prévu à Clay, dans l'État de New York.
- Mai 2026 : Orbia Fluor & Energy Materials a attribué à Worley des services d'ingénierie et de conception pour une installation d'hexafluorophosphate de lithium à St. Gabriel, en Louisiane, incluant des services de chaîne d'approvisionnement, la modularisation et le soutien à la construction.
Marché des Services d'Ingénierie Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché des services d'ingénierie mesure les dépenses annuelles mondiales en services d'ingénierie. Il couvre les honoraires versés aux prestataires d'ingénierie pour des travaux d'ingénierie dans toutes les disciplines, modèles de prestation, types de services et secteurs d'utilisation finale.
Exclusions du périmètre : L'exécution de la construction et les travaux d'installation, les équipements et matériaux manufacturés vendus séparément, les licences de logiciels d'ingénierie vendues de manière autonome et la masse salariale d'ingénierie interne sont exclus.
Aperçu de la Segmentation
- Par disciplines d'ingénierie
- Génie civil
- Génie mécanique
- Génie électrique
- Tuyauterie et génie structurel
- Par modèle de livraison
- Offshore
- Sur site
- Par services
- Ingénierie de produit
- Ingénierie de procédés
- Services liés à l'automatisation
- Services liés à la gestion des actifs
- Par industrie utilisatrice finale
- Aérospatiale et défense
- Automobile
- Chimique et pétrochimique
- Production d'énergie électrique
- Projets d'utilité municipale
- Mines
- Pétrole et gaz
- Pharmacie
- Transport
- Télécommunications
- Projets nucléaires
- Autres industries utilisatrices finales
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Singapour
- Australie
- Malaisie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources du Groupe de la Banque mondiale, telles que la base de données sur la participation privée aux infrastructures et les enregistrements de projets et d'opérations, aident à retracer les programmes d'énergie, de transport, d'eau et d'autres infrastructures, les engagements de projets et les attributions de contrats divulguées. Les indicateurs du développement mondial sur la formation brute de capital fixe et la valeur ajoutée manufacturière, ainsi que les Perspectives d'urbanisation mondiale des Nations Unies, fournissent des signaux d'investissement, de cycle industriel et de croissance urbaine pour comparer la demande mondiale entre les régions.
Les rapports annuels des entreprises, les dépôts 10-K, les présentations aux investisseurs, les avis de marchés publics et la presse économique réputée aident à vérifier les revenus d'honoraires d'ingénierie, le mix de services, les attributions et les engagements de livraison. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens avec les dirigeants de prestataires d'ingénierie, les responsables de disciplines et de livraison, et les responsables de projets ou d'approvisionnement côté client testent la limite des honoraires, le mix de services, le lieu de livraison, le calendrier des contrats et les hypothèses régionales tirées de la recherche documentaire. Les analystes comparent ces réponses avec les dépôts, les attributions de projets et les indicateurs d'investissement, examinent les définitions ou valeurs contradictoires et cherchent des compléments d'information ciblés lorsqu'un service, une période ou une unité reste peu clair.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux et assimilés : 18 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 27 % |
| Acteurs de taille plus modeste : 24 % | Responsables : 45 % | Amériques : 32 % |
Dimensionnement du Marché et Prévisions
Les analystes estiment les honoraires annuels mondiaux des prestataires avec un modèle descendant, puis utilisent des agrégations sélectives des revenus des fournisseurs et des contrôles de vérification basés sur les honoraires d'ingénierie moyens échantillonnés multipliés par le volume de projets attribués pour tester le total. Les indicateurs clés comprennent les engagements d'infrastructure et les variations de la population urbaine pour les travaux civils et de services publics, les engagements de projets énergétiques pour l'ingénierie de l'énergie, la valeur ajoutée manufacturière pour l'ingénierie des produits et des procédés, et les revenus des prestataires et les informations sur le mix de services pour les travaux d'automatisation et de gestion des actifs. La régression multivariée relie ces indicateurs à la croissance des honoraires, avec une analyse de scénarios pour les changements dans le calendrier des projets, l'investissement industriel et la demande régionale, et des experts primaires vérifient si la direction et le calendrier de chaque variable correspondent à la charge de travail d'ingénierie pertinente. Les analystes déduisent les parts par discipline, modèle de prestation, service, utilisateur final et région à partir des revenus divulgués des prestataires, des descriptions de services, des attributions de projets et du mix clients, puis rapprochent chaque vue du total mondial. Lorsque les données d'entreprise ou de pays sont manquantes, les analystes utilisent la série comparable la plus proche et testent des hypothèses alternatives, en rapprochant les contrôles ascendants sélectifs de l'estimation descendante.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent le modèle par rapport aux attributions de projets indépendantes, aux informations des prestataires et aux indicateurs d'investissement, puis examinent les écarts significatifs en termes de périmètre, de période, d'unité ou de direction de croissance. Un réviseur de sources vérifie les dates et les définitions, un second réviseur vérifie les calculs et les parts, et un analyste principal résout les anomalies avant la validation finale. Les analystes recontactent les répondants lorsqu'un élément d'honoraires, une limite de service, un calendrier ou une unité reste peu clair ou est en contradiction avec les documents publics. L'ensemble des sources et le modèle sont actualisés annuellement, relancés après des événements significatifs tels que des annulations majeures, des changements réglementaires ou des consolidations, et vérifiés à nouveau lors d'une nouvelle revue préalable à la livraison.
Estimation du Marché des Services d'Ingénierie de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services d'ingénierie mesure les dépenses annuelles mondiales en services d'ingénierie.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. La régression multivariée relie ces indicateurs à la croissance des honoraires, avec une analyse de scénarios pour les changements dans le calendrier des projets, l'investissement industriel et la demande régionale, et des experts primaires vérifient si la direction et le calendrier de chaque variable correspondent à la charge de travail d'ingénierie pertinente.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,89 T USD (2027) | |
| Cabinet de Conseil Mondial A | 3,58 T USD (2025) | À sa base de 2025, cette estimation est supérieure de 89,4 % à la valeur de ce rapport pour 2027 de 1,89 T USD, 2 ans plus tard. Sa taxonomie de services comptabilise expressément la supervision de la construction, la planification, la coordination des ressources et la gestion de projet sur le cycle de vie, ce qui s'étend à la coordination en phase de construction et aux services de gestion de projet au-delà de la mesure des honoraires d'ingénierie définie. |
| Cabinet de Conseil Mondial B | 1,1 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 41,8 % à la valeur de ce rapport pour 2027 de 1,89 T USD, 2 ans plus tard. Son estimation part d'une base antérieure et indique une trajectoire de croissance prévisionnelle plus faible, laissant moins de revenus cumulés à l'année de comparaison. |
Les analystes de Mordor Intelligence triangulent le modèle par rapport aux attributions de projets indépendantes, aux informations des prestataires et aux indicateurs d'investissement, puis examinent les écarts significatifs en termes de périmètre, de période, d'unité ou de direction de croissance.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'ingénierie et ses perspectives de croissance ?
La taille devrait atteindre 1,89 trillion USD en 2027 et 2,34 trillions USD d'ici 2032, avec un CAGR de 4,38 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services d'ingénierie ?
La numérisation industrielle, les infrastructures municipales, le développement de véhicules et les projets hydrogène soutiennent la demande. L'approbation de financement municipal de la Banque mondiale en 2025 couvrait 16 districts et villes en Ouzbékistan.
Quelle discipline d'ingénierie domine les revenus du secteur ?
Le génie civil a dominé avec une part de 37,68 % en 2026, tandis que le génie électrique devrait croître à un CAGR de 5,12 % de 2027 à 2032.
Quelles entreprises sont les principaux prestataires de services d'ingénierie ?
Les principaux prestataires comprennent AECOM, Bechtel Corporation, Kiewit Corporation, WSP Global Inc. et STRABAG SE.
Quel défi pourrait limiter la croissance des services d'ingénierie ?
Les pénuries de main-d'œuvre qualifiée contraignent la capacité de livraison. Les résultats de l'ACEC Research Institute publiés en juillet 2026 ont montré qu'un tiers des entreprises d'ingénierie américaines ont déclaré avoir refusé des travaux en raison de pénuries de main-d'œuvre.
Quelle région domine le secteur des services d'ingénierie ?
L'Asie-Pacifique a dominé avec une part de 39,84 % en 2026 et devrait croître à un CAGR de 5,32 % de 2027 à 2032.