
Analyse du marché des services informatiques par Mordor Intelligence
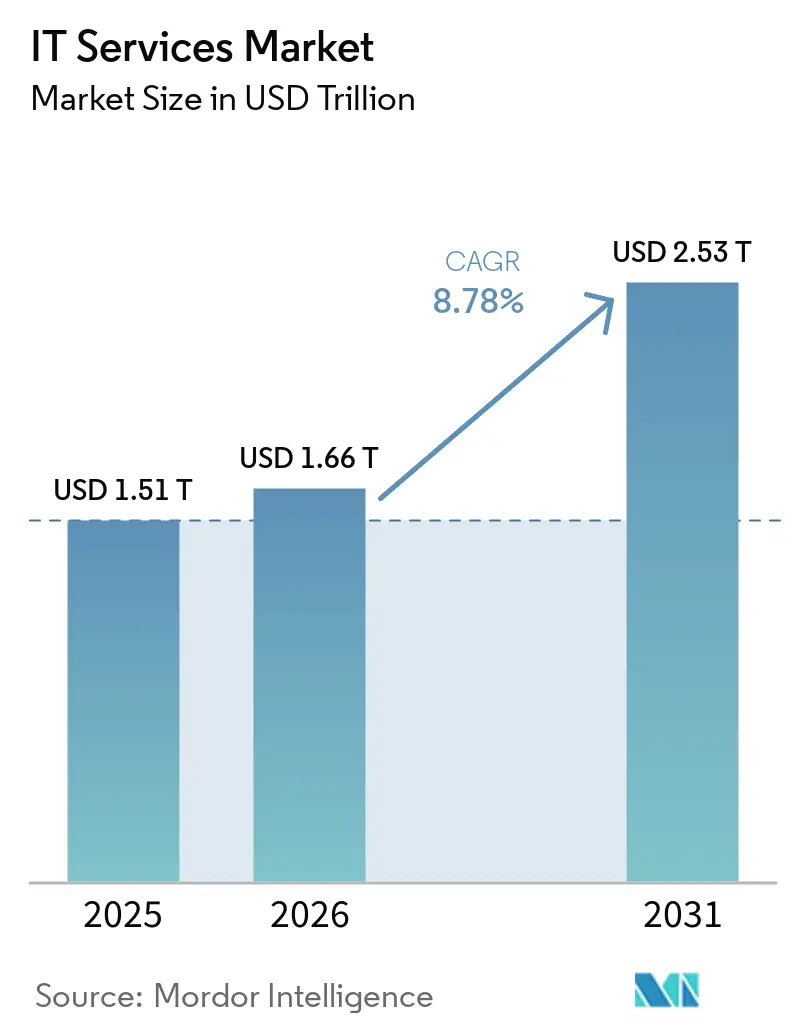
La taille du marché des services IT devrait augmenter de 1,66 trillion USD en 2026 à 1,81 trillion USD en 2027 et atteindre 2,79 trillions USD d'ici 2032, avec une croissance à un CAGR de 9,04 % sur 2027-2032.
La modernisation numérique et l'IA créent des opportunités de mise en œuvre, tandis que l'adoption du cloud hybride prolonge le travail vers une gestion continue. En Inde, la livraison transfrontalière offre aux prestataires un moyen de servir des clients internationaux grâce à des travaux de logiciels et de processus métier exécutés à distance. Les investissements dans le secteur de la santé en matière de systèmes de dossiers et de plateformes d'entreprise peuvent favoriser les prestataires capables de coordonner les transitions associées. Les prestataires disposant de pratiques certifiées autour d'une plateforme majeure, ou de partenariats spécialisés, peuvent pourvoir à l'ensemble de ces travaux, tandis que la pression sur les prix et les contraintes de compétences limitent la part de ces travaux qui se convertit en chiffre d'affaires. Étant donné que les clients peuvent répartir les travaux entre plusieurs prestataires concurrents, un fournisseur ne disposant pas de spécialistes rares pour assurer des obligations opérationnelles à long terme peut remporter la première mission, mais pas les travaux qui s'ensuivent.
Points Clés du Rapport
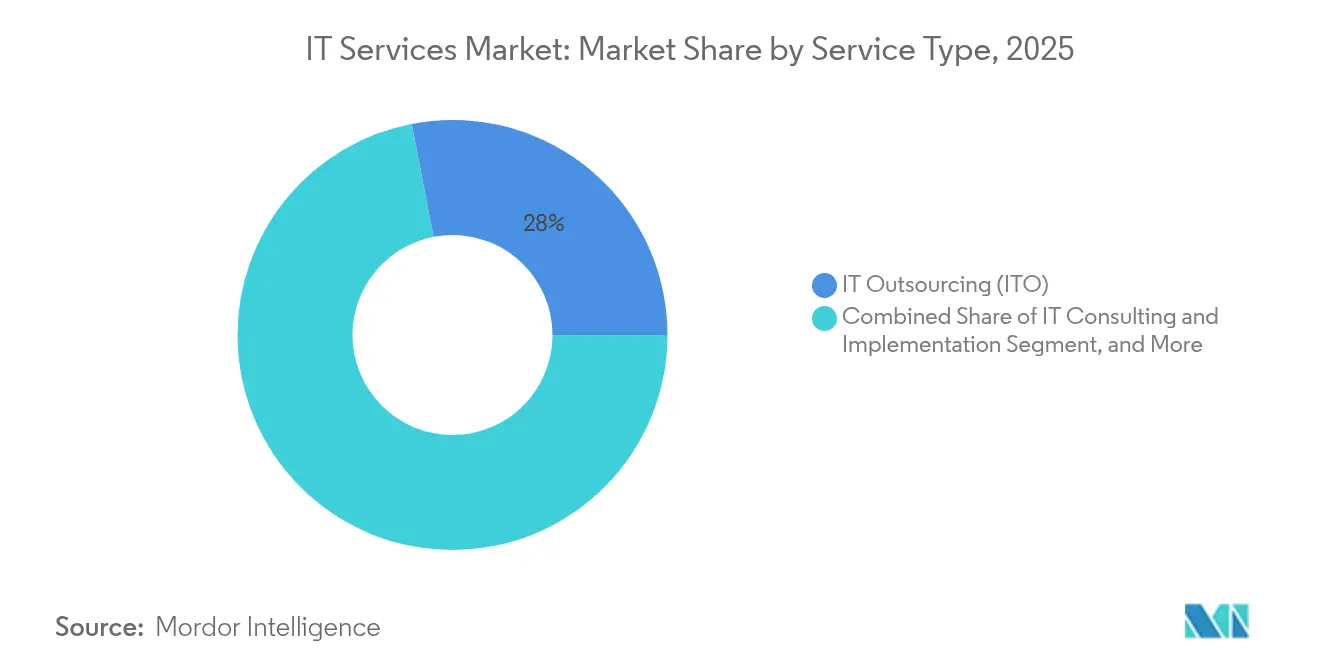
- Par type de service, l'externalisation IT (ITO) détenait une part de marché des services IT de 27,49 % en 2026, tandis que les services de sécurité gérés devraient connaître la croissance la plus rapide avec un CAGR de 12,58 % sur 2027-2032.
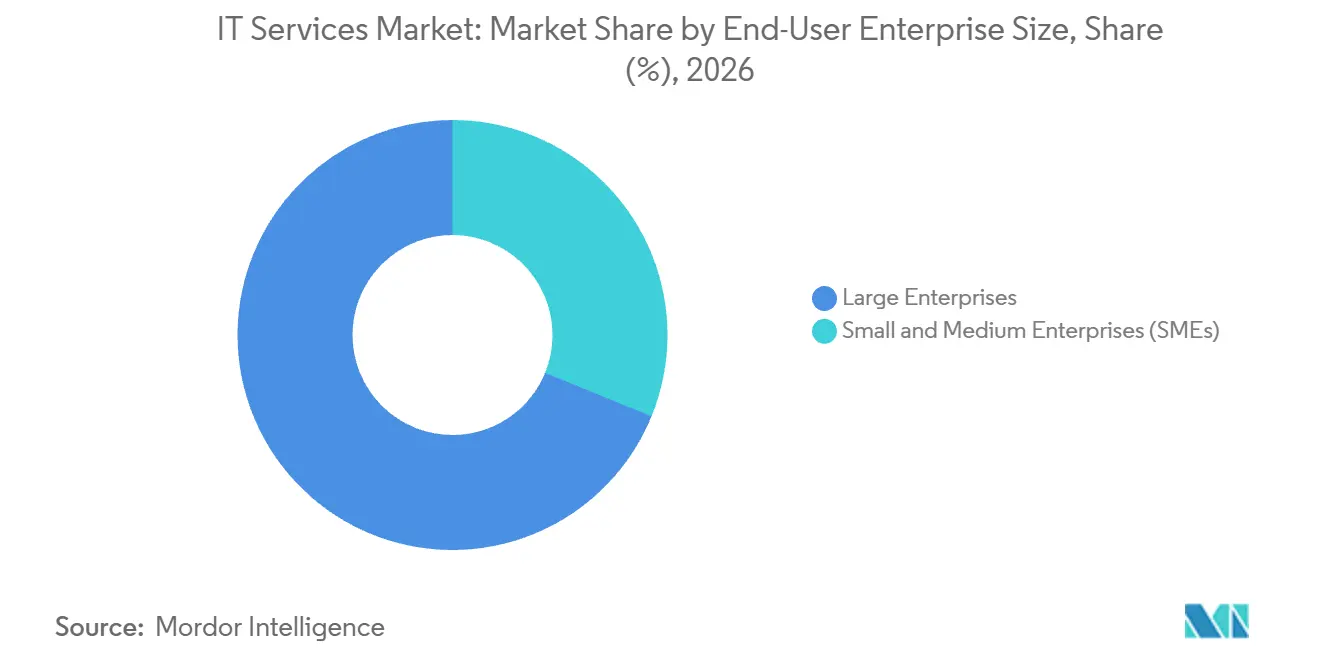
- Par taille d'entreprise, les grandes entreprises étaient en tête avec une part de 68,83 % de la taille du marché des services IT en 2026, tandis que les petites et moyennes entreprises (PME) devraient connaître la croissance la plus rapide avec un CAGR de 11,15 % sur 2027-2032.
- Par modèle de livraison, la livraison offshore représentait 47,66 % du chiffre d'affaires des services en 2026, et la livraison nearshore affiche le CAGR projeté le plus rapide de 10,41 % sur 2027-2032.
- Parmi les secteurs d'utilisateurs finaux, les services bancaires, financiers et d'assurance (BFSI) étaient en tête avec 24,24 % du chiffre d'affaires des services en 2026, tandis que la santé et les sciences de la vie devraient connaître la croissance la plus rapide avec un CAGR de 11,27 % sur 2027-2032.
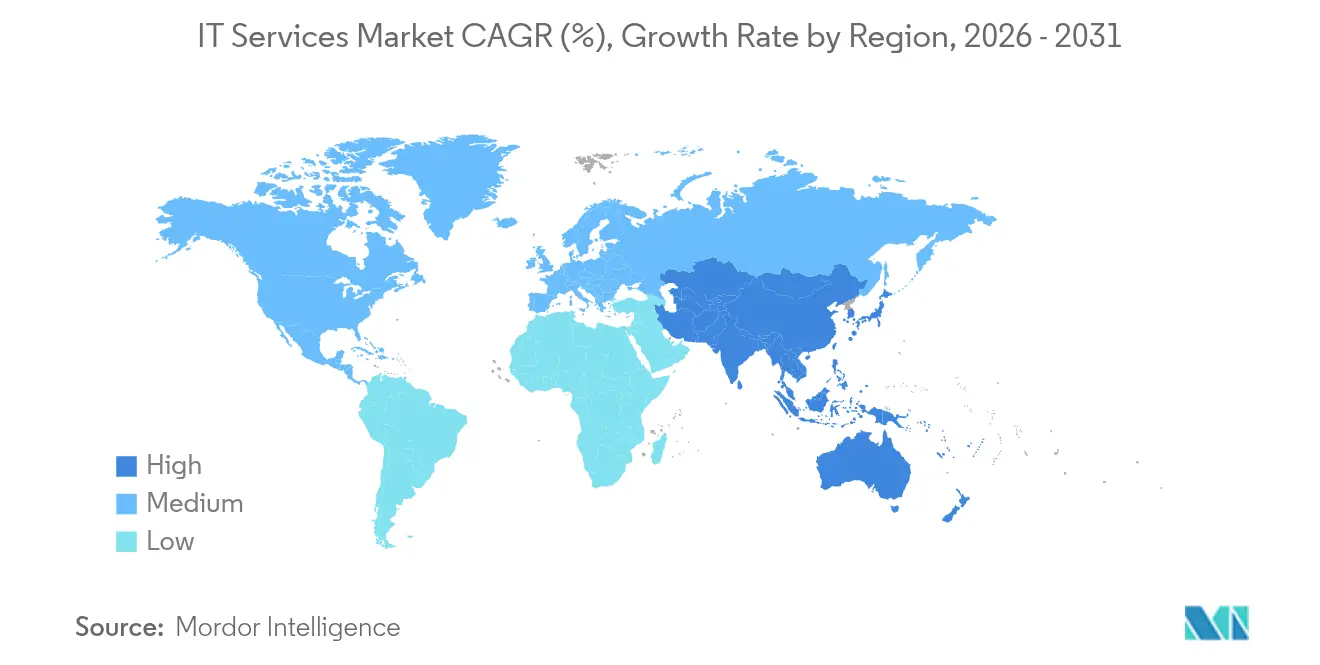
- Sur le plan géographique, l'Amérique du Nord était en tête avec 36,83 % du chiffre d'affaires des services en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 11,4 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des Services IT*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération de la transformation numérique après la COVID-19 | +3.4% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Essor de la migration vers le cloud hybride | +2.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Paysage des cybermenaces en escalade | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des dépenses en IA d'entreprise et en analytique | +3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de plateformes cloud spécifiques aux secteurs verticaux | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Audits Green-IT axés sur la durabilité | +0.5% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération de la transformation numérique post-COVID-19
L'enquête Tech Value 2025 de Deloitte a révélé que les budgets consacrés aux initiatives numériques des organisations interrogées sont passés de 7,5 % du chiffre d'affaires en 2024 à 13,7 % en 2025. L'enquête a couvert 548 décideurs en matière de technologie et d'activité dans 5 secteurs, au sein d'organisations affichant un chiffre d'affaires annuel d'au moins 500 millions USD. La part plus importante du chiffre d'affaires témoigne d'une priorité financière accrue accordée aux initiatives numériques parmi les entreprises interrogées, créant ainsi des opportunités pour le marché des services informatiques. Cette mesure combine les budgets technologiques et commerciaux alloués aux initiatives numériques. Les prestataires intervenant dans les deux catégories budgétaires peuvent couvrir une plus grande partie de ce périmètre financé qu'une offre limitée au seul département informatique.
Essor de la migration vers le cloud hybride
L'adoption du cloud hybride crée une opportunité de services autour des connexions entre environnements, allant au-delà du transfert initial des charges de travail. L'enquête mondiale hivernale 2025 de Flexera, menée auprès de 753 professionnels techniques et dirigeants, a révélé que 73 % des organisations interrogées exploitaient des infrastructures cloud hybrides, soit une hausse de 3 points de pourcentage d'une année sur l'autre. Pour les prestataires, cette base opérationnelle soutient les travaux d'intégration des environnements publics et privés tout en répondant aux tendances évolutives du marché des services informatiques en matière de gestion du cloud hybride. Étant donné que le chiffre de 73 % comptabilise les infrastructures combinant déjà des environnements publics et privés, la plupart des organisations interrogées ont dépassé le stade du choix d'un modèle hybride et sont entrées dans celui de son exploitation. Un prestataire du secteur des services informatiques dont l'offre s'arrête une fois les charges de travail migrées intervient à la phase antérieure du travail, tandis que celui rémunéré pour une gestion continue reste engagé tout au long de la période d'exploitation de l'infrastructure.
Intensification du paysage des cybermenaces
L'exploitation des vulnérabilités rend la connexion entre la surveillance de la sécurité et l'ingénierie corrective commercialement importante pour les prestataires de services aux entreprises. Dans le jeu de données de violations de Verizon couvrant la période novembre 2024-octobre 2025 et portant sur des organisations dans 145 pays, l'exploitation des vulnérabilités représentait 31 % des vecteurs d'accès initial connus dans les violations sans erreur ni abus, contre 13 % pour l'abus d'identifiants.[1] L'exploitation est devenue le vecteur principal pour la première fois dans les 19 ans d'histoire du rapport. Ce schéma soutient la croissance du marché des services informatiques en augmentant la demande de services reliant l'identification des vulnérabilités à la priorisation et à la mise en œuvre de correctifs sur les systèmes concernés. Une offre limitée à la surveillance laisse le travail correctif en dehors de son périmètre, de sorte que les fournisseurs combinant détection et remédiation peuvent prétendre aux deux volets d'une mission de réponse aux vulnérabilités.
Hausse des dépenses en IA et en analytique d'entreprise
Le financement de l'IA en entreprise crée une opportunité de services lorsque les organisations associent leurs allocations à une responsabilité externe pour la livraison d'une solution utilisable. Dans l'enquête mondiale de novembre 2025 du Capgemini Research Institute, menée auprès de 1 205 organisations dans 15 pays, les répondants prévoyaient que les initiatives d'IA recevraient en moyenne 5 % des budgets annuels d'activité en 2026, contre 3 % en 2025. La même enquête a révélé que 81 % faisaient appel à des intégrateurs de systèmes ou à des fournisseurs d'IA de niche pour la livraison de solutions.[2] L'analyse du marché des services informatiques met en évidence la manière dont l'augmentation des allocations planifiées et l'engagement externe déclaré font de la livraison de solutions une opportunité concrète pour les prestataires s'adressant aux initiatives d'IA. Pour les intégrateurs, l'alternative de la livraison par un fournisseur de niche signifie qu'une allocation client plus importante en matière d'IA ne doit pas nécessairement se traduire par un mandat d'implémentation global unique.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression de la banalisation des prix des services | -1.3% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie mondiale de talents et attrition | -1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Barrières géopolitiques liées à la souveraineté des données | -0.5% | Territoire de l'Inde | Moyen terme (2-4 ans) |
| Coûts de conformité au reporting carbone de portée 3 | -0.3% | Les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression de la banalisation des prix des services
Les missions supplémentaires ne génèrent pas nécessairement une croissance proportionnelle du chiffre d'affaires lorsque les clients peuvent répartir leurs travaux entre plusieurs prestataires concurrents. Dans son rapport 2025, EPAM Systems Inc. a indiqué que les clients avaient tendance à faire appel à plusieurs prestataires, ce qui limitait son chiffre d'affaires et sa part de marché et exerçait une pression à la baisse sur les prix des prestataires concurrents. Étant donné que les clients répartissent les travaux entre plusieurs prestataires, remporter une mission ne garantit pas les travaux qui suivent, de sorte que la croissance d'un fournisseur dépend de soumissions répétées aux prix du marché.
Pénurie mondiale de talents et attrition
La disponibilité des spécialistes peut contraindre le volume de travaux clients qu'un prestataire de services peut livrer, même lorsque la demande est présente. L'enquête d'octobre 2025 de ManpowerGroup dans 41 pays a révélé que 75 % des employeurs du secteur de l'information signalaient des pénuries de talents. Le rapport annuel FY2026 d'Accenture a identifié un risque conditionnel si l'entreprise ne parvenait pas à faire correspondre les compétences de ses employés aux types ou volumes de services demandés par les clients. La capacité pertinente est donc le nombre de missions qu'un fournisseur peut pourvoir avec les compétences requises, plutôt que son effectif total. Accenture a investi environ 1 milliard USD dans la formation et le développement professionnel au cours de l'exercice FY2026, illustrant une réponse possible d'un fournisseur. Pour les prestataires qui développent des services spécialisés, la charge commerciale résiduelle est le coût et le temps nécessaires pour préparer les personnes à des missions facturables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des Services IT
Par type de service :
l'échelle de l'externalisation répond à une demande récurrente en matière de sécuritéL'externalisation informatique (ITO) représentait une part de 27,49 % de la taille du marché des services informatiques en 2026. Dans le segment le plus important, Capgemini a annoncé le 27 août 2025 un accord pluriannuel pour fournir à Aptiv des services mondiaux de support informatique, d'infrastructure et d'opérations numériques. Le fait de regrouper le support, l'infrastructure et les opérations numériques dans un seul accord rend le prestataire responsable de la performance conjointe de ces couches plutôt que d'un seul livrable. La durée pluriannuelle étend cette responsabilité sur des périodes de service successives. Un concurrent devrait donc soumissionner pour le périmètre opérationnel combiné plutôt que pour une seule composante, ce qui favorise les prestataires capables d'exploiter les trois couches.
Les services de sécurité gérés constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 12,58 % sur la période 2027-2032. Cycurion a déclaré 183 887 USD de chiffre d'affaires lié à sa pratique de services de sécurité gérés au deuxième trimestre 2026, contre 35 555 USD au deuxième trimestre 2025. Il a décrit un ensemble d'outils logiciels de cybersécurité, une surveillance experte 24h/24 et 7j/7 et des services de résolution de violations, comptabilisés comme une obligation de performance unique livrée dans le temps, généralement mensuellement. Le chiffre d'affaires a atteint environ 5,2 fois son niveau de l'année précédente à partir d'une base modeste, illustrant la demande pour une surveillance groupée et une réponse aux violations auprès d'un seul prestataire. À mesure qu'un prestataire acquiert des clients, cette obligation de service continue nécessite une capacité de surveillance experte en parallèle du déploiement logiciel.



Par taille d'entreprise utilisatrice finale :
les vastes programmes ERP concentrent les travaux en entrepriseLes grandes entreprises représentaient une part de marché des services IT de 68,83 % en 2026. Dans le cadre d'un accord pluriannuel conclu fin 2025, Nokia prévoyait de migrer son paysage de planification des ressources d'entreprise (ERP) vers l'environnement cloud de SAP sur Microsoft Azure, couvrant les processus, les données, les applications et les modèles opérationnels. Nokia avait consolidé plusieurs systèmes ERP en un paysage SAP S/4HANA unifié dans le cadre de son programme ERP de nouvelle génération. Pour le segment le plus important, cette ampleur fait de l'opportunité commerciale une mission de transformation connectée couvrant les responsabilités métier et techniques définies dans le programme. La migration prévue nécessite des services couvrant les processus et les modèles opérationnels ainsi que les applications, de sorte qu'une offre limitée aux applications ne couvre qu'une partie du périmètre envisagé par Nokia.
Les petites et moyennes entreprises (PME) constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 11,15 % sur 2027-2032. Eurostat a rapporté que 49,3 % des petites entreprises de l'UE comptant entre 10 et 49 employés ou des travailleurs indépendants utilisaient des services cloud payants en 2025, soit une hausse de 7,48 points de pourcentage par rapport à 2023. Cette progression montre que davantage de petites entreprises paient pour des services cloud, ce qui élargit la base d'acheteurs de petites entreprises pour les travaux de déploiement et de support. Les prestataires peuvent adresser cette base de clients dispersée avec des missions cloud reproductibles dimensionnées pour les entreprises individuelles de la catégorie 10 à 49 personnes.

Par modèle de déploiement :
échelle offshore et expansion nearshore spécialiséeLa livraison offshore était le segment le plus important, représentant 47,66 % du chiffre d'affaires des services en 2026. La Reserve Bank of India a déclaré 202,7 milliards USD d'exportations de services logiciels transfrontaliers en mode 1 en 2025-26, couvrant les services informatiques et les services de traitement métier activés par les technologies de l'information. Ce mode représentait 84,7 % des exportations de services logiciels de l'Inde au cours de la même période. Ce poids fait de l'approvisionnement transfrontalier la principale voie par laquelle les exportateurs indiens de services logiciels atteignent leurs clients, de sorte que leur croissance dépend de la capacité de livraison plutôt que d'une base de clients locale.
La livraison nearshore est le segment à la croissance la plus rapide, avec un CAGR projeté de 10,41 % sur 2027-2032. Ness Digital Engineering a annoncé l'inauguration de son siège mexicain à Zapopan le 6 octobre 2025, dans le cadre de sa stratégie d'ingénierie IA nearshore. En 2025, Confiz a rapporté que son hub en Amérique latine, avec des opérations au Costa Rica et au Mexique, est devenu son troisième hub par effectif en quelques mois d'expansion. Ce hub visait à rapprocher le modèle de service de Confiz des clients nord-américains. Ensemble, le nouveau siège mexicain de Ness Digital Engineering et les effectifs de Confiz en Amérique latine montrent que des prestataires ajoutent des capacités nearshore au Mexique et au Costa Rica, à la fois comme siège d'ingénierie et comme hub de livraison doté de personnel.
Par secteur vertical d'utilisateur final :
échelle financière et investissement fondamental dans la santéLe BFSI était le segment le plus important, représentant 24,24 % du chiffre d'affaires des services en 2026. Accenture a déclaré 14 milliards USD de chiffre d'affaires au cours de l'exercice FY2026 pour son groupe Services financiers, contre 12,77 milliards USD au cours de l'exercice FY2025, couvrant les services bancaires, les marchés de capitaux et l'assurance. Les services bancaires et les marchés de capitaux ont fourni 71 % du chiffre d'affaires FY2026 du groupe, l'assurance contribuant aux 29 % restants. Une pratique construite sur des missions bancaires aurait donc besoin de gains distincts en assurance pour élargir sa base de revenus sur les deux parties du groupe de services financiers.
La santé et les sciences de la vie constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 11,27 % sur 2027-2032. Dans l'enquête mondiale 2026 de KPMG, 40 % des 128 dirigeants du secteur de la santé ont déclaré des dépenses annuelles en technologies numériques comprises entre 50 millions USD et 100 millions USD. L'enquête couvrait des organisations réalisant un chiffre d'affaires annuel supérieur à 1 milliard USD, avec des investissements axés principalement sur les dossiers de santé électroniques, les ERP et les plateformes cloud. Pour les prestataires, ces budgets fondamentaux rendent le séquençage de la livraison important, car une mission peut toucher les dossiers de santé, les systèmes métier et l'hébergement. L'opportunité réside dans la mise en œuvre sur ces systèmes fondamentaux, de sorte qu'un spécialiste de la santé a besoin de capacités de livraison ERP et cloud en plus de l'expertise en dossiers de santé.
Analyse géographique
Marché des Services IT en Amérique du Nord
L'Amérique du Nord représentait une part de marché des services IT de 36,83 % en 2026, ce qui en fait la plus grande géographie. Cognizant a déclaré 4,13 milliards USD de chiffre d'affaires en Amérique du Nord pour le T2 2026, attribué par adresse de facturation du client, la quasi-totalité du chiffre d'affaires régional étant liée à des clients des États-Unis. Les services de l'entreprise comprennent le conseil, le développement d'applications et l'intégration de systèmes, ainsi que la maintenance externalisée des applications, l'infrastructure, la sécurité et les services de processus métier. Étant donné que Cognizant attribue le chiffre d'affaires par adresse de facturation du client et que la quasi-totalité de celui-ci est liée à des clients des États-Unis, l'activité nord-américaine du prestataire est en pratique une activité de clients américains.
Marché des services IT en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 11,4 % sur 2027-2032. Le 17 décembre 2025, Cognizant a annoncé un engagement de 5 ans avec le spécialiste de l'assurance maladie Bupa Hong Kong pour fournir une solution de processus métier en tant que service (BPaaS) pilotée par l'IA pour la modernisation des sinistres. Cognizant a décrit cet engagement comme sa plus grande transaction de services d'opérations intuitives et d'automatisation à Hong Kong. Le programme d'assurance sinistres annoncé illustre la demande d'externalisation de l'assurance maladie activée par l'IA à l'échelle de la plus grande transaction d'opérations intuitives et d'automatisation de Cognizant à Hong Kong.
L'Amérique du Sud, l'Europe et le Moyen-Orient et l'Afrique présentent différentes voies de service, combinant des investissements de livraison régionaux avec une utilisation établie des plateformes cloud. En Amérique du Sud, DXC Technology Company a ouvert son bureau de Buenos Aires le 8 août 2025, avec un rôle prévu de hub d'engagement client et de livraison pour les clients régionaux. En Europe, 26,08 % des entreprises de l'UE utilisant des services cloud payants ont utilisé des plateformes pour le développement, les tests ou le déploiement d'applications en 2025, dans l'enquête couvrant les entreprises d'au moins 10 employés ou travailleurs indépendants. Au Moyen-Orient et en Afrique, TTEC Holdings a ouvert un site de services d'expérience client au Caire, en Égypte, le 5 février 2025, pour étendre ses opérations de clients mondiaux. En Égypte, le nouveau site sert les clients mondiaux de TTEC, tandis que le hub de Buenos Aires est destiné aux clients régionaux, de sorte que les 2 ouvertures reposent sur des bases de clients différentes.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue des fournisseurs de services IT traitant des informations clients. L'attractivité des politiques dépend de la clarté avec laquelle les fournisseurs peuvent répartir les responsabilités de traitement des données et maintenir les contrôles requis par leurs relations clients. La surveillance contractuelle, les obligations de cybersécurité au niveau du prestataire et les règles de traitement des données personnelles créent différents engagements de qualification et d'exploitation.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce (FTC) | Autorité nationale de protection des données (ANPD) | Office fédéral pour la sécurité de l'information (BSI) | Administration du cyberespace de Chine, avec d'autres autorités agissant dans leurs domaines de compétence |
| Instruments clés ou orientation | Règle de protection, 16 CFR § 314.4(f), pour les institutions financières couvertes par la FTC | Loi sur les données personnelles LGPD, articles 39 et 46 | Régime national de mise en œuvre de la cybersécurité NIS2 et d'enregistrement pour les entités couvertes | Loi sur la protection des informations personnelles (PIPL), article 21, sur le traitement confié |
| Effet commercial | Les clients couverts exigent des garanties contractuelles et des évaluations périodiques des prestataires fondées sur les risques | Les opérateurs suivent les instructions du responsable du traitement ; les responsables vérifient la conformité ; les deux adoptent des mesures de sécurité | Les prestataires couverts font face à des obligations de cybersécurité, de signalement des incidents et d'enregistrement | Les prestataires confiés respectent les limites de traitement convenues et ont besoin du consentement du responsable du traitement pour sous-traiter |
| Attractivité actuelle des politiques | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité des politiques | Aucun changement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||
La note des États-Unis reflète les garanties contractuelles pour les clients financiers couverts par la FTC, la proposition d'août 2026 visant à étendre l'autorisation de collecte d'informations soutenant la continuité de ce cadre. La note moyenne du Brésil reflète les obligations existantes en matière de sécurité des données, avec des normes minimales en cours de rédaction interne et aucune consultation publique avant le 25 septembre 2026, ce qui indique un durcissement prospectif. La loi de mise en œuvre NIS2 de l'Allemagne est en vigueur depuis le 6 décembre 2025, et le BSI rapporte que le délai d'enregistrement est passé, de sorte que les prestataires couverts ont des obligations continues en matière de cybersécurité et de signalement des incidents. Les obligations de l'article 21 de la Chine exigent le consentement du responsable du traitement avant qu'un prestataire confié ne sous-traite le traitement des informations personnelles, ce qui contraint les modifications de la chaîne de livraison et soutient une note moyenne sans changement attendu.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs captent les revenus dans les domaines du conseil, de l'approvisionnement cloud, de l'intégration et des opérations continues. Amazon Web Services vend la capacité de calcul Amazon EC2 à la demande, facturée à l'heure ou à la seconde avec un minimum de 60 secondes, liant le modèle de revenus de ce service à la consommation. Cela sépare les honoraires de projet de l'intégrateur des revenus de consommation de l'opérateur d'infrastructure, rendant le modèle opérationnel déterminant pour savoir qui conserve la valeur après le déploiement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conseil et conception opérationnelle | Prestataires de conseil tels que Wipro Limited et International Business Machines Corporation | Honoraires de services de conseil | Traduire des objectifs de transformation larges en un périmètre réalisable | Convenir de la conception opérationnelle avant de s'engager dans les étapes de mise en œuvre |
| Approvisionnement en infrastructure cloud | Opérateurs d'infrastructure cloud tels qu'Amazon Web Services | Honoraires EC2 à la demande basés sur l'utilisation avec un minimum de 60 secondes | Exposition à la consommation en fonction des variations des charges de travail | Faire correspondre les ressources provisionnées à l'utilisation mesurée |
| Intégration de systèmes | Intégrateurs de systèmes tels que Bechtle AG | Honoraires de services d'intégration | Transferts dans un environnement multi-fournisseurs | Attribuer la propriété des interfaces et tester les transitions avant le déploiement |
| Opérations IT gérées | Prestataires de services gérés tels que Bechtle AG | Honoraires de services d'opérations continues | Maintenir la continuité entre les services d'infrastructure et cloud | Établir la propriété de l'escalade et les procédures de reprise dans l'environnement géré |
| Source: Mordor Intelligence | ||||
Bechtel combine l'intégration de systèmes avec les services cloud et gérés, illustrant comment un seul prestataire peut couvrir la mise en œuvre et l'exploitation. La combinaison de ces rôles peut réduire l'ambiguïté des transferts, mais elle concentre également la responsabilité des choix de conception et des opérations ultérieures. Étant donné qu'un seul prestataire répond alors à la fois de la conception et de l'exploitation, le client dispose d'une seule partie responsable de la performance que ses honoraires d'exploitation continue couvrent.
Paysage concurrentiel
Concentration du Marché
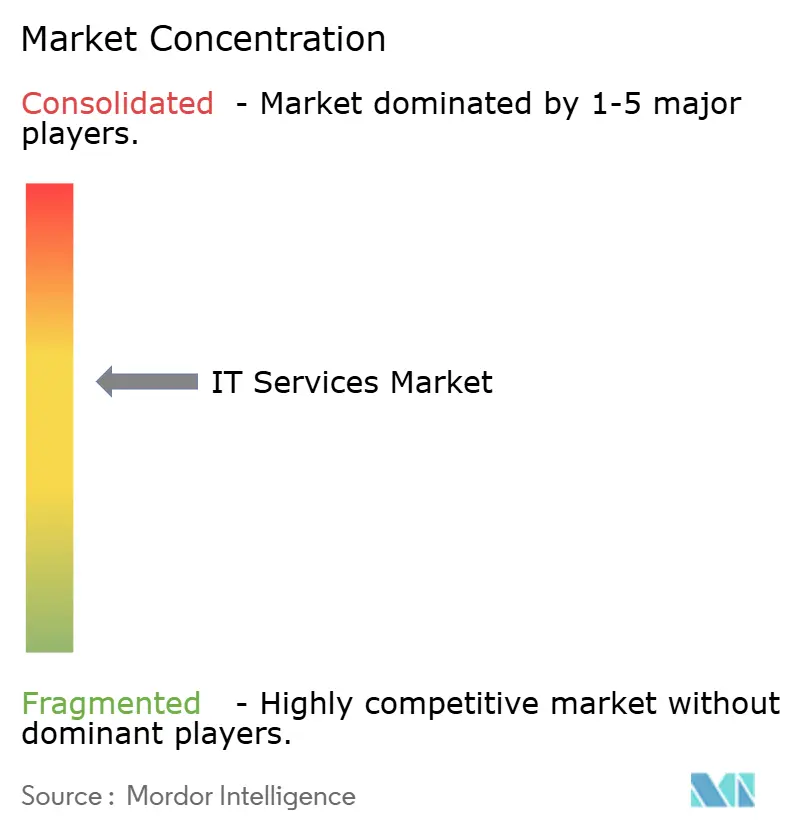
La concurrence associe de grands groupes de services à des prestataires d'ingénierie localisés, créant une structure de fournisseurs dispersée. Les principaux prestataires comprennent Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation et Capgemini SE. TCS assure la transformation informatique, Cognizant propose les processus métier en tant que service, et Capgemini fournit le support informatique, l'infrastructure et les opérations numériques. Le 5 octobre 2026, Accenture a finalisé l'acquisition de Mjølner Informatics auprès de Norlys, ajoutant environ 400 professionnels dotés de compétences en ingénierie logicielle, numérique et embarquée au Danemark. L'expertise de Mjølner dans les secteurs de l'énergie, des services publics et de la fabrication, ainsi que sa clientèle dans l'ouest du Danemark, apportent une profondeur sectorielle et une base de clients régionale à la capacité d'ingénierie danoise d'Accenture.
La stratgie de partenariat de plateforme d'IBM organise la livraison spécialisée autour d'un écosystème technologique partagé, créant un moyen de combiner l'échelle de la main-d'œuvre avec un mandat de transformation étendu. Le 29 avril 2025, IBM a annoncé la création d'une pratique Microsoft au sein d'IBM Consulting, regroupant plus de 33 000 professionnels certifiés Microsoft sur les marchés où son activité de conseil opère. Le périmètre déclaré de la pratique couvrait le cloud, l'IA, les données et la sécurité, avec des travaux de transformation allant de la stratégie à la mise en œuvre et à l'optimisation continue. Un challenger cherchant le même mandat de bout en bout doit correspondre à la fois aux effectifs certifiés et à la couverture post-implémentation, plutôt que de concurrencer uniquement sur la stratégie initiale.
La passation de marchés fondée sur la souveraineté accommode les prestataires développant leur propre technologie et les partenariats combinant l'exploitation par des entreprises de l'UE avec une plateforme internationale. Le 17 avril 2026, la Commission européenne a annoncé quatre attributions de contrats de cloud souverain, dont l'une à un partenariat belgo-franco-luxembourgeois dirigé par Proximus.[3] Proximus/S3NS a atteint le niveau SEAL-2 dans le cadre d'un partenariat utilisant S3NS, une coentreprise Thales-Google Cloud, Clarence et Mistral, dans un environnement technique basé sur Google Cloud exploité exclusivement par des entreprises de l'UE. Les trois autres attributaires, Post Telecom avec ses partenaires, STACKIT et Scaleway, développent leur propre technologie et ont atteint le niveau supérieur SEAL-3. La Commission a attribué quatre contrats pour éviter la dépendance à un fournisseur unique, de sorte que la qualification de souveraineté a soutenu plusieurs voies d'approvisionnement plutôt qu'un prestataire exclusif.
Leaders du secteur des services informatiques
-
Accenture plc
-
International Business Machines Corporation (IBM)
-
Tata Consultancy Services Limited (TCS)
-
Cognizant Technology Solutions Corporation
-
Capgemini SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Informatiques Entreprises couvertes dans ce rapport
- Accenture plc
- International Business Machines Corporation (IBM)
- Tata Consultancy Services Limited (TCS)
- Infosys Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- Atos Group
- Fujitsu Limited
- NTT DATA Group Corporation
- CGI Inc.
- L&T Technology Services Limited
- Tech Mahindra Limited
- EPAM Systems Inc.
- Endava plc
- Globant S.A.
- LTM Limited
- Sopra Steria Group SA
- Rackspace Technology Inc.
- Virtusa Corporation
- Persistent Systems Limited
- UST Global Inc.
Opportunités clés pour les acteurs du marché
Les opportunités comparent le support cloud, la gouvernance de la sécurité et la préparation à la sortie pour les acheteurs du secteur public britannique, notamment le Département du travail et des retraites (DWP). G-Cloud 15 a débuté le 6 août 2026, offrant une voie vers l'hébergement cloud, les logiciels et le support. Ses contrats d'appel peuvent durer jusqu'à 60 mois. Cette combinaison rend un périmètre de service continu pertinent pour les fournisseurs dont les capacités de planification, de migration et d'exploitation correspondent aux exigences cloud de l'acheteur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Support cloud à long terme pour le secteur public | Nouvelle voie d'achat de services cloud avec des durées d'appel étendues possibles | Acheteurs cloud du secteur public britannique | Proposer un service délimité d'opérations et de support cloud | Maintenir la responsabilité opérationnelle sur une durée de service étendue | Prestataires de cloud géré tels qu'Accenture plc |
| Mise en œuvre de la gouvernance de la sécurité cloud | Accès aux marchés publics cloud parallèlement à une politique de sécurité opérationnelle du DWP | Propriétaires de systèmes et services cloud du DWP | Intégrer les responsabilités de sécurité dans un périmètre opérationnel livrable | Coordonner la propriété de la sécurité dans le service cloud | Spécialistes de la gouvernance de la sécurité cloud |
| Préparation à la sortie des services critiques | Accès au support cloud parallèlement aux plans de sortie requis pour les services critiques | Propriétaires de services cloud critiques du DWP | Documenter et tester la portabilité sécurisée et rapide des données et des services | Coordonner le transfert de données et la continuité des services lors des tests de sortie | Prestataires de planification et de migration cloud tels qu'Accenture plc |
| Source: Mordor Intelligence | |||||
La politique de sécurité cloud du DWP, mise à jour le 7 octobre 2026, couvre ses systèmes et services hébergés dans le cloud, tandis que ses services cloud critiques nécessitent des stratégies de sortie documentées et testées. L'opportunité centrale est de connecter l'exploitation cloud continue avec des responsabilités de sécurité et de transition vérifiables dans le périmètre de service applicable. Pour les services critiques du DWP, la portabilité testée fait de la sortie éventuelle une partie de la proposition de service dès le départ.
Développements récents du secteur sur le marché des Services IT
- Oct 2026 : Accenture a finalisé l'acquisition de Mjølner Informatics auprès de Norlys, ajoutant environ 400 professionnels et élargissant les capacités d'ingénierie logicielle et numérique au Danemark.
- Sep 2026 : Capgemini a finalisé la vente de Capgemini Government Solutions, sa filiale au service du gouvernement fédéral des États-Unis, à ITC Federal.
- Août 2026 : Porsche a accepté de vendre MHP, cabinet de conseil en management et IT basé en Allemagne, à TCS, sous réserve des approbations réglementaires et de la concurrence, MHP devant conserver sa marque et son exploitation indépendante.
Marché des Services Informatiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché mondial des services informatiques mesure les dépenses annuelles des organisations en services informatiques tiers, valorisées en tant que chiffre d'affaires des prestataires pour les services fournis aux clients organisationnels. Il couvre la demande mondiale, avec les ventes classées par service, taille d'entreprise, modèle de livraison, secteur client et géographie.
Exclusions du périmètre : les ventes pures de produits matériels, les ventes de licences de logiciels packagés et les revenus de connectivité télécom sont exclus.
Aperçu de la Segmentation
- Par type de service
- Conseil et mise en œuvre informatiques
- Externalisation informatique (ITO)
- Externalisation des processus métier (BPO)
- Services managés de sécurité
- Services cloud et de plateforme
- Par taille d'entreprise utilisatrice finale
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par modèle de déploiement
- Livraison onshore
- Livraison nearshore
- Livraison offshore
- Par secteur vertical de l'utilisateur final
- BFSI
- Fabrication
- Gouvernement et secteur public
- Santé et sciences de la vie
- Commerce de détail et biens de consommation
- Télécommunications et médias
- Logistique et transport
- Énergie et services publics
- Autres secteurs verticaux de l'utilisateur final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que les rapports sur les progrès et tendances numériques de la Banque mondiale aident à suivre la production et la fourniture transfrontalière de services informatiques, tandis que les statistiques d'Eurostat sur les TIC en entreprise montrent l'adoption payante du cloud et l'utilisation des services par les entreprises. Le Bureau of Economic Analysis des États-Unis fournit des tableaux d'échanges de services par type et destination pouvant servir de signal d'offre indépendant, et le rapport d'enquête sur les violations de données de Verizon fournit des preuves d'incidents pertinentes pour la demande en sécurité gérée.
Les rapports annuels des entreprises et les documents destinés aux investisseurs aident à recouper le chiffre d'affaires des services déclaré, l'exposition aux clients et aux zones géographiques, ainsi que la capacité de livraison, tandis que la presse réputée et les annonces de contrats publics apportent un contexte sur les attributions d'externalisation et les programmes cloud ou de sécurité. Ces sources illustratives ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
La recherche primaire comprendrait des entretiens avec des dirigeants et des responsables fonctionnels chez des prestataires de services informatiques, des acheteurs en entreprise, et des conseillers en approvisionnement ou en technologie dans les zones APAC, EMEA et Amériques. Les discussions permettraient de tester les données secondaires sur les limites des services, les dépenses des clients, la tarification et la composition des livraisons, ainsi que les facteurs façonnant la demande dans les différents secteurs et tailles d'entreprise. Lorsque les points de vue ou les chiffres déclarés divergent, les analystes clarifieraient le service ou la période spécifique concerné et triangulariseraient la réponse avec les informations communiquées par les entreprises, les preuves de contrats publics et les indicateurs statistiques indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle part d'une approche descendante avec les dépenses mondiales des organisations en services informatiques tiers, valorisées en tant que chiffre d'affaires des prestataires, puis estime la valeur annuelle par type de service, taille d'entreprise, modèle de livraison, secteur client et géographie. Les informations historiques sur le chiffre d'affaires et la croissance, les budgets technologiques des entreprises, l'adoption payante du cloud, les investissements en transformation numérique et en IA, les besoins en cybersécurité, ainsi que la capacité et la tarification des prestataires de services fournissent des indicateurs de la demande adressable et du chiffre d'affaires réalisé. Les données commerciales publiques offrent une vérification indépendante de la livraison transfrontalière plutôt qu'un substitut aux dépenses mondiales. Une régression multivariée peut relier ces indicateurs à la croissance historique du marché, avec une analyse de scénarios utilisée lorsque l'adoption du cloud, les programmes d'IA, la réglementation ou la pression sur les prix pourraient produire des trajectoires matériellement différentes. Les parts de segments sont construites à partir des données disponibles sur le chiffre d'affaires des prestataires et des acheteurs, des informations sur la composition des services et des indicateurs de demande cohérents, puis vérifiées pour s'assurer que les catégories couvrent le marché défini. Des vérifications ascendantes sélectives peuvent comparer les agrégats de chiffre d'affaires des fournisseurs ou les prix de services échantillonnés avec les volumes de livraison lorsque les deux sont justifiables. Des spécialistes primaires peuvent vérifier si la direction et le calendrier de chaque variable correspondent aux conditions d'approvisionnement, de tarification et de livraison, tandis que les lacunes dans les observations comparables sont comblées par des années adjacentes, des tendances de chiffre d'affaires déclarées et des scénarios clairement délimités plutôt que par une précision non étayée.
Cycle de Validation et de Mise à Jour des Données
Les analystes triangulent les informations communiquées par les prestataires, les indicateurs côté acheteur, les données commerciales et les preuves d'entretiens, puis examinent les valeurs aberrantes, les périodes incohérentes et les différences matérielles entre les signaux indépendants avant validation. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des acquisitions, des réglementations, des dépenses technologiques ou des événements économiques majeurs modifient matériellement la demande, et fait l'objet d'une vérification préalable à la livraison. Un suivi avec un répondant est déclenché lorsqu'une divergence matérielle de périmètre ou de période reste non résolue.
Taille du Marché des Services Informatiques selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des services informatiques mesure les dépenses annuelles des organisations en services informatiques tiers, valorisées en tant que chiffre d'affaires des prestataires pour les services fournis aux clients organisationnels.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les informations historiques sur le chiffre d'affaires et la croissance, les budgets technologiques des entreprises, l'adoption payante du cloud, les investissements en transformation numérique et en IA, les besoins en cybersécurité, ainsi que la capacité et la tarification des prestataires de services fournissent des indicateurs de la demande adressable et du chiffre d'affaires réalisé.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,81 T USD (2027) | |
| Cabinet de Conseil Mondial A | 1,55 T USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 14,4 % à la valeur 2027 de ce rapport de 1,81 T USD, 1 an plus tard. Sa définition exclut l'infrastructure en tant que service et la plateforme en tant que service, réduisant ainsi le chiffre d'affaires des services couverts. |
| Cabinet de Conseil Mondial B | 1,6 T USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 11,6 % à la valeur 2027 de ce rapport de 1,81 T USD, 2 ans plus tard. Son année de mesure publiée précède l'année du rapport, de sorte que l'instantané de marché antérieur contribue au chiffre inférieur. |
Les analystes de Mordor Intelligence triangulent les informations communiquées par les prestataires, les indicateurs côté acheteur, les données commerciales et les preuves d'entretiens, puis examinent les valeurs aberrantes, les périodes incohérentes et les différences matérielles entre les signaux indépendants avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services IT et ses perspectives de croissance ?
Il devrait croître de 1,81 trillion USD en 2027 à 2,79 trillions USD d'ici 2032, à un CAGR de 9,04 % sur 2027-2032.
Quelles forces stimulent la demande de services IT ?
La modernisation numérique, le cloud hybride, la cybersécurité et l'IA sont des moteurs clés. Dans l'enquête de novembre 2025 de Capgemini, 81 % des organisations faisaient appel à des intégrateurs de systèmes ou à des fournisseurs d'IA de niche pour la livraison de solutions d'IA.
Quelle catégorie génère le plus de revenus dans les services IT ?
L'externalisation IT détenait 27,49 % du chiffre d'affaires des services en 2026. Les services de sécurité gérés constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 12,58 % sur 2027-2032.
Quelles sont les principales entreprises fournissant des services IT ?
Les principaux prestataires comprennent Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation et Capgemini SE.
Quelle contrainte en matière de main-d'œuvre pourrait limiter la livraison des services IT ?
La disponibilité des talents peut limiter la capacité de livraison. Accenture a identifié la correspondance des compétences comme un risque conditionnel dans son rapport FY2026 et a investi environ 1 milliard USD dans la formation et le développement professionnel cette année-là.
Quelle région est en tête de la demande de services IT, et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 36,83 % du chiffre d'affaires des services en 2026. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 11,4 % sur 2027-2032.