
Tamaño y Participación del Mercado de Logística de Cadena de Frío de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 97.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 133.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.63 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Logística de Cadena de Frío de EE. UU. por Mordor Intelligence
El tamaño del Mercado de Logística de Cadena de Frío de EE. UU. se estima en 97,13 mil millones de USD en 2026, y se espera que alcance los 133,87 mil millones de USD en 2031, a una CAGR del 6,63% durante el período de previsión (2026-2031).
La implementación de la automatización, la sofisticación del control de temperatura farmacéutica y los mandatos de sostenibilidad más estrictos están rediseñando el diseño de redes, la asignación de capital y la diferenciación de servicios. Los operadores tradicionales centrados en alimentos enfrentan compresión de márgenes a medida que aumentan los costos de energía, mientras que los proveedores especializados de logística farmacéutica obtienen precios premium al ofrecer capacidades de temperatura ultrabajas con tolerancia casi nula a las desviaciones. El transporte terrestre sigue siendo dominante para los volúmenes de alimentos, aunque la demanda de transporte aéreo se acelera donde las terapias celulares y génicas requieren entrega nocturna y manejo criogénico. Los cambios regionales son igualmente notables: el Sureste mantiene la mayor base de capacidad, el Suroeste emerge como un nodo de alto crecimiento vinculado al comercio entre EE. UU. y México, y los centros interiores integrados con ferrocarril ganan preferencia a medida que los cargadores se protegen contra la volatilidad del transporte por carretera.
Conclusiones Clave del Informe
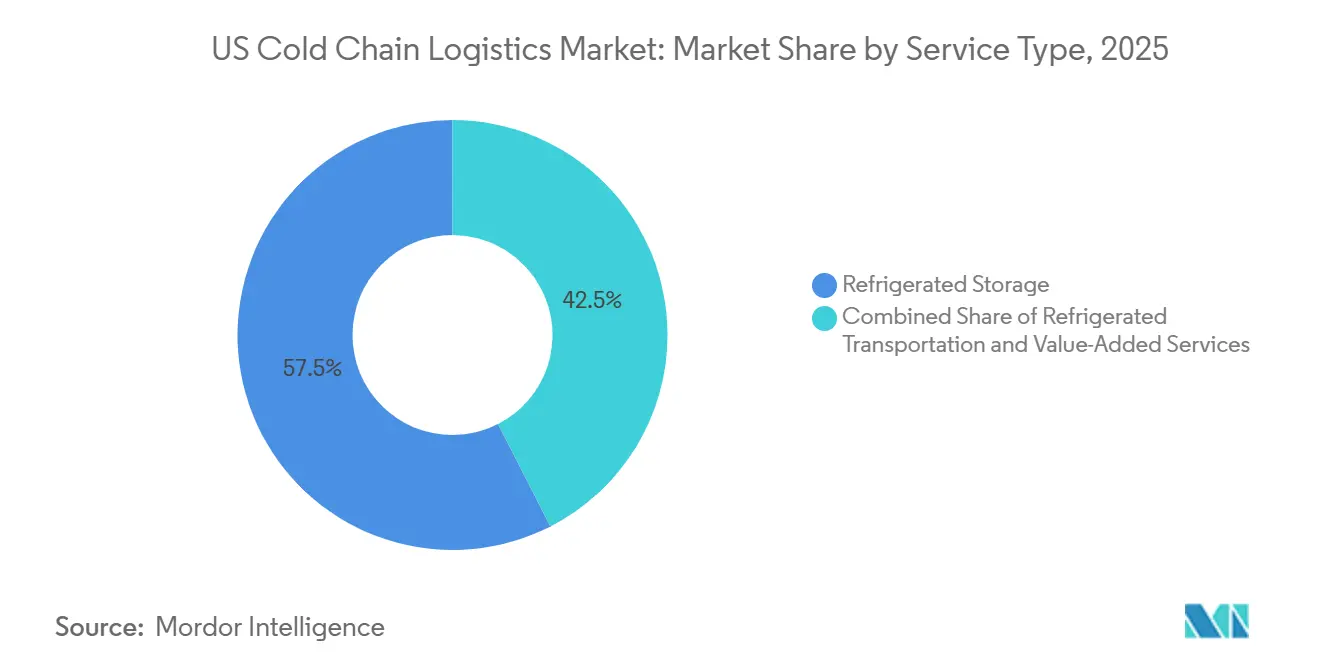
- Por tipo de servicio, el almacenamiento refrigerado representó el 57,53% de la participación del mercado de logística de cadena de frío de EE. UU. en 2025, mientras que se prevé que el transporte aéreo registre la CAGR más rápida del 13,23% hasta 2031.
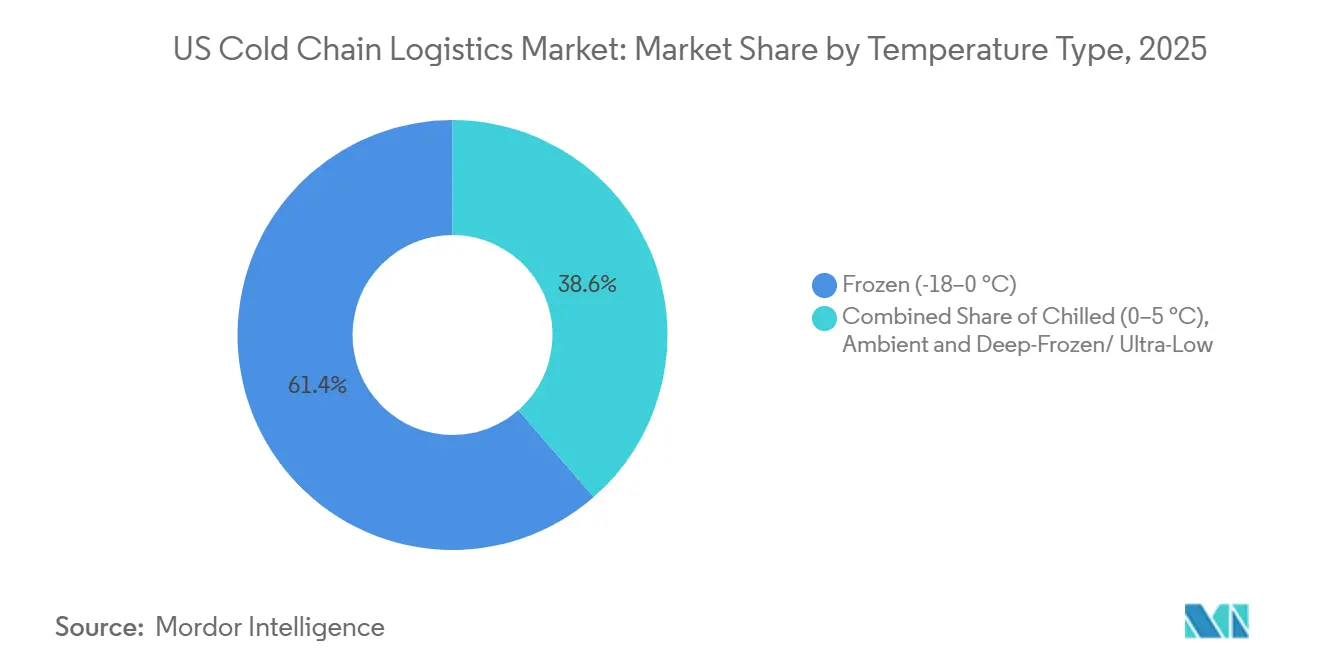
- Por banda de temperatura, el segmento congelado representó el 61,42% del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025, mientras que se proyecta que el almacenamiento ultracongelado y de temperatura ultrabajas se expanda a una CAGR del 11,87% hasta 2031.
- Por aplicación, la carne y las aves de corral lideraron con el 22,63% del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025; las vacunas y los materiales de ensayos clínicos registran la CAGR proyectada más alta del 14,11% hasta 2031.
- Por región, el Sureste capturó el 34,17% de la participación del mercado de logística de cadena de frío de EE. UU. en 2025, mientras que el Suroeste avanza a una CAGR del 11,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes de Supermercados en Línea y Kits de Comida | +1.6% | Nacional, concentrado en las 50 principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Auge de los Biológicos Farmacéuticos y las Terapias Celulares y Génicas | +1.9% | Corredor del Noreste, en expansión hacia el Sureste | Largo plazo (≥ 4 años) |
| Megaalmacenes Automatizados Adyacentes a Puertos | +1.2% | Costa del Golfo, Noroeste del Pacífico, Atlántico Medio | Largo plazo (≥ 4 años) |
| Centros Interiores de Frío Integrados con Ferrocarril (CPKC) | +0.8% | Medio Oeste, Suroeste | Mediano plazo (2-4 años) |
| El Financiamiento Vinculado a ESG Acelera las Mejoras | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Presión del Mandato del USDA sobre el Desperdicio de Alimentos | +0.5% | Nacional, más fuerte en California | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Supermercados en Línea y Kits de Comida
La penetración de las compras de comestibles en línea alcanzó el 17% del comercio minorista de alimentos en 2025, y la complejidad de la entrega de última milla con control de temperatura se expandió más rápido que el comercio electrónico de temperatura ambiente[1]. La dispersión de pedidos individuales en los barrios está obligando a los centros de microfulfillment con salas de múltiples zonas a ubicarse a menos de 16 km de los hogares de alta densidad, lo que infla los costos inmobiliarios en los núcleos urbanos donde la vacancia se sitúa cerca del 6,9%. Los proveedores de kits de comida añaden presión de secuenciación al realizar cross-docking de proteínas congeladas, productos frescos refrigerados y artículos de temperatura ambiente dentro de ventanas de cuatro horas para cumplir con las promesas de entrega. En conjunto, estos modelos aumentan la demanda de instalaciones flexibles de pequeña superficie que puedan seleccionar, empacar y despachar dentro de plazos estrechos. Los operadores capaces de integrar software de optimización de rutas con monitoreo de refrigeración en tiempo real han captado nuevos contratos, incluso cuando los márgenes de beneficio se reducen para las instalaciones heredadas que carecen de capacidades de valor agregado. El crecimiento sigue siendo más fuerte en las 50 principales áreas metropolitanas, lo que refuerza un desarrollo de distribución en forma de hub-and-spoke en lugar de uniformidad nacional.
Auge de los Biológicos Farmacéuticos y las Terapias Celulares y Génicas
Los medicamentos personalizados como el CAR-T requieren transporte criogénico de punto a punto, almacenamiento validado por debajo de -150 °C y liberación rápida de vuelta a los centros de tratamiento, lo que desplaza el énfasis del almacenamiento masivo a la orquestación específica del paciente. El compromiso de DHL de invertir 1.000 millones de EUR (1,17 mil millones de USD) en logística sanitaria en las Américas para 2030 subraya la rentabilidad de los corredores de temperatura controlada premium. El cálculo económico difiere del de los alimentos: una sola desviación puede borrar 500.000 USD en valor de biológicos, en comparación con 5.000 USD para productos frescos. En consecuencia, los cargadores priorizan la energía redundante, la telemetría en tiempo real y la cadena de custodia mediante blockchain, seleccionando proveedores por su historial de cumplimiento en lugar de por la tarifa más baja. Los déficits de capacidad en Boston, Filadelfia y Raleigh han impulsado construcciones especulativas de temperatura ultrabajas a pesar de costos de construcción 3-4 veces más altos, lo que señala vientos de cola de demanda sostenidos.
Megaalmacenes Automatizados Adyacentes a Puertos
La automatización y la proximidad a los puertos marítimos están convergiendo a medida que los promotores erigen instalaciones que superan los 46.452 m² con sistemas AS/RS capaces de manejar más de 10.000 posiciones de palés bajo múltiples regímenes de temperatura. La inversión de 40 millones de USD de Lineage en dos complejos automatizados en la Costa del Golfo demuestra los beneficios del arbitraje laboral cerca de los puertos, donde los suplementos salariales por trabajo en temperaturas bajo cero superan el 30% y la rotación supera el 40% anual. La proximidad al puerto reduce el tiempo de espera para las importaciones de mariscos y productos frescos, mejorando la vida útil y reduciendo las demoras. Para los operadores, el modelo desbloquea la optimización energética mediante estanterías densas y reduce la plantilla hasta en un 70%, manteniendo el costo operativo por palé competitivo a pesar de un mayor desembolso de capital. La preparación para la automatización se está convirtiendo en un requisito previo para obtener financiamiento vinculado a ESG que descuenta las tasas de interés por ahorros de energía demostrables.
Centros Interiores de Frío Integrados con Ferrocarril
La red intermodal de Canadian Pacific Kansas City ahora ofrece servicio de contenedores refrigerados de puerta a puerta desde las granjas mexicanas hasta los centros del Medio Oeste con una ventaja de costo del 30-40% sobre el transporte por carretera, aunque con ventanas de tránsito dos días más largas, adecuadas para cargas congeladas. Las instalaciones adyacentes a las vías ferroviarias requieren elevadores dedicados, puntos de carga para grupos electrógenos y escalas de rendimiento que pocos operadores medianos pueden costear, creando barreras de entrada naturales. Los cargadores aceptan una latencia moderada para asegurar la estabilidad de las tarifas ante la escasez de conductores y la volatilidad del diésel. A medida que los volúmenes escalan, los centros interiores en Kansas City y San Antonio ganan masa crítica, diversificando la capacidad geográfica lejos de los cuellos de botella costeros. Este cambio modal apoya la resiliencia regional de la cadena de frío, pero exige una gestión de inventario estrecha para conciliar los ciclos de flete más lentos con los ritmos de reabastecimiento minorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Reconversión por la Eliminación Gradual de HFC | -1.1% | Nacional, agudo en el Noreste y el Medio Oeste | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Operaciones de Temperatura Bajo Cero | -0.8% | Nacional, más severo en el Suroeste y el Sureste | Corto plazo (≤ 2 años) |
| Riesgo de Volatilidad en el Precio de la Energía | -0.6% | Texas, California, Noreste | Mediano plazo (2-4 años) |
| Perturbaciones Climáticas en Puertos y Canales | -0.4% | Costa del Golfo, Atlántico Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Reconversión por la Eliminación Gradual de HFC
Las normas de la EPA obligan a los operadores a reemplazar los refrigerantes de alto potencial de calentamiento global como el R-404A, elevando los costos de conversión a 2-4 millones de USD por instalación mientras los límites de producción se reducen un 40% para 2028[2]. Las instalaciones construidas en la década de 2000 conservan una vida estructural útil, pero enfrentan precios de refrigerantes en escalada que se han triplicado desde 2024. Los propietarios más pequeños tienen dificultades para amortizar los estudios de ingeniería y el tiempo de inactividad, lo que acelera la consolidación a medida que abandonan el mercado en favor de los operadores de mayor escala que distribuyen los costos entre múltiples ubicaciones. El calendario de reconversión también choca con los planes de expansión de capacidad más amplios, lo que obliga a la racionalización del capital y retrasa otros proyectos de modernización.
Escasez de Mano de Obra en Operaciones de Temperatura Bajo Cero
La rotación en las zonas de congelación supera el 40% anual, ya que los trabajadores soportan entornos de -20 °C; los suplementos salariales se expandieron del 15% en 2020 a casi el 30% en 2025, superando las ganancias de productividad. La automatización mitiga el manejo, pero no puede reemplazar las funciones de mantenimiento, calidad y muelle que requieren intervención humana. La escasez se intensifica en los mercados de alto crecimiento del Sun Belt como Phoenix y Dallas, donde la familiaridad de los trabajadores con las condiciones de congelación profunda es limitada. Los costos de formación y la deserción reducen los márgenes, lo que lleva a los operadores a implementar pilotos de ayudas de mantenimiento con realidad aumentada y equipos de protección personal calefactados para mejorar la retención.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Automatización Remodela la Economía del AlmacenamientoEl almacenamiento refrigerado capturó el 57,53% de la participación del mercado de logística de cadena de frío de EE. UU. en 2025, lo que refleja el papel fundamental que desempeña la infraestructura fija en la vinculación de productores y consumidores. Dentro de este segmento, los almacenes públicos automatizados están ganando cuota de mercado a medida que las empresas alimentarias subcontratan a especialistas que distribuyen los costos fijos entre múltiples inquilinos. El almacenamiento privado sigue siendo fundamental para los productos farmacéuticos, donde el cumplimiento normativo y la seguridad justifican los modelos de inquilino único. El transporte por carretera mantiene el liderazgo en volumen, aunque los vientos en contra de capacidad derivados de la escasez de conductores y la volatilidad del combustible están orientando los productos congelados de larga distancia hacia soluciones ferroviarias intermodales que ofrecen ahorros del 30-40%. La CAGR del 13,23% del transporte aéreo hasta 2031 encarna una red paralela optimizada para terapias de alto valor y bajo volumen que no toleran ni retrasos ni desviaciones de temperatura, consolidando rendimientos premium para transportistas y operadores. Los servicios de valor agregado —kitting, etiquetado y pruebas de calidad— han crecido a doble dígito, diversificando los flujos de ingresos más allá del almacenamiento y el transporte.
El impacto de la automatización es multifacético. Las instalaciones que emplean sistemas AS/RS operan con hasta un 70% menos de trabajadores en planta y ofrecen mayor rendimiento por m³, mitigando la inflación salarial y la escasez de mano de obra. Las ganancias de eficiencia energética del 10-15% provienen de estanterías compactas y menor infiltración. Como resultado, los inversores canalizan capital hacia proyectos que superan los 1,13 millones de m³, respaldados por financiamiento vinculado a ESG. Por el contrario, las instalaciones manuales heredadas tienen dificultades para financiar las conversiones de HFC y las actualizaciones tecnológicas, lo que impulsa la consolidación de la industria a medida que los operadores de mayor escala adquieren almacenes de menor escala para reconvertirlos en nodos automatizados.

Por Tipo de Temperatura:
El Ultrafrío Impulsa la InversiónLa banda de congelados (-18 °C a 0 °C) representó el 61,42% del tamaño del mercado de logística de cadena de frío de EE. UU. en 2025, anclando la distribución tradicional de alimentos congelados. Los operadores enfrentan costos de energía crecientes y gastos de eliminación gradual de refrigerantes, lo que impulsa pruebas de un "cambio de 3 grados" a -15 °C que promete ahorros de energía del 10-15% mientras se mantiene la seguridad alimentaria[3]. El almacenamiento refrigerado (0-5 °C) apoya los productos frescos y los lácteos con una rotación más rápida y mayor sensibilidad al deterioro, lo que exige previsiones de demanda granulares y reabastecimiento justo a tiempo.
Se proyecta que las instalaciones de ultracongelación y temperatura ultrabajas por debajo de -20 °C crezcan a una CAGR del 11,87% a medida que proliferan las vacunas de ARNm y las terapias celulares. Estos sitios requieren refrigeración en cascada redundante, respaldos de nitrógeno líquido y sistemas de monitoreo validados, lo que eleva la intensidad de capital a tres veces la de las construcciones convencionales de congelados. Los cuellos de botella de capacidad en los corredores de biotecnología han inflado las tasas de arrendamiento en un 40% en comparación con el espacio de grado alimentario. Las salas de temperatura ambiente controlada (15-25 °C) son un nicho modesto pero creciente para productos como el chocolate y los productos químicos especiales, que ofrecen ahorros de energía pero requieren deshumidificación y envolventes térmicas ajustadas para evitar desviaciones.
Por Aplicación:
Precios Premium en el Sector FarmacéuticoLa carne y las aves de corral lideraron con una participación del 22,63% en 2025, aprovechando los corredores bien establecidos de granja a minorista y la infraestructura especializada de congelación rápida. Sin embargo, el crecimiento se modera a medida que los consumidores se inclinan hacia alternativas frescas y preparadas, reduciendo la utilización en instalaciones dependientes de proteínas congeladas a granel. El pescado y los mariscos se benefician de las importaciones de acuicultura enrutadas a través de los puertos de la Costa del Golfo, lo que requiere almacenamiento en frío adyacente al puerto equipado para transbordo y reempaque rápidos. Los lácteos y los postres congelados mantienen una demanda resiliente, aunque el aumento de las alternativas de origen vegetal exige regímenes distintos de temperatura y humedad.
Las vacunas y los materiales de ensayos clínicos, que avanzan a una CAGR del 14,11% hasta 2031, forman ahora un nivel premium paralelo en el tamaño del mercado de logística de cadena de frío de EE. UU. Los proveedores conformes con las Buenas Prácticas de Distribución (GDP) obtienen tasas de arrendamiento de hasta 22 USD por pie cuadrado en Boston, en comparación con 8-12 USD para el espacio de grado alimentario, lo que refleja el valor en riesgo. La logística de frutas y verduras está evolucionando bajo los objetivos federales de reducción del desperdicio de alimentos que impulsan la adopción de sistemas de eliminación de etileno y sensores de frescura IoT. Las comidas listas para consumir aprovechan la demanda de kits de comida, lo que requiere líneas de ensamblaje multiproducto dentro de muelles con gradación de temperatura. Los productos químicos especiales representan una porción estable y menor, pero sus estrictas ventanas de temperatura los convierten en clientes fieles para los operadores conformes.
Análisis Geográfico
El Sureste dominó con una participación de mercado del 34,17% en 2025, impulsado por las entradas de productos latinoamericanos a través de Florida, los mariscos a través de los puertos del Golfo y la base de procesamiento avícola de Georgia. La migración de población hacia Atlanta, Charlotte y Nashville está impulsando la expansión de la cadena de frío minorista, mientras que el riesgo de huracanes impulsa la inversión en estructuras elevadas, revestimientos resistentes a huracanes y generadores en el sitio. Las tasas de arrendamiento y los valores del suelo han aumentado a medida que los operadores compiten por parcelas de relleno capaces de entrega de comercio electrónico en dos horas.
Se proyecta que el Suroeste se expanda a una CAGR del 11,02% hasta 2031, anclado por Texas, donde convergen la deslocalización cercana transfronteriza, el crecimiento de la población y la demanda petroquímica. Los cruces de Laredo y El Paso canalizan un creciente carga refrigerada desde las regiones productoras de México. La inestabilidad de la red eléctrica bajo ERCOT obliga a los promotores a presupuestar de 3 a 5 millones de USD para sistemas de energía redundantes además de los costos de construcción estándar. Phoenix y Tucson sirven como nodos secundarios de rápido crecimiento, aunque la escasez de agua plantea interrogantes de sostenibilidad a largo plazo para la agricultura desértica que abastece estas instalaciones.
El Noreste alberga la mayor concentración de empresas de biotecnología y farmacéuticas, convirtiendo a Boston, Nueva Jersey y Filadelfia en epicentros de proyectos de temperatura ultrabajas con primas de arrendamiento que superan los 20 USD por pie cuadrado. La infraestructura envejecida en el Medio Oeste, donde Illinois y Wisconsin albergan importantes procesadores de carne y lácteos, requiere reconversiones simultáneas de refrigerantes y actualizaciones de automatización, lo que tensiona los presupuestos de capital. El Oeste sigue siendo un estudio de contrastes: la sólida producción agrícola de California y los puertos orientados a Asia impulsan la demanda, aunque las agresivas regulaciones ambientales y los precios de energía en horas pico desafían la economía de los operadores. Las subvenciones públicas, como el financiamiento de reconversión de la Comisión de Energía de California, mitigan parte de la presión de capital, lo que señala un entorno de políticas que recompensa a los adoptantes tempranos de refrigerantes naturales.
Marco Regulatorio
Las operaciones de logística de cadena de frío de EE. UU. están regidas por los requisitos de la FDA bajo la Ley de Modernización de la Seguridad Alimentaria (FSMA), incluidas las disposiciones sobre Transporte Sanitario de Alimentos Humanos y Animales (21 CFR Parte 1, Subparte O). Estas normas cubren las responsabilidades de los cargadores y transportistas, las condiciones sanitarias de los equipos y los procedimientos de control de temperatura durante el tránsito. Un hito importante de cumplimiento se produjo el 20 de enero de 2026, cuando entró en vigor el plazo de cumplimiento de la Norma Final de Trazabilidad de Alimentos de la FDA (21 CFR Parte 1, Subparte S) para los alimentos incluidos en la Lista de Trazabilidad de Alimentos, lo que endureció los requisitos de mantenimiento de registros e integración de sistemas en torno a los eventos de seguimiento críticos y los elementos de datos clave en los traspasos de almacenamiento en frío y transporte.
Más allá de la seguridad alimentaria, los operadores también se alinean con las normas internacionales y nacionales de equipos para el transporte de perecederos. La participación del Servicio de Comercialización Agrícola del USDA en la certificación relacionada con el ATP puede aplicarse a los movimientos internacionales de perecederos. A nivel de logística federal, el trabajo de resiliencia de la cadena de suministro del Departamento de Transporte, incluidos los programas de cuellos de botella basados en datos como FLOW, aumenta el escrutinio de los tiempos de espera y las restricciones de infraestructura en puertos y nodos interiores que afectan el rendimiento del flete de temperatura controlada. Esto refuerza el cambio hacia una visibilidad auditable y el intercambio estandarizado de datos en toda la cadena de frío.
Análisis de la Cadena de Valor
La cadena de valor de la cadena de frío de EE. UU. comienza con productores y procesadores (incluidos fabricantes de carne, aves de corral, lácteos, mariscos, productos frescos y farmacéuticos) que trasladan bienes sensibles a la temperatura a través de pasos de preenfriamiento, consolidación y empaque. Para los productos farmacéuticos, esto también puede incluir controles de empaque calificado y cadena de custodia. Los bienes pasan luego por almacenamiento refrigerado (público y dedicado/privado), cross-docking y servicios de valor agregado como congelación rápida, etiquetado, kitting, inspección y retenciones de calidad, antes de ingresar al transporte refrigerado por carretera (dominante para los flujos de alimentos domésticos), ferroviario intermodal para corredores de congelados de larga distancia y aéreo para biológicos de alto valor y tiempo crítico.
Las terminales portuarias, la disponibilidad de contenedores refrigerados y los traspasos de transporte de corta distancia pueden añadir tiempo de espera y aumentar el riesgo de desviación cuando el monitoreo y la disciplina de citas son deficientes. Los propietarios y operadores de activos, incluidas las grandes plataformas nacionales de almacenes, compiten junto a los operadores logísticos terceros (3PL), los integradores de paquetería y los proveedores especializados de logística sanitaria. El énfasis competitivo está cambiando hacia la visibilidad de datos, la gestión de excepciones y los procesos validados, no solo la capacidad. Los organismos de coordinación de la industria, como la Alianza Global de la Cadena de Frío, proporcionan orientación técnica y representación, mientras que las iniciativas de cadena de suministro del Departamento de Transporte de EE. UU. se centran en diagnosticar los cuellos de botella de flete que pueden desencadenar interrupciones en la cadena de frío. Las estrategias de capital recientes también apuntan a la escala de plataformas a través de asociaciones, incluida la empresa conjunta de 1,3 mil millones de USD de Americold en mayo de 2026 con EQT para poseer y operar instalaciones de almacenamiento en frío en toda América del Norte.
Panorama Competitivo
Lineage Logistics y Americold controlan colectivamente la mayoría de los metros cúbicos de almacenes refrigerados nacionales, estableciendo un apalancamiento cuasi oligopólico en las principales áreas metropolitanas. Su escala permite contratos con clientes de múltiples instalaciones, cobertura de energía diversificada y despliegues acelerados de automatización, creando posiciones de costo que los competidores más pequeños no pueden igualar. Los operadores de segundo nivel responden especializándose: algunos se orientan hacia servicios farmacéuticos conformes con las Buenas Prácticas de Distribución (GDP), otros atienden a distribuidores de alimentos étnicos que requieren manejo personalizado, y algunos se centran en instalaciones urbanas de última milla donde las huellas de los megaalmacenes son impracticables.
La adopción de tecnología diferencia a los ganadores de los rezagados. Los proveedores líderes despliegan telemetría IoT, previsiones de demanda mediante aprendizaje automático y trazabilidad mediante blockchain, proporcionando a los clientes visibilidad a nivel de envío que reduce las reclamaciones por deterioro. La Alianza Global de la Cadena de Frío informó que sus miembros expandieron la capacidad a 8,16 mil millones de pies cúbicos en 2025, aunque el número de operadores disminuyó, lo que ilustra el crecimiento de la capacidad mediante consolidación en lugar de nuevos participantes[4]. Los integradores de paquetería UPS y FedEx están invirtiendo fuertemente en corredores de cadena de frío sanitaria, aprovechando las redes aéreas existentes para ofrecer soluciones de extremo a extremo que los operadores de almacenes tradicionales tienen dificultades para igualar. El financiamiento de capital privado sigue activo, canalizando capital hacia megaproyectos en terrenos nuevos en nodos portuarios y ferroviarios interiores, intensificando aún más la competencia para los independientes de nivel medio.
Líderes de la Industria de Logística de Cadena de Frío de EE. UU.
-
Lineage Logistics Holdings, LLC
-
Americold Logistics, LLC
-
United States Cold Storage, Inc.
-
Interstate Warehousing
-
FreezPak Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Logística de Cadena de Frío de EE. UU. Empresas cubiertas en este informe
- Lineage Logistics Holdings, LLC
- Americold Logistics, LLC
- United States Cold Storage, Inc.
- Vertical Cold
- DHL Supply Chain
- FedEx Cold Chain Logistics
- UPS Healthcare
- NewCold Advanced Cold Logistics
- AGRO Merchants Group
- AIT Worldwide Logistics
- Cloverleaf Cold Storage
- Interstate Warehousing, Inc.
- RLS Logistics
- Penske Logistics (Cold Chain)
- Ryder System, Inc. (SCS)
- FreezPak Logistics
- Congebec Logistics
- Cold Summit Development
- Nordic Cold Storage, LLC
- J.B. Hunt Transport Services, Inc. (Refrigerated)
- Schneider National, Inc. (Reefer)
Oportunidades de Mercado y Perspectivas Futuras
Las adiciones de capacidad y las mejoras lideradas por la automatización son un espacio en blanco concreto a medida que los operadores buscan ganancias de productividad ante la escasez de mano de obra y la alta intensidad energética. La combinación reciente de proyectos muestra dónde se está concentrando el capital: el anuncio de expansión de la Fase 3 de NewCold en febrero de 2026 en Lebanon, Indiana (500 millones de USD, liderado por automatización), su instalación de congelados totalmente automatizada que abrió en McDonough, Georgia (125.000 posiciones de palés), y la finalización por parte de Lineage en marzo de 2026 de una expansión de 7.804 m² en Louisville, Kentucky (aproximadamente 10.400 posiciones de palés). En conjunto, estos proyectos apuntan a una demanda sostenida de redes de alto rendimiento, multiinquilino y dedicadas que reducen el manejo manual, mejoran la precisión del inventario y apoyan plazos más estrechos para el reabastecimiento minorista y de servicios de alimentación.
La oportunidad también está surgiendo a través de estructuras de inversión que combinan financiamiento institucional con ejecución operativa. La empresa conjunta de 1,3 mil millones de USD de Americold en mayo de 2026 con EQT, que cubre 12 instalaciones en EE. UU. (aproximadamente 124 millones de pies cúbicos y más de 400.000 posiciones de palés), ilustra un modelo en el que el capital apunta al almacenamiento en frío como infraestructura de misión crítica mientras los operadores establecidos gestionan las actividades diarias. Por el lado de la demanda, las construcciones de distribución dedicada de gran formato, como el avance del plan de H-E-B en julio de 2026 para un almacén refrigerado de 175 millones de USD en su campus de San Antonio, indican una construcción de red continua en torno a corredores de población de alto crecimiento y corredores comerciales adyacentes a la frontera. Los requisitos de cumplimiento normativo y transición de refrigerantes añaden otro eje de modernización, ya que las acciones de la EPA bajo la Ley AIM y las obligaciones de trazabilidad de la FSMA aumentan el valor de los operadores que pueden combinar las mejoras de refrigeración con la trazabilidad digital, la telemetría y los controles auditables de la cadena de frío.
Desarrollos recientes de la industria en Mercado de Logística de Cadena de Frío de EE. UU.
- Junio de 2026: Americold inauguró un centro integrado de importación-exportación de cadena de frío en el Puerto de Saint John en Nuevo Brunswick, desarrollado con DP World y Canadian Pacific Kansas City (CPKC). El sitio vincula las operaciones portuarias con la conectividad ferroviaria y el manejo de temperatura controlada, estrechando la interfaz entre las puertas de entrada al comercio internacional y la distribución interior para la carga perecedera.
- Mayo de 2026: Americold anunció una empresa conjunta de almacenamiento en frío en América del Norte de 1,3 mil millones de USD con EQT, aportando 12 instalaciones que totalizan aproximadamente 124 millones de pies cúbicos y más de 400.000 posiciones de palés a la plataforma. La estructura combina capital institucional con un modelo de operador establecido, apoyando la escala de la cartera y la modernización de instalaciones mientras gestiona la intensidad del balance.
- Mayo de 2025: Lineage Logistics anunció una expansión de 1.000 millones de USD con Tyson Foods, añadiendo 49 millones de pies cúbicos mediante adquisición y comprometiéndose con dos construcciones automatizadas que totalizan 80 millones de pies cúbicos. El movimiento fortaleció la capacidad de Lineage para atender cadenas de suministro de proteínas de alto volumen y aceleró el despliegue de automatización para compensar las limitaciones de mano de obra en operaciones de temperatura bajo cero.
Mercado de Logística de Cadena de Frío de EE. UU. Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los servicios logísticos remunerados que mantienen los bienes dentro de un rango de temperatura controlada durante el almacenamiento, el manejo y el transporte dentro de los Estados Unidos, incluido el manejo en frío de valor agregado relacionado.
Exclusiones del alcance: Excluimos los paquetes de mensajería con hielo seco gestionados únicamente dentro de los recintos hospitalarios.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Transporte Refrigerado
- Carretera
- Ferroviario
- Marítimo
- Aéreo
- Servicios de Valor Agregado
- Por Tipo de Temperatura
- Refrigerado (0-5 °C)
- Congelado (-18-0 °C)
- Temperatura Ambiente
- Ultracongelado / Temperatura Ultrabajas (más de 20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales de Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Perecederos
- Por Región (Estados Unidos)
- Noreste
- Medio Oeste
- Sureste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó mapeando la huella de la cadena de frío en los Estados Unidos y vinculándola a la actividad medible en alimentos, ciencias de la vida y productos químicos sensibles a la temperatura. Para anclar el lado de la demanda, consultamos series públicas y orientaciones de fuentes como el USDA y la FDA, junto con datos de la Oficina del Censo de EE. UU., la Oficina de Estadísticas de Transporte y la Administración de Información Energética para el contexto de flete y operaciones.
Luego verificamos la intensidad y la combinación de servicios utilizando fuentes como publicaciones de asociaciones comerciales, presentaciones de transportistas y operadores de almacenes, presentaciones para inversores y cobertura de prensa de reputación sobre adiciones de capacidad y expansiones de redes. Donde ayudó a validar la escala de las empresas y la exposición a los envíos, también utilizamos suscripciones de pago centradas en las finanzas e inteligencia de las empresas, así como el seguimiento de importaciones y exportaciones a nivel de envío para materias primas manejadas en frío. Las fuentes documentales enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con operadores de almacenes refrigerados, transportistas de temperatura controlada, operadores logísticos terceros (3PL), cargadores y participantes en embalaje y monitoreo de cadena de frío, para poder probar los supuestos de precios, utilización y combinación de servicios. Dado que se trata de un mercado exclusivo de EE. UU., la cobertura se equilibró entre los principales corredores de producción y consumo, y los conocimientos se verificaron nuevamente en los patrones de demanda de alimentos y bebidas y ciencias de la vida.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 19% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 21% | Gerentes: 54% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento utilizó una construcción de arriba hacia abajo en la que el conjunto de demanda de cadena de frío se reconstruyó a partir del rendimiento sensible a la temperatura y la actividad de flete, y luego se tradujo en ingresos por servicios a través de supuestos de tarifas y combinación observables. Para mantenerlo práctico, utilizamos cálculos de verificación en paralelo, como ingresos de almacén muestreados por posición de palé, verificaciones de gasto en transporte refrigerado por corredor y aproximaciones de precio de venta promedio por volumen para las principales líneas de servicio, y los totales se ajustaron cuando aparecieron brechas.
Los insumos más importantes incluyeron las adiciones de capacidad de almacenes refrigerados y los rangos de utilización, las señales de disponibilidad de camiones y remolques refrigerados, la progresión típica de las tarifas de almacenamiento y manejo, el comportamiento de traslado de costos de combustible y electricidad, y la participación de los volúmenes perecederos y farmacéuticos que requieren manejo de temperatura controlada frente a alternativas de temperatura ambiente. La previsión se basó principalmente en el análisis de escenarios vinculado a los cambios esperados en los patrones de distribución de alimentos, el crecimiento de los envíos de ciencias de la vida y el comportamiento de precios impulsado por costos, con supuestos confirmados y moderados a través de la retroalimentación de expertos. Donde las verificaciones de abajo hacia arriba no podían cubrir a los operadores regionales más pequeños, llenamos las brechas utilizando ingresos modelados por instalación y puntos de referencia por milla que fueron validados a través de entrevistas.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron con señales independientes, como las tendencias de capacidad de almacenamiento en frío, los indicadores de actividad de flete y el movimiento de precios observado, y luego fueron revisados en busca de valores atípicos por un segundo analista antes de la aprobación. Cuando un resultado se alejaba demasiado de estos anclajes externos, volvíamos a abrir los impulsores, volvíamos a probar los supuestos con llamadas de seguimiento y corregíamos el modelo antes de congelar el número final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes aperturas de capacidad, cambios bruscos en la energía o el combustible, o acciones regulatorias que cambian las prácticas de manejo. Antes de la entrega, se completa una nueva pasada de datos para que los clientes reciban la vista actualizada más reciente en lugar de una instantánea más antigua.
Tamaño del Mercado de Logística de Cadena de Frío de los Estados Unidos de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la logística de cadena de frío de EE. UU. pueden variar ampliamente, incluso cuando el tema parece idéntico, porque las líneas de alcance y las reglas de captura de ingresos no son las mismas. Las diferencias suelen provenir de lo que se cuenta como ingresos logísticos, cómo se agrupan el almacenamiento y el transporte, y qué años y supuestos de precios se utilizan.
La brecha principal proviene de si los servicios de frío de valor agregado y los movimientos refrigerados multimodales se incluyen como parte del gasto logístico, donde Mordor Intelligence los cuenta solo cuando se prestan como servicios de cadena de frío de terceros remunerados dentro de los Estados Unidos y están vinculados a verificaciones de rendimiento y tarifas medidas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 97,13 mil millones de USD (2026) | |
| Asociación de la Industria A | 85,00 mil millones de USD (2024) | A menudo refleja el almacenamiento refrigerado reportado por los miembros y las tarifas de manejo seleccionadas, lo que puede subestimar el gasto en transporte refrigerado subcontratado y la agrupación de servicios cruzados, y puede no normalizar las tarifas a un único período de precios. |
| Revista Especializada B | 116,85 mil millones de USD (2024) | Comúnmente aplica definiciones más amplias de cadena de frío que mezclan la logística con categorías adyacentes como el sector inmobiliario de almacenamiento en frío o los ingresos relacionados con equipos, y puede utilizar una escalada de precios agresiva sin hacerla coincidir con las verificaciones de utilización y rendimiento. |
La diferencia en la tabla se explica principalmente por lo que se trata como ingresos logísticos frente a la actividad adyacente de la cadena de frío, y por cómo se trasladan los precios entre años. Al vincular el total a impulsores operativos repetibles como la capacidad, la utilización, la combinación de servicios y el movimiento de tarifas, la estimación sigue siendo rastreable y más fácil de verificar a medida que cambian las condiciones del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística de cadena de frío de EE. UU. en 2026?
Alcanzó los 97,13 mil millones de USD en 2026 y se prevé que crezca hasta los 133,87 mil millones de USD en 2031.
¿Qué tipo de servicio lidera el mercado de logística de cadena de frío de EE. UU.?
El almacenamiento refrigerado tuvo una participación del 57,53% en 2025, respaldado por su papel como principal amortiguador entre la producción y el comercio minorista.
¿Cuál es la banda de temperatura de más rápido crecimiento?
Se proyecta que el almacenamiento ultracongelado y de temperatura ultrabajas por debajo de -20 °C registre una CAGR del 11,87% hasta 2031, impulsado por las vacunas de ARNm y las terapias celulares.
¿Qué región se está expandiendo más rápidamente?
El Suroeste, liderado por Texas, avanza a una CAGR del 11,02% hasta 2031 debido al comercio transfronterizo y el crecimiento de la población.
¿Quiénes son los actores dominantes?
Lineage Logistics y Americold controlan la mayoría de la capacidad nacional de almacenes refrigerados, creando un cuasi duopolio en muchas áreas metropolitanas.