
Tamaño y Cuota del Mercado de Logística de Cadena de Frío del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
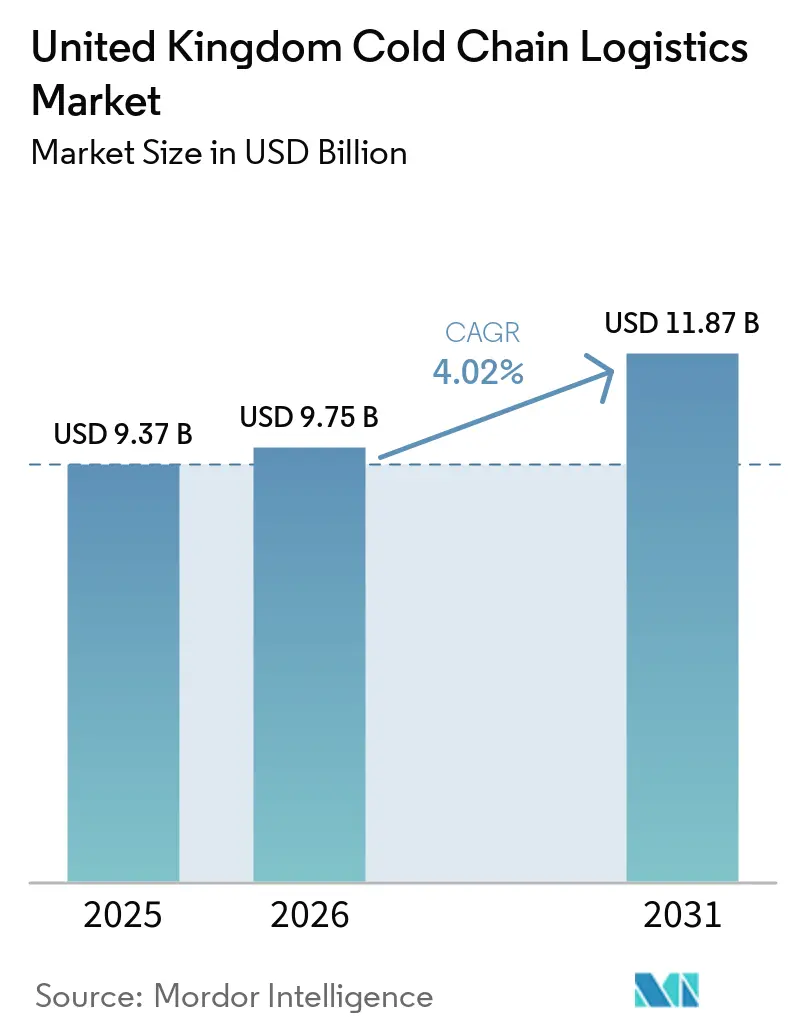
| Tamaño del mercado en el año base (2025) | 9.37 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.02 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío del Reino Unido por Mordor Intelligence
El tamaño del Mercado de Logística de Cadena de Frío del Reino Unido fue valorado en 9.370 millones de USD en 2025 y se estima que crecerá de 9.750 millones de USD en 2026 hasta alcanzar los 11.870 millones de USD en 2031, a una CAGR del 4,02% durante el período de pronóstico (2026-2031).
El crecimiento del tamaño del mercado está impulsado por el aumento de las exportaciones farmacéuticas, leyes de seguridad alimentaria más estrictas y un desplazamiento sostenido hacia las compras de comestibles en línea. La consolidación entre los proveedores de logística de terceros agrega eficiencias de escala, mientras que los mandatos de sostenibilidad aceleran la inversión en almacenes energéticamente eficientes y flotas de bajas emisiones. La claridad regulatoria tras el Brexit ha alargado los tiempos de espera en aduanas, pero también ha obligado a los operadores a actualizar los sistemas de trazabilidad, reforzando la demanda de servicios en el mercado de logística de cadena de frío del Reino Unido. La adopción de tecnología, especialmente los sensores IoT y los gemelos digitales, mejora el cumplimiento de temperatura y la visibilidad de costes en toda la cadena de suministro.
Conclusiones Clave del Informe
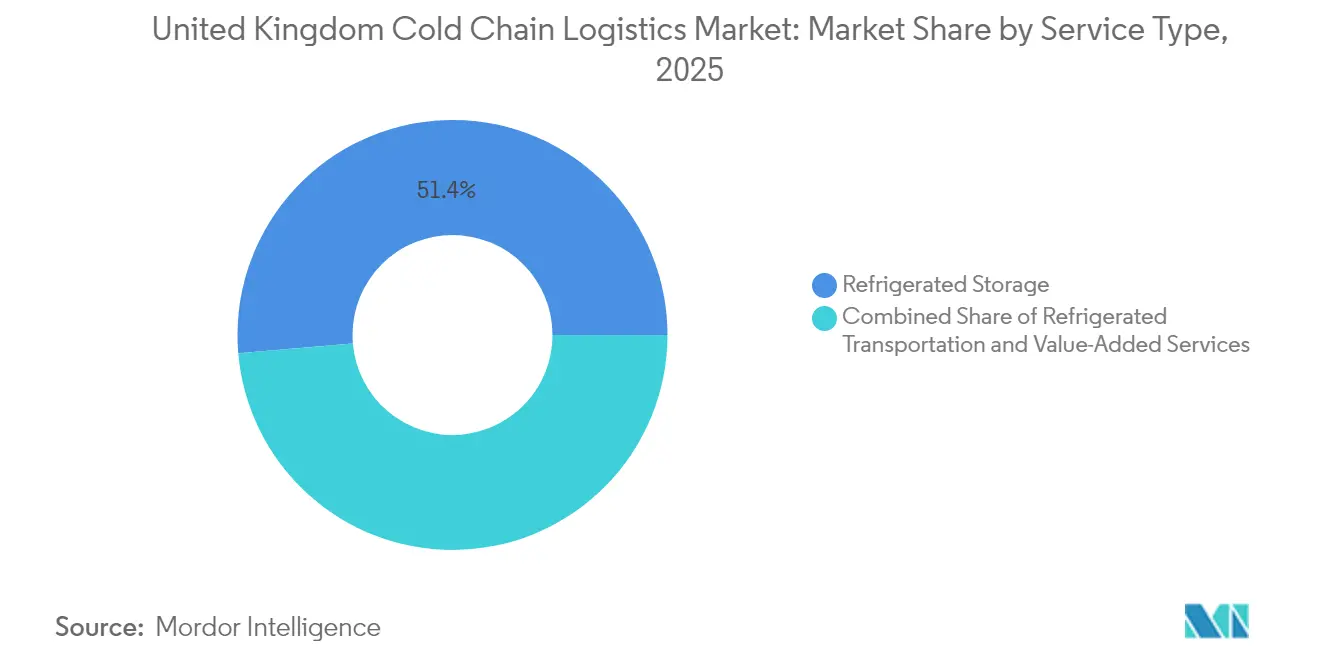
- Por tipo de servicio, el almacenamiento refrigerado representó el 51,35% de la cuota del mercado de logística de cadena de frío del Reino Unido en 2025; se proyecta que los servicios de valor agregado se expandan a una CAGR del 4,37% hasta 2031.
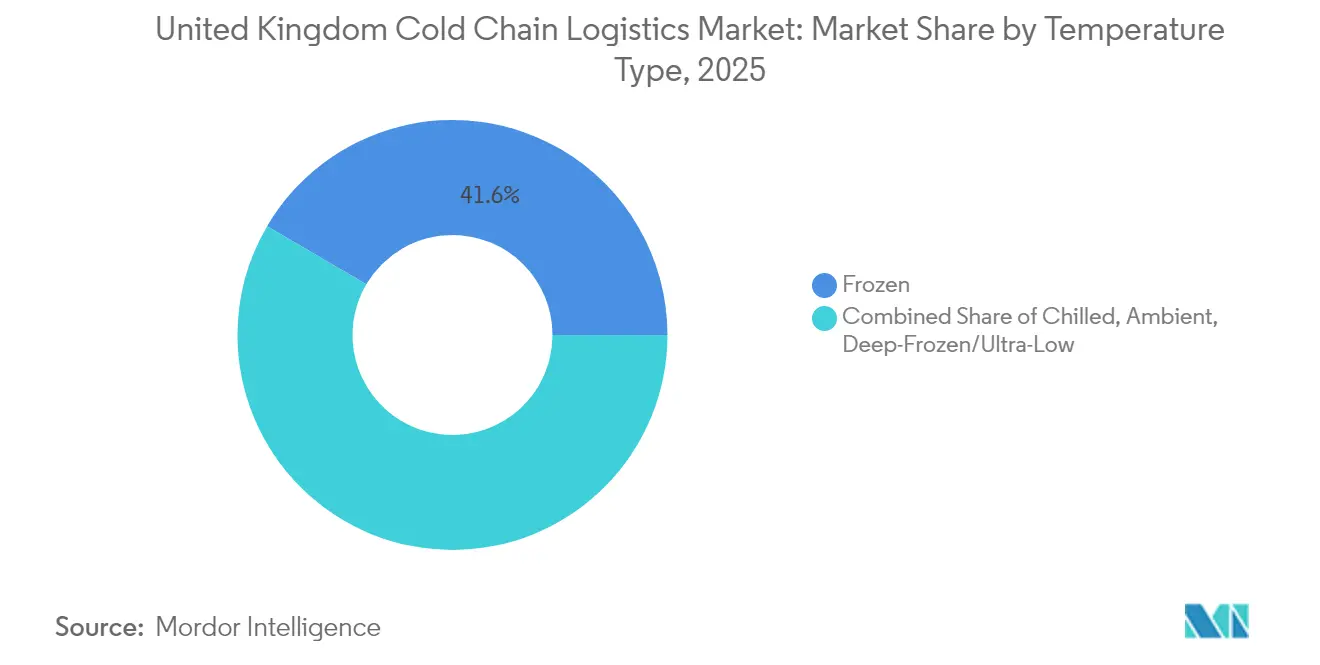
- Por tipo de temperatura, las aplicaciones de congelado representaron el 41,55% de la cuota del tamaño del mercado de logística de cadena de frío del Reino Unido en 2025, mientras que los servicios refrigerados están preparados para crecer a una CAGR del 4,08% durante 2026-2031.
- Por aplicación, la carne y las aves de corral controlaron el 23,65% de la cuota del mercado de logística de cadena de frío del Reino Unido en 2025; los productos farmacéuticos y biológicos exhiben la trayectoria más rápida con una CAGR del 5,26% hasta 2031.
- Por geografía, el corredor del Sureste que incluye Dover y London Gateway gestionó el 47,60% de los volúmenes de importación de temperatura controlada entrantes en 2025 y avanza a una CAGR del 4,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Cadena de Frío del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la demanda de comestibles en línea y kits de comidas | +0.8% | Londres, Mánchester, Birmingham, Edimburgo | Mediano plazo (2-4 años) |
| Expansión de exportaciones farmacéuticas y biotecnológicas | +0.7% | Clústeres en Cambridge, Oxford, Londres | Largo plazo (≥ 4 años) |
| Normas más estrictas de seguridad alimentaria y trazabilidad en el Reino Unido | +0.5% | Nacional, reforzado en puestos de control fronterizo | Corto plazo (≤ 2 años) |
| Aumento del consumo de alimentos congelados y de conveniencia | +0.4% | Regiones metropolitanas en todo el país | Mediano plazo (2-4 años) |
| Las microrredes de energía renovable en sitio reducen el OPEX | +0.3% | Polígonos industriales en todo el país | Largo plazo (≥ 4 años) |
| Centros de frío de microcumplimiento urbano | +0.6% | Principales centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de comestibles en línea y kits de comidas
Los hábitos de compra pospandemia han consolidado una penetración de dos dígitos en la compra de comestibles en línea. Los grandes minoristas ampliaron sus redes de distribución, y las conversiones de tiendas oscuras dentro de supermercados existentes redujeron la intensidad de capital mientras mantenían un cumplimiento rápido de pedidos. Centros de distribución de uso específico, como un almacén de 500.000 pies cuadrados inaugurado por un destacado especialista en productos congelados, optimizan la entrega refrigerada de última milla[1]"Importar alimentos y bebidas de la UE a Gran Bretaña," Gobierno del Reino Unido, gov.uk. Las plataformas de monitoreo de inventario basadas en sensores mejoran aún más la precisión y minimizan el desperdicio, reforzando la adopción de servicios dentro del mercado de logística de cadena de frío del Reino Unido. Estos desarrollos también están fortaleciendo la demanda de logística de alimentos en el Reino Unido.
Expansión de exportaciones farmacéuticas y biotecnológicas
El respaldo gubernamental de 1.000 millones de GBP (1.300 millones de USD) para la innovación en ciencias de la vida y un aumento sostenido del 22% en los volúmenes de carga aérea de temperatura controlada subrayan la oportunidad de exportación. El embalaje avanzado que mantiene parámetros de 2-8 °C o ultrabajos durante 36 horas sin poliestireno posiciona al mercado de logística de cadena de frío del Reino Unido como un centro preferido para la distribución de biológicos.
Normas más estrictas de seguridad alimentaria y trazabilidad en el Reino Unido
El Modelo de Operación del Objetivo Fronterizo exige certificados sanitarios y pre-notificaciones para las importaciones de riesgo medio, lo que impulsa la inversión en plataformas de trazabilidad preparadas para blockchain capaces de procesar 207 transacciones por segundo sin discrepancias de datos. Los mayores costes de cumplimiento favorecen a los operadores con capacidad digital, fomentando la consolidación del mercado.
Aumento del consumo de alimentos congelados y de conveniencia
Las iniciativas de eficiencia energética, incluido el aumento de la configuración de los congeladores de −18 °C a −15 °C, reducen el consumo eléctrico entre un 10 y un 11% manteniendo la seguridad alimentaria. Estos ahorros amplifican la rentabilidad de los proveedores de almacenamiento en frío y respaldan una demanda estable en el mercado de logística de cadena de frío del Reino Unido.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto CAPEX y costes energéticos de las instalaciones | -0.9% | Nacional, agudo donde los precios de la energía son más altos | Corto plazo (≤ 2 años) |
| Escasez de conductores de vehículos de mercancías pesadas y camiones frigoríficos | -0.7% | Principales corredores logísticos y puertos | Mediano plazo (2-4 años) |
| Infraestructura limitada de carga para vehículos eléctricos | -0.5% | Predominantemente fuera de las principales áreas urbanas | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de equipos de refrigeración | -0.4% | Nacional, más severo en nuevos proyectos de construcción | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX y costes energéticos de las instalaciones
El almacenamiento en frío consume 1,54 kWh por pie cúbico anualmente y la electricidad representa el 70% de la factura total de energía de un almacén. Alcanzar la intensidad de mejores prácticas de 10 kWh/m³/año en un sitio de 100.000 m³ requiere automatización y sistemas de recuperación de calor, lo que incrementa los presupuestos iniciales. La volatilidad de la red eléctrica durante la transición renovable expone a los operadores a picos de precios, aunque el almacenamiento de energía en aire líquido previsto para entrar en línea cerca de Mánchester en 2026 promete respaldo de larga duración, reduciendo la exposición a los recortes.
Escasez de conductores de vehículos de mercancías pesadas y camiones frigoríficos
Un déficit de 50.000 conductores cualificados eleva los salarios del transporte y pone en riesgo las entregas a tiempo. La remuneración horaria media aumentó a 15,00 GBP (19,5 USD) en 2025, pero la demografía sigue siendo desequilibrada; la mitad de la fuerza laboral tiene más de 50 años y la representación femenina es del 2%. Las subvenciones gubernamentales de 100 millones de GBP (130 millones de USD) financian instalaciones en carretera y formación, aunque la demanda anual de 40.000 nuevas licencias hasta 2029 mantiene la presión sobre los procesos de contratación[2]"El Modelo de Operación del Objetivo Fronterizo," Gobierno del Reino Unido, gov.uk.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Almacenamiento Domina, los Servicios se Aceleran
El almacenamiento refrigerado generó el 51,35% del tamaño del mercado de logística de cadena de frío del Reino Unido en 2025, sustentando los flujos de alimentos y productos farmacéuticos intensivos en importaciones. Inversiones como un centro de consolidación refrigerado de 2 millones de GBP (2,6 millones de USD) añaden capacidad próxima a los centros de distribución minorista. Durante 2026-2031, los servicios de valor agregado crecen a una CAGR del 4,37% a medida que los cargadores buscan despacho de aduanas integrado, reempaque y validación de temperatura en un solo contrato. Las redes de sensores y los gemelos digitales reducen los días de mantenimiento de inventario, elevando el retorno sobre el capital invertido para los proveedores de servicios.
Una oleada de fusiones, incluida una adquisición de Wincanton por 719 millones de USD, permite la compra a escala de electricidad renovable y automatización avanzada de almacenes. La huella resultante permite a las empresas flexibilizar el espacio entre espacios congelados y refrigerados, una ventaja ya que el mercado de logística de cadena de frío del Reino Unido absorbe la demanda cambiante de los consumidores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Temperatura: El Congelado Lidera, el Refrigerado se Acelera
La logística de congelados mantuvo una cuota del 41,55% del mercado de logística de cadena de frío del Reino Unido en 2025, respaldada por importaciones estables de proteínas y marcas nacionales de alimentos congelados. Innovaciones como los compresores de velocidad variable y el aislamiento de alta eficiencia reducen el consumo de energía por palet, sosteniendo los márgenes.
Los servicios refrigerados registran la expansión más rápida con una CAGR del 4,08%, impulsados por soluciones de comidas frescas y medicamentos biológicos. Las exportaciones de radiofármacos que requieren almacenamiento ultracongelado impulsan la demanda especializada de capacidad a -70 °C conforme a las Buenas Prácticas de Distribución. Las cajas de fibra reciclable que protegen las cargas a 2-8 °C durante 36 horas mejoran las credenciales de sostenibilidad a la vez que minimizan el vertido en rellenos sanitarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Carne Domina, los Productos Farmacéuticos Surgen
La carne y las aves de corral retuvieron el 23,65% de la cuota del mercado de logística de cadena de frío del Reino Unido en 2025 debido al consumo doméstico estable y las normas de abastecimiento de la UE. La documentación aduanera ahora implica certificación veterinaria anticipada, lo que hace que las plataformas de datos en tiempo real sean críticas para la entrega justo a tiempo.
Los productos farmacéuticos y biológicos lideran el crecimiento con una CAGR del 5,26%. Un clúster de Buenas Prácticas de Fabricación respaldado por el gobierno en Cambridge y Oxford eleva los volúmenes de exportación de terapias celulares y génicas que deben mantenerse a temperaturas criogénicas. Las aerolíneas y los transitarios colaboran en herramientas de monitoreo específicas por ruta que alertan a los cargadores cuando las desviaciones superan los 0,5 °C, protegiendo la carga de alto valor.
Análisis Geográfico
El corredor del Sureste, anclado por Dover, Felixstowe y London Gateway, procesó casi la mitad de los bienes de la UE entrantes sensibles a la temperatura en 2025 y se proyecta que registre una CAGR del 4,05% hasta 2031. Los nuevos puestos de control fronterizo equipados con refrigeración in situ limitan los aumentos de tiempo de espera a menos de 8 horas incluso a medida que la documentación se expande.
Las Midlands aprovechan su posicionamiento central y la conectividad de autopistas, permitiendo cobertura al día siguiente del 90% de los códigos postales del Reino Unido. Los campus automatizados en Northampton y Leicester utilizan microrredes alimentadas por energías renovables para reducir el consumo de la red eléctrica en un 30% en el pico estival. Escocia avanza con exportaciones de mariscos y la maduración del whisky que requieren cámaras frías de depósito; las inversiones en túneles refrigerados portuarios en Grangemouth acortan el despacho de marisco vivo.
Gales e Irlanda del Norte siguen siendo más pequeños pero estratégicos. El Marco de Windsor permite que los bienes cualificados se trasladen desde Irlanda del Norte a Gran Bretaña sin declaraciones adicionales de sanidad animal, sosteniendo el rendimiento de los almacenes frigoríficos. El apoyo del Fondo de Infraestructura de Vehículos Eléctricos Local de 381 millones de GBP (495,3 millones de USD) prioriza los cargadores de alta capacidad en Cardiff, Swansea y Belfast para prepararse para los vehículos pesados de cero emisiones obligatorios a partir de 2035.
Panorama regulatorio
La cadena de frío del Reino Unido opera bajo normas nacionales de higiene alimentaria aplicadas por organismos como la Food Standards Agency (FSA). Según las Food Safety and Hygiene (England) Regulations 2013, los alimentos que puedan favorecer el crecimiento de patógenos deben mantenerse generalmente a 8 C o por debajo, lo que determina los puntos de consigna de los almacenes, los procedimientos operativos de transporte y los requisitos de monitoreo de temperatura utilizados en la distribución refrigerada.
Para los movimientos transfronterizos, el Acuerdo ATP regula el transporte internacional de alimentos perecederos en vehículos por carretera y exige equipos aislantes adecuados y certificados de conformidad, lo que afecta la renovación de flotas y la frecuencia de inspecciones. En cuanto a las importaciones, las Official Controls (Import of High-Risk Food and Feed of Non-Animal Origin) (Amendment) Regulations 2025 entraron en vigor el 1 de enero de 2026, actualizando los controles para envíos de alto riesgo especificados y reforzando la necesidad de documentación sólida, disciplina de notificación previa y manejo conforme en instalaciones fronterizas e interiores.
Análisis de la cadena de valor
La cadena de valor comienza con los productores y propietarios de marca, incluidos los procesadores de alimentos, los proveedores de carne y mariscos, y los fabricantes farmacéuticos, que especifican los rangos de temperatura y los requisitos de validación. Le siguen los pasos de embalaje y preenfriado o congelación rápida, y el flujo continúa a través de los operadores de transporte refrigerado, los propietarios de cámaras frigoríficas (públicos y privados), los transitarios y los intermediarios aduaneros, además de los operadores portuarios y aeroportuarios. El volumen se concentra en torno a puertas de entrada clave y nodos de consolidación interior conectados a las redes de centros de distribución de supermercados y mayoristas.
Los procesos fronterizos y los sistemas de cumplimiento se ubican en el tramo intermedio, donde las verificaciones documentales y los controles oficiales afectan los tiempos de permanencia y la combinación de servicios adquiridos, incluidos el apoyo aduanero, el reetiquetado, la verificación de temperatura y el manejo de cuarentena cuando corresponde. Río abajo, los minoristas, los mayoristas de servicios de alimentación, los operadores de kits de comida y comercio electrónico de alimentos, y los hospitales y farmacias incorporan inventario a la distribución multitemperatura, con una ejecución de última milla cada vez más respaldada por transportes troncales estrechamente programados hacia centros urbanos de microdistribución en frío. En toda la cadena, la energía y la conectividad a la red se han convertido en limitaciones estructurales para las cámaras frigoríficas, y la disponibilidad de conductores calificados de vehículos pesados y camiones frigoríficos está impulsando a los operadores hacia la automatización, una mayor densidad de estanterías y una integración más estrecha de telemática y registro de temperatura.
Panorama Competitivo
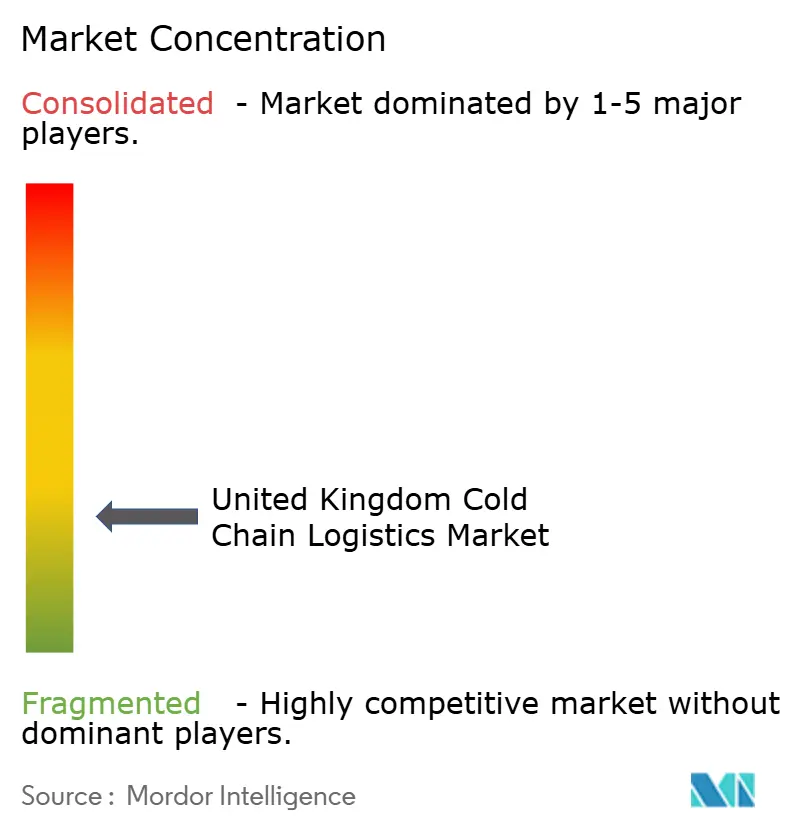
El mercado sigue siendo moderadamente fragmentado, aunque las recientes fusiones y adquisiciones señalan una consolidación acelerada. DSV cerró una adquisición de DB Schenker por 14.300 millones de EUR (15.780 millones de USD), añadiendo capacidad en la gestión de productos farmacéuticos y ciencias de la vida. El brazo logístico de CMA CGM adquirió Wincanton por 719 millones de USD, asegurando acceso a 743.224 m² de almacenamiento refrigerado.
Lineage Logistics y Americold se expanden mediante la automatización, empleando grúas de gran altura y sistemas de lanzadera que aumentan la densidad de palets en un 30%. La valoración de la OPI de Lineage de 18.000 millones de USD evidencia el apetito inversor por redes de almacenamiento en frío escalables. Los operadores más pequeños se diferencian con reformas de energía renovable, ganando contratos de minoristas que prometen entregas neutras en carbono para 2030.
La adopción tecnológica es el principal campo de batalla. Los operadores despliegan nodos IoT cada 10 metros dentro de los remolques para reportar la temperatura y el estado de las puertas en tiempo real. Los proyectos piloto de blockchain con procesadores de carne confirman la procedencia en 2 segundos, reduciendo el riesgo de fraude. Las empresas que ocupan las cinco primeras posiciones por ingresos conjuntamente mantuvieron una cuota del 46% en 2024, lo que indica una concentración moderada en el mercado de logística de cadena de frío del Reino Unido.
Líderes de la Industria de Logística de Cadena de Frío del Reino Unido
Lineage Logistics
Culina Group
Reed Boardall
NewCold
Gist Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las incorporaciones de capacidad impulsadas por la automatización y la consolidación de centros están generando espacio para campus multitemperatura de alto rendimiento cerca de cruces de autopistas y grandes centros de consumo. Las inversiones recientes hacen visible esta dirección: Magnavale inauguró una cámara frigorífica automatizada de 101.000 pallets en Easton (Lincolnshire) en marzo de 2025, Swisslog fue seleccionada en marzo de 2026 para automatizar una nueva instalación de congelados de 90.000 pallets cerca del cruce M4/M5 (Bristol), y Oakland International inició en mayo de 2026 el desarrollo de una cámara frigorífica de 6.000 pallets en Bardon, descrita como un aumento de aproximadamente el 30% en la capacidad de congelados de su red.
Los servicios de valor añadido también tienen una vía de expansión, ya que los expedidores enfrentan requisitos más estrictos de documentación y auditabilidad en los sectores de alimentos y farmacéutico, particularmente en torno a los controles de importación y la cadena de custodia. Las acciones del sector también señalan áreas de oportunidad relacionadas con la infraestructura y la energía: la Cold Chain Federation ha impulsado que la infraestructura de la cadena de frío sea reconocida como Infraestructura Crítica Nacional, y su posicionamiento de 2026 en torno a la planificación y resiliencia de la red se alinea con los movimientos de los operadores hacia energías renovables in situ, almacenamiento térmico y gestión de la demanda que no comprometan la integridad del producto. En el lado de la demanda, los programas de rediseño de redes, como el anuncio de Arla Foods y XPO Logistics de un nuevo centro de distribución central en Prologis RFI DIRFT (Northamptonshire) en enero de 2026, respaldan el interés continuo por operaciones refrigeradas centralizadas que reducen los pasos de manipulación y mejoran la visibilidad del cumplimiento de temperatura.
Desarrollos recientes del sector
- Mayo de 2026: NewCold destacó la escalabilidad operativa en el Reino Unido, reportando un rendimiento anual de 4.680.000 pallets en sus sitios de Corby y Wakefield e indicando que se planean aproximadamente 20.000 posiciones de pallets adicionales para abrirse en Wakefield antes de fin de año. La actualización muestra cómo se están utilizando redes automatizadas de alta densidad para aliviar las restricciones de capacidad y respaldar flujos de congelados de mayor volumen.
- Abril de 2025: DSV finalizó su adquisición de DB Schenker por 14.300 millones de EUR, ampliando su capacidad para ofrecer servicios logísticos integrados, incluidas soluciones de control de temperatura, a los expedidores del Reino Unido. La combinación fortalece la amplitud del servicio de extremo a extremo para clientes farmacéuticos y de alimentos que desean cobertura de un solo proveedor en transporte, almacenamiento y gestión transfronteriza.
- Septiembre de 2024: Medlog, el brazo de logística interior de MSC, adquirió Maritime Transport, un importante transportista del Reino Unido con una flota de más de 2.500 vehículos. La adquisición vincula la logística centrada en puertos con la capacidad de distribución interior, apoyando un movimiento posterior más fluido para las importaciones sensibles a la temperatura a través de las principales puertas de entrada del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de logística de cadena de frío del Reino Unido abarca los servicios remunerados que mantienen los bienes sensibles a la temperatura dentro de un rango controlado durante el almacenamiento, la manipulación y el transporte, desde la recogida en origen hasta la entrega al siguiente nodo de la cadena de suministro.
Exclusiones del alcance: Se excluye el valor de los propios bienes, la logística interna gestionada por los remitentes para sus propias necesidades, y las ventas de equipos de embalaje que no se comercializan como servicios logísticos.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Por Carretera
- Por Ferrocarril
- Por Mar
- Por Aire
- Servicios de Valor Agregado
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0-5 °C)
- Congelado (-18-0 °C)
- Ambiente
- Ultracongelado/Ultra-Bajo (menos de -20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales para Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Productos Perecederos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de las fuentes de demanda y su flujo a través de la cadena de suministro del Reino Unido. Nos apoyamos en estadísticas y orientaciones públicas, como los materiales del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido para indicadores de suministro alimentario, las publicaciones de la Oficina de Estadísticas Nacionales para series de producción y comercio, y las fuentes de HM Revenue and Customs para el contexto de importaciones y exportaciones. Para los flujos de temperatura en ciencias de la vida, también consultamos materiales como los de la Agencia Reguladora de Medicamentos y Productos Sanitarios y publicaciones del Servicio Nacional de Salud cuando resultó pertinente.
Para convertir la actividad en ingresos, revisamos información pública como informes anuales de empresas, presentaciones para inversores y cobertura de prensa sobre ampliaciones de capacidad, aperturas de instalaciones y cambios en la red. Se consultaron bases de datos de patentes para comprender el ritmo de adopción de tecnologías de monitoreo y refrigeración, y se utilizó selectivamente una base de datos de envíos de importación y exportación a nivel de embarque para verificar los corredores donde se concentran los movimientos refrigerados. Estas fuentes documentales no son exhaustivas, y también recurrimos a otros documentos y conjuntos de datos públicos para recopilar, verificar y clarificar puntos de datos durante el trabajo.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para confirmar cómo se fijan los precios y se agrupan los servicios en el Reino Unido (almacenamiento, transporte refrigerado y manipulación de valor añadido), y para contrastar los supuestos de volumen y utilización que no son claramente visibles en los datos públicos. Conversamos con una combinación de operadores logísticos, gestores de almacenamiento en frío, equipos de flota y operaciones, y responsables de cadena de suministro del lado del remitente en los sectores de alimentos y bebidas y sanidad. Esto nos permitió cerrar las brechas de los insumos documentales con rangos realistas para la combinación de servicios y la utilización.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos ejecutivos (CXO): 14% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 40% |
| Actores menores: 22% | Gerentes: 46% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con una construcción descendente que reconstruye los ingresos por servicios de cadena de frío del Reino Unido utilizando grupos de demanda para la distribución controlada por temperatura, y luego convierte esos grupos en gasto aplicando la lógica de combinación de servicios y fijación de precios. El modelo fue posteriormente verificado con aproximaciones ascendentes selectivas, como la capacidad de instalaciones muestreadas y la utilización multiplicada por rangos de tarifas de almacenamiento, más verificaciones de transporte a nivel de corredor utilizando cargas típicas, frecuencia de viajes y bandas de tarifas, antes de ajustar los totales.
En la práctica, unos pocos insumos impulsaron la mayor parte del peso del modelo, incluidas las ampliaciones de capacidad de almacenes refrigerados, los patrones de utilización y rendimiento, la división de actividad entre refrigerado y congelado, y la intensidad de envíos vinculada a los ciclos de reabastecimiento de comestibles y servicios de alimentación. En el sector sanitario, los requisitos de manipulación en frío y los pasos de manipulación exigidos por el cumplimiento normativo se utilizaron para reflejar una mayor intensidad de servicio para determinados productos. La previsión se realizó mediante análisis de escenarios respaldado por regresión multivariante ligera sobre factores como el consumo de alimentos y la combinación de importaciones, el crecimiento de la capacidad de almacenamiento, la dirección de los costes de combustible y energía, y el ritmo de adopción de tecnologías de monitoreo y trazabilidad. Cuando los informes de los operadores eran irregulares, gestionamos las brechas utilizando rangos de referencia del sector y volviéndolos a contrastar en entrevistas hasta que los ingresos implícitos se alinearon con las realidades operativas observadas.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron cruzándolos con señales independientes, incluidos anuncios de crecimiento de capacidad, dirección de los flujos comerciales, y tendencias de utilización y precios reportadas obtenidas en entrevistas. Cuando aparecían valores atípicos, revisábamos los supuestos y volvíamos a verificar el rastro de datos subyacente, y activábamos llamadas de seguimiento si un factor parecía inconsistente con lo que los operadores estaban observando.
Antes de la aprobación final, el modelo y los supuestos clave pasan por revisiones internas de múltiples etapas, con verificaciones de varianza a nivel de servicio para que los totales no dependan de un único factor. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad, cambios de política o movimientos bruscos de costes. Justo antes de la entrega, se completa un nuevo análisis por parte del analista para garantizar que la perspectiva refleja los insumos públicos y primarios más recientes disponibles.
Tamaño del Mercado de Logística de Cadena de Frío del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los distintos valores de mercado publicados para la logística de cadena de frío del Reino Unido pueden variar porque el alcance no siempre es el mismo, y porque los supuestos de precios y utilización se actualizan en momentos diferentes. Algunos editores también mezclan los ingresos por servicios con elementos adyacentes, lo que puede elevar los totales sin que resulte evidente para el lector.
Las mayores diferencias suelen provenir de lo que se contabiliza como servicio logístico y de la rapidez con que se actualizan los precios cuando se mueven los costes de energía, mano de obra y transporte. Algunas estimaciones también aplican rampas de utilización agresivas para la nueva capacidad de almacenamiento en frío o utilizan un precio promedio único por palé o por viaje en todo el país, lo que tiende a pasar por alto la división entre refrigerado y congelado y los cargos por manipulación de valor añadido. Separar los ingresos contratados de almacenamiento y transporte de los valores de los activos, y utilizar rangos de utilización verificados en entrevistas, explica gran parte de la dispersión observada en la tabla. Este enfoque de modelización es coherente con la forma en que Mordor Intelligence trata los ingresos exclusivos por servicios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,37 mil millones de USD (2025) | |
| Revista Especializada del Sector A | 10,65 mil millones de USD (2025) | Esta estimación parece incluir una actividad de cadena de frío más amplia más allá de la logística externalizada, y probablemente combina los ingresos por servicios de los operadores con el valor más amplio de la industria de almacenamiento en frío, lo que infla el total en comparación con una visión exclusiva de servicios. |
| Consultora Regional B | 12,30 mil millones de USD (2026) | La cifra más elevada es coherente con incrementos de precios más rápidos y una mayor rampa de utilización asumida para la capacidad añadida, y también puede utilizar un supuesto de tarifa nacional única sin separar la intensidad de manipulación de refrigerado, congelado y valor añadido. |
En general, las diferencias se remontan principalmente a los límites del alcance y a cómo se tratan los precios y la utilización por año. Al vincular el total a grupos de demanda observables y luego someter a prueba de estrés los ingresos implícitos con los insumos de los operadores, la estimación sigue siendo trazable a variables claras y verificaciones repetibles en lugar de un promedio amplio.


Preguntas Clave Respondidas en el Informe
¿Qué valor alcanzará la logística de cadena de frío del Reino Unido para 2031?
Se prevé que el sector alcance los 11.870 millones de USD en 2031, frente a los 9.750 millones de USD en 2026, con una CAGR del 4,02%.
¿Qué tipo de servicio se expande más rápidamente en la logística de temperatura controlada?
Los servicios de valor agregado, como el embalaje especializado, el reetiquetado y el soporte aduanero, crecen a una CAGR del 4,37% hasta 2031, superando al almacenamiento y al transporte.
¿Por qué las operaciones refrigeradas están ganando impulso frente a la capacidad de congelado?
El aumento de los volúmenes de comestibles en línea y el crecimiento de los biológicos que deben mantenerse entre 2 °C y 8 °C están impulsando los servicios refrigerados a una CAGR del 4,08%, la más alta entre las bandas de temperatura.
¿Qué tan grave es la escasez de conductores para el transporte frigorífico?
El Reino Unido necesita 40.000 nuevos conductores de vehículos de mercancías pesadas anualmente hasta 2029, mientras que un déficit actual de aproximadamente 50.000 operadores con licencia está inflando los salarios y tensando los calendarios de entrega.
¿Qué acciones de sostenibilidad están tomando las empresas para reducir las facturas de energía?
Los operadores están aumentando la configuración de los congeladores de –18 °C a –15 °C, instalando cubiertas solares y probando camiones eléctricos; estos pasos pueden reducir el consumo eléctrico de los almacenes entre un 10 y un 11% y reducir drásticamente las emisiones de la flota.
¿Cómo influyen las normas de seguridad alimentaria post-Brexit en la demanda de cadena de frío?
Los certificados sanitarios obligatorios, las pre-notificaciones y los nuevos puestos de inspección fronteriza exigen un tránsito trazable y con temperatura asegurada, lo que lleva a los cargadores a depender cada vez más de especialistas en cadena de frío con cumplimiento regulatorio.
Última actualización de la página el:



