
米国コールドチェーン物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 97.13 十億米ドル |
| 市場規模 (2031) | 133.87 十億米ドル |
| 成長率 (2026 - 2031) | 6.63 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる米国コールドチェーン物流市場分析
米国コールドチェーン物流市場規模は2026年に97.13 ビリオン 米ドルと推定され、予測期間(2026年〜2031年)中にCAGR 6.63%で成長し、2031年までに133.87 ビリオン 米ドルに達する見込みです。
自動化の展開、医薬品の温度管理高度化、および厳格化するサステナビリティ規制が、ネットワーク設計、資本配分、サービス差別化を再構築しています。従来の食品特化型オペレーターはエネルギーコスト上昇に伴う利益率圧縮に直面する一方、超低温対応能力と逸脱ゼロ許容体制を提供する医薬品物流専門プロバイダーはプレミアム価格を維持しています。陸上輸送は食品量において依然として主流ですが、細胞・遺伝子治療薬が翌日配送と極低温ハンドリングを必要とする分野では航空フレート需要が加速しています。地域的な変化も顕著であり、南東部が最大の保管能力基盤を維持し、南西部が米国・メキシコ間貿易に連動した高成長の拠点として台頭し、トラック輸送の変動リスクをヘッジする荷主の間で鉄道連携型内陸ハブへの支持が高まっています。
主要レポートのポイント
- サービスタイプ別では、冷蔵保管が2025年の米国コールドチェーン物流市場シェアの57.53%を占め、航空輸送は2031年かけて最速の13.23% CAGRを記録すると予測されています。
- 温度帯別では、冷凍セグメントが2025年の米国コールドチェーン物流市場規模の61.42%を占め、深冷凍・超低温保管は2031年にかけて11.87% CAGRで拡大する見込みです。
- 用途別では、食肉・家禽が2025年の米国コールドチェーン物流市場規模の22.63%でトップとなり、ワクチンおよび臨床試験材料が2031年にかけて最高の14.11% CAGRを記録すると予測されています。
- 地域別では、南東部が2025年の米国コールドチェーン物流市場シェアの34.17%を占め、南西部は2031年にかけて11.02% CAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Eグロサリー・ミールキット量の急増 | +1.6% | 全国規模、上位50都市圏に集中 | 中期(2〜4年) |
| 医薬品生物製剤・細胞遺伝子治療ブーム | +1.9% | 北東部回廊、南東部へ拡大中 | 長期(4年以上) |
| 港湾隣接型自動化メガウェアハウス | +1.2% | ガルフコースト、太平洋岸北西部、中部大西洋岸 | 長期(4年以上) |
| 鉄道連携型内陸コールドハブ(CPKC) | +0.8% | 中西部、南西部 | 中期(2〜4年) |
| ESG連動型ファイナンスによるアップグレード加速 | +0.7% | 全国規模 | 中期(2〜4年) |
| USDA食品廃棄物規制圧力 | +0.5% | 全国規模、カリフォルニア州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eグロサリーおよびミールキット量の急増
オンライン食料品の普及率は2025年に食品小売の17%に達し、温度管理ラストマイル配送の複雑性はアンビエントEコマースよりも速いペースで拡大しました[1].。個別注文が近隣地域に分散していることで、密集し住宅地から10マイル以内にマルチゾーンルームを備えたマイクロフルフィルメントセンターの設置が求められており、空室率が約6.9%の都市中心部における不動産コストを押し上げています。ミールキットプロバイダーは、配送約束を果たすために4時間以内の窓口で冷凍タンパク質、チルド農産物、アンビエント品をクロスドッキングするシーケンシング圧力を加えています。これらのモデルが合わさることで、狭い締め切り時間内にピッキング、梱包、出荷が可能な柔軟な小規模施設への需要が高まっています。ルート最適化ソフトウェアとリアルタイム冷蔵監視を統合できるオペレーターは、付加価値機能を欠くレガシー施設の利益率が圧迫される中でも新規契約を獲得しています。成長は上位50都市圏で最も強く、全国一律ではなくハブアンドスポーク型の流通網構築を後押ししています。
医薬品生物製剤および細胞遺伝子治療ブーム
CAR-Tなどのパーソナライズド医薬品は、ポイントツーポイントの極低温輸送、-150℃以下での検証済み保管、および治療センターへの迅速な返却を必要とし、バルク管から患者固有のオーケストレーションへと重点が移っています。DHL社が2030年までに南北アメリカ全域のヘルスケア物流に10億ユーロ(11.7億 米ドル)を投資するコミットメントは、プレミアム温度管理レーンの収益性を裏付けています。経済的な計算は食品とは異なり、1回の逸脱で生物製剤の価値50万 米ドルが失われる可能性があるのに対し、農産物では5,000 米ドルにとどまります。その結果、荷主は最低料金ではなくコンプライアンス実績でプロバイダーを選定し、冗長電源、リアルタイムテレメトリー、チェーンオブカストディのブロックチェーンを優先しています。ボストン、フィラデルフィア、ローリーでの保管能力不足は、建設コストが3〜4倍高いにもかかわらず投機的な超低温施設建設を促しており、持続的な需要の追い風を示しています。
港湾隣接型自動化メガウェアハウス
自動化と海港への近接性が融合し、複数の温度帯で1万パレットスロット以上を処理できるAS/RSを備えた50万平方フィート超の施設が開発されています。Lineage社がガルフコーストの2つの自動化複合施設に4,000万 米ドルを投資したことは、氷点下作業の賃金プレミアムが30%を超え、離職率が年間40%を上回る港湾近くでの労働裁定効果を示しています。港湾への近接性は水産物や農産物輸入の滞留時間を短縮し、賞味期限を延ばしてデマレージを削減します。オペレーターにとって、このモデルは高密度ラッキングによる電力最適化を可能にし、人員を最大70%削減することで、高い資本支出にもかかわらずパレット当たりの運営コストを競争力のある水準に保ちます。自動化対応は、実証可能なエネルギー節約に対して金利を割り引くESG連動型ファイナンスを確保するための前提条件となりつつあります。
鉄道連携型内陸コールドハブ
カナディアン・パシフィック・カンザスシティのインターモーダルネットワークは、メキシコの農場から中西部ハブまでのドアツードア冷蔵コンテナサービスをトラック輸送比30〜40%のコスト優位で提供していますが、冷凍貨物に適した2日間長い輸送時間を伴います。鉄道側線に隣接する施設には専用リフト、発電機充電ポイント、および中規模オペレーターの多くが負担できないスープットスケールが必要であり、自然な参入障壁を生み出しています。荷主はドライバー不足とディーゼル価格変動の中で料金安定性を確保するために若干の遅延を受け入れています。量が拡大するにつれ、カンザスシティとサンアントニオの内陸ハブが臨界質量を獲得し、沿岸のボトルネックから地理的保管能力を分散させています。このモーダルシフトは地域コールドチェーンの強靭性を支えますが、小売補充リズムと遅いフレートサイクルを調整するための綿密な在庫管理が求められます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| HFCフェーズダウン改修コスト | -1.1% | 全国規模、北東部および中西部で深刻 | 中期(2〜4年) |
| 氷点下作業における労働力不足 | -0.8% | 全国規模、南西部および南東部で最も深刻 | 短期(2年以内) |
| 電力価格変動リスク | -0.6% | テキサス州、カリフォルニア州、北東部 | 中期(2〜4年) |
| 港湾・運河の気候変動による混乱 | -0.4% | ガルフコースト、中部大西洋岸 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
HFCフェーズダウン改修コスト
米国環境保護庁の規制により、オペレーターはR-404Aなどの高地球温暖化係数冷媒を交換することが義務付けられており、2028年までに生産上限が40%引き締まる中、1サイト当たりの転換コストは200万〜400万 米ドルに上ります[2]。2000年代に建設された施設は有効な構造寿命を残しているものの、2024年以降3倍に上昇した冷媒価格の高騰に直面しています。小規模オーナーはエンジニアリング調査とダウンタイムの償却に苦労しており、複数拠点にコストを分散できる大規模プレイヤーへの売却を加速させ、業界統合を促進しています。改修のタイミングはより広範な能力拡張計画とも衝突し、資本配分の制約を生じさせ、他の近代化プロジェクトを遅延させています。
氷点下作業における労働力不足
冷凍ゾーンの離職率は年間40%を超えており、作業員が-20℃環境に耐えることを余儀なくされています。賃金プレミアムは2020年の15%から2025年には約30%に拡大し、生産性向上を上回っています。自動化はハンドリングを緩和しますが、人間の介入を必要とするメンテナンス、品質管理、ドック機能を代替することはできません。フェニックスやダラスなどの高成長サンベルト市場では、深冷凍環境に慣れた労働者が少なく、人材不足が深刻化しています。研修コストと離職率が利益率を圧迫しており、オペレーターは定着率向上のために拡張現実メンテナンス支援ツールや加熱式個人用保護具のパイロット導入を進めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
自動化が保管経済を再構築冷蔵保管は2025年の米国コールドチェーン物流市場シェアの57.53%を占め、生産者と消費者を結ぶ固定インフラの中枢的役割を反映しています。このセグメント内では、食品企業が固定コストを複数テナントに分散する専門業者にアウトソーシングするにつれ、自動化パブリックウェアハウスがシェアを拡大しています。プライベート保管はコンプライアンスとセキュリティが単一テナントモデルを正当化する医薬品分野において依然とて重要です。道路輸送は量のリーダーシップを維持していますが、ドライバー不足と燃料変動による能力の逆風が、長距離冷凍貨物を30〜40%の節約を提供する鉄道インターモーダルソリューションへと誘導しています。航空フレートの2031年にかけての13.23% CAGRは、遅延も温度逸脱も許容しない高価値・低量の治療薬に最適化された並行ネットワークを体現しており、キャリアとハンドラーにとってプレミアム収益を確固たるものにしています。付加価値サービス(キッティング、ラベリング、品質検査)は二桁成長を遂げ、保管と輸送を超えた収益源を多様化しています。
自動化の影響は多面的です。AS/RSシステムを採用した施設は床作業員を最大70%削減して稼働し、立方フィート当たりのスループットを向上させ、賃金インフレと労働力不足を緩和しています。コンパクトなラッキングと浸入削減により10〜15%のエネルギー効率向上が実現しています。その結果、投資家はESG連動型ファイナンスに支えられた4,000万立方フィートを超えるプロジェクトに資本を集中させています。一方、レガシーの手動施設はHFC転換と技術改修の資金調達に苦労しており、大規模オペレーターがサブスケールの倉庫を取得して自動化ノードに再開発することで業界統合が進んでいます。
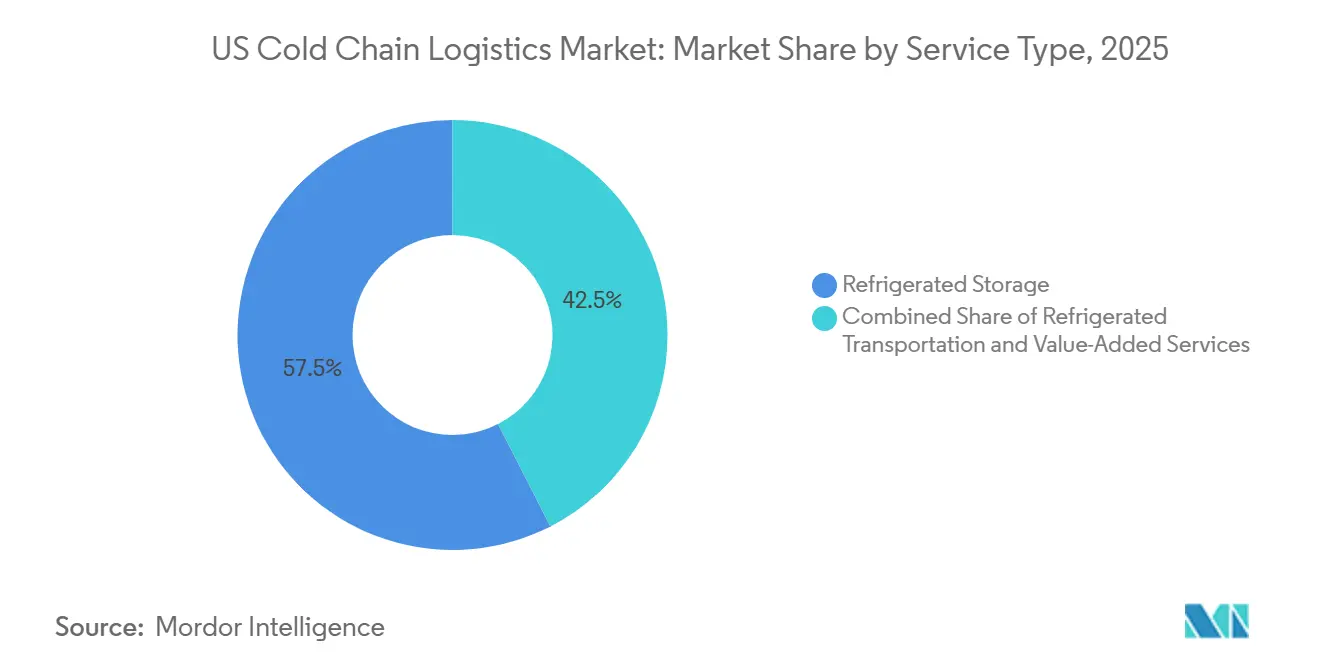
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
温度タイプ別:
超低温が投資を牽引冷凍帯(-18℃〜0℃)は2025年の米国コールドチェーン物流市場規模の61.42%を占め、従来の冷凍食品流通を支えています。オペレーターはエネルギーコストの上昇と冷媒フェーズダウン費用に直面しており、食品安全を維持しながら10〜15%の電力節約が見込まれる-15℃への「3度シフト」の試験が進められています[3]。チルド保管(0〜5℃)は新鮮農産物と乳製品を支え、より速い回転率と高い腐敗感度を持ち、詳細な需要予測とジャストインタイム補充が求められます。
-20℃以下の深冷凍・超低温施設は、mRNAワクチンと細胞治療薬の普及に伴い11.87% CAGRで成長すると予測されています。これらの施設は冗長カスケード冷凍、液体窒素バックアップ、検証済み監視システムを必要とし、資本集約度を従来の冷凍施設の3倍に押し上げています。バイオテクノロジー回廊での保管能力のボトルネックにより、食品グレードスペースと比較してリース料が40%上昇しています。アンビエント管理室(15〜25℃)はチョコレートや特殊化学品などの製品向けに小規模ながら成長するニッチであり、エネルギー節約を提供しますが、逸脱を防ぐための除湿と厳密な熱的エンベロープが必要です。
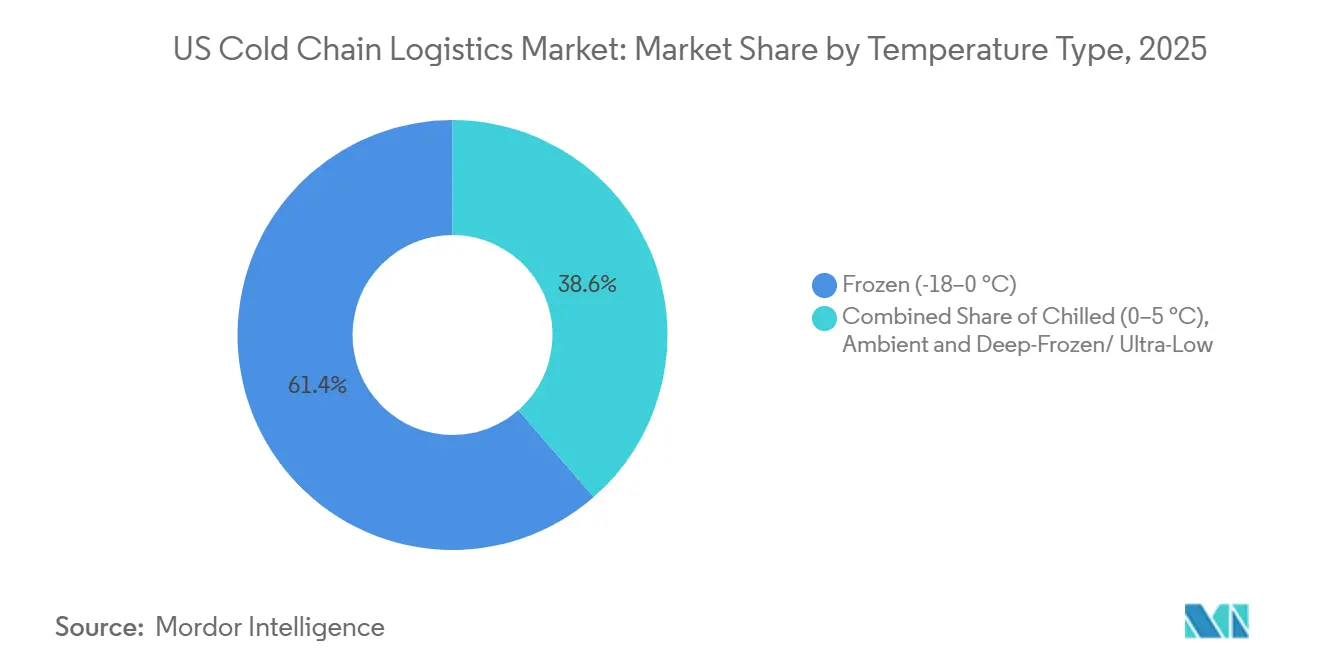
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
医薬品のプレミアム価格設定食肉・家禽は2025年に22.63%のシェアでトップとなり、確立された農場から小売までの回廊と専門的な急速冷凍インフラを活用しています。ただし、消費者が新鮮品や調理済み代替品にシフトするにつれて成長は鈍化しており、バルク冷凍タンパク質に依存する施設の稼働率を抑制しています。魚介類はガルフコースト港を経由した養殖輸入の恩恵を受けており、迅速なトランスロードと再梱包に対応した港湾隣接型コールドストレージが必要です。乳製品と冷凍デザートは堅調な需要を維持していますが、植物性代替品の台頭により異なる温度・湿度管理が求められています。
2031年にかけて14.11% CAGRで拡大するワクチンおよび臨床試験材料は、米国コールドチェーン物流市場規模において並行するプレミアム層を形成しています。GDP準拠プロバイダーはボストンで1平方フィート当たり最大22 米ドルのリース料を要求しており、食品グレードスペースの8〜12 米ドルと比較して、リスクにさらされる価値を反映しています。果物・野菜の物流は、エチレン除去システムとIoT鮮度センサーの導入を促す連邦食品廃棄物目標の下で進化しています。調理済み食品はミールキット需要に乗り、温度管理されたドック内でのマルチプロダクト組立ラインを必要としています。特殊化学品は安定した小規模のセグメントを占めますが、厳格な温度管理要件により、コンプライアンス対応オペレーターにとって粘着性の高い顧客となっています。
地理的分析
南東部は2025年に34.17%の市場シェアで首位を占め、フロリダ経由のラテンアメリカ産農産物流入、ガルフ港経由の水産物、ジョージア州の家禽加工基盤が牽引しています。アトランタ、シャーロット、ナッシュビルへの人口移動が小売コールドチェーンの拡大を促進する一方、ハリケーンリスクが高架構造、ハリケーン対応外装材、自家発電機への投資を促しています。Eコマースの2時間配送に対応できる埋め込み用地をめぐってオペレーターが競合するにつれ、リース料と土地価格が上昇しています。
南西部は2031年にかけて11.02% CAGRで拡大すると予測されており、国境を越えたニアショアリング、人口増加、石油化学需要が収束するテキサス州が中心となっています。ラレドとエルパソの越境地点は、メキシコの農産物産地からの冷蔵貨物の増加を取り込んでいます。ERCOTの下での電力網不安定性により、開発業者は標準建設コストに加えて300万〜500万 米ドルの冗長電源システムを予算に組み込むことを余儀なくされています。フェニックスとツーソンは急成長する二次拠点として機能していすが、水不足がこれらの施設に供給する砂漠農業の長期的なサステナビリティに疑問を投げかけています。
北東部はバイオテクノロジーおよび医薬品企業の最も高い集積を誇り、ボストン、ニュージャージー、フィラデルフィアが1平方フィート当たり20 米ドルを超えるリースプレミアムを伴う超低温プロジェクトの中心地となっています。イリノイ州とウィスコンシン州に主要な食肉・乳製品加工業者が集積する中西部の老朽化インフラは、冷媒改修と自動化アップグレードを同時に必要とし、資本予算を圧迫しています。西部は対照的な様相を呈しており、カリフォルニア州の豊富な農業生産とアジア向け港湾が需要を牽引する一方、積極的な環境規制とピーク電力価格がオペレーターの経済性に課題をもたらしています。カリフォルニア・エネルギー委員会の改修資金などの公的補助金が一部の資本圧力を緩和しており、自然冷媒の早期採用者を報いる政策環境を示しています。
規制環境
米国コールドチェーン物流の運営は、食品安全近代化法(FSMA)に基づく米国食品医薬品局の要件(ヒトおよび動物食品の衛生的輸送規定、21 CFR第1部サブパートO)によって規制されています。これらの規則は、輸送中の荷主とキャリアの責任、衛生的な機器条件、および温度管理手順を対象としています。主要なコンプライアンスのマイルストーンとして、2026年1月20日に食品トレーサビリティリスト上の食品に対する米国食品医薬品局の食品トレーサビリティ最終規則(21 CFR第1部サブパートS)のコンプライアンス期限が発効し、コールドストレージと輸送の引き渡しにおける重要追跡イベントと主要データ要素に関する記録保管およびシステム統合要件が強化されました。
食品安全を超えて、オペレーターは生鮮品輸送のための国際・国内機器基準にも準拠しています。ATP関連認証における米国農務省農業マーケティングサービスの関与は、国際的な生鮮品輸送に適用される場合があります。連邦物流レベルでは、米国運輸省のサプライチェーン強靭性に関する取り組み(FLOWなどのデータ駆動型ボトルネックプログラムを含む)が、温度管理フレートのパフォーマンスに影響を与える港湾および内陸ノーでの滞留時間とインフラ制約への監視を強化しています。これにより、コールドチェーン全体での監査可能な可視性と標準化されたデータ交換へのシフトが強化されています。
バリューチェーン分析
米国コールドチェーンのバリューチェーンは、生産者・加工業者(食肉、家禽、乳製品、水産物、農産物、医薬品メーカーを含む)が温度感応性商品を予冷、集荷、梱包工程に移すことから始まります。医薬品の場合、これには適格なパックアウトとチェーンオブカストディ管理も含まれます。商品はその後、冷蔵保管(パブリックおよび専用・プライベート)、クロスドッキング、急速冷凍、ラベリング、キッティング、検査、品質保留などの付加価値サービスを経て、国内食品フローで主流の道路輸送、長距離冷凍レーン向けの鉄道インターモーダル、高価値・時間重視の生物製剤向けの航空輸送による冷蔵輸送に入ります。
港湾ターミナル、リーファーコンテナの可用性、およびドレイジの引き渡しは、監視とアポイントメント管理が不十分な場合、滞留時間を増加させ逸脱リスクを高める可能性があります。大規模な全国倉庫プラットフォーム、3PL、小包インテグレーター、医療物流専門プロバイダーを含む資産オーナーとオペレーターが競合しています。競争の重点は、能力だけでなく、データ可視性、例外管理、検証済みプロセスへとシフトしています。グローバル・コールドチェーン・アライアンスなどの業界調整機関が技術的ガイダンスと提言を提供する一方、米国運輸省のサプライチェーンイニシアチブはコールドチェーンの混乱に連鎖する可能性のあるフレートボトルネックの診断に注力しています。最近の資本戦略は、Americoldの2026年5月のEQTとの13億 米ドルの合弁事業(北米全域のコールドストレージ施設の所有・運営)を含むパートナーシップを通じたプラットフォームスケーリングも示しています。
競争環境
Lineage LogisticsとAmericoldは全国の冷蔵倉庫立方フィートの過半数を共同で管理し、主要都市圏において準寡占的な影響力を確立しています。そのスケールにより、複数施設の顧客契約、多様化されたエネルギーヘッジ、加速された自動化展開が可能となり、小規模合他社が対抗できないコストポジションを生み出しています。第2層のオペレーターは専門化で対応しており、GDP準拠の医薬品サービスに転換するもの、独自のハンドリングを必要とするエスニック食品流通業者にサービスを提供するもの、メガウェアハウスのフットプリントが非現実的な都市部のラストマイル施設に特化するものなどがあります。
技術採用が勝者と遅れをとるものを区別しています。主要プロバイダーはIoTテレメトリー、機械学習需要予測、ブロックチェーントレーサビリティを展開し、クライアントに腐敗クレームを削減する出荷レベルの可視性を提供しています。グローバル・コールドチェーン・アライアンスは、会員が2025年に81.6億立方フィートに能力を拡大したと報告しましたが、オペレーター数は減少しており、新規参入ではなく統合による能力成長を示しています[4]。小包インテグレーターのUPSとFedExはヘルスケアコールドチェーンレーンに多額の投資を行い、既存の航空ネットワークを活用して従来の倉庫オペレーターが対抗しにくいエンドツーエンドソリューションを提供しています。プライベートエクイティ資金は引き続き活発であり、港湾および内陸鉄道ノードのグリーンフィールドメガプロジェクトに資本を投入し、中堅独立系企業との競争をさらに激化させています。
米国コールドチェーン物流産業のリーダー
-
Lineage Logistics Holdings, LLC
-
Americold Logistics, LLC
-
United States Cold Storage, Inc.
-
Interstate Warehousing
-
FreezPak Logistics
- 注:主要企業の掲載順は順位を示すものではありません。

米国コールドチェーン物流市場 このレポートでカバーされる企業
- Lineage Logistics Holdings, LLC
- Americold Logistics, LLC
- United States Cold Storage, Inc.
- Vertical Cold
- DHL Supply Chain
- FedEx Cold Chain Logistics
- UPS Healthcare
- NewCold Advanced Cold Logistics
- AGRO Merchants Group
- AIT Worldwide Logistics
- Cloverleaf Cold Storage
- Interstate Warehousing, Inc.
- RLS Logistics
- Penske Logistics (Cold Chain)
- Ryder System, Inc. (SCS)
- FreezPak Logistics
- Congebec Logistics
- Cold Summit Development
- Nordic Cold Storage, LLC
- J.B. Hunt Transport Services, Inc. (Refrigerated)
- Schneider National, Inc. (Reefer)
市場機会と将来の見通し
自動化主導の能力追加とアップグレードは、労働力不足と高いエネルギー集約度の中で生産性向上を求めるオペレーターにとって具体的なホワイトスペースです。最近のプロジェクト構成は資本が集中している場所を示しています。NewColdの2026年2月のインディアナ州レバノンにおけるフェーズ3拡張発表(5億 米ドル、自動化主導)、ジョージア州マクドノーでの完全自動化冷凍施設開設(12万5,000パレットポジション)、およびLineageの2026年3月のケンタッキー州ルイビルにおける8万4,000平方フィート拡張完了(約1万400パレットポジション)がその例です。これらプロジェクトは総じて、手動ハンドリングを削減し、在庫精度を向上させ、小売・フードサービス補充のより厳しい締め切りをサポートする高スループット・マルチテナントおよび専用ネットワークへの持続的な需要を示しています。
機関投資家の資金と運営実行を組み合わせた投資構造を通じた機会も生まれています。Americoldの2026年5月のEQTとの13億 米ドルの合弁事業(米国内12施設、約1億2,400万立方フィート、40万パレットポジション超をカバー)は、資本がコールドストレージをミッションクリティカルなインフラとして位置づけ、確立されたオペレーターが日常業務を運営するモデルを示しています。需要サイドでは、H-E-Bの2026年7月のサンアントニオキャンパスにおける1億7,500万 米ドルの冷蔵倉庫計画の進展など、大規模専用流通施設の建設が、高成長人口回廊と国境隣接貿易レーンを中心とした継続的なネットワーク構築を示しています。コンプライアンスと冷媒転換要件は別の近代化トラックを追加しており、AIM法に基づく米国環境保護庁の措置とFSMAトレーサビリティ義務が、冷凍アップグレードとデジタルトレーサビリティ、テレメトリー、監査可能なコールドチェーン管理を組み合わせられるオペレーターの価値を高めています。
最近の産業開発事情 米国コールドチェーン物流市場
- 2026年6月:Americoldは、DP Worldおよびカナディアンパシフィックカンザスシティとともにニューブランズウィック州セントジョン港に統合コールドチェーン輸出入ハブを開設しました。このサイトは港湾業務と鉄道接続および温度管理ハンドリングを結び付け、国際貿易ゲートウェイと生鮮貨物の内陸流通との接点を強化しています。
- 2026年5月:Americoldは、EQTとの13億 米ドルの北米コールドストレージ合弁事業を発表し、約1億2,400万立方フィートおよび40万パレットポジション超を有する12施設をプラットフォームに拠出しました。この構造は機関投資家の資本と確立されたオペレーターモデルを組み合わせ、ポートフォリオのスケールと施設近代化を支援しながらバランスシートの負担を管理しています。
- 2025年5月:Lineage Logisticsはタイソン・フーズとの10億 米ドルの拡張を発表し、取得により4,900万立方フィートを追加し、合計8,000万立方フィートの2つの自動化施設建設にコミットしました。この動きにより、Lineageの高量タンパク質サプライチェーンへのサービス能力が強化され、氷点下作業における労働力制約を相殺するための自動化展開が加速されました。
米国コールドチェーン物流市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は米国内での保管、ハンドリング、輸送中に商品を管理された温度範囲内に保つ有償物流サービスを対象とし、関連する付加価値コールドハンドリングを含みます。
対象外:病院キャンパス内のみで取り扱われるドライアイス宅配小包は除外します。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 温度タイプ別
- チルド(0〜5℃)
- 冷凍(-18〜0℃)
- アンビエント
- 深冷凍・超低温(-20℃以下)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚介類
- 乳製品・冷凍デザート
- ベーカリー・菓子
- 調理済み食品
- 医薬品・生物製剤
- ワクチン・臨床試験材料
- 化学品・特殊材料
- その他の生鮮品
- 地域別(米国)
- 北東部
- 中西部
- 南東部
- 南西部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国のコールドチェーンのフットプリントをマッピングし、食品、ライフサイエンス、温度感応性化学品における測定可能な活動と結び付けることから始まりました。需要サイドを固定するために、米国農務省と米国食品医薬品局などのソースからの公開シリーズとガイダンス、ならびに米国国勢調査局、運輸統計局、エネルギー情報局からのフレートと運営コンテキストのデータを参照しました。
次に、業界団体の出版物、キャリアと倉庫オペレーターの申告書、投資家向けプレゼンテーション、能力追加とネットワーク拡張に関する信頼性の高い報道などのソースを使用して、サービス強度とミックスをクロスチェックしました。企業規模と出荷エクスポージャーの検証に役立つ場合は、企業財務とインテリジェンスに特化した有料サブスクリプション、ならびに温度管理商品の出荷レベルの輸出入追跡も使用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、前提の検証、未解決の質問の明確化のために他の多くの公開・有料参考資料が使用されました。
一次インタビューとサーベイ
一次調査は、冷蔵倉庫オペレーター、温管理キャリア、3PL、荷主、コールドチェーン梱包・監視参加者へのインタビューと構造化サーベイに焦点を当て、価格設定、稼働率、サービスミックスの前提を検証しました。これは米国のみの市場であるため、主要な生産・消費回廊全体でバランスよくカバレッジを確保し、食品・飲料とライフサイエンスの需要パターン全体でインサイトを再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:19% |
| 中位層:45% | 機能・ユニットリーダー:27% |
| 小規模プレイヤー:21% | マネージャー:54% |
市場規模算定と予測
規模算定は、コールドチェーン需要プールを温度感応性スループットとフレート活動から再構築し、観察可能な料金とミックスの前提を通じてサービス収益に変換するトップダウン構築を使用しました。実用的に保つために、サンプリングされた倉庫収益(パレットポジション当たり)、レーンベースの冷蔵輸送支出チェック、主要サービスラインの平均販売価格×量の近似値などの並行チェック計算を使用し、ギャップが現た場合は合計を調整しました。
最も重要な入力には、冷蔵倉庫能力の追加と稼働率範囲、リーファートラックとトレーラーの可用性シグナル、典型的な保管・ハンドリング料金の推移、燃料と電力コストのパススルー動向、アンビエント代替品と比較して温度管理ハンドリングを必要とする生鮮品と医薬品量のシェアが含まれます。予測は主に、食品流通パターンの予想されるシフト、ライフサイエンス出荷成長、コスト主導の価格動向に結び付けたシナリオ分析に依存し、前提は専門家のフィードバックを通じて確認・調整されました。ボトムアップチェックが小規模な地域オペレーターをカバーできない場合は、インタビューを通じて検証された施設当たり・マイル当たりのモデル化された収益ベンチマークを使用してギャップを補完しました。
データ検証と更新サイクル
アウトプットは、コールドストレージ能力トレンド、フレート活動指標、観察された価格動向などの独立したシグナルと照合し、承認前に第2のアナリストが外れ値を確認しました。結果がこれらの外部アンカーから大き乖離した場合は、ドライバーを再検討し、フォローアップコールで前提を再テストし、最終数値を確定する前にモデルを修正しました。
レポートは年次で更新され、主要な能力開設、急激なエネルギーや燃料の変動、ハンドリング慣行を変える規制措置などの重要なイベントが発生した場合は中間更新が行われます。納品前に最新のデータパスが完了し、クライアントは古いスナップショットではなく最新の更新されたビューを受け取ります。
Mordor Intelligenceの米国コールドチェーン物流市場規模と他の公表推計との比較
米国コールドチェーン物流の公表市場規模は、範囲の境界線と収益計上ルールが同一でないため、トピックが同一に見えても大きく異なる場合があります。違いは通常、物流収益として何がカウントされるか、保管と輸送がどのようにバンドルされるか、どの年と価格前提が使用されるかによって生じます。
主なギャップは、付加価値コールドサービスとマルチモード冷蔵輸送が物流支出の一部として含まれるかどうかであり、Mordor Intelligenceはこれらを米国内で有償の第三者コールドチェーンサービスとして提供され、測定されたスループットと料金チェックに結び付けられている場合にのみカウントしています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 97.13 ビリオン 米ドル(2026年) | |
| 業界団体A | 850億 米ドル(2024年) | 多くの場合、会員が報告した冷蔵倉庫業務と選択されたハンドリング手数料を反映しており、アウトソーシングされた冷蔵輸送支出とクロスサービスバンドリングを過小評価する可能性があり、料金を単一の価格期間に正規化していない場合があります。 |
| 業界誌B | 1,168.5億 米ドル(2024年) | コールドストレージ不動産や機器関連収益などの隣接カテゴリーと物流を混合するより広いコールドチェーン定義を一般的に適用しており、稼働率とスループットチェックと一致させずに積極的な価格エスカレーションを使用している場合があります。 |
表のばらつきは主に、物流収益として扱われるものと隣接するコールドチェーン活動との違い、および年度間での価格の繰り越し方法によって説明されます。能力、稼働率、サービスミックス、料金動向などの繰り返し可能な運営ドライバーに合計を結び付けることで、推計は追跡可能であり、市場状況の変化に応じて再確認しやすくなっています。
レポートで回答される主要な質問
米国コールドチェーン物流市場の2026年の規模はどのくらいですか?
2026年に97.13 ビリオン 米ドルに達し、2031年までに133.87 ビリオン 米ドルに成長すると予測されています。
米国コールドチェーン物流市場をリードするサービスタイプはどれですか?
冷蔵保管は2025年に57.53%のシェアを占め、生産と小売の間の主要バッファーとしての役割に支えられています。
最も成長が速い温度帯はどれですか?
-20℃以下の深冷凍・超低温保管は、mRNAワクチンと細胞治療薬に牽引され、2031年にかけて11.87% CAGRを記録すると予測されています。
最も急速に拡大している地域はどこですか?
テキサス州を中心とする南西部は、国境を越えた貿易と人口増加により、2031年にかけて11.02% CAGRで拡大しています。
主要プレイヤーはどこですか?
Lineage LogisticsとAmericoldは全国の冷蔵倉庫能力の過半数を管理し、多くの都市圏で準二頭独占体制を形成しています。