
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 97.13 Milliards de dollars |
| Taille du Marché (2031) | 133.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.63 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de la chaîne du froid aux États-Unis par Mordor Intelligence
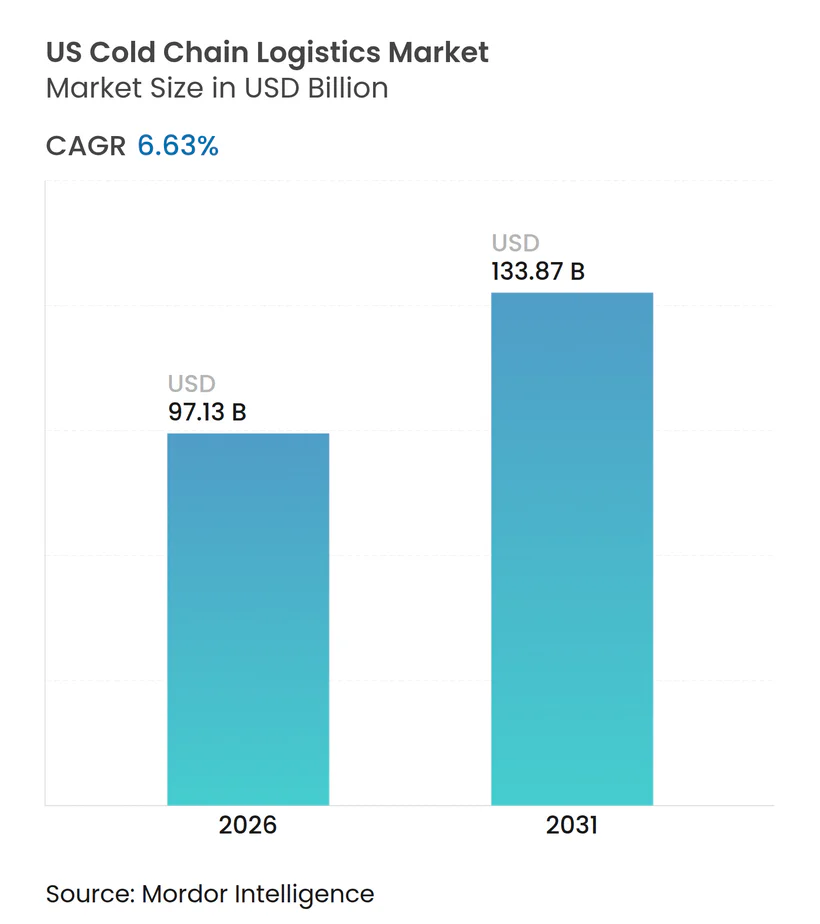
La taille du marché de la logistique de la chaîne du froid aux États-Unis est estimée à 97,13 milliards USD en 2026 et devrait atteindre 133,87 milliards USD d'ici 2031, à un CAGR de 6,63 % au cours de la période de prévision (2026-2031).
Le déploiement de l'automatisation, la sophistication du contrôle de la température dans le secteur pharmaceutique et des mandats de durabilité plus stricts reconfigurent la conception des réseaux, l'allocation des capitaux et la différenciation des services. Les opérateurs traditionnels axés sur l'alimentation subissent une compression des marges en raison de la hausse des coûts énergétiques, tandis que les prestataires spécialisés en logistique pharmaceutique pratiquent des tarifs premium en offrant des capacités à très basse température avec une tolérance quasi nulle aux écarts. Le transport de surface reste dominant pour les volumes alimentaires, mais la demande de fret aérien s'accélère là où les thérapies cellulaires et géniques nécessitent une livraison de nuit et une manutention cryogénique. Les évolutions régionales sont tout aussi notables : le Sud-Est maintient la plus grande base de capacité, le Sud-Ouest émerge comme un pôle de forte croissance lié au commerce États-Unis–Mexique, et les hubs intérieurs intégrés au rail gagnent en faveur alors que les expéditeurs se couvrent contre la volatilité du transport routier.
Points clés du rapport
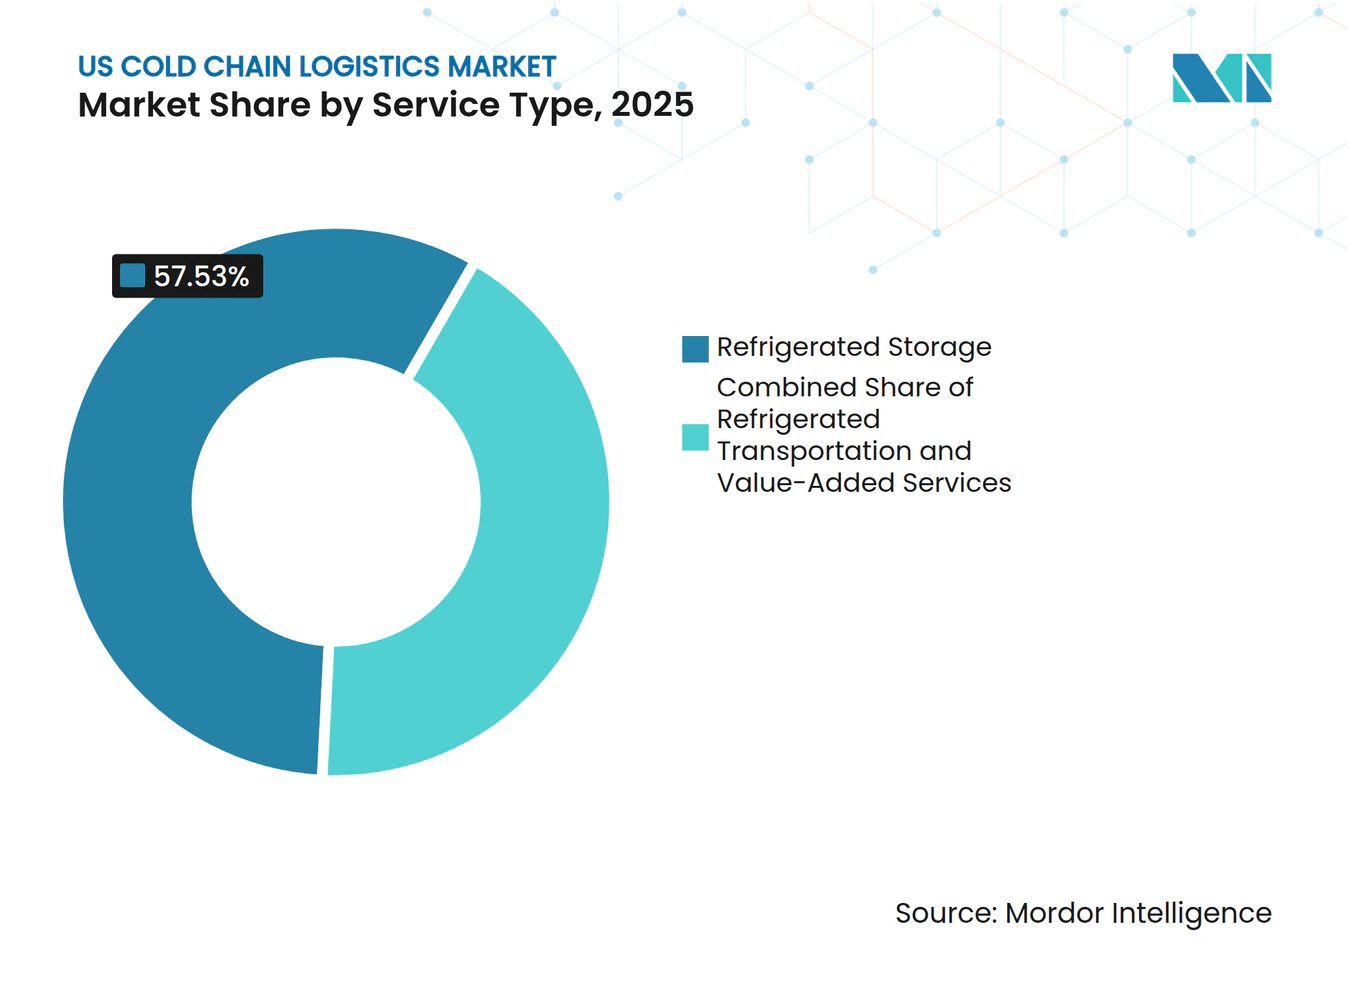
- Par type de service, le stockage réfrigéré détenait 57,53 % de la part du marché de la logistique de la chaîne du froid aux États-Unis en 2025, tandis que le transport aérien devrait afficher le CAGR le plus rapide, à 13,23 %, jusqu'en 2031.
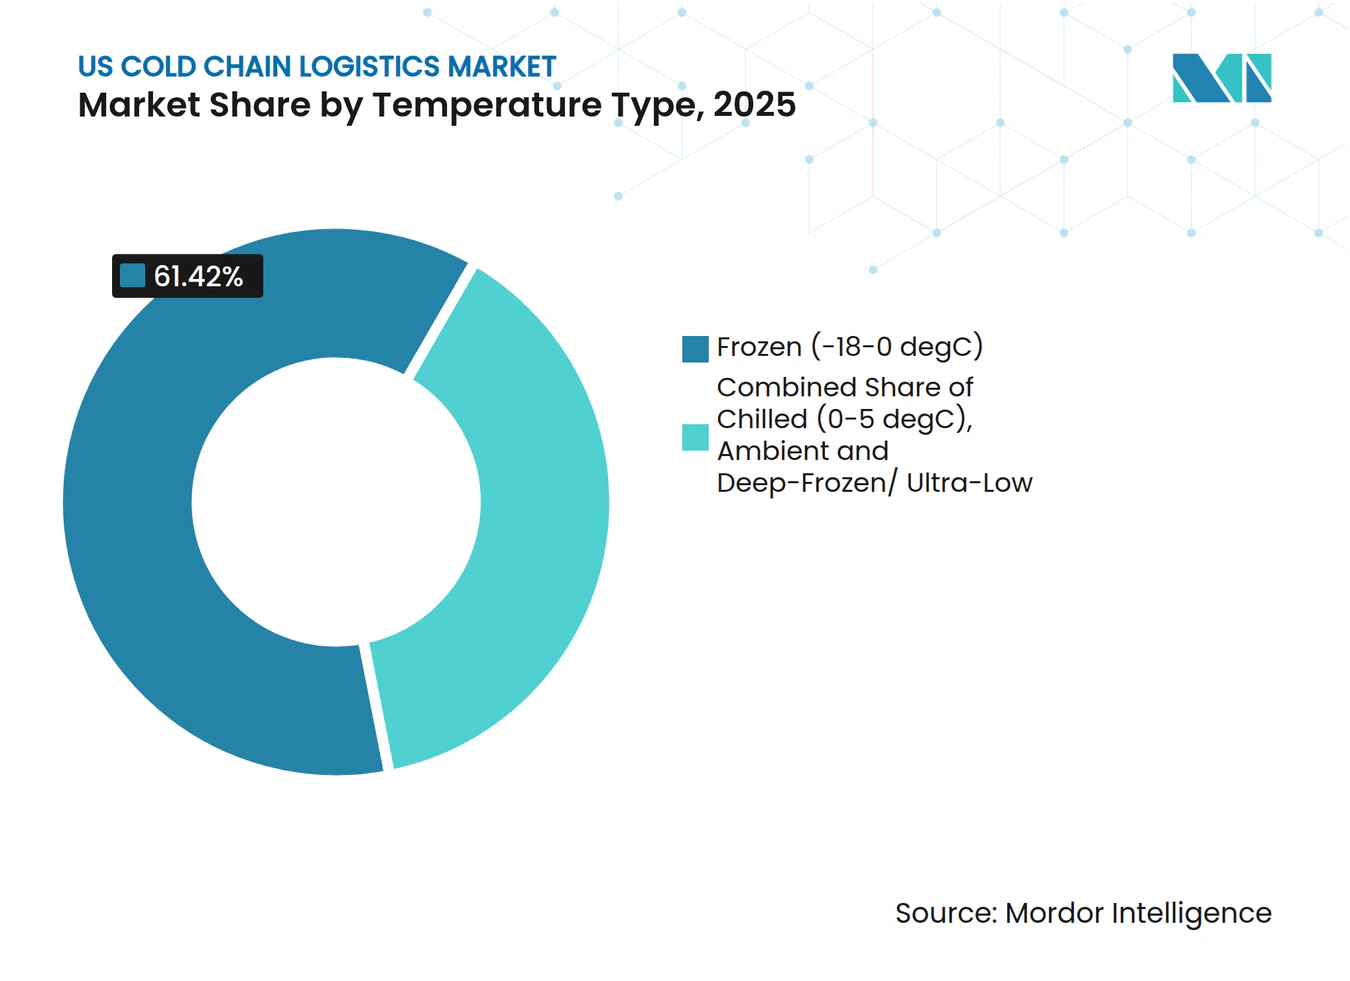
- Par tranche de température, le segment congelé représentait 61,42 % de la taille du marché de la logistique de la chaîne du froid aux États-Unis en 2025, tandis que le stockage surgelé et à ultra-basse température devrait se développer à un CAGR de 11,87 % jusqu'en 2031.
- Par application, la viande et la volaille étaient en tête avec 22,63 % de la taille du marché de la logistique de la chaîne du froid aux États-Unis en 2025 ; les vaccins et les matériaux d'essais cliniques enregistrent le CAGR projeté le plus élevé, à 14,11 %, jusqu'en 2031.
- Par région, le Sud-Est a capté 34,17 % de la part du marché de la logistique de la chaîne du froid aux États-Unis en 2025, tandis que le Sud-Ouest progresse à un CAGR de 11,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes d'épicerie en ligne et de kits repas | +1.6% | National, concentré dans les 50 premières zones métropolitaines | Moyen terme (2-4 ans) |
| Essor des produits biologiques pharmaceutiques et des thérapies cellulaires et géniques | +1.9% | Corridor Nord-Est, en expansion vers le Sud-Est | Long terme (≥ 4 ans) |
| Méga-entrepôts automatisés adjacents aux ports | +1.2% | Côte du Golfe, Nord-Ouest Pacifique, Mid-Atlantique | Long terme (≥ 4 ans) |
| Hubs frigorifiques intérieurs intégrés au rail (CPKC) | +0.8% | Midwest, Sud-Ouest | Moyen terme (2-4 ans) |
| Le financement lié aux critères ESG accélère les modernisations | +0.7% | National | Moyen terme (2-4 ans) |
| Pression du mandat de réduction du gaspillage alimentaire de l'USDA | +0.5% | National, plus forte en Californie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes d'épicerie en ligne et de kits repas
La pénétration de l'épicerie en ligne a atteint 17 % du commerce de détail alimentaire en 2025, et la complexité de la livraison du dernier kilomètre sous température contrôlée a progressé plus vite que le commerce électronique en température ambiante[1]. La dispersion des commandes individuelles dans les quartiers contraint les centres de micro-exécution dotés de salles multi-zones à s'implanter dans un rayon de 16 km des ménages denses, ce qui fait grimper les coûts immobiliers dans les centres urbains où le taux de vacance avoisine 6,9 %. Les fournisseurs de kits repas ajoutent une pression de séquençage en effectuant du cross-docking de protéines congelées, de produits frais réfrigérés et d'articles en température ambiante dans des fenêtres de quatre heures pour respecter les promesses de livraison. Ensemble, ces modèles stimulent la demande d'installations flexibles à faible empreinte capables de préparer, conditionner et expédier dans des délais serrés. Les opérateurs capables d'intégrer un logiciel d'optimisation des itinéraires avec une surveillance de la réfrigération en temps réel ont décroché de nouveaux contrats, même si les marges bénéficiaires se resserrent pour les installations traditionnelles dépourvues de capacités à valeur ajoutée. La croissance reste la plus forte dans les 50 premières zones métropolitaines, renforçant un déploiement de distribution en étoile plutôt qu'une uniformité nationale.
Essor des produits biologiques pharmaceutiques et des thérapies cellulaires et géniques
Les médicaments personnalisés tels que les CAR-T nécessitent un transport cryogénique de point à point, un stockage validé en dessous de -150 °C et une remise rapide aux centres de traitement, déplaçant l'accent du stockage en vrac vers une orchestration spécifique au patient. L'engagement de DHL d'investir 1 milliard EUR (1,17 milliard USD) dans la logistique de santé dans les Amériques d'ici 2030 souligne la rentabilité des couloirs à température contrôlée premium. Le calcul économique diffère de celui de l'alimentation : un seul écart peut effacer 500 000 USD de valeur en produits biologiques, contre 5 000 USD pour des produits frais. Par conséquent, les expéditeurs privilégient l'alimentation électrique redondante, la télémétrie en temps réel et la traçabilité blockchain par chaîne de custody, en sélectionnant les prestataires sur la base de leur bilan de conformité plutôt que sur le tarif le plus bas. Les pénuries de capacité à Boston, Philadelphie et Raleigh ont suscité des constructions spéculatives à ultra-basse température malgré des coûts de construction 3 à 4 fois plus élevés, signalant des vents porteurs de demande soutenus.
Méga-entrepôts automatisés adjacents aux ports
L'automatisation et la proximité des ports maritimes convergent alors que les promoteurs érigent des installations dépassant 46 450 m² avec des systèmes de stockage et de récupération automatisés (AS/RS) capables de gérer plus de 10 000 emplacements de palettes sous plusieurs régimes de température. L'investissement de 40 millions USD de Lineage dans deux complexes automatisés sur la côte du Golfe démontre les avantages d'arbitrage de main-d'œuvre à proximité des ports où les primes salariales pour le travail en dessous de zéro dépassent 30 % et où le taux de rotation dépasse 40 % par an. La proximité des ports réduit le temps d'immobilisation des importations de fruits de mer et de produits frais, améliorant la durée de conservation et réduisant les frais de surestarie. Pour les opérateurs, le modèle permet une optimisation de l'énergie grâce à un rayonnage dense et réduit les effectifs jusqu'à 70 %, maintenant le coût d'exploitation par palette compétitif malgré un investissement en capital plus élevé. La capacité d'automatisation devient un prérequis pour obtenir un financement lié aux critères ESG qui réduit les taux d'intérêt en contrepartie d'économies d'énergie démontrables.
Hubs frigorifiques intérieurs intégrés au rail
Le réseau intermodal de Canadian Pacific Kansas City offre désormais un service de conteneurs réfrigérés porte-à-porte depuis les exploitations agricoles mexicaines jusqu'aux hubs du Midwest avec un avantage de coût de 30 à 40 % par rapport au transport routier, bien qu'avec des délais de transit de deux jours supplémentaires adaptés aux cargaisons congelées. Les installations adjacentes aux voies ferrées nécessitent des élévateurs dédiés, des points de charge pour groupes électrogènes et des capacités de débit que peu d'opérateurs de taille moyenne peuvent se permettre, créant des barrières à l'entrée naturelles. Les expéditeurs acceptent une latence modeste pour sécuriser la stabilité des tarifs face aux pénuries de chauffeurs et à la volatilité du diesel. À mesure que les volumes augmentent, les hubs intérieurs de Kansas City et San Antonio atteignent une masse critique, diversifiant la capacité géographique loin des goulots d'étranglement côtiers. Ce changement modal soutient la résilience régionale de la chaîne du froid, mais exige une gestion rigoureuse des stocks pour concilier des cycles de fret plus lents avec les rythmes de réapprovisionnement de la grande distribution.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de rétrofit liés à l'élimination progressive des HFC | -1.1% | National, aigu dans le Nord-Est et le Midwest | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre dans les opérations en dessous de zéro | -0.8% | National, la plus sévère dans le Sud-Ouest et le Sud-Est | Court terme (≤ 2 ans) |
| Risque de volatilité des prix de l'électricité | -0.6% | Texas, Californie, Nord-Est | Moyen terme (2-4 ans) |
| Perturbations climatiques dans les ports et canaux | -0.4% | Côte du Golfe, Mid-Atlantique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de rétrofit liés à l'élimination progressive des HFC
Les règles de l'EPA contraignent les opérateurs à remplacer les réfrigérants à fort potentiel de réchauffement climatique (PRG) tels que le R-404A, portant les coûts de conversion à 2 à 4 millions USD par site, tandis que les plafonds de production se resserrent de 40 % d'ici 2028[2]. Les installations construites dans les années 2000 conservent une durée de vie structurelle utile mais font face à des prix de réfrigérants en hausse qui ont triplé depuis 2024. Les propriétaires de plus petite taille peinent à amortir les études d'ingénierie et les temps d'arrêt, accélérant la consolidation à mesure qu'ils cèdent la place aux acteurs de grande envergure qui répartissent les coûts sur plusieurs sites. Le calendrier des rétrofits entre également en collision avec les plans d'expansion de capacité plus larges, forçant un rationnement du capital et retardant d'autres projets de modernisation.
Pénurie de main-d'œuvre dans les opérations en dessous de zéro
Le taux de rotation dans les zones de congélation dépasse 40 % par an, les travailleurs supportant des environnements à -20 °C ; les primes salariales sont passées de 15 % en 2020 à près de 30 % en 2025, dépassant les gains de productivité. L'automatisation atténue la manutention mais ne peut pas remplacer les fonctions de maintenance, de qualité et de quai nécessitant une intervention humaine. La pénurie s'intensifie dans les marchés à forte croissance de la Sun Belt comme Phoenix et Dallas, où la familiarité des travailleurs avec les conditions de congélation profonde est limitée. Les coûts de formation et l'attrition compriment les marges, incitant les opérateurs à expérimenter des aides à la maintenance en réalité augmentée et des équipements de protection individuelle chauffants pour améliorer la rétention.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'automatisation reconfigure l'économie du stockageLe stockage réfrigéré a capté 57,53 % de la part du marché de la logistique de la chaîne du froid aux États-Unis en 2025, reflétant le rôle central que joue l'infrastructure fixe dans la liaison entre producteurs et consommateurs. Au sein de ce segment, les entrepôts publics automatisés gagnent des parts de marché à mesure que les entreprises alimentaires externalisent auprès de spécialistes qui répartissent les coûts fixes entre plusieurs locataires. Le stockage privé reste essentiel pour les produits pharmaceutiques, où la conformité et la sécurité justifient des modèles mono-locataire. Le transport routier conserve le leadership en volume, mais les contraintes de capacité liées aux pénuries de chauffeurs et à la volatilité des carburants orientent les marchandises congelées sur longue distance vers des solutions rail-intermodal offrant des économies de 30 à 40 %. Le CAGR de 13,23 % du fret aérien jusqu'en 2031 incarne un réseau parallèle optimisé pour les thérapies à haute valeur et faible volume qui ne tolèrent ni retard ni écart de température, consolidant des rendements premium pour les transporteurs et les manutentionnaires. Les services à valeur ajoutée — assemblage de kits, étiquetage et tests de qualité — ont progressé à deux chiffres, diversifiant les sources de revenus au-delà du stockage et du transport.
L'impact de l'automatisation est multidimensionnel. Les installations utilisant des systèmes AS/RS fonctionnent avec jusqu'à 70 % moins d'agents de manutention et offrent un débit plus élevé par m³, atténuant l'inflation salariale et la pénurie de main-d'œuvre. Des gains d'efficacité énergétique de 10 à 15 % découlent d'un rayonnage compact et d'une infiltration réduite. En conséquence, les investisseurs canalisent les capitaux vers des projets dépassant 1,13 milliard de m³, soutenus par un financement lié aux critères ESG. À l'inverse, les installations manuelles traditionnelles peinent à financer les conversions de HFC et les rétrofits technologiques, poussant à la consolidation du secteur à mesure que les opérateurs de grande envergure acquièrent des entrepôts sous-dimensionnés pour les redévelopper en nœuds automatisés.



Par type de température :
le froid extrême stimule l'investissementLa tranche congelée (-18 °C à 0 °C) représentait 61,42 % de la taille du marché de la logistique de la chaîne du froid aux États-Unis en 2025, ancrant la distribution traditionnelle des aliments surgelés. Les opérateurs font face à des coûts énergétiques croissants et à des dépenses d'élimination progressive des réfrigérants, ce qui suscite des essais d'un « décalage de 3 degrés » à -15 °C promettant des économies d'énergie de 10 à 15 % tout en maintenant la sécurité alimentaire[3]. Le stockage réfrigéré (0–5 °C) soutient les produits frais et les produits laitiers avec une rotation plus rapide et une sensibilité plus élevée à l'altération, exigeant des prévisions de demande granulaires et un réapprovisionnement en flux tendu.
Les installations surgelées et à ultra-basse température en dessous de -20 °C devraient croître à un CAGR de 11,87 % à mesure que les vaccins à ARNm et les thérapies cellulaires se multiplient. Ces sites nécessitent une réfrigération en cascade redondante, des sauvegardes à l'azote liquide et des systèmes de surveillance validés, portant l'intensité capitalistique à trois fois celle des constructions congelées conventionnelles. Les goulots d'étranglement de capacité dans les corridors biotechnologiques ont fait grimper les taux de location de 40 % par rapport aux espaces alimentaires. Les salles à température ambiante contrôlée (15-25 °C) constituent une niche modeste mais croissante pour des produits comme le chocolat et les produits chimiques de spécialité, offrant des économies d'énergie mais nécessitant une déshumidification et des enveloppes thermiques étanches pour éviter les écarts.

Par application :
tarification premium dans le secteur pharmaceutiqueLa viande et la volaille étaient en tête avec une part de 22,63 % en 2025, s'appuyant sur des corridors de la ferme à la grande distribution bien établis et une infrastructure spécialisée de surgélation rapide. La croissance se modère toutefois à mesure que les consommateurs se tournent vers des alternatives fraîches et préparées, réduisant l'utilisation dans les installations dépendantes des protéines congelées en vrac. Le poisson et les fruits de mer bénéficient des importations aquacoles acheminées par les ports de la côte du Golfe, nécessitant un stockage frigorifique adjacent aux ports équipé pour le transbordement et le reconditionnement rapides. Les produits laitiers et les desserts glacés maintiennent une demande résiliente, bien que la montée des alternatives à base de plantes exige des régimes de température et d'humidité distincts.
Les vaccins et les matériaux d'essais cliniques, progressant à un CAGR de 14,11 % jusqu'en 2031, constituent désormais un niveau premium parallèle dans la taille du marché de la logistique de la chaîne du froid aux États-Unis. Les prestataires conformes aux bonnes pratiques de distribution (BPD) pratiquent des taux de location allant jusqu'à 237 USD par m² à Boston, contre 86 à 129 USD pour les espaces alimentaires, reflétant la valeur à risque. La logistique des fruits et légumes évolue sous l'effet des objectifs fédéraux de réduction du gaspillage alimentaire qui poussent à l'adoption de systèmes d'épuration de l'éthylène et de capteurs de fraîcheur IoT. Les plats prêts à consommer profitent de la demande de kits repas, nécessitant des lignes d'assemblage multiproduits au sein de quais à température graduée. Les produits chimiques de spécialité représentent une tranche stable et plus modeste, mais leurs fenêtres de température strictes en font des clients fidèles pour les opérateurs conformes.
Analyse géographique
Le Sud-Est a dominé avec une part de marché de 34,17 % en 2025, porté par les afflux de produits frais d'Amérique latine via la Floride, les fruits de mer via les ports du Golfe et la base de transformation de volaille de Géorgie. La migration de population vers Atlanta, Charlotte et Nashville stimule l'expansion de la chaîne du froid de détail, tandis que le risque d'ouragan suscite des investissements dans des structures surélevées, des bardages résistants aux ouragans et des générateurs sur site. Les taux de location et les valeurs foncières ont grimpé à mesure que les opérateurs se disputent des terrains en zone urbaine permettant une livraison en commerce électronique en deux heures.
Le Sud-Ouest devrait se développer à un CAGR de 11,02 % jusqu'en 2031, ancré par le Texas, où la délocalisation transfrontalière de proximité, la croissance démographique et la demande pétrochimique convergent. Les passages de Laredo et El Paso canalisent un volume croissant de fret réfrigéré en provenance des régions productrices de fruits et légumes mexicaines. L'instabilité du réseau électrique sous ERCOT contraint les promoteurs à budgétiser 3 à 5 millions USD pour des systèmes d'alimentation redondants en sus des coûts de construction standard. Phoenix et Tucson servent de nœuds secondaires à forte croissance, mais la pénurie d'eau soulève des questions de durabilité à long terme pour l'agriculture désertique alimentant ces installations.
Le Nord-Est abrite la plus forte concentration d'entreprises biotechnologiques et pharmaceutiques, faisant de Boston, du New Jersey et de Philadelphie des épicentres pour les projets à ultra-basse température avec des primes de location dépassant 215 USD par m². Le vieillissement des infrastructures dans le Midwest, où l'Illinois et le Wisconsin abritent d'importants transformateurs de viande et de produits laitiers, nécessite des rétrofits de réfrigérants et des modernisations d'automatisation simultanés, mettant à rude épreuve les budgets d'investissement. L'Ouest reste une étude de contrastes : la robuste production agricole de la Californie et ses ports tournés vers l'Asie stimulent la demande, mais des réglementations environnementales agressives et des prix de l'électricité en période de pointe mettent à l'épreuve l'économie des opérateurs. Des subventions publiques telles que le financement de rétrofit de la Commission californienne de l'énergie atténuent certaines pressions sur le capital, signalant un environnement politique qui récompense les premiers adoptants de réfrigérants naturels.
Environnement réglementaire
Les opérations de logistique de la chaîne du froid aux États-Unis sont régies par les exigences de la FDA au titre de la loi sur la modernisation de la sécurité alimentaire (FSMA), notamment les dispositions relatives au transport sanitaire des aliments humains et animaux (21 CFR Partie 1, Sous-partie O). Ces règles couvrent les responsabilités des expéditeurs et des transporteurs, les conditions sanitaires des équipements et les procédures de contrôle de la température pendant le transit. Une étape majeure de conformité a eu lieu le 20 janvier 2026, lorsque la date limite de conformité à la règle finale sur la traçabilité des aliments de la FDA (21 CFR Partie 1, Sous-partie S) est entrée en vigueur pour les aliments figurant sur la liste de traçabilité des aliments, renforçant les exigences de tenue de registres et d'intégration des systèmes autour des événements de suivi critiques et des éléments de données clés lors des transferts entre le stockage frigorifique et le transport.
Au-delà de la sécurité alimentaire, les opérateurs s'alignent également sur les normes internationales et nationales relatives aux équipements de transport de denrées périssables. L'implication du Service de commercialisation agricole de l'USDA dans la certification liée à l'ATP peut s'appliquer aux mouvements internationaux de denrées périssables. Au niveau fédéral de la logistique, les travaux du Département des transports sur la résilience de la chaîne d'approvisionnement, notamment les programmes de détection des goulots d'étranglement basés sur les données tels que FLOW, accroissent le contrôle des temps d'immobilisation et des contraintes d'infrastructure dans les ports et les nœuds intérieurs qui affectent les performances du fret sous température contrôlée. Cela renforce l'évolution vers une visibilité auditable et un échange de données standardisé à travers la chaîne du froid.
Analyse de la chaîne de valeur
La chaîne de valeur de la chaîne du froid aux États-Unis commence avec les producteurs et les transformateurs (notamment les fabricants de viande, de volaille, de produits laitiers, de fruits de mer, de produits frais et de produits pharmaceutiques) qui acheminent des marchandises sensibles à la température vers des étapes de pré-refroidissement, de consolidation et de conditionnement. Pour les produits pharmaceutiques, cela peut également inclure des contrôles de conditionnement qualifié et de chaîne de custody. Les marchandises passent ensuite par le stockage réfrigéré (public et dédié/privé), le cross-docking et les services à valeur ajoutée tels que la surgélation rapide, l'étiquetage, l'assemblage de kits, l'inspection et les blocages qualité, avant d'entrer dans le transport réfrigéré par route (dominant pour les flux alimentaires domestiques), rail intermodal pour les couloirs congelés longue distance, et air pour les produits biologiques à haute valeur et à délai critique.
Les terminaux portuaires, la disponibilité des conteneurs réfrigérés et les transferts de transport de courte distance peuvent allonger les temps d'immobilisation et augmenter le risque d'écart lorsque la surveillance et la discipline des rendez-vous sont insuffisantes. Les propriétaires et opérateurs d'actifs, notamment les grandes plateformes nationales d'entrepôts, sont en concurrence avec les prestataires logistiques tiers (3PL), les intégrateurs de colis et les prestataires spécialisés en logistique de santé. L'accent concurrentiel se déplace vers la visibilité des données, la gestion des exceptions et les processus validés, et non vers la seule capacité. Les organismes de coordination du secteur tels que la Global Cold Chain Alliance fournissent des orientations techniques et un plaidoyer, tandis que les initiatives de la chaîne d'approvisionnement du Département des transports américain se concentrent sur le diagnostic des goulots d'étranglement du fret susceptibles de se répercuter en cascade sur les perturbations de la chaîne du froid. Les stratégies de capital récentes pointent également vers une mise à l'échelle des plateformes par le biais de partenariats, notamment la coentreprise de 1,3 milliard USD d'Americold en mai 2026 avec EQT pour posséder et exploiter des installations de stockage frigorifique en Amérique du Nord.
Paysage concurrentiel
Concentration du Marché
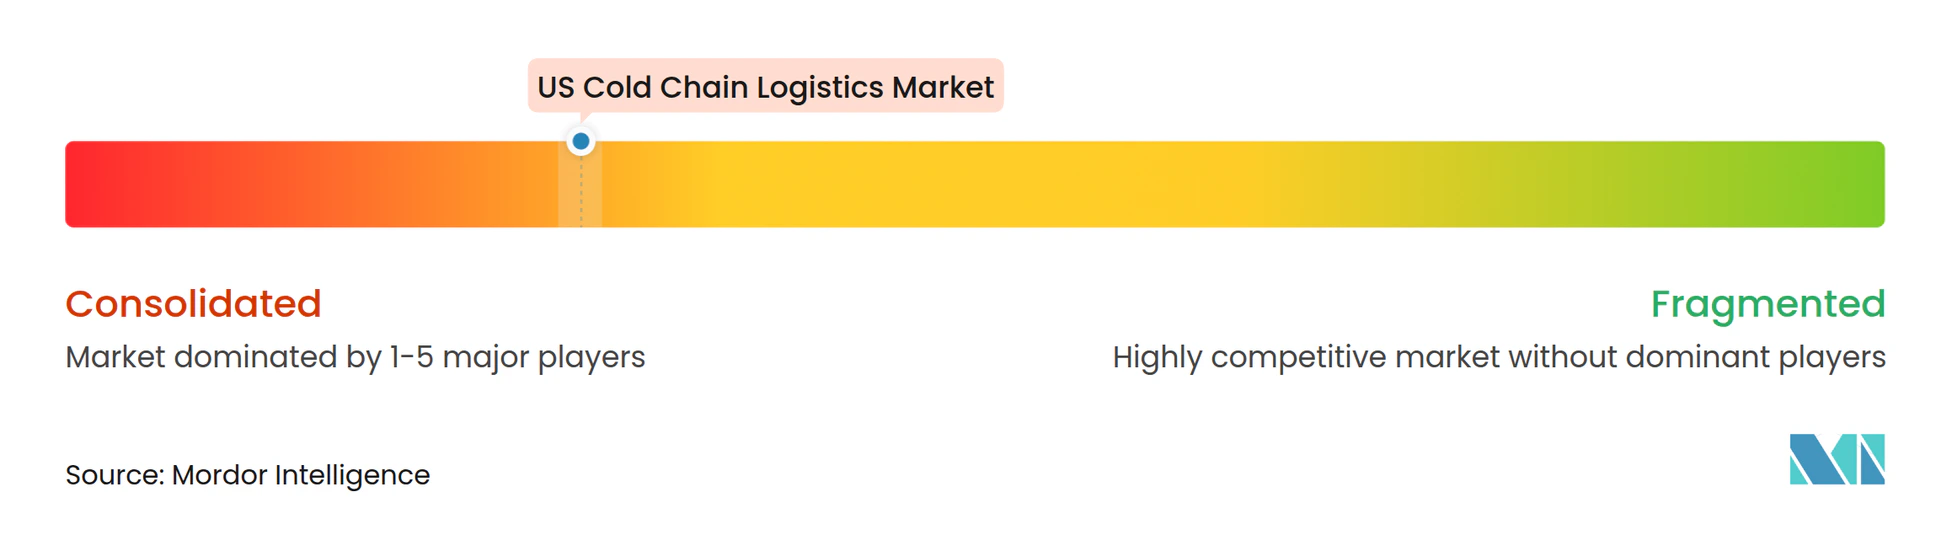
Lineage Logistics et Americold contrôlent collectivement une majorité du volume cubique d'entrepôts réfrigérés nationaux, établissant un levier quasi-oligopolistique dans les principales zones métropolitaines. Leur envergure permet des contrats clients multi-installations, une couverture énergétique diversifiée et des déploiements d'automatisation accélérés, créant des positions de coût que les concurrents plus petits ne peuvent pas égaler. Les opérateurs de second rang répondent en se spécialisant : certains se tournent vers les services pharmaceutiques conformes aux BPD, d'autres servent des distributeurs d'aliments ethniques nécessitant une manutention sur mesure, et quelques-uns se concentrent sur les installations urbaines du dernier kilomètre où les empreintes des méga-entrepôts sont impraticables.
L'adoption technologique distingue les gagnants des retardataires. Les prestataires leaders déploient la télémétrie IoT, les prévisions de demande par apprentissage automatique et la traçabilité blockchain, offrant aux clients une visibilité au niveau de l'expédition qui réduit les réclamations pour altération. La Global Cold Chain Alliance a rapporté que ses membres ont étendu leur capacité à 8,16 milliards de pieds cubes en 2025, mais le nombre d'opérateurs a diminué, illustrant une croissance de capacité par consolidation plutôt que par de nouveaux entrants[4]. Les intégrateurs de colis UPS et FedEx investissent massivement dans les couloirs de la chaîne du froid de santé, tirant parti de leurs réseaux aériens existants pour offrir des solutions de bout en bout que les opérateurs d'entrepôts traditionnels peinent à égaler. Le financement par capital-investissement reste actif, canalisant des capitaux vers des méga-projets en construction neuve dans les nœuds portuaires et ferroviaires intérieurs, intensifiant davantage la concurrence pour les indépendants de taille intermédiaire.
Leaders du secteur de la logistique de la chaîne du froid aux États-Unis
-
Lineage Logistics Holdings, LLC
-
Americold Logistics, LLC
-
United States Cold Storage, Inc.
-
Interstate Warehousing
-
FreezPak Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de la chaîne du froid aux États-Unis Entreprises couvertes dans ce rapport
- Lineage Logistics Holdings, LLC
- Americold Logistics, LLC
- United States Cold Storage, Inc.
- Vertical Cold
- DHL Supply Chain
- FedEx Cold Chain Logistics
- UPS Healthcare
- NewCold Advanced Cold Logistics
- AGRO Merchants Group
- AIT Worldwide Logistics
- Cloverleaf Cold Storage
- Interstate Warehousing, Inc.
- RLS Logistics
- Penske Logistics (Cold Chain)
- Ryder System, Inc. (SCS)
- FreezPak Logistics
- Congebec Logistics
- Cold Summit Development
- Nordic Cold Storage, LLC
- J.B. Hunt Transport Services, Inc. (Refrigerated)
- Schneider National, Inc. (Reefer)
Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et les modernisations pilotés par l'automatisation constituent un espace blanc concret alors que les opérateurs recherchent des gains de productivité face à la pénurie de main-d'œuvre et à la forte intensité énergétique. Le mix de projets récents montre où se concentre le capital : l'annonce de la Phase 3 d'expansion de NewCold en février 2026 à Lebanon, Indiana (500 millions USD, pilotée par l'automatisation), l'ouverture de son installation congelée entièrement automatisée à McDonough, Géorgie (125 000 emplacements de palettes), et l'achèvement par Lineage en mars 2026 d'une expansion de 7 804 m² à Louisville, Kentucky (environ 10 400 emplacements de palettes). Ensemble, ces projets indiquent une demande soutenue pour des réseaux à haut débit, multi-locataires et dédiés qui réduisent la manutention manuelle, améliorent la précision des stocks et soutiennent des délais plus serrés pour le réapprovisionnement de la grande distribution et de la restauration collective.
Des opportunités émergent également à travers des structures d'investissement combinant financement institutionnel et exécution opérationnelle. La coentreprise de 1,3 milliard USD d'Americold en mai 2026 avec EQT, couvrant 12 installations américaines (environ 3,51 millions de m³ et plus de 400 000 emplacements de palettes), illustre un modèle où le capital cible le stockage frigorifique comme infrastructure critique tandis que les opérateurs établis gèrent les activités quotidiennes. Du côté de la demande, les constructions de distribution dédiées à grand format, telles que l'avancement en juillet 2026 du plan d'H-E-B pour un entrepôt réfrigéré de 175 millions USD sur son campus de San Antonio, indiquent une construction continue de réseau autour des corridors de population à forte croissance et des couloirs commerciaux adjacents aux frontières. Les exigences de conformité et de transition des réfrigérants ajoutent une autre piste de modernisation, car les actions de l'EPA au titre de la loi AIM et les obligations de traçabilité de la FSMA augmentent la valeur des opérateurs capables d'associer les modernisations de réfrigération à la traçabilité numérique, à la télémétrie et aux contrôles de chaîne du froid auditables.
Développements industriels récents dans Marché de la logistique de la chaîne du froid aux États-Unis
- Juin 2026 : Americold a ouvert un hub intégré d'import-export de la chaîne du froid au port de Saint John au Nouveau-Brunswick, développé avec DP World et Canadian Pacific Kansas City (CPKC). Le site relie les opérations portuaires à la connectivité ferroviaire et à la manutention sous température contrôlée, resserrant l'interface entre les passerelles du commerce international et la distribution intérieure pour les cargaisons périssables.
- Mai 2026 : Americold a annoncé une coentreprise nord-américaine de stockage frigorifique de 1,3 milliard USD avec EQT, apportant 12 installations totalisant environ 3,51 millions de m³ et plus de 400 000 emplacements de palettes dans la plateforme. La structure associe le capital institutionnel à un modèle d'opérateur établi, soutenant l'échelle du portefeuille et la modernisation des installations tout en gérant l'intensité du bilan.
- Mai 2025 : Lineage Logistics a annoncé une expansion de 1 milliard USD avec Tyson Foods, ajoutant 1,39 million de m³ par acquisition et s'engageant dans deux constructions automatisées totalisant 2,27 millions de m³. Cette initiative a renforcé la capacité de Lineage à servir les chaînes d'approvisionnement en protéines à fort volume et a accéléré le déploiement de l'automatisation pour compenser les contraintes de main-d'œuvre dans les opérations en dessous de zéro.
Marché de la logistique de la chaîne du froid aux États-Unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les services logistiques rémunérés qui maintiennent les marchandises dans une plage de température contrôlée pendant le stockage, la manutention et le transport à l'intérieur des États-Unis, y compris la manutention à froid à valeur ajoutée associée.
Exclusions du périmètre : nous excluons les colis courriers à la glace carbonique traités uniquement au sein des campus hospitaliers.
Aperçu de la segmentation
- Par type de service
- Stockage réfrigéré
- Transport réfrigéré
- Route
- Rail
- Maritime
- Aérien
- Services à valeur ajoutée
- Par type de température
- Réfrigéré (0–5 °C)
- Congelé (-18–0 °C)
- Ambiant
- Surgelé / Ultra-basse température (plus de 20 °C)
- Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Plats prêts à consommer
- Produits pharmaceutiques et biologiques
- Vaccins et matériaux d'essais cliniques
- Produits chimiques et matériaux de spécialité
- Autres denrées périssables
- Par région (États-Unis)
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie de l'empreinte de la chaîne du froid aux États-Unis et son rattachement à l'activité mesurable dans les secteurs de l'alimentation, des sciences de la vie et des produits chimiques sensibles à la température. Pour ancrer le côté demande, nous avons consulté des séries publiques et des orientations de sources telles que l'USDA et la FDA, ainsi que des données du Bureau du recensement des États-Unis, du Bureau des statistiques des transports et de l'Administration de l'information sur l'énergie pour le contexte du fret et des opérations.
Nous avons ensuite recoupé l'intensité et le mix des services à l'aide de sources telles que les publications des associations professionnelles, les dépôts des transporteurs et des opérateurs d'entrepôts, les présentations aux investisseurs et la couverture de presse réputée des ajouts de capacité et des expansions de réseau. Lorsque cela a aidé à valider l'échelle des entreprises et l'exposition aux expéditions, nous avons également utilisé des abonnements payants axés sur les données financières et le renseignement des entreprises, ainsi que le suivi des importations et exportations au niveau des expéditions pour les marchandises manutentionnées à froid. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des opérateurs d'entrepôts réfrigérés, des transporteurs sous température contrôlée, des prestataires logistiques tiers (3PL), des expéditeurs, et des participants aux emballages et à la surveillance de la chaîne du froid, afin de tester les hypothèses de tarification, d'utilisation et de mix de services. Ce marché étant exclusivement américain, la couverture a été équilibrée entre les principaux corridors de production et de consommation, et les informations ont été revérifiées selon les schémas de demande des secteurs de l'alimentation et des boissons et des sciences de la vie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 19 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 21 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement a utilisé une approche descendante où le bassin de demande de la chaîne du froid a été reconstruit à partir du débit sensible à la température et de l'activité de fret, puis traduit en revenus de services à travers des hypothèses de taux et de mix observables. Pour rester pratique, nous avons utilisé des calculs de vérification en parallèle, tels que des revenus d'entrepôt échantillonnés par emplacement de palette, des vérifications des dépenses de transport réfrigéré par couloir, et des approximations du prix de vente moyen multiplié par le volume pour les principales lignes de service, et les totaux ont été ajustés lorsque des écarts apparaissaient.
Les intrants les plus importants comprenaient les ajouts de capacité d'entrepôts réfrigérés et les plages d'utilisation, les signaux de disponibilité des camions et remorques réfrigérés, la progression typique des taux de stockage et de manutention, le comportement de répercussion des coûts de carburant et d'électricité, et la part des volumes périssables et pharmaceutiques nécessitant une manutention sous température contrôlée par rapport aux alternatives en température ambiante. Les prévisions reposaient principalement sur une analyse de scénarios liée aux évolutions attendues des schémas de distribution alimentaire, à la croissance des expéditions de sciences de la vie et au comportement de tarification piloté par les coûts, avec des hypothèses confirmées et tempérées par les retours d'experts. Lorsque les vérifications ascendantes ne pouvaient pas couvrir les opérateurs régionaux plus petits, nous avons comblé les lacunes à l'aide de revenus modélisés par installation et par kilomètre, validés par des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, tels que les tendances de capacité de stockage frigorifique, les indicateurs d'activité de fret et les mouvements de prix observés, puis examinés pour détecter les valeurs aberrantes par un second analyste avant validation. Lorsqu'un résultat s'éloignait trop de ces ancres externes, nous avons rouvert les moteurs, retesté les hypothèses lors d'appels de suivi et corrigé le modèle avant de figer le chiffre final.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des ouvertures majeures de capacité, des variations importantes de l'énergie ou du carburant, ou des actions réglementaires modifiant les pratiques de manutention. Avant la livraison, une nouvelle passe de données est effectuée afin que les clients reçoivent la vue la plus récente et actualisée plutôt qu'un instantané plus ancien.
Taille du marché de la logistique de la chaîne du froid aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la logistique de la chaîne du froid aux États-Unis peuvent varier considérablement, même lorsque le sujet semble identique, car les lignes de périmètre et les règles de capture des revenus ne sont pas les mêmes. Les différences proviennent généralement de ce qui est comptabilisé comme revenu logistique, de la façon dont le stockage et le transport sont regroupés, et des années et hypothèses de tarification utilisées.
L'écart principal provient de la question de savoir si les services à froid à valeur ajoutée et les mouvements réfrigérés multimodaux sont inclus dans les dépenses logistiques, Mordor Intelligence ne les comptabilisant que lorsqu'ils sont fournis en tant que services de chaîne du froid tiers rémunérés aux États-Unis et liés à des vérifications de débit et de taux mesurés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 97,13 milliards USD (2026) | |
| Association professionnelle A | 85,00 milliards USD (2024) | Reflète souvent les entrepôts réfrigérés déclarés par les membres et certains frais de manutention sélectionnés, ce qui peut sous-estimer les dépenses de transport réfrigéré externalisé et le regroupement inter-services, et peut ne pas normaliser les taux sur une seule période de tarification. |
| Revue professionnelle B | 116,85 milliards USD (2024) | Applique généralement des définitions plus larges de la chaîne du froid qui mélangent la logistique avec des catégories adjacentes telles que l'immobilier de stockage frigorifique ou les revenus liés aux équipements, et peut utiliser une escalade de prix agressive sans la faire correspondre aux vérifications d'utilisation et de débit. |
L'écart dans le tableau s'explique principalement par ce qui est traité comme revenu logistique par rapport à l'activité adjacente de la chaîne du froid, et par la façon dont la tarification est reportée d'une année à l'autre. En rattachant le total à des moteurs opérationnels reproductibles tels que la capacité, l'utilisation, le mix de services et l'évolution des taux, l'estimation reste traçable et plus facile à revérifier à mesure que les conditions du marché évoluent.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la logistique de la chaîne du froid aux États-Unis en 2026 ?
Il a atteint 97,13 milliards USD en 2026 et devrait croître jusqu'à 133,87 milliards USD d'ici 2031.
Quel type de service domine le marché de la logistique de la chaîne du froid aux États-Unis ?
Le stockage réfrigéré détenait une part de 57,53 % en 2025, soutenu par son rôle de tampon principal entre la production et la grande distribution.
Quelle est la tranche de température à la croissance la plus rapide ?
Le stockage surgelé et à ultra-basse température en dessous de -20 °C devrait afficher un CAGR de 11,87 % jusqu'en 2031, porté par les vaccins à ARNm et les thérapies cellulaires.
Quelle région se développe le plus rapidement ?
Le Sud-Ouest, mené par le Texas, progresse à un CAGR de 11,02 % jusqu'en 2031 grâce au commerce transfrontalier et à la croissance démographique.
Qui sont les acteurs dominants ?
Lineage Logistics et Americold contrôlent une majorité de la capacité nationale d'entrepôts réfrigérés, créant un quasi-duopole dans de nombreuses zones métropolitaines.