
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 97.13 Milliarden US-Dollar |
| Marktgröße (2031) | 133.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.63 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für Kühlkettenlogistik von Mordor Intelligence
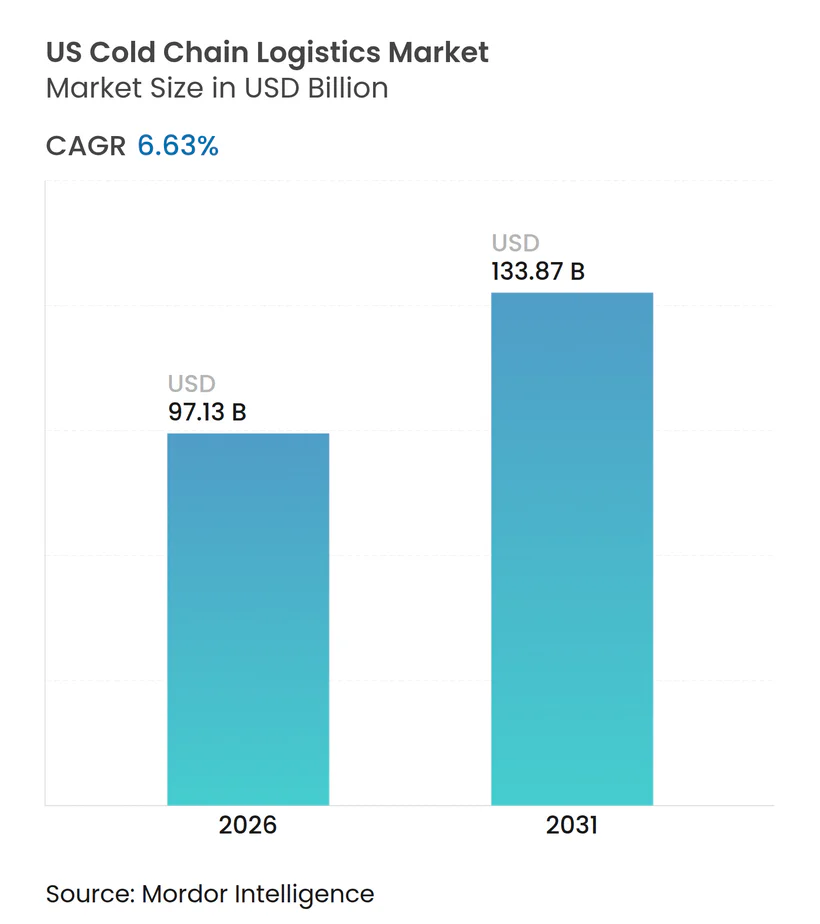
Die Marktgröße der US-Kühlkettenlogistik wird im Jahr 2026 auf 97,13 Milliarden USD geschätzt und soll bis 2031 133,87 Milliarden USD erreichen, bei einem CAGR von 6,63 % während des Prognosezeitraums (2026–2031).
Automatisierungseinführungen, zunehmend ausgereifte pharmazeutische Temperaturkontrolle und strengere Nachhaltigkeitsvorgaben gestalten Netzwerkdesign, Kapitalallokation und Servicedifferenzierung neu. Traditionelle, auf Lebensmittel ausgerichtete Betreiber sehen sich mit Margenverengungen konfrontiert, da die Energiekosten steigen, während spezialisierte pharmazeutische Logistikanbieter durch das Angebot von Ultraniedrigtemperaturkapazitäten mit nahezu null Toleranz für Abweichungen Premiumpreise erzielen. Der Straßentransport bleibt für Lebensmittelmengen dominant, doch die Luftfrachtanfrage beschleunigt sich dort, wo Zell- und Gentherapien eine Übernachtlieferung und kryogene Handhabung erfordern. Regionale Verschiebungen sind ebenso bemerkenswert: Der Südosten hält die größte Kapazitätsbasis, der Südwesten entwickelt sich zu einem wachstumsstarken Knotenpunkt im Zusammenhang mit dem US-mexikanischen Handel, und schienenintegrierte Binnenhubs gewinnen an Beliebtheit, da Verlader sich gegen Lkw-Volatilität absichern.
Wichtigste Erkenntnisse des Berichts
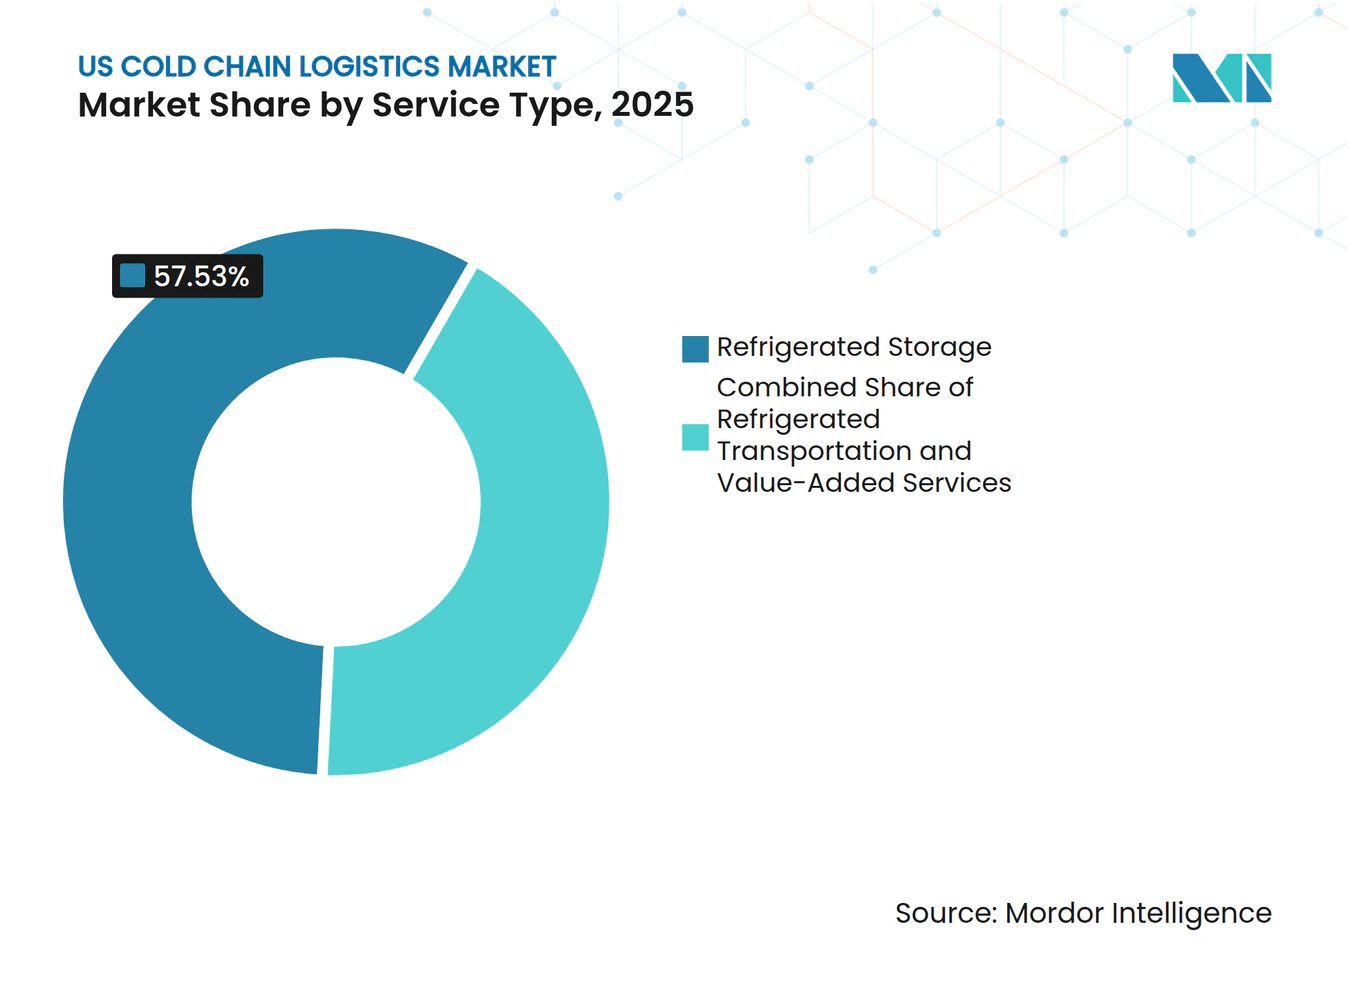
- Nach Servicetyp hielt die Kühllagerhaltung im Jahr 2025 einen Marktanteil von 57,53 % am US-Markt für Kühlkettenlogistik, während der Lufttransport bis 2031 den schnellsten CAGR von 13,23 % verzeichnen soll.
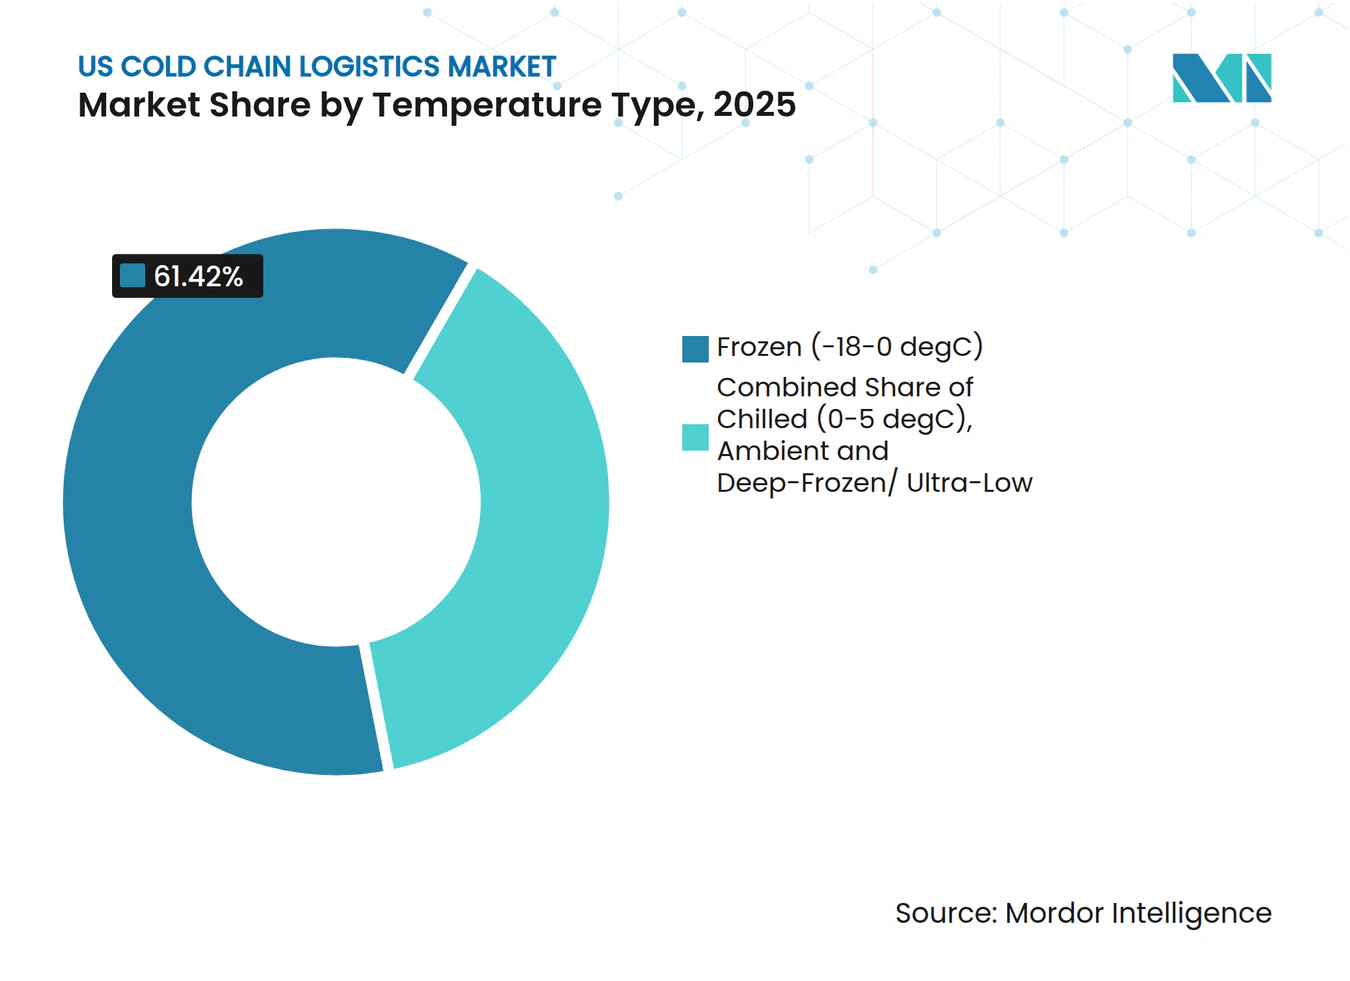
- Nach Temperaturband entfiel das Gefriersegment im Jahr 2025 auf 61,42 % der Marktgröße der US-Kühlkettenlogistik, während Tiefkühl- und Ultraniedrigtemperaturlagerung bis 2031 voraussichtlich mit einem CAGR von 11,87 % wachsen wird.
- Nach Anwendung führte Fleisch und Geflügel mit 22,63 % der Marktgröße der US-Kühlkettenlogistik im Jahr 2025; Impfstoffe und klinische Studienmaterialien verzeichnen den höchsten prognostizierten CAGR von 14,11 % bis 2031.
- Nach Region erfasste der Südosten im Jahr 2025 einen Marktanteil von 34,17 % am US-Markt für Kühlkettenlogistik, während der Südwesten mit einem CAGR von 11,02 % bis 2031 wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Lebensmittelhandels- und Mahlzeitenkit-Volumina | +1.6% | National, konzentriert in den 50 größten Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Boom bei Pharma-Biologika und Zell-Gen-Therapien | +1.9% | Nordostkorridor, Ausweitung in den Südosten | Langfristig (≥ 4 Jahre) |
| Hafennahe automatisierte Mega-Lagerhäuser | +1.2% | Golfküste, Pazifischer Nordwesten, Mittelatlantik | Langfristig (≥ 4 Jahre) |
| Schienenintegrierte Binnenkältehubs (CPKC) | +0.8% | Mittlerer Westen, Südwesten | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Finanzierung beschleunigt Modernisierungen | +0.7% | National | Mittelfristig (2–4 Jahre) |
| USDA-Druck durch Lebensmittelabfallmandat | +0.5% | National, am stärksten in Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Lebensmittelhandels- und Mahlzeitenkit-Volumina
Die Online-Lebensmitteldurchdringung erreichte 2025 17 % des Lebensmitteleinzelhandels, und die Komplexität der temperaturkontrollierten Letzte-Meile-Lieferung wuchs schneller als der Umgebungs-E-Commerce[1]. Die Streuung einzelner Bestellungen über Stadtteile zwingt Mikro-Fulfillment-Center mit Mehrzonenbereichen dazu, sich innerhalb von 16 km dichter Wohngebiete anzusiedeln, was die Immobilienkosten in städtischen Kernen in die Höhe treibt, wo der Leerstand bei rund 6,9 % liegt. Mahlzeitenkit-Anbieter erhöhen den Sequenzierungsdruck, indem sie gefrorene Proteine, gekühlte Produkte und Umgebungsartikel innerhalb von Vier-Stunden-Fenstern cross-docken, um Lieferversprechen einzuhalten. Zusammen steigern diese Modelle die Nachfrage nach flexiblen, kleinen Einrichtungen, die innerhalb enger Fristen kommissionieren, verpacken und versenden können. Betreiber, die Routenoptimierungssoftware mit Echtzeit-Kälteüberwachung integrieren können, haben neue Verträge gewonnen, auch wenn sich die Gewinnmargen für Altanlagen ohne Mehrwertfähigkeiten verringern. Das Wachstum bleibt in den 50 größten Ballungsräumen am stärksten, was einen Hub-and-Spoke-Verteilungsausbau statt nationaler Einheitlichkeit verstärkt.
Boom bei Pharma-Biologika und Zell-Gen-Therapien
Personalisierte Medikamente wie CAR-T erfordern einen Punkt-zu-Punkt-Kryotransport, eine validierte Lagerung unter -150 °C und eine schnelle Rückgabe an Behandlungszentren, was den Schwerpunkt von der Massenlagerung auf die patientenspezifische Koordination verlagert. DHLs Verpflichtung, bis 2030 1 Milliarde EUR (1,17 Milliarden USD) in die Gesundheitslogistik in Nord- und Südamerika zu investieren, unterstreicht die Rentabilität von Premium-Temperaturkontrollstrecken. Die wirtschaftliche Kalkulation unterscheidet sich von Lebensmitteln: Eine einzige Abweichung kann einen Biologika-Wert von 500.000 USD vernichten, verglichen mit 5.000 USD bei Frischprodukten. Folglich priorisieren Verlader redundante Stromversorgung, Echtzeit-Telemetrie und Blockchain für die Rückverfolgbarkeit der Lieferkette und wählen Anbieter nach Compliance-Bilanz statt nach niedrigstem Tarif aus. Kapazitätsengpässe in Boston, Philadelphia und Raleigh haben spekulative Ultraniedrigtemperaturbauten trotz 3–4-fach höherer Baukosten angeregt, was auf anhaltenden Nachfragerückenwind hindeutet.
Hafennahe automatisierte Mega-Lagerhäuser
Automatisierung und Hafennähe konvergieren, da Entwickler Einrichtungen mit mehr als 46.452 m² und automatisierten Lagersystemen errichten, die mehr als 10.000 Palettenstellplätze unter mehreren Temperaturregimen bewältigen können. Lineages Investition von 40 Millionen USD in zwei automatisierte Komplexe an der Golfküste demonstriert die Vorteile der Lohnkostenersparnis in der Nähe von Häfen, wo Lohnzuschläge für Tiefkühlarbeiten 30 % übersteigen und die Fluktuation jährlich 40 % überschreitet. Die Hafennähe verkürzt die Liegezeit für Meeresfrüchte- und Frischwarenimporte, verbessert die Haltbarkeit und senkt die Liegegebühren. Für Betreiber erschließt das Modell Energieoptimierung durch dichte Regale und reduziert die Mitarbeiterzahl um bis zu 70 %, wodurch die Betriebskosten pro Palette trotz höherem Kapitalaufwand wettbewerbsfähig bleiben. Automatisierungsbereitschaft wird zur Voraussetzung für die Sicherung ESG-gebundener Finanzierungen, die Zinssätze für nachweisbare Energieeinsparungen vergünstigen.
Schienenintegrierte Binnenkältehubs
Das intermodale Netzwerk von Canadian Pacific Kansas City bietet nun einen Tür-zu-Tür-Kühlcontainerservice von mexikanischen Farmen zu Binnenhubs mit einem Kostenvorteil von 30–40 % gegenüber dem Lkw-Transport, allerdings mit zwei Tage längeren Transitfenstern, die für Tiefkühlladungen geeignet sind. Einrichtungen neben Gleisanschlüssen erfordern dedizierte Hebezeuge, Generatorladepunkte und Durchsatzwaagen, die sich nur wenige mittelgroße Betreiber leisten können, was natürliche Markteintrittsbarrieren schafft. Verlader akzeptieren moderate Latenz, um Tarifstabilität bei Fahrermangel und Dieselvolatilität zu sichern. Mit zunehmendem Volumen gewinnen Binnenhubs in Kansas City und San Antonio kritische Masse und diversifizieren die geografische Kapazität weg von Küstenengpässen. Diese Modalverlagerung unterstützt die regionale Kühlkettenresilienz, erfordert aber ein enges Bestandsmanagement, um langsamere Frachtzyklen mit den Nachschubrhythmen des Einzelhandels in Einklang zu bringen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachrüstkosten für den HFKW-Ausstieg | -1.1% | National, akut im Nordosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel im Tiefkühlbetrieb | -0.8% | National, am schwerwiegendsten im Südwesten und Südosten | Kurzfristig (≤ 2 Jahre) |
| Volatilitätsrisiko bei Strompreisen | -0.6% | Texas, Kalifornien, Nordosten | Mittelfristig (2–4 Jahre) |
| Klimabedingte Störungen an Häfen und Kanälen | -0.4% | Golfküste, Mittelatlantik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachrüstkosten für den HFKW-Ausstieg
EPA-Vorschriften verpflichten Betreiber, Kältemittel mit hohem Treibhauspotenzial wie R-404A zu ersetzen, was die Umrüstkosten auf 2–4 Millionen USD pro Standort erhöht, während die Produktionsobergrenzen bis 2028 um 40 % sinken[2]. In den 2000er Jahren errichtete Einrichtungen haben noch eine nutzbare Strukturlebensdauer, sehen sich jedoch mit steigenden Kältemittelpreisen konfrontiert, die sich seit 2024 verdreifacht haben. Kleinere Eigentümer haben Schwierigkeiten, Ingenieurstudien und Ausfallzeiten zu amortisieren, was die Konsolidierung beschleunigt, da sie zugunsten von Skalenakteuren ausscheiden, die Kosten auf mehrere Standorte verteilen. Der Nachrüstzeitplan kollidiert auch mit umfassenderen Kapazitätserweiterungsplänen, was zu Kapitalrationierung und Verzögerungen bei anderen Modernisierungsprojekten führt.
Arbeitskräftemangel im Tiefkühlbetrieb
Die Fluktuation in Gefrierbereichen übersteigt jährlich 40 %, da Arbeitnehmer -20 °C-Umgebungen ausgesetzt sind; Lohnzuschläge stiegen von 15 % im Jahr 2020 auf fast 30 % bis 2025 und übertrafen damit die Produktivitätszuwächse. Automatisierung mildert die Handhabung, kann jedoch Wartungs-, Qualitäts- und Dockvorgaben, die menschliches Eingreifen erfordern, nicht ersetzen. Der Mangel verschärft sich in wachstumsstarken Sun-Belt-Märkten wie Phoenix und Dallas, wo die Vertrautheit der Arbeitnehmer mit Tiefkühlbedingungen begrenzt ist. Schulungskosten und Fluktuation belasten die Margen, was Betreiber dazu veranlasst, Augmented-Reality-Wartungshilfen und beheizte Schutzausrüstung zu erproben, um die Mitarbeiterbindung zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Automatisierung gestaltet die Lagerökonomie neuDie Kühllagerhaltung erfasste im Jahr 2025 57,53 % des Marktanteils der US-Kühlkettenlogistik, was die zentrale Rolle widerspiegelt, die feste Infrastruktur bei der Verbindung von Produzenten und Verbrauchern spielt. Innerhalb dieses Segments gewinnen automatisierte öffentliche Lagerhäuser Marktanteile, da Lebensmittelunternehmen Spezialisten auslagern, die Fixkosten auf mehrere Mieter verteilen. Private Lagerung bleibt für Pharmazeutika entscheidend, wo Compliance und Sicherheit Einzelmietmodelle rechtfertigen. Der Straßentransport behält die Volumenführerschaft, doch Kapazitätsengpässe durch Fahrermangel und Kraftstoffvolatilität lenken langstreckige Tiefkühlwaren in Richtung Schienen-Intermodal-Lösungen, die 30–40 % Einsparungen bieten. Der CAGR von 13,23 % der Luftfracht bis 2031 verkörpert ein paralleles Netzwerk, das für hochwertige, geringvolumige Therapien optimiert ist, die weder Verzögerungen noch Temperaturabweichungen tolerieren, und sichert Premium-Erträge für Carrier und Handler. Mehrwertdienste – Kitting, Etikettierung und Qualitätsprüfung – sind zweistellig gewachsen und diversifizieren die Einnahmequellen über Lagerung und Transport hinaus.
Die Auswirkungen der Automatisierung sind vielschichtig. Einrichtungen, die automatisierte Lagersysteme einsetzen, arbeiten mit bis zu 70 % weniger Bodenpersonal und liefern einen höheren Durchsatz pro m³, was Lohninflation und Arbeitskräftemangel abmildert. Energieeffizienzgewinne von 10–15 % resultieren aus kompakter Regalanordnung und reduziertem Lufteintrag. Infolgedessen lenken Investoren Kapital in Projekte, die 1,13 Milliarden m³ übersteigen, unterstützt durch ESG-gebundene Finanzierung. Umgekehrt haben es veraltete manuelle Einrichtungen schwer, HFKW-Umrüstungen und Technologienachrüstungen zu finanzieren, was die Branchenkonsolidierung vorantreibt, da Skalenakteure unterdimensionierte Lagerhäuser erwerben, um sie zu automatisierten Knotenpunkten umzubauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Temperaturtyp:
Ultrakälte treibt Investitionen anDas Gefrierband (-18 °C bis 0 °C) entfiel im Jahr 2025 auf 61,42 % der Marktgröße der US-Kühlkettenlogistik und verankert die traditionelle Tiefkühlkostverteilung. Betreiber sehen sich mit steigenden Energiekosten und Kältemittelausstiegskosten konfrontiert, was Versuche einer „3-Grad-Verschiebung” auf -15 °C anregt, die 10–15 % Energieeinsparungen verspricht und gleichzeitig die Lebensmittelsicherheit aufrechterhält[3]. Kühllagerhaltung (0–5 °C) unterstützt Frischprodukte und Milchprodukte mit schnellerem Umschlag und höherer Verderbnisempfindlichkeit, was granulare Nachfrageprognosen und Just-in-Time-Nachschub erfordert.
Tiefkühl- und Ultraniedrigtemperatureinrichtungen unter -20 °C sollen mit einem CAGR von 11,87 % wachsen, da mRNA-Impfstoffe und Zelltherapien zunehmen. Diese Standorte erfordern redundante Kaskadenkühlung, Flüssigstickstoff-Backups und validierte Überwachungssysteme, was die Kapitalintensität auf das Dreifache konventioneller Gefriergebäude treibt. Kapazitätsengpässe in Biotechnologiekorridoren haben die Mietpreise um 40 % gegenüber lebensmittelgerechten Flächen in die Höhe getrieben. Umgebungskontrollierte Räume (15–25 °C) sind eine bescheidene, aber wachsende Nische für Produkte wie Schokolade und Spezialchemikalien, die Energieeinsparungen bieten, aber Entfeuchtung und enge Thermalhüllen erfordern, um Abweichungen zu vermeiden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Pharmazeutische PremiumpreisgestaltungFleisch und Geflügel führten im Jahr 2025 mit einem Anteil von 22,63 % und nutzten gut etablierte Korridore vom Erzeuger bis zum Einzelhandel sowie spezialisierte Schockgefrierinfrastruktur. Das Wachstum verlangsamt sich jedoch, da Verbraucher auf frische und zubereitete Alternativen umsteigen, was die Auslastung in Einrichtungen dämpft, die auf tiefgefrorenes Massenprotein angewiesen sind. Fisch und Meeresfrüchte profitieren von Aquakulturimporten, die über Golfküstenhäfen geleitet werden, was hafennahe Kühllagerung erfordert, die für schnelles Umladen und Umverpacken ausgestattet ist. Milchprodukte und Tiefkühlsüßwaren verzeichnen eine stabile Nachfrage, obwohl steigende pflanzliche Alternativen unterschiedliche Temperatur- und Feuchtigkeitsregime erfordern.
Impfstoffe und klinische Studienmaterialien, die bis 2031 mit einem CAGR von 14,11 % wachsen, bilden nun eine parallele Premiumstufe in der Marktgröße der US-Kühlkettenlogistik. BIP-konforme Anbieter erzielen Mietpreise von bis zu 22 USD pro 0,09 m² in Boston, verglichen mit 8–12 USD für lebensmittelgerechte Flächen, was den gefährdeten Wert widerspiegelt. Die Logistik für Obst und Gemüse entwickelt sich unter bundesstaatlichen Lebensmittelabfallzielen weiter, die Ethylenscrubbing-Systeme und IoT-Frischesensoren vorantreiben. Fertiggerichte profitieren von der Mahlzeitenkit-Nachfrage und erfordern Mehrprodukt-Montagelinien innerhalb temperaturgestufter Docks. Spezialchemikalien stellen einen stabilen, kleineren Anteil dar, aber ihre strengen Temperaturfenster machen sie zu treuen Kunden für konforme Betreiber.
Geografische Analyse
Der Südosten dominierte im Jahr 2025 mit einem Marktanteil von 34,17 %, angetrieben durch lateinamerikanische Frischwarenzuflüsse über Florida, Meeresfrüchte durch Golfküstenhäfen und Georgias Geflügelverarbeitungsbasis. Die Bevölkerungsmigration nach Atlanta, Charlotte und Nashville treibt die Expansion der Einzelhandelskühlkette an, während das Hurrikanrisiko Investitionen in erhöhte Strukturen, hurrikanfeste Verkleidungen und standorteigene Generatoren anregt. Mietpreise und Grundstückswerte sind gestiegen, da Betreiber um Nachverdichtungsgrundstücke konkurrieren, die eine zweistündige E-Commerce-Lieferung ermöglichen.
Der Südwesten soll bis 2031 mit einem CAGR von 11,02 % wachsen, verankert durch Texas, wo grenzüberschreitendes Nearshoring, Bevölkerungswachstum und petrochemische Nachfrage konvergieren. Die Übergänge in Laredo und El Paso kanalisieren zunehmend Kühlladungen aus mexikanischen Frischwarenregionen. Die Netzinstabilität unter ERCOT zwingt Entwickler, 3–5 Millionen USD für redundante Stromsysteme zusätzlich zu den Standardbaukosten einzuplanen. Phoenix und Tucson dienen als schnell wachsende sekundäre Knotenpunkte, doch Wasserknappheit wirft langfristige Nachhaltigkeitsfragen für die Wüstenlandwirtschaft auf, die diese Einrichtungen versorgt.
Der Nordosten beherbergt die dichteste Konzentration von Biotechnologie- und Pharmaunternehmen, was Boston, New Jersey und Philadelphia zu Epizentren für Ultraniedrigtemperaturprojekte mit Mietaufschlägen von über 20 USD pro 0,09 m² macht. Die alternde Infrastruktur im Mittleren Westen, wo Illinois und Wisconsin wichtige Fleisch- und Milchverarbeiter beherbergen, erfordert gleichzeitige Kältemittelnachrüstungen und Automatisierungsupgrades, was die Kapitalbudgets belastet. Der Westen bleibt ein Kontraststudie: Kaliforniens robuste landwirtschaftliche Produktion und asienorientierte Häfen treiben die Nachfrage an, doch aggressive Umweltvorschriften und Spitzenstrompreise stellen die Betreiberökonomie vor Herausforderungen. Öffentliche Zuschüsse wie die Nachrüstungsfinanzierung der California Energy Commission mildern einen Teil des Kapitaldrucks und signalisieren ein politisches Umfeld, das frühe Anwender natürlicher Kältemittel belohnt.
Regulatorisches Umfeld
Der Betrieb der US-Kühlkettenlogistik wird durch FDA-Anforderungen im Rahmen des Food Safety Modernization Act (FSMA) geregelt, einschließlich der Bestimmungen zum hygienischen Transport von Human- und Tiernahrung (21 CFR Teil 1, Unterabschnitt O). Diese Vorschriften umfassen die Verantwortlichkeiten von Verladern und Carriern, hygienische Gerätebedingungen und Temperaturkontrollverfahren während des Transports. Ein wichtiger Compliance-Meilenstein trat am 20. Januar 2026 in Kraft, als die Frist für die Einhaltung der FDA-Lebensmittelrückverfolgbarkeits-Schlussregel (21 CFR Teil 1, Unterabschnitt S) für Lebensmittel auf der Lebensmittelrückverfolgbarkeitsliste wirksam wurde und die Anforderungen an die Aufzeichnungsführung und Systemintegration rund um kritische Verfolgungsereignisse und Schlüsseldatenelemente bei Übergaben in der Kühllagerung und im Transport verschärfte.
Über die Lebensmittelsicherheit hinaus richten sich Betreiber auch nach internationalen und nationalen Gerätestandards für den Transport verderblicher Waren. Die Beteiligung des USDA Agricultural Marketing Service an ATP-bezogenen Zertifizierungen kann auf internationale Transporte verderblicher Waren angewendet werden. Auf der bundesstaatlichen Logistikebene erhöht die Arbeit des Verkehrsministeriums zur Resilienz der Lieferkette, einschließlich datengesteuerter Engpassprogramme wie FLOW, die Kontrolle über Liegezeiten und Infrastrukturengpässe an Häfen und Binnenknotenpunkten, die die Leistung des temperaturkontrollierten Frachttransports beeinflussen. Dies verstärkt den Wandel hin zu prüfbarer Transparenz und standardisiertem Datenaustausch entlang der Kühlkette.
Wertschöpfungskettenanalyse
Die US-Kühlkettenwertschöpfungskette beginnt mit Produzenten und Verarbeitern (einschließlich Fleisch-, Geflügel-, Milch-, Meeresfrüchte-, Frischware- und Pharmahersteller), die temperaturempfindliche Waren in Vorkühlung, Konsolidierung und Verpackungsschritte überführen. Für Pharmazeutika kann dies auch qualifizierte Verpackung und Rückverfolgbarkeitskontrollen umfassen. Waren durchlaufen dann Kühllagerung (öffentlich und dediziert/privat), Cross-Docking und Mehrwertdienste wie Schockgefrieren, Etikettierung, Kitting, Inspektion und Qualitätssperren, bevor sie in den Kühltransport per Straße (dominant für inländische Lebensmittelströme), Schienen-Intermodal für längere Tiefkühlstrecken und Luft für hochwertige, zeitkritische Biologika eintreten.
Hafenterminals, die Verfügbarkeit von Kühlcontainern und Drayage-Übergaben können Liegezeiten hinzufügen und das Abweichungsrisiko erhöhen, wenn Überwachung und Terminplanung schwach sind. Anlageneigentümer und -betreiber, einschließlich großer nationaler Lagerplattformen, konkurrieren neben 3PLs, Paketintegratoren und spezialisierten Gesundheitslogistikanbietern. Der Wettbewerbsschwerpunkt verlagert sich auf Datentransparenz, Ausnahmemanagement und validierte Prozesse, nicht nur auf Kapazität. Branchenkoordinierungsgremien wie die Global Cold Chain Alliance bieten technische Beratung und Interessenvertretung, während US-Verkehrsministerium-Initiativen zur Lieferkette sich auf die Diagnose von Frachtengpässen konzentrieren, die sich zu Kühlkettenstörungen ausweiten können. Jüngste Kapitalstrategien weisen auch auf Plattformskalierung durch Partnerschaften hin, einschließlich Americolds Joint Venture im Mai 2026 im Wert von 1,3 Milliarden USD mit EQT zum Besitz und Betrieb von Kühllagereinrichtungen in ganz Nordamerika.
Wettbewerbslandschaft
Marktkonzentration
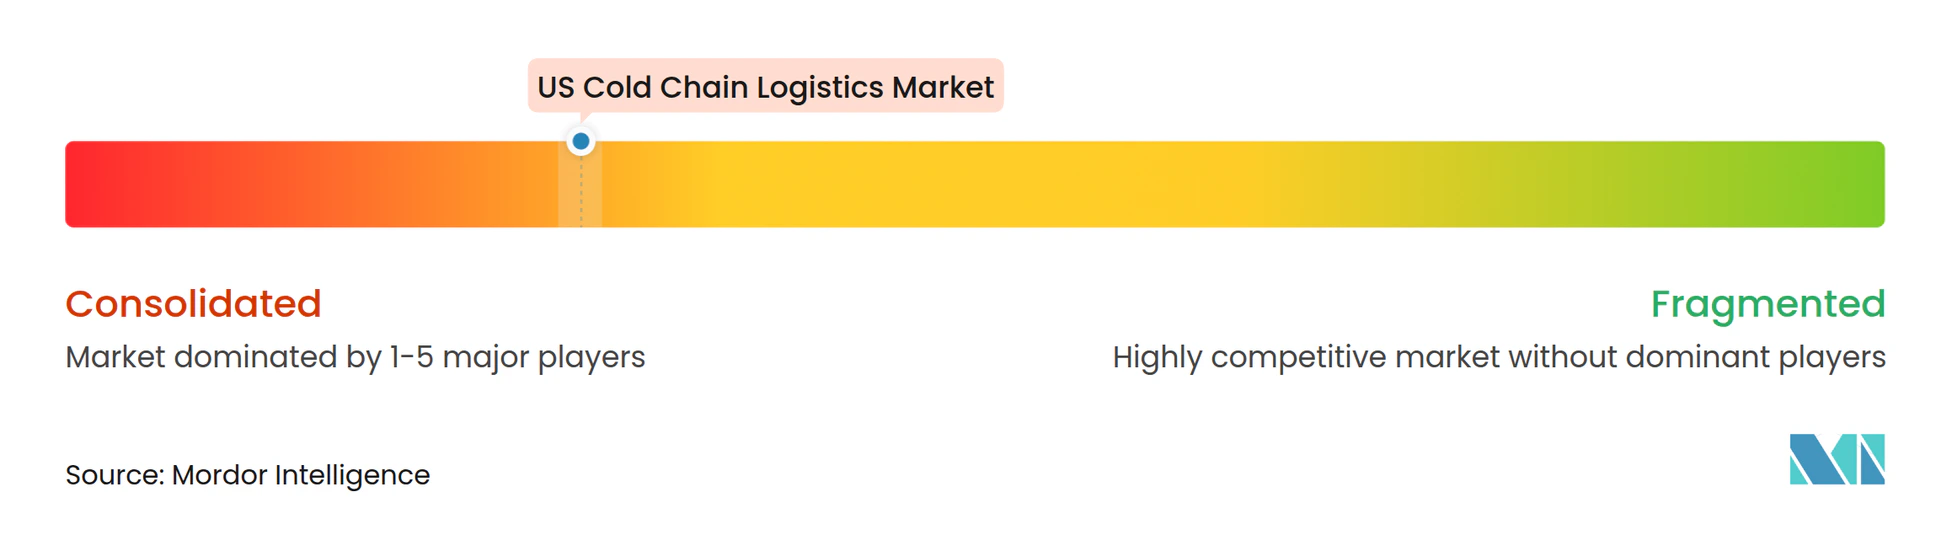
Lineage Logistics und Americold kontrollieren gemeinsam einen Großteil des nationalen Kühllagerkubikvolumens und etablieren eine quasi-oligopolistische Hebelwirkung in wichtigen Ballungsräumen. Ihre Größe ermöglicht Mehreinrichtungskundenverträge, diversifizierte Energieabsicherung und beschleunigte Automatisierungseinführungen, was Kostenpositionen schafft, die kleinere Wettbewerber nicht erreichen können. Zweitrangige Betreiber reagieren durch Spezialisierung: Einige wechseln zu BIP-konformen Pharmadiensten, andere bedienen ethnische Lebensmittelhändler, die maßgeschneiderte Handhabung benötigen, und einige konzentrieren sich auf Letzte-Meile-Stadteinrichtungen, wo Mega-Lager-Grundrisse unpraktisch sind.
Die Technologieeinführung unterscheidet Gewinner von Nachzüglern. Führende Anbieter setzen IoT-Telemetrie, maschinenlernbasierte Nachfrageprognosen und Blockchain-Rückverfolgbarkeit ein und bieten Kunden eine sendungsgenaue Transparenz, die Verderbnisansprüche reduziert. Die Global Cold Chain Alliance berichtete, dass ihre Mitglieder die Kapazität im Jahr 2025 auf 8,16 Milliarden Kubikfuß ausgebaut haben, während die Anzahl der Betreiber zurückging, was Kapazitätswachstum durch Konsolidierung statt durch neue Marktteilnehmer veranschaulicht[4]. Die Paketintegratoren UPS und FedEx investieren stark in Gesundheitskühlkettenstrecken und nutzen bestehende Luftnetzwerke, um End-to-End-Lösungen anzubieten, mit denen traditionelle Lagerbetreiber nur schwer mithalten können. Private-Equity-Finanzierung bleibt aktiv und lenkt Kapital in Greenfield-Megaprojekte an Hafen- und Binnenschienenknoten, was den Wettbewerb für mittelständische Unabhängige weiter verschärft.
Branchenführer der US-Kühlkettenlogistik
-
Lineage Logistics Holdings, LLC
-
Americold Logistics, LLC
-
United States Cold Storage, Inc.
-
Interstate Warehousing
-
FreezPak Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Markt für Kühlkettenlogistik Unternehmen in diesem Bericht
- Lineage Logistics Holdings, LLC
- Americold Logistics, LLC
- United States Cold Storage, Inc.
- Vertical Cold
- DHL Supply Chain
- FedEx Cold Chain Logistics
- UPS Healthcare
- NewCold Advanced Cold Logistics
- AGRO Merchants Group
- AIT Worldwide Logistics
- Cloverleaf Cold Storage
- Interstate Warehousing, Inc.
- RLS Logistics
- Penske Logistics (Cold Chain)
- Ryder System, Inc. (SCS)
- FreezPak Logistics
- Congebec Logistics
- Cold Summit Development
- Nordic Cold Storage, LLC
- J.B. Hunt Transport Services, Inc. (Refrigerated)
- Schneider National, Inc. (Reefer)
Marktchancen und Zukunftsausblick
Automatisierungsgeführte Kapazitätserweiterungen und Modernisierungen sind ein konkreter Weißraum, da Betreiber angesichts von Arbeitskräftemangel und hoher Energieintensität nach Produktivitätsgewinnen suchen. Der jüngste Projektmix zeigt, wo sich Kapital konzentriert: NewColds Ankündigung der Phase-3-Erweiterung im Februar 2026 in Lebanon, Indiana (500 Millionen USD, automatisierungsgeführt), die Eröffnung seiner vollautomatisierten Tiefkühlanlage in McDonough, Georgia (125.000 Palettenstellplätze), und Lineages Fertigstellung einer Erweiterung von 7.804 m² in Louisville, Kentucky im März 2026 (etwa 10.400 Palettenstellplätze). Zusammen weisen diese Projekte auf eine anhaltende Nachfrage nach hochdurchsatzfähigen, mandantenfähigen und dedizierten Netzwerken hin, die manuelle Handhabung reduzieren, die Bestandsgenauigkeit verbessern und engere Fristen für die Nachversorgung im Einzelhandel und in der Gastronomie unterstützen.
Chancen entstehen auch durch Investitionsstrukturen, die institutionelle Finanzierung mit operativer Ausführung verbinden. Americolds Joint Venture im Mai 2026 im Wert von 1,3 Milliarden USD mit EQT, das 12 US-Einrichtungen (etwa 3,51 Milliarden Kubikfuß und über 400.000 Palettenstellplätze) umfasst, veranschaulicht ein Modell, bei dem Kapital auf Kühllagerung als unternehmenskritische Infrastruktur abzielt, während etablierte Betreiber das Tagesgeschäft führen. Auf der Nachfrageseite deuten großformatige, dedizierte Verteilungsbauten – wie H-E-Bs Planungsfortschritt im Juli 2026 für ein 175 Millionen USD teures Kühlhaus auf seinem San-Antonio-Campus – auf einen anhaltenden Netzwerkausbau rund um wachstumsstarke Bevölkerungskorridore und grenznahe Handelsrouten hin. Compliance- und Kältemittelübergangsanforderungen fügen einen weiteren Modernisierungstrack hinzu, da EPA-Maßnahmen im Rahmen des AIM Act und FSMA-Rückverfolgbarkeitspflichten den Wert von Betreibern erhöhen, die Kältemittelaufrüstungen mit digitaler Rückverfolgbarkeit, Telemetrie und prüfbaren Kühlkettenkontrollen verbinden können.
Neueste Industrielle Entwicklungen in US-Markt für Kühlkettenlogistik
- Juni 2026: Americold eröffnete einen integrierten Kühlketten-Import-Export-Hub am Port Saint John in New Brunswick, entwickelt mit DP World und Canadian Pacific Kansas City (CPKC). Der Standort verbindet Hafenbetrieb mit Schienenkonnektivität und temperaturkontrollierter Handhabung und strafft die Schnittstelle zwischen internationalen Handelsgatways und der Binnenverteilung für verderbliche Ladungen.
- Mai 2026: Americold kündigte ein nordamerikanisches Kühllager-Joint-Venture im Wert von 1,3 Milliarden USD mit EQT an und brachte 12 Einrichtungen mit insgesamt etwa 3,51 Milliarden Kubikfuß und über 400.000 Palettenstellplätzen in die Plattform ein. Die Struktur verbindet institutionelles Kapital mit einem etablierten Betreibermodell und unterstützt Portfolioskalierung und Einrichtungsmodernisierung bei gleichzeitiger Steuerung der Bilanzintensität.
- Mai 2025: Lineage Logistics kündigte eine Erweiterung im Wert von 1 Milliarde USD mit Tyson Foods an, fügte 49 Millionen Kubikfuß durch Akquisition hinzu und verpflichtete sich zu zwei automatisierten Bauten mit insgesamt 80 Millionen Kubikfuß. Der Schritt stärkte Lineages Fähigkeit, hochvolumige Proteinlieferketten zu bedienen, und beschleunigte den Automatisierungseinsatz, um Arbeitskräfteengpässe im Tiefkühlbetrieb auszugleichen.
US-Markt für Kühlkettenlogistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt bezahlte Logistikdienstleistungen, die Waren innerhalb eines kontrollierten Temperaturbereichs während der Lagerung, Handhabung und des Transports innerhalb der Vereinigten Staaten halten, einschließlich damit verbundener Mehrwert-Kältehandhabung.
Ausschlüsse aus dem Umfang: Wir schließen Trockeneis-Kurierpaket aus, die ausschließlich innerhalb von Krankenhausgeländen abgewickelt werden.
Segmentierungsübersicht
- Nach Servicetyp
- Kühllagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18–0 °C)
- Umgebungstemperatur
- Tiefkühl / Ultraniedrigtemperatur (mehr als 20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Tiefkühlsüßwaren
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & klinische Studienmaterialien
- Chemikalien & Spezialwerkstoffe
- Sonstige verderbliche Waren
- Nach Region (Vereinigte Staaten)
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Kartierung des Kühlketten-Fußabdrucks in den Vereinigten Staaten und seiner Verknüpfung mit messbaren Aktivitäten in den Bereichen Lebensmittel, Biowissenschaften und temperaturempfindliche Chemikalien. Um die Nachfrageseite zu verankern, haben wir öffentliche Reihen und Leitlinien aus Quellen wie dem USDA und der FDA herangezogen, zusammen mit Daten des US Census Bureau, des Bureau of Transportation Statistics und der Energy Information Administration für Fracht- und Betriebskontext.
Anschließend haben wir Serviceintensität und -mix anhand von Quellen wie Branchenverbandspublikationen, Carrier- und Lagerbetreibereinreichungen, Investorenpräsentationen und seriöser Presseberichterstattung über Kapazitätserweiterungen und Netzwerkausbauten gegengeprüft. Wo es zur Validierung von Unternehmensmaßstab und Sendungsexposition beitrug, haben wir auch kostenpflichtige Abonnements genutzt, die sich auf Unternehmensfinanzen und -intelligence konzentrieren, sowie sendungsgenaues Import- und Exporttracking für kältebehandelte Waren. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Kühlhausbetreibern, temperaturkontrollierten Carriern, 3PLs, Verladern sowie Teilnehmern aus den Bereichen Kühlkettenverpackung und -überwachung, um Preis-, Auslastungs- und Servicemix-Annahmen zu testen. Da es sich um einen ausschließlich US-amerikanischen Markt handelt, wurde die Abdeckung über wichtige Produktions- und Verbrauchskorridore hinweg ausgewogen gestaltet, und die Erkenntnisse wurden über Nachfragemuster in den Bereichen Lebensmittel und Getränke sowie Biowissenschaften hinweg erneut überprüft.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXO): 19 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 21 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete einen Top-down-Aufbau, bei dem der Kühlkettennachfragepool aus temperaturempfindlichem Durchsatz und Frachtaktivität rekonstruiert und dann durch beobachtbare Tarif- und Mixannahmen in Dienstleistungserlöse übersetzt wurde. Um es praktikabel zu halten, haben wir parallel Kontrollberechnungen verwendet, wie z. B. Stichproben-Lagererlöse pro Palettenstellplatz, streckenbasierte Kühlfrachtausgabenprüfungen und Durchschnittspreis-mal-Volumen-Näherungen für wichtige Servicelinien, und die Gesamtsummen wurden angepasst, wenn Lücken auftraten.
Die wichtigsten Eingaben umfassten Kühlhauskapazitätserweiterungen und Auslastungsbereiche, Verfügbarkeitssignale für Kühl-Lkw und -Anhänger, typische Lagerungs- und Handhabungsratenprogression, Kraftstoff- und Stromkostenweitergabeverhalten sowie den Anteil verderblicher und pharmazeutischer Volumina, die eine temperaturkontrollierte Handhabung gegenüber Umgebungsalternativen erfordern. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, die an erwartete Verschiebungen in Lebensmittelverteilungsmustern, Wachstum von Biowissenschaftssendungen und kostengetriebenem Preisverhalten geknüpft waren, wobei Annahmen durch Expertenfeedback bestätigt und gemäßigt wurden. Wo Bottom-up-Prüfungen kleinere regionale Betreiber nicht abdecken konnten, haben wir Lücken mit modellierten Erlösen pro Einrichtung und pro Meile-Benchmarks gefüllt, die durch Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie z. B. Trends bei der Kühllagerkapazität, Frachtaktivitätsindikatoren und beobachteten Preisbewegungen, und dann von einem zweiten Analysten auf Ausreißer überprüft, bevor die Freigabe erfolgte. Wenn ein Ergebnis zu weit von diesen externen Ankern abwich, haben wir die Treiber erneut geöffnet, Annahmen mit Folgegesprächen erneut getestet und das Modell korrigiert, bevor die endgültige Zahl eingefroren wurde.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätseröffnungen, starke Energie- oder Kraftstoffverschiebungen oder regulatorische Maßnahmen, die die Handhabungspraktiken ändern. Vor der Lieferung wird ein frischer Datendurchlauf abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Schnappschuss.
Marktgröße der US-Kühlkettenlogistik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die US-Kühlkettenlogistik können stark variieren, selbst wenn das Thema identisch klingt, da die Umfangsgrenzen und Erlöserfassungsregeln nicht dieselben sind. Unterschiede entstehen in der Regel dadurch, was als Logistikerlös gezählt wird, wie Lagerung und Transport gebündelt werden und welche Jahre und Preisannahmen verwendet werden.
Die Hauptlücke ergibt sich daraus, ob Mehrwert-Kältedienste und multimodale Kühlbewegungen als Teil der Logistikausgaben einbezogen werden, wobei Mordor Intelligence diese nur zählt, wenn sie als bezahlte Drittanbieter-Kühlkettendienstleistungen innerhalb der Vereinigten Staaten erbracht werden und an gemessene Durchsatz- und Tarifprüfungen gebunden sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 97,13 Milliarden USD (2026) | |
| Branchenverband A | 85,00 Milliarden USD (2024) | Spiegelt häufig von Mitgliedern gemeldete Kühllagerhaltung und ausgewählte Handhabungsgebühren wider, was ausgelagerte Kühlfrachtausgaben und serviceübergreifende Bündelung untererfassen kann, und normalisiert Tarife möglicherweise nicht auf einen einzigen Preiszeitraum. |
| Fachzeitschrift B | 116,85 Milliarden USD (2024) | Wendet häufig breitere Kühlkettendefinitionen an, die Logistik mit angrenzenden Kategorien wie Kühllager-Immobilien oder gerätebezogenen Erlösen vermischen, und verwendet möglicherweise aggressive Preissteigerungen ohne Abgleich mit Auslastungs- und Durchsatzprüfungen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Logistikerlös gegenüber angrenzender Kühlkettenaktivität behandelt wird und wie die Preisgestaltung zwischen den Jahren fortgeführt wird. Durch die Verknüpfung des Gesamtbetrags mit wiederholbaren Betriebstreibern wie Kapazität, Auslastung, Servicemix und Tarifbewegung bleibt die Schätzung nachvollziehbar und leichter überprüfbar, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für Kühlkettenlogistik im Jahr 2026?
Er erreichte im Jahr 2026 97,13 Milliarden USD und soll bis 2031 auf 133,87 Milliarden USD wachsen.
Welcher Servicetyp führt den US-Markt für Kühlkettenlogistik an?
Die Kühllagerhaltung hielt im Jahr 2025 einen Anteil von 57,53 %, gestützt durch ihre Rolle als primärer Puffer zwischen Produktion und Einzelhandel.
Was ist das am schnellsten wachsende Temperaturband?
Tiefkühl- und Ultraniedrigtemperaturlagerung unter -20 °C soll bis 2031 einen CAGR von 11,87 % verzeichnen, angetrieben durch mRNA-Impfstoffe und Zelltherapien.
Welche Region wächst am schnellsten?
Der Südwesten, angeführt von Texas, wächst bis 2031 mit einem CAGR von 11,02 % aufgrund des grenzüberschreitenden Handels und des Bevölkerungswachstums.
Wer sind die dominierenden Marktteilnehmer?
Lineage Logistics und Americold kontrollieren einen Großteil der nationalen Kühlhauskapazität und schaffen ein Quasi-Duopol in vielen Ballungsräumen.