
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
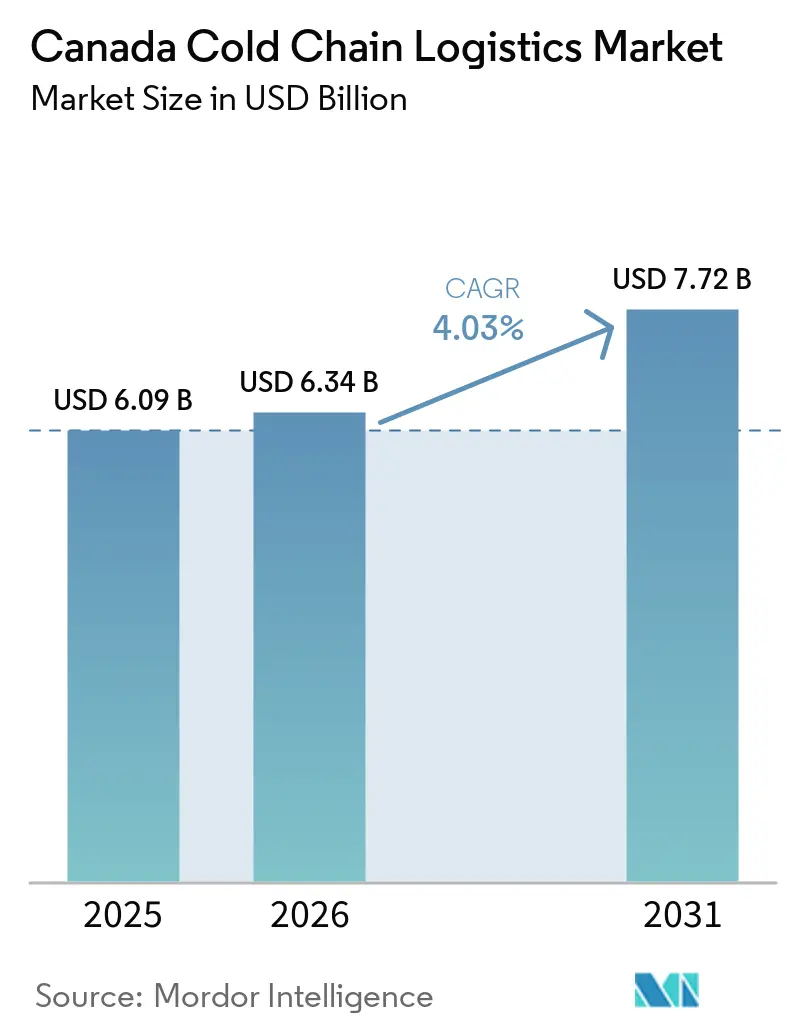
| Tamaño del mercado en el año base (2025) | 6.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.03 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío de Canadá por Mordor Intelligence
El tamaño del Mercado de Logística de Cadena de Frío de Canadá fue valorado en USD 6,09 mil millones en 2025 y se estima que crecerá desde USD 6,34 mil millones en 2026 hasta alcanzar USD 7,72 mil millones en 2031, a una CAGR del 4,03% durante el período de previsión (2026-2031).
La expansión subraya cómo el financiamiento federal de infraestructura, los mandatos de eliminación gradual de refrigerantes y las inversiones en biofabricación están reconfigurando las cadenas de suministro con control de temperatura. Los proyectos de visibilidad digital financiados por Transporte Canadá están aliviando los cuellos de botella crónicos, mientras que la transición impulsada por el Acuerdo de Kigali hacia refrigerantes de bajo Potencial de Calentamiento Global (PCG) está promoviendo actualizaciones aceleradas de equipos[1]. Las mejoras estratégicas de corredores ferroviarios y portuarios en el marco del Fondo Nacional de Corredores Comerciales están respaldando los flujos de exportación de larga distancia, y el aumento de la producción de biológicos está desplazando la demanda hacia soluciones de temperatura ultracongelada.
Conclusiones Clave del Informe
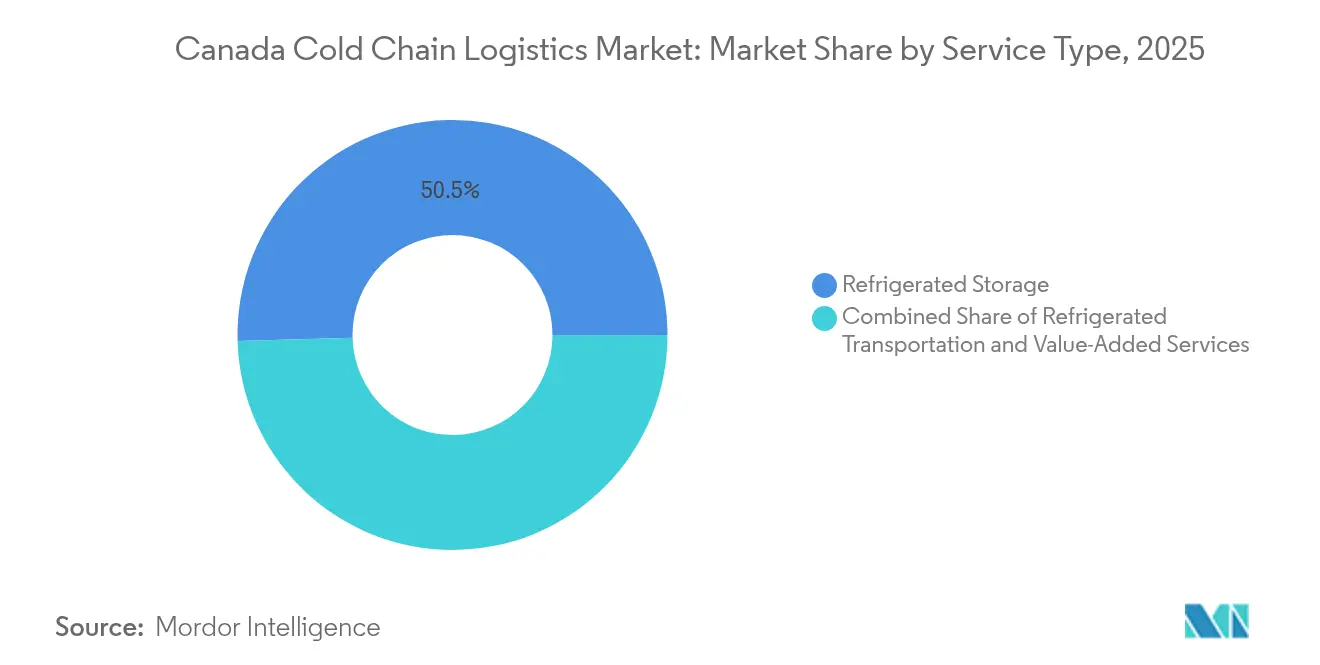
- Por tipo de servicio, el Almacenamiento Refrigerado mantuvo el 50,45% de la cuota del mercado de logística de cadena de frío de Canadá en 2025, y los Servicios de Valor Agregado están en camino de alcanzar una CAGR del 4,06% hasta 2031.
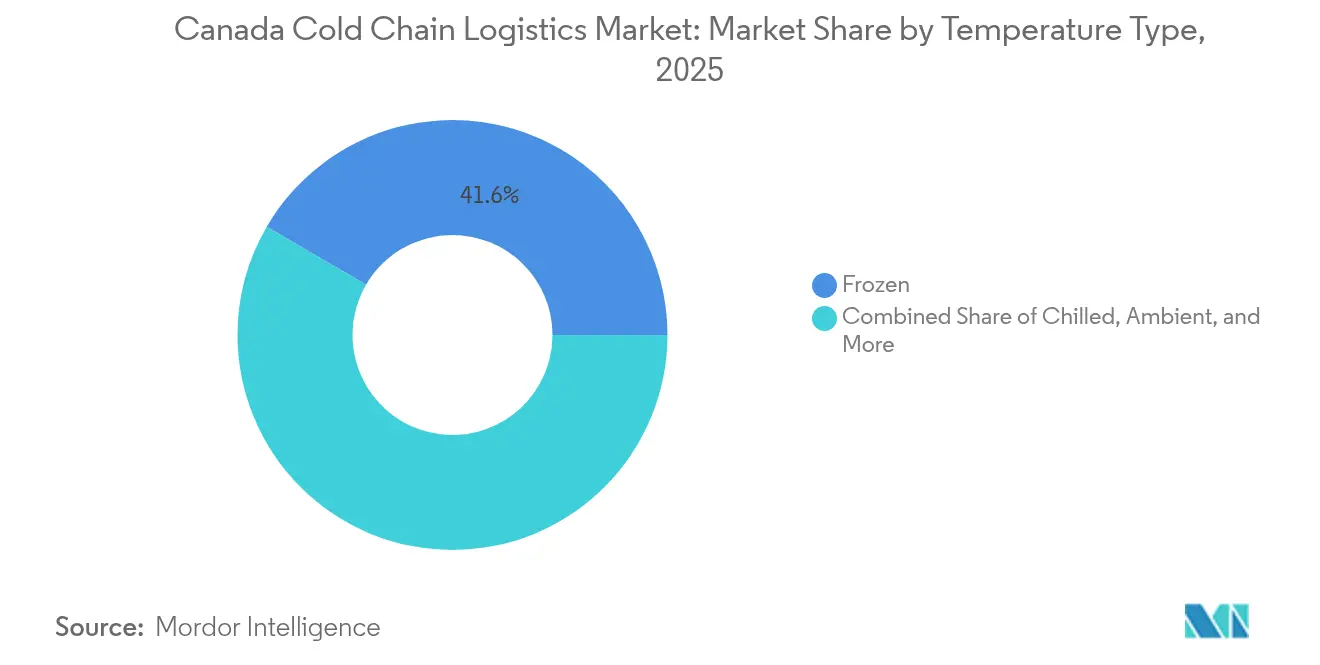
- Por banda de temperatura, las aplicaciones Congeladas representaron el 41,60% del tamaño del mercado de logística de cadena de frío de Canadá en 2025, mientras que se prevé que la logística Ambiente crezca a una CAGR del 4,41%.
- Por aplicación, Carne y Aves de Corral capturó el 21,70% del tamaño del mercado de logística de cadena de frío de Canadá en 2025, y se proyecta que Productos Farmacéuticos y Biológicos se expanda a una CAGR del 4,98% hasta 2031.
- Por región, Canadá Central lideró con el 30,65% de la cuota del mercado de logística de cadena de frío de Canadá en 2025, mientras que se proyecta que la región Norte registre la CAGR más rápida del 4,32%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Cadena de Frío de Canadá
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda creciente de alimentos perecederos y productos farmacéuticos | +1.2% | Canadá Central, Costa Oeste | Mediano plazo (2-4 años) |
| Expansión Federal de Infraestructura de Corredores Comerciales | +0.8% | Corredores Atlántico y de la Pradera | Largo plazo (≥ 4 años) |
| Aumento de la demanda de biofabricación y ciencias de la vida | +0.9% | Canadá Central, Costa Oeste | Mediano plazo (2-4 años) |
| Crecimiento de las exportaciones agroalimentarias hacia EE. UU. y Asia | +0.7% | Provincias de la Pradera y Costa Oeste | Largo plazo (≥ 4 años) |
| Políticas obligatorias de refrigerantes de bajo Potencial de Calentamiento Global | +0.4% | Nacional, más rápido en grandes centros urbanos | Corto plazo (≤ 2 años) |
| Impulso nacional hacia la visibilidad digital de la cadena de suministro | +0.3% | Programas piloto en los principales puertos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Alimentos Perecederos y Productos Farmacéuticos
La preferencia de los consumidores por kits de comidas frescas y el auge de los biológicos están creando presiones simultáneas sobre las capacidades de almacenamiento y de entrega de última milla. La instalación CDMO (Organización de Desarrollo y Fabricación por Contrato) de USD 428 millones de OmniaBio en Hamilton ejemplifica cómo las terapias avanzadas exigen bandas de temperatura más estrictas y monitoreo validado[2]. La red automatizada de alimentos frescos de USD 738 millones de Metro en Toronto destaca la necesidad del comercio electrónico de comestibles de un procesamiento rápido. Las normas más estrictas de GUI-0069 ahora requieren registro continuo de datos, favoreciendo a los proveedores que ya operan sistemas IoT integrados.
Expansión Federal de Infraestructura de Corredores Comerciales (FNCC)
Las subvenciones del Fondo Nacional de Corredores Comerciales (FNCC) que totalizan más de USD 3 mil millones durante los últimos 7 años están ampliando los desvíos ferroviarios, dragando los puertos atlánticos y digitalizando las operaciones de patios para reducir los tiempos de permanencia de contenedores[3]. Una mejora de USD 18,5 millones en Halifax permitirá mayores volúmenes de contenedores refrigerados, posicionando el puerto como puerta de entrada oriental. Los proyectos paralelos de desvíos ferroviarios acortan el tránsito entre Québec y las Praderas, mejorando la puntualidad de los horarios para las exportaciones de carne refrigerada. Los diseños resilientes al clima reducen el riesgo de interrupciones durante las tormentas invernales, disminuyendo los incidentes de deterioro.
Aumento de la Demanda de Cadena de Frío en Biofabricación y Ciencias de la Vida
El sitio de ARN mensajero de Moderna en Laval y una nueva planta de terapia celular en Columbia Británica subrayan un cambio de la dependencia de importaciones hacia la producción nacional[4]. Los medicamentos personalizados requieren rutas de envío de −80 °C a −20 °C y embalajes validados, abriendo flujos de ingresos premium para los operadores logísticos terciarizados (3PL) certificados. La compra de Andlauer Healthcare Group por USD 1,6 mil millones por parte de UPS señala el peso estratégico de los corredores farmacéuticos de Canadá. Los centros con certificación CEIV-Pharma en el Aeropuerto Internacional Toronto Pearson ahora anclan rutas globales para envíos clínicos.
Crecimiento de las Exportaciones Agroalimentarias hacia EE. UU. y Asia
Los envíos hacia el Indo-Pacífico de canola, trigo y legumbres alcanzaron USD 16,2 mil millones en 2024 y continúan en aumento. Los pactos bilaterales como el CPTPP (Tratado Integral y Progresista de Asociación Transpacífico) otorgan acceso libre de aranceles, aunque mantienen estrictos requisitos de documentación de temperatura, beneficiando a los operadores con trazabilidad integrada. El almacén automatizado de USD 74 millones de New Cold en Alberta demuestra cómo la robótica está abordando la estacionalidad de las Praderas. Las soluciones ferroviario-oceánicas reducen los tiempos de permanencia en los puertos de Vancouver, manteniendo la calidad intacta para las exportaciones de proteínas con destino a Corea y Japón.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado gasto de capital en energía e infraestructura | −0.6% | A nivel nacional, más agudo en el Norte | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en transporte refrigerado y almacenes | −0.5% | Centros urbanos | Mediano plazo (2-4 años) |
| Interrupciones en la confiabilidad de la red eléctrica en el Norte | −0.3% | Territorios remotos | Largo plazo (≥ 4 años) |
| Carga de readaptación por eliminación gradual de HFC | −0.2% | Jurisdicciones con aplicación temprana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital en Energía e Infraestructura
Los almacenes frigoríficos automatizados suelen superar los USD 500 por metro cúbico en construcción, lo que convierte el financiamiento en un obstáculo para los operadores más pequeños. La instalación de Dematic en Quebec muestra cómo los avanzados sistemas de lanzaderas pueden reducir drásticamente los tiempos de preparación, pero requieren fuertes desembolsos iniciales. Aunque existen reembolsos fiscales para refrigerantes naturales, los retornos se acumulan a lo largo de largos ciclos de amortización. Las provincias con abundante energía hidroeléctrica ofrecen a los operadores una ventaja de hasta el 25% en costos de energía, orientando las decisiones de selección de sitios.
Escasez de Mano de Obra en Transporte Refrigerado y Almacenes
Transporte Canadá proyectó una escasez de 10.000 conductores en 2025 para rutas especializadas de transporte refrigerado. Las certificaciones adicionales en seguridad alimentaria alargan la formación, aumentando el riesgo de rotación de personal. La instalación de AutoStore de Stevens Company aumentó cinco veces las métricas de unidades por hora, amortiguando las brechas de personal. Los canales de inmigración acelerada mitigan los déficits de conductores, pero aún no pueden cubrir las funciones de técnicos necesarios para los sistemas de CO₂ y amoníaco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Infraestructura de Almacenamiento Impulsa la Base del Mercado
El Almacenamiento Refrigerado representó el 50,45% de la cuota del mercado de logística de cadena de frío de Canadá en 2025 por valor y constituye la columna vertebral de las estrategias de stock de reserva. El segmento ancla el cumplimiento de pedidos omnicanal de comestibles, permitiendo la consolidación de unidades de mantenimiento de existencias (SKU) multitemperatura antes del despacho de última milla. Los diseños de estanterías energéticamente eficientes, la automatización y los sistemas de amoníaco combinados con energía solar están reduciendo los costos variables, permitiendo a los grandes proveedores escalar contratos a nivel nacional. En contraste, los Servicios de Valor Agregado —que van desde el reempaque hasta el ensamblaje de kits— están creciendo a una CAGR proyectada del 4,06%, reflejando el interés de los cargadores por la subcontratación integral. Los clústeres de cross-docking y congelación ultrarrápida cerca de los desvíos ferroviarios acortan los tiempos de permanencia para la carga de exportación.
El Transporte Refrigerado añade resiliencia en rutas por carretera, ferrocarril, aire y océano. La carretera sigue dominando las ventanas de entrega de comercio electrónico de comestibles en menos de 24 horas, pero el ferrocarril norte-sur de CPKC con Americold Logistics crea alternativas de menor huella de carbono para los flujos de proteínas de las Praderas hacia México. La red con certificación CEIV de Air Canada Cargo cubre 100 destinos, abriendo rutas premium para biológicos de alto valor. Los transportistas oceánicos que aprovechan los corredores verdes en Halifax apoyan a los exportadores de mariscos que buscan conexiones directas con Europa.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Temperatura: El Dominio de los Congelados se Enfrenta a la Innovación en Temperatura Ambiente
Los productos congelados mantuvieron el 41,60% de los ingresos de 2025, reflejando una demanda estable de proteínas, helados y productos farmacéuticos de larga distancia. Las instalaciones mantienen habitualmente zonas de −18 °C con lanzaderas automáticas de palés, maximizando la utilización cúbica. Sin embargo, la banda Ambiente —generalmente de +15 °C a +25 °C— crecerá a una CAGR del 4,41% a medida que aumentan los kits de comidas directos al consumidor y los comprimidos sensibles a la temperatura. Los compresores de velocidad variable combinados con analítica predictiva de inteligencia artificial permiten a los almacenes ajustar los puntos de ajuste, reduciendo el consumo eléctrico hasta en un 12%.
El segmento Refrigerado (0-5 °C) sigue siendo crucial para lácteos, productos frescos y sustitutos de comidas. Las zonas ultracongeladas de −80 °C se están expandiendo dentro de los clústeres de biofabricación, empleando respaldos redundantes de nitrógeno líquido (LN₂) que cumplen con GUI-0069. Los operadores integran cada vez más múltiples zonas bajo un mismo techo, optimizando el rendimiento y reduciendo la duplicación de capital.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: El Liderazgo en Proteínas Enfrenta la Disrupción Farmacéutica
Carne y Aves de Corral retuvo una cuota de ingresos del 21,70% en 2025, respaldada por contratos de exportación estables hacia EE. UU. y Asia y flujos de trabajo HACCP (Análisis de Peligros y Puntos Críticos de Control) bien establecidos. Las plantas automatizadas de deshuesado cerca de la frontera permiten ciclos rápidos de congelación ultrarrápida, salvaguardando la integridad del producto durante los trayectos ferroviarios de 2 días. Sin embargo, Productos Farmacéuticos y Biológicos está destinado a alcanzar una CAGR del 4,98% a medida que la producción nacional de vacunas y las terapias personalizadas proliferan. Las certificaciones CEIV-Pharma proporcionan ventajas competitivas, generando rendimientos premium.
Lácteos y Postres Congelados se benefician de los consumidores sensibles al precio que optan por líneas de helados de marca propia. Pescado y Mariscos aprovecha las cosechas atlánticas y pacíficas, con los envíos de langosta viva beneficiándose de los carriles refrigerados expeditos de Halifax. Frutas y Verduras dependen del almacenamiento en atmósfera controlada que extiende la vida útil hasta 30 días. Las comidas Listas para Consumir cabalgan las tendencias de conveniencia y prosperan gracias a las técnicas de enfriamiento ultrarrápido que conservan el sabor. Los envíos de vacunas y materiales de ensayos clínicos representan un volumen menor, pero generan márgenes desproporcionados debido a las rigurosas necesidades de validación.
Análisis Geográfico
El dominio del Canadá Central refleja autopistas integradas, cinco ferrocarriles de Clase I y corredores de cross-docking que comprimen los tiempos de entrega hacia el Medio Oeste de los Estados Unidos. Montreal y Toronto albergan puertas de enlace CEIV-Pharma que canalizan biológicos de exportación. El comercio electrónico de comestibles urbano impulsa centros de microfulfillment con tiendas "oscuras" de temperatura ambiente y refrigeradas que reducen los tiempos de entrega a dos horas. Los sólidos nodos intermodales reducen los kilómetros en vacío y la intensidad de gases de efecto invernadero, convirtiendo al Canadá Central en el ancla de las cadenas de frío nacionales.
Las Provincias de la Pradera ofrecen eficiencias de escala para el trigo duro, la canola y el cerdo. Regina y Saskatoon consolidan cargas refrigeradas y congeladas con destino al oeste a través de los túneles de CPKC. La automatización de la cadena de frío en Alberta demuestra cómo la robótica puede resolver la escasez de mano de obra en centros rurales, apoyando la evolución del panorama de la logística alimentaria en Canadá. El Norte enfrenta restricciones energéticas y de transporte; sin embargo, los programas estratégicos de seguridad alimentaria están instalando unidades modulares de enfriamiento rápido en los centros de Nunavut. Los cierres estacionales de caminos de hielo requieren mayores reservas de almacenamiento in situ, lo que sustenta el crecimiento a pesar de los elevados costos de kWh.
Panorama regulatorio
El cumplimiento de la cadena de frío en Canadá está determinado por marcos federales de seguridad alimentaria y calidad farmacéutica, aplicados principalmente por la Agencia Canadiense de Inspección de Alimentos (CFIA) y Health Canada. Según el Reglamento sobre Alimentos Seguros para los Canadienses (SFCR, SOR/2018-108), las empresas alimentarias reguladas deben mantener los alimentos a temperaturas seguras durante la manipulación y el transporte, y utilizar medios de transporte equipados para controlar, indicar y registrar las condiciones cuando así se requiera. Los controles preventivos y la documentación (a través de un Plan de Control Preventivo) formalizan prácticas como el preenfriamiento de vehículos y el monitoreo en tránsito. Estos requisitos impulsan a transportistas y proveedores logísticos hacia registros de temperatura auditables y procedimientos consistentes de saneamiento y manipulación en transportistas, terminales y almacenes.
Para los productos farmacéuticos, la guía de Health Canada sobre control de temperatura durante el almacenamiento y transporte (GUI-0069) refuerza las expectativas alineadas con GDP/GMP en cuanto a monitoreo calibrado, condiciones controladas basadas en el etiquetado aprobado del producto y evaluación documentada de cualquier excursión de temperatura. El Reglamento de Alimentos y Medicamentos también exige la conservación de registros de almacenamiento y transporte para las formas farmacéuticas terminadas (incluso durante el transporte) durante un período definido tras el vencimiento del producto. Esto eleva el valor operativo de los sistemas de monitoreo validados, la gestión de alarmas y la trazabilidad de extremo a extremo al subcontratar almacenamiento, transporte terrestre, carga aérea y embalaje especializado.
Análisis de la cadena de valor
La cadena de valor de la cadena de frío de Canadá abarca la producción y el procesamiento con control de temperatura (agroalimentario y biomanufactura), el embalaje primario y los contenedores aislados, el almacenamiento refrigerado multitemperatura y el transporte refrigerado por carretera, ferrocarril, aire y mar, seguido de la distribución hacia los canales minorista, de servicios de alimentación y de salud. Los requisitos de cumplimiento de la CFIA y Health Canada influyen en los traspasos entre cada nodo, haciendo que la continuidad de los registros de temperatura y el monitoreo calibrado sean centrales para la calificación de transportistas y la selección de proveedores. Los principales corredores de flujo se concentran en el centro de Canadá (Toronto y Montreal) y en las puertas de exportación de ambas costas, mientras que puntos de consolidación interiores como Calgary conectan la producción de las praderas con el consumo doméstico y los puertos internacionales.
Aguas arriba, los operadores de almacenamiento en frío y los proveedores 3PL ofrecen recepción, congelación rápida o enfriamiento, preparación y servicios de valor agregado (reempacado, etiquetado, kitting) antes del envío. La logística intermedia depende de la conectividad intermodal, donde interactúan terminales ferroviarias, puertos y almacenes refrigerados, y un cuello de botella recurrente es el tiempo de permanencia y el transporte de acarreo entre terminales y almacenamiento. Esta dinámica ha impulsado la inversión en centros integrados. Ejemplos recientes de integración de la cadena de valor incluyen la instalación conectada al puerto de Americold en Port Saint John (que abrirá con 22.000 posiciones de paletas e interfaz portuaria directa) y colaboraciones de cadena de frío vinculadas al ferrocarril, como la iniciativa de CN y Congebec en el CN Calgary Logistics Park, junto con la consolidación de red, como la combinación de Congebec con Bradner Cold Storage para ampliar la cobertura multiprovincial.
Panorama Competitivo
Concentración del Mercado
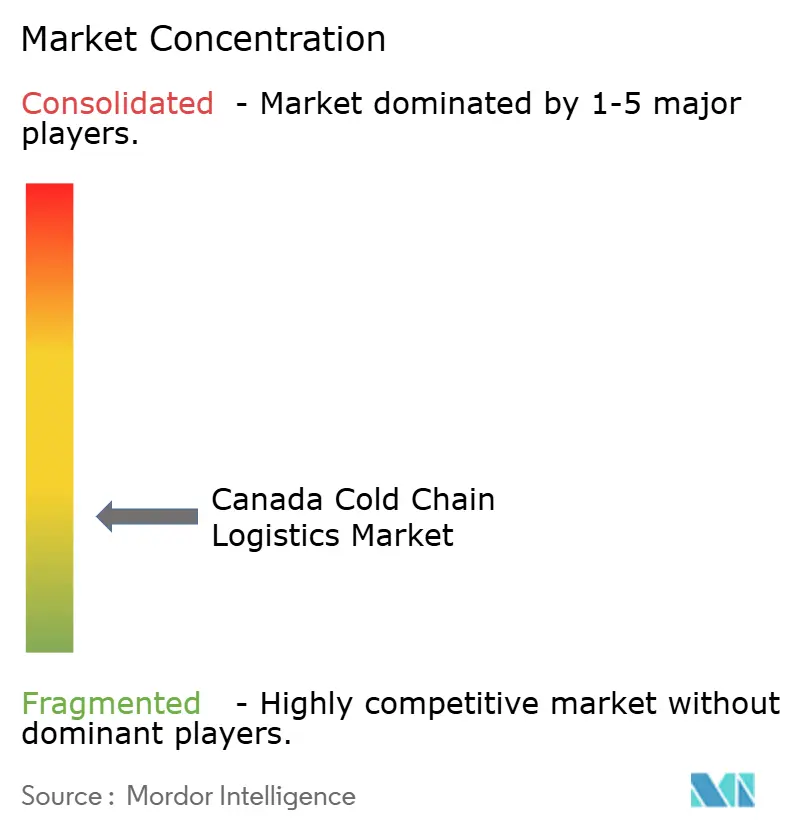
La concentración del mercado es fragmentada, mientras que los especialistas regionales conservan fortalezas de nicho. La adquisición de ColdPoint por USD 221 millones por parte de Lineage Logistics añadió capacidad de congelación profunda cerca de Montreal, señalando una consolidación continua. La alianza de Americold Logistics con CPKC integra el ferrocarril refrigerado transfronterizo, generando ventajas de costo para los productores de las Praderas. La adquisición de Coastal Pacific Xpress por parte de Canada Cartage extiende el alcance refrigerado de carga completa (FTL) y carga parcial (LTL) desde Columbia Británica hasta Ontario.
La tecnología sigue siendo el fulcro competitivo. Los operadores adoptan sensores IoT, planificación de rutas con inteligencia artificial y trazabilidad con cadena de bloques para ganar contratos farmacéuticos. La automatización reduce drásticamente los costos laborales, con el almacenamiento cúbico AutoStore que ofrece incrementos de productividad de cinco veces. La certificación CEIV-Pharma y el cumplimiento de Health Canada actúan como barreras de entrada, protegiendo los márgenes de los operadores establecidos.
Las oportunidades de espacios no explotados se encuentran en la logística de última milla para comercio electrónico de comestibles, la logística de ensayos clínicos y los biológicos por debajo de cero. Los nuevos participantes aprovechan modelos con pocos activos y alta tecnología, aunque la intensidad de capital y el escrutinio regulatorio favorecen a las flotas establecidas. En general, las asociaciones entre gigantes de la logística y empresas de ciencias de la vida continúan creando ofertas verticalmente integradas.
Líderes de la Industria de Logística de Cadena de Frío de Canadá
-
Americold Logistics
-
Lineage Logistics
-
Congebec Logistics
-
Conestoga Cold Storage
-
Trenton Cold Storage
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El almacenamiento en frío centrado en puertos y conectado por ferrocarril representa un área de oportunidad clara, donde la capacidad, la fiabilidad del tránsito y la visibilidad de extremo a extremo pueden mejorarse tanto para importaciones como para exportaciones. La apertura de Americold en junio de 2026 en Port Saint John, desarrollada con DP World y conectividad ferroviaria, ofrece un modelo operativo orientado a reducir el transporte intermedio y mejorar la integridad de los horarios para la carga refrigerada que se mueve entre terminales marítimas y corredores interiores. La actividad de desarrollo de nodos interiores en torno a Calgary, incluidos los planes de almacenamiento en frío vinculados a parques logísticos ferroviarios, también apunta a oportunidades para servicios de transbordo, cross-dock y preparación multitemperatura que reducen los tiempos de permanencia en terminal para proteínas y alimentos envasados originarios de las praderas.
Las iniciativas de seguridad alimentaria y procesamiento nacional también están ampliando la cartera de proyectos de almacenamiento y distribución en frío, particularmente fuera de las grandes áreas metropolitanas. En 2026, el Gobierno de Canadá lanzó una Estrategia Nacional de Seguridad Alimentaria y apoyó la modernización específica del almacenamiento, incluida la finalización de un proyecto de casi 1 millón de CAD con la Federation des cooperatives du Nouveau Quebec (FCNQ) para mejorar la capacidad de almacenamiento de 14 comunidades. Esto apunta a una demanda continua de cámaras frigoríficas modulares, redundancia y monitoreo en cadenas de suministro remotas. Por el lado de la demanda, Statistics Canada informó 133.588 toneladas de carnes congeladas y refrigeradas almacenadas en frío al 1 de enero de 2026, lo que subraya la importancia operativa del rendimiento de los almacenes refrigerados, la rotación de inventario y el registro de temperatura conforme en los traspasos de almacenamiento y transporte.
Desarrollos recientes del sector
- Junio de 2026: Americold inauguró una instalación integrada de almacenamiento en frío para importación-exportación en Port Saint John, Nuevo Brunswick, con 22.000 posiciones de paletas. El sitio conecta el almacenamiento en frío con las operaciones de terminal de DP World y la conectividad ferroviaria de Canadian Pacific Kansas City, reduciendo los traspasos entre puerto, ferrocarril y almacenamiento para la carga refrigerada.
- Octubre de 2025: Congebec anunció planes para una instalación de distribución de almacenamiento en frío en el condado de Rocky View, Alberta, cerca del CN Calgary Logistics Park. El enfoque del proyecto en la distribución cercana al ferrocarril respalda un transbordo más rápido y un menor tiempo de permanencia para la carga sensible a la temperatura que se mueve a través de la red intermodal del oeste de Canadá.
- Julio de 2025: Lineage completó adquisiciones de tres instalaciones de almacenamiento en frío en Quebec, incluidas dos en Sainte-Brigide-d'Iberville y una en Laval. Las adiciones amplían la cobertura multi-sitio en torno al corredor de Montreal, mejorando las opciones de capacidad para los transportistas de alimentos congelados y refrigerados y permitiendo redes de distribución regionales más densas.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
En este informe, el mercado de logística de cadena de frío de Canadá se define como el valor de los servicios de logística con control de temperatura utilizados para almacenar, trasladar y manipular bienes sensibles al tiempo y a la temperatura dentro de Canadá, incluyendo el almacenamiento refrigerado, el transporte refrigerado y la manipulación de valor agregado relacionada.
Exclusiones del alcance: Se excluye el valor de los bienes subyacentes, la logística seca general que no requiere control de temperatura y los costos logísticos internos cautivos que no se cotizan como servicios de terceros.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Carretera
- Ferrocarril
- Marítimo
- Aéreo
- Servicios de Valor Agregado
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Ultracongelado / Ultra-Bajo (menos de -20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales de Ensayos Clínicos
- Químicos y Materiales Especiales
- Otros Perecederos
- Por Región
- Región Atlántica
- Canadá Central
- Provincias de la Pradera
- Costa Oeste
- Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites, la economía unitaria y los anclajes de demanda que hacen medible un mercado de servicios como la cadena de frío. Se consultaron fuentes públicas canadienses como las series de Statistics Canada sobre transporte, almacenamiento, comercio e índices de precios, las directrices del Gobierno de Canadá sobre seguridad alimentaria y manejo en frío, y las publicaciones de Transport Canada que señalan las prioridades de infraestructura y cumplimiento normativo.
Para mantener la demanda fundamentada, también se utilizaron fuentes sin acceso restringido, como publicaciones de la AAFC sobre cadenas de suministro alimentario, estadísticas de comercio de la CBSA y aduanas para categorías sensibles a la temperatura, y estudios revisados por pares sobre cadena de frío y pérdida de alimentos que aclaran los rangos de temperatura y las necesidades de manejo. Los informes anuales de empresas, presentaciones para inversores y prensa de reputación se utilizaron para verificar las adiciones de capacidad, las huellas de red y la actividad contractual. Posteriormente, se emplearon suscripciones ligeras para inteligencia financiera empresarial y datos de importación y exportación a nivel de envío cuando estaban disponibles, lo que ayudó a validar los supuestos de rendimiento. Estos ejemplos son meramente ilustrativos, y también se revisaron muchas otras fuentes públicas y propietarias para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas con operadores de almacenes refrigerados, proveedores de transporte, operadores logísticos de terceros (3PL) y expedidores de los sectores de alimentos, productos farmacéuticos y químicos especiales, con el fin de cerrar las brechas de los datos públicos con aportes prácticos. Estas conversaciones se utilizaron para validar la combinación típica de rutas, los patrones de utilización, la agrupación de servicios y cómo varían los precios cuando las cargas pasan de refrigeradas a congeladas o a rangos de control más estrictos; posteriormente se realizaron verificaciones regionales en los principales corredores de demanda de Canadá.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 37% |
| Actores menores: 21% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que la actividad de transporte y almacenamiento en Canadá se filtró según la proporción que requiere control de temperatura, y luego se tradujo en ingresos por servicios utilizando una lógica de precios a nivel de categoría. Para mantener los totales dentro de rangos realistas, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba, como la capacidad y utilización de almacenes muestreados, la intensidad de la flota refrigerada observada en rutas clave y una verificación de coherencia simple de precio de venta promedio por volumen tanto para almacenamiento como para transporte.
Algunos insumos fueron especialmente relevantes en el contexto canadiense: las adiciones de capacidad de almacenamiento refrigerado, la utilización y la estacionalidad (picos de productos frescos frente a flujos farmacéuticos más estables), los volúmenes de comercio transfronterizo de productos perecederos, la combinación de regímenes de temperatura (refrigerado frente a congelado y rangos más estrictos), la longitud promedio de recorrido en los corredores clave, y los patrones de traslado de costos de combustible y electricidad que se reflejan en los precios. Cuando una variable era difícil de observar directamente, se utilizaron rangos derivados de entrevistas y se probó la sensibilidad hasta que los resultados coincidieron con señales independientes como los anuncios de rendimiento y capacidad.
Los pronósticos se elaboraron mediante análisis de escenarios respaldados por un suavizado de series de tiempo cortas sobre los principales impulsores, dado que los precios y la utilización pueden cambiar rápidamente con los costos energéticos, los patrones de cosecha y las estrategias de inventario. La perspectiva futura se ajustó posteriormente en función del consenso de los aportes de los profesionales del sector sobre la rapidez con que se están adoptando los servicios de valor agregado y los requisitos de control más estrictos.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante triangulación de señales independientes, incluyendo verificaciones de capacidad y utilización, dirección del comercio y la producción, y lo que los expedidores indican que está cambiando en la combinación de servicios. Los valores atípicos se identificaron cuando los precios implícitos o el movimiento de volúmenes superaban rangos realistas, y esos puntos se verificaron nuevamente con los documentos fuente y se rediscutieron con los participantes del mercado antes de la aprobación final.
Cada informe pasa por una revisión analítica de múltiples etapas, en la que se cuestionan y corrigen los supuestos, los factores de conversión y la economía unitaria; luego se realiza una revisión final de coherencia entre segmentos y regiones. El estudio se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales como grandes aperturas de almacenamiento en frío, cambios de política que afectan los requisitos de manejo, o movimientos bruscos en los costos de energía y combustible. Justo antes de la entrega, se realiza una última actualización para que los clientes reciban la perspectiva más reciente que corresponde al año base declarado.
Tamaño del Mercado de Logística de Cadena de Frío de Canadá de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la logística de cadena de frío de Canadá suelen diferir, y la brecha generalmente no se debe a cuestiones aritméticas. En cambio, se reduce a qué se contabiliza y cuándo. Las diferencias surgen cuando los estudios combinan almacenamiento y transporte de maneras distintas, aplican diferentes definiciones de temperatura o utilizan diferentes momentos de conversión de divisas y tratamiento de la inflación.
En la práctica, los principales factores son si se incluyen los servicios de valor agregado, cómo se atribuyen los movimientos transfronterizos a Canadá frente a los totales regionales más amplios, y si los precios se actualizan utilizando una combinación clara de renovaciones de contratos y traslados de costos de combustible o energía. Al fijar el momento de conversión de divisas al año base, actualizar los supuestos clave de precio de venta promedio en un ciclo programado y verificar el precio implícito por posición de palé o por kilómetro frente a los rangos de las entrevistas, el valor de 2025 en el modelo de Mordor Intelligence se mantiene vinculado a la economía de servicios observable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,09 mil millones de USD (2025) | |
| Consultora Regional A | 6,90 mil millones de USD (2024) | Utiliza un año base diferente y frecuentemente combina servicios de cadena de frío más amplios en el alcance, lo que puede incorporar actividades adyacentes de manejo y distribución más allá de la logística de terceros con precio definido. |
| Casa de Informes de la Industria B | 13,10 mil millones de USD (2024) | Probablemente aplica una definición de servicios más amplia y un incremento de precio de venta promedio más agresivo, con una separación menos transparente entre la logística con control de temperatura y el gasto más amplio en logística de productos perecederos. |
La dispersión entre fuentes refleja principalmente las decisiones de temporalidad y qué líneas de servicio se consideran dentro del alcance, en lugar de un número único correcto o incorrecto. Nuestro enfoque mantiene el mercado rastreable hasta los impulsores de ingresos por servicios, como el uso de capacidad, la intensidad de rutas y la combinación de regímenes de temperatura, para que los tomadores de decisiones puedan reconciliar el total con pasos claros y repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística de cadena de frío de Canadá en 2026?
Se sitúa en USD 6,34 mil millones y se proyecta que alcanzará USD 7,72 mil millones en 2031.
¿Qué tipo de servicio tiene la mayor cuota?
El Almacenamiento Refrigerado lidera con el 50,45% de los ingresos de 2025, reflejando la naturaleza intensiva en capital del almacenamiento.
¿Qué segmento crece más rápido por aplicación?
Productos Farmacéuticos y Biológicos avanzará a una CAGR del 4,98% hasta 2031, impulsado por la expansión de la biofabricación nacional.
¿Qué región registra el mayor crecimiento?
El Norte muestra una perspectiva de CAGR del 4,32% gracias a proyectos de recursos y programas de seguridad alimentaria.
¿Cómo están afectando las regulaciones de refrigerantes a los operadores?
La eliminación gradual de HFC alineada con el Acuerdo de Kigali está impulsando readaptaciones aceleradas de equipos y favoreciendo a las empresas con experiencia en refrigerantes naturales.