
Tamaño y Cuota del Mercado de Logística de Cadena de Frío de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 94.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 104.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 172.6 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
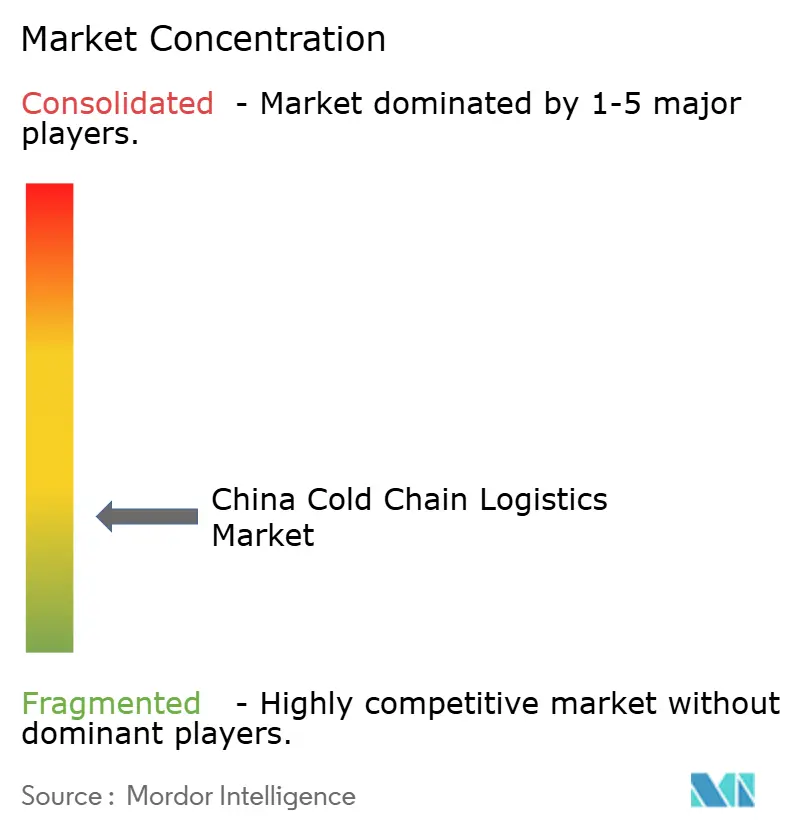
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío de China por Mordor Intelligence
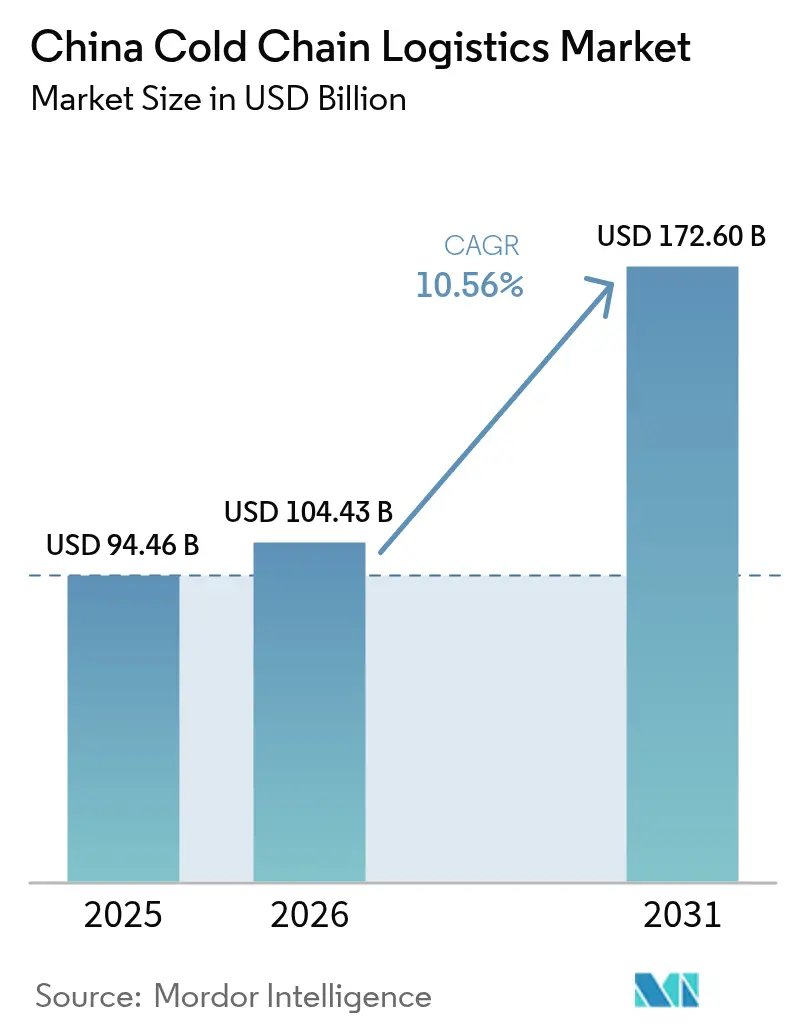
Se espera que el tamaño del Mercado de Logística de Cadena de Frío de China crezca de USD 94,46 mil millones en 2025 a USD 104,43 mil millones en 2026, con una previsión de alcanzar USD 172,6 mil millones en 2031 a una CAGR del 10,56 % durante el período 2026-2031.
Las inversiones derivadas del 14.º Plan Quinquenal continúan incorporando depósitos modernos de múltiples temperaturas en las provincias del interior, reduciendo el histórico sesgo costero del sector y abriendo nuevas fuentes de ingresos para los proveedores integrados. Al mismo tiempo, la proliferación del comercio electrónico de alimentos frescos sigue comprimiendo los plazos de entrega, impulsando a los operadores a integrar centros de microfulfillment en las redes de larga distancia existentes. La demanda de rutas de ultra-baja temperatura conformes con las GDP está creciendo en paralelo con las ambiciones exportadoras de biofarmacéuticos de China, lo que eleva los rendimientos medios por tonelada y acelera las actualizaciones tecnológicas. Los hogares de ingresos medios están adquiriendo más carne refrigerada importada y mariscos, incrementando el volumen a través de corredores centrados en los puertos que ya se benefician de economías de escala. La fragmentación del último kilómetro y la escasez de técnicos de refrigeración certificados persisten, aunque la trayectoria general sigue siendo de crecimiento en escala, digitalización y consolidación gradual.
Conclusiones Clave del Informe
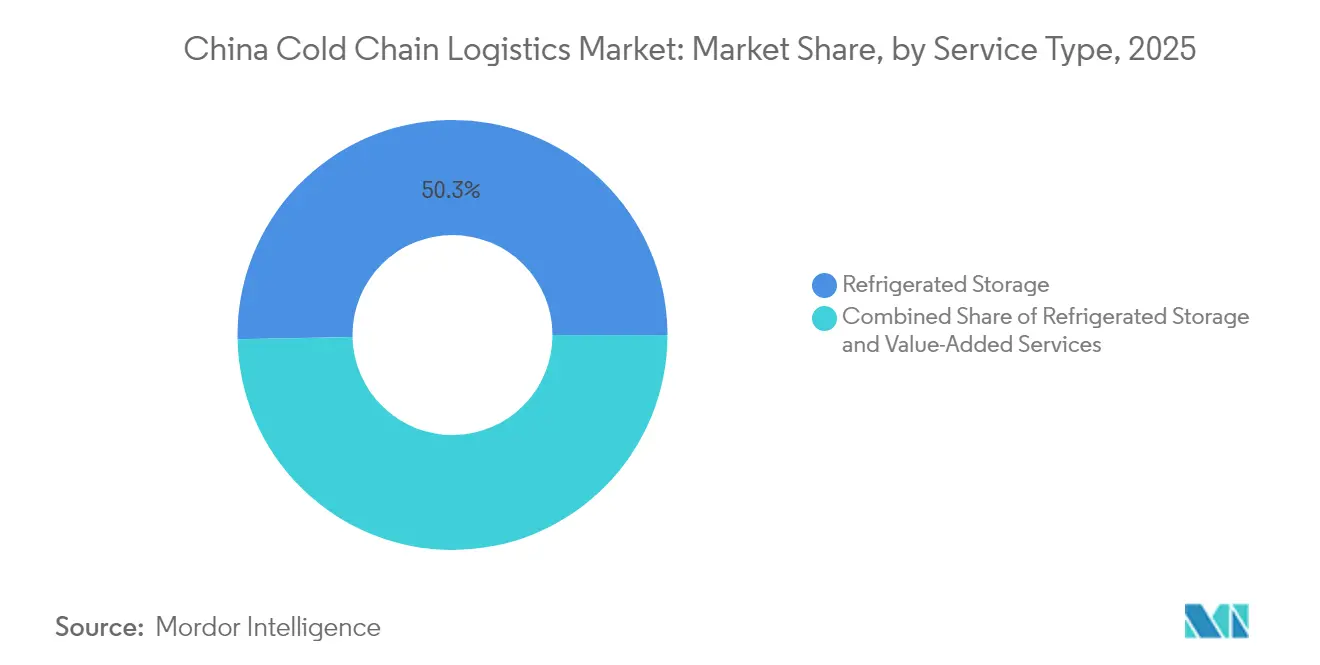
- Por tipo de servicio, el almacenamiento refrigerado mantuvo una cuota de mercado del 50,32 % en 2025, mientras que los servicios de valor añadido lideran el ritmo de crecimiento con una CAGR del 11,90 % hasta 2031.
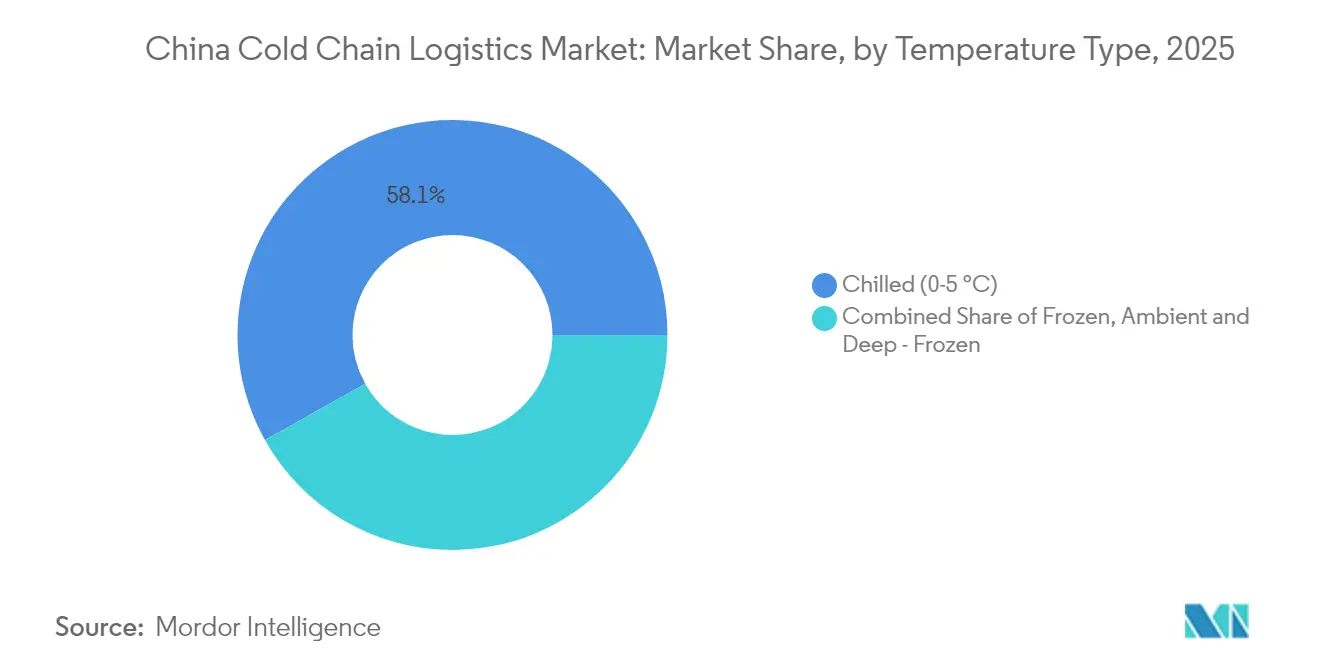
- Por rango de temperatura, la manipulación en frío (0–5 °C) dominó con una cuota del 58,12 % en 2025; la logística de congelados (–18–0 °C) se expande más rápidamente con una CAGR del 11,01 % hasta 2031.
- Por aplicación, frutas y verduras contribuyeron con el 28,38 % de la demanda en 2025, mientras que se proyecta que farmacéuticos y biológicos crecerán a una CAGR del 14,12 % hasta 2031.
- Por región, China Oriental representó el 33,74 % del mercado en 2025, mientras que China Suroccidental lidera el crecimiento con una CAGR del 12,42 % hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Cadena de Frío de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Nacional de Cadena de Frío bajo el 14.º Plan Quinquenal Acelerando la Construcción de Almacenes | +2.1% | Nacional, con prioridad en el interior | Largo plazo (≥ 4 años) |
| Rápida Expansión del Comercio Electrónico de Alimentos Frescos | +1.5% | Urbano a nivel nacional | Corto plazo (≤ 2 años) |
| Auge de las Exportaciones Biofarmacéuticas Impulsando la Cadena de Frío Ultra-baja Temperatura Conforme con GDP | +1.3% | China Oriental y China del Norte | Mediano plazo (2-4 años) |
| Creciente Apetito de la Clase Media por Proteína Refrigerada Importada | +0.8% | Nacional, con mayor penetración en ciudades costeras | Mediano plazo (2-4 años) |
| Programas de Modernización de la Seguridad Láctea que Estimulan la Logística de Leche con Control de Temperatura | +0.6% | Nacional, con foco en regiones productoras de lácteos | Largo plazo (≥ 4 años) |
| Subsidios de Eficiencia Energética para Sistemas de CO₂/Amoníaco que Reducen las Barreras de Capex | +0.4% | Nacional, con énfasis en zonas industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Nacional de Cadena de Frío bajo el 14.º Plan Quinquenal Acelerando la Construcción de Almacenes
Los planes del gobierno central destinan capital significativo para autopistas de cadena de frío que conecten las zonas de producción con los mercados urbanos, con el objetivo de alcanzar una tasa de distribución refrigerada del 25 % para frutas y del 45 % para carne en 2027[1]Comisión Nacional de Desarrollo y Reforma, "14.º Plan Quinquenal para el Desarrollo de la Logística de Cadena de Frío," ndrc.gov.cn. Los centros del interior en Henan, Hunan y Sichuan ahora representan una mayor proporción de los nuevos metros cúbicos que los centros costeros, cerrando brechas históricas y reduciendo las distancias de transporte[2]Gobierno Provincial de Sichuan, "Plan de Implementación para Bases de Logística de Cadena de Frío," sc.gov.cn. Esta expansión ya está reduciendo el desperdicio de productos agrícolas y fomentando el cultivo de productos de mayor valor, un desarrollo que amplía la diversidad de productos en los canales minoristas.
Rápida Expansión del Comercio Electrónico de Alimentos Frescos
Las promesas de entrega en el mismo día de plataformas como JD Fresh y Freshippo han obligado a los transportistas tradicionales a instalar nodos de microfulfillment dentro de los anillos urbanos. Cada nodo generalmente admite tres rangos de temperatura, lo que permite preparar los pedidos en minutos tras la confirmación. El software de optimización de rutas está reduciendo los kilómetros en vacío, lo que permite que las furgonetas frigoríficas urbanas realicen más paradas por turno. Los consumidores responden con cestas de mayor valor una vez que confían en la integridad de la temperatura, reforzando la ventaja competitiva de la plataforma.
Auge de las Exportaciones Biofarmacéuticas Impulsando la Cadena de Frío Ultra-baja Temperatura Conforme con GDP
Los fabricantes de biológicos de China ahora envían terapias que requieren una manipulación entre −20 °C y −70 °C, un proceso regulado por las normas GDP de la Administración Nacional de Productos Médicos que se alinean con los estándares de la UE. Los proveedores que validan contenedores y registran datos de cadena de custodia pueden fijar precios de cargas entre dos y tres veces el rendimiento de la carga alimentaria. Esas primas justifican inversiones en sistemas de nitrógeno líquido que posteriormente servirán a nichos de mercado de mariscos e investigación de laboratorio, elevando así la competencia técnica del conjunto de la industria.
Creciente Apetito de la Clase Media por Proteína Refrigerada Importada
Los hogares acomodados están gastando más en carne de vacuno australiana y salmón noruego, productos que deben mantenerse entre 0 °C y 4 °C desde el puerto hasta el consumidor. Los corredores de importación a través de Shanghái y Ningbo ahora incorporan rastreadores en tiempo real en cada frigorífico, convirtiendo el cumplimiento de la temperatura en un argumento de marketing visible. Los proveedores nacionales de carne de vacuno responden actualizando su propia logística, por lo que las mejoras se trasladan también a las cadenas de suministro locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Red Fragmentada de Frigoríficos en el Último Kilómetro que Causa Altas Tasas de Desperdicio | -1.2% | Ciudades de nivel 3 | Corto plazo (≤ 2 años) |
| Escasez de Técnicos de Refrigeración Industrial Certificados | -0.8% | Regiones del interior | Mediano plazo (2-4 años) |
| Altas Tarifas Eléctricas e Inestabilidad de la Red en Almacenes Frigoríficos de Nivel 3 | -0.7% | Ciudades de nivel 3 y áreas rurales | Mediano plazo (2-4 años) |
| Norma de Emisiones China VI para Camiones que Incrementa los Costos de Reconversión de la Flota Frigorífica | -0.5% | Nacional, con mayor impacto en operadores más pequeños | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Red Fragmentada de Frigoríficos en el Último Kilómetro
Los datos del estudio del Mercado de Logística de Cadena de Frío de China muestran que las tasas de desperdicio de hortalizas de hoja superan el 10 % en algunas ciudades de nivel tres, porque muchas empresas de entrega utilizan furgonetas sin aislamiento. Los aseguradores exigen cada vez más registros de temperatura para tramitar reclamaciones, lo que genera primas más elevadas para los transportistas sin equipos de monitoreo. Los nuevos entrantes habilitados por tecnología que agrupan pedidos entre tiendas están ganando cuota de mercado, presagiando una consolidación en la distribución urbana.
Escasez de Técnicos de Refrigeración Certificados
Un déficit nacional de decenas de miles de técnicos cualificados limita la implantación de sistemas de refrigerantes naturales. Los operadores en las provincias occidentales a menudo esperan días para las reparaciones, lo que reduce la disponibilidad de los equipos y eleva las facturas eléctricas. Los principales proveedores de equipos ahora incluyen la formación junto con la instalación, monetizando la brecha de competencias mientras mejoran la calidad del servicio. Las instalaciones que contratan personal certificado rápidamente reportan menores costos de mantenimiento y una mejor huella de carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Tipo de Servicio: El Dominio del Almacenamiento Oculta la Oportunidad en el Transporte
El almacenamiento refrigerado representó el 50,32 % de la cuota del Mercado de Logística de Cadena de Frío de China en 2025, subrayando la necesidad de capacidad fija. El crecimiento en servicios de valor añadido es más rápido, con una CAGR prevista del 11,90 % hasta 2031, lo que demuestra que los cargadores pagan cada vez más por tareas como reetiquetado, inspección y kitting. Los operadores que combinan almacenamiento con estos servicios mejoran sus ingresos por metro cuadrado, creando un margen de protección frente a la competencia de precios en el almacenamiento básico de palés. Los modelos integrados también reducen los errores de manipulación porque las mercancías permanecen dentro de un único ecosistema digital desde la entrada hasta la salida.
El transporte refrigerado sigue siendo la segunda categoría más grande y continúa beneficiándose de los plazos del comercio electrónico que comprimen los ciclos de pedido a entrega. Los remolques equipados con sensores ahora transmiten datos de temperatura y apertura de puertas cada dos minutos, reduciendo las reclamaciones y apoyando cambios dinámicos de ruta cuando se producen retenciones de tráfico. Los pequeños transportistas que no pueden financiar tales actualizaciones corren el riesgo de perder contratos ante intermediarios tecnológicos de activos ligeros que pueden garantizar visibilidad sin poseer camiones. El panorama se inclina, por tanto, hacia flotas menos numerosas pero más grandes, asociadas con plataformas de software.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Tipo de Temperatura: Expansión del Segmento Refrigerado Impulsada por la Revolución de los Productos Frescos
La logística refrigerada (0 °C–5 °C) captó el 58,12 % del tamaño del Mercado de Logística de Cadena de Frío de China en 2025, dado que los productos frescos y los lácteos siguieron siendo fundamentales en la dieta de los hogares. Las rutas de congelados (−18 °C–0 °C) se expanden a más del 11 % de CAGR gracias a los alimentos de conveniencia y las importaciones de carne de larga distancia. El segmento ultra-congelado y de temperatura ultrabajas crece más rápidamente, impulsado por los biológicos y algunos postres premium que requieren −40 °C o menos. Las instalaciones capaces de gestionar tres rangos de temperatura bajo un mismo techo pueden alternar cámaras según se desplace la demanda, maximizando la utilización y reduciendo los períodos de recuperación de la inversión.
El equipamiento energéticamente eficiente se está extendiendo por todos los rangos de temperatura. Los sistemas de dióxido de carbono, respaldados por subvenciones centrales, reducen las facturas eléctricas y evitan las cuotas de refrigerantes sintéticos. Los usuarios reportan que el mayor costo inicial se recupera en cinco años mediante menores gastos en electricidad y mantenimiento, lo que sugiere un argumento financiero claro a favor de la tecnología verde en la industria de Logística de Cadena de Frío de China.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Aplicación: Frutas y Verduras Lideran Mientras los Farmacéuticos se Aceleran
Frutas y verduras representaron el 28,38 % de la cuota del Mercado de Logística de Cadena de Frío de China en 2025, reflejando la escala de la horticultura doméstica. Los modelos de abastecimiento directo que transportan los productos pocas horas después de la cosecha han reducido la merma y ampliado la vida útil en anaquel, por lo que los supermercados pueden almacenar más SKU y reducir los viajes de reposición entre semana. Carne y aves de corral es el siguiente segmento más grande, con inspecciones de importación más estrictas que impulsan la demanda de espacio de almacenamiento certificado.
Los farmacéuticos y biológicos conforman el segmento de más rápido crecimiento, con una CAGR superior al 14 % hasta 2031. Las estrictas normas GDP implican tolerancia cero a las desviaciones de temperatura, por lo que las cargas generan rendimientos premium que cubren los costos adicionales de cumplimiento normativo. Los fabricantes de vacunas firman contratos plurianuales para asegurar capacidad, proporcionando a los proveedores flujos de ingresos predecibles. Las herramientas de monitoreo de precisión desarrolladas para el sector farmacéutico ahora se están trasladando a las categorías de alimentos de alto valor, una tendencia que eleva las expectativas de servicio en toda la industria.
Análisis Geográfico
China Oriental mantuvo el 33,74 % de la cuota del Mercado de Logística de Cadena de Frío de China en 2025, respaldada por mercados de consumidores densos y acceso portuario. El movimiento de contenedores en Shanghái apoya el transbordo rápido de salmón refrigerado transportado por vía aérea desde Europa, reforzando el papel de la región como puerta de entrada para importaciones premium. Los clústeres farmacéuticos en Jiangsu y Zhejiang generan una demanda constante de almacenamiento a 2 °C–8 °C, proporcionando ingresos contra-estacionales que equilibran los picos de productos agrícolas. Los operadores señalan las tarifas energéticas como el principal obstáculo de costos, lo que impulsa fuertes inversiones en energía solar en tejados y aislamiento de alta eficiencia.
China Suroccidental registra la CAGR regional más alta de la industria, del 12,42 % hasta 2031. Los incentivos gubernamentales atraen parques logísticos a Chengdu y Chongqing, creando un corredor alternativo que conecta con el Sudeste Asiático mediante servicios ferroviarios-marítimos. Los inviernos suaves de la región reducen las cargas de energía de refrigeración, otorgando ventajas de costo para el almacenamiento a largo plazo. Los productores de cítricos en Sichuan ahora pre-enfrían la fruta en la granja, reduciendo las tasas de pérdidas y permitiendo la exportación a los mercados del norte. Los primeros entrantes disfrutan de ventajas de pionero en disponibilidad de terreno y mano de obra local, posicionándolos para crecer junto con el aumento del consumo.
China del Norte combina el área de la capital nacional con zonas productoras de cereales. Las temperaturas ambiente más frescas reducen el consumo energético durante la mitad del año, aunque los veranos calurosos y húmedos ponen a prueba el aislamiento heredado. Los grandes centros de distribución alrededor de Tianjin emplean ventilación inteligente para gestionar la condensación, mejorando la seguridad y reduciendo el riesgo de moho. Los corredores transfronterizos con Mongolia gestionan carne de vacuno congelada y helados, utilizando frigoríficos electrificados que se conectan a la corriente eléctrica de las vías para reducir los costos de diésel. Las autoridades locales ofrecen descuentos en peajes para camiones de bajas emisiones, impulsando a las flotas hacia motores más limpios antes que en otras regiones.
Panorama regulatorio
La logística de cadena de frío en China está determinada por la planificación nacional y un conjunto de normas que eleva continuamente los objetivos de cobertura de distribución y las exigencias de cumplimiento de temperatura. El 14.º Plan Quinquenal para el Desarrollo de la Logística de Cadena de Frío (2021-2025) sustenta las mejoras de infraestructura y servicios, y la Comisión Nacional de Desarrollo y Reforma (NDRC) ha utilizado el programa de Bases Troncales Nacionales de Logística de Cadena de Frío para orientar la inversión, alcanzando 105 bases tras el anuncio del 5.º lote en junio de 2025.
Los requisitos de trazabilidad y capacidad de servicio se han endurecido mediante normas actualizadas que afectan tanto a los cargadores como a los operadores 3PL. La norma GB/T 28843-2024 (Requisitos de Gestión de Trazabilidad de la Logística de Cadena de Frío de Alimentos) entró en vigor el 1 de septiembre de 2024, formalizando las expectativas de trazabilidad de extremo a extremo para las operaciones de cadena de frío de alimentos, mientras que la norma WB/T 1153-2026 (Especificación de Servicio de Logística de Cadena de Frío para Productos Lácteos) entró en vigor el 1 de mayo de 2026, añadiendo requisitos de servicio más prescriptivos para los proveedores de cadena de frío centrados en productos lácteos.
Análisis de la cadena de valor
La cadena de valor va desde los productores e importadores en el segmento inicial, a través de nodos de pre-enfriamiento y procesamiento, hasta operadores de almacenamiento y transporte multitemperatura, y luego hacia canales aguas abajo como supermercados, servicios de alimentación y comercio electrónico de productos frescos. La planificación nacional ha influido cada vez más tanto en la ubicación de la capacidad construida como en la forma de evaluar el desempeño. La red de bases troncales de la NDRC alcanzó 105 emplazamientos para junio de 2025, mientras que la norma GB/T 31086-2025 (Requisitos e Indicadores de Evaluación de las Capacidades de Servicio de Cadena de Frío de las Empresas Logísticas), implementada el 1 de junio de 2025, proporciona un marco estandarizado para evaluar las capacidades de servicio de cadena de frío en las empresas logísticas.
En la práctica, los flujos se están consolidando en patrones de hub-and-spoke que conectan zonas de producción y puertos con la microfulfillment urbana. Las incorporaciones recientes de capacidad incluyen corredores adyacentes a puertos y del interior, entre ellos la inauguración por parte de MEDLOG y China Master Logistics de una instalación de almacenamiento en frío de 80.000 toneladas en la Zona de Libre Comercio de Lingang, Shanghái, en marzo de 2026, junto con proyectos del interior como el inicio de la construcción por parte de Mingpinfu Group de un parque logístico inteligente de cadena de frío de 16.000 millones de yuanes en Zhengzhou, Henan, en febrero de 2026. Los cuellos de botella reportados a lo largo de la cadena incluyen la fragmentación de la última milla, una escasez de técnicos de refrigeración certificados y limitaciones operativas como la disponibilidad de enchufes para contenedores refrigerados en las principales terminales.
Panorama Competitivo
Aproximadamente el 70 % de la cuota del Mercado de Logística de Cadena de Frío de China está repartida entre las quince principales empresas, aunque cientos de firmas locales mantienen los precios fluidos. Los actores de escala como Sinotrans y China Merchants destinan capital a parques nacionales, asegurando contratos de electricidad que amortiguan la volatilidad energética. Los operadores centrados en tecnología, como SF Cold Chain y JD Logistics, se enfocan en el fulfillment en el mismo día y la transparencia de datos, obteniendo a menudo tarifas unitarias más elevadas. Los especialistas extranjeros como Lineage se asocian con empresas nacionales para navegar las restricciones de capital accionario, importando automatización de almacenes que aumenta el rendimiento.
Las ventajas competitivas provienen cada vez más del software, no solo de los metros cúbicos. Las herramientas de IA predicen las cargas máximas durante las temporadas festivas, permitiendo a los transportistas pre-posicionar remolques y evitar costos de demanda pico. Los pilotos de blockchain proporcionan a los cargadores registros de temperatura inmutables, reduciendo el tiempo de resolución de disputas. Las empresas más pequeñas sin estas herramientas pueden optar por licenciar plataformas o salir de mercados de nicho. La escasez de técnicos amplía la brecha porque los grandes actores pueden gestionar academias de formación internas, garantizando la disponibilidad operativa y la confianza del cliente.
Líderes de la Industria de Logística de Cadena de Frío de China
Sinotrans Limited
SF Express
Beijing Ershang Group
NICHIREI CORPORATION
Shanghai Jin Jiang International Industrial Investment Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La formalización de las bases troncales nacionales de logística de cadena de frío genera demanda de operadores que puedan asegurar nodos en o cerca de las ciudades base designadas y conectarlos con almacenamiento multitemperatura, servicios de valor añadido y distribución con plazos definidos. El anuncio de la NDRC en junio de 2025 del 5.º lote de proyectos elevó el total a 105 bases troncales, y el cambio de una expansión amplia hacia operaciones estandarizadas y digitalizadas respalda oportunidades para proveedores que ofrecen trazabilidad, procesos validados de control de temperatura y monitoreo de nivel empresarial alineado con las normas nacionales.
Los corredores de productos perecederos centrados en puertos y transfronterizos también están atrayendo inversiones y asociaciones que favorecen a los actores integrados con capacidad de manejo de importación-exportación y de zona franca. En marzo de 2026, MSC (MEDLOG) y China Master Logistics lanzaron una empresa conjunta que opera cinco instalaciones de almacenamiento en frío en Shanghái, Tianjin y Ningbo, ancladas por un emplazamiento de 80.000 toneladas en la Zona de Libre Comercio de Lingang, Shanghái, lo que indica una vinculación más estrecha entre las redes de transporte marítimo y el almacenamiento en frío nacional. El endurecimiento de las normas en verticales especializadas añade más oportunidades de expansión de servicios. La norma WB/T 1153-2026 (vigente desde el 1 de mayo de 2026) eleva el estándar para los servicios de logística de cadena de frío de productos lácteos, y proyectos automatizados de gran formato como el desarrollo de Tianjin de Yuhu Cold Chain (inversión de 4.860 millones de yuanes, con la fase de finalización estructural reportada en marzo de 2026) apuntan a una demanda de capacidades de mayor rendimiento, multitemperatura y ultra baja temperatura que las instalaciones más pequeñas y antiguas a menudo no pueden igualar.
Desarrollos recientes del sector
- Junio de 2026: SF Express propuso una inversión de 180 millones de USD para desarrollar instalaciones de logística de cadena de frío y almacenes de zona franca en Mongla, Bangladés. Este movimiento amplía la presencia de SF Express en el segmento de temperatura controlada más allá de China y fortalece su capacidad para respaldar los flujos de comercio electrónico transfronterizo y de exportación que requieren un manejo de cadena de frío conforme a la normativa.
- Abril de 2026: Nichirei Corporation anunció la adquisición de participaciones en dos empresas indonesias de logística de cadena de frío, PT Mega Indo Logistik y PT Mega Internasional Sejahtera. El acuerdo amplía la red de Nichirei en la ASEAN y respalda a los cargadores multinacionales que buscan niveles de servicio de temperatura controlada más consistentes en los corredores de abastecimiento y distribución vinculados a China.
- Abril de 2025: JD Logistics inauguró un centro automatizado multitemperatura de 120.000 m² en Suzhou con cinco zonas climáticas que van desde -30 °C hasta temperatura ambiente. La instalación mejora el rendimiento y el manejo multibanda para el comercio electrónico de productos frescos y la reposición minorista, reforzando el cambio hacia incorporaciones de capacidad impulsadas por la automatización en las principales regiones de consumo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado se define como el valor comercial obtenido en China por servicios de logística con control de temperatura que mantienen los bienes dentro de los rangos de temperatura requeridos durante el almacenamiento, la manipulación y el transporte.
Exclusiones de alcance: excluimos el almacenamiento a temperatura ambiente y el transporte de carga general que no utiliza control de temperatura, y también excluimos las cámaras frías internas que no forman parte de una actividad logística de terceros.
Descripción general de la segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Carretera
- Ferrocarril
- Marítimo
- Aéreo
- Servicios de Valor Añadido
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (–18–0 °C)
- Ambiente
- Ultra-Congelado / Temperatura Ultrabajas (más de −20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Farmacéuticos y Biológicos
- Vacunas y Materiales para Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Productos Perecederos
- Por Región (China)
- China Oriental
- China del Norte
- China Centro-Sur
- China Suroccidental
- China Nororiental
- China Noroccidental
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayuda a anclar el mercado a indicadores de actividad real que se pueden verificar año tras año. Utilizamos fuentes públicas como la Oficina Nacional de Estadísticas de China para el contexto de transporte y comercio, la Administración General de Aduanas para los flujos comerciales de bienes sensibles a la temperatura, y la Federación China de Logística y Compras para las señales operativas de la cadena de frío.
También revisamos orientaciones e informes de organismos como el Ministerio de Transporte y la Administración Nacional de Productos Médicos (para indicios de cumplimiento en la distribución), y referencias de la FAO para enmarcar las necesidades de la cadena de frío en el suministro de alimentos. Además, se utilizaron informes anuales de empresas, presentaciones a inversionistas y prensa acreditada para comprender la combinación de servicios, la orientación de precios y los anuncios de expansión de capacidad, y luego los resultados se verificaron cruzadamente mediante suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y datos de importación y exportación a nivel de envío. Esta lista no es exhaustiva, y también consultamos otras fuentes para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba supuestos difíciles de detectar en datos públicos, especialmente en torno a la utilización, la fijación de precios de los servicios y la división entre transporte refrigerado y actividad de almacenamiento en frío. Hablamos con operadores logísticos, propietarios de almacenes en frío, cargadores y socios de canal en las principales provincias productoras y consumidoras, y luego utilizamos llamadas de seguimiento para confirmar cualquier gran variación que apareciera en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 17% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 17% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una reconstrucción de arriba hacia abajo del conjunto direccionable de servicios de cadena de frío en China, donde los indicadores de flujo de transporte y de alimentos y productos farmacéuticos se convierten en demanda de logística con control de temperatura, y luego se filtran hacia los ingresos comerciales de terceros. Una vez establecida esa estructura, se utilizaron aproximaciones selectivas de abajo hacia arriba para poner a prueba los totales, como verificaciones muestreadas de capacidad y utilización para el almacenamiento en frío y una lógica muestreada de precio por tonelada o precio por viaje para la distribución refrigerada.
Los insumos clave utilizados en el modelo incluyen las incorporaciones de capacidad de almacenamiento en frío y las tendencias de ocupación, el crecimiento y el ritmo de reemplazo de la flota de camiones refrigerados, la combinación de distancias de envío para las redes de distribución, la evolución de los precios de servicio para las tarifas de almacenamiento y las tarifas de transporte de larga distancia, y los requisitos de manipulación impulsados por el cumplimiento normativo para productos farmacéuticos y vacunas. Cuando faltaban datos directos de abajo hacia arriba para operadores más pequeños, las brechas se abordaron mediante supuestos proxy anclados en la actividad regional observada, y luego se verificaron nuevamente mediante entrevistas.
Para la previsión, se utilizó un análisis de escenarios de modo que el crecimiento pudiera vincularse a un pequeño conjunto de impulsores que los profesionales del sector pueden validar, como la penetración de alimentos frescos en el comercio minorista moderno, el crecimiento de las importaciones sensibles a la temperatura y la expansión de la distribución farmacéutica regulada. Esas trayectorias de impulsores se revisaron con los encuestados primarios, y la curva de crecimiento final se ajustó solo después de que los supuestos pudieran explicarse nuevamente a ese mismo conjunto de partes interesadas operativas.
Validación de datos y ciclo de actualización
La validación se realiza comparando el resultado del modelo con señales independientes, y luego revisando las áreas donde los cálculos implican una utilización, fijación de precios o combinación de servicios poco realista. Si el total de un segmento cambia bruscamente de un año a otro, volvemos a verificar los insumos subyacentes, revisamos los factores de conversión y volvemos a contactar a las fuentes cuando la variación no puede explicarse por eventos publicados.
Antes de la aprobación final, el archivo pasa por revisiones de analistas en varias etapas para que la lógica, las unidades y las conversiones de moneda sean coherentes en los años históricos y en el período de previsión. Los informes se actualizan anualmente, con actualizaciones provisionales cuando cambios normativos importantes, expansiones de capacidad o interrupciones logísticas modifican de manera significativa la demanda. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la versión actualizada más reciente.
Estimación de Mordor Intelligence del mercado de logística de cadena de frío en China en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la logística de cadena de frío en China pueden parecer muy dispares, incluso cuando se refieren al mismo país y al mismo período. La brecha suele derivarse de cómo cada editor delimita el alcance del servicio, qué señales de demanda se consideran fiables, y si la cifra se construye como un mercado de ingresos o como un proxy de demanda en toneladas.
El tonelaje de demanda de cadena de frío y el crecimiento reportado de los ingresos de la cadena de frío son dos verificaciones que mantienen la estimación de Mordor Intelligence vinculada a los servicios de temperatura controlada de terceros, en lugar de desviarse hacia el transporte de carga general o la actividad de almacenamiento en frío interno. Las diferencias también surgen cuando algunas estimaciones incluyen elementos adyacentes como las ventas de equipos de cadena de frío, o cuando utilizan una escalada de precios agresiva sin validarla frente a las tendencias de tarifas de almacenamiento y transporte.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 104,43 mil millones de USD (2026) | |
| Asociación Sectorial A | 746,00 mil millones de USD (2024) | Reportado como los ingresos globales de la logística de cadena de frío para la economía, que puede incluir servicios logísticos y relacionados más amplios más allá del almacenamiento y transporte comercial con control de temperatura, y también se indica en CNY para un año diferente. |
| Editorial Comercial B | 799,00 mil millones de USD (2025) | Utiliza un valor total de mercado de estilo previsión en CNY que a menudo se construye a partir de proyecciones de ingresos sectoriales de alto nivel, que pueden incorporar un crecimiento de precios optimista y pueden no separar la cadena de frío de terceros de las cámaras frías cautivas. |
En conjunto, la dispersión se explica principalmente por las decisiones de alcance y unidades, es decir, ingresos para toda la economía frente a servicios comerciales de logística de cadena de frío, y también por el año y el momento de la conversión de moneda. Al mantener el modelo vinculado a la actividad de servicio medible y luego poner a prueba los totales con verificaciones a nivel de operador, el resultado sigue siendo más fácil de rastrear hasta insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño esperado del Mercado de Logística de Cadena de Frío de China para 2031?
Se proyecta que el mercado alcance USD 172,6 mil millones en 2031.
¿Qué región ostenta actualmente la mayor cuota del Mercado de Logística de Cadena de Frío de China?
China Oriental lidera con poco más de un tercio de los ingresos nacionales.
¿Qué segmento de servicio crece más rápidamente dentro de la industria de Logística de Cadena de Frío de China?
Los servicios de valor añadido, como el empaquetado y la inspección de calidad, se expanden más rápidamente que el almacenamiento o el transporte básicos.
¿Por qué la cadena de frío farmacéutica está adquiriendo mayor relevancia?
Las estrictas normas GDP y el crecimiento en las exportaciones de biológicos requieren un control de temperatura ultrabajos, creando rutas de mayor margen para los proveedores conformes.
¿Qué desafío afecta más a las entregas de frío en el último kilómetro?
Una red fragmentada de pequeños transportistas sin furgonetas con control de temperatura genera mayores tasas de desperdicio en las ciudades de nivel tres.
¿Cómo influye el 14.º Plan Quinquenal en la inversión en cadena de frío?
El plan financia nuevos centros en las provincias centrales y occidentales, acelerando el crecimiento de la infraestructura más allá de las regiones costeras.
Última actualización de la página el:



