
Análisis del Mercado de Logística de Cadena de Frío de India por Mordor Intelligence
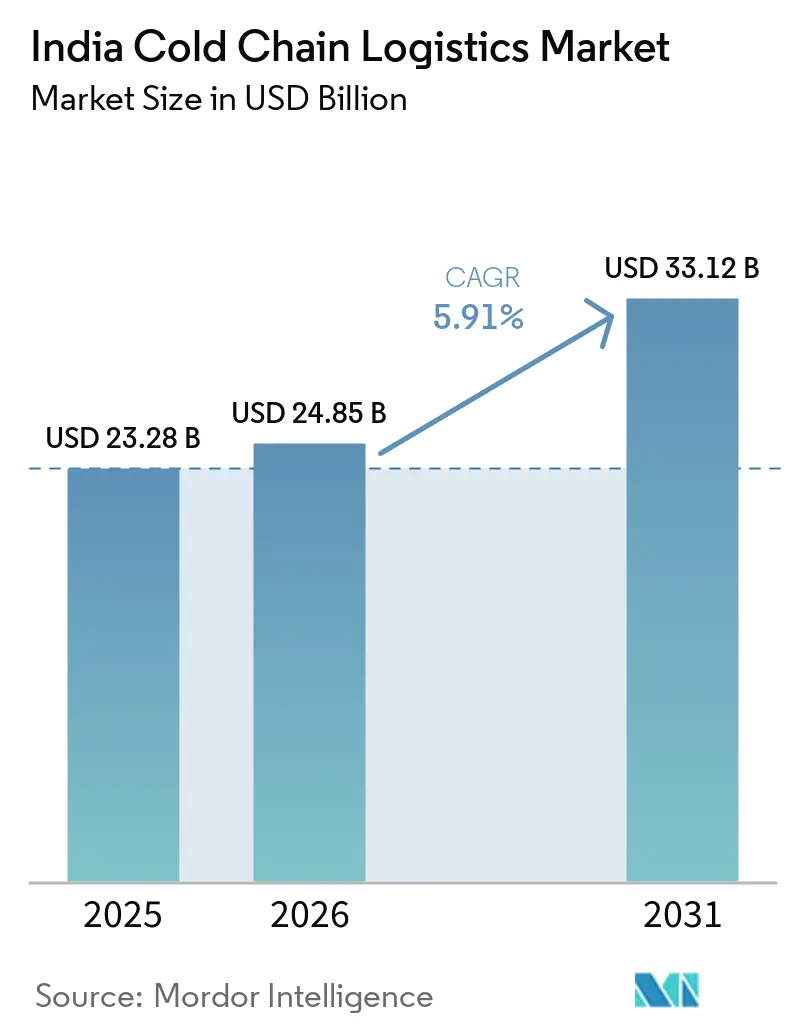
Se espera que el tamaño del mercado de logística de cadena de frío de India aumente de 24,85 mil millones de USD en 2026 a 26,32 mil millones de USD en 2027 y alcance los 35,46 mil millones de USD para 2032, creciendo a una CAGR del 6,14% durante 2027-2032.
La expansión minorista y la entrega de comestibles en India crean oportunidades de distribución refrigerada en torno a una red más amplia de puntos de venta de alimentos congelados. La infraestructura respaldada por el gobierno apoya los vínculos entre la preparación del producto, el almacenamiento y el movimiento posterior. Los requisitos de capital y el débil acceso a nivel agrícola limitan la facilidad con que esas oportunidades se convierten en servicios utilizables. Los operadores pueden responder mediante capacidad automatizada, servicios de transferencia más específicos y manejo orientado al sector sanitario, haciendo que sus responsabilidades operativas sean más claras para los clientes. Por lo tanto, los rendimientos favorecen a los operadores que aseguran clientes contratados antes de comprometer capital y que agrupan pequeños envíos agrícolas en cargas que un vehículo refrigerado pueda transportar.
Conclusiones Clave del Informe
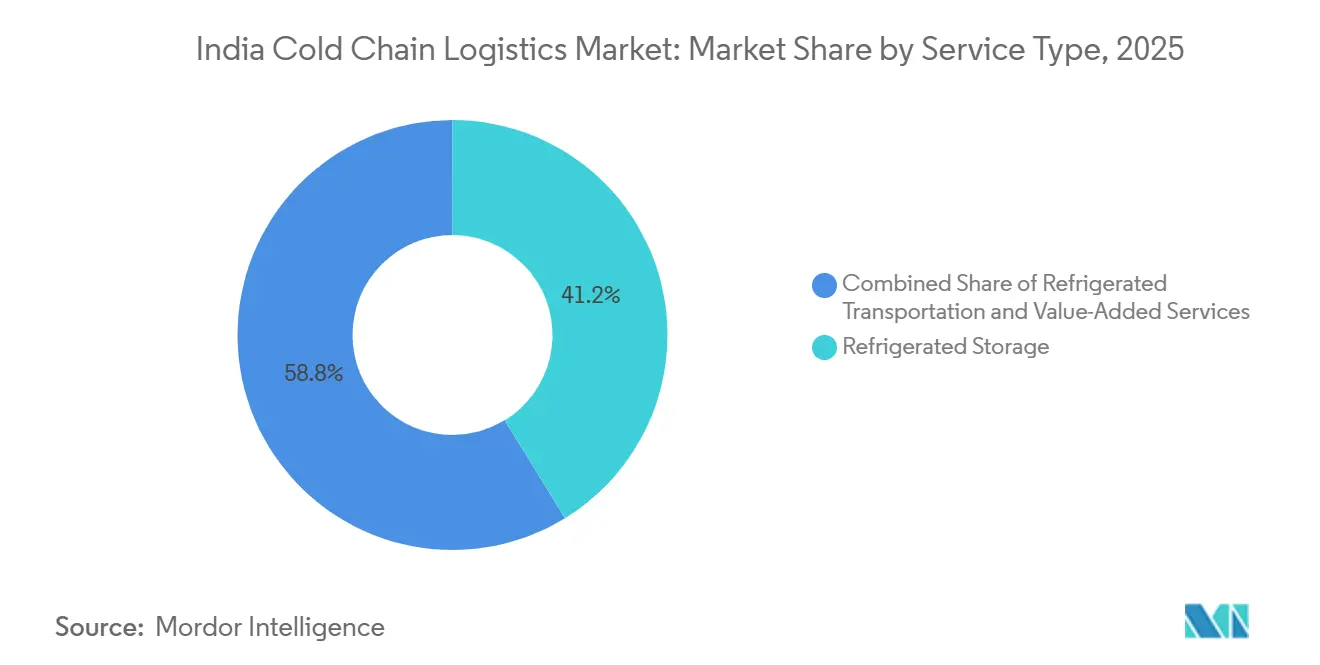
- Por tipo de servicio, el almacenamiento refrigerado tuvo una participación del 41,16% en el mercado de logística de cadena de frío de India en 2026, mientras que se prevé que los servicios de valor agregado crezcan a una CAGR del 6,6% durante 2027-2032.
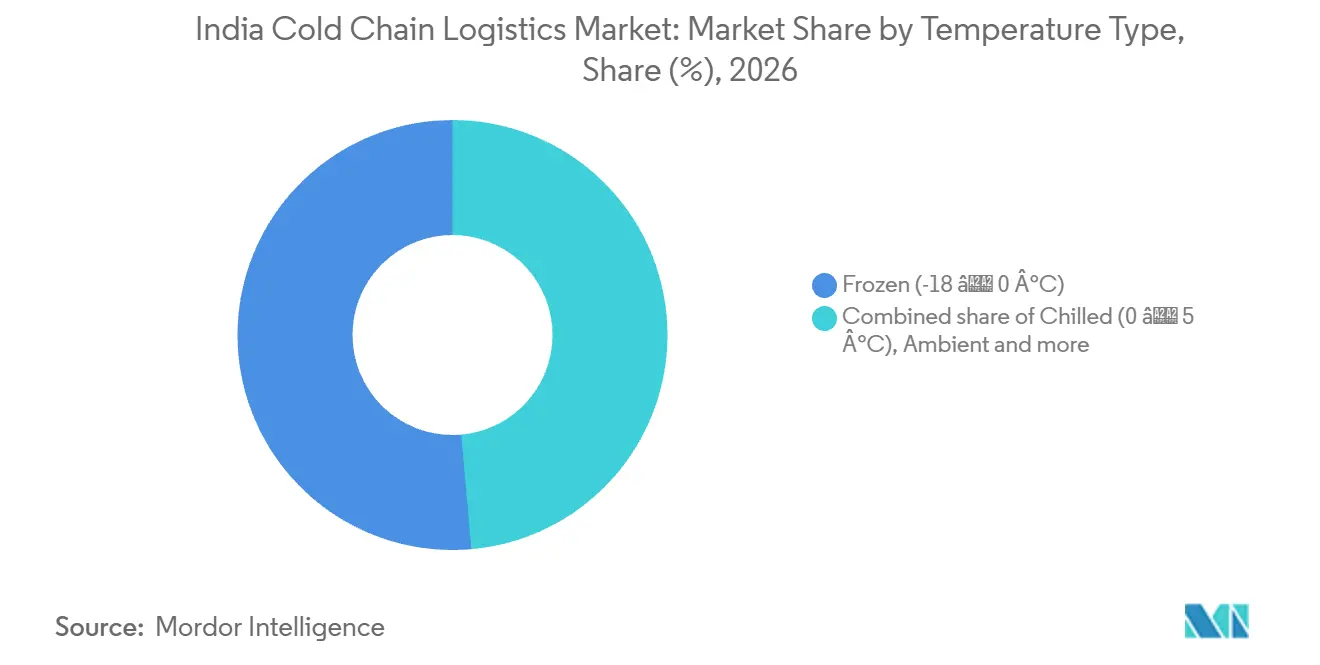
- Por tipo de temperatura, los servicios de congelación (-18 a 0 °C) lideraron con una participación del 51,4% del tamaño del mercado de logística de cadena de frío de India en 2026, mientras que se prevé que los servicios refrigerados (0 a 5 °C) crezcan más rápido a una CAGR del 6,5% durante 2027-2032.
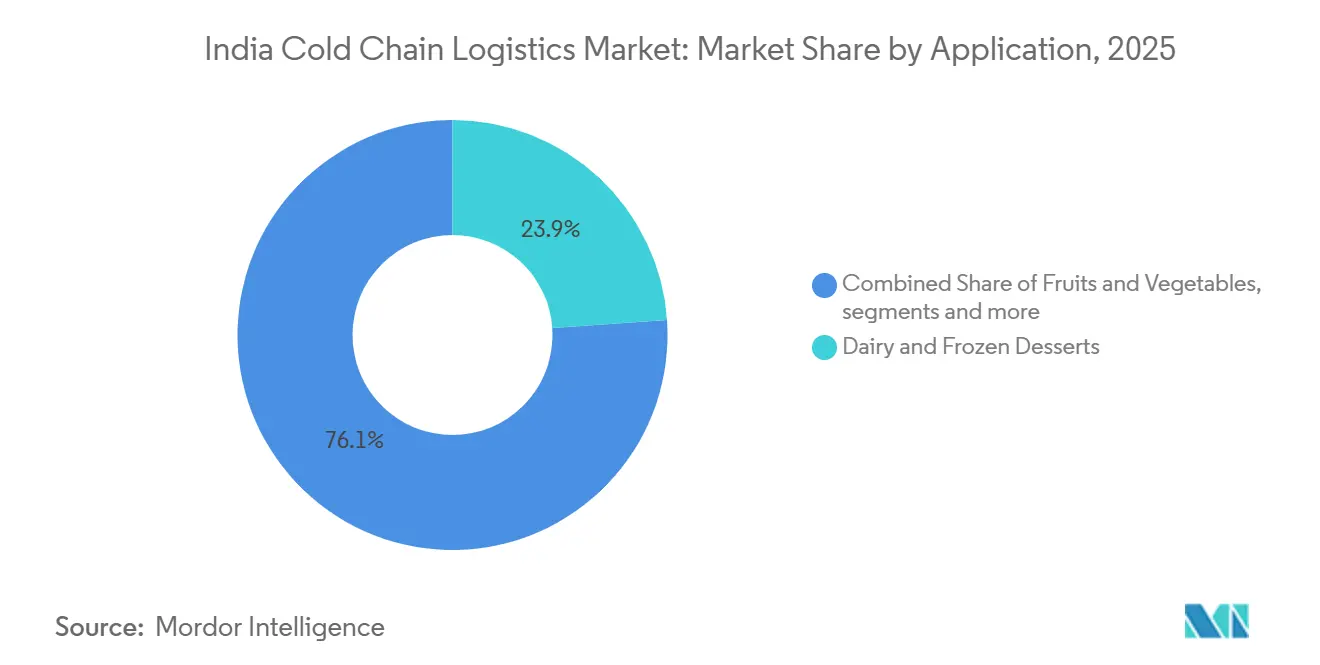
- En aplicaciones, los lácteos y postres congelados lideraron con una participación del 23,87% en 2026, mientras que se prevé que los productos farmacéuticos y biológicos crezcan más rápido a una CAGR del 6,55% durante 2027-2032.
- Por regiones, India Occidental lideró con una participación del 22,77% en 2026, mientras que se prevé que India Oriental crezca más rápido a una CAGR del 6,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Minorista Organizado y la Distribución de Productos de Consumo Masivo Congelados | +2.1% | Maharashtra, Karnataka, Goa, Telangana y Andhra Pradesh | Mediano plazo (2-4 años) |
| Apoyo Gubernamental a través del Esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado del PMKSY | +1.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente Demanda de Cadena de Suministro en Frío para Productos Farmacéuticos y Vacunas | +1.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico de Comestibles y Entrega de Alimentos Congelados | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción de IoT y Monitoreo de Temperatura en Tiempo Real | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de las Exportaciones de Productos Perecederos a Oriente Medio y el Sudeste Asiático | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Minorista Organizado y Distribución de Productos de Gran Consumo Congelados
La expansión minorista apoya la distribución refrigerada cuando los flujos crecientes de productos llegan a una red más amplia de puntos de venta equipados para almacenar productos congelados. NielsenIQ informó que el volumen de ventas de productos de consumo masivo en el comercio moderno de India creció un 17,5% interanual en el período de abril a junio de 2026. Krishival Foods amplió su red de congeladores minoristas para el helado Melt N Mellow de 3.732 unidades al inicio del ejercicio fiscal 2026 a 15.490 al 31 de marzo de 2026. Su red de distribución incluía distribuidores en Maharashtra, Karnataka, Goa, Telangana y Andhra Pradesh. Cada congelador minorista adicional crea un destino para reabastecer, extendiendo el trabajo de entrega refrigerada para los distribuidores de helados en toda la red de ventas ampliada.
Apoyo Gubernamental a través del Esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado del PMKSY
El apoyo gubernamental es más útil cuando financia etapas vinculadas que un almacén refrigerado aislado no puede proporcionar. Al 30 de junio de 2026, el Ministerio de Industrias de Procesamiento de Alimentos informó 409 proyectos aprobados y 311 proyectos completados u operativos bajo su esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado.[1] El esquema vincula la preparación a nivel agrícola con el almacenamiento, el envasado, la congelación y la distribución refrigerada de productos hortícolas y no hortícolas, pescado y productos marinos excepto camarones, lácteos, carne y aves de corral. Ese diseño permite a los implementadores de proyectos elegibles abordar las conexiones entre el manejo del producto y el movimiento posterior, en lugar de tratar el almacenamiento como el servicio completo. Las instalaciones completadas crean una apertura para el transporte y manejo complementarios, mientras que la capacidad de servicio vinculada al proceso de aprobación debe seguir la implementación real del proyecto.
Creciente Demanda de Cadena de Suministro en Frío para Productos Farmacéuticos y Vacunas
Las campañas de vacunación aumentan la demanda de cadena de frío a través del número de dosis que deben llegar a los destinatarios elegibles. La Campaña Nacional de Vacunación contra el VPH de India administró más de 8 millones de dosis entre su lanzamiento en febrero de 2026 y el 11 de septiembre de 2026. La campaña proporcionó vacunaciones voluntarias gratuitas de dosis única a niñas de 14 años en instalaciones gubernamentales, con el consentimiento de los padres. La entrega de estas dosis a las instalaciones gubernamentales convierte la cobertura de distribución saliente en parte del requisito de servicio para cualquier proveedor que apoye la campaña.
Crecimiento del Comercio Electrónico de Comestibles y Entrega de Alimentos Congelados
La entrega de alimentos congelados combina la demanda del producto con una amplia red de cumplimiento de comercio rápido. Swiggy informó que el valor bruto total de pedidos de Instamart creció un 40% interanual en el trimestre finalizado el 30 de junio de 2026.[2] Durante ese trimestre, su negocio de comestibles y otros artículos esenciales atendió a más de 14 millones de usuarios que realizaron transacciones mensualmente en más de 130 ciudades a través de más de 1.200 tiendas oscuras. Redseer estimó que el valor de ventas de productos listos para cocinar congelados en las plataformas de comercio rápido indias creció casi un 88% en el año calendario 2025 respecto a 2024. Redseer describió esta categoría como establecida y con un crecimiento más lento que el del comercio rápido en general. Para los proveedores de cadena de frío, el crecimiento de las ventas de productos congelados crea una demanda de movimiento recurrente que puede atenderse mediante rutas que vinculen el almacenamiento refrigerado con los puntos de cumplimiento individuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial para Activos de Cadena de Frío | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Penetración Limitada del Almacenamiento en Frío en Zonas de Nivel 3 y Rurales | -0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fluctuaciones Estacionales de la Demanda que Conducen a la Infrautilización | -0.5% | Jammu y Cachemira | Corto plazo (≤ 2 años) |
| Riesgos de Deterioro por Desviaciones de Temperatura Durante el Tránsito | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial para Activos de Cadena de Frío
La expansión de la cadena de frío requiere un caso de inversión que pueda atraer financiamiento más allá del apoyo disponible de las subvenciones. La evaluación de Grant Thornton Bharat de octubre de 2026 señaló que las subvenciones por sí solas no podían satisfacer el requisito de capital estimado para la infraestructura de distribución de cadena de frío faltante en India. Indicó que la bancabilidad de los activos dependería de instalaciones multiproducto, demanda estacional complementaria, utilización contratada y consumo ancla de procesadores, minoristas o exportadores. Cuando una instalación propuesta no puede asegurar el financiamiento que las subvenciones dejan sin cubrir, la construcción puede tener que esperar, postergando la capacidad de distribución adicional.
Penetración Limitada del Almacenamiento en Frío en Zonas de Nivel 3 y Rurales
El acceso a la cadena de frío rural depende de conectar el enfriamiento a nivel agrícola con la economía del transporte para pequeños envíos. La evaluación de FICCI y Grant Thornton Bharat de octubre de 2026 encontró que el calor de campo a menudo no se eliminaba rápidamente en las puertas de las granjas indias y que la clasificación y el envasado carecían de enfriamiento adecuado.[3] También encontró que los pequeños envíos no podían sostener por sí solos un vehículo refrigerado. Un productor puede, por lo tanto, enfrentar barreras separadas en el enfriamiento inicial y en la recolección refrigerada, cada una de las cuales limita el acceso a un servicio continuo. Las cargas pequeñas no agrupadas se enfrentan, por tanto, a un tramo de recolección antieconómico incluso cuando el almacenamiento en frío posterior está disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Escala de Almacenamiento Apoya Servicios de Red Más EspecializadosEl almacenamiento refrigerado representó una participación del 41,16% del tamaño del mercado de logística de cadena de frío de India en 2026. India contaba con 8.831 almacenes frigoríficos con una capacidad combinada de 40,29 millones de toneladas métricas al 31 de enero de 2026. La cifra de capacidad nacional mide el almacenamiento físico, mientras que la participación del segmento mide los ingresos por servicios. Los proveedores de almacenamiento pueden ampliar los ingresos recurrentes asegurando el uso contratado de esta base instalada, otorgando importancia comercial al rendimiento del cliente junto con la construcción de nuevas instalaciones.
Se prevé que los servicios de valor agregado sean el segmento de más rápido crecimiento, con una CAGR del 6,6% durante 2027-2032. Durante el ejercicio fiscal 2025-26, Snowman Logistics Ltd, una subsidiaria de Gateway Distriparks Limited, ofreció servicios de valor agregado específicos por ubicación adaptados a los clientes en toda su red. La personalización específica por ubicación ofrece a los proveedores una vía para obtener ingresos del trabajo de manejo adaptado al flujo de productos de un cliente individual. La implicación operativa es que una red puede admitir diferentes paquetes de servicio en diferentes ubicaciones manteniendo una relación común con el cliente. La consiguiente vía de expansión es una prestación de servicios más profunda dentro de una huella existente, por lo que el crecimiento no tiene que depender enteramente de añadir espacio de almacén refrigerado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Temperatura:
La Infraestructura de Congelación y la Continuidad del Servicio Refrigerado Determinan la InversiónLos servicios de congelación (-18 a 0 °C) fueron el segmento más grande, con una participación del 51,4% en 2026. Balmer Lawrie opera 4 cámaras de congelación en Vijayawada, 6 en Hyderabad y 7 en Navi Mumbai. Sus unidades en Delhi NCR y Bhubaneswar tienen otras 6 y 8 cámaras de congelación, respectivamente. Esta base de múltiples ubicaciones ilustra cómo la capacidad de almacenamiento en congelación puede distribuirse entre los destinos de los clientes, otorgando a la cobertura de red un papel comercial junto con la capacidad en cualquier instalación individual. Para un operador que desarrolla dicha huella, reproducir un servicio de almacenamiento en congelación confiable en varios sitios se convierte en parte de la propuesta de expansión, ya que los clientes necesitan capacidad utilizable donde sus propios flujos de productos lo requieran.
Se prevé que los servicios refrigerados (0 a 5 °C) sean el segmento de más rápido crecimiento, con una CAGR del 6,5% durante 2027-2032. En 2025, el director ejecutivo de ColdStar, Sameer Varma, estimó que los pedidos festivos de productos lácteos, postres congelados, productos listos para comer y mithai podrían superar el salto festivo habitual en aproximadamente un 20-25%. Para la parte refrigerada de esos pedidos mixtos, el aumento esperado apunta a la necesidad de mayor capacidad de manejo durante los períodos de despacho festivo. Esa capacidad debe preservar los límites inferior y superior de la banda durante el almacenamiento y el movimiento. Los operadores que atienden esos pedidos estacionales necesitan, por tanto, un mayor rendimiento dentro de la banda acordada, ya que los puntos de ajuste más fríos por sí solos no pueden proporcionar más capacidad de manejo refrigerado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Rendimiento Lácteo y la Especialización Farmacéutica Crean Necesidades de Servicio DiferenciadasLos lácteos y postres congelados representaron una participación del 23,87% en el mercado de logística de cadena de frío de India en 2026. En el marco del Programa Nacional para el Desarrollo Lácteo, se había creado una capacidad de enfriamiento de leche de aproximadamente 16,8 millones de litros por día para junio de 2026. India produjo 247,87 millones de toneladas métricas de leche en 2024-25. La combinación de una producción láctea sustancial y una infraestructura de enfriamiento dedicada ofrece a los proveedores de logística una base específica del producto en torno a la cual conectar la recolección, el almacenamiento y la entrega. Para los clientes del sector lácteo, el valor del servicio radica en preservar la continuidad más allá del punto de enfriamiento, por lo que los operadores pueden obtener ingresos conectando esa infraestructura con la siguiente etapa del flujo del producto.
Se prevé que los productos farmacéuticos y biológicos sean el segmento de más rápido crecimiento, con una CAGR del 6,55% durante 2027-2032. El 12 de agosto de 2025, Celcius Logistics anunció Celcius+, una rama de logística farmacéutica centrada en medicamentos, vacunas y biológicos en India. El diseño de un servicio farmacéutico dedicado ofrece una forma de organizar el manejo en torno a los requisitos de este grupo de compradores, en lugar de tratar cada envío refrigerado de manera idéntica. Para las vacunas, la cadena de frío de inmunización pública de India abarcaba casi 30.000 puntos en marzo de 2026, desde los depósitos gubernamentales de suministros médicos hasta los centros de atención primaria de salud. Estos ejemplos distinguen los servicios farmacéuticos comerciales especializados de una red pública de distribución de vacunas, ofreciendo a los proveedores diferentes interfaces con los clientes incluso cuando ambos requieren continuidad a través de múltiples etapas de entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Logística de Cadena de Frío de India Occidental
India Occidental lideró con una participación del 22,77% del tamaño del mercado de logística de cadena de frío de India en 2026. Al 30 de junio de 2026, 59 proyectos completados bajo el esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado del Ministerio de Industrias de Procesamiento de Alimentos en Maharashtra habían creado 176.800 toneladas métricas de capacidad de almacenamiento en frío. En Gujarat, 25 proyectos completados bajo el mismo esquema habían creado 56.800 toneladas métricas de capacidad de almacenamiento en frío para esa fecha. Estos activos operativos proporcionan una base de servicio regional en más de un estado, lo que permite desarrollar ofertas logísticas en torno a instalaciones establecidas. Vincular las instalaciones del esquema de Maharashtra y Gujarat a través de contratos de transporte y manejo daría a los clientes un servicio de distribución a través de los límites estatales.
Mercado de Logística de Cadena de Frío de India Oriental
Se prevé que India Oriental sea la región de más rápido crecimiento, con una CAGR del 6,35% durante 2027-2032. Snowman Logistics Ltd completó la construcción y comenzó a operar su almacén de temperatura controlada de 5.630 palés en Kolkata, Bengala Occidental, el 25 de junio de 2025. Una instalación completada crea una ubicación concreta en torno a la cual un operador puede ensamblar ofertas de almacenamiento y distribución posterior, haciendo que la conexión entre la capacidad del almacén y la cobertura del servicio regional sea comercialmente relevante. Para los clientes con flujos de productos que requieren un punto de almacenamiento en Kolkata, la expansión abre una opción de servicio adicional, mientras que la oportunidad del operador depende de convertir esa capacidad física en trabajo recurrente de almacenamiento y manejo.
India del Norte tiene una base de almacenamiento instalada en Haryana, que contaba con 388 almacenes frigoríficos al 31 de enero de 2026. Madhya Pradesh, en India Central, tenía 341 almacenes frigoríficos en la misma fecha, proporcionando otra base a nivel estatal para los servicios regionales. En India del Sur, DP World lanzó un servicio de flete ferroviario con contenedores refrigerados con Ocean Network Express desde Thimmapur, Hyderabad, hasta Nhava Sheva para exportadores farmacéuticos regionales el 6 de octubre de 2025. Estos ejemplos distinguen las ubicaciones de almacenamiento establecidas en las regiones Norte y Central de un desarrollo específico de canal de exportación farmacéutica en el Sur. Una estrategia regional basada únicamente en la cobertura de almacenes pasaría por alto, por tanto, la oportunidad separada de organizar servicios refrigerados en torno a la carga y la interfaz con el cliente creada por una ruta de exportación dedicada.
Marco Regulatorio y Perspectivas
La comparación abarca el régimen nacional de India y la superposición estatal de Bengala Occidental para un operador no minorista y no manufacturero que almacena comercialmente productos agrícolas. Las normas nacionales exigen almacenamiento en frío cuando el tipo de alimento lo requiere, así como rotación de existencias por orden de entrada y salida (primero en entrar, primero en salir) y por fecha de vencimiento (primero en vencer, primero en salir) para el almacenamiento de alimentos no minoristas cubiertos. La definición de almacenamiento en frío de Bengala Occidental excluye los gabinetes refrigerados y las plantas de enfriamiento de menos de 28,3168 metros cúbicos. Su ámbito de productos agrícolas incluye agricultura, ganadería, horticultura, pescado, mariscos y alimentos o bebidas elaborados total o parcialmente a partir de ellos.
Tabla Regulatoria
| Factor de decisión | Régimen nacional de India | Superposición estatal de Bengala Occidental |
|---|---|---|
| Autoridad principal | Autoridad de Normas y Seguridad Alimentaria de India | Director de Comercialización y Director Adicional ex officio de Agricultura (Comercialización) |
| Instrumentos o directrices clave | Reglamentos de licencias de la FSSAI; enmienda de rotación de existencias de junio de 2026 | Régimen de licencias de almacenamiento en frío y permiso previo de construcción |
| Efecto comercial | Obligaciones de enfriamiento dependientes del producto y rotación de existencias para el operador definido | Permiso escrito previo a la construcción y licencia para el almacenamiento comercial de productos agrícolas cubiertos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque el enfriamiento dependiente del producto y la obligación de rotación de existencias de junio de 2026 ya se aplican al almacenamiento de alimentos no minoristas cubiertos. El borrador de enero de 2026 eximiría a las empresas no manufactureras de los registros propuestos de producción diaria y uso de materias primas, lo que respalda la opción Sin cambios, ya que esa propuesta no añade ninguna obligación para este participante exclusivamente de almacenamiento. Bengala Occidental también es Medio porque los operadores comerciales se enfrentan a permisos de construcción y licencias, con Sin cambios que refleja su marco activo de permisos, nuevas licencias y renovaciones. Para un operador en expansión, la puerta de entrada adicional del estado afecta al momento en que puede comenzar la construcción, incluso cuando las obligaciones nacionales de manejo de alimentos están incorporadas en su modelo de servicio.
Etapas de la Cadena de Valor
La cadena de valor compara a los proveedores que construyen la capacidad de cadena de frío con los operadores que obtienen ingresos del almacenamiento, la preparación y el movimiento de productos sensibles a la temperatura. Blue Star suministra cámaras frigoríficas modulares, mientras que Rinac diseña, fabrica, instala y pone en marcha proyectos de cadena de frío llave en mano en India. Estas actividades anteriores establecen la plataforma de servicio físico, pero sus ingresos por equipos y proyectos se sitúan en un punto diferente al de los ingresos logísticos recurrentes del operador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de equipos e instalaciones | Proveedores de equipos para cámaras frigoríficas como Blue Star; contratistas de proyectos llave en mano como Rinac | Ventas de equipos, entrega de proyectos e ingresos por instalación | Alinear el diseño de refrigeración con la función operativa prevista | Definir los requisitos operativos antes de la selección y puesta en marcha de los equipos |
| Almacenamiento a temperatura controlada | Operadores de almacenes como Coldman Logistics e Indicold | Ingresos por servicios de almacenamiento y operación de almacenes | Coordinar la recepción y el despacho con el almacenamiento refrigerado | Adaptar los procedimientos de transferencia a las operaciones de la cámara |
| Preparación de pedidos y manejo de valor agregado | Proveedores de servicios de manejo como Coldman Logistics, que ofrecen reempaque, etiquetado, paletización y consolidación de pedidos | Ingresos por servicios de preparación y manejo | Secuenciar múltiples tareas de manejo antes del despacho | Combinar tareas de preparación relacionadas dentro de una ventana de servicio definida |
| Transporte y distribución refrigerados | Coordinadores de flota propia y red de socios como Crystal Group; proveedores integrados como Indicold a través de IndiMove | Ingresos por servicios de transporte y distribución refrigerados | Coordinar la responsabilidad entre los traspasos de flota y socios | Utilizar requisitos de traspaso comunes y procedimientos de excepción |
| Fuente: Mordor Intelligence | ||||
La oportunidad de integración más sólida se produce en el límite entre el producto almacenado y su siguiente movimiento, donde actividades separadas deben convertirse en un servicio utilizable. Indicold combina su propia red de almacenamiento con el transporte refrigerado IndiMove bajo un único acuerdo de servicio. Esa estructura puede incorporar la coordinación en la oferta del operador, mientras que la prueba comercial continua es si la responsabilidad permanece clara cuando la preparación, el almacenamiento y el transporte involucran a diferentes equipos operativos.
Panorama Competitivo
Concentración del Mercado
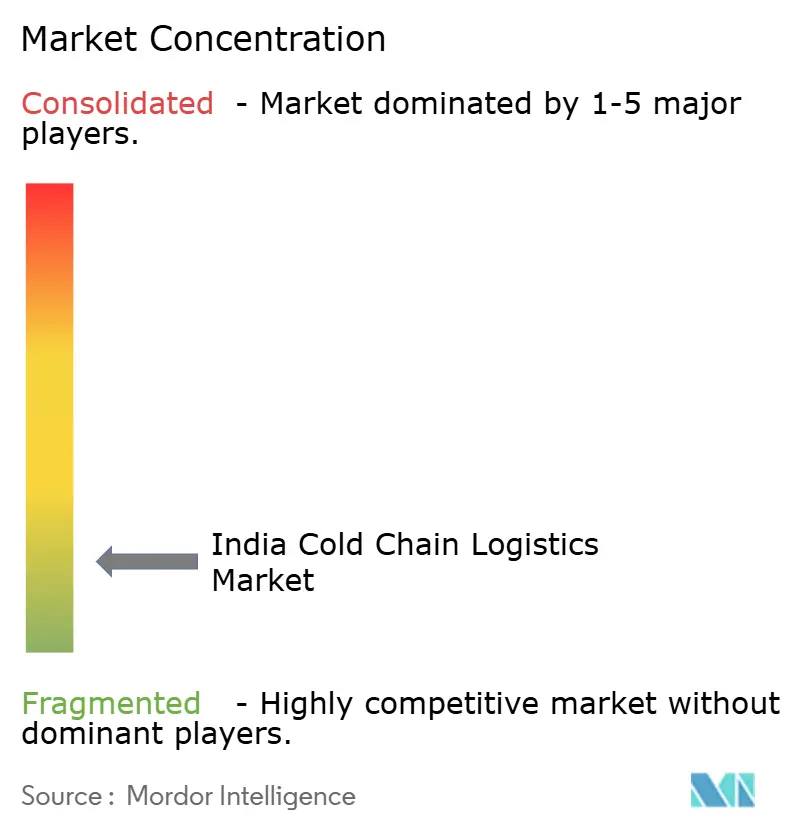
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India y Mahindra Logistics Ltd son participantes principales. Las operaciones de logística a temperatura controlada de Snowman se sitúan junto a los servicios de cadena de frío exprés y farmacéutica de TCI Express y el almacenamiento y distribución sanitaria de DHL Supply Chain India. Indicold, fuera de los cinco participantes principales, lanzó su segundo almacén de congelación totalmente automatizado, una instalación de 10.000 palés en Detroj, Gujarat, el 25 de abril de 2025. Un operador de instalaciones automatizadas especializado puede, por tanto, competir por el trabajo de almacenamiento en congelación frente a proveedores que combinan varios servicios de manejo y distribución.
Las estrategias de servicio también abordan puntos de transferencia específicos donde una oferta centrada en el almacén deja otra tarea de manejo por organizar. GMR Aero Cargo & Logistics lanzó un camión refrigerado en el lado aéreo del Aeropuerto de Hyderabad el 13 de enero de 2026, para transferencias de terminal a aeronave a +2 °C a +25 °C. En el ejercicio fiscal 2025-26, el Pharma Cold Chain Express de TCI Express cubrió vacunas, plasma sanguíneo congelado y medicamentos, con monitoreo continuo a través de registradores de datos de viaje y sistemas avanzados de trazabilidad. Estos ejemplos distinguen el control en una interfaz física particular de la visibilidad a lo largo de un recorrido de servicio, ofreciendo a los operadores diferentes formas de definir su responsabilidad. Para los clientes farmacéuticos, una oferta se vuelve más específica cuando identifica tanto el traspaso cubierto como el monitoreo incluido, lo que permite que el límite del servicio forme parte de la diferenciación competitiva.
La dirección competitiva favorece las ofertas que conectan la responsabilidad operativa con los requisitos de un grupo de clientes particular. DHL Supply Chain India opera un sitio multicliente exclusivo para el sector sanitario con licencia en Bhiwandi, que ofrece almacenamiento a temperatura controlada y distribución de cadena de frío para productos farmacéuticos y dispositivos médicos. Este posicionamiento convierte un entorno operativo sanitario definido en parte de la propuesta de servicio, con la idoneidad regulatoria considerada junto con la oferta de almacenamiento físico. En el ejercicio fiscal 2025-26, TCI Express inició entregas farmacéuticas sensibles a la temperatura por ferrocarril, extendiendo su oferta farmacéutica a otro modo de transporte. En conjunto, un sitio sanitario dedicado y una extensión del servicio ferroviario ofrecen a los clientes farmacéuticos opciones más específicas sobre el entorno de almacenamiento y el modo de transporte confiado a un proveedor.
Líderes de la Industria de Logística de Cadena de Frío de India
-
Snowman Logistics Ltd
-
ColdEx Logistics Pvt Ltd
-
TCI Express Ltd
-
DHL Supply Chain India
-
Mahindra Logistics Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Cadena de Frío de India Empresas cubiertas en este informe
- Snowman Logistics Ltd
- ColdEx Logistics Pvt Ltd
- TCI Express Ltd
- DHL Supply Chain India
- Mahindra Logistics Ltd
- Gubba Cold Storage Ltd
- Cold Star Logistics Pvt Ltd
- CONCOR Cold Chain Logistics
- Crystal Logistic Cool Chain Ltd
- R. K. Foodland Pvt Ltd
- Indraprastha Cold Storage
- Arihant Cold Storage
- Godamwale
- Siddhi Cold Chain
- Coldrush Logistics
- Coldman Warehousing & Distribution
- Indicold Private Limited
- GK Cold Chain Solutions
- Transworld
- CEVA Logistics (Stellar Value Chain Solutions Pvt Ltd)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan modelos de servicio que podrían hacer que la logística refrigerada sea accesible para los vendedores indios de frutas y verduras. La ventana de solicitud del Banco Asiático de Desarrollo para que los equipos preseleccionados piloten unidades móviles de cadena de frío se extiende del 5 al 30 de octubre de 2026. La convocatoria ofrece hasta 450.000 USD por piloto y requiere una cofinanciación del 10%. Esto proporciona una vía para probar diferentes modelos operativos frente a la misma necesidad del vendedor, con la sostenibilidad comercial dependiendo del uso remunerado más allá del ensayo financiado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Almacenamiento refrigerado compartido del lado del vendedor | El apoyo al piloto ofrece una vía para probar el enfriamiento móvil accesible | Vendedores de frutas y verduras que necesitan almacenamiento de corta duración | Agrupar la demanda de los vendedores en torno a un servicio de almacenamiento móvil gestionado | Uso remunerado recurrente suficiente para sostener la operación diaria | Vendedores y operadores de almacenamiento como Indicold |
| Reabastecimiento refrigerado agrupado | La convocatoria de unidades móviles crea un entorno para probar el acceso al servicio | Grupos de vendedores que necesitan reabastecimiento desde un punto de suministro compartido | Combinar envíos en rondas de entrega refrigerada programadas | Alinear suficientes cargas de vendedores dentro de una ruta viable | Vendedores y proveedores de servicios de vehículos refrigerados como Indicold |
| Transferencia de pedidos refrigerados vinculada a un centro logístico | Las pruebas financiadas pueden examinar un vínculo entre el acceso móvil y la logística existente | Grupos de vendedores que utilizan un punto de traspaso refrigerado común | Conectar unidades móviles con servicios de cross-docking y entrega de corta distancia | Coordinar los traspasos sin tiempo de manejo excesivo | Vendedores y proveedores de logística integrada como Indicold |
| Fuente: Mordor Intelligence | |||||
La apertura central es un modelo operativo que convierte los pequeños requisitos individuales de los vendedores en una carga de trabajo compartida que puede atenderse. Indicold ofrece almacenamiento a temperatura controlada, transporte refrigerado, cross-docking y entrega de última milla en India. Esas capacidades convierten a los proveedores integrados en socios potenciales para conectar el acceso móvil con un servicio de distribución más amplio, mientras que el problema comercial decisivo es si el uso agregado de los vendedores puede sostener esa conexión una vez que finalice el apoyo del piloto.
Desarrollos recientes de la industria en Mercado de Logística de Cadena de Frío de India
- Jul 2026: Snowman Logistics anunció el inicio de la construcción de un almacén de temperatura controlada de 10.000 palés en Hyderabad bajo un modelo de construcción a medida con activos ligeros, con operaciones programadas para "el segundo trimestre del próximo año".
- Ene 2026: GMR Aero Cargo & Logistics lanzó un camión refrigerado en el lado aéreo del Aeropuerto de Hyderabad para el traslado de carga sensible a la temperatura entre la terminal de carga y las aeronaves.
- Oct 2025: DP World lanzó un servicio dedicado de flete ferroviario con contenedores refrigerados desde Thimmapur, Hyderabad, hasta Nhava Sheva para exportadores farmacéuticos regionales, en colaboración con Ocean Network Express.
Mercado de Logística de Cadena de Frío de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de logística de cadena de frío de India mide el gasto anual en India en servicios logísticos que almacenan, transportan o proporcionan manejo de valor agregado para bienes bajo condiciones de temperatura controlada o especificada. Abarca estos servicios en todas las regiones de India y para aplicaciones alimentarias, sanitarias, químicas y otras de productos perecederos.
Exclusiones del alcance: Se excluyen las ventas de equipos y instalaciones de cadena de frío, las ventas de los bienes que se manejan, la instalación, reparación o revisión independiente de equipos, y los servicios logísticos prestados íntegramente fuera de India.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Carretera
- Ferrocarril
- Marítimo
- Aéreo
- Servicios de Valor Agregado
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0 – 5 °C)
- Congelado (-18 – 0 °C)
- Temperatura Ambiente
- Congelación Profunda / Ultrafrío (menos de -20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Preparadas
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales para Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Productos Perecederos
- Por Región
- Norte de India
- Delhi-NCR
- Punjab
- Haryana
- Otros
- Sur de India
- Karnataka
- Tamil Nadu
- Telangana
- Otros
- Oeste de India
- Maharashtra
- Gujarat
- Otros
- Este de India
- Bengala Occidental
- Odisha
- Otros
- Centro de India
- Madhya Pradesh
- Chhattisgarh
- Norte de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El informe anual del Ministerio de Industrias de Procesamiento de Alimentos y los materiales del esquema integrado de cadena de frío, el registro de almacenamiento en frío de la Junta Nacional de Horticultura, el compendio de licencias de la Autoridad de Normas y Seguridad Alimentaria de India y el informe anual de la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados proporcionan insumos como el estado de los proyectos, la infraestructura de almacenamiento, los requisitos operativos y los flujos de exportación para India. Estas fuentes ayudan a distinguir la capacidad instalada y el movimiento de productos básicos de los servicios logísticos remunerados e informan la demanda y la cobertura del servicio por producto y región.
Los archivos de las empresas, los informes anuales, los materiales para inversores y la prensa empresarial india de reputación pueden complementar esas series públicas con la capacidad del proveedor, las incorporaciones a la red, los lanzamientos de servicios y el contexto de clientes o precios, con las observaciones contradictorias verificadas con indicadores independientes de infraestructura y mercado final. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los cuestionarios se dirigirían a operadores indios de almacenamiento en frío, proveedores de flota refrigerada y logística integrada, expedidores de alimentos y productos farmacéuticos, y especialistas comerciales o regulatorios relevantes en diferentes tamaños de empresa y niveles de antigüedad. Las preguntas pondrían a prueba el límite del servicio, la utilización, las tarifas de servicio realizadas, la demanda de los clientes y las divisiones regionales o por aplicación derivadas de la investigación secundaria. Los analistas reconciliarían las respuestas inconsistentes con indicadores públicos independientes y buscarían aclaración de los encuestados cuando persista una brecha material en el servicio, el precio o el volumen.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo valoraría el gasto anual de India en almacenamiento en frío contratado, transporte refrigerado y manejo relacionado, utilizando evidencia de ingresos de proveedores y gastos de clientes dentro del límite de servicio establecido. La capacidad de almacenamiento en frío y la puesta en marcha de proyectos, las incorporaciones de flota refrigerada y rutas, la producción y exportación de productos básicos, la distribución minorista organizada y sanitaria, y la utilización operativa y las tarifas de servicio indicarían la demanda direccionable y el movimiento de ingresos. Las participaciones de los segmentos se construirían a partir de los ingresos por servicios y la mezcla de productos, temperatura y región de los servicios manejados, con la capacidad y la utilización utilizadas como verificaciones donde el detalle directo de ingresos es limitado. El análisis de escenarios proyectaría las variables bajo diferentes trayectorias de infraestructura, demanda, costo de energía y utilización, mientras que los resúmenes selectivos de proveedores muestreados y las verificaciones de tarifa de servicio por volumen pondrían a prueba el total nacional. Se pediría a los operadores, expedidores y especialistas del sector indios que cuestionaran los supuestos a nivel de variables y las trayectorias de previsión, y los analistas reconciliarían las brechas con series públicas independientes o retendrían solo los rangos respaldados por la evidencia disponible.
Validación de Datos y Ciclo de Actualización
Los analistas triangularían los ingresos del proveedor, las señales de capacidad y utilización, los registros públicos de proyectos, las tendencias de exportación y de mercado final, y la evidencia de tarifas de servicio, y luego investigarían las variaciones materiales por geografía, servicio, aplicación y año antes de la aprobación. Una segunda revisión verificaría el límite del mercado, las unidades, las conversiones, los resúmenes de segmentos y los impulsores de la previsión, con el recontacto con los encuestados activado por discrepancias no resueltas en la cobertura del servicio, los precios, los volúmenes o el calendario. La base de evidencia se actualizaría anualmente, se actualizaría entre ciclos cuando un evento material de política, capacidad, demanda o costo cambie las perspectivas, y se sometería a una revisión nueva inmediatamente antes de la entrega.
Comparación del Dimensionamiento del Mercado de Logística de Cadena de Frío de India de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de logística de cadena de frío de India mide el gasto anual en India en servicios logísticos que almacenan, transportan o proporcionan manejo de valor agregado para bienes bajo condiciones de temperatura controlada o especificada.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. El análisis de escenarios proyectaría las variables bajo diferentes trayectorias de infraestructura, demanda, costo de energía y utilización, mientras que los resúmenes selectivos de proveedores muestreados y las verificaciones de tarifa de servicio por volumen pondrían a prueba el total nacional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,32 mil millones de USD (2027) | |
| Consultora Global A | 14,16 mil millones de USD (2026) | En su base de 2026, esta estimación es un 46,2% inferior al valor de este informe para 2027 de 26,32 mil millones de USD, 1 año después. Su división por tipo publicada asigna ingresos únicamente a almacenes y transporte, dejando la logística de valor agregado fuera de la mezcla de servicios reportada. |
| Consultora Regional B | 16,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,7% inferior al valor de este informe para 2027 de 26,32 mil millones de USD, 2 años después. Su previsión de ingresos al alza publicada hace que la base anterior sea inferior a una comparación de año posterior. |
Los analistas de Mordor Intelligence triangularían los ingresos del proveedor, las señales de capacidad y utilización, los registros públicos de proyectos, las tendencias de exportación y de mercado final, y la evidencia de tarifas de servicio, y luego investigarían las variaciones materiales por geografía, servicio, aplicación y año antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de logística de cadena de frío de India?
Se espera que el mercado alcance los 26,32 mil millones de USD en 2027 y los 35,46 mil millones de USD para 2032, creciendo a una CAGR del 6,14% durante 2027-2032.
¿Qué impulsa la demanda de logística a temperatura controlada en India?
El comercio minorista organizado y la entrega de comestibles respaldan la demanda. El valor bruto total de pedidos de Instamart creció un 40% interanual en el trimestre finalizado el 30 de junio de 2026.
¿Qué servicio lidera la industria de logística de cadena de frío de India?
El almacenamiento refrigerado fue el segmento de servicio más grande, con una participación del 41,16% en 2026.
¿Qué empresas son participantes principales en la industria de logística de cadena de frío de India?
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India y Mahindra Logistics Ltd son participantes principales.
¿Cuál es la principal restricción para expandir la capacidad de cadena de frío en India?
La alta inversión inicial limita la expansión. La evaluación de Grant Thornton Bharat de octubre de 2026 señaló que las subvenciones por sí solas no podían satisfacer el requisito de capital estimado para la infraestructura de distribución de cadena de frío faltante en India.
¿Qué regiones de India lideran los servicios de cadena de frío y el crecimiento previsto?
India Occidental lideró con una participación del 22,77% en 2026. Se prevé que India Oriental crezca más rápido a una CAGR del 6,35% durante 2027-2032.