
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
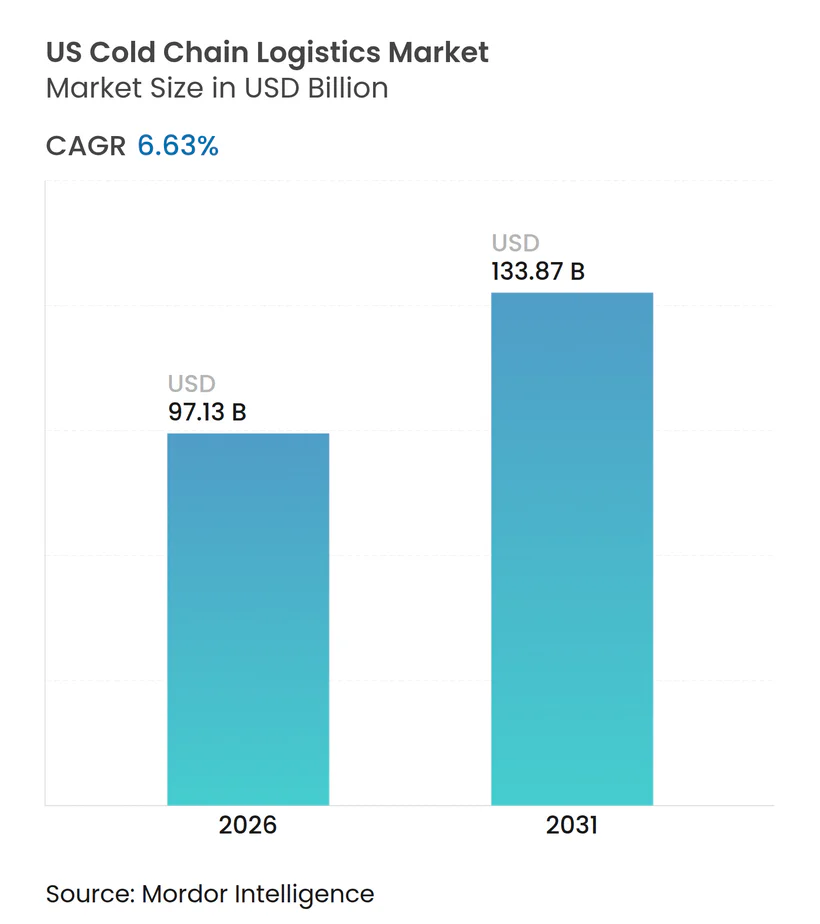
| Tamanho do Mercado (2026) | 97.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 133.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.63 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia de Frio dos EUA pela Mordor Intelligence
O tamanho do Mercado de Logística de Cadeia de Frio dos EUA é estimado em 97,13 bilhões de USD em 2026 e deve atingir 133,87 bilhões de USD até 2031, a um CAGR de 6,63% durante o período de previsão (2026-2031).
A implantação de automação, a sofisticação no controle de temperatura farmacêutica e mandatos de sustentabilidade mais rigorosos estão remodelando o design de redes, a alocação de capital e a diferenciação de serviços. Os operadores tradicionais focados em alimentos enfrentam compressão de margens à medida que os custos de energia aumentam, enquanto os provedores especializados em logística farmacêutica praticam preços premium ao oferecer capacidades de temperatura ultralow com tolerância quase zero a desvios. O transporte rodoviário permanece dominante para volumes de alimentos, mas a demanda por frete aéreo está se acelerando onde terapias celulares e gênicas exigem entrega noturna e manuseio criogênico. As mudanças regionais são igualmente notáveis, com o Sudeste mantendo a maior base de capacidade, o Sudoeste emergindo como um nexo de alto crescimento ligado ao comércio EUA-México, e os hubs interioranos integrados ao ferroviário ganhando preferência à medida que os embarcadores se protegem contra a volatilidade do transporte rodoviário.
Principais Conclusões do Relatório
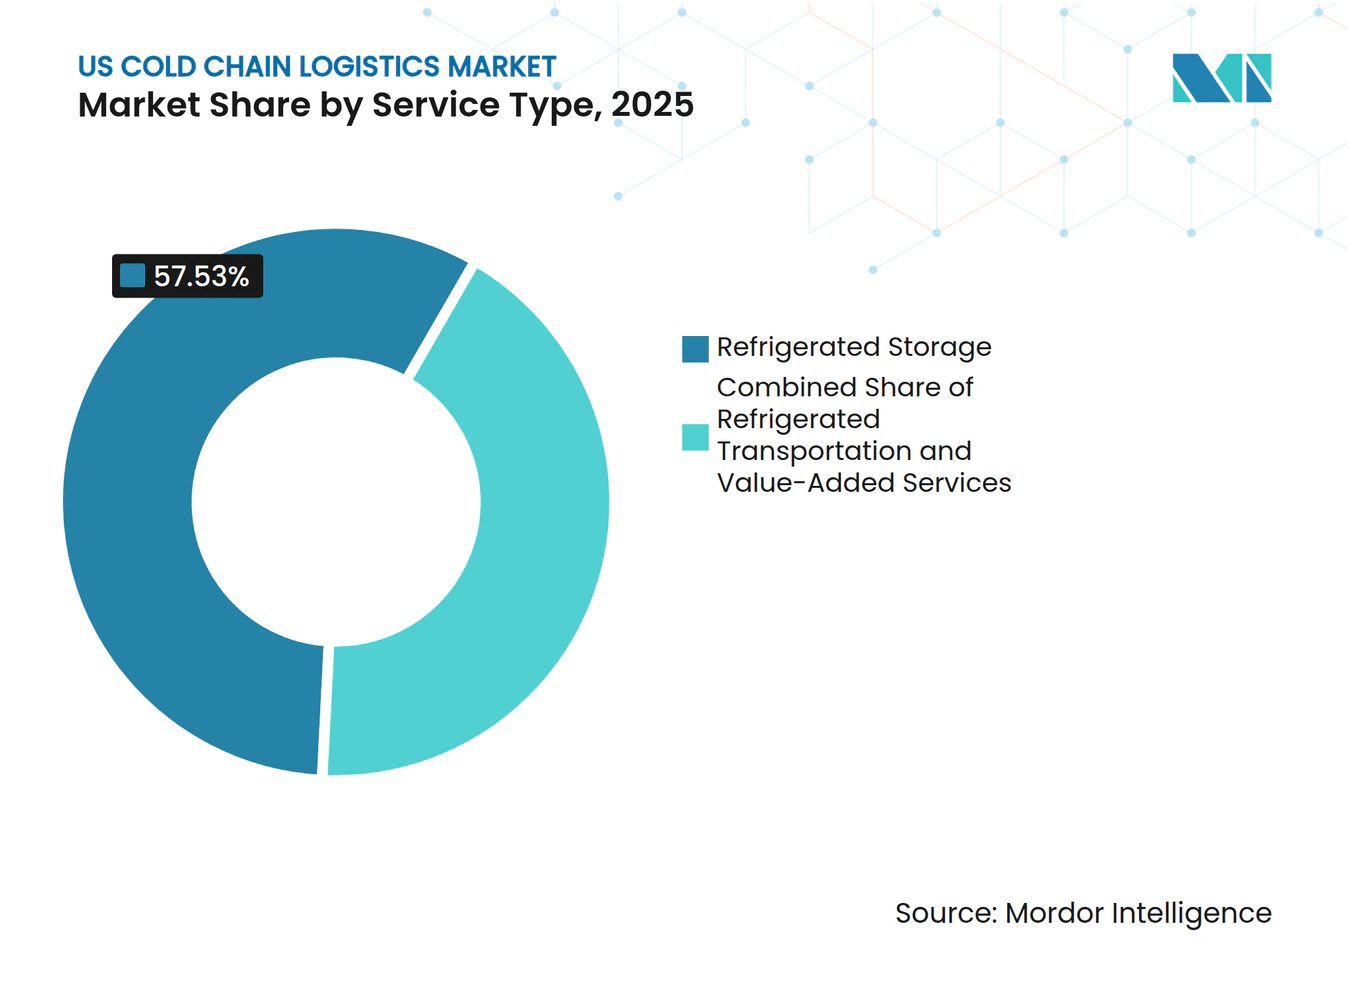
- Por tipo de serviço, o armazenamento refrigerado detinha 57,53% da participação do mercado de logística de cadeia de frio dos EUA em 2025, enquanto o transporte aéreo tem previsão de registrar o CAGR mais rápido de 13,23% até 2031.
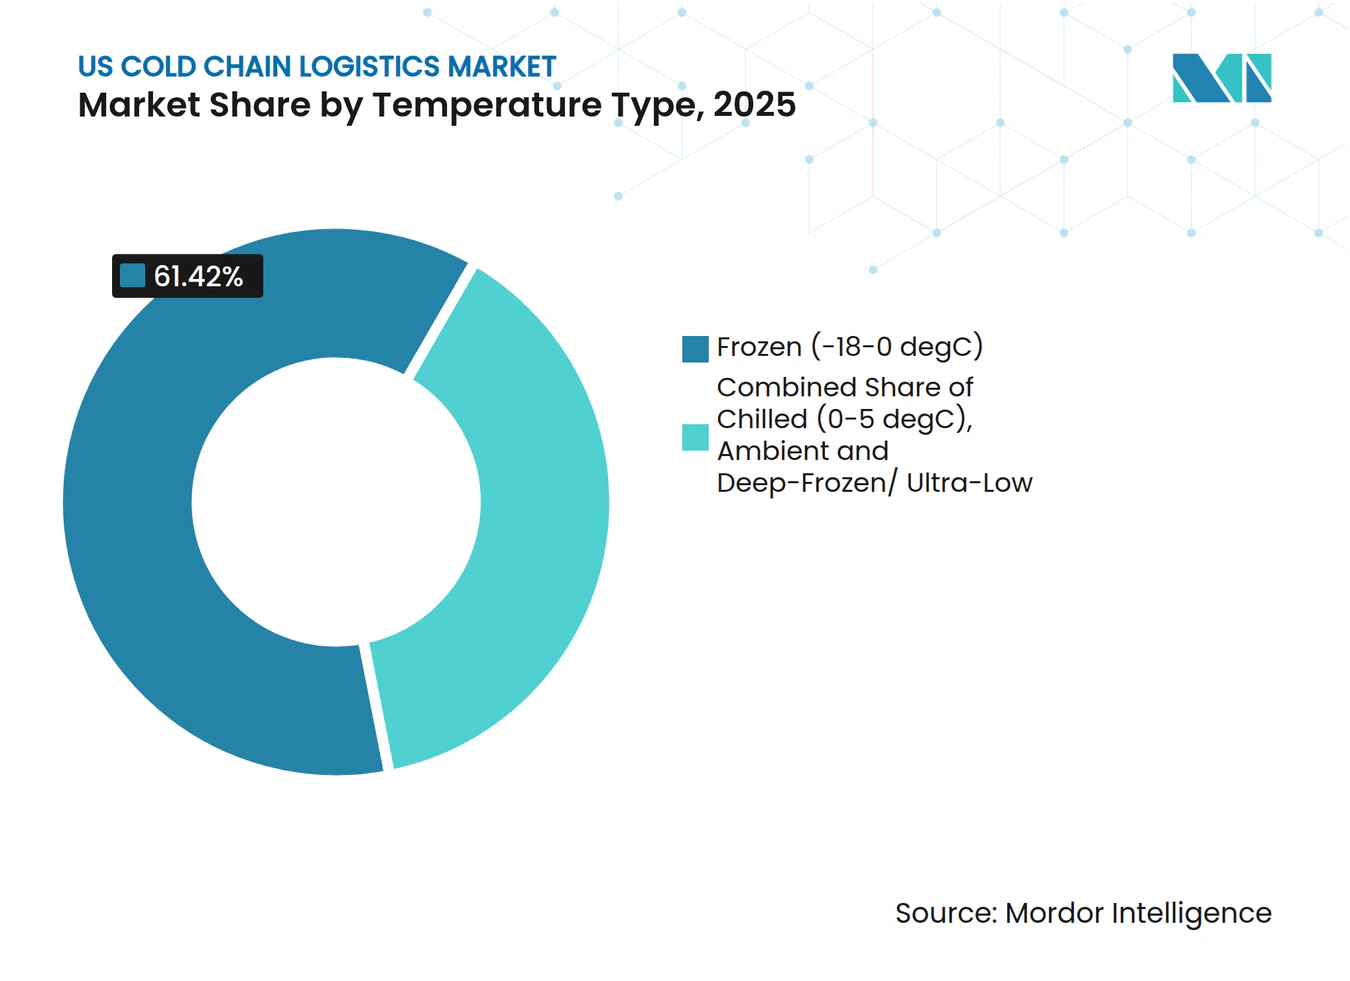
- Por faixa de temperatura, o segmento congelado representou 61,42% do tamanho do mercado de logística de cadeia de frio dos EUA em 2025, enquanto o armazenamento ultracongelado e ultralow tem projeção de expansão a um CAGR de 11,87% até 2031.
- Por aplicação, carne e aves lideraram com 22,63% do tamanho do mercado de logística de cadeia de frio dos EUA em 2025; vacinas e materiais de ensaios clínicos registram o CAGR projetado mais alto de 14,11% até 2031.
- Por região, o Sudeste capturou 34,17% da participação do mercado de logística de cadeia de frio dos EUA em 2025, enquanto o Sudoeste avança a um CAGR de 11,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Compras Online de Alimentos e Kits de Refeição | +1.6% | Nacional, concentrado nas 50 principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Expansão de Biológicos Farmacêuticos e Terapias Celulares e Gênicas | +1.9% | Corredor do Nordeste, expandindo-se para o Sudeste | Longo prazo (≥ 4 anos) |
| Megaarmazéns Automatizados Adjacentes a Portos | +1.2% | Costa do Golfo, Noroeste do Pacífico, Médio Atlântico | Longo prazo (≥ 4 anos) |
| Hubs Interioranos de Frio Integrados ao Ferroviário (CPKC) | +0.8% | Meio-Oeste, Sudoeste | Médio prazo (2-4 anos) |
| Financiamento Vinculado a ESG Acelera Modernizações | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Pressão do Mandato do USDA para Redução do Desperdício de Alimentos | +0.5% | Nacional, mais forte na Califórnia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Compras Online de Alimentos e Kits de Refeição
A penetração do mercado de compras online de alimentos atingiu 17% do varejo alimentar em 2025, e a complexidade da entrega na última milha com controle de temperatura expandiu-se mais rapidamente do que o comércio eletrônico de produtos não perecíveis[1]. A dispersão de pedidos individuais pelos bairros está forçando centros de microfulfillment com salas de múltiplas zonas a se localizarem a menos de 16 km de residências densas, inflacionando os custos imobiliários nos centros urbanos, onde a vacância está próxima de 6,9%. Os fornecedores de kits de refeição acrescentam pressão de sequenciamento ao realizar cross-docking de proteínas congeladas, produtos resfriados e itens de temperatura ambiente em janelas de quatro horas para cumprir as promessas de entrega. Em conjunto, esses modelos elevam a demanda por instalações flexíveis e de pequeno porte que possam separar, embalar e despachar dentro de prazos estreitos. Os operadores capazes de integrar software de otimização de rotas com monitoramento de refrigeração em tempo real conquistaram novos contratos, mesmo com as margens de lucro se estreitando para instalações legadas que carecem de capacidades de valor agregado. O crescimento permanece mais forte nas 50 principais áreas metropolitanas, reforçando uma estrutura de distribuição em hub-and-spoke em vez de uniformidade nacional.
Expansão de Biológicos Farmacêuticos e Terapias Celulares e Gênicas
Medicamentos personalizados como CAR-T exigem transporte criogênico ponto a ponto, armazenamento validado abaixo de -150 °C e liberação rápida de volta aos centros de tratamento, deslocando a ênfase do armazenamento em massa para a orquestração específica por paciente. O compromisso da DHL de investir 1 bilhão de EUR (1,17 bilhão de USD) em logística de saúde nas Américas até 2030 ressalta a lucratividade das rotas premium com controle de temperatura. O cálculo econômico difere do setor alimentar: um único desvio pode apagar 500.000 USD em valor de biolgicos, em comparação com 5.000 USD para produtos hortícolas. Consequentemente, os embarcadores priorizam energia redundante, telemetria em tempo real e rastreabilidade em blockchain, selecionando provedores com base no histórico de conformidade, e não na tarifa mais baixa. A escassez de capacidade em Boston, Filadélfia e Raleigh impulsionou construções especulativas de armazenamento ultralow, apesar dos custos de construção 3-4 vezes mais elevados, sinalizando ventos favoráveis de demanda sustentada.
Megaarmazéns Automatizados Adjacentes a Portos
A automação e a proximidade de portos marítimos estão convergindo à medida que os incorporadores erguem instalações superiores a 46.452 m² com sistemas AS/RS capazes de lidar com mais de 10.000 posições de paletes sob múltiplos regimes de temperatura. O investimento de 40 milhões de USD da Lineage em dois complexos automatizados na Costa do Golfo demonstra os benefícios de arbitragem de mão de obra próximos a portos, onde os prêmios salariais para trabalho em temperaturas negativas ultrapassam 30% e a rotatividade supera 40% ao ano. A proximidade ao porto reduz o tempo de permanência para importações de frutos do mar e produtos hortícolas, melhorando a vida útil e reduzindo a sobrestadia. Para os operadores, o modelo libera a otimização de energia por meio de prateleiras densas e reduz o quadro de pessoal em até 70%, mantendo o custo operacional por palete competitivo apesar do maior desembolso de capital. A prontidão para automação está se tornando um pré-requisito para garantir financiamento vinculado a ESG que desconta as taxas de juros para economias de energia demonstráveis.
Hubs Interioranos de Frio Integrados ao Ferroviário
A rede intermodal da Canadian Pacific Kansas City agora oferece serviço de contêiner refrigerado porta a porta de fazendas mexicanas para hubs do Meio-Oeste com uma vantagem de custo de 30-40% em relação ao transporte rodoviário, embora com janelas de trânsito dois dias mais longas, adequadas para cargas congeladas. As instalações adjacentes a desvios ferroviários requerem elevadores dedicados, pontos de carga para geradores e escalas de throughput que poucos operadores de médio porte podem custear, criando barreiras naturais de entrada. Os embarcadores aceitam uma latência modesta para garantir estabilidade de tarifas em meio à escassez de motoristas e à volatilidade do diesel. À medida que os volumes escalam, os hubs interioranos em Kansas City e San Antonio ganham massa crítica, diversificando a capacidade geográfica para longe dos gargalos costeiros. Essa mudança modal apoia a resiliência regional da cadeia de frio, mas exige uma gestão rigorosa de estoque para conciliar ciclos de frete mais lentos com os ritmos de reabastecimento do varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Retrofit para Eliminação Progressiva de HFCs | -1.1% | Nacional, agudo no Nordeste e no Meio-Oeste | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra em Operações de Temperatura Negativa | -0.8% | Nacional, mais severo no Sudoeste e no Sudeste | Curto prazo (≤ 2 anos) |
| Risco de Volatilidade no Preço da Energia | -0.6% | Texas, Califórnia, Nordeste | Médio prazo (2-4 anos) |
| Perturbações Climáticas em Portos e Canais | -0.4% | Costa do Golfo, Médio Atlântico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Retrofit para Eliminação Progressiva de HFCs
As regras da EPA obrigam os operadores a substituir refrigerantes de alto GWP, como o R-404A, elevando os custos de conversão para 2-4 milhões de USD por instalação, enquanto os limites de produção se reduzem 40% até 2028[2]. As instalações construídas nos anos 2000 mantêm vida útil estrutural, mas enfrentam preços crescentes de refrigerantes que triplicaram desde 2024. Os proprietários menores têm dificuldade em amortizar estudos de engenharia e tempo de inatividade, acelerando a consolidação à medida que saem para operadores de escala que distribuem custos por múltiplas localidades. O cronograma de retrofit também colide com planos mais amplos de expansão de capacidade, forçando o racionamento de capital e atrasando outros projetos de modernização.
Escassez de Mão de Obra em Operações de Temperatura Negativa
A rotatividade nas zonas de congelamento supera 40% ao ano, pois os trabalhadores suportam ambientes de -20 °C; os prêmios salariais expandiram-se de 15% em 2020 para quase 30% em 2025, superando os ganhos de produtividade. A automação mitiga o manuseio, mas não pode substituir as funções de manutenção, qualidade e doca que requerem intervenção humana. A escassez se intensifica nos mercados de alto crescimento do Sun Belt, como Phoenix e Dallas, onde a familiaridade dos trabalhadores com condições de congelamento profundo é limitada. Os custos de treinamento e a rotatividade comprimem as margens, levando os operadores a pilotar auxílios de manutenção em realidade aumentada e EPIs aquecidos para melhorar a retenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Automação Remodela a Economia do ArmazenamentoO armazenamento refrigerado capturou 57,53% da participação do mercado de logística de cadeia de frio dos EUA em 2025, refletindo o papel fundamental que a infraestrutura fixa desempenha na ligação entre produtores e consumidores. Dentro deste segmento, os armazéns públicos automatizados estão ganhando participação à medida que as empresas alimentares terceirizam para especialistas que distribuem custos fixos entre múltiplos locatários. O armazenamento privado permanece crítico para produtos farmacêuticos, onde a conformidade e a segurança justificam modelos de locatário único. O transporte rodoviário mantém a liderança em volume, mas os ventos contrários de capacidade decorrentes da escassez de motoristas e da volatilidade do combustível estão direcionando os produtos congelados de longa distância para soluções ferroviárias intermodais que oferecem economias de 30-40%. O CAGR de 13,23% do frete aéreo até 2031 incorpora uma rede paralela otimizada para terapias de alto valor e baixo volume que não toleram nem atraso nem desvio de temperatura, consolidando rendimentos premium para transportadoras e operadores. Os serviços de valor agregado — kitting, rotulagem e testes de qualidade — cresceram em dois dígitos, diversificando os fluxos de receita além do armazenamento e do transporte.
O impacto da automação é multifacetado. As instalações que empregam sistemas AS/RS operam com até 70% menos trabalhadores no chão de fábrica e entregam maior throughput por m³, mitigando a inflação salarial e a escassez de mão de obra. Os ganhos de eficiência energética de 10-15% decorrem de prateleiras compactas e infiltração reduzida. Como resultado, os investidores canalizam capital para projetos superiores a 1,13 bilhão de m³, apoiados por financiamento vinculado a ESG. Por outro lado, as instalações manuais legadas têm dificuldade em financiar conversões de HFCs e retrofits tecnológicos, impulsionando a consolidação do setor à medida que os operadores de escala adquirem armazéns de menor escala para reconvertê-los em nós automatizados.



Por Tipo de Temperatura:
O Armazenamento Ultralow Impulsiona os InvestimentosA faixa congelada (-18 °C a 0 °C) representou 61,42% do tamanho do mercado de logística de cadeia de frio dos EUA em 2025, ancorando a distribuição tradicional de alimentos congelados. Os operadores enfrentam custos de energia crescentes e despesas com a eliminação progressiva de refrigerantes, o que leva a testes de uma "mudança de 3 graus" para -15 °C que promete economias de energia de 10–15% mantendo a segurança alimentar[3]. O armazenamento resfriado (0–5 °C) apoia produtos frescos e laticínios com rotatividade mais rápida e maior sensibilidade à deterioração, exigindo previsões de demanda granulares e reabastecimento just-in-time.
As instalações ultracongeladas e ultralow abaixo de -20 °C têm projeção de crescimento a um CAGR de 11,87% à medida que as vacinas de mRNA e as terapias celulares proliferam. Esses locais exigem refrigeração em cascata redundante, backups de nitrogênio líquido e sistemas de monitoramento validados, elevando a intensidade de capital para três vezes a das construções convencionais de congelamento. Os gargalos de capacidade nos corredores de biotecnologia inflacionaram as taxas de locação em 40% em comparação com o espaço para alimentos. As salas com temperatura ambiente controlada (15-25 °C) são um nicho modesto, mas crescente, para produtos como chocolate e produtos químicos especiais, oferecendo economias de energia, mas exigindo desumidificação e envelopes térmicos rigorosos para evitar desvios.

Por Aplicação:
Precificação Premium FarmacêuticaCarne e aves lideraram com 22,63% de participação em 2025, aproveitando corredores bem estabelecidos da fazenda ao varejo e infraestrutura especializada de congelamento rápido. O crescimento, no entanto, se modera à medida que os consumidores migram para alternativas frescas e preparadas, reduzindo a utilização em instalações dependentes de proteína congelada a granel. Peixes e frutos do mar se beneficiam de importações de aquicultura roteadas pelos portos da Costa do Golfo, exigindo armazenamento refrigerado adjacente ao porto equipado para transbordo e reembalagem rápidos. Laticínios e sobremesas congeladas mantêm demanda resiliente, embora as crescentes alternativas à base de plantas exijam regimes distintos de temperatura e umidade.
Vacinas e materiais de ensaios clínicos, avançando a um CAGR de 14,11% até 2031, formam agora um nível premium paralelo no tamanho do mercado de logística de cadeia de frio dos EUA. Os provedores em conformidade com as Boas Práticas de Distribuição praticam taxas de locação de até 22 USD por ft² em Boston, em comparação com 8-12 USD para espaço para alimentos, refletindo o valor em risco. A logística de frutas e vegetais está evoluindo sob as metas federais de redução do desperdício de alimentos que impulsionam sistemas de eliminação de etileno e sensores de frescor IoT. As refeições prontas para consumo acompanham a demanda por kits de refeição, exigindo linhas de montagem de múltiplos produtos em docas com gradação de temperatura. Os produtos químicos especiais representam uma fatia estável e menor, mas suas janelas de temperatura rigorosas os tornam clientes fiéis para operadores em conformidade.
Análise Geográfica
O Sudeste dominou com 34,17% de participação de mercado em 2025, impulsionado pelos fluxos de entrada de produtos latino-americanos pela Flórida, frutos do mar pelos portos do Golfo e pela base de processamento de aves da Geórgia. A migração populacional para Atlanta, Charlotte e Nashville está impulsionando a expansão da cadeia de frio no varejo, enquanto o risco de furacões estimula investimentos em estruturas elevadas, revestimentos resistentes a furacões e geradores no local. As taxas de locação e os valores dos terrenos subiram à medida que os operadores competem por lotes de preenchimento capazes de entrega de comércio eletrônico em duas horas.
O Sudoeste tem projeção de expansão a um CAGR de 11,02% até 2031, ancorado pelo Texas, onde a relocalização transfronteiriça, o crescimento populacional e a demanda petroquímica convergem. Os cruzamentos de Laredo e El Paso canalizam cargas refrigeradas crescentes das regiões produtoras mexicanas. A instabilidade da rede elétrica sob o ERCOT força os incorporadores a orçar 3-5 milhões de USD para sistemas de energia redundantes além dos custos de construção padrão. Phoenix e Tucson servem como nós secundários de crescimento rápido, mas a escassez de água levanta questões de sustentabilidade de longo prazo para a agricultura desértica que abastece essas instalações.
O Nordeste abriga a maior concentração de empresas de biotecnologia e farmacêuticas, tornando Boston, Nova Jersey e Filadélfia epicentros de projetos de temperatura ultralow com prêmios de locação superiores a 20 USD por ft². A infraestrutura envelhecida no Meio-Oeste, onde Illinois e Wisconsin abrigam grandes processadores de carne e laticínios, requer retrofits simultâneos de refrigerantes e modernizações de automação, sobrecarregando os orçamentos de capital. O Oeste permanece um estudo em contraste: a robusta produção agrícola da Califórnia e os portos voltados para a Ásia impulsionam a demanda, mas regulamentações ambientais agressivas e preços de pico de energia desafiam a economia dos operadores. Subsídios públicos, como o financiamento de retrofit da Comissão de Energia da Califórnia, mitigam parte da pressão de capital, sinalizando um ambiente de políticas que recompensa os primeiros adotantes de refrigerantes naturais.
Panorama Regulatório
As operações de logística de cadeia de frio dos EUA são regidas pelos requisitos da FDA sob a Lei de Modernização da Segurança Alimentar (FSMA), incluindo as disposições de Transporte Sanitário de Alimentos Humanos e Animais (21 CFR Parte 1, Subparte O). Essas regras abrangem as responsabilidades de embarcadores e transportadoras, condições sanitárias dos equipamentos e procedimentos de controle de temperatura durante o trânsito. Um marco importante de conformidade ocorreu em 20 de janeiro de 2026, quando entrou em vigor o prazo de conformidade da Regra Final de Rastreabilidade de Alimentos da FDA (21 CFR Parte 1, Subparte S) para alimentos na Lista de Rastreabilidade de Alimentos, enrijecendo os requisitos de manutenção de registros e integração de sistemas em torno de eventos críticos de rastreamento e elementos-chave de dados nas transferências de armazenamento e transporte refrigerados.
Além da segurança alimentar, os operadores também se alinham com padrões internacionais e domésticos de equipamentos para transporte de perecíveis. O envolvimento do Serviço de Comercialização Agrícola do USDA na certificação relacionada ao ATP pode se aplicar a movimentos internacionais de perecíveis. No nível federal de logística, o trabalho de resiliência da cadeia de suprimentos do Departamento de Transportes, incluindo programas baseados em dados para identificação de gargalos, como o FLOW, aumenta o escrutínio sobre os tempos de permanência e as restrições de infraestrutura em portos e nós interioranos que afetam o desempenho do frete com controle de temperatura. Isso reforça a mudança em direção à visibilidade auditável e ao intercâmbio padronizado de dados em toda a cadeia de frio.
Análise da Cadeia de Valor
A cadeia de valor da cadeia de frio dos EUA começa com produtores e processadores (incluindo fabricantes de carne, aves, laticínios, frutos do mar, produtos hortícolas e farmacêuticos) movendo produtos sensíveis à temperatura para etapas de pré-resfriamento, consolidação e embalagem. Para produtos farmacêuticos, isso também pode incluir embalagem qualificada e controles de cadeia de custódia. Os produtos passam então pelo armazenamento refrigerado (público e dedicado/privado), cross-docking e serviços de valor agregado, como congelamento rápido, rotulagem, kitting, inspeção e retenções de qualidade, antes de entrar no transporte refrigerado por via rodoviária (dominante para fluxos domésticos de alimentos), ferroviário intermodal para rotas de congelados de longa distância e aéreo para biológicos de alto valor e prazo crítico.
Os terminais portuários, a disponibilidade de contêineres reefer e as transferências de drayage podem aumentar o tempo de permanência e o risco de desvio quando o monitoramento e a disciplina de agendamento são fracos. Os proprietários e operadores de ativos, incluindo grandes plataformas nacionais de armazéns, competem ao lado de 3PLs, integradores de encomendas e provedores especializados em logística de saúde. A ênfase competitiva está se deslocando para a visibilidade de dados, o gerenciamento de exceções e os processos validados, não apenas para a capacidade. Os organismos de coordenação do setor, como a Aliança Global da Cadeia de Frio, fornecem orientação técnica e advocacia, enquanto as iniciativas de cadeia de suprimentos do Departamento de Transportes dos EUA se concentram em diagnosticar gargalos de frete que podem se propagar em perturbações na cadeia de frio. As estratégias de capital recentes também apontam para o escalonamento de plataformas por meio de parcerias, incluindo a joint venture de 1,3 bilhão de USD da Americold em maio de 2026 com a EQT para possuir e operar instalações de armazenamento refrigerado na América do Norte.
Panorama Competitivo
Concentração do Mercado
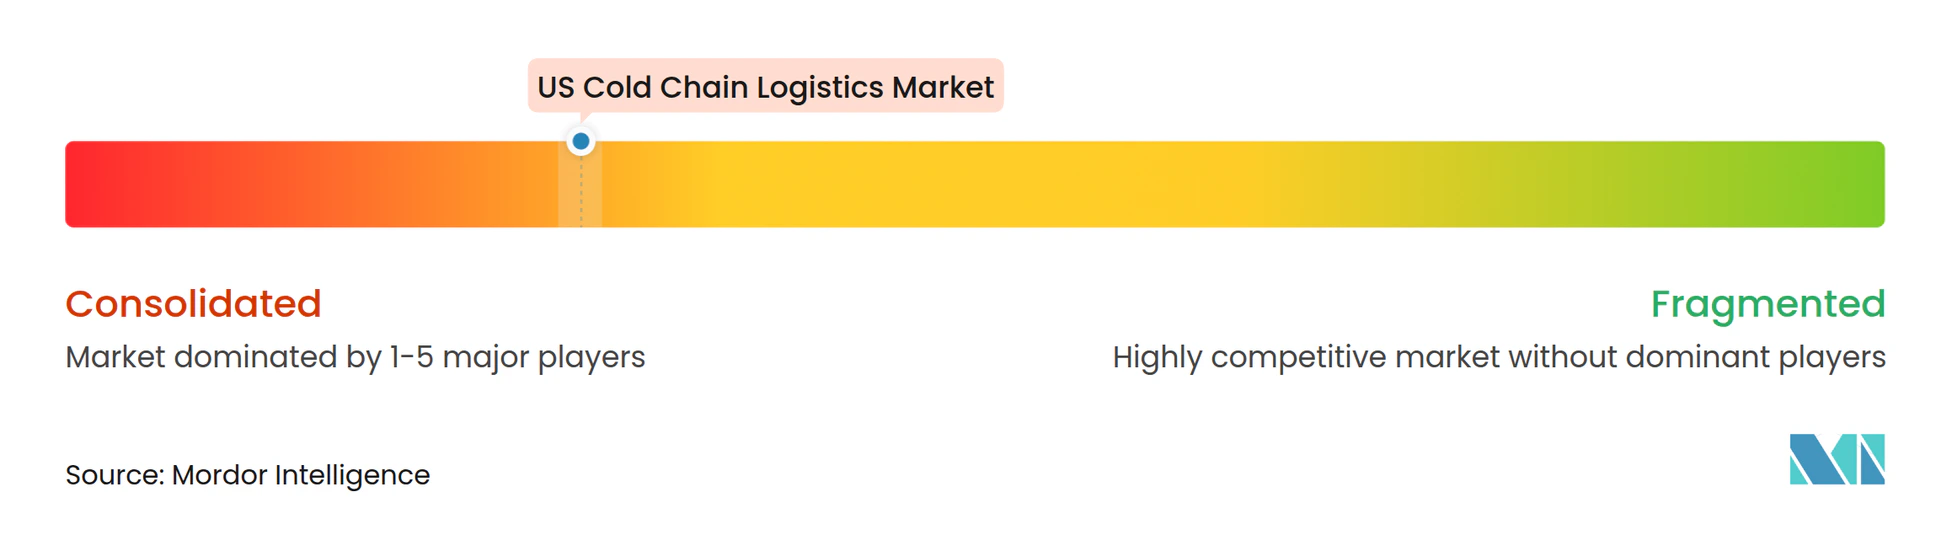
A Lineage Logistics e a Americold controlam coletivamente a maioria da metragem cúbica de armazéns refrigerados nacionais, estabelecendo alavancagem quase oligopolista nas principais áreas metropolitanas. Sua escala permite contratos com clientes em múltiplas instalações, cobertura diversificada de energia e implantações aceleradas de automação, criando posições de custo que os concorrentes menores não conseguem igualar. Os operadores de segundo nível respondem especializando-se: alguns migram para serviços farmacêuticos em conformidade com as Boas Práticas de Distribuição, outros atendem distribuidores de alimentos étnicos que exigem manuseio personalizado, e alguns se concentram em instalações urbanas de última milha onde as pegadas de megaarmazéns são impraticáveis.
A adoção de tecnologia diferencia os vencedores dos retardatários. Os principais provedores implantam telemetria IoT, previsões de demanda por aprendizado de máquina e rastreabilidade em blockchain, fornecendo aos clientes visibilidade no nível de remessa que reduz as reclamações por deterioração. A Aliança Global da Cadeia de Frio relatou que seus membros expandiram a capacidade para 8,16 bilhões de ft³ em 2025, mas o número de operadores diminuiu, ilustrando o crescimento de capacidade por meio de consolidação em vez de novos entrantes[4]. Os integradores de encomendas UPS e FedEx estão investindo fortemente em rotas de cadeia de frio para saúde, aproveitando as redes aéreas existentes para oferecer soluções de ponta a ponta que os operadores tradicionais de armazéns têm dificuldade em igualar. O financiamento de capital privado permanece ativo, canalizando capital para megaprojetos greenfield em portos e nós ferroviários interioranos, intensificando ainda mais a concorrência para os independentes de médio porte.
Líderes do Setor de Logística de Cadeia de Frio dos EUA
-
Lineage Logistics Holdings, LLC
-
Americold Logistics, LLC
-
United States Cold Storage, Inc.
-
Interstate Warehousing
-
FreezPak Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Cadeia de Frio dos EUA Empresas cobertas neste relatório
- Lineage Logistics Holdings, LLC
- Americold Logistics, LLC
- United States Cold Storage, Inc.
- Vertical Cold
- DHL Supply Chain
- FedEx Cold Chain Logistics
- UPS Healthcare
- NewCold Advanced Cold Logistics
- AGRO Merchants Group
- AIT Worldwide Logistics
- Cloverleaf Cold Storage
- Interstate Warehousing, Inc.
- RLS Logistics
- Penske Logistics (Cold Chain)
- Ryder System, Inc. (SCS)
- FreezPak Logistics
- Congebec Logistics
- Cold Summit Development
- Nordic Cold Storage, LLC
- J.B. Hunt Transport Services, Inc. (Refrigerated)
- Schneider National, Inc. (Reefer)
Oportunidades de Mercado e Perspectivas Futuras
As adições e modernizações de capacidade lideradas por automação são um espaço em branco concreto à medida que os operadores buscam ganhos de produtividade em meio à escassez de mão de obra e à alta intensidade energética. O mix recente de projetos mostra onde o capital está se concentrando: o anúncio de expansão da Fase 3 da NewCold em fevereiro de 2026 em Lebanon, Indiana (500 milhões de USD, liderado por automação), sua instalação totalmente automatizada de congelados inaugurada em McDonough, Geórgia (125.000 posições de paletes), e a conclusão pela Lineage em março de 2026 de uma expansão de 7.804 m² em Louisville, Kentucky (cerca de 10.400 posições de paletes). Em conjunto, esses projetos apontam para uma demanda sustentada por redes de alto throughput, multilocatário e dedicadas que reduzem o manuseio manual, melhoram a precisão do estoque e suportam prazos mais rigorosos para o reabastecimento do varejo e de serviços de alimentação.
A oportunidade também está emergindo por meio de estruturas de investimento que combinam financiamento institucional com execução operacional. A joint venture de 1,3 bilhão de USD da Americold em maio de 2026 com a EQT, cobrindo 12 instalações nos EUA (cerca de 113 milhões de m³ e mais de 400.000 posições de paletes), ilustra um modelo em que o capital tem como alvo o armazenamento refrigerado como infraestrutura de missão crítica, enquanto os operadores estabelecidos gerenciam as atividades do dia a dia. Do lado da demanda, construções de distribuição dedicadas em grande formato, como o avanço do plano da H-E-B em julho de 2026 para um armazém refrigerado de 175 milhões de USD em seu campus em San Antonio, indicam a continuação da expansão da rede em torno de corredores populacionais de alto crescimento e rotas comerciais adjacentes à fronteira. Os requisitos de conformidade e transição de refrigerantes acrescentam outra trilha de modernização, uma vez que as ações da EPA sob a Lei AIM e as obrigações de rastreabilidade da FSMA aumentam o valor dos operadores que podem combinar modernizações de refrigeração com rastreabilidade digital, telemetria e controles auditáveis da cadeia de frio.
Desenvolvimentos industriais recentes em Mercado de Logística de Cadeia de Frio dos EUA
- Junho de 2026: A Americold inaugurou um hub integrado de importação-exportação da cadeia de frio no Porto de Saint John, em New Brunswick, desenvolvido com a DP World e a Canadian Pacific Kansas City (CPKC). O local conecta as operações portuárias com a conectividade ferroviária e o manuseio com controle de temperatura, estreitando a interface entre os gateways de comércio internacional e a distribuição interiorana para carga perecível.
- Maio de 2026: A Americold anunciou uma joint venture de armazenamento refrigerado na América do Norte de 1,3 bilhão de USD com a EQT, contribuindo com 12 instalações totalizando cerca de 113 milhões de m³ e mais de 400.000 posições de paletes para a plataforma. A estrutura combina capital institucional com um modelo de operador estabelecido, apoiando a escala do portfólio e a modernização das instalações enquanto gerencia a intensidade do balanço patrimonial.
- Maio de 2025: A Lineage Logistics anunciou uma expansão de 1 bilhão de USD com a Tyson Foods, adicionando 1,39 bilhão de m³ por meio de aquisição e comprometendo-se com duas construções automatizadas totalizando 2,27 bilhões de m³. O movimento fortaleceu a capacidade da Lineage de atender cadeias de suprimentos de proteínas de alto volume e acelerou a implantação de automação para compensar as restrições de mão de obra em operações de temperatura negativa.
Mercado de Logística de Cadeia de Frio dos EUA Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange serviços de logística pagos que mantêm os produtos dentro de uma faixa de temperatura controlada durante o armazenamento, manuseio e transporte dentro dos Estados Unidos, incluindo o manuseio refrigerado de valor agregado relacionado.
Exclusões de escopo: Excluímos encomendas de courier com gelo seco manuseadas exclusivamente dentro de campi hospitalares.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Por Tipo de Temperatura
- Resfriado (0–5 °C)
- Congelado (-18–0 °C)
- Temperatura Ambiente
- Ultracongelado / Ultralow (Mais de 20 °C)
- Por Aplicação
- Frutas e Vegetais
- Carne e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais de Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
- Por Região (Estados Unidos)
- Nordeste
- Meio-Oeste
- Sudeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando a pegada da cadeia de frio nos Estados Unidos e vinculando-a à atividade mensurável em alimentos, ciências da vida e produtos químicos sensíveis à temperatura. Para ancorar o lado da demanda, consultamos séries públicas e orientações de fontes como o USDA e a FDA, juntamente com dados do Censo dos EUA, do Bureau de Estatísticas de Transportes e da Administração de Informações de Energia para contexto de frete e operações.
Em seguida, verificamos a intensidade e o mix de serviços usando fontes como publicações de associações comerciais, registros de operadores de transportadoras e armazéns, apresentações para investidores e cobertura de imprensa confiável sobre adições de capacidade e expansões de rede. Onde ajudou a validar a escala da empresa e a exposição a remessas, também usamos assinaturas pagas focadas em dados financeiros e inteligência de empresas, bem como rastreamento de importações e exportações no nível de remessa para commodities manuseadas a frio. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em entrevistas e pesquisas estruturadas com operadores de armazéns refrigerados, transportadoras com controle de temperatura, 3PLs, embarcadores e participantes de embalagens e monitoramento de cadeia de frio, para que pudéssemos testar premissas de precificação, utilização e mix de serviços. Como este é um mercado exclusivamente dos EUA, a cobertura foi equilibrada entre os principais corredores de produção e consumo, e os insights foram verificados novamente nos padrões de demanda de alimentos e bebidas e ciências da vida.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 19% |
| Nível médio: 45% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 21% | Gerentes: 54% |
Dimensionamento e Previsão do Mercado
O dimensionamento utilizou uma construção de cima para baixo em que o pool de demanda da cadeia de frio foi reconstruído a partir do throughput sensível à temperatura e da atividade de frete, e depois traduzido em receitas de serviços por meio de premissas observáveis de tarifas e mix. Para mantê-lo prático, usamos cálculos de verificação em paralelo, como receita amostrada por posição de palete em armazém, verificações de gastos com transporte refrigerado por rota e aproximações de preço médio de venda vezes volume para linhas de serviço principais, e os totais foram ajustados quando surgiram lacunas.
Os insumos mais importantes incluíram adições de capacidade de armazéns refrigerados e faixas de utilização, sinais de disponibilidade de caminhões e reboques reefer, progressão típica de tarifas de armazenamento e manuseio, comportamento de repasse de custos de combustível e eletricidade, e a participação de volumes perecíveis e farmacêuticos que requerem manuseio com controle de temperatura versus alternativas de temperatura ambiente. A previsão baseou-se principalmente na análise de cenários vinculada a mudanças esperadas nos padrões de distribuição de alimentos, crescimento de remessas de ciências da vida e comportamento de precificação orientado por custos, com premissas confirmadas e temperadas por feedback de especialistas. Onde as verificações de baixo para cima não conseguiam cobrir operadores regionais menores, preenchemos lacunas usando benchmarks de receita modelada por instalação e por milha que foram validados por meio de entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como tendências de capacidade de armazenamento refrigerado, indicadores de atividade de frete e movimentos de preços observados, e depois revisados para outliers por um segundo analista antes da aprovação. Quando um resultado se afastou muito dessas âncoras externas, reabrimos os drivers, retestamos as premissas com ligações de acompanhamento e corrigimos o modelo antes de congelar o número final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inaugurações de capacidade, mudanças acentuadas de energia ou combustível, ou ações regulatórias que alteram as práticas de manuseio. Antes da entrega, uma nova passagem de dados é concluída para que os clientes recebam a visão mais atualizada em vez de um snapshot mais antigo.
Tamanho do Mercado de Logística de Cadeia de Frio dos Estados Unidos da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de cadeia de frio dos EUA podem variar amplamente, mesmo quando o tema parece idêntico, porque as linhas de escopo e as regras de captura de receita não são as mesmas. As diferenças geralmente decorrem do que é contabilizado como receita de logística, de como o armazenamento versus o transporte é agrupado e de quais anos e premissas de precificação são usados.
A principal lacuna vem de saber se os serviços de frio de valor agregado e os movimentos refrigerados multimodais são incluídos como parte dos gastos com logística, onde a Mordor Intelligence os contabiliza apenas quando são entregues como serviços de cadeia de frio pagos de terceiros dentro dos Estados Unidos e vinculados a verificações de throughput e tarifas mensuradas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 97,13 bilhões de USD (2026) | |
| Associação do Setor A | 85,00 bilhões de USD (2024) | Frequentemente reflete armazenamento refrigerado relatado por membros e taxas de manuseio selecionadas, o que pode subestimar os gastos com transporte refrigerado terceirizado e o agrupamento entre serviços, e pode não normalizar as tarifas para um único período de precificação. |
| Publicação Comercial B | 116,85 bilhões de USD (2024) | Comumente aplica definições mais amplas de cadeia de frio que mesclam logística com categorias adjacentes, como imóveis de armazenamento refrigerado ou receitas relacionadas a equipamentos, e pode usar escalada de preços agressiva sem correspondê-la a verificações de utilização e throughput. |
A dispersão na tabela é explicada principalmente pelo que é tratado como receita de logística versus atividade adjacente da cadeia de frio, e por como a precificação é transportada entre os anos. Ao vincular o total a drivers operacionais repetíveis, como capacidade, utilização, mix de serviços e movimento de tarifas, a estimativa permanece rastreável e mais fácil de verificar novamente à medida que as condições do mercado mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística de cadeia de frio dos EUA em 2026?
Atingiu 97,13 bilhões de USD em 2026 e tem previsão de crescer para 133,87 bilhões de USD até 2031.
Qual tipo de serviço lidera o mercado de logística de cadeia de frio dos EUA?
O armazenamento refrigerado detinha uma participação de 57,53% em 2025, sustentado por seu papel como principal buffer entre a produção e o varejo.
Qual é a faixa de temperatura de crescimento mais rápido?
O armazenamento ultracongelado e ultralow abaixo de -20 °C tem projeção de registrar um CAGR de 11,87% até 2031, impulsionado por vacinas de mRNA e terapias celulares.
Qual região está se expandindo mais rapidamente?
O Sudoeste, liderado pelo Texas, avança a um CAGR de 11,02% até 2031 devido ao comércio transfronteiriço e ao crescimento populacional.
Quem são os participantes dominantes?
A Lineage Logistics e a Americold controlam a maioria da capacidade nacional de armazéns refrigerados, criando uma quase duopólio em muitas áreas metropolitanas.