
Tamaño y cuota del mercado de construcción de centros de datos de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2025 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
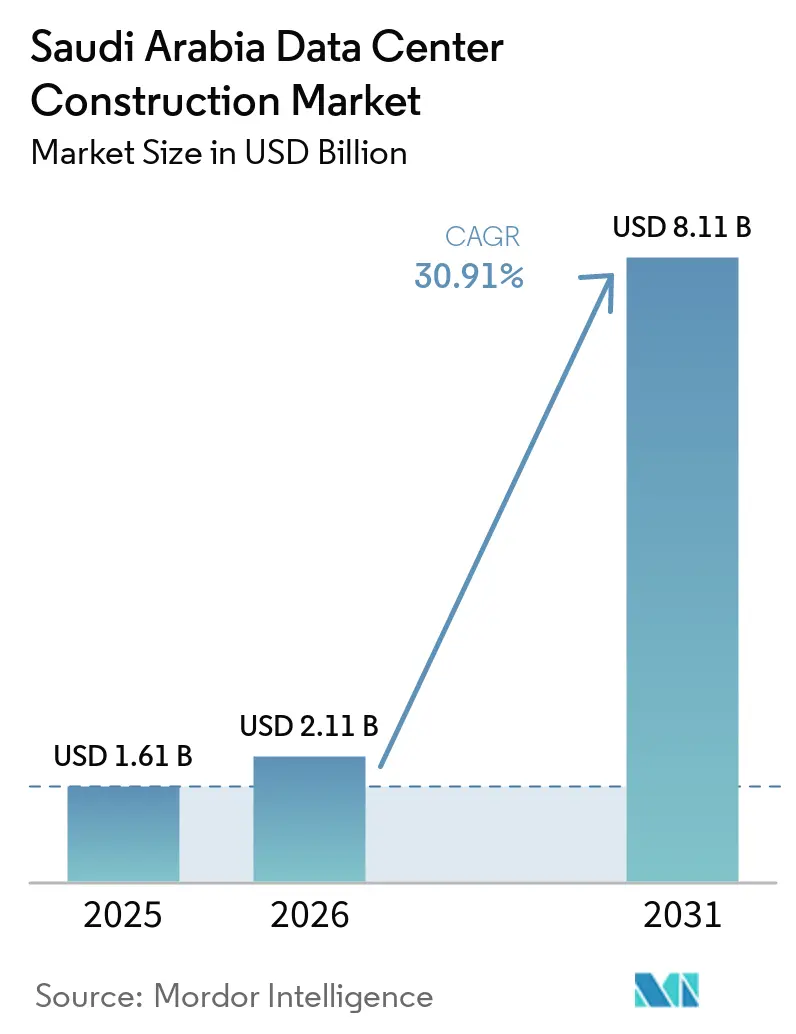
| Tamaño del mercado en el año base (2025) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 30.91 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción de centros de datos de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos de Arabia Saudita fue valorado en USD 1,61 mil millones en 2025 y se estima que crecerá desde USD 2,11 mil millones en 2026 hasta alcanzar USD 8,11 mil millones en 2031, a una CAGR del 30,91% durante el período de previsión (2026-2031). Una combinación de incentivos de la Visión 2030, normas obligatorias de soberanía de datos y la rápida incorporación de cables submarinos ha convertido al Reino en el centro regional de más rápido crecimiento para la infraestructura de inteligencia artificial. Los proveedores de nube a hiperescala han comprometido programas de capital de varios miles de millones de dólares, mientras que los conglomerados nacionales destinan grandes sumas a instalaciones de alta densidad de potencia diseñadas para clústeres de unidades de procesamiento gráfico. La demanda también está impulsada por el despliegue de redes perimetrales de 5G, la proliferación de cargas de trabajo de inteligencia artificial generativa en los sectores energético y financiero, y significativos proyectos de digitalización del sector público. La modernización de la red eléctrica y la integración de energías renovables configuran los diseños eléctricos, y la adopción de la refrigeración líquida se acelera a medida que los operadores abordan las limitaciones del clima desértico.
Conclusiones clave del informe
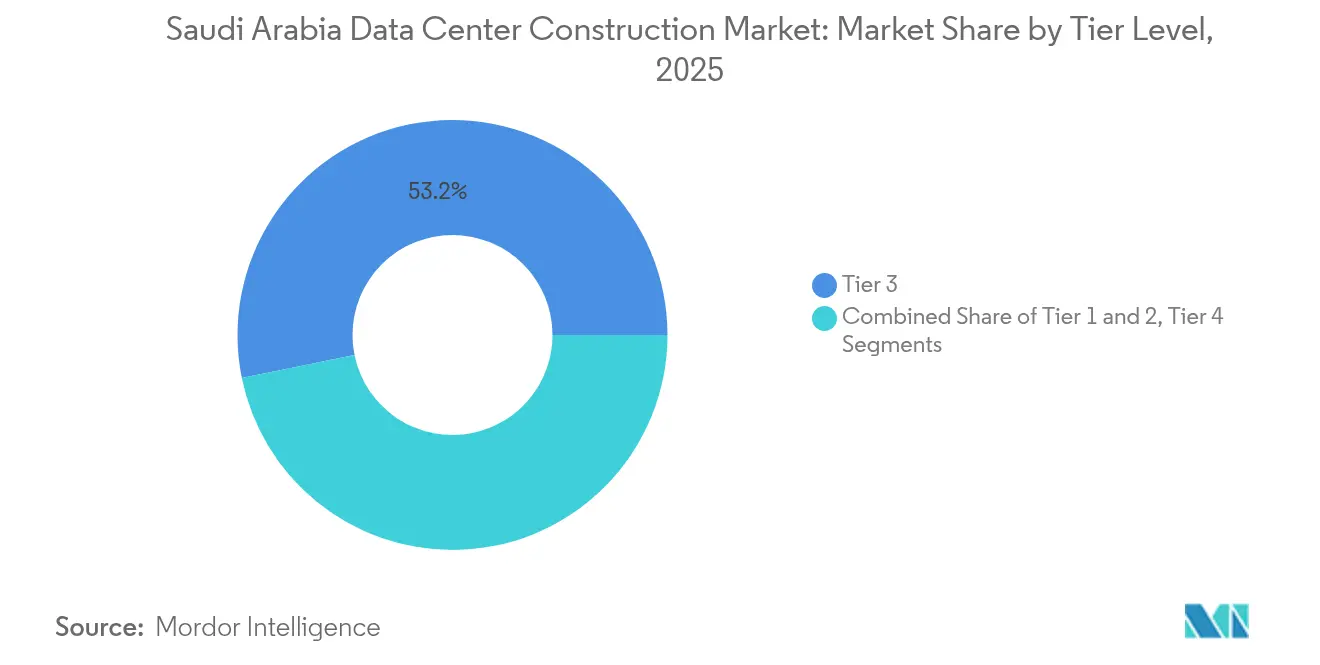
- Por tipo de nivel, el Nivel 3 representó el 53,20% de la cuota del mercado de construcción de centros de datos de Arabia Saudita en 2025, aunque se proyecta que el Nivel 4 se expandirá a una CAGR del 31,34% hasta 2031.
- Por tipo de centro de datos, la colocación mantuvo una cuota de ingresos del 56,40% en 2025, mientras que los hiperescaladores de construcción propia muestran el mayor crecimiento con una CAGR del 31,75%.
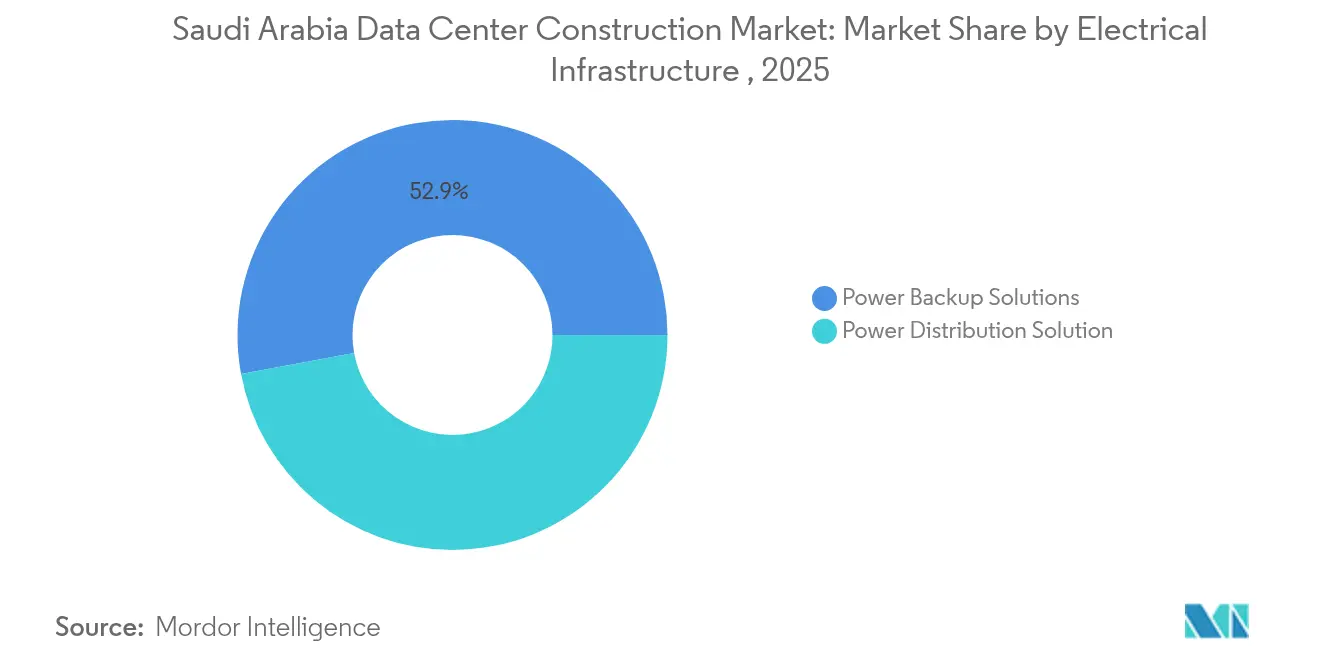
- Por infraestructura eléctrica, los sistemas de respaldo de energía mantuvieron una cuota del 52,90% del tamaño del mercado de construcción de centros de datos de Arabia Saudita en 2025; se prevé que las soluciones de distribución de energía avancen a una CAGR del 31,12% entre 2026 y 2031.
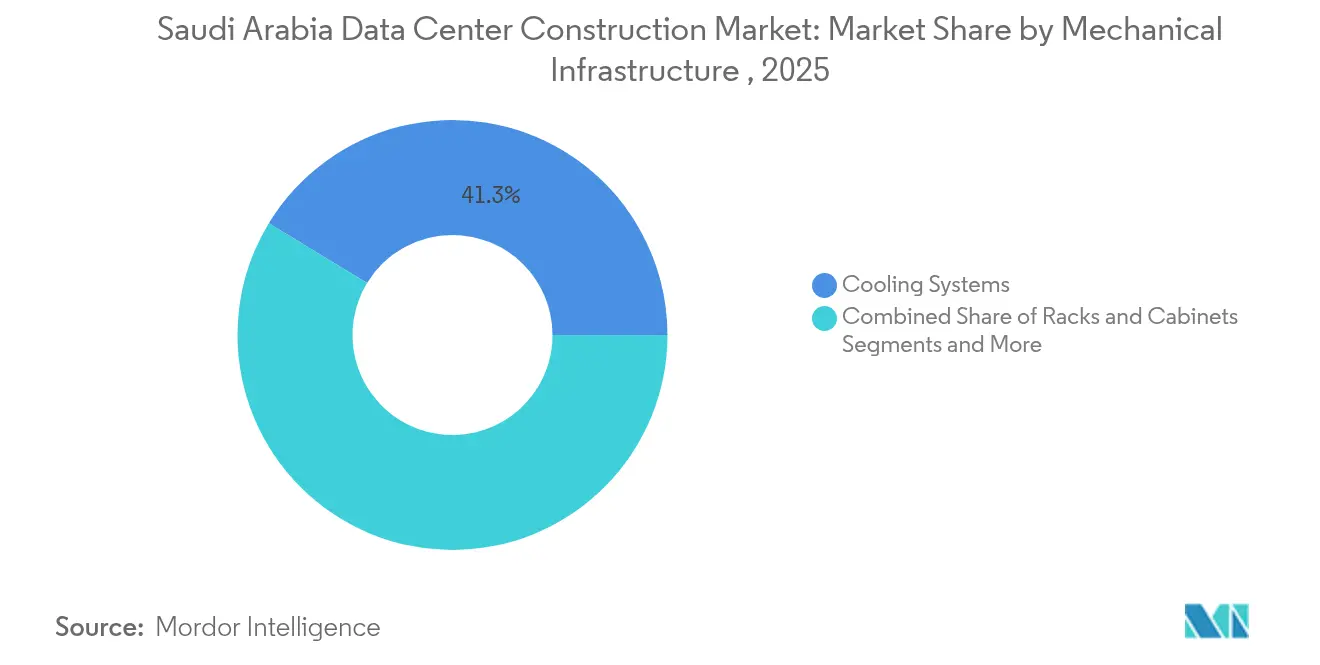
- Por infraestructura mecánica, los sistemas de refrigeración representaron el 41,30% del gasto en 2025, mientras que los servidores y el almacenamiento lideran el crecimiento con una CAGR del 31,96%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de construcción de centros de datos de Arabia Saudita
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Incentivos gubernamentales para inversiones a hiperescala (Visión 2030 y aceleradores del PIF) | +8.2% | Nacional, concentrado en Riad, Yeda, NEOM | Largo plazo (≥ 4 años) |
| Normas obligatorias de soberanía de datos que impulsan la construcción dentro del país | +6.8% | Nacional, con repercusión en operadores regionales | Mediano plazo (2-4 años) |
| Despliegue de 5G que impulsa instalaciones perimetrales y micromodulares | +4.3% | Centros urbanos: Riad, Yeda, Dammam | Corto plazo (≤ 2 años) |
| Localización de cargas de trabajo de IA / IA generativa por parte de empresas sauditas | +7.1% | Nacional, adopción temprana en los sectores energético y financiero | Mediano plazo (2-4 años) |
| Plan de centro de datos de carbono cero "NEOM" de la Comisión Real que atrae a operadores globales | +3.8% | Región NEOM, efecto demostrativo a nivel nacional | Largo plazo (≥ 4 años) |
| Aumento en los aterrizajes de cables submarinos (2Africa, Blue-Raman) que eleva la demanda de centros de datos costeros | +2.4% | Ciudades costeras: Yeda, Yanbu, Dammam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos gubernamentales para inversiones a hiperescala
La Visión 2030 destina USD 100 mil millones a tecnología, incluidas vías de permisos acelerados que reducen las aprobaciones de centros de datos a seis meses.[1] La participación accionaria del Fondo de Inversión Pública y las tarifas eléctricas subvencionadas ya han atraído compromisos que superan los USD 15 mil millones de AWS y Microsoft. El apoyo fiscal directo modifica la economía de los proyectos y asegura el control soberano a largo plazo de la capacidad de cómputo crítica.
Normas obligatorias de soberanía de datos que impulsan la construcción dentro del país
La Ley de Protección de Datos Personales, vigente desde septiembre de 2024, hace obligatorio el alojamiento local para las entidades que procesan datos de residentes, lo que obliga a las multinacionales a abandonar Bahréin y Dubái. Las transferencias transfronterizas ahora requieren autorización caso por caso, convirtiendo la capacidad nacional en un requisito legal en lugar de una opción de costos. Los proveedores de nube, por lo tanto, priorizan las regiones soberanas para evitar sanciones regulatorias.
Despliegue de 5G que impulsa instalaciones perimetrales y micromodulares
Una cobertura de población del 78% en 2024 y velocidades de descarga medianas superiores a 300 Mbps crean umbrales de latencia imposibles de cumplir para los centros remotos. Los operadores de telecomunicaciones, por lo tanto, invierten en micromódulos prefabricados que pueden instalarse cerca de los nodos de acceso por radio en cuestión de semanas. Estos sitios permiten nuevas fuentes de ingresos como la analítica en tiempo real y la telemetría de vehículos autónomos.
Localización de cargas de trabajo de IA / IA generativa por parte de empresas sauditas
Aramco duplicó la capacidad de energía de su centro de datos para albergar 1.500 PB, ejecutando modelos industriales de lenguaje a gran escala que requieren tiempo de actividad continuo.[2] Expansiones similares impulsadas por GPU en STC y el laboratorio de IBM en Riad demuestran cómo las empresas nacionales internalizan el cómputo de IA, limitando la exposición a la latencia transfronteriza y los riesgos de seguridad.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez crónica de especialistas certificados de Nivel 3 o superior | -4.1% | Nacional, aguda en centros tecnológicos emergentes fuera de Riad | Mediano plazo (2-4 años) |
| Restricciones de escasez de agua sobre la refrigeración tradicional por agua fría | -2.8% | Regiones desérticas, menor impacto en zonas costeras | Largo plazo (≥ 4 años) |
| Largos plazos de entrega para conexiones a la red de 132 kV fuera del clúster de Riad | -3.2% | Ciudades secundarias y zonas industriales fuera de Riad | Mediano plazo (2-4 años) |
| Cuotas estrictas de saudización que elevan los costos laborales del proyecto | -2.1% | Nacional, especialmente para contratistas internacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez crónica de especialistas certificados de Nivel 3 o superior
El grupo de talento local va a la zaga del despliegue de instalaciones, lo que obliga a los operadores a importar experiencia y genera una inflación salarial del 40-60% por encima de los promedios del Golfo. Los retrasos en la dotación de personal prolongan los calendarios de puesta en marcha y reducen la disponibilidad para construcciones simultáneas.
Restricciones de escasez de agua sobre la refrigeración tradicional por agua fría
Con el 70% del agua dulce procedente de la desalinización, los reguladores favorecen cada vez más los sistemas de intercambiadores de calor por inmersión líquida y puerta trasera. Microsoft se ha comprometido a instalar instalaciones sauditas de "cero agua" en 2026, [3] sentando un precedente que podría volver obsoletas las plantas tradicionales de agua fría en los interiores áridos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de nivel: El impulso se desplaza hacia la fiabilidad del Nivel 4
Las instalaciones de Nivel 3 representaron el 53,20% de los ingresos en 2025, pero el Nivel 4 está en camino de crecer un 31,34% anual a medida que las cargas de trabajo de IA exigen mantenibilidad concurrente. El campus de unidades de procesamiento de lenguaje de USD 1,5 mil millones de Groq en Dammam ejemplifica las empresas que optan por arquitecturas tolerantes a fallos que previenen cualquier punto único de fallo.
La mayor intensidad de capital se compensa con precios premium; los clientes de los sectores energético y financiero aceptan incrementos de costos del 40-60% para proteger plataformas de perforación autónoma o de negociación algorítmica. A lo largo del período de previsión, el mercado de construcción de centros de datos de Arabia Saudita prevé que la superficie de Nivel 4 se extienda más allá de los hiperescaladores hacia las industrias reguladas, elevando el nivel general de resiliencia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por tipo de centro de datos: Los hiperescaladores redefinen la propiedad soberana
La colocación sigue siendo significativa con el 56,40% del gasto en 2025, aunque los proyectos de construcción propia aumentan un 31,75% anual a medida que los grandes proveedores de nube exigen supervisión directa de la seguridad, la energía y la arquitectura de red. El tamaño del mercado de construcción de centros de datos de Arabia Saudita para campus de construcción propia se proyecta que supere los USD 3,35 mil millones en 2031. Los proveedores contrarrestan ofreciendo suites híbridas: center3 combina salas dedicadas con salas de encuentro compartidas vinculadas al cable 2Africa. Esta combinación permite rutas de migración empresarial mientras preserva la economía de la hiperescala.
Por infraestructura eléctrica: La distribución de alta tensión lidera la expansión
Los equipos de respaldo de energía captaron el 52,90% del tamaño del mercado de construcción de centros de datos en Arabia Saudita en 2025, lo que refleja la necesidad de operaciones ininterrumpidas. De cara al futuro, los equipos de distribución de energía registran el CAGR más alto del 31,12% a medida que los operadores migran de diseños de 480 V a 13,8-132 kV que reducen las pérdidas en la línea y se adaptan a los insumos de energía renovable.
Los grandes campus, como el complejo NEOM de 1,5 GW de DataVolt, requieren subestaciones diseñadas específicamente y sistemas dinámicos de equilibrio de carga que integran paneles solares. Entre los elementos de inversión destacan las líneas de barras de distribución, los tableros de conmutación estática y los módulos avanzados de almacenamiento de energía. Las soluciones SAN captaron el 35,2% de la participación del mercado de almacenamiento en centros de datos de Arabia Saudita en 2024, lo que subraya la demanda consolidada de clústeres de alta disponibilidad a nivel de bloque.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por infraestructura mecánica: La densidad de cómputo impulsa el gasto en servidores y almacenamiento
Los sistemas de refrigeración siguen representando el 41,30% de la cuota de mercado, pero los servidores y el almacenamiento registran una CAGR del 31,96% hasta 2031, impulsados por el creciente número de GPU por bastidor. La refrigeración por inmersión ha pasado de fase piloto a uso generalizado, logrando un ahorro energético del 70% y una reducción del 20% en el espacio de suelo.
El mercado de construcción de centros de datos en Arabia Saudita se beneficia de la fabricación localizada: la línea de producción de HPE ProLiant Gen11 en el Reino reduce los plazos de entrega y cumple con los objetivos de saudización. Los proveedores de bastidores ahora suministran gabinetes con capacidad de 60 kW como estándar, en comparación con los diseños de 10 kW de apenas dos años atrás.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Riad concentra aproximadamente 273 MW de carga informática instalada, aprovechando la demanda gubernamental, los clientes de servicios financieros y la proximidad a las actualizaciones de la red eléctrica nacional. La capital, por lo tanto, sigue siendo el ancla del mercado de construcción de centros de datos de Arabia Saudita. Los centros costeros de Yeda y Dammam albergan cada uno más de 120 MW, respaldados por los aterrizajes de los cables 2Africa y Africa-1 que permiten una latencia de ida y vuelta inferior a 25 ms hacia tres continentes.
NEOM introduce un tercer polo de desarrollo. Su autonomía regulatoria, suministro total de energía renovable y mandato de descarga cero de líquidos atraen a operadores que apuntan a clientes orientados a los criterios ASG. El campus Oxagon de USD 5 mil millones de DataVolt desplegará 1,5 GW, desplazando profundamente la cuota del mercado de construcción de centros de datos de Arabia Saudita hacia el corredor noroeste una vez operativo.
Ciudades secundarias como Yanbu, Medina y Abha emergen como sitios perimetrales alineados con clústeres de 5G. Sin embargo, los prolongados plazos de acceso a la red de 132 kV y la escasa mano de obra especializada frenan las ambiciones a hiperescala en estas zonas. Los incentivos vinculados a programas de diversificación industrial podrían cerrar gradualmente la brecha a medida que los proyectos de transmisión eléctrica se completen después de 2027.
Panorama regulatorio
La construcción de centros de datos en Arabia Saudita se encuentra en la intersección de la supervisión de telecomunicaciones e infraestructura digital, la gobernanza de datos y las normas de conexión de servicios públicos. La Communications, Space and Technology Commission (CST) mantiene un marco y un registro de proveedores de centros de datos, incluidas categorías de estado como en desarrollo y proveedores existentes, lo cual afecta las licencias, los requisitos operativos y la visibilidad para los operadores que planean nuevos sitios o ampliaciones.
Los requisitos de cumplimiento del lado de la demanda también determinan la selección de sitios y el diseño. SDAIA respalda la gobernanza de datos y de IA nacional, mientras que los programas del MCIT, como la Cloud First Policy, refuerzan el alojamiento local para las cargas de trabajo gubernamentales, en alineación con la National Data Center Strategy y la Personal Data Protection Law (vigente desde septiembre de 2024), que endureció los controles sobre los datos de los residentes y las transferencias transfronterizas. En cuanto a los plazos del lado de la oferta, la conexión a la red, la asignación de capacidad y las consideraciones tarifarias están ancladas en marcos administrados por el ecosistema energético (incluidos el Ministry of Energy y la SERA), lo cual afecta los calendarios y la planificación de gastos de capital para conexiones de alta tensión y grandes construcciones de campus.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en Arabia Saudita abarca el origen de los sitios y los permisos, el diseño e ingeniería, la ejecución EPC, el acondicionamiento y la puesta en marcha, y las operaciones y el mantenimiento continuos. Los propietarios y desarrolladores incluyen hiperescaladores, plataformas respaldadas por telecomunicaciones (por ejemplo, center3) y programas soberanos o empresariales. Estos grupos luego contratan servicios de arquitectura e ingeniería, gestión de proyectos y asesoría de costos de especialistas como Linesight para gestionar el calendario, el presupuesto y la evaluación comparativa de las construcciones Tier III y Tier IV.
La ejecución normalmente combina la capacidad EPC local con cadenas de suministro tecnológicas especializadas para energía y refrigeración de alta densidad, incluida la integración eléctrica de 13,8 kV y voltajes superiores, respaldo energético y paquetes de construcción modular. Proveedores llave en mano como ICS Arabia respaldan un modelo de entrega tipo diseño-construcción-operación para programas multisitio (por ejemplo, la cartera Desert Dragon), mientras que las asociaciones tecnológicas tienen cada vez más en cuenta las limitaciones del clima desértico, apoyando la adopción de la inmersión y otros enfoques de refrigeración líquida. El suministro de energía y la interfaz con la red funcionan como un flujo de trabajo separado, con la integración renovable y la coordinación con la empresa de servicios públicos influyendo en el diseño de subestaciones, los plazos de conexión y el costo total de propiedad para cargas de TI grandes.
Panorama competitivo
El panorama se encuentra en un nivel de concentración moderada. El operador de telecomunicaciones dominante STC aprovecha 25 centros de datos y activos de cables submarinos, mientras que empresas de alojamiento neutro como center3 y Gulf Data Hub añaden profundidad de interconexión regional. Los hiperescaladores, incluidos AWS y Microsoft, se comprometen con campus de propiedad directa, alterando los estándares de adquisición y acelerando la adopción de refrigeración líquida y matrices solares en sitio.
Los grupos nacionales como Alfanar y Mobily diversifican hacia la infraestructura digital, utilizando carteras existentes de ingeniería eléctrica y fibra óptica para ganar contratos de ingeniería, adquisición y construcción. Las alianzas de equipos, ilustradas por el marco de USD 20 mil millones de DataVolt con Supermicro, respaldan despliegues de múltiples gigavatios y crean poder de negociación en los precios de servidores y bastidores.
La diferenciación estratégica se centra en el aprovisionamiento de energía renovable, los esquemas de reutilización del calor y el cumplimiento de los objetivos de saudización. Los operadores que crean academias de formación de personal logran una puesta en marcha más rápida y menores costos de rotación que los competidores dependientes del talento expatriado.
Líderes de la industria de construcción de centros de datos de Arabia Saudita
-
Alfanar Group
-
Linesight
-
ICS Arabia
-
SALFO SA
-
ALEC Engineering & Contracting
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El espacio disponible a corto plazo en Arabia Saudita se centra en convertir los requisitos de alojamiento local impulsados por políticas en capacidad construible y conectada a la red en múltiples áreas metropolitanas. La Personal Data Protection Law (vigente desde septiembre de 2024), los mandatos de nube del sector público del MCIT y el marco de proveedores de la CST concentran la demanda de cómputo conforme y alojado localmente. Esto crea espacio para programas de construcción que puedan entregar espacio certificado Tier III y Tier IV con una puesta en marcha rápida y controles de seguridad auditables. Programas y proyectos ya identificados refuerzan esta cartera, incluido el proyecto Desert Dragon liderado por ICS Arabia (187 MW, con implementación citada entre 2026 y 2029), el Hexagon Data Center vinculado a SDAIA, cuya primera fase tiene como objetivo estar operativa a fines de 2026, y la actividad de expansión asociada con center3.
Un segundo ámbito de oportunidad es la especialización en diseño preparado para IA, especialmente la refrigeración líquida, la distribución de energía de alta tensión y la planificación de campus alineada con energías renovables. A medida que los desarrolladores avanzan hacia implementaciones de alta densidad de energía tipo GPU mientras gestionan las limitaciones de agua y eficiencia, la demanda se desplaza hacia el acondicionamiento eléctrico y mecánico avanzado y los módulos prefabricados. La evidencia incluye el proyecto de 10 MW con refrigeración por inmersión de ICS Arabia y XDS Datacentres en mayo de 2026, junto con compromisos a gran escala como la asociación de DataVolt con Supermicro (mayo de 2025) y proyectos de construcción multisitio anunciados como el de Alfanar Global Development (1.400 millones de USD en cuatro instalaciones). Estas acciones respaldan construcciones que se ajustan a los requisitos de saudización y de rapidez de entrada al mercado.
Desarrollos recientes del sector
- Mayo de 2026: ICS Arabia se asoció con XDS Datacentres para entregar un centro de datos de 10 MW con refrigeración por inmersión en Arabia Saudita, con entrega prevista para junio de 2026. La capacidad de refrigeración por inmersión preparada para IA amplía las implementaciones de refrigeración de alta densidad y acelera las instalaciones de estilo hiperescala en el Reino de Arabia Saudita, en alineación con los objetivos de infraestructura digital de la Vision 2030.
- Marzo de 2025: Alfanar Group comprometió 1.400 millones de USD para cuatro instalaciones saudíes centradas en racks de alta densidad. Amplía la capacidad saudí para cargas de trabajo de IA y cómputo y fortalece el ecosistema local de EPC e infraestructura digital.
- Febrero de 2025: Groq inauguró un centro de cómputo de IA de 1.500 millones de USD en Dammam con 19.000 LPU. Mejora la capacidad regional de procesamiento de IA de Arabia Saudita y consolida activos de cómputo hiperescala en el mercado.
Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Este mercado registra el valor de los trabajos de construcción y habilitación que crean o amplían centros de datos en Arabia Saudita, comenzando con los trabajos civiles y estructurales básicos y extendiéndose a través de la infraestructura clave del sitio necesaria para poner en funcionamiento la instalación.
Exclusiones del alcance: Se excluye el valor de los ciclos de actualización del hardware de TI tras la puesta en marcha y el gasto en operaciones y mantenimiento rutinarios una vez que el sitio está en funcionamiento.
Descripción General de la Segmentación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tipo de centro de datos
- Colocación
- Hiperescaladores de construcción propia (CSPs)
- Empresarial y perimetral
- Por infraestructura
- Por infraestructura eléctrica
- Solución de distribución de energía
- Soluciones de respaldo de energía
- Por infraestructura mecánica
- Sistemas de refrigeración
- Bastidores y armarios
- Servidores y almacenamiento
- Otra infraestructura mecánica
- Construcción general
- Servicio: diseño y consultoría, integración, soporte y mantenimiento
- Por infraestructura eléctrica
- Nivel 1 y 2
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear el pipeline de inversión y las condiciones habilitadoras que impulsan las construcciones, estableciendo luego límites claros sobre lo que se considera valor de construcción. Las fuentes públicas, como el Banco Central de Arabia Saudita (SAMA) para indicadores macroeconómicos, la Autoridad General de Estadística (GASTAT) para señales de actividad constructiva, y la Comisión de Comunicaciones, Espacio y Tecnología (CST) para las normas sectoriales y las señales de licencias, ayudan a anclar el contexto de la demanda.
También revisamos las actualizaciones oficiales de energía y red de Saudi Electricity Company y el ministerio de energía, dado que la disponibilidad de energía y los plazos de conexión determinan con frecuencia la planificación por fases de los proyectos. Para validar los anuncios de proyectos y su cronograma, utilizamos presentaciones de empresas, presentaciones para inversores, prensa de credibilidad contrastada, y divulgaciones de licitaciones y contratos; estos se complementan con suscripciones de pago para información financiera y noticias de empresas, bases de datos de patentes cuando evolucionan los diseños de refrigeración y energía, y una base de datos global de contratos y licitaciones para el seguimiento de adjudicaciones. Estas fuentes documentales son meramente ilustrativas, y nos apoyamos en referencias adicionales para recopilar, contrastar y aclarar los datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas convierten los titulares de proyectos en insumos de dimensionamiento, incluidos el costo típico por MW según el tipo de construcción, los plazos de construcción realistas y la proporción del gasto que corresponde a los paquetes eléctricos y mecánicos frente al núcleo estructural. Conversamos con una combinación de contratistas, empresas de ingeniería, integradores de equipos, promotores y usuarios finales en todo el Reino, de modo que los supuestos sobre planificación por fases, localización y variaciones de precios pudieran ser confirmados y ajustados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos de nivel C: 18% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% |
| Actores menores: 18% | Gerentes: 42% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo que vincula las adiciones de capacidad esperadas en los centros de datos de Arabia Saudita con el gasto en construcción, y luego divide ese gasto en las partes que se ajustan al límite del mercado. En la práctica, el modelo utiliza indicadores como la capacidad anunciada y autorizada (MW), el espacio blanco planificado y el número de sitios, el costo de construcción típico por MW según el tipo de instalación, las tendencias de densidad de potencia que afectan la intensidad eléctrica y de refrigeración, y los plazos de puesta en marcha que determinan cuándo se materializa el gasto.
Los totales se contrastan con aproximaciones selectivas de abajo hacia arriba, en las que los proyectos muestreados se traducen en valor utilizando las divisiones de paquetes observadas y los costos unitarios normalizados, y luego se escalan mediante verificaciones de canal sobre los pedidos pendientes activos de los contratistas. Cuando un proyecto tiene información pública limitada, las brechas se gestionan con rangos de construcciones sauditas comparables, que se reducen utilizando insumos primarios sobre objetivos de nivel, opciones de redundancia y restricciones de suministro local. Los pronósticos se generan mediante análisis de escenarios vinculados a la disponibilidad de conexión eléctrica, el ritmo de compromisos de hiperescala y la inflación en la construcción, y la trayectoria final se selecciona tras conciliar el consenso de expertos sobre la rapidez con que puede ejecutarse el pipeline.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones cruzadas con señales independientes, como las rampas de capacidad reportadas, el cronograma de adjudicación de licitaciones y el movimiento macroeconómico de los costos de construcción. Si el gasto modelado implica un salto poco realista en el inicio de proyectos o un costo por MW que cae fuera de los rangos típicos, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para aclarar qué cambió.
Antes de la aprobación final, el modelo y los insumos clave pasan por revisiones analíticas de múltiples etapas para mantener la coherencia de la lógica unitaria, el momento de la divisa y el mapeo de años a lo largo de la serie temporal. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como grandes cancelaciones de proyectos, cambios de política o variaciones importantes en la disponibilidad de energía, y se completa una verificación final previa a la entrega para garantizar que se comparte con los clientes la perspectiva más reciente.
Tamaño del Mercado de Construcción de Centros de Datos en Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas sobre la construcción de centros de datos en Arabia Saudita pueden diferir sustancialmente, incluso cuando todas las fuentes hacen referencia al mismo país, porque el límite del gasto es fácil de ampliar. Las discrepancias suelen derivarse de lo que se contabiliza como construcción, qué etapas del proyecto se incluyen y con qué rapidez se asume que el pipeline activo se convierte en trabajo facturado.
Los principales factores de brecha también se manifiestan en el tratamiento de los paquetes de infraestructura y en el momento de su ejecución. Algunas estimaciones mezclan equipos de TI con costos de construcción, otras tratan el equipamiento interior como opcional, y otras asumen calendarios de entrega más rápidos sin verificar la realidad de la conexión eléctrica y la capacidad local para ejecutar múltiples sitios en paralelo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,61 mil millones de USD (2025) | |
| Consultora Regional A | 1,90 mil millones de USD (2024) | Utiliza un año base anterior y parece combinar elementos de inversión más amplios en centros de datos con el valor de construcción, lo que puede incorporar al total partidas de TI y no relacionadas con la construcción. |
| Informe Sectorial B | 1,33 mil millones de USD (2024) | Se basa en comentarios de inversión de alto nivel y una consolidación simplificada del pipeline, lo que puede subestimar la intensidad de los paquetes eléctricos y mecánicos en las nuevas construcciones de alta densidad. |
El seguimiento de licitaciones y adjudicaciones, los plazos de energía y puesta en marcha, y las verificaciones cruzadas del costo por MW son los puntos de evidencia que mantienen a Mordor Intelligence alineado con el gasto que probablemente se ejecute dentro de Arabia Saudita, en lugar del anunciado a nivel de titular. La dispersión en la tabla refleja principalmente las decisiones sobre los límites y el momento, por lo que la cifra más utilizable es la que está vinculada a inclusiones claras e insumos repetibles.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de construcción de centros de datos de Arabia Saudita en 2031?
Se espera que el mercado alcance USD 8,11 mil millones en 2031, lo que refleja una CAGR del 30,91% desde 2026.
¿Qué clasificación de nivel crece más rápido?
La infraestructura de Nivel 4 muestra el mayor crecimiento, expandiéndose un 31,34% anualmente a medida que las cargas de trabajo de IA requieren mantenibilidad concurrente.
¿Por qué los hiperescaladores eligen proyectos de construcción propia en Arabia Saudita?
Las normas obligatorias de soberanía de datos y la necesidad de diseños personalizados de alta densidad alientan a los grandes proveedores de nube a poseer y operar instalaciones directamente.
¿Cómo influye la escasez de agua en las opciones de tecnología de refrigeración?
Los operadores se desplazan hacia sistemas de intercambiadores de calor por inmersión líquida y puerta trasera que reducen el consumo de agua dulce hasta en un 70%.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos Hiperescala de Oriente Medio Sitios hiperescala en Oriente Medio, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Arabia Saudita Instalaciones de IA en Arabia Saudita, desglosadas por tipo de instalación, componente y nivel.
- Mercado de Energía de Centros de Datos de Vietnam Sistemas de energía en Vietnam, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Almacenamiento de Centros de Datos de Arabia Saudita Almacenamiento de Arabia Saudita, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.