
Tamaño y participación del mercado de centros de datos de Tailandia
Análisis del mercado de centros de datos de Tailandia por Mordor Intelligence
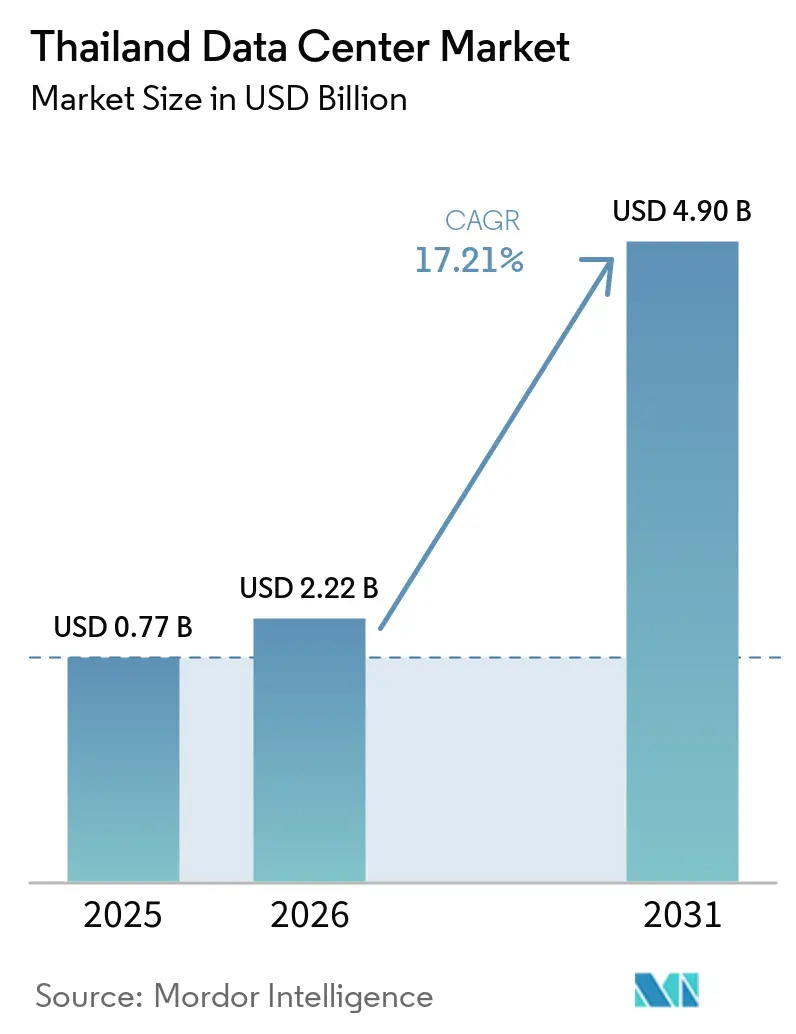
El tamaño del mercado de centros de datos de Tailandia fue valorado en 2,22 mil millones de USD en 2026 y se estima que crecerá desde 2,6 mil millones de USD en 2027 hasta alcanzar los 5,84 mil millones de USD para 2032, con una CAGR del 17,58% durante el período de pronóstico (2027-2032).
En Tailandia, la migración a la nube y las cargas de trabajo de inteligencia artificial favorecen los servicios de instalaciones que combinan energía, refrigeración y conectividad internacional. Los incentivos de inversión respaldan esa expansión, mientras que los costos del suelo en el centro de la ciudad limitan la escala de las instalaciones en el centro de Bangkok. El comité de política de centros de datos de Tailandia decidió en septiembre de 2026 pausar temporalmente la construcción en curso y los permisos para solicitudes pendientes hasta que los estándares ambientales y sociales mínimos estuvieran claros. Los operadores pueden diferenciar la colocación mediante configuraciones específicas para cada carga de trabajo y servicios alojados localmente. La competencia a corto plazo se centra, por tanto, en la capacidad entregable con compromisos claros de operación y ubicación de datos.
Conclusiones clave del informe
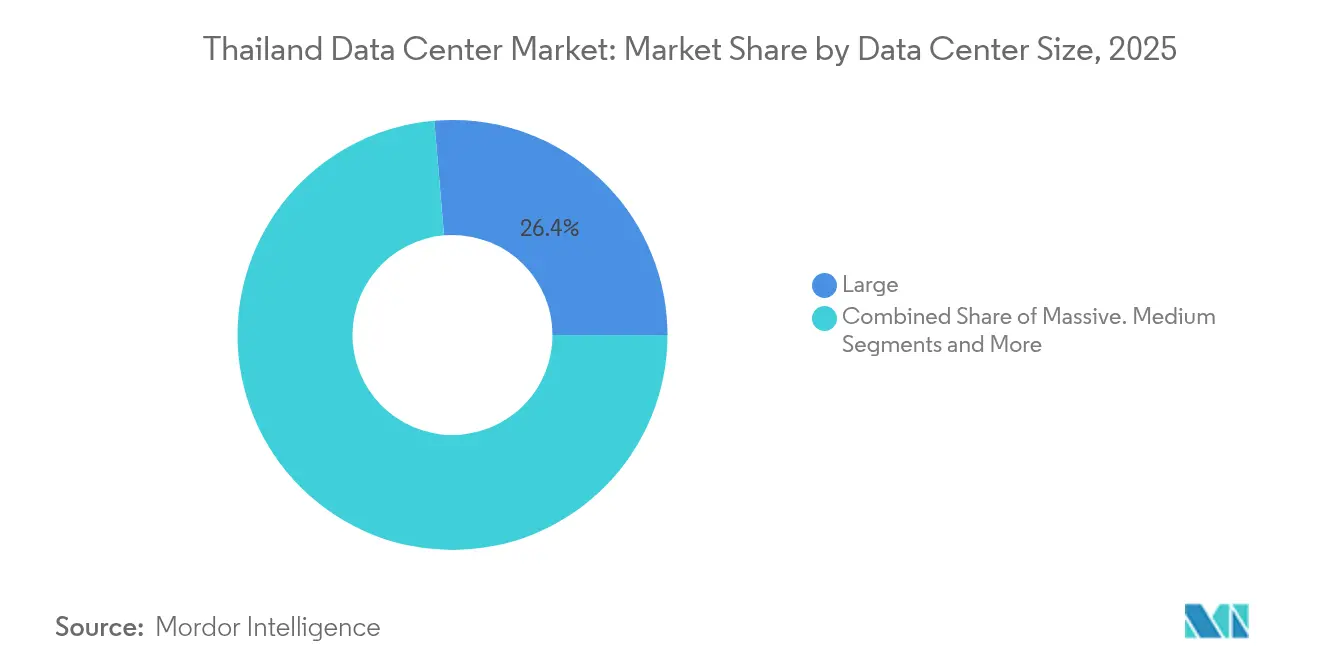
- Por tamaño de centro de datos, las instalaciones grandes tuvieron una participación del 26,26% en el mercado de centros de datos de Tailandia en 2026, mientras que se prevé que las instalaciones medianas crezcan más rápido, con una CAGR del 18,3% durante 2027-2032.
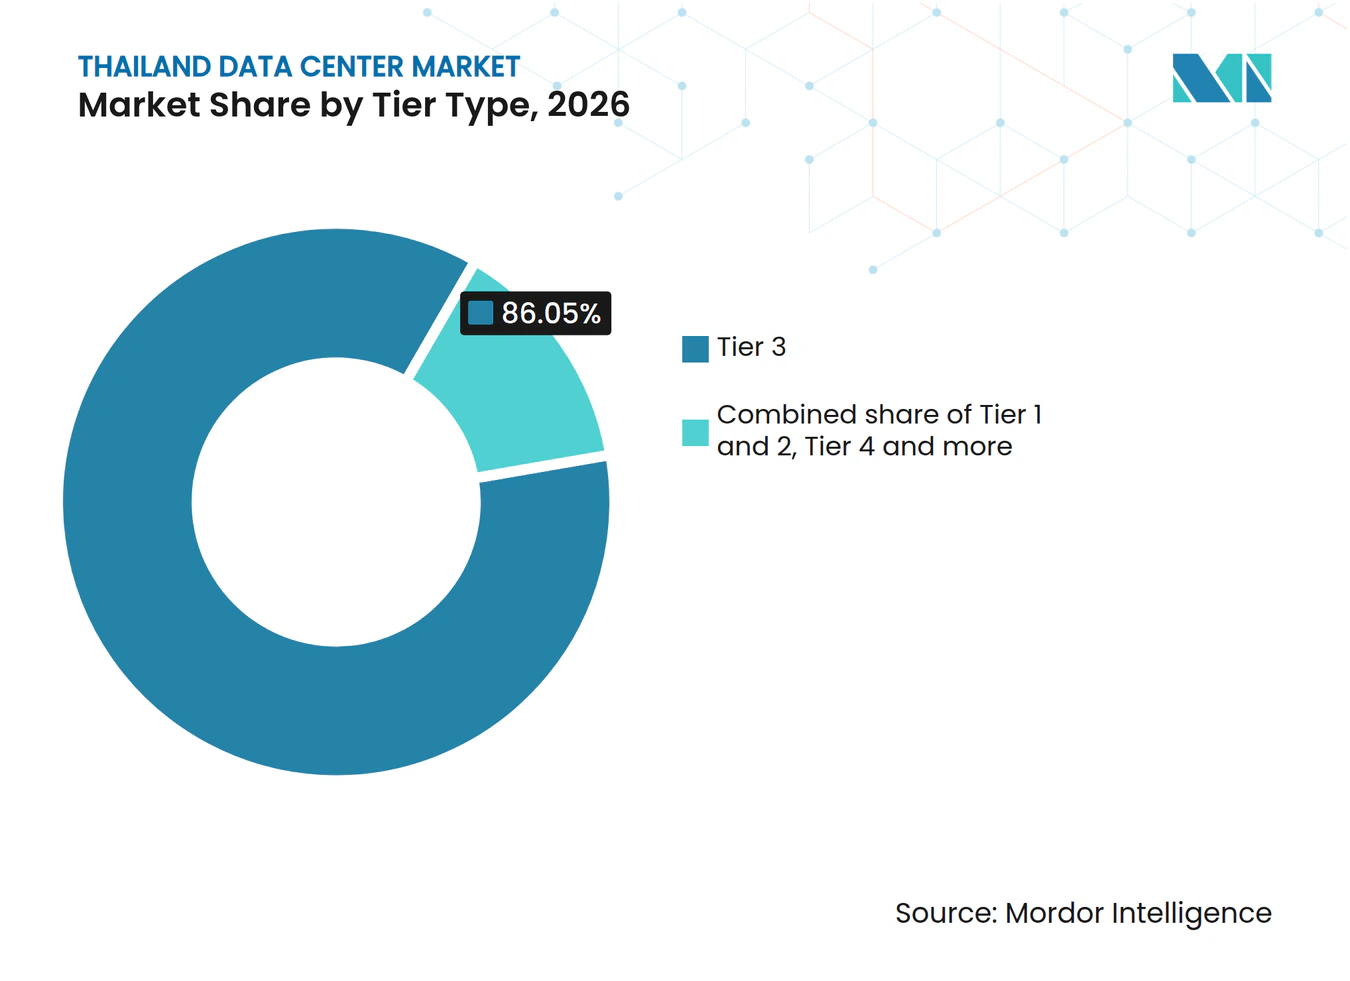
- La clasificación por nivel estuvo liderada por el Nivel 3, con una participación del 86,05% en 2026 y la CAGR prevista más rápida del 19,2% durante 2027-2032.
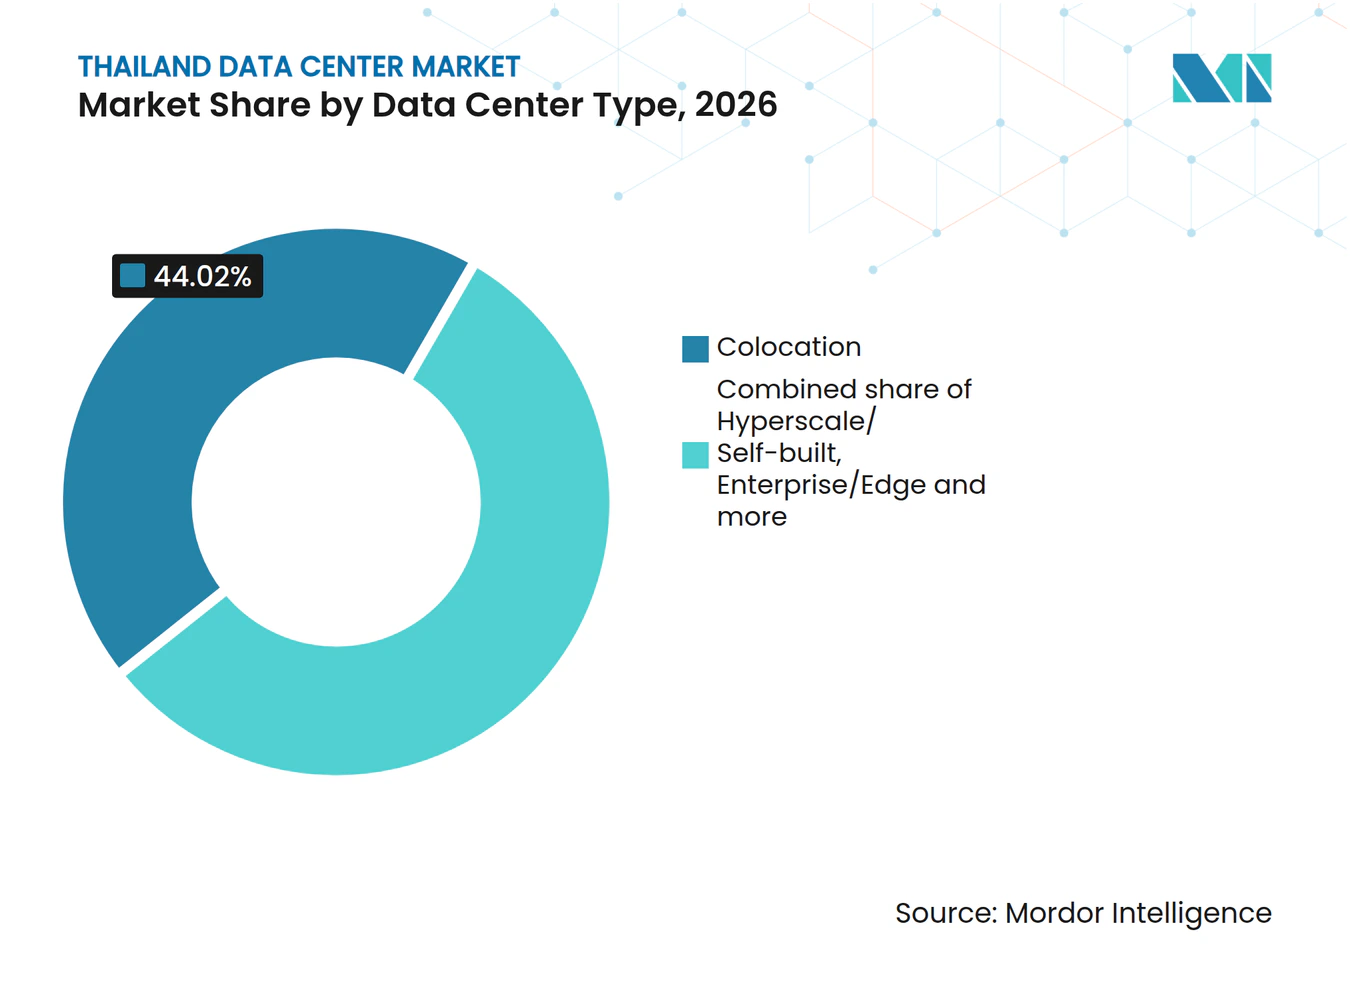
- Entre los tipos de centros de datos, la colocación representó el 44,02% del gasto anual en capacidad de centros de datos y servicios de instalaciones en 2026, mientras que se prevé que las instalaciones de hiperescala/autoalojadas crezcan más rápido, con una CAGR del 18,2% durante 2027-2032.
- Entre los usuarios finales, TI e ITES tuvieron una participación del 29,05% en el tamaño del mercado de centros de datos de Tailandia en 2026, mientras que se prevé que BFSI crezca más rápido, con una CAGR del 18,3% durante 2027-2032.
- Por zona destacada, Bangkok lideró con una participación del 70,62% en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 18,3% durante 2027-2032.
- Geográficamente, Bangkok tuvo una participación del 70,62% en 2026 y se prevé que crezca más rápido, con una CAGR del 18,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Mandatos crecientes de transformación digital con enfoque en la nube entre las empresas tailandesas | +5% | A nivel nacional | Mediano plazo (2-4 años) |
| Inversiones agresivas en cables submarinos que mejoran la conectividad internacional | +4% | Rayong y el sur de Tailandia | Mediano plazo (2-4 años) |
| Incentivos gubernamentales bajo Tailandia 4.0 que impulsan la localización de datos | +4.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento en cargas de trabajo de computación de alta densidad e IA que requieren capacidad de hiperescala | +8% | Bangkok, incluido Hua Mak | Corto plazo (≤ 2 años) |
| Despliegues de borde para corredores de la Industria 4.0 en el Corredor Económico del Este | +0.8% | Corredor Económico del Este | Largo plazo (≥ 4 años) |
| Tarifas de energía verde que fomentan la construcción sostenible de centros de datos | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos crecientes de transformación digital con enfoque en la nube entre las empresas tailandesas
La transformación hacia la nube puede incorporar sistemas empresariales operativamente centrales a la base de demanda de infraestructura alojada. En agosto de 2025, CardX, un proveedor de tarjetas de crédito y préstamos personales del Grupo SCBX, había migrado su sistema bancario central a la nube, abarcando más de 3 millones de cuentas de clientes.[1] El alcance de esa transición muestra cómo una sola migración empresarial puede llevar una población sustancial de cuentas de clientes a la infraestructura en la nube. Para los operadores de instalaciones tailandesas, una migración de este tamaño convierte la elección de alojamiento doméstico de la empresa o de su proveedor de nube en la variable determinante para la demanda de capacidad.
Agresivas inversiones en cables submarinos que mejoran la conectividad internacional
La capacidad de transporte internacional puede determinar si una instalación tailandesa puede atender cargas de trabajo que se extienden más allá de los usuarios domésticos. En 2026, Symphony Communication actualizó su sistema de cable submarino MCT en Tailandia, desplegando tecnología Nokia que soporta más de 30 Tbps por par de fibra.[2] Para los operadores de instalaciones, el mayor margen de transporte amplía las cargas de trabajo internacionales que un sitio por lo demás adecuado puede acomodar. En septiembre de 2026, Gulf Development y Singtel Group anunciaron una asociación para invertir en activos submarinos y participar en el Sistema de Cable Vietnam-Tailandia-Singapur, con operaciones previstas para 2030. Las diferentes etapas de entrega distinguen las mejoras de transporte utilizables del desarrollo futuro de rutas. Los operadores pueden, por tanto, planificar la expansión de instalaciones orientadas internacionalmente en torno a la conectividad entregada, reduciendo la dependencia de la eventual puesta en servicio de un proyecto de cable.
Incentivos gubernamentales bajo Tailandia 4.0 que impulsan la localización de datos
Los incentivos de inversión de Tailandia hacen que el diseño de instalaciones forme parte del argumento financiero para ampliar la capacidad de alojamiento doméstico. El 19 de mayo de 2025, la Junta de Inversiones (BOI) revisó los términos de promoción que cubren centros de datos, alojamiento de datos y servicios en la nube. Los proyectos que cumplieran los estándares de efectividad en el uso de energía y proporcionaran alojamiento de computación avanzada podrían recibir hasta 8 años de exención del impuesto sobre la renta corporativa, mientras que otros proyectos tenían un límite de 5 años. En 2025, la agencia recibió 36 solicitudes de proyectos de centros de datos para promoción. En enero de 2026, la BOI identificó una mayor soberanía de datos y ciberseguridad como razones para ampliar la capacidad doméstica. La estructura de incentivos vincula, por tanto, la exención fiscal más larga a la eficiencia energética y al alojamiento de computación avanzada, de modo que los operadores obtienen el beneficio completo construyendo esas capacidades en lugar de simplemente añadir capacidad.
Aumento de las cargas de trabajo de inteligencia artificial y computación de alta densidad que requieren capacidad de hiperescala
La capacidad de instalaciones de inteligencia artificial depende del margen de energía y refrigeración disponible para cargas de trabajo de procesamiento exigentes. Arise IDC (anteriormente True IDC), bajo el Grupo Charoen Pokphand, inauguró el primer centro de datos de hiperescala de inteligencia artificial de Tailandia en Bangkok el 22 de mayo de 2025, con más de 20 MW de capacidad de energía para cargas de trabajo de inteligencia artificial y GPU.[3] El 24 de abril de 2025, STT GDC indicó que su sistema de refrigeración líquida directa al chip que opera en STT Bangkok 1 podía soportar densidades de bastidores de al menos 150 kW por bastidor. Esa capacidad conecta la diferenciación de instalaciones con la gestión térmica a nivel de bastidor, así como con la capacidad total de energía. La apertura comercial representa, por tanto, capacidad que puede acomodar configuraciones densas de GPU con la infraestructura de refrigeración correspondiente, en lugar de simplemente área de piso adicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de suelo y disparada de los costos inmobiliarios en Bangkok | -2% | Centro de la ciudad de Bangkok | Largo plazo (≥ 4 años) |
| Problemas crónicos de estabilidad de la red eléctrica fuera de las áreas metropolitanas principales | -1.7% | A nivel nacional fuera de las áreas metropolitanas principales | Largo plazo (≥ 4 años) |
| Largos ciclos de permisos y aprobaciones ambientales | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Intensificación de la competencia que comprime los márgenes de precios de la colocación | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de suelo y disparada de los costos inmobiliarios en Bangkok
Los altos costos del suelo pueden convertir un desarrollo en el centro de Bangkok en una restricción para la escala de las instalaciones. Los operadores tienden a desarrollar instalaciones de pequeño a mediano tamaño en el centro de la ciudad de Bangkok debido a los costos del suelo y las preocupaciones de eficiencia de costos. Ese patrón pone la carga comercial en la capacidad por sitio, ya que el costo de ubicación debe ser respaldado por los servicios que una instalación puede vender. Una mayor superficie expondría al desarrollador a más gastos de suelo antes de que la capacidad adicional genere ingresos operativos. Limitar la escala del proyecto puede contener esa exposición inicial, pero también deja una base de servicios más pequeña a través de la cual recuperar el costo de la ubicación central.
Problemas crónicos de estabilidad de la red eléctrica fuera de las áreas metropolitanas principales
Fuera de las principales áreas metropolitanas de Tailandia, los operadores que venden servicios continuos deben financiar los sistemas de continuidad que convierten la conexión eléctrica de un sitio provincial en capacidad de computación confiable. Un comprador del sector manufacturero que coloca procesamiento cerca de su sitio de producción necesita energía utilizable durante todo su requisito de servicio, por lo que una ubicación provincial no elimina la carga de resiliencia de la instalación. La energía de respaldo y el mantenimiento asociado añaden costos que deben ser respaldados por la base de carga de trabajo local. La provisión de resiliencia protege la continuidad, pero no crea por sí sola capacidad de procesamiento adicional generadora de ingresos. Los costos no cubiertos por los cargos de la instalación recaen en el operador fuera de las áreas metropolitanas, reduciendo el retorno de elegir un sitio tailandés provincial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tamaño de Centro de Datos:
La Cobertura Contractual Define la Economía de las InstalacionesLas instalaciones grandes representaron una participación del 26,26% en el tamaño del mercado de centros de datos de Tailandia en 2026, convirtiéndolas en el segmento más grande. Atender a las empresas de Bangkok desde una gran instalación compartida ofrece una alternativa a colocar cada requisito de expansión en un mega campus del Corredor Económico del Este. Esa elección importa cuando el acceso metropolitano debe combinarse con la energía y la refrigeración requeridas por equipos de inteligencia artificial más densos. El operador debe dividir el sitio de Bangkok entre el equipo del cliente y la infraestructura que lo sustenta, haciendo que la capacidad de servicio utilizable sea más relevante que el área bruta de piso. El argumento comercial del formato es acomodar esa combinación sin requerir un desarrollo a escala de corredor para cada expansión empresarial.
Se prevé que las instalaciones medianas sean el segmento de mayor crecimiento, con una CAGR del 18,3% durante 2027-2032. Para los compradores industriales en el Corredor Económico del Este, el formato ofrece una manera de colocar computación alrededor de sitios de producción individuales en lugar de un único centro metropolitano. Un despliegue a nivel de sitio separa la decisión de capacidad para aplicaciones de manufactura del compromiso mayor asociado con una plataforma de nube nacional. La energía y la refrigeración pueden ser puestas en servicio alrededor de la carga de trabajo local, manteniendo divisibles los sucesivos despliegues en parques industriales tailandeses. El mecanismo de crecimiento es la replicación a través de esos requisitos locales, haciendo que la entrega distribuida sea más relevante que maximizar el tamaño de la instalación de cualquier parque.



Por Tipo de Nivel:
La Mantenibilidad Define la Propuesta de Servicio CentralLas instalaciones de Nivel 3 representaron una participación del 86,05% en el mercado de centros de datos de Tailandia en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 19,2% durante 2027-2032. El Uptime Institute define el Nivel III como de mantenimiento concurrente, con componentes redundantes y rutas de distribución que permiten el mantenimiento planificado sin interrumpir las operaciones de TI. Para los compradores, una especificación de Nivel III significa que el trabajo rutinario de infraestructura y la operación continua de aplicaciones pueden abordarse dentro de la misma especificación de disponibilidad. En febrero de 2026, Gulf Development describió GSA01, una empresa conjunta de 25,6 MW entre GULF, AIS y Singtel en Samut Prakan, como diseñada según estándares Nivel 3+.
El Nivel 4 añade tolerancia a fallos para que un fallo individual de equipo o una interrupción en la ruta de distribución no afecte las operaciones de TI. Esa protección se refiere a una interrupción no planificada, extendiendo la distinción operativa más allá del mantenimiento programado. El Uptime Institute separa los estándares que definen los requisitos de rendimiento de la certificación que verifica su aplicación al diseño, construcción y operación de instalaciones. Para un comprador, estas son pruebas diferentes de la oferta: una especifica el evento que las operaciones deben soportar y la otra evalúa la implementación. Un requisito de continuidad se vuelve comercialmente significativo cuando identifica tanto el escenario de interrupción como la forma en que se verificará el diseño subyacente.

Por Tipo de Centro de Datos:
Colocación e Hiperescala Siguen Diferentes Canales de CrecimientoLa colocación fue el segmento más grande por tipo de centro de datos, con el 44,02% del gasto anual en capacidad de centros de datos y servicios de instalaciones en 2026. STT Bangkok 1 es una instalación neutral para operadores con 23 MW de carga de TI. Combinar una instalación operativa de esa escala con un posicionamiento neutral para operadores puede acomodar a clientes con diferentes requisitos de conectividad dentro de una plataforma física compartida. El servicio de instalaciones sigue siendo, por tanto, la oferta central mientras los compradores organizan cómo se conectan sus cargas de trabajo, dando al campus una propuesta basada tanto en la escala física como en la elección de red.
Se prevé que las instalaciones de hiperescala/autoalojadas sean el segmento de mayor crecimiento, con una CAGR del 18,2% durante 2027-2032. Google Cloud lanzó su región de nube en Bangkok el 21 de enero de 2026, con capacidad de cómputo interconectada en Tailandia y 3 zonas para servicios en la nube. AWS había puesto a disposición general su región de nube de Asia Pacífico (Tailandia) con 3 Zonas de Disponibilidad el 7 de enero de 2025. La disponibilidad específica por país crea una plataforma a través de la cual se pueden colocar cargas de trabajo adicionales utilizando la oferta de infraestructura tailandesa de cada proveedor. El canal de crecimiento es la agregación de los requisitos de computación de los clientes dentro de esas plataformas nacionales, con el despliegue adicional de cargas de trabajo que potencialmente crea requisitos adicionales para la capacidad física que las soporta.
Por Usuario Final:
La Entrega de Software y la Infraestructura Bancaria Configuran la DemandaTI e ITES fue el segmento de usuario final más grande, representando el 29,05% del gasto anual en capacidad de centros de datos y servicios de instalaciones en 2026. En febrero de 2025, la empresa tailandesa de software Codium se había asociado con Alibaba Cloud para utilizar infraestructura escalable para soluciones de lugar de trabajo digital que atienden a empresas tailandesas. La infraestructura de un proveedor de software puede respaldar la entrega a múltiples empresas clientes, por lo que la base de usuarios comerciales detrás de una relación de infraestructura puede extenderse más allá de sus propios empleados. Para los operadores de instalaciones capaces de alojar cargas de trabajo comparables a nivel doméstico, esto crea un canal para atender la demanda de aplicaciones empresariales a través de empresas de servicios de TI.
Se prevé que BFSI sea el segmento de usuario final de mayor crecimiento, con una CAGR del 18,3% durante 2027-2032. En enero de 2026, el Banco de Ayudhya (Krungsri) informó sobre la inversión en su actualización de banca central Jupiter para soportar mayores volúmenes de transacciones y prepararse para futuros servicios digitales. Las instituciones financieras operaban varios centros de datos más pequeños en Tailandia en septiembre de 2026. La actualización de Krungsri aborda las necesidades de procesamiento de transacciones, mientras que las instalaciones operadas por los bancos dan a las instituciones una alternativa interna a la capacidad externalizada. El crecimiento para los operadores externos depende, por tanto, de persuadir a los bancos para que coloquen el procesamiento incremental fuera de las instalaciones que ya gestionan.
Por Zona Destacada:
Los Proyectos de Bangkok y los Servicios Públicos Provinciales Definen la EntregaBangkok fue la zona destacada más grande, con una participación del 70,62% del gasto anual en capacidad de centros de datos y servicios de instalaciones en 2026, y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 18,3% durante 2027-2032. El 15 de enero de 2026, la BOI aprobó el centro de datos planificado de Stellar DC en Bangkok con 25 MW de carga de TI. El proyecto fue codesarrollado por STECON Group y SC Zeus Data Centers, con Stellar DC como empresa del proyecto. El registro del proyecto del 19 de octubre de 2026 aún listaba la etapa de adquisición de terreno y permisos, por lo que sus 25 MW de carga de TI planificada representan capacidad en cartera en lugar de capacidad operativa.
Fuera de Bangkok, Chonburi muestra cómo un centro de datos puede anclar una relación separada con un proveedor de servicios industriales. Para el 15 de mayo de 2026, East Water Stecon Utilities había comenzado a suministrar agua en Chonburi para apoyar las operaciones del centro de datos de Bridge Data Centres III (Thailand). Bajo esa relación, el operador del centro de datos es un cliente de servicios públicos además de un proveedor de servicios de instalaciones. El desarrollo de capacidad provincial como este puede respaldar flujos de ingresos vinculados, con la provisión de servicios públicos locales generando ingresos del insumo operativo y el centro de datos generando ingresos del servicio de instalaciones.
Análisis geográfico
Mercado de Centros de Datos de Bangkok
Bangkok representó una participación del 70,62% en el mercado de centros de datos de Tailandia en 2026 y se prevé que sea la geografía de mayor crecimiento, con una CAGR del 18,3% durante 2027-2032. Bangkok tenía 134 MW de capacidad operativa de centros de datos y 859 MW en construcción en el primer semestre de 2026. El conjunto de construcciones era sustancialmente mayor que la base operativa, lo que hace que el ritmo al que las nuevas instalaciones se vuelven utilizables sea central para la capacidad de servicio incremental de la ciudad. Para los clientes que requieren espacio a corto plazo, esto crea una distinción marcada entre la infraestructura operativa existente y la capacidad cuya entrega depende de la finalización del proyecto.
En Chonburi, B.Grimm Power y Digital Edge informaron sobre el inicio de obras de un proyecto de centro de datos de hiperescala dentro del Corredor Económico del Este el 3 de septiembre de 2025. El Corredor Económico del Este también fue escenario del anuncio del 31 de marzo de 2026 de Arise IDC sobre un mega centro de datos planificado por la empresa del Grupo Charoen Pokphand. El inicio de obras establece un hito de construcción, mientras que el anuncio de marzo establece un proyecto planificado. Estos hitos separados hacen que la cartera del Corredor Económico del Este sea una mezcla de etapas de desarrollo en lugar de un único bloque de capacidad entregable.
El proyecto GEDC01 de Rayong fue reportado en construcción por Gulf Development el 8 de mayo de 2026, con una capacidad máxima de servicio planificada de 100 MW y operaciones comerciales programadas para el cuarto trimestre de 2027. En Chachoengsao, la BOI aprobó el proyecto de Skyline Data Center and Cloud Services, parte del Grupo DAMAC, en mayo de 2026 con una carga de TI planificada de 200 MW. En el Gran Bangkok, ETIX anunció el desarrollo acelerado de BKK#2 en octubre de 2026 en su campus de Samut Prakan. El campus había asegurado despliegues de importantes proveedores de servicios en la nube. Entre los proyectos de Rayong y Chachoengsao, GEDC01 fue reportado en construcción en mayo de 2026, mientras que el proyecto planificado de 200 MW de Skyline se encontraba en la etapa de adquisición de terreno y permisos el 19 de octubre de 2026.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, el régimen de promoción nacional de Tailandia y la administración local de permisos de construcción de Bangkok. Evalúa el atractivo de la política desde la perspectiva de un operador que busca promoción para una nueva instalación y permiso para construirla. La elegibilidad fiscal y la autorización de construcción afectan diferentes partes de esa decisión de inversión.
Tabla Regulatoria
| Factor de decisión | Tailandia | Bangkok |
|---|---|---|
| Autoridad principal | Junta de Inversiones para la promoción de inversiones | Administración Metropolitana de Bangkok para permisos locales |
| Instrumentos o dirección clave | La promoción de alta eficiencia requiere que la efectividad en el uso de energía no supere 1,3 antes de ejercer la exención del impuesto sobre la renta corporativa | Permisos locales de construcción y modificación de centros de datos |
| Efecto comercial | La exención fiscal depende del cumplimiento de la condición de promoción | Consideración de nuevas solicitudes de permisos suspendida temporalmente el 14 de septiembre de 2026 |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de Tailandia equilibra la promoción fiscal vinculada a la eficiencia con la resolución del comité nacional del 4 de septiembre de 2026 de pausar la construcción en curso y los permisos pendientes hasta que los estándares ambientales y sociales mínimos estuvieran claros. La calificación Baja de Bangkok refleja su suspensión del 14 de septiembre de 2026 de la consideración de nuevos permisos de construcción o modificación pendientes de orientación operativa nacional. El 1 de octubre de 2026, el comité aprobó una definición separada de edificio para centros de datos, y el 6 de octubre el Departamento de Obras Públicas y Planificación Urbana y la secretaría fueron encargados de preparar definiciones y propuestas de derecho de paso para su consideración adicional. La dirección de Endurecimiento de Tailandia refleja la barrera de aprobación relacionada con los estándares de septiembre, mientras que la de Bangkok refleja un marco de construcción específico para instalaciones cuya implementación aún estaba siendo preparada.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de construcción, servicios públicos, conectividad y servicios de instalaciones capturan ingresos en etapas sucesivas de entrega. El segmento combinado de Centro de Datos e Infraestructura de Tecnología de la Información de Infraset generó el 67,15% de sus ingresos operativos de 2025. La división de trabajo resultante crea oportunidades de ingresos separadas en torno a la entrega de infraestructura y la provisión de los servicios necesarios para utilizarla.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y construcción | Contratistas de construcción llave en mano como Infraset | Ingresos por construcción e integración del proyecto | Integración de sistemas de instalaciones en la entrega | Probar sistemas integrados contra hitos de aceptación |
| Activación de servicios públicos | Proveedores industriales de agua como East Water Stecon Utilities | Pagos por servicio de suministro de agua | Disponibilidad del suministro cuando la instalación comienza | Coordinar la activación de servicios públicos con la entrega de la instalación |
| Interconexión del centro de datos | Proveedores de servicios de red como AIS | Contratos de servicio de conectividad | Activación de circuitos que coincida con la capacidad de instalación utilizable | Escalonar las conexiones junto con la capacidad puesta en servicio |
| Operaciones de colocación | Operadores de servicios de instalaciones como STT GDC Thailand y Telehouse (Thailand) Co., Ltd. | Cargos por capacidad de colocación y servicios de instalaciones | Utilización de la capacidad de servicio puesta en servicio | Liberar capacidad en etapas según los compromisos con los clientes |
| Fuente: Mordor Intelligence | ||||
AIS ofrece conexiones de red privada entre centros de datos, con contratos de servicio flexibles a partir de un mes. Esa flexibilidad puede alinear los compromisos de servicio de red con el momento en que la nueva capacidad de instalaciones se vuelve utilizable. Coordinar la aceptación de infraestructura y la activación del servicio ofrece, por tanto, a los operadores una manera de limitar los compromisos de red mientras la construcción o las entregas de servicios públicos están incompletas.
Panorama Competitivo
Concentración del Mercado
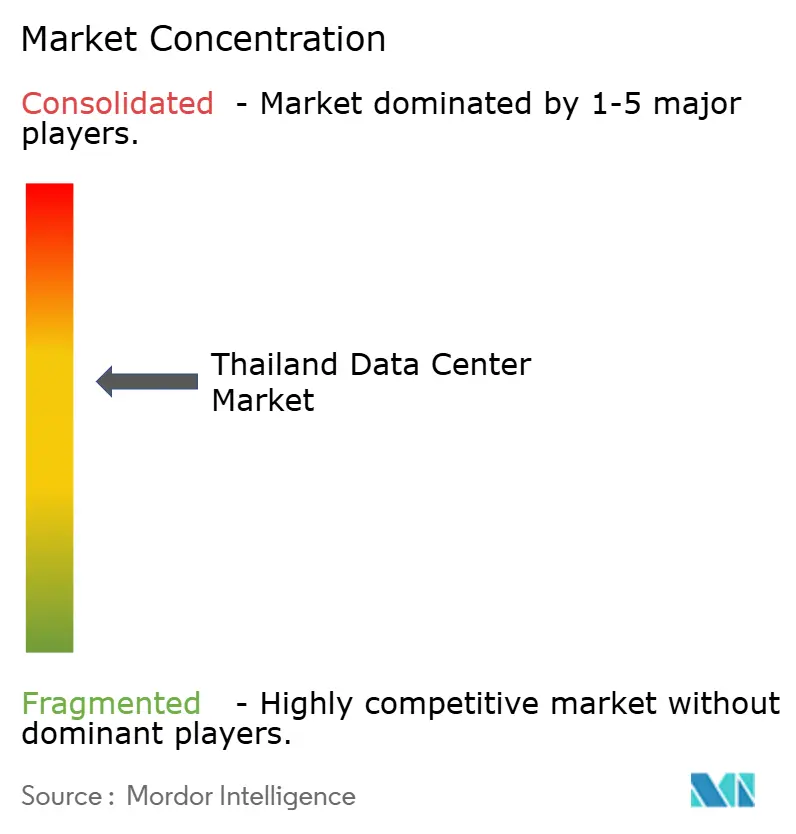
La competencia está moderadamente fragmentada entre grupos vinculados a telecomunicaciones, operadores especializados y proveedores de plataformas en la nube, incluidos Advanced Info Service PLC (CS LoxInfo) y STT GDC Pte Ltd. El campo también incluye a Arise IDC Company Limited, United Information Highway Co., Ltd. y Huawei Cloud Computing Technologies Co., Ltd. El 26 de junio de 2025, AIS lanzó AIS Cloud impulsado por Oracle Cloud Infrastructure, utilizando centros de datos locales y un equipo operativo tailandés, con el servicio regido por la legislación tailandesa. Esto da a los proveedores integrados una vía hacia las decisiones de alojamiento empresarial a través del propio servicio en la nube, junto con la competencia por la oferta de instalaciones subyacente.
STT GDC Thailand anunció la construcción de STT Bangkok 2 el 3 de marzo de 2025, con un potencial de desarrollo de 24 MW de energía de TI, y su ficha técnica de octubre de 2025 especificó un objetivo de disponibilidad para el servicio en el primer trimestre de 2027. El anuncio especificó alimentaciones duales para mayor confiabilidad. Esa configuración hace que la arquitectura de entrega de energía sea una parte diferenciada de la oferta propuesta junto con su titular de capacidad. Para los clientes que consideran espacio futuro, la puesta en servicio traería tanto la energía de TI adicional como su configuración de suministro declarada al uso comercial. Un competidor que persiga los mismos requisitos tendría, por tanto, que abordar la arquitectura de energía además de la cantidad de capacidad ofrecida.
Arise IDC anunció el inicio de obras de su séptimo centro de datos en el norte de Bangkok el 19 de junio de 2026, con un lanzamiento planificado para el tercer trimestre de 2027. Su diseño anunciado combinaba construcción modular con la capacidad de personalizar la refrigeración por aire o líquido. Huawei Cloud ofrece una región de servicio AP-Bangkok y declara que no moverá los datos en la nube de los clientes entre regiones sin autorización expresa. Los planes de entrega de Arise IDC y STT Bangkok 2 precedieron a la resolución del comité del 4 de septiembre de 2026 de pausar la construcción en curso y los permisos pendientes hasta que los estándares ambientales y sociales mínimos estuvieran claros. La barrera de aprobación hace que la preparación ambiental y social sea determinante para la entrega de la expansión, junto con las opciones de refrigeración de Arise IDC y la arquitectura de energía de STT.
Líderes de la Industria de Centros de Datos de Tailandia
-
Advanced Info Service PLC (CS LoxInfo)
-
STT GDC Pte Ltd.
-
True Internet Data Center Co., Ltd.
-
United Information Highway Co., Ltd.
-
Huawei Cloud Computing Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Tailandia Empresas cubiertas en este informe
- Huawei Cloud Computing Technologies Co., Ltd.
- True Internet Data Center Co., Ltd.
- China Mobile Limited (SUPERNAP Thailand)
- Advanced Info Service PLC (CS LoxInfo)
- STT GDC Pte Ltd.
- Alibaba Cloud
- OneAsia Network Ltd.
- Internet Thailand Public Company Ltd.
- National Telecom Public Company Ltd.
- Telehouse (Thailand) Co., Ltd.
- United Information Highway Co., Ltd.
- TCC Technology Co., Ltd.
- Bridge Data Centres (Chindata Group)
- KT Corporation with Jasmine Group
- Etix Everywhere
- NTT Global Data Centers (Thailand) Ltd.
- Equinix Inc.
- Digital Realty Trust Inc.
- EdgeConneX Inc.
- Global Switch Holdings Ltd.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Tailandia
- Oct 2026: ETIX anunció el desarrollo acelerado de BKK#2 en su campus de Samut Prakan para atender la demanda de nube e inteligencia artificial.
- Sep 2026: El comité de política de centros de datos de Tailandia resolvió pausar temporalmente la construcción de proyectos en curso y los permisos para solicitudes pendientes hasta que los estándares ambientales y sociales mínimos estuvieran claros.
- Jun 2026: Arise IDC, parte del Grupo Charoen Pokphand, inició obras de su séptimo centro de datos en el norte de Bangkok.
Alcance y Metodología
Resumen de la segmentación
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala/Autoconstructivo | ||
| Empresarial/Borde | ||
| Colocación | No Utilizado | |
| Utilizado | Colocación Minorista | |
| Colocación Mayorista | ||
| BFSI |
| TI e ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios de Comunicación y Entretenimiento |
| Telecomunicaciones |
| Otros Usuarios Finales |
| Bangkok |
| Resto de Tailandia |
| Por tamaño de centro de datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por tipo de nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por tipo de centro de datos | Hiperescala/Autoconstructivo | ||
| Empresarial/Borde | |||
| Colocación | No Utilizado | ||
| Utilizado | Colocación Minorista | ||
| Colocación Mayorista | |||
| Por usuario final | BFSI | ||
| TI e ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios de Comunicación y Entretenimiento | |||
| Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por zona de interés | Bangkok | ||
| Resto de Tailandia | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI, o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota el grado en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se conoce como tasa de utilización y capacidad arrendada.
- ESPACIO DE PISO ELEVADO - Es un espacio elevado construido sobre el piso. Este espacio entre el piso original y el piso elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición contribuye a contar con una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El tamaño del centro de datos se segmenta según el espacio de piso elevado asignado a las instalaciones del centro de datos. Centro de datos Mega: el número de bastidores debe ser superior a 9.000 o el espacio de piso elevado debe ser superior a 225.001 pies cuadrados; Centro de datos Masivo: el número de bastidores debe estar entre 9.000 y 3.001 o el espacio de piso elevado debe estar entre 225.000 pies cuadrados y 75.001 pies cuadrados; Centro de datos Grande: el número de bastidores debe estar entre 3.000 y 801 o el espacio de piso elevado debe estar entre 75.000 pies cuadrados y 20.001 pies cuadrados; Centro de datos Mediano: el número de bastidores debe estar entre 800 y 201 o el espacio de piso elevado debe estar entre 20.000 pies cuadrados y 5.001 pies cuadrados; Centro de datos Pequeño: el número de bastidores debe ser inferior a 200 o el espacio de piso elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - Según el Instituto de Tiempo de Actividad (Uptime Institute), los centros de datos se clasifican en cuatro niveles según las competencias del equipo redundante de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se divide en 3 categorías: colocación minorista, mayorista y de hiperescala. La categorización se realiza según la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; el servicio de colocación mayorista tiene una capacidad arrendada entre 251 kW y 4 MW, y el servicio de colocación de hiperescala tiene una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El mercado de centros de datos opera sobre una base empresa a empresa (B2B). BFSI, Gobierno, Operadores de Nube, Medios de Comunicación y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye operadores de servicios de colocación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de Bastidor | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los bastidores del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad de Bastidor | Define la cantidad de energía consumida por el equipo y el servidor alojados en un bastidor. Se mide en kilovatios (kW). Este factor juega un papel fundamental en el diseño del centro de datos, así como en la planificación de refrigeración y energía. |
| Capacidad de Carga de TI | La capacidad de carga de TI, o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW). |
| Tasa de Absorción | Denota qué proporción de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se conoce como tasa de utilización y capacidad arrendada. |
| Espacio de Piso Elevado | Es un espacio elevado construido sobre el piso. Este espacio entre el piso original y el piso elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición contribuye a contar con una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados/metros. |
| Acondicionador de Aire para Sala de Computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación de aire y la humedad dentro de la sala de servidores en el centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Hay principalmente dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo Frío | Es el pasillo donde la parte delantera del bastidor da hacia el pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte delantera de los bastidores y mantener la temperatura. |
| Pasillo Caliente | Es el pasillo donde la parte trasera de los bastidores da hacia el pasillo. Aquí, el calor disipado por los equipos del bastidor se dirige hacia la rejilla de salida del acondicionador de aire para sala de computadoras (CRAC). |
| Carga Crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para la operación del centro de datos. |
| Efectividad del Uso de Energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo Total de Energía del Centro de Datos)/(Consumo Total de Energía del Equipo de TI). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se añade un componente adicional (sistema de alimentación ininterrumpida, generadores, acondicionador de aire para sala de computadoras) de modo que, en caso de interrupción del suministro eléctrico o fallo del equipo, los equipos de TI no se vean afectados. |
| Sistema de Alimentación Ininterrumpida (SAI/UPS) | Es un dispositivo conectado en serie con el suministro eléctrico de la red, que almacena energía en baterías de modo que el suministro del SAI sea continuo para los equipos de TI incluso durante una interrupción del suministro de la red. El SAI soporta principalmente solo los equipos de TI. |
| Generadores | Al igual que el SAI, los generadores se instalan en el centro de datos para garantizar un suministro eléctrico ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos tienen generadores de diésel y, comúnmente, se almacenan 48 horas de diésel en la instalación para evitar interrupciones. |
| N+1 | Denominado 'Necesario más uno', denota la configuración de equipos adicionales disponibles para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas SAI, entonces para lograr N+1, se requeriría un sistema SAI adicional. |
| 2N | Se refiere a un diseño completamente redundante en el que se despliegan dos sistemas independientes de distribución de energía. Por lo tanto, en caso de fallo completo de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Refrigeración en Hilera | Es el sistema de diseño de refrigeración instalado entre bastidores en una hilera donde extrae aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación por niveles determina la preparación de una instalación de centro de datos para mantener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (sistema de alimentación ininterrumpida, generadores), componentes de refrigeración y un sistema de distribución de energía (desde las redes de suministro eléctrico de la red). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual de menos de 28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes redundantes de energía y refrigeración (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, sistemas de alimentación ininterrumpida, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de menos de 22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes redundantes de energía y refrigeración y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de instalaciones) y no planificadas (corte de energía, fallo de refrigeración). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual de menos de 1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante a fallos. Un centro de datos de Nivel 4 tiene múltiples componentes redundantes independientes de energía y refrigeración y múltiples trayectorias de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación sin interrupciones. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de menos de 26,3 minutos. |
| Centro de Datos Pequeño | El centro de datos que tiene un área de piso de ≤ 5.000 pies cuadrados o cuyo número de bastidores que se pueden instalar es ≤ 200 se clasifica como centro de datos pequeño. |
| Centro de Datos Mediano | El centro de datos que tiene un área de piso entre 5.001 y 20.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de Datos Grande | El centro de datos que tiene un área de piso entre 20.001 y 75.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de Datos Masivo | El centro de datos que tiene un área de piso entre 75.001 y 225.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de Datos Mega | El centro de datos que tiene un área de piso de ≥ 225.001 pies cuadrados o cuyo número de bastidores que se pueden instalar es ≥ 9.001 se clasifica como centro de datos mega. |
| Colocación Minorista | Se refiere a aquellos clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son principalmente utilizados por pequeñas y medianas empresas (PYMES). |
| Colocación Mayorista | Se refiere a aquellos clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son principalmente utilizados por empresas medianas y grandes. |
| Colocación de Hiperescala | Se refiere a aquellos clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes actores de la nube, empresas de TI, BFSI y actores de televisión en línea por demanda (como Netflix, Hulu y HBO+). |
| Velocidad de Datos Móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de Conectividad de Fibra | Es una red de cables de fibra óptica desplegada en todo el país, que conecta las regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de Datos por Teléfono Inteligente | Es una medida del consumo promedio de datos por un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de Datos de Banda Ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y cables de fibra óptica tanto en uso residencial como comercial. Aquí, el cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable Submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir entre 100 y 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de Carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón y el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono que surge en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban con los números históricos del mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una visión holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




