
Tamaño y Participación del Mercado de Construcción de Centros de Datos de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
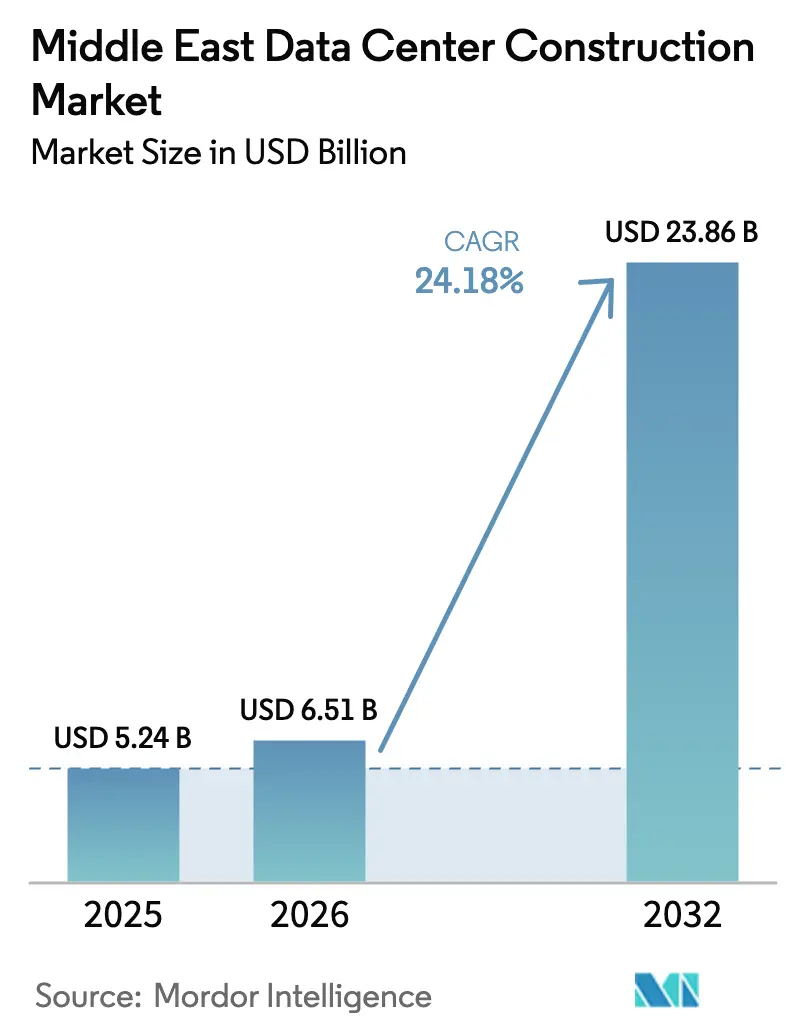
| Tamaño del mercado en el año base (2025) | 5.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 24.18 % |
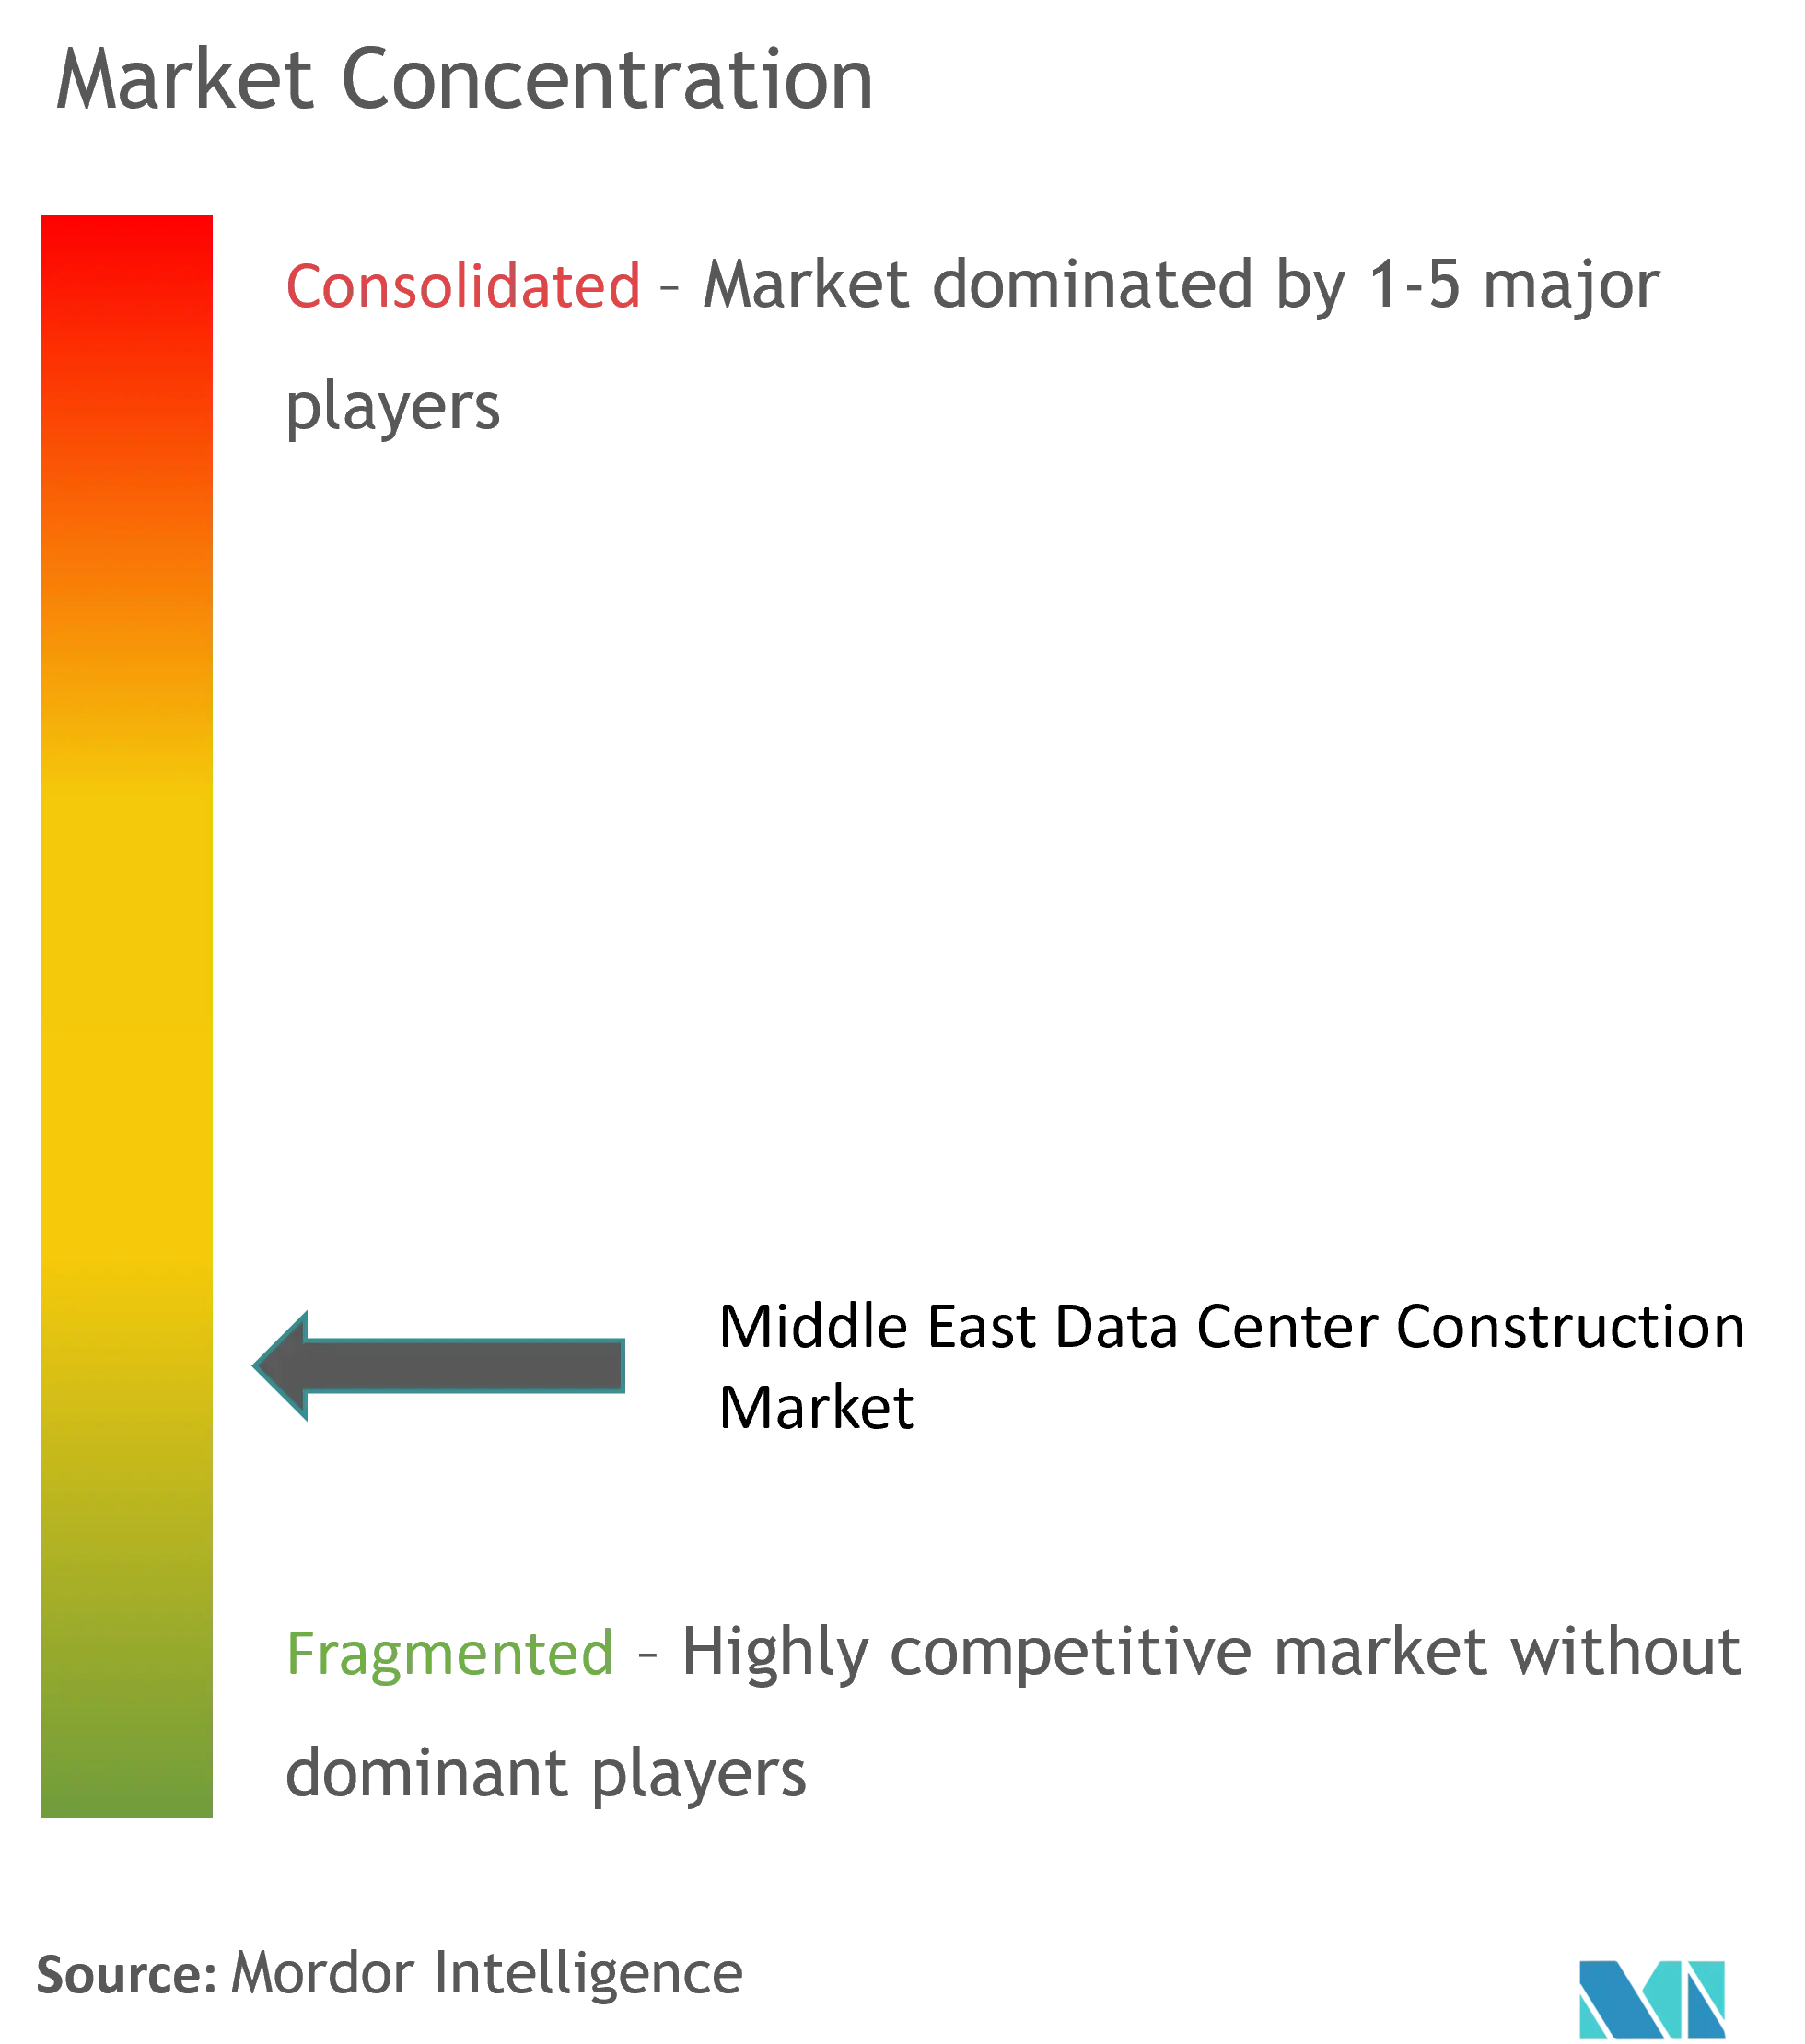
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos de Oriente Medio por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos de Oriente Medio fue valorado en USD 5,24 mil millones en 2025 y se estima que crecerá desde USD 6,51 mil millones en 2026 hasta alcanzar USD 23,86 mil millones en 2032, a una CAGR del 24,18% durante el período de previsión (2026-2032). La acelerada inversión de fondos soberanos de riqueza, las construcciones de nube a hiperescala y los programas gubernamentales de economía digital sustentan la rápida expansión de capacidad de la región. La infraestructura mecánica mantiene una posición de liderazgo gracias a las necesidades de refrigeración en climas desérticos, mientras que los sistemas eléctricos registran el crecimiento de gasto más rápido a medida que los operadores persiguen cargas de trabajo de IA de alta densidad. Los Emiratos Árabes Unidos (EAU) anclan el mercado de construcción de centros de datos de Oriente Medio con opciones maduras de conectividad y energía renovable, aunque el programa Vision 2030 de Arabia Saudita convierte al Reino en el escenario de mayor crecimiento. Los cuellos de botella en la cadena de suministro de acero y equipos de refrigeración especializados ajustan los calendarios de los proyectos, pero los acuerdos de compra de energía (PPA) a largo plazo basados en activos solares y nucleares ayudan a compensar los costos operativos y los pasivos de carbono.
Conclusiones Clave del Informe
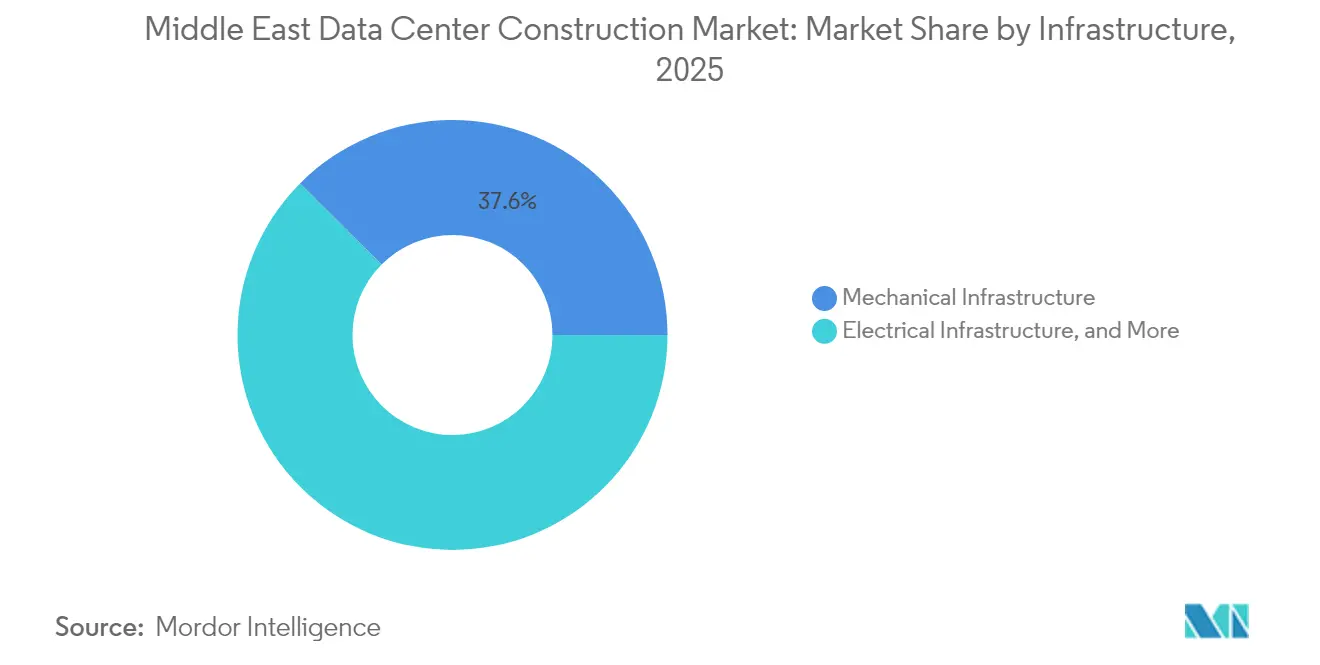
- Por infraestructura, los sistemas mecánicos representaron el 37,55% de la participación del mercado de construcción de centros de datos de Oriente Medio en 2025. Asimismo, se proyecta que los sistemas eléctricos avancen a una CAGR del 27,84% hasta 2032.
- Por tipo de nivel, las instalaciones de Nivel III representaron el 53,65% de los ingresos en 2025. Asimismo, se prevé que las instalaciones de Nivel IV se expandan a una CAGR del 21,72% hasta 2032.
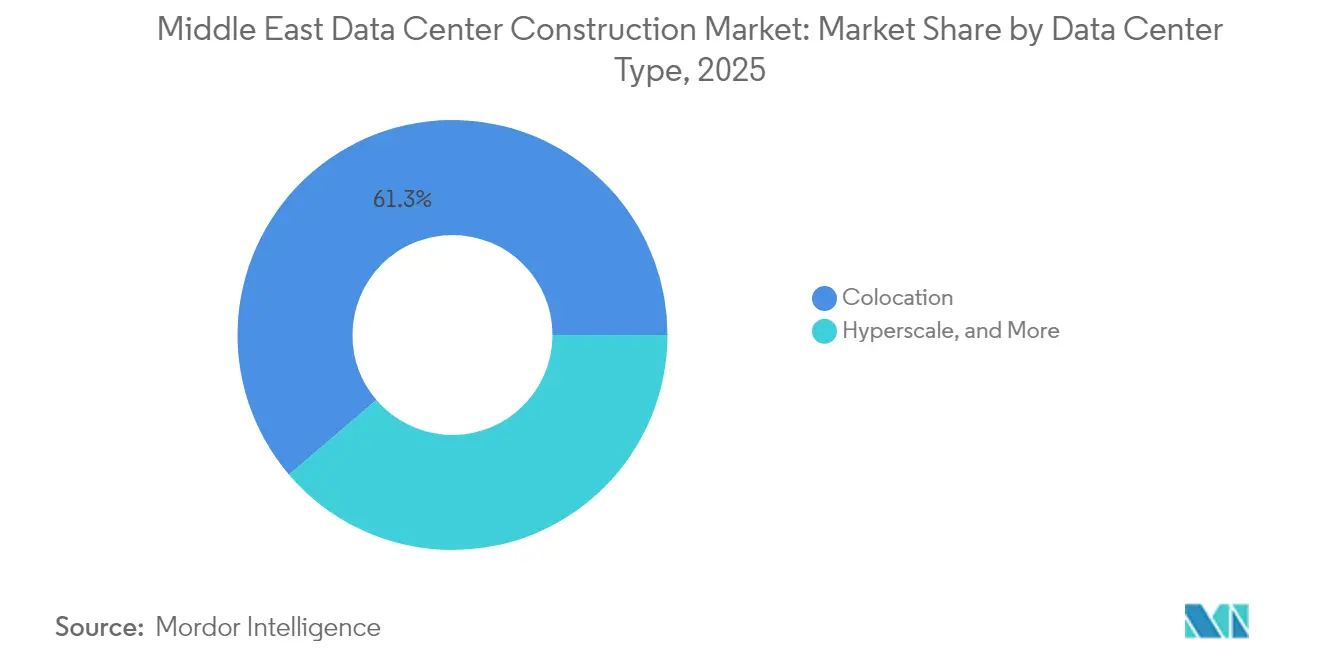
- Por tipo de centro de datos, la colocación lideró con una participación del 61,25% del tamaño del mercado de construcción de centros de datos de Oriente Medio en 2025. Por tipo de centro de datos, se prevé que los despliegues de hiperescala aumenten a una CAGR del 28,85% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones lideró con una participación del 40,35% del tamaño del mercado de construcción de centros de datos de Oriente Medio en 2025, y se prevé que aumente a una CAGR del 20,98% hasta 2032.
- Por geografía, los EAU captaron el 32,60% de los ingresos de 2025, mientras que Arabia Saudita crece al 20,83% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos de Oriente Medio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcciones de nube a hiperescala e IA | +8.20% | EAU, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Programas gubernamentales de economía digital y Vision | +6.10% | Arabia Saudita, EAU, Omán | Largo plazo (≥ 4 años) |
| Requisitos de latencia en el borde 5G | +3.80% | Todo el CCG, liderado por EAU | Corto plazo (≤ 2 años) |
| PPA de energía solar y nuclear a escala de servicios públicos | +2.90% | EAU, Arabia Saudita | Largo plazo (≥ 4 años) |
| Financiamiento de construcción a medida por fondos soberanos de riqueza | +2.10% | EAU, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Aterrizajes de cables submarinos en el Mar Rojo y el Golfo | +1.40% | Corredor Arabia Saudita-Egipto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Construcciones de Nube a Hiperescala e IA Aceleran la Transformación de la Infraestructura Regional
La asociación de OpenAI con G42 en el campus "Stargate UAE" de 5 GW impulsa las densidades de potencia por bastidor hacia los 80 kW y convierte la refrigeración líquida en un diseño de referencia. Las tecnologías de cero consumo de agua de Microsoft amplían aún más la complejidad mecánica en entornos desérticos [1]HPCwire, "Microsoft abrirá centros de datos de 'cero consumo de agua' en 2026," hpcwire.com. Estos despliegues incrementan la demanda de subsistemas eléctricos y posicionan al mercado de construcción de centros de datos de Oriente Medio como banco de pruebas para diseños de alta densidad de próxima generación.
Los Programas Gubernamentales de Economía Digital y Vision Impulsan el Desarrollo de Infraestructura Soberana
El borrador de la Ley Global del Centro de IA de Arabia Saudita introduce disposiciones de embajada de datos que favorecen las construcciones en el país [2]CMS LawNow, "Dando forma al futuro de la soberanía de datos: Arabia Saudita emite el nuevo borrador de la Ley Global del Centro de IA," cms-lawnow.com. Medidas paralelas en los EAU y Omán incorporan umbrales de contenido local en las normas de contratación. El flujo de demanda predecible resultante respalda el gasto de capital a largo plazo y consolida al mercado de construcción de centros de datos de Oriente Medio como la plataforma central para las estrategias de gobierno digital.
Los Requisitos de Latencia en el Borde 5G Impulsan el Desarrollo de Sitios Distribuidos
El despliegue de "5G edge-in-a-box" de Etisalat integra micro centros de datos dentro de nodos celulares, reduciendo la latencia a menos de 10 ms para cargas de trabajo de RA e IoT [3].Intel, "Etisalat aprovecha la computación en el borde 5G," intel.com Estos proyectos dependen de módulos prefabricados y favorecen a los constructores locales capaces de una activación rápida de sitios, ampliando la participación en el mercado de construcción de centros de datos de Oriente Medio.
Los PPA de Energía Solar y Nuclear a Escala de Servicios Públicos Transforman la Economía Energética
Los reactores Barakah de 5,3 GW de los EAU proporcionan carga base libre de carbono que se alinea con los objetivos corporativos de cero emisiones netas. Las subastas solares de Arabia Saudita se cierran por debajo de USD 0,02 por kWh, asegurando visibilidad del costo de energía a treinta años. Los desarrolladores ahora sincronizan la firma de PPA con el diseño inicial, vinculando firmemente la estrategia energética con las fases de construcción en todo el mercado de construcción de centros de datos de Oriente Medio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en la red eléctrica e inflación del diésel | −4.3% | Arabia Saudita, Kuwait, Omán | Corto plazo (≤ 2 años) |
| Escasez de agua de refrigeración y tarifas de aguas residuales | −3.1% | Todo el CCG; agudo en EAU y Qatar | Mediano plazo (2-4 años) |
| Déficit de personal certificado en Nivel III/IV | −2.8% | Regional; más elevado en Arabia Saudita | Largo plazo (≥ 4 años) |
| Obstáculos de contenido local y soberanía de datos | −1.9% | Zonas regulatorias de Arabia Saudita y EAU | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Cuellos de Botella en la Red Eléctrica y la Inflación del Gasto de Capital en Diésel Limitan el Despliegue Rápido
Las mejoras en la transmisión van a la zaga de la demanda, retrasando la energización hasta 18 meses en los corredores de crecimiento de Arabia Saudita. Los sistemas de respaldo diésel cuestan entre un 35 y un 40% más que en 2024 debido a las primas del acero y el transporte [4]Steel Radar, "Los precios del acero de refuerzo se disparan a medida que los megaproyectos de Arabia Saudita impulsan la demanda del mercado," steelradar.com. Estos factores ralentizan los inicios de proyectos a corto plazo dentro del mercado de construcción de centros de datos de Oriente Medio.
La Escasez de Agua de Refrigeración y las Tarifas de Aguas Residuales Impulsan Requisitos de Innovación
Las tarifas de desalinización elevan los costos operativos del agua al 15-20% del OPEX, lo que lleva a los operadores a adoptar diseños de refrigeración por aire o de cero consumo de agua que incrementan el consumo de energía entre un 20 y un 30%. Los ciclos de aprobación se alargan a medida que las autoridades examinan los planes de aguas residuales, extendiendo los calendarios de construcción en el mercado de construcción de centros de datos de Oriente Medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Infraestructura: Los Sistemas Eléctricos Escalan para Cargas de Alta Densidad
Los ingresos por equipos eléctricos aumentaron impulsados por los crecientes clústeres de GPU, y los subsistemas eléctricos están en camino de alcanzar una CAGR del 27,84%. Los cuadros de distribución, las unidades de distribución de energía (PDU) y los sistemas de alimentación ininterrumpida (UPS) capaces de 40-80 kW por bastidor reconfiguran los diseños de sala y aumentan las cargas estructurales. Se proyecta que el tamaño del mercado de construcción de centros de datos de Oriente Medio para sistemas eléctricos alcance USD 6,72 mil millones en 2032. La integración de bombas de refrigeración líquida eleva el consumo eléctrico de las instalaciones entre un 15 y un 25%, difuminando los límites entre los sectores mecánico y eléctrico. Los proveedores de servicios, por tanto, agrupan diseño, integración y consultoría de energía renovable en ofertas llave en mano, profundizando la especialización dentro del mercado de construcción de centros de datos de Oriente Medio.
Los sistemas mecánicos siguen absorbiendo el mayor gasto porque las ubicaciones desérticas exigen una refrigeración robusta. La rápida adopción de intercambiadores de calor de puerta trasera y circuitos de refrigeración directa al chip mantiene la participación mecánica en el 37,55% en 2025. Los diseños de proyectos ahora asignan altura adicional en el espacio blanco para el enrutamiento de colectores y enfriadores más pesados, lo que incrementa los costos civiles. La coordinación eléctrica y mecánica define así la ruta crítica del proyecto y determina el posicionamiento competitivo en todo el mercado de construcción de centros de datos de Oriente Medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Nivel: Las Preferencias de Fiabilidad Diversifican los Perfiles de Gasto de Capital
El Nivel III representó una participación del 53,65% en 2025 al equilibrar un tiempo de actividad del 99,982% con el control de costos. Sin embargo, los clientes del sector bancario y del sector público impulsan la adopción del Nivel IV a una CAGR del 21,72% hasta 2032 al adoptar arquitecturas activo-activo. Los esquemas eléctricos de mayor sellado y doble bus del Nivel IV incrementan el gasto de capital entre un 25 y un 30%, pero permiten precios premium. La participación del mercado de construcción de centros de datos de Oriente Medio para el Nivel IV está preparada para alcanzar el 17,45% en 2032 a medida que aumentan las cargas de trabajo regulatorias y de tecnología financiera.
Los despliegues en el borde generalmente favorecen las estructuras de Nivel II para acelerar el lanzamiento. Los proveedores modulares certifican los componentes en fábrica, reduciendo el trabajo en sitio a la mitad y permitiendo ciclos de puesta en marcha de 12 semanas. Los certificados del Uptime Institute siguen siendo un requisito previo de contratación, lo que obliga a los constructores más pequeños a asociarse con evaluadores globales. Sin embargo, los retrasos en la certificación acentúan el déficit regional de competencias y ralentizan algunas actualizaciones de Nivel III dentro del mercado de construcción de centros de datos de Oriente Medio.
Por Tipo de Centro de Datos: El Impulso de la Hiperescala Redefine las Economías de Escala
La colocación mantiene la mayor porción de ingresos con el 61,25%, respaldada por la externalización empresarial y la densidad de interconexiones. Sin embargo, las construcciones de hiperescala registran una CAGR del 28,85% a medida que los gigantes de la nube buscan zonas en el país para cargas de trabajo de IA y soberanas. El campus Stargate UAE de 5 GW por sí solo elevará el tamaño del mercado de construcción de centros de datos de Oriente Medio en USD 2,5 mil millones entre 2025 y 2028. Los contratos de hiperescala exigen bloques de 50-100 MW, desplazando la contratación hacia megapaquetes para bastidores eléctricos y colectores de refrigeración líquida.
Las instalaciones empresariales, en el borde y modulares abordan casos de uso sensibles a la latencia. Los operadores de telecomunicaciones coubican módulos de borde en torres 5G, comprimiendo los ciclos de construcción a semanas. Esta capa distribuida canaliza el tráfico de vuelta a los sitios centrales de hiperescala, formando una topología híbrida que amplía los canales de ingresos en todo el mercado de construcción de centros de datos de Oriente Medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: TI y Telecomunicaciones Sostienen la Demanda Estructural
Las empresas de TI y telecomunicaciones generaron el 40,35% del valor de construcción de 2025 y mantienen una CAGR del 20,98% hasta 2032. La transformación de redes, la entrega de contenidos y los lanzamientos de plataformas de IA mantienen a estos compradores en planes de gasto de capital plurianuales. Los clientes de servicios financieros implementan nubes privadas de Nivel IV para cumplir con las regulaciones de pagos instantáneos, elevando la demanda de alta disponibilidad. El sector sanitario se acelera con la adopción de la telemedicina y los mandatos de alojamiento seguro de datos de pacientes, intensificando los requisitos para construcciones alineadas con ISO 27001 e HIPAA. Las entidades gubernamentales y de defensa reservan salas aisladas o instalaciones independientes con redes con separación física, elevando las especificaciones de seguridad física e impulsando a los contratistas especializados más profundamente dentro del mercado de construcción de centros de datos de Oriente Medio.
Análisis Geográfico
Los EAU controlan el 32,60% del gasto de 2025 gracias a los centros de alta densidad de operadores de Dubái y las iniciativas de IA de Abu Dabi. La carga base nuclear y los PPA de 2 GW de energía solar en tejados anclan la resiliencia energética, y la agregación de cables submarinos consolida a Dubái como la principal puerta de enlace de interconexión. Se proyecta que el tamaño del mercado de construcción de centros de datos de Oriente Medio vinculado a proyectos en los EAU alcance USD 7,79 mil millones en 2032.
Arabia Saudita disfruta de la trayectoria más rápida con una CAGR del 20,83%, respaldada por proyectos de Vision 2030 como NEOM y los corredores de ciudades inteligentes. Center3 del Reino planea 1 GW de capacidad para 2030, mientras que Alfanar y DataVolt anuncian sitios de varios cientos de MW. La innovación regulatoria, incluidas las cláusulas de embajada de datos, atrae capital extranjero, y la diversificación de la combinación energética local reduce la dependencia de los combustibles fósiles.
Qatar, Kuwait, Omán y Baréin forman el clúster emergente. La construcción MEEZA con certificación LEED Platino de Qatar estableció un nuevo referente de sostenibilidad. La asociación de USD 450 millones de Oman Data Park con Egipto destaca el efecto de desbordamiento regional. Las rutas de cables submarinos a través del Mar Rojo y el Golfo de Aqaba refuerzan las posiciones de latencia entre mercados, desbloqueando oportunidades de nodos en el borde y distribuyendo el trabajo en el mercado de construcción de centros de datos de Oriente Medio en su conjunto.
Panorama regulatorio
La regulación para la construcción y operación de centros de datos en Oriente Medio está determinada por requisitos de soberanía de datos, licencias en la nube y regímenes de zonificación que influyen en dónde se puede construir capacidad y quién puede operarla. En Arabia Saudita, la Comisión de Comunicaciones, Espacio y Tecnología (CST) regula a los proveedores de servicios de centros de datos a través de las Regulaciones de Servicios de Centros de Datos y las Regulaciones de Provisión de Servicios de Computación en la Nube de 2023, mientras que la Ley de Protección de Datos Personales saudí impulsa consideraciones de residencia de datos que orientan las cargas de trabajo de hiperescaladores y del gobierno hacia instalaciones dentro del país.
En los EAU, los requisitos se organizan en capas a través de legislación federal como el Decreto-Ley Federal N.º 45 de 2021, junto con marcos legales separados en zonas francas como DIFC y ADGM, lo que afecta la estructuración de proyectos, los modelos de contratación y el alcance del cumplimiento según la ubicación del sitio. Fuera del núcleo del CCG, Omán introdujo la Decisión Ministerial N.º 1152/2/19/2024-20 (septiembre de 2024), que abarca la computación en la nube y los centros de datos, añadiendo parámetros formales de licenciamiento que determinan los plazos de permisos y entrega para nuevas construcciones y ampliaciones.
Análisis de la cadena de valor
La cadena de valor comienza con la selección del emplazamiento y la coordinación de servicios públicos (terreno, interconexión a la red eléctrica y estrategia hídrica), y luego avanza hacia el diseño y la ingeniería (concepto, MEP detallado y planificación de cumplimiento). Le sigue la adquisición de paquetes eléctricos y mecánicos de plazo largo, y después las obras civiles, el acondicionamiento, la puesta en marcha y la entrega operativa. En Oriente Medio, los proyectos hiperescala a menudo consolidan la entrega bajo contratistas líderes de EPC o MEP, con empresas como Laing O'Rourke, James L Williams (JLW) y Allied Group DCI que respaldan la construcción e integración, mientras que la gestión de proyectos y el control de costos suelen ser proporcionados por especialistas como Turner & Townsend.
La adquisición y la logística actúan como un eslabón intermedio determinante, ya que las construcciones de alta densidad requieren aparamenta especializada, UPS, componentes de refrigeración líquida y skids prefabricados que con frecuencia se importan y se organizan a través de centros logísticos como Jebel Ali en los EAU. Para acortar los plazos y mejorar la bancabilidad, los desarrolladores y contratistas recurren cada vez más a enfoques de construcción modular, coordinación habilitada por BIM y estrategias de adquisición especializadas que ajustan los plazos de entrega de los OEM con hitos escalonados de energización y puesta en marcha.
Panorama Competitivo
Los líderes regionales y los actores globales consolidados compiten por terreno, energía y clientes. Khazna controla 300 MW e impulsa el diseño sin diésel, combinando PPA solares con almacenamiento en baterías para asegurar ganancias en el OPEX. Digital Realty y Equinix Inc. escalan a través de empresas conjuntas, aprovechando la confianza de marca y el alcance global para captar inquilinos ancla de hiperescala. Los contratistas de construcción forman alianzas tripartitas con fabricantes de equipos originales y empresas de servicios públicos para garantizar el suministro de equipos y la interconexión a la red, una táctica que mitiga la volatilidad del acero y los retrasos en los generadores.
Las estrategias de cadena de suministro diferencian a los operadores. La unidad de fabricación conjunta de Bechtel con Unger Steel refuerza la disponibilidad de acero estructural dentro de los EAU. La expansión de USD 700 millones de Schneider Electric en los Estados Unidos añade capacidad de cuadros de distribución para proyectos del CCG. Las asociaciones con especialistas en refrigeración líquida emergen como una nueva palanca competitiva, con proveedores que ofrecen kits de colectores personalizados combinados con software de control de gestión térmica. Los actores consolidados del mercado que dominan la coordinación multidisciplinaria mantienen poder de fijación de precios en el mercado de construcción de centros de datos de Oriente Medio.
Líderes de la Industria de Construcción de Centros de Datos de Oriente Medio
Laing O'Rourke
McLaren Construction Group PLC
Turner & Townsend
James L Williams Middle East.
Alfanar Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión del espacio blanco está cada vez más vinculada a un diseño de alta densidad preparado para IA, lo que crea oportunidades para contratistas y ecosistemas de OEM capaces de entregar paquetes eléctricos, mecánicos y de control integrados a gran escala. Esta tendencia se refleja en el campus Stargate UAE de 5 GW, que impulsa la refrigeración líquida como diseño de referencia y aumenta la complejidad de la entrega de energía, mientras que la instalación de 100 MW optimizada para IA de Khazna en Ajman indica una demanda creciente de construcciones de gran tamaño con capacidad de refrigeración líquida en los EAU y en el CCG en general.
Las medidas regulatorias a nivel país y los programas digitales nacionales también están trazando rutas más claras para nuevas construcciones y asociaciones, especialmente en Arabia Saudita y los EAU. El marco de licenciamiento de la CST saudí para centros de datos y servicios en la nube (regulaciones de 2023), combinado con una facilitación activa de inversiones para nuevas asociaciones de centros de datos, mejora la vía hacia la capacidad dentro del país, mientras que las estructuras legales federales y de zonas francas de los EAU, incluidas DIFC y ADGM, respaldan múltiples opciones de estructuración de proyectos para desarrollos de colocación e hiperescala. En conjunto, estas condiciones amplían las oportunidades para servicios especializados como la planificación de conexión a la red, el diseño de refrigeración con cero o bajo consumo de agua, el soporte de certificación Tier III/IV y modelos de entrega modulares orientados a mitigar el riesgo de cronograma y las limitaciones de mano de obra calificada.
Desarrollos recientes del sector
- Julio de 2026: T964 y Schneider Electric inician la construcción de un centro de datos comercial Tier III en Irak, con una capacidad inicial de 12 MW. El proyecto extiende la presencia regional más allá del CCG y muestra inversión transfronteriza en escala y resiliencia de centros de datos.
- Junio de 2026: Magna AI y Emaar Executive Company anuncian una colaboración estratégica para desarrollar centros de datos de IA soberanos en Arabia Saudita, que abarca servicios de EPC, mecánicos, eléctricos y de integración de sistemas. La colaboración respalda el impulso de Arabia Saudita hacia centros de datos de IA y acelera la capacidad soberana mediante EPC e inversión integrados.
- Junio de 2026: Vertiv, Edge-Serve, Integrated Roots Company Ltd. y PDC firman un acuerdo marco para desarrollar infraestructura convergente de centros de datos preparados para IA en todo el CCG. El acuerdo establece un enfoque de suministro y construcción integrado y multiproveedor para cargas de trabajo de IA en toda la región.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el gasto anual vinculado a la construcción y acondicionamiento de instalaciones de centros de datos en Oriente Medio, que abarca todo el ciclo del proyecto desde el diseño hasta la puesta en marcha, siempre que el gasto sea atribuible al emplazamiento.
Exclusiones del alcance: No se incluyen la adquisición de terrenos, las operaciones continuas de las instalaciones ni las construcciones de redes de telecomunicaciones puras fuera del perímetro del centro de datos.
Descripción general de la segmentación
- Por Infraestructura
- Infraestructura Eléctrica
- Soluciones de Distribución de Energía
- Unidades de Distribución de Energía
- Cuadros de Distribución
- Otros
- Soluciones de Respaldo de Energía
- UPS
- Generadores
- Soluciones de Distribución de Energía
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Refrigeración Basada en Líquido
- Refrigeración Basada en Aire
- Bastidores y Armarios
- Otra Infraestructura Mecánica
- Sistemas de Refrigeración
- Infraestructura de TI
- Servidores
- Almacenamiento
- Otra Infraestructura de TI
- Construcción General
- Servicios (Diseño y Consultoría, Integración, Soporte y Mantenimiento)
- Infraestructura Eléctrica
- Por Tipo de Nivel
- Nivel I y Nivel II
- Nivel III
- Nivel IV
- Por Tipo de Centro de Datos
- Colocación
- Hiperescala / Autogestión
- Empresarial / Borde / Modular
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros
- TI y Telecomunicaciones
- Gobierno y Defensa
- Sanidad
- Otros Usuarios Finales
- Por Geografía
- Emiratos Árabes Unidos
- Arabia Saudita
- Qatar
- Kuwait
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la elaboración de un mapa de la demanda de construcción por país utilizando carteras de proyectos públicas e indicadores macroeconómicos, y luego alineando esas señales con las adiciones de capacidad de centros de datos que se pueden rastrear a lo largo del tiempo. Nos basamos en fuentes oficiales y sectoriales, como oficinas nacionales de estadística y bancos centrales, UN Comtrade para los flujos comerciales de equipos eléctricos, la IEA y los reguladores energéticos nacionales para el contexto de energía y red eléctrica, y la ITU para indicadores de conectividad que a menudo evolucionan en paralelo con las construcciones de infraestructura digital.
Para traducir la actividad en gasto, también se obtuvieron datos secundarios de informes anuales de empresas, presentaciones a inversores, portales de licitaciones y prensa regional de reputación que informa sobre nuevos campus y ampliaciones. Se utilizaron suscripciones de pago selectas solo cuando aportan estructura, como para verificaciones de importación y exportación a nivel de envío, búsquedas de patentes para tendencias de equipos de refrigeración y energía, e inteligencia financiera empresarial para verificar la exposición a trabajos relacionados con centros de datos. Las fuentes documentales aquí mencionadas son solo ilustrativas, y se utilizaron referencias adicionales para recopilar datos, validar hipótesis y resolver preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar lo que las señales documentales no podían explicar por completo, en particular la división entre la obra estructural, el acondicionamiento MEP y los servicios, y cómo la fase del proyecto modifica el patrón de gasto anual. Hablamos con partes interesadas de ingeniería y construcción, especialistas centrados en equipos, operadores y asesores locales en todo Oriente Medio para que el costo por MW, los requisitos de tier y las elecciones de refrigeración se mantuvieran realistas a nivel país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Altos directivos (CXO): 17% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El modelo comienza con una construcción descendente en la que la capacidad planificada y en construcción se reconstruye en gasto de construcción anual aplicando curvas de costos típicas para obras civiles, eléctricas, mecánicas y de tiempo de acondicionamiento, y luego se ajusta según las realidades de ejecución a nivel país. Una vez formado el conjunto de gasto, utilizamos aproximaciones ascendentes selectivas para mantener los totales fundamentados, como referencias de costos de proyectos muestreados, verificaciones de canal sobre los plazos de entrega de los principales equipos y comprobaciones de coherencia utilizando el ASP típico por unidad para aparamenta, bloques de UPS, generadores y sistemas de refrigeración.
Los insumos clave que determinan el tamaño incluyen las adiciones anunciadas y rastreadas de capacidad de centros de datos (MW), el costo promedio de construcción por MW según el tier, la proporción de refrigeración líquida frente a sistemas basados en aire en salas de alta densidad, las normas de redundancia de respaldo de energía y la inflación de costos local para acero, cobre y mano de obra especializada en MEP. Cuando un proyecto carece de suficiente detalle, la brecha se gestiona asignándolo a un perfil estandarizado según el tipo y tier del centro de datos, y luego se vuelve a verificar el cronograma asumido con la retroalimentación de las entrevistas.
Los pronósticos se producen mediante análisis de escenarios respaldado por una regresión multivariante ligera, donde las adiciones esperadas de MW, la disponibilidad de energía y el momento de los grandes programas de la economía digital actúan como los principales factores. La trayectoria final se alinea con lo que los profesionales del sector consideran cronogramas ejecutables, por lo que el pronóstico no asume que toda la cartera de proyectos se convierta a la misma velocidad.
Validación de datos y ciclo de actualización
La validación se realiza en varias capas para que las cifras no dependan de un único conjunto de datos o de una única hipótesis. Comparamos los resultados con señales independientes, como anuncios de conexión eléctrica, plazos de adjudicación de construcción e intensidad de importación de equipos eléctricos y de refrigeración principales, lo que ayuda a detectar saltos inusuales que no coinciden con la actividad sobre el terreno.
Cualquier variación importante desencadena una nueva verificación de la fase del proyecto, los insumos de costos y las ponderaciones por país, seguida de una revisión interna por parte de analistas antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como la entrada en ejecución de un gran campus hiperescala o un cambio claro de política que afecte el acceso a la energía. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada basada en la información más reciente disponible.
Comparación de la estimación de Mordor Intelligence del mercado de construcción de centros de datos de Oriente Medio con otras estimaciones publicadas
Los valores publicados para este mercado pueden variar considerablemente porque el término construcción no se utiliza de la misma manera en todos los estudios, y porque algunas fuentes combinan el gasto de construcción activo con intenciones de cartera a varios años. También surgen diferencias cuando la geografía se amplía de Oriente Medio a MEA, o cuando la unidad medida se etiqueta como inversión aunque pueda incluir elementos que no se contabilizan de manera consistente en el gasto de construcción anual.
El gasto en infraestructura de TI, especialmente servidores y almacenamiento, se incluye dentro del alcance de Mordor Intelligence para este mercado, lo que a menudo eleva el valor reportado por encima de las estimaciones que restringen el modelo únicamente a obras civiles y MEP. También surgen brechas por la forma en que se actualiza el costo por MW (fijo frente a escalado con materiales y mano de obra), si la combinación de tiers se asume de manera uniforme entre países, y cómo se gestiona el momento de conversión de divisas para grandes proyectos valorados en monedas locales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,24 mil millones de USD (2025) | |
| Publicación de Investigación Sectorial A | 4,12 mil millones de USD (2025) | Reportado como tamaño de mercado por inversión para MEA, y no se especifica explícitamente la porción correspondiente únicamente a Oriente Medio ni el enfoque de anualización, lo que puede reducir la comparabilidad con un modelo de gasto de Oriente Medio. |
| Publicación de Investigación Sectorial A | 15,97 mil millones de USD (2031) | Utiliza un total de MEA y un enfoque de inversión hasta 2031, lo que puede combinar la cobertura de países y el momento del gasto del proyecto de una manera que difiere de una construcción de gasto de construcción anual de Oriente Medio. |
La tabla muestra que la dispersión se explica principalmente por la cobertura geográfica y por lo que se cuenta dentro del gasto anual frente a una visión de inversión más amplia. Al mantener el conjunto de demanda vinculado a adiciones de capacidad observables y luego verificar los supuestos de costos y fases mediante entrevistas, la estimación resultante permanece trazable a insumos claros que pueden revisarse a medida que cambian las listas de proyectos y los costos.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el gasto en construcción en el mercado de construcción de centros de datos de Oriente Medio?
Los desembolsos aumentan a una CAGR del 24,18% y están en camino de alcanzar USD 23,86 mil millones en 2032.
¿Qué país genera los mayores ingresos en la actualidad?
Los EAU concentran el 32,60% del gasto de 2025, impulsados por una sólida conectividad y acceso a energía renovable.
¿Qué segmento se expande más rápidamente?
Las construcciones de hiperescala muestran una CAGR del 28,85% a medida que los proveedores de nube despliegan campus optimizados para IA.
¿Por qué están ganando terreno las instalaciones de Nivel IV?
Los clientes de servicios financieros y del sector público necesitan un tiempo de actividad del 99,995%, impulsando la demanda de Nivel IV a una CAGR del 21,72%.
¿Cómo están gestionando los desarrolladores el alto consumo de energía?
Los PPA solares y nucleares a largo plazo aseguran energía de carga base de bajo costo y libre de carbono, mejorando la sostenibilidad.
¿Cuál es el mayor obstáculo a corto plazo para los nuevos proyectos?
Los retrasos en la interconexión a la red y la inflación del respaldo diésel añaden hasta 18 meses a muchos calendarios de proyectos.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Racks para Centros de Datos de Oriente Medio Demanda de racks en Oriente Medio, cubriendo tamaño de rack, tipo de rack y nivel (tier).
- Mercado de Seguridad Física de Centros de Datos de Oriente Medio Seguridad física de Oriente Medio, dividida por tipo de solución y tipo de servicio.
- Mercado de Centros de Datos Hiperescala de Oriente Medio Sitios hiperescala en Oriente Medio, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) en Medio Oriente y África Instalaciones de IA en Oriente Medio y África, desglosadas por tipo de instalación, componente y nivel.
- Mercado de Gestión de Infraestructura de Centros de Datos (DCIM) Software DCIM a nivel mundial, dividido por componente, nivel y tamaño de instalación.
- Mercado de Servidores para Centros de Datos de Oriente Medio Servidores en Oriente Medio, desglosados por tamaño de instalación y nivel.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Arabia Saudita Demanda de instalaciones de IA en Arabia Saudita, abarcando tipo de instalación, componente y nivel.



