
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de refrigeración de centros de datos por Mordor Intelligence
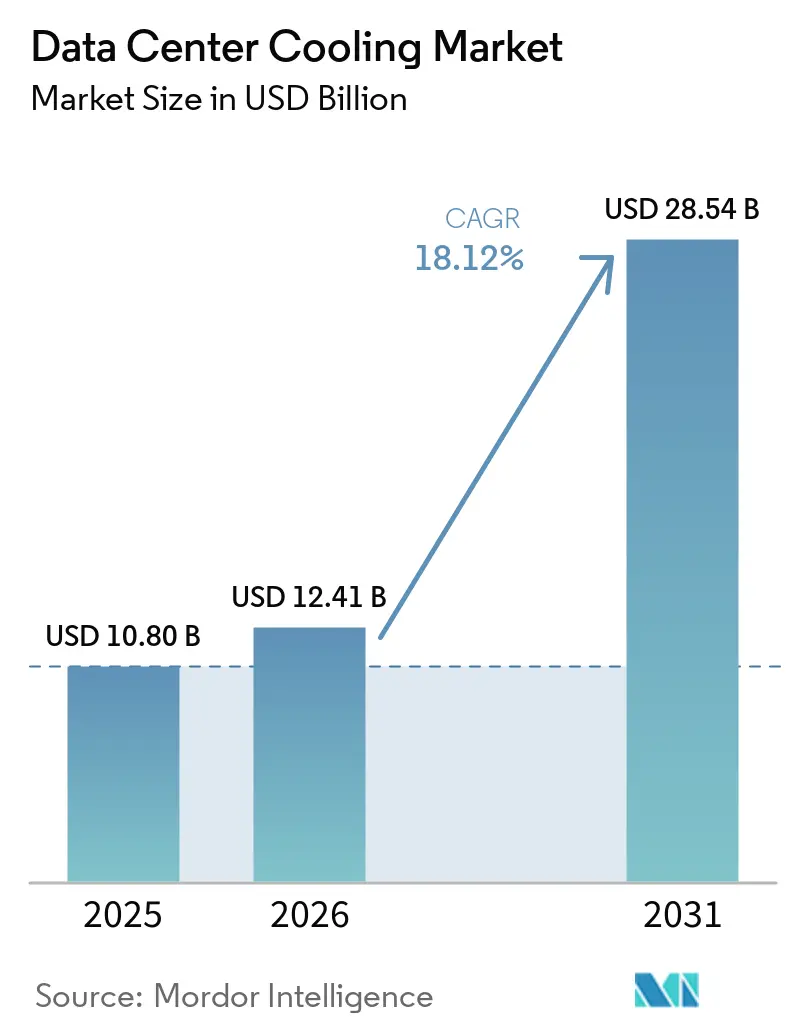
Se proyecta que el tamaño del Mercado de Enfriamiento de Centros de Datos sea de 10,80 mil millones de USD en 2025, 12,41 mil millones de USD en 2026, y alcance los 28,54 mil millones de USD en 2031, creciendo a una CAGR del 18,12% de 2026 a 2031.
La migración continua de sistemas térmicos basados en aire a sistemas basados en líquido sustenta esta expansión, mientras que las construcciones a hiperescala, las cargas térmicas de los chips de IA y los mandatos de refrigerantes de bajo potencial de calentamiento global refuerzan el impulso de compra a corto plazo.
La dinámica competitiva se intensificó en 2024-2025: Johnson Controls desinvirtió 8,1 mil millones de USD en activos de climatización a Bosch para concentrarse en enfriadoras específicas para centros de datos, y Schneider Electric incorporó a Motivair, especialista en inmersión, a su cartera, lo que señala un giro estratégico hacia la ingeniería de líquidos.
Conclusiones clave del informe
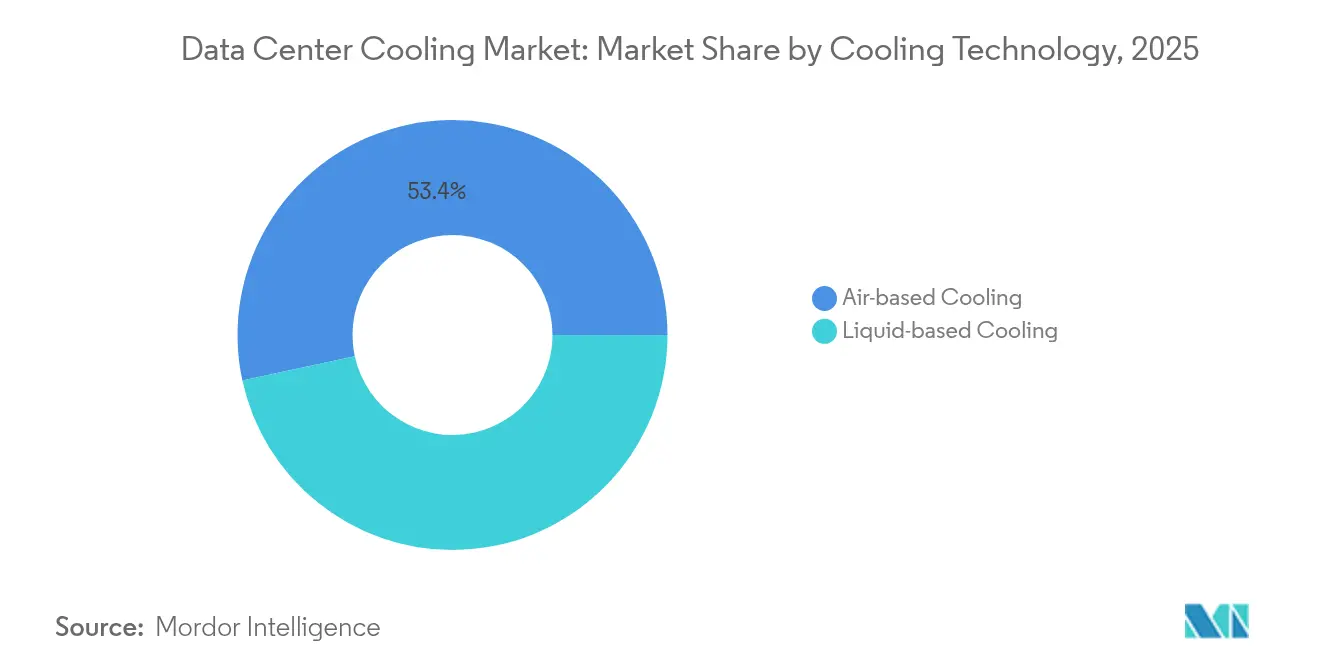
- Por tecnología de enfriamiento, los sistemas basados en líquido representaron el 46,60% de la participación del mercado de enfriamiento de centros de datos en 2025 y avanzan a una CAGR del 19,25% hasta 2031.
- Por componente de enfriamiento, los manejadores de aire para sala de computadoras representaron el 30,60% de la participación del mercado de enfriamiento de centros de datos en 2025, y las unidades de enfriadoras e intercambiadores de calor avanzan a una CAGR del 18,75% hasta 2031.
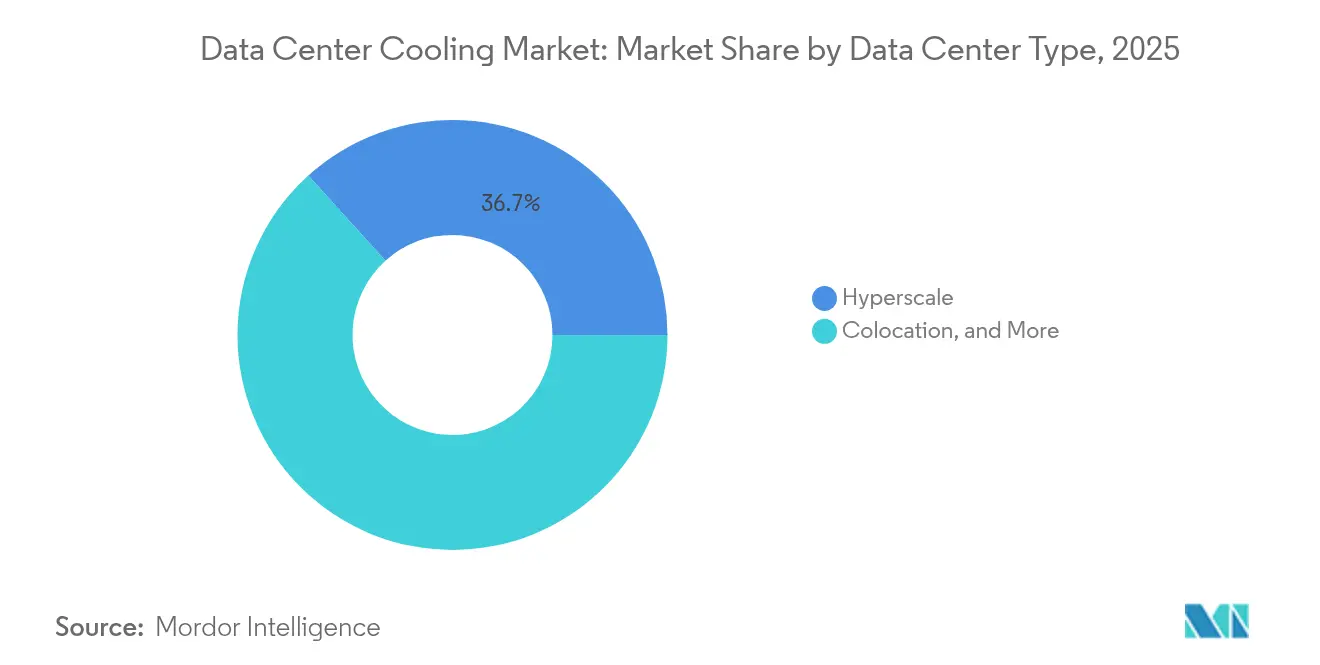
- Por tipo de centro de datos, las instalaciones a hiperescala retuvieron el 36,70% de la participación de mercado en 2025, mientras que se proyecta que los centros de datos empresariales crezcan a una CAGR del 19,50% hasta 2031.
- Por industria de usuario final, las tecnologías de la información y las telecomunicaciones representaron el 29,10% del mercado en 2025, mientras que se proyecta que las aplicaciones de atención médica crezcan a una CAGR del 18,50% hasta 2031.
- Por geografía, América del Norte lideró con el 75,56% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, expandiéndose a una CAGR del 20,00% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
600+
informes de centros de datos por Mordor Intelligence
que abarca construcción, instalaciones de IA, energía y más, a nivel mundial, regional o de país, hasta componentes individuales de centros de datos
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la densidad térmica en cargas de trabajo de IA y HPC | +4.20% | América del Norte, China | Corto plazo (≤ 2 años) |
| Expansión de infraestructura hiperescala en metrópolis secundarias | +3.10% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones obligatorias de divulgación de PUE / GHG | +2.80% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Mayor frecuencia de olas de calor globales que incrementan la demanda de refrigeración | +1.90% | Oriente Medio, sur de EE. UU. | Largo plazo (≥ 4 años) |
| Monetización del calor residual mediante circuitos de energía de distrito | +1.50% | Países Nórdicos, Europa Occidental | Largo plazo (≥ 4 años) |
| Ampliaciones de borde incentivadas fiscalmente en redes rurales | +1.60% | EE. UU. rural, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la densidad térmica en cargas de trabajo de IA y HPC
Los servidores de alta densidad de GPU ahora disipan más de 200 kW por rack, superando ampliamente los límites heredados de 10 kW y haciendo que las unidades CRAC convencionales resulten ineficaces. Las placas de enfriamiento directo al chip y los baños de inmersión total han pasado, por tanto, de las pruebas piloto a los entornos de producción, especialmente en los clústeres de inteligencia artificial de Meta y Microsoft. Los fabricantes de chips integran canales de interfaz líquida en los paquetes de próxima generación, erosionando la barrera entre el silicio de cómputo y la infraestructura de las instalaciones [1]. Los organismos reguladores presionan simultáneamente para que el PUE se sitúe por debajo de 1,3, creando un entorno de doble presión que favorece las tecnologías líquidas y respalda el crecimiento del mercado de enfriamiento de centros de datos.
Expansión de infraestructura hiperescala en metrópolis secundarias
Los operadores buscan menores costos de terreno y energía más limpia en Phoenix, Columbus y Osaka, pero esas ubicaciones a menudo carecen de infraestructura de servicios públicos madura. Como resultado, los proyectos especifican enfriadores modulares e intercambiadores de calor de puerta trasera que acortan los ciclos de puesta en marcha y toleran amplias variaciones ambientales. Los climas de ciudades secundarias también ofrecen más horas de enfriamiento por aire libre, lo que reduce las métricas de costo del ciclo de vida que impulsan las aprobaciones de gastos de capital a nivel directivo e influyen en las tendencias del mercado de enfriamiento de centros de datos.
Regulaciones obligatorias de divulgación de PUE / GHG
La Directiva de Eficiencia Energética de la UE obliga a los sitios con una carga de TI superior a 500 kW a presentar declaraciones anuales de PUE y calor residual. El Título 24 de California y el Green Mark de Singapur siguen esa misma dirección. Los operadores que no puedan demostrar una mejora continua de la eficiencia se arriesgan a mayores tarifas de carbono o moratorias sobre la expansión, lo que orienta las adquisiciones hacia enfriadores cargados con refrigerante R-454B y software que ajusta las velocidades de los ventiladores en tiempo real, dando forma a las previsiones del mercado de enfriamiento de centros de datos [2].
Mayor frecuencia de olas de calor globales que incrementan la demanda de refrigeración
En 2025 se registraron temperaturas récord en Londres y Phoenix, lo que redujo las ventanas de enfriamiento gratuito y sometió a estrés a los equipos mecánicos. ASHRAE respondió ampliando la banda recomendada de entrada de aire en los servidores a 27 °C; sin embargo, los operadores siguieron añadiendo serpentines de expansión directa y enfriadores adiabáticos para mayor resiliencia. Los sitios de Oriente Medio implementan cada vez más condensadores evaporativos de dos etapas que limitan el tiempo de funcionamiento del compresor durante las tardes de 50 °C, contribuyendo a la demanda del mercado de enfriamiento de centros de datos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Prima de inversión de capital en tecnologías de refrigeración por líquido avanzadas | -2.40% | Global | Corto plazo (≤ 2 años) |
| Complejidad de la modernización en espacios blancos heredados | -1.80% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Suministro limitado de refrigerantes de bajo GWP | -1.20% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Riesgo de garantía por fluidos de inmersión no estándar | -0.90% | Primeros adoptantes de hiperescala | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prima de inversión de capital en tecnologías de refrigeración por líquido avanzadas
Los tanques de inmersión cuestan un 60% más que la contención tradicional de pasillos calientes, y los fluidos dieléctricos especializados oscilan entre USD 5 y 7 por litro, lo que supone un desafío para el retorno de inversión en sitios por debajo de 2 MW. No obstante, los ahorros energéticos del 30-40% comprimen el período de recuperación a menos de tres años en regiones con tarifas eléctricas elevadas.
Complejidad de la modernización en espacios blancos heredados
Los diseños de piso elevado y los sistemas de distribución de energía subdimensionados dificultan el tendido de tuberías líquidas, lo que a menudo lleva los presupuestos de modernización al 70% del gasto en obra nueva. Muchos operadores de colocación optan, por tanto, por clausurar las salas de la era 2010 en lugar de acometer modernizaciones disruptivas[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de refrigeración:
Los sistemas líquidos amplían el alcance de adopciónEl tamaño del mercado de enfriamiento de centros de datos para métodos líquidos alcanzó los 5,90 mil millones de USD en 2026 y se proyecta que supere los 15,33 mil millones de USD en 2031, creciendo a una CAGR del 19,25%. Las tuberías directas al chip dominan los nuevos bastidores de IA, mientras que las cubas de inmersión de doble fase ocupan cargas de trabajo de nicho, como los clústeres de minería de criptomonedas. Las enfriadoras de aire y los conjuntos de unidades de aire acondicionado para sala de computadoras siguen siendo comunes en entornos empresariales donde las densidades de bastidores se mantienen por debajo de 15 kW, aunque su participación disminuye anualmente a medida que las regulaciones endurecen los objetivos de PUE. Los proveedores responden con enfriadores híbridos que combinan circuitos de glicol y almohadillas adiabáticas para extender las temporadas de enfriamiento gratuito.
Los intercambiadores de calor de puerta trasera sirven de puente para los operadores que no desean reorganizar salas enteras; un solo intercambiador eleva la capacidad del bastidor de 12 kW a 30 kW sin necesidad de soldadura en el suelo. Mientras tanto, las patentes sobre placas frías microconvectivas prometen la eliminación de flujos de calor de 350 W/cm², lo que presagia la expansión del enfriamiento líquido hacia los servidores x86 convencionales. Los gabinetes de borde importan módulos de refrigerante sellados en fábrica para reducir la mano de obra in situ, en consonancia con los mandatos de operación sin personal.



Por componente de refrigeración:
Las plataformas integradas superan al hardware independienteLos manejadores de aire para sala de computadoras aún representan el 30,60% del gasto, pero su CAGR del 3,75% queda por detrás del mercado general de enfriamiento de centros de datos. Por el contrario, las unidades de enfriadoras e intercambiadores de calor registrarán una CAGR del 18,75% a medida que la adopción de líquidos amplíe la demanda de tuberías. Las bombas, válvulas y colectores de redundancia conforman un submercado de 1,95 mil millones de USD en 2026, beneficiándose de la proliferación de circuitos directos al chip. El software de supervisión impulsado por IA registra el crecimiento más rápido, reduciendo las RPM de los ventiladores y la puesta en marcha de los compresores para ahorrar entre el 15% y el 25% de energía en los campus de Google y Alibaba. Los conjuntos integrados que combinan hardware, telemetría y controles de aprendizaje automático tienen precios premium, pero ofrecen una reducción cuantificable de los gastos operativos, lo que convence a los directores financieros más rápido que las consolas independientes.
Por tipo de centro de datos:
El borde crece aceleradamente, la hiperescala sostiene el volumenLas instalaciones a hiperescala representaron 4,52 mil millones de USD del mercado de enfriamiento de centros de datos en 2026, impulsadas por granjas de IA de uso intensivo de capital. Sin embargo, la CAGR del 19,50% para el segmento empresarial supera a todos los demás grupos. Además, los operadores de telecomunicaciones despliegan módulos prefabricados de 20-50 kW cerca de las torres 5G, con circuitos de líquido sellados que garantizan intervalos de servicio de 10 años. Los proveedores de colocación monetizan las suites de alta densidad mediante modelos de recargo, cobrando primas del 20-30% por bastidor listo para líquido. Las empresas que se enfrentan a actualizaciones de IA sopesan el costo de la modernización frente a los arrendamientos de colocación, lo que inclina la demanda hacia salas de alta densidad de terceros.

Por industria de usuario final:
La salud acelera los diagnósticos digitalesLas tecnologías de la información y las telecomunicaciones representaron un gasto en enfriamiento de 3,54 mil millones de USD en 2026, manteniendo el liderazgo pero avanzando a una CAGR constante del 12,60%. La atención médica registró solo 0,93 mil millones de USD, pero estableció una CAGR vertiginosa del 18,50% a medida que los archivos de imágenes y el diagnóstico por IA duplican la intensidad de cómputo. Las instituciones del sector de banca, servicios financieros y seguros invierten en enfriadoras redundantes para cumplir los mandatos de tiempo de actividad; American Family Insurance redujo el gasto en energía en un 50% tras adoptar la contención de pasillos fríos. Las cargas de trabajo del comercio minorista, los medios de comunicación y el sector público amplían los despliegues de borde para mejorar la latencia del cliente y los controles de datos soberanos, elevando colectivamente la demanda de enfriamiento distribuido.
Análisis geográfico
Mercado de Enfriamiento de Centros de Datos de América del Norte
América del Norte registró un tamaño de mercado de enfriamiento de centros de datos de 9,35 mil millones de USD en 2026, impulsado por campus de hiperescala en Phoenix, Atlanta y Columbus que favorecen los enfriadores de líquido capaces de aprovechar las aguas residuales recuperadas para los circuitos de condensadores. Las olas de calor estivales prolongadas reducen las ventanas de enfriamiento por aire libre, lo que lleva a los operadores a añadir enfriadores adiabáticos de apoyo para mayor resiliencia.
Mercado de Enfriamiento de Centros de Datos de Asia-Pacífico
Asia-Pacífico aportó 1,73 mil millones de USD en 2026, pero superará los 4,64 mil millones de USD para 2031 con una CAGR del 17,85%. Singapur restableció los permisos de nueva construcción condicionados al cumplimiento de objetivos de PUE inferiores a 1,3, orientando las licitaciones hacia la inmersión en agua de mar y en líquidos. La estrategia de densificación de Tokio apila salas de varios pisos utilizando serpentines de expansión directa para cada planta, mientras que la humedad costera de Bombay inclina los proyectos hacia enfriadores de fluido híbridos que mitigan la escasez de agua.
Mercado de Enfriamiento de Centros de Datos de EMEA y América Latina
Europa generó 1,14 mil millones de USD en 2026, con los estados nórdicos extrayendo 250 MW de valor de calefacción urbana a partir del agua de escape de los centros de datos. Fráncfort y Ámsterdam imponen ahora cuotas de reutilización del calor residual, orientando las adquisiciones hacia circuitos de agua de alta calidad. Oriente Medio y África adoptan el enfriamiento por líquido para hacer frente a picos de temperatura ambiente de 50 °C; la granja solar colocalizada de Dubái junto con un depósito de almacenamiento térmico reduce el consumo eléctrico de los enfriadores en un 17%. América Latina registró construcciones emergentes en Querétaro y Santiago, donde el aire nocturno más fresco favorece los módulos de evaporación indirecta que alcanzan un PUE de 1,2 a pesar de las altas temperaturas diurnas.
Panorama regulatorio
La regulación se está endureciendo en torno a los impactos medibles de energía, agua y refrigerantes de la refrigeración de centros de datos, impulsando a los operadores hacia informes auditables de PUE y WUE y hacia la elección de equipos de bajo GWP. En la Unión Europea, la Directiva (UE) 2023/1791 y el Reglamento Delegado (UE) 2024/1364 exigen la presentación de informes anuales para centros de datos con una demanda de TI instalada superior a 500 kW en una base de datos europea, incluyendo indicadores como PUE, WUE y reutilización de calor residual, lo que convierte la monitorización y la medición de la refrigeración en un requisito de cumplimiento en lugar de una mejora de eficiencia opcional.
La presión de cumplimiento también está comenzando a moldear las decisiones de diseño para nuevas construcciones. Los requisitos de la UE incluyen un umbral de cumplimiento para instalaciones que comiencen a operar el 1 de julio de 2026 o después, lo que eleva la planificación de reutilización de calor residual, a menudo junto con marcos como el DIN EN 50600-4-6, además de los objetivos energéticos tradicionales. En Estados Unidos, la actividad se está volviendo más localizada y centrada en el agua, destacando la ley Vermont H-0727 que exige refrigeración de circuito cerrado (o una alternativa aprobada) para los centros de datos que usan agua para refrigeración, mientras que el impulso a nivel federal se refleja en la introducción en 2026 de la S. 4213, que propone informes obligatorios de energía y agua para sitios grandes (25 MW o más).
Análisis de la cadena de valor
La cadena de valor abarca el diseño y la ingeniería térmica, la fabricación de componentes (CRAH/CRAC, enfriadoras, torres y enfriadores secos, CDU, bombas y válvulas, intercambiadores de calor, controles/software), la integración de sistemas, la distribución, la instalación y puesta en marcha, y los servicios de ciclo de vida. A medida que los sistemas basados en líquido escalan, la cadena se está volviendo más modular y multiabastecida, con OEM de instalaciones que suministran enfriadoras y rechazo de calor, proveedores especializados que aportan CDU e interfaces de placa fría, e integradores que coordinan los circuitos de fluido, la telemetría y los controles a través de conjuntos de equipos heterogéneos.
En 2026, el acceso a la capacidad ascendente y la disponibilidad de componentes se manifestaron como limitaciones prácticas, empujando a los grandes compradores hacia reservas multianuales y una colaboración más profunda con los proveedores. Modine divulgó un acuerdo a largo plazo que compromete más de 4.000 millones de dólares estadounidenses en compras de refrigeración para centros de datos hasta 2029, incluyendo un pago inicial para asegurar capacidad de producción, lo que señala un cambio de la contratación proyecto por proyecto hacia infraestructura de fabricación reservada. La misma dinámica se refleja en la diversificación del abastecimiento, con Reuters informando en marzo de 2026 que Google mantuvo conversaciones de adquisición con proveedores chinos, incluido Envicool, en medio de condiciones de oferta ajustadas, mientras que los fabricantes de equipos ampliaron sus capacidades mediante asociaciones y adquisiciones, incluyendo la firma en abril de 2026 de un memorando de entendimiento entre Daikin Holdings Singapore y Delta Electronics sobre soluciones de CDU de próxima generación para implementaciones en ASEAN-Oceanía.
Panorama competitivo
Concentración del Mercado
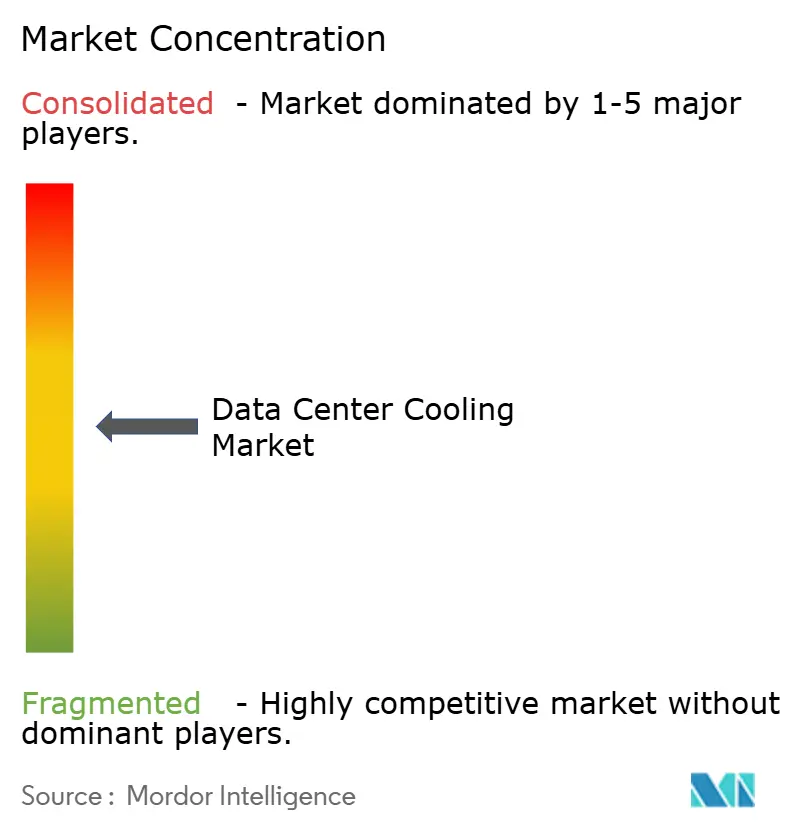
Los realineamientos estratégicos de 2024-2025 reconfiguraron el panorama de proveedores. Johnson Controls vendió su división de HVAC residencial a Bosch por USD 8.100 millones, liberando capital para escalar los enfriadores centrífugos YORK® YVAM que reducen el consumo energético en un 40% utilizando refrigerante R-454B. La adquisición de Motivair por parte de Schneider Electric amplió las capacidades de inmersión, mientras que Vertiv absorbió BiXin Energy para reforzar el diseño de enfriadores modulares para clientes asiáticos.
Empresas emergentes como LiquidStack ofrecen tanques de inmersión de dos fases certificados para bastidores de 100 kW, captando proyectos piloto de borde con un ancho de banda del 20-30% en gabinetes reforzados. Asetek y JetCool avanzan en propiedad intelectual de placas frías, impulsando colaboraciones con fabricantes de equipos originales como Dell y Lenovo. El volumen de patentes en torno a los canales microfluidicos en los chips aumentó un 38% interanual, liderado por solicitudes de IBM y Microsoft.
La competencia de precios se intensifica en los rangos de CRAH comoditizados, pero la diferenciación premium persiste en las suites de refrigeración definidas por software que unifican telemetría, optimización por IA y paneles de control de informes de carbono. Los clientes ahora otorgan acuerdos de servicio maestro plurianuales a los proveedores que demuestran reducciones verificables de emisiones de alcance 1 y alcance 2.
Líderes de la industria de refrigeración de centros de datos
-
Stulz GmbH
-
Rittal GmbH & Co. KG
-
Vertiv Group Corp.
-
Alfa Laval AB
-
Johnson Controls Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento de Centros de Datos Empresas cubiertas en este informe
- Vertiv
- Schneider Electric
- Stulz
- Rittal
- Johnson Controls
- Alfa Laval
- Fujitsu General
- Hitachi
- CoolIT Systems
- LiquidStack
- Asetek
- Asperitas
- Chilldyne
- Mikros Technologies
- Kaori Heat Treatment
- Lenovo
- Nortek Air Solutions
- Delta Electronics
- Munters
- Airedale (Modine)
- Black Box (Chatsworth Prod.)
- Submer
- GRC (Green Revolution Cooling)
- Coolcentric
- Starline
Lea el análisis de las empresas de enfriamiento de centros de datos
Oportunidades de mercado y perspectivas futuras
Las construcciones de IA de alta densidad están convirtiendo la refrigeración en una decisión arquitectónica de primer nivel, lo que crea espacio para proveedores capaces de entregar pilas integradas y listas para líquido que cubran placas frías o interfaces de inmersión, CDU, controles y rechazo de calor. La actividad de estandarización también está reduciendo la fricción de integración, con el Open Compute Project publicando su Modular Technology Cooling System (TCS) Rev. 1 en 2025, una referencia de diseño común que respalda una implementación repetible en programas multisitio y ayuda a alinear las ofertas de los proveedores en torno a subsistemas de refrigeración líquida interoperables.
Las limitaciones de agua y las normas de divulgación también están respaldando la demanda de diseños de circuito cerrado y no evaporativos y de utilización del calor residual, particularmente donde la obtención de permisos y la aceptación de la comunidad dependen del WUE y la reutilización. En julio de 2026, varios anuncios de grandes campus citaron refrigeración de circuito cerrado o líquida directa, incluido el campus de centros de datos de IA de 1,0 GW de Crusoe y Lancium en Childress, Texas (refrigeración líquida de circuito cerrado, no evaporativa) y los planes de QTS para 11 centros de datos en un campus de Lancium de 1 GW en el condado de Hall, Texas (refrigeración de circuito cerrado para reducir el uso de agua). En Europa, Pure Data Centres Group anunció el campus de IA SJK01 de 550 MW en Seinäjoki, Finlandia, utilizando módulos de refrigeración líquida directa, reforzando la oportunidad para los proveedores que puedan combinar la refrigeración líquida con opciones de medición, controles y rechazo de calor alineadas con las limitaciones locales de energía y agua.
Desarrollos recientes de la industria en Mercado de Enfriamiento de Centros de Datos
- Julio de 2026: Vertiv inauguró una nueva planta de fabricación en Johor, Malasia, para respaldar la creciente demanda vinculada a la IA y la infraestructura digital. La capacidad regional adicional mejora los plazos de entrega y las opciones de localización para el rechazo de calor y la infraestructura térmica relacionada en Asia-Pacífico, donde las construcciones de alta densidad especifican cada vez más arquitecturas asistidas por líquido.
- Agosto de 2025: Bosch finalizó la adquisición de la unidad de HVAC comercial ligero de Johnson Controls por 8.100 millones de dólares estadounidenses. La reorganización de la cartera aumentó la intensidad competitiva en el suministro de equipos de refrigeración y creó un enfoque estratégico adicional entre los proveedores en las ofertas de enfriadoras y controles específicas para centros de datos.
- Septiembre de 2024: Schneider Electric completó su adquisición de Motivair, añadiendo capacidades de inmersión y refrigeración líquida orientadas a clústeres de GPU. El acuerdo aceleró la consolidación en torno al conocimiento de ingeniería de líquidos y amplió las carteras térmicas integradas ofrecidas a operadores hiperescala y de colocación.
Mercado de Enfriamiento de Centros de Datos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los equipos de enfriamiento y los componentes de soporte al enfriamiento utilizados para extraer el calor de los centros de datos, de modo que las cargas de TI puedan funcionar dentro de rangos seguros de temperatura y humedad, tanto en nuevas construcciones como en modernizaciones.
Exclusiones del alcance: Se excluyen la generación de energía in situ, los equipos eléctricos de conmutación y la climatización general de edificios que no está dedicada al circuito de enfriamiento de la sala de datos.
Descripción General de la Segmentación
- Por tecnología de refrigeración
- Refrigeración por aire
- Enfriador y economizador
- CRAH (Manejadora de aire para sala de cómputo)
- Torre de enfriamiento (directa, indirecta, de dos etapas)
- Otras tecnologías de refrigeración por aire
- Refrigeración por líquido
- Refrigeración por inmersión
- Refrigeración directa al chip
- Intercambiador de calor de puerta trasera
- Refrigeración por aire
- Por componente de refrigeración
- Manejadoras de aire para sala de cómputo (CRAH/CRAC)
- Enfriadores y unidades de intercambio de calor
- Torres de enfriamiento y enfriadores secos
- Bombas y válvulas
- Software de control y monitoreo
- Por tipo de centro de datos
- Hiperescala (propio y arrendado)
- Empresarial (en instalaciones propias)
- Colocación
- Por industria de usuario final
- TI y telecomunicaciones
- Comercio minorista y bienes de consumo
- Salud
- Medios de comunicación y entretenimiento
- Agencias federales e institucionales
- Otros usuarios finales
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda y para asegurarse de que nuestros supuestos coincidan con lo que es visible en los datos públicos. Normalmente comenzamos con señales de construcción y operación de centros de datos, y luego las conectamos con las necesidades de enfriamiento utilizando referencias de ingeniería y adquisición.
Para este mercado, consultamos fuentes públicas como normas de energía y eficiencia de organismos como el Departamento de Energía de los Estados Unidos, normas ambientales y actualizaciones de transición de refrigerantes de la Agencia de Protección Ambiental de los Estados Unidos, y orientación internacional de organismos como la Agencia Internacional de Energía. También utilizamos publicaciones sobre infraestructura y eficiencia de centros de datos de organizaciones como ASHRAE, además de estadísticas de comercio y aduanas donde las importaciones y exportaciones de equipos de enfriamiento ayudan a explicar los patrones de suministro regionales. Además, revisamos presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de renombre para rastrear lanzamientos de productos y la dirección de precios, y utilizamos selectivamente suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y registros comerciales a nivel de envíos. Estas fuentes son meramente ilustrativas y se utilizaron muchas otras referencias para la verificación cruzada, la aclaración y la validación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se decide y ejecuta realmente el gasto en enfriamiento en sitios a hiperescala, de colocación y empresariales, y qué cambios se están produciendo a medida que aumentan las densidades de bastidores. Hablamos con proveedores de equipos de enfriamiento, integradores de sistemas, contratistas y operadores de centros de datos para que los supuestos documentales sobre adiciones de capacidad, combinación de tecnologías y puntos de precio típicos pudieran ajustarse utilizando el comportamiento de compra real. La cobertura se mantuvo global, con verificaciones adicionales en los mercados de alta construcción y en las regiones donde los cambios regulatorios y las restricciones de energía están configurando las opciones de enfriamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 13% | Asia-Pacífico: 48% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 31% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 16% | Gerentes: 56% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El modelo principal se construye utilizando una lógica descendente en la que las adiciones de capacidad de centros de datos por región se reconstruyen y luego se traducen en demanda de enfriamiento utilizando las relaciones típicas de carga de enfriamiento a carga de TI y los patrones de construcción. Una vez establecido el conjunto de demanda, se aplican divisiones de combinación de tecnologías (basadas en aire frente a basadas en líquido) y patrones de gasto a nivel de componentes para llegar al valor de mercado.
Para mantener los totales realistas, los resultados se verifican con aproximaciones selectivas de abajo hacia arriba, como el muestreo de un conjunto de cotizaciones de sistemas de enfriamiento para estimar los precios de venta promedio, y luego multiplicarlos por volúmenes de envío plausibles para las principales familias de equipos. Cuando los datos son escasos, las brechas se manejan utilizando rangos conservadores de las entrevistas, y luego se reducen utilizando la actividad de infraestructura de países cercanos y las señales de importación.
Los insumos clave utilizados en el modelo incluyen nuevas adiciones de espacio de piso y MW en centros de datos, la dirección de la densidad promedio de bastidores, la participación de modernizaciones frente a nuevas construcciones, los objetivos de eficiencia energética (expectativas de PUE) y la tasa de adopción del enfriamiento líquido en entornos de alta densidad. Para el pronóstico, utilizamos análisis de escenarios respaldados por relaciones multivariadas, donde los planes de construcción de capacidad, las restricciones de disponibilidad de energía y los cambios en la combinación de enfriamiento se sometieron a pruebas de estrés bajo un crecimiento de carga más rápido o más lento que rastrea los despliegues de alta densidad.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples verificaciones para que la trayectoria de valor se mantenga coherente con las señales del mundo real. Comparamos el gasto implícito en enfriamiento por MW con los puntos de referencia de proyectos conocidos, revisamos las divisiones regionales frente al flujo de noticias de construcción y verificamos nuevamente cualquier salto abrupto que no se alinee con las adiciones de capacidad o los cambios de combinación.
Antes de la aprobación final, el modelo pasa por etapas de revisión de analistas, y los valores atípicos desencadenan un retorno a las notas de origen y, cuando es necesario, un nuevo contacto con los encuestados para confirmar si los precios, los plazos de entrega o la adopción de tecnología han cambiado. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando cambios importantes en políticas, precios o suministro alteran materialmente las opciones de sistemas de enfriamiento. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión de mercado más actualizada.
Tamaño del Mercado Global de Enfriamiento de Centros de Datos de Mordor Intelligence Medido Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el enfriamiento de centros de datos a menudo varían, incluso cuando el tema parece idéntico a primera vista. Las diferencias suelen provenir de lo que se contabiliza como enfriamiento, qué años se utilizan para la conversión de divisas y si los precios se tratan como un promedio estable o se les permite moverse con los cambios de combinación.
Un gran factor de brecha aquí es cómo los estudios tratan el gasto en enfriamiento líquido y modernización, ya que algunas estimaciones agrupan la climatización de instalaciones adyacentes o el gasto más amplio en gestión térmica más allá de la sala de datos. Otra causa común es el momento de actualización, porque los precios de venta promedio de las enfriadoras, las unidades de aire acondicionado para sala de computadoras y los circuitos de líquido pueden oscilar con las transiciones de refrigerantes, la escasez de suministro y los diseños de mayor densidad, y esas oscilaciones cambian la instantánea del año en curso que ven los compradores. Cuando el momento de la divisa y la normalización de precios regionales se actualizan cerca de la publicación, el total de 2026 utilizado aquí permanece vinculado a los rangos de adquisición actuales y las verificaciones cruzadas, lo que es una elección impulsada por la actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,41 mil millones de USD (2026) | |
| Consultora Global A | 31,40 mil millones de USD (2026) | Esta estimación parece utilizar un límite de gasto más amplio, que puede incluir una climatización de instalaciones más amplia e infraestructura relacionada, y también asume una expansión más rápida del precio de venta promedio que eleva el valor de 2026 incluso con un crecimiento de capacidad similar. |
| Editorial del Sector B | 21,00 mil millones de USD (2026) | El alcance probablemente incluye un conjunto más amplio de servicios de enfriamiento e ingresos del mercado de posventa, y la conversión de divisas y la normalización de precios regionales pueden basarse en promedios de años anteriores, lo que puede desplazar el número de 2026 al alza. |
En las tres cifras, la dispersión se explica principalmente por las elecciones de límites y por cómo se actualizan y convierten los precios entre regiones. Al mantener los supuestos vinculados a las adiciones de capacidad observables, las divisiones prácticas de combinación de tecnologías y las verificaciones de precios repetibles, el enfoque ofrece a los clientes un número que pueden rastrear hasta insumos claros y actualizar con el tiempo.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de enfriamiento de centros de datos en 2031?
Se proyecta que el tamaño del mercado de enfriamiento de centros de datos alcance los 28,54 mil millones de USD en 2031.
¿Qué tecnología de enfriamiento crecerá más rápido hasta 2031?
Se pronostica que los sistemas basados en líquido, que abarcan los métodos directos al chip y de inmersión, tendrán una CAGR del 19,25%.
¿Cómo están influyendo las regulaciones en las elecciones de tecnología de refrigeración?
Las normas obligatorias de PUE y de eliminación gradual de refrigerantes favorecen los enfriadores líquidos de alta eficiencia energética cargados con mezclas de bajo GWP, acelerando su adopción.
¿Qué región se expande más rápidamente en gasto en refrigeración de centros de datos?
Asia-Pacífico lidera con una CAGR del 20,00%, impulsada por densas construcciones urbanas en Singapur, Tokio y Bombay que exigen diseños térmicos de alto rendimiento.
¿Qué período de recuperación de la inversión pueden esperar los operadores al pasar de la refrigeración por aire a la refrigeración por líquido?
En regiones con tarifas eléctricas elevadas, las soluciones líquidas pueden recuperar su mayor inversión de capital en un plazo de tres a cinco años gracias a ahorros de energía del 30-40%.
Más informes sobre centros de datos
- Mercado de Refrigeración de Centros de Datos de Estados Unidos
- Mercado de Refrigeración para Centros de Datos de Asia-Pacífico
- Mercado de Refrigeración de Centros de Datos de India
- Mercado de Refrigeración para Centros de Datos de China
- Mercado de Refrigeración de Centros de Datos de Europa
- Mercado de Refrigeración de Centros de Datos de Malasia
- Mercado de Refrigeración de Centros de Datos del Reino Unido
- Mercado de Refrigeración de Centros de Datos de América del Sur
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Norteamérica Los sistemas de energía en América del Norte, desglosados por tipo, tipo de instalación e industria de usuario final.
- Mercado de Refrigeración por Inmersión para Centros de Datos Demanda mundial de refrigeración por inmersión, dividida por tipo, fluido de refrigeración y aplicación.
- Mercado de Energía de Centros de Datos de Asia-Pacífico Sistemas de energía de Asia-Pacífico, divididos por componente, tipo de instalación y tamaño de instalación.