
サウジアラビアデータセンター建設市場規模とシェア
市場概要
| 調査期間 | 2025 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
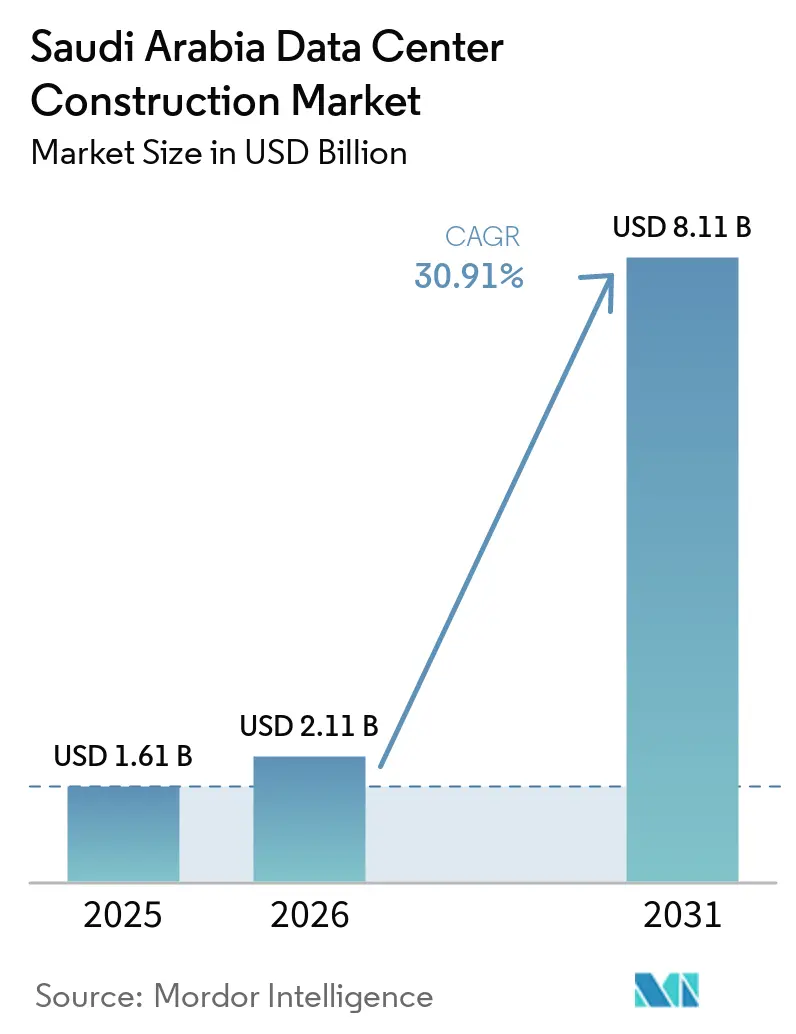
| 基準年の市場規模 (2025) | 1.61 十億米ドル |
| 市場規模 (2026) | 2.11 十億米ドル |
| 市場規模 (2031) | 8.11 十億米ドル |
| 成長率 (2026 - 2031) | 30.91 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアデータセンター建設市場分析
サウジアラビアデータセンター建設市場規模は2025年に16億1,000万米ドルと評価され、2026年の21億1,000万米ドルから2031年には81億1,000万米ドルへと成長し、予測期間(2026年~2031年)におけるCAGRは30.91%と推定されます。ビジョン2030インセンティブ、データ主権に関する義務的規制、および海底ケーブルの急速な増加の相乗効果により、サウジアラビア王国は人工知能インフラにおける最も急成長する地域ハブとなっています。ハイパースケールクラウドプロバイダーは数十億ドル規模の設備投資プログラムを約束する一方、国内コングロマリットはグラフィックス・プロセッシング・ユニットクラスター向けに設計された高電力密度施設に多額の資金を投じています。需要はまた、5Gエッジの展開、エネルギーおよび金融分野における生成AIワークロードの普及、ならびに大規模な公共部門デジタル化プロジェクトによっても牽引されています。電力網の近代化と再生可能エネルギーの統合が電気設計の方向性を形成しており、事業者が砂漠気候の制約に対応する中で液体冷却の採用が加速しています。
レポートの主要ポイント
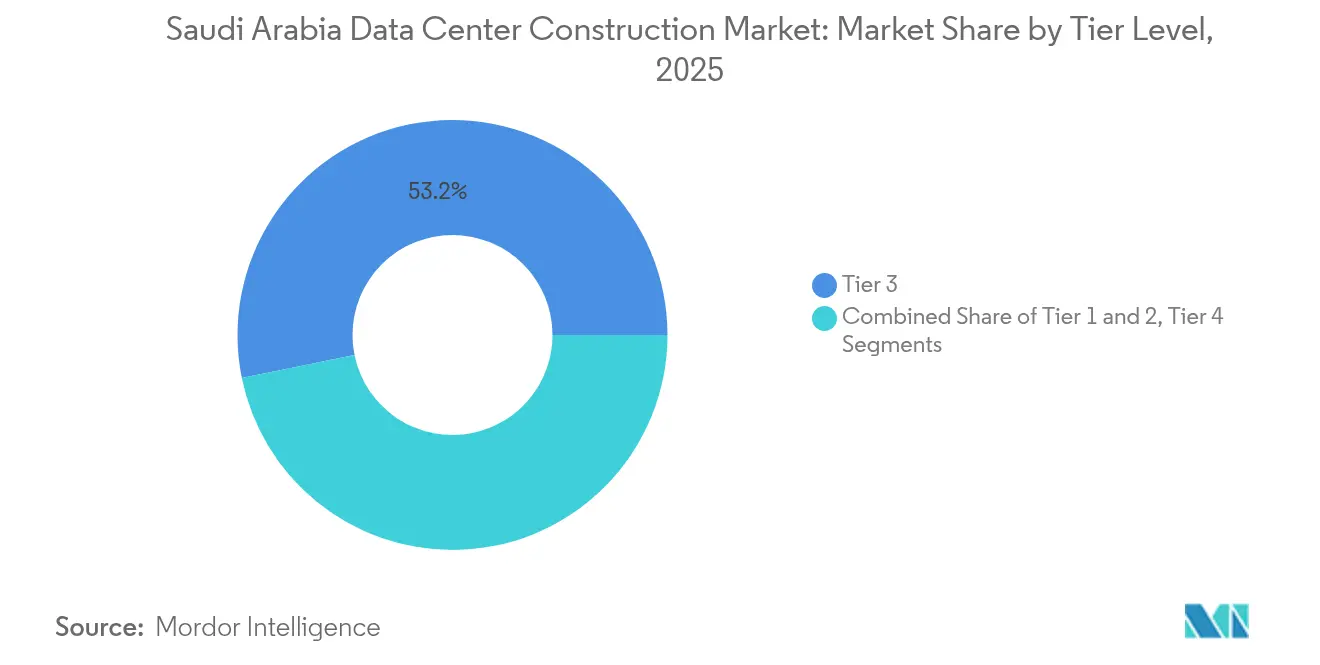
- ティアタイプ別では、ティア3が2025年のサウジアラビアデータセンター建設市場シェアの53.20%を占めましたが、ティア4は2031年にかけて31.34%のCAGRで拡大する見込みです。
- データセンタータイプ別では、コロケーションが2025年に収益シェアの56.40%を維持した一方、自社構築ハイパースケーラーは31.75%のCAGRで最高の成長率を示しています。
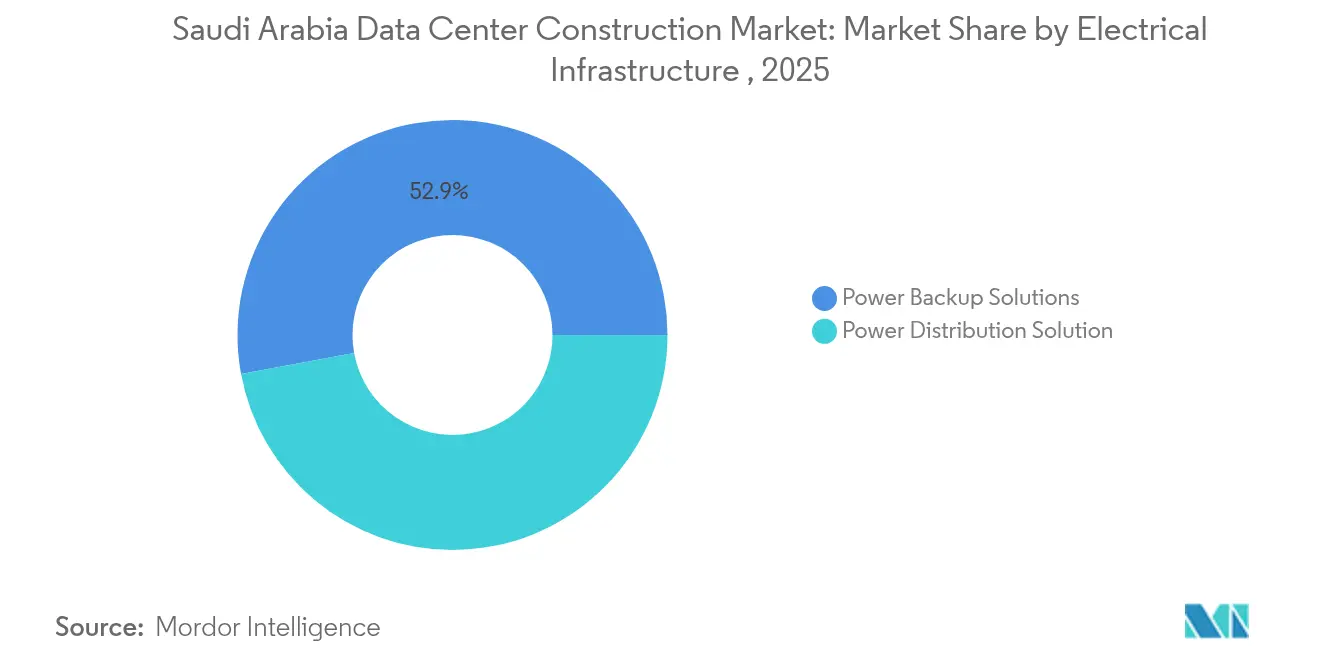
- 電気インフラ別では、電力バックアップシステムが2025年のサウジアラビアデータセンター建設市場規模の52.90%のシェアを占め、電力配電ソリューションは2026年~2031年にかけて31.12%のCAGRで進展すると予測されています。
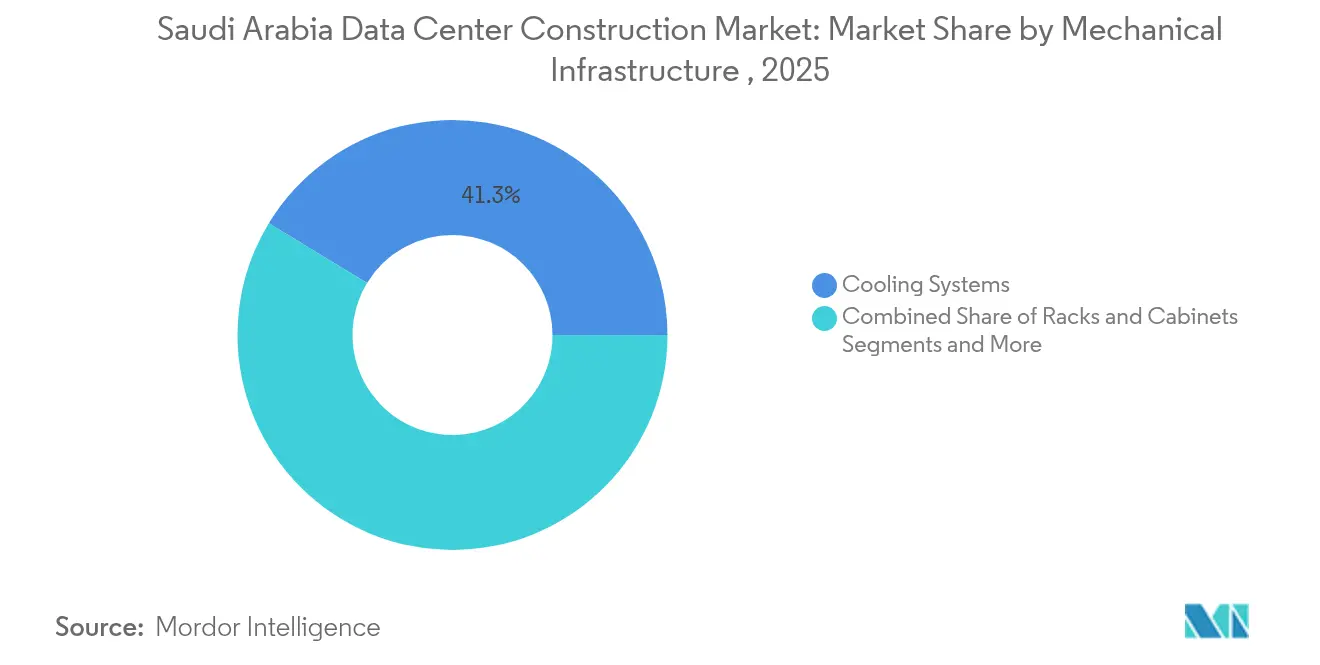
- 機械インフラ別では、冷却システムが2025年に支出の41.30%を占め、サーバーとストレージが31.96%のCAGRで成長をリードしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビアデータセンター建設市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケール投資に対する政府インセンティブ(ビジョン2030およびPIFアクセラレーター) | +8.2% | リヤド、ジェッダ、NEOMに集中した全国規模 | 長期(4年以上) |
| 国内構築を促進するデータ主権の義務的規制 | +6.8% | 全国規模、地域事業者へも波及 | 中期(2年~4年) |
| エッジおよびマイクロモジュール施設を牽引する5G展開 | +4.3% | 都市部:リヤド、ジェッダ、ダンマーム | 短期(2年以内) |
| サウジ企業によるAI・生成AIワークロードの国内化 | +7.1% | 全国規模、エネルギーおよび金融セクターでの早期導入 | 中期(2年~4年) |
| グローバル事業者を誘致する王立委員会「NEOM」ゼロカーボン・データセンター計画 | +3.8% | NEOM地域、全国への示範効果 | 長期(4年以上) |
| 海底ケーブル寄港地の急増(2Africa、Blue-Raman)による沿岸データセンター需要の増大 | +2.4% | 沿岸都市:ジェッダ、ヤンブー、ダンマーム | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケール投資に対する政府インセンティブ
ビジョン2030はデータセンターの承認を6か月に短縮する迅速な許可手続きを含む技術分野に1,000億米ドルを配分しています。[1] 公共投資ファンドへの出資参加と補助電力料金により、AWSおよびMicrosoftからすでに150億米ドルを超えるコミットメントが集まっています。直接的な財政支援はプロジェクト経済性を変え、重要な計算能力に対する長期的な国家管理を確保します。
国内構築を促進するデータ主権の義務的規制
2024年9月に施行された個人データ保護法により、居住者データを処理する事業者に対してローカルホスティングが義務付けられ、多国籍企業はバーレーンおよびドバイからの移行を余儀なくされています。国境を越えたデータ転送には個別の承認が必要となり、国内容量はコスト選択ではなく法的要件へと転化しました。クラウドプロバイダーは規制上のペナルティを回避するため、ソブリンリージョンを優先しています。
エッジおよびマイクロモジュール施設を牽引する5G展開
2024年における人口カバレッジ78%および300 Mbpsを超えるメディアンダウンロード速度は、遠隔ハブでは実現不可能なレイテンシ閾値を生み出しています。そのため通信事業者は、無線アクセスノード近傍に数週間で設置可能なプレファブリケーテッド・マイクロモジュールへの投資を進めています。これらのサイトはリアルタイム分析や自動運転車テレメトリーなど新たな収益源を可能にします。
サウジ企業によるAI・生成AIワークロードの国内化
Aramcoは産業用大規模言語モデルを実行するために必要な継続的稼働に対応すべく、データセンター電力容量を1,500 PB収容できるよう倍増させました。[2] STCおよびIBMのリヤド研究所における同様のGPU主導の拡張は、国内企業がAI計算を内製化し、国境を越えたレイテンシおよびセキュリティリスクへのエクスポージャーを抑制している様子を示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ティア3以上の認定専門家の慢性的不足 | -4.1% | 全国規模、リヤド以外の新興テクノロジーハブで深刻 | 中期(2年~4年) |
| 従来の冷水冷却に対する水不足規制 | -2.8% | 砂漠地帯、沿岸部への影響は軽微 | 長期(4年以上) |
| リヤドクラスター外における132 kV系統接続の長期リードタイム | -3.2% | リヤド以外の第二都市および産業地帯 | 中期(2年~4年) |
| プロジェクトの人件費を上昇させる厳格なサウジ化割当 | -2.1% | 全国規模、特に外国系建設業者に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ティア3以上の認定専門家の慢性的不足
現地の人材プールは施設の展開ペースに追いつかず、事業者は専門知識を海外から調達せざるを得ず、湾岸平均を40〜60%上回る賃金インフレを招いています。スタッフ確保の遅延はコミッショニングスケジュールを圧迫し、並行建設における稼働率を低下させます。
従来の冷水冷却に対する水不足規制
淡水の70%を海水淡水化に依存しているため、規制当局は液体浸漬冷却およびリアドア熱交換器システムをより積極的に推奨しています。Microsoftは2026年までにサウジアラビアの施設を「ゼロウォーター」化することを誓約しており、[3]この先例は内陸乾燥地帯における従来型冷水プラントを時代遅れにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:ティア4の信頼性に向けたモメンタムの転換
ティア3施設は2025年に収益の53.20%を占めましたが、AIワークロードが同時保守性を求めるため、ティア4は年率31.34%で成長する軌道にあります。ダンマームにおけるGroqの15億米ドルの言語処理ユニットキャンパスは、単一障害点を排除するフォールトトレラント・アーキテクチャを選択する企業の典型例です。
高い資本集約度はプレミアム価格設定によって相殺されており、エネルギーおよび金融分野のクライアントは自律掘削またはアルゴリズム取引プラットフォームを保護するために40〜60%のコスト増を受け入れています。予測期間にわたり、サウジアラビアデータセンター建設市場ではティア4のフットプリントがハイパースケーラーを超えて規制産業へと拡大し、全体的な復元力ベースラインが引き上げられると予測されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
データセンタータイプ別:ハイパースケーラーがソブリンオーナーシップを再定義
コロケーションは2025年支出の56.40%で依然として大きな割合を占めていますが、クラウド大手がセキュリティ、電力、ネットワークアーキテクチャの直接管理を求めるため、自社構築プロジェクトは年率31.75%で拡大しています。自社構築キャンパスのサウジアラビアデータセンター建設市場規模は2031年までに33億5,000万米ドルを超えると予測されています。プロバイダーはハイブリッドスイートを提供することで対抗しており、center3は2Africaケーブルと接続された共有ミートミールームとともに専用ホールを組み合わせています。この組み合わせにより、ハイパースケール経済性を維持しながらエンタープライズの移行経路が可能になります。
電気インフラ別:高電圧配電が拡大を牽引
電力バックアップ機器は、2025年のサウジアラビア データセンター建設市場規模の52.90%を占め、無停止運用の必要性を反映しています。今後を見据えると、電力配電機器は最高の31.12%のCAGRを記録しており、これはオペレーターが480Vから13.8〜132kV設計へ移行し、送電損失を低減して再生可能エネルギー入力に対応しているためです。
DataVoltの1.5GW NEOMコンプレックスのような大規模キャンパスは、太陽光アレイを統合した専用変電所と動的負荷分散システムを必要とします。投資拡大分野には、バスダクトライン、静的スイッチボード、先進的なエネルギー貯蔵モジュールが含まれます。SANソリューションは、2024年のサウジアラビア データセンターストレージ市場シェアの35.2%を獲得し、ブロックレベルの高可用性クラスターに対する根強い需要を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
機械インフラ別:コンピュート密度がサーバーおよびストレージ支出を牽引
冷却システムは依然として41.30%のシェアを占めているが、サーバーおよびストレージはGPU数の増加に支えられ、2031年までに31.96%のCAGRを記録する見込みである。イマージョン冷却はパイロット段階からメインストリームへと移行し、70%のエネルギー削減と20%のフロアスペース削減を実現している。
サウジアラビア データセンター建設市場は、現地製造の恩恵を受けている。HPEのProLiant Gen11生産ラインが同国内に設置されたことで、リードタイの短縮とサウジ化目標の達成が可能となっている。ラックベンダーは現在、標準として60 kW定格キャビネットを出荷しており、わずか2年前の10 kW設計と比較して大幅な進化を遂げている。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理分析
リヤドは政府需要、金融サービス顧客、および国家電力網アップグレードへの近接性を活かし、約273 MWの設置済みITロードを集中させています。そのため首都はサウジアラビアデータセンター建設市場のアンカーであり続けています。沿岸ハブであるジェッダとダンマームはそれぞれ120 MW以上を擁し、2Africaおよびアフリカ-1ケーブルの寄港地によって支援され、3大陸への25ミリ秒未満のラウンドトリップレイテンシを実現しています。
NEOMは第三の開発極を提供します。その規制上の自律性、完全再生可能エネルギー供給、およびゼロ液体排出義務は、ESG志向のクライアントをターゲットとする事業者を惹きつけています。DataVoltの50億米ドルのOxagonキャンパスは1.5 GWを展開し、稼働後はサウジアラビアデータセンター建設市場シェアを北西回廊へと大きくシフトさせるでしょう。
ヤンブー、メディナ、アブハなどの第二都市は5Gクラスターに連動したエッジサイトとして台頭しています。しかし、132 kV系統接続の長期リードタイムと限られた専門人材が、これらの地域におけるハイパースケールの野心を遅らせています。電力送電プロジェクトが2027年以降に完了するにつれ、産業多様化プログラムに連動したインセンティブがこのギャップを段階的に解消する可能性があります。
規制環境
サウジアラビアのデータセンター建設は、通信・デジタルインフラ監督、データガバナンス、および電力接続規則の交差点に位置している。通信・情報技術・宇宙委員会(CST)は、開発中や既存プロバイダーといったステータス区分を含むデータセンタープロバイダーの枠組みと登録簿を維持しており、これは新規サイトや拡張を計画する事業者にとって、ライセンス取得、運用要件、可視性に影響を与える。
需要側のコンプライアンス要件も、サイト選定と設計を左右する。SDAIA(データ・人工知能庁)はデータおよび国家AIガバナンスを支援しており、一方でクラウドファーストポリシーなどのMCITプログラムは政府ワークロードの国内ホスティングを強化し、国家データセンター戦略および個人データ保護法(2024年9月施行)と整合している。この法律は、居住者データおよび国境を越えたデータ転送に関する管理を強化した。供給側のタイミングについては、グリッド接続、容量配分、料金に関する検討事項が、エネルギー生態系(エネルギー省やSERAを含む)が管理する枠組みに根ざしており、高圧接続や大規模キャンパス建設のスケジュールおよび資本支出計画に影響を与える。
バリューチェーン分析
サウジアラビアのデータセンター建設バリューチェーンは、サイト選定・許認可取得、設計・エンジニアリング、EPC(設計・調達・建設)実施、フィットアウトおよびコミッショニング、そして継続的な運用・保守にまで及ぶ。所有者・開発者には、ハイパースケーラー、通信事業者系プラットフォーム(例:center3)、政府系または企業プログラムが含まれる。これらのグループは、Linesightなどの専門企業から、建築・エンジニアリング、プロジェクトマネジメント、コストアドバイザリーサービスを受け、Tier IIIおよびTier IV建設のスケジュール、予算、ベンチマークを管理する。
実行段階では、通常、地元のEPC能力と、高密度電力・冷却のための専門的な技術サプライチェーン(13.8kVおよびより高電圧の電気統合、電力バックアップ、モジュール式建設パッケージを含む)が組み合わされる。ICS Arabiaなどのターンキープロバイダーは、複数サイトプログラム(例:デザートドラゴンポートフォリオ)向けに設計・建設・運用型の提供を支援しており、技術パートナーシップは砂漠気候の制約をますます考慮し、液浸冷却をはじめとする液冷方式の採用を後押ししている。エネルギー調達と電力網インターフェースは別のワークストリームとして機能し、再生可能エネルギーの統合と電力会社との調整が、変電所の設計、接続のリードタイム、大規模ITロードの総所有コストに影響を与えている。
競争環境
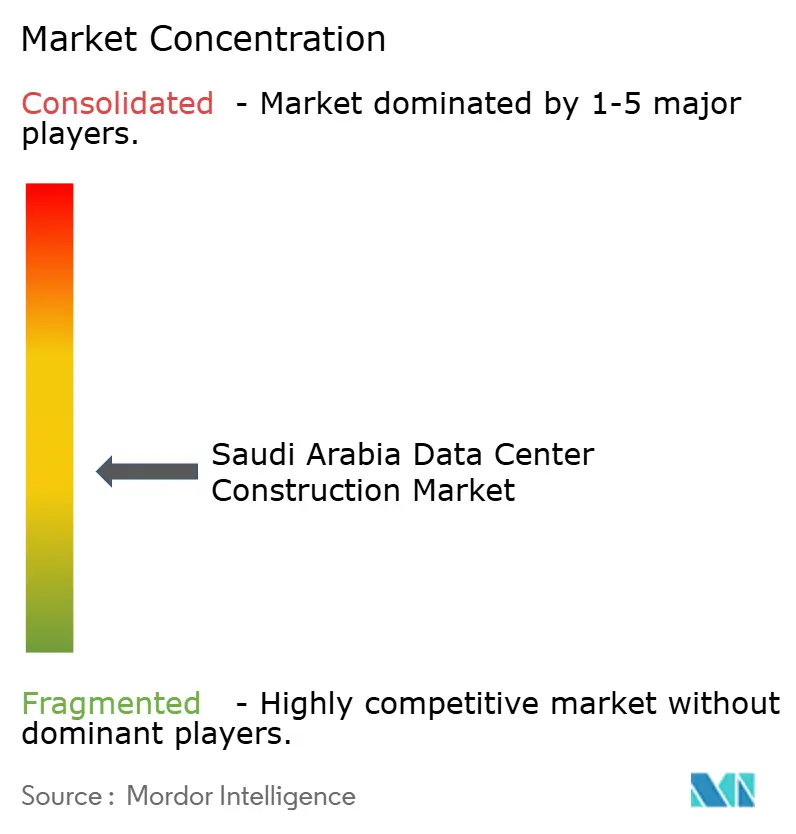
市場は中程度の集中度に位置しています。通信事業者大手のSTCは25のデータセンターと海底ケーブル資産を活用しており、center3やGulf Data Hubなどのニュートラルホスト企業が地域の相互接続の深みを加えています。AWSやMicrosoftを含むハイパースケーラーは直接所有のキャンパスにコミットし、調達基準を変え、液体冷却およびオンサイト太陽光アレイの採用を加速させています。
Alfanar、Mobiryなどの国内グループはデジタルインフラへと多角化し、既存の電気工学および光ファイバーポートフォリオを活用してEPC契約を獲得しています。DataVoltの200億米ドルのSupermicroフレームワークに示される機器パートナーシップは、マルチギガワット展開を支え、サーバーおよびラック価格における交渉力を生み出しています。
戦略的差別化は再生可能エネルギーの調達、熱再利用スキーム、およびサウジ化目標への準拠に焦点を当てています。従業員研修アカデミーを構築する事業者は、海外人材に依存する競合他社と比べて迅速なコミッショニングと低い離職コストを実現しています。
サウジアラビアデータセンター建設産業のリーダー企業
-
Alfanar Group
-
Linesight
-
ICS Arabia
-
SALFO SA
-
ALEC Engineering & Contracting
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
サウジアラビアにおける短期的なホワイトスペースは、政策主導の国内ホスティング要件を、複数の都市圏にわたる建設可能でグリッドに接続された容量へと転換することに集中している。個人データ保護法(2024年9月施行)、MCITの公共部門クラウド義務化、およびCSTのプロバイダー枠組みは、準拠した国内ホスティング型コンピューティングへの需要を集中させている。これにより、迅速なコミッショニングと検証可能なセキュリティ管理を備えた、認証済みのTier IIIおよびTier IVスペースを提供できる建設プログラムの余地が生まれている。既に指名されたプログラムやプロジェクトがこのパイプラインを強化しており、ICS Arabia主導のデザートドラゴン(187MW、2026年から2029年にかけての展開が示されている)、2026年末までのフェーズ1稼働を目標とするSDAIA関連のヘキサゴンデータセンター、そしてcenter3に関連する拡張活動などが含まれる。
第二の機会分野は、AI対応設計の専門化であり、特に液冷、高電圧配電、再生可能エネルギーに沿ったキャンパス計画である。開発者が水利用および効率性の制約を管理しながら、電力密度の高いGPUクラスの展開へ移行するにつれ、需要は高度な機械・電気フィットアウトおよびプレファブモジュールへとシフトしている。その証拠として、2026年5月のICS ArabiaとXDS Datacentresによる液浸冷却10MWプロジェクト、DataVoltとSupermicroの提携(2025年5月)などの大規模なコミットメント、そしてAlfanar Global Development(4施設にわたり14億米ドル)といった発表済みの複数サイト建設が挙げられる。これらの動きは、サウダイゼーション(サウジ化)要件および市場投入速度の要件に適合する建設を支えている。
最近の業界動向
- 2026年5月:ICS ArabiaはXDS Datacentresと提携し、サウジアラビアに液浸冷却式の10MWデータセンターを提供、2026年6月までの引き渡しが予定されている。液浸冷却によるAI対応キャパシティは高密度冷却の展開を拡大し、KSAにおけるハイパースケール型施設を加速させ、ビジョン2030のデジタルインフラ目標と整合する。
- 2025年3月:Alfanar Groupは、高密度ラックに重点を置いたサウジアラビア国内の4施設に14億米ドルを投じることを決定。AIおよびコンピューティングワークロード向けのサウジ国内容量を拡大し、地元のEPCおよびデジタルインフラ生態系を強化する。
- 2025年2月:Groqはダンマンに19,000台のLPUを備えた15億米ドルのAIコンピューティングセンターを開設。サウジアラビアの地域AI処理能力を強化し、市場にハイパースケールコンピューティング資産を定着させる。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、サウジアラビアにおけるデータセンターの新設または拡張を行う建設・整備工事の価値を追跡するものであり、コアとなる土木・構工事から始まり、施設の運用に必要な主要サイトインフラまでを対象としています。
対象外の範囲:コミッショニング後のITハードウェア更新サイクルおよびサイト稼働後の日常的な運用・保守費用は除外します。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社構築ハイパースケーラー(CSP)
- エンタープライズとエッジ
- インフラ別
- 電気インフラ別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ別
- 冷却システム
- ラックおよびキャビネット
- サーバーとストレージ
- その他の機械インフラ
- 一般建設
- サービス―設計・コンサルティング、インテグレーション、サポート・保守
- 電気インフラ別
- ティア1および2
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、投資可能なパイプラインと建設を促進する環境条件をマッピングし、建設価値として計上されるものの明確な境界を設定することから始まります。マクロ指標のためのサウジアラビア中央銀行(SAMA)、建設活動シグナルのための一般統計局(GASTAT)、セクター規制とライセンスの手がかりのための通信・宇宙・技術委員会(CST)などの公的情報源が、需要コンテキストの基盤を固めるのに役立ちます。
電力の可用性と接続タイムラインがプロジェクトのフェーズを頻繁に左右するため、サウジアラビア電力会社およびエネルギー省からの公式な電力・送電網の最新情報も確認します。プロジェクトの発表とタイミングを検証するために、企業の提出書類、投資家向けプレゼンテーション、信頼性のい報道、入札・契約の開示情報を活用し、企業財務・ニュースの有料サブスクリプション、冷却・電力設計の進化に関する特許データベース、受注追跡のためのグローバルな契約・入札データベースで補完します。これらのデスクソースはあくまで例示であり、データポイントの収集、相互確認、明確化には追加の参考資料を活用しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、プロジェクトの見出し情報を規模算定のインプットに変換します。具体的には、建設タイプ別のMWあたりの典型的なコスト、現実的な建設期間、電気・機械パッケージとコアシェルに占める支出の割合などが含まれます。フェーズ設定、現地化、価格変動に関する前提条件を確認・調整するため、王国全土の請負業者、エンジニアリング会社、機器インテグレーター、デベロッパー、エンドユーザーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:18% |
| 中位層:49% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:18% | マネージャー:42% |
市場規模算定と予測
規模算定は、サウジアラビアにおけるデータセンターの予想容量増加を建設支出に結びつけ、その支出を市場境界に適合する部分に分割するトップダウン型の需要再構築を用いて構築されています。実際には、このモデルは発表・許可済み容量(MW)、計画中のホワイトスペースとサイト数、施設タイプ別のMWあたりの典型的な建設コスト、電気・冷却の強度に影響する電力密度トレンド、支出が発生するタイミングをずらすコミッショニングタイムラインなどの指標を使用します。
合計値は選択的なボトムアップ近似によって相互確認されます。サンプリングされたプロジェクトは、観察されたパッケージ分割と標準化された単位コストを用いて価値に換算され、アクティブな請負業者のバックログに関するチャネルチェックを用いてスケールアップされます。プロジェクトの公開情報が限られている場合、ギャップは同等のサウジアラビアの建設事例の範囲で対応し、ティア目標、冗長性の選択、現地サプライチェーンの制約に関する一次イプットを用いて絞り込まれます。予測は、電力接続の準備状況、ハイパースケールのコミットメントペース、建設インフレに連動したシナリオ分析を用いて生成され、パイプラインをどれだけ迅速に実行できるかについての専門家コンセンサスを調整した後、最終的なパスが選択されます。
データ検証と更新サイクル
アウトプットは、報告された容量増加、入札受注のタイミング、マクロ建設コストの動向など、独立したシグナルとの相互確認によって検証されます。モデル化された支出がプロジェクト着工件数の非現実的な急増を示唆したり、MWあたりのコストが典型的な範囲を外れたりする場合は、前提条件を見直し、必要に応じて回答者に再連絡して変更点を確認します。
承認前に、モデルと主要インプットは複数ステップのアナリストレビューを経て、時系列全体にわたって単位ロジック、通貨タイミング、年次マッピングの一貫性を維持します。レポートは年次で更新され、大規模なプロジェクトのキャンセル、政策変更、主要な電力可用性の変化などの重大なイベントによって中間更がトリガーされ、最新の見解がクライアントに共有されるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのサウジアラビア データセンター建設市場規模と他の公表推計値との比較
サウジアラビアのデータセンター建設に関する公表市場数値は、すべての情報源が同じ国を参照している場合でも、支出の境界が拡張されやすいため、大幅に異なる場合があります。乖離は通常、建設として計上されるものの定義、含まれるプロジェクトステージ、アクティブなパイプラインが請求済み作業に転換されると想定される速度から生じます。
インフラパッケージの取り扱いとタイミングにも主要なギャップ要因が見られます。一部の推計はIT機器と建設コストを混在させており、フィットアウトをオプションとして扱うものもあり、電力接続の現実と複数サイトを並行して実行する現地の能力を確認せずに、より速い納期スケジュールを想定するものもあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.61 ビリオン 米ドル(2025年) | |
| 地域コンサルタンA | 1.90 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範なデータセンター投資項目を建設価値に混在させているようで、ITおよび非建設の明細項目が合計に含まれる可能性があります。 |
| 産業ブリーフB | 1.33 ビリオン 米ドル(2024年) | 高レベルの投資解説と簡略化されたパイプラインの積み上げに依存しており、新しい高密度建設における電気・機械パッケージの強度を過小評価する可能性があります。 |
入札・受注追跡、電力・コミッショニングタイムライン、MWあたりのコストの相互確認は、Mordor Intelligenceがヘッドラインレベルで発表されたものではなく、サウジアラビア国内で実行される可能性の高い支出に整合し続けるための根拠となっています。表中の乖離は主に境界の選択とタイミングを反映しているため、最も有用な数値は明確な包含基準と再現可能なインプットに紐付けられたものです。
レポートで回答される主要な質問
2031年のサウジアラビアデータセンター建設市場の予測値はいくらですか?
市場は2031年までに81億1,000万米ドルに達し、2026年からの30.91%のCAGRを反映しています。
最も急速に成長しているティア分類はどれですか?
AIワークロードが同時保守性を必要とするため、ティア4インフラが年率31.34%で拡大し、最高の成長率を示しています。
ハイパースケーラーがサウジアラビアで自社構築プロジェクトを選択する理由は何ですか?
データ主権に関する義務的規制と高密度カスタム設計の必要性が、クラウド大手が施設を直接所有・運営することを促しています。
水不足は冷却技術の選択にどのような影響を与えますか?
事業者は淡水消費を最大70%削減する液体浸漬冷却およびリアドア熱交換器システムへと移行しています。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- 中東 ハイパースケールデータセンター市場 中東のハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類しています。
- サウジアラビア人工知能(AI)データセンター市場 サウジアラビアのAI施設、施設タイプ、コンポーネント、ティア別。
- ベトナム データセンター電力市場 ベトナムの電力システム、コンポーネント、施設タイプ、施設規模別。
- サウジアラビア データセンターストレージ市場 サウジアラビアのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。