
Größe und Marktanteil des saudi-arabischen Rechenzentrum-Baumarkts
Marktübersicht
| Studienzeitraum | 2025 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
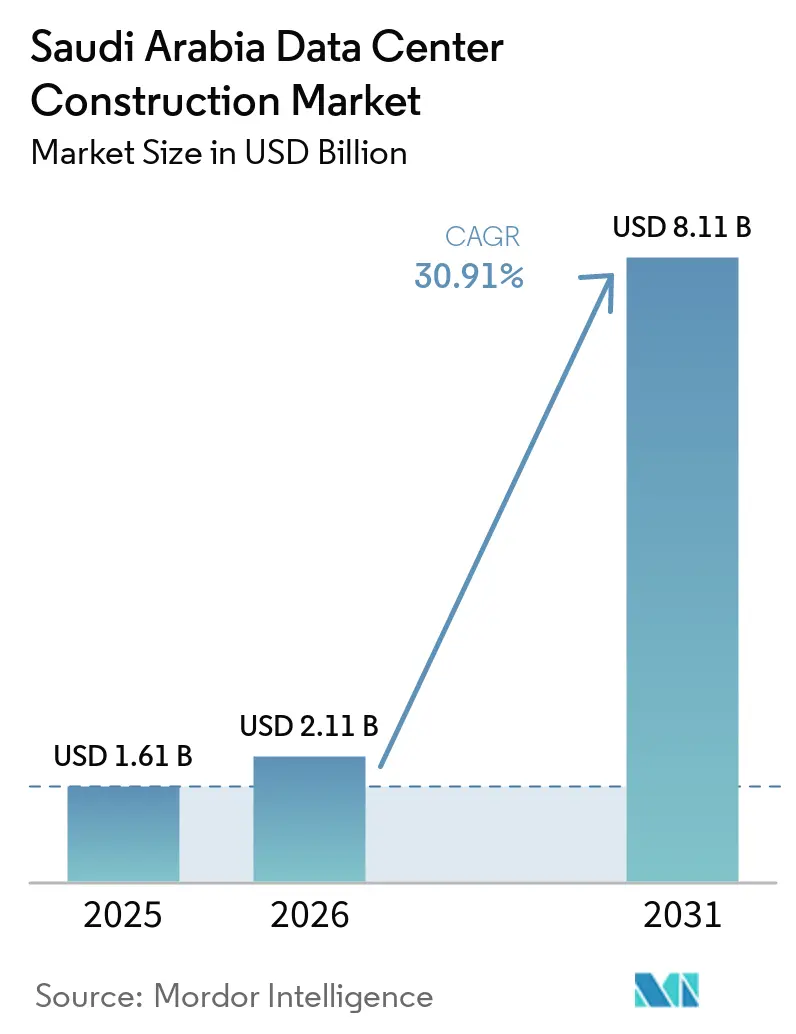
| Marktgröße im Basisjahr (2025) | 1.61 Milliarden US-Dollar |
| Marktgröße (2026) | 2.11 Milliarden US-Dollar |
| Marktgröße (2031) | 8.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 30.91 % |
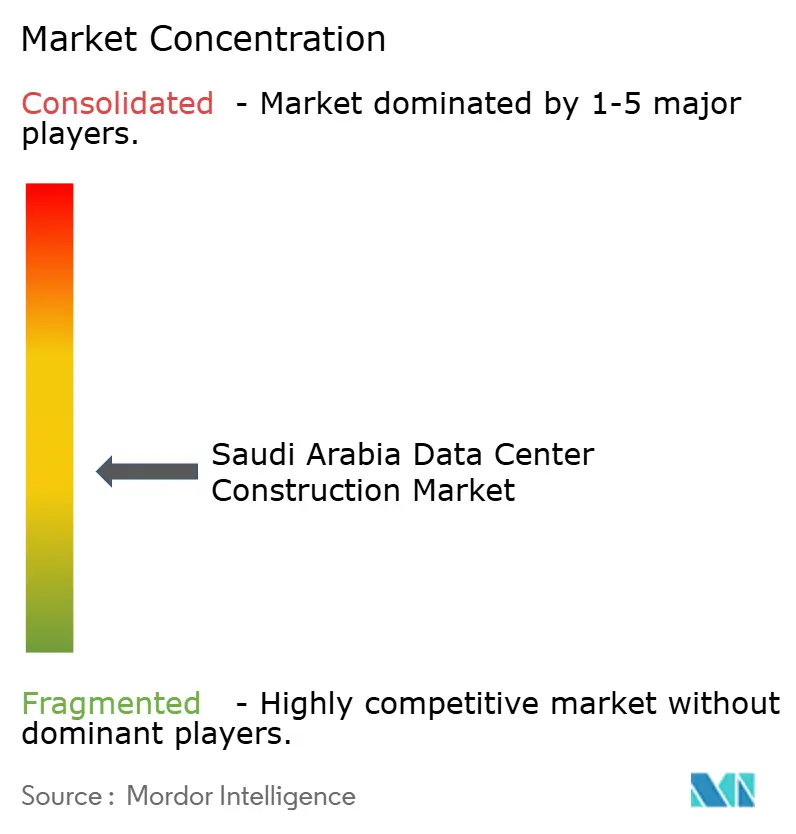
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Rechenzentrum-Baumarkts von Mordor Intelligence
Die Marktgröße des saudi-arabischen Rechenzentrum-Baumarkts wurde im Jahr 2025 auf 1,61 Milliarden USD geschätzt und soll von 2,11 Milliarden USD im Jahr 2026 auf 8,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 30,91 % während des Prognosezeitraums (2026–2031). Eine Kombination aus Anreizen im Rahmen der Vision 2030, verbindlichen Datensouveränitätsvorschriften und dem raschen Ausbau von Unterseekabeln hat das Königreich zum am schnellsten wachsenden regionalen Knotenpunkt für Infrastruktur der künstlichen Intelligenz gemacht. Hyperscale-Cloud-Anbieter haben milliardenschwere Kapitalprogramme zugesagt, während inländische Konglomerate erhebliche Mittel in leistungsintensive Anlagen investieren, die für Grafikprozessor-Cluster ausgelegt sind. Die Nachfrage wird auch durch den Ausbau von 5G-Edge-Netzen, die Verbreitung generativer KI-Workloads in den Bereichen Energie und Finanzen sowie bedeutende Digitalisierungsprojekte des öffentlichen Sektors angetrieben. Die Modernisierung des Stromnetzes und die Integration erneuerbarer Energien prägen die elektrischen Designs, und die Einführung von Flüssigkühlung beschleunigt sich, da die Betreiber auf die klimatischen Einschränkungen in Wüstengebieten reagieren.
Wichtigste Erkenntnisse des Berichts
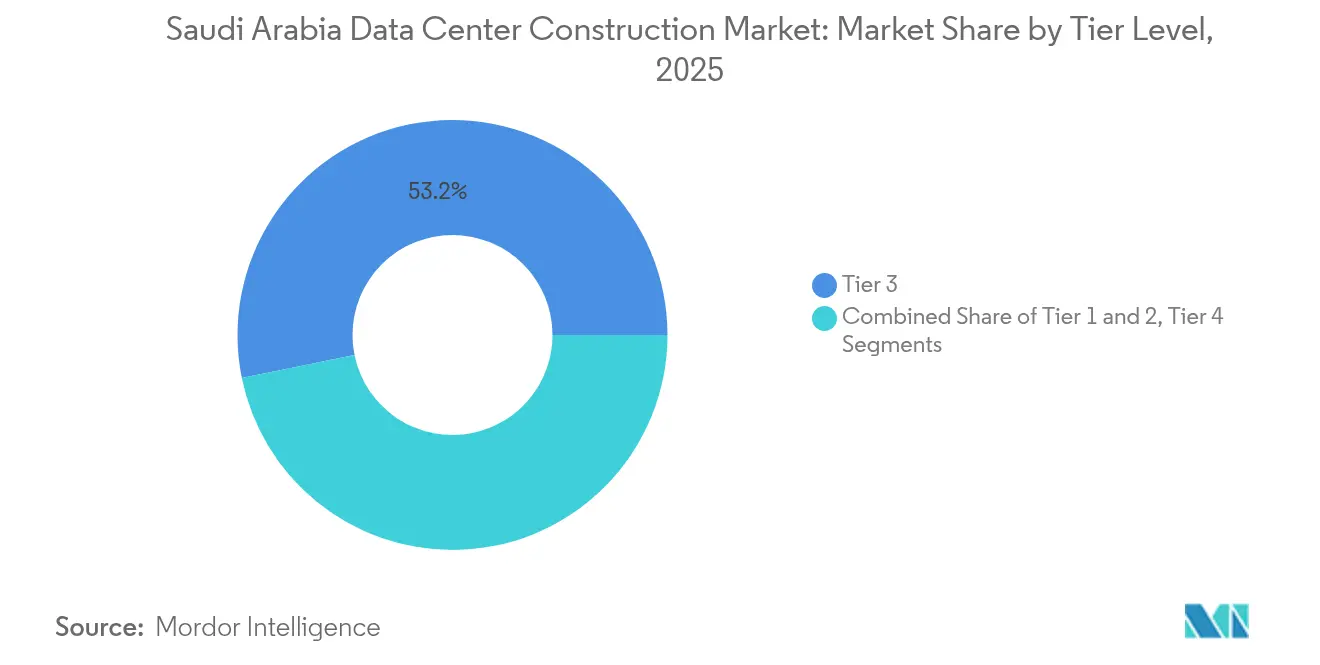
- Nach Tier-Typ entfiel im Jahr 2025 ein Marktanteil von 53,20 % im saudi-arabischen Rechenzentrum-Baumarkt auf Tier 3, während Tier 4 bis 2031 voraussichtlich mit einer CAGR von 31,34 % wachsen wird.
- Nach Rechenzentrumstyp hielt Kollokation im Jahr 2025 einen Umsatzanteil von 56,40 %, während selbst errichtete Hyperscaler mit einer CAGR von 31,75 % das höchste Wachstum aufweisen.
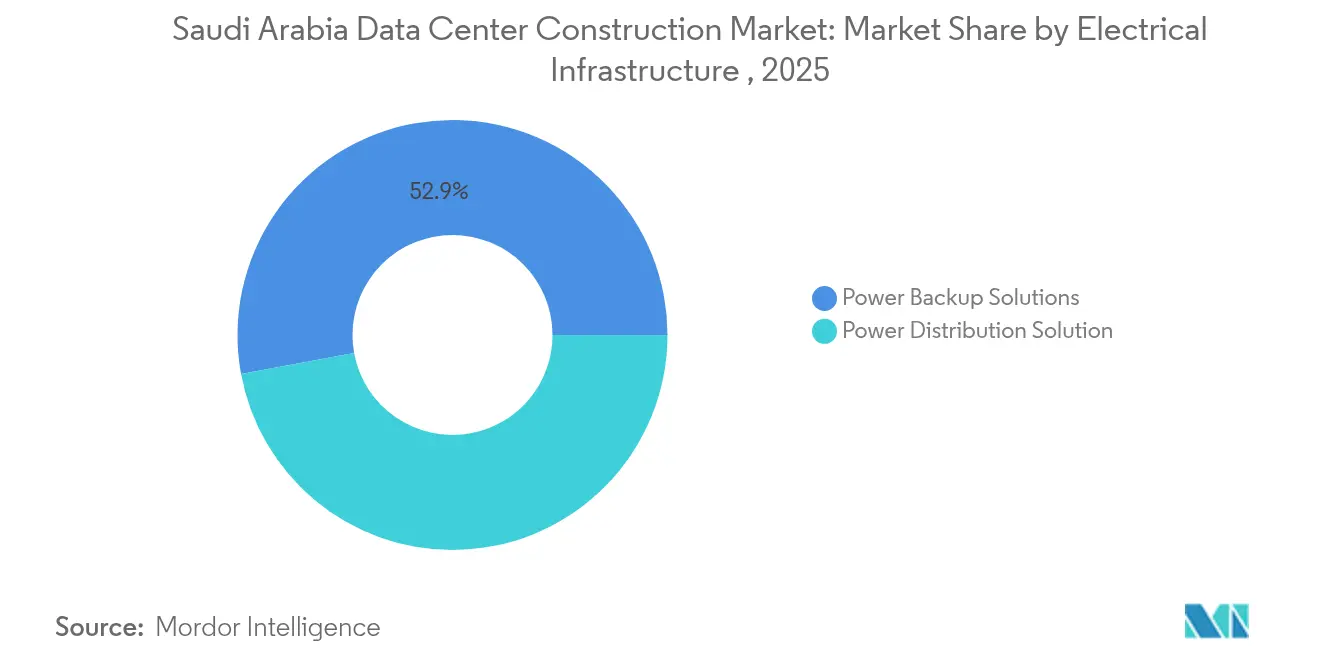
- Nach elektrischer Infrastruktur hielten Stromversorgungssicherungssysteme im Jahr 2025 einen Anteil von 52,90 % an der Marktgröße des saudi-arabischen Rechenzentrum-Baumarkts; Stromverteilungslösungen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 31,12 % wachsen.
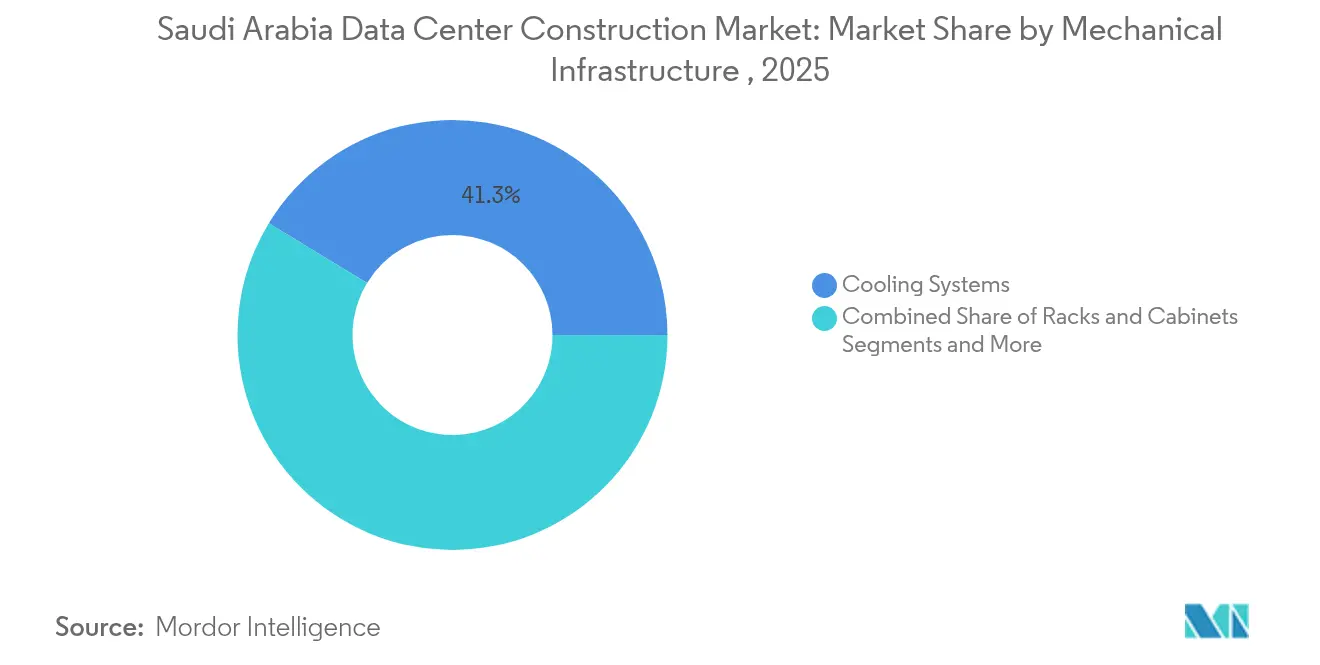
- Nach mechanischer Infrastruktur entfielen im Jahr 2025 41,30 % der Ausgaben auf Kühlsysteme, während Server und Speicher mit einer CAGR von 31,96 % das Wachstum anführen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des saudi-arabischen Rechenzentrum-Baumarkts
Analyse der Auswirkungen der Treiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize für Hyperscale-Investitionen (Vision 2030 und PIF-Beschleuniger) | +8.2% | National, konzentriert in Riad, Dschidda, NEOM | Langfristig (≥ 4 Jahre) |
| Verbindliche Datensouveränitätsregeln, die inländische Bauvorhaben vorantreiben | +6.8% | National, mit Ausstrahlungseffekten auf regionale Betreiber | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau treibt Edge- und mikro-modulare Einrichtungen voran | +4.3% | Städtische Zentren: Riad, Dschidda, Dammam | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von KI-/generativen KI-Workloads durch saudi-arabische Unternehmen | +7.1% | National, frühe Einführung in den Sektoren Energie und Finanzen | Mittelfristig (2–4 Jahre) |
| "NEOM"-Nullkohlenstoff-Rechenzentrumskonzept der Königlichen Kommission zieht globale Betreiber an | +3.8% | NEOM-Region, Demonstrationseffekt auf nationaler Ebene | Langfristig (≥ 4 Jahre) |
| Zunahme der Unterseekabellandungen (2Africa, Blue-Raman) steigert die Nachfrage nach Rechenzentren in Küstenregionen | +2.4% | Küstenstädte: Dschidda, Yanbu, Dammam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize für Hyperscale-Investitionen
Die Vision 2030 stellt 100 Milliarden USD für Technologie bereit, einschließlich beschleunigter Genehmigungsverfahren, die die Zulassung von Rechenzentren auf sechs Monate verkürzen.[1] Die Kapitalbeteiligung des Public Investment Fund und subventionierte Stromtarife haben bereits Zusagen von über 15 Milliarden USD von AWS und Microsoft angezogen. Direkte Fiskalunterstützung verändert die Projektökonomie und sichert eine langfristige souveräne Kontrolle über kritische Rechenkapazitäten.
Verbindliche Datensouveränitätsregeln, die inländische Bauvorhaben vorantreiben
Das Gesetz zum Schutz personenbezogener Daten, das im September 2024 in Kraft getreten ist, macht die lokale Datenspeicherung für Unternehmen, die Daten von ansässigen Personen verarbeiten, verpflichtend und zwingt multinationale Konzerne, sich von Bahrain und Dubai abzuwenden. Grenzüberschreitende Datenübertragungen bedürfen nun einer Einzelfallgenehmigung, wodurch nationale Kapazitäten zu einer gesetzlichen Anforderung und nicht mehr zu einer Kostenfrage werden. Cloud-Anbieter priorisieren daher souveräne Regionen, um regulatorische Sanktionen zu vermeiden.
5G-Ausbau treibt Edge- und mikro-modulare Einrichtungen voran
Eine Bevölkerungsabdeckung von 78 % im Jahr 2024 und mediane Download-Geschwindigkeiten von über 300 Mbps schaffen Latenzschwellenwerte, die für entfernte Knotenpunkte nicht erreichbar sind. Telekommunikationsbetreiber investieren daher in vorgefertigte Mikromodule, die innerhalb von Wochen in der Nähe von Funknetzknoten installiert werden können. Diese Standorte ermöglichen neue Einnahmequellen wie Echtzeit-Analysen und Telemetrie für autonome Fahrzeuge.
Lokalisierung von KI-/generativen KI-Workloads durch saudi-arabische Unternehmen
Aramco hat die Rechenzentrumsleistung verdoppelt, um 1.500 PB aufzunehmen, und betreibt industrielle große Sprachmodelle, die eine kontinuierliche Betriebszeit erfordern.[2] Ähnliche GPU-getriebene Erweiterungen bei STC und im Riad-Labor von IBM zeigen, wie inländische Unternehmen KI-Rechenleistung internalisieren und damit die Anfälligkeit gegenüber grenzüberschreitender Latenz und Sicherheitsrisiken begrenzen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronischer Mangel an Tier-3+-zertifizierten Fachkräften | -4.1% | National, besonders ausgeprägt in aufstrebenden Technologiezentren außerhalb von Riad | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsbeschränkungen für herkömmliche Kaltwasserkühlung | -2.8% | Wüstenregionen, geringere Auswirkungen auf Küstengebiete | Langfristig (≥ 4 Jahre) |
| Lange Vorlaufzeiten für 132-kV-Netzanschlüsse außerhalb des Riad-Clusters | -3.2% | Sekundärstädte und Industriezonen außerhalb von Riad | Mittelfristig (2–4 Jahre) |
| Strenge Saudisierungsquoten erhöhen die Projektarbeitskosten | -2.1% | National, insbesondere internationale Auftragnehmer betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Mangel an Tier-3+-zertifizierten Fachkräften
Der lokale Talentpool hinkt dem Ausbautempo der Anlagen hinterher, was Betreiber dazu zwingt, Fachkenntnisse zu importieren und zu einer Lohninflation von 40–60 % über dem Golfstaaten-Durchschnitt führt. Verzögerungen bei der Personalbesetzung verschieben Inbetriebnahmepläne und verringern die Verfügbarkeit für gleichzeitige Bauvorhaben.
Wasserknappheitsbeschränkungen für herkömmliche Kaltwasserkühlung
Da 70 % des Süßwassers durch Entsalzung gewonnen werden, bevorzugen Regulierungsbehörden zunehmend Flüssigkeitstauchtauchsysteme und Wärmetauscher-Systeme für hintere Türen. Microsoft hat sich zu „null Wasserverbrauch” in saudi-arabischen Einrichtungen bis 2026 verpflichtet,[3] und damit einen Präzedenzfall geschaffen, der herkömmliche Kaltwasseranlagen in ariden Innengebieten obsolet machen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Dynamik verschiebt sich in Richtung Tier-4-Zuverlässigkeit
Tier-3-Einrichtungen hielten im Jahr 2025 einen Umsatzanteil von 53,20 %, aber Tier 4 ist auf dem Weg zu einem jährlichen Wachstum von 31,34 %, da KI-Workloads gleichzeitige Wartbarkeit erfordern. Der USD 1,5 Milliarden schwere Sprachverarbeitungseinheit-Campus von Groq in Dammam ist ein Beispiel dafür, dass Unternehmen fehlertolerante Architekturen wählen, die jeden einzelnen Fehlerpunkt ausschließen.
Die höhere Kapitalintensität wird durch Premiumpreise ausgeglichen; Kunden aus dem Energie- und Finanzsektor akzeptieren Kostensteigerungen von 40–60 %, um autonome Bohr- oder algorithmische Handelsplattformen zu schützen. Im Prognosezeitraum erwartet der saudi-arabische Rechenzentrum-Baumarkt, dass sich Tier-4-Flächen über Hyperscaler hinaus auf regulierte Branchen ausweiten und damit das allgemeine Stabilitätsniveau anheben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp: Hyperscaler definieren souveränes Eigentum neu
Kollokation bleibt bedeutend mit 56,40 % der Ausgaben im Jahr 2025, doch selbst errichtete Projekte steigen mit 31,75 % pro Jahr, da Cloud-Anbieter direkte Kontrolle über Sicherheit, Strom und Netzarchitektur verlangen. Die Marktgröße des saudi-arabischen Rechenzentrum-Baumarkts für selbst errichtete Campusse wird bis 2031 voraussichtlich 3,35 Milliarden USD übersteigen. Anbieter gleichen dies durch hybride Suiten aus: center3 kombiniert dedizierte Hallen mit gemeinsam genutzten Meet-me-Räumen, die mit dem 2Africa-Kabel verbunden sind. Diese Kombination ermöglicht Migrationspfade für Unternehmen und bewahrt gleichzeitig die Hyperscale-Wirtschaftlichkeit.
Nach elektrischer Infrastruktur: Hochspannungsverteilung führt die Expansion an
Stromausfallsicherungsgeräte machten 2025 einen Anteil von 52,90 % der Marktgröße des saudi-arabischen Markts für den Bau von Rechenzentren aus, was den Bedarf an unterbrechungsfreiem Betrieb widerspiegelt. Mit Blick auf die Zukunft verzeichnet die Stromverteilungsausrüstung die höchste CAGR von 31,12 %, da Betreiber von 480-V- auf 13,8-132-kV-Designs umsteigen, die Leitungsverluste reduzieren und auf erneuerbare Energiequellen abgestimmt sind.
Große Campus-Anlagen wie DataVolts 1,5-GW-NEOM-Komplex erfordern eigens errichtete Umspannwerke und dynamische Lastausgleichssysteme, die Solaranlagen integrieren. Zu den Investitionstreibern zählen Sammelschienenleitungen, statische Schaltfelder und fortschrittliche Energiespeichermodule. SAN-Lösungen erzielten 2024 einen Anteil von 35,2 % am saudi-arabischen Markt für Rechenzentrumsspeicher, was die anhaltend starke Nachfrage nach blockbasierten Hochverfügbarkeitsclustern unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach mechanischer Infrastruktur: Rechenkapazitätsdichte treibt Ausgaben für Server und Speicher an
Kühlsysteme halten weiterhin einen Marktanteil von 41,30 %, während Server und Speicher bis 2031 eine CAGR von 31,96 % verzeichnen, unterstützt durch die steigende Anzahl von GPUs pro Rack. Immersionskühlung hat sich von der Pilotphase zum Mainstream entwickelt und ermöglicht 70 % Energieeinsparungen sowie eine 20-prozentige Reduzierung der Stellfläche.
Der saudi-arabische Rechenzentrum-Baumarkt profitiert von der lokalen Fertigung: HPEs ProLiant Gen11-Produktionslinie im Königreich verkürzt Lieferzeiten und erfüllt die Saudisierungsziele. Rack-Anbieter liefern nun standardmäßig Schränke mit einer Leistung von 60 kW, verglichen mit 10-kW-Designs noch vor zwei Jahren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Riad konzentriert rund 273 MW installierter IT-Last und profitiert von staatlicher Nachfrage, Kunden aus dem Finanzdienstleistungsbereich und der Nähe zu nationalen Netzaufrüstungen. Die Hauptstadt bleibt daher der Ankerpunkt des saudi-arabischen Rechenzentrum-Baumarkts. Die Küstenzentren Dschidda und Dammam beherbergen jeweils mehr als 120 MW, unterstützt durch 2Africa- und Africa-1-Kabellandungen, die eine Hin- und Rücklatenz von unter 25 ms zu drei Kontinenten ermöglichen.
NEOM führt einen dritten Entwicklungspol ein. Seine regulatorische Autonomie, vollständige Versorgung mit erneuerbarer Energie und das Null-Flüssigkeitsablass-Gebot ziehen Betreiber an, die auf ESG-orientierte Kunden abzielen. Der USD 5 Milliarden schwere Oxagon-Campus von DataVolt wird 1,5 GW bereitstellen und den Marktanteil des saudi-arabischen Rechenzentrum-Baumarkts nach Inbetriebnahme erheblich in Richtung des Nordwestkorridors verschieben.
Sekundärstädte wie Yanbu, Medina und Abha entwickeln sich zu Edge-Standorten, die auf 5G-Cluster ausgerichtet sind. Lange Vorlaufzeiten für 132-kV-Netzzugang und begrenzte Fachkräfte verlangsamen jedoch hyperscale Ambitionen in diesen Regionen. Anreize, die an Programme zur industriellen Diversifizierung geknüpft sind, könnten diese Lücke nach und nach schließen, sobald Stromübertragungsprojekte nach 2027 abgeschlossen sind.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Saudi-Arabien liegt an der Schnittstelle von Telekommunikations- und digitaler Infrastrukturaufsicht, Datenverwaltung und Vorschriften für Versorgungsanschlüsse. Die Communications, Space and Technology Commission (CST) unterhält ein Rahmenwerk und Register für Rechenzentrumsanbieter, einschließlich Statuskategorien wie „in Entwicklung“ und „bestehende Anbieter“, was sich auf Lizenzierung, Betriebsanforderungen und die Sichtbarkeit für Betreiber auswirkt, die neue Standorte oder Erweiterungen planen.
Auch nachfrageseitige Compliance-Anforderungen prägen die Standortwahl und das Design. SDAIA unterstützt die Daten- und nationale KI-Governance, während MCIT-Programme wie die Cloud-First-Policy das lokale Hosting für staatliche Workloads verstärken, im Einklang mit der National Data Center Strategy und dem Personal Data Protection Law (in Kraft seit September 2024), das die Kontrollen für ansässige Daten und grenzüberschreitende Übertragungen verschärft hat. Für das Timing auf der Angebotsseite sind Netzanschluss, Kapazitätszuweisung und Tarifüberlegungen in Rahmenwerken verankert, die vom Energiesektor (einschließlich des Ministry of Energy und der SERA) verwaltet werden, was sich auf Zeitpläne und Investitionsplanung für Hochspannungsanschlüsse und große Campus-Bauten auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rechenzentrumsbaus in Saudi-Arabien umfasst Standortfindung und Genehmigung, Design und Engineering, EPC-Umsetzung, Ausstattung und Inbetriebnahme sowie den laufenden Betrieb und die Wartung. Zu den Eigentümern und Entwicklern zählen Hyperscaler, telekomgestützte Plattformen (zum Beispiel center3) sowie staatliche oder Unternehmensprogramme. Diese Gruppen beauftragen anschließend Architektur- und Engineering-, Projektmanagement- sowie Kostenberatungsdienstleistungen von Spezialisten wie Linesight, um Zeitplan, Budget und Benchmarking für Tier-III- und Tier-IV-Bauten zu steuern.
Die Umsetzung kombiniert typischerweise lokale EPC-Fähigkeiten mit spezialisierten Technologielieferketten für Hochleistungsstrom und Kühlung, einschließlich elektrischer Integration mit 13,8 kV und höheren Spannungen, Notstromversorgung und modularer Baupakete. Turnkey-Anbieter wie ICS Arabia unterstützen Design-Build-Operate-Lieferungen für Programme mit mehreren Standorten (zum Beispiel das Desert-Dragon-Portfolio), während Technologiepartnerschaften zunehmend die Einschränkungen des Wüstenklimas berücksichtigen und die Einführung von Immersions- und anderen Flüssigkeitskühlungsansätzen unterstützen. Die Energiebeschaffung und die Netzanbindung fungieren als separater Arbeitsstrom, wobei die Integration erneuerbarer Energien und die Koordination mit Versorgungsunternehmen das Umspannwerksdesign, die Anschlussvorlaufzeiten und die Gesamtbetriebskosten für große IT-Lasten beeinflussen.
Wettbewerbslandschaft
Die Wettbewerbslandschaft weist eine moderate Konzentration auf. Der etablierte Telekommunikationsbetreiber STC nutzt 25 Rechenzentren und Unterseekabelanlagen, während neutrale Anbieter wie center3 und Gulf Data Hub regionale Vernetzungstiefe hinzufügen. Hyperscaler, darunter AWS und Microsoft, verpflichten sich zu direkt eigenen Campussen und verändern damit Beschaffungsstandards sowie die Einführung von Flüssigkühlung und standortgebundenen Solaranlagen.
Inländische Gruppen wie Alfanar und Mobily diversifizieren in digitale Infrastruktur und nutzen bestehende Portfolios in Elektrotechnik und Glasfaser, um EPC-Aufträge zu gewinnen. Ausrüstungspartnerschaften, veranschaulicht durch DataVolts USD 20 Milliarden schweres Supermicro-Rahmenwerk, unterstützen Multi-Gigawatt-Ausbauten und schaffen Verhandlungsmacht bei Server- und Rack-Preisen.
Die Strategiedifferenzierung konzentriert sich auf die Beschaffung erneuerbarer Energie, Wärmerückgewinnungskonzepte und die Einhaltung von Saudisierungszielen. Betreiber, die Belegschaftsakademien aufbauen, erzielen eine schnellere Inbetriebnahme und geringere Fluktuationskosten als Wettbewerber, die auf Expatriate-Talente angewiesen sind.
Branchenführer im saudi-arabischen Rechenzentrum-Bau
-
Alfanar Group
-
Linesight
-
ICS Arabia
-
SALFO SA
-
ALEC Engineering & Contracting
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken in Saudi-Arabien konzentrieren sich darauf, politisch getriebene Anforderungen an inländisches Hosting in baubare, netzangebundene Kapazität in mehreren Metropolregionen umzusetzen. Das Personal Data Protection Law (in Kraft seit September 2024), die Cloud-Vorgaben des MCIT für den öffentlichen Sektor und das Anbieterrahmenwerk der CST konzentrieren die Nachfrage nach konformem, lokal gehostetem Compute. Dies schafft Raum für Bauprogramme, die zertifizierte Tier-III- und Tier-IV-Flächen mit schneller Inbetriebnahme und überprüfbaren Sicherheitskontrollen liefern können. Namhafte Programme und Projekte untermauern diese Pipeline bereits, darunter das von ICS Arabia geführte Desert Dragon (187 MW, mit Rollout zwischen 2026 und 2029), das mit SDAIA verbundene Hexagon Data Center mit Phase eins, die bis Ende 2026 betriebsbereit sein soll, sowie Expansionsaktivitäten im Zusammenhang mit center3.
Ein zweiter Chancenbereich ist die Spezialisierung auf KI-taugliches Design, insbesondere Flüssigkeitskühlung, Hochspannungsstromverteilung und an erneuerbare Energien angepasste Campusplanung. Da sich Entwickler zunehmend auf leistungsdichte GPU-Klasse-Bereitstellungen zubewegen und dabei Wasser- und Effizienzbeschränkungen managen, verschiebt sich die Nachfrage hin zu fortschrittlicher mechanischer und elektrischer Ausstattung sowie vorgefertigten Modulen. Belege dafür sind das im Mai 2026 gestartete, immersionsgekühlte 10-MW-Projekt von ICS Arabia und XDS Datacentres, sowie groß angelegte Zusagen wie die Partnerschaft von DataVolt mit Supermicro (Mai 2025) und angekündigte Mehrstandort-Ausbauten wie Alfanar Global Development (1,4 Milliarden USD über vier Anlagen). Diese Maßnahmen unterstützen Ausbauten, die den Saudisierungsanforderungen und der Anforderung einer schnellen Markteinführung entsprechen.
Aktuelle Branchenentwicklungen
- Mai 2026: ICS Arabia ging eine Partnerschaft mit XDS Datacentres ein, um ein immersionsgekühltes 10-MW-Rechenzentrum in Saudi-Arabien zu liefern, mit erwarteter Übergabe bis Juni 2026. Die immersionsgekühlte, KI-taugliche Kapazität erweitert die Bereitstellung hochdichter Kühlung und beschleunigt hyperscale-artige Anlagen in Saudi-Arabien im Einklang mit den Zielen der digitalen Infrastruktur von Vision 2030.
- März 2025: Alfanar Group verpflichtete sich zu 1,4 Milliarden USD für vier saudische Anlagen mit Fokus auf hochdichte Racks. Dies erweitert die saudische Kapazität für KI- und Compute-Workloads und stärkt das lokale EPC- und digitale Infrastruktur-Ökosystem.
- Februar 2025: Groq eröffnete ein KI-Computing-Zentrum im Wert von 1,5 Milliarden USD in Dammam mit 19.000 LPUs. Dies stärkt die regionale KI-Verarbeitungsfähigkeit Saudi-Arabiens und verankert Hyperscale-Compute-Assets im Markt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der Bau- und Ausbauarbeiten, die zur Errichtung oder Erweiterung von Rechenzentren in Saudi-Arabien dienen, beginnend mit den grundlegenden Hoch- und Tiefbauarbeiten bis hin zur wesentlichen Standortinfrastruktur, die für den Betrieb der Anlage erforderlich ist.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden der Wert von IT-Hardware-Erneuerungszyklen nach der Inbetriebnahme sowie laufende Betriebs- und Wartungsausgaben nach Aufnahme des Betriebs.
Segmentierungsübersicht
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Kollokation
- Selbst errichtete Hyperscaler (CSPs)
- Unternehmensrechenzentren und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromversorgungssicherungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
- Tier 1 und 2
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der investierbaren Pipeline und der Rahmenbedingungen, die Bauprojekte antreiben, sowie mit der klaren Abgrenzung dessen, was als Bauwert gilt. Öffentliche Quellen wie die Saudi Central Bank (SAMA) für makroökonomische Indikatoren, die General Authority for Statistics (GASTAT) für Signale zur Bautätigkeit und die Communications, Space and Technology Commission (CST) für Branchenvorschriften und Lizenzierungshinweise helfen dabei, den Nachfragekontext zu verankern.
Wir prüfen außerdem offizielle Strom- und Netzaktualisierungen der Saudi Electricity Company und des Energieministeriums, da die Verfügbarkeit von Strom und die Anschlussfristen häufig die Projektphasen bestimmen. Zur Validierung von Projektankündigungen und Zeitplänen nutzen wir Unternehmensunterlagen, Investorenpräsentationen, seriöse Pressemitteilungen sowie Ausschreibungs- und Vertragsoffenlegungen; ergänzend dazu greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken bei der Weiterentwicklung von Kühl- und Stromdesigns sowie eine globale Datenbank für Verträge und Ausschreibungen zur Auftragsverfolgung zurück. Diese Desk-Quellen sind lediglich illustrativ; wir stützen uns auf weitere Referenzen, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen übersetzen Projektschlagzeilen in Größenbestimmungseingaben, darunter typische Kosten pro MW nach Bautyp, realistische Bauzeiten und der Anteil der Ausgaben, der auf elektrische und mechanische Pakete im Vergleich zur Kernhülle entfällt. Wir haben mit einer Mischung aus Auftragnehmern, Ingenieurbüros, Geräteintegratoren, Entwicklern und Endnutzern im gesamten Königreich gesprochen, damit Annahmen zu Phasenplanung, Lokalisierung und Preisentwicklungen bestätigt und angepasst werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down-Nachfragerekonstruktion, die die erwarteten Kapazitätserweiterungen saudi-arabischer Rechenzentren mit den Bauausgaben verknüpft und diese Ausgaben anschließend in die Teile aufteilt, die in den Marktrahmen fallen. In der Praxis verwendet das Modell Indikatoren wie angekündigte und genehmigte Kapazitäten (MW), geplante Nutzflächen und Standortanzahlen, typische Baukosten pro MW nach Anlagentyp, Leistungsdichtetrends, die die elektrische und kühlungsbezogene Intensität beeinflussen, sowie Inbetriebnahmezeitpläne, die den Zeitpunkt der Ausgaben verschieben.
Die Gesamtwerte werden durch selektive Bottom-up-Näherungen gegengeprüft, bei denen ausgewählte Projekte anhand beobachteter Paketaufteilungen und normierter Einheitskosten in Werte umgerechnet und anschließend mithilfe von Kanalprüfungen zu aktiven Auftragsbeständen von Auftragnehmern skaliert werden. Wenn ein Projekt nur begrenzte öffentliche Details aufweist, werden Lücken mit Bandbreiten aus vergleichbaren saudi-arabischen Bauprojekten geschlossen und mithilfe primärer Eingaben zu Tier-Zielen, Redundanzentscheidungen und lokalen Lieferengpässen eingegrenzt. Prognosen werden mithilfe einer Szenarioanalyse erstellt, die an die Bereitschaft zum Stromanschluss, das Tempo der Hyperscale-Verpflichtungen und die Baupreisinflation geknüpft ist; der endgültige Pfad wird nach Abstimmung des Expertenkonsenses darüber ausgewählt, wie schnell die Pipeline abgearbeitet werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen validiert, wie z. B. gemeldeten Kapazitätssteigerungen, dem Zeitpunkt von Ausschreibungsvergaben und makroökonomischen Baukostenbewegungen. Wenn die modellierte Ausgabe einen unrealistischen Anstieg bei Projektstarts impliziert oder die Kosten pro MW außerhalb typischer Bandbreiten liegen, werden die Annahmen überprüft; bei Bedarf werden Befragte erneut kontaktiert, um zu klären, was sich geändert hat.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Eingaben mehrstufige Analytikerprüfungen, um die Einheitenlogik, die Währungszeitpunkte und die Jahreszuordnung über die gesamte Zeitreihe hinweg konsistent zu halten. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie große Projektabsagen, politische Veränderungen oder erhebliche Änderungen der Stromverfügbarkeit ausgelöst werden; eine abschließende Prüfung vor der Lieferung wird durchgeführt, um sicherzustellen, dass den Kunden die aktuellste Sichtweise mitgeteilt wird.
Marktgröße des saudi-arabischen Markts für den Bau von Rechenzentren gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den Bau von Rechenzentren in Saudi-Arabien können erheblich voneinander abweichen, selbst wenn alle Quellen dasselbe Land betreffen, da die Ausgabengrenze leicht ausgedehnt werden kann. Abweichungen entstehen in der Regel dadurch, was als Bau gezählt wird, welche Projektphasen einbezogen werden und wie schnell die aktive Pipeline in abgerechnete Arbeiten umgewandelt werden soll.
Wesentliche Treiber von Lücken zeigen sich auch bei der Handhabung von Infrastrukturpaketen und dem Timing. Einige Schätzungen vermischen IT-Ausrüstung mit Baukosten, einige behandeln den Innenausbau als optional, und einige gehen von schnelleren Lieferplänen aus, ohne die Realität der Stromanschlüsse und die lokale Kapazität zur parallelen Ausführung mehrerer Standorte zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,61 Milliarden USD (2025) | |
| Regionales Beratungsunternehmen A | 1,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint breitere Investitionspositionen für Rechenzentren in den Bauwert einzubeziehen, was IT- und Nicht-Bau-Positionen in die Gesamtsumme einbeziehen kann. |
| Branchenbrief B | 1,33 Milliarden USD (2024) | Stützt sich auf übergeordnete Investitionskommentare und eine vereinfachte Pipeline-Zusammenfassung, was die elektrische und mechanische Paketintensität für neuere hochdichte Bauten unterschätzen kann. |
Ausschreibungs- und Auftragsverfolgung, Strom- und Inbetriebnahmezeitpläne sowie Gegenprüfungen der Kosten pro MW sind die Belege, die Mordor Intelligence auf Ausgaben ausrichtet, die wahrscheinlich innerhalb Saudi-Arabiens ausgeführt werden, anstatt lediglich auf Schlagzeilenebene angekündigt zu werden. Die Streuung in der Tabelle spiegelt größtenteils Abgrenzungsentscheidungen und Timing wider, sodass die nützlichste Zahl diejenige ist, die an klare Einschlüsse und wiederholbare Eingaben geknüpft ist.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der saudi-arabische Rechenzentrum-Baumarkt im Jahr 2031 haben?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 8,11 Milliarden USD erreicht, was einer CAGR von 30,91 % ab 2026 entspricht.
Welche Tier-Klassifizierung wächst am schnellsten?
Tier-4-Infrastruktur weist das höchste Wachstum auf und expandiert jährlich mit 31,34 %, da KI-Workloads gleichzeitige Wartbarkeit erfordern.
Warum entscheiden sich Hyperscaler in Saudi-Arabien für selbst errichtete Projekte?
Verbindliche Datensouveränitätsregeln und der Bedarf an maßgeschneiderten hochdichten Designs veranlassen Cloud-Anbieter dazu, Einrichtungen direkt zu besitzen und zu betreiben.
Wie beeinflusst Wasserknappheit die Wahl der Kühltechnologie?
Betreiber wechseln zu Flüssigkeitstauchtauch- und Wärmetauscher-Systemen für hintere Türen, die den Süßwasserverbrauch um bis zu 70 % reduzieren.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Naher Osten Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte im Nahen Osten, unterteilt nach Anlagentyp, Komponente und Tier.
- Saudi-Arabien Markt für Künstliche-Intelligenz(KI)-Rechenzentren KI-Anlagen in Saudi-Arabien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Vietnam Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Vietnam, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Saudi-Arabien Data-Center-Storage-Markt Saudi-arabischer Speichermarkt, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.