
Tamaño y participación del mercado de centros de datos hiperescala en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 5.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.53 % |
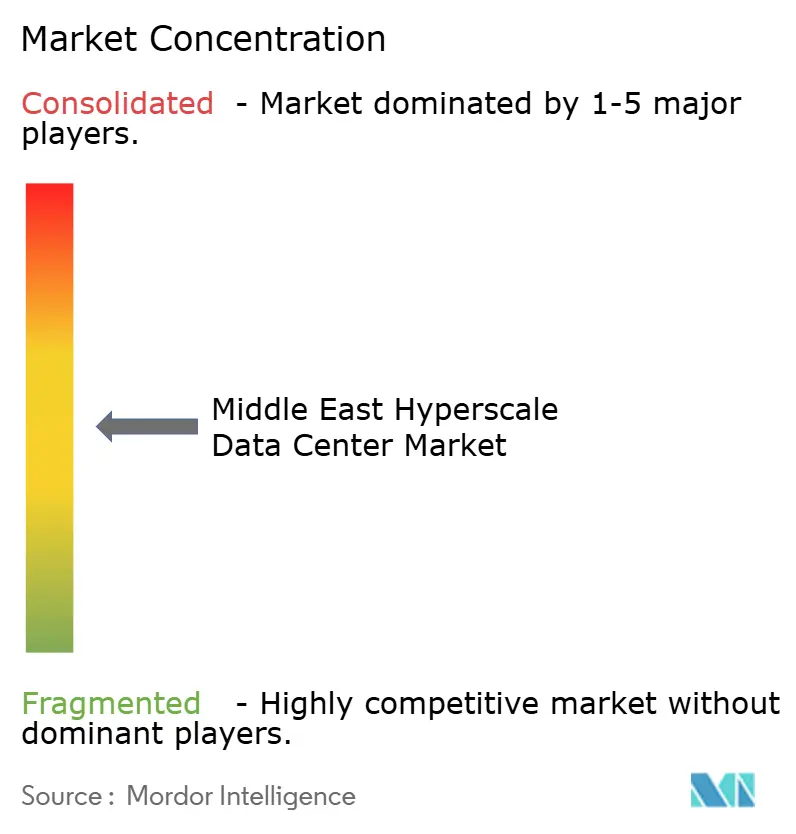
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala en Oriente Medio por Mordor Intelligence
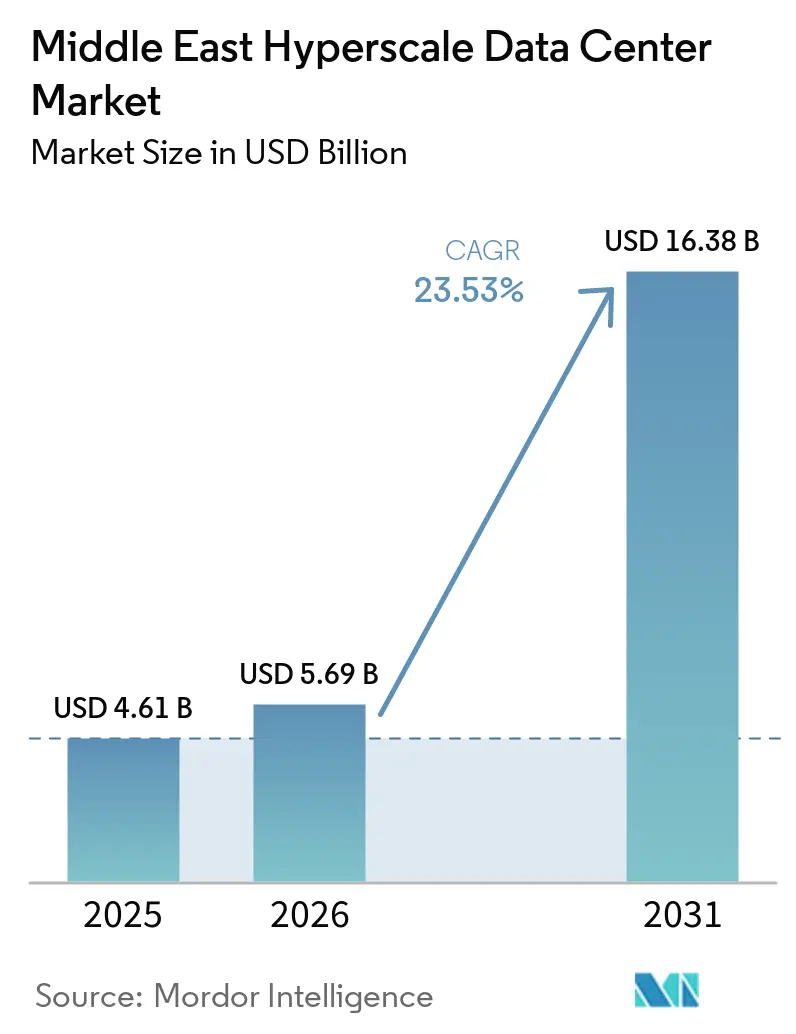
El tamaño del Mercado de Centros de Datos Hiperescala en Oriente Medio se proyecta en 4,61 mil millones de USD en 2025, 5,69 mil millones de USD en 2026, y alcanzará los 16,38 mil millones de USD en 2031, creciendo a una CAGR del 23,53% de 2026 a 2031. En términos de volumen de producción, el mercado fue valorado en 0,81 mil megavatios en 2025 y se espera que crezca de 2,16 mil megavatios en 2026 a 27,63 mil megavatios en 2031, a una CAGR del 66,39% durante el período de pronóstico (2026-2031).
Las ambiciosas agendas de economía digital soberana, la llegada de varias regiones en la nube y la abundancia de recursos de energía renovable posicionan al mercado para una expansión sostenida. El entorno normativo regional, especialmente la Visión 2030 en Arabia Saudita y los Emiratos Árabes Unidos, reduce las barreras de entrada para los operadores globales, mientras que los aterrizajes de cables submarinos transforman las rutas del Mar Rojo en corredores optimizados para la latencia. En conjunto, estos factores sustentan una de las trayectorias de crecimiento más rápidas entre las regiones de centros de datos a nivel mundial.
Conclusiones clave del informe
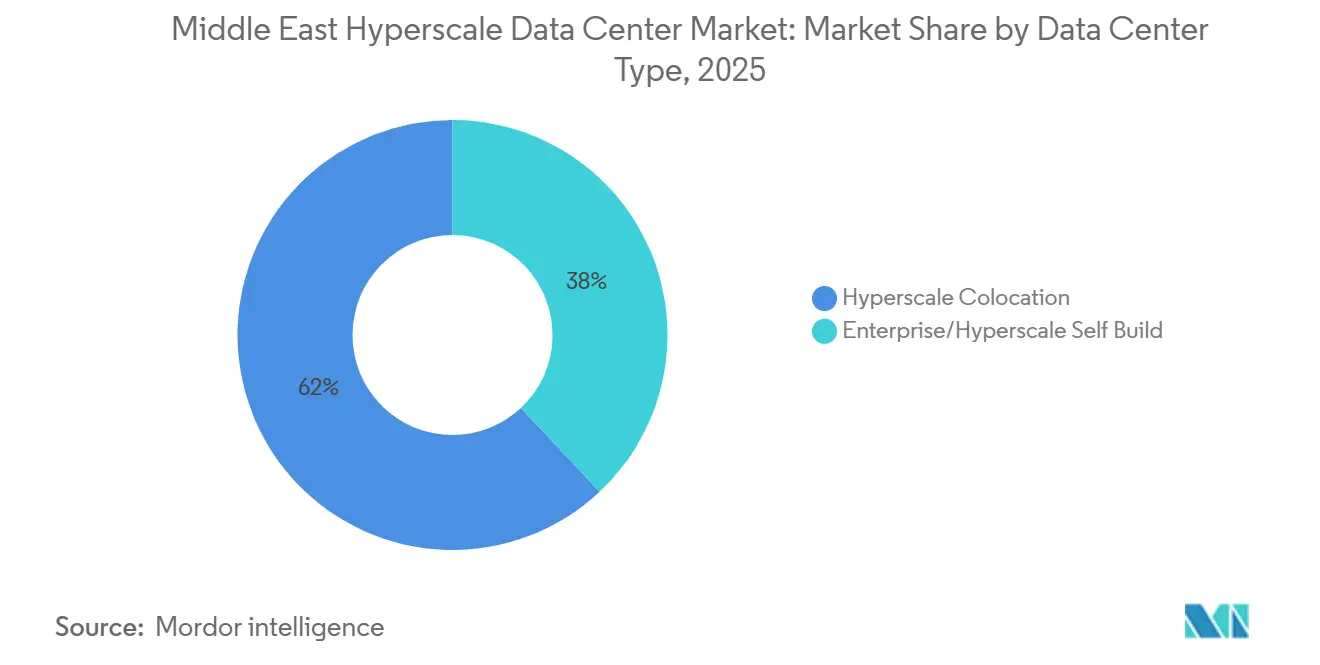
- Por tipo de centro de datos, la colocación hiperescala lideró con una participación de ingresos del 62% en 2025, mientras que los proyectos de construcción propia de hiperescaladores se proyecta que se expandirán a una CAGR del 23,60% hasta 2031.
- Por componente, la infraestructura de TI representó el 43% de la participación del mercado de centros de datos hiperescala en Oriente Medio en 2025, mientras que se prevé que las soluciones DCIM/BMS crezcan a una CAGR del 24,60% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III capturaron el 75% del tamaño del mercado de centros de datos hiperescala en Oriente Medio en 2025; los despliegues de Nivel IV avanzan a una CAGR del 23,80% hasta 2031.
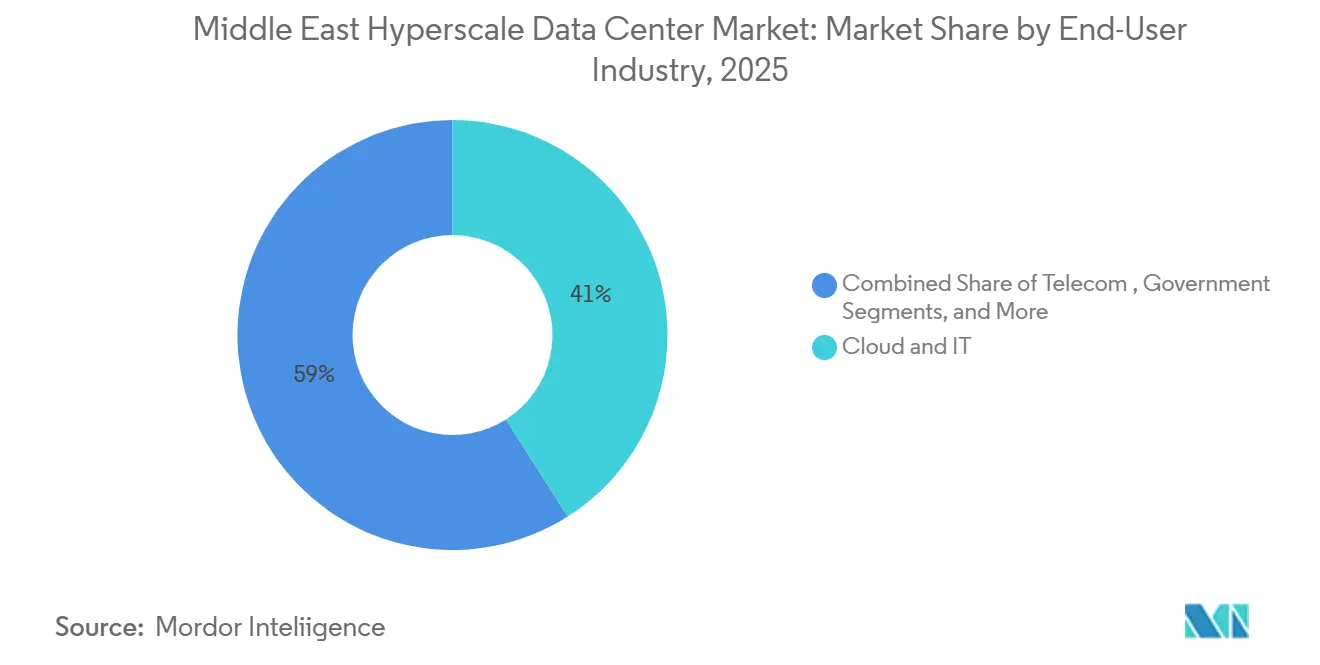
- Por industria de usuario final, el segmento de nube y TI representó el 41% del tamaño del mercado de centros de datos hiperescala en Oriente Medio en 2025, mientras que el sector gubernamental registró la CAGR más alta del 25,50% hasta 2031.
- Por tamaño de centro de datos, las instalaciones masivas (25-60 MW) comprendieron el 57% del total de despliegues en 2025, mientras que los megacampus crecen a una CAGR del 23,60% durante el horizonte de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Programas de economía digital de la Visión 2030 que aceleran las construcciones hiperescala (Arabia Saudita, Emiratos Árabes Unidos) | 6.2% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Lanzamientos de regiones en la nube por AWS, Microsoft y Google en el CCG | 5.8% | Países del CCG | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía solar a escala de servicios públicos y de hidrógeno verde que desbloquean más del 70% de energía renovable | 4.1% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥ 4 años) |
| Proyectos soberanos de gemelos digitales y LLM que impulsan bastidores enfriados por líquido de más de 30 kW | 3.9% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Los aterrizajes de los cables 2Africa y BlueRaman convierten el corredor del Mar Rojo en un centro de latencia | 2.7% | Conectividad regional | Largo plazo (≥ 4 años) |
| Financiamiento de zonas francas libres de impuestos que reducen el obstáculo de gastos de capital para construcciones de coubicación | 2.1% | Emiratos Árabes Unidos (ADGM, DIFC) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas de economía digital de la Visión 2030 que aceleran las construcciones hiperescala
Las hojas de ruta gubernamentales en Arabia Saudita y los Emiratos Árabes Unidos tratan la infraestructura digital como un pilar de diversificación nacional, desbloqueando USD 21 mil millones en inversiones confirmadas y respaldando empresas conjuntas como el proyecto de 100 MW de Equinix en Riad y el campus de 1,5 GW de DataVolt en NEOM. Los permisos acelerados, las exenciones fiscales y el capital de los fondos soberanos de riqueza reducen el riesgo de ejecución para los operadores internacionales, estimulando flujos adicionales de financiamiento privado. El enfoque coordinado alinea los cronogramas de desarrollo urbano con las actualizaciones de transmisión de energía, asegurando que los sitios a gran escala entren en línea cuando la demanda doméstica de servicios en la nube e inteligencia artificial alcanza su punto máximo. El mercado de centros de datos hiperescala en Oriente Medio, por tanto, se beneficia de marcos de políticas sincronizados que raramente se observan en otros lugares.
Lanzamientos de regiones en la nube por AWS, Microsoft y Google en el CCG
El anuncio de tres regiones en la nube hiperescala en Arabia Saudita, los Emiratos Árabes Unidos y Qatar equipara el rendimiento de latencia local con el de los nodos europeos maduros. Los compromisos de inquilinos ancla de 5,3 mil millones de USD de AWS en Arabia Saudita y 544 millones de USD a través de Microsoft-du en los Emiratos Árabes Unidos impulsan la prearrendamiento de colocación mayorista y obligan a los operadores regionales establecidos a mejorar sus especificaciones.[1]La coexistencia competitiva entre los hiperescaladores genera demanda multinube por parte de las empresas y acelera los programas de desarrollo de habilidades digitales liderados por empleadores, profundizando así el grupo de talento esencial para la expansión continua del mercado de centros de datos hiperescala en Oriente Medio.
Acuerdos de compra de energía solar a escala de servicios públicos y de hidrógeno verde que desbloquean más del 70% de energía renovable
El costo nivelado de electricidad solar en el Golfo ha caído por debajo de USD 0,02/kWh, lo que permite a los operadores de centros de datos obtener acuerdos de compra de energía renovable de 15 a 25 años sin primas verdes.[2]Proyectos como la instalación alimentada con energía solar de Moro Hub en Dubái y el piloto de hidrógeno verde de Masdar en Abu Dabi brindan a los operadores vías creíbles hacia operaciones de emisiones netas cero. Los altos niveles de irradiación y la disponibilidad de terreno otorgan a la región una ventaja única en costos de energía sobre muchos competidores europeos y asiáticos, mejorando las perspectivas de costo total de propiedad para futuros participantes en el mercado de centros de datos hiperescala en Oriente Medio.
Proyectos soberanos de gemelos digitales y LLM que impulsan bastidores enfriados por líquido de más de 30 kW
El modelo Jais 70B de G42 y su hoja de ruta de supercomputadora de IA Cerebras de nueve sistemas requieren densidades de potencia por bastidor que no pueden satisfacerse únicamente con refrigeración por aire. En respuesta, proveedores como Supermicro han enviado más de 2.000 bastidores refrigerados por líquido a clientes del GCC desde mediados de 2024. Las empresas de ingeniería locales están desarrollando capacidades en torno a tecnologías de inmersión y de chip directo, abriendo vías de ingresos por servicios para los especialistas en infraestructura mecánica. La tendencia de densificación eleva la demanda de soluciones DCIM sofisticadas capaces de orquestar la refrigeración, la energía y la ubicación de cargas de trabajo en tiempo real.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cuellos de botella en la capacidad de la red eléctrica y tramitación de permisos de varios años fuera del Golfo | -3.4% | Levante, Norte de África | Mediano plazo (2-4 años) |
| Regulaciones sobre estrés hídrico que limitan el enfriamiento evaporativo en Riad y Doha | -2.8% | Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Escasas rutas de fibra de Nivel 1 en el Levante que generan riesgo de latencia | -2.1% | Levante, Jordania, Líbano | Largo plazo (≥ 4 años) |
| Duplicación de soberanía de datos dentro del país que infla el costo total de propiedad en mercados más pequeños | -1.9% | Jordania, Qatar, Omán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en la capacidad de la red eléctrica y tramitación de permisos de varios años fuera del Golfo
Los déficits en la transmisión de energía elevan los plazos de espera en la cola de conexión a más de 36 meses en Jordania y Egipto, socavando los cronogramas de compromiso de construcción para las empresas de coubicación globales.[3] Los costos de financiamiento escalan cuando disminuye la certeza de conexión, relegando los mercados fuera del CCG en la lista de prioridades para los inversores en hiperescala. Los gobiernos están asignando paquetes de estímulo para el refuerzo de la red eléctrica, aunque las limitaciones en la oferta de mano de obra amenazan la velocidad de ejecución y pueden limitar las contribuciones a corto plazo de estas geografías al mercado de centros de datos hiperescala en Oriente Medio.
Regulaciones sobre estrés hídrico que limitan el enfriamiento evaporativo en Riad y Doha
Las revisiones al Código de Construcción Saudita y los mandatos de conservación del agua de Qatar restringen el uso de torres de enfriamiento de alto consumo de agua en áreas urbanas áridas. Los operadores deben migrar a sistemas de circuito cerrado o de inmersión líquida, lo que incrementa el gasto de capital por MW hasta en un 15%. Aunque los resultados de sostenibilidad mejoran, la carga financiera podría disuadir a los participantes más pequeños sin acceso a economías de escala, moderando marginalmente el crecimiento en el mercado de centros de datos hiperescala en Oriente Medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos:
Dominio de la coubicación en medio de la aceleración de la autoconstrucciónLa colocación representó el 62% de los ingresos de 2025, lo que subraya la dependencia regional de los proveedores de servicios capaces de gestionar las complejidades de adquisición de terrenos y las aprobaciones municipales. Los inquilinos hiperescala disfrutan de un acceso rápido al mercado y de los beneficios de distribución de riesgos inherentes al modelo de colocación. Sin embargo, la vía de construcción propia muestra una CAGR del 23,60% hasta 2031. El campus dedicado de Microsoft en Abu Dabi y la región propietaria de AWS en Riad ejemplifican el giro hacia una infraestructura de propiedad del operador que ofrece una optimización más profunda para las cargas de trabajo de IA. El mercado de centros de datos hiperescala en Oriente Medio es testigo, por tanto, de una maduración de doble vía en la que ambos modelos coexisten: la colocación captando nuevos participantes y la construcción propia sirviendo a operadores a escala.
Los especialistas en infraestructura financian estructuras híbridas de construcción-operación-transferencia, lo que permite a los inquilinos pasar de suites multitenant a instalaciones personalizadas sin reubicar las cargas de trabajo. El acuerdo preserva el flujo de caja de la colocación al tiempo que satisface las demandas de los hiperescaladores de envolventes de densidad de potencia únicas, en particular para los clústeres de GPU refrigerados por líquido. En consecuencia, la propuesta de valor de la colocación evoluciona hacia la disponibilidad de estructura y núcleo junto con derechos de expansión modular que satisfacen las curvas de escalado impredecibles de los proyectos de IA soberana.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por componente:
Liderazgo de la infraestructura de TI con aceleración de DCIMLos servidores, el almacenamiento y las redes contribuyeron con el 43% del gasto de 2025, impulsados por los ciclos de actualización continuos necesarios para alimentar los clústeres de entrenamiento de IA y mantener el cumplimiento de los mandatos de soberanía de datos. El reciente despliegue de servidores con tecnología AMD por parte de Emirates NBD ilustra la adopción empresarial de plataformas de alto número de núcleos. Los presupuestos de infraestructura mecánica aumentan a medida que los operadores implementan intercambiadores de calor de puerta trasera y placas frías de chip directo para soportar bastidores de más de 30 kW. Los sistemas eléctricos también avanzan, con equipos de conmutación de estado sólido y módulos de transferencia estática diseñados para tiempos de conmutación ultracortos que exigen las instalaciones de Nivel IV.
Las soluciones DCIM y de gestión de edificios son las de mayor crecimiento, con una CAGR del 24,60%. El Core42 Compass 2.0 de G42 integra telemetría de circuitos de refrigeración por líquido, sistemas de alimentación ininterrumpida y programadores de cargas de trabajo, presentando a los operadores un único plano de observabilidad. Los análisis con inteligencia artificial predicen firmas de fallo con horas de antelación, reduciendo el tiempo de inactividad no planificado en el mercado de centros de datos hiperescala en Oriente Medio.
Por estándar de nivel:
Prevalencia del Nivel III con impulso del Nivel IVEl Nivel III capturó el 75% de la capacidad de 2025, alineándose con las industrias que exigen mantenibilidad concurrente en lugar de tolerancia total a fallos. Los proveedores locales han acumulado experiencia en el cumplimiento de los criterios de auditoría del Uptime Institute, como lo demuestra la certificación de instalaciones de Najm for Insurance Services. Varios reguladores bancarios aún estipulan el Nivel III como requisito mínimo para el procesamiento de transacciones domésticas, consolidando la demanda de referencia.
Sin embargo, el Nivel IV avanza un 23,80% anualmente, impulsado por la investigación en IA y las cargas de trabajo de defensa intolerantes a las interrupciones. Proyectos como Stargate UAE se basan en una arquitectura eléctrica 2(N+1) y alimentaciones de doble servicio público separadas geográficamente para garantizar cero tiempo de inactividad. A largo plazo, se espera que las plataformas nacionales de gemelos digitales y los simuladores de vehículos autónomos anclen la expansión del Nivel IV, conectando las obligaciones de nivel de servicio con la sensibilidad de las cargas de trabajo de próxima generación.
Por industria de usuario final:
Dominio de la nube con aceleración gubernamentalLa nube y las TI representaron el 41% del consumo en 2025, encabezadas por hiperescaladores y proveedores de SaaS que aprovechan las posiciones regionales para la redundancia multinube. Las canalizaciones de migración empresarial de las principales empresas de petróleo y gas y los conglomerados minoristas llenan las canalizaciones de cómputo, manteniendo tasas de absorción saludables en todas las clases de servicio. Sin embargo, los organismos gubernamentales registran una CAGR del 25,50%, la más alta de todos los sectores verticales, a medida que los ministerios digitalizan los portales de servicios ciudadanos y los registros nacionales de salud. El despliegue del tejido de seguridad de Fortinet por parte del Ministerio de Salud y Prevención en 160 sitios subraya los nuevos impulsores del cumplimiento de la ciberseguridad.
Los operadores de telecomunicaciones aprovechan las huellas de torres para nodos perimetrales, mientras que las plataformas de transmisión de medios localizan los clústeres de transcodificación para minimizar la latencia durante los eventos en vivo. Los inquilinos de manufactura y comercio electrónico adoptan el IIoT y los análisis omnicanal, respectivamente, ambos contribuyendo con megavatios incrementales al mercado de centros de datos hiperescala en Oriente Medio.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por tamaño de centro de datos:
Preferencia por la escala masiva con crecimiento megaLas instalaciones con capacidad de 25-60 MW constituyen el 57% de los despliegues de 2025, equilibrando la eficiencia del gasto de capital y la pragmática de conexión a la red. El sitio de 16 MW de Gulf Data Hub en Dubái ejemplifica el modelo: módulos escalables conectados a una subestación de 132 kV en el sitio mitigan las interrupciones durante las expansiones. La categoría apoya estrategias de arrendamiento multitenant, dividiendo las salas entre usuarios de nube, CDN y empresas.
Los megacampus de más de 60 MW crecen a una CAGR del 23,60%, impulsados por los planos de fábricas de IA como la hoja de ruta de 5 GW de Stargate UAE y el acuerdo de 1,5 GW de DataVolt en NEOM. Estos sitios integran matrices solares a escala de servicios públicos y respaldo de hidrógeno, desplegando canalizaciones de bus de media tensión refrigeradas por líquido para mantener la eficiencia bajo densidades extremas. La tendencia señala un cambio de paradigma en el mercado de centros de datos hiperescala en Oriente Medio, pivotando desde campus en los bordes de las ciudades hacia clústeres industriales de múltiples gigavatios anclados por energías renovables en el sitio.
Análisis geográfico
Mercado de Centros de Datos de Hiperescala en los Emiratos Árabes Unidos y Arabia Saudita
Los Emiratos Árabes Unidos y Arabia Saudita concentran conjuntamente la mayor parte de la carga de TI instalada y las nuevas construcciones en cartera, gracias a regulaciones favorables y tarifas de energía renovable subsidiadas. Dubái alberga 28 sitios de coubicación activos y funciona como puerta de enlace intercontinental, aprovechando un conjunto de ancho de banda submarino de más de 100 Tbps que garantiza rutas de baja latencia hacia Europa y Asia. La estrategia de Abu Dabi, respaldada por la alianza energética ADQ-ECP de 25 mil millones de USD, financia las mejoras de la red eléctrica esenciales para complejos de centros de datos de múltiples gigavatios.
Mercado de Centros de Datos de Hiperescala en Riad, Yeda y Dammam
La política Visión 2030 de Arabia Saudita canaliza 21 mil millones de USD hacia la construcción de centros de datos en Riad, Yeda y Dammam, con el objetivo de alcanzar una carga de TI de 525 MW para 2030. Los puntos de aterrizaje de Blue-Raman refuerzan la posición de Yeda como centro de baja latencia, impulsando la demanda empresarial de zonas de nube locales. Los incentivos de exención fiscal del gobierno inclinan aún más la inversión hacia el reino y consolidan la trayectoria del mercado de centros de datos de hiperescala en Oriente Medio.
Mercado de Centros de Datos de Hiperescala en Turquía, Catar y Norte de África
El estatus de puente euroasiático de Turquía atrae el desbordamiento de cargas de trabajo de IA; la huella planificada de Khazna en Ankara apunta a la agregación de servicios en dos mercados. Qatar fortalece su posición a través de despliegues de ciudades inteligentes respaldados por fondos soberanos tras la FIFA 2022. Si bien los estados del Levante y del norte de África se quedan atrás debido a las limitaciones de la red eléctrica, surgen bolsas de despliegues perimetrales en torno a los sitios de aterrizaje de cables submarinos, garantizando una distribución a nivel regional de la oportunidad del mercado de centros de datos hiperescala en Oriente Medio.
Panorama competitivo
La concentración del mercado es moderada. Los hiperescaladores globales AWS, Microsoft y Google anclan la demanda a través de lanzamientos de regiones de varios miles de millones de dólares, garantizando la absorción de capacidad a largo plazo. Los especialistas regionales como Khazna de G42 y Gulf Data Hub explotan las profundas relaciones gubernamentales y la fluidez cultural para asegurar rápidamente parcelas de terreno privilegiadas. Los grupos internacionales de colocación forman empresas conjuntas. La participación de KKR de 5 mil millones de USD en Gulf Data Hub ejemplifica este patrón de combinar estándares de diseño globales con ejecución local.
La diferenciación tecnológica es ahora central. Supermicro, Vertiv e Iceotope compiten por el dominio de la refrigeración por líquido, suministrando colectores personalizados y soluciones de inmersión a nivel de chasis a los campus hiperescala en Abu Dabi y Riad. Las credenciales de sostenibilidad se están convirtiendo en un requisito previo para las licitaciones; Khazna se compromete a prescindir del diésel como respaldo, mientras que el sitio de DataVolt en NEOM apunta a operaciones de cero emisiones netas desde el primer día. En paralelo, los operadores de telecomunicaciones establecidos como du y STC aprovechan sus activos de fibra oscura para elaborar propuestas de colocación competitivas. Estas dinámicas crean un ecosistema en el que las alianzas y la agilidad tecnológica dictan la captura de participación en el mercado de centros de datos hiperescala en Oriente Medio.
Líderes de la industria de centros de datos hiperescala en Oriente Medio
-
Amazon Web Services (AWS)
-
Microsoft Corporation
-
Khazna Data Centers
-
Google LLC
-
Equinix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Hiperescala de Oriente Medio Empresas cubiertas en este informe
- Amazon Web Services (AWS)
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- Meta Platforms Inc.
- Alibaba Cloud
- Tencent Cloud
- Oracle Cloud Infrastructure
- IBM Cloud
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- Khazna Data Centers (UAE)
- Gulf Data Hub
- Tonomus (NEOM)
- G42 Cloud
- Vantage Data Centers
- CyrusOne Inc.
- STACK Infrastructure
- Quality Technology Services (QTS)
- Iron Mountain Data Centers
- CoreWeave Inc.
- Scala Data Centers
- eand (Etisalat)
- Oman Data Park
Desarrollos recientes de la industria en Mercado de Centros de Datos de Hiperescala de Oriente Medio
- Mayo de 2025: G42 lanzó Stargate UAE, un clúster de inteligencia artificial de 5 GW en Abu Dabi.
- Abril de 2025: Microsoft y du acordaron una instalación hiperescala en los Emiratos Árabes Unidos por USD 544 millones.
- Marzo de 2025: ADQ se unió a Energy Capital Partners para proyectos de energía por USD 25 mil millones.
- Marzo de 2025: Alfanar anunció USD 1.400 millones para centros de datos en Arabia Saudita.
Mercado de Centros de Datos de Hiperescala de Oriente Medio Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala en Oriente Medio como los ingresos generados por nuevas instalaciones que suministran más de 25 MW de carga de TI instalada y son propiedad o están arrendadas por proveedores de nube, IA, redes sociales y SaaS; las adiciones de capacidad se valoran junto con las tarifas de servicios gestionados asociadas.
Exclusiones del alcance: Las salas de servidores empresariales, los nodos perimetrales de telecomunicaciones por debajo de 1 MW y las conversiones de instalaciones remodeladas no se contabilizan.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Coubicación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidades de distribución de energía
- Interruptores de transferencia y aparamenta
- Sistemas de alimentación ininterrumpida (UPS)
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de estructura y núcleo
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección y supresión de incendios y seguridad física
- Soluciones de DCIM/BMS
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Servicios en la nube y de TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- Banca, servicios financieros y seguros (BFSI)
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
- Por geografía
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Israel
- Resto de Oriente Medio
- Oriente Medio
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a operadores de instalaciones, contratistas de ingeniería, adquisiciones y construcción (EPC), y responsables de adquisiciones de hiperescaladores en los Emiratos Árabes Unidos, Arabia Saudita e Israel para validar las rampas de utilización, los plazos de refrigeración por líquido y los objetivos de PUE alcanzables; los conocimientos obtenidos refinaron los supuestos que extrajimos del trabajo de escritorio.
Investigación de Escritorio
Recopilamos datos fundamentales de las estadísticas de TIC de los reguladores de telecomunicaciones, los boletines de la red eléctrica de Gulf Energy, los certificados de nivel del Uptime Institute, los registros aduaneros que detallan las importaciones de servidores y los expedientes de construcción capturados en D&B Hoovers, mientras que los flujos de noticias se filtraron a través de Dow Jones Factiva. Estas referencias expusieron las canalizaciones de construcción hiperescala, las densidades de bastidor prevalentes y las tarifas de energía regionales que anclan nuestra línea de base. El contexto adicional provino de los planes maestros de ciudades inteligentes del GCC, los calendarios de aterrizaje de cables submarinos y los documentos de política de IA. Las fuentes enumeradas son ilustrativas; numerosas referencias adicionales informaron la verificación.
Dimensionamiento del Mercado y Pronóstico
Una construcción de arriba hacia abajo comienza con los inventarios de capacidad de energía por país y las adiciones de megavatios anunciadas, que luego se valoran utilizando tasas de $/kW muestreadas y mejoras de servicio. Los resúmenes de proveedores de equipos de conmutación, generadores y módulos prefabricados ofrecen verificaciones de abajo hacia arriba antes de finalizar los totales. Variables clave como los envíos de puertos de 400 G, las densidades de bastidores de GPU, los plazos de nube soberana, las divulgaciones de gasto de capital de los hiperescaladores, los precios regionales de la energía y los nuevos aterrizajes de cables alimentan una regresión multivariante que proyecta los ingresos hasta 2031. Las bandas de escenarios cubren cambios en los costos de energía o en las políticas, y las brechas de datos en los resúmenes de proveedores se salvan mediante promedios moderados de los pares entrevistados.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se someten a revisiones duales de analistas, controles de varianza frente a rastreadores de capacidad independientes y una nueva verificación con los entrevistados anteriores. Los informes se actualizan anualmente, con revisiones intermedias cuando un solo evento mueve la capacidad regional en un cinco por ciento o más.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala en Oriente Medio de Mordor Inspira Confianza
Las estimaciones publicadas a menudo divergen porque las empresas segmentan la geografía de manera diferente, se basan en canalizaciones de construcción desactualizadas o aplican escaladores de precios planos.
Los principales impulsores de las brechas incluyen combinar África con Oriente Medio, omitir los ingresos de construcción propia o congelar los precios de los bastidores incluso cuando la densidad aumenta.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal impulsor de la brecha |
|---|---|---|
| 4,61 mil millones de USD (2025) | Mordor Intelligence | |
| 1,51 mil millones de USD (2024) | Consultoría Regional A | Combina MEA, solo ingresos, auditoría de capacidad limitada |
| 1,74 mil millones de USD (2023) | Publicación Especializada del Sector B | Incluye la colocación de Nivel II-III en el alcance, línea de base más antigua, sin ajuste de densidad de precios |
Estas comparaciones ilustran que la selección escalonada de variables, la cadencia de actualización anual y la validación de doble vía de Mordor Intelligence ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear con entradas verificables públicamente.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centros de datos hiperescala en Oriente Medio?
El mercado está valorado en 4,61 mil millones de USD en 2025 y se proyecta que alcance los 16,38 mil millones de USD para 2031.
¿Qué segmento tiene la mayor participación del mercado?
La colocación hiperescala representa el 62% de los ingresos de 2025.
¿Qué tan rápido crecen las instalaciones de Nivel IV?
Los despliegues de Nivel IV se expanden a una CAGR del 23,80% hasta 2031.
¿Por qué los bastidores enfriados por líquido están ganando popularidad?
Los clústeres de entrenamiento de inteligencia artificial demandan densidades de potencia superiores a 30 kW por bastidor, que los sistemas de enfriamiento líquido pueden soportar de manera más eficiente que el enfriamiento por aire tradicional.
¿Qué países dominan la capacidad regional?
Los Emiratos Árabes Unidos y Arabia Saudita juntos albergan la mayor parte de la carga de TI instalada, gracias a políticas de apoyo y acceso a energía renovable.
¿Qué medidas de sostenibilidad están adoptando los operadores?
Muchos campus adquieren energía solar a través de acuerdos de compra de energía a largo plazo y exploran el respaldo de hidrógeno verde, con el objetivo de alcanzar combinaciones de energía renovable que superen el 70%.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos de Arabia Saudita El almacenamiento de Arabia Saudita, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Energía de Centros de Datos de los Emiratos Árabes Unidos Demanda de sistemas de energía en los EAU, que abarca componente, tipo de instalación y tamaño de instalación.
- Mercado de Seguridad Física de Centros de Datos de Oriente Medio Demanda de seguridad física en Oriente Medio, que abarca el tipo de solución y el tipo de servicio.
- Mercado de Servidores para Centros de Datos de Oriente Medio Servidores en Oriente Medio, divididos por tamaño de instalación y nivel.
- Mercado de Almacenamiento de Centros de Datos de Oriente Medio Demanda de almacenamiento en Oriente Medio, cubriendo tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Construcción de Centros de Datos de Arabia Saudita Construcción en Arabia Saudita, dividida por nivel.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Arabia Saudita Instalaciones de IA en Arabia Saudita, por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos en los Emiratos Árabes Unidos Servidores en los EAU, divididos por nivel, tamaño de instalación y tipo de instalación.