
Tamanho e Participação do Mercado de Construção de Data Centers da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2025 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
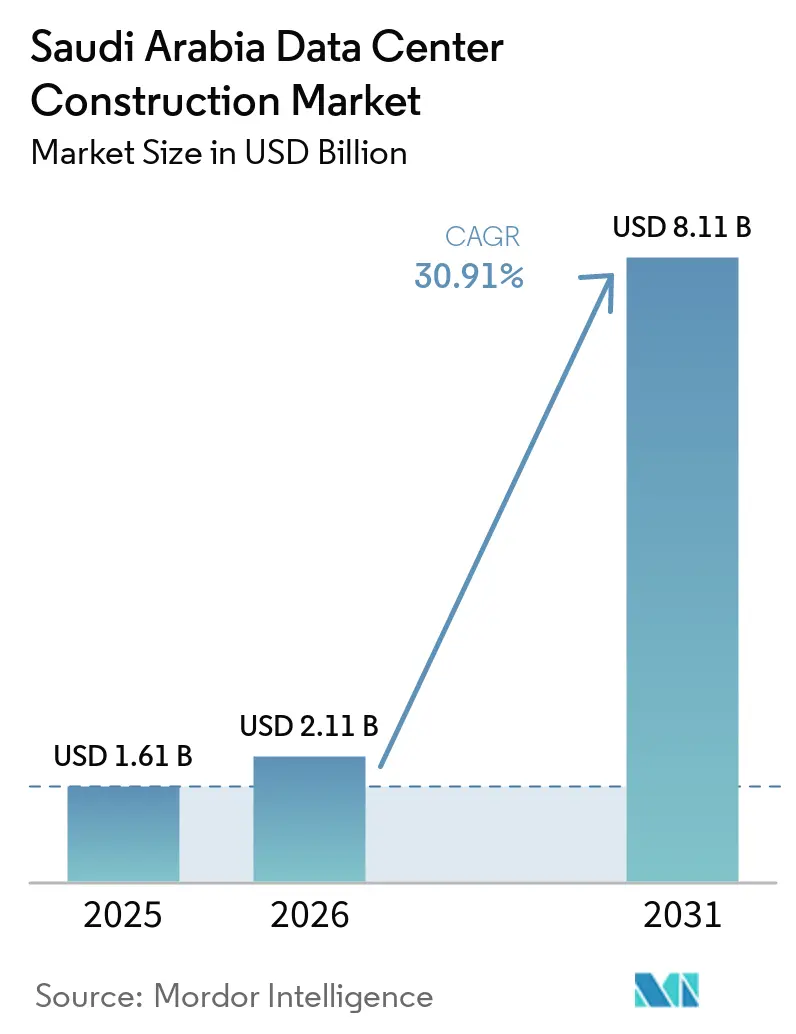
| Tamanho do mercado no ano base (2025) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 30.91 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de construção de data centers da Arábia Saudita foi avaliado em USD 1,61 bilhão em 2025 e estima-se que cresça de USD 2,11 bilhões em 2026 para atingir USD 8,11 bilhões até 2031, a um CAGR de 30,91% durante o período de previsão (2026-2031). Uma combinação de incentivos da Visão 2030, regras obrigatórias de soberania de dados e rápidas adições de cabos submarinos tornou o Reino o hub regional de crescimento mais rápido para infraestrutura de inteligência artificial. Provedores de nuvem hiperscale comprometeram programas de capital multibilionários, enquanto conglomerados domésticos canalizam grandes somas para instalações de alta densidade de energia projetadas para clusters de unidades de processamento gráfico. A demanda também é impulsionada pela expansão de edge em 5G, pela proliferação de cargas de trabalho de IA generativa em energia e finanças, e por significativos projetos de digitalização do setor público. A modernização da rede elétrica e a integração de energia renovável moldam os projetos elétricos, e a adoção de resfriamento líquido acelera à medida que os operadores enfrentam as restrições do clima desértico.
Principais Conclusões do Relatório
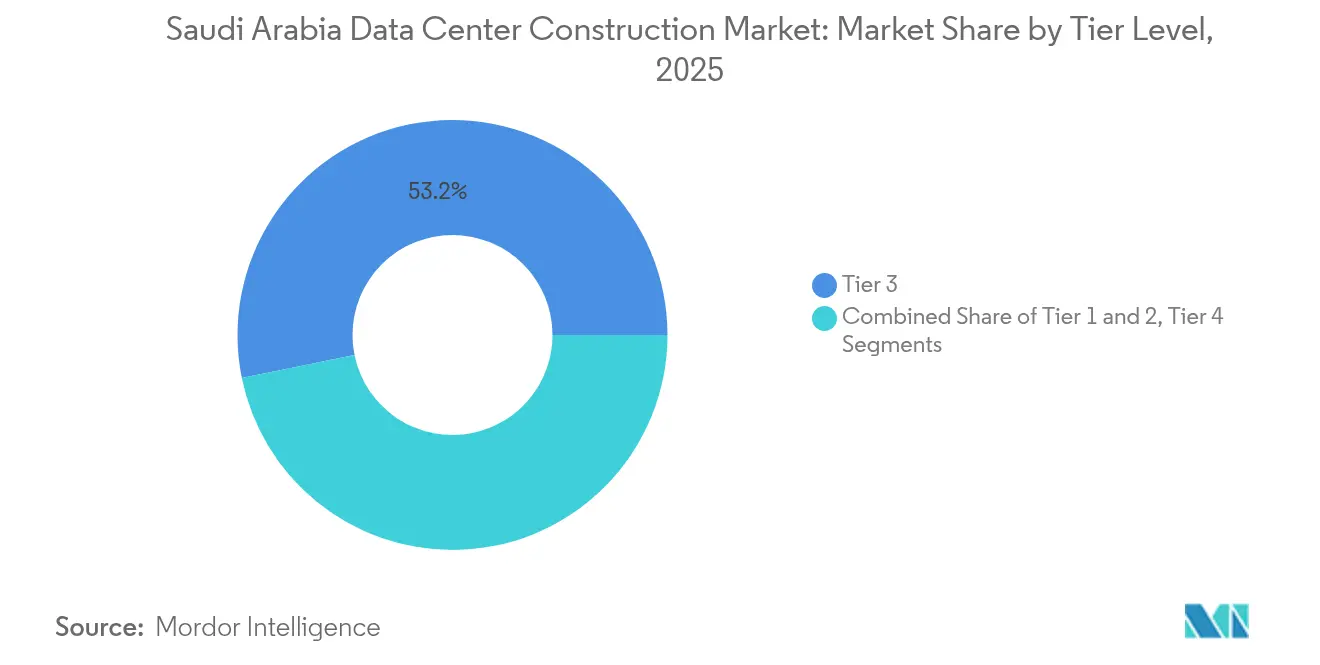
- Por tipo de nível, o Nível 3 comandou 53,20% da participação do mercado de construção de data centers da Arábia Saudita em 2025, mas o Nível 4 está projetado para expandir a um CAGR de 31,34% até 2031.
- Por tipo de data center, o colocation reteve 56,40% da participação de receita em 2025, enquanto os hiperscalers de construção própria apresentam o maior crescimento a um CAGR de 31,75%.
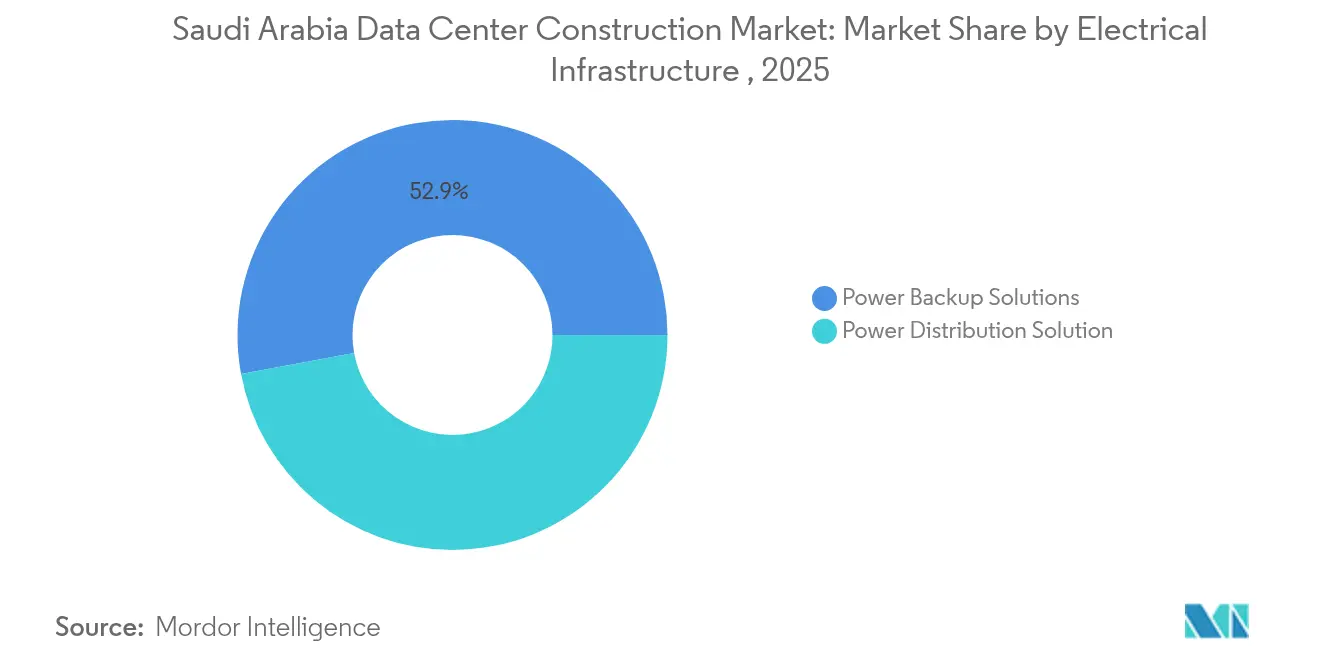
- Por infraestrutura elétrica, os sistemas de backup de energia detiveram 52,90% da participação do tamanho do mercado de construção de data centers da Arábia Saudita em 2025; as soluções de distribuição de energia devem avançar a um CAGR de 31,12% entre 2026-2031.
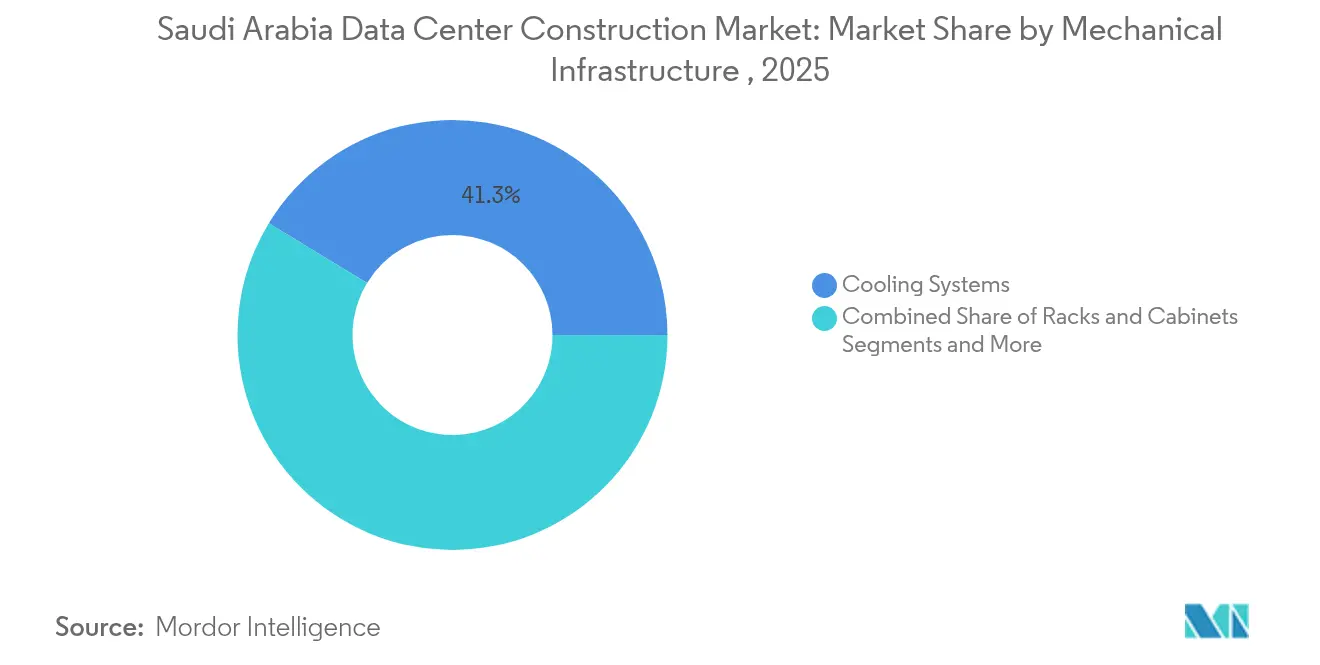
- Por infraestrutura mecânica, os sistemas de resfriamento responderam por 41,30% dos gastos em 2025, enquanto servidores e armazenamento lideram o crescimento a um CAGR de 31,96%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers da Arábia Saudita
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos governamentais para investimentos hiperscale (Visão 2030 e aceleradores do PIF) | +8.2% | Nacional, concentrado em Riade, Jeda, NEOM | Longo prazo (≥ 4 anos) |
| Regras obrigatórias de soberania de dados que impulsionam construções no país | +6.8% | Nacional, com impacto para operadores regionais | Médio prazo (2-4 anos) |
| Expansão do 5G impulsionando instalações edge e micro-modulares | +4.3% | Centros urbanos: Riade, Jeda, Dammam | Curto prazo (≤ 2 anos) |
| Localização de cargas de trabalho de IA / IA Generativa por corporações sauditas | +7.1% | Nacional, adoção antecipada nos setores de energia e finanças | Médio prazo (2-4 anos) |
| Plano de data center de carbono zero da "NEOM" da Comissão Real atraindo operadores globais | +3.8% | Região NEOM, efeito demonstrativo em nível nacional | Longo prazo (≥ 4 anos) |
| Aumento nos desembarques de cabos submarinos (2Africa, Blue-Raman) elevando a demanda por data centers costeiros | +2.4% | Cidades costeiras: Jeda, Yanbu, Dammam | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos governamentais para investimentos hiperscale
A Visão 2030 aloca USD 100 bilhões para tecnologia, incluindo caminhos acelerados para licenças que reduzem as aprovações de data centers para seis meses.[1]Comissão de Comunicações, Espaço e Tecnologia, "Estrutura de Licenciamento de Data Centers", cst.gov.sa A participação acionária do Fundo de Investimento Público e as tarifas de eletricidade subsidiadas já atraíram compromissos superiores a USD 15 bilhões da AWS e da Microsoft. O apoio fiscal direto altera a economia dos projetos e garante o controle soberano de longo prazo da capacidade de computação crítica.
Regras obrigatórias de soberania de dados que impulsionam construções no país
A Lei de Proteção de Dados Pessoais, em vigor desde setembro de 2024, torna a hospedagem local obrigatória para entidades que processam dados de residentes, forçando multinacionais a se afastarem do Bahrein e de Dubai. As transferências transfronteiriças agora precisam de autorização caso a caso, transformando a capacidade nacional em um requisito legal e não em uma escolha de custo. Os provedores de nuvem, portanto, priorizam regiões soberanas para evitar penalidades regulatórias.
Expansão do 5G impulsionando instalações edge e micro-modulares
A cobertura populacional de 78% em 2024 e velocidades de download medianas superiores a 300 Mbps criam limites de latência impossíveis para hubs remotos. Os operadores de telecomunicações, portanto, investem em micro-módulos pré-fabricados que podem ser instalados próximos a nós de acesso por rádio em semanas. Esses locais permitem novos fluxos de receita, como análises em tempo real e telemetria de veículos autônomos.
Localização de cargas de trabalho de IA / IA Generativa por corporações sauditas
A Aramco dobrou a capacidade de energia dos data centers para acomodar 1.500 PB, executando modelos industriais de grandes linguagens que precisam de disponibilidade contínua.[2] Aramco, "Aramco Expande Infraestrutura Digital", aramco.com Expansões similares impulsionadas por GPU na STC e no laboratório da IBM em Riade demonstram como as empresas domésticas internalizam a computação de IA, limitando a exposição à latência transfronteiriça e a riscos de segurança.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez crônica de especialistas certificados Nível 3+ | -4.1% | Nacional, aguda em hubs tecnológicos emergentes fora de Riade | Médio prazo (2-4 anos) |
| Restrições de escassez de água no resfriamento tradicional por água gelada | -2.8% | Regiões desérticas, menor impacto nas áreas costeiras | Longo prazo (≥ 4 anos) |
| Longos prazos de espera para conexões de rede de 132 kV fora do cluster de Riade | -3.2% | Cidades secundárias e zonas industriais fora de Riade | Médio prazo (2-4 anos) |
| Cotas rigorosas de Saudização elevando os custos de mão de obra dos projetos | -2.1% | Nacional, afetando particularmente os contratantes internacionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez crônica de especialistas certificados Nível 3+
O pool de talentos local está atrás da expansão das instalações, obrigando os operadores a importar especialistas e gerando inflação salarial de 40-60% acima das médias do Golfo. Atrasos na contratação de pessoal atrasam os cronogramas de comissionamento e reduzem a disponibilidade para construções simultâneas.
Restrições de escassez de água no resfriamento tradicional por água gelada
Com 70% da água doce proveniente da dessalinização, os reguladores favorecem cada vez mais sistemas de imersão líquida e trocadores de calor de porta traseira. A Microsoft comprometeu-se com instalações sauditas de "consumo zero de água" até 2026, [3]Microsoft, "Atualização do Progresso da Região de Nuvem da Microsoft", microsoft.com estabelecendo um precedente que pode tornar obsoletas as plantas legadas de água gelada nos interiores áridos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Momentum se Dirige para a Confiabilidade do Nível 4
As instalações de Nível 3 detiveram 53,20% da receita em 2025, mas o Nível 4 está no caminho de crescer 31,34% ao ano à medida que as cargas de trabalho de IA exigem manutenibilidade simultânea. O campus de unidades de processamento de linguagem da Groq, no valor de USD 1,5 bilhão em Dammam, exemplifica empresas que optam por arquiteturas tolerantes a falhas que evitam qualquer ponto único de falha.
A maior intensidade de capital é compensada por preços premium; clientes de energia e finanças aceitam aumentos de custo de 40-60% para proteger plataformas de perfuração autônoma ou de negociação algorítmica. Ao longo do período de previsão, o mercado de construção de data centers da Arábia Saudita espera que as instalações de Nível 4 se expandam além dos hiperscalers para setores regulados, elevando a linha de base geral de resiliência.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Data Center: Hiperscalers Redefinem a Propriedade Soberana
O colocation permanece expressivo com 56,40% dos gastos de 2025, mas os projetos de construção própria estão crescendo 31,75% ao ano à medida que os grandes provedores de nuvem exigem supervisão direta de segurança, energia e arquitetura de rede. O tamanho do mercado de construção de data centers da Arábia Saudita para campi de construção própria está projetado para superar USD 3,35 bilhões até 2031. Os provedores compensam oferecendo suítes híbridas: center3 combina salas dedicadas com salas de encontro compartilhadas vinculadas ao cabo 2Africa. Essa combinação permite caminhos de migração para empresas enquanto preserva a economia hiperscale.
Por Infraestrutura Elétrica: Distribuição de Alta Tensão Lidera a Expansão
Os equipamentos de backup de energia capturaram 52,90% do tamanho do mercado de construção de data centers na Arábia Saudita em 2025, refletindo a necessidade de operações ininterruptas. Olhando para o futuro, os equipamentos de distribuição de energia registram o maior CAGR de 31,12%, à medida que os operadores migram de projetos de 480 V para 13,8-132 kV, que reduzem as perdas na linha e se adequam às entradas de energia renovável.
Grandes campi, como o complexo de 1,5 GW da DataVolt no NEOM, exigem subestações construídas especificamente para esse fim e sistemas dinâmicos de balanceamento de carga que integram painéis solares. Os vetores de investimento incluem linhas de barramento blindado, quadros de chaveamento estático e módulos avançados de armazenamento de energia. As soluções SAN coletaram 35,2% da participação do mercado de armazenamento de data centers na Arábia Saudita em 2024, sublinhando a demanda consolidada por clusters de alta disponibilidade em nível de bloco.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Infraestrutura Mecânica: A Densidade de Computação Impulsiona os Gastos com Servidores e Armazenamento
Os sistemas de resfriamento ainda comandam 41,30% da participação, mas servidores e armazenamento registram um CAGR de 31,96% até 2031, apoiados pelo aumento das contagens de GPU por rack. O resfriamento por imersão migrou de piloto para o mercado convencional, gerando 70% de economia de energia e 20% de redução de espaço de piso.
O mercado de construção de data centers da Arábia Saudita se beneficia da fabricação localizada: a linha de produção ProLiant Gen11 da HPE no Reino reduz os prazos de entrega e cumpre os objetivos de Saudização. Os fornecedores de racks agora entregam gabinetes com classificação de 60 kW como padrão, em comparação com projetos de 10 kW apenas dois anos atrás.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Riade concentra aproximadamente 273 MW de carga de TI instalada, aproveitando a demanda governamental, clientes de serviços financeiros e a proximidade com as melhorias na rede elétrica nacional. A capital, portanto, permanece a âncora do mercado de construção de data centers da Arábia Saudita. Os hubs costeiros de Jeda e Dammam hospedam cada um mais de 120 MW, apoiados pelos desembarques dos cabos 2Africa e Africa-1 que permitem latência de ida e volta inferior a 25 ms para três continentes.
NEOM introduz um terceiro polo de desenvolvimento. Sua autonomia regulatória, fornecimento total de energia renovável e mandato de descarga zero de líquidos atraem operadores que visam clientes orientados por ESG. O campus Oxagon da DataVolt, no valor de USD 5 bilhões, implantará 1,5 GW, deslocando profundamente a participação do mercado de construção de data centers da Arábia Saudita em direção ao corredor noroeste assim que estiver operacional.
Cidades secundárias como Yanbu, Medina e Abha emergem como locais edge alinhados com clusters de 5G. No entanto, longos prazos de espera para acesso à rede elétrica de 132 kV e mão de obra especializada limitada retardam as ambições hiperscale nessas zonas. Incentivos vinculados a programas de diversificação industrial podem gradualmente preencher a lacuna à medida que os projetos de transmissão de energia forem concluídos após 2027.
Panorama regulatório
A construção de data centers na Arábia Saudita situa-se na intersecção da supervisão de telecomunicações e infraestrutura digital, governança de dados e regras de conexão de serviços públicos. A Communications, Space and Technology Commission (CST) mantém uma estrutura e um registro de provedores de data centers, incluindo categorias de status como em desenvolvimento e provedores existentes, o que afeta o licenciamento, os requisitos operacionais e a visibilidade para operadores que planejam novos sites ou expansões.
Os requisitos de conformidade do lado da demanda também moldam a seleção de locais e o design. A SDAIA apoia a governança de dados e de IA nacional, enquanto programas do MCIT, como a Cloud First Policy, reforçam a hospedagem local para cargas de trabalho governamentais, alinhando-se à National Data Center Strategy e à Personal Data Protection Law (em vigor desde setembro de 2024), que reforçou os controles para dados de residentes e transferências transfronteiriças. Para o cronograma do lado da oferta, considerações sobre conexão à rede elétrica, alocação de capacidade e tarifas estão ancoradas em estruturas administradas pelo ecossistema de energia (incluindo o Ministério da Energia e a SERA), o que afeta os cronogramas e o planejamento de capex para conexões de alta tensão e construções de grandes campi.
Análise da cadeia de valor
A cadeia de valor da construção de data centers na Arábia Saudita abrange a originação de sites e o licenciamento, o design e engenharia, a entrega EPC, o fit-out e a comissão, e as operações e manutenção contínuas. Proprietários e desenvolvedores incluem hyperscalers, plataformas apoiadas por operadoras de telecomunicações (por exemplo, center3), e programas soberanos ou corporativos. Esses grupos então contratam serviços de arquitetura e engenharia, gerenciamento de projetos e consultoria de custos de especialistas como a Linesight para gerenciar cronograma, orçamento e benchmarking para construções Tier III e Tier IV.
A execução geralmente combina capacidade EPC local com cadeias de suprimento tecnológico especializadas para energia e refrigeração de alta densidade, incluindo integração elétrica de 13,8 kV e tensões mais altas, backup de energia e pacotes de construção modular. Provedores turnkey como a ICS Arabia apoiam a entrega no estilo design-build-operate para programas multissite (por exemplo, o portfólio Desert Dragon), enquanto as parcerias tecnológicas consideram cada vez mais as restrições do clima desértico, apoiando a adoção de imersão e outras abordagens de refrigeração líquida. O fornecimento de energia e a interface com a rede elétrica funcionam como uma linha de trabalho separada, com a integração renovável e a coordenação com as concessionárias influenciando o design de subestações, os prazos de conexão e o custo total de propriedade para grandes cargas de TI.
Cenário Competitivo
O cenário está em um nível de concentração moderado. A operadora de telecomunicações incumbente STC aproveita 25 data centers e ativos de cabos submarinos, enquanto empresas de hospedagem neutra como center3 e Gulf Data Hub adicionam profundidade de interconexão regional. Hiperscalers, incluindo AWS e Microsoft, comprometem-se com campi de propriedade direta, alterando os padrões de aquisição e acelerando a adoção de resfriamento líquido e painéis solares no local.
Grupos domésticos como Alfanar e Mobily diversificam-se em infraestrutura digital, usando portfólios existentes de engenharia elétrica e fibra para ganhar contratos de EPC. Parcerias de equipamentos, ilustradas pelo quadro de USD 20 bilhões da DataVolt com a Supermicro, sustentam implementações de vários gigawatts e criam poder de barganha nos preços de servidores e racks.
A diferenciação estratégica concentra-se no fornecimento de energia renovável, esquemas de reaproveitamento de calor e conformidade com as metas de Saudização. Os operadores que constroem academias de formação de mão de obra alcançam comissionamento mais rápido e menores custos de rotatividade do que os concorrentes dependentes de talentos expatriados.
Líderes da Indústria de Construção de Data Centers da Arábia Saudita
Alfanar Group
Linesight
ICS Arabia
SALFO SA
ALEC Engineering & Contracting
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo na Arábia Saudita está centrado em transformar os requisitos de hospedagem local orientados por políticas em capacidade construível e conectada à rede em múltiplas metrópoles. A Personal Data Protection Law (em vigor desde setembro de 2024), os mandatos de nuvem do setor público do MCIT e a estrutura de provedores da CST concentram a demanda por computação compatível e hospedada localmente. Isso cria espaço para programas de construção capazes de entregar espaços certificados Tier III e Tier IV com comissionamento rápido e controles de segurança auditáveis. Programas e projetos nomeados já reforçam esse pipeline, incluindo o Desert Dragon liderado pela ICS Arabia (187 MW, com lançamento previsto entre 2026-2029), o Hexagon Data Center vinculado à SDAIA, com a fase um planejada para estar operacional até o final de 2026, e atividades de expansão associadas ao center3.
Uma segunda área de oportunidade é a especialização em design pronto para IA, especialmente refrigeração líquida, distribuição de energia de alta tensão e planejamento de campi alinhado a fontes renováveis. À medida que os desenvolvedores avançam para implantações densas em energia de classe GPU, ao mesmo tempo em que gerenciam restrições de água e eficiência, a demanda muda para fit-out mecânico e elétrico avançado e módulos pré-fabricados. Evidências incluem o projeto de 10 MW com refrigeração por imersão da ICS Arabia e da XDS Datacentres, em maio de 2026, além de compromissos em larga escala, como a parceria da DataVolt com a Supermicro (maio de 2025) e construções multissite anunciadas, como a da Alfanar Global Development (1,4 bilhão de dólares americanos em quatro instalações). Essas ações apoiam construções que atendem aos requisitos de saudização e de rapidez de entrada no mercado.
Desenvolvimentos recentes do setor
- Maio de 2026: a ICS Arabia firmou parceria com a XDS Datacentres para entregar um data center de 10MW com refrigeração por imersão na Arábia Saudita, com entrega prevista para junho de 2026. A capacidade pronta para IA com refrigeração por imersão expande as implantações de refrigeração de alta densidade e acelera instalações no estilo hyperscale no KSA, alinhando-se às metas de infraestrutura digital da Vision 2030.
- Março de 2025: o Alfanar Group comprometeu 1,4 bilhão de dólares americanos para quatro instalações sauditas focadas em racks de alta densidade. Expande a capacidade saudita para cargas de trabalho de IA e computação e fortalece o ecossistema local de EPC e infraestrutura digital.
- Fevereiro de 2025: a Groq inaugurou um centro de computação de IA de 1,5 bilhão de dólares americanos em Dammam com 19.000 LPUs. Aumenta a capacidade regional de processamento de IA da Arábia Saudita e ancora ativos de computação hyperscale no mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado acompanha o valor dos trabalhos de construção e implantação que criam ou expandem data centers na Arábia Saudita, começando pelas obras civis e estruturais fundamentais e estendendo-se pela principal infraestrutura do local necessária para tornar a instalação operacional.
Exclusões de escopo: Excluímos o valor dos ciclos de atualização de hardware de TI após o comissionamento e os gastos com operações e manutenção de rotina após a entrada em operação do local.
Visão Geral da Segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocation
- Hiperscalers de Construção Própria (CSPs)
- Empresarial e Edge
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço - Projeto e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
- Nível 1 e 2
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do pipeline de investimentos e das condições habilitadoras que impulsionam as construções, estabelecendo em seguida limites claros sobre o que é contabilizado como valor de construção. Fontes públicas, como o Banco Central da Arábia Saudita (SAMA) para indicadores macroeconômicos, a Autoridade Geral de Estatísticas (GASTAT) para sinais de atividade de construção e a Comissão de Comunicações, Espaço e Tecnologia (CST) para regras setoriais e indicações de licenciamento, ajudam a ancorar o contexto de demanda.
Também analisamos as atualizações oficiais de energia e rede da Saudi Electricity Company e do ministério de energia, pois a disponibilidade de energia e os prazos de conexão frequentemente determinam o faseamento dos projetos. Para validar os anúncios de projetos e os cronogramas, utilizamos registros de empresas, apresentações a investidores, imprensa confiável e divulgações de licitações e contratos, complementando-os com assinaturas pagas de informações financeiras e notícias de empresas, bases de dados de patentes quando os projetos de resfriamento e energia evoluem, e uma base de dados global de contratos e licitações para acompanhamento de adjudicações. Essas fontes documentais são meramente ilustrativas, e nos baseamos em referências adicionais para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas convertem manchetes de projetos em insumos de dimensionamento, incluindo o custo típico por MW por tipo de construção, prazos realistas de construção e a parcela de gastos alocada em pacotes elétricos e mecânicos versus a estrutura principal. Conversamos com uma combinação de empreiteiros, empresas de engenharia, integradores de equipamentos, incorporadores e usuários finais em todo o Reino, de modo que as premissas sobre faseamento, localização e movimentos de preços pudessem ser confirmadas e ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 18% | Gerentes: 42% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo que vincula as adições esperadas de capacidade de data centers na Arábia Saudita aos gastos com construção, particionando em seguida esses gastos nas partes que se enquadram no limite do mercado. Na prática, o modelo utiliza indicadores como capacidade anunciada e licenciada (MW), espaço útil planejado e contagem de locais, custo típico de construção por MW por tipo de instalação, tendências de densidade de energia que afetam a intensidade elétrica e de resfriamento, e cronogramas de comissionamento que determinam quando os gastos ocorrem.
Os totais são verificados com aproximações seletivas de baixo para cima, nas quais projetos amostrados são convertidos em valor usando divisões de pacotes observadas e custos unitários normalizados, depois escalados com base em verificações de canal sobre os pedidos em carteira de empreiteiros ativos. Quando um projeto tem detalhes públicos limitados, as lacunas são tratadas com intervalos de construções sauditas comparáveis, que são estreitados usando insumos primários sobre metas de nível de classificação, escolhas de redundância e restrições de fornecimento local. As previsões são geradas por meio de análise de cenários vinculada à prontidão de conexão de energia, ao ritmo de comprometimento de hiperescala e à inflação da construção, e o caminho final é selecionado após a conciliação do consenso de especialistas sobre a rapidez com que o pipeline pode ser entregue.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como aumentos de capacidade reportados, cronogramas de adjudicação de licitações e movimentos de custos de construção macroeconômicos. Se o gasto modelado implicar um salto irrealista no início de projetos ou um custo por MW que esteja fora dos intervalos típicos, as premissas são revisadas e, quando necessário, os respondentes são recontactados para esclarecer o que mudou.
Antes da aprovação final, o modelo e os principais insumos passam por revisões analíticas em múltiplas etapas para manter a lógica unitária, o timing cambial e o mapeamento anual consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes cancelamentos de projetos, mudanças de política ou alterações significativas na disponibilidade de energia, e uma verificação final antes da entrega é concluída para garantir que a visão mais recente seja compartilhada com os clientes.
Tamanho do Mercado de Construção de Data Centers na Arábia Saudita da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para a construção de data centers na Arábia Saudita podem diferir substancialmente, mesmo quando todas as fontes se referem ao mesmo país, porque o limite de gastos é fácil de ampliar. As discrepâncias geralmente decorrem do que é contabilizado como construção, quais estágios do projeto são incluídos e com que rapidez se assume que o pipeline ativo se converte em trabalho faturado.
Os principais fatores de divergência também aparecem no tratamento de pacotes de infraestrutura e no timing. Algumas estimativas combinam equipamentos de TI com custos de construção, algumas tratam a implantação como opcional e algumas assumem cronogramas de entrega mais rápidos sem verificar a realidade da conexão de energia e a capacidade local de executar múltiplos locais em paralelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,61 bilhões de USD (2025) | |
| Consultoria Regional A | 1,90 bilhões de USD (2024) | Utiliza um ano-base anterior e parece combinar itens mais amplos de investimento em data centers com o valor de construção, o que pode incluir itens de TI e não relacionados à construção no total. |
| Resumo Setorial B | 1,33 bilhões de USD (2024) | Baseia-se em comentários de investimento de alto nível e em uma consolidação simplificada do pipeline, o que pode subestimar a intensidade dos pacotes elétricos e mecânicos para construções de alta densidade mais recentes. |
O acompanhamento de licitações e adjudicações, os cronogramas de energia e comissionamento, e as verificações cruzadas sobre o custo por MW são os pontos de evidência que mantêm a Mordor Intelligence alinhada aos gastos com probabilidade de execução dentro da Arábia Saudita, em vez de anunciados em nível de manchete. A dispersão na tabela reflete principalmente escolhas de limite e timing, portanto, o número mais utilizável é aquele vinculado a inclusões claras e insumos reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de construção de data centers da Arábia Saudita em 2031?
Espera-se que o mercado atinja USD 8,11 bilhões até 2031, refletindo um CAGR de 30,91% a partir de 2026.
Qual classificação de nível está crescendo mais rapidamente?
A infraestrutura de Nível 4 apresenta o maior crescimento, expandindo-se a 31,34% ao ano à medida que as cargas de trabalho de IA exigem manutenibilidade simultânea.
Por que os hiperscalers estão escolhendo projetos de construção própria na Arábia Saudita?
As regras obrigatórias de soberania de dados e a necessidade de projetos personalizados de alta densidade incentivam os grandes provedores de nuvem a possuir e operar instalações diretamente.
Como a escassez de água influencia as escolhas de tecnologia de resfriamento?
Os operadores migram para sistemas de imersão líquida e trocadores de calor de porta traseira que reduzem o consumo de água doce em até 70%.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Data Centers Hyperscale do Oriente Médio Sites hyperscale no Oriente Médio, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Data Centers de Inteligência Artificial (IA) na Arábia Saudita Instalações de IA na Arábia Saudita, segmentadas por tipo de instalação, componente e tier.
- Mercado de Energia de Data Centers no Vietname Sistemas de energia no Vietname, segmentados por componente, tipo de instalação e tamanho de instalação.
- Mercado de Armazenamento de Data Centers da Arábia Saudita Armazenamento na Arábia Saudita, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.


