
Taille et part du marché de la construction de centres de données en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
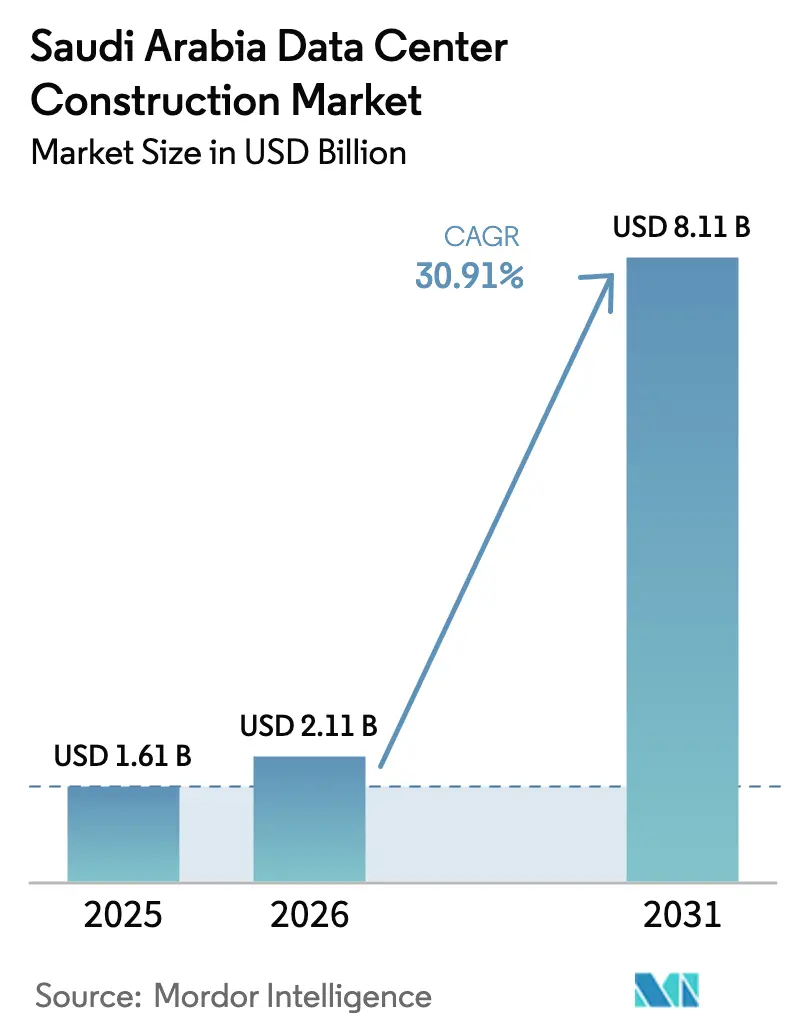
| Taille du marché de l'année de base (2025) | 1.61 Milliards de dollars |
| Taille du Marché (2026) | 2.11 Milliards de dollars |
| Taille du Marché (2031) | 8.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 30.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données en Arabie Saoudite par Mordor Intelligence
La taille du marché de la construction de centres de données en Arabie Saoudite était évaluée à 1,61 milliard USD en 2025 et devrait croître de 2,11 milliards USD en 2026 pour atteindre 8,11 milliards USD d'ici 2031, à un TCAC de 30,91 % au cours de la période de prévision (2026-2031). La combinaison des incitations de la Vision 2030, des règles obligatoires de souveraineté des données et des ajouts rapides de câbles sous-marins a fait du Royaume le pôle régional à la croissance la plus rapide pour les infrastructures d'intelligence artificielle. Les fournisseurs de cloud hyperscale ont engagé des programmes d'investissement de plusieurs milliards de dollars, tandis que les conglomérats nationaux canalisent des sommes importantes vers des installations à haute densité énergétique conçues pour les grappes de processeurs graphiques. La demande est également portée par les déploiements en périphérie de la 5G, la prolifération des charges de travail d'IA générative dans l'énergie et la finance, et d'importants projets de numérisation du secteur public. La modernisation du réseau électrique et l'intégration des énergies renouvelables façonnent les conceptions électriques, et l'adoption du refroidissement liquide s'accélère à mesure que les opérateurs répondent aux contraintes du climat désertique.
Points clés du rapport
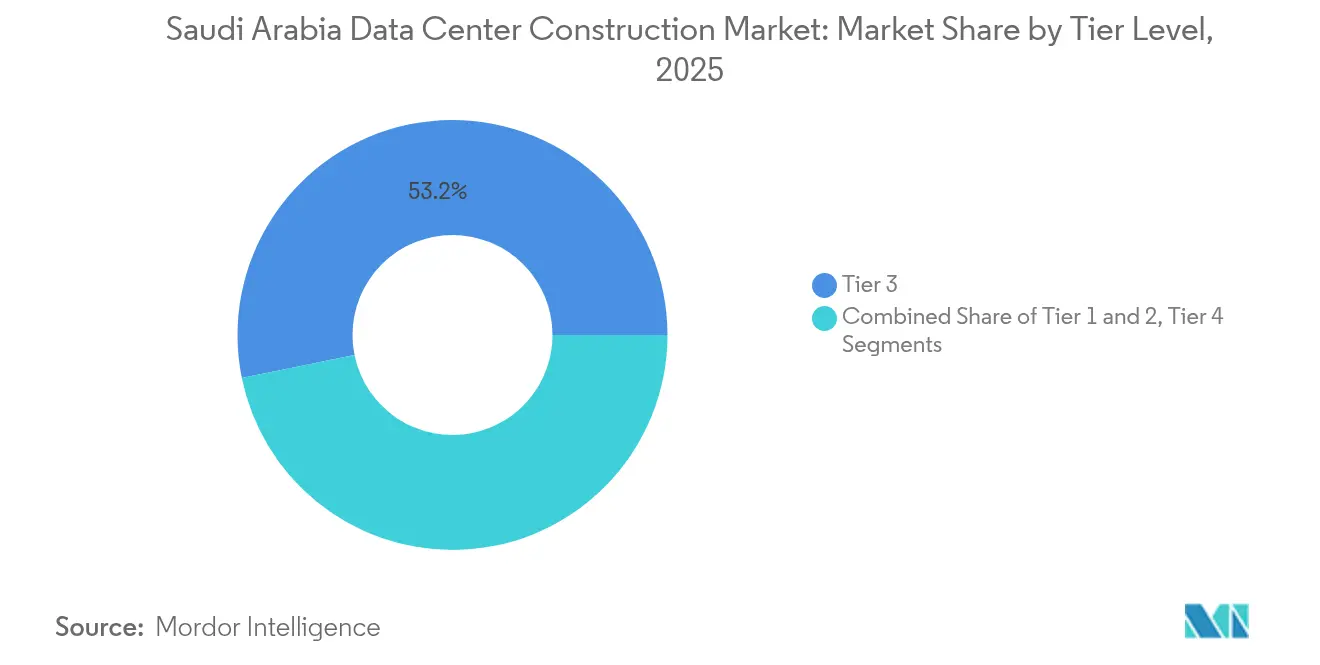
- Par type de niveau, le Niveau 3 représentait 53,20 % de la part du marché de la construction de centres de données en Arabie Saoudite en 2025, mais le Niveau 4 devrait s'étendre à un TCAC de 31,34 % d'ici 2031.
- Par type de centre de données, la colocation conservait une part de revenus de 56,40 % en 2025, tandis que les hyperscalers à construction propre affichent la croissance la plus élevée avec un TCAC de 31,75 %.
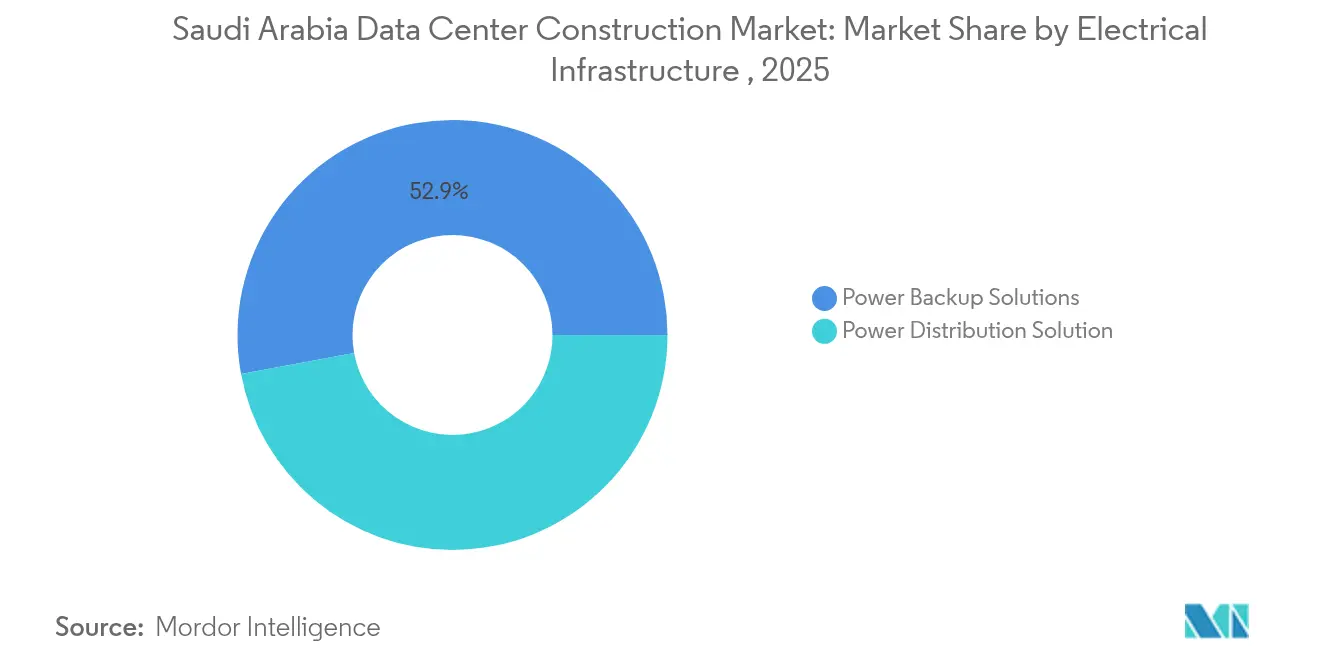
- Par infrastructure électrique, les systèmes de secours électrique détenaient une part de 52,90 % de la taille du marché de la construction de centres de données en Arabie Saoudite en 2025 ; les solutions de distribution d'énergie devraient progresser à un TCAC de 31,12 % entre 2026 et 2031.
- Par infrastructure mécanique, les systèmes de refroidissement représentaient 41,30 % des dépenses en 2025, tandis que les serveurs et le stockage enregistrent la croissance la plus élevée avec un TCAC de 31,96 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales aux investissements hyperscale (Vision 2030 et accélérateurs du PIF) | +8.2% | Nationale, concentrée à Riyad, Djeddah, NEOM | Long terme (≥ 4 ans) |
| Règles obligatoires de souveraineté des données poussant à des constructions dans le pays | +6.8% | Nationale, avec effet d'entraînement sur les opérateurs régionaux | Moyen terme (2-4 ans) |
| Déploiement de la 5G stimulant les installations en périphérie et micro-modulaires | +4.3% | Centres urbains : Riyad, Djeddah, Dammam | Court terme (≤ 2 ans) |
| Localisation des charges de travail IA / IA générative par les entreprises saoudiennes | +7.1% | Nationale, adoption précoce dans les secteurs de l'énergie et de la finance | Moyen terme (2-4 ans) |
| Plan directeur de centre de données zéro carbone de la Commission royale « NEOM » attirant les opérateurs mondiaux | +3.8% | Région NEOM, effet de démonstration à l'échelle nationale | Long terme (≥ 4 ans) |
| Afflux d'atterrissages de câbles sous-marins (2Africa, Blue-Raman) renforçant la demande de centres de données côtiers | +2.4% | Villes côtières : Djeddah, Yanbu, Dammam | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations gouvernementales aux investissements hyperscale
La Vision 2030 alloue 100 milliards USD à la technologie, notamment des voies d'autorisation accélérées qui réduisent les approbations de centres de données à six mois.[1]Commission des communications, de l'espace et des technologies, "Cadre de délivrance de licences pour les centres de données," cst.gov.sa La participation en capital du Fonds d'investissement public et les tarifs d'électricité subventionnés ont déjà attiré des engagements dépassant 15 milliards USD de la part d'AWS et de Microsoft. Le soutien fiscal direct modifie l'économie des projets et assure un contrôle souverain à long terme des capacités de calcul critiques.
Règles obligatoires de souveraineté des données poussant à des constructions dans le pays
La Loi sur la protection des données personnelles, en vigueur depuis septembre 2024, rend l'hébergement local obligatoire pour les entités traitant les données des résidents, forçant les multinationales à se détourner de Bahreïn et de Dubaï. Les transferts transfrontaliers nécessitent désormais une autorisation au cas par cas, transformant la capacité nationale en une exigence légale plutôt qu'un choix de coût. Les fournisseurs de cloud privilégient donc les régions souveraines pour éviter les pénalités réglementaires.
Déploiement de la 5G stimulant les installations en périphérie et micro-modulaires
Une couverture de la population de 78 % en 2024 et des vitesses de téléchargement médianes supérieures à 300 Mbps créent des seuils de latence impossibles à atteindre pour les pôles distants. Les opérateurs de télécommunications investissent donc dans des micro-modules préfabriqués pouvant être installés à proximité des nœuds d'accès radio en quelques semaines. Ces sites permettent de nouveaux flux de revenus tels que l'analyse en temps réel et la télémétrie des véhicules autonomes.
Localisation des charges de travail IA / IA générative par les entreprises saoudiennes
Aramco a doublé la capacité électrique de ses centres de données pour accueillir 1 500 Po, en exploitant des grands modèles de langage industriels nécessitant une disponibilité continue.[2] Aramco, "Aramco étend son infrastructure numérique," aramco.com Des expansions similaires pilotées par des GPU chez STC et au laboratoire IBM de Riyad démontrent comment les entreprises nationales internalisent le calcul d'IA, limitant l'exposition aux risques de latence transfrontalière et de sécurité.
Analyse de l'impact des contraintes*
| Contrainte | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie chronique de spécialistes certifiés Niveau 3 et supérieur | -4.1% | Nationale, aiguë dans les pôles technologiques émergents hors de Riyad | Moyen terme (2-4 ans) |
| Restrictions liées à la pénurie d'eau sur le refroidissement traditionnel à eau froide | -2.8% | Régions désertiques, impact moindre sur les zones côtières | Long terme (≥ 4 ans) |
| Longs délais pour les raccordements au réseau 132 kV hors de la grappe de Riyad | -3.2% | Villes secondaires et zones industrielles hors de Riyad | Moyen terme (2-4 ans) |
| Quotas stricts de Saudisation augmentant les coûts de main-d'œuvre des projets | -2.1% | Nationale, affectant particulièrement les entrepreneurs internationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie chronique de spécialistes certifiés Niveau 3 et supérieur
Le vivier de talents local est en retard par rapport aux déploiements d'installations, ce qui oblige les opérateurs à importer des expertises et entraîne une inflation salariale de 40 à 60 % au-dessus des moyennes du Golfe. Les retards de recrutement repoussent les calendriers de mise en service et réduisent la disponibilité pour les constructions simultanées.
Restrictions liées à la pénurie d'eau sur le refroidissement traditionnel à eau froide
Avec 70 % de l'eau douce provenant du dessalement, les régulateurs favorisent de plus en plus les systèmes d'immersion liquide et d'échangeur de chaleur en porte arrière. Microsoft s'est engagé à disposer d'installations saoudiennes « zéro eau » d'ici 2026, [3]Microsoft, "Mise à jour de la progression de la région cloud Microsoft," microsoft.com créant un précédent qui pourrait rendre obsolètes les centrales de refroidissement à eau froide classiques dans les régions arides de l'intérieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : La dynamique s'oriente vers la fiabilité du Niveau 4
Les installations de Niveau 3 représentaient 53,20 % des revenus en 2025, mais le Niveau 4 est en voie de croître de 31,34 % par an à mesure que les charges de travail d'IA exigent une maintenabilité simultanée. Le campus de traitement du langage par processeur de Groq d'une valeur de 1,5 milliard USD à Dammam illustre le choix des entreprises pour des architectures tolérantes aux pannes qui préviennent tout point de défaillance unique.
L'intensité capitalistique plus élevée est compensée par une tarification premium ; les clients des secteurs de l'énergie et de la finance acceptent des surcoûts de 40 à 60 % pour protéger les plateformes de forage autonome ou de trading algorithmique. Sur la période de prévision, le marché de la construction de centres de données en Arabie Saoudite prévoit que les empreintes de Niveau 4 s'étendront au-delà des hyperscalers vers les secteurs réglementés, relevant le niveau de résilience global.
Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de centre de données : Les hyperscalers redéfinissent la propriété souveraine
La colocation reste importante avec 56,40 % des dépenses de 2025, mais les projets à construction propre augmentent de 31,75 % par an à mesure que les grands acteurs du cloud exigent une supervision directe de la sécurité, de l'alimentation électrique et de l'architecture réseau. La taille du marché de la construction de centres de données en Arabie Saoudite pour les campus à construction propre devrait dépasser 3,35 milliards USD d'ici 2031. Les fournisseurs compensent en proposant des suites hybrides : center3 associe des salles dédiées à des salles de réunion partagées reliées au câble 2Africa. Cette combinaison permet des parcours de migration pour les entreprises tout en préservant l'économie d'échelle hyperscale.
Par infrastructure électrique : La distribution haute tension mène l'expansion
Les équipements de secours électrique représentaient 52,90 % de la taille du marché de la construction de centres de données en Arabie Saoudite en 2025, reflétant le besoin d'opérations ininterrompues. Dans la perspective future, les équipements de distribution d'énergie enregistrent le TCAC le plus élevé de 31,12 % à mesure que les opérateurs passent de conceptions 480 V à 13,8-132 kV qui réduisent les pertes en ligne et correspondent aux apports en énergies renouvelables.
Les grands campus tels que le complexe DataVolt de 1,5 GW à NEOM nécessitent des sous-stations dédiées et des systèmes d'équilibrage de charge dynamique intégrant des panneaux solaires. Les investissements comprennent des lignes de barres blindées, des tableaux de commutation statique et des modules avancés de stockage d'énergie.
Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport
Par infrastructure mécanique : La densité de calcul stimule les dépenses en serveurs et stockage
Les systèmes de refroidissement représentent toujours 41,30 % de la part, mais les serveurs et le stockage affichent un TCAC de 31,96 % d'ici 2031, soutenus par l'augmentation du nombre de GPU par baie. Le refroidissement par immersion est passé du stade pilote au courant dominant, offrant 70 % d'économies d'énergie et 20 % de réduction de l'espace au sol.
Le marché de la construction de centres de données en Arabie Saoudite bénéficie d'une fabrication localisée : la ligne de production ProLiant Gen11 de HPE dans le Royaume réduit les délais d'approvisionnement et répond aux objectifs de Saudisation. Les fabricants d'armoires livrent désormais des armoires de 60 kW en standard, contre des conceptions de 10 kW il y a seulement deux ans.

Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Riyad concentre environ 273 MW de charge informatique installée, tirant parti de la demande gouvernementale, des clients des services financiers et de la proximité des mises à niveau du réseau national. La capitale reste donc l'ancre du marché de la construction de centres de données en Arabie Saoudite. Les pôles côtiers de Djeddah et Dammam accueillent chacun plus de 120 MW, soutenus par les atterrissages de câbles 2Africa et Africa-1 qui permettent une latence aller-retour inférieure à 25 ms vers trois continents.
NEOM introduit un troisième pôle de développement. Son autonomie réglementaire, son approvisionnement complet en énergies renouvelables et son mandat zéro rejet liquide attirent les opérateurs ciblant les clients sensibles aux critères ESG. Le campus Oxagon de DataVolt d'une valeur de 5 milliards USD déploiera 1,5 GW, déplaçant profondément la part du marché de la construction de centres de données en Arabie Saoudite vers le corridor nord-ouest une fois opérationnel.
Des villes secondaires telles que Yanbu, Médine et Abha émergent comme des sites en périphérie alignés sur les grappes 5G. Cependant, les longs délais d'accès au réseau 132 kV et la main-d'œuvre spécialisée limitée ralentissent les ambitions hyperscale dans ces zones. Les incitations liées aux programmes de diversification industrielle pourraient progressivement combler cet écart à mesure que les projets de transport d'électricité s'achèvent après 2027.
Paysage réglementaire
La construction de centres de données en Arabie saoudite se situe à l'intersection de la supervision des télécommunications et des infrastructures numériques, de la gouvernance des données et des règles de raccordement aux services publics. La Communications, Space and Technology Commission (CST) maintient un cadre et un registre des fournisseurs de centres de données, incluant des catégories de statut telles que « en cours de développement » et « fournisseurs existants », ce qui affecte les licences, les exigences opérationnelles et la visibilité pour les opérateurs planifiant de nouveaux sites ou des extensions.
Les exigences de conformité côté demande influencent également le choix des sites et la conception. La SDAIA soutient la gouvernance des données et de l'IA nationale, tandis que les programmes du MCIT tels que la Cloud First Policy renforcent l'hébergement local pour les charges de travail gouvernementales, en cohérence avec la National Data Center Strategy et la Personal Data Protection Law (en vigueur depuis septembre 2024), qui a renforcé les contrôles sur les données résidentes et les transferts transfrontaliers. Pour le calendrier côté offre, le raccordement au réseau, l'allocation de capacité et les considérations tarifaires s'appuient sur des cadres administrés par l'écosystème énergétique (incluant le ministère de l'Énergie et la SERA), ce qui affecte les calendriers et la planification des dépenses d'investissement pour les raccordements à haute tension et les grands campus.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données en Arabie saoudite couvre l'identification des sites et l'obtention des permis, la conception et l'ingénierie, la réalisation en EPC, l'aménagement et la mise en service, ainsi que l'exploitation et la maintenance continues. Les propriétaires et promoteurs incluent des hyperscalers, des plateformes adossées aux télécommunications (par exemple, center3), ainsi que des programmes souverains ou d'entreprise. Ces groupes font ensuite appel à des services d'architecture et d'ingénierie, de gestion de projet et de conseil en coûts auprès de spécialistes tels que Linesight pour gérer le calendrier, le budget et l'analyse comparative des constructions Tier III et Tier IV.
L'exécution combine généralement une capacité EPC locale avec des chaînes d'approvisionnement technologiques spécialisées pour l'alimentation et le refroidissement à haute densité, incluant l'intégration électrique à 13,8 kV et à tensions plus élevées, l'alimentation de secours et les modules de construction modulaires. Des fournisseurs clés en main tels qu'ICS Arabia soutiennent une livraison de type conception-construction-exploitation pour des programmes multi-sites (par exemple, le portefeuille Desert Dragon), tandis que les partenariats technologiques tiennent de plus en plus compte des contraintes du climat désertique, favorisant l'adoption du refroidissement par immersion et d'autres approches de refroidissement liquide. L'approvisionnement énergétique et l'interface réseau constituent un flux de travail distinct, l'intégration des renouvelables et la coordination avec les services publics influençant la conception des postes de transformation, les délais de raccordement et le coût total de possession pour les charges informatiques importantes.
Paysage concurrentiel
Le paysage présente un niveau de concentration modéré. L'opérateur de télécommunications historique STC exploite 25 centres de données et des actifs de câbles sous-marins, tandis que les entreprises à hôte neutre comme center3 et Gulf Data Hub apportent une profondeur d'interconnexion régionale. Les hyperscalers, notamment AWS et Microsoft, s'engagent dans des campus en propriété directe, modifiant les normes d'approvisionnement et accélérant l'adoption du refroidissement liquide et des panneaux solaires sur site.
Des groupes nationaux tels que Alfanar et Mobily se diversifient dans l'infrastructure numérique, en utilisant leurs portefeuilles existants en génie électrique et en fibre optique pour remporter des contrats EPC. Les partenariats en équipements, illustrés par le cadre Supermicro de 20 milliards USD de DataVolt, soutiennent des déploiements de plusieurs gigawatts et créent un pouvoir de négociation sur les prix des serveurs et des armoires.
La différenciation stratégique se concentre sur l'approvisionnement en énergies renouvelables, les systèmes de récupération de chaleur et la conformité aux objectifs de Saudisation. Les opérateurs qui construisent des académies de formation de la main-d'œuvre atteignent une mise en service plus rapide et des coûts de rotation plus faibles que les concurrents dépendant des talents expatriés.
Leaders du secteur de la construction de centres de données en Arabie Saoudite
Alfanar Group
Linesight
ICS Arabia
SALFO SA
ALEC Engineering & Contracting
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme en Arabie saoudite se concentrent sur la transformation des exigences politiques d'hébergement local en capacité constructible et raccordée au réseau dans plusieurs métropoles. La Personal Data Protection Law (en vigueur depuis septembre 2024), les mandats de cloud pour le secteur public du MCIT et le cadre des fournisseurs de la CST concentrent la demande de calcul conforme et hébergé localement. Cela crée un espace pour des programmes de construction capables de livrer des espaces certifiés Tier III et Tier IV avec une mise en service rapide et des contrôles de sécurité auditables. Des programmes et projets nommés renforcent déjà ce pipeline, notamment le projet Desert Dragon mené par ICS Arabia (187 MW, avec un déploiement cité sur 2026-2029), le Hexagon Data Center lié à la SDAIA dont la phase un est prévue opérationnelle fin 2026, et une activité d'expansion associée à center3.
Un second domaine d'opportunité concerne la spécialisation en conception prête pour l'IA, notamment le refroidissement liquide, la distribution électrique haute tension et la planification de campus alignée sur les renouvelables. À mesure que les promoteurs s'orientent vers des déploiements à forte densité de puissance de classe GPU tout en gérant les contraintes d'eau et d'efficacité, la demande se déplace vers un aménagement électromécanique avancé et des modules préfabriqués. Les preuves incluent le projet de refroidissement par immersion de 10 MW d'ICS Arabia et XDS Datacentres de mai 2026, ainsi que des engagements à grande échelle tels que le partenariat de DataVolt avec Supermicro (mai 2025) et des constructions multi-sites annoncées comme Alfanar Global Development (1,4 milliard USD sur quatre installations). Ces actions soutiennent des constructions adaptées aux exigences de saoudisation et de rapidité de mise sur le marché.
Développements récents du secteur
- Mai 2026 : ICS Arabia s'est associé à XDS Datacentres pour livrer un centre de données à refroidissement par immersion de 10 MW en Arabie saoudite, avec une remise prévue d'ici juin 2026. Cette capacité prête pour l'IA à refroidissement par immersion étend les déploiements de refroidissement à haute densité et accélère les installations de type hyperscale en Arabie saoudite, en cohérence avec les objectifs d'infrastructure numérique de la Vision 2030.
- Mars 2025 : Alfanar Group s'est engagé à hauteur de 1,4 milliard USD pour quatre installations saoudiennes axées sur les racks à haute densité. Cela étend la capacité saoudienne pour les charges de travail d'IA et de calcul et renforce l'écosystème local d'EPC et d'infrastructure numérique.
- Février 2025 : Groq a ouvert un centre de calcul IA de 1,5 milliard USD à Dammam avec 19 000 LPU. Cela renforce la capacité régionale de traitement de l'IA de l'Arabie saoudite et ancre des actifs de calcul hyperscale sur le marché.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché suit la valeur des travaux de construction et d'aménagement qui créent ou étendent des centres de données en Arabie saoudite, à commencer par les travaux de gros œuvre et de structure de base, jusqu'aux infrastructures clés du site nécessaires à la mise en service de l'installation.
Exclusions du périmètre : Nous excluons la valeur des cycles de renouvellement du matériel informatique après la mise en service ainsi que les dépenses courantes d'exploitation et de maintenance une fois le site opérationnel.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hyperscalers à construction propre (CSP)
- Entreprise et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
- Niveau 1 et 2
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du pipeline investissable et des conditions favorables qui déterminent les constructions, puis par la définition de limites claires sur ce qui compte comme valeur de construction. Des sources publiques telles que la Banque centrale saoudienne (SAMA) pour les indicateurs macroéconomiques, la General Authority for Statistics (GASTAT) pour les signaux d'activité de construction, et la Communications, Space and Technology Commission (CST) pour les règles sectorielles et les indices de licence aident à ancrer le contexte de la demande.
Nous examinons également les mises à jour officielles sur l'électricité et le réseau de la Saudi Electricity Company et du ministère de l'Énergie, car la disponibilité de l'électricité et les délais de raccordement déterminent souvent le phasage des projets. Pour valider les annonces de projets et leur calendrier, nous utilisons les dépôts d'entreprises, les présentations aux investisseurs, une presse crédible et les divulgations d'appels d'offres et de contrats, que nous complétons par des abonnements payants pour les données financières d'entreprises et l'actualité, des bases de données de brevets lorsque les conceptions de refroidissement et d'alimentation évoluent, ainsi qu'une base de données mondiale de contrats et d'appels d'offres pour le suivi des attributions. Ces sources documentaires ne sont fournies qu'à titre illustratif, et nous nous appuyons sur des références supplémentaires pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires convertissent les annonces de projets en données de dimensionnement, incluant le coût typique par MW selon le type de construction, les durées de construction réalistes, et la part des dépenses dans les lots électriques et mécaniques par rapport au gros œuvre. Nous avons échangé avec un ensemble de contractants, de bureaux d'ingénierie, d'intégrateurs d'équipements, de promoteurs et d'utilisateurs finaux à travers le Royaume afin de confirmer et d'ajuster les hypothèses sur le phasage, la localisation et l'évolution des prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 18 % | Managers : 42 % |
Dimensionnement du marché et prévisions
Le dimensionnement s'appuie sur une reconstruction de la demande de type descendant qui relie les ajouts de capacité de centres de données saoudiens attendus aux dépenses de construction, puis répartit ces dépenses entre les composantes qui correspondent au périmètre du marché. En pratique, le modèle utilise des indicateurs tels que la capacité annoncée et autorisée (MW), les surfaces blanches et le nombre de sites planifiés, le coût de construction type par MW selon le type d'installation, les tendances de densité de puissance qui affectent l'intensité électrique et de refroidissement, ainsi que les calendriers de mise en service qui déterminent la répartition temporelle des dépenses.
Les totaux sont vérifiés par recoupement avec des approximations ascendantes sélectives, où des projets échantillonnés sont traduits en valeur à l'aide de répartitions de lots observées et de coûts unitaires normalisés, puis mis à l'échelle en utilisant des vérifications de canaux sur les carnets de commandes actifs des contractants. Lorsqu'un projet dispose de peu de détails publics, les lacunes sont traitées à l'aide de fourchettes issues de constructions saoudiennes comparables, ensuite affinées à l'aide d'apports primaires sur les objectifs de niveau (tier), les choix de redondance et les contraintes d'approvisionnement local. Les prévisions sont générées à l'aide d'analyses de scénarios liées à la préparation du raccordement électrique, au rythme des engagements hyperscale et à l'inflation de la construction, et la trajectoire finale est choisie après réconciliation du consensus d'experts sur la rapidité de livraison possible du pipeline.
Validation des données et cycle de mise à jour
Les résultats sont validés par recoupement avec des signaux indépendants, tels que les montées en capacité déclarées, le calendrier d'attribution des appels d'offres et l'évolution macroéconomique des coûts de construction. Si les dépenses modélisées impliquent une hausse irréaliste des démarrages de projets ou un coût par MW situé hors des fourchettes habituelles, les hypothèses sont revues, et si nécessaire, les répondants sont recontactés pour clarifier ce qui a changé.
Avant validation finale, le modèle et les principales données passent par des revues d'analystes en plusieurs étapes afin de maintenir la cohérence de la logique des unités, du calendrier des devises et de la correspondance des années sur l'ensemble de la série temporelle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements majeurs tels que l'annulation de grands projets, des changements de politique, ou des évolutions importantes de la disponibilité électrique, et une vérification finale avant livraison est effectuée pour garantir que la vision la plus récente est partagée avec les clients.
Taille du marché de la construction de centres de données en Arabie saoudite selon Mordor Intelligence, comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la construction de centres de données en Arabie saoudite peuvent varier considérablement, même lorsque toutes les sources se réfèrent au même pays, car la limite des dépenses est facile à étendre. Les écarts proviennent généralement de ce qui est comptabilisé comme construction, des étapes de projet incluses, et de la rapidité à laquelle le pipeline actif est supposé se convertir en travaux facturés.
Les principaux facteurs d'écart apparaissent également dans le traitement et le calendrier des lots d'infrastructure. Certaines estimations mélangent l'équipement informatique avec les coûts de construction, certaines traitent l'aménagement comme optionnel, et certaines supposent des délais de livraison plus rapides sans vérifier la réalité du raccordement électrique et la capacité locale à exécuter plusieurs sites en parallèle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,61 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,90 milliard USD (2024) | Utilise une année de base antérieure et semble mélanger des postes d'investissement plus larges de centres de données dans la valeur de construction, ce qui peut inclure des postes informatiques et non liés à la construction dans le total. |
| Note sectorielle B | 1,33 milliard USD (2024) | S'appuie sur des commentaires d'investissement de haut niveau et une agrégation simplifiée du pipeline, ce qui peut sous-estimer l'intensité des lots électriques et mécaniques pour les constructions plus récentes à haute densité. |
Le suivi des appels d'offres et attributions, les calendriers d'alimentation et de mise en service, et les recoupements sur le coût par MW sont les éléments de preuve qui permettent à Mordor Intelligence de rester aligné sur des dépenses susceptibles d'être effectivement réalisées en Arabie saoudite plutôt qu'annoncées de manière globale. L'écart observé dans le tableau reflète principalement des choix de périmètre et de calendrier, si bien que le chiffre le plus utilisable est celui associé à des inclusions claires et à des données reproductibles.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché de la construction de centres de données en Arabie Saoudite en 2031 ?
Le marché devrait atteindre 8,11 milliards USD d'ici 2031, reflétant un TCAC de 30,91 % à partir de 2026.
Quelle classification de niveau connaît la croissance la plus rapide ?
L'infrastructure de Niveau 4 affiche la croissance la plus élevée, s'étendant à 31,34 % par an à mesure que les charges de travail d'IA exigent une maintenabilité simultanée.
Pourquoi les hyperscalers choisissent-ils des projets à construction propre en Arabie Saoudite ?
Les règles obligatoires de souveraineté des données et le besoin de conceptions personnalisées à haute densité encouragent les grands acteurs du cloud à posséder et exploiter directement les installations.
Comment la pénurie d'eau influence-t-elle les choix technologiques de refroidissement ?
Les opérateurs se tournent vers des systèmes de refroidissement par immersion liquide et d'échangeur de chaleur en porte arrière qui réduisent la consommation d'eau douce jusqu'à 70 %.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des data centers hyperscale au Moyen-Orient Les sites hyperscale au Moyen-Orient, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données d'intelligence artificielle (IA) en Arabie Saoudite Les installations d'IA en Arabie saoudite, réparties par type d'installation, composant et niveau (tier).
- Marché de l'alimentation des centres de données au Vietnam Les systèmes d'alimentation au Vietnam, répartis par composant, type d'installation et taille d'installation.
- Marché du stockage des data centers en Arabie Saoudite Le stockage en Arabie saoudite, réparti par technologie de stockage, type de stockage et type d'installation.


