
Tamaño y Cuota del Mercado de Phantoms de Imágenes Médicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
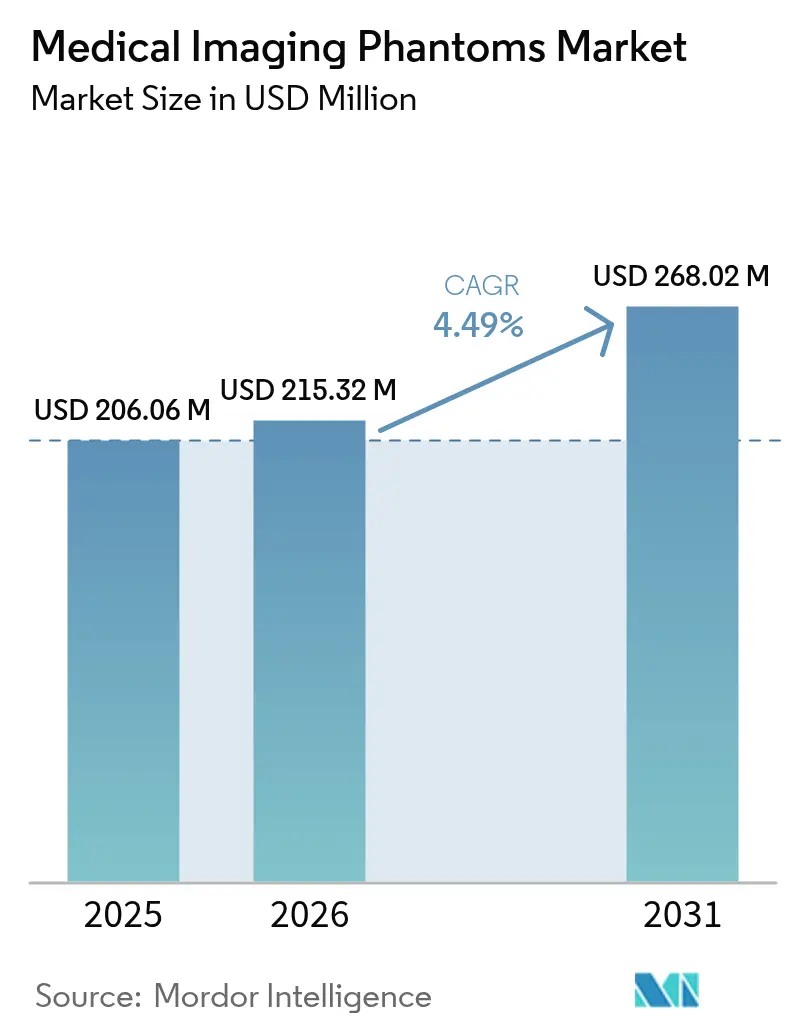
| Tamaño del Mercado (2026) | 215.32 Millones de dólares |
| Tamaño del Mercado (2031) | 268.02 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
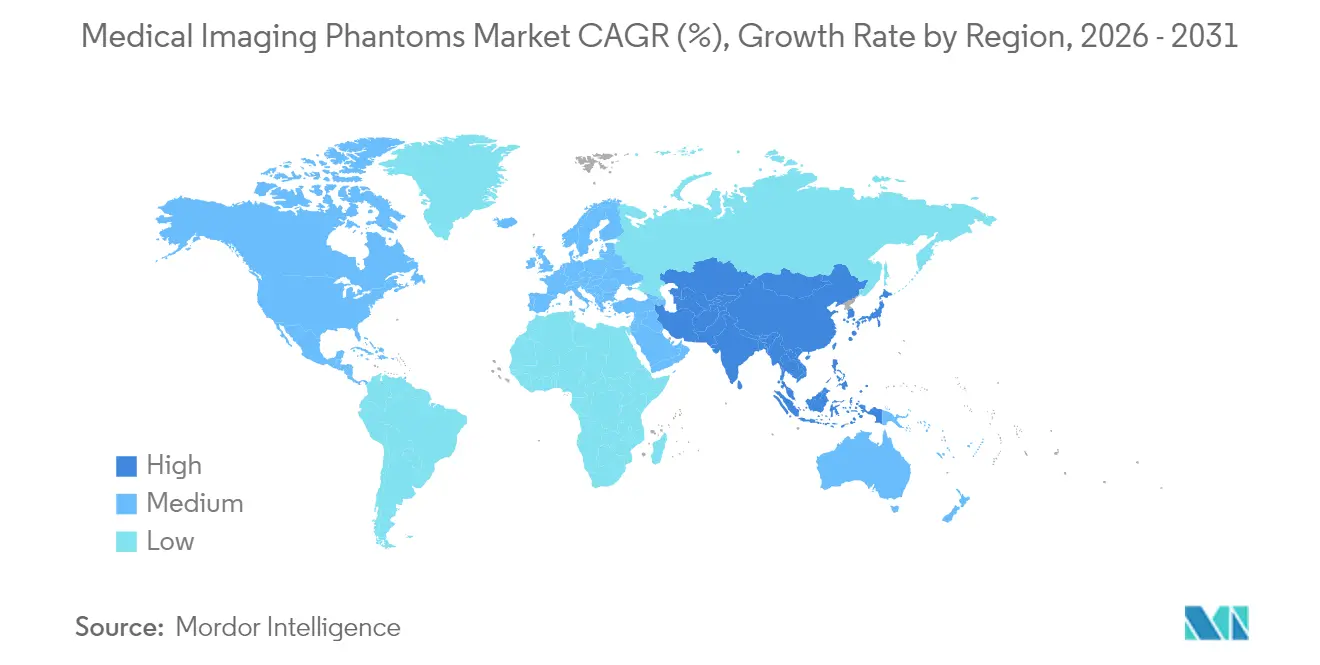
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
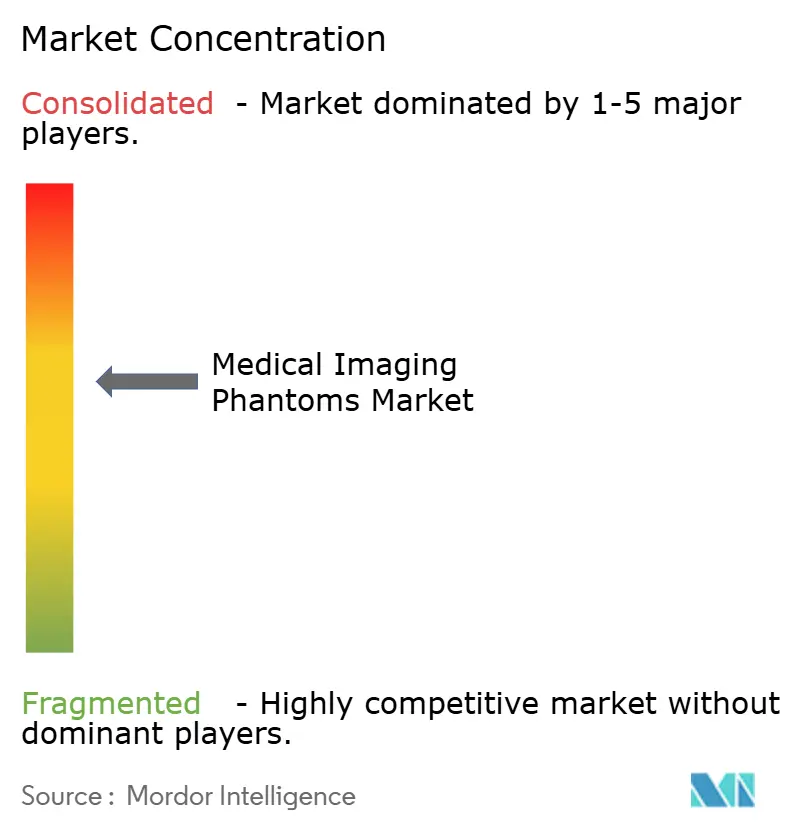
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Phantoms de Imágenes Médicas por Mordor Intelligence
Se espera que el tamaño del mercado de phantoms de imágenes médicas crezca de USD 206,06 millones en 2025 a USD 215,32 millones en 2026, y se prevé que alcance USD 268,02 millones en 2031 a una CAGR del 4,49% durante 2026-2031. Los crecientes requisitos de acreditación que vinculan el reembolso a la calidad documentada de la imagen mantienen estables los presupuestos de adquisición, mientras que la impresión 3D y los polímeros inteligentes amplían el alcance técnico de los fabricantes. Los hospitales siguen representando la mayor parte de las compras, aunque los proveedores de imágenes ambulatorias orientados a la calidad están escalando rápidamente sus pedidos a medida que la atención basada en el valor desvía los volúmenes de los entornos hospitalarios. La rápida adopción de software de control de calidad automático habilitado por IA acorta los ciclos de prueba y fomenta revisiones más frecuentes de phantoms, elevando las tasas de reemplazo. La innovación en materiales que abarca TC, IRM y ultrasonido en un único objeto reduce los costos de inventario para los departamentos de radiología, impulsando la demanda de phantoms multimodalidad. La estrechez de la cadena de suministro para polímeros de grado elastográfico y geles radiactivos continúa aumentando los plazos de entrega, aunque las alternativas impresas en 3D compensan parcialmente la brecha.
Conclusiones Clave del Informe
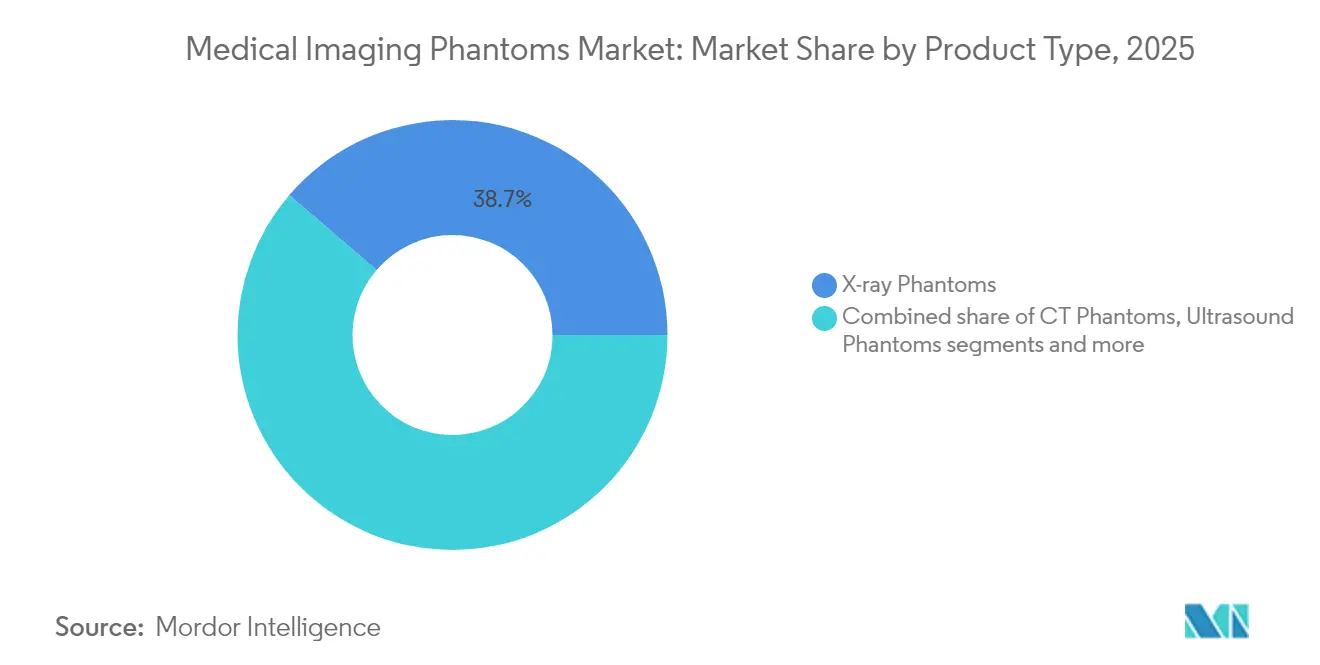
- Por tipo de producto, los phantoms de rayos X lideraron con el 38,72% de la cuota del mercado de phantoms de imágenes médicas en 2025, mientras que los phantoms de TC avanzan a una CAGR del 6,14% hasta 2031.
- Por material, los dispositivos estimuladores representaron el 56,14% del tamaño del mercado de phantoms de imágenes médicas en 2025; los phantoms de órganos artificiales (antropomórficos) registran el crecimiento más rápido con una CAGR del 5,17%.
- Por usuario final, los hospitales captaron el 53,62% de la cuota de ingresos en 2025, mientras que los centros de diagnóstico por imágenes se expanden a una CAGR del 5,86% hasta 2031.
- Por geografía, América del Norte dominó con el 36,74% de la cuota del mercado de phantoms de imágenes médicas en 2025; Asia Pacífico registra la CAGR proyectada más alta del 6,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor rigor de control de calidad en los programas de reembolso basado en valor | +1.2% | América del Norte y UE | Mediano plazo (2-4 años) |
| Creciente adopción de phantoms impresos en 3D y agnósticos a la modalidad | +0.8% | Global | Largo plazo (≥ 4 años) |
| Creciente instalación de escáneres híbridos PET/TC y PET/IRM | +0.6% | Núcleo de APAC, extensión hacia MEA | Mediano plazo (2-4 años) |
| Expansión de la capacidad de radiología en centros de imágenes ambulatorias | +0.5% | América del Norte y APAC | Corto plazo (≤ 2 años) |
| Flujos de trabajo de control de calidad automático habilitados por IA que acortan el tiempo del ciclo de prueba | +0.4% | Global | Largo plazo (≥ 4 años) |
| Creciente financiamiento de subvenciones para la validación de tomografía fotoacústica | +0.3% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Rigor de Control de Calidad en los Programas de Reembolso Basado en Valor
Las evaluaciones obligatorias de phantoms de TC que los Centros de Servicios de Medicare y Medicaid aplicarán a partir de 2027 convierten los objetos de prueba de accesorios de mejores prácticas en herramientas de cumplimiento normativo esenciales. El marco ARCH-AI del Colegio Americano de Radiología integra además ejecuciones estandarizadas de phantoms en los flujos de trabajo de validación de IA, vinculando la fiabilidad de los algoritmos a métricas verificadas por phantoms. Los sistemas de salud ahora consideran las adquisiciones de phantoms como gasto de protección de ingresos, no como desembolsos discrecionales, lo que ancla el mercado de phantoms de imágenes médicas. Los fondos de bonificación basados en calidad en los planes Medicare Advantage intensifican la adopción al recompensar la consistencia documentada en imágenes.
Creciente Adopción de Phantoms Impresos en 3D y Agnósticos a la Modalidad
La fabricación aditiva produce réplicas específicas del paciente con una tolerancia geométrica de 0,1 mm, mientras que las nuevas mezclas de PLA-PCL mantienen el contraste de TC, IRM y ultrasonido en una sola construcción.[1]Fuente: 3D Printing in Medicine, "Implantes Específicos del Paciente Fabricados con Polímeros Biorreabsorbibles Impresos en 3D en el Punto de Atención: Material, Tecnología y Alcance de la Aplicación Quirúrgica," threedmedprint.biomedcentral.com El apoyo de los NIH (Institutos Nacionales de Salud) a un Centro de Investigación Cooperativa Industria-Universidad centrado en phantoms de imágenes ópticas señala un respaldo federal sostenido. La producción de unidades antropomórficas complejas ahora cuesta menos de USD 250 y se completa en días en lugar de meses.[2]Fuente: Pharmaceuticals, "Phantoms Realistas de Órganos Impresos en 3D para Verificar la Precisión Cuantitativa de SPECT/CT para la Planificación del Tratamiento con 177Lu-PSMA-617," mdpi.com Los sistemas híbridos de PET/IRM y fotoacústicos que necesitan calibración multienergética impulsan a los desarrolladores a diseñar phantoms agnósticos a la modalidad, ampliando la huella global del mercado de phantoms de imágenes médicas. El menor precio de entrada de las impresoras de estereolitografía de escritorio también capacita a los grupos de radiología de nivel medio para fabricar en el lugar, acortando los ciclos de adquisición.
Creciente Instalación de Escáneres Híbridos PET/TC y PET/IRM
Las redes hospitalarias de Asia Pacífico aceleran la implementación de unidades PET/TC y PET/IRM en los servicios de oncología y cardiología, aumentando la complejidad de la calibración cruzada. Estos escáneres integrados requieren phantoms que alineen la distribución del radiotrazador y la uniformidad de la señal de IRM con un error espacial de 2 mm en todo el campo de visión.[3]Fuente: Journal of Nuclear Medicine, "Características de Rendimiento del NeuroEXPLORER, un Imaginógrafo PET/TC de Próxima Generación para el Cerebro Humano," snmjournals.org Los proveedores que combinan plásticos de baja atenuación con blindaje compatible con IRM obtienen precios premium. Los reguladores ahora hacen referencia a los phantoms en los protocolos de prueba de aceptación para sistemas híbridos, convirtiéndolos en un prerrequisito para la puesta en marcha de la modalidad. La tendencia amplía los márgenes en el mercado de phantoms de imágenes médicas porque los sistemas híbridos conllevan contratos de servicio más amplios que incluyen consumibles de control de calidad.
Flujos de Trabajo de Control de Calidad Automático Habilitados por IA que Acortan el Tiempo del Ciclo de Prueba
Los algoritmos de visión artificial ahora localizan los marcadores de phantoms y calculan las métricas de distorsión con una precisión submilimétrica, reduciendo la revisión del físico de horas a minutos. El control de calidad continuo integrado en el firmware del escáner convierte cada exploración del paciente en una verificación de calidad, elevando las tasas de desgaste de los phantoms e impulsando la frecuencia de los pedidos. Los primeros adoptantes informan un 40% menos de llamadas de mantenimiento de emergencia porque los análisis predictivos detectan la degradación gradual del rendimiento. A medida que la IA se convierte en una característica estándar, los phantoms de próxima generación se suministrarán con conjuntos de datos de referencia cifrados que se sincronizan con los paneles de control de IA, garantizando una validación sincronizada de hardware y software.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prototipado de phantoms personalizados con uso intensivo de capital | -0.7% | Global | Mediano plazo (2-4 años) |
| Escasez de polímeros de grado elastográfico para imitación de tejidos | -0.5% | Global | Largo plazo (≥ 4 años) |
| Limitada disponibilidad de físicos para protocolos avanzados de control de calidad | -0.4% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro para geles radiactivos de alta pureza | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prototipado de Phantoms Personalizados con Uso Intensivo de Capital
Desarrollar un phantom antropomórfico específico del paciente puede superar los USD 50.000 debido a los costos de imágenes, segmentación, impresión con múltiples materiales y validación.[4]Fuente: EJNMMI Physics, "Optimización de la Imagen en Reemplazo Total de Rodilla: Un Novedoso Phantom Antropomórfico PET/TC Impreso en 3D para la Simulación de Artefactos Metálicos," springeropen.com Los pequeños proveedores encuentran difícil recuperar los gastos en modalidades de nicho, lo que lleva a la consolidación y a una innovación más lenta. Los equipos académicos frecuentemente improvisan kits de fabricación propia que varían en rendimiento, socavando la comparabilidad entre sitios. Esta barrera de capital limita la expansión del mercado de phantoms de imágenes médicas en dominios subespecializados.
Escasez de Polímeros de Grado Elastográfico para Imitación de Tejidos
Replicar la rigidez tisular de 1 a 200 kPa exige mezclas de polímeros personalizadas, aunque solo unos pocos proveedores suministran lotes consistentes con pureza de grado médico. Las interrupciones en los productos químicos precursores obligan a los fabricantes a acumular existencias, inmovilizando capital de trabajo y extendiendo los tiempos de entrega. Los laboratorios de investigación experimentan con siliconas de fabricación propia, pero estas variantes a menudo carecen de atenuación acústica estable, lo que limita la aceptación clínica. El crecimiento en ultrasonido y elastografía por IRM supera, por tanto, la disponibilidad de phantoms, generando un freno en el volumen del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Phantoms de Rayos X Lideran a Pesar de la Aceleración del Crecimiento de TCLos phantoms de rayos X representaron el 38,72% del mercado de phantoms de imágenes médicas en 2025, un testimonio de las regulaciones mamográficas que exigen el escaneo rutinario de objetos de prueba. La demanda se mantiene estable porque la base instalada global de salas de radiografía digital supera ampliamente a la de otras modalidades. El segmento de TC está repuntando a una CAGR del 6,14% a medida que entran en vigor nuevas normas de monitoreo de dosis, lo que refleja cómo los marcos regulatorios en evolución reconfiguran continuamente el tamaño del mercado de phantoms de imágenes médicas para imágenes basadas en cortes.
Los fabricantes innovan con phantoms combinados que alojan insertos de rayos X y TC en una sola carcasa, reduciendo los requisitos de inventario para las clínicas más pequeñas. Los fabricantes de phantoms de ultrasonido se centran en características elastográficas para adaptarse a la expansión clínica hacia evaluaciones de hígado, tiroides y musculoesqueléticas. La demanda de phantoms de IRM se mantiene desigual ya que los desafíos en el suministro de helio frenan la instalación de escáneres, aunque los biomarcadores de imágenes cuantitativas impulsan el interés en los conjuntos de calibración de difusión y T1/T2. Los phantoms de medicina nuclear registran pedidos estables vinculados al crecimiento teranóstico, donde la dosimetría precisa se convierte en el estándar de atención.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material:
Los Dispositivos Estimuladores Dominan Mientras las Soluciones Antropomórficas Se AceleranLos dispositivos estimuladores representaron el 56,14% de la cuota del mercado de phantoms de imágenes médicas en 2025, porque satisfacen las listas de verificación de control de calidad diario con objetivos geométricos simples que son fáciles de posicionar e interpretar. Estos phantoms son rentables y duraderos, lo que resulta atractivo para los centros de alto volumen. Las soluciones antropomórficas, impulsadas por los rápidos avances en la impresión 3D, se expanden a una CAGR del 5,17% a medida que los cirujanos y los radiólogos intervencionistas requieren simulaciones realistas.
Las formulaciones de filamentos híbridos ahora mezclan PLA con elastómeros termoplásticos blandos, creando piezas de doble dureza que imitan el hueso y el tejido blando en una sola pasada de impresión. Los consorcios académico-industriales aceleran los protocolos de prueba estándar para que los datos recopilados con nuevos materiales permanezcan comparables entre sitios. Los materiales de nicho, como las siliconas dopadas con grafito para imágenes fotoacústicas, están entrando en producción piloto, ampliando las opciones pero añadiendo cargas de calificación para los gestores de calidad.
Por Usuario Final:
Los Hospitales Mantienen el Liderazgo Mientras los Centros de Diagnóstico Crecen RápidamenteLos hospitales captaron el 53,62% del tamaño del mercado de phantoms de imágenes médicas en 2025, gracias a la amplia combinación de modalidades y a los equipos de físicos internos que ejecutan rutinas de control de calidad semanales. Su amplitud de equipamiento —desde la fluoroscopia hasta el PET/TC— hace necesarios amplios inventarios de phantoms. Los centros de diagnóstico por imágenes están creciendo a una CAGR del 5,86% porque los pagadores orientan los exámenes no agudos hacia entornos de menor costo, y dichas instalaciones adoptan phantoms tempranamente para asegurar la acreditación del Colegio Americano de Radiología necesaria para los contratos con pagadores.
Los modelos de servicio agrupados, en los que los proveedores de phantoms incluyen análisis en la nube y calibración periódica, resultan atractivos para las cadenas ambulatorias que prefieren costos operativos predecibles. Los institutos de investigación y los fabricantes de equipos originales representan una porción menor, aunque impulsan pedidos de alta especificación, como los phantoms de IRM para estimulación cerebral profunda en pruebas de compatibilidad de dispositivos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Fantasmas de Imagen Médica en América del Norte
América del Norte dominó con el 36,74% del mercado de fantasmas de imagen médica en 2025, lo que refleja las estrictas normas de rendimiento de equipos de la FDA y una densa red de centros de imagen que completa frecuentes ciclos de control de calidad. Los hospitales invierten en fantasmas vinculados a inteligencia artificial para alinearse con el programa ARCH-AI, lo que ancla la demanda de reemplazo. Los incentivos gubernamentales de calidad compensan los mayores costos laborales, preservando márgenes saludables para los proveedores.
Mercado de Fantasmas de Imagen Médica en Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento con una CAGR del 6,05%, impulsada por la construcción de hospitales a gran escala y la transición de los centros provinciales a la imagen digital. China financia la implementación de equipos híbridos PET/RM que requieren fantasmas multimodalidad complejos, mientras que el Consejo Nacional de Acreditación para Pruebas de India exige un control de calidad documentado antes de la obtención de licencias. Los clústeres de fabricación local en Shenzhen y Osaka reducen los aranceles de importación; sin embargo, los insertos de alta gama aún dependen de fuentes estadounidenses y europeas, lo que sostiene los flujos comerciales internacionales en el mercado de fantasmas de imagen médica.
Mercado de Fantasmas de Imagen Médica en EMEA y América del Sur
Europa registra ganancias constantes a medida que el Reglamento de Dispositivos Médicos impone la trazabilidad de los accesorios de control de calidad. Alemania y el Reino Unido lideran asociaciones de I+D que desarrollan materiales de fantasmas biorreabsorbibles, mientras que las clínicas escandinavas son pioneras en el monitoreo remoto de fantasmas vinculado a centros de física centralizados. Oriente Medio y África registran una demanda emergente a medida que los hospitales del Golfo se posicionan como centros de turismo médico regional, elevando los estándares de calidad de imagen. América del Sur crece más lentamente debido a restricciones fiscales, aunque los pedidos de nicho aumentan en el sector oncológico privado de Brasil.

Panorama regulatorio
Los fantomas de imagenología médica se encuentran dentro de un marco de cumplimiento en el que los reguladores y los organismos de acreditación utilizan pruebas basadas en fantomas para demostrar la calidad de imagen y el rendimiento. En Estados Unidos, las expectativas de la FDA en cuanto a la caracterización del rendimiento de los dispositivos y la documentación de control de calidad respaldan el uso estandarizado de fantomas junto con programas de calidad específicos de cada modalidad, mientras que el American College of Radiology (ACR) integra las exploraciones con fantomas en sus flujos de trabajo de acreditación para modalidades como la medicina nuclear. El ACR actualizó sus requisitos de pruebas con fantomas para medicina nuclear y aprobó la lista de fantomas vigente a partir del 30 de abril de 2026, reforzando la necesidad de que los centros utilicen los modelos de fantomas especificados y mantengan los protocolos actualizados conforme cambian los criterios técnicos.
En Europa, el Reglamento (UE) 2017/745 (RDM de la UE) rige los accesorios y las herramientas de control de calidad relacionadas con los dispositivos, con una clasificación determinada por el uso previsto y cualquier componente diagnóstico activo referenciado en el Anexo VIII (incluyendo las consideraciones de la Regla 10). La trazabilidad y la coherencia de las mediciones también condicionan los requisitos de adquisición, con organismos como el NIST que respaldan la trazabilidad de medición nacional para la calibración basada en fantomas y la coherencia de la imagenología cuantitativa entre modalidades. Las diferencias en la forma en que se implementan los criterios de aceptabilidad de radiación y calidad entre los estados miembros de la UE añaden complejidad para los proveedores que respaldan implementaciones en varios países, aumentando la importancia de la documentación, la trazabilidad por lotes y los métodos de prueba estandarizados.
Panorama Competitivo
El mercado muestra una fragmentación moderada. Los actores consolidados como CIRS, PTW Freiburg, Biodex Medical Systems y Kyoto Kagaku se especializan en nichos discretos. Los participantes se diferencian a través de materiales propietarios, integración de software y trayectoria regulatoria. Los phantoms computarizados agrupados con análisis de IA permiten a las empresas obtener primas de servicio.
La impresión 3D abre puntos de entrada para startups ágiles que entregan productos específicos del paciente en 72 horas. La consolidación surge cuando los especialistas en control de calidad de radioterapia adquieren activos de phantoms de nicho para complementar sus carteras. La presión sobre los precios se mantiene manejable porque la complejidad regulatoria y los costos de validación crean fosos naturales, aunque los proveedores deben invertir continuamente en ciencia de materiales y software o enfrentarse a la comoditización.
La resiliencia de la cadena de suministro se convierte en un diferenciador. Las empresas que aseguran polímeros elastográficos mediante contratos plurianuales o desarrollan alternativas de silicona evitan retrasos en la producción que perjudican a los competidores más pequeños. Los cuellos de botella estratégicos en el abastecimiento de geles radiactivos llevan a algunos proveedores a orientarse hacia sustitutos no radiactivos, posicionándolos para afrontar la escasez de farmacias nucleares. En general, la competencia favorece a las empresas que combinan innovación en materiales, conocimiento regulatorio y software centrado en datos.
Líderes de la Industria de Phantoms de Imágenes Médicas
Gold Standard Phantoms
Biodex Medical Systems
Computerized Imaging Reference Systems (CIRS)
PTW Freiburg
Kyoto Kagaku
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fantasmas de Imagen Médica
- Bartec Technologies
- Biodex Medical Systems
- Carville
- Computerized Imaging Reference Systems (CIRS)
- Gold Standard Phantoms
- Kyoto Kagaku
- Leeds Test Objects
- Modus Medical Devices
- PTW Freiburg
- Pure Imaging Phantoms
- QUART
- True Phantom Solutions
- Dielectric Corporation
- The Phantom Laboratory
- QRM GmbH
- Capintec
- Radcal
- PhantomX
Lea el análisis de las empresas de fantasmas de imagen médica

Oportunidades de mercado y perspectivas futuras
Las iniciativas de estandarización que amplían el acceso a objetos de referencia calibrados crean oportunidades para los proveedores que ofrecen soluciones de fantomas reproducibles y alineadas con bibliotecas. La National Medical Phantom Library (NMPL), una iniciativa conjunta que involucra al NIBIB, al NIST y a la FDA, respalda el acceso centralizado a fantomas calibrados, lo que se alinea con el movimiento más amplio hacia la verdad fundamental basada en fantomas en la evaluación de dispositivos y los flujos de trabajo de imagenología cuantitativa. Este entorno respalda paquetes de valor añadido que combinan fantomas con documentación trazable, conjuntos de datos de referencia digitales y servicios destinados a ayudar a los centros de imagenología y a los desarrolladores a demostrar un rendimiento constante entre escáneres y ubicaciones.
Los requisitos impulsados por la tecnología también se están extendiendo más allá de los diseños geométricos heredados hacia formatos modulares, heterogéneos y específicos del paciente que reflejan mejor las condiciones clínicas reales. El trabajo de la FDA sobre el método y el diseño de fantomas para evaluar la precisión de la cuantificación de materiales en la TC espectral con contraste (junio de 2025) señala una necesidad concreta y específica de la modalidad de diseños de fantomas adecuados para su propósito en la TC avanzada. A medida que se amplían los flujos de trabajo de multimodalidad y desarrollo de algoritmos, los fabricantes que puedan entregar fantomas impresos en 3D, agnósticos de modalidad o específicos de la aplicación, con plazos de entrega más cortos, mientras gestionan las limitaciones de suministro de polímeros y geles, pueden diferenciarse por el tiempo de respuesta, la reproducibilidad y la compatibilidad con las canalizaciones automatizadas de control de calidad y validación.
Recent Industry Developments in Mercado de Fantasmas de Imagen Médica
- Abril de 2026: el American College of Radiology (ACR) revisó su guía de pruebas con fantomas para medicina nuclear y actualizó la lista de modelos de fantomas aprobados para la acreditación, con la actualización con fecha del 30 de abril de 2026. El cambio endurece el cumplimiento específico por modelo y empuja a los proveedores de imagenología a renovar sus inventarios de fantomas y flujos de trabajo de control de calidad para permanecer alineados con los requisitos de acreditación. Esto también aumenta el valor de la documentación, la trazabilidad y la disponibilidad de los proveedores para los fantomas referenciados en las listas de verificación de acreditación.
- Diciembre de 2025: Stratasys amplió la disponibilidad comercial completa de su material de impresión 3D radiopaco RadioMatrix a Estados Unidos, orientado a la creación de fantomas para TC y flujos de trabajo relacionados de investigación en imagenología. Un mayor acceso a un material radiopaco diseñado específicamente para este fin reduce la fricción para los laboratorios y equipos de imagenología que fabrican fantomas internamente o a través de talleres de servicios. Este movimiento respalda una iteración más rápida de fantomas de TC específicos del paciente y del protocolo en comparación con los ciclos de fabricación tradicionales.
- Noviembre de 2025: IBA anunció la adquisición de PhantomX GmbH, añadiendo capacidades de fantomas antropomórficos a su cartera de control de calidad y fortaleciendo su posicionamiento en casos de uso de control de calidad y validación en imagenología. Acercar el diseño y la fabricación de fantomas a la entrega de soluciones de control de calidad respalda ofertas combinadas que conectan objetos de prueba físicos con herramientas de análisis y flujo de trabajo. La transacción también señala una consolidación continua en torno al conocimiento especializado en fantomas y materiales diferenciados en segmentos orientados al rendimiento.


Mercado de Fantasmas de Imagen Médica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de los fantomas de imagenología médica que se utilizan para probar, calibrar y verificar el rendimiento de la imagenología diagnóstica, incluyendo controles de calidad de rutina, capacitación y usos de investigación en las modalidades de imagenología habituales.
Exclusiones del alcance: excluimos los fantomas destinados únicamente a la verificación de dosis de radioterapia de alta energía.
Descripción general de la segmentación
- Por Tipo de Producto
- Phantoms de Rayos X
- Phantoms de TC
- Phantoms de Ultrasonido
- Phantoms de IRM
- Phantoms de Imágenes Nucleares
- Otros
- Por Material
- Dispositivos Estimuladores
- Órganos Artificiales (Antropomórficos)
- Otros Materiales
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imágenes
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la base instalada de sistemas de imagenología y los requisitos de calidad específicos que impulsan la demanda de fantomas en cada centro. Utilizamos fuentes públicas como las bases de datos de dispositivos de la Administración de Alimentos y Medicamentos de EE. UU. (FDA), la documentación de calidad y reembolso de los Centros de Servicios de Medicare y Medicaid de EE. UU., publicaciones del OIEA sobre calidad y seguridad en imagenología, estadísticas de salud de la OCDE y artículos revisados por pares indexados en PubMed que abordan la frecuencia de control de calidad y el uso de fantomas.
Luego validamos cómo se compran y utilizan los fantomas mediante catálogos de proveedores, licitaciones públicas cuando están disponibles, estadísticas de importación y exportación de dispositivos médicos relevantes, y presentaciones de empresas y materiales para inversores que describen herramientas de control de calidad en imagenología. Se utilizan suscripciones de pago selectas solo para datos financieros y noticias de empresas, búsquedas de patentes para rastrear tendencias de materiales e impresión 3D, y visibilidad comercial a nivel de envío cuando la codificación aduanera del país es clara. Esta lista documental no es exhaustiva, y se revisaron fuentes públicas adicionales para llenar vacíos y confirmar supuestos.
Entrevistas y encuestas primarias
Los datos primarios provienen de entrevistas y encuestas breves con especialistas en control de calidad de imagenología, gerentes de departamentos de radiología, equipos de física médica, distribuidores y fabricantes que suministran productos de fantomas. Para obtener una visión global, la cobertura se equilibra entre APAC, EMEA y América, de modo que la combinación de modalidades, el ritmo de control de calidad y los ciclos de adquisición reflejen la práctica local, y luego ajustamos los supuestos antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos de nivel C: 19% | APAC: 45% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 52% | América: 19% |
Dimensionamiento del mercado y previsión
El modelo principal utiliza una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de las instalaciones y el uso de sistemas de imagenología, y luego lo convierte en compras de fantomas a través de calendarios de reemplazo y control de calidad. Para mantener totales realistas, corroboramos los resultados con comprobaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por categoría de fantoma y una consolidación de los ingresos visibles de proveedores donde los informes son claros, y luego ajustamos por los canales que no son totalmente observables.
Los insumos clave incluyen la base instalada de dispositivos de imagenología y la intensidad de los procedimientos, los requisitos de acreditación y control de calidad que establecen la frecuencia de las pruebas, los ciclos de reemplazo según el material del fantoma y el desgaste, la combinación de modalidades (TC, RM, ultrasonido, imagenología nuclear) en cada región, y la progresión del precio de venta promedio para fantomas estándar frente a especializados. Cuando la visibilidad de abajo hacia arriba es incompleta, la brecha se maneja mediante supuestos de participación de canal validados por distribuidores y usuarios finales, que luego se someten a pruebas de estrés frente a patrones de importación y señales de actividad de patentes.
Para la previsión, utilizamos análisis de escenarios respaldados por modelos de tendencias a corto plazo para que la perspectiva refleje los cambios en los volúmenes de imagenología, el comportamiento de gasto de capital hospitalario y la adopción de diseños de fantomas más recientes, incluidos los productos impresos en 3D. Los supuestos se revisan con expertos para que la trayectoria de crecimiento no dependa de un solo año de fluctuaciones de adquisición.
Validación de datos y ciclo de actualización
Los resultados se verifican en más de un paso para detectar a tiempo sobreconteos y subconteos evidentes. Comparamos los totales finales del mercado con señales independientes, como el crecimiento de la base de equipos de imagenología, las tendencias de procedimientos y la frecuencia esperada de pruebas de control de calidad, y luego rastreamos cualquier variación importante hasta el insumo que la causó.
Antes de la aprobación final, un segundo analista revisa las anomalías y se retoman los supuestos clave con encuestados seleccionados cuando las cifras se salen de un rango razonable. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, incluyendo cambios regulatorios importantes, restricciones de suministro o cambios abruptos de gasto de capital. Justo antes de la entrega, se realiza un nuevo repaso de datos para que los clientes reciban la vista más reciente actualizada.
Comparación del dimensionamiento del mercado de fantomas de imagenología médica de Mordor Intelligence con otras estimaciones publicadas
Es normal ver diferentes valores de mercado publicados para los fantomas de imagenología médica porque las empresas no siempre cuentan los mismos productos, años y canales de compra. Las diferencias también provienen de cómo se promedian los precios entre fantomas estándar y diseños especializados, y de la frecuencia con la que se actualiza el modelo cuando cambian los patrones de adquisición.
Algunas estimaciones agrupan herramientas de control de calidad adyacentes o elementos más amplios de capacitación y simulación, lo que eleva el total, y también pueden usar supuestos de crecimiento de precios más rápido sin verificar el comportamiento de reemplazo a nivel de modalidad. En Mordor Intelligence, el conteo se limita a los fantomas de imagenología diagnóstica vinculados al uso de calibración y control de calidad, y se excluyen los fantomas exclusivos de radioterapia, lo que cambia el valor abordable incluso antes de aplicar el cálculo de crecimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 206,06 millones USD (2025) | |
| Consultora global A | 191,60 millones USD (2025) | Utiliza una serie base y una ventana de crecimiento diferentes, y no indica claramente las exclusiones en torno a los fantomas exclusivos de radioterapia ni la división de precios entre el control de calidad de rutina y los diseños especializados, lo que puede comprimir el total de 2025. |
| Editorial de datos del sector B | 163,22 millones USD (2025) | Aplica una visión de ingresos capturados más estrecha que parece subestimar las ventas lideradas por distribuidores y los volúmenes de fabricantes más pequeños, y las notas de alcance son limitadas, por lo que resulta más difícil validar los supuestos de combinación de modalidades y el ritmo de reemplazo. |
La comparación muestra que la dispersión se explica principalmente por lo que se incluye junto con los fantomas principales y cómo se trata la cobertura de canales en el año en curso. Al mantener explícitas las reglas de alcance y vincular los volúmenes a la base instalada y al ritmo de control de calidad, obtenemos una cifra que puede rastrearse hasta impulsores de demanda claros y repetirse cada año con los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Por qué se prefieren cada vez más los phantoms impresos en 3D frente a los modelos convencionales?
Se pueden producir internamente en cuestión de días, replican de cerca la anatomía del paciente y funcionan para TC, IRM y ultrasonido, lo que mejora las verificaciones de calidad y la formación de los operadores, al tiempo que reduce los obstáculos logísticos.
¿Cómo está cambiando la inteligencia artificial el control de calidad basado en phantoms?
El software de IA ahora automatiza el análisis de imágenes de los escaneos de phantoms, detectando distorsiones sutiles en cuestión de segundos y liberando a los físicos para que se centren en problemas de rendimiento más complejos.
¿Qué papel desempeñan los phantoms multimodales en la adopción de escáneres híbridos PET/TC y PET/IRM?
Estos phantoms validan la alineación espacial y la consistencia del contraste entre las modalidades integradas, ayudando a las instalaciones a mantener la acreditación a medida que se expanden las imágenes híbridas.
¿Por qué los centros de imágenes ambulatorias están invirtiendo fuertemente en pruebas con phantoms?
El reembolso basado en valor vincula el pago a la calidad documentada de la imagen, por lo que las instalaciones ambulatorias dependen de los escaneos rutinarios de phantoms para asegurar contratos favorables con los pagadores.
¿Qué desafíos de la cadena de suministro afectan más a la disponibilidad de phantoms?
Las fuentes limitadas de polímeros de grado elastográfico y geles radiactivos de alta pureza pueden extender los plazos de entrega y llevar a los fabricantes a explorar materiales alternativos.
¿Cómo mejoran los phantoms antropomórficos la formación de los médicos?
Sus texturas realistas y estructuras anatómicamente precisas permiten a los radiólogos y cirujanos practicar procedimientos complejos en un entorno controlado, reduciendo las curvas de aprendizaje y mejorando la seguridad del paciente.
Última actualización de la página el:



