
Tamaño y Cuota del Mercado de Construcción de Centros de Datos en Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.55 % |
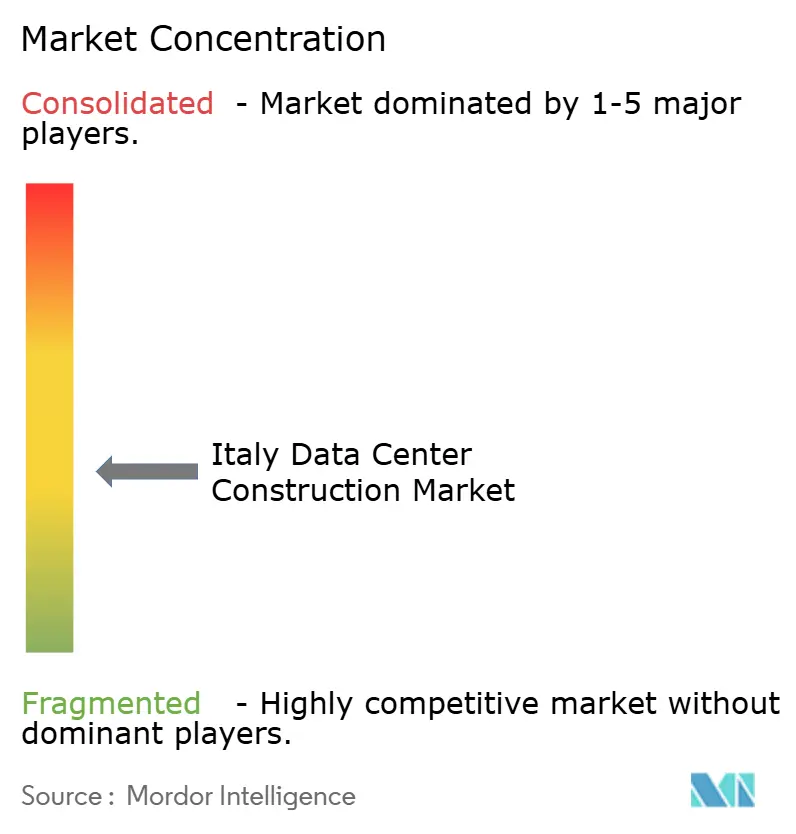
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos en Italia por Mordor Intelligence
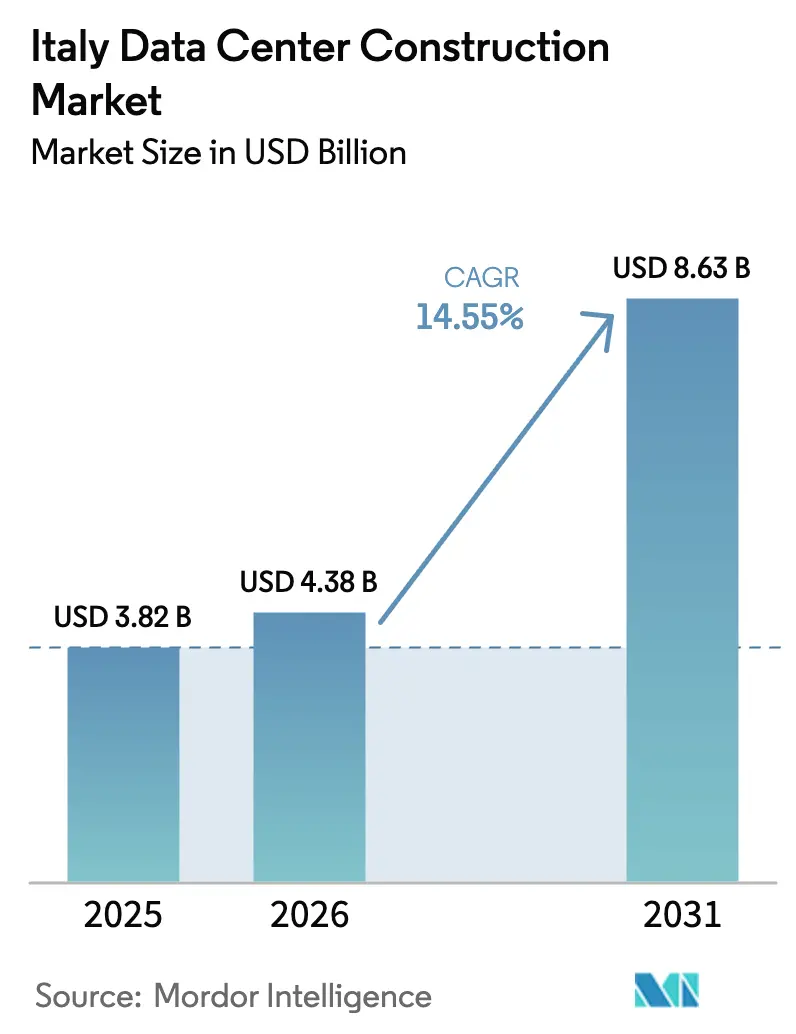
El tamaño del mercado de construcción de centros de datos en Italia en 2026 se estima en USD 4.380 millones, creciendo desde el valor de 2025 de USD 3.820 millones, con proyecciones para 2031 que muestran USD 8.630 millones, creciendo a una CAGR del 14,55% durante el período 2026-2031. Las constantes entradas de capital de los hiperescaladores, el sólido respaldo gubernamental y el papel geográfico de Italia como nodo de conectividad mediterráneo constituyen la base de esta rápida expansión. Las solicitudes de conexión eléctrica ya han superado la capacidad instalada de la red, aunque los planes sostenidos de inversión de Terna y una oleada de nuevos aterrizajes de cables submarinos mantienen el sentimiento positivo de los inversores. Microsoft, AWS, Google Cloud y Oracle continúan siendo los pilares de nuevas construcciones, mientras que operadores nacionales como TIM y Aruba combinan la experiencia local con las mejores prácticas globales para acelerar la entrega. Las crecientes exigencias de sostenibilidad, el despliegue del 5G y el modelo de construcción para arrendamiento adoptado por los hiperescaladores configuran colectivamente la próxima fase del mercado de construcción de centros de datos en Italia.
Conclusiones Clave del Informe
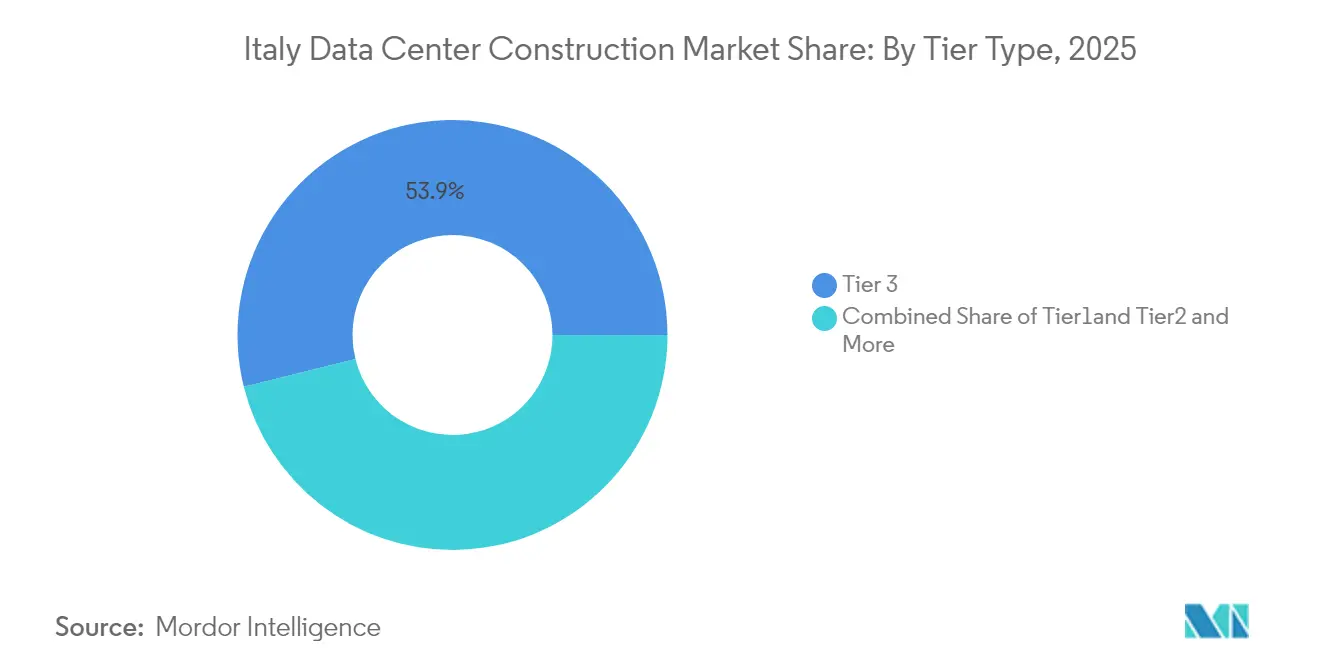
- Por tipo de nivel, el Nivel 3 lideró con una cuota del 53,86% del mercado de construcción de centros de datos en Italia en 2025, mientras que las instalaciones de Nivel 4 se expanden a una CAGR del 17,48% hasta 2031.
- Por tipo de centro de datos, los servicios de colocación ostentaron una cuota del 55,94% del tamaño del mercado de construcción de centros de datos en Italia en 2025; los sitios de hiperescaladores de construcción propia crecen un 18,98% anualmente hasta 2031.
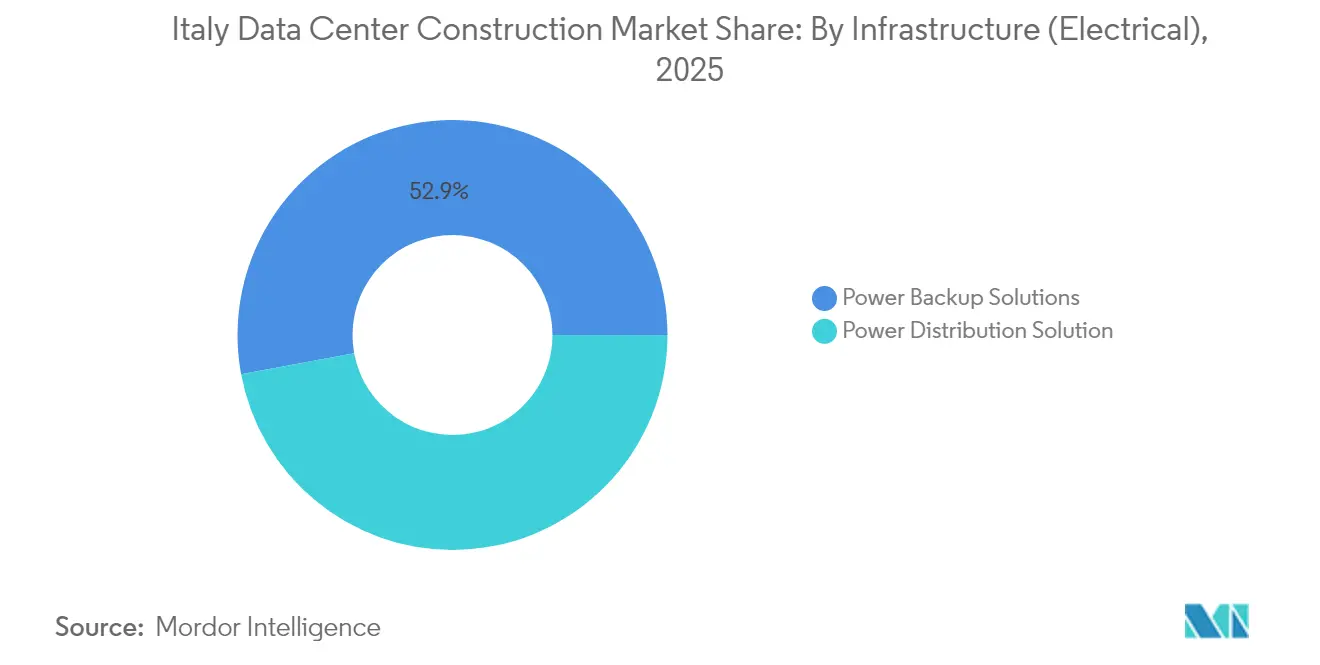
- Por infraestructura eléctrica, las soluciones de respaldo de energía representaron el 52,93% del tamaño del mercado de construcción de centros de datos en Italia en 2025, mientras que las soluciones de distribución de energía registran la CAGR más rápida del 18,56%.
- Por infraestructura mecánica, los sistemas de enfriamiento capturaron una cuota del 47,88% del tamaño del mercado de construcción de centros de datos en Italia en 2025 y siguen siendo esenciales a medida que los servidores y el almacenamiento crecen a una CAGR del 16,13%.
- Regionalmente, el norte de Italia concentró el 61,58% de los ingresos de 2025; se prevé que Sicilia registre la CAGR más alta del 20,87% impulsada por los nuevos aterrizajes de cables.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos en Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue del 5G que acelera las construcciones de edge y núcleo | +2.8% | Nacional, con foco en Milán, Turín, Roma | Mediano plazo (2-4 años) |
| Demanda creciente de nube e hiperescala | +3.2% | Regiones del norte y centro | Corto plazo (≤ 2 años) |
| Subvenciones digitales del PNRR | +2.1% | A nivel nacional, con prioridad en áreas desatendidas | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad y aprovisionamiento de energía verde | +1.9% | A nivel de la UE, Italia liderando la adopción mediterránea | Largo plazo (≥ 4 años) |
| Nuevos aterrizajes de cables submarinos | +1.7% | Sicilia, Génova, costa mediterránea | Largo plazo (≥ 4 años) |
| Modelo de construcción para arrendamiento | +1.5% | Norte de Italia, avanzando hacia el sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegue del 5G que acelera las construcciones de edge y núcleo
La compra de EUR 485 millones de WindTre de los activos 5G independientes de OpNet desbloqueó 3.000 estaciones base que prestan servicio al 75% de la población italiana, impulsando la demanda inmediata de sitios de micro-edge que refuerzan los núcleos tradicionales. El plan 2024-2026 de TIM contempla 16 nuevos centros de datos que se articulan con este impulso nacional del 5G,[1]Telecom Italia, "TIM 2024-2026 Plan Accelerates 5G and Cloud," telecomitalia.com y el programa de 1.900 sitios de Phoenix Tower International subraya aún más la necesidad de capacidad de baja latencia. Dado que el 5G divide las cargas de trabajo entre la radio, el edge y el núcleo, los planificadores de instalaciones priorizan ahora superficies más reducidas cerca de los núcleos de población, enfriamiento líquido avanzado y rutas de distribución resilientes para cumplir los estrictos objetivos de latencia.
Demanda creciente de nube e hiperescala
Google Cloud, Microsoft, AWS y Oracle continúan destinando presupuestos multimillonarios en euros para la expansión en Italia, frecuentemente en asociación con TIM u otros operadores locales. El corredor Milán-Turín se ha convertido en el epicentro, aunque las ciudades secundarias absorben rápidamente proyectos a medida que los sitios principales se saturan. La inversión hiperescaladora no solo amplía el mercado de construcción de centros de datos en Italia, sino que también impulsa el empleo local, con investigaciones de la Universidad de Turín que proyectan 65.000 puestos de trabajo para 2025 solo del ecosistema de Google.[2]Google Cloud, "Presentación de Google Cloud Regions en Milán y Turín", cloud.google.com Las asociaciones acortan los ciclos de tramitación, garantizan el cumplimiento de las normas de soberanía digital y permiten a los operadores comercializar servicios de edge de manera cruzada.
Subvenciones digitales del "PNRR" gubernamental
El PNRR de Italia destina EUR 32.500 millones a objetivos digitales,[3]Comisión Europea, "Recovery and Resilience Facility: Italy Country Factsheet", europa.eu y las directrices de nube prioritaria en la administración pública están generando visibilidad de demanda que reduce el riesgo del capital privado. El Plan Transición 5.0 añade EUR 12.700 millones en créditos fiscales para las empresas que reduzcan el consumo energético al menos un 3%, apoyando directamente las construcciones eficientes. Las dotaciones de financiación municipal reservan EUR 500 millones para la habilitación de servicios en la nube en zonas desatendidas, impulsando a los operadores a distribuir capacidad más allá del núcleo Milán-Turín, ampliando así el mercado de construcción de centros de datos en Italia.
Crecientes mandatos de sostenibilidad y aprovisionamiento de energía verde
Desde septiembre de 2024, la normativa de la UE exige a los operadores divulgar indicadores clave de desempeño energético, impulsando mejoras de eficiencia y el aprovisionamiento de energías renovables. El Decreto Energético de Italia reduce los plazos de tramitación de proyectos solares y eólicos que abastecen centros de datos, mientras que líderes como Aruba alimentan campus enteros con energía hidráulica y fotovoltaica. El sistema Avalon 3 de Retelit recupera el calor residual para redes de distrito, ilustrando cómo las normativas medioambientales impulsan la innovación técnica y flujos de ingresos adyacentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de energía eléctrica de red y precios volátiles | -3.1% | A nivel nacional, severo en el norte industrial | Corto plazo (≤ 2 años) |
| Escasez de mano de obra especializada | -2.2% | Principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Costes de ingeniería en zonas sísmicas | -1.8% | Cinturones sísmicos del centro y sur | Largo plazo (≥ 4 años) |
| Acceso limitado a agua regenerada para enfriamiento | -1.4% | Zonas industriales áridas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de energía eléctrica de red y precios energéticos volátiles
Las solicitudes de conexión superaron los 42 GW en marzo de 2025 —casi el triple del margen disponible—, obligando a los operadores a esperar hasta tres años para nuevas acometidas. El plan de Terna por EUR 23.000 millones aliviará la congestión, pero no antes de finales de la década. Mientras tanto, algunos hiperescaladores adquieren activos eléctricos retirados de Enel para evitar retrasos. El aumento de los precios en el mercado spot complica la presupuestación, y los índices de costes de construcción han aumentado un 20% desde la pandemia, comprimiendo los márgenes de los promotores en el mercado de construcción de centros de datos en Italia.
Escasez de mano de obra especializada en construcción de centros de datos
Italia comparte una deficiencia global de técnicos cualificados que dominen la energía de alta densidad, el enfriamiento avanzado y el diseño sísmico. Los auges temporales derivados del esquema Superbonus distorsionaron el mercado laboral, dejando menos equipos cualificados disponibles para construcciones de Nivel 4. Los programas de formación existen, pero necesitan más de dos años para surtir efecto, ejerciendo presión al alza sobre los plazos de entrega y los salarios, y frenando el mercado general de construcción de centros de datos en Italia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: El Nivel 4 Impulsa la Fiabilidad Premium
Las instalaciones de Nivel 3 controlaron el 53,86% de la cuota del mercado de construcción de centros de datos en Italia en 2025, ya que las empresas buscaban un equilibrio entre disponibilidad y coste. No obstante, los sitios de Nivel 4, requeridos por las cargas de trabajo financieras, gubernamentales y de inteligencia artificial, se expanden un 17,48% anualmente hasta 2031. Este segmento exige un mayor CAPEX debido a las rutas de alimentación dual, la mantenibilidad concurrente y el refuerzo sísmico. El Refrigerador de Recorte CoolLoop de Vertiv, conforme a las próximas normas de gases fluorados de la UE, reduce la energía de enfriamiento un 70%, haciéndolo atractivo para los constructores de Nivel 4 que buscan cumplimiento y ahorro. El IT4 de Aruba en Roma ejemplifica esta tendencia con cinco edificios duplicados, 30 MW de carga informática y energía renovable.
El impulso de crecimiento también repercute en los niveles 1 y 2 para proyectos de edge o sensibles al coste. Sin embargo, a medida que la continuidad del negocio asciende en las agendas directivas, estos niveles inferiores ceden cuota a los diseños tolerantes a fallos. El mercado de construcción de centros de datos en Italia muestra así un claro giro hacia la fiabilidad premium, con operadores que posicionan capacidad modular de Nivel 4 a lo largo de las líneas sísmicas para minimizar el riesgo de interrupciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Centro de Datos: Los Hiperescaladores Reconfiguran los Patrones de Construcción
A pesar de la base del 55,94% de la colocación en 2025, los proyectos de hiperescaladores de construcción propia crecen un 18,98% anual. La inversión de EUR 4.300 millones de Microsoft en el norte de Italia, combinada con una arquitectura preparada para la inteligencia artificial, ilustra este giro. Google Cloud combina construcción propia y externalización arrendando espacio a TIM en Milán y Turín, ilustrando formas híbridas que optimizan velocidad y cumplimiento normativo. Esta oleada amplía el tamaño del mercado de construcción de centros de datos en Italia para la hiperescala a un estimado de USD 2.390 millones para 2031, equivalente al 27,65% del valor total.
Las construcciones de edge y empresariales crecen moderadamente, aunque siguen siendo el ancla de la diversificación regional. El modelo de construcción para arrendamiento reduce la carga de capital intensivo para los hiperescaladores: la región de Oracle en Turín opera dentro de un campus de TIM, cumpliendo los objetivos de disponibilidad y soberanía sin necesidad de propiedad directa del terreno. Los fondos de pensiones e infraestructuras son entusiastas arrendadores, convirtiendo los arrendamientos predecibles de hiperescala a 20 años en rendimientos similares a los bonos, inyectando así nuevo capital en la industria de construcción de centros de datos en Italia.
Por Infraestructura, Tipo Eléctrico: La Innovación en Distribución de Energía se Acelera
Los sistemas de respaldo de energía representan el 52,93% del gasto actual, lo que atestigua las necesidades de disponibilidad ininterrumpida. Sin embargo, los equipos de distribución de energía registran la CAGR más rápida del 18,56%, a medida que los racks escalan de 5-10 kW a 40-50 kW. El tamaño del mercado de construcción de centros de datos en Italia para distribución está previsto que se duplique para 2031, impulsado por clústeres de inteligencia artificial como el campus sur de iGenius con 80 servidores Nvidia. Las mejoras de red inteligente de Terna destinan EUR 3.400 millones a subestaciones orientadas a centros de datos, permitiendo la gestión de carga en tiempo real.
Las bandejas de barras avanzadas, los transformadores de estado sólido y el almacenamiento de energía en baterías in situ aparecen ahora en las solicitudes de propuestas como estándar. Los operadores también están preinstalando conexiones para la futura integración de pilas de combustible. Estas inversiones agilizan los plazos de puesta en marcha y, al mismo tiempo, satisfacen los indicadores clave de desempeño establecidos por el próximo cuadro de mando de sostenibilidad de la UE.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Infraestructura Mecánica: Los Sistemas de Enfriamiento se Enfrentan al Desafío de la Inteligencia Artificial
El enfriamiento dominó el 47,88% del gasto en 2025, pero los servidores y el almacenamiento —que crecen un 16,13% anual— dictan ahora el diseño mecánico. La inmersión líquida, los intercambiadores de calor de puerta trasera y los circuitos de recuperación de calor modifican los esquemas de instalación. El sistema DaTEG de Leonardo ofrece un 30% más de rendimiento de los chips con menor consumo energético, demostrando el retorno de la inversión de la gestión térmica avanzada. El mercado de construcción de centros de datos en Italia también debe adaptar las estructuras de armarios para las tuberías líquidas más pesadas y los equipos más densos, garantizando al mismo tiempo la integridad sísmica.
Los operadores capturan nuevos ingresos vendiendo el calor recuperado a las utilities de distrito, como hace Avalon 3 de Retelit para 1.250 hogares. Estas innovaciones no solo se alinean con los objetivos climáticos de la UE, sino que también mitigan la presión sobre la red al compensar la demanda de calefacción regional.
Análisis Geográfico
El norte de Italia sigue siendo el epicentro, con Lombardía y Piamonte representando aproximadamente el 61,58% del gasto de 2025 gracias a las densas rutas de fibra óptica, el acceso a energías renovables y una cadena de suministro experimentada. Milán alberga grandes campus de Aruba, Data4, Microsoft y AWS, mientras que Turín ganó impulso tras el establecimiento de zonas de nube soberana por parte de Oracle y Google Cloud. Este efecto de clúster acelera los plazos de entrega, pero arriesga la saturación de la capacidad de la red, lo que lleva a los operadores a buscar parcelas en el centro y el sur.
Palermo, en Sicilia, respaldada por el Sicily Hub de Sparkle y el cable BlueMed de 240 Tbps, posiciona la isla como una puerta de entrada tricontinental. Génova añade un segundo punto de aterrizaje que reduce drásticamente la latencia para el tráfico del norte de África y Oriente Medio, ampliando el potencial del mercado de construcción de centros de datos en Italia a lo largo de la costa ligur. El "Valle de los Datos" de Bolonia, centrado en el superordenador Leonardo, atrae inquilinos con alta demanda de computación de alto rendimiento y consorcios de investigación, diversificando la demanda más allá de la nube comercial.
Las regiones del sur aprovechan la abundante energía solar y eólica, los menores costes del suelo y los incentivos del PNRR. El proyecto de USD 1.000 millones de iGenius ilustra este giro, integrando energía renovable y supercomputación de inteligencia artificial. Sin embargo, la ingeniería sísmica infla el CAPEX, lo que lleva al uso del incentivo fiscal Sismabonus para recuperar hasta el 50% del gasto en refuerzo. A pesar de los mayores desembolsos iniciales, los operadores valoran la diversificación geográfica para la recuperación ante desastres y la adquisición de energía libre de carbono, ampliando la huella del mercado de construcción de centros de datos en Italia.
Panorama regulatorio
La construcción de centros de datos en Italia opera bajo un marco en rápida evolución que combina los requisitos de divulgación de sostenibilidad de la UE (vigentes desde septiembre de 2024 para la presentación de informes de KPI energéticos) con medidas nacionales para acelerar los permisos y el acceso a la red. En 2026, el Decreto-Ley de Energía (Decreto-Ley n.º 21/2026) introdujo un procedimiento de autorización nacional unificado para la construcción y ampliación de centros de datos, además de las obras conexas de conexión a la red, consolidando pasos como las evaluaciones ambientales en un único proceso gestionado por la autoridad competente para la Autorización Ambiental Integrada (AIA), con un plazo estándar de 10 meses (ampliable en tres meses para proyectos complejos).
La supervisión abarca a varios organismos. AGCom regula las comunicaciones electrónicas, mientras que la Agencia Nacional de Ciberseguridad (ACN) establece expectativas de certificación, resiliencia y seguridad que influyen en los requisitos de diseño y operativos para cargas de trabajo sensibles. En el ámbito industrial y de conectividad, el MIMIT dirige la alineación de la política digital e industrial (incluidos los programas de transición digital del sector público), y las decisiones de energía e infraestructura se entrecruzan con el MASE y las autoridades regionales, lo que convierte la coordinación temprana con las partes interesadas en una tarea de cumplimiento clave para los promotores.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en Italia normalmente comienza con la adquisición de terrenos y la planificación de la capacidad de red, seguida de la viabilidad, el diseño y la obtención de permisos, que reflejan cada vez más la vía de autorización unificada de 2026 conforme al Decreto-Ley n.º 21/2026. Los servicios de ingeniería y diseño alimentan la contratación de sistemas eléctricos (distribución de energía y respaldo) y mecánicos (refrigeración), la construcción general y, posteriormente, la integración, la puesta en marcha y el soporte y mantenimiento a largo plazo. La disponibilidad de conexión a la red sigue siendo un factor limitante, por lo que los promotores generalmente asegurano la participación de la empresa de servicios públicos con antelación y evalúan modelos de generación in situ y autoconsumo junto con la interconexión tradicional.
La demanda está determinada por los hiperescaladores, los proveedores de colocación y los programas digitales del sector público, con las prioridades nacionales de soberanía digital e iniciativas como el Polo Strategico Nazionale (PSN) que influyen en las decisiones de ubicación y cumplimiento. La gobernanza y la ejecución implican la coordinación entre ministerios (incluidos el MIMIT y el MASE) y las autoridades regionales, mientras que los requisitos de sostenibilidad refuerzan el cambio en las adquisiciones hacia el suministro renovable, la refrigeración de alta eficiencia y los diseños preparados para la recuperación de calor. Esto estrecha el vínculo entre los promotores de energía, los OEM de equipos y los operadores de centros de datos durante la ejecución de los proyectos.
Panorama Competitivo
La competencia se equilibra entre las telecomunicaciones heredadas (TIM, WindTre), los proveedores especializados (Aruba, Retelit) y los hiperescaladores con voracidad de capacidad. TIM ostenta la mayor presencia nacional a través de 16 centros de datos y acuerdos de nube con Google y Oracle. Aruba se diferencia mediante carteras 100% renovables, certificaciones de Nivel 4 y pilotos de recuperación de calor, atrayendo a inquilinos centrados en la sostenibilidad. Microsoft, AWS y Google sustentan la mayor parte de las nuevas obras, frecuentemente a través de arrendamientos de terreno o asociaciones de estructura con suministro eléctrico que reducen el riesgo de ejecución local.
El capital privado y los fondos de infraestructura amplifican la capacidad financiera: la participación del 80% de Bain Capital en AQ Compute y la compra del 50% de la plataforma OpCore de Iliad por parte de InfraVia desbloquean miles de millones para la expansión. Las iniciativas estratégicas incluyen la adquisición de mástiles preparados para edge por Phoenix Tower, la asignación de EUR 1.400 millones de Vantage Data Centers para la región EMEA y el mayor gasto de capital de Terna para salvaguardar la resiliencia de la red. El mercado de construcción de centros de datos en Italia registra así un ritmo creciente de fusiones y adquisiciones, consolidación de proveedores y mayor énfasis en el cumplimiento de los criterios ESG como diferenciador competitivo.
Líderes de la Industria de Construcción de Centros de Datos en Italia
AECOM
Arup Group Limited
DPR Construction, Inc.
Schneider Electric SE
Fortis Construction, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de campus con nombre propio y las estructuras de financiación están ampliando la cartera invertible y abriendo oportunidades más allá del consolidado clúster de Milán. El programa Campus Italia de EdgeConneX (tres campus, 300 MW, 3.000 millones de EUR, Lombardía), el plan del campus de Lacchiarella de Apto por 3.000 millones de EUR, y el desarrollo hiperescala aprobado de Rai Way por 400 millones de EUR en Pomezia (Roma) están añadiendo escala concreta a los proyectos. También se están formando plataformas lideradas por inversores para escalar la capacidad de energía renovable, incluida la empresa conjunta de Green Arrow Capital y Gruppo Lazzari (1.000 millones de EUR) centrada en una red de sitios con suministro renovable, lo que refuerza los enfoques de construcción para arrendamiento y de "powered shell" ya utilizados por los hiperescaladores.
Están surgiendo dos focos de oportunidad a corto plazo a partir de las limitaciones observadas: (i) el diseño y la entrega orientados a la energía, incluidos proyectos que integran energías renovables in situ y autoconsumo para gestionar la congestión de la red y los tiempos de espera, y (ii) la diversificación regional vinculada a la conectividad y la migración digital pública, incluyendo Sicilia y otros nodos del sur y el centro. Aquí, los desembarcos de cables submarinos y los programas de infraestructura digital vinculados al PNRR respaldan nuevos corredores de demanda. Con una cartera reportada que supera los 1,2 GW en proyectos activos y 174 centros activos citados en el seguimiento del sector, los promotores que puedan integrar la preparación en materia de permisos, la estrategia de red y el cumplimiento de sostenibilidad en cronogramas de entrega bancables obtienen ventaja tanto con los hiperescaladores como con los arrendatarios alineados con el sector público.
Desarrollos recientes del sector
- Julio de 2026: El centro de datos CyrusOne MIL1 inició obras en Segrate, Milán (27 MW). El lanzamiento amplía la presencia de CyrusOne en el norte de Italia y acelera la capacidad hiperescala para atender cargas de trabajo de IA y nube en la región. El proyecto fortalece el clúster de Milán y respalda las proyecciones de escala del mercado para 2031.
- Julio de 2026: Rai Way obtuvo el permiso de planificación para un campus de centro de datos hiperescala de 400 millones de EUR en Pomezia, Roma. Este hito de planificación desbloquea una capacidad nueva considerable en la región de Roma y avanza en la certeza regulatoria para inversiones a gran escala. Consolida la capacidad futura en el centro de Italia y refuerza a Roma como centro hiperescala, respaldando los planes de red y conectividad.
- Junio de 2026: Se confirmó la inversión de Apto por 3.000 millones de EUR para un campus de centro de datos de 300 MW en Lacchiarella, Milán. Este es el mayor campus de centro de datos de un solo sitio anunciado en 2026 y señala una fuerte demanda en Lombardía. Impulsa la escala en Lombardía e influye en la mano de obra, la cadena de suministro y la integración regional de criterios ESG.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado contabiliza el gasto en la construcción y el equipamiento de centros de datos en Italia, que abarca los trabajos de emplazamiento, la construcción del edificio y los principales sistemas técnicos necesarios para operar una instalación (energía y refrigeración) hasta la puesta en marcha.
Exclusiones del alcance: excluimos las operaciones continuas de las instalaciones y los contratos de servicio recurrentes, y también excluimos el despliegue puro de redes de telecomunicaciones fuera del límite del centro de datos.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores de Construcción Propia (CSPs)
- Empresarial y Edge
- Por Infraestructura
- Por Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Por Infraestructura Mecánica
- Sistemas de Enfriamiento
- Racks y Armarios
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicio - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Por Infraestructura Eléctrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites externos rígidos del modelo y, posteriormente, para mantener la lógica del gasto realista para Italia. Revisamos fuentes públicas y oficiales que ayudan a explicar la actividad de construcción y la evolución de los costos, como estadísticas nacionales sobre producción en construcción e índices de precios, publicaciones sobre desarrollo de electricidad y redes, y publicaciones de permisos o planificación de las autoridades locales.
Para traducir la actividad en valor de mercado, también utilizamos materiales sobre prácticas de construcción de centros de datos y tendencias de eficiencia de fuentes como la Comisión Europea y Eurostat, grupos del sector que abordan la infraestructura digital, y revistas de ingeniería revisadas por pares que cubren refrigeración, salas eléctricas y rendimiento energético. Se utilizaron informes de empresas, presentaciones a inversores, prensa acreditada y datos financieros de empresas de pago, registros de contratos y licitaciones, y búsquedas de patentes para verificar cronogramas y decisiones tecnológicas. Estas fuentes son ilustrativas, y se consultaron muchas otras referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se está construyendo en Italia y cómo se dividen los presupuestos entre los paquetes de obra civil, eléctricos y mecánicos, ya que estas divisiones pueden alterar significativamente los totales. Hablamos con una combinación de equipos de ejecución de proyectos, contratistas, consultores y usuarios finales, y mantuvimos una cobertura equilibrada entre los principales centros y sitios secundarios para poder verificar nuestros supuestos frente al comportamiento de contratación y la fase de los proyectos en la práctica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 15% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 17% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal parte de una cartera de construcción de arriba hacia abajo para Italia, donde las adiciones de capacidad anunciadas y permitidas se convierten en gasto anual de construcción utilizando la lógica típica de costo por MW y costo por pie cuadrado, y luego se asignan entre los trabajos eléctricos, mecánicos y de construcción general. Para mantener el resultado fundamentado, corroboramos los totales con verificaciones ascendentes selectivas, incluido el muestreo de presupuestos de proyectos a partir de divulgaciones públicas, la realización de verificaciones de canal sobre los ciclos de pedido de equipos, y la validación de algunas construcciones representativas frente a referencias de costos.
Las entradas clave del modelo incluyen las adiciones de carga de TI próximas y en curso (MW), la combinación de proyectos de colocación frente a autoconstrucción, el nivel de tier al que se apunta, y el momento de las conexiones a la red y la energización, que a menudo determina cuándo se produce el mayor gasto eléctrico. También rastreamos los índices de costos de construcción, las señales de precios de la energía que influyen en las decisiones de diseño, y los cambios observados hacia una mayor densidad de racks que pueden alterar el alcance de refrigeración y eléctrico. Para las previsiones, se aplica un análisis de escenarios en torno al momento de entrega de la capacidad y la inflación de costos, y luego los valores finales año por año se suavizan con una trayectoria de tendencia exponencial que se revisa y ajusta utilizando la retroalimentación primaria sobre los plazos de entrega y el comportamiento de contratación.
Validación de datos y ciclo de actualización
La validación se realiza en varias etapas para que los números no dependan de una sola fuente de datos. Comprobamos los resultados del modelo frente a señales independientes como las adiciones de capacidad conocidas, los anuncios de inicio de construcción y la evolución macroeconómica de los costos de construcción, y luego se revisan las variaciones abruptas volviendo a la lista de proyectos y a los supuestos subyacentes. Cuando la varianza sigue siendo alta, se vuelve a contactar a los encuestados para confirmar si un cambio es real, por ejemplo, una conexión a la red retrasada o un cambio de alcance de solo estructura a equipamiento completo.
Antes de la aprobación final, el modelo y los supuestos clave son revisados por otro analista, y los valores atípicos se cuestionan hasta que los factores determinantes se explican con claridad. El informe se actualiza anualmente, y se activan actualizaciones intermedias si se producen eventos significativos, como cancelaciones de grandes proyectos, nuevos compromisos hiperescala o cambios importantes en la disponibilidad de energía. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de construcción de centros de datos en Italia de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas sobre la construcción de centros de datos en Italia pueden parecer muy dispares porque los autores no siempre contabilizan el mismo límite de construcción, o aplican reglas de tiempo diferentes para determinar cuándo un proyecto se convierte en gasto. Las diferencias también aparecen cuando varían los métodos de conversión de divisas, o cuando la inflación de costos se maneja con un único factor fijo en lugar de ajustes año por año.
Evidencias como las inversiones anunciadas en instalaciones, las adiciones de MW declaradas y los planes de equipamiento escalonados son las verificaciones utilizadas para mantener la estimación de 2025 de Mordor Intelligence vinculada al gasto de construcción y equipamiento, en lugar de mezclar el valor del hardware de TI o los ingresos operativos totales. Otra brecha común surge de si los modelos incluyen únicamente construcciones nuevas, o si también incorporan trabajos de renovación y actualización, lo que puede elevar los totales en sitios maduros incluso cuando la nueva capacidad no está acelerándose.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,82 mil millones de USD (2025) | |
| Boletín Comercial A | 3,13 mil millones de USD (2024) | Utiliza un enfoque de inversión que puede desfasarse del momento de la construcción, y puede aplicar una división diferente entre construcción general y equipamiento técnico, lo que reduce el gasto contabilizado en las fases iniciales del proyecto. |
| Informe Sectorial B | 4,00 mil millones de USD (2025) | Tiende a ampliar el límite al combinar programas adyacentes de actualización y renovación en el total anual, y puede sobreestimar el valor si los presupuestos en euros se convierten a tipos de cambio al contado sin normalizar a una base coherente. |
La tabla muestra que la diferencia se explica principalmente por lo que se contabiliza como gasto de construcción en un año dado, y por si categorías adyacentes como las renovaciones y los efectos de tipo de cambio se incorporan al total. Al mantener el alcance vinculado a los paquetes de construcción y equipamiento y volver a verificar el momento de los proyectos mediante múltiples señales, la estimación se mantiene transparente y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Construcción de Centros de Datos en Italia?
Se proyecta que el Mercado de Construcción de Centros de Datos en Italia registre una CAGR del 14,55% durante el período de previsión (2026-2031)
¿Quiénes son los actores clave en el Mercado de Construcción de Centros de Datos en Italia?
AECOM, Arup Group Limited, Legrand, Daikin Applied y STULZ son las principales empresas que operan en el Mercado de Construcción de Centros de Datos en Italia.
¿Qué años abarca el Mercado de Construcción de Centros de Datos en Italia?
El informe abarca el tamaño histórico del Mercado de Construcción de Centros de Datos en Italia para los años: 2019, 2020, 2021, 2022, 2023, 2024 y 2025. El informe también prevé el tamaño del Mercado de Construcción de Centros de Datos en Italia para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Italia Demanda de sistemas de energía en Italia, desglosada por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale de Francia Demanda de sitios hyperscale en Francia, cubriendo tipo de instalación, componente y nivel.
- Mercado de Racks de Centros de Datos de Italia Demanda de racks en Italia, que abarca tamaño de rack, altura de rack y tipo de rack.
- Mercado de Energía de Centros de Datos en China Sistemas de energía de China, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale en Italia Sitios hyperscale en Italia, desglosados por tipo de instalación, componente y nivel (tier).
- Mercado de Redes de Centros de Datos de Italia Demanda de redes en Italia, cubriendo componente, usuario final y tipo de centro de datos.



