
Tamanho e Participação do Mercado de Construção de Data Centers na Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
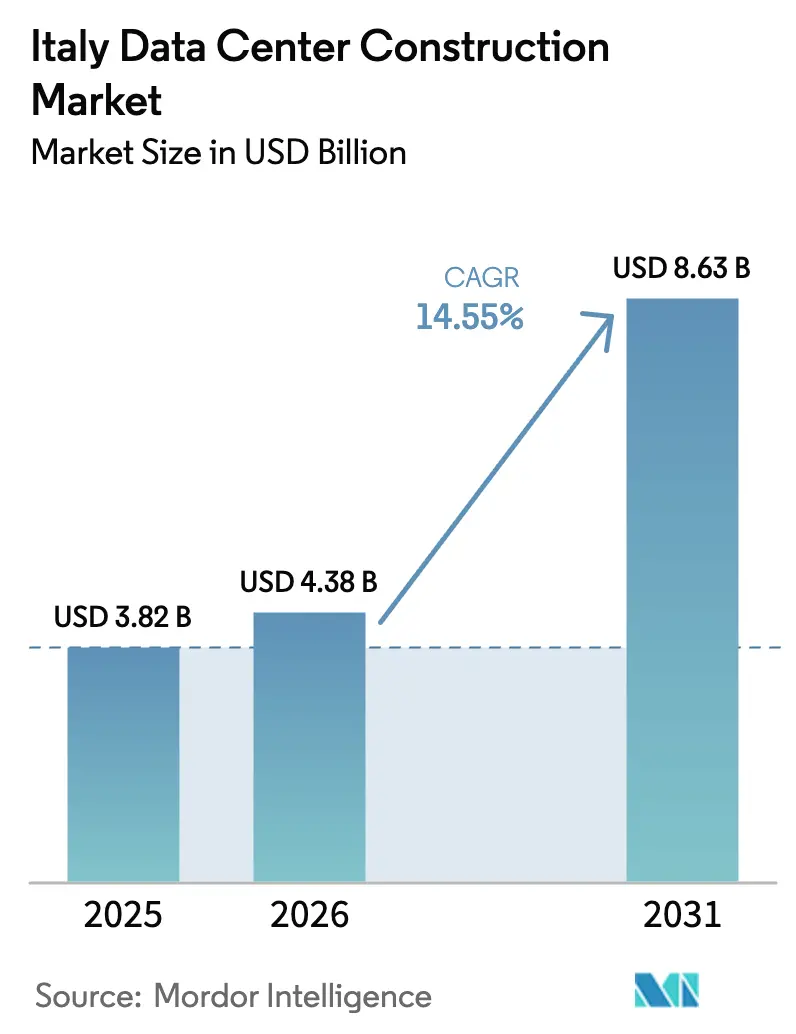
| Tamanho do mercado no ano base (2025) | 3.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.55 % |
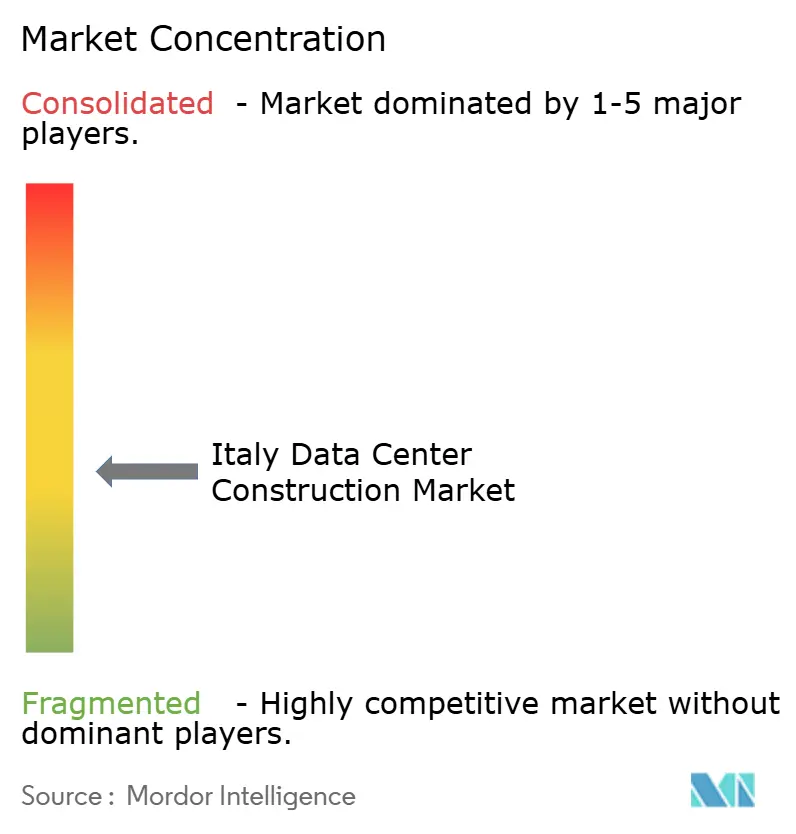
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers na Itália por Mordor Intelligence
O tamanho do mercado de construção de data centers na Itália em 2026 é estimado em USD 4,38 bilhões, crescendo a partir do valor de 2025 de USD 3,82 bilhões com projeções para 2031 mostrando USD 8,63 bilhões, crescendo a um CAGR de 14,55% no período de 2026-2031. Entradas constantes de capital de hiperscalers, forte apoio governamental e o papel geográfico da Itália como nó de conectividade mediterrâneo formam a base dessa rápida expansão. As solicitações de conexão elétrica já superaram a capacidade instalada da rede, mas os planos sustentados de investimento da Terna e uma onda de novos aterrisssamentos de cabos submarinos mantêm o sentimento dos investidores positivo. Microsoft, AWS, Google Cloud e Oracle continuam a ancorar novas construções, enquanto operadores domésticos como TIM e Aruba combinam expertise local com as melhores práticas globais para acelerar a entrega. Mandatos crescentes de sustentabilidade, implementação do 5G e a abordagem de construção para locação adotada por hiperscalers moldam coletivamente a próxima fase do mercado de construção de data centers na Itália.
Principais Conclusões do Relatório
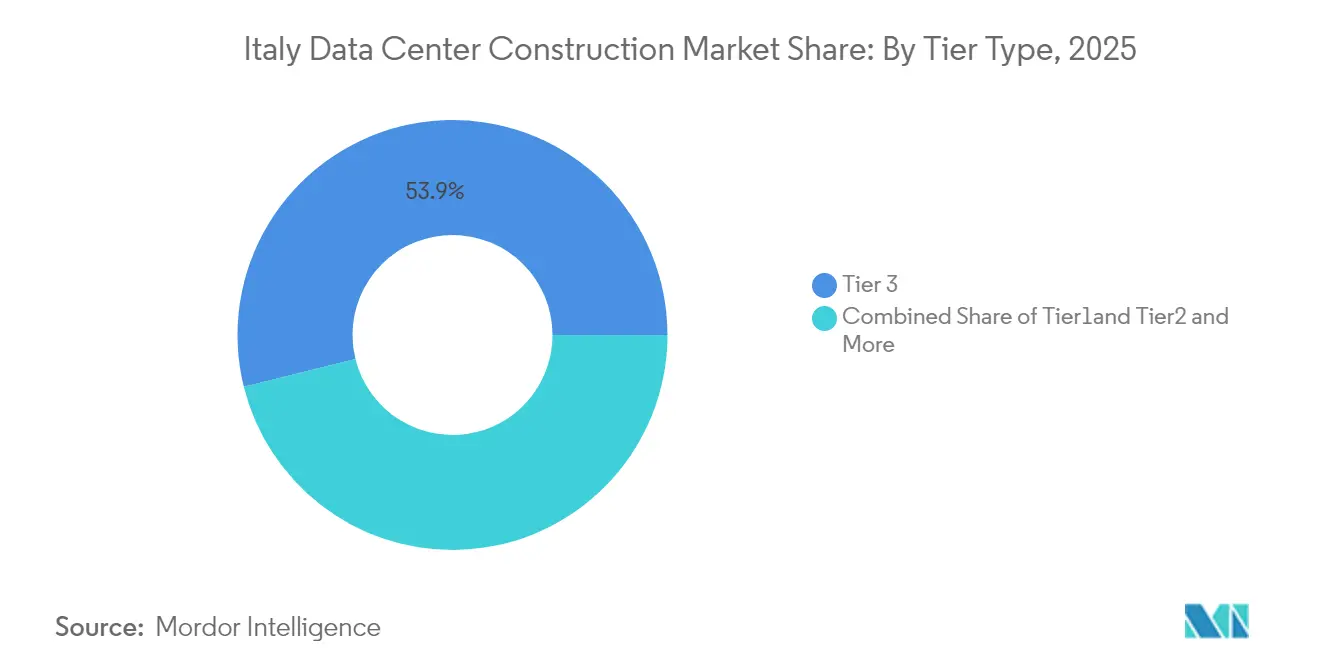
- Por tipo de nível, o Nível 3 liderou com uma participação de 53,86% do mercado de construção de data centers na Itália em 2025, enquanto as instalações de Nível 4 estão se expandindo a um CAGR de 17,48% até 2031.
- Por tipo de data center, os serviços de colocation detiveram uma participação de 55,94% do tamanho do mercado de construção de data centers na Itália em 2025; os sites de hiperscalers de construção própria estão crescendo 18,98% ao ano até 2031.
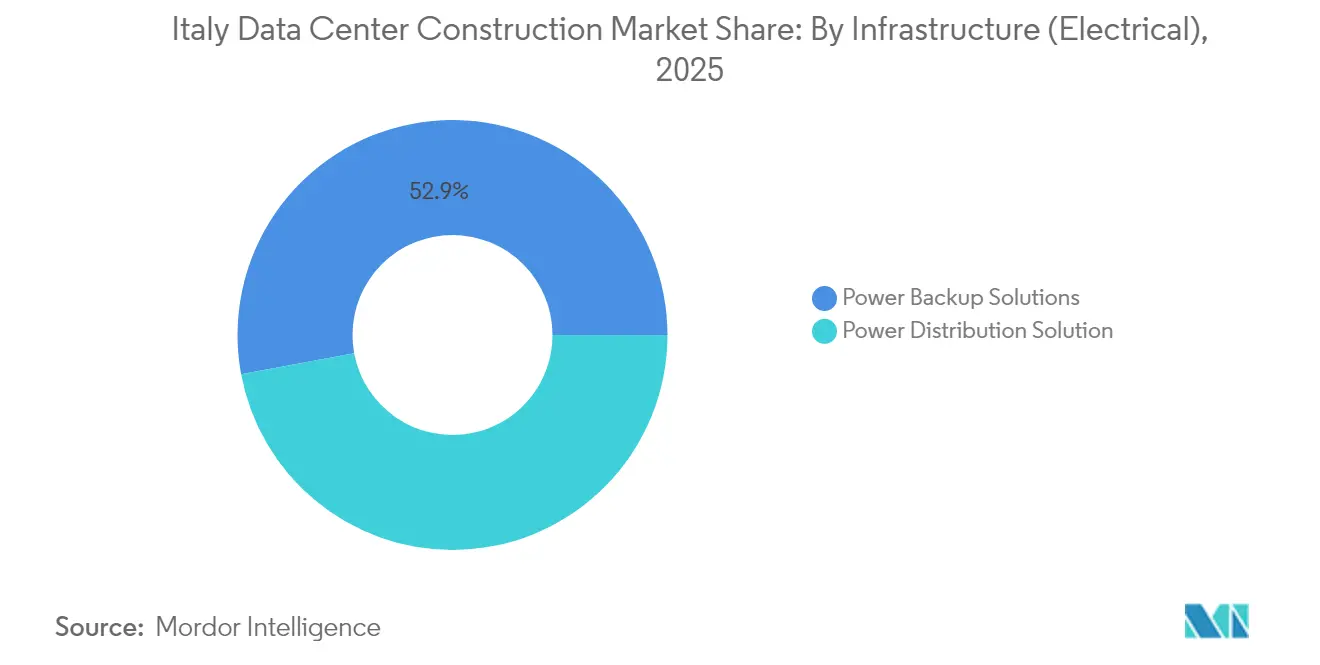
- Por infraestrutura elétrica, as soluções de backup de energia representaram 52,93% do tamanho do mercado de construção de data centers na Itália em 2025, enquanto as soluções de distribuição de energia registram o CAGR mais rápido de 18,56%.
- Por infraestrutura mecânica, os sistemas de resfriamento capturaram uma participação de 47,88% do tamanho do mercado de construção de data centers na Itália em 2025 e permanecem essenciais à medida que servidores e armazenamento crescem a um CAGR de 16,13%.
- Regionalmente, o Norte da Itália comandou 61,58% da receita de 2025; a Sicília tem previsão de registrar o CAGR mais alto de 20,87% impulsionado por novos aterrissamentos de cabos.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers na Itália
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Implementação do 5G a acelerar construções de edge e de núcleo | +2.8% | Nacional, com foco em Milão, Turim e Roma | Médio prazo (2-4 anos) |
| Procura crescente de cloud e hiperscale | +3.2% | Regiões Norte e Centro | Curto prazo (≤ 2 anos) |
| Subsídios digitais do PNRR | +2.1% | A nível nacional, com prioridade para áreas subatendidas | Médio prazo (2-4 anos) |
| Mandatos de sustentabilidade e aprovisionamento de energia verde | +1.9% | A nível da UE, Itália lidera a adoção mediterrânea | Longo prazo (≥ 4 anos) |
| Novos aterrissamentos de cabos submarinos | +1.7% | Sicília, Génova, costa mediterrânea | Longo prazo (≥ 4 anos) |
| Modelo de construção para locação | +1.5% | Norte da Itália, expandindo-se para o sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implementação do 5G a acelerar construções de edge e de núcleo
A aquisição de EUR 485 milhões da WindTre dos ativos 5G autónomos da OpNet desbloqueou 3.000 estações base servindo 75% da população italiana, impulsionando a procura imediata por sites de micro-edge que reforçam os núcleos tradicionais. O plano 2024-2026 da TIM mapeia 16 novos data centers que se articulam com esta iniciativa nacional de 5G,[1]Telecom Italia, "Plano TIM 2024-2026 acelera 5G e nuvem", telecomitalia.com e o programa de 1.900 sites da Phoenix Tower International sublinha ainda mais a necessidade de capacidade de baixa latência. Como o 5G divide as cargas de trabalho entre rádio, edge e núcleo, os planeadores de instalações priorizam agora espaços menores próximos a aglomerados populacionais, resfriamento avançado assistido por líquido e caminhos de distribuição resilientes para cumprir os rigorosos objetivos de latência.
Procura crescente de cloud e hiperscale
O Google Cloud, a Microsoft, a AWS e a Oracle continuam a destinar orçamentos de vários milhares de milhões de euros para a expansão em Itália, frequentemente em parceria com a TIM ou outras operadoras locais. O corredor Milão-Turim tornou-se o epicentro, mas as cidades secundárias estão a absorver rapidamente projetos à medida que os locais privilegiados escasseiam. O investimento em hiperscale não só alarga o mercado de construção de data centers na Itália, mas também impulsiona o emprego local, com investigação da Universidade de Turim a projetar 65.000 postos de trabalho até 2025 provenientes apenas do ecossistema Google.[2]Google Cloud, "Apresentando as regiões do Google Cloud em Milão e Turim", cloud.google.com As parcerias encurtam os ciclos de licenciamento, garantem a conformidade com as regras de soberania digital e permitem às operadoras vender serviços edge de forma cruzada.
Subsídios digitais do "PNRR" governamental
O PNRR de Itália aloca EUR 32,5 bilhões a objetivos digitais,[3]Comissão Europeia, "Recovery and Resilience Facility: Italy Country Factsheet", europa.eu e as diretivas de prioridade à cloud na administração pública estão a criar visibilidade de procura que reduz o risco para o capital privado. O Piano Transizione 5.0 acrescenta EUR 12,7 bilhões de créditos fiscais às empresas que reduzam o consumo de energia em pelo menos 3%, apoiando diretamente construções eficientes. Os envelopes de financiamento municipal reservam EUR 500 milhões para a habilitação de cloud em áreas subatendidas, incentivando os operadores a distribuir a capacidade para além do núcleo Milão-Turim e alargando assim o mercado de construção de data centers na Itália.
Mandatos crescentes de sustentabilidade e aprovisionamento de energia verde
A partir de setembro de 2024, as normas da UE exigem que os operadores divulguem KPIs de energia, impulsionando melhorias de eficiência e aprovisionamento de energia renovável. O Decreto de Energia de Itália reduz os prazos de licenciamento para projetos solares e eólicos que abastecem data centers, enquanto líderes como a Aruba alimentam campus inteiros com energia hidrelétrica e fotovoltaica. O sistema Avalon 3 da Retelit recupera calor residual para redes de aquecimento urbano, ilustrando como as normas ambientais estimulam a inovação técnica e fluxos de receita adjacentes.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de energia elétrica na rede e preços voláteis | -3.1% | A nível nacional, grave no norte industrial | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra especializada | -2.2% | Principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Custos de engenharia em zonas sísmicas | -1.8% | Cinturões sísmicos do Centro e Sul | Longo prazo (≥ 4 anos) |
| Acesso limitado a água reutilizada para resfriamento | -1.4% | Zonas industriais áridas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de energia elétrica na rede e preços de energia voláteis
Os pedidos de ligação superaram 42 GW em março de 2025 — quase o triplo da margem disponível — obrigando os operadores a aguardar até três anos por novas ligações. O plano de rede da Terna de EUR 23 bilhões aliviará o congestionamento, mas não antes do final da década. Entretanto, alguns hiperscalers adquirem ativos de energia desativados da Enel para evitar atrasos. Os preços spot crescentes complicam a elaboração de orçamentos, e os índices de custo de construção aumentaram 20% desde a pandemia, comprimindo as margens dos promotores em todo o mercado de construção de data centers na Itália.
Escassez de mão de obra especializada em construção de data centers
A Itália partilha uma escassez global de técnicos qualificados que compreendam energia de alta densidade, resfriamento avançado e design sísmico. Os aumentos temporários de trabalho decorrentes do programa Superbonus distorceram o mercado de trabalho, deixando menos equipas qualificadas para construções de Nível 4. Os programas de formação existem, mas necessitam de mais de dois anos para produzir efeitos, exercendo pressão ascendente sobre os prazos de entrega e os salários e restringindo o mercado global de construção de data centers na Itália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Nível 4 Impulsiona a Fiabilidade Premium
As instalações de Nível 3 controlaram 53,86% da participação do mercado de construção de data centers na Itália em 2025, à medida que as empresas buscavam equilíbrio entre tempo de funcionamento e custo. No entanto, os sites de Nível 4, exigidos por cargas de trabalho de finanças, governo e inteligência artificial, expandem-se 17,48% ao ano até 2031. Este segmento exige um CAPEX mais elevado devido a caminhos de energia duplos, manutenção simultânea e reforço sísmico. O CoolLoop Trim Cooler da Vertiv, em conformidade com as próximas normas F-GAS da UE, reduz a energia de resfriamento em 70%, tornando-o atrativo para os construtores de Nível 4 que procuram conformidade e poupança. O IT4 da Aruba em Roma exemplifica esta tendência com cinco edifícios duplicados, 30 MW de carga de TI e energia renovável.
O impulso de crescimento repercute-se também nos Níveis 1 e 2 para projetos de edge ou de custo mais reduzido. No entanto, à medida que a continuidade de negócio sobe nas agendas dos conselhos de administração, estes níveis inferiores estão a ceder participação para designs tolerantes a falhas. O mercado de construção de data centers na Itália revela, portanto, uma clara mudança em direção à fiabilidade premium, com operadores a posicionar capacidade modular de Nível 4 ao longo de linhas sísmicas para minimizar o risco de interrupção.


Por Tipo de Data Center: Os Hiperscalers Reformulam os Padrões de Construção
Apesar da base de 55,94% do colocation em 2025, os projetos de hiperscalers de construção própria crescem 18,98% ao ano. O investimento de EUR 4,3 bilhões da Microsoft no Norte de Itália, aliado a arquitetura preparada para inteligência artificial, tipifica esta mudança. O Google Cloud combina construção própria e externalização ao arrendar espaço à TIM em Milão e Turim, ilustrando formas híbridas que otimizam velocidade e conformidade. Esta onda alarga o tamanho do mercado de construção de data centers na Itália para hiperscale a um estimado USD 2,39 bilhões até 2031, equivalente a 27,65% do valor total.
As construções de edge e empresariais crescem moderadamente, mas continuam a ancorar a diversificação regional. O modelo de construção para locação reduz o esforço de capital intensivo para os hiperscalers: a região Oracle em Turim funciona dentro de um campus da TIM, cumprindo objetivos de tempo de funcionamento e soberania sem propriedade direta de terrenos. Os fundos de pensões e de infraestruturas são proprietários entusiastas, transformando arrendamentos previsíveis de 20 anos de hiperscale em retornos semelhantes a obrigações, e injetando assim novo capital no setor de construção de data centers na Itália.
Por Infraestrutura, Tipo Elétrico: A Inovação na Distribuição de Energia Acelera
Os sistemas de backup de energia detêm 52,93% dos gastos atualmente, um testemunho das necessidades de tempo de funcionamento ininterrupto. Ainda assim, os equipamentos de distribuição de energia registam o CAGR mais rápido de 18,56% à medida que os racks sobem de 5-10 kW para 40-50 kW. O tamanho do mercado de construção de data centers na Itália para distribuição está definido para duplicar até 2031, impulsionado por clusters de inteligência artificial como o campus sul da iGenius com 80 servidores Nvidia. As atualizações de rede inteligente da Terna dedicam EUR 3,4 bilhões a subestações orientadas para data centers, permitindo a gestão de carga em tempo real.
Barramentos avançados, transformadores de estado sólido e armazenamento de energia em bateria no local aparecem agora em pedidos de proposta como padrão. Os operadores também estão a pré-instalar ligações para integração futura de células de combustível. Estes investimentos simplificam os prazos de comissionamento enquanto satisfazem os KPIs estabelecidos pelo próximo cartão de avaliação de sustentabilidade da UE.
Por Infraestrutura Mecânica: Os Sistemas de Resfriamento Enfrentam o Desafio da Inteligência Artificial
O resfriamento representou 47,88% dos gastos em 2025, mas os servidores e o armazenamento — crescendo 16,13% anualmente — ditam agora o design mecânico. A imersão em líquido, os permutadores de calor de porta traseira e os circuitos de recuperação de calor alteram os layouts das instalações. O sistema DaTEG da Leonardo proporciona 30% melhor desempenho de chips com menor consumo de energia, provando o retorno do investimento da gestão térmica avançada. O mercado de construção de data centers na Itália também deve adaptar as estruturas dos armários para linhas de líquido mais pesadas e equipamentos mais densos, garantindo ao mesmo tempo a integridade sísmica.
Os operadores capturam nova receita vendendo calor recuperado a concessionárias de aquecimento urbano, como faz o Avalon 3 da Retelit para 1.250 habitações. Tais inovações não só se alinham com os objetivos climáticos da UE, mas também atenuam a pressão sobre a rede ao compensar a procura regional de aquecimento.
Análise Geográfica
O Norte da Itália permanece o epicentro, com a Lombardia e o Piemonte a representar cerca de 61,58% dos gastos de 2025 graças às densas rotas de fibra óptica, ao acesso às energias renováveis e a uma cadeia de abastecimento experiente. Milão alberga grandes campus da Aruba, Data4, Microsoft e AWS, enquanto Turim ganhou impulso após a Oracle e o Google Cloud estabelecerem zonas de cloud soberana. Este efeito de cluster acelera os prazos de entrega, mas arrisca a saturação da capacidade da rede, levando os operadores a explorar parcelas no Centro e Sul.
Palermo, na Sicília, reforçada pelo Sicily Hub da Sparkle e pelo cabo BlueMed de 240 Tbps, posiciona a ilha como uma porta de entrada de três continentes. Génova acrescenta um segundo ponto de aterrissamento que reduz drasticamente a latência para o tráfego da África do Norte e do Médio Oriente, alargando o potencial do mercado de construção de data centers na Itália ao longo da costa da Ligúria. O "Vale dos Dados" de Bolonha, centrado no supercomputador Leonardo, atrai inquilinos com uso intensivo de computação de alto desempenho e consórcios de investigação, diversificando a procura para além da cloud comercial.
As regiões do Sul aproveitam a abundante energia solar e eólica, os menores custos fundiários e os incentivos do PNRR. O projeto de USD 1 bilhão da iGenius ilustra esta mudança, integrando energia renovável e supercomputação de inteligência artificial. No entanto, a engenharia sísmica infla o CAPEX, desencadeando o uso do benefício fiscal Sismabonus para recuperar até 50% dos gastos com reforço. Apesar dos maiores desembolsos iniciais, os operadores valorizam a diversidade de localização para a recuperação de desastres e a aquisição de energia sem emissões de carbono, alargando a área de abrangência do mercado de construção de data centers na Itália.
Panorama regulatório
As construções de data centers na Itália operam sob um arcabouço em rápida evolução que combina requisitos de divulgação de sustentabilidade da UE (vigentes a partir de setembro de 2024 para relatórios de KPIs energéticos) com medidas nacionais para acelerar o licenciamento e o acesso à rede elétrica. Em 2026, o Decreto-Lei de Energia (Decreto-Lei nº 21/2026) introduziu um procedimento único de autorização nacional para a construção e expansão de data centers, além das obras de conexão à rede relacionadas, consolidando etapas como as avaliações ambientais em um único processo gerido pela autoridade competente pela Autorização Ambiental Integrada (AIA), com um prazo padrão de 10 meses (prorrogável por três meses para projetos complexos).
A supervisão abrange diversos órgãos. A AGCom regula as comunicações eletrônicas, enquanto a Agência Nacional de Cibersegurança (ACN) define expectativas de certificação, resiliência e segurança que influenciam os requisitos de design e operação para cargas de trabalho sensíveis. No lado industrial e de conectividade, o MIMIT orienta o alinhamento das políticas digitais e industriais (incluindo programas de transição digital do setor público), e as decisões de energia e infraestrutura se cruzam com o MASE e as autoridades regionais, tornando a coordenação antecipada entre as partes interessadas uma tarefa-chave de conformidade para os incorporadores.
Análise da cadeia de valor
A cadeia de valor da construção de data centers na Itália normalmente começa com a aquisição de terrenos e o planejamento da capacidade de rede, seguidos pela viabilidade, projeto e licenciamento, que refletem cada vez mais o caminho de autorização unificado de 2026 previsto no Decreto-Lei nº 21/2026. Os serviços de engenharia e projeto alimentam a aquisição de sistemas elétricos (distribuição de energia e backup) e mecânicos (refrigeração), a construção geral e, em seguida, a integração, a comissionamento e o suporte e manutenção de longo prazo. A disponibilidade de conexão à rede continua sendo um fator limitante, de modo que os incorporadores geralmente garantem o envolvimento das concessionárias desde o início e avaliam modelos de geração local e autoconsumo, além da interconexão tradicional.
A demanda é moldada por hyperscalers, provedores de colocation e programas digitais do setor público, com prioridades nacionais de soberania digital e iniciativas como o Polo Strategico Nazionale (PSN) influenciando as escolhas de localização e conformidade. A governança e a execução envolvem coordenação entre ministérios (incluindo o MIMIT e o MASE) e autoridades regionais, enquanto os requisitos de sustentabilidade reforçam a mudança nas aquisições em direção ao fornecimento renovável, à refrigeração de alta eficiência e a projetos preparados para recuperação de calor. Isso estreita a ligação entre desenvolvedores de energia, fabricantes de equipamentos (OEMs) e operadores de data centers durante a execução dos projetos.
Panorama Competitivo
A concorrência equilibra-se entre telecomunicações históricas (TIM, WindTre), fornecedores especializados (Aruba, Retelit) e hiperscalers com necessidades de capacidade vorazes. A TIM detém a maior área de atuação doméstica através de 16 data centers e acordos de cloud com o Google e a Oracle. A Aruba diferencia-se através de portfólios 100% renováveis, certificações Nível 4 e projetos-piloto de recuperação de calor, atraindo inquilinos focados em sustentabilidade. A Microsoft, a AWS e o Google sustentam a maior parte das obras de construção de raiz, frequentemente através de arrendamento de terrenos ou parcerias de estrutura energizada que reduzem o risco de execução local.
O capital privado e os fundos de infraestruturas estão a ampliar o poder de investimento: a participação de 80% da Bain Capital na AQ Compute e a compra de 50% da OpCore da Iliad pela InfraVia desbloqueiam milhares de milhões para expansão. Os movimentos estratégicos incluem a aquisição de mastros prontos para edge pela Phoenix Tower, a alocação de EUR 1,4 bilhão da Vantage Data Centers para a Europa, o Médio Oriente e África, e o aumento do capex da Terna para salvaguardar a resiliência da rede. O mercado de construção de data centers na Itália assiste, assim, a um ritmo crescente de fusões e aquisições, consolidação de fornecedores e maior ênfase na conformidade com critérios ESG como fator de diferenciação competitiva.
Líderes do Setor de Construção de Data Centers na Itália
AECOM
Arup Group Limited
DPR Construction, Inc.
Schneider Electric SE
Fortis Construction, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas de campus com nomes definidos e estruturas de financiamento estão expandindo o pipeline investível e ampliando as oportunidades além do já estabelecido cluster de Milão. O programa Campus Italia da EdgeConneX (três campi, 300 MW, 3 bilhões de EUR, Lombardia), o plano do campus de Lacchiarella da Apto, de 3 bilhões de EUR, e o desenvolvimento hyperscale aprovado da Rai Way, de 400 milhões de EUR, em Pomezia (Roma), estão agregando escala concreta aos projetos. Plataformas lideradas por investidores também estão se formando para ampliar a capacidade alimentada por energia renovável, incluindo a joint venture entre Green Arrow Capital e Gruppo Lazzari (1 bilhão de EUR), focada em uma rede de instalações abastecidas por fontes renováveis, o que reforça as abordagens de build-to-lease e powered-shell já utilizadas pelos hyperscalers.
Duas bolsas de oportunidade de curto prazo estão surgindo a partir das restrições observadas: (i) design e execução orientados por energia, incluindo projetos que integram fontes renováveis no local e autoconsumo para contornar o congestionamento da rede e os tempos de espera nas filas de conexão, e (ii) diversificação regional ligada à conectividade e à migração digital pública, incluindo a Sicília e outros nós do sul e do centro do país. Nesse contexto, os pontos de chegada de cabos submarinos e os programas de infraestrutura digital vinculados ao PNRR sustentam novos corredores de demanda. Com um pipeline relatado que supera 1,2 GW em projetos ativos e 174 centros ativos citados no monitoramento do setor, os incorporadores capazes de reunir preparação de licenciamento, estratégia de rede e conformidade com a sustentabilidade em cronogramas de entrega bancáveis ganham vantagem tanto com hyperscalers quanto com locatários alinhados ao setor público.
Desenvolvimentos recentes do setor
- Julho de 2026: início das obras do data center CyrusOne MIL1 em Segrate, Milão (27MW). O lançamento expande a presença da CyrusOne no norte da Itália e acelera a capacidade hyperscale para atender cargas de trabalho de IA e nuvem na região. O projeto fortalece o cluster de Milão e apoia as projeções de escala de mercado para 2031.
- Julho de 2026: licença de planejamento obtida para o campus de data center hyperscale de €400 milhões da Rai Way em Pomezia, Roma. Esse marco de planejamento desbloqueia uma capacidade nova e significativa na região de Roma e avança a certeza regulatória para investimentos de grande escala. Ancora a capacidade futura no centro da Itália e reforça Roma como um polo hyperscale, apoiando planos de rede e conectividade.
- Junho de 2026: investimento da Apto confirmado em €3 bilhões para o campus de data center de 300MW em Lacchiarella, Milão. Este é o maior campus de data center em um único local anunciado em 2026 e sinaliza forte demanda na Lombardia. Impulsiona a escala na Lombardia e influencia a força de trabalho, a cadeia de suprimentos e a integração regional de ESG.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado contabiliza os gastos com a construção e a montagem de data centers na Itália, abrangendo obras de terreno, edificação e os principais sistemas técnicos necessários para operar uma instalação (energia e refrigeração) até a comissionamento.
Exclusões de escopo: excluímos as operações contínuas das instalações e os contratos de serviço recorrentes, e também excluímos a implantação de redes de telecomunicações puras fora dos limites do data center.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocation
- Hiperscalers de Construção Própria (CSPs)
- Empresarial e Edge
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Armários
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço - Design e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites externos rígidos do modelo e, em seguida, para manter a lógica de gastos realista para a Itália. Analisamos fontes públicas e oficiais que ajudam a explicar a atividade de construção e a movimentação de custos, como estatísticas nacionais sobre produção de construção e índices de preços, publicações sobre eletricidade e desenvolvimento de rede, e comunicados de licenciamento ou planejamento de autoridades locais.
Para traduzir a atividade em valor de mercado, também utilizamos materiais sobre práticas de construção de data centers e tendências de eficiência de fontes como a Comissão Europeia e o Eurostat, grupos do setor que discutem infraestrutura digital e periódicos de engenharia revisados por pares que abordam refrigeração, salas elétricas e desempenho energético. Documentos de empresas, apresentações a investidores, imprensa confiável e dados financeiros pagos de empresas, registros de contratos e licitações, e buscas de patentes foram utilizados para verificar cronogramas e escolhas tecnológicas. Essas fontes são ilustrativas, e muitas outras referências também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em confirmar o que está sendo construído na Itália e como os orçamentos são divididos entre obras civis, pacotes elétricos e mecânicos, já que essas divisões podem alterar substancialmente os totais. Conversamos com uma combinação de equipes de execução de projetos, empreiteiros, consultores e usuários finais, e mantivemos uma cobertura equilibrada entre os principais polos e locais secundários, para que nossas premissas pudessem ser verificadas em relação ao comportamento de aquisição e ao faseamento dos projetos na prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 17% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento central parte de um pipeline de construção top-down para a Itália, no qual os acréscimos de capacidade anunciados e licenciados são convertidos em gastos anuais de construção usando a lógica típica de custo por MW e custo por metro quadrado, e depois alocados entre trabalhos elétricos, mecânicos e de construção geral. Para manter o resultado fundamentado, corroboramos os totais com verificações bottom-up seletivas, incluindo a amostragem de orçamentos de projetos a partir de divulgações públicas, a realização de verificações de canal sobre os ciclos de encomenda de equipamentos e a validação de algumas construções representativas em relação a referências de custo.
As principais entradas do modelo incluem os acréscimos de carga de TI futuros e em andamento (MW), a combinação entre projetos de colocation e autoconstrução, o nível de tier almejado e o momento das conexões à rede e da energização, que muitas vezes determina quando ocorre o maior gasto elétrico. Também acompanhamos índices de custo de construção, sinais de preços de energia que influenciam as escolhas de projeto, e mudanças observadas em direção a maior densidade de racks, que podem alterar o escopo de refrigeração e elétrico. Para a previsão, é aplicada uma análise de cenários em torno do momento de entrega da capacidade e da inflação de custos, e então os valores finais ano a ano são suavizados com uma trajetória de tendência exponencial, que é revisada e ajustada usando feedback primário sobre prazos de entrega e comportamento de aquisição.
Validação de dados e ciclo de atualização
A validação é realizada em diversas etapas para que os números não sejam determinados por uma única fonte de dados. Verificamos os resultados do modelo em relação a sinais independentes, como acréscimos conhecidos de capacidade, anúncios de início de construção e movimentação macro dos custos de construção, e então quaisquer variações bruscas são reanalisadas em relação à lista de projetos e às premissas subjacentes. Quando a variância permanece alta, os respondentes são recontatados para confirmar se uma mudança é real, por exemplo, uma conexão de rede atrasada ou uma mudança de escopo de somente estrutura (shell-only) para acabamento completo.
Antes da aprovação final, o modelo e as principais premissas são revisados por outro analista, e os valores discrepantes são contestados até que os fatores determinantes sejam claramente explicados. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas se houver eventos materiais, como grandes cancelamentos de projetos, novos compromissos hyperscale ou mudanças importantes na disponibilidade de energia. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível.
Tamanho do mercado de construção de data centers na Itália segundo a Mordor Intelligence versus outras estimativas publicadas
Os números de mercado publicados para a construção de data centers na Itália podem parecer muito distantes entre si porque os autores nem sempre consideram o mesmo limite de construção, ou aplicam regras diferentes de tempo para quando um projeto se torna gasto. As diferenças também aparecem quando os métodos de conversão de moeda variam, ou quando a inflação de custos é tratada com um único fator fixo, em vez de ajustes ano a ano.
Evidências como investimentos anunciados em instalações, acréscimos de MW declarados e planos de acabamento por níveis são as verificações usadas para manter a estimativa de 2025 da Mordor Intelligence vinculada aos gastos de construção e acabamento, em vez de misturar o valor de hardware de TI ou a receita operacional total. Outra lacuna comum surge de se os modelos incluem apenas novas construções, ou se também incorporam trabalhos de reforma e atualização, o que pode elevar os totais em locais maduros mesmo quando a nova capacidade não está acelerando.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,82 bilhões de USD (2025) | |
| Boletim Setorial A | 3,13 bilhões de USD (2024) | Utiliza uma perspectiva de investimento que pode atrasar em relação ao tempo de construção, e pode aplicar uma divisão diferente entre construção geral e acabamento técnico, o que reduz o gasto contabilizado nas fases iniciais do projeto. |
| Resumo Setorial B | 4,00 bilhões de USD (2025) | Tende a ampliar o limite ao mesclar programas adjacentes de atualização e retrofit no total anual, e pode sobrestimar o valor se os orçamentos em euros forem convertidos a taxas correntes sem normalização para uma base consistente. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como gasto de construção em um determinado ano, e se categorias adjacentes, como reformas e efeitos cambiais, são incorporadas ao total. Ao manter o escopo vinculado a pacotes de construção e acabamento e, em seguida, reverificar o tempo dos projetos por meio de múltiplos sinais, a estimativa permanece transparente e replicável para a tomada de decisões.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Construção de Data Centers na Itália?
O Mercado de Construção de Data Centers na Itália tem projeção de registar um CAGR de 14,55% durante o período de previsão (2026-2031)
Quem são os principais intervenientes no Mercado de Construção de Data Centers na Itália?
AECOM, Arup Group Limited, Legrand, Daikin Applied e STULZ são as principais empresas que operam no Mercado de Construção de Data Centers na Itália.
Que anos são abrangidos por este Mercado de Construção de Data Centers na Itália?
O relatório abrange o tamanho histórico do Mercado de Construção de Data Centers na Itália para os anos: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Construção de Data Centers na Itália para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Energia para Data Center da Itália Procura de sistemas de energia na Itália, abrangendo componente, tipo de instalação e dimensão da instalação.
- Mercado de Data Centers Hyperscale da França Procura por locais hyperscale na França, abrangendo tipo de instalação, componente e tier.
- Mercado de Racks para Data Center da Itália Demanda por racks na Itália, cobrindo tamanho de rack, altura de rack e tipo de rack.
- Mercado de Energia de Data Centers da China Sistemas de energia da China, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Data Centers Hyperscale da Itália Sites hyperscale na Itália, divididos por tipo de instalação, componente e tier.
- Mercado de Redes para Data Centers da Itália Demanda por redes na Itália, abrangendo componente, usuário final e tipo de data center.



