
Tamaño y Participación del Mercado de Centros de Datos de Canadá
Análisis del Mercado de Centros de Datos de Canadá por Mordor Intelligence
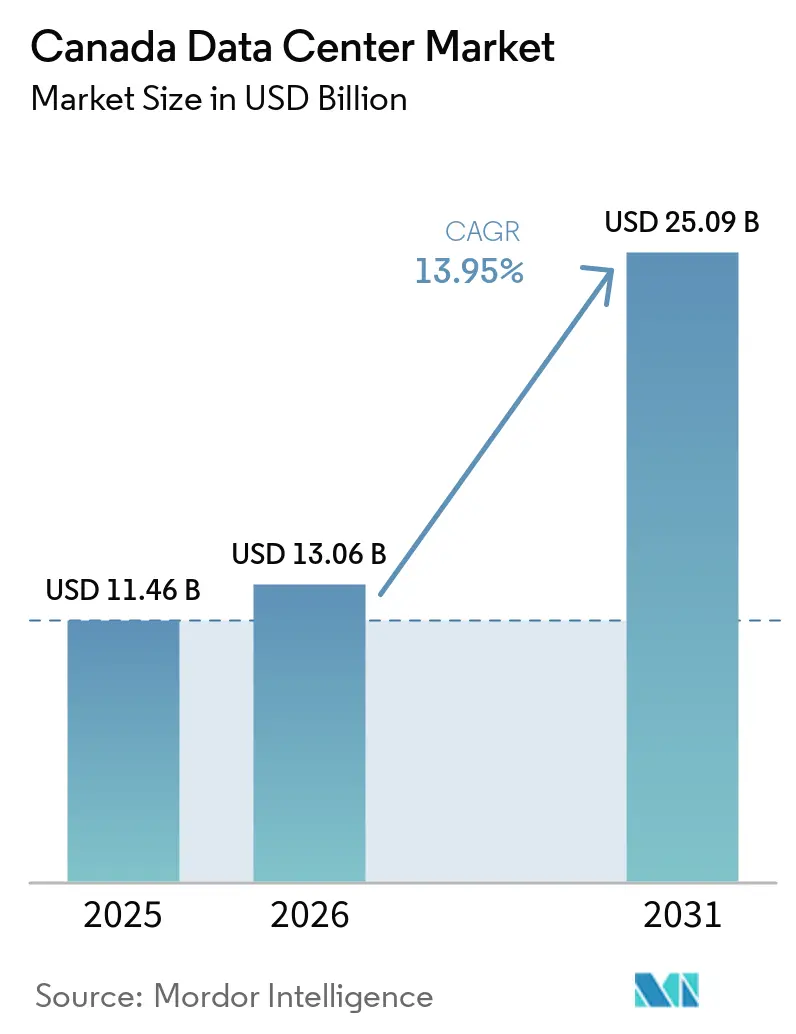
El tamaño del mercado de centros de datos de Canadá se estima en 13,06 mil millones de USD en 2026 y se proyecta en 14,88 mil millones de USD en 2027, alcanzando los 28,18 mil millones de USD para 2032, con un crecimiento a una CAGR del 13,62% de 2027 a 2032.
La demanda de servicios de IA y nube en Canadá está ampliando la oportunidad para instalaciones de colocación y computación dedicada. Los incentivos de energía limpia pueden mejorar la economía de los activos eléctricos elegibles, mientras que los cargos de red y los requisitos de mano de obra especializada pueden limitar la entrega. Las estrategias de los operadores combinan adiciones planificadas de campus, compromisos firmados con clientes y adaptaciones propuestas para sitios existentes. Los grandes campus de IA dependen de conexiones significativas a la red eléctrica, por lo que el acceso a la energía determina cuándo la capacidad planificada puede volverse utilizable. Para la colocación en Quebec, el suministro respaldado por energía hidroeléctrica apoya el posicionamiento de bajo carbono, mientras que los desarrolladores en Alberta enfrentan compromisos de red que limitan la expansión de capacidad.
Conclusiones Clave del Informe
- Por tamaño de centro de datos, las instalaciones grandes lideraron con una participación del 34,01% en el mercado de centros de datos de Canadá en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 14,63% de 2027 a 2032.
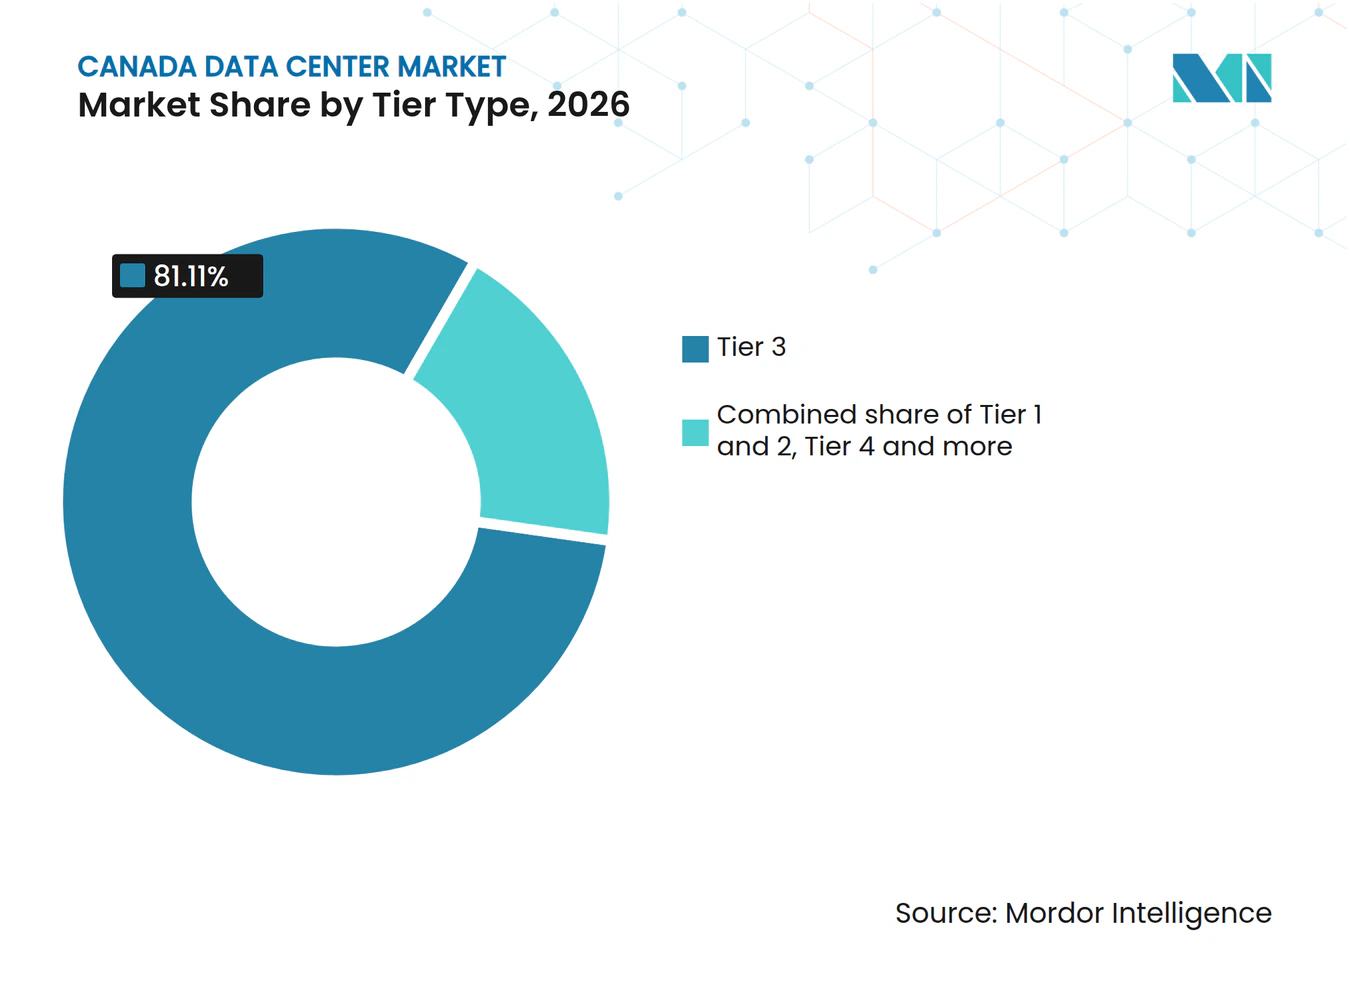
- El tipo de nivel fue liderado por el Nivel 3 con una participación del 81,11% del gasto en instalaciones de centros de datos canadienses en 2026, mientras que se prevé que el Nivel 4 crezca más rápido con una CAGR del 15,15% de 2027 a 2032.
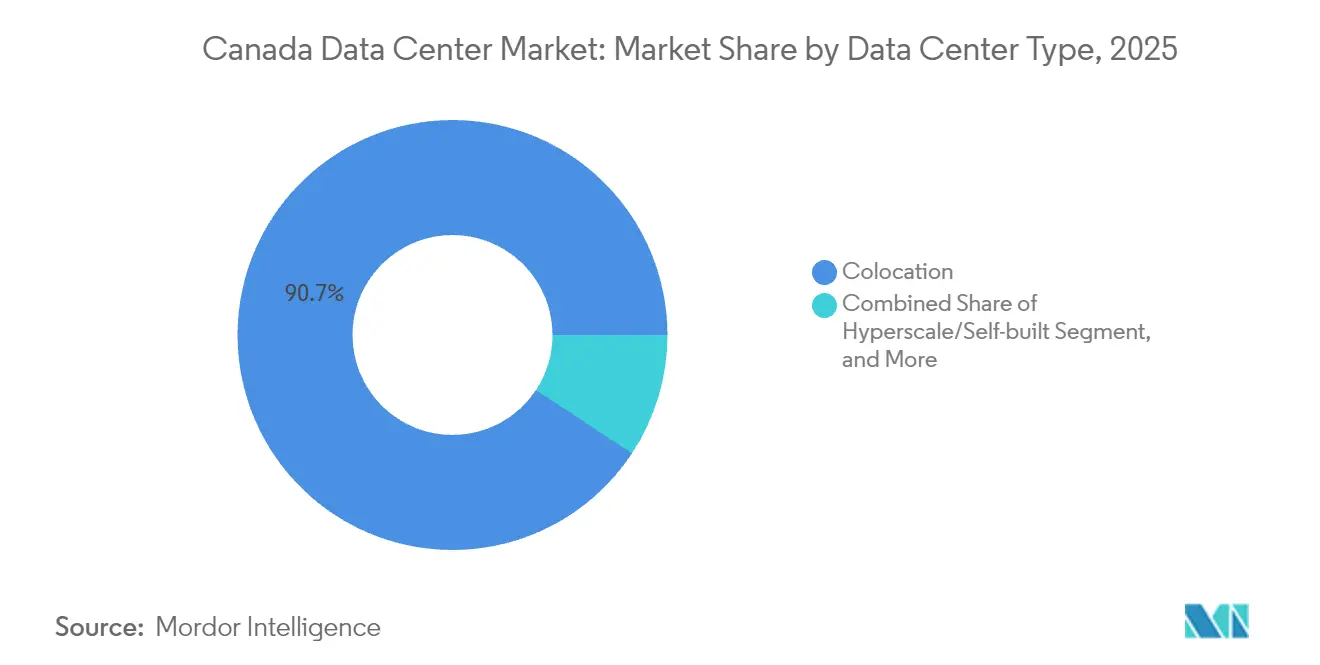
- La colocación lideró la categoría de tipo de centro de datos con una participación del 90,73% del tamaño del mercado de centros de datos de Canadá en 2026, mientras que se prevé que las instalaciones de hiperescala/autogestión crezcan más rápido con una CAGR del 16,28% de 2027 a 2032.
- Entre los usuarios finales, TI e ITES tuvo la mayor participación del gasto en instalaciones de centros de datos canadienses con el 27,88% en 2026, mientras que se prevé que BFSI sea el segmento de mayor crecimiento, con una CAGR del 16,01% de 2027 a 2032.
- El desglose por zona clave fue liderado por el Resto de Canadá, con una participación del 39,39% del gasto nacional en instalaciones en 2026, mientras que se prevé que Quebec crezca más rápido con una CAGR del 15,14% de 2027 a 2032.
- Entre las geografías individuales, Ontario lideró con una participación del 35,72% del gasto nacional en instalaciones de centros de datos en 2026, y se prevé que Quebec crezca más rápido con una CAGR del 15,14% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la adopción de servicios en la nube y expansiones de hiperescala | +8% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento del consumo de datos por 5G y transmisión de video | +4.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales de energía verde para centros de datos | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono mediante energía hidroeléctrica y eólica | +1% | Provincia de Alberta | Mediano plazo (2-4 años) |
| Demanda de soberanía de datos transfronteriza de empresas estadounidenses | +0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento de cargas de trabajo de IA y HPC del sector público de investigación | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la adopción de servicios en la nube y expansiones de hiperescala
La adopción de servicios en la nube y la construcción de nuevos campus respaldan diferentes etapas de la demanda de infraestructura canadiense. Entre las empresas canadienses que utilizan IA para producir bienes o prestar servicios, el 25,7% reportó compras de servicios en la nube o almacenamiento en la encuesta del segundo trimestre de 2025, en comparación con el 16,1% un año antes.[1] Los encuestados describieron los 12 meses anteriores, con períodos de referencia que varían según la fecha de respuesta. El 1 de octubre de 2026, Bell Canada y el Gobierno de Saskatchewan informaron sobre el avance de la construcción en el campus de 300 MW de Bell AI Fabric en el Municipio Rural de Sherwood. Los 4 edificios de la primera fase estaban tomando forma, con más de 500 personas trabajando en el sitio. El creciente volumen de compras en la nube entre las empresas que utilizan IA y la construcción del campus reflejan las tendencias del mercado de centros de datos de Canadá hacia una mayor demanda de capacidad de IA operada, con los edificios de Sherwood aún en construcción.
Aumento del consumo de datos por 5G y transmisión de video
El servicio Crave de Bell Media finalizó el segundo trimestre de 2026 con 5,07 millones de suscripciones, un aumento del 23% interanual. Los suscriptores directos al consumidor de Crave crecieron un 49% interanual en el segundo trimestre de 2026. Por su parte, FlexNetworks anunció en octubre de 2025 que duplicaría la capacidad en el Midwest Internet Cooperative Exchange para respaldar el tráfico de contenido y la nube. Su presencia en la red canadiense incluye Saskatchewan, Manitoba y Ontario. En conjunto, el crecimiento de las suscripciones y la expansión anunciada del intercambio respaldan la demanda en el mercado de centros de datos de Canadá de instalaciones ricas en interconexión que conectan a los proveedores de contenido con sus audiencias.
Incentivos gubernamentales de energía verde para centros de datos
Los incentivos de energía limpia pueden respaldar la expansión de los centros de datos a través del costo de los activos de electricidad calificados. En su escenario Alto de 2026, el Regulador de Energía de Canadá proyecta un crecimiento de 100 TWh en la demanda de electricidad de uso final canadiense proveniente de cargas de centros de datos entre 2023 y 2050. El crédito fiscal federal de inversión en Tecnología Limpia proporciona un crédito reembolsable del 30% para inversiones elegibles, sujeto a los requisitos del solicitante y de la propiedad.[2] La guía de Recursos Naturales de Canadá cubre la elegibilidad de los equipos de generación eléctrica fotovoltaica. El equipo calificado debe ser nuevo, estar situado en Canadá y destinado exclusivamente para su uso en el país, y haber sido adquirido y estar disponible para su uso desde el 28 de marzo de 2023 hasta el 31 de diciembre de 2034. El crédito puede reducir los costos de capital de generación limpia calificada, mejorando la economía de suministro para los desarrolladores que combinan nuevos activos de electricidad con grandes cargas computacionales.
Monetización de créditos de carbono mediante energía hidroeléctrica y eólica
La economía de la energía renovable puede reflejar el valor ambiental junto con la venta de electricidad. Alberta permite que los proyectos de energía eólica iniciados en 2002 o posteriormente generen compensaciones de emisiones bajo protocolos aprobados cuando cumplen con los requisitos del sistema de regulación y compensación. Los proyectos calificados no pueden ser instalaciones de grandes emisores TIER ni instalaciones de adhesión voluntaria, ni recibir reconocimiento por la misma producción de electricidad bajo otro sistema o esquema de compensación. El 26 de febrero de 2026, TransAlta firmó un memorando de entendimiento con Canada Pension Plan Investments y Brookfield para el desarrollo de centros de datos en Keephills, en el Condado de Parkland, Alberta. TransAlta era el proveedor exclusivo del sitio y de energía, con el desarrollo sujeto a aprobaciones regulatorias y acuerdos definitivos. La carga computacional propuesta crea una oportunidad de suministro de energía que podría respaldar el crecimiento del mercado de centros de datos de Canadá, mientras que la elegibilidad de compensación eólica ofrece un componente de ingresos potencial separado, limitado a la generación calificada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de energía fuera de las provincias ricas en energía hidroeléctrica | -1.2% | Condado de Sturgeon, Alberta | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de mano de obra calificada para centros de datos | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Permisos prolongados por consultas sobre tierras indígenas | -0.3% | Provincia de Alberta | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros para instalaciones enfocadas en criptomonedas | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de energía fuera de las provincias ricas en energía hidroeléctrica
Los cargos de transmisión y conexión añaden un obstáculo de infraestructura separado a la economía de las instalaciones de computación de alta carga. En julio de 2026, el Gobierno de Alberta informó una estimación de la calculadora de facturas de AESO de tarifas de transmisión anuales de aproximadamente 196,8 millones de CAD (139,5 millones de USD) para el campus planificado de Meta en el Condado de Sturgeon. La estimación asumió 970 MW de servicio de transmisión de demanda, un factor de carga del 90% y el precio de grupo predeterminado de AESO, con los costos de conexión de Meta por separado. Esto combina un gasto de red recurrente con un compromiso de conexión inicial. La carga de transmisión proyectada puede reducir el margen financiero para agregar capacidad de computación antes de que entren en el cálculo los costos de energía eléctrica.
Disponibilidad limitada de mano de obra calificada para centros de datos
La escasez en un segmento de conectividad específico puede limitar una construcción de centros de datos que de otro modo estaría bien abastecida. En 2026, Amazon Web Services Inc. (AWS) reportó una escasez en Canadá de técnicos capaces de empalmar correctamente fibras ópticas. El empalme por fusión une 2 fibras ópticas y permite una transmisión de datos rápida y confiable. El acceso limitado a esta habilidad puede, por tanto, complicar el trabajo de conexión necesario para hacer utilizable la capacidad computacional. AWS, el Collège de Bois-de-Boulogne y Sumitomo Electric Lightwave impartieron un taller de empalme por fusión de fibra óptica de 2 días en Montreal los días 5 y 6 de mayo de 2025. Completar el trabajo de conectividad bajo esa restricción de habilidades conlleva un riesgo de programación y costo laboral para los desarrolladores en la industria de centros de datos de Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
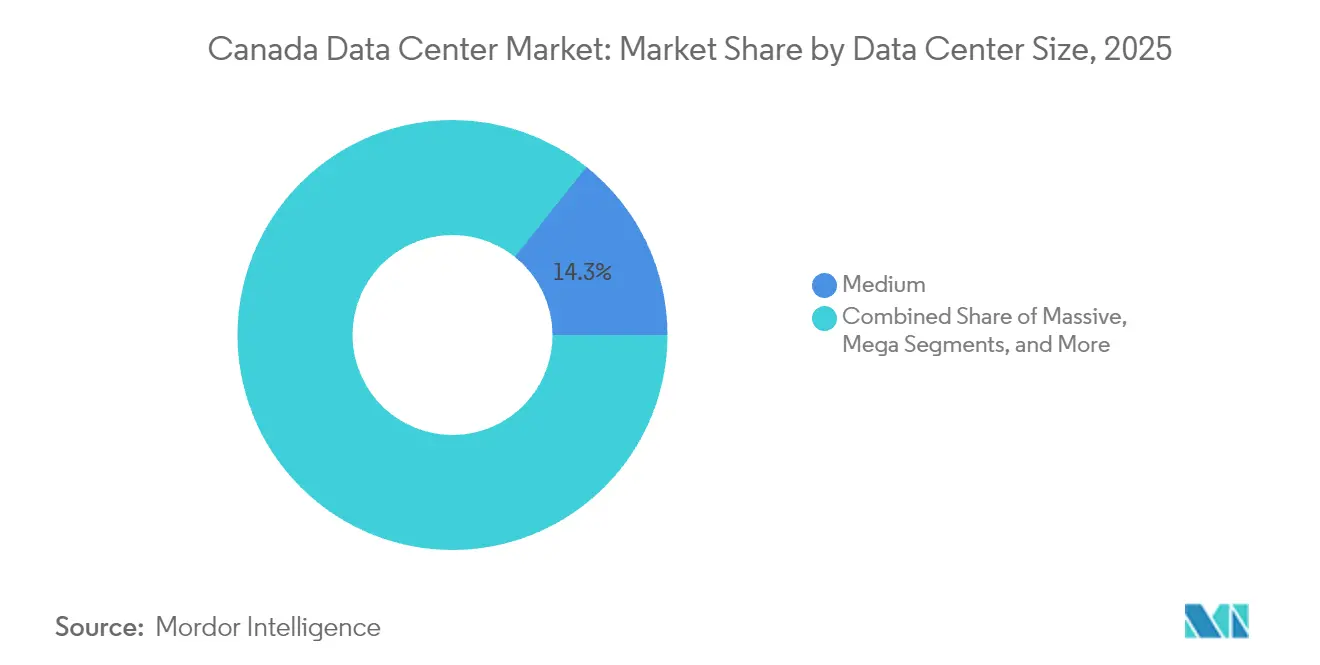
Las Instalaciones Grandes Combinan Escala y Desarrollo por EtapasLas instalaciones grandes representaron una participación del 34,01% del tamaño del mercado de centros de datos de Canadá en 2026 y se prevé que crezcan a una CAGR del 14,63% de 2027 a 2032, convirtiéndolas en el segmento más grande y de mayor crecimiento. Yondr inició la construcción en enero de 2025 de un centro de datos de 3 pisos y 27 MW en Toronto, su primer desarrollo canadiense. El proyecto utilizó un terreno de 4,5 acres.
Bell Canada anunció un centro de datos de 300 MW en el Municipio Rural de Sherwood, Saskatchewan, en marzo de 2026, con una primera etapa esperada en el primer semestre de 2027. En septiembre de 2026, Bell y el Gobierno de Saskatchewan anunciaron un memorando de entendimiento no vinculante para el desarrollo por fases de hasta 900 MW de capacidad adicional. Esa expansión dependía de acuerdos comerciales, permisos, aprobaciones y demanda y compromisos de los clientes. Los operadores de instalaciones grandes enfrentan así decisiones de entrega separadas para una etapa inicial y una expansión condicional, en lugar de obtener el campus propuesto completo como capacidad inmediatamente utilizable.



Por Tipo de Nivel:
La Capacidad Entregada y las Cargas de Trabajo Gubernamentales Configuran la DemandaEl Nivel 3 representó el 81,11% de la cuota del mercado de centros de datos de Canadá por gasto en instalaciones en 2026, convirtiéndose en el segmento más grande. La instalación Nivel 3 55H en Brampton, propiedad de Grain Management y operada por Core Data Centres, entregó sus primeros 5 MW de capacidad en 2025. La expansión fue diseñada para agregar 20 MW para computación de alto rendimiento y optimizada para IA, y la instalación utilizó energía de origen hidráulico. La primera entrega cubrió solo una parte de la expansión diseñada, por lo que los compradores que necesiten la escala total planificada dependerán de etapas posteriores.
Se prevé que el Nivel 4 sea el segmento de más rápido crecimiento, con una CAGR del 15,15% entre 2027 y 2032. La modernización del ejercicio fiscal 2024-25 de Ontario incluyó la migración de soluciones de ministerios y agencias al Centro de Datos de Guelph, complementada con alojamiento en la nube. La instalación recibió las certificaciones de diseño Nivel IV, instalación construida y sostenibilidad operacional Gold del Uptime Institute. El modelo ofrece a los ministerios y agencias provinciales un destino de instalación compartida, al tiempo que preserva el alojamiento en la nube como complemento, por lo que la consolidación de soluciones seleccionadas puede respaldar la demanda de un sitio físico de nivel superior.

Por Tipo de Centro de Datos:
La Escala de Colocación y el Desarrollo Dedicado de IA DivergenLa colocación representó una participación del 90,73% en el mercado de centros de datos de Canadá en 2026, convirtiéndola en el segmento más grande. El 18 de septiembre de 2025, Cologix reportó la operación de 22 centros de datos en Montreal, Toronto y Vancouver, con 1,06 millones de pies cuadrados de espacio y 94 MW de potencia en su cartera canadiense. Los servicios de colocación e interconexión de Cologix proporcionan un canal comercial para los clientes que buscan infraestructura de alojamiento suministrada externamente. Esa presencia permite a Cologix alojar las cargas de trabajo de un cliente en varios sitios metropolitanos dentro de la cartera canadiense de un solo proveedor.
Se prevé que las instalaciones de hiperescala/autogestión sean el segmento de mayor crecimiento, con una CAGR del 16,28% de 2027 a 2032. Meta inició la construcción de su primer centro de datos canadiense, una instalación planificada de 1 GW optimizada para sus cargas de trabajo de IA en el Condado de Sturgeon, Alberta, el 8 de julio de 2026. El proyecto concentra la infraestructura de computación planificada de un operador en un sitio canadiense dedicado, conectando la aplicación directamente con el desarrollo de la instalación. La capacidad construida para las cargas de trabajo propias de un propietario se agrega fuera del negocio de espacio arrendado que sirven los proveedores de colocación, por lo que el crecimiento de autogestión no depende del arrendamiento de proveedores.
Por Usuario Final:
Las Plataformas Tecnológicas Lideran mientras las Cargas de Trabajo Financieras MigranTI e ITES fue el segmento más grande, representando el 27,88% del gasto en instalaciones de centros de datos en 2026. Para el trimestre finalizado el 30 de junio de 2026, HIVE Digital Technologies Ltd. reportó un acuerdo de nube de GPU de aproximadamente 225 millones de USD a 3 años entre su subsidiaria BUZZ HPC y Bell AI Fabric en apoyo de Cohere. Cubrió el despliegue de 2.304 GPU NVIDIA GB200 NVL72, con BUZZ proporcionando la capa de nube de GPU y Bell proporcionando capacidad de centro de datos y conectividad. Cohere es el usuario de la plataforma de IA empresarial respaldado por el acuerdo. La capacidad y conectividad de Bell forman la capa de instalaciones bajo el servicio de nube de GPU de BUZZ, conectando el uso especializado de IA con la demanda de alojamiento físico.
Se prevé que BFSI sea el segmento de mayor crecimiento, con una CAGR del 16,01% de 2027 a 2032. En junio de 2025, Atos completó una migración de centro de datos para IGM Financial Inc., una empresa canadiense de gestión de patrimonio y activos, a Microsoft Azure y Google Cloud Platform. La migración completada muestra una carga de trabajo de servicios financieros que se traslada de su entorno de centro de datos anterior a 2 nubes públicas. Mover cargas de trabajo de sitios propiedad de instituciones a la nube pública traslada la compra de capacidad de instalaciones a los proveedores de nube, convirtiendo las plataformas alojadas en un intermediario entre las instituciones financieras y los operadores de instalaciones.
Por Zona Clave:
La Interconexión Occidental y la Expansión del Campus de Quebec AvanzanEl Resto de Canadá fue el segmento de zona clave más grande, con una participación del 39,39% del gasto nacional en instalaciones en 2026. Cologix anunció su adquisición de DataHiveOne en el centro de Calgary en octubre de 2025, junto con la mayoría de los activos de colocación e interconexión de DataHive. La instalación neutral para operadores albergaba más de 30 redes, incluido el intercambio de internet YYCIX. Ofrecía a empresas, operadores y proveedores de servicios en la nube acceso directo a redes globales. El hotel de operadores de Calgary permite a Cologix atender a empresas y proveedores de nube del oeste a través de una concentración establecida de conexiones de red.
Se prevé que Quebec sea el segmento de zona clave de mayor crecimiento, con una CAGR del 15,14% de 2027 a 2032. El 4 de junio de 2026, QScale informó que la construcción del Edificio B en su campus Q01 en Lévis estaba bien avanzada. El proyecto de 700 millones de CAD (503,7 millones de USD) estaba planificado para agregar 60 MW de capacidad de TI para cargas de trabajo de IA y computación de alto rendimiento. El Edificio B, en construcción al 4 de junio de 2026, estaba planificado para permitir que Q01 aloje esas cargas de trabajo a una escala mucho mayor.
Análisis Geográfico
Mercado de Centros de Datos de Ontario
Ontario representó el 35,72% del tamaño del mercado de centros de datos de Canadá en 2026, convirtiéndolo en la geografía más grande. Un informe de 2025 del Operador Independiente del Sistema Eléctrico contabilizó aproximadamente 100 centros de datos en la provincia. Al 31 de diciembre de 2025, Equinix reportó su proyecto de fase 3 de Toronto TR6 en construcción, con una apertura prevista para el tercer trimestre de 2027 con 1.075 gabinetes vendibles y 123 millones de USD en capex total del proyecto. Los compradores que busquen el espacio vendible adicional de TR6 dependerían, por lo tanto, de una apertura futura, incluso en una provincia con una base de instalaciones establecida.
Mercado de Centros de Datos de Quebec
Se prevé que Quebec sea la geografía de mayor crecimiento, con una CAGR del 15,14% de 2027 a 2032. En marzo de 2026, Cologix reportó que su instalación de colocación lista para IA MTL8 en Technoparc Montreal, un centro aeroespacial y tecnológico, estaba en servicio y entregaría 21 MW de capacidad. La Caisse proporcionó financiamiento de deuda para respaldar la inversión continua de Cologix en el sitio. La electricidad hidroeléctrica renovable alimenta MTL8, dando a Cologix una base de electricidad de bajo carbono para su oferta de colocación lista para IA.
En Columbia Británica, BCE reportó que la instalación Mission Flats de Bell en Kamloops estaba operativa desde junio de 2025, con inferencia de IA de Groq en funcionamiento. El campus Q01 de QScale en Lévis proporciona colocación de IA con 114 MW de carga de TI de cliente protegida. En Alberta, GLJ Ltd. identificó 22 instalaciones en operación al 26 de marzo de 2025, en un recuento enfocado en sitios de colocación, alojamiento y telecomunicaciones identificables públicamente. CANIX proporciona colocación y emparejamiento en EXA Edge DC Halifax para redes en las provincias atlánticas, mientras que Bell planea capacidad de centros de datos de IA convirtiendo una antigua instalación de procesamiento de proteínas en el área de Winnipeg/Rosser en Manitoba. La decisión de compra local difiere entre el acceso a inferencia de IA en vivo en Kamloops y el emparejamiento para redes atlánticas en Halifax.
Marco Regulatorio y Perspectivas
La comparación abarca las jurisdicciones seleccionadas de Canadá y Ontario desde la perspectiva de un operador comercial de centros de datos que maneja información personal y expande instalaciones conectadas a la red eléctrica. Los deberes federales de privacidad afectan el manejo comercial cubierto de información personal, incluidos los flujos transfronterizos, mientras que las leyes provinciales sustancialmente similares generalmente rigen la actividad dentro de la provincia. La Ley de Protección de Ontario mediante la Garantía de Energía Asequible para las Generaciones de 2025 autoriza criterios para los centros de datos que se conectan o reconectan a la red eléctrica.
Tabla Regulatoria
| Factor de decisión | Canadá | Ontario |
|---|---|---|
| Autoridad principal | Oficina del Comisionado de Privacidad de Canadá | Ministerio de Energía y Minas |
| Instrumentos clave o dirección | Ley de Protección de Información Personal y Documentos Electrónicos (PIPEDA); Proyecto de Ley C-36 introducido el 15 de junio de 2026 y en segunda lectura el 21 de octubre de 2026 | Ley de Protección de Ontario mediante la Garantía de Energía Asequible para las Generaciones de 2025; evaluación de conexión propuesta y clase tarifaria separada |
| Efecto comercial | Cumplimiento de privacidad para servicios cubiertos de información personal | Evaluación de proyecto propuesta y exclusión de la Iniciativa de Conservación Industrial para nuevas instalaciones cubiertas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación media de Canadá y las perspectivas sin cambios reflejan que PIPEDA sigue vigente mientras su reemplazo propuesto, el Proyecto de Ley C-36, estaba en segunda lectura el 21 de octubre de 2026. El proyecto de ley requeriría que las organizaciones transferentes garanticen una protección equivalente, mientras que los proveedores principalmente deberían salvaguardas y mantenimiento de registros a menos que utilizaran la información para otro propósito. La consulta de Ontario sobre las propuestas de evaluación de conexión y clase tarifaria cerró el 12 de septiembre de 2026. Para un operador que expande instalaciones conectadas a la red eléctrica, la calificación media de Ontario y las perspectivas de endurecimiento reflejan la evaluación adicional propuesta y la posible exclusión de la Iniciativa de Conservación Industrial para nuevos centros de datos cubiertos.
Etapas de la Cadena de Valor
La comparación sigue la prestación de servicios de instalaciones desde el aprovisionamiento de colocación hasta la interconexión y el soporte operativo. Bell Wholesale suministra gabinetes o jaulas con espacio, energía, refrigeración e interconexión en los principales centros canadienses. Cologix ofrece conexiones de acceso a la nube en toda su red de centros de datos de Montreal. Estas actividades otorgan a los operadores roles comerciales en el alojamiento de equipos y su conexión a servicios externos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Aprovisionamiento de colocación | Proveedores de colocación como Bell Canada, eStruxture Data Centers Inc. | Ventas de servicios de colocación | Ajustar la carga alojada al espacio, la energía y la refrigeración disponibles | Escalonar la capacidad alojada en torno a los límites del servicio de suministro del sitio |
| Interconexión | Proveedores de interconexión como Cologix Inc., eStruxture Data Centers Inc. | Ventas de servicios de conectividad e interconexión | Ajustar las conexiones de nube requeridas a la instalación seleccionada | Confirmar el acceso de acceso a la nube requerido antes de colocar las cargas de trabajo |
| Soporte operativo | Proveedores de soporte de instalaciones como eStruxture Data Centers Inc. | Seguridad y soporte dentro de los ingresos del servicio operativo | Responsabilidad dividida por el equipo del cliente e incidentes de la instalación | Definir la propiedad de la escalada entre el operador y el cliente |
| Fuente: Mordor Intelligence | ||||
El alojamiento físico y la conectividad crean oportunidades de ingresos complementarias, mientras que el soporte extiende el rol del operador después de la colocación del equipo. Un operador, eStruxture, proporciona servicios de colocación, conectividad, seguridad y soporte. Un cliente que compra ambos servicios a un operador concentra su exposición al rendimiento de recuperación, por lo que la propiedad de los incidentes debe abarcar el alojamiento y la conectividad.
Panorama Competitivo
Concentración del Mercado
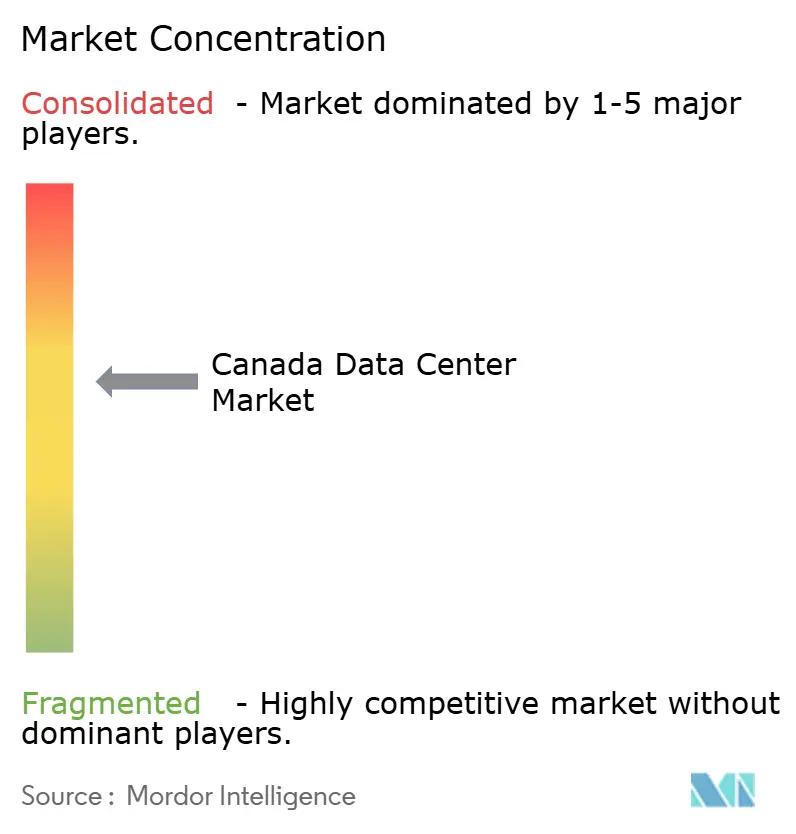
La industria está moderadamente fragmentada, combinando desarrolladores internacionales de campus con plataformas nacionales y proveedores locales de interconexión. Vantage Data Centers LLC desarrolla campus de hiperescala, y Equinix Inc. opera centros de datos y completó adquisiciones de terrenos en 6 áreas metropolitanas, incluido Toronto, en 2025. La combinación de proveedores incluye eStruxture Data Centers Inc., un proveedor canadiense de instalaciones, LES.NET (1996) INC., que gestiona el Manitoba Internet Exchange de Winnipeg, e IREN Limited, que posee y opera sitios de computación canadienses. La competencia depende, en consecuencia, de las posiciones de los sitios y el acceso a los ecosistemas de red, dando a varios tipos de proveedores un papel en la atención de la demanda de computación.
La expansión de campus y los acuerdos con clientes ancla representan diferentes formas de desarrollar una propuesta de capacidad. En febrero de 2025, Vantage anunció QC24 como la cuarta instalación planificada en su campus de la Ciudad de Quebec. En mayo de 2026, eStruxture anunció que CoreWeave había firmado como inquilino ancla para parte de la Fase 1 en CAL-3 en el Condado de Rocky View, en la región de Calgary. Una adición de campus amplía la oferta planificada de un operador, mientras que un acuerdo ancla proporciona un compromiso comercial directo para una porción especificada de capacidad. El arrendamiento firmado reduce la exposición de eStruxture a encontrar compradores para la porción contratada de la Fase 1.
La adaptación tecnológica en los sitios canadienses existentes proporciona otro camino competitivo donde un operador puede utilizar su plataforma física establecida. La actualización del ejercicio fiscal 2025 de IREN identificó 160 MW de capacidad de sitio en Columbia Británica e informó una transición de hardware de minería de Bitcoin a GPU de nube de IA. En agosto de 2026, IREN dijo que los despliegues con refrigeración líquida estaban planificados en Mackenzie, Canal Flats y Prince George durante 2027 para utilizar el margen de potencia en los sitios existentes. El plan de IREN extraería capacidad adicional de IA del margen de potencia de los sitios existentes, mientras que Vantage y eStruxture propusieron nuevos edificios de campus, haciendo de la conversión de sitios una forma distinta de competir por cargas de trabajo de computación adicionales.
Líderes de la Industria de Centros de Datos de Canadá
-
Vantage Data Centers LLC
-
Equinix Inc.
-
eStruxture Data Centers Inc.
-
LES.NET (1996) INC.
-
IREN Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Canadá Empresas cubiertas en este informe
- Vantage Data Centers LLC
- Equinix Inc.
- eStruxture Data Centers Inc.
- LES.NET (1996) INC.
- IREN Limited
- Keel Infrastructure Corp.
- Compass Datacenters LLC (Brookfield Infrastructure Partners L.P. and Ontario Teachers' Pension Plan Board)
- Urbacon Data Centre Solutions Inc.
- Cologix Inc.
- HIVE Digital Technologies Ltd.
- Amazon Web Services Inc.
- Digital Realty Trust Inc.
- Rogers Communications Inc. - Rogers Business
- Carrier Connex Systems Ltd.
- Bell Canada
- STACK Infrastructure Inc.
- QScale Inc.
- EdgeConneX LLC
Desarrollos recientes de la industria en Mercado de Centros de Datos de Canadá
- Oct 2026: Bell Canada y el Gobierno de Saskatchewan informaron sobre el avance de la construcción en el campus de 300 MW de Bell AI Fabric en el Municipio Rural de Sherwood, con acero estructural en ascenso y las 4 estructuras de los edificios de la primera fase tomando forma.
- Jul 2026: Meta inició la construcción de su primer centro de datos canadiense, una instalación planificada de 1 GW optimizada para sus cargas de trabajo de IA en el Condado de Sturgeon, Alberta.
Alcance y Metodología
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala/Autogestión | ||
| Empresarial/Borde | ||
| Colocación | No Utilizado | |
| Utilizado | Colocación Minorista | |
| Colocación Mayorista | ||
| BFSI |
| TI e ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios y Entretenimiento |
| Telecomunicaciones |
| Otros Usuarios Finales |
| Ontario |
| Quebec |
| Resto de Canadá |
| Por Tamaño de Centro de Datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por Tipo de Nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por Tipo de Centro de Datos | Hiperescala/Autogestión | ||
| Empresarial/Borde | |||
| Colocación | No Utilizado | ||
| Utilizado | Colocación Minorista | ||
| Colocación Mayorista | |||
| Por Usuario Final | BFSI | ||
| TI e ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios y Entretenimiento | |||
| Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Zona Clave | Ontario | ||
| Quebec | |||
| Resto de Canadá | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un rack instalado. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota la medida en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE PISO ELEVADO - Es un espacio elevado construido sobre el suelo. Este espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El Tamaño del Centro de Datos se segmenta en función del espacio de piso elevado asignado a las instalaciones del centro de datos. Centro de Datos Mega: el número de racks debe ser superior a 9.000 o el espacio de piso elevado debe ser superior a 225.001 pies cuadrados; Centro de Datos Masivo: el número de racks debe estar entre 9.000 y 3.001 o el espacio de piso elevado debe estar entre 225.000 y 75.001 pies cuadrados; Centro de Datos Grande: el número de racks debe estar entre 3.000 y 801 o el espacio de piso elevado debe estar entre 75.000 y 20.001 pies cuadrados; Centro de Datos Mediano: el número de racks debe estar entre 800 y 201 o el espacio de piso elevado debe estar entre 20.000 y 5.001 pies cuadrados; Centro de Datos Pequeño: el número de racks debe ser inferior a 200 o el espacio de piso elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - Según el Uptime Institute, los centros de datos se clasifican en cuatro niveles según las capacidades del equipo redundante de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se divide en 3 categorías: Colocación Minorista, Colocación Mayorista y Colocación de Hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; el servicio de colocación mayorista tiene una capacidad arrendada entre 251 kW y 4 MW, y el servicio de colocación de hiperescala tiene una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El Mercado de Centros de Datos opera sobre una base B2B. BFSI, Gobierno, Operadores de Nube, Medios y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye operadores de servicios de colocación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de Rack | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los racks del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad de Rack | Define la cantidad de energía consumida por el equipo y el servidor alojados en un rack. Se mide en kilovatios (kW). Este factor juega un papel fundamental en el diseño del centro de datos y en la planificación de refrigeración y energía. |
| Capacidad de Carga de TI | La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un rack instalado. Se mide en megavatios (MW). |
| Tasa de Absorción | Denota cuánta capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de Piso Elevado | Es un espacio elevado construido sobre el suelo. Este espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados/metros. |
| Acondicionador de Aire para Sala de Computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación de aire y la humedad dentro de la sala de servidores en el centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de racks. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Hay principalmente dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo Frío | Es el pasillo donde la parte delantera del rack da al pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte delantera de los racks y mantener la temperatura. |
| Pasillo Caliente | Es el pasillo donde la parte trasera de los racks da al pasillo. Aquí, el calor disipado por los equipos del rack se dirige hacia la salida de ventilación del CRAC. |
| Carga Crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para la operación del centro de datos. |
| Efectividad del Uso de Energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo Total de Energía del Centro de Datos)/(Consumo Total de Energía de los Equipos de TI). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se agrega un componente adicional (UPS, generadores, CRAC) para que, en caso de corte de energía o falla del equipo, los equipos de TI no se vean afectados. |
| Suministro de Energía Ininterrumpida (UPS) | Es un dispositivo que se conecta en serie con el suministro de energía de la red, almacenando energía en baterías de modo que el suministro del UPS sea continuo para los equipos de TI incluso durante un corte de energía de la red. El UPS respalda principalmente solo los equipos de TI. |
| Generadores | Al igual que el UPS, los generadores se colocan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos tienen generadores diésel y, comúnmente, se almacenan 48 horas de diésel en la instalación para evitar interrupciones. |
| N+1 | Denominado 'Necesidad más uno', denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de falla. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas UPS, se requeriría un sistema UPS adicional para lograr N+1. |
| 2N | Se refiere a un diseño completamente redundante en el que se despliegan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de falla completa de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Refrigeración en Fila | Es el sistema de diseño de refrigeración instalado entre los racks en una fila, donde extrae el aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación de nivel determina la preparación de una instalación de centro de datos para mantener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (UPS, generadores), componentes de refrigeración y sistema de distribución de energía (desde las redes de energía de la red eléctrica). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual de <28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes de energía y refrigeración redundantes (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, UPS, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes de energía y refrigeración redundantes y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de instalaciones) y no planificadas (corte de energía, falla de refrigeración). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual de <1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante. Un centro de datos de Nivel 4 tiene múltiples componentes de energía y refrigeración redundantes e independientes y múltiples rutas de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallas en caso de cualquier interrupción, garantizando así una operación ininterrumpida. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <26,3 minutos. |
| Centro de Datos Pequeño | El centro de datos que tiene un área de piso de ≤ 5.000 pies cuadrados o el número de racks que se pueden instalar es ≤ 200 se clasifica como centro de datos pequeño. |
| Centro de Datos Mediano | El centro de datos que tiene un área de piso entre 5.001 y 20.000 pies cuadrados, o el número de racks que se pueden instalar está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de Datos Grande | El centro de datos que tiene un área de piso entre 20.001 y 75.000 pies cuadrados, o el número de racks que se pueden instalar está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de Datos Masivo | El centro de datos que tiene un área de piso entre 75.001 y 225.000 pies cuadrados, o el número de racks que se pueden instalar está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de Datos Mega | El centro de datos que tiene un área de piso de ≥ 225.001 pies cuadrados o el número de racks que se pueden instalar es ≥ 9.001 se clasifica como centro de datos mega. |
| Colocación Minorista | Se refiere a aquellos clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son principalmente utilizados por pequeñas y medianas empresas (PYME). |
| Colocación Mayorista | Se refiere a aquellos clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son principalmente utilizados por empresas medianas y grandes. |
| Colocación de Hiperescala | Se refiere a aquellos clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes operadores de nube, empresas de TI, BFSI y operadores de OTT (como Netflix, Hulu y HBO+). |
| Velocidad de Datos Móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de Conectividad de Fibra | Es una red de cables de fibra óptica desplegados en todo el país, conectando regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de Datos por Teléfono Inteligente | Es una medida del consumo promedio de datos por un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de Datos de Banda Ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y cables de fibra óptica tanto en uso residencial como comercial. Aquí, el cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable Submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir de 100 a 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de Carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón y el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono que surge en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




