
Taille et parts du marché de la construction de centres de données en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
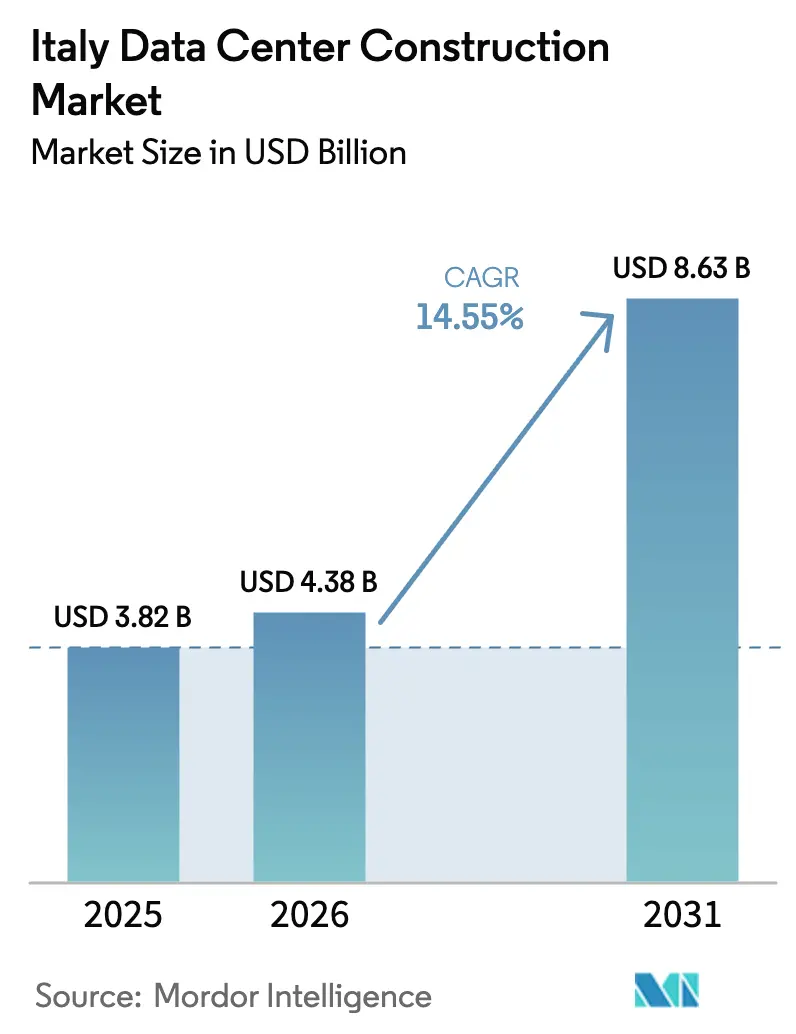
| Taille du marché de l'année de base (2025) | 3.82 Milliards de dollars |
| Taille du Marché (2026) | 4.38 Milliards de dollars |
| Taille du Marché (2031) | 8.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.55 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données en Italie par Mordor Intelligence
La taille du marché de la construction de centres de données en Italie en 2026 est estimée à 4,38 milliards USD, en hausse par rapport à la valeur 2025 de 3,82 milliards USD, avec des projections pour 2031 indiquant 8,63 milliards USD, croissant à un TCAC de 14,55 % sur la période 2026-2031. Des flux de capitaux stables en provenance des hyperscalers, un soutien gouvernemental solide et le rôle géographique de l'Italie en tant que nœud de connectivité méditerranéen constituent le fondement de cette montée en puissance rapide. Les demandes de raccordement électrique ont déjà dépassé la capacité installée du réseau, mais les plans d'investissement soutenus de Terna et une vague de nouveaux atterrissages de câbles sous-marins maintiennent le sentiment des investisseurs positif. Microsoft, AWS, Google Cloud et Oracle continuent d'ancrer de nouvelles constructions, tandis que des opérateurs nationaux tels que TIM et Aruba associent expertise locale et meilleures pratiques mondiales pour accélérer la livraison. La montée des exigences en matière de durabilité, le déploiement de la 5G et l'approche de construction à la location adoptée par les hyperscalers façonnent collectivement la prochaine phase du marché de la construction de centres de données en Italie.
Principaux enseignements du rapport
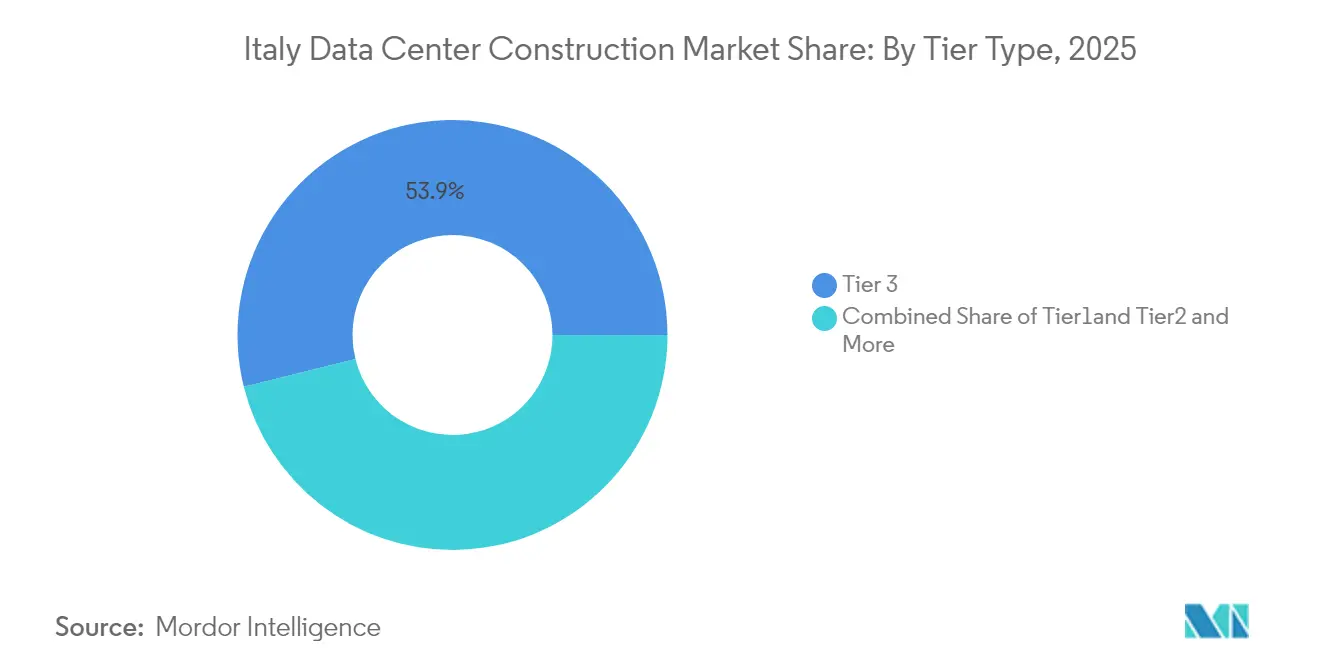
- Par type de niveau, le niveau 3 a dominé avec une part de 53,86 % du marché de la construction de centres de données en Italie en 2025, tandis que les installations de niveau 4 se développent à un TCAC de 17,48 % jusqu'en 2031.
- Par type de centre de données, les services de colocation ont détenu une part de 55,94 % de la taille du marché de la construction de centres de données en Italie en 2025 ; les sites hyperscalers à construction propre croissent de 18,98 % par an jusqu'en 2031.
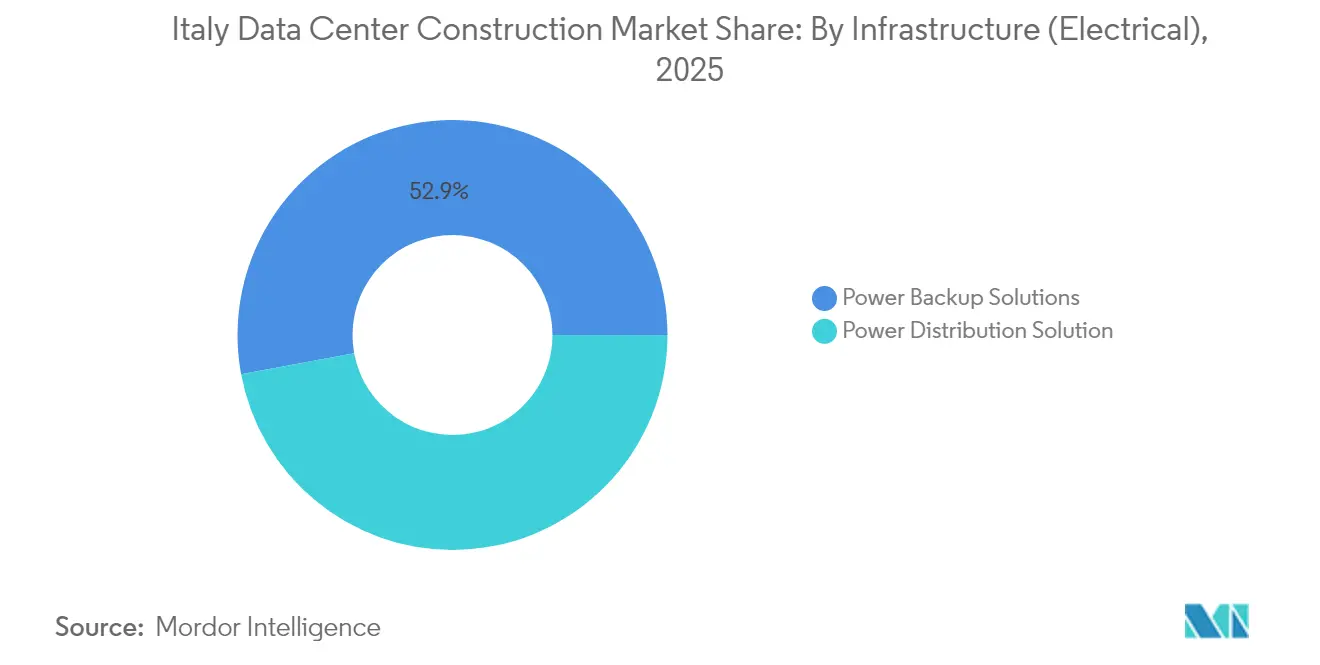
- Par infrastructure électrique, les solutions de secours électrique représentaient 52,93 % de la taille du marché de la construction de centres de données en Italie en 2025, tandis que les solutions de distribution d'énergie affichent le TCAC le plus rapide à 18,56 %.
- Par infrastructure mécanique, les systèmes de refroidissement ont capturé 47,88 % de la taille du marché de la construction de centres de données en Italie en 2025 et restent essentiels alors que les serveurs et le stockage progressent à un TCAC de 16,13 %.
- Sur le plan régional, le nord de l'Italie a représenté 61,58 % des revenus de 2025 ; la Sicile devrait afficher le TCAC le plus élevé à 20,87 % grâce aux nouveaux atterrissages de câbles.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de centres de données en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement de la 5G accélérant les constructions périphériques et centrales | +2.8% | National, axé sur Milan, Turin, Rome | Moyen terme (2 à 4 ans) |
| Demande croissante de services cloud et hyperscale | +3.2% | Régions du nord et du centre | Court terme (≤ 2 ans) |
| Subventions numériques du PNRR | +2.1% | À l'échelle nationale, zones sous-desservies prioritaires | Moyen terme (2 à 4 ans) |
| Exigences en matière de durabilité et approvisionnement en énergie verte | +1.9% | À l'échelle de l'UE, l'Italie en tête de l'adoption méditerranéenne | Long terme (≥ 4 ans) |
| Nouveaux atterrissages de câbles sous-marins | +1.7% | Sicile, Gênes, côte méditerranéenne | Long terme (≥ 4 ans) |
| Modèle de construction à la location | +1.5% | Nord de l'Italie, s'étendant vers le sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiement de la 5G accélérant les constructions périphériques et centrales
L'acquisition par WindTre des actifs 5G autonomes d'OpNet pour 485 millions d'EUR a débloqué 3 000 stations de base desservant 75 % de la population italienne, suscitant une demande immédiate pour des sites micro-périphériques qui renforcent les cœurs de réseau traditionnels. Le plan 2024-2026 de TIM prévoit 16 nouveaux centres de données qui s'articulent avec cette dynamique nationale de déploiement de la 5G,[1]Telecom Italia, "TIM 2024-2026 Plan Accelerates 5G and Cloud," telecomitalia.com et le programme de 1 900 sites de Phoenix Tower International souligne davantage le besoin en capacité à faible latence. Comme la 5G répartit les charges de travail entre la radio, la périphérie et le cœur de réseau, les planificateurs d'installations privilégient désormais des empreintes plus réduites à proximité des clusters de population, un refroidissement assisté par liquide avancé et des chemins de distribution résilients pour satisfaire des objectifs de latence stricts.
Demande croissante de services cloud et hyperscale
Google Cloud, Microsoft, AWS et Oracle continuent d'allouer des budgets de plusieurs milliards d'euros à l'expansion italienne, souvent en partenariat avec TIM ou d'autres opérateurs locaux. Le corridor Milan-Turin est devenu l'épicentre, mais les villes secondaires absorbent rapidement des projets à mesure que les sites de premier choix se raréfient. L'investissement hyperscale élargit non seulement le marché de la construction de centres de données en Italie, mais stimule également l'emploi local, des recherches de l'Université de Turin projetant 65 000 emplois d'ici 2025 grâce au seul écosystème Google.[2]Google Cloud, "Introducing Google Cloud Regions in Milan and Turin", cloud.google.com Les partenariats raccourcissent les cycles d'obtention des permis, assurent la conformité aux règles de souveraineté numérique et permettent aux opérateurs de proposer des services périphériques en vente croisée.
Subventions numériques gouvernementales du « PNRR »
Le PNRR italien alloue 32,5 milliards d'EUR aux objectifs numériques,[3]Commission européenne, "Recovery and Resilience Facility : Italy Country Factsheet," europa.eu et les directives axées sur le cloud dans l'administration publique créent une visibilité de la demande qui réduit le risque pour les capitaux privés. Le Piano Transizione 5.0 ajoute 12,7 milliards d'EUR de crédits d'impôt aux entreprises qui réduisent leur consommation d'énergie d'au moins 3 %, soutenant directement des constructions efficaces. Les enveloppes de financement municipal réservent 500 millions d'EUR à l'activation du cloud dans les zones sous-desservies, incitant les opérateurs à distribuer la capacité au-delà du cœur Milan-Turin et élargissant ainsi le marché de la construction de centres de données en Italie.
Montée des exigences en matière de durabilité et approvisionnement en énergie verte
À partir de septembre 2024, les règles de l'UE obligent les opérateurs à divulguer leurs indicateurs clés de performance énergétique, ce qui entraîne des améliorations en matière d'efficacité et d'approvisionnement en énergies renouvelables. Le décret Énergie italien réduit les délais d'obtention des permis pour les projets solaires et éoliens alimentant les centres de données, tandis que des acteurs tels qu'Aruba alimentent des campus entiers à l'aide de l'hydroélectricité et du photovoltaïque. Le système Avalon 3 de Retelit récupère la chaleur résiduelle pour des réseaux de chaleur de quartier, illustrant comment les réglementations environnementales stimulent l'innovation technique et des sources de revenus adjacentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté de l'électricité du réseau et volatilité des prix | -3.1% | À l'échelle nationale, grave dans le nord industriel | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre spécialisée | -2.2% | Principales zones métropolitaines | Moyen terme (2 à 4 ans) |
| Coûts d'ingénierie en zone sismique | -1.8% | Ceintures sismiques du centre et du sud | Long terme (≥ 4 ans) |
| Accès limité à l'eau recyclée pour le refroidissement | -1.4% | Zones industrielles arides | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté de l'électricité du réseau et volatilité des prix de l'énergie
Les demandes de raccordement ont dépassé 42 GW en mars 2025 — soit presque le triple de la marge disponible — obligeant les opérateurs à attendre jusqu'à trois ans pour de nouveaux raccordements. Le plan de réseau de 23 milliards d'EUR de Terna atténuera les congestions, mais pas avant la fin de la décennie. Entre-temps, certains hyperscalers rachètent des actifs énergétiques retirés d'Enel pour éviter les délais. La hausse des prix au comptant complique l'établissement des budgets, et les indices des coûts de construction ont augmenté de 20 % depuis la pandémie, réduisant les marges des promoteurs sur l'ensemble du marché de la construction de centres de données en Italie.
Pénurie de main-d'œuvre spécialisée dans la construction de centres de données
L'Italie partage avec le reste du monde un déficit de techniciens qualifiés maîtrisant l'alimentation haute densité, le refroidissement avancé et la conception parasismique. Les booms temporaires liés au dispositif Superbonus ont perturbé le marché du travail, laissant moins d'équipes qualifiées pour les constructions de niveau 4. Les filières de formation existent, mais nécessitent deux ans ou plus pour produire des résultats, exerçant une pression à la hausse sur les délais de livraison et les salaires, et freinant l'ensemble du marché de la construction de centres de données en Italie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : le niveau 4 favorise une fiabilité premium
Les installations de niveau 3 contrôlaient 53,86 % de la part du marché de la construction de centres de données en Italie en 2025, les entreprises recherchant un équilibre entre disponibilité et coût. Néanmoins, les sites de niveau 4, requis par les secteurs de la finance, du gouvernement et des charges de travail d'intelligence artificielle, se développent de 17,48 % par an jusqu'en 2031. Ce segment exige des dépenses d'investissement plus élevées en raison des doubles chemins d'alimentation, de la maintenabilité en fonctionnement et du renforcement parasismique. Le refroidisseur d'appoint CoolLoop Trim Cooler de Vertiv, conforme aux prochaines règles F-GAS de l'UE, réduit l'énergie de refroidissement de 70 %, ce qui le rend attrayant pour les constructeurs de niveau 4 en quête de conformité et d'économies. L'IT4 d'Aruba à Rome illustre cette tendance avec cinq bâtiments en double, une charge informatique de 30 MW et une alimentation par énergies renouvelables.
La dynamique de croissance se répercute également sur les niveaux 1 et 2 pour les projets périphériques ou sensibles aux coûts. Pourtant, à mesure que la continuité d'activité prend de l'importance dans les conseils d'administration, ces niveaux inférieurs cèdent des parts aux conceptions tolérantes aux pannes. Le marché de la construction de centres de données en Italie montre donc une orientation claire vers une fiabilité premium, les opérateurs positionnant une capacité de niveau 4 modulaire le long des lignes sismiques pour minimiser les risques de perturbation.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de centre de données : les hyperscalers remodèlent les schémas de construction
Malgré la base de 55,94 % de la colocation en 2025, les projets hyperscalers à construction propre progressent de 18,98 % par an. L'investissement de 4,3 milliards d'EUR de Microsoft dans le nord de l'Italie, associé à une architecture prête pour l'intelligence artificielle, illustre ce pivot. Google Cloud mêle construction propre et externalisation en louant des espaces à TIM à Milan et Turin, illustrant des formes hybrides qui optimisent la rapidité et la conformité. Cette vague porte la taille du marché de la construction de centres de données en Italie pour l'hyperscale à un montant estimé de 2,39 milliards USD d'ici 2031, soit 27,65 % de la valeur totale.
Les constructions périphériques et d'entreprise croissent modérément mais ancrent tout de même la diversification régionale. Le modèle de construction à la location allège le capital des hyperscalers : la région Oracle de Turin fonctionne au sein d'un campus TIM, répondant aux objectifs de disponibilité et de souveraineté sans propriété foncière directe. Les fonds de pension et d'infrastructure sont des propriétaires désireux, transformant les baux hyperscalers prévisibles de 20 ans en rendements similaires aux obligations, injectant ainsi de nouveaux capitaux dans le secteur de la construction de centres de données en Italie.
Par infrastructure, type électrique : l'innovation en distribution d'énergie s'accélère
Les systèmes de secours électrique représentent 52,93 % des dépenses actuelles, témoignant des besoins en disponibilité ininterrompue. Néanmoins, les équipements de distribution d'énergie affichent le TCAC le plus rapide à 18,56 % à mesure que les baies passent de 5 à 10 kW à 40 à 50 kW. La taille du marché de la construction de centres de données en Italie pour la distribution est appelée à doubler d'ici 2031, portée par des clusters d'intelligence artificielle comme le campus méridional d'iGenius avec 80 serveurs Nvidia. Les améliorations du réseau intelligent de Terna consacrent 3,4 milliards d'EUR à des sous-stations orientées centres de données, permettant une gestion de charge en temps réel.
Les jeux de barres avancés, les transformateurs à semi-conducteurs et le stockage d'énergie par batterie sur site figurent désormais dans les appels d'offres comme standard. Les opérateurs pré-câblent également en prévision d'une future intégration de piles à combustible. Ces investissements rationalisent les délais de mise en service tout en satisfaisant les indicateurs clés de performance définis par le futur tableau de bord de durabilité de l'UE.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par infrastructure mécanique : les systèmes de refroidissement face au défi de l'intelligence artificielle
Le refroidissement représentait 47,88 % des dépenses en 2025, mais les serveurs et le stockage — progressant de 16,13 % par an — dictent désormais la conception mécanique. L'immersion liquide, les échangeurs de chaleur en porte de baie et les boucles de récupération de chaleur modifient les agencements des installations. Le système DaTEG de Leonardo offre 30 % de meilleures performances des puces à une consommation électrique moindre, prouvant le retour sur investissement de la gestion thermique avancée. Le marché de la construction de centres de données en Italie doit également adapter les structures d'armoires pour des circuits liquides plus lourds et des équipements plus denses tout en assurant l'intégrité parasismique.
Les opérateurs génèrent de nouveaux revenus en vendant la chaleur récupérée aux services de quartier, comme le fait Avalon 3 de Retelit pour 1 250 foyers. Ces innovations s'inscrivent non seulement dans les objectifs climatiques de l'UE, mais atténuent également les tensions sur le réseau en compensant la demande de chauffage régionale.
Analyse géographique
Le nord de l'Italie reste l'épicentre, la Lombardie et le Piémont représentant environ 61,58 % des dépenses de 2025 grâce à des routes à fibre dense, à l'accès aux énergies renouvelables et à une chaîne d'approvisionnement expérimentée. Milan accueille les principaux campus d'Aruba, Data4, Microsoft et AWS, tandis que Turin a pris de l'élan après qu'Oracle et Google Cloud y ont établi des zones de cloud souverain. Cet effet de cluster accélère les délais d'exécution, mais risque de saturer la capacité du réseau, incitant les opérateurs à prospecter des parcelles dans le centre et le sud.
Palerme en Sicile, renforcée par le Sicily Hub de Sparkle et le câble BlueMed de 240 Tbps, positionne l'île comme une passerelle à trois continents. Gênes ajoute un second point d'atterrissage qui réduit considérablement la latence pour le trafic d'Afrique du Nord et du Moyen-Orient, élargissant le potentiel du marché de la construction de centres de données en Italie le long de la côte ligurienne. La « Data Valley » de Bologne, centrée sur le supercalculateur Leonardo, attire des locataires à forte intensité de calcul haute performance et des consortiums de recherche, diversifiant la demande au-delà du cloud commercial.
Les régions méridionales tirent parti de l'abondance solaire et éolienne, des coûts fonciers plus bas et des incitations du PNRR. Le projet de 1 milliard USD d'iGenius illustre ce pivot, intégrant énergies renouvelables et supercalcul dédié à l'intelligence artificielle. Toutefois, l'ingénierie parasismique alourdit les dépenses d'investissement, déclenchant le recours à l'avantage fiscal Sismabonus pour récupérer jusqu'à 50 % des dépenses de renforcement. Malgré des dépenses initiales plus élevées, les opérateurs valorisent la diversité des emplacements pour la reprise après sinistre et l'approvisionnement en énergie décarbonée, élargissant ainsi l'empreinte du marché de la construction de centres de données en Italie.
Paysage réglementaire
Les constructions de centres de données en Italie s'inscrivent dans un cadre en évolution rapide combinant les exigences de divulgation en matière de durabilité de l'UE (en vigueur depuis septembre 2024 pour le reporting des KPI énergétiques) et des mesures nationales visant à accélérer les autorisations et l'accès au réseau. En 2026, le décret-loi sur l'énergie (décret-loi n° 21/2026) a introduit une procédure d'autorisation nationale unifiée pour la construction et l'extension de centres de données, ainsi que les travaux de raccordement au réseau associés, en regroupant des étapes telles que les évaluations environnementales en un processus unique géré par l'autorité compétente pour l'autorisation environnementale intégrée (AIA), avec un délai standard de 10 mois (extensible de trois mois pour les projets complexes).
La surveillance implique plusieurs organismes. L'AGCom réglemente les communications électroniques, tandis que l'Agence nationale de cybersécurité (ACN) fixe les exigences de certification, de résilience et de sécurité qui influencent la conception et les exigences opérationnelles pour les charges de travail sensibles. Sur le plan industriel et de la connectivité, le MIMIT oriente l'alignement des politiques numériques et industrielles (y compris les programmes de transition numérique du secteur public), et les décisions relatives à l'énergie et aux infrastructures croisent le MASE et les autorités régionales, faisant de la coordination précoce des parties prenantes une tâche de conformité clé pour les développeurs.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données en Italie commence généralement par l'acquisition de terrains et la planification de la capacité du réseau, suivies par la faisabilité, la conception et les autorisations, qui reflètent de plus en plus la procédure d'autorisation unifiée de 2026 en vertu du décret-loi n° 21/2026. Les services d'ingénierie et de conception alimentent l'approvisionnement en systèmes électriques (distribution d'énergie et sauvegarde) et mécaniques (refroidissement), la construction générale, puis l'intégration, la mise en service et le support et la maintenance à long terme. La disponibilité du raccordement au réseau reste un facteur limitant, si bien que les développeurs engagent généralement les services publics tôt et évaluent les modèles de production sur site et d'autoconsommation en parallèle de l'interconnexion traditionnelle.
La demande est façonnée par les hyperscalers, les fournisseurs de colocation et les programmes numériques du secteur public, les priorités nationales en matière de souveraineté numérique et des initiatives telles que le Polo Strategico Nazionale (PSN) influençant les choix d'emplacement et de conformité. La gouvernance et l'exécution impliquent une coordination entre ministères (dont le MIMIT et le MASE) et les autorités régionales, tandis que les exigences de durabilité renforcent les évolutions des approvisionnements vers une offre renouvelable, un refroidissement à haute efficacité et des conceptions prêtes pour la récupération de chaleur. Cela resserre le lien entre développeurs énergétiques, équipementiers OEM et opérateurs de centres de données lors de la livraison des projets.
Paysage concurrentiel
La concurrence s'équilibre entre les télécommunications historiques (TIM, WindTre), les fournisseurs spécialisés (Aruba, Retelit) et les hyperscalers aux besoins de capacité voraces. TIM détient la plus grande empreinte nationale grâce à 16 centres de données et des accords cloud avec Google et Oracle. Aruba se différencie par des portefeuilles 100 % renouvelables, des certifications Rating 4 et des projets pilotes de récupération de chaleur, attirant des locataires soucieux de durabilité. Microsoft, AWS et Google soutiennent l'essentiel des nouvelles constructions, souvent par le biais de partenariats de location de terrain ou de coque alimentée qui réduisent les risques d'exécution locale.
Les fonds de capital-investissement et d'infrastructure amplifient la puissance financière : la participation de 80 % de Bain Capital dans AQ Compute et l'acquisition de 50 % d'OpCore d'Iliad par InfraVia débloquent des milliards pour l'expansion. Les mouvements stratégiques comprennent l'acquisition de mâts prêts pour la périphérie par Phoenix Tower, l'allocation de 1,4 milliard d'EUR de Vantage Data Centers pour la région EMEA et la hausse des dépenses d'investissement de Terna pour préserver la résilience du réseau. Le marché de la construction de centres de données en Italie connaît ainsi une accélération des fusions et acquisitions, une consolidation des fournisseurs et un accent plus marqué sur la conformité aux critères environnementaux, sociaux et de gouvernance (ESG) comme facteur de différenciation concurrentielle.
Leaders du secteur de la construction de centres de données en Italie
AECOM
Arup Group Limited
DPR Construction, Inc.
Schneider Electric SE
Fortis Construction, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de campus nommés et les structures de financement élargissent le pipeline investissable et étendent les opportunités au-delà du cluster établi de Milan. Le programme Campus Italia d'EdgeConneX (trois campus, 300 MW, 3 milliards d'EUR, Lombardie), le projet de campus de Lacchiarella d'Apto à 3 milliards d'EUR, et le développement hyperscale approuvé de 400 millions d'EUR de Rai Way à Pomezia (Rome) ajoutent une échelle de projet concrète. Des plateformes menées par des investisseurs se forment également pour développer une capacité alimentée par des énergies renouvelables, notamment la coentreprise Green Arrow Capital et Gruppo Lazzari (1 milliard d'EUR) axée sur un réseau de sites alimentés par des énergies renouvelables, ce qui renforce les approches de type build-to-lease et powered-shell déjà utilisées par les hyperscalers.
Deux poches d'opportunités à court terme émergent des contraintes observées : (i) une conception et une livraison pilotées par l'énergie, incluant des projets intégrant des énergies renouvelables sur site et l'autoconsommation pour composer avec la congestion du réseau et les délais d'attente, et (ii) une diversification régionale liée à la connectivité et à la migration numérique du secteur public, notamment en Sicile et dans d'autres nœuds du sud et du centre. Ici, les atterrissages de câbles sous-marins et les programmes d'infrastructure numérique liés au PNRR soutiennent de nouveaux corridors de demande. Avec un pipeline signalé dépassant 1,2 GW à travers des projets actifs et 174 centres actifs cités dans le suivi sectoriel, les développeurs capables de regrouper la préparation des autorisations, la stratégie de réseau et la conformité en matière de durabilité dans des calendriers de livraison finançables obtiennent un levier auprès des hyperscalers et des locataires alignés sur le secteur public.
Développements récents du secteur
- Juillet 2026 : le centre de données CyrusOne MIL1 a démarré sa construction à Segrate, Milan (27 MW). Ce lancement étend l'empreinte de CyrusOne dans le nord de l'Italie et accélère la capacité hyperscale pour servir les charges de travail d'IA et de cloud dans la région. Le projet renforce le cluster milanais et soutient les projections d'échelle du marché pour 2031.
- Juillet 2026 : Rai Way a obtenu le permis d'aménagement pour un campus de centre de données hyperscale de 400 millions d'euros à Pomezia, Rome. Cette étape de planification débloque une nouvelle capacité importante dans la région de Rome et renforce la certitude réglementaire pour les investissements à grande échelle. Ancre la capacité future dans le centre de l'Italie et renforce Rome en tant que hub hyperscale, soutenant les plans de réseau et de connectivité.
- Juin 2026 : Apto a confirmé un investissement de 3 milliards d'euros pour un campus de centre de données de 300 MW à Lacchiarella, Milan. Il s'agit du plus grand campus de centre de données sur un seul site annoncé en 2026, et il signale une forte demande en Lombardie. Cela dynamise l'échelle en Lombardie et influence la main-d'œuvre, la chaîne d'approvisionnement et l'intégration ESG régionale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché comptabilise les dépenses de construction et d'aménagement des centres de données en Italie, couvrant les travaux de site, le bâtiment et les principaux systèmes techniques nécessaires au fonctionnement d'une installation (énergie et refroidissement) jusqu'à la mise en service.
Exclusions de périmètre : nous excluons les opérations continues des installations et les contrats de service récurrents, et nous excluons également le déploiement de réseau télécom pur en dehors du périmètre du centre de données.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hyperscalers à construction propre (fournisseurs de services cloud)
- Entreprises et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solutions de distribution d'énergie
- Solutions de secours électrique
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autres infrastructures mécaniques
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites extérieures strictes du modèle, puis pour maintenir une logique de dépenses réaliste pour l'Italie. Nous avons examiné des sources publiques et officielles qui aident à expliquer l'activité de construction et l'évolution des coûts, telles que les statistiques nationales sur la production et les indices de prix de la construction, les publications sur le développement de l'électricité et du réseau, et les publications d'autorisation ou de planification des autorités locales.
Pour traduire l'activité en valeur de marché, nous avons également utilisé des documents sur les pratiques de construction des centres de données et les tendances d'efficacité provenant de sources telles que la Commission européenne et Eurostat, des groupes sectoriels qui traitent de l'infrastructure numérique, et des revues d'ingénierie à comité de lecture couvrant le refroidissement, les salles électriques et la performance énergétique. Les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée, les données financières d'entreprises payantes, les registres de contrats et d'appels d'offres, ainsi que les recherches de brevets ont été utilisés pour vérifier les calendriers et les choix technologiques. Ces sources sont illustratives, et de nombreuses autres références ont également été consultées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est construit en Italie et de la manière dont les budgets sont répartis entre les lots de travaux civils, électriques et mécaniques, car ces répartitions peuvent modifier sensiblement les totaux. Nous avons échangé avec un ensemble d'équipes de livraison de projets, d'entrepreneurs, de consultants et d'utilisateurs finaux, et nous avons maintenu une couverture équilibrée entre les principaux pôles et les sites secondaires afin que nos hypothèses puissent être vérifiées par rapport au comportement d'approvisionnement et au phasage des projets en pratique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 17 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement principal part d'un pipeline de construction descendant (top-down) pour l'Italie, où les ajouts de capacité annoncés et autorisés sont convertis en dépenses de construction annuelles à l'aide d'une logique typique de coût par MW et de coût par pied carré, puis répartis entre les travaux électriques, mécaniques et de construction générale. Pour garder les résultats ancrés dans la réalité, nous corroborons les totaux avec des vérifications ascendantes (bottom-up) sélectives, y compris l'échantillonnage des budgets de projets à partir des divulgations publiques, des vérifications de canal sur les cycles de commande d'équipements, et la validation de quelques constructions représentatives par rapport à des référentiels de coûts.
Les principales données d'entrée du modèle comprennent les ajouts de charge informatique à venir et en cours (MW), la répartition entre projets de colocation et d'autoconstruction, le niveau de tier ciblé, ainsi que le calendrier des raccordements au réseau et de la mise sous tension, qui déterminent souvent le moment où intervient la plus grande partie des dépenses électriques. Nous suivons également les indices de coûts de construction, les signaux de tarification de l'énergie qui influencent les choix de conception, et les évolutions observées vers une densité de racks plus élevée pouvant modifier le périmètre du refroidissement et de l'électricité. Pour les prévisions, une analyse de scénarios est appliquée autour du calendrier de livraison des capacités et de l'inflation des coûts, puis les valeurs finales année par année sont lissées avec une trajectoire de tendance exponentielle qui est revue et ajustée à l'aide des retours primaires sur les délais et le comportement d'approvisionnement.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passages afin que les chiffres ne soient pas déterminés par un seul flux de données. Nous vérifions les résultats du modèle par rapport à des signaux indépendants tels que les ajouts de capacité connus, les annonces de démarrage de construction et l'évolution macroéconomique des coûts de construction, puis tout écart important est réexaminé par rapport à la liste des projets et aux hypothèses sous-jacentes. Lorsque la variance reste élevée, les répondants sont recontactés pour confirmer si un changement est réel, par exemple un raccordement au réseau retardé ou un changement de périmètre passant d'une simple structure (shell-only) à un aménagement complet.
Avant validation finale, le modèle et les hypothèses clés sont revus par un autre analyste, et les valeurs aberrantes sont remises en question jusqu'à ce que les facteurs soient clairement expliqués. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs tels que des annulations de projets importants, de nouveaux engagements hyperscale, ou des changements majeurs dans la disponibilité de l'énergie. Juste avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché de la construction de centres de données en Italie selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la construction de centres de données en Italie peuvent sembler très différents car les auteurs ne comptabilisent pas toujours le même périmètre de construction, ou ils appliquent des règles de calendrier différentes pour déterminer à quel moment un projet devient une dépense. Des différences apparaissent également lorsque les méthodes de conversion des devises varient, ou lorsque l'inflation des coûts est traitée avec un facteur plat unique plutôt qu'avec des ajustements année par année.
Des éléments tels que les investissements d'installations annoncés, les ajouts de MW déclarés et les plans d'aménagement par niveaux sont les vérifications utilisées pour maintenir l'estimation 2025 de Mordor Intelligence liée aux dépenses de construction et d'aménagement, plutôt que de mélanger la valeur du matériel informatique ou le revenu d'exploitation complet. Un autre écart courant provient du fait que les modèles n'incluent que les nouvelles constructions, ou qu'ils intègrent également les travaux de rénovation et de mise à niveau, ce qui peut augmenter les totaux dans les sites matures même lorsque la nouvelle capacité n'accélère pas.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,82 milliards USD (2025) | |
| Bulletin sectoriel A | 3,13 milliards USD (2024) | Utilise une approche axée sur l'investissement qui peut être décalée par rapport au calendrier de construction, et peut appliquer une répartition différente entre la construction générale et l'aménagement technique, ce qui réduit les dépenses comptabilisées dans les premières phases du projet. |
| Note sectorielle B | 4,00 milliards USD (2025) | Tend à élargir le périmètre en intégrant des programmes de mise à niveau et de rénovation connexes dans le total annuel, et peut surestimer la valeur si les budgets en euros sont convertis aux taux au comptant sans normalisation sur une base cohérente. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme dépense de construction au cours d'une année donnée, et par le fait que des catégories connexes comme les rénovations et les effets de change sont ou non intégrées au total. En maintenant le périmètre lié aux lots de construction et d'aménagement, puis en revérifiant le calendrier des projets à travers plusieurs signaux, l'estimation reste transparente et reproductible pour la prise de décision.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la construction de centres de données en Italie ?
Le marché de la construction de centres de données en Italie devrait enregistrer un TCAC de 14,55 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché de la construction de centres de données en Italie ?
AECOM, Arup Group Limited, Legrand, Daikin Applied et STULZ sont les principales entreprises opérant sur le marché de la construction de centres de données en Italie.
Quelles années couvre ce marché de la construction de centres de données en Italie ?
Le rapport couvre la taille historique du marché de la construction de centres de données en Italie pour les années : 2019, 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché de la construction de centres de données en Italie pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché de l'alimentation pour data centers en Italie Demande de systèmes d'alimentation en Italie, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché français des centres de données hyperscale La demande de sites hyperscale en France, couvrant le type d'installation, le composant et le niveau.
- Marché des racks pour data centers en Italie Demande de racks en Italie, couvrant la taille de rack, la hauteur de rack et le type de rack.
- Marché de l'alimentation pour centres de données en Chine Systèmes d'alimentation en Chine, répartis par composant, type d'installation et taille d'installation.
- Marché des centres de données hyperscale en Italie Sites hyperscale en Italie, répartis par type d'installation, composant et niveau (tier).
- Marché des réseaux de data centers en Italie Demande en réseau en Italie, couvrant le composant, l'utilisateur final et le type de centre de données.



