
Marktgröße und Marktanteil für Rechenzentrumsbauten in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
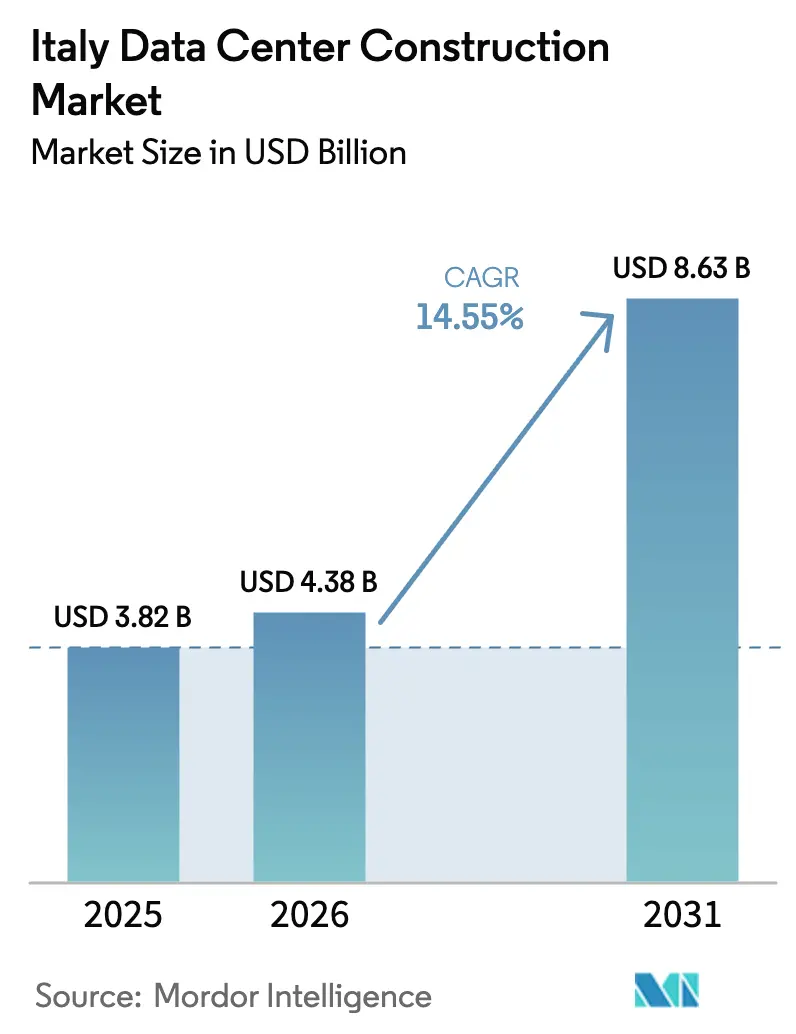
| Marktgröße im Basisjahr (2025) | 3.82 Milliarden US-Dollar |
| Marktgröße (2026) | 4.38 Milliarden US-Dollar |
| Marktgröße (2031) | 8.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.55 % |
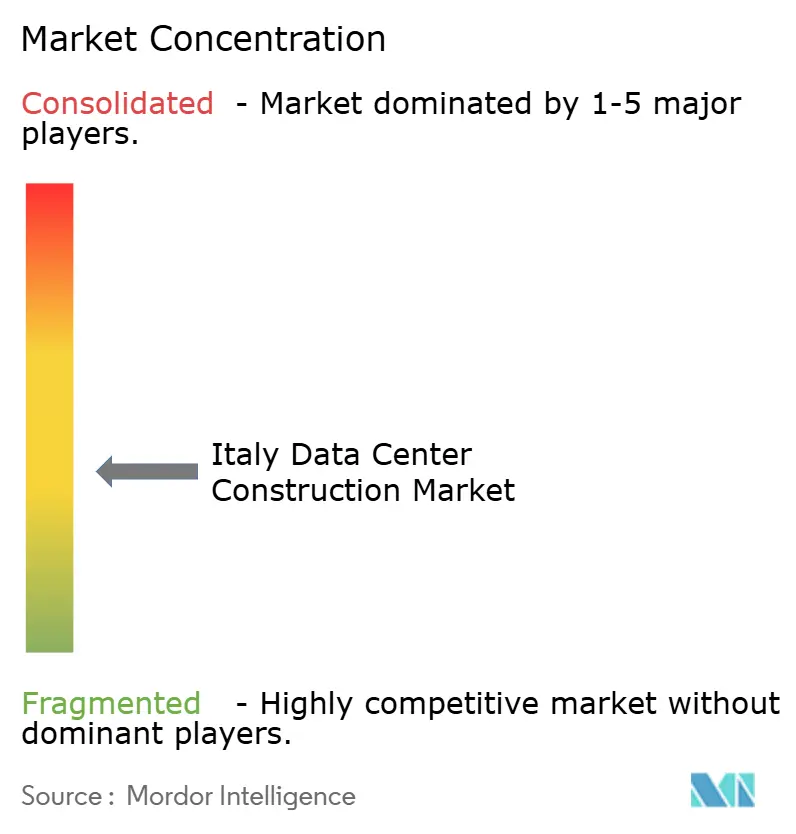
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Rechenzentrumsbauten in Italien durch Mordor Intelligence
Die Marktgröße für Rechenzentrumsbauten in Italien wird im Jahr 2026 auf 4,38 Milliarden USD geschätzt, ausgehend von einem Wert von 3,82 Milliarden USD im Jahr 2025, mit Projektionen für 2031 in Höhe von 8,63 Milliarden USD, was einem Wachstum von 14,55 % CAGR im Zeitraum 2026–2031 entspricht. Kontinuierliche Kapitalzuflüsse von Hyperscalern, starke staatliche Unterstützung und Italiens geografische Rolle als mediterraner Konnektivitätsknotenpunkt bilden das Fundament dieses rasanten Wachstums. Anfragen für Netzanschlüsse haben die installierte Netzkapazität bereits überstiegen, doch nachhaltige Investitionspläne von Terna und eine Welle neuer Unterseekabel-Landungen halten die Investitionsstimmung positiv. Microsoft, AWS, Google Cloud und Oracle verankern weiterhin neue Bauprojekte, während inländische Betreiber wie TIM und Aruba lokales Fachwissen mit internationalen Best Practices verbinden, um die Umsetzung zu beschleunigen. Steigende Nachhaltigkeitsvorschriften, der Ausbau des 5G-Netzes und der von Hyperscalern favorisierte Build-to-Lease-Ansatz prägen gemeinsam die nächste Phase des Markts für Rechenzentrumsbauten in Italien.
Wesentliche Erkenntnisse des Berichts
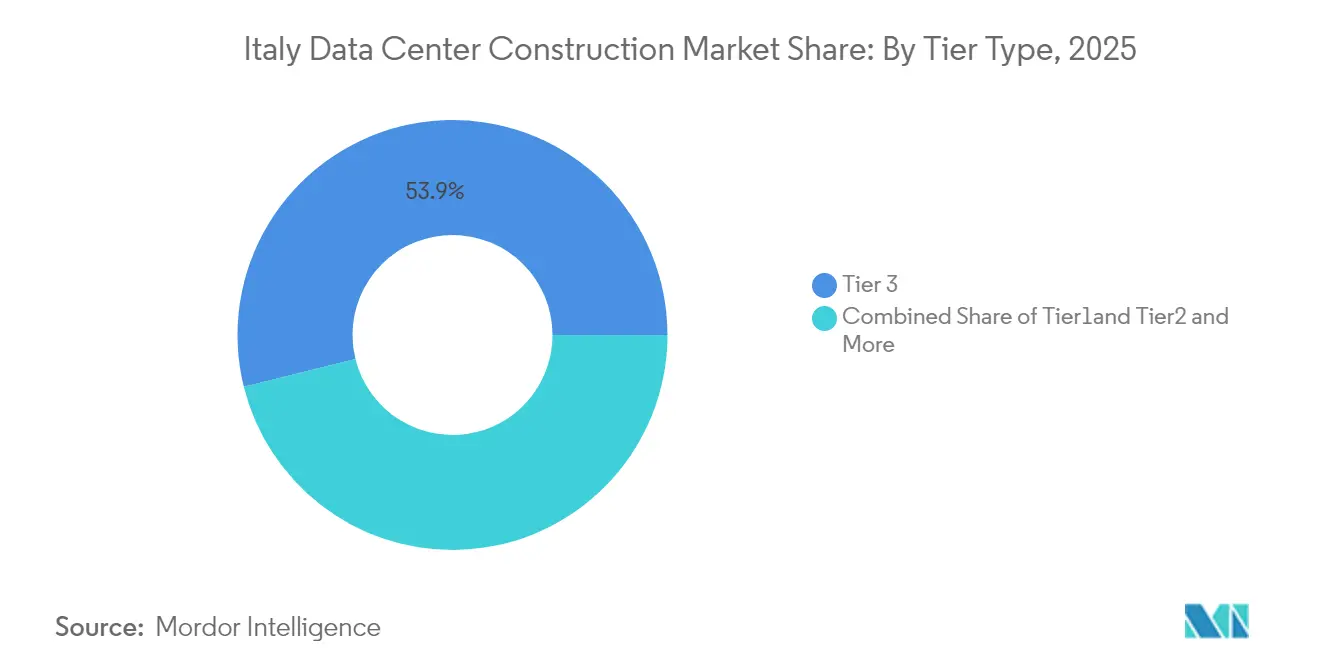
- Nach Tier-Typ führte Tier 3 mit einem Anteil von 53,86 % am Markt für Rechenzentrumsbauten in Italien im Jahr 2025, während Tier-4-Einrichtungen bis 2031 mit einer CAGR von 17,48 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Dienste 2025 einen Anteil von 55,94 % an der Marktgröße für Rechenzentrumsbauten in Italien; selbstgebaute Hyperscaler-Standorte wachsen jährlich um 18,98 % bis 2031.
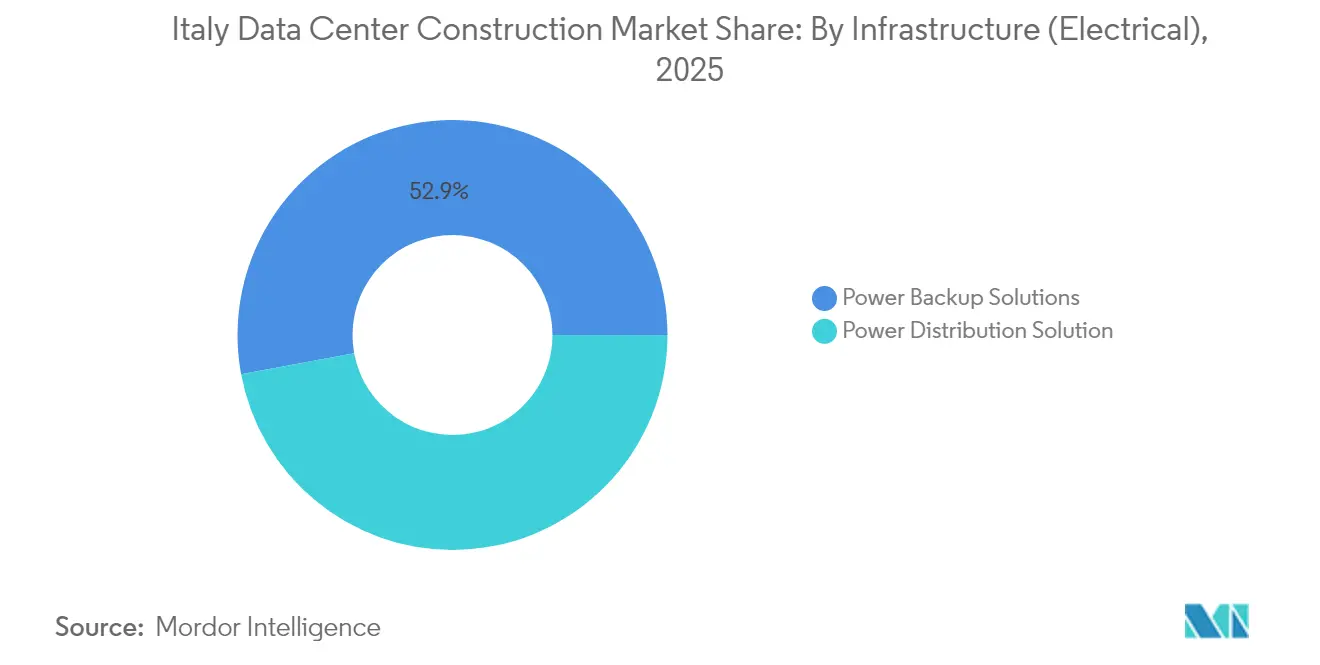
- Nach elektrischer Infrastruktur entfielen 2025 52,93 % der Marktgröße für Rechenzentrumsbauten in Italien auf Stromversorgungslösungen, während Stromverteilungslösungen mit der schnellsten CAGR von 18,56 % wachsen.
- Nach mechanischer Infrastruktur entfielen Kühlsysteme 2025 auf einen Anteil von 47,88 % an der Marktgröße für Rechenzentrumsbauten in Italien und bleiben unverzichtbar, da Server und Speichersysteme mit einer CAGR von 16,13 % wachsen.
- Regional dominierte Norditalien 2025 mit 61,58 % des Umsatzes; Sizilien wird mit der höchsten CAGR von 20,87 % aufgrund neuer Kabelanlandungen prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Rechenzentrumsbauten in Italien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| 5G-Ausbau beschleunigt Edge- und Kernbauten | +2.8% | National, Schwerpunkt Mailand, Turin, Rom | Mittelfristig (2–4 Jahre) |
| Steigende Cloud- und Hyperscale-Nachfrage | +3.2% | Nord- und Mittelitalien | Kurzfristig (≤ 2 Jahre) |
| Digitale Fördermittel aus dem PNRR | +2.1% | Landesweit, Schwerpunkt auf unterversorgten Gebieten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorschriften und Beschaffung grüner Energie | +1.9% | EU-weit, Italien als Vorreiter im Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Neue Unterseekabel-Anlandungen | +1.7% | Sizilien, Genua, Mittelmeerküste | Langfristig (≥ 4 Jahre) |
| Build-to-Lease-Modell | +1.5% | Norditalien, Ausweitung nach Süden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Ausbau beschleunigt Edge- und Kernbauten
WindTres Kauf von OpNets eigenständigen 5G-Vermögenswerten für 485 Millionen EUR erschloss 3.000 Basisstationen, die 75 % der italienischen Bevölkerung versorgen, und löste sofortige Nachfrage nach Mikro-Edge-Standorten aus, die traditionelle Kernsysteme stärken. TIMs Plan 2024–2026 sieht 16 neue Rechenzentren vor, die mit diesem nationalen 5G-Ausbau verzahnt sind,[1]Telecom Italia, "TIM 2024-2026 Plan beschleunigt 5G und Cloud", telecomitalia.com und das 1.900-Standorte-Programm von Phoenix Tower International unterstreicht zusätzlich den Bedarf an Kapazitäten mit geringer Latenz. Da 5G Workloads zwischen Funk, Edge und Kern aufteilt, priorisieren Facility-Planer nun kleinere Flächenabdrücke in der Nähe von Bevölkerungszentren, fortschrittliche flüssigkeitsunterstützte Kühlung und robuste Verteilungswege zur Erfüllung strenger Latenzanforderungen.
Steigende Cloud- und Hyperscale-Nachfrage
Google Cloud, Microsoft, AWS und Oracle reservieren weiterhin Budgets in Milliardenhöhe für die Expansion in Italien, oft in Partnerschaft mit TIM oder anderen lokalen Carriern. Der Korridor Mailand–Turin ist zum Epizentrum geworden, doch sekundäre Städte absorbieren rasch neue Projekte, da erstklassige Standorte knapper werden. Hyperscale-Investitionen vergrößern nicht nur den Markt für Rechenzentrumsbauten in Italien, sondern steigern auch die lokale Beschäftigung, wobei Forschungen der Universität Turin bis 2025 65.000 Arbeitsplätze allein durch das Google-Ökosystem prognostizieren.[2]Google Cloud, "Einführung von Google Cloud Regions in Mailand und Turin", cloud.google.com Partnerschaften verkürzen Genehmigungszyklen, gewährleisten die Einhaltung von Regeln zur digitalen Souveränität und ermöglichen es Carriern, Edge-Dienste im Cross-Selling anzubieten.
Staatliche digitale Fördermittel aus dem "PNRR"
Italiens PNRR stellt 32,5 Milliarden EUR für digitale Ziele bereit,[3]Europäische Kommission, "Fazilität für Konjunkturbelebung und Widerstandsfähigkeit: Italien Ländermerkblatt," europa.eu und Cloud-first-Direktiven in der öffentlichen Verwaltung schaffen Nachfragesichtbarkeit, die privates Kapital risikoärmer macht. Der Piano Transizione 5.0 fügt Steuergutschriften in Höhe von 12,7 Milliarden EUR für Unternehmen hinzu, die ihren Energieverbrauch um mindestens 3 % senken, und unterstützt damit direkt energieeffiziente Bauprojekte. Kommunale Fördermittel sehen 500 Millionen EUR für die Cloud-Aktivierung in unterversorgten Gebieten vor, was Betreiber dazu veranlasst, Kapazitäten über den Kern Mailand–Turin hinaus zu verteilen und damit den Markt für Rechenzentrumsbauten in Italien zu verbreitern.
Steigende Nachhaltigkeitsvorschriften und Beschaffung grüner Energie
Ab September 2024 verlangen EU-Vorschriften von Betreibern die Offenlegung von Energie-KPIs, was Effizienzverbesserungen und die Nutzung erneuerbarer Energiequellen vorantreibt. Das italienische Energiedekret verkürzt die Genehmigungsfristen für Solar- und Windprojekte, die Rechenzentren versorgen, während führende Unternehmen wie Aruba gesamte Campusse mit Wasserkraft und Photovoltaik betreiben. Retelits Avalon 3 gewinnt Abwärme für Fernwärmenetze zurück und verdeutlicht, wie Umweltvorschriften technische Innovationen und benachbarte Erlösquellen fördern.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Netzstromknappheit und volatile Preise | -3.1% | Landesweit, besonders schwerwiegend im industriellen Norden | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften | -2.2% | Große Ballungsräume | Mittelfristig (2–4 Jahre) |
| Ingenieurkosten in Erdbebenzonen | -1.8% | Zentrale und südliche Erdbebengürtel | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Brauchwasser für die Kühlung | -1.4% | Trockene Industriezonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzstromknappheit und volatile Energiepreise
Anschlussanfragen überstiegen im März 2025 42 GW – fast das Dreifache des verfügbaren Spielraums –, sodass Betreiber bis zu drei Jahre auf neue Einspeisungen warten müssen. Ternas 23-Milliarden-EUR-Netzplan wird Engpässe lindern, jedoch erst gegen Ende des Jahrzehnts. Unterdessen kaufen einige Hyperscaler stillgelegte Enel-Stromvermögenswerte, um Verzögerungen zu vermeiden. Steigende Spotpreise erschweren die Budgetplanung, und die Baukostenindizes sind seit der Pandemie um 20 % gestiegen, was die Margen der Entwickler im Markt für Rechenzentrumsbauten in Italien unter Druck setzt.
Mangel an spezialisierten Fachkräften im Rechenzentrumsbauwesen
Italien teilt einen globalen Mangel an qualifizierten Technikern, die über Kenntnisse in den Bereichen Hochdichte-Stromversorgung, fortschrittliche Kühlung und erdbebensicheres Design verfügen. Vorübergehende Booms durch das Superbonus-Programm haben den Arbeitsmarkt verzerrt und weniger qualifizierte Fachkräfte für Tier-4-Bauten hinterlassen. Ausbildungspipelines existieren, benötigen jedoch mehr als zwei Jahre, bevor sie Wirkung zeigen, was den Lieferzeitplänen und Löhnen nach oben Druck bereitet und den gesamten Markt für Rechenzentrumsbauten in Italien hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Tier 4 treibt erstklassige Zuverlässigkeit voran
Tier-3-Einrichtungen kontrollierten 2025 53,86 % des Marktanteils für Rechenzentrumsbauten in Italien, da Unternehmen eine ausgewogene Betriebsverfügbarkeit und Kostenstruktur anstrebten. Dennoch wachsen Tier-4-Standorte, die für Finanz-, Regierungs- und KI-Workloads erforderlich sind, bis 2031 jährlich um 17,48 %. Dieses Segment erfordert höhere Investitionsausgaben (CAPEX) aufgrund doppelter Stromwege, gleichzeitiger Wartungsfähigkeit und erdbebensicherer Bauweise. Vertivs CoolLoop Trim Cooler, der den bevorstehenden EU-F-GAS-Vorschriften entspricht, senkt den Kühlenergieverbrauch um 70 % und macht ihn für Tier-4-Bauherren attraktiv, die Compliance und Kosteneinsparungen anstreben. Arubas IT4 in Rom verdeutlicht diesen Trend mit fünf redundanten Gebäuden, einer IT-Last von 30 MW und erneuerbarer Energieversorgung.
Der Wachstumsimpuls reicht auch auf Tier 1 und Tier 2 für Edge-Projekte oder kostensensible Vorhaben hinunter. Da die Geschäftskontinuität jedoch zunehmend auf der Vorstandsagenda steht, verlieren diese niedrigeren Tiers Marktanteile an fehlertolerante Designs. Der Markt für Rechenzentrumsbauten in Italien zeigt daher eine klare Verschiebung hin zu erstklassiger Zuverlässigkeit, wobei Betreiber modulare Tier-4-Kapazitäten entlang von Erdbebenlinien positionieren, um das Störungsrisiko zu minimieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Rechenzentrumstyp: Hyperscaler verändern Baumuster
Trotz des 55,94%igen Colocation-Anteils im Jahr 2025 wachsen selbstgebaute Hyperscaler-Projekte jährlich um 18,98 %. Microsofts Investition von 4,3 Milliarden EUR in Norditalien, gepaart mit KI-fähiger Architektur, verdeutlicht diesen Wandel. Google Cloud kombiniert Eigenbauten und Fremdbezug durch die Anmietung von Flächen bei TIM in Mailand und Turin und veranschaulicht damit hybride Formen, die Geschwindigkeit und Compliance optimieren. Diese Welle vergrößert die Marktgröße für Rechenzentrumsbauten in Italien im Hyperscale-Bereich auf geschätzte 2,39 Milliarden USD bis 2031, was 27,65 % des Gesamtwerts entspricht.
Edge- und Unternehmensbauten wachsen moderat, verankern jedoch weiterhin die regionale Diversifizierung. Das Build-to-Lease-Modell reduziert den kapitalintensiven Aufwand für Hyperscaler: Oracles Turin-Region ist innerhalb eines TIM-Campus untergebracht und erfüllt Verfügbarkeits- und Souveränitätsziele ohne direkten Landerwerb. Pensions- und Infrastrukturfonds fungieren als bereitwillige Vermieter und wandeln planbare 20-jährige Hyperscaler-Mietverträge in anleiheähnliche Renditen um, wodurch sie neues Kapital in die Rechenzentrumsbauwirtschaft in Italien einbringen.
Nach Infrastruktur, elektrischer Typ: Innovation in der Stromverteilung nimmt Fahrt auf
Stromversorgungssysteme vereinnahmen heute 52,93 % der Ausgaben – ein Beleg für den unabdingbaren Bedarf an unterbrechungsfreier Betriebsverfügbarkeit. Dennoch verzeichnen Stromverteilungskomponenten mit 18,56 % die schnellste CAGR, da Rack-Leistungen von 5–10 kW auf 40–50 kW ansteigen. Die Marktgröße für Rechenzentrumsbauten in Italien im Bereich Stromverteilung soll sich bis 2031 verdoppeln, angetrieben von KI-Clustern wie dem südlichen Campus von iGenius mit 80 Nvidia-Servern. Ternas Smart-Grid-Upgrades widmen 3,4 Milliarden EUR für auf Rechenzentren ausgerichtete Umspannwerke und ermöglichen ein Echtzeit-Lastmanagement.
Fortschrittliche Sammelschienensysteme, Festkörpertransformatoren und standortbezogene Batterie-Energiespeichersysteme erscheinen nun als Standard in Ausschreibungsunterlagen. Betreiber verdrahten Anlagen auch für die zukünftige Integration von Brennstoffzellen vor. Diese Investitionen straffen Inbetriebnahmezeiten und erfüllen gleichzeitig KPIs des bevorstehenden EU-Nachhaltigkeits-Scorecards.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach mechanischer Infrastruktur: Kühlsysteme stehen vor der KI-Herausforderung
Die Kühlung dominierte 2025 mit 47,88 % der Ausgaben, doch Server und Speichersysteme – die jährlich um 16,13 % wachsen – bestimmen nun das mechanische Design. Flüssigkeits-Immersionskühlung, rückseitige Wärmetauscher und Wärmerückgewinnungskreisläufe verändern die Gebäudeauslegung. Leonardos DaTEG-System liefert bei niedrigerem Energieverbrauch eine um 30 % bessere Chip-Performance und beweist den Return on Investment eines fortschrittlichen Wärmemanagements. Der Markt für Rechenzentrumsbauten in Italien muss außerdem Schrankstrukturen für schwerere Flüssigkeitsleitungen und dichteren Geräteaufbau anpassen und dabei die Erdbeebensicherheit gewährleisten.
Betreiber erschließen neue Erlöse durch den Verkauf von Rückgewonnener Wärme an Fernwärmeversorger, wie Retelits Avalon 3 es für 1.250 Haushalte tut. Solche Innovationen stehen nicht nur im Einklang mit EU-Klimazielen, sondern mildern auch die Netzbelastung, indem sie den regionalen Heizbedarf kompensieren.
Geografische Analyse
Norditalien bleibt das Epizentrum, wobei die Lombardei und das Piemont dank dichter Glasfaserrouten, Zugang zu erneuerbaren Energien und einer erfahrenen Lieferkette rund 61,58 % der Ausgaben im Jahr 2025 auf sich vereinen. Mailand beherbergt große Campusse von Aruba, Data4, Microsoft und AWS, während Turin nach der Einrichtung souveräner Cloud-Zonen durch Oracle und Google Cloud an Dynamik gewonnen hat. Dieser Cluster-Effekt beschleunigt Durchlaufzeiten, birgt jedoch das Risiko einer Netzkapazitätssättigung und veranlasst Betreiber, Flächen in Mittel- und Süditalien zu suchen.
Palermos auf Sizilien, gestärkt durch das Sparkle Sicily Hub und das 240-Tbps-BlueMed-Kabel, positioniert die Insel als Drei-Kontinente-Gateway. Genua fügt einen zweiten Anlandepunkt hinzu, der die Latenz für den Datenverkehr nach Nordafrika und in den Nahen Osten erheblich reduziert und das Marktpotenzial für Rechenzentrumsbauten in Italien entlang der Ligurischen Küste vergrößert. Das „Data Valley” in Bologna, das auf dem Leonardo-Supercomputer basiert, zieht HPC-intensive Mieter und Forschungskonsortien an und diversifiziert die Nachfrage über kommerzielle Cloud-Nutzung hinaus.
Südliche Regionen profitieren von reichlich Solar- und Windenergie, niedrigeren Grundstückskosten und PNRR-Anreizen. iGenius' 1-Milliarden-USD-Projekt veranschaulicht diesen Wandel, indem es erneuerbare Energien und KI-Supercomputing integriert. Dennoch treiben seismisches Engineering die CAPEX in die Höhe, was zur Nutzung des Sismabonus-Steuervorteils führt, über den bis zu 50 % der Verstärkungsausgaben zurückgewonnen werden können. Trotz höherer Anfangsaufwendungen schätzen Betreiber die Standortdiversifizierung für die Notfallwiederherstellung und die Beschaffung kohlenstofffreier Energie und verbreitern damit den Flächenabdruck des Markts für Rechenzentrumsbauten in Italien.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Italien erfolgt im Rahmen eines sich schnell entwickelnden Regelwerks, das EU-Nachhaltigkeitsberichtspflichten (gültig seit September 2024 für die Berichterstattung zu Energie-KPIs) mit nationalen Maßnahmen zur Beschleunigung von Genehmigungsverfahren und Netzanschluss kombiniert. Im Jahr 2026 führte das Energie-Dekret (Gesetzesdekret Nr. 21/2026) ein einheitliches nationales Genehmigungsverfahren für den Bau und die Erweiterung von Rechenzentren sowie damit verbundene Netzanschlussarbeiten ein, wodurch Schritte wie Umweltprüfungen in einem einzigen, von der zuständigen Behörde für die Integrierte Umweltgenehmigung (AIA) verwalteten Prozess zusammengeführt werden, mit einer Standardfrist von 10 Monaten (bei komplexen Projekten um drei Monate verlängerbar).
Die Aufsicht verteilt sich auf mehrere Stellen. AGCom reguliert die elektronische Kommunikation, während die Nationale Agentur für Cybersicherheit (ACN) Anforderungen an Zertifizierung, Resilienz und Sicherheit festlegt, die Design- und Betriebsanforderungen für sensible Workloads beeinflussen. Auf industrieller und konnektivitätsbezogener Seite steuert MIMIT die Abstimmung der digitalen und industriellen Politik (einschließlich digitaler Transitionsprogramme im öffentlichen Sektor), während Entscheidungen zu Energie und Infrastruktur mit MASE und regionalen Behörden zusammenhängen, was die frühzeitige Koordination mit Stakeholdern zu einer zentralen Compliance-Aufgabe für Entwickler macht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für den Bau von Rechenzentren in Italien beginnt typischerweise mit dem Grundstückserwerb und der Planung der Netzkapazität, gefolgt von Machbarkeitsstudien, Design und Genehmigungsverfahren, die zunehmend den ab 2026 einheitlichen Genehmigungsweg gemäß Gesetzesdekret Nr. 21/2026 widerspiegeln. Engineering- und Designleistungen fließen in die Beschaffung elektrischer (Stromverteilung und Notstromversorgung) und mechanischer (Kühlung) Systeme sowie in den allgemeinen Bau ein, gefolgt von Integration, Inbetriebnahme und langfristigem Support und Instandhaltung. Die Verfügbarkeit des Netzanschlusses bleibt ein limitierender Faktor, sodass Entwickler in der Regel frühzeitig mit Versorgungsunternehmen in Kontakt treten und neben der klassischen Netzanbindung auch Vor-Ort-Erzeugung und Eigenverbrauchsmodelle prüfen.
Die Nachfrage wird von Hyperscalern, Colocation-Anbietern und digitalen Programmen des öffentlichen Sektors geprägt, wobei nationale Prioritäten der digitalen Souveränität und Initiativen wie der Polo Strategico Nazionale (PSN) Standort- und Compliance-Entscheidungen beeinflussen. Governance und Umsetzung erfordern eine Koordination zwischen Ministerien (einschließlich MIMIT und MASE) und regionalen Behörden, während Nachhaltigkeitsanforderungen die Beschaffung stärker auf erneuerbare Energieversorgung, hocheffiziente Kühlung und wärmerückgewinnungsfähige Designs ausrichten. Dies verstärkt bei der Projektumsetzung die Verbindung zwischen Energieentwicklern, Ausrüstungsherstellern (OEMs) und Betreibern von Rechenzentren.
Wettbewerbslandschaft
Der Wettbewerb hält sich zwischen etablierten Telekommunikationsunternehmen (TIM, WindTre), reinen Anbietern (Aruba, Retelit) und Hyperscalern mit enormem Kapazitätsbedarf die Waage. TIM verfügt über den größten inländischen Flächenabdruck durch 16 Rechenzentren und Cloud-Vereinbarungen mit Google und Oracle. Aruba differenziert sich durch 100%ige erneuerbare Energieportfolios, Rating-4-Zertifizierungen und Pilotprojekte zur Wärmerückgewinnung und zieht nachhaltigkeitsorientierte Mieter an. Microsoft, AWS und Google bilden das Rückgrat des Großteils der Neubauarbeiten, oft durch Grundstückspacht- oder Powered-Shell-Partnerschaften, die das lokale Ausführungsrisiko mindern.
Private Equity und Infrastrukturfonds verstärken die Finanzkraft: Bain Capitals 80-%-Beteiligung an AQ Compute und InfraVias 50-%-Erwerb von Iliads OpCore erschließen Milliarden für die Expansion. Zu den strategischen Schritten gehören die Edge-fähige Mastakquisition von Phoenix Tower, die 1,4-Milliarden-EUR-EMEA-Zuteilung von Vantage Data Centers und Ternas erhöhte Kapitalausgaben zur Sicherung der Netzresilienz. Der Markt für Rechenzentrumsbauten in Italien verzeichnet daher ein steigendes Tempo bei Fusionen und Übernahmen, eine Anbieterkonsolidierung und ein stärkeres Gewicht auf ESG-Compliance als Wettbewerbsdifferenzierungsmerkmal.
Marktführer in der Rechenzentrumsbauwirtschaft Italiens
AECOM
Arup Group Limited
DPR Construction, Inc.
Schneider Electric SE
Fortis Construction, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Benannte Campus-Programme und Finanzierungsstrukturen erweitern die investierbare Pipeline und schaffen neue Chancen über den etablierten Mailänder Cluster hinaus. Das Campus-Italia-Programm von EdgeConneX (drei Campus, 300 MW, 3 Milliarden EUR, Lombardei), Aptos Plan für den Lacchiarella-Campus in Höhe von 3 Milliarden EUR und die genehmigte Hyperscale-Entwicklung von Rai Way in Pomezia (Rom) im Wert von 400 Millionen EUR verleihen konkreten Projekten zusätzliches Volumen. Es bilden sich zudem investorengetriebene Plattformen zur Skalierung erneuerbar betriebener Kapazitäten, darunter das Joint Venture von Green Arrow Capital und Gruppo Lazzari (1 Milliarde EUR), das sich auf ein Netzwerk erneuerbar versorgter Standorte konzentriert und die von Hyperscalern bereits genutzten Build-to-Lease- und Powered-Shell-Ansätze weiter stärkt.
Aus den beobachteten Einschränkungen ergeben sich zwei kurzfristige Chancenfelder: (i) stromgeführtes Design und Umsetzung, einschließlich Projekten, die Vor-Ort-Erzeugung aus erneuerbaren Energien und Eigenverbrauch integrieren, um Netzengpässe und Wartezeiten zu umgehen, sowie (ii) regionale Diversifizierung im Zusammenhang mit Konnektivität und digitaler Migration im öffentlichen Sektor, einschließlich Sizilien und anderer südlicher und zentraler Standorte. Hier unterstützen Seekabellandungen und mit dem PNRR verknüpfte digitale Infrastrukturprogramme neue Nachfragekorridore. Bei einer laut Branchenerhebungen berichteten Pipeline von über 1,2 GW über aktive Projekte hinweg und 174 aktiven Zentren gewinnen Entwickler, die Genehmigungsbereitschaft, Netzstrategie und Nachhaltigkeits-Compliance in finanzierbare Umsetzungszeitpläne verpacken können, an Verhandlungsmacht gegenüber Hyperscalern und öffentlich orientierten Mietern.
Aktuelle Branchenentwicklungen
- Juli 2026: Der Spatenstich für das CyrusOne-MIL1-Rechenzentrum erfolgte in Segrate, Mailand (27 MW). Der Start erweitert die Präsenz von CyrusOne in Norditalien und beschleunigt die Hyperscale-Kapazität zur Bedienung von KI- und Cloud-Workloads in der Region. Das Projekt stärkt den Mailänder Cluster und unterstützt die Marktgrößenprognosen für 2031.
- Juli 2026: Rai Way erhielt die Baugenehmigung für einen Hyperscale-Rechenzentrums-Campus im Wert von 400 Millionen Euro in Pomezia, Rom. Dieser Genehmigungsschritt eröffnet erhebliche neue Kapazitäten in der Region Rom und stärkt die regulatorische Sicherheit für Großinvestitionen. Er sichert künftige Kapazitäten in Zentralitalien und festigt Roms Position als Hyperscale-Hub, wodurch Netz- und Konnektivitätspläne unterstützt werden.
- Juni 2026: Apto bestätigte eine Investition von 3 Milliarden Euro für einen 300-MW-Rechenzentrums-Campus in Lacchiarella, Mailand. Dies ist der größte im Jahr 2026 angekündigte Einzelstandort-Campus für Rechenzentren und signalisiert eine starke Nachfrage in der Lombardei. Er treibt das Wachstum in der Lombardei voran und beeinflusst Arbeitskräfte, Lieferkette und die regionale ESG-Integration.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Ausgaben für den Bau und die Ausstattung von Rechenzentren in Italien, einschließlich Erschließungsarbeiten, Gebäudebau und der wichtigsten technischen Systeme, die für den Betrieb einer Einrichtung erforderlich sind (Strom und Kühlung), bis zur Inbetriebnahme.
Ausgeschlossener Umfang: Wir schließen den laufenden Anlagenbetrieb und wiederkehrende Serviceverträge aus, ebenso wie den reinen Telekommunikationsnetzausbau außerhalb der Grenzen des Rechenzentrums.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Colocation
- Selbstgebaute Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösungen
- Stromversorgungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speichersysteme
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die harten Außengrenzen des Modells festzulegen und anschließend die Ausgabenlogik für Italien realistisch zu gestalten. Wir haben öffentliche und offizielle Quellen ausgewertet, die zur Erklärung von Bautätigkeit und Kostenentwicklung beitragen, etwa nationale Statistiken zu Bauleistung und Preisindizes, Veröffentlichungen zu Strom- und Netzentwicklung sowie Genehmigungs- oder Planungsmitteilungen lokaler Behörden.
Um die Aktivität in einen Marktwert zu übersetzen, verwendeten wir zudem Materialien zu Baupraktiken und Effizienztrends bei Rechenzentren aus Quellen wie der Europäischen Kommission und Eurostat, Branchenverbänden, die sich mit digitaler Infrastruktur befassen, sowie fachbegutachteten Ingenieurzeitschriften, die Kühlung, Elektroräume und Energieleistung behandeln. Unternehmensmeldungen, Investorenpräsentationen, seriöse Presseberichte sowie kostenpflichtige Unternehmensfinanzdaten, Vertrags- und Ausschreibungsunterlagen und Patentrecherchen wurden zur Überprüfung von Zeitplänen und Technologieentscheidungen herangezogen. Diese Quellen sind exemplarisch, und für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen konsultiert.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was in Italien tatsächlich gebaut wird und wie sich die Budgets auf Bau-, Elektro- und Mechanikpakete verteilen, da diese Aufteilungen die Gesamtsummen erheblich beeinflussen können. Wir sprachen mit einer Mischung aus Projektumsetzungsteams, Auftragnehmern, Beratern und Endnutzern und achteten auf eine ausgewogene Abdeckung der wichtigsten Hubs und Nebenstandorte, damit unsere Annahmen anhand des tatsächlichen Beschaffungsverhaltens und der Projektphasierung überprüft werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 15 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 17 % | Manager: 54 % |
Marktdimensionierung & Prognose
Die grundlegende Dimensionierung geht von einer Top-Down-Bau-Pipeline für Italien aus, bei der angekündigte und genehmigte Kapazitätserweiterungen mithilfe typischer Kosten pro MW und Kosten pro Quadratfuß in jährliche Bauausgaben umgerechnet und anschließend auf elektrische, mechanische und allgemeine Bauarbeiten verteilt werden. Um das Ergebnis abzusichern, gleichen wir die Gesamtsummen mit selektiven Bottom-Up-Prüfungen ab, einschließlich der Stichprobenerhebung von Projektbudgets aus öffentlichen Angaben, Kanalprüfungen zu Bestellzyklen von Ausrüstung und der Validierung einiger repräsentativer Bauprojekte anhand von Kostenbenchmarks.
Zu den zentralen Modellinputs zählen anstehende und laufende IT-Lastzuwächse (MW), der Mix aus Colocation- und Eigenbauprojekten, das angestrebte Tier-Level sowie der Zeitpunkt von Netzanschluss und Energetisierung, der häufig bestimmt, wann die größten elektrischen Ausgaben anfallen. Wir verfolgen zudem Baukostenindizes, Strompreissignale, die Designentscheidungen beeinflussen, sowie beobachtete Verschiebungen hin zu höherer Rack-Dichte, die den Kühl- und Elektroumfang verändern können. Für die Prognose wird eine Szenarioanalyse hinsichtlich Zeitpunkt der Kapazitätsbereitstellung und Kosteninflation angewendet, und die endgültigen Jahreswerte werden anschließend mit einem exponentiellen Trendverlauf glattgezogen, der anhand von Primärrückmeldungen zu Vorlaufzeiten und Beschaffungsverhalten überprüft und angepasst wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Zahlen nicht von einem einzigen Datenstrom abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie bekannten Kapazitätserweiterungen, Ankündigungen von Baubeginnen und der Entwicklung der makroökonomischen Baukosten, und starke Ausschläge werden anschließend anhand der Projektliste und der zugrunde liegenden Annahmen überprüft. Bleibt die Abweichung hoch, werden Befragte erneut kontaktiert, um zu klären, ob eine Änderung real ist, etwa ein verzögerter Netzanschluss oder eine Verschiebung des Umfangs von reinem Rohbau zu vollständiger Ausstattung.
Vor der endgültigen Freigabe werden das Modell und die wichtigsten Annahmen von einem weiteren Analysten überprüft, und Ausreißer werden hinterfragt, bis die Treiber klar erklärt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen wie großen Projektabsagen, neuen Hyperscale-Verpflichtungen oder wesentlichen Änderungen der Stromverfügbarkeit ausgelöst. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße für den Bau von Rechenzentren in Italien nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den Bau von Rechenzentren in Italien können weit voneinander abweichen, da Autoren nicht immer dieselbe Baugrenze zugrunde legen oder unterschiedliche zeitliche Regeln anwenden, wann ein Projekt zu Ausgaben wird. Unterschiede zeigen sich zudem, wenn Methoden der Währungsumrechnung variieren oder wenn die Kosteninflation mit einem einzigen pauschalen Faktor statt mit jahresspezifischen Anpassungen berücksichtigt wird.
Belege wie angekündigte Anlageinvestitionen, angegebene MW-Zuwächse und gestufte Ausstattungspläne werden als Prüfpunkte verwendet, um die Schätzung von Mordor Intelligence für 2025 an Bau- und Ausstattungsausgaben zu binden, anstatt IT-Hardwarewert oder vollständige Betriebserträge einzubeziehen. Eine weitere häufige Diskrepanz entsteht dadurch, ob Modelle nur Neubauten berücksichtigen oder auch Renovierungs- und Modernisierungsarbeiten einbeziehen, was die Gesamtsummen bei etablierten Standorten erhöhen kann, selbst wenn sich neue Kapazitäten nicht beschleunigen.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,82 Mrd. USD (2025) | |
| Fachbulletin A | 3,13 Mrd. USD (2024) | Verwendet eine Investitionsperspektive, die dem Bauzeitpunkt hinterherhinken kann, und wendet möglicherweise eine andere Aufteilung zwischen allgemeinem Bau und technischer Ausstattung an, was die erfassten Ausgaben in frühen Projektphasen verringert. |
| Branchenbericht B | 4,00 Mrd. USD (2025) | Tendiert dazu, die Grenze zu erweitern, indem angrenzende Modernisierungs- und Nachrüstungsprogramme in die Jahressumme einbezogen werden, und kann den Wert überzeichnen, wenn Euro-Budgets zu Spotkursen umgerechnet werden, ohne sie auf eine einheitliche Basis zu normalisieren. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich dadurch erklärt wird, was in einem bestimmten Jahr als Bauausgabe gezählt wird und ob angrenzende Kategorien wie Renovierungen und Währungseffekte in die Gesamtsumme einfließen. Indem der Umfang an Bau- und Ausstattungspakete gebunden bleibt und der Projektzeitplan anhand mehrerer Signale erneut überprüft wird, bleibt die Schätzung transparent und für die Entscheidungsfindung reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Rechenzentrumsbauten in Italien?
Für den Markt für Rechenzentrumsbauten in Italien wird während des Prognosezeitraums (2026–2031) eine CAGR von 14,55 % erwartet.
Wer sind die wichtigsten Akteure im Markt für Rechenzentrumsbauten in Italien?
AECOM, Arup Group Limited, Legrand, Daikin Applied und STULZ sind die führenden Unternehmen, die im Markt für Rechenzentrumsbauten in Italien tätig sind.
Welche Jahre deckt dieser Bericht über den Markt für Rechenzentrumsbauten in Italien ab?
Der Bericht deckt die historische Marktgröße des Markts für Rechenzentrumsbauten in Italien für die Jahre 2019, 2020, 2021, 2022, 2023, 2024 und 2025 ab. Darüber hinaus prognostiziert der Bericht die Marktgröße für Rechenzentrumsbauten in Italien für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Italien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Italien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Frankreich Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Frankreich, unterteilt nach Anlagentyp, Komponente und Tier.
- Italien Rechenzentrums-Rack-Markt Nachfrage nach Racks in Italien, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Markt für Rechenzentrumsstrom in China Energiesysteme in China, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Hyperscale-Rechenzentren in Italien Hyperscale-Standorte in Italien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Italien Data-Center-Networking-Markt Nachfrage nach Netzwerktechnik in Italien, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.



