
Tamaño y cuota del mercado de redes de centros de datos de Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 545.20 Millones de dólares |
| Tamaño del Mercado (2026) | 597.97 Millones de dólares |
| Tamaño del Mercado (2031) | 948.96 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes de centros de datos de Italia por Mordor Intelligence
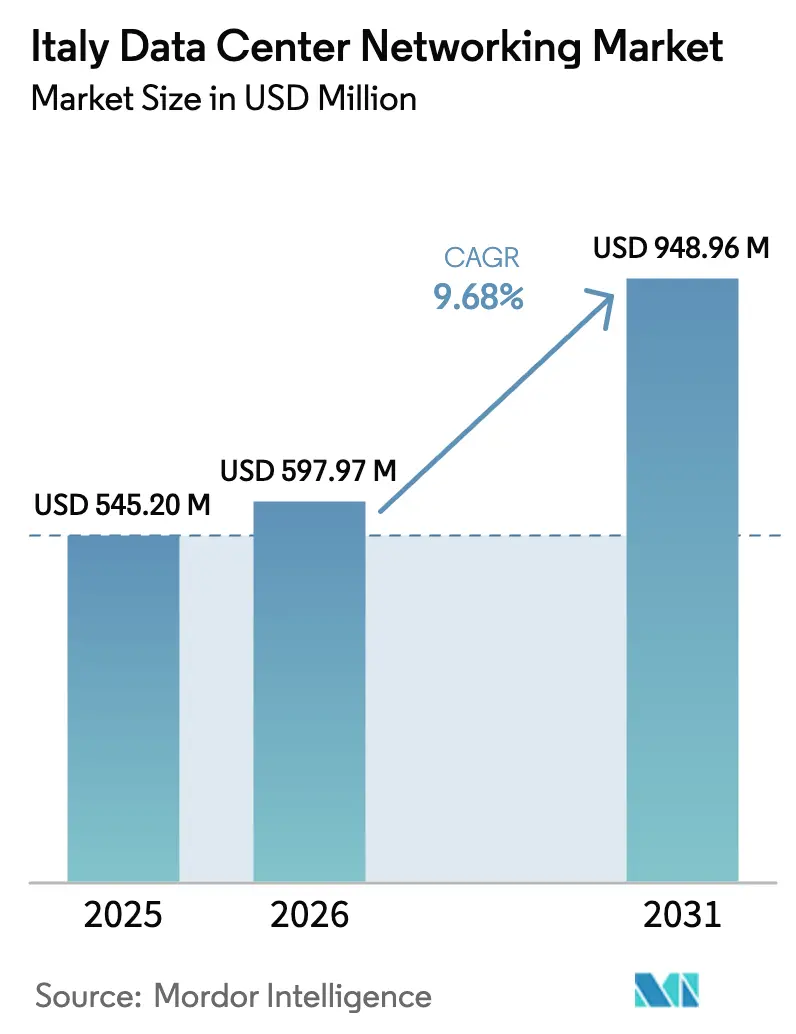
Se espera que el tamaño del mercado de redes de centros de datos de Italia crezca desde 545,20 millones de USD en 2025 hasta 597,97 millones de USD en 2026, y se prevé que alcance los 948,96 millones de USD en 2031 con una CAGR del 9,68% durante el período 2026-2031.
El mercado de redes de centros de datos de Italia se sitúa en 545,2 millones de USD en 2025 y se proyecta que alcance los 870,4 millones de USD en 2030, avanzando a una CAGR del 9,81%. El mercado de redes de centros de datos de Italia se beneficia del papel del país como puente digital que conecta Europa con el Oriente Medio y África, una posición reforzada por el Plan Nacional de Recuperación y Resiliencia de 194.400 millones de EUR, que destina el 25,6% del gasto a objetivos digitales. Las inversiones en regiones de nube a gran escala por parte de Microsoft, AWS y Google, combinadas con los desembarcos de cables submarinos a lo largo de la costa del Tirreno, aceleran la demanda de tejidos hiperescalados y redes troncales ópticas de alta capacidad. Al mismo tiempo, el número de interconexiones de centros de datos italianos se ha expandido 40 veces desde 2021, lo que subraya un cambio estructural hacia flujos de trabajo de baja latencia y prioridad en la nube. Las instalaciones de computación en el borde en distritos industriales, la digitalización del sector público financiada por el PNRR y una estrategia nacional de ciberseguridad que exige redes segmentadas y monitorizadas impulsan aún más el mercado de redes de centros de datos de Italia. La dinámica competitiva se mantiene moderada, ya que los proveedores consolidados protegen su cuota mientras los especialistas en redes abiertas desafían las plataformas propietarias.
Conclusiones clave del informe
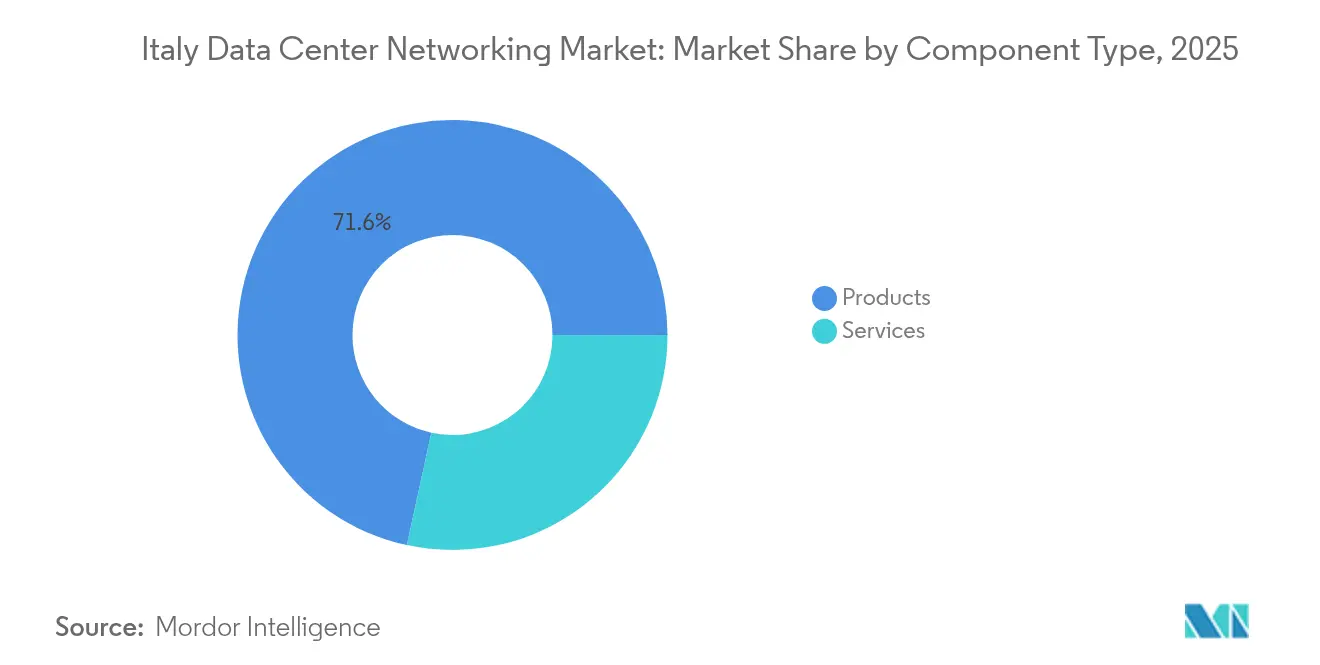
- Por componente, los productos lideraron con el 71,60% de la cuota del mercado de redes de centros de datos de Italia en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 12,02% hasta 2031.
- Por usuario final, TI y telecomunicaciones representó el 31,85% de la cuota de ingresos en 2025, mientras que la atención sanitaria y las ciencias de la vida avanzan a una CAGR del 13,12% hasta 2031.
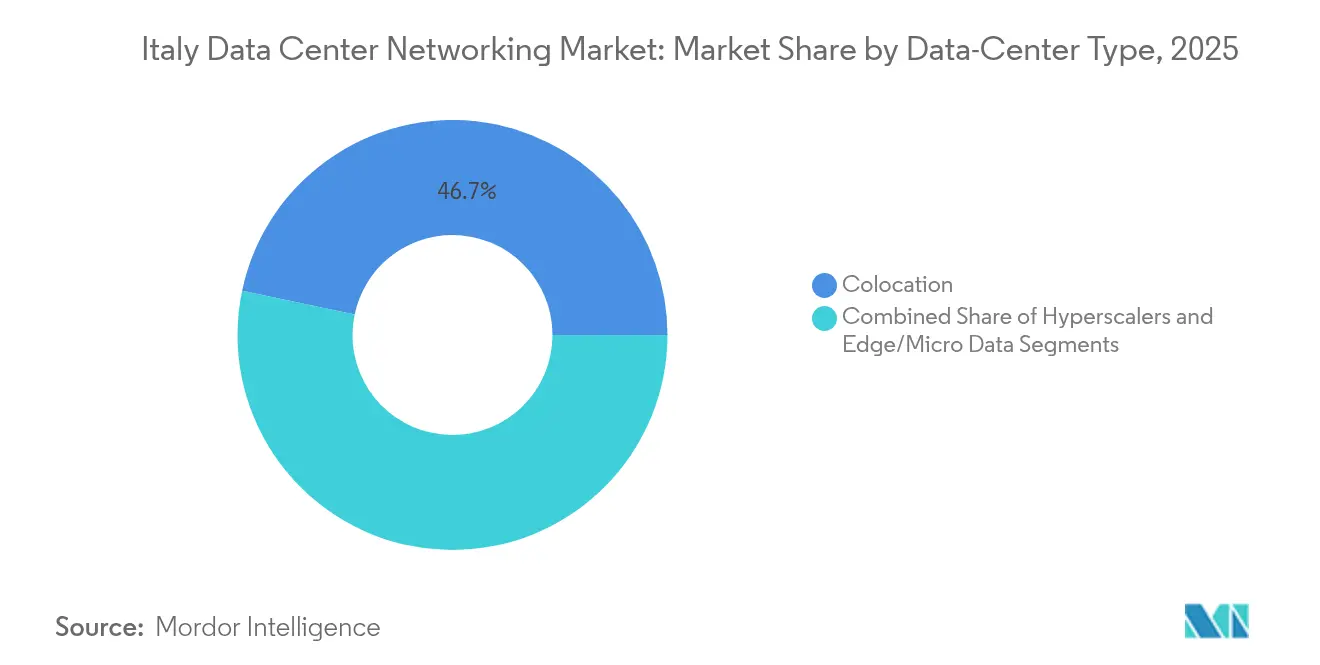
- Por tipo de centro de datos, las instalaciones de colocación representaron el 46,70% del tamaño del mercado de redes de centros de datos de Italia en 2025, aunque los hiperescaladores/proveedores de servicios en la nube registran la CAGR proyectada más alta del 14,07% hasta 2031.
- Por ancho de banda, el segmento de 50-100 GbE capturó el 35,95% de la cuota del tamaño del mercado de redes de centros de datos de Italia en 2025; >100 GbE es el de mayor crecimiento con una CAGR del 13,96% debido al aumento de las cargas de trabajo de inteligencia artificial
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de redes de centros de datos de Italia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento del uso del almacenamiento en la nube y expansiones hiperescaladas | +2.1% | Nacional (centros de Milán y Roma) | Mediano plazo (2-4 años) |
| Creciente necesidad de copia de seguridad de datos y retención impulsada por el RGPD | +1.8% | Nacional; sectores regulados | Largo plazo (≥ 4 años) |
| Explosión del tráfico de computación en el borde e IoT | +1.5% | Norte industrial | Corto plazo (≤ 2 años) |
| Adopción de redes abiertas (caja blanca, SONiC) | +1.2% | Clústeres hiperescalados | Mediano plazo (2-4 años) |
| Financiamiento del PNRR para infraestructura digital del sector público | +1.7% | Regiones desatendidas | Corto plazo (≤ 2 años) |
| Tejidos de alto ancho de banda preparados para refrigeración líquida | +0.9% | Grandes campus | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del uso del almacenamiento en la nube y expansiones hiperescaladas
Los proveedores globales de nube están compitiendo por establecer regiones de nube soberana en Milán y Roma para atender tanto las cargas de trabajo italianas como las paneuropeas. La asociación de Google con TIM, la próxima región de Azure de Microsoft y la expansión de la presencia de AWS requieren tejidos Ethernet de hoja y columna de 100 G/400 G, conmutadores ópticos cruzados y controladores de superposición definidos por software capaces de orquestar el tráfico multiarrendatario a escala. El campus de 3.400 millones de USD de cinco edificios de Apto al sur de Milán destaca la profundidad del capital hiperescalado que fluye hacia el mercado de redes de centros de datos de Italia. La iniciativa de nube nacional, financiada con 950 millones de EUR, impulsa aún más la demanda de interconexiones soberanas y seguras a medida que los conjuntos de datos del sector público migran fuera de las instalaciones hacia centros acreditados.
Explosión del tráfico de computación en el borde e IoT
Los incentivos de la Industria 4.0 ayudaron a los fabricantes italianos a gastar 7.100 millones de EUR en maquinaria digital avanzada en 2022.[1]Administración de Comercio Internacional, "Italy - Advanced Manufacturing", trade.gov Los lazos de control en tiempo real -habilitados por redes sensibles al tiempo, buses de campo Ethernet de gigabit y centros de datos micro-modulares- generan un aumento del tráfico este-oeste que nunca llega a los núcleos hiperescalados. La asociación de Cellnex con Everynet para desplegar cobertura nacional de LoRaWAN y la estrategia de puntos de presencia en el borde de Open Fiber proporciona enlaces de última milla que deben ser asegurados, segmentados y monitorizados mediante conmutadores-enrutadores compactos de 100 G. Estos despliegues subrayan cómo la computación en el borde mantiene el mercado de redes de centros de datos de Italia anclado a los clústeres industriales regionales.
Financiamiento del PNRR para infraestructura digital del sector público
Más de 5.300 millones de EUR del PNRR están destinados a redes fijas y móviles de muy alta capacidad. Los proyectos van desde la conexión de 23.300 escuelas a FTTH hasta la equipación de hospitales municipales con enlaces WAN de 10 G. El préstamo del BEI de 50 millones de EUR de FibreConnect extiende los anillos de fibra oscura hacia los parques industriales donde menos del 20% contaba con cobertura de grado operador. El financiamiento comprime los plazos de la brecha digital y compromete a las entidades públicas con enrutadores de nivel empresarial, cortafuegos de próxima generación y plataformas de control de acceso a la red que se alinean con las directrices de confianza cero de la ACN.
Adopción de redes abiertas (caja blanca, SONiC)
Los operadores de nube italianos están pivotando hacia conmutadores desagregados que ejecutan el software de código abierto para redes abiertas en la nube (SONiC), atraídos por la independencia del proveedor y un ciclo de actualización de ASIC más rápido. Dell Technologies ha certificado su distribución Enterprise SONiC en los últimos conmutadores de 25,6 T, ofreciendo control de microráfagas adaptado a los clústeres de inteligencia artificial.[2]Dell Technologies, "Enterprise SONiC Distribution for modern workloads", dell.com Los hiperescaladores citan el menor gasto de capital, la automatización simplificada y la capacidad de innovar en la capa del sistema operativo de red como razones para eludir las plataformas propietarias. Esta tendencia recompensa a los proveedores de hardware de estilo ODM e impulsa la adopción de controladores basados en intención que inventarian y programan tejidos de múltiples proveedores en todo el mercado de redes de centros de datos de Italia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de profesionales de redes cualificados | −1.4% | Centros industriales del norte | Largo plazo (≥ 4 años) |
| Alto gasto de capital para la migración de 100 G/400 G | −1.1% | Grandes campus | Mediano plazo (2-4 años) |
| Volatilidad del precio de la energía que impacta el costo total de propiedad | −0.8% | Grandes instalaciones | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de ASIC | −0.7% | Aprovisionamiento global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de profesionales de redes cualificados
Solo el 46% de los italianos posee competencias digitales básicas, muy por debajo de la media de la Unión Europea, lo que crea un déficit de talento perenne. Aproximadamente 184.000 vacantes de TIC fueron publicadas entre enero de 2023 y agosto de 2024, aunque muchos puestos -ingenieros de automatización de redes, evaluadores de penetración, ingenieros de confiabilidad del sitio- permanecen sin cubrir. El Piano Nuove Competenze prevé que hasta 3,6 millones de trabajadores necesitarán mejora de competencias digitales para 2028. Para los operadores de centros de datos, la escasez infla los salarios, prolonga los plazos de despliegue y aumenta la dependencia de los servicios gestionados, moderando el ritmo al que el mercado de redes de centros de datos de Italia puede adoptar arquitecturas de vanguardia.
Alto gasto de capital para la migración de 100 G/400 G
La migración de 10 G/40 G a 100 G o 400 G exige nueva óptica, topologías de hoja y columna de mayor densidad y actualizaciones de instalaciones para la alimentación y la refrigeración. El conmutador Cisco 8111-32EH de 25,6 T promete un ahorro energético del 77% por bit, aunque requiere bastidores rediseñados y planta de fibra para materializar esas economías. Los aranceles crecientes sobre equipos ODM chinos inflan aún más los precios de adquisición. Los compradores del sector público y las empresas del mercado medio a menudo escalonan sus implementaciones de óptica a lo largo de múltiples ciclos presupuestarios, lo que ralentiza la curva de ingresos direccionables para el mercado de redes de centros de datos de Italia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: los productos lideran mientras los servicios se aceleran
Los productos representan el 71,60% del gasto de 2025, anclados en conmutadores Ethernet, enrutadores y cortafuegos de próxima generación que forman la columna vertebral física de los campus de colocación y nube de Italia. El tamaño del mercado de redes de centros de datos de Italia solo para hardware de conmutación se aproxima a los 292,7 millones de USD en 2025, impulsado por la demanda hiperescalada de plataformas de conmutación de acceso superior de 100 G y por el despliegue de conmutadores de borde compactos de 1 unidad de rack con alimentaciones CA/CC redundantes. Los dispositivos de seguridad también se expanden a medida que la ACN exige inspección en línea en cada punto de demarcación.
Los servicios, aunque menores, están creciendo a una CAGR del 12,02% porque la escasez de talento obliga a los operadores a externalizar el diseño, el despliegue y la gestión del centro de operaciones de red 24×7. Los contratos de red de área amplia definida por software gestionada, red como servicio y optimización del ciclo de vida agrupan consultoría, aumento de personal y monitorización impulsada por inteligencia artificial. Los inquilinos de colocación solicitan cada vez más el aprovisionamiento de interconexión de guante blanco y auditorías de microsegmentación, elevando los ingresos de servicios más rápido que el hardware en el mercado de redes de centros de datos de Italia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por usuario final: la atención sanitaria interrumpe el dominio de TI
TI y telecomunicaciones representó el 31,85% de la cuota del tamaño del mercado de redes de centros de datos de Italia en 2025, respaldado por las actualizaciones del núcleo de los operadores y la densificación del backhaul de la red 5G. Sin embargo, la atención sanitaria y las ciencias de la vida superarán a todos los demás sectores verticales con una CAGR del 13,12% hasta 2031, impulsada por la telemedicina, el archivado de imágenes del sistema de archivo y comunicación de imágenes y las pasarelas de IoT médico que exigen interconexiones deterministas de baja latencia. Las herramientas de diagnóstico impulsadas por inteligencia artificial generativa dirigen el tráfico hacia los clústeres de unidades de procesamiento gráfico, lo que eleva aún más el recuento de puertos de los conmutadores.
Los bancos y las aseguradoras mantienen un crecimiento de dígito medio a medida que las reglas PSD2 y DORA obligan al registro a nivel de transacción y a las topologías de recuperación ante desastres activo-activo. La manufactura sigue de cerca, integrando robots habilitados para redes sensibles al tiempo con Ethernet industrial de 25 G e implementando nodos de niebla dentro de las plantas. Las obligaciones de seguridad de cada sector vertical convergen en el acceso a la red de confianza cero, lo que ayuda a la industria de redes de centros de datos de Italia a integrar marcos de inspección profunda de paquetes y garantía continua en múltiples segmentos de clientes.
Por tipo de centro de datos: los hiperescaladores desafían el liderazgo de la colocación
Los operadores de colocación controlaron el 46,70% de los ingresos en 2025, aprovechando las salas de encuentro neutras para los operadores y las economías de escala en la adquisición de energía. Varios han prevendido salas enteras a proveedores de servicios en la nube que buscan una entrada rápida al mercado. Sin embargo, los hiperescaladores registrarán una CAGR del 14,07%, lo que cambiará el panorama de la cuota del mercado de redes de centros de datos de Italia a medida que las regiones de nube soberana entren en línea. Su preferencia por tejidos de columna vertebral y hoja que ejecutan SONiC y óptica ZR+ de 400 G remodela los cuadros de puntuación de los proveedores.
Las instalaciones de borde y micro se multiplican cerca de los centros logísticos y las ciudades universitarias, trayendo módulos de un solo bastidor con colectores de refrigeración líquida integrados. Esta topología obliga a las plataformas de orquestación a gestionar miles de redes de área local en miniatura mientras mantienen techos de latencia deterministas. Los proveedores que agrupan el descubrimiento de activos, la automatización de tejidos y el análisis de energía están ganando terreno con los operadores que carecen de personal en el sitio y requieren controles correctivos remotos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por ancho de banda: más de 100 GbE gana impulso
El nivel de 50-100 GbE sigue siendo el caballo de batalla, aunque >100 GbE registrará las ganancias más rápidas con una CAGR del 13,96% a medida que las canalizaciones de inferencia de inteligencia artificial y los clústeres de computación de alto rendimiento superan las redes troncales más antiguas. La Fábrica de Inteligencia Artificial NeXXt de Fastweb, con un SuperPOD DGX de NVIDIA, conecta cada nodo con interfaces de 400 G, lo que subraya el ritmo de la inflación del ancho de banda en ilsole24ore.com. Las redes de investigación nacionales como GARR ya están probando longitudes de onda de 800 G, lo que demuestra que la planta óptica está escalando en paralelo en garr.it.
El grupo de ≤10 GbE permanece dentro de los recintos de borde, salas de servidores para pequeñas y medianas empresas y puntos de presencia metropolitanos heredados donde las restricciones presupuestarias o el cobre heredado todavía dominan. Mientras tanto, el rango de 25-40 GbE continúa sirviendo a las capas de agregación de nivel medio, pero alcanzará su punto máximo antes de 2027 a medida que los operadores salten directamente a la óptica de 100 G una vez que se aproxime la paridad de precios. Los proveedores de óptica que puedan suministrar módulos QSFP112 y QSFP-DD en volumen sin contratiempos en la cadena de suministro están en posición de capturar una cuota de cartera desproporcionada en el mercado de redes de centros de datos de Italia.
Análisis geográfico
El norte de Italia, encabezado por Lombardía y su capital Milán, alberga aproximadamente el 26% del espacio blanco nacional de centros de datos y sigue siendo el nexo para las redes troncales transfronterizas que entran a través de Marsella y Barcelona. La densidad de centros de datos de Milán alimenta el emparejamiento local, atrayendo a los hiperescaladores que prefieren la proximidad a los puntos de intercambio de Internet y los clústeres de tecnología financiera. Roma le sigue como un foco de nube soberana, atendiendo a ministerios e inquilinos de grado de defensa; su área metropolitana se beneficia de las subvenciones del PNRR que financian extensiones de fibra oscura hacia los campus gubernamentales.
Las regiones centrales como la Toscana y la Emilia-Romaña están cultivando campus sostenibles que aprovechan los recursos geotérmicos e hidroeléctricos. Una instalación con energía geotérmica en Larderello ejemplifica cómo los perfiles de energía verde diferencian la selección de sitios en el mercado de redes de centros de datos de Italia. Los consorcios de investigación de inteligencia artificial generativa vinculados al Instituto Nacional de Física Nuclear y a las universidades regionales requieren además redes troncales de investigación y educación de múltiples terabits.
El sur sigue siendo menos bancarizado y menos industrializado, aunque las asignaciones del PNRR priorizan cerrar la brecha digital para 2026. Los despliegues de FTTH en Puglia y Campania, así como los desembarcos de cables submarinos en Sicilia, mejoran la latencia hacia los mercados norteafricanos y de Oriente Medio. Nueve áreas metropolitanas italianas -desde Bari hasta Trieste- fueron seleccionadas para el programa de 100 ciudades climáticamente neutras de la Unión Europea, lo que impulsa instalaciones de borde que soportan plataformas de movilidad inteligente, redes de vigilancia y sensores ambientales en tiempo real. Cada despliegue extiende el mercado de redes de centros de datos de Italia hacia provincias anteriormente desatendidas por la infraestructura de grado operador.
Panorama regulatorio
El entorno regulatorio de centros de datos y redes de Italia se endureció y clarificó a lo largo de 2026, con énfasis en los plazos de permisos, la integración con la red eléctrica y el cumplimiento en materia de ciberseguridad. El Decreto Ley n.º 21/2026 (en vigor desde el 21 de febrero de 2026 y convertido en ley en abril de 2026) introdujo un procedimiento de autorización única a nivel nacional para la construcción/ampliación de centros de datos y la conexión a la red, con un plazo máximo previsto de 10 meses (ampliable a 13 meses). Para proyectos de gran escala, el Ministerio de Medio Ambiente y Seguridad Energética es la autoridad competente cuando la capacidad eléctrica instalada alcanza los 300 MW o más, lo que vincula las construcciones a escala de campus con las aprobaciones a nivel nacional.
En materia de ciberseguridad y gobernanza operativa, la Agencia Nacional de Ciberseguridad de Italia (ACN) emitió las Determinaciones 127434/2026 y 127437/2026 en abril de 2026, actualizando las normas de implementación vinculadas a las obligaciones de NIS2 y a los procesos de la plataforma. En la práctica, las entidades incluidas en el ámbito de aplicación deben comunicar y actualizar su lista categorizada de actividades y servicios a través del portal de la ACN anualmente entre el 1 de mayo y el 30 de junio, lo que refuerza las expectativas de cumplimiento continuo y aumenta la demanda de arquitecturas de red de centros de datos segmentadas, monitorizadas y auditables en los sitios de colocación, hiperescala y borde (edge).
Análisis de la cadena de valor
La cadena de valor de las redes de centros de datos de Italia comienza con silicio, óptica y plataformas de switch/router, incluido el hardware de redes abiertas y las pilas de NOS. A partir de ahí, pasa por distribuidores italianos y paneuropeos, integradores de sistemas y operadores de telecomunicaciones y colocación que diseñan e implementan capas de leaf-spine, DCI y seguridad. Los servicios de instalación e integración abarcan la construcción a nivel de rack, el cableado, las interconexiones ópticas y la configuración y automatización, seguidos de operaciones de ciclo de vida como el NOC gestionado, la telemetría y el monitoreo de seguridad. Estos servicios están en expansión a medida que los operadores gestionan las limitaciones de habilidades locales y los entornos multiproveedor.
Las decisiones en las etapas upstream y midstream dependen cada vez más de la energía y los permisos, lo que determina tanto el momento de la demanda de red como la lista de materiales. Las restricciones de acceso a la red y la secuenciación de autorizaciones se han convertido en dependencias clave para las implementaciones de redes, respaldadas por las disposiciones del Decreto-Ley 21/2026 que buscan integrar los centros de datos en el sistema eléctrico y reducir la congestión virtual de la red. En el lado de la demanda, los modelos de ejecución público-privados muestran cómo los socios del ecosistema influyen en las adquisiciones: el proyecto Trentino DataMine reúne a la Universidad de Trento, Covi Costruzioni, Dedagroup, GPI e Istituto Atesino di Sviluppo, vinculando la construcción de instalaciones con requisitos de interconexión y operaciones seguras, mientras que las políticas de Lombardía que apoyan la reurbanización de terrenos industriales (brownfield) afectan dónde se concentran los clústeres de fibra metropolitana, interconexión y redes de campus.
Panorama competitivo
El mercado de redes de centros de datos de Italia equilibra a los proveedores tradicionales de pila completa frente a los competidores de redes abiertas. Cisco, Dell Technologies y Hewlett-Packard Enterprise protegen su territorio establecido agrupando hardware, software y servicios de ciclo de vida; solo Cisco emplea a más de 600 personas localmente y opera un centro de co-innovación en Milán centrado en redes cuánticamente seguras. Dell aprovecha su distribución de SONiC para atraer a constructores de nube que buscan flexibilidad de caja blanca, mientras que la adquisición de Juniper Networks por parte de HPE en 2025 posiciona a la entidad fusionada como una alternativa creíble de tejido de inteligencia artificial frente a Cisco.
La plataforma Apstra de Juniper, basada en intención, atrae a los operadores de colocación de múltiples proveedores que necesitan telemetría uniforme en equipos basados en Arista, Cisco y Broadcom. Extreme Networks se diferencia a través de un tejido gestionado en la nube que integra Wi-Fi, conmutación y análisis, reportando 1.100 millones de USD en ingresos del ejercicio fiscal 2024 y ubicándose en segundo lugar a nivel mundial en ingresos recurrentes anuales de redes en la nube. Los integradores italianos más pequeños como Unidata enfatizan la red como servicio y el IoT mayorista, apuntando a un crecimiento de dos dígitos al descargar el gasto de capital de las pequeñas y medianas empresas con déficit digital.
La adopción de código abierto modera el poder de fijación de precios de los proveedores establecidos. Los proveedores de ODM de Taiwán envían equipos de metal desnudo que ejecutan SONiC, Cumulus o imágenes de sistema operativo de red internos, reduciendo los ciclos de adquisición. Simultáneamente, las escaseces de ASIC y las presiones arancelarias empujan a los operadores hacia el aprovisionamiento múltiple, amplificando la demanda de proveedores de componentes ópticos capaces de ofrecer garantías de segunda fuente. Los volúmenes de ciberataques que aumentaron un 65% en 2024 mantienen relevantes a los proveedores de cortafuegos de próxima generación y pasarelas de confianza cero en cada solicitud de propuesta, reforzando un mercado de redes de centros de datos de Italia equilibrado pero intensamente disputado.
Líderes de la industria de redes de centros de datos de Italia
Cisco Systems Inc.
Juniper Networks Inc.
Arista Networks Inc.
Hewlett Packard Enterprise Company
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las construcciones preparadas para IA y las adiciones de capacidad a escala de campus están creando un espacio de oportunidad a corto plazo para fabrics de alto ancho de banda, interconexiones ópticas y operaciones automatizadas en Italia, especialmente en torno a Milán y Lombardía. La cartera de inversiones de 2026 destacada en el contexto de I+D incluye la estimación de Lombardía de 10.000-12.000 millones de EUR en inversión en centros de datos durante los próximos cinco años, y conversaciones que involucran a EdgeConneX con el Ministerio de Empresas y Made in Italy en torno a un plan de 6.000 millones de EUR para tres nuevos centros de datos en Lodi y el sur de Milán. Estos programas aumentan la demanda de conmutación de 100G/400G, óptica DCI y controles de seguridad multiinquilino que pueden implementarse junto con los hitos de construcción y conexión a la red.
También existe una oportunidad clara en instalaciones regionales y respaldadas por el sector público que refuerzan las expectativas en torno a la soberanía, la resiliencia y la segmentación de red impulsada por el cumplimiento normativo. Trentino DataMine, una instalación subterránea con 18 millones de EUR en financiación del PNRR, completó su construcción en julio de 2026, lo que apunta a la continuidad de las vías de financiación pública para infraestructura digital resiliente más allá de Milán. Con los permisos simplificados bajo el procedimiento de autorización única de 2026 y los procesos de NIS2 operativizados a través de las divulgaciones anuales basadas en el portal de la ACN (del 1 de mayo al 30 de junio), los proveedores e integradores que puedan combinar arquitecturas conformes (segmentación de confianza cero, telemetría continua y controles listos para auditoría) con servicios de integración y gestionados están bien posicionados para capturar el gasto incremental de los operadores que modernizan sus redes durante nuevas construcciones y ampliaciones.
Desarrollos recientes del sector
- Julio de 2026: Cisco Systems Inc. informó de la expansión activa de su presencia de centros de datos en Italia para abordar la creciente demanda de infraestructura para IA e IoT. La expansión refuerza la capacidad de la zona de Milán para cargas de trabajo de IA e IoT y respalda la dinámica del mercado para la implementación de fabrics de hiperescala.
- Junio de 2026: Cisco Systems Inc. se asoció con Lutech, NetApp y Red Hat para lanzar el modelo Secure AI Factory en Milán, diseñado para centros de datos preparados para IA. La colaboración respalda arquitecturas estandarizadas listas para IA y fomenta la colaboración del ecosistema local para una implementación más rápida de la IA en redes de centros de datos empresariales.
- Mayo de 2026: Retelit inició la construcción de un centro de datos preparado para IA en Corsico, Milán, con una capacidad de 13,6 MW, respaldado por un plan de inversión plurianual de 350 millones de EUR. El proyecto amplía la capacidad premium para cargas de trabajo de IA y mejora la competitividad y resiliencia de las redes de centros de datos de Italia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de redes de centros de datos de Italia abarca el hardware de redes y los servicios relacionados utilizados dentro de los centros de datos para conectar servidores, almacenamiento y redes externas, y para mantener el tráfico confiable y seguro. El mercado se dimensiona en términos de valor en USD y refleja la demanda en toda Italia.
Exclusiones del alcance: excluimos las cargas de trabajo de TI fuera de los centros de datos, las redes de campus empresariales generales y los equipos de centros de datos que no son de red, como servidores, dispositivos de almacenamiento y sistemas de alimentación y refrigeración.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de área de almacenamiento (SAN)
- Controladores de entrega de aplicaciones (ADC)
- Dispositivos de seguridad de red
- Controladores de redes definidas por software (SDN)
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Formación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- TI y telecomunicaciones
- Banca, servicios financieros y seguros (BFSI)
- Gobierno y defensa
- Medios de comunicación y entretenimiento
- Atención sanitaria y ciencias de la vida
- Manufactura e industria
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/proveedores de servicios en la nube
- Centros de datos de borde/micro
- Por ancho de banda
- Menor o igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción del contexto de demanda para Italia, donde rastreamos la actividad de expansión de centros de datos, la intensidad de conectividad y las señales de tráfico digital que impulsan las actualizaciones de red a lo largo del tiempo. Utilizamos fuentes públicas y oficiales como Eurostat, el Instituto Nacional de Estadística de Italia (ISTAT), los indicadores de Economía y Sociedad Digital de la UE, la Unión Internacional de Telecomunicaciones (UIT) y los conjuntos de datos digitales y de banda ancha de la OCDE para anclar las tendencias de referencia.
Para dar forma al modelo de mercado, también revisamos presentaciones de empresas y de inversores, cobertura de prensa fiable sobre adiciones de capacidad y troncales de fibra, y publicaciones de asociaciones y organismos reguladores cuando estaban disponibles. Se utilizaron suscripciones de pago selectas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para confirmar los ciclos de producto y la dirección de precios. Esta lista de investigación documental es ilustrativa, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la rapidez con la que los centros de datos italianos están migrando a velocidades de puerto más altas y conmutación más densa, y cómo se están agrupando los servicios de seguridad y red en las ofertas de proyectos. Hablamos con una combinación de operadores de centros de datos, integradores enfocados en redes, distribuidores y compradores empresariales en toda Italia para confirmar supuestos sobre los plazos de renovación, las opciones de configuración típicas y los movimientos de precios observados para las categorías clave de equipos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32 % | Directivos (CXOs): 14 % |
| Nivel medio: 47 % | Líderes funcionales/de unidad: 31 % |
| Actores más pequeños: 21 % | Gerentes: 55 % |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construye reconstruyendo primero la demanda de Italia mediante un enfoque descendente (top-down), donde las adiciones de capacidad de centros de datos, las señales de crecimiento de interconexión y las tendencias de tráfico de TI se traducen en probables necesidades de renovación y expansión de redes. Una vez conformado este conjunto de demanda, se utilizan aproximaciones ascendentes (bottom-up) selectivas para verificar los totales, principalmente mediante el ASP muestreado multiplicado por los volúmenes de unidades estimados para puertos de switch, routers y dispositivos de seguridad, seguido de verificaciones de canal con integradores de sistemas.
Las entradas clave del modelo incluyen el ritmo de nuevas construcciones y ampliaciones de centros de datos, la curva de adopción de velocidades Ethernet más altas (por ejemplo, 25 GbE y superiores), las decisiones típicas de sobresuscripción y diseño spine-leaf que afectan el número de puertos, las actualizaciones de arquitectura de seguridad que aumentan el gasto en firewalls y segmentación, y la combinación entre sitios de estilo hiperescala e instalaciones de colocación que modifica los patrones de compra. Para la previsión, utilizamos análisis de escenarios respaldados por expectativas a nivel de variable derivadas de entrevistas, y luego aplicamos supuestos medidos de erosión de precios o mejora de la combinación por tipo de producto para que el pronóstico de valor se mantenga realista incluso cuando el crecimiento de unidades es fuerte. Cuando la visibilidad directa de las unidades es limitada, las brechas se abordan utilizando rangos conservadores vinculados al número de instalaciones y las adiciones de capacidad, y luego estrechando esos rangos con base en la retroalimentación primaria y los ciclos de compra observados.
Validación de datos y ciclo de actualización
Los resultados se validan a través de varias comprobaciones para que las cifras finales se mantengan coherentes con las señales reales del mercado. Comparamos la intensidad de gasto en redes implícita con indicadores independientes como el ritmo de expansión de centros de datos y las tendencias de inversión en infraestructura de TI reportadas, y luego revisamos cualquier fluctuación significativa a nivel de categoría antes de la aprobación final.
Se realizan comprobaciones de varianza a lo largo de los años para detectar saltos de precios o volumen que no coincidan con los ciclos de renovación típicos, y cualquier señal de este tipo desencadena una revisión de los supuestos y, cuando es necesario, un seguimiento con los encuestados. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales pueden cambiar la demanda o la dirección de los precios. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de redes de centros de datos de Italia de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para las redes de centros de datos de Italia pueden diferir incluso cuando describen equipos similares, porque cada editor toma decisiones diferentes sobre qué contar, cómo convertir las divisas y con qué frecuencia se actualizan los supuestos de precios y demanda. Las diferencias también aparecen cuando los servicios se agrupan con el hardware en algunos modelos, o cuando la infraestructura de TI adyacente se incluye por error.
Una brecha derivada de la frecuencia de actualización es común en este mercado, ya que los precios de switches, routers y dispositivos de seguridad pueden cambiar rápidamente y el momento de los proyectos puede desplazarse entre trimestres, lo que cambia el año base reportado y la trayectoria del precio de venta promedio utilizada en el modelo. Cuando los tipos de cambio se fijan en momentos diferentes, o cuando se aplica un único supuesto agresivo de migración de velocidad a todos los sitios, la estimación de valor puede moverse hacia arriba o hacia abajo en un margen amplio, y esos problemas se reducen cuando se realizan verificaciones provisionales y se revalidan los supuestos antes de la publicación. Ese proceso es lo que permite mantener actualizada la cifra final en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 545,20 millones de USD (2025) | |
| Editor de la Industria A | 3,13 mil millones de USD (2024) | Esta cifra parece utilizar un límite de infraestructura más amplio y un año base anterior, lo que puede incluir gasto adyacente en construcción de centros de datos e instalaciones, y puede no separar de manera consistente el hardware y los servicios exclusivos de redes. |
| Monitor de Mercado B | 2,80 mil millones de USD (2025) | Esta estimación probablemente asume ASP combinados más altos y una migración más rápida hacia arquitecturas de alta velocidad en todas las instalaciones, y puede aplicar un cálculo simplificado del momento de conversión de divisas, lo que puede sobreestimar el valor cuando la erosión de precios no se actualiza. |
Al observar la tabla, la dispersión se explica principalmente por el control del alcance y la frecuencia con la que se actualizan los supuestos de precios y demanda, en lugar de por desacuerdos sobre la dirección de crecimiento de Italia. Al mantener el modelo vinculado a los ciclos de compra exclusivos de redes y verificar el movimiento del ASP y el momento de implementación frente a la retroalimentación primaria, el tamaño se mantiene trazable a variables claras que pueden revisarse cada año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes de centros de datos de Italia?
El mercado está valorado en 597,97 millones de USD en 2026 y se prevé que alcance los 948,96 millones de USD en 2031, lo que refleja una CAGR del 9,68%.
¿Qué segmento de componentes está creciendo más rápido?
Se proyecta que los servicios, incluidos los contratos de diseño, integración y gestión del centro de operaciones de red, aumenten a una CAGR del 12,02% hasta 2031, a medida que las empresas externalizan la escasa experiencia en redes.
¿Por qué la atención sanitaria es el sector vertical de usuario final de más rápido crecimiento?
Los proyectos de telemedicina, imágenes del sistema de archivo y comunicación de imágenes e IoT médico financiados bajo el Plan Nacional de Recuperación de Italia requieren conexiones de baja latencia y alto ancho de banda, lo que impulsa una CAGR del 13,12% para la atención sanitaria y las ciencias de la vida.
¿Cómo progresará la adopción de >100 GbE?
Se espera que los anchos de banda superiores a 100 GbE crezcan a una CAGR del 13,96%, impulsados por clústeres de inteligencia artificial como el SuperPOD DGX de Fastweb y las redes de investigación que se actualizan a óptica de 400 G/800 G.
¿Qué regiones dentro de Italia atraen mayor inversión en centros de datos?
Lombardía (Milán), el Lacio (Roma) y las emergentes zonas de energía verde en la Toscana son las más avanzadas, mientras que las provincias del sur ganan impulso a través de programas de reducción de la brecha digital respaldados por el PNRR.
¿Qué factores podrían frenar el crecimiento del mercado?
Una escasez persistente de talento, el elevado gasto de capital para los despliegues de 400 G y la volatilidad del precio de la energía podrían reducir más del 3% del crecimiento compuesto si no se abordan.
Última actualización de la página el:
- Mercado de Redes para Centros de Datos de Francia
- Mercado de Redes de Centros de Datos de Alemania
- Mercado de Redes de Centros de Datos de Canadá
- Mercado de Redes de Centros de Datos de México
- Mercado Europeo de Redes para Centros de Datos
- Mercado de Redes para Centros de Datos del Reino Unido
- Mercado de Redes para Centros de Datos de China
- Mercado de Redes de Centros de Datos de España
- Mercado de Redes para Centros de Datos de Brasil
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos de Alemania Almacenamiento de Alemania, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Centros de Datos Hyperscale en Italia Los sitios hyperscale de Italia, divididos por tipo de instalación, componente y nivel.



