
イタリアデータセンター建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
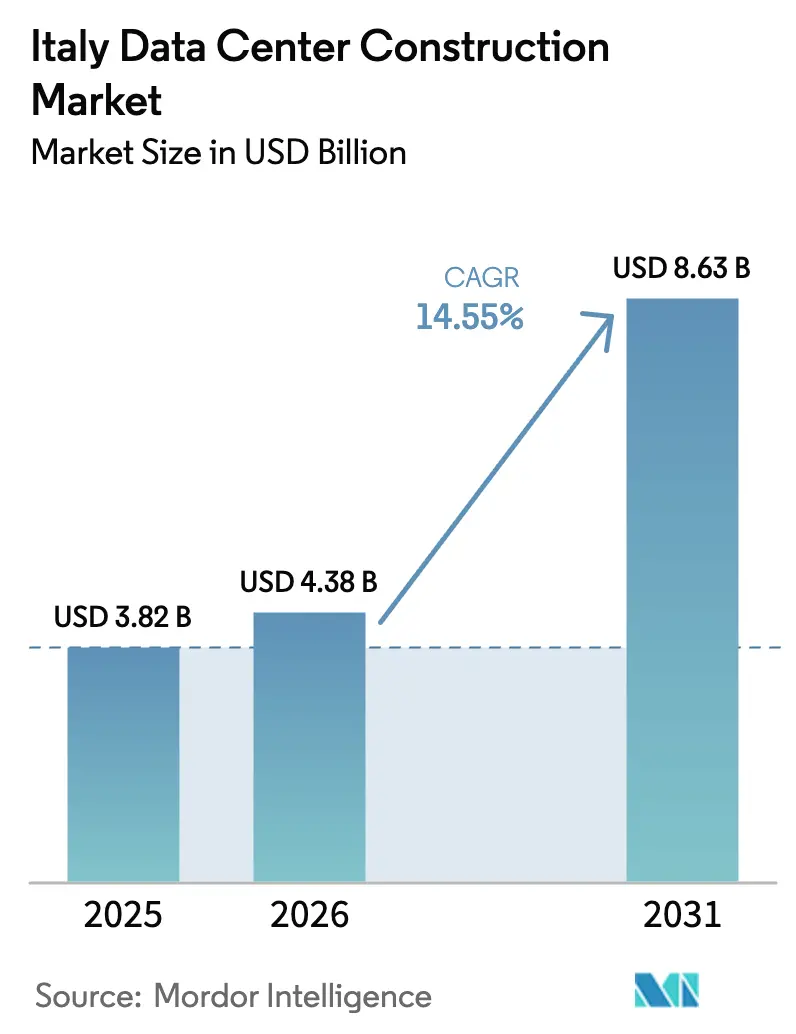
| 基準年の市場規模 (2025) | 3.82 十億米ドル |
| 市場規模 (2026) | 4.38 十億米ドル |
| 市場規模 (2031) | 8.63 十億米ドル |
| 成長率 (2026 - 2031) | 14.55 % |
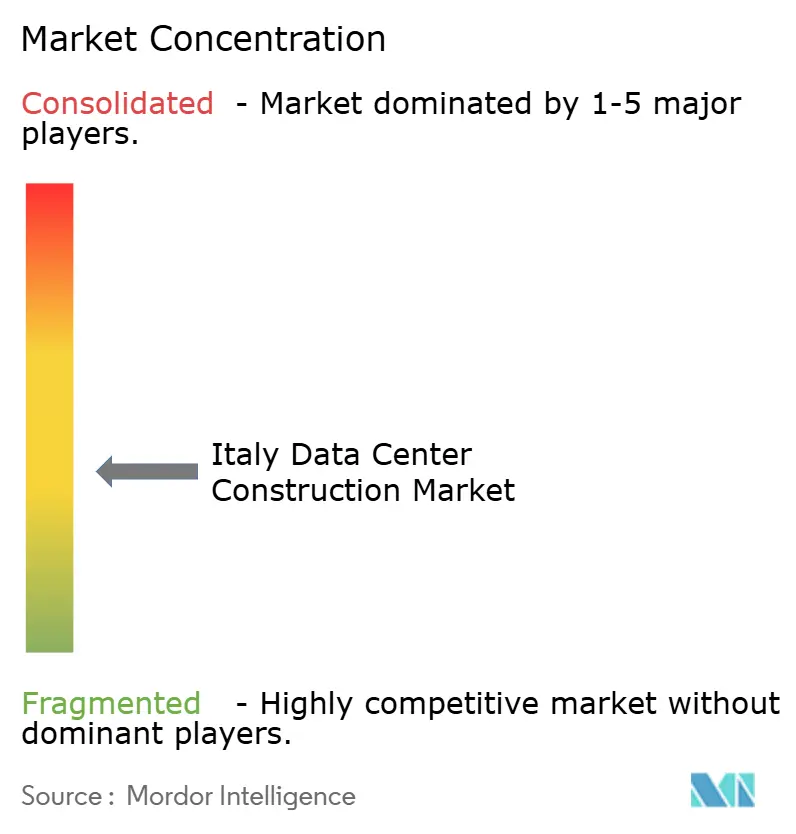
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアデータセンター建設市場分析
イタリアのデータセンター建設市場規模は2026年に43億8,000万米ドルと推定され、2025年の38億2,000万米ドルから成長し、2031年には86億3,000万米ドルに達する見込みであり、2026年〜2031年にかけて年平均成長率14.55%で拡大します。ハイパースケーラーからの安定した資本流入、政府の強力な後押し、および地中海の接続拠点としてのイタリアの地理的役割が、この急速な規模拡大の基盤を形成しています。電力接続申請はすでに既設の系統容量を上回っていますが、テルナ(Terna)による持続的な投資計画と新たな海底ケーブルの陸揚げが相次ぐことで、投資家心理は前向きに推移しています。マイクロソフト、AWS、グーグルクラウド、オラクルは新規建設案件を牽引し続ける一方、TIMやアルバ(Aruba)などの国内事業者は現地の専門知識とグローバルなベストプラクティスを融合させて納期短縮を加速させています。高まる持続可能性への規制要件、5Gの展開、そしてハイパースケーラーが採用するビルド・トゥ・リース方式が、イタリアデータセンター建設市場の次なる成長フェーズを総体的に形成しています。
主要レポートのポイント
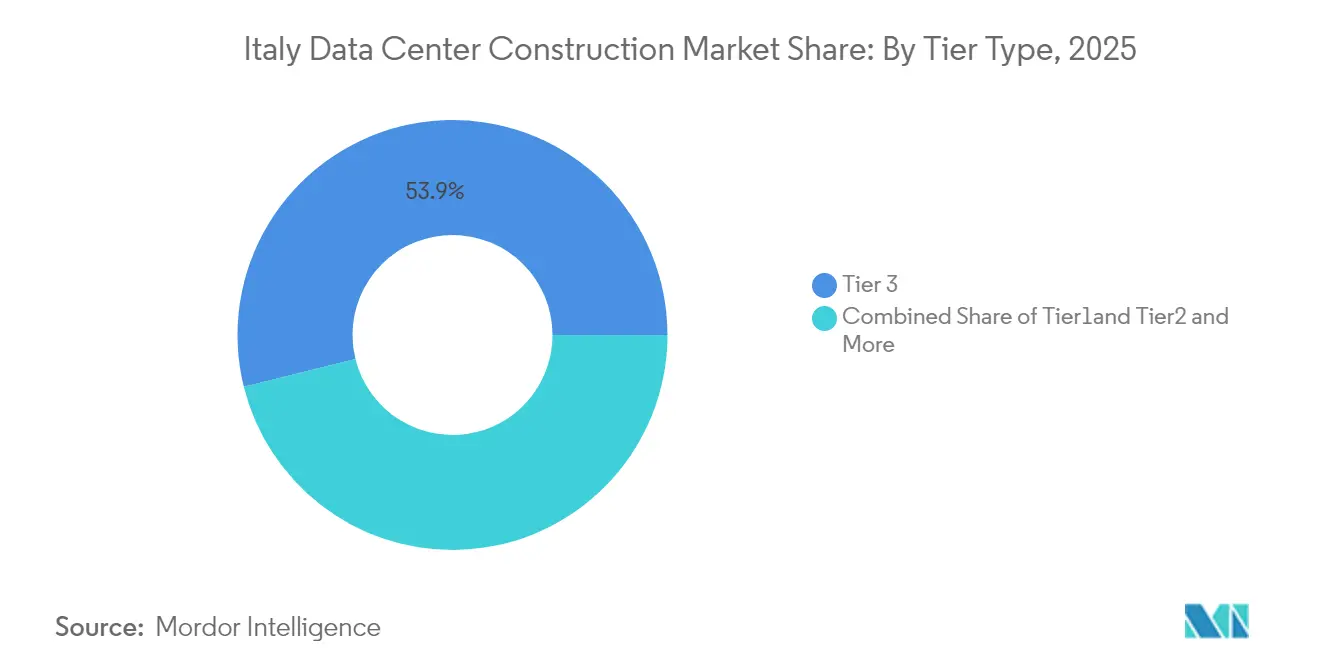
- ティアタイプ別では、ティア3が2025年のイタリアデータセンター建設市場においてシェア53.86%を占めてトップとなり、ティア4施設は2031年にかけて年平均成長率17.48%で拡大しています。
- データセンタータイプ別では、コロケーションサービスが2025年のイタリアデータセンター建設市場規模においてシェア55.94%を保有し、自社建設ハイパースケーラーサイトは2031年にかけて年率18.98%で成長しています。
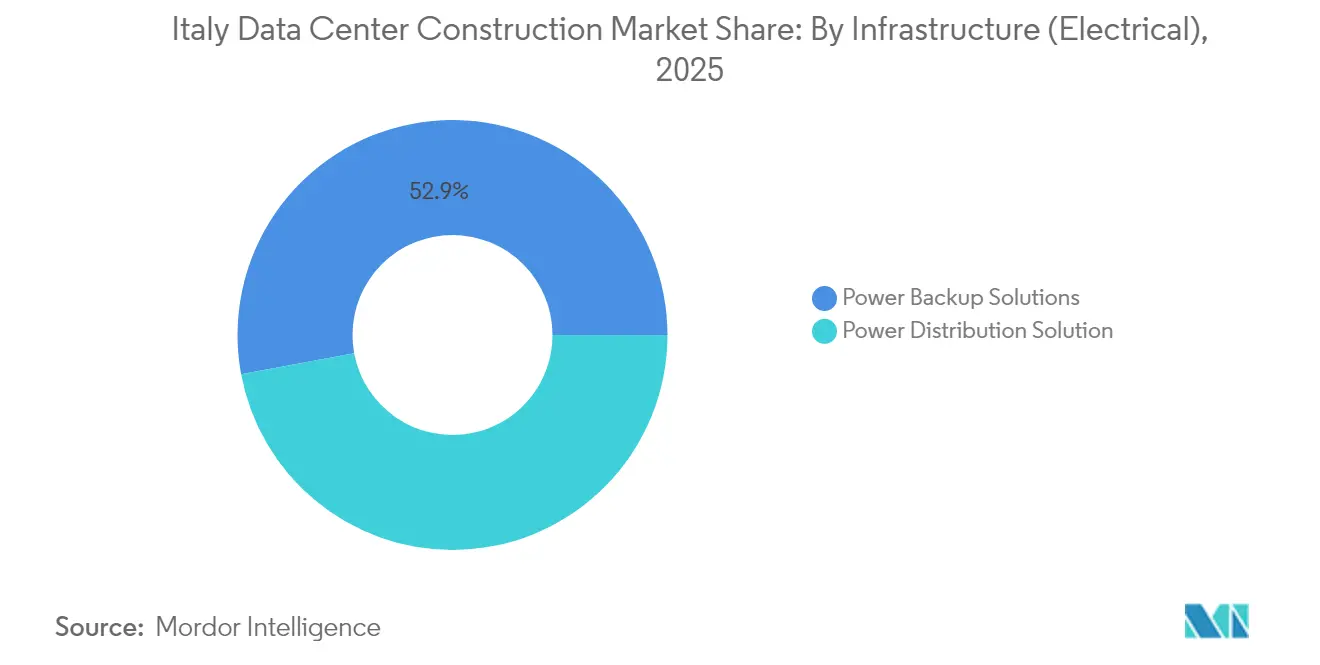
- 電気インフラ別では、電力バックアップソリューションが2025年のイタリアデータセンター建設市場規模の52.93%を占め、電力配電ソリューションが最速の年平均成長率18.56%を記録しています。
- 機械インフラ別では、冷却システムが2025年のイタリアデータセンター建設市場規模においてシェア47.88%を獲得しており、サーバーおよびストレージが年平均成長率16.13%で成長する中、冷却システムは引き続き不可欠な存在であり続けます。
- 地域別では、イタリア北部が2025年の売上高の61.58%を占め、シチリアは新たなケーブル陸揚げを背景に最高の年平均成長率20.87%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イタリアデータセンター建設市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エッジおよびコア建設を加速させる5G展開 | +2.8% | 全国規模、ミラノ・トリノ・ローマを重点 | 中期(2〜4年) |
| クラウドおよびハイパースケール需要の急増 | +3.2% | 北部および中部地域 | 短期(2年以内) |
| PNRRデジタル補助金 | +2.1% | 全国規模、未整備地域を優先 | 中期(2〜4年) |
| 持続可能性への規制要件とグリーンエネルギー調達 | +1.9% | EU全域、イタリアが地中海地域をリード | 長期(4年以上) |
| 新たな海底ケーブルの陸揚げ | +1.7% | シチリア、ジェノバ、地中海沿岸 | 長期(4年以上) |
| ビルド・トゥ・リースモデル | +1.5% | イタリア北部から南部へ拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エッジおよびコア建設を加速させる5G展開
ウィンドトレ(WindTre)によるオップネット(OpNet)のスタンドアロン5G資産の4億8,500万ユーロでの取得により、イタリア人口の75%をカバーする3,000基地局が解放され、従来のコアを補完するマイクロエッジサイトへの即時需要が喚起されました。TIMの2024年〜2026年計画では、この全国的な5G推進と連動する16の新規データセンターが設定されており、[1]Telecom Italia, "TIM 2024-2026 Plan Accelerates 5G and Cloud", telecomitalia.comフェニックスタワー・インターナショナル(Phoenix Tower International)の1,900サイトプログラムも低遅延容量の必要性をさらに強調しています。5Gは無線、エッジ、コア間でワークロードを分散させるため、施設計画者は現在、厳格な遅延目標を達成するために人口集積地付近の小規模フットプリント、先進的な液体補助冷却、および冗長配電経路を優先しています。
クラウドおよびハイパースケール需要の急増
グーグルクラウド、マイクロソフト、AWS、オラクルは、TIMや他の現地通信事業者と連携してイタリア拡張に数十億ユーロ規模の予算を引き続き充当しています。ミラノ・トリノ回廊が中心地となっている一方、一等地の逼迫につれて地方都市も急速にプロジェクトを吸収しています。ハイパースケール投資はイタリアデータセンター建設市場を拡大させるだけでなく、地域雇用も押し上げており、トリノ大学の調査ではグーグルエコシステムだけで2025年までに6万5,000人の雇用が見込まれています。[2]グーグル・クラウド、「ミラノとトリノにおけるグーグル・クラウド・リージョンの紹介」、cloud.google.com提携関係は許認可サイクルを短縮し、デジタル主権に関する規制へのコンプライアンスを確保し、通信事業者がエッジサービスをクロスセルすることを可能にします。
政府「PNRR」デジタル補助金
イタリアのPNRRはデジタル目標に325億ユーロを配分しており、[3]欧州委員会「復興レジリエンス・ファシリティ:Italy Country Factsheet" europa.eu公共行政におけるクラウドファースト指針が民間資本のリスクを低減する需要の可視性を生み出しています。ピアノ・トランジツィオーネ5.0(Piano Transizione 5.0)は、エネルギー使用量を少なくとも3%削減する企業に127億ユーロの税額控除を追加し、効率的な建設を直接支援しています。自治体の資金枠は未整備地域のクラウド整備に5億ユーロを割り当て、事業者がミラノ・トリノコアを超えて容量を分散させることを促進し、それによってイタリアデータセンター建設市場を広げています。
高まる持続可能性への規制要件とグリーンエネルギー調達
2024年9月以降、EU規則はデータセンター事業者にエネルギーKPIの開示を義務付け、効率改善と再生可能エネルギーの調達を促進しています。イタリアのエネルギー令はデータセンターに電力を供給する太陽光・風力プロジェクトの許認可期間を短縮し、アルバ(Aruba)などの業界リーダーはキャンパス全体を水力および太陽光発電(PV)で稼働させています。レテリット(Retelit)のアバロン3(Avalon 3)は地域熱供給ネットワーク向けに廃熱を回収しており、環境規制が技術革新と隣接収益源を促進する実例を示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 系統電力の逼迫と不安定な電力価格 | -3.1% | 全国規模、工業地帯の北部で深刻 | 短期(2年以内) |
| 専門技術者の不足 | -2.2% | 主要都市圏 | 中期(2〜4年) |
| 耐震ゾーン設計コスト | -1.8% | 中部および南部耐震帯 | 長期(4年以上) |
| 冷却用水再生水の不足 | -1.4% | 乾燥した工業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統電力の逼迫と不安定なエネルギー価格
接続申請は2025年3月に420億ワット(GW)を超え、利用可能な余裕のほぼ3倍に達し、事業者は新規給電のために最長3年間待機を余儀なくされています。テルナ(Terna)の230億ユーロの系統計画は混雑を緩和しますが、それは今世紀末近くになります。一方、一部のハイパースケーラーは遅延を回避するためにエネル(Enel)の廃止電力資産を購入しています。スポット価格の上昇が予算編成を複雑化させ、建設コスト指数はパンデミック以降20%上昇しており、イタリアデータセンター建設市場全体にわたる開発業者のマージンを圧迫しています。
専門的なデータセンター建設技術者の不足
イタリアは、高密度電力、先進的な冷却、および耐震設計を理解する熟練技術者の世界的な不足を共有しています。スーパーボーナス(Superbonus)制度による一時的なブームが労働力プールを歪め、ティア4建設に対応できる有資格のクルーが減少しました。研修パイプラインは存在しますが、機能するまでに2年以上かかるため、納期と賃金に上昇圧力がかかり、イタリアデータセンター建設市場全体を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:ティア4がプレミアム信頼性を牽引
ティア3施設は2025年にイタリアデータセンター建設市場シェアの53.86%を占め、企業がバランスの取れた稼働時間とコストを求めた結果です。それでも、金融、政府、AIワークロードが必要とするティア4サイトは2031年にかけて毎年17.48%拡大しています。このセグメントは、デュアル電力経路、同時保守性、および耐震強化により高い設備投資(CAPEX)を必要とします。間もなく施行されるEU F-GAS規則に準拠したバーティブ(Vertiv)のクールループ・トリムクーラー(CoolLoop Trim Cooler)は冷却エネルギーを70%削減し、コンプライアンスとコスト削減を求めるティア4建設業者にとって魅力的です。ローマにあるアルバ(Aruba)のIT4は、5棟の重複建屋、3万キロワット(30 MW)のITロード、および再生可能エネルギーによってこのトレンドを体現しています。
成長の勢いはエッジまたはコスト重視プロジェクト向けのティア1・ティア2にも波及しています。しかし、事業継続性が取締役会の議題で重要性を増すにつれ、これらの下位ティアは耐障害設計にシェアを譲っています。したがってイタリアデータセンター建設市場は、事業者が耐震ライン沿いにモジュール式ティア4容量を配置して障害リスクを最小化するとともに、プレミアム信頼性へと明確にシフトしています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます


データセンタータイプ別:ハイパースケーラーが建設パターンを再編
コロケーションの2025年ベースが55.94%であるにもかかわらず、自社建設ハイパースケーラープロジェクトは年率18.98%で成長しています。マイクロソフトのイタリア北部への43億ユーロ投資はAI対応アーキテクチャと組み合わさり、このシフトを象徴しています。グーグルクラウドはミラノとトリノでTIMからスペースをリースすることで自社建設とアウトソースを融合させており、速度とコンプライアンスを最適化するハイブリッド形態を示しています。この波はイタリアデータセンター建設市場規模のハイパースケール部分を2031年には推定23億9,000万米ドルに拡大させ、総価値の27.65%に相当します。
エッジおよびエンタープライズの建設は緩やかながらも成長し、地域分散の柱となっています。ビルド・トゥ・リースモデルはハイパースケーラーの資本負担を軽減します。オラクルのトリノリージョンはTIMキャンパス内に設置されており、土地を直接所有することなく稼働時間とデータ主権の目標を達成しています。年金基金・インフラファンドは積極的な貸主となり、予測可能な20年間のハイパースケールリースを債券類似のリターンに変え、それによってイタリアデータセンター建設産業に新たな資本を注入しています。
インフラ別・電気タイプ別:電力配電の革新が加速
電力バックアップシステムは現在の支出の52.93%を占めており、無停電稼働需要の高さを証明しています。それでも、ラックが5〜10キロワットから40〜50キロワットに増加するにつれ、電力配電機器が最速の年平均成長率18.56%を記録しています。配電向けのイタリアデータセンター建設市場規模は、80台のエヌビディア(Nvidia)サーバーを擁するアイゲニウス(iGenius)の南部キャンパスなどのAIクラスターに牽引され、2031年までに倍増する見込みです。テルナ(Terna)のスマートグリッドアップグレードはデータセンター向け変電所に34億ユーロを充当し、リアルタイムの負荷管理を可能にしています。
高度なバスウェイ、固体変圧器、および構内設置型バッテリーエネルギー貯蔵システムが現在、標準仕様として入札要求書(RFP)に登場しています。事業者は将来的な燃料電池統合に向けた事前配線も行っています。これらの投資はコミッショニング期間を合理化しながら、EUの近く公表される持続可能性スコアカードが設定するKPIを満たします。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
機械インフラ別:冷却システムがAIの課題に直面
冷却システムは2025年の支出の47.88%を占めていましたが、年率16.13%で増加するサーバーおよびストレージが現在機械設計を規定しています。液浸冷却、リアドア熱交換器、および廃熱回収ループが施設レイアウトを変容させています。レオナルド(Leonardo)のDaTEGシステムは低消費電力でチップ性能を30%向上させ、先進的な熱管理の投資対効果(ROI)を証明しています。イタリアデータセンター建設市場は耐震性を確保しながら、より重い液体配管と高密度機器向けにキャビネット構造も適応させる必要があります。
事業者はレテリット(Retelit)のアバロン3(Avalon 3)が1,250世帯に対して行うように、地域公益事業に回収した熱を売却することで新たな収益を得ています。このような革新はEUの気候目標に沿うだけでなく、地域暖房需要を相殺することで系統負荷も軽減します。
地域別分析
イタリア北部は引き続き中心地であり、ロンバルディア州とピエモンテ州が2025年支出の約61.58%を占めています。これは高密度の光ファイバー網、再生可能エネルギーへのアクセス、および成熟したサプライチェーンのおかげです。ミラノにはアルバ(Aruba)、データ4(Data4)、マイクロソフト、AWSの主要キャンパスがあり、トリノはオラクルとグーグルクラウドがソブリンクラウドゾーンを開設した後に勢いを増しています。このクラスター効果はリードタイムを加速させますが、系統容量の飽和リスクもあるため、事業者は中部・南部の用地を探索するようになっています。
シチリアのパレルモは、スパークル(Sparkle)のシシリーハブ(Sicily Hub)と毎秒240テラビット(240 Tbps)のブルーメッド(BlueMed)ケーブルによって強化され、島を3大陸のゲートウェイとして位置づけています。ジェノバは北アフリカおよび中東向けトラフィックの遅延を大幅に削減する第2の陸揚げ地点を追加し、リグリア海岸沿いのイタリアデータセンター建設市場ポテンシャルを拡大しています。ボローニャの「データバレー(Data Valley)」は、レオナルドスーパーコンピューターを中核として高性能コンピューティング(HPC)主体のテナントや研究コンソーシアムを引き付け、商業クラウド以外の需要を多様化しています。
南部地域は豊富な太陽光・風力エネルギー、低い地価、およびPNRRインセンティブを活用しています。アイゲニウス(iGenius)の10億米ドルプロジェクトはこのシフトを示しており、再生可能エネルギーとAIスーパーコンピューティングを統合しています。しかし耐震設計により設備投資(CAPEX)が膨らみ、補強費用の最大50%を回収するシスマボーナス(Sismabonus)税制優遇の活用を促しています。初期費用が高くなるにもかかわらず、事業者は災害復旧のための立地分散とカーボンフリーエネルギー調達を重視しており、イタリアデータセンター建設市場のフットプリントを広げています。
規制環境
イタリアのデータセンター建設は、EUの持続可能性開示要件(エネルギーKPI報告については2024年9月から施行)と、許認可およびグリッドアクセスを加速するための国内措置とを組み合わせた急速に進化する枠組みの下で運用されている。2026年、エネルギー緊急法令(法令第21/2026号)により、データセンターの建設・拡張ならびに関連するグリッド接続工事に関する統一的な国家認可手続きが導入され、環境影響評価などの手続きが統合環境認可(AIA)の所管当局が管理する単一プロセスに統合され、標準10カ月の期間(複雑なプロジェクトについては3カ月延長可能)が設定された。
監督は複数の機関にわたる。AGComは電子通信を規制し、国家サイバーセキュリティ機関(ACN)は、機密性の高いワークロードの設計および運用要件に影響を与える認証、レジリエンス、セキュリティに関する基準を定めている。産業・接続性の面では、MIMITがデジタル・産業政策の整合(公共部門のデジタル移行プログラムを含む)を主導し、エネルギー・インフラに関する決定はMASEおよび地方当局と連動しており、開発事業者にとって早期のステークホルダー調整が重要なコンプライアンス課題となっている。
バリューチェーン分析
イタリアのデータセンター建設のバリューチェーンは、通常、土地取得とグリッド容量計画から始まり、続いてフィジビリティ、設計、許認可が行われるが、これらは法令第21/2026号に基づく2026年の統一認可プロセスをますます反映するようになっている。エンジニアリング・設計サービスは、電気系統(電力供給・バックアップ)および機械系統(冷却)の調達、一般建設、そして統合、コミッショニング、長期的な支援・保守へとつながっていく。グリッド接続の可用性は依然として制約要因であるため、開発事業者は通常、早期にユーティリティとの調整を確保し、従来の系統接続と並行してオンサイト発電および自家消費モデルを評価している。
需要はハイパースケーラー、コロケーション事業者、公共部門のデジタルプログラムによって形成されており、国家のデジタル主権に関する優先事項や、国家戦略拠点(Polo Strategico Nazionale、PSN)などの取り組みが、立地やコンプライアンスの選択に影響を与えている。ガバナンスと実行には、各省庁(MIMITやMASEを含む)および地方当局間の調整が伴い、持続可能性要件は再生可能エネルギー供給、高効率冷却、熱回収対応設計への調達シフトを強めている。これにより、プロジェクト実行の過程で、エネルギー開発事業者、機器OEM、データセンター運営事業者の連携が一層緊密になっている。
競争環境
競争は、レガシー通信事業者(TIM、ウィンドトレ(WindTre))、純粋プレイ事業者(アルバ(Aruba)、レテリット(Retelit))、および旺盛な容量需要を持つハイパースケーラーの間でバランスしています。TIMは16のデータセンターとグーグル・オラクルとのクラウド協定を通じて最大の国内フットプリントを誇ります。アルバ(Aruba)は100%再生可能エネルギーポートフォリオ、レーティング4認証、および廃熱回収パイロットで差別化し、持続可能性重視のテナントを引き付けています。マイクロソフト、AWS、グーグルはグリーンフィールド案件の大部分を支え、現地実行のリスクを低減する土地リースまたはパワードシェル(powered-shell)パートナーシップを通じて行うことが多いです。
プライベートエクイティ・インフラファンドが資金力を高めています。ベインキャピタル(Bain Capital)によるAQコンピュート(AQ Compute)の80%取得とインフラヴィア(InfraVia)によるイリアッド(Iliad)のオップコア(OpCore)50%取得は、拡大に向けた数十億ユーロの資金を解放します。戦略的動向には、フェニックスタワー(Phoenix Tower)のエッジ対応鉄塔取得、バンテージデータセンターズ(Vantage Data Centers)の欧州・中東・アフリカ(EMEA)向け14億ユーロ配分、テルナ(Terna)の系統強靭性確保のための設備投資(CAPEX)拡大が含まれます。したがってイタリアデータセンター建設市場では、M&Aペースの加速、ベンダー統合、および競争上の差別化要因としての環境・社会・ガバナンス(ESG)コンプライアンスへの比重の高まりが見られます。
イタリアデータセンター建設産業リーダー
AECOM
Arup Group Limited
DPR Construction, Inc.
Schneider Electric SE
Fortis Construction, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
名称付きのキャンパスプログラムや資金調達構造が投資可能なパイプラインを拡大させ、既存のミラノ集積地を越えて機会を広げている。EdgeConneXのCampus Italiaプログラム(3キャンパス、300MW、30億米ドル、ロンバルディア州)、Aptoの30億米ドル規模のLacchiarellaキャンパス計画、Rai Wayが承認を得たローマ・ポメツィアにおける4億米ドル規模のハイパースケール開発が、具体的なプロジェクト規模を積み上げている。投資主導型プラットフォームも、再生可能エネルギー駆動型の容量を拡大するために形成されており、Green Arrow CapitalとGruppo Lazzariの合弁事業(10億米ドル)は再生可能エネルギー供給拠点のネットワーク構築に注力しており、ハイパースケーラーが既に採用しているビルド・トゥ・リースおよびパワード・シェル方式を一層強化している。
観測された制約から、近い将来に2つの機会分野が浮上している。(i)電力主導の設計・実行で、グリッド混雑や接続待ち時間に対応するためオンサイト再生可能エネルギーおよび自家消費を統合するプロジェクトを含む、(ii)接続性および公共部門のデジタル移行に関連した地域的多様化で、シチリア島およびその他の南部・中部の拠点を含む。ここでは、海底ケーブル陸揚げやPNRR関連のデジタルインフラプログラムが新たな需要の回廊を支えている。稼働中のプロジェクト全体で1.2GWを超えるパイプラインが報告され、業界の追跡調査では174のアクティブセンターが挙げられている中、許認可対応、グリッド戦略、持続可能性コンプライアンスを融資可能な実行計画に組み込める開発事業者は、ハイパースケーラーと公共部門関連の入居者の両方に対して優位性を得ることができる。
最近の業界動向
- 2026年7月:CyrusOneのMIL1データセンターがミラノ・セグラーテで着工(27MW)。この開始により、CyrusOneの北イタリアにおける展開が拡大し、同地域のAIおよびクラウドワークロードに対応するハイパースケール容量の拡充が加速する。このプロジェクトはミラノの集積地を強化し、2031年の市場規模予測を支える。
- 2026年7月:Rai Wayが、ローマ・ポメツィアにおける4億ユーロ規模のハイパースケールデータセンターキャンパスの計画許可を取得。この計画上の節目により、ローマ地域において相当規模の新規容量が実現し、大規模投資に対する規制上の確実性が高まる。イタリア中部における将来の容量の基盤となり、ローマをハイパースケールハブとして強化し、グリッドおよび接続性計画を支える。
- 2026年6月:Apto Investmentが、ミラノ・ラッキアレッラにおける300MWデータセンターキャンパスに対して30億ユーロの投資を確認。これは2026年に発表された単一拠点データセンターキャンパスとして最大規模であり、ロンバルディア州における強い需要を示している。ロンバルディア州における規模拡大を推進し、労働力、サプライチェーン、地域のESG統合に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法では、市場はイタリアにおけるデータセンターの建設および内装工事に対する支出を対象とし、敷地工事、建物、および施設の運用に必要な主要技術システム(電力・冷却)を、コミッショニングまでの範囲でカバーする。
対象範囲外:継続的な施設運用および定期的なサービス契約は対象外とし、データセンターの境界外における純粋な通信ネットワーク展開も対象外とする。
セグメンテーション概要
- ティアタイプ別
- ティア1・2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社建設ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラ別
- 電気インフラ別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他機械インフラ
- 一般建設
- サービス - 設計・コンサルティング、システムインテグレーション、サポートおよびメンテナンス
- 電気インフラ別
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの厳密な外枠を設定し、その後イタリアにおける支出ロジックを現実的に保つために用いられた。建設活動やコスト動向を説明するのに役立つ公的・公式な情報源、例えば建設出荷高や価格指数に関する国家統計、電力・グリッド開発に関する刊行物、地方当局による許認可・計画関連の発表などをレビューした。
活動を市場価値に変換するために、欧州委員会やEurostatなどの機関、デジタルインフラを議論する業界団体、冷却・電気室・エネルギー性能を扱う査読済みエンジニアリング学術誌など、データセンター建設の手法や効率化動向に関する資料も用いた。企業開示資料、投資家向け説明資料、信頼性の高い報道、有料の企業財務データ、契約・入札記録、特許調査を用いて、タイムラインおよび技術選択を相互検証した。これらの情報源は例示にすぎず、データ収集、検証、明確化のために他にも多数の資料を参照した。
一次インタビューおよび調査
一次調査は、イタリアで実際に何が建設されているか、また土木工事、電気工事、機械工事の各パッケージに予算がどのように分配されているかを確認することに重点を置いた。これらの配分割合が総額に大きく影響しうるためである。プロジェクト実行チーム、施工業者、コンサルタント、エンドユーザーなど多様な関係者にヒアリングを行い、主要拠点および二次拠点にわたって取材の対象をバランスよく保つことで、前提条件を実際の調達行動やプロジェクトの段階と照らして検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | CXO:15% |
| ミドルティア:56% | 機能別/部門リーダー:31% |
| 小規模プレイヤー:17% | マネージャー:54% |
市場規模算定と予測
中核となる規模算定は、イタリアにおけるトップダウン方式の建設パイプラインから始まり、発表済みおよび許認可取得済みの容量追加分を、MW当たりコストおよび平方フィート当たりコストの標準的な考え方を用いて年間建設支出に変換し、電気工事、機械工事、一般建設工事に配分する。この出力を裏付けるため、公開情報からのプロジェクト予算のサンプリング、機器発注サイクルに関するチャネルチェック、代表的な建設案件のコストベンチマークとの検証など、選択的なボトムアップチェックにより総額を照合している。
モデルにおける主要な入力には、今後予定されているおよび現在進行中のITロード追加分(MW)、コロケーションと自社建設プロジェクトの比率、対象とされるティアレベル、そしてグリッド接続とエネルギー投入のタイミングが含まれ、これは最大の電気関連支出が発生する時期を左右することが多い。また、建設コスト指数、設計選択に影響を与える電力価格の動向、冷却および電気設計の範囲を変化させうるラック密度の高密度化傾向についても追跡している。予測に際しては、容量供給のタイミングとコストインフレーションを軸としたシナリオ分析を適用し、最終的な年次ごとの値は指数トレンドパスで平滑化され、リードタイムおよび調達行動に関する一次情報のフィードバックを用いてレビュー・調整される。
データ検証と更新サイクル
検証は複数回のパスで実施され、数値が単一のデータストリームに依存しないようにしている。既知の容量追加、建設開始の発表、マクロレベルの建設コスト動向といった独立した指標に対してモデルの出力を照合し、大きな変動が見られた場合はプロジェクトリストおよび基礎となる前提に立ち返って再確認する。分散が高いままの場合は、変化が実際に生じているかどうか(例えばグリッド接続の遅延や、シェルのみから完全内装工事への範囲変更など)を確認するため、回答者に再度連絡を取る。
承認前には、別のアナリストがモデルおよび主要な前提をレビューし、外れ値についてはその要因が明確に説明されるまで検証を行う。本レポートは年次で更新され、大規模プロジェクトの中止、新たなハイパースケール契約、電力供給availabilityの大きな変化など、重大な事象が発生した場合には臨時更新が実施される。納品直前には最終確認を行い、クライアントが入手可能な最新の見解を確実に得られるようにしている。
Mordor Intelligenceによるイタリアデータセンター建設市場規模と他の公表推計との比較
イタリアのデータセンター建設に関して公表されている市場数値は、大きく異なる場合がある。これは、著者が常に同じ建設境界を対象としているわけではないこと、また、プロジェクトがいつ支出として計上されるかについて異なるタイミングルールを適用していることによる。差異は、通貨換算方法が異なる場合や、コストインフレーションが年次調整ではなく単一の一律係数で処理される場合にも生じる。
発表済みの施設投資、公表されたMW追加分、段階的な内装工事計画といった証拠が、Mordor Intelligenceの2025年推計をITハードウェア価値や総運営収益と混同せず、建設・内装工事支出に結び付けたままにするための検証手段として用いられている。もう一つの一般的なギャップは、モデルが新規建設のみを含むか、あるいは改修・アップグレード工事も取り込むかによるものであり、これは新規容量が加速していない成熟拠点においても総額を押し上げる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.82 B (2025) | |
| 業界紙A | USD 3.13 B (2024) | 建設のタイミングに遅れが生じうる投資的観点を採用しており、一般建設と技術的内装工事との間で異なる区分を適用している可能性があり、これによりプロジェクトの初期段階において計上される支出が減少する。 |
| 業界レポートB | USD 4.00 B (2025) | 隣接するアップグレード・改修プログラムを年間総額に組み込むことで対象範囲を広げる傾向があり、ユーロ予算をスポットレートで換算し、一貫した基準に正規化しない場合には、価値を過大に示す可能性がある。 |
この表は、ばらつきの主な要因が、ある年において何が建設支出として計上されるか、また改修や通貨換算の影響といった隣接カテゴリーが総額に組み込まれているかどうかにあることを示している。対象範囲を建設・内装工事パッケージに限定し、複数の指標を通じてプロジェクトのタイミングを再確認することで、この推計は意思決定において透明性が高く、再現可能なものとなっている。


レポートが回答する主要な質問
イタリアデータセンター建設市場の現在の規模は?
イタリアデータセンター建設市場は、予測期間(2026年〜2031年)において年平均成長率(CAGR)14.55%を記録する見込みです。
イタリアデータセンター建設市場の主要プレーヤーは誰ですか?
AECOM、Arup Group Limited、Legrand、ダイキンアプライド(Daikin Applied)、STULZがイタリアデータセンター建設市場で事業を展開する主要企業です。
本イタリアデータセンター建設市場レポートの対象期間は?
本レポートは、2019年、2020年、2021年、2022年、2023年、2024年、2025年のイタリアデータセンター建設市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のイタリアデータセンター建設市場規模も予測しています。
最終更新日:
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- イタリアのデータセンター電源市場 イタリア全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- フランスのハイパースケールデータセンター市場 施設タイプ、コンポーネント、ティア別に分類したフランスにおけるハイパースケール拠点需要。
- イタリアのデータセンターラック市場 イタリアにおけるラック需要を、ラックサイズ、ラック高さ、ラックタイプ別に分析。
- 中国データセンター電源市場 中国の電源システムを、コンポーネント、施設タイプ、施設規模別に分類。
- イタリア ハイパースケールデータセンター市場 イタリアのハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類。
- イタリア データセンターネットワーキング市場 イタリアにおけるネットワーキング需要(コンポーネント、エンドユーザーおよびデータセンタータイプ別)。



