
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
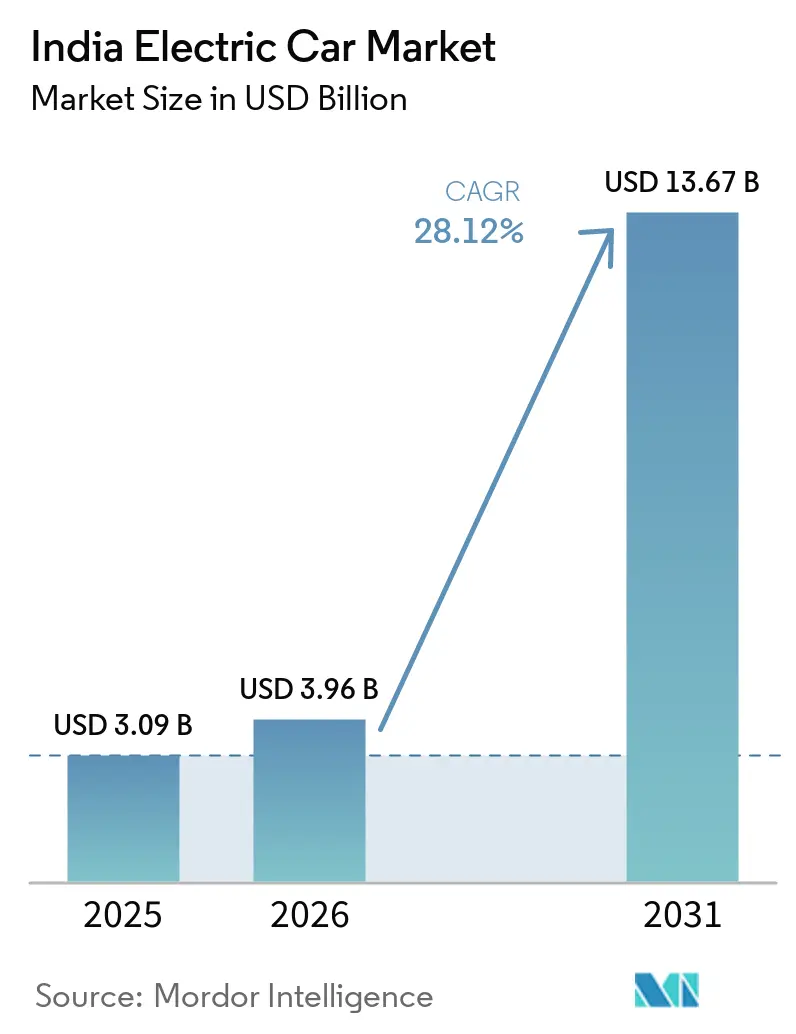
| Tamaño del mercado en el año base (2025) | 3.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 28.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Eléctricos en India por Mordor Intelligence
El tamaño del mercado de automóviles eléctricos de India fue valorado en 3,09 mil millones de USD en 2025, se estima en 3,96 mil millones de USD en 2026 y se proyecta que alcance los 13,67 mil millones de USD en 2031, creciendo a una CAGR del 28,12% de 2026 a 2031. La caída en los precios de los paquetes de iones de litio, las normas más estrictas de Eficiencia Media de Combustible Corporativa y los subsidios de capital estatales están adelantando los lanzamientos de modelos y las ampliaciones de capacidad. Los fabricantes de automóviles están localizando el suministro de baterías para mitigar el impacto de un Impuesto sobre Bienes y Servicios del 18% sobre las materias primas y para protegerse de las escaseces de semiconductores que retrasaron las líneas de producción en 2025. Los compradores privados continúan dominando, aunque los pedidos de flotas están aumentando a medida que las plataformas de transporte por aplicación aceleran sus objetivos de cero emisiones netas. Los clústeres regionales en Maharashtra, Gujarat, Karnataka y Tamil Nadu están fortaleciendo las cadenas de valor domésticas, reduciendo la dependencia de importaciones y los costos logísticos.
Conclusiones Clave del Informe
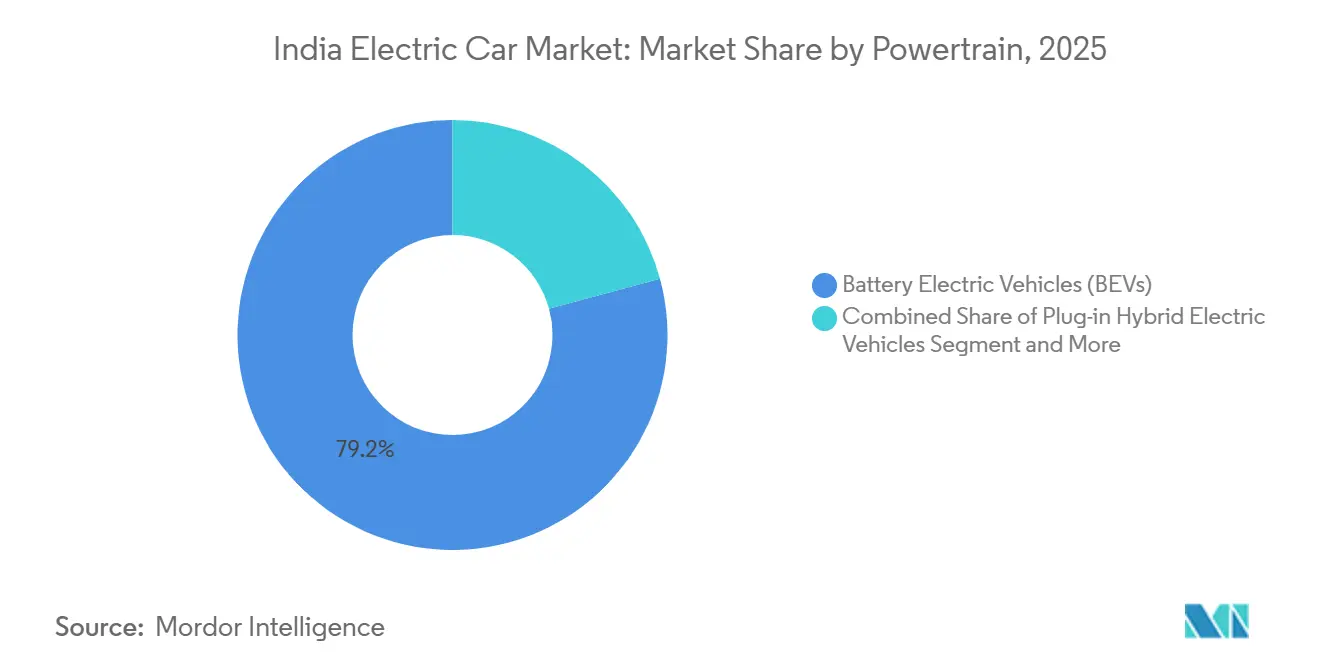
- Por tren motriz, los Vehículos Eléctricos de Batería (BEV) representaron el 79,22% de la participación del mercado de automóviles eléctricos de India en 2025, mientras que se prevé que los Vehículos Eléctricos de Pila de Combustible (FCEV) registren una CAGR del 31,22% hasta 2031.
- Por clase de vehículo, los SUV y crossovers lideraron con una participación de ingresos del 43,19% en 2025; se proyecta que los Vehículos Multiusos (MPV) se expandan a una CAGR del 29,18% durante 2026-2031.
- Por banda de precio, los automóviles del segmento de entrada representaron el 57,63% del mercado de automóviles eléctricos de India en 2025, y las variantes premium avanzan a una CAGR del 29,11% hasta 2031.
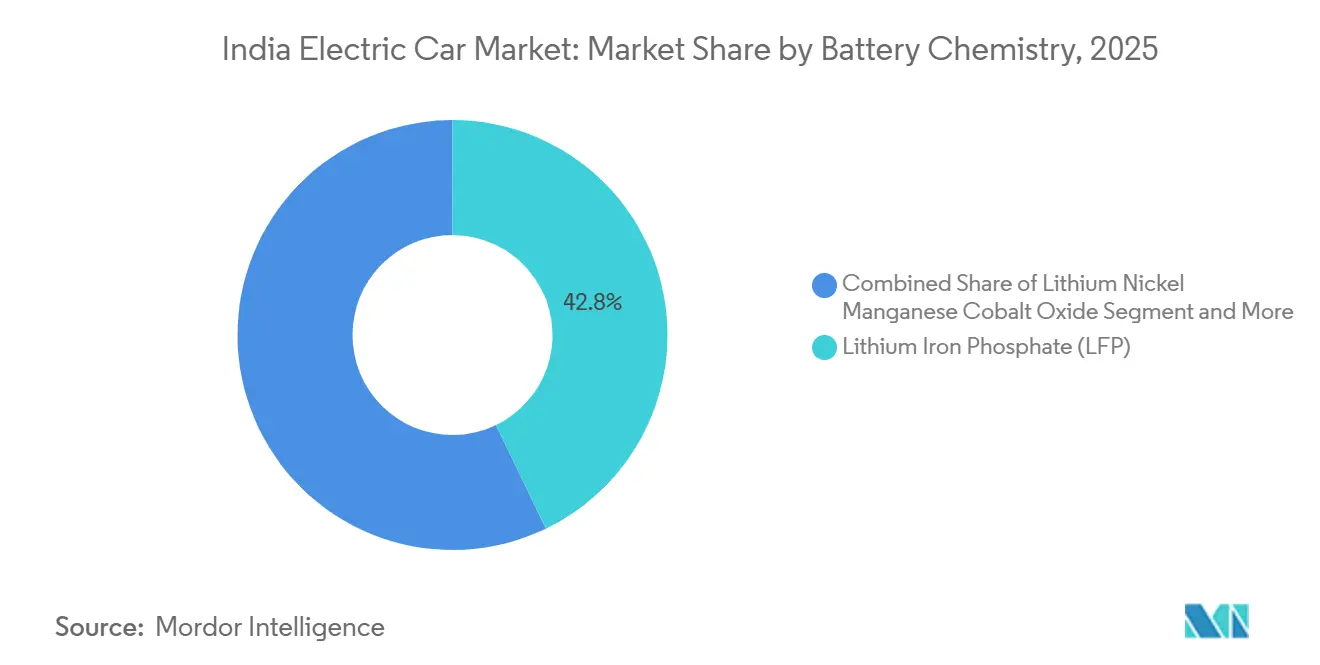
- Por química de batería, el Fosfato de Hierro y Litio capturó una participación del 42,83% en 2025, mientras que se prevé que el Óxido de Litio Níquel Cobalto Aluminio crezca al 30,09% durante 2026-2031.
- Por arquitectura de motor, los Motores Síncronos de Imán Permanente (PMSM) mantuvieron una participación del 67,73% en 2025, mientras que se espera que los motores de flujo axial registren una CAGR del 29,89% hasta 2031.
- Por autonomía, la categoría de 150-250 kilómetros lideró con el 44,33% de las ventas de 2025, mientras que se proyecta que los modelos que ofrecen más de 400 kilómetros crezcan a una CAGR del 30,21% durante 2026-2031.
- Por tipo de cliente, los compradores privados representaron el 83,19% en 2025, mientras que los canales de flota y comerciales aumentan a una CAGR del 29,89% durante el período de pronóstico.
- Por geografía, el oeste de India representó el 28,41% de las ventas de 2025, y se proyecta que el sur de India registre una CAGR del 29,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Autos Eléctricos en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de los Costos de Batería por Debajo de 80 USD/kWh | +6.2% | A nivel nacional con ganancias tempranas en Maharashtra, Gujarat y Karnataka | Mediano plazo (2-4 años) |
| Objetivos Obligatorios CAFE-II | +5.8% | A nivel nacional en todas las plantas de los fabricantes de equipos originales | Corto plazo (≤2 años) |
| Subsidios Estatales a la Fabricación de Vehículos Eléctricos | +4.9% | Maharashtra, Gujarat, Tamil Nadu, Telangana | Mediano plazo (2-4 años) |
| Tarifas de Energía Renovable Excedente por Franja Horaria | +3.7% | Karnataka, Tamil Nadu, Rajasthan, Gujarat | Mediano plazo (2-4 años) |
| Aumento de la Energía Solar en Tejados y Almacenamiento | +2.8% | Delhi, Bangalore, Pune, Hyderabad | Largo plazo (≥4 años) |
| Integración de Vehículos Eléctricos en el Comercio de Créditos de Carbono | +2.1% | Programas piloto en Maharashtra y Karnataka | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Se Espera que los Costos de Batería Caigan por Debajo de 80 USD/kWh para 2028
Se espera que los precios a nivel de paquete disminuyan significativamente en el corto plazo, impulsados por las eficiencias de escala en las plantas de celdas domésticas. Se anticipa que esta reducción llevará los precios de los vehículos eléctricos de batería a la par con los de sus equivalentes de combustión interna, reduciendo así la dependencia de los subsidios de compra. Tata Motors y Mahindra & Mahindra están listos para comenzar a ensamblar celdas locales a finales de 2026, una medida orientada a optimizar la logística y reforzar los márgenes de beneficio [1]. Se espera que los programas de incentivos estatales en Gujarat y Tamil Nadu atraigan inversiones significativas para gigafábricas en el corto plazo. Adicionalmente, la transición de la industria hacia la química LFP en los modelos de entrada está reduciendo los costos de propiedad por kilómetro.
Objetivos Obligatorios de Eficiencia Media de Combustible Corporativa (CAFE-II)
Para 2027, las normas CAFE-II exigen que las emisiones de la flota estén limitadas a un nivel específico de dióxido de carbono por kilómetro. Esta regulación obliga a los fabricantes de equipos originales a aumentar significativamente su participación de vehículos de cero emisiones para evitar sanciones sustanciales. Para evitar posibles multas que podrían representar una carga financiera significativa, Maruti Suzuki se ha comprometido a introducir múltiples SUV eléctricos en 2026 [2]. Al mismo tiempo, Hyundai Motor India ha revisado su estrategia, apuntando ahora a una mayor participación de vehículos eléctricos de batería para 2028 que su objetivo anterior. Si bien la regulación ha impulsado un mayor interés en los híbridos enchufables, un cambio en las políticas de subsidios está creando un entorno más favorable para los modelos de batería pura.
Políticas Estatales de Vehículos Eléctricos que Ofrecen Subsidios de Capital a la Fabricación
En Maharashtra, las plantas de celdas y motores pueden recibir reembolsos sobre inversiones en activos fijos, sujetos a un límite por proyecto. Mientras tanto, Gujarat proporciona un apoyo de capital significativo para las gigafábricas, junto con una exención del impuesto sobre la electricidad durante varios años, atrayendo con éxito empresas conjuntas de BYD India y Tata. En Tamil Nadu, los incentivos se están extendiendo a los proveedores de inversores y cargadores, acelerando así el desarrollo de una cadena de valor verticalmente integrada. Estas iniciativas han avanzado significativamente los plazos de producción de celdas domésticas, adelantándolos varios años.
La Energía Renovable Excedente Permite Tarifas de Vehículos Eléctricos por Franja Horaria
Karnataka y Tamil Nadu implementaron tarifas nocturnas, reduciendo significativamente las tarifas en comparación con los niveles diurnos. Esta iniciativa alienta a los propietarios de vehículos a cargar durante períodos de excedente de energía renovable, promoviendo el uso de fuentes de energía más limpias. Un programa piloto en Bangalore demostró un notable aumento en las sesiones de carga nocturna durante varios meses, destacando la efectividad de dichas tarifas para modificar el comportamiento de carga. Gujarat y Rajasthan planean implementar tarifas dinámicas similares en el corto plazo, lo que podría generar ahorros de costos sustanciales para las flotas que operan en rutas continuas y optimizar aún más el uso de energía. Adicionalmente, las iniciativas de vehículo a red lideradas por Tata Power y Mahindra Electric presentan una oportunidad prometedora para la innovación en la gestión energética. Estos pilotos tienen como objetivo permitir que los vehículos estacionados suministren energía de vuelta a la red durante los períodos de máxima demanda, creando un potencial nuevo flujo de ingresos para los propietarios de vehículos mientras simultáneamente apoyan la estabilidad de la red y mejoran la integración de las fuentes de energía renovable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Densidad de Carga Pública en Ciudades de Nivel 2/3 | -3.8% | Ciudades de nivel 2 y nivel 3 en Uttar Pradesh, Bihar, Madhya Pradesh y Rajasthan | Corto plazo (≤ 2 años) |
| Volatilidad en la Cadena de Suministro de Semiconductores | -2.9% | Nacional, afectando todas las líneas de producción de los fabricantes de equipos originales | Corto plazo (≤ 2 años) |
| Alto Impuesto sobre Bienes y Servicios en Importaciones de Materias Primas de Iones de Litio | -2.3% | Nacional, con mayor impacto en estados sin producción doméstica de celdas | Mediano plazo (2-4 años) |
| Escasez de Técnicos de Vehículos Eléctricos Fuera de las Metrópolis | -1.7% | Ciudades de nivel 2 y nivel 3, zonas rurales en Uttar Pradesh, Bihar y Odisha | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Densidad Inadecuada de Carga Pública en Ciudades de Nivel 2/3
Mientras que Delhi cuenta con significativamente más cargadores rápidos, ciudades como Lucknow, Indore y Jaipur tienen muchos menos. Esta disparidad obstaculiza la adopción de vehículos eléctricos, especialmente para los hogares sin estacionamiento privado. Aunque las nuevas directrices exigen una densidad específica de cargadores en todas las regiones, el progreso en estados como Uttar Pradesh y Bihar sigue muy por debajo de los hitos esperados. Además, las redes privadas se están concentrando en los corredores metropolitanos de alta utilización, dejando desatendidas las áreas urbanas más pequeñas.
Volatilidad en la Cadena de Suministro de Semiconductores
Los fabricantes de automóviles enfrentaron retrasos significativos a medida que se ajustaron las asignaciones de MOSFET de carburo de silicio y módulos IGBT. Tata Motors, afectada por la situación, aplazó la entrega de varias unidades del Nexon EV, lo que resultó en una reducción sustancial de sus ingresos trimestrales. Aunque los incentivos para la fabricación doméstica de semiconductores fueron anunciados anteriormente, aún no se han traducido en líneas de fabricación operativas, y no se espera que la primera planta entre en funcionamiento durante varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tren Motriz: Los Vehículos Eléctricos de Batería Mantienen el Liderazgo mientras las Pilas de Combustible Escalan
Los Vehículos Eléctricos de Batería representaron el 79,22% del mercado de automóviles eléctricos de India en 2025, impulsados por menores costos operativos y la expansión de la infraestructura de carga pública. Se prevé que los Vehículos Eléctricos de Pila de Combustible se disparen al 31,22% durante 2026-2031 a medida que maduren los corredores industriales de hidrógeno. El dominio de los BEV se alinea con la caída de los costos de batería, un entorno de políticas que prioriza las unidades de cero emisiones en el tubo de escape y la ampliación de la disponibilidad de modelos en todos los rangos de precios. La tracción de los FCEV sigue siendo modesta hoy en día, limitada por la escasa infraestructura de repostaje, aunque los programas piloto en Maharashtra y Gujarat respaldados por grandes petroleras están estableciendo cadenas de suministro tempranas. Los fabricantes de automóviles, incluidos Tata y Hyundai, están probando en campo prototipos de automóviles de pasajeros FCEV para uso interurbano de larga distancia, donde el peso de la batería penaliza la eficiencia. Las variantes híbridas, antes vistas como transicionales, ahora enfrentan la retirada de subsidios, lo que enfatiza aún más las estrategias de vehículos puramente eléctricos. El mercado de automóviles eléctricos de India continúa recompensando a los actores que aseguran acuerdos de suministro de litio e invierten en líneas de celdas domésticas que amortiguan el riesgo cambiario.
Los Vehículos Eléctricos Híbridos siguen siendo atractivos en zonas sin carga confiable, aunque se espera que su participación disminuya a medida que los corredores de carga rápida de corriente continua se extiendan hacia las ciudades de nivel 2. Los híbridos enchufables llenan un nicho estrecho para compradores que necesitan capacidad ocasional de largo alcance, pero conllevan mayor complejidad de mantenimiento. La paridad de costos de las pilas de combustible depende del escalado de la producción de hidrógeno verde después de 2028, cuando se proyecta que los precios de los electrolizadores y las tarifas de energía renovable caigan. Para entonces, la industria de automóviles eléctricos de India podría ver carteras de trenes motrices diversificadas. Sin embargo, los BEV probablemente retendrán la mayor parte de los volúmenes gracias a los ecosistemas de carga maduros y las curvas de aprendizaje en los precios de las baterías.



Por Clase de Vehículo: Los SUV Dominan y los MPV Ganan Impulso
Los SUV y crossovers capturaron el 43,19% de los ingresos de 2025, reflejando el apetito del consumidor por mayor altura de conducción y habitáculos espaciosos. Se proyecta que los Vehículos Multiusos avancen a una CAGR del 29,18% hasta 2031 a medida que las flotas de transporte por aplicación prioricen la economía de asiento-kilómetro. Tras el éxito de modelos como el Nexon EV, el XUV400 y el Ioniq 5, cada uno con una autonomía de 300-400 km y carga rápida en menos de 60 minutos, los SUV están experimentando un auge en popularidad. Mientras tanto, los MPV están transitando de un segmento de nicho al mercado masivo, impulsados por contratos de transporte corporativo y servicios de traslado aeroportuario que cada vez más exigen flotas de cero emisiones. En el segmento de entrada, los hatchbacks están ganando terreno, ya que su autonomía y diseño compacto se adaptan a los requisitos de conducción y estacionamiento urbano.
Si bien los sedanes han perdido terreno frente a los SUV, podrían protagonizar un regreso con la anticipada entrada del Tesla Model 3 a finales de 2026, tras el lanzamiento del BYD Seal en 2024, ambos con énfasis en el rendimiento y la diferenciación de software. El mercado de hatchbacks eléctricos en India está listo para crecer, respaldado por plazos de financiamiento extendidos de hasta 7 años, que alivian la carga financiera mensual para los compradores por primera vez. Adicionalmente, las actividades de licitación de flotas para e-shuttles de ocho asientos están preparadas para favorecer las plataformas MPV de tipo skateboard, que priorizan maximizar el volumen de la cabina sobre la huella.
Por Banda de Precio: La Entrada Lidera mientras el Premium Gana Impulso
Los modelos de entrada representaron el 57,63% del volumen de 2025, subrayando la sensibilidad al precio de los compradores domésticos. Se prevé que los modelos premium crezcan a una CAGR del 29,11% durante 2026-2031, impulsados por profesionales urbanos adinerados interesados en mayor autonomía y características ADAS. Los subsidios estatales que reducen el precio efectivo de entrada han fortalecido la adopción por primera vez. En contraste, el crecimiento premium seguirá la expansión de los clústeres de carga rápida en comunidades cerradas y parques tecnológicos. El mercado de automóviles eléctricos de India, particularmente el segmento de lujo, sigue siendo pequeño pero importante para la transferencia de tecnología, incluidas las arquitecturas de alto voltaje y los sistemas avanzados de gestión térmica.
Las ofertas de gama media equilibran la asequibilidad con una autonomía de conducción adecuada, posicionándolas bien para familias que actualizan desde automóviles pequeños de gasolina. Las marcas de lujo despliegan productos halo para mejorar la percepción pública del rendimiento de los vehículos eléctricos, incluso cuando las ventas unitarias siguen siendo limitadas. El crecimiento en el segmento de entrada depende de innovaciones en financiamiento, como suscripciones de batería y garantías de valor residual, que reducen las preocupaciones de los compradores sobre el reemplazo del paquete de baterías. El impulso del mercado premium dependerá de las características habilitadas por actualizaciones de software inalámbricas que proporcionen a los propietarios mejoras continuas de software y justifiquen precios de venta más altos.
Por Química de Batería: LFP Lidera la Adopción mientras NCA Acelera
El Fosfato de Hierro y Litio aseguró una participación del 42,83% en 2025 debido a su lista de materiales libre de cobalto y su alta estabilidad térmica. Se espera que el Óxido de Litio Níquel Cobalto Aluminio crezca un 30,09% hasta 2031 a medida que los vehículos de largo alcance demanden mayor densidad energética. Los paquetes LFP superan los 3.000 ciclos, respaldando extensiones de garantía que atraen a compradores enfocados en el costo. La Batería Blade de BYD ejemplifica los diseños de celda a paquete que reducen la sobrecarga del módulo y mejoran la eficiencia volumétrica. Se espera que la participación del mercado de automóviles eléctricos de India de LFP se mantenga sólida en los niveles de entrada y gama media a medida que Tata transiciona su línea Nexon a LFP a mediados de 2026.
La química NCA impulsa los modelos de rendimiento que ofrecen aceleración rápida y una autonomía de 500 km, compensando los precios premium. El Níquel-Manganeso-Cobalto sigue siendo la química intermedia para equilibrar costo y densidad, aunque conlleva riesgo de precio del cobalto y desafíos éticos de suministro. La investigación y desarrollo en estado sólido continúa, pero es poco probable que escale comercialmente antes de 2029. La diversidad de química proporciona coberturas estratégicas para los fabricantes de equipos originales frente a la volatilidad de las materias primas, particularmente a medida que el suministro de litio se ajusta hacia el final de la década.

Por Arquitectura de Motor: PMSM Domina y el Flujo Axial Emerge
Los Motores Síncronos de Imán Permanente representaron el 67,73% de las ventas de 2025, favorecidos por su eficiencia del 95% y su empaquetado compacto. Se prevé que los diseños de flujo axial crezcan al 29,89% hasta 2031, ofreciendo mayor densidad de par para automóviles urbanos con espacio limitado. El PMSM sigue siendo la opción preferida para configuraciones de motor único y doble, permitiendo economías de escala en la adquisición de imanes. Los motores de inducción aparecen en determinados automóviles premium donde importa evitar las tierras raras y la operación sostenida a alta velocidad. El mercado de automóviles eléctricos de India continúa dependiendo de la seguridad del suministro de PMSM, lo que lleva a los fabricantes de equipos originales a explorar asociaciones de reciclaje de imanes para reducir la dependencia del disprosio.
Los prototipos de flujo axial en prueba en Mahindra Electric prometen ahorros de peso de 15-20 kg y diseños de piso más planos que aumentan el espacio para las piernas traseras. Los trenes motrices híbridos que combinan PMSM en la parte delantera y unidades de inducción en la trasera permiten la vectorización del par sin aumentos significativos de costos de materiales. Las decisiones sobre la arquitectura del motor ahora se integran en las hojas de ruta de modularidad de plataformas, creando oportunidades para proveedores especializados en bobinado de estátor compacto e inversores de PCB multicapa.
Por Autonomía: La Gama Media se Mantiene mientras la Larga Autonomía Escala
Los automóviles con una autonomía de 150-250 km representaron el 44,33% de las ventas de 2025, coincidiendo con las distancias de viaje diario promedio en las áreas metropolitanas. Se proyecta que los modelos que superan los 400 km registren una CAGR del 30,21% durante 2026-2031 a medida que se expandan los corredores de carga en autopistas. Los micro-VE de menos de 150 km ahora sirven para entregas de última milla, pero ya no apuntan a los viajeros habituales del mercado masivo. El segmento del mercado de automóviles eléctricos de India de 150-250 km se beneficia de paquetes de 25-35 kWh que equilibran costo y utilidad. Los SUV de largo alcance con baterías de 50-75 kWh atraen a viajeros de negocios y operadores de flotas de alto kilometraje.
La construcción de infraestructura de carga rápida de corriente continua a lo largo de las carreteras nacionales por parte de las empresas comercializadoras de petróleo está aliviando la ansiedad por la autonomía, permitiendo a los compradores premium actualizar a modelos de 500 km. La categoría de 251-400 km ofrece flexibilidad para viajes de fin de semana sin aumentos de costos significativos, haciéndola relevante para las familias. A medida que aumenta la densidad energética de las celdas, los automóviles de entrada podrían ascender a la zona de 250 km al precio actual de 200 km.
Por Tipo de Cliente: Los Privados Dominan aunque las Flotas Aceleran
Los compradores privados representaron el 83,19% de la demanda de 2025, impulsados por los reembolsos estatales y el creciente número de instalaciones de cargadores domésticos. Se prevé que los canales de flota y comerciales aumenten a una CAGR del 29,89% durante 2026-2031 a medida que las corporaciones persigan objetivos de cero emisiones netas. Ola Electric y Uber India se comprometieron a que el 50% de sus flotas sean eléctricas para 2028, desbloqueando descuentos por compras masivas y soluciones de carga en depósito. El mercado de automóviles eléctricos de India sigue siendo liderado por el consumidor, pero las licitaciones de transporte municipal y de entrega de última milla están inclinando la mezcla de volumen hacia los compradores comerciales. Las adquisiciones gubernamentales, aunque menores, señalan la intención política y catalizan el escalado de proveedores.
Las estructuras de financiamiento para flotas de alta utilización, como el arrendamiento de baterías y las recompras de valor residual, están acortando los períodos de recuperación a menos de 3 años. La adopción privada depende del crédito asequible y la expansión de la disponibilidad de cargadores rápidos en complejos de apartamentos. La cobertura posventa en ciudades de nivel 2 es crítica, ya que la ansiedad por el servicio disuade a los compradores por primera vez.
Análisis Geográfico
Segmento BEV en el Mercado de Autos Eléctricos en India
El oeste de India comandó el 28,41% de las ventas de 2025, aprovechando el hub Pune-Aurangabad de Maharashtra y la logística portuaria de Gujarat que agiliza las importaciones de celdas. Se proyecta que el sur de India registre una CAGR del 29,03% hasta 2031, impulsado por el ecosistema de gestión de baterías centrado en software de Bangalore y los clústeres de componentes de Chennai. El norte de India, respaldado por los agresivos subsidios en Delhi y el emergente hub manufacturero de Noida, representó una participación significativa del mercado.
El este y el centro de India, con su menor ingreso per cápita e infraestructura de carga limitada, representaron una participación menor del mercado. Sin embargo, Kolkata y Bhubaneswar han introducido nuevos incentivos para impulsar el crecimiento. Si bien el programa piloto de taxis eléctricos de Guwahati atrajo la atención hacia el noreste de India, la región sigue rezagada, capturando una participación mínima del mercado. Maharashtra se beneficia de las plantas de ensamblaje de Tata y Mahindra, que facilitan lanzamientos rápidos y fomentan conexiones con proveedores locales.
En Gujarat, los puertos de Mundra y Hazira agilizan los envíos de cátodos y separadores importados, reduciendo los plazos de entrega y los requisitos de capital de trabajo. El rico talento de Karnataka en software embebido está ayudando a las startups a mejorar los sistemas de telemática y gestión energética. Mientras tanto, los proveedores de motores e inversores integrados de Tamil Nadu están reforzando las exportaciones competitivas en costos. Una actualización de la política de Delhi, que exime el impuesto de circulación de por vida del vehículo, ha revitalizado tanto los registros privados como los de flota. Uttar Pradesh ha aprobado subsidios dirigidos a hubs de nivel 2 como Kanpur y Agra, preparando el terreno para un aumento en la adopción a medida que se expande la infraestructura de carga.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Autos Eléctricos en India
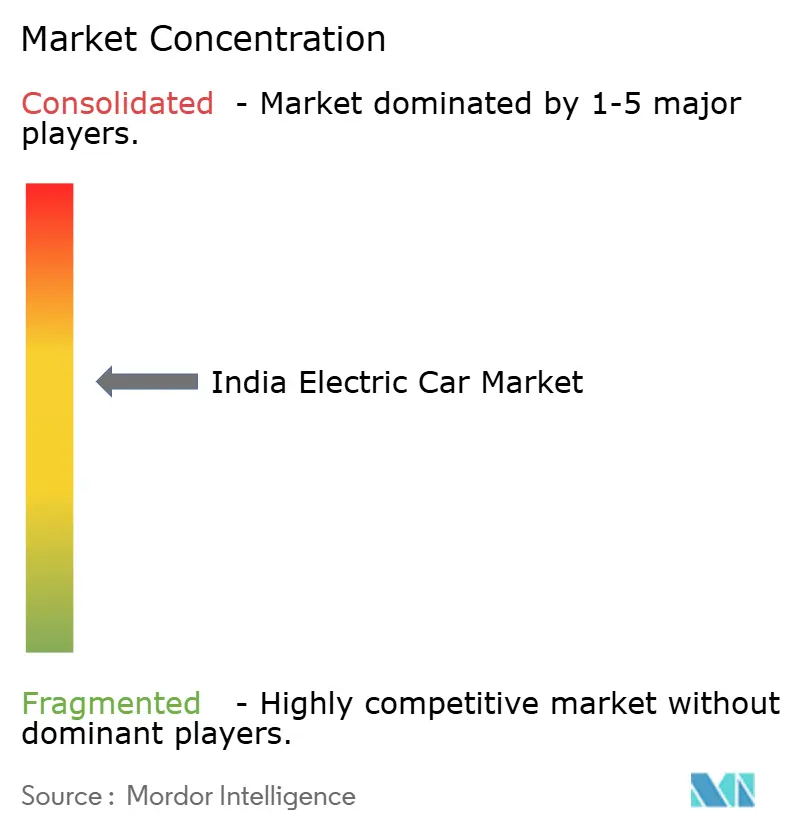
Tata Motors, Mahindra & Mahindra, Hyundai Motor India, MG Motor India y BYD India poseen colectivamente una participación significativa del mercado de automóviles eléctricos de India, que está moderadamente concentrado. Tata Motors aprovecha su ventaja de ser pionero y su amplia red de concesionarios. Mahindra, con su sólida herencia en SUV, se está enfocando en innovaciones utilizando nuevas plataformas de tipo skateboard. Hyundai actualmente importa kits CKD para su serie Ioniq mientras espera que el abastecimiento local de baterías sea viable. BYD ha entrado al mercado con su avanzada tecnología de Batería Blade, que mejora la seguridad y reduce la dependencia del cobalto.
Maruti Suzuki, preparándose para entrar en el segmento eléctrico, ha desarrollado tecnologías de gestión térmica y planea aprovechar su extensa red de concesionarios cuando lance sus primeros SUV eléctricos. Existe una brecha notable en el mercado para automóviles asequibles que ofrezcan mayor autonomía, y en el segmento de lujo, donde Tesla está explorando su entrada, sujeta a concesiones arancelarias.
Los ejes estratégicos giran en torno a la producción local de celdas, las arquitecturas de vehículos definidas por software y las alianzas de redes de carga rápida. Tata y Mahindra anunciaron proyectos de celdas de múltiples gigavatios-hora para amortiguar los impuestos de importación y las fluctuaciones cambiarias. Hyundai se asoció con Indian Oil para crear 500 cargadores rápidos en autopistas para 2027, reduciendo los tiempos de espera a menos de 30 minutos para paquetes de 60 kWh. Startups como Pravaig Dynamics desarrollan motores de flujo axial, mientras que River Mobility prueba módulos de batería intercambiables para entregas urbanas. A medida que las cadenas de suministro maduran y los subsidios disminuyen, la paridad de costos con los automóviles de gasolina podría llegar para 2028, amplificando la intensidad competitiva.
Líderes de la Industria de Autos Eléctricos en India
-
BYD India Private Limited
-
Hyundai Motor India Limited
-
Mahindra & Mahindra Limited
-
Tata Motors Limited
-
JSW MG Motor India Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Citroen India lanzó el crossover SUV eléctrico e-C3X actualizado, con precios a partir de 1,025 millones de INR. Una nueva opción de Batería como Servicio reduce el precio de entrada a 689 mil INR, más un cargo por uso de batería de 2,26 INR por km.
- Marzo de 2026: Honda Cars India Ltd. (HCIL) inició una prueba de carretera a nivel nacional de su próximo SUV eléctrico de batería desde Tapukara, Rajasthan, marcando el inicio oficial de las pruebas de verificación en vías públicas en India para su primer SUV BEV. El prototipo, conocido globalmente como el Honda 0 α y presentado por primera vez en el Japan Mobility Show 2025, será sometido a pruebas en autopistas, carreteras urbanas y terrenos desafiantes, así como en condiciones de calor extremo y monzón. HCIL también evaluará el vehículo en diversas infraestructuras de carga para validar su durabilidad, manejo, comodidad de conducción, eficiencia, fiabilidad y rendimiento de carga bajo las condiciones operativas de India.
- Enero de 2026: Mahindra & Mahindra lanzó el XUV 3XO EV, expandiendo la línea XUV 3XO al segmento de vehículos eléctricos. La empresa fijó el precio de la variante AX5 en 1,39 millones de INR y la variante AX7L en 1,49 millones de INR. El VE cuenta con un tren motriz de motor único y tracción delantera con un paquete de batería de 39,4 kWh. Su motor de imán permanente produce 110 kW y 310 Nm de par, lo que permite un tiempo de aceleración de 0 a 100 km/h de 8,3 segundos según lo declarado. El vehículo ofrece una autonomía real de hasta 285 km y puede cargarse del 0% al 80% en aproximadamente 50 minutos utilizando un cargador rápido de corriente continua de 50 kW.
Alcance del Informe del Mercado de Autos Eléctricos en India
El informe del mercado de automóviles eléctricos de India está segmentado por tren motriz (BEV, PHEV, FCEV y HEV), clase de vehículo (hatchback, sedán, SUV/crossover y MPV), banda de precio (entrada, gama media, premium y lujo), química de batería (LFP, NMC, NCA y otros), arquitectura de motor (PMSM, IM y otros), autonomía (menos de 150 km, 150-250 km, 251-400 km y más de 400 km), tipo de cliente (privado, flota/comercial y gobierno/municipal) y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Configuración de Vehículo
| Automóviles de Pasajeros | Hatchback |
| Vehículo Multipropósito | |
| Sedán | |
| Vehículo Utilitario Deportivo |
Categoría de Combustible
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuración de Vehículo | Automóviles de Pasajeros | Hatchback |
| Vehículo Multipropósito | ||
| Sedán | ||
| Vehículo Utilitario Deportivo | ||
| Categoría de Combustible | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definición de mercado
- Tipo de Vehículo - La categoría incluye automóviles de pasajeros.
- Tipo de Carrocería - Esto incluye varios tipos de carrocería como Hatchbacks, Sedanes, Vehículos Utilitarios Deportivos y Vehículos Multipropósito.
- Categoría de Combustible - La categoría cubre exclusivamente los sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Celda de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (EV) | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye autos, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna (ICE) y, por lo tanto, no generan contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente vehículos totalmente eléctricos así como híbridos enchufables. |
| EV Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna (ICE) o por un motor eléctrico. A diferencia de los EV híbridos normales, pueden cargarse externamente. |
| Motor de Combustión Interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| EV Híbrido | Un vehículo impulsado por un motor de combustión interna (ICE) en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del ICE y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros (LCV) y vehículos de mediana y gran tonelada (M&HCV). |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| M&HDT | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un auto de gasolina típicamente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como vehículos impulsados por gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (ICE) como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un ICE. La batería puede cargarse mediante frenado regenerativo usando el ICE o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son autos de tamaño compacto con una puerta tipo portón trasero provista en el extremo posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada provista en el extremo posterior para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos autos vienen con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos autos también pueden usarse como vehículos todoterreno. |
| MPV | Son vehículos multipropósito (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




