
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
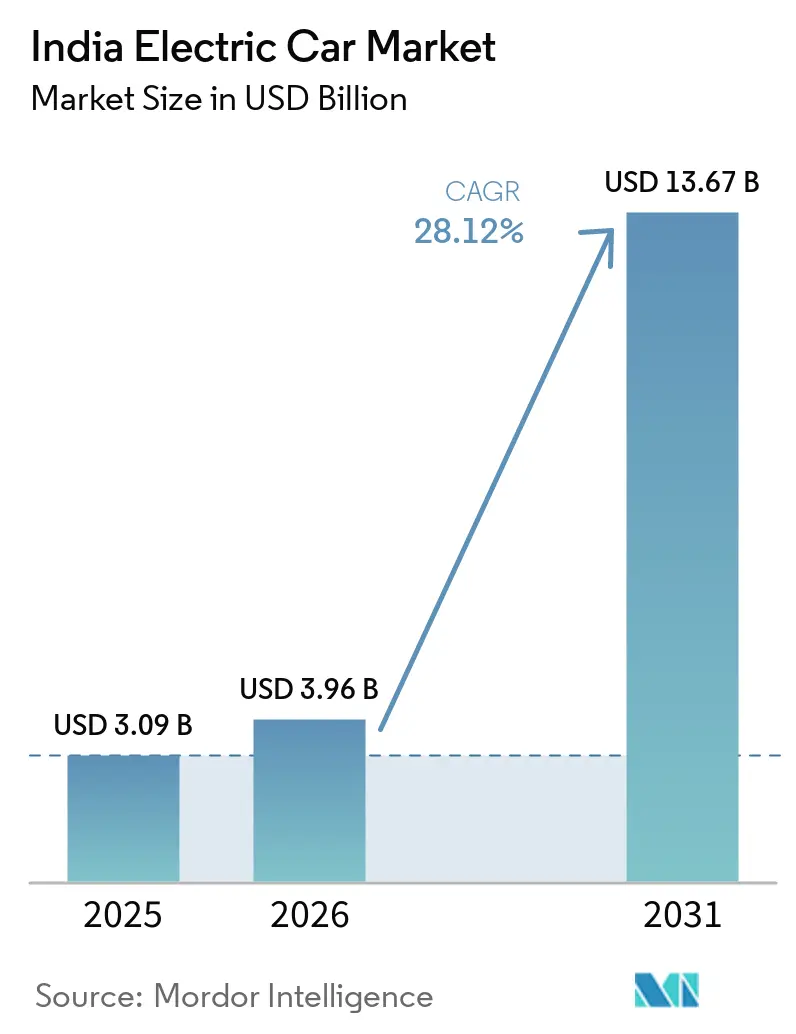
| Taille du marché de l'année de base (2025) | 3.09 Milliards de dollars |
| Taille du Marché (2026) | 3.96 Milliards de dollars |
| Taille du Marché (2031) | 13.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 28.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures électriques en Inde par Mordor Intelligence
La taille du marché des voitures électriques en Inde était évaluée à 3,09 milliards USD en 2025, est estimée à 3,96 milliards USD en 2026, et devrait atteindre 13,67 milliards USD d'ici 2031, avec une croissance à un CAGR de 28,12 % de 2026 à 2031. La baisse des prix des batteries lithium-ion, le renforcement des règles d'efficacité énergétique moyenne des entreprises (CAFE) et les subventions en capital des États accélèrent les lancements de modèles et les ajouts de capacité. Les constructeurs automobiles localisent l'approvisionnement en batteries pour atténuer l'impact d'une taxe sur les biens et services de 18 % sur les matières premières et pour se prémunir contre les pénuries de semi-conducteurs qui ont retardé les lignes de production en 2025. Les acheteurs privés continuent de dominer, mais les commandes de flottes augmentent à mesure que les plateformes de covoiturage accélèrent leurs objectifs de neutralité carbone. Les clusters régionaux au Maharashtra, Gujarat, Karnataka et Tamil Nadu renforcent les chaînes de valeur nationales, réduisant la dépendance aux importations et les coûts logistiques.
Points Clés du Rapport
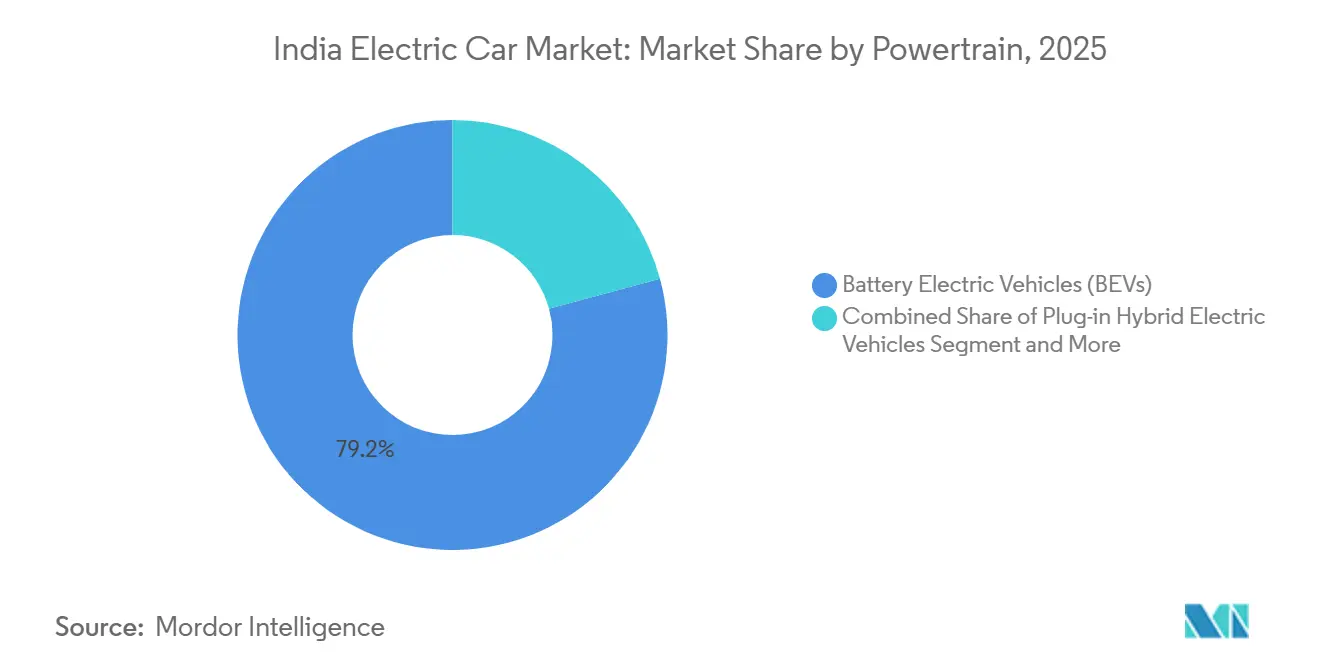
- Par groupe motopropulseur, les véhicules électriques à batterie (BEV) détenaient 79,22 % de la part de marché des voitures électriques en Inde en 2025, tandis que les véhicules électriques à pile à combustible (FCEV) devraient afficher un CAGR de 31,22 % jusqu'en 2031.
- Par classe de véhicule, les SUV et crossovers ont mené avec une part de revenus de 43,19 % en 2025 ; les véhicules multifonctions (MPV) devraient se développer à un CAGR de 29,18 % sur 2026-2031.
- Par gamme de prix, les voitures d'entrée de gamme représentaient 57,63 % du marché indien des voitures électriques en 2025, et les variantes premium progressent à un CAGR de 29,11 % jusqu'en 2031.
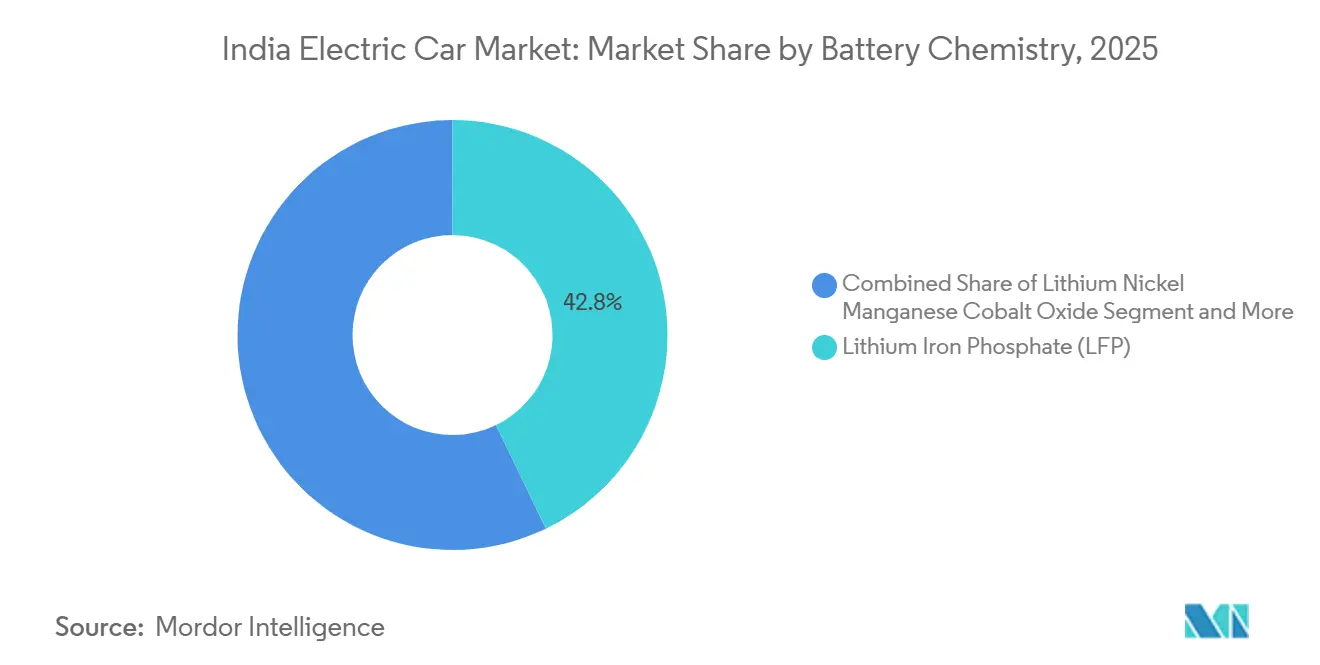
- Par chimie de batterie, le phosphate de fer lithié a capturé 42,83 % de part en 2025, tandis que l'oxyde de lithium-nickel-cobalt-aluminium devrait croître à 30,09 % durant 2026-2031.
- Par architecture moteur, les moteurs synchrones à aimants permanents (PMSM) détenaient 67,73 % de part en 2025, tandis que les moteurs à flux axial devraient enregistrer un CAGR de 29,89 % jusqu'en 2031.
- Par autonomie, la catégorie 150-250 kilomètres a mené avec 44,33 % des ventes de 2025, tandis que les modèles offrant plus de 400 kilomètres devraient croître à un CAGR de 30,21 % sur 2026-2031.
- Par type de client, les acheteurs privés représentaient 83,19 % en 2025, tandis que les canaux flotte et commercial progressent à un CAGR de 29,89 % sur la période de prévision.
- Par géographie, l'Inde de l'Ouest représentait 28,41 % des ventes de 2025, et l'Inde du Sud devrait enregistrer un CAGR de 29,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des voitures électriques en Inde
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Baisse des Coûts des Batteries en Dessous de 80 USD/kWh | +6.2% | À l'échelle nationale avec des gains précoces au Maharashtra, Gujarat, Karnataka | Moyen terme (2-4 ans) |
| Objectifs Obligatoires CAFE-II | +5.8% | À l'échelle nationale dans toutes les usines des constructeurs automobiles | Court terme (≤ 2 ans) |
| Subventions en Capital pour la Fabrication de Véhicules Électriques au Niveau des États | +4.9% | Maharashtra, Gujarat, Tamil Nadu, Telangana | Moyen terme (2-4 ans) |
| Tarifs d'Énergie Renouvelable Excédentaire selon l'Heure de la Journée | +3.7% | Karnataka, Tamil Nadu, Rajasthan, Gujarat | Moyen terme (2-4 ans) |
| Essor du Solaire sur Toiture et du Stockage | +2.8% | Delhi, Bangalore, Pune, Hyderabad | Long terme (≥ 4 ans) |
| Intégration des Véhicules Électriques dans le Commerce de Crédits Carbone | +2.1% | Programmes pilotes au Maharashtra, Karnataka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des Coûts des Batteries en Dessous de 80 USD/kWh Attendue d'ici 2028
Les prix au niveau des batteries devraient baisser significativement dans un avenir proche, portés par les économies d'échelle dans les usines de cellules nationales. Cette réduction devrait aligner les prix des véhicules électriques à batterie sur ceux de leurs homologues à combustion interne, réduisant ainsi la dépendance aux subventions à l'achat. Tata Motors et Mahindra & Mahindra sont sur le point de commencer l'assemblage de cellules locales fin 2026, une démarche visant à rationaliser la logistique et à renforcer les marges bénéficiaires [1]. Les programmes d'incitation des États du Gujarat et du Tamil Nadu devraient attirer des investissements significatifs pour des gigafactories dans un avenir proche. De plus, la transition de l'industrie vers la chimie LFP dans les modèles d'entrée de gamme réduit les coûts de possession au kilomètre.
Objectifs Obligatoires d'Efficacité Énergétique Moyenne des Entreprises (CAFE-II)
D'ici 2027, les règles CAFE-II imposent que les émissions des flottes soient plafonnées à un niveau spécifique de dioxyde de carbone par kilomètre. Cette réglementation oblige les constructeurs automobiles à augmenter significativement leur part de véhicules zéro émission pour éviter des pénalités substantielles. Pour éviter des amendes potentielles pouvant représenter une charge financière significative, Maruti Suzuki s'est engagé à introduire plusieurs SUV électriques en 2026 [2]. Dans le même temps, Hyundai Motor India a révisé sa stratégie, visant désormais une part plus élevée de véhicules électriques à batterie d'ici 2028 par rapport à son objectif initial. Bien que la réglementation ait suscité un intérêt accru pour les hybrides rechargeables, un changement dans les politiques de subventions crée un environnement plus favorable aux modèles purement électriques.
Politiques de Véhicules Électriques au Niveau des États Offrant des Subventions en Capital pour la Fabrication
Au Maharashtra, les usines de cellules et de moteurs peuvent recevoir des remboursements sur les investissements en actifs fixes, sous réserve d'une limite par projet. Pendant ce temps, le Gujarat fournit un soutien en capital significatif pour les gigafactories, ainsi qu'une exonération de la taxe sur l'électricité pendant plusieurs années, attirant avec succès des coentreprises de BYD India et Tata. Au Tamil Nadu, les incitations sont étendues aux fournisseurs d'onduleurs et de chargeurs, accélérant ainsi le développement d'une chaîne de valeur verticalement intégrée. Ces initiatives ont considérablement avancé les délais de production nationale de cellules, les faisant progresser de plusieurs années.
L'Énergie Renouvelable Excédentaire Permet des Tarifs de Recharge selon l'Heure de la Journée
Le Karnataka et le Tamil Nadu ont mis en place des tarifs nocturnes, réduisant significativement les tarifs par rapport aux niveaux diurnes. Cette initiative encourage les propriétaires de véhicules à recharger pendant les périodes d'excédent d'énergie renouvelable, favorisant l'utilisation de sources d'énergie plus propres. Un programme pilote à Bangalore a démontré une augmentation notable des sessions de recharge nocturne sur quelques mois, soulignant l'efficacité de ces tarifs pour modifier les comportements de recharge. Le Gujarat et le Rajasthan prévoient de mettre en œuvre des tarifs dynamiques similaires dans un avenir proche, ce qui pourrait entraîner des économies substantielles pour les flottes opérant sur des itinéraires continus et optimiser davantage l'utilisation de l'énergie. De plus, les initiatives véhicule-réseau menées par Tata Power et Mahindra Electric présentent une opportunité prometteuse d'innovation dans la gestion de l'énergie. Ces pilotes visent à permettre aux véhicules garés de fournir de l'énergie au réseau pendant les périodes de pointe, créant un nouveau flux de revenus potentiel pour les propriétaires de véhicules tout en soutenant simultanément la stabilité du réseau et en améliorant l'intégration des sources d'énergie renouvelables.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Faible Densité de Recharge Publique dans les Villes de Niveau 2/3 | -3.8% | Villes de niveau 2 et 3 dans l'Uttar Pradesh, Bihar, Madhya Pradesh, Rajasthan | Court terme (≤ 2 ans) |
| Volatilité de la Chaîne d'Approvisionnement en Semi-conducteurs | -2.9% | National, affectant toutes les lignes de production des constructeurs automobiles | Court terme (≤ 2 ans) |
| Taxe sur les Biens et Services Élevée sur les Importations de Matières Premières Li-ion | -2.3% | National, avec un impact plus élevé dans les États manquant de production nationale de cellules | Moyen terme (2-4 ans) |
| Pénurie de Techniciens en Véhicules Électriques en Dehors des Métropoles | -1.7% | Villes de niveau 2 et 3, zones rurales en Uttar Pradesh, Bihar, Odisha | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Densité de Recharge Publique Insuffisante dans les Villes de Niveau 2/3
Alors que Delhi dispose de nettement plus de chargeurs rapides, des villes comme Lucknow, Indore et Jaipur en ont beaucoup moins. Cette disparité freine l'adoption des véhicules électriques, en particulier pour les ménages sans parking privé. Bien que de nouvelles directives imposent une densité spécifique de chargeurs dans les régions, les progrès dans des États comme l'Uttar Pradesh et le Bihar restent bien en deçà des jalons attendus. De plus, les réseaux privés se concentrent sur les corridors métropolitains à forte utilisation, laissant les zones urbaines plus petites mal desservies.
Volatilité de la Chaîne d'Approvisionnement en Semi-conducteurs
Les constructeurs automobiles ont subi des retards significatifs en raison du resserrement des allocations de MOSFET en carbure de silicium et de modules IGBT. Tata Motors, impacté par la situation, a différé la livraison de plusieurs unités Nexon EV, entraînant une réduction substantielle de son chiffre d'affaires trimestriel. Bien que des incitations pour des usines de fabrication nationales aient été annoncées précédemment, elles ne se sont pas encore traduites par des lignes de fabrication opérationnelles, la première usine ne devant pas devenir opérationnelle avant plusieurs années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Groupe Motopropulseur : Les Véhicules Électriques à Batterie Maintiennent leur Avance tandis que les Piles à Combustible Progressent
Les véhicules électriques à batterie représentaient 79,22 % du marché indien des voitures électriques en 2025, portés par des coûts d'exploitation plus faibles et une infrastructure de recharge publique en expansion. Les véhicules électriques à pile à combustible devraient progresser à 31,22 % sur 2026-2031 à mesure que les corridors d'hydrogène industriel arrivent à maturité. La domination des BEV s'aligne sur la baisse des coûts des batteries, un environnement politique qui privilégie les unités zéro émission à l'échappement, et une disponibilité croissante des modèles à tous les niveaux de prix. La traction des FCEV reste modeste aujourd'hui, limitée par une infrastructure de ravitaillement clairsemée, mais des programmes pilotes au Maharashtra et au Gujarat soutenus par des majors pétrolières établissent des chaînes d'approvisionnement précoces. Les constructeurs automobiles, dont Tata et Hyundai, testent sur le terrain des prototypes de voitures particulières FCEV pour les trajets interurbains longue distance, où le poids des batteries pénalise l'efficacité. Les variantes hybrides, autrefois considérées comme transitoires, font désormais face à des suppressions de subventions, renforçant davantage les stratégies purement électriques. Le marché indien des voitures électriques continue de récompenser les acteurs qui sécurisent des accords d'approvisionnement en lithium et investissent dans des lignes de cellules nationales qui amortissent le risque de change.
Les véhicules électriques hybrides séduisent encore dans les zones sans recharge fiable, bien que leur part devrait diminuer à mesure que les corridors de recharge rapide en courant continu s'étendent aux villes de niveau 2. Les hybrides rechargeables occupent une niche étroite pour les acheteurs ayant besoin d'une capacité longue distance occasionnelle, mais apportent une complexité de maintenance plus élevée. La parité des coûts des piles à combustible dépend de la montée en puissance de la production d'hydrogène vert après 2028, lorsque les prix des électrolyseurs et les tarifs d'énergie renouvelable devraient baisser. D'ici là, l'industrie indienne des voitures électriques pourrait voir des portefeuilles de groupes motopropulseurs diversifiés. Pourtant, les BEV conserveront probablement la majeure partie des volumes grâce à des écosystèmes de recharge matures et aux courbes d'apprentissage dans les prix des batteries.



Par Classe de Véhicule : Les SUV Dominent et les MPV Gagnent en Dynamisme
Les SUV et crossovers ont capturé 43,19 % des revenus de 2025, reflétant l'appétit des consommateurs pour une garde au sol plus élevée et des habitacles spacieux. Les véhicules multifonctions devraient progresser à un CAGR de 29,18 % jusqu'en 2031 à mesure que les flottes de covoiturage privilégient l'économie au siège-kilomètre. Suite au succès de modèles comme le Nexon EV, le XUV400 et l'Ioniq 5 — chacun affichant une autonomie de 300-400 km et une recharge rapide en moins de 60 minutes — les SUV connaissent une montée en popularité. Pendant ce temps, les MPV passent d'un segment de niche au grand public, portés par des contrats de navettes d'entreprise et des services de transfert aéroportuaire qui imposent de plus en plus des flottes zéro émission. Dans le segment d'entrée de gamme, les berlines à hayon gagnent du terrain, leur autonomie et leur design compact convenant aux exigences de conduite et de stationnement urbains.
Alors que les berlines ont perdu du terrain face aux SUV, elles pourraient faire leur retour avec l'entrée anticipée de la Tesla Model 3 fin 2026, après le lancement de la BYD Seal en 2024, toutes deux mettant l'accent sur la performance et la différenciation logicielle. Le marché des berlines à hayon électriques en Inde est appelé à croître, soutenu par des conditions de financement prolongées allant jusqu'à 7 ans, qui allègent la charge financière mensuelle pour les primo-acheteurs. De plus, les activités d'appels d'offres de flottes pour des navettes électriques à huit places devraient favoriser les plateformes MPV à châssis skateboard, qui privilégient la maximisation du volume de l'habitacle par rapport à l'empreinte au sol.
Par Gamme de Prix : L'Entrée de Gamme Mène tandis que le Premium Prend de l'Élan
Les modèles d'entrée de gamme représentaient 57,63 % du volume de 2025, soulignant la sensibilité aux prix des acheteurs nationaux. Les modèles premium devraient croître à un CAGR de 29,11 % durant 2026-2031, portés par des professionnels urbains aisés désireux d'une autonomie étendue et de fonctionnalités ADAS. Les subventions des États qui réduisent le prix effectif d'entrée de gamme ont renforcé l'adoption par les primo-acheteurs. En revanche, la croissance premium suivra l'expansion des clusters de recharge rapide dans les résidences fermées et les parcs technologiques. Le marché indien des voitures électriques, en particulier le segment luxe, reste petit mais important pour les retombées technologiques, notamment les architectures haute tension et les systèmes avancés de gestion thermique.
Les offres de milieu de gamme équilibrent l'accessibilité avec une autonomie de conduite adéquate, les positionnant bien pour les familles passant de petites voitures à essence. Les marques de luxe déploient des produits phares pour améliorer la perception publique des performances des véhicules électriques, même si les ventes unitaires restent limitées. La croissance de l'entrée de gamme dépend d'innovations en matière de financement, telles que les abonnements à la batterie et les garanties de valeur résiduelle, qui réduisent les inquiétudes des acheteurs concernant le remplacement du bloc-batterie. L'élan du marché premium reposera sur des fonctionnalités activées par mise à jour logicielle à distance qui offrent aux propriétaires des mises à niveau logicielles continues et justifient des prix catalogue plus élevés.
Par Chimie de Batterie : Le LFP Domine l'Adoption tandis que le NCA Accélère
Le phosphate de fer lithié a sécurisé 42,83 % de part en 2025 grâce à sa composition sans cobalt et sa haute stabilité thermique. L'oxyde de lithium-nickel-cobalt-aluminium devrait croître de 30,09 % jusqu'en 2031 à mesure que les véhicules longue distance exigent une densité d'énergie plus élevée. Les batteries LFP dépassent 3 000 cycles, soutenant des extensions de garantie qui séduisent les acheteurs soucieux des coûts. La batterie Blade de BYD illustre les conceptions cellule-à-pack qui réduisent les frais généraux des modules et améliorent l'efficacité volumétrique. La part de marché des voitures électriques en Inde du LFP devrait rester forte dans les segments d'entrée et de milieu de gamme à mesure que Tata fait évoluer sa gamme Nexon vers le LFP d'ici mi-2026.
La chimie NCA alimente les modèles de performance qui offrent une accélération rapide et une autonomie de 500 km, compensant les prix premium. Le nickel-manganèse-cobalt reste la chimie intermédiaire pour équilibrer coût et densité, mais il comporte un risque sur le prix du cobalt et des défis éthiques d'approvisionnement. La R&D sur les batteries à l'état solide se poursuit mais ne devrait pas atteindre une échelle commerciale avant 2029. La diversité des chimies offre des couvertures stratégiques aux constructeurs automobiles contre la volatilité des matières premières, en particulier à mesure que l'approvisionnement en lithium se resserre vers la fin de la décennie.

Par Architecture Moteur : Le PMSM Domine et le Flux Axial Émerge
Les moteurs synchrones à aimants permanents représentaient 67,73 % des ventes de 2025, appréciés pour leur efficacité de 95 % et leur compacité. Les conceptions à flux axial devraient croître à 29,89 % jusqu'en 2031, offrant une densité de couple plus élevée pour les voitures de ville à espace contraint. Le PMSM reste le choix privilégié pour les configurations à moteur simple et double, permettant des économies d'échelle dans l'approvisionnement en aimants. Les moteurs à induction figurent dans certaines voitures premium où l'évitement des terres rares et le fonctionnement soutenu à haute vitesse sont importants. Le marché indien des voitures électriques continue de dépendre de la sécurité d'approvisionnement en PMSM, incitant les constructeurs automobiles à explorer des partenariats de recyclage d'aimants pour réduire la dépendance au dysprosium.
Les prototypes à flux axial en cours de test chez Mahindra Electric promettent des économies de poids de 15 à 20 kg et des conceptions de plancher plus plates qui améliorent l'espace aux jambes à l'arrière. Les groupes motopropulseurs hybrides combinant des PMSM à l'avant et des moteurs à induction à l'arrière permettent le vectoring de couple sans augmentation significative des coûts matériaux. Les décisions d'architecture moteur alimentent désormais les feuilles de route de modularité des plateformes, créant des opportunités pour les fournisseurs spécialisés dans le bobinage de stator compact et les onduleurs à circuits imprimés multicouches.
Par Autonomie : Le Milieu de Gamme Se Maintient tandis que la Longue Autonomie Progresse
Les voitures avec une autonomie de 150-250 km représentaient 44,33 % des ventes de 2025, correspondant aux distances de déplacement quotidiennes moyennes dans les zones métropolitaines. Les modèles dépassant 400 km devraient enregistrer un CAGR de 30,21 % sur 2026-2031 à mesure que les corridors de recharge autoroutiers s'étendent. Les micro-véhicules électriques de moins de 150 km servent désormais les livraisons du dernier kilomètre mais ne ciblent plus les navetteurs grand public. Le segment du marché indien des voitures électriques pour 150-250 km bénéficie de batteries de 25-35 kWh qui équilibrent coût et utilité. Les SUV longue autonomie avec des batteries de 50-75 kWh séduisent les voyageurs d'affaires et les opérateurs de flottes à kilométrage élevé.
Le déploiement de bornes de recharge rapide en courant continu le long des autoroutes nationales par les sociétés de commercialisation pétrolière atténue l'anxiété liée à l'autonomie, permettant aux acheteurs premium de passer à des modèles de 500 km. La catégorie 251-400 km offre de la flexibilité pour les voyages du week-end sans augmentation significative des coûts, la rendant pertinente pour les familles. À mesure que la densité d'énergie des cellules augmente, les voitures d'entrée de gamme pourraient passer dans la zone des 250 km au prix actuel des 200 km.
Par Type de Client : Les Particuliers Dominent mais les Flottes Accélèrent
Les acheteurs privés représentaient 83,19 % de la demande de 2025, portés par les remises des États et le développement croissant des installations de recharge à domicile. Les canaux flotte et commercial devraient progresser à un CAGR de 29,89 % durant 2026-2031 à mesure que les entreprises poursuivent leurs objectifs de neutralité carbone. Ola Electric et Uber India se sont engagés à ce que 50 % de leurs flottes soient électriques d'ici 2028, débloquant des remises sur les achats en gros et des solutions de recharge en dépôt. Le marché indien des voitures électriques reste orienté vers les consommateurs, mais les appels d'offres pour navettes municipales et livraisons du dernier kilomètre font évoluer le mix de volumes vers les acheteurs commerciaux. Les achats gouvernementaux, bien que plus modestes, signalent l'intention politique et catalysent la montée en puissance des fournisseurs.
Les structures de financement pour les flottes à forte utilisation, telles que la location de batteries et les rachats à valeur résiduelle, raccourcissent les délais de remboursement à moins de 3 ans. L'adoption par les particuliers dépend d'un crédit abordable et d'une disponibilité croissante de chargeurs rapides dans les complexes d'appartements. La couverture après-vente dans les villes de niveau 2 est essentielle car l'anxiété liée au service dissuade les primo-acheteurs.
Analyse Géographique
Segment des BEV sur le marché des voitures électriques en Inde
L'Inde de l'Ouest a représenté 28,41 % des ventes de 2025, tirant parti du hub Pune-Aurangabad du Maharashtra et de la logistique portuaire du Gujarat qui rationalise les importations de cellules. L'Inde du Sud devrait enregistrer un CAGR de 29,03 % jusqu'en 2031, portée par l'écosystème de gestion de batteries axé sur les logiciels de Bangalore et les clusters de composants de Chennai. L'Inde du Nord, soutenue par des subventions agressives à Delhi et par le hub manufacturier émergent de Noida, représentait une part significative du marché.
L'Inde de l'Est et du Centre, avec leur revenu par habitant plus faible et leur infrastructure de recharge limitée, représentaient une part plus modeste du marché. Cependant, Kolkata et Bhubaneswar ont introduit de nouvelles incitations pour stimuler la croissance. Bien que le programme pilote de taxis électriques de Guwahati ait attiré l'attention sur l'Inde du Nord-Est, la région est encore en retard, ne capturant qu'une part minimale du marché. Le Maharashtra bénéficie des usines d'assemblage de Tata et Mahindra, qui facilitent des déploiements rapides et favorisent les connexions avec les fournisseurs locaux.
Au Gujarat, les ports de Mundra et Hazira accélèrent les expéditions de cathodes et de séparateurs importés, réduisant les délais de livraison et les besoins en fonds de roulement. Le vivier de talents du Karnataka en logiciels embarqués aide les startups à améliorer les systèmes de télématique et de gestion de l'énergie. Pendant ce temps, les fournisseurs de moteurs et d'onduleurs intégrés du Tamil Nadu renforcent les exportations compétitives en termes de coûts. Une mise à jour de la politique de Delhi, qui exonère la taxe routière pour toute la durée de vie du véhicule, a dynamisé les immatriculations privées et de flottes. L'Uttar Pradesh a approuvé des subventions ciblant les hubs de niveau 2 comme Kanpur et Agra, préparant le terrain pour une montée en puissance de l'adoption à mesure que l'infrastructure de recharge se développe.
Paysage concurrentiel
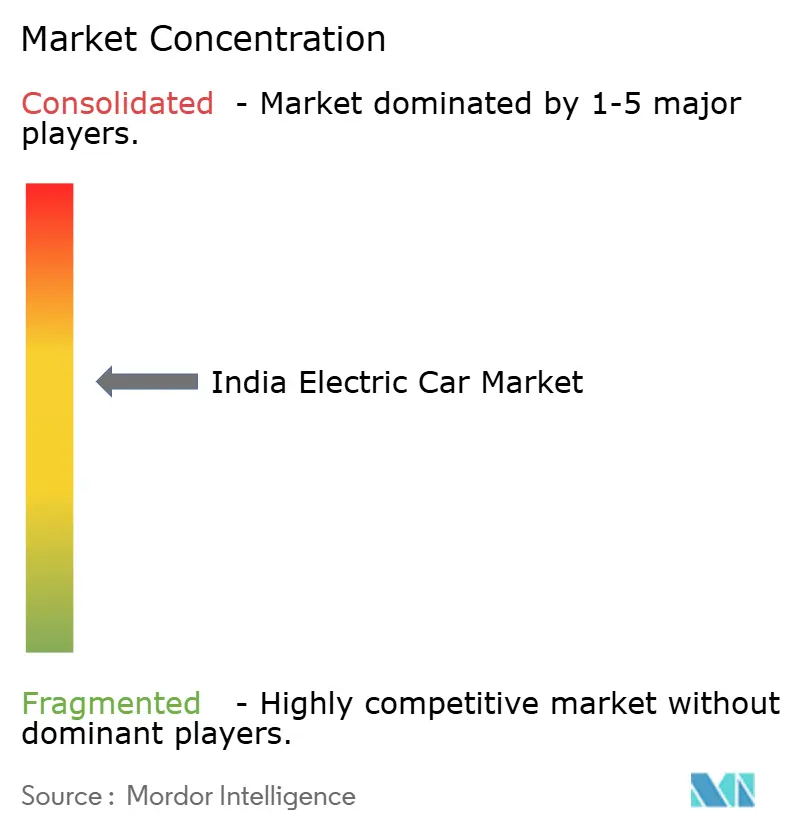
Concentration du Marché
Principales entreprises du marché des voitures électriques en Inde
Tata Motors, Mahindra & Mahindra, Hyundai Motor India, MG Motor India et BYD India détiennent collectivement une part significative du marché indien des voitures électriques, qui est modérément concentré. Tata Motors tire parti de son avantage de premier entrant et de son vaste réseau de concessionnaires. Mahindra, fort de son héritage SUV, se concentre sur les innovations utilisant de nouvelles plateformes à châssis skateboard. Hyundai importe actuellement des kits CKD pour sa gamme Ioniq en attendant que l'approvisionnement local en batteries devienne viable. BYD est entré sur le marché avec sa technologie avancée de batterie Blade, qui améliore la sécurité et réduit la dépendance au cobalt.
Maruti Suzuki, se préparant à entrer dans le segment électrique, a développé des technologies de gestion thermique et prévoit de tirer parti de son vaste réseau de concessionnaires lors du lancement de ses premiers SUV électriques. Il existe un écart notable sur le marché pour les voitures abordables offrant une autonomie étendue, et dans le segment luxe, où Tesla explore une entrée, sous réserve de concessions douanières.
Les axes stratégiques s'articulent autour de la production locale de cellules, des architectures de véhicules définis par logiciel et des alliances de réseaux de recharge rapide. Tata et Mahindra ont tous deux annoncé des projets de cellules de plusieurs gigawattheures pour amortir les taxes à l'importation et les fluctuations de change. Hyundai s'est associé à Indian Oil pour créer 500 chargeurs rapides autoroutiers d'ici 2027, réduisant les temps d'arrêt à moins de 30 minutes pour les batteries de 60 kWh. Des startups comme Pravaig Dynamics développent des moteurs à flux axial, tandis que River Mobility teste des modules de batteries échangeables pour les livraisons urbaines. À mesure que les chaînes d'approvisionnement arrivent à maturité et que les subventions diminuent, la parité des coûts avec les voitures à essence pourrait arriver d'ici 2028, amplifiant l'intensité concurrentielle.
Leaders du secteur des voitures électriques en Inde
-
BYD India Private Limited
-
Hyundai Motor India Limited
-
Mahindra & Mahindra Limited
-
Tata Motors Limited
-
JSW MG Motor India Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Citroen India a lancé le crossover SUV électrique e-C3X mis à jour, avec des prix à partir de 1,025 million INR. Une nouvelle option Batterie en tant que Service abaisse le prix d'entrée à 689 000 INR, plus des frais d'utilisation de la batterie de 2,26 INR par km.
- Mars 2026 : Honda Cars India Ltd. (HCIL) a lancé un essai routier panindien de son prochain SUV électrique à batterie depuis Tapukara, Rajasthan, marquant le début officiel des tests de vérification sur route publique en Inde pour son premier SUV BEV. Le prototype, connu mondialement sous le nom de Honda 0 α et présenté pour la première fois au Japan Mobility Show 2025, sera testé sur autoroutes, routes urbaines et terrains difficiles, ainsi que dans des conditions de chaleur extrême et de mousson. HCIL évaluera également le véhicule sur diverses infrastructures de recharge pour valider sa durabilité, sa maniabilité, son confort de conduite, son efficacité, sa fiabilité et ses performances de recharge dans les conditions d'utilisation indiennes.
- Janvier 2026 : Mahindra & Mahindra a lancé le XUV 3XO EV, étendant la gamme XUV 3XO au segment des véhicules électriques. La société a fixé le prix de la variante AX5 à 1,39 million INR et de la variante AX7L à 1,49 million INR. Le véhicule électrique dispose d'un groupe motopropulseur à moteur unique et traction avant avec une batterie de 39,4 kWh. Son moteur à aimants permanents produit 110 kW et 310 Nm de couple, permettant un temps d'accélération de 0 à 100 km/h annoncé de 8,3 secondes. Le véhicule offre une autonomie réelle allant jusqu'à 285 km et peut se recharger de 0 % à 80 % en environ 50 minutes avec un chargeur rapide en courant continu de 50 kW.
Périmètre du rapport sur le marché des voitures électriques en Inde
Le rapport sur le marché des voitures électriques en Inde est segmenté par groupe motopropulseur (BEV, PHEV, FCEV et HEV), classe de véhicule (berline à hayon, berline, SUV/crossover et MPV), gamme de prix (entrée de gamme, milieu de gamme, premium et luxe), chimie de batterie (LFP, NMC, NCA et autres), architecture moteur (PMSM, moteur à induction et autres), autonomie (moins de 150 km, 150-250 km, 251-400 km et plus de 400 km), type de client (particulier, flotte/commercial et gouvernement/municipal), et géographie. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Configuration de véhicule
| Voitures particulières | Berline compacte |
| Véhicule multifonction | |
| Berline | |
| Véhicule utilitaire sport |
Catégorie de carburant
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuration de véhicule | Voitures particulières | Berline compacte |
| Véhicule multifonction | ||
| Berline | ||
| Véhicule utilitaire sport | ||
| Catégorie de carburant | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Définition du marché
- Type de véhicule - La catégorie comprend les voitures particulières.
- Type de carrosserie - Cela inclut divers types de carrosseries tels que les berlines compactes, les berlines, les véhicules utilitaires sport et les véhicules multifonctions.
- Catégorie de carburant - La catégorie couvre exclusivement les systèmes de propulsion électrique, incluant divers types tels que les HEV (véhicules électriques hybrides), les PHEV (véhicules électriques hybrides rechargeables), les BEV (véhicules électriques à batterie) et les FCEV (véhicules électriques à pile à combustible).
| Mot-clé | Définition |
|---|---|
| Véhicule électrique (VE) | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules tout électriques ou véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne (MCI) et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules tout électriques ainsi que les hybrides rechargeables. |
| VE hybride rechargeable | Un véhicule qui peut être alimenté soit par un MCI, soit par un moteur électrique. Contrairement aux VE hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à combustion interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| VE hybride | Un véhicule alimenté par un MCI en combinaison avec un ou plusieurs moteurs électriques utilisant l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du MCI et le freinage régénératif. |
| Véhicules commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules commerciaux légers (VCL) et les véhicules moyens et lourds (M&HCV). |
| Véhicules particuliers | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules commerciaux légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| M&HDT | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence/le pétrole comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne (MCI) comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules diesel-électriques hybrides. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils à brancher. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un MCI. La batterie peut être chargée soit par freinage régénératif utilisant le MCI, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Berline compacte | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de quatre roues motrices et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules multifonctions (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen (ASP) respectif. Lors de l'estimation de l'ASP, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences changeantes des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement.




