
Tamaño y Participación del Mercado de Autos Eléctricos de Noruega
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
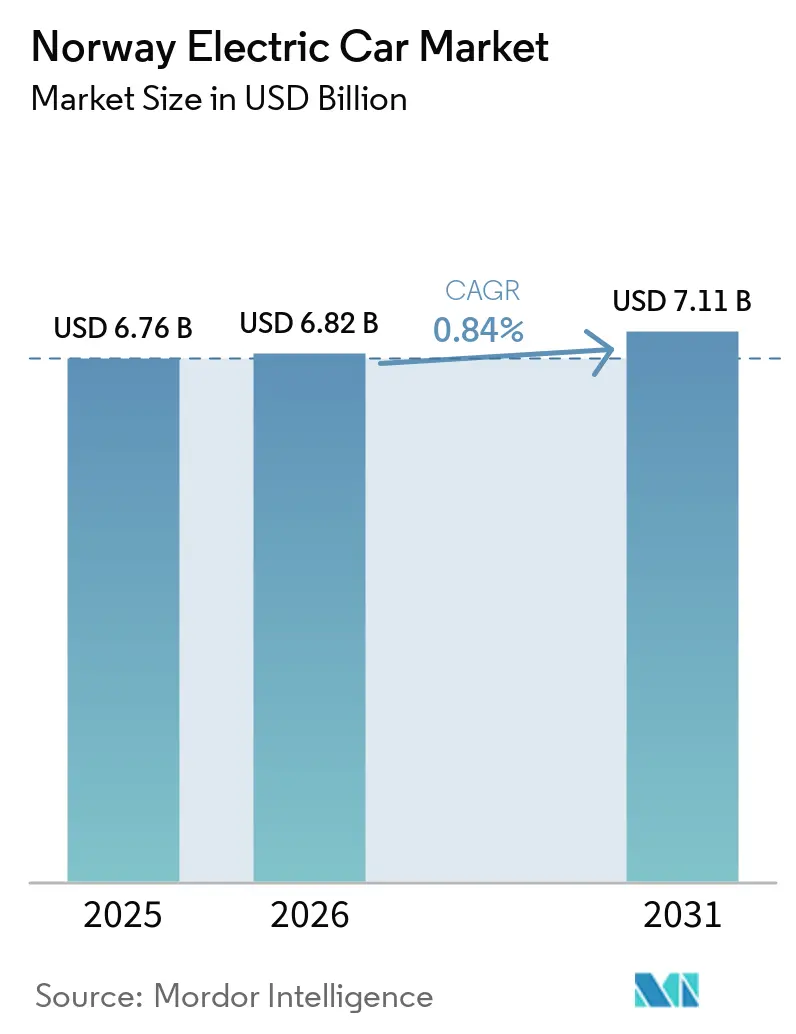
| Tamaño del mercado en el año base (2025) | 6.76 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 0.84 % |
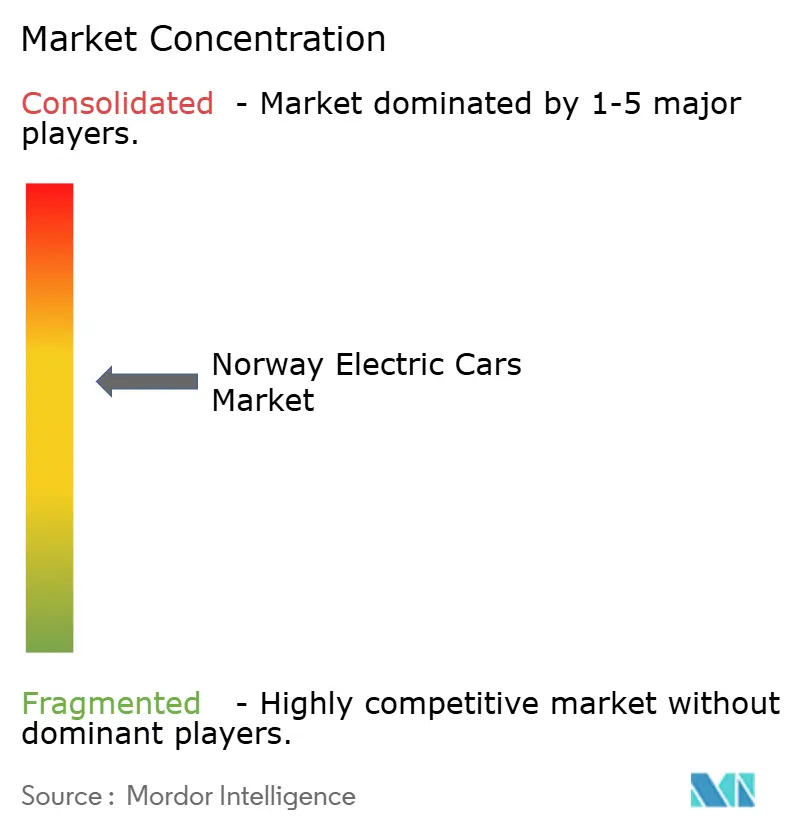
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Eléctricos de Noruega por Mordor Intelligence
El mercado de autos eléctricos de Noruega fue valorado en 6,76 mil millones de USD en 2025 y se estima que crecerá desde 6,82 mil millones de USD en 2026 hasta alcanzar 7,11 mil millones de USD en 2031, a una CAGR del 0,84% durante el período de pronóstico (2026-2031). El mercado mantiene una participación significativa de vehículos eléctricos de batería en las ventas de autos nuevos, lo que indica madurez del mercado más que un retroceso. Los vientos de cola estructurales siguen sustentando la demanda, incluidas las inversiones en corredores de carga ultrarrápida, la expansión de las zonas de cero emisiones y una flota creciente lista para reemplazos de segunda mano. Al mismo tiempo, la reintroducción gradual del IVA sobre los vehículos eléctricos de mayor precio, el aumento de las primas de seguros y los cuellos de botella en la red eléctrica en las regiones rurales están reduciendo los valores de las transacciones y frenando la adopción por primera vez. Las marcas chinas que compiten en precio con los fabricantes europeos han inyectado nueva competencia de precios, mientras que la producción local de celdas LFP promete localizar el suministro de baterías, aliviando las presiones de costos. El enfoque estratégico se está desplazando ahora desde el crecimiento puro en volumen hacia el mantenimiento de la rotación de la flota, la maximización de los ingresos de vehículo a red y la actualización de los propietarios existentes hacia modelos de mayor autonomía o carga más rápida.
Conclusiones Clave del Informe
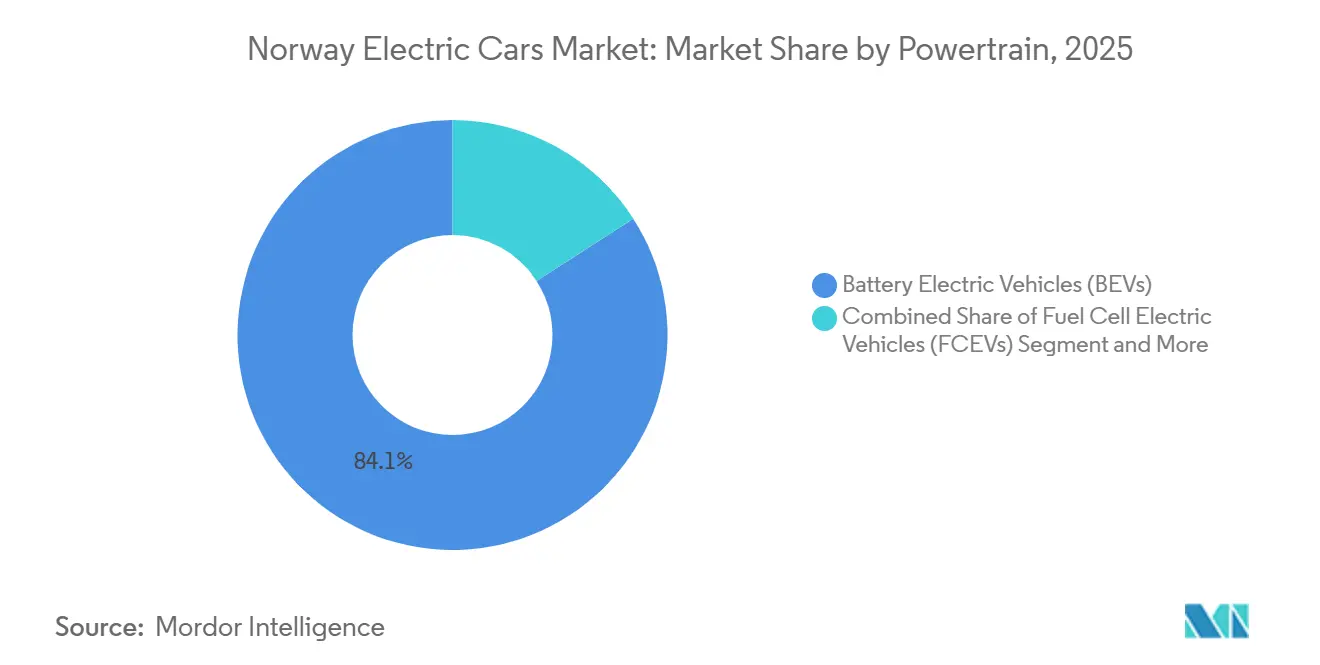
- Por tren motriz, los vehículos eléctricos de batería capturaron el 84,12% de la participación del mercado de autos eléctricos noruego en 2025; se prevé que los vehículos eléctricos de pila de combustible registren la CAGR más rápida del 4,12% hasta 2031.
- Por tipo de vehículo, los vehículos utilitarios deportivos/crossovers lideraron con una participación de ingresos del 46,33% en 2025; se proyecta que el mismo segmento avance a una CAGR del 1,75% hasta 2031.
- Por química de batería, los paquetes de Óxido de Litio Níquel Manganeso Cobalto (NMC) representaron el 65,25% del tamaño del mercado de autos eléctricos noruego en 2025; se espera que las celdas de fosfato de hierro y litio (LFP) crezcan a una CAGR del 1,48% en el mismo horizonte.
- Por arquitectura de motor, los motores síncronos de imán permanente mantuvieron una participación del 73,02% en 2025, y siguen siendo el diseño de expansión más rápida con una CAGR del 2,05% hasta 2031.
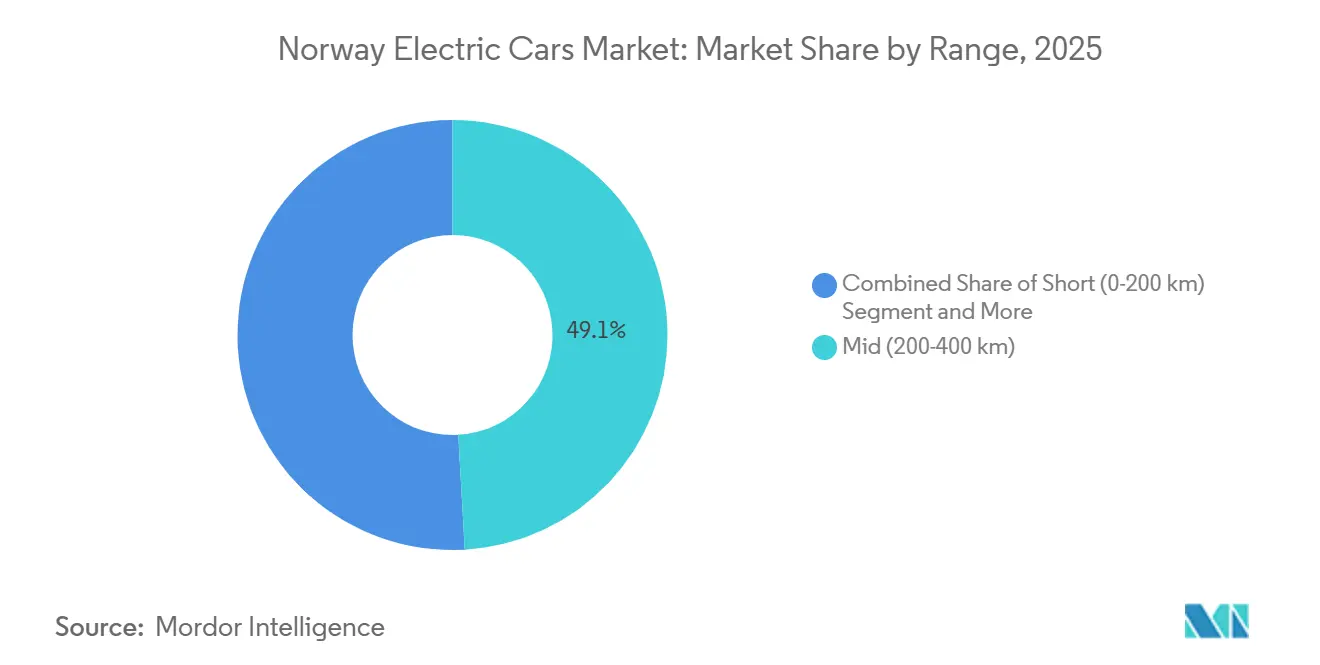
- Por autonomía, los modelos de autonomía media (200–400 km) dominaron con una participación del 49,13% en 2025, mientras que el grupo de larga autonomía (400–600 km) registrará una CAGR del 3,45% hasta 2031.
- Por voltaje, las plataformas de 400-800 V comprendieron el 59,22% de las ventas de 2025; las arquitecturas por encima de 800 V están destinadas a crecer a una CAGR del 2,51% impulsadas por el despliegue de cargadores de 600 kW.
- Por región, Noruega Oriental lideró con una participación del 38,16% en 2025; Noruega Occidental es la región de más rápido crecimiento con una CAGR del 3,01% prevista hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Autos Eléctricos de Noruega
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Importaciones de Fabricantes de Equipos Originales Chinos | +0.4% | Áreas rurales y del norte sensibles al precio | Corto plazo (≤2 años) |
| Aumento de la Capacidad de la Red para Corredores | +0.3% | Red de autopistas E6, E18, E39 | Mediano plazo (2–4 años) |
| Expansión de las Zonas de Cero Emisiones | +0.2% | Oslo, Bergen, Trondheim, Stavanger | Corto plazo (≤2 años) |
| Incentivos Fiscales para Autos de Empresa Eléctricos | +0.2% | Principales distritos de negocios | Mediano plazo (2–4 años) |
| Monetización de Pilotos de Vehículo a Red | +0.1% | Oslo, Trondheim, Stavanger | Largo plazo (≥4 años) |
| Menores Tarifas de Peaje y Ferry a lo Largo de la Vida Útil | +0.1% | Rutas de ferry de Noruega Occidental y del Norte | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Importaciones de Fabricantes de Equipos Originales Chinos que Reducen los Precios de Entrada de los BEV
En el primer semestre de 2025, BYD, NIO, Xpeng y la marca MG de SAIC ganaron colectivamente una presencia notable en el mercado, impulsadas por el acceso libre de aranceles y estrategias de precios competitivos en comparación con sus homólogos europeos. El Seal de BYD ofrece un paquete de batería de larga autonomía y se posiciona como un fuerte competidor del Model 3 de Tesla, proporcionando beneficios adicionales como una garantía extendida para atraer consumidores. El servicio de batería como servicio de NIO permite a los compradores desacoplar la propiedad de la batería, reduciendo el precio de compra y distribuyendo los costos de energía mediante intercambios mensuales en varias estaciones nórdicas y continentales. La afluencia está obligando a los fabricantes establecidos a reducir márgenes o pivotar hacia el abastecimiento local de LFP. Los consumidores se benefician de una mayor variedad y menores barreras de entrada, manteniendo la rotación incluso en un mercado agregado estancado.
Aumento de la Capacidad de la Red para Corredores de Carga Ultrarrápida
Statnett está realizando inversiones significativas para mejorar las líneas de transmisión a lo largo de corredores clave hasta 2035, lo que permite el despliegue de cargadores de alta capacidad a intervalos regulares y aborda la ansiedad por la autonomía en zonas rurales. En diciembre de 2025, IONITY se convirtió en el primer operador de puntos de carga en introducir cargadores ultrarrápidos de 500 kW en Noruega. La empresa también reveló su plan de lanzar unidades de 600 kW en asociación con la empresa italiana Alpitronic, con la que ya ha firmado un acuerdo. Sin embargo, en las áreas al norte del Círculo Polar Ártico, las limitaciones de la red de distribución restringen el número de puestos de carga de alta velocidad por subestación. Como resultado, los fabricantes de automóviles están priorizando el desarrollo de vehículos con autonomías invernales extendidas hasta que se completen las actualizaciones de la red. El fortalecimiento de la red no solo mejorará su capacidad, sino que también abrirá oportunidades para la generación de ingresos de vehículo a red. Un proyecto piloto ya ha demostrado el potencial de los vehículos para contribuir al mercado energético mientras generan ingresos adicionales. Estas mejoras de infraestructura son esenciales para apoyar la demanda de reemplazo continua, incluso cuando los volúmenes generales del mercado se estabilizan.
Expansión de las Zonas de Cero Emisiones en las Principales Ciudades Noruegas
Oslo, Bergen y Trondheim están implementando restricciones de acceso que prohíben los vehículos de motor de combustión interna y muchos híbridos enchufables de los centros urbanos durante las horas pico. En Oslo, los conductores de BEV disfrutan de importantes ahorros en peajes, lo que pone de relieve la eficacia de estas normas de acceso para promover el alejamiento de los vehículos tradicionales. Bergen está introduciendo una nueva zona cerca del paseo marítimo de Bryggen, donde las furgonetas que no cumplan los requisitos podrían enfrentarse a multas sustanciales. Esta medida está acelerando la electrificación de las flotas de logística urbana. Mientras tanto, en Trondheim, donde los estudiantes antes se inclinaban por los hatchbacks de motor de combustión interna económicos, las nuevas regulaciones están orientando la demanda hacia los BEV chinos más asequibles, que ofrecen una ventaja de costo sobre sus homólogos europeos. Además, estas zonas de acceso están disminuyendo los valores residuales de los híbridos enchufables, alentando a los hogares a hacer la transición hacia BEV de mayor autonomía en lugar de volver a los modelos de combustión tradicionales.
Incentivos Fiscales para Autos de Empresa Eléctricos en Flotas Corporativas
En Noruega, los autos proporcionados por el empleador tienen implicaciones fiscales. Los vehículos eléctricos de batería (BEV) disfrutan de una reducción fiscal, con su valor imponible establecido más bajo en comparación con los vehículos de gasolina. Este tratamiento preferencial continúa por algunos años más, pero el descuento disminuirá gradualmente y eventualmente será eliminado. Como resultado, las empresas de arrendamiento se están apresurando a realizar pedidos y beneficiarse del alivio más sustancial. En las grandes ciudades, los compradores corporativos representan ahora una parte significativa de los registros de vehículos eléctricos, una cifra que se espera que crezca a medida que las empresas renueven sus flotas de autos. Además, la reducción de las cargas sociales del empleador y la depreciación fiscal acelerada han eliminado casi por completo la disparidad de costos entre los BEV y los sedanes diésel durante un período de propiedad típico, incluso antes de tener en cuenta el ahorro en combustible. En conjunto, se proyecta que estos incentivos apoyen una demanda de flota estable incluso cuando las ventas privadas se estabilicen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reintroducción del IVA sobre los Vehículos Eléctricos de Alto Precio | –0.4% | Segmentos premium a nivel nacional | Corto plazo (≤2 años) |
| Aumento de las Primas de Seguros | –0.3% | A nivel nacional, mayor impacto en los SUV de 800 V | Corto plazo (≤2 años) |
| Retrasos en la Actualización de la Red en Centros Rurales | –0.2% | Finnmark, Nordland, partes de Trøndelag | Mediano plazo (2–4 años) |
| Volatilidad del Costo del Níquel y el Cobalto | –0.1% | Traslado del costo de insumos a nivel global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Reintroducción Gradual del IVA sobre los Vehículos Eléctricos de Alto Precio por Encima de NOK 500 000
Se aplica un IVA del 25% a la parte del precio de un vehículo eléctrico que supere los NOK 500 000 (~25 000 USD). A partir de enero de 2026, este umbral ha disminuido a NOK 300 000 (~25 000 USD), lo que aumenta los precios de los vehículos premium y reduce la demanda de modelos como el Tesla Model S y el Mercedes-Benz EQS. A medida que los ingresos petroleros disminuyen, la ganancia del tesoro en las ventas de vehículos refuerza los esfuerzos de consolidación fiscal. En respuesta, Volkswagen rápidamente desplazó su enfoque hacia acabados más asequibles de sus modelos, que han ganado una tracción notable en el mercado. Esta estrategia acelera la comoditización, orientando a los compradores hacia un rango de precios donde las marcas chinas demuestran una fuerte competitividad.
Aumento de las Primas de Seguros para Vehículos de Alto Voltaje
En 2025, las aseguradoras identificaron los reemplazos de baterías como importantes impulsores de pérdidas, lo que llevó a un aumento notable en las primas integrales. Las bandas de mayor riesgo ahora abarcan las plataformas avanzadas, lo que ha elevado aún más los costos de cobertura anual. Mientras tanto, la introducción de un nuevo impuesto sobre los seguros ha eliminado las exenciones de larga data. Los hogares con dos autos, que anteriormente equilibraban un vehículo eléctrico (EV) con un motor de combustión interna (ICE), ahora enfrentan cargos adicionales. Esto podría potencialmente ralentizar su transición hacia la conversión de un segundo vehículo. Si bien los fabricantes de automóviles están comenzando a incluir pólizas basadas en telemática, la gama de opciones de cobertura sigue siendo limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tren Motriz: El Pequeño Espacio del Hidrógeno en Medio del Dominio de los BEV
Los modelos eléctricos de batería capturaron el 84,12% del mercado de autos eléctricos noruego en 2025, impulsados por más de 27 000 cargadores públicos y tomas domésticas casi universales. Los híbridos enchufables perdieron sus beneficios fiscales en 2025 y están desapareciendo rápidamente. Los registros de vehículos eléctricos de pila de combustible de hidrógeno están previstos para una CAGR del 4,12%, el ritmo más rápido de la categoría, una vez que nuevas estaciones entren en funcionamiento.
Aunque el porcentaje de crecimiento del hidrógeno es el más alto, la adopción absoluta sigue siendo de nicho porque solo el Mirai de Toyota y el Nexo de Hyundai están disponibles, ambos con precios por encima del inminente umbral del IVA. En contraste, el costo total de propiedad de los BEV sigue mejorando a medida que caen los costos de las celdas LFP, y los paquetes NMC de alta densidad energética aún sirven a nichos de larga autonomía. En consecuencia, el mercado de autos eléctricos noruego dependerá de los BEV en el futuro previsible, mientras que el hidrógeno se centra en casos de uso de uso intensivo.

Por Tipo de Vehículo: Los SUV y Crossovers Mantienen una Ventaja Invernal
Los vehículos utilitarios deportivos y crossovers mantuvieron el 46,33% de la participación del mercado de autos eléctricos noruego en 2025, ya que las familias prefieren mayor distancia al suelo y más de 400 km de autonomía invernal. Se espera que los SUV registren una CAGR del 1,75% hasta 2031 debido a una gestión térmica superior, con pruebas de la NAF que indican una pérdida mínima de autonomía a bajas temperaturas[1]. Si bien los hatchbacks dominaron de 2010 a 2018, ahora están perdiendo terreno a medida que los paquetes de baterías más antiguos muestran signos de limitaciones de autonomía.
El tamaño del mercado de autos eléctricos noruego para sedanes y vehículos multipropósito sigue siendo significativo pero secundario. Los sedanes como el Tesla Model 3 siguen resonando entre los usuarios de autos de empresa, mientras que el ID. Buzz de Volkswagen resulta un éxito entre los hogares más numerosos. La divergencia de la demanda subraya cómo las condiciones invernales, los viajes a cabañas de vacaciones y la propiedad de múltiples autos sesgan las compras noruegas hacia carrocerías más amplias.
Por Química de Batería: Las Plantas Locales de LFP Desafían la Supremacía del NMC
La tecnología NMC suministró el 65,25% de los paquetes de 2025, pero el LFP es la química de más rápido crecimiento con una CAGR del 1,48% hasta 2031 porque la planta de Arendal de Morrow Batteries reduce la dependencia de las importaciones chinas. El cambio ayuda a proteger a los fabricantes de automóviles de las fluctuaciones de precios del níquel y el cobalto y mantiene los BEV de nivel de entrada por debajo de los umbrales del IVA. El tamaño del mercado de autos eléctricos noruego vinculado al NMC seguirá siendo grande, aunque su participación se reducirá gradualmente a medida que los inconvenientes del LFP en climas fríos retrocedan gracias a los sistemas de calefacción de paquetes y bombas de calor.
Tesla está liderando el camino, haciendo la transición de sus modelos de autonomía estándar a baterías LFP mientras mantiene las baterías NMC exclusivas para sus versiones de larga autonomía. Los operadores de flotas, interesados en minimizar los costos por kilómetro, recurren cada vez más a la Batería Blade de BYD, conocida por su impresionante retención de capacidad incluso después de un uso extenso. A medida que el mercado diversifica sus opciones de química de batería, fortalece la asequibilidad de los autos eléctricos en Noruega.
Por Arquitectura de Motor: La Eficiencia del PMSM Sigue Sin Igual
Los motores síncronos de imán permanente (PMSM) representaron el 73,02% de las ventas de 2025 y registrarán una CAGR del 2,05%, aprovechando una eficiencia notable y un robusto par a bajas temperaturas. Las unidades de inducción siguen siendo la solución secundaria de Tesla para reducir la dependencia de las tierras raras, pero consumen significativamente más energía en autopista. Para la topografía montañosa de Noruega, la eficiencia de regeneración del PMSM se traduce en una mayor recuperación en descensos, lo que resulta atractivo para los conductores que cubren las rutas OsloBergen o Trondheim–Bodø.
Los picos de precios de las tierras raras añaden riesgo a la cadena de suministro, aunque las topologías alternativas como la reluctancia conmutada no están listas para la producción en masa. Por lo tanto, el mercado de autos eléctricos noruego seguirá girando en torno al PMSM durante al menos el próximo ciclo de modelos, reforzando la eficiencia como prioridad de compra.
Por Autonomía: Los Modelos de Larga Autonomía Capturan la Demanda de Actualización
Los autos de autonomía media (200–400 km) mantuvieron una participación del 49,13% en 2025, pero las variantes de larga autonomía (400–600 km) están creciendo más rápido con una CAGR del 3,45%. La degradación invernal limita la usabilidad de la autonomía media en el corredor Oslo–Bergen. En contraste, los BEV de larga autonomía permiten a los conductores evitar paradas intermedias, aliviando la congestión en los cargadores. A medida que las marcas chinas y europeas introducen modelos de larga autonomía más asequibles, la participación de mercado de estos acabados en el sector de autos eléctricos de Noruega está destinada a expandirse.
Los autos de autonomía ultraextendida (>600 km) como el Mercedes EQS se sitúan en un nicho premium, parcialmente frenado por el IVA. No obstante, la ansiedad por la autonomía sigue orientando muchas compras de reemplazo, incluso en medio de una densa cobertura de cargadores. Los fabricantes de automóviles que combinen baterías grandes, carga a 800 V y precios por debajo del umbral capturarán una lealtad desproporcionada.
Por Voltaje: Las Plataformas de 800 V se Preparan para la Era del Megavatio
Los autos con sistemas de 400–800 V representaron el 59,22% de las ventas en 2025, pero las arquitecturas por encima de 800 V crecerán a una CAGR del 2,51% a medida que IONITY despliega dispensadores de 600 kW. Hyundai, Kia y Porsche ya presumen de sesiones de 10-80% en 18–22 minutos, una ventaja de conveniencia sobre los rivales de 400 V. Cuando las unidades de 600 kW estén disponibles, los autos de 800 V añadirán 300 km en aproximadamente 10 minutos.
La gama actual de 400 V de Tesla se enfrenta a un costoso rediseño o a un cambio de estrategia de marketing, porque los compradores noruegos equiparan el tiempo de carga con la flexibilidad en los viajes de vacaciones. A medida que el hardware de megavatio prolifera, el voltaje importará tanto como el tamaño de la batería, remodelando la dinámica competitiva en el mercado de autos eléctricos noruego.
Análisis Geográfico
Segmento BEV en el Mercado de Autos Eléctricos en Noruega
Noruega Oriental mantuvo una participación del 38,16% en 2025, anclada por la significativa penetración de vehículos eléctricos en Oslo, la amplia red de cargadores públicos y los notables ahorros en peajes[2]. Sin embargo, el crecimiento en Noruega Oriental se está estabilizando a medida que el mercado se acerca a la saturación, con el IVA más elevado influyendo en las preferencias de los consumidores hacia segmentos de vehículos eléctricos más asequibles. A pesar de esto, la demanda de reemplazo sigue siendo sólida a medida que los modelos de vehículos eléctricos más antiguos son retirados.
Noruega Occidental está prevista para una CAGR del 3,01% hasta 2031, la más rápida entre las regiones. Bergen y Stavanger están expandiendo las zonas de cero emisiones. Los hogares con múltiples autos, comunes en la provincia de Vestland, típicamente prefieren un SUV de larga autonomía más un sedán, ampliando el tamaño local del mercado de autos eléctricos noruego.
Trøndelag, centrada en Trondheim, se ha establecido como líder en la adopción de vehículos eléctricos, respaldada por sólidas iniciativas de concienciación ambiental lideradas por universidades locales y la adopción temprana de la tecnología de vehículo a red (V2G). En contraste, Noruega del Norte enfrenta desafíos como infraestructura de carga limitada, inviernos severos y retrasos en las actualizaciones de la red, lo que ha ralentizado la adopción de vehículos eléctricos. Los residentes de esta región tienden a preferir los SUV de larga autonomía capaces de cubrir distancias significativas sin recargar. Mientras tanto, Svalbard sirve más como campo de pruebas que como mercado comercial.
Panorama Competitivo
Principales Empresas en el Mercado de Autos Eléctricos en Noruega
La competencia sigue siendo intensa. Tesla continúa liderando el mercado, seguida de cerca por el Grupo Volkswagen y Volvo/Polestar. Los actores chinos como BYD, NIO, Xpeng y MG están ganando terreno, aprovechando las ventajas de costo y las innovadoras tecnologías de intercambio de baterías. En respuesta, los fabricantes establecidos europeos están reforzando sus posiciones a través de asociaciones con IONITY y centrándose en servicios posventa basados en software.
El campo de batalla tecnológico se centra en plataformas de carga avanzadas y soluciones de carga más rápida. La serie IONIQ de Hyundai ha establecido referencias para la carga rápida, mientras que IONITY trabaja en soluciones que prometen tiempos de carga significativamente reducidos. Las estaciones de intercambio de tercera generación de NIO almacenan 2 MWh y gestionan 408 intercambios diarios, convirtiendo las baterías en un producto de suscripción [3]. En el mercado de autos eléctricos de Noruega, el enfoque se ha desplazado de las especificaciones tradicionales hacia un ecosistema integral que incluye la agrupación de seguros, los ingresos de vehículo a red (V2G) y el desbloqueo de funciones por aire (OTA).
Existe un potencial sin explotar en las furgonetas de batería como servicio diseñadas para la logística de cero emisiones, los modelos asequibles dirigidos a los consumidores rurales y la agregación de servicios de red adaptada para flotas. Las marcas que no logren integrar la carga, el software y la financiación en una oferta fluida corren el riesgo de quedar reducidas a la condición de producto básico.
Líderes de la Industria de Autos Eléctricos de Noruega
-
Tesla Inc.
-
Volkswagen AG
-
Toyota Motor Corporation
-
BYD Company Ltd.
-
Volvo Car AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: Toyota Motor Corporation amplió su gama de vehículos eléctricos en Noruega, ya que el fabricante de automóviles japonés aspira a convertirse en la marca de autos de pasajeros más vendida del país en 2026. La gama incluyó modelos de autos de pasajeros bajo la marca principal Toyota, incluidos el Urban Cruiser actualizado y los SUV bZ4X, y el SUV C-HR+.
- Enero de 2026: Noruega confirmó el umbral de exención del impuesto al valor agregado (IVA) para vehículos eléctricos en NOK 500 000 (~25 000 USD). Los precios de compra por encima de este umbral están sujetos al IVA estándar del 25%.
Alcance del Informe del Mercado de Autos Eléctricos de Noruega
El alcance incluye la segmentación por tren motriz (vehículos eléctricos de batería, vehículos eléctricos híbridos enchufables y vehículos eléctricos de pila de combustible), tipo de vehículo (hatchback, sedán, vehículo utilitario deportivo/crossover y vehículo multipropósito), química de batería (fosfato de hierro y litio, óxido de litio níquel manganeso cobalto, óxido de litio níquel cobalto aluminio y otros), arquitectura de motor (motores síncronos de imán permanente, motores de inducción y otros), autonomía (corta (0-200 km), media (200-400 km), larga (400-600 km) y ultraextendida (más de 600 km)) y voltaje (bajo (≤200 V), medio (200-400 V), alto (400-800 V) y ultraalto (más de 800 V)). El análisis también cubre la segmentación a nivel regional, incluyendo Noruega Oriental, Noruega Occidental, Trøndelag, Noruega del Norte, Noruega del Sur y Svalbard. Los pronósticos de tamaño y crecimiento del mercado se presentan por valor en USD y por volumen en unidades.
| Automóviles de Pasajeros | Hatchback |
| Vehículo Multiusos | |
| Sedán | |
| Vehículo Utilitario Deportivo |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuración de Vehículo | Automóviles de Pasajeros | Hatchback |
| Vehículo Multiusos | ||
| Sedán | ||
| Vehículo Utilitario Deportivo | ||
| Categoría de Combustible | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definición de mercado
- Tipo de Vehículo - La categoría incluye automóviles de pasajeros.
- Tipo de Carrocería - Esto incluye varios tipos de carrocería como Hatchbacks, Sedanes, Vehículos Utilitarios Deportivos y Vehículos Multiusos.
- Categoría de Combustible - La categoría cubre exclusivamente los sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (VE) | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto los vehículos totalmente eléctricos como los híbridos enchufables. |
| Vehículo Eléctrico Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los vehículos eléctricos híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| Vehículo Eléctrico Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros y vehículos de mediana y gran tonelada. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Vehículos de Mediana y Gran Tonelada | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de ignición por compresión en lugar del sistema de ignición por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un auto de gasolina típicamente utiliza un motor de combustión interna de ignición por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla de aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como los vehículos impulsados por gasolina con motores de combustión interna de ignición por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de propulsión diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería y también por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos autos vienen con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos autos también pueden usarse como vehículos todoterreno. |
| Vehículo Multiusos | Son vehículos multiusos (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes del consumidor, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




