
Tamaño y Participación del Mercado de Automóviles Conectados de India
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 150.01 Mil millones de dólares |
| Tamaño del Mercado (2027) | 186.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 551.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.28 % |
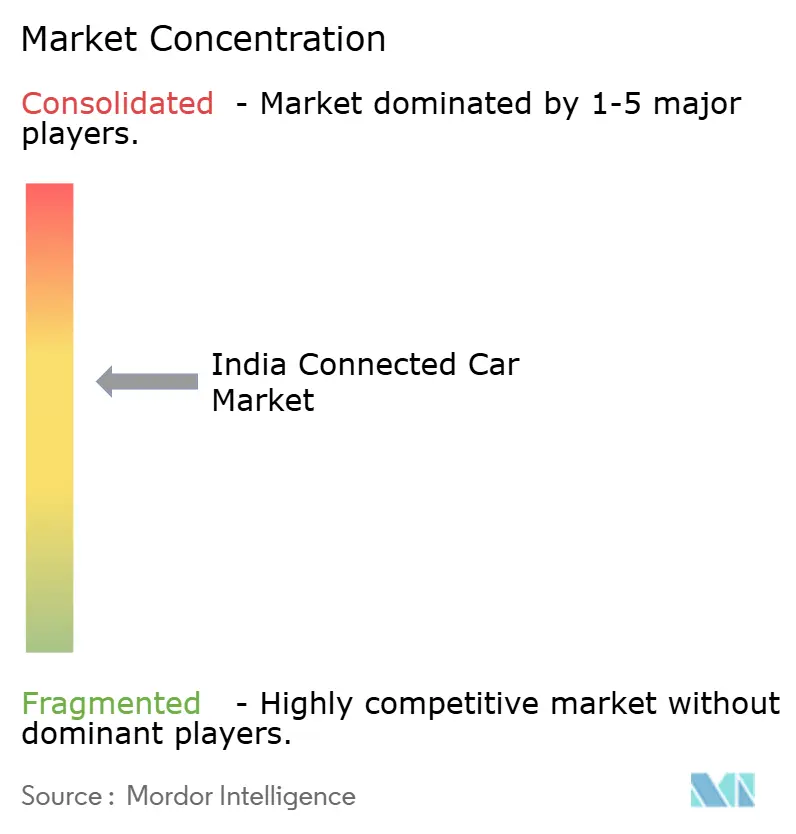
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automóviles Conectados de India por Mordor Intelligence
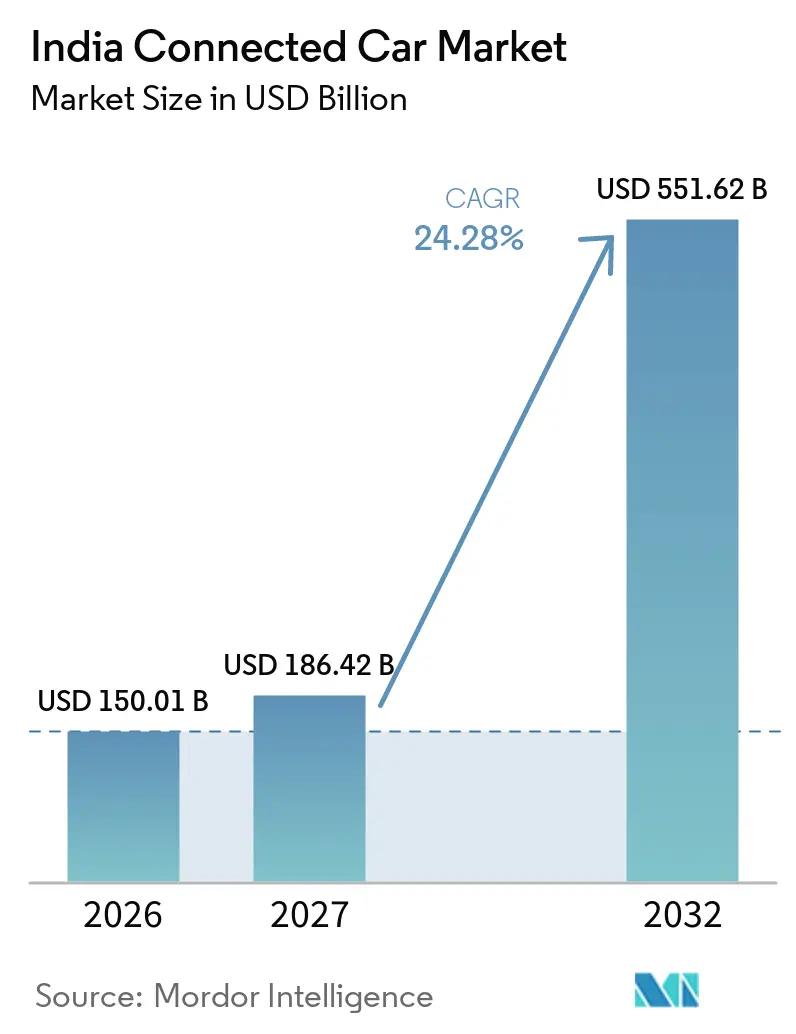
El tamaño del Mercado de Automóviles Conectados en India fue valorado en 150,01 mil millones de USD en 2026 y se estima que crecerá desde 186,42 mil millones de USD en 2027 hasta alcanzar los 551,62 mil millones de USD en 2032, a una CAGR del 24,28% durante el período de pronóstico (2027-2032). El crecimiento surge de las normas obligatorias de telemática, la rápida cobertura 5G y el apetito de los consumidores por experiencias vehiculares similares a las de los teléfonos inteligentes, posicionando al mercado indio de automóviles conectados como un semillero para proveedores globales y nacionales. Los impulsos regulatorios como AIS-140, el posicionamiento NavIC y Bharat NCAP 2.0 incorporan conectividad incluso en vehículos de gama de entrada, mientras que el mercado indio de automóviles conectados se beneficia de la tercera base de producción automotriz más grande del mundo, lo que permite a los fabricantes de equipos originales (OEM) amortizar rápidamente los costos de electrónica. El reparto de ingresos entre operadoras de telecomunicaciones y OEM reduce las barreras de suscripción y permite que el mercado indio de automóviles conectados ofrezca planes de datos asequibles que se alinean con el aumento de los ingresos disponibles. Las arquitecturas de ciberseguridad integradas están ascendiendo en la lista de prioridades de compra a medida que las filtraciones de datos erosionan la confianza, aunque los proveedores que demuestran canales de actualización remota (OTA) seguros obtienen una ventaja competitiva.
Conclusiones Clave del Informe
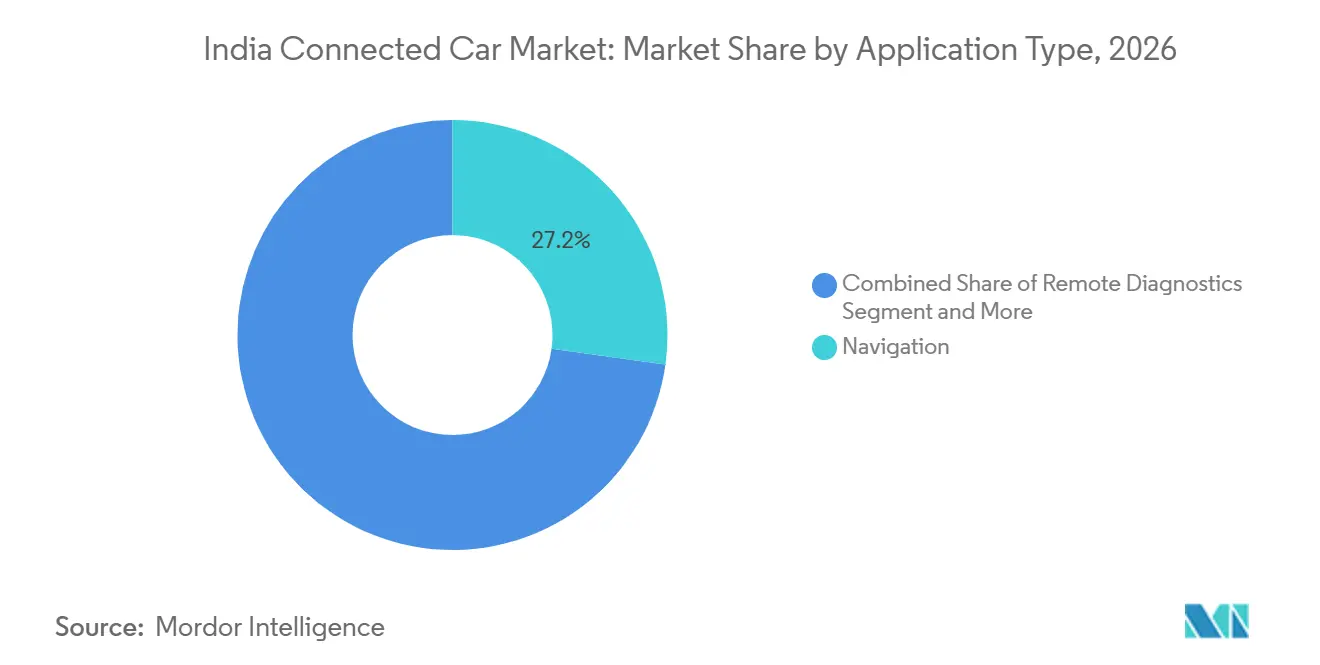
- Por tipo de aplicación, la navegación representó el 27,20% de la participación del mercado indio de automóviles conectados en 2026, mientras que se proyecta que las actualizaciones remotas (OTA) se dispararán a una CAGR del 26,15% hasta 2032.
- Por tipo de conectividad, las soluciones integradas representaron el 46,55% del tamaño del mercado indio de automóviles conectados en 2026; se prevé que los sistemas integrados se expandan a una CAGR del 25,10% entre 2027 y 2032.
- Por modelo de comunicación, la comunicación vehículo a infraestructura capturó el 52,45% de la participación del mercado indio de automóviles conectados en 2026, mientras que la comunicación vehículo a nube lideró la CAGR con un 26,05% hasta 2032.
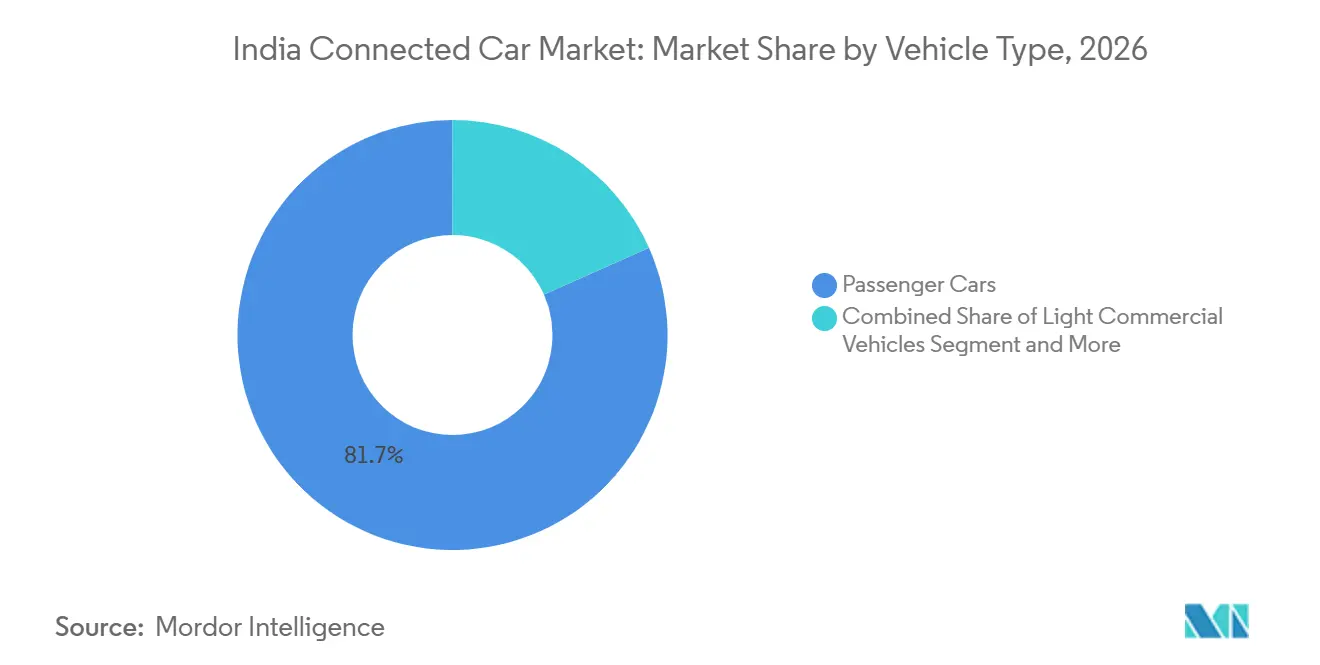
- Por tipo de vehículo, los automóviles de pasajeros representaron el 81,65% de la participación del mercado indio de automóviles conectados en 2026, aunque los vehículos comerciales ligeros registrarán la CAGR más rápida, del 24,95%, hasta 2032.
- Por canal de ventas, la instalación de fábrica por parte del OEM dominó, con el 86,65% de la participación del mercado indio de automóviles conectados en 2026, mientras que las instalaciones posventa avanzaron a una CAGR del 25,90% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Automóviles Conectados de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración Rápida de Teléfonos Inteligentes y Redes 4G/5G | +6.2% | Metrópolis nacionales y ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Mandatos Gubernamentales AIS-140 y AV-NEXT | +5.8% | A nivel nacional, vehículos comerciales y de pasajeros emergentes | Medio plazo (2-4 años) |
| Modelos de Reparto de Ingresos entre OEM y Operadores de Telecomunicaciones | +4.1% | Núcleos urbanos de alto ARPU | Medio plazo (2-4 años) |
| Aumento del Ingreso Disponible y el Gasto Aspiracional | +3.7% | Ciudades de primer y segundo nivel | Largo plazo (≥ 4 años) |
| Cumplimiento NavIC a Bordo | +3.2% | Corredores nacionales | Corto plazo (≤ 2 años) |
| Pilotos de Seguros de Pago por Uso | +2.8% | Zonas urbanas de tráfico denso | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Penetración Rápida de Teléfonos Inteligentes y Redes 4G/5G
La base de usuarios 5G de India alcanzó aproximadamente 550 millones en octubre de 2026, creando un terreno fértil para la fusión entre vehículos y teléfonos inteligentes que está orientando al mercado indio de automóviles conectados hacia la adopción masiva [1]. La mayoría de los compradores cita ahora las funciones conectadas como un factor decisivo al seleccionar un vehículo nuevo, y los OEM responden equipando incluso los SUV compactos con eSIM integradas y aplicaciones móviles. El lanzamiento del modelo Syros de Kia incluyó una eSIM de Airtel, permitiendo a los propietarios acceder a tráfico en tiempo real, geocercas y alertas de robo. El mercado indio de automóviles conectados también se beneficia porque las transacciones en la nube se realizan sobre los sistemas de facturación existentes de las operadoras de telecomunicaciones, manteniendo los costos de suscripción cerca de la paridad con los datos móviles. A medida que las expectativas de los consumidores migran de los teléfonos a los tableros de instrumentos, las aplicaciones de infoentretenimiento y seguridad pasan de ser deseables a ser factores determinantes de compra, acelerando la conectividad estándar en todas las líneas de modelos.
Mandatos Gubernamentales AIS-140 y AV-NEXT
AIS-140 exige sistemas de seguimiento y botones de emergencia en los vehículos comerciales. Al mismo tiempo, el borrador del plan de ruta AV-NEXT requiere la integración de NavIC en los automóviles de pasajeros, convirtiendo el cumplimiento normativo en la principal puerta de entrada al mercado indio de automóviles conectados. La puntuación de Bharat NCAP 2.0 eleva aún más la seguridad conectada al otorgar estrellas adicionales por llamadas de emergencia (e-call) y notificaciones de accidentes habilitadas por telemática. La curva de demanda predecible permite a los proveedores de primer nivel escalar las unidades de control electrónico (ECU) localmente, lo que reduce los costos unitarios y aumenta el valor añadido nacional. Con el tiempo, el cumplimiento obligatorio se convierte en un diferenciador competitivo, ya que las marcas que superan el mínimo exigido destacan sus mayores puntuaciones de seguridad.
Modelos de Reparto de Ingresos entre OEM y Operadores de Telecomunicaciones
Kia y Airtel, Honda y Jio, y Maruti Suzuki con MapMyIndia ilustran modelos de reparto de ingresos que distribuyen los costos de datos a lo largo de todo el ciclo de vida del vehículo, reduciendo el impacto en el precio de venta. Las operadoras de telecomunicaciones obtienen un ingreso promedio por usuario (ARPU) incremental, mientras que los OEM convierten las funciones conectadas en paquetes de suscripción que van desde asistencia en carretera de nivel básico hasta servicios de conserjería premium. Estos modelos ayudan al mercado indio de automóviles conectados a escapar de la trampa del hardware de bajo margen mediante la monetización de servicios como el mantenimiento predictivo y los cupones basados en ubicación. Dado que la facturación, la gestión de SIM y la ciberseguridad ya residen en las redes de las operadoras de telecomunicaciones, los socios automotrices pueden conectarse a plataformas maduras en lugar de construirlas desde cero.
Aumento del Ingreso Disponible y el Gasto Aspiracional
Los hogares urbanos han crecido significativamente en los últimos años, con muchos destinando sus ahorros a tecnologías para el automóvil que replican la comodidad de los teléfonos inteligentes. Los SUV compactos, como el Creta EV de Hyundai, ofrecen funciones conectadas como equipamiento estándar, posicionando estas tecnologías como aspiracionales en lugar de lujosas. Los compradores más jóvenes prefieren cada vez más vehículos que puedan controlar mediante asistentes de voz, y esta preferencia se está extendiendo a las ciudades de segundo nivel a medida que aumentan los ingresos. Para los propietarios de flotas, la telemática ayuda a reducir los costos de combustible y mantenimiento, compensando la inversión inicial. En consecuencia, el mercado de automóviles conectados en India está experimentando una mayor penetración en los segmentos de carrocería de vehículos de alto crecimiento, como los crossovers, donde la tecnología sirve como diferenciador de estilo de vida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por Brechas de Datos y Ciberataques | −3.2% | Mercados urbanos | Corto plazo (≤ 2 años) |
| Cobertura LTE Deficiente en Corredores Rurales | −2.8% | Regiones del norte y el este del interior del país | Medio plazo (2-4 años) |
| ARPU Bajo en Suscripciones de Servicios Conectados | −2.1% | Ciudades de segundo y tercer nivel | Largo plazo (≥ 4 años) |
| Flota Heredada Incapaz de Adaptarse Mediante Posventa | −1.9% | Centros logísticos con camiones más antiguos | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por Brechas de Datos y Ciberataques
Los ataques de ransomware a sistemas de infoentretenimiento globales generaron señales de alerta entre los compradores indios, quienes ahora dudan en compartir datos de conducción. Si bien startups como SecureThings ofrecen software de detección de anomalías, la adopción sigue siendo desigual porque ninguna regulación específica de India replica la cláusula de ciberseguridad WP.29 de la Unión Europea. Sin estándares obligatorios, los OEM pequeños tratan el gasto en ciberseguridad como opcional, generando brechas que erosionan la confianza. Los ataques de alto perfil podrían frenar el mercado indio de automóviles conectados si los consumidores comienzan a desactivar los módulos SIM o se niegan a dar su consentimiento para la recopilación de datos.
Cobertura LTE Deficiente en Corredores Rurales
Las carreteras nacionales que conectan los cinturones mineros de Jharkhand o las rutas turísticas del noreste sufren de puntos ciegos, lo que obliga a los camiones conectados a depender de balizas SMS. La expansión 4G de BSNL, prevista para concluir en 2026, cubrirá estas brechas, aunque el tiempo de inactividad provisional reducirá los beneficios del análisis de flotas [2]. Los OEM deben añadir módems de doble perfil y lógica de almacenamiento y reenvío, lo que eleva el costo de la lista de materiales (BOM) y modera el crecimiento en los segmentos sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aplicación: La Navegación Lidera Mientras las Actualizaciones OTA Aceleran
La navegación representó el 27,20% de la participación del mercado indio de automóviles conectados en 2026, ya que las congestionadas redes urbanas y la señalización vial de calidad variable hicieron que el redireccionamiento en tiempo real fuera esencial. Los socios de cartografía local como MapMyIndia recopilan alertas de baches y datos de estaciones de combustible que resuenan entre los conductores habituales. En contraste, se proyecta que las actualizaciones remotas (OTA) crecerán a una CAGR del 26,15% hasta 2032, a medida que los OEM comprenden que una sola corrección remota evita miles de visitas al taller. Se proyecta que el tamaño del mercado indio de automóviles conectados para actualizaciones OTA crecerá significativamente para 2032, subrayando la creciente participación del software en el valor del vehículo. Los diagnósticos remotos y la transmisión multimedia le siguen, impulsados por la agrupación de planes de datos en el automóvil con teléfonos familiares por parte de las operadoras de telecomunicaciones. La adopción de llamadas de emergencia (e-call) aumenta bajo Bharat NCAP 2.0, reforzando la seguridad como argumento de venta.
La segunda ola de adopción de aplicaciones se centra en la personalización. Los ajustes de climatización de la cabina se sincronizan a través de perfiles en la nube, mientras que los asistentes de voz aprenden dialectos locales. Estas evoluciones consolidarán aún más al mercado indio de automóviles conectados como un espacio de software en el que la entrega continua supera a los ciclos de renovación por año modelo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Conectividad: Las Soluciones Embebidas Dominan a Pesar de las Presiones de Costos
Los módulos eSIM integrados se enviaron en el 46,55% de la participación del mercado indio de automóviles conectados en 2026, ya que los OEM desean el control del ciclo de vida sobre los diagnósticos, el firmware y el enrutamiento de datos. La conectividad integrada, que se apoya en los datos del teléfono inteligente, crece más rápido a una CAGR del 25,10% a medida que los costos de la cadena de suministro aumentan y los consumidores rechazan los precios de venta al público sugeridos (MSRP) en alza. El enfoque híbrido suele encontrarse en las variantes de equipamiento intermedio, donde los compradores aportan sus propios datos, pero el automóvil conserva una eSIM de bajo ancho de banda como respaldo para el tráfico de seguridad crítico.
Los sistemas con conexión por cable siguen siendo un nicho en cuanto a penetración, utilizados principalmente por dongles de posventa. Sin embargo, el bajo costo de hardware los mantiene vigentes para las instalaciones en flotas. A lo largo del horizonte de pronóstico, la industria india de automóviles conectados probablemente se decantará por una estrategia de doble núcleo: integrada para casos de uso de alto valor o con alta carga regulatoria, e integrada vía teléfono para las líneas de presupuesto.
Por Modelo de Comunicación: La Infraestructura V2I Impulsa la Adopción Actual
La comunicación vehículo a infraestructura representó el 52,45% de la participación del mercado indio de automóviles conectados en 2026, respaldada por las inversiones municipales en semáforos adaptativos y la digitalización de las plazas de peaje. Por ejemplo, el centro de mando de Bengaluru comparte datos de fase de señales con las flotas de empresas para minimizar el tiempo de inactividad. Se prevé que la participación de la comunicación vehículo a infraestructura disminuya moderadamente, mientras que el uso de la comunicación vehículo a nube escalará hasta una CAGR del 26,05% para 2032, impulsado por el almacenamiento y el análisis de datos más económicos. Se espera que el tamaño del mercado indio de automóviles conectados asociado a los servicios de comunicación vehículo a nube crezca, reflejando la demanda de análisis y transmisión de contenidos.
La comunicación vehículo a vehículo y vehículo a peatón sigue limitada a corredores piloto como la autopista Delhi-Jaipur. La adopción aguarda claridad sobre la asignación de espectro para la banda de 5,9 GHz y sobre la financiación de las unidades de borde de carretera. No obstante, una vez que se alcance la masa crítica, las alertas entre pares para peligros en puntos ciegos y la proximidad de peatones podrían desencadenar otro punto de inflexión en el crecimiento.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran Mientras los Segmentos Comerciales Aceleran
Los automóviles de pasajeros representaron el 81,65% del mercado indio de automóviles conectados en 2026, impulsados por los altos volúmenes de ventas y la intensa competencia de características entre las marcas. Los SUV compactos dominan porque los compradores expertos en tecnología equiparan los tableros de instrumentos conectados con un valor innegociable. Los vehículos comerciales ligeros registran la CAGR más rápida, del 24,95%, a medida que los operadores de última milla persiguen la eficiencia en el despacho. Los camiones pesados adoptan la conectividad para la orientación en el consumo de combustible, pero la flota direccionable se renueva más lentamente, moderando el volumen.
A medida que aumentan las ventas de vehículos eléctricos, tanto el segmento de pasajeros como el de vehículos comerciales ligeros dependen cada vez más de la conectividad para gestionar la salud de la batería y la planificación de rutas de carga. Los propietarios de flotas, mientras tanto, planean aprovechar los descuentos en seguros impulsados por los sistemas avanzados de asistencia al conductor (ADAS), impulsando la adopción hacia las rutas de transporte agrícola y minero donde el tiempo de inactividad genera altos costos de oportunidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: La Integración por OEM Domina a Pesar del Crecimiento de la Posventa
La instalación de fábrica por parte del OEM representó el 86,65% de la participación del mercado indio de automóviles conectados en 2026, ya que la garantía de calidad y el cumplimiento de AIS-140 animan a los compradores a elegir los equipos integrados de fábrica. Esta vía captura casi la totalidad del subsidio de los esquemas de incentivos vinculados a la producción que recompensan el abastecimiento local de módulos. Las ventas en el mercado posventa, sin embargo, registran una CAGR brisk del 25,90%, ya que millones de automóviles anteriores a 2020 buscan seguridad y navegación mediante instalaciones adicionales. El fabricante de chipsets Quectel y los integradores como Embitel apuntan a este largo segmento de cola mediante cajas de conexión y uso inmediato. Para las aseguradoras, las instalaciones adicionales crean nuevos flujos de datos sin esperar una década a que la flota se renueve.
El ecosistema de doble canal significa que el mercado indio de automóviles conectados equilibra los sistemas de fábrica premium con complementos asequibles, ampliando la base total de clientes alcanzables.
Análisis Geográfico
Los conglomerados metropolitanos, incluidos Delhi-NCR, Bombay, Pune, Bengaluru e Hyderabad, representan una participación significativa de las activaciones actuales de automóviles conectados. Estas áreas se benefician de una cobertura 5G casi continua, densas redes de concesionarios y consumidores que se sienten cómodos utilizando pagos basados en aplicaciones. Pune, que alberga múltiples centros de investigación y desarrollo de OEM, también sirve como campo de pruebas para los primeros despliegues de actualizaciones remotas (OTA). En el oeste de India, los altos ingresos per cápita combinados con el tráfico congestionado aumentan el valor percibido de los servicios de navegación y llamadas de emergencia (eCall).
Las ciudades de segundo nivel, como Indore, Coimbatore y Lucknow, representan la próxima frontera de crecimiento. A medida que se expande el backhaul de fibra y aumentan los ingresos medios, los OEM están lanzando variantes de vehículos conectados de especificación media adaptadas a estos compradores. Sin embargo, la cobertura LTE inconsistente en las carreteras periurbanas requiere modos de respaldo, lo que aumenta los costos de soporte. Los proyectos de la India Digital del gobierno han asignado recursos para la actualización de estaciones base de transmisión (BTS) en zonas rurales, pero la finalización escalonada hasta 2026 crea una brecha de fiabilidad a corto plazo.
Los corredores de carga de larga distancia, como Bombay-Chennai y Delhi-Calcuta, destacan otra dimensión de los requisitos de conectividad. Los gestores de flotas requieren seguimiento minuto a minuto para cumplir con las normas de factura electrónica de mercancías; sin embargo, los puntos ciegos de cobertura en la meseta de Odisha y los bosques de Jharkhand reducen la propuesta de valor. Los módems híbridos satelital-celular piloto tienen como objetivo abordar estas brechas. En consecuencia, la industria de automóviles conectados en India está adaptando sus productos a una amplia gama de perfiles de conectividad, desde redes metropolitanas ultradensas hasta cobertura rural intermitente.
Panorama Competitivo
El mercado indio de automóviles conectados alberga una combinación de OEM masivos, marcas emergentes, operadoras de telecomunicaciones, proveedores de electrónica de primer nivel y especialistas en plataformas de actualización remota (OTA). Maruti Suzuki, Hyundai y Tata Motors aprovechan sus bases instaladas y el alcance de sus concesionarios para preinstalar telemática en los nuevos modelos. MG Motor lleva la delantera con asistentes de voz con inteligencia artificial en todas las variantes, obligando a los actores establecidos a igualar la oferta. Las operadoras de telecomunicaciones Airtel y Jio aportan experiencia en redes, facturación y ciberseguridad; monetizan los planes de datos mientras integran herramientas de gestión del ciclo de vida de la SIM.
Las startups tecnológicas añaden agilidad. Fleetx recaudó 34,2 millones de USD para expandir el análisis de despacho con inteligencia artificial que rivaliza con los datos del tablero de instrumentos de los OEM. Los mapas NavIC-first de MapMyIndia se convirtieron en predeterminados en varios lanzamientos. Los actores de nicho en ciberseguridad, como SecureThings y Cybellum, ofrecen sistemas de detección de intrusiones que cumplen con las expectativas emergentes al estilo WP.29.
Las fusiones y adquisiciones se intensifican a medida que los OEM buscan profundidad digital. Tata Motors reveló planes para adquirir una participación significativa en Freight Tiger para integrar el software como servicio (SaaS) de logística en su línea comercial [3]. Hyundai se asoció con Savari para codesarrollar arquitecturas de comunicación vehículo a todo (V2X) arraigadas en las normas de espectro indias. La ventaja competitiva ahora depende menos del estampado de metal y más del tiempo de actividad en la nube, el tiempo de respuesta ante vulnerabilidades y los ecosistemas de desarrolladores, subrayando la tesis del automóvil definido por software dentro del mercado indio de automóviles conectados.
Líderes de la Industria de Automóviles Conectados de India
-
Maruti Suzuki India Ltd
-
Hyundai Motor India Ltd
-
Tata Motors Ltd
-
Mahindra & Mahindra Ltd
-
Kia India Pvt Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Alcance y Metodología
La cadena de valor de los automóviles conectados en India abarca desde los facilitadores de conectividad (redes de telecomunicaciones, aprovisionamiento de eSIM y plataformas en la nube) a través de capas de hardware y software (TCU, antenas, GNSS, controladores de dominio de cabina, pilas OTA y herramientas de ciberseguridad) hasta la integración por parte de los OEM y la distribución posterior a través de concesionarios, operadores de flotas y aseguradoras. En el lado del hardware, los proveedores de Nivel 1 y los fabricantes de electrónica suministran unidades de infoentretenimiento y control telemático, y los movimientos de capacidad recientes apuntan a la localización en torno a módulos centrales que respaldan la conectividad integrada y OTA, incluidas las operaciones de Samsung HARMAN en India, que suministran cabinas digitales y TCU a múltiples grandes OEM.
La integración de software y sistemas se concentra cada vez más en centros de ingeniería automotriz como Pune, donde los OEM y sus socios desarrollan capacidades de vehículos definidos por software, preparación para V2X y capas de monetización de servicios. Las dependencias upstream siguen incluyendo semiconductores importados y componentes automotrices especializados, mientras que los requisitos normativos y de cumplimiento (por ejemplo, la AIS-140 para telemática comercial y la AIS-189 para CSMS) determinan las especificaciones de los componentes, los ciclos de validación y los requisitos de prueba a través de la infraestructura de homologación y pruebas de India (por ejemplo, procesos de cumplimiento vinculados a ARAI e instalaciones habilitadas por NATRiP).
Líderes de la Industria de Automóviles Conectados en India
El mercado de automóviles conectados de India alberga una combinación de OEM masivos, marcas emergentes, operadores de telecomunicaciones, proveedores de electrónica de primer nivel y especialistas en plataformas de actualización inalámbrica (OTA). Maruti Suzuki, Hyundai y Tata Motors aprovechan sus bases instaladas y el alcance de sus concesionarios para preinstalar telemática en los nuevos modelos. MG Motor impulsa los límites con asistentes de voz con inteligencia artificial (IA) en todas las variantes, lo que obliga a los incumbentes a igualar la oferta. Los operadores de telecomunicaciones Airtel y Jio aportan experiencia en red, facturación y ciberseguridad; monetizan los planes de datos al tiempo que integran herramientas de gestión del ciclo de vida de la SIM.
Las empresas emergentes tecnológicas aportan agilidad. Fleetx recaudó USD 34,2 millones para expandir el análisis de despacho con IA que rivaliza con los datos del tablero de instrumentos de los OEM. Los mapas NavIC-first de MapMyIndia se convirtieron en predeterminados en varios lanzamientos de 2025. Los actores de nicho en ciberseguridad, como SecureThings o Cybellum, ofrecen sistemas de detección de intrusiones que satisfacen las expectativas emergentes al estilo WP.29.
Las fusiones y adquisiciones (M&A) se intensifican a medida que los OEM buscan profundidad digital. Tata Motors reveló planes para adquirir una participación significativa en Freight Tiger con el fin de integrar el SaaS logístico en su línea comercial [3]. Hyundai se asoció con Savari para codesarrollar pilas V2X adaptadas a las normas de espectro de India. La ventaja competitiva depende ahora menos de la estampación de metal y más del tiempo de actividad en la nube, el tiempo de respuesta ante vulnerabilidades y los ecosistemas de desarrolladores, lo que subraya la tesis del automóvil definido por software dentro del mercado de automóviles conectados de India.
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la seguridad impulsada por el cumplimiento normativo y las operaciones de software de ciclo de vida, a medida que India formaliza la gobernanza de ciberseguridad y V2X. La publicación de la AIS-189 (alcance CSMS) y la consulta sobre V2X del TRAI de abril de 2026 impulsan conjuntamente a los OEM y proveedores a convertir en productos la gestión de ciberseguridad, las canalizaciones OTA seguras y los procesos listos para auditoría, que pueden ofrecerse en plataformas de pasajeros y comerciales, especialmente donde la conectividad instalada de fábrica ya domina las instalaciones de vehículos nuevos.
Otra oportunidad se encuentra en la creciente huella local de ingeniería y fabricación de India para electrónica de cabina y telemática, que respalda una integración más profunda dentro del país de funciones conectadas y despliegues de funciones impulsados por OTA. La evidencia de este cambio incluye la expansión de la fabricación de automóviles conectados de Samsung HARMAN en Pune y asociaciones como la de JSW Motors con Tata Elxsi para construir un centro de ingeniería de movilidad definida por software en Pune, lo que amplía el ecosistema de OTA, aplicaciones dentro del vehículo y paquetes de servicios conectados adaptados a casos de uso indios (localización de navegación, productividad de flotas y experiencias de voz vernáculas).
Desarrollos recientes del sector
- Julio de 2026: Maruti Suzuki incorporó a cinco startups, incluida Sarvam AI, a través de su programa de incubación para reforzar la interacción con los clientes mediante agentes de IA generativa en todo su ecosistema conectado. El movimiento señala el enfoque del OEM en capas de interacción impulsadas por software que van más allá de la telemática básica, apoyando la diferenciación y la retención en servicios conectados.
- Mayo de 2026: VE Commercial Vehicles (VECV) aumentó su participación en VE Connected Solutions al adquirir un 23% adicional, elevando su participación total al 74%. La mayor propiedad consolida el control sobre la ejecución de la telemática y la hoja de ruta de productos para la conectividad de vehículos comerciales, estrechando la integración entre vehículos, datos de flotas y prestación de servicios.
- Octubre de 2024: Kia India se asoció con Airtel Business en la plataforma Kia Connect 2.0, ampliando la gestión de vehículos, la voz por IA, el control remoto y las funciones de seguridad en la red de Airtel. La alianza reforzó los modelos operativos entre operadoras de telecomunicaciones y OEM en India, combinando el aprovisionamiento de conectividad y la prestación de servicios para escalar funciones conectadas en variantes de mercado masivo.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se define como el valor generado en India a partir de las características y servicios de automóviles conectados que habilitan la conectividad dentro del vehículo, el intercambio de datos y las funciones remotas o digitales en vehículos de pasajeros y comerciales.
Exclusiones del alcance: Excluimos los dispositivos y accesorios de consumo independientes que no están instalados para uso de conectividad vehicular, y también excluimos el gasto en el Internet de las Cosas (IoT) no automotriz que no está vinculado a un automóvil.
Descripción General de la Segmentación
- Por Tipo de Aplicación
- Navegación
- Diagnóstico Remoto
- Transmisión Multimedia
- Redes Sociales y Otras Aplicaciones
- Actualización OTA
- Asistencia en Carretera
- Asistencia e-call y SOS
- Operación Remota
- Estacionamiento Automático/Estacionamiento Conectado
- Piloto Automático
- Integración con el Hogar
- Recuperación/Alerta de Vehículo Robado
- Por Tipo de Conectividad
- Embebido
- Integrado
- Acoplado (Tethered)
- Por Modelo de Comunicación
- Vehículo a Vehículo (V2V)
- Vehículo a Infraestructura (V2I)
- Vehículo a Peatón (V2P)
- Vehículo a Nube (V2C)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Por Canal de Ventas
- Instalación de Fábrica por OEM
- Adaptación de Posventa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental estableció la base factual del modelo para que pudiéramos comenzar con señales de adopción reales y luego trabajar hacia atrás para obtener el valor. Se utilizaron fuentes públicas y oficiales para mapear el parque vehicular de India, los nuevos registros y las señales de política, incluidas las publicaciones del Ministerio de Transporte por Carretera y Autopistas, los comunicados de SIAM, las referencias de la Asociación de Investigación Automotriz de India (incluidos los avisos relacionados con AIS) y las actualizaciones de la Autoridad Reguladora de Telecomunicaciones de India.
Para asegurarnos de que la capa de conectividad no fuera tratada como una caja negra, también revisamos los comunicados del Departamento de Telecomunicaciones, las estadísticas de comercio aduanero de India para las categorías de electrónica relevantes, y artículos revisados por pares o de conferencias que analizan la preparación para la telemática y la comunicación vehículo a todo (V2X) en India. Complementamos esto con presentaciones de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de reputación, seguido del uso selectivo de suscripciones de pago para información financiera de empresas e inteligencia de noticias, y para bases de datos de patentes con el fin de comprender las hojas de ruta de características. Estos ejemplos de fuentes son ilustrativos y no exhaustivos, y también se utilizaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en verificar qué se está instalando, activando y pagando realmente en India, en lugar de solo lo que se comercializa. Hablamos con una combinación de funciones del lado de los OEM, proveedores de componentes y software, partes interesadas de telecomunicaciones y plataformas, y usuarios finales como operadores de flotas y movilidad, con puntos de vista equilibrados entre los principales centros automotrices y centros de demanda del país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 21% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza a partir de una construcción del grupo de demanda que utiliza las ventas de vehículos y el parque vehicular de India para reconstruir la base instalada direccionable, que luego se filtra por las tasas de instalación de conectividad y activación en los principales segmentos de características. Utilizamos lógica descendente y ascendente en un solo modelo, donde el titular se construye a partir de indicadores macroeconómicos y luego se verifica mediante la consolidación de proveedores y el cálculo de precio por volumen muestreado.
Los insumos tratados como impulsores clave incluyen la combinación de pasajeros frente a comerciales, la penetración de la conectividad integrada frente a la conectividad por cable, el calendario de instalación relacionado con los mandatos de telemática, la preparación de la cobertura 4G y 5G, y el comportamiento típico de vinculación y renovación de suscripciones (incluidos los paquetes plurianuales). Donde los precios públicos eran inconsistentes, las bandas de precios se normalizaron utilizando los comentarios de las entrevistas y se verificaron con los paquetes de características publicados y los paquetes de financiamiento. Para el pronóstico, se utilizó el análisis de escenarios, con supuestos anclados en la rapidez con que los nuevos modelos se envían con módulos instalados de fábrica, cómo evolucionan las regulaciones y cómo se mueve la economía de los planes de datos. Las brechas en las verificaciones ascendentes se manejaron utilizando rangos de adopción conservadores y luego revalidando los ingresos implícitos por vehículo con los comentarios de los expertos.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante múltiples verificaciones para que los totales se mantengan realistas en comparación con señales independientes como los envíos de vehículos, la disponibilidad de módulos de conectividad y el progreso de la cobertura de telecomunicaciones. Las variaciones se investigan a nivel de insumo, y si un número está siendo impulsado por un solo supuesto, ese supuesto se vuelve a probar mediante llamadas de seguimiento y reverificaciones documentales antes de la aprobación final.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se observa un cambio material, como un cambio de política, un retiro importante vinculado a características conectadas o un movimiento repentino de precios en los planes de conectividad. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la vista más reciente en lugar de una instantánea desactualizada.
Comparación del Dimensionamiento del Mercado de Automóviles Conectados en India de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los automóviles conectados en India pueden parecer muy dispares incluso cuando todos describen el mismo tema, porque los flujos de ingresos contabilizados y el momento de la adopción no se manejan de la misma manera. Las diferencias suelen provenir de lo que se trata como ingresos conectados, el año elegido como punto de partida y cómo se asumen los precios y la activación a medida que los vehículos envejecen.
Los principales factores de brecha en este mercado a menudo incluyen si la estimación cuenta solo las características y servicios conectados, o también cuenta el valor más amplio de la electrónica vehicular, y si los módulos instalados de fábrica inactivos se contabilizan como ingresos. Otro factor común es el manejo de las suscripciones y los planes agrupados, ya que algunos modelos asumen una tasa de vinculación de pago rápida, y otros distribuyen la monetización a lo largo de un ciclo de renovación más largo. El momento de la conversión de divisas y la cadencia de actualización también importan, ya que las ventas de automóviles en India y los lanzamientos de características pueden cambiar dentro de un año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 150,00 mil millones de USD (2025) | |
| Editor de la Industria A | 3,50 mil millones de USD (2024) | Esta estimación está anclada a un grupo de ingresos pagados más pequeño y a un año base diferente, y parece centrarse en los ingresos de conectividad a más corto plazo sin escalar completamente el valor de las aplicaciones dentro del vehículo y la monetización de suscripciones a más largo plazo. |
| Editor de la Industria B | 8,43 mil millones de USD (2024) | El alcance y el horizonte temporal se presentan con cifras mixtas a lo largo de la página, lo que puede desplazar el límite implícito del mercado, y los supuestos del modelo sobre precios y activación no están vinculados de manera consistente al parque vehicular de India y la cadencia de lanzamiento. |
Los envíos de vehículos, la construcción de la base instalada y las verificaciones de activación de características son los puntos de evidencia que mantienen a Mordor Intelligence alineada con un grupo de ingresos de automóviles conectados que incluye el valor de las aplicaciones en telemática, infoentretenimiento y asistencia al conductor. Cuando el alcance se ajusta a líneas de ingresos y años comparables, las diferencias restantes suelen reducirse a los supuestos de vinculación de suscripciones y a la rapidez con que la conectividad integrada se convierte en estándar en los nuevos modelos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de automóviles conectados en India?
El tamaño del Mercado de Automóviles Conectados en India fue valorado en 150,01 mil millones de USD en 2026 y se estima que crecerá desde 186,42 mil millones de USD en 2027 hasta alcanzar los 551,62 mil millones de USD en 2032, a una CAGR del 24,28% durante el período de pronóstico (2027-2032).
¿Qué tipo de vehículo tiene la mayor participación de mercado en 2026?
Los automóviles de pasajeros representaron el 81,65% del tamaño del mercado de automóviles conectados en India en 2026.
¿Qué aplicación tiene la mayor participación en 2026?
La navegación lidera el mercado con una participación del 27,20% en 2026, impulsada por las actualizaciones de tráfico en tiempo real y la integración de cartografía local.
¿Por qué las Actualizaciones Remotas (OTA) son las de mayor crecimiento?
Las actualizaciones OTA reducen las visitas a los centros de servicio y permiten a los OEM implementar funciones de forma remota, impulsando una CAGR del 26,15% hasta 2032.