
Tamanho e Participação do Mercado de Carros Elétricos da Índia
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
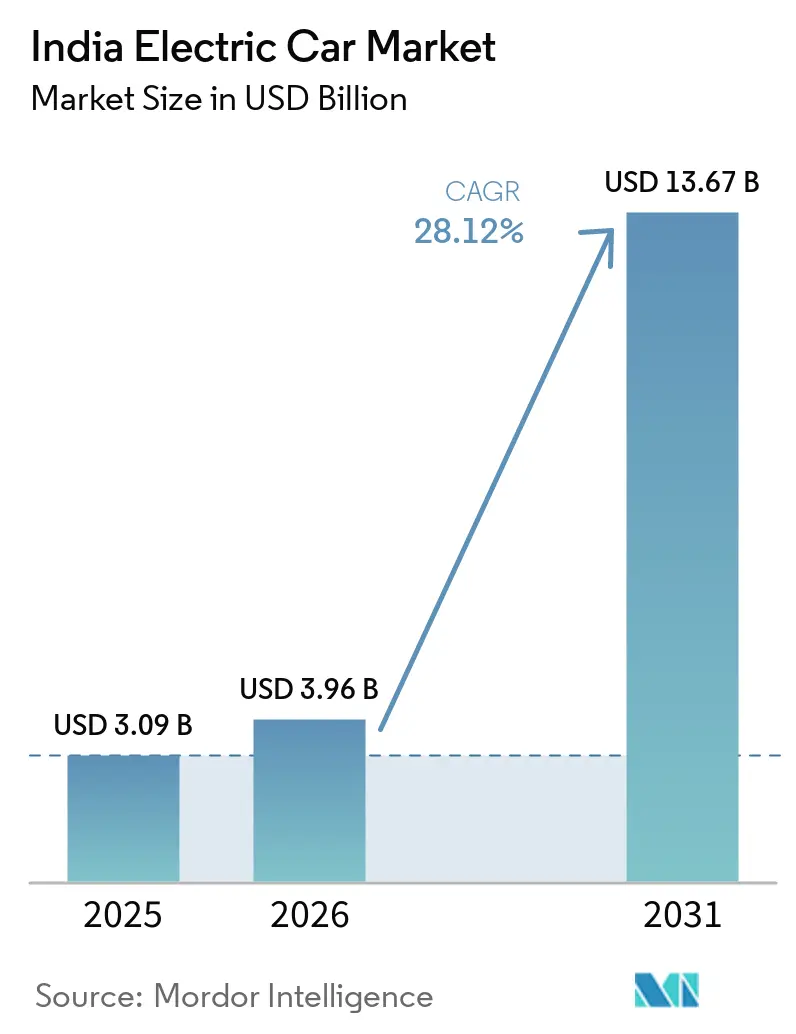
| Tamanho do mercado no ano base (2025) | 3.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 28.12 % |
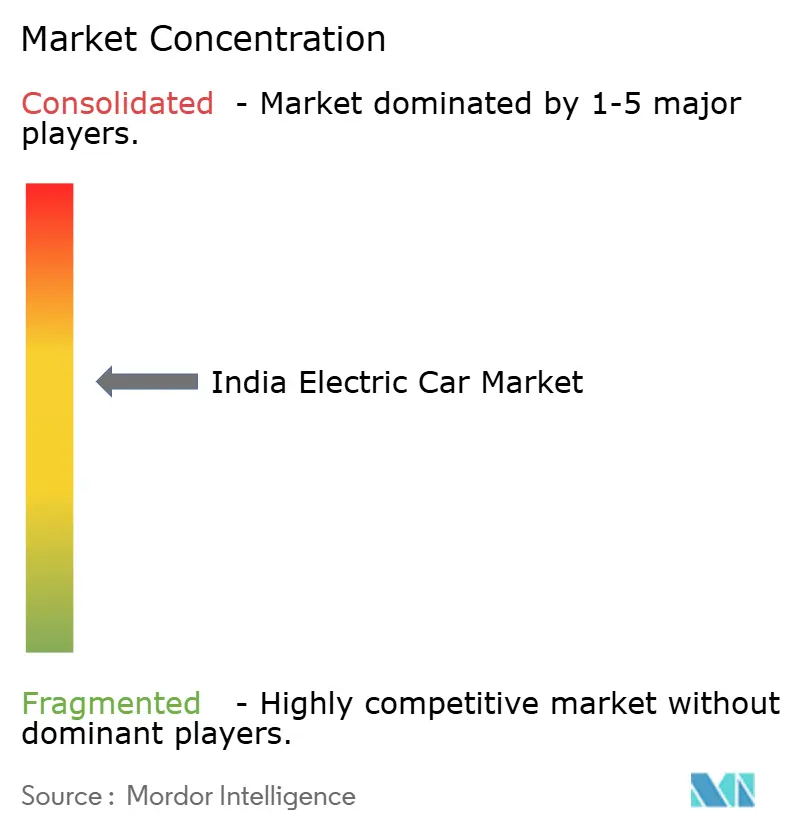
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Elétricos da Índia por Mordor Intelligence
O tamanho do mercado de carros elétricos da Índia foi avaliado em 3,09 bilhões de USD em 2025, estimado em 3,96 bilhões de USD em 2026, e projetado para atingir 13,67 bilhões de USD até 2031, crescendo a um CAGR de 28,12% de 2026 a 2031. A queda nos preços dos pacotes de íons de lítio, regras mais rígidas de Eficiência Média de Combustível Corporativa e subsídios de capital estaduais estão antecipando lançamentos de modelos e adições de capacidade. As montadoras estão localizando o fornecimento de baterias para atenuar o impacto de um Imposto sobre Bens e Serviços de 18% sobre matérias-primas e para se proteger contra escassez de semicondutores que atrasaram as linhas de produção em 2025. Os compradores privados continuam a dominar, mas os pedidos de frotas estão aumentando à medida que as plataformas de transporte por aplicativo aceleram suas metas de emissão líquida zero. Clusters regionais em Maharashtra, Gujarat, Karnataka e Tamil Nadu estão fortalecendo as cadeias de valor domésticas, reduzindo a dependência de importações e os custos logísticos.
Principais Conclusões do Relatório
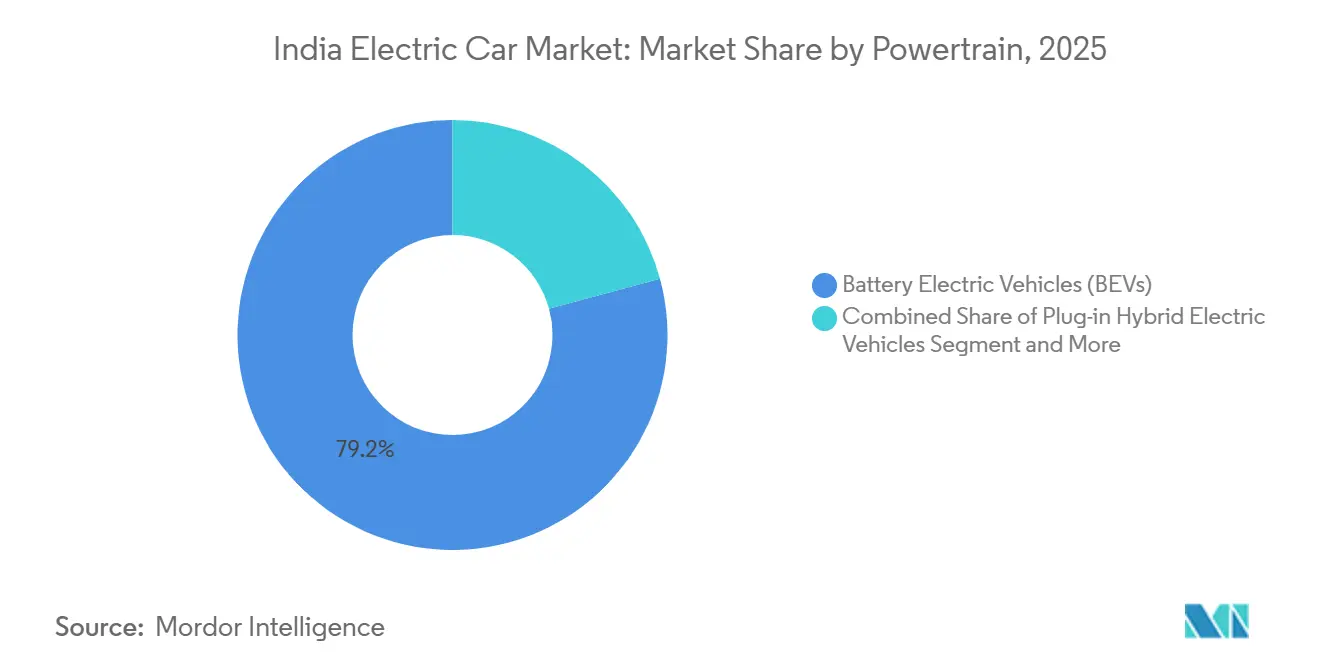
- Por trem de força, os Veículos Elétricos a Bateria (BEV) detinham 79,22% da participação do mercado de carros elétricos da Índia em 2025, enquanto os Veículos Elétricos a Célula de Combustível (FCEV) têm previsão de registrar um CAGR de 31,22% até 2031.
- Por classe de veículo, os SUVs e crossovers lideraram com 43,19% de participação na receita em 2025; os Veículos Multiuso (MPVs) têm projeção de expansão a um CAGR de 29,18% no período 2026-2031.
- Por faixa de preço, os carros do segmento de entrada representaram 57,63% do mercado de carros elétricos indiano em 2025, e as variantes premium estão avançando a um CAGR de 29,11% até 2031.
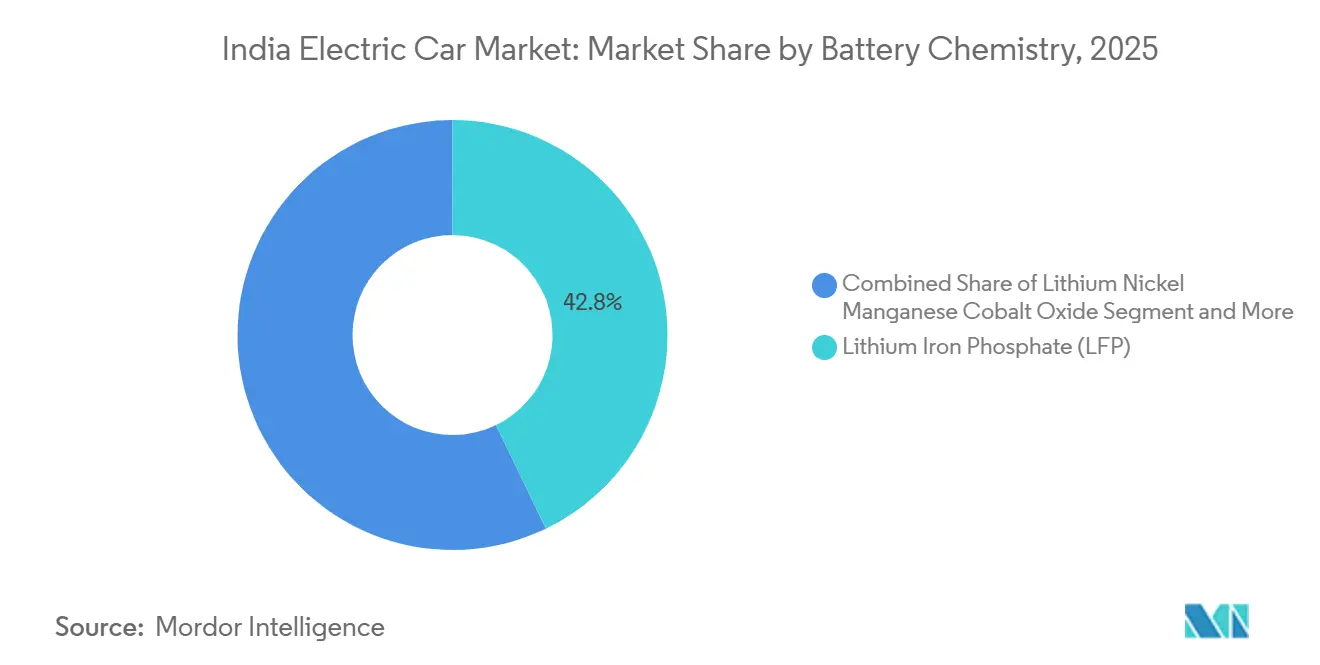
- Por química de bateria, o Fosfato de Ferro e Lítio capturou 42,83% de participação em 2025, enquanto o Óxido de Lítio Níquel Cobalto Alumínio tem previsão de crescer a 30,09% durante 2026-2031.
- Por arquitetura de motor, os Motores Síncronos de Ímã Permanente (PMSM) detinham 67,73% de participação em 2025, enquanto os motores de fluxo axial devem registrar um CAGR de 29,89% até 2031.
- Por autonomia, a categoria de 150-250 quilômetros liderou com 43,33% das vendas de 2025, enquanto os modelos que oferecem mais de 400 quilômetros têm projeção de crescer a um CAGR de 30,21% no período 2026-2031.
- Por tipo de cliente, os compradores privados representaram 83,19% em 2025, enquanto os canais de frota e comercial estão crescendo a um CAGR de 29,89% ao longo do período de previsão.
- Por geografia, a Índia Ocidental representou 28,41% das vendas de 2025, e a Índia Meridional tem projeção de registrar um CAGR de 29,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carros Elétricos da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Custos de Bateria Abaixo de 80 USD/kWh | +6.2% | Em todo o país, com ganhos iniciais em Maharashtra, Gujarat e Karnataka | Médio prazo (2-4 anos) |
| Metas Obrigatórias do CAFE-II | +5.8% | Em todo o país, em todas as plantas das montadoras | Curto prazo (≤2 anos) |
| Subsídios Estaduais de Capital para Fabricação de Veículos Elétricos | +4.9% | Maharashtra, Gujarat, Tamil Nadu, Telangana | Médio prazo (2-4 anos) |
| Tarifas de Energia Renovável Excedente por Horário do Dia | +3.7% | Karnataka, Tamil Nadu, Rajasthan, Gujarat | Médio prazo (2-4 anos) |
| Crescimento da Energia Solar em Telhados e Armazenamento | +2.8% | Delhi, Bangalore, Pune, Hyderabad | Longo prazo (≥4 anos) |
| Integração de Veículos Elétricos no Comércio de Créditos de Carbono | +2.1% | Programas piloto em Maharashtra e Karnataka | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Custos de Bateria Abaixo de 80 USD/kWh Esperada até 2028
Espera-se que os preços no nível do pacote diminuam significativamente em um futuro próximo, impulsionados pelas eficiências de escala nas plantas de células domésticas. Prevê-se que essa redução traga os preços dos veículos elétricos a bateria para o mesmo nível dos seus equivalentes a combustão interna, reduzindo assim a dependência de subsídios de compra. A Tata Motors e a Mahindra & Mahindra estão prontas para iniciar a montagem de células locais no final de 2026, uma medida que visa simplificar a logística e aumentar as margens de lucro [1]. Espera-se que os programas de incentivo estaduais em Gujarat e Tamil Nadu atraiam investimentos significativos para gigafábricas em um futuro próximo. Além disso, a transição do setor para a química LFP em modelos de entrada está reduzindo os custos de propriedade por quilômetro.
Metas Obrigatórias de Eficiência Média de Combustível Corporativa (CAFE-II)
Até 2027, as regras do CAFE-II determinam que as emissões da frota sejam limitadas a um nível específico de dióxido de carbono por quilômetro. Essa regulamentação obriga as montadoras a aumentar significativamente sua participação de veículos de emissão zero para evitar penalidades substanciais. Para evitar multas potenciais que poderiam representar um ônus financeiro significativo, a Maruti Suzuki comprometeu-se a introduzir múltiplos SUVs elétricos em 2026 [2]. Ao mesmo tempo, a Hyundai Motor India revisou sua estratégia, agora visando uma participação maior de veículos elétricos a bateria até 2028 do que sua meta anterior. Embora a regulamentação tenha impulsionado o interesse crescente em híbridos plug-in, uma mudança nas políticas de subsídios está criando um ambiente mais favorável para modelos puramente elétricos.
Políticas Estaduais de Veículos Elétricos que Oferecem Subsídios de Capital para Fabricação
Em Maharashtra, plantas de células e motores podem receber reembolsos sobre investimentos em ativos fixos, sujeitos a um limite por projeto. Enquanto isso, Gujarat oferece suporte de capital significativo para gigafábricas, juntamente com isenção de taxa de eletricidade por vários anos, atraindo com sucesso joint ventures da BYD India e da Tata. Em Tamil Nadu, os incentivos estão sendo estendidos aos fornecedores de inversores e carregadores, acelerando assim o desenvolvimento de uma cadeia de valor verticalmente integrada. Essas iniciativas avançaram significativamente os cronogramas de produção doméstica de células, antecipando-os em vários anos.
Energia Renovável Excedente Permite Tarifas de Veículos Elétricos por Horário do Dia
Karnataka e Tamil Nadu lançaram tarifas noturnas, reduzindo significativamente as taxas em comparação com os níveis diurnos. Essa iniciativa incentiva os proprietários de veículos a carregar durante períodos de excedente de energia renovável, promovendo o uso de fontes de energia mais limpas. Um programa piloto em Bangalore demonstrou um aumento notável nas sessões de carregamento noturno ao longo de alguns meses, destacando a eficácia dessas tarifas na mudança do comportamento de carregamento. Gujarat e Rajasthan estão planejando implementar tarifas dinâmicas semelhantes em um futuro próximo, o que poderia levar a economias substanciais de custos para frotas que operam em rotas contínuas e otimizar ainda mais o uso de energia. Além disso, iniciativas de veículo para a rede lideradas pela Tata Power e pela Mahindra Electric apresentam uma oportunidade promissora de inovação na gestão de energia. Esses pilotos visam permitir que veículos estacionados forneçam energia de volta à rede durante períodos de pico de demanda, criando um potencial novo fluxo de receita para os proprietários de veículos, ao mesmo tempo em que apoiam a estabilidade da rede e aprimoram a integração de fontes de energia renovável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Densidade de Carregamento Público em Cidades de Nível 2/3 | -3.8% | Cidades de nível 2 e nível 3 em Uttar Pradesh, Bihar, Madhya Pradesh e Rajasthan | Curto prazo (≤ 2 anos) |
| Volatilidade na Cadeia de Suprimentos de Semicondutores | -2.9% | Nacional, afetando todas as linhas de produção das montadoras | Curto prazo (≤ 2 anos) |
| Alto GST sobre Importações de Matérias-Primas de Íons de Lítio | -2.3% | Nacional, com maior impacto em estados sem produção doméstica de células | Médio prazo (2-4 anos) |
| Escassez de Técnicos de Veículos Elétricos Fora das Metrópoles | -1.7% | Cidades de nível 2 e nível 3, áreas rurais em Uttar Pradesh, Bihar e Odisha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade Inadequada de Carregamento Público em Cidades de Nível 2/3
Enquanto Delhi conta com significativamente mais carregadores rápidos, cidades como Lucknow, Indore e Jaipur têm muito menos. Essa disparidade dificulta a adoção de veículos elétricos, especialmente para domicílios sem estacionamento próprio. Embora novas diretrizes determinem uma densidade específica de carregadores nas regiões, o progresso em estados como Uttar Pradesh e Bihar permanece bem abaixo dos marcos esperados. Além disso, as redes privadas estão se concentrando em corredores metropolitanos de alta utilização, deixando as áreas urbanas menores mal atendidas.
Volatilidade na Cadeia de Suprimentos de Semicondutores
As montadoras enfrentaram atrasos significativos à medida que as alocações de MOSFETs de carboneto de silício e módulos IGBT se tornaram mais restritas. A Tata Motors, impactada pela situação, adiou a entrega de várias unidades do Nexon EV, resultando em uma redução substancial em sua receita trimestral. Embora os incentivos para fábricas de semicondutores domésticas tenham sido anunciados anteriormente, eles ainda não se traduziram em linhas de fabricação operacionais, com a primeira planta não prevista para entrar em operação por vários anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força: Veículos Elétricos a Bateria Mantêm a Liderança enquanto as Células de Combustível Escalam
Os Veículos Elétricos a Bateria representaram 79,22% do mercado de carros elétricos indiano em 2025, impulsionados pelos menores custos operacionais e pela expansão da infraestrutura de carregamento público. Os Veículos Elétricos a Célula de Combustível têm previsão de crescer a 31,22% no período 2026-2031 à medida que os corredores industriais de hidrogênio amadurecem. A dominância dos BEVs está alinhada com a queda nos custos de baterias, um ambiente de políticas que prioriza unidades de emissão zero no escapamento e a ampliação da disponibilidade de modelos em diferentes faixas de preço. A tração dos FCEVs permanece modesta hoje, limitada pela escassa infraestrutura de abastecimento, mas programas piloto em Maharashtra e Gujarat apoiados por grandes empresas de petróleo estão estabelecendo cadeias de suprimentos iniciais. Montadoras, incluindo Tata e Hyundai, estão testando em campo protótipos de carros de passageiros FCEV para uso intercidades de longa distância, onde o peso da bateria penaliza a eficiência. As variantes híbridas, antes vistas como transitórias, agora enfrentam retiradas de subsídios, enfatizando ainda mais as estratégias puramente elétricas. O mercado de carros elétricos indiano continua a recompensar os participantes que garantem acordos de fornecimento de lítio e investem em linhas de células domésticas que protegem contra o risco cambial.
Os Veículos Elétricos Híbridos ainda atraem em zonas sem carregamento confiável, embora sua participação deva diminuir à medida que os corredores de carregamento rápido em corrente contínua se estendem para as cidades de nível 2. Os híbridos plug-in preenchem um nicho restrito para compradores que precisam de capacidade ocasional de longa autonomia, mas trazem maior complexidade de manutenção. A paridade de custos das células de combustível depende do aumento da produção de hidrogênio verde após 2028, quando se projeta que os preços dos eletrolisadores e as tarifas de energia renovável cairão. Até então, o setor de carros elétricos indiano poderá ver portfólios de trens de força diversificados. No entanto, os BEVs provavelmente reterão a maior parte dos volumes graças aos ecossistemas de carregamento maduros e às curvas de aprendizado nos preços de baterias.

Por Classe de Veículo: SUVs Dominam e MPVs Ganham Velocidade
SUVs e crossovers capturaram 43,19% da receita de 2025, refletindo o apetite dos consumidores por maior altura de condução e habitáculos espaçosos. Os Veículos Multiuso têm projeção de avançar a um CAGR de 29,18% até 2031, à medida que as frotas de transporte por aplicativo priorizam a economia de assento por quilômetro. Após o sucesso de modelos como o Nexon EV, XUV400 e Ioniq 5 — cada um com autonomia de 300-400 km e carregamento rápido em menos de 60 minutos — os SUVs estão testemunhando um aumento de popularidade. Enquanto isso, os MPVs estão fazendo a transição de um segmento de nicho para o mercado principal, impulsionados por contratos de transporte corporativo e serviços de transferência aeroportuária que cada vez mais exigem frotas de emissão zero. No segmento de entrada, os hatchbacks estão ganhando força, pois sua autonomia e design compacto se adequam às necessidades de condução e estacionamento urbano.
Embora os sedãs tenham perdido terreno para os SUVs, eles podem ter uma recuperação com a esperada entrada do Tesla Model 3 no final de 2026, após o lançamento do BYD Seal em 2024, ambos enfatizando desempenho e diferenciação de software. O mercado de hatchbacks elétricos na Índia está pronto para crescer, impulsionado por prazos de financiamento estendidos de até 7 anos, que aliviam o encargo financeiro mensal para compradores de primeira viagem. Além disso, as atividades de licitação de frotas para e-shuttles de oito lugares estão prontas para favorecer plataformas MPV do tipo skateboard, que priorizam a maximização do volume da cabine em detrimento da pegada.
Por Faixa de Preço: Entrada Lidera enquanto o Premium Ganha Impulso
Os modelos de entrada representaram 57,63% do volume de 2025, sublinhando a sensibilidade ao preço dos compradores domésticos. Os modelos premium têm previsão de crescer a um CAGR de 29,11% durante 2026-2031, impulsionados por profissionais urbanos abastados interessados em autonomia estendida e recursos de ADAS. Os subsídios estaduais que reduzem o preço efetivo de entrada fortaleceram a adoção pela primeira vez. Em contraste, o crescimento premium acompanhará a expansão de clusters de carregamento rápido em condomínios fechados e parques tecnológicos. O mercado de carros elétricos indiano, particularmente o segmento de luxo, permanece pequeno, mas importante para o transbordamento de tecnologia, incluindo arquiteturas de alta tensão e sistemas avançados de gestão térmica.
As ofertas de médio alcance equilibram acessibilidade com autonomia de condução adequada, posicionando-as bem para famílias que estão migrando de carros a gasolina menores. As marcas de luxo implantam produtos halo para melhorar a percepção pública do desempenho dos veículos elétricos, mesmo que as vendas unitárias permaneçam limitadas. O crescimento no segmento de entrada depende de inovações em financiamento, como assinaturas de bateria e garantias de valor residual, que reduzem as preocupações dos compradores com a substituição do pacote de baterias. O impulso do mercado premium dependerá de recursos habilitados por OTA que forneçam aos proprietários atualizações contínuas de software e justifiquem preços de etiqueta mais altos.
Por Química de Bateria: LFP Lidera a Adoção enquanto NCA Acelera
O Fosfato de Ferro e Ltio garantiu 42,83% de participação em 2025 devido à sua composição sem cobalto e alta estabilidade térmica. O Óxido de Lítio Níquel Cobalto Alumínio deve crescer 30,09% até 2031, à medida que os veículos de longa autonomia demandam maior densidade de energia. Os pacotes LFP excedem 3.000 ciclos, suportando extensões de garantia que atraem compradores focados em custo. A Bateria Blade da BYD exemplifica designs de célula para pacote que reduzem a sobrecarga do módulo e melhoram a eficiência volumétrica. A participação do mercado de carros elétricos indiano do LFP deve permanecer forte nos segmentos de entrada e médio à medida que a Tata faz a transição de sua linha Nexon para LFP até meados de 2026.
A química NCA alimenta modelos de desempenho que oferecem aceleração rápida e autonomia de 500 km, compensando as etiquetas de preço premium. O Níquel-Manganês-Cobalto permanece a química intermediária para equilibrar custo e densidade, mas carrega risco de preço do cobalto e desafios de ética de fornecimento. A pesquisa e desenvolvimento de estado sólido continua, mas é improvável que escale comercialmente antes de 2029. A diversidade de química fornece proteções estratégicas para as montadoras contra a volatilidade das matérias-primas, especialmente à medida que o fornecimento de lítio se aperta em direção ao final da década.
Por Arquitetura de Motor: PMSM Domina e Fluxo Axial Emerge
Os Motores Síncronos de Ímã Permanente representaram 67,73% das vendas de 2025, favorecidos pela eficiência de 95% e embalagem compacta. Os designs de fluxo axial têm previsão de crescer a 29,89% até 2031, oferecendo maior densidade de torque para carros urbanos com restrições de espaço. O PMSM permanece a escolha preferida para layouts de motor único e duplo, permitindo economias de escala na aquisição de ímãs. Os motores de indução aparecem em alguns carros premium onde a evitação de terras raras e a operação sustentada em alta velocidade são importantes. O mercado de carros elétricos indiano continua a depender da segurança de fornecimento de PMSM, levando as montadoras a explorar parcerias de reciclagem de ímãs para reduzir a dependência de disprósio.
Os protótipos de fluxo axial em teste na Mahindra Electric prometem economia de peso de 15-20 kg e designs de piso mais planos que aumentam o espaço para as pernas traseiras. Os trens de força híbridos que combinam PMSM na frente e unidades de indução na traseira permitem a vetorização de torque sem aumentos significativos de custo de material. As decisões de arquitetura de motor agora alimentam os roteiros de modularidade de plataforma, criando oportunidades para fornecedores especializados em enrolamento compacto de estator e inversores de placa de circuito impresso multicamadas.
Por Autonomia: Médio Alcance se Mantém enquanto Longo Alcance Escala
Os carros com autonomia de 150-250 km representaram 44,33% das vendas de 2025, correspondendo às distâncias médias de deslocamento diário nas áreas metropolitanas. Os modelos que excedem 400 km têm projeção de registrar um CAGR de 30,21% no período 2026-2031, à medida que os corredores de carregamento em rodovias se expandem. Os micro-VEs com menos de 150 km agora atendem às entregas de última milha, mas não visam mais os passageiros do dia a dia. O segmento do mercado de carros elétricos indiano de 150-250 km se beneficia de pacotes de 25-35 kWh que equilibram custo e utilidade. Os SUVs de longa autonomia com baterias de 50-75 kWh atraem viajantes de negócios e operadores de frotas de alto quilometragem.
A construção de carregamento rápido em corrente contínua ao longo das rodovias nacionais pelas empresas de comercialização de petróleo está aliviando a ansiedade de autonomia, permitindo que compradores premium migrem para modelos de 500 km. A categoria de 251-400 km oferece flexibilidade para viagens de fim de semana sem aumentos significativos de custo, tornando-a relevante para famílias. À medida que a densidade de energia das células aumenta, os carros de entrada podem migrar para a faixa de 250 km ao preço atual de 200 km.
Por Tipo de Cliente: Privado Domina mas Frotas Aceleram
Os compradores privados representaram 83,19% da demanda de 2025, impulsionados por descontos estaduais e crescentes instalações de carregadores domésticos. Os canais de frota e comercial têm previsão de crescer a um CAGR de 29,89% durante 2026-2031, à medida que as corporações perseguem metas de emissão líquida zero. A Ola Electric e a Uber India comprometeram-se a ter 50% de suas frotas elétricas até 2028, desbloqueando descontos de compra em volume e soluções de carregamento em depósito. O mercado de carros elétricos indiano permanece liderado pelo consumidor, mas as licitações de transporte municipal e de entrega de última milha estão inclinando o mix de volume para compradores comerciais. As aquisições governamentais, embora menores, sinalizam intenção política e catalisam o escalonamento de fornecedores.
As estruturas de financiamento para frotas de alta utilização, como arrendamento de baterias e recompras de valor residual, estão encurtando os períodos de retorno para menos de 3 anos. A adoção privada depende de crédito acessível e da expansão da disponibilidade de carregadores rápidos em complexos de apartamentos. A cobertura pós-venda em cidades de nível 2 é crítica, pois a ansiedade com o serviço afasta os proprietários de primeira viagem.
Análise Geográfica
Segmento BEV no Mercado de Carros Elétricos da Índia
A Índia Ocidental comandou 28,41% das vendas de 2025, aproveitando o hub Pune-Aurangabad de Maharashtra e a logística portuária de Gujarat que agiliza as importações de células. A Índia Meridional tem projeção de registrar um CAGR de 29,03% até 2031, impulsionada pelo ecossistema de gestão de baterias centrado em software de Bangalore e pelos clusters de componentes de Chennai. A Índia Setentrional, impulsionada por subsídios agressivos em Delhi e pelo emergente hub de fabricação de Noida, representou uma parcela significativa do mercado.
A Índia Oriental e Central, com sua menor renda per capita e infraestrutura de carregamento limitada, representou uma parcela menor do mercado. No entanto, Kolkata e Bhubaneswar introduziram novos incentivos para impulsionar o crescimento. Embora o programa piloto de táxis elétricos de Guwahati tenha chamado atenção para o Nordeste da Índia, a região ainda está atrasada, capturando uma parcela mínima do mercado. Maharashtra colhe benefícios das plantas de montagem da Tata e da Mahindra, que facilitam lançamentos rápidos e fomentam conexões com fornecedores locais.
Em Gujarat, os portos de Mundra e Hazira agilizam os embarques de cátodos e separadores importados, reduzindo os prazos de entrega e as necessidades de capital de giro. O rico pool de talentos de Karnataka em software embarcado está ajudando startups a aprimorar sistemas de telemática e gestão de energia. Enquanto isso, os fornecedores de motores e inversores integrados de Tamil Nadu estão fortalecendo as exportações competitivas em custo. Uma atualização da política de Delhi, que isenta o imposto sobre veículos pelo tempo de vida do veículo, revigorou tanto os registros privados quanto os de frota. Uttar Pradesh aprovou subsídios destinados a hubs de nível 2 como Kanpur e Agra, preparando o terreno para um aumento na adoção à medida que a infraestrutura de carregamento se expande.
Panorama Competitivo
Principais Empresas no Mercado de Carros Elétricos da Índia
Tata Motors, Mahindra & Mahindra, Hyundai Motor India, MG Motor India e BYD India detêm coletivamente uma participação significativa do mercado de carros elétricos indiano, que é moderadamente concentrado. A Tata Motors aproveita sua vantagem de pioneirismo e ampla rede de concessionárias. A Mahindra, com sua forte herança em SUVs, está focando em inovações usando novas plataformas do tipo skateboard. A Hyundai está atualmente importando kits CKD para sua série Ioniq enquanto aguarda que o fornecimento local de baterias se torne viável. A BYD entrou no mercado com sua avançada tecnologia de Bateria Blade, que aumenta a segurança e reduz a dependência de cobalto.
A Maruti Suzuki, preparando-se para entrar no segmento elétrico, desenvolveu tecnologias de gestão térmica e planeja aproveitar sua extensa rede de concessionárias quando lançar seus primeiros SUVs elétricos. Há uma lacuna notável no mercado para carros acessíveis com autonomia estendida e no segmento de luxo, onde a Tesla está explorando a entrada, sujeita a concessões de tarifas alfandegárias.
Os impulsos estratégicos giram em torno da produção local de células, arquiteturas de veículos definidas por software e alianças de redes de carregamento rápido. Tata e Mahindra anunciaram projetos de células de múltiplos gigawatts-hora para proteger contra impostos de importação e oscilações cambiais. A Hyundai fez parceria com a Indian Oil para criar 500 carregadores rápidos em rodovias até 2027, reduzindo os tempos de permanência para menos de 30 minutos para pacotes de 60 kWh. Startups como a Pravaig Dynamics desenvolvem motores de fluxo axial, enquanto a River Mobility testa módulos de bateria intercambiáveis para entregas urbanas. À medida que as cadeias de suprimentos amadurecem e os subsídios diminuem, a paridade de custos com os carros a gasolina poderá chegar até 2028, amplificando a intensidade competitiva.
Líderes do Setor de Carros Elétricos da Índia
-
BYD India Private Limited
-
Hyundai Motor India Limited
-
Mahindra & Mahindra Limited
-
Tata Motors Limited
-
JSW MG Motor India Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Citroen India lançou o crossover SUV elétrico e-C3X atualizado, com preços a partir de INR 1,025 milhão. Uma nova opção de Bateria como Serviço reduz o preço de entrada para INR 689 mil, mais uma taxa de uso de bateria de INR 2,26 por km.
- Março de 2026: A Honda Cars India Ltd. (HCIL) deu início a um test drive pan-indiano de seu próximo SUV elétrico a bateria a partir de Tapukara, Rajasthan, marcando o início oficial dos testes de verificação em vias públicas na Índia para seu primeiro SUV BEV. O protótipo, conhecido globalmente como Honda 0 α e apresentado pela primeira vez no Japan Mobility Show 2025, será testado em rodovias, estradas urbanas e terrenos desafiadores, bem como em condições de calor extremo e monção. A HCIL também avaliará o veículo em diversas infraestruturas de carregamento para validar sua durabilidade, manuseio, conforto de condução, eficiência, confiabilidade e desempenho de carregamento sob as condições operacionais indianas.
- Janeiro de 2026: A Mahindra & Mahindra lançou o XUV 3XO EV, expandindo a linha XUV 3XO para o segmento de veículos elétricos. A empresa precificou a variante AX5 em INR 1,39 milhão e a variante AX7L em INR 1,49 milhão. O VE apresenta um trem de força de motor único e tração dianteira com um pacote de bateria de 39,4 kWh. Seu motor de ímã permanente produz 110 kW e 310 Nm de torque, permitindo um tempo de aceleração de 0 a 100 km/h de 8,3 segundos. O veículo oferece uma autonomia real de até 285 km e pode carregar de 0% a 80% em aproximadamente 50 minutos usando um carregador rápido de corrente contínua de 50 kW.
Escopo do Relatório do Mercado de Carros Elétricos da Índia
O relatório do mercado de carros elétricos da Índia é segmentado por trem de força (BEVs, PHEVs, FCEVs e HEVs), classe de veículo (hatchback, sedã, SUV/crossover e MPV), faixa de preço (entrada, médio alcance, premium e luxo), química de bateria (LFP, NMC, NCA e outros), arquitetura de motor (PMSM, IM e outros), autonomia (abaixo de 150 km, 150-250 km, 251-400 km e acima de 400 km), tipo de cliente (privado, frota/comercial e governo/municipal) e geografia. As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
| Carros de Passeio | Hatchback |
| Veículo Multiuso | |
| Sedã | |
| Veículo Utilitário Esportivo |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuração de Veículo | Carros de Passeio | Hatchback |
| Veículo Multiuso | ||
| Sedã | ||
| Veículo Utilitário Esportivo | ||
| Categoria de Combustível | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio.
- Tipo de Carroceria - Inclui vários tipos de carroceria, como Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso.
- Categoria de Combustível - A categoria cobre exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de recarga pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencional. No entanto, têm menor autonomia e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| Veículo Elétrico Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os veículos elétricos híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina ou diesel. |
| Veículo Elétrico Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e pela frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos motorizados rodoviários projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Carros de passeio são veículos movidos por motor elétrico ou motor de combustão com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| Veículos de Médio e Grande Porte | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura alcançada quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os de bi-combustível são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a alguma fonte de recarga externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda. Ao estimar o preço médio de venda, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação nas preferências dos consumidores, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




