
Tamaño y Cuota del Mercado de Ileostomía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
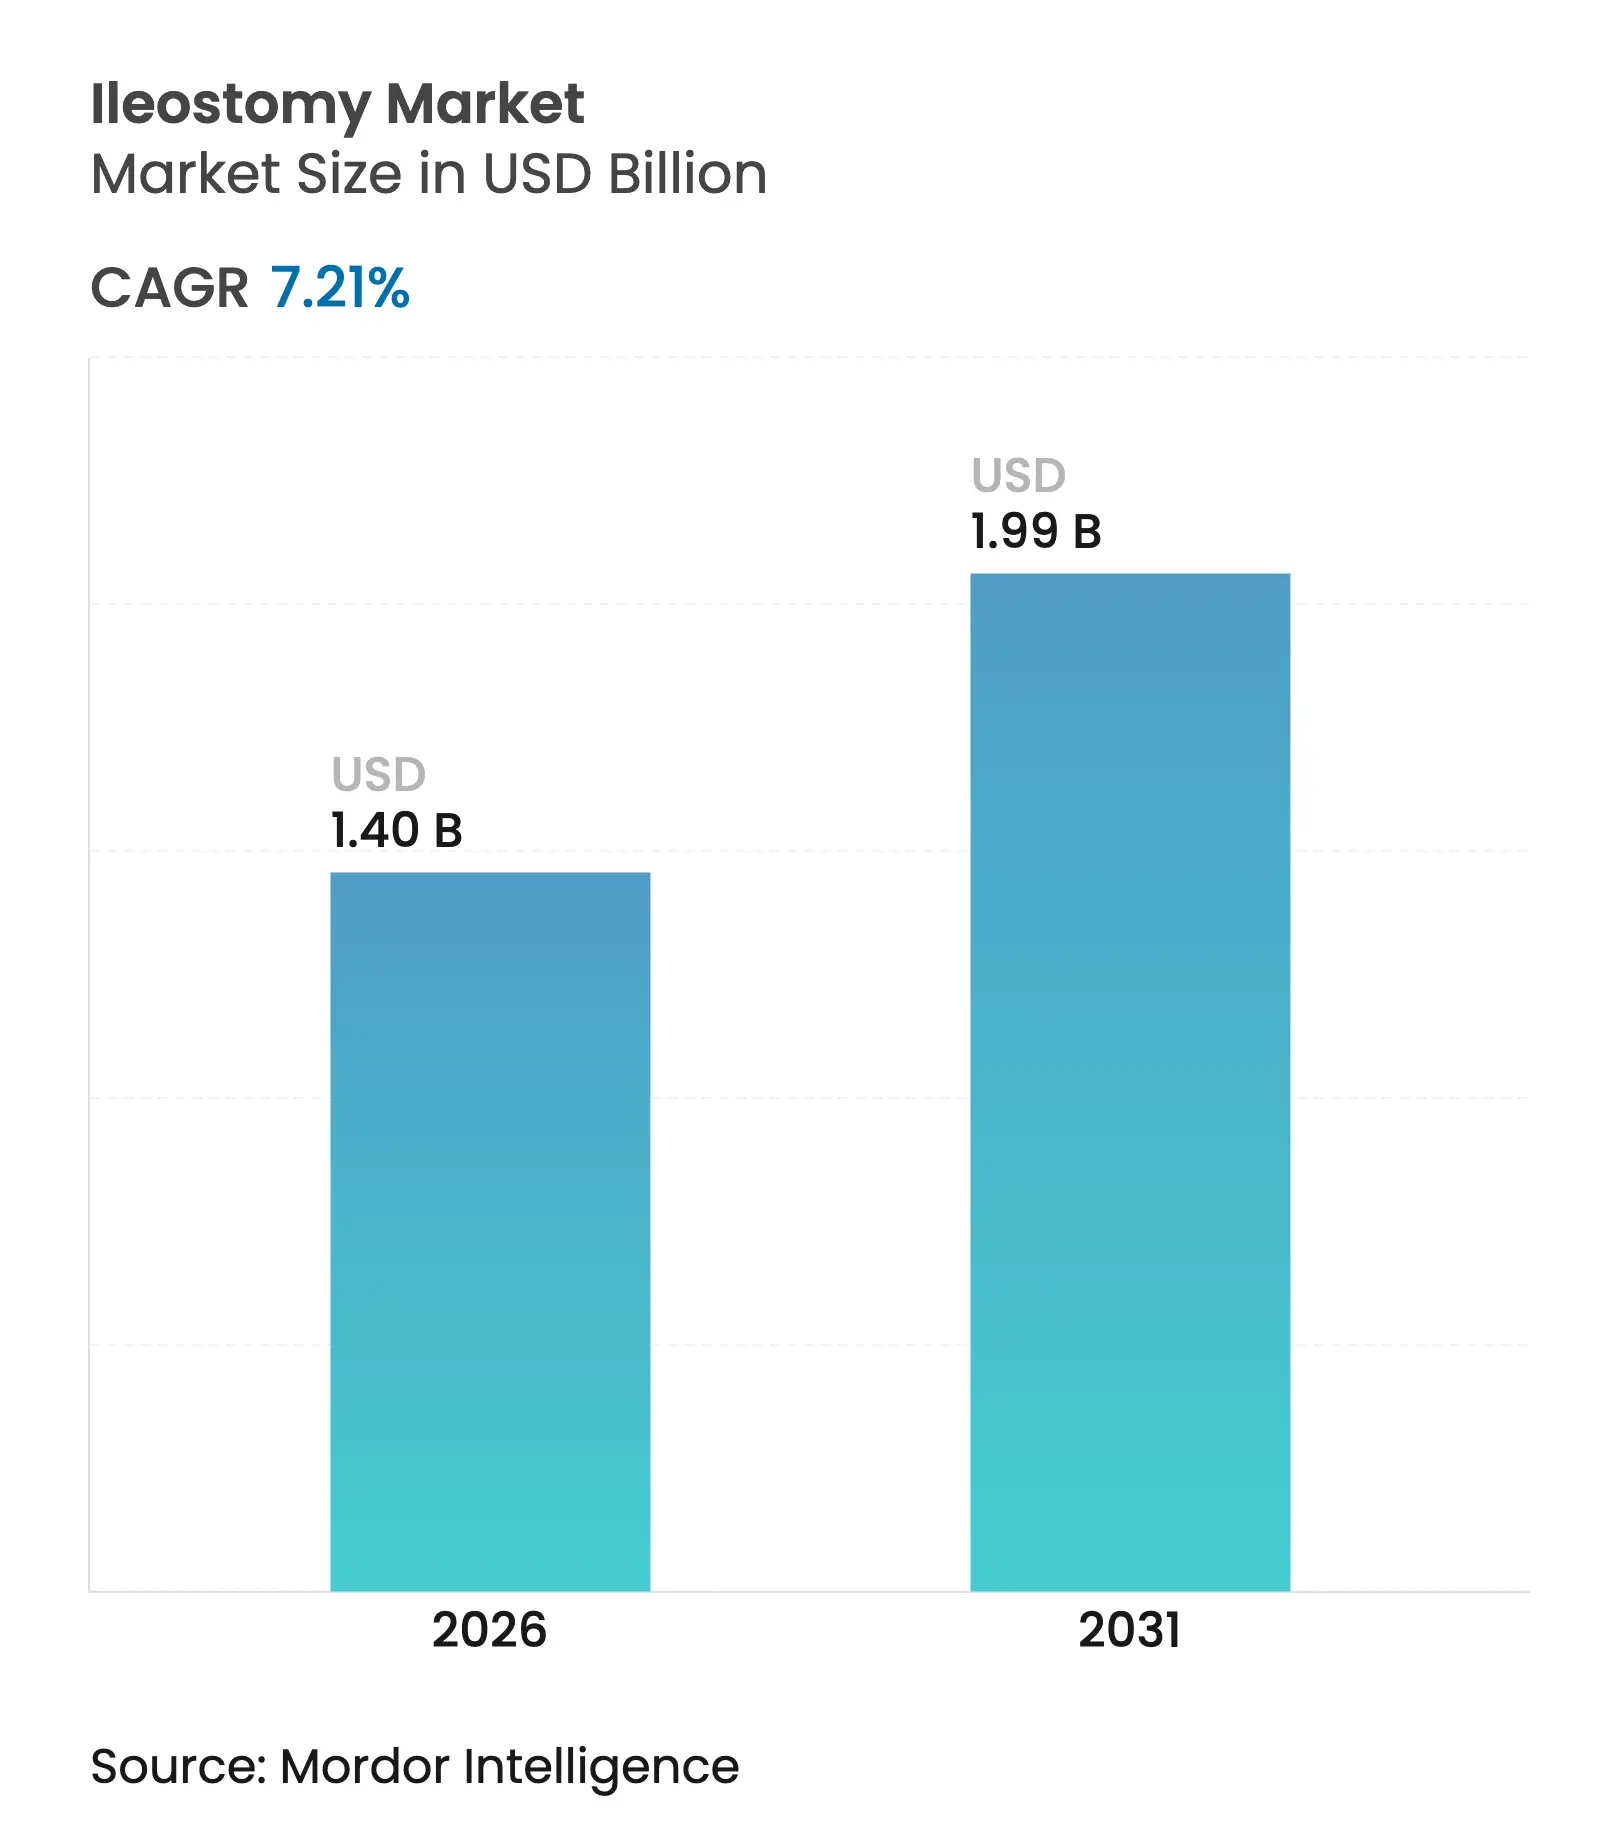
| Tamaño del Mercado (2026) | 1.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.21 % |
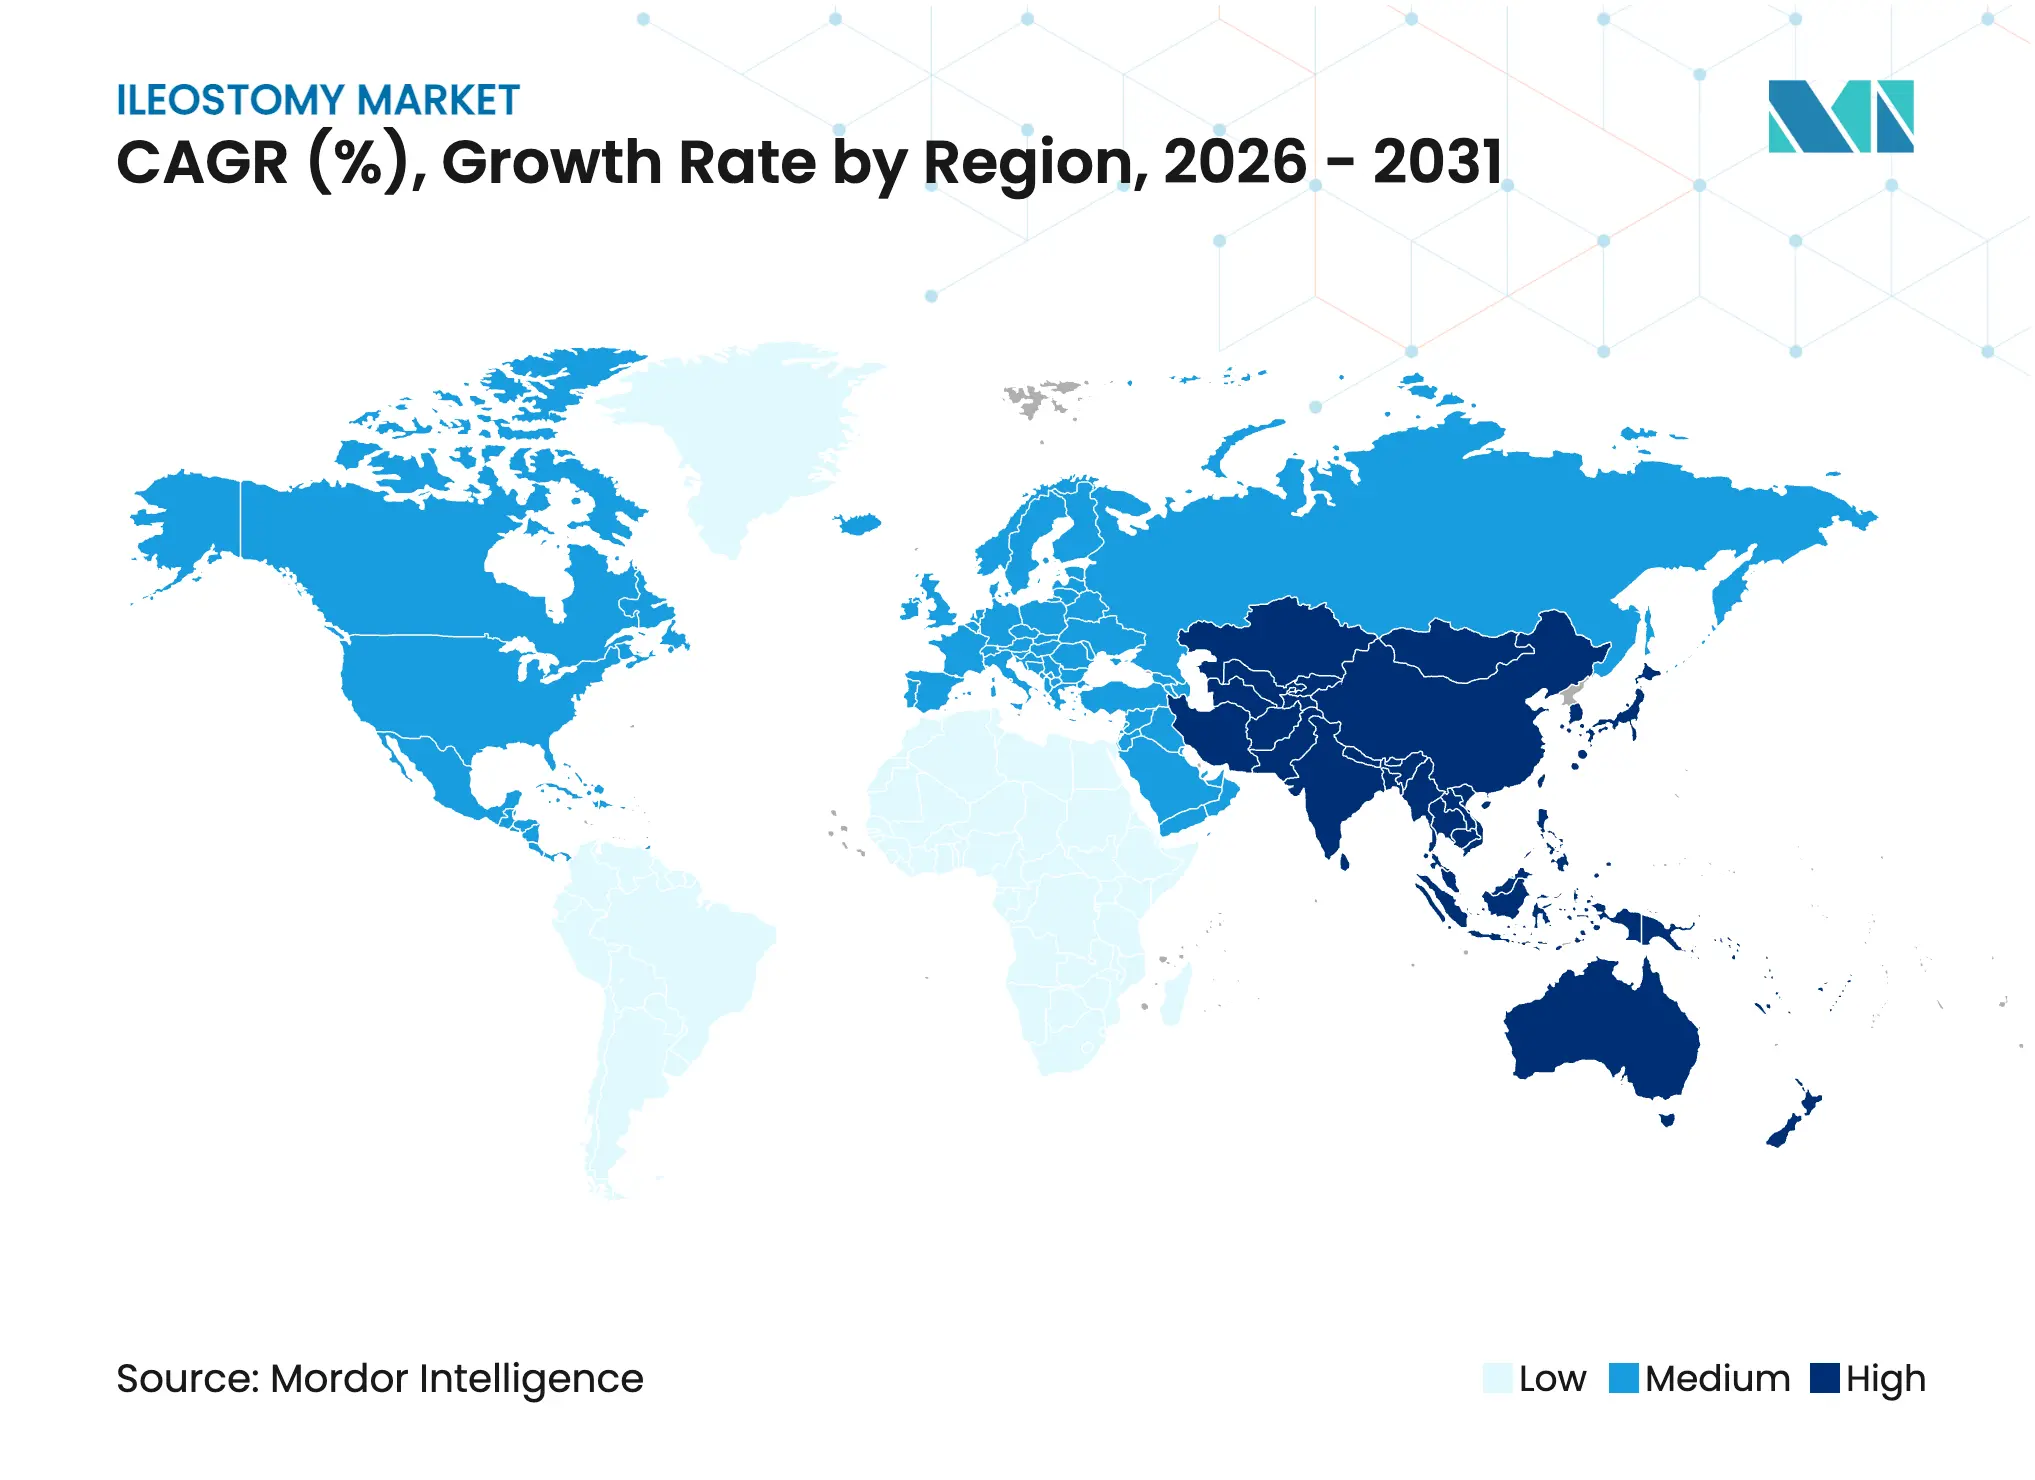
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
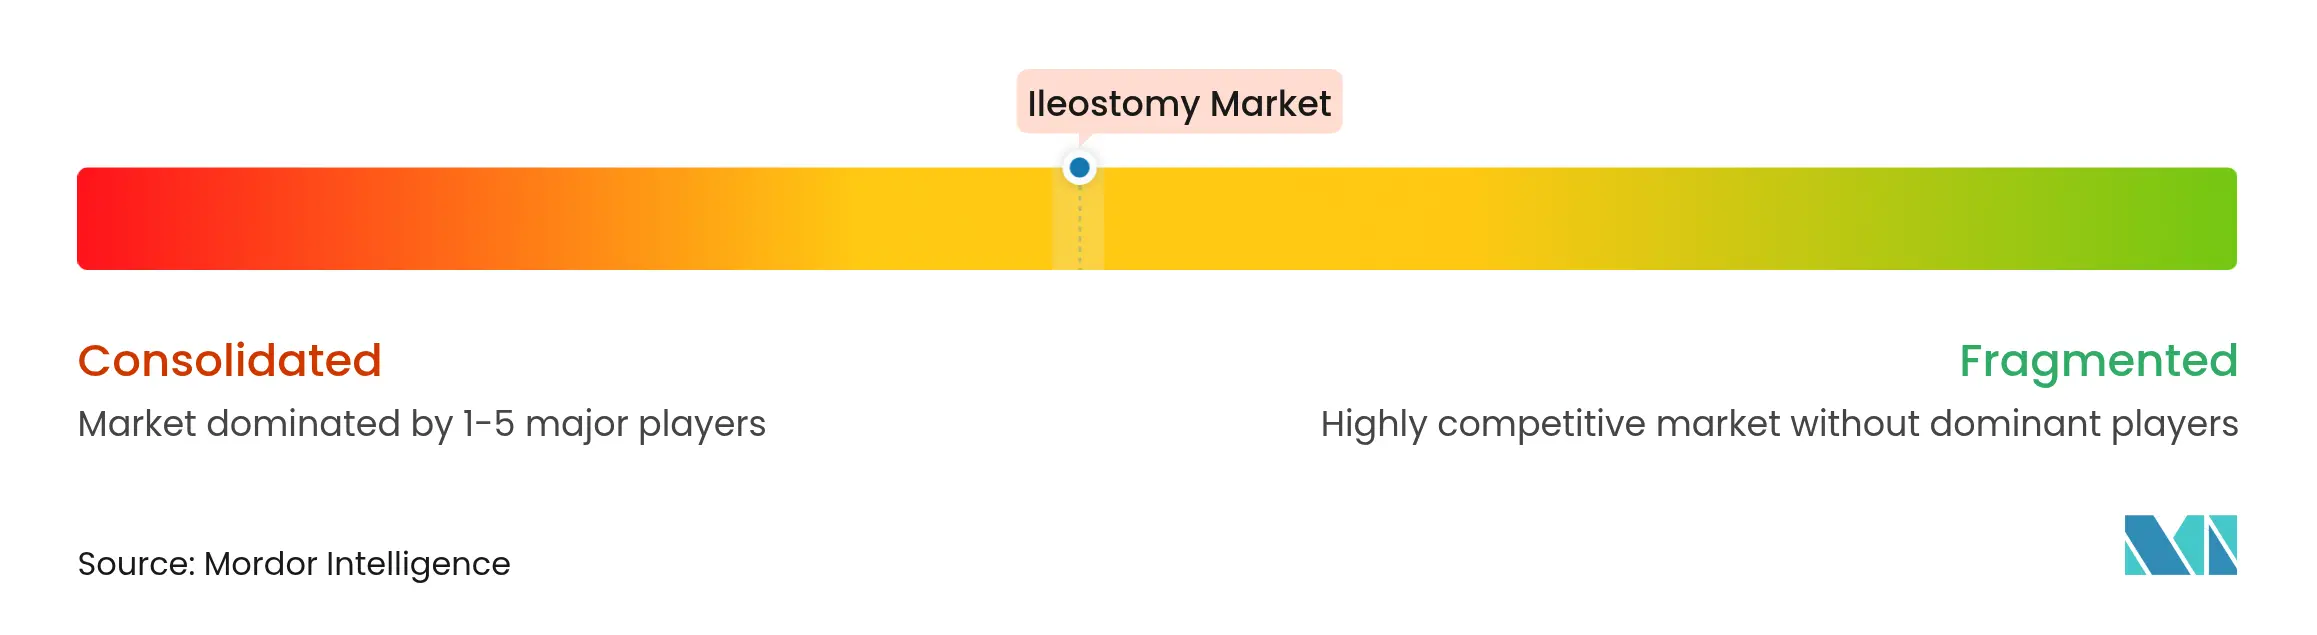
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ileostomía por Mordor Intelligence
Se espera que el tamaño del mercado de ileostomía crezca de 1,31 mil millones de USD en 2025 a 1,40 mil millones de USD en 2026 y se prevé que alcance 1,99 mil millones de USD en 2031 a un CAGR del 7,21% durante 2026-2031.
La expansión se origina en tres fuerzas convergentes: una población envejecida con mayor incidencia de enfermedad inflamatoria intestinal (EII), volúmenes estables de cirugía de cáncer colorrectal e innovación acelerada de productos en sistemas drenables de dos piezas. América del Norte sigue siendo el mayor contribuyente regional, mientras que Asia-Pacífico registra la adopción más rápida gracias a las mejoras en la capacidad hospitalaria y al aumento de la esperanza de vida. Los patrones de procedimientos también están evolucionando; los cirujanos ahora prefieren las ileostomías en asa temporales para la preservación intestinal, aunque los procedimientos terminales permanentes siguen dominando los volúmenes. La intensidad competitiva es moderada, ya que las empresas líderes se diferencian mediante alertas digitales de fugas, barreras cutáneas moldeables y ecosistemas de atención respaldados por servicios.
Conclusiones Clave del Informe
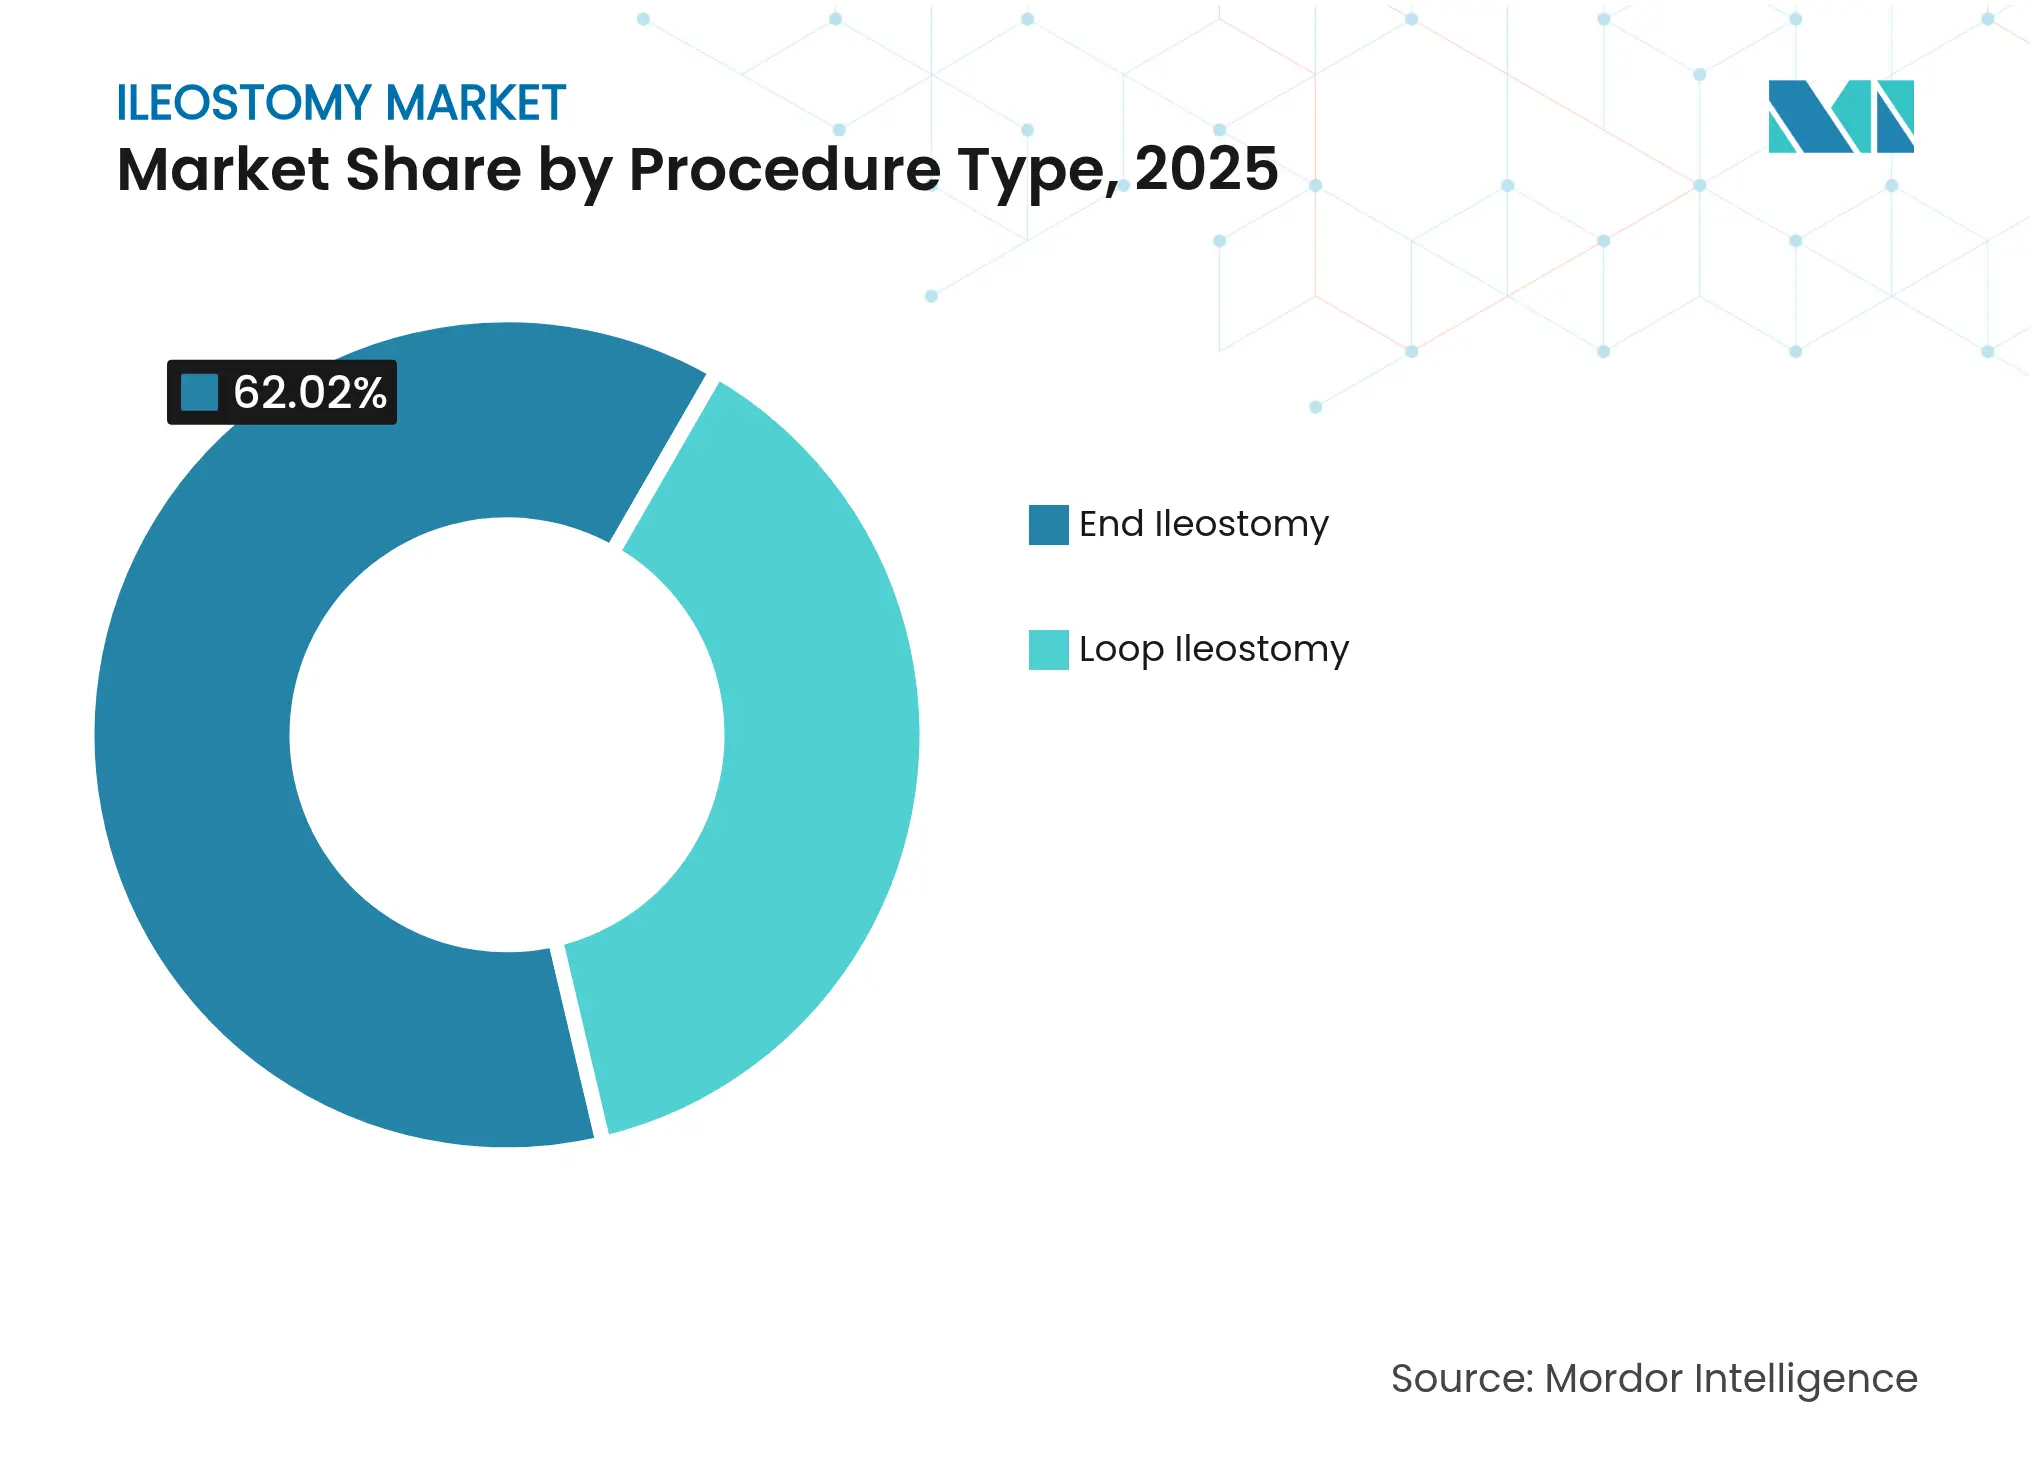
- Por tipo de procedimiento, la ileostomía terminal lideró con el 62,02% de la cuota del mercado de ileostomía en 2025, mientras que se prevé que la ileostomía en asa registre un CAGR del 7,55% hasta 2031.
- Por tipo de sistema, los productos de dos piezas captaron el 57,68% del mercado de ileostomía en 2025; se proyecta que las soluciones de una pieza se expandan a un CAGR del 7,78% hasta 2031.
- Por equipo, las bolsas de estoma representaron el 75,62% del tamaño del mercado de ileostomía en 2025; se prevé que el segmento de accesorios y otros crezca a un CAGR del 7,84% durante 2026-2031.
- Por enfermedad, el cáncer contribuyó con una cuota de ingresos del 42,55% en 2025, mientras que la enfermedad de Crohn avanza a un CAGR del 8,42% hasta 2031.
- Por usuario final, los hospitales mantuvieron una cuota del 50,88% del tamaño del mercado de ileostomía en 2025, y se proyecta que la atención domiciliaria aumente a un CAGR del 8,06% durante el período de previsión.
- Por geografía, América del Norte lideró con el 42,97% de la cuota del mercado de ileostomía en 2025; Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 8,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de la enfermedad inflamatoria intestinal (EII) | +1.8% | América del Norte y Europa con mayor incidencia, expansión global hacia Asia y América Latina | Largo plazo (≥ 4 años) |
| Creciente incidencia quirúrgica del cáncer colorrectal | +1.5% | Global, con volúmenes en aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento de la población y carga de enfermedades crónicas | +1.2% | Impacto central en Asia-Pacífico, extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances en bolsas drenables de dos piezas | +0.9% | Adopción temprana en mercados desarrollados, expansión mundial | Corto plazo (≤ 2 años) |
| Surgimiento de dispositivos portátiles digitales de monitoreo de estoma | +0.6% | América del Norte y UE primero, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de barreras cutáneas personalizadas impresas en 3D | +0.4% | Programas piloto en América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la EII
La incidencia de EII estandarizada por edad aumentó de 4,22 a 4,45 por 100.000 entre 1990 y 2022. Los grupos de mayor edad muestran el incremento más pronunciado, con las mujeres de entre 60 y 89 años exhibiendo el mayor crecimiento de casos. Las naciones recién industrializadas de Asia, África y América Latina están entrando en una fase de aceleración, lo que señala una demanda global sostenida de soluciones avanzadas de estoma. A medida que el tratamiento médico fracasa en casos complejos, las ileostomías permanentes o temporales se vuelven esenciales, impulsando la demanda de productos premium que preservan la integridad de la piel peristomal al tiempo que acomodan múltiples comorbilidades.
Creciente Incidencia Quirúrgica del Cáncer Colorrectal
El cáncer colorrectal constituye el 38,5% del riesgo de por vida de tumores gastrointestinales en todo el mundo [1]. Los casos de aparición temprana avanzan más rápidamente, lo que obliga a los cirujanos a realizar ileostomías de derivación protectoras en pacientes más jóvenes y activos que priorizan dispositivos discretos. Las tasas de cáncer de colon entre los estadounidenses de origen asiático aumentaron de 155 a 755 por 100.000 entre 2017 y 2022, lo que subraya el cambio hacia sistemas de alta calidad y compatibles con el estilo de vida. La demanda se centra en dispositivos que simplifican el uso a corto plazo y protegen la piel para las reversiones planificadas.
Envejecimiento de la Población y Carga de Enfermedades Crónicas
Los adultos mayores de 45 años enfrentan una creciente carga de hernias y cirugías intestinales que a menudo culminan en la formación de un estoma [2]. China ilustra la escala económica: se espera que el gasto en salud per cápita aumente a 30.800 USD en 2060 bajo la demografía actual. Los usuarios mayores necesitan barreras fáciles de manejar y cierres amigables para el cuidador, lo que impulsa a los fabricantes a perfeccionar bridas ergonómicas, acoplamiento codificado por colores y soporte integrado en cinturón para destreza limitada.
Avances en Bolsas Drenables de Dos Piezas
La tecnología moldeable de ConvaTec mantuvo una piel peristomal saludable en el 95% de los usuarios y mejoró las puntuaciones de dermatitis en el 86% de los usuarios que cambiaron de producto. Las encuestas revelan que más del 90% de los portadores encuentran los dispositivos moldeables de dos piezas más rápidos y menos estresantes que los de corte a medida. Los datos aleatorizados muestran que los cinturones elevan la satisfacción general con la vida y la imagen corporal después de ocho semanas de uso. Estos avances impulsan la demanda premium en los mercados desarrollados y refuerzan el liderazgo de los sistemas de dos piezas dentro del mercado de ileostomía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tendencia hacia procedimientos mínimamente invasivos de preservación intestinal | -0.8% | Mayor efecto en mercados desarrollados | Mediano plazo (2-4 años) |
| Brechas de costo y reembolso en economías en desarrollo | -0.6% | Asia-Pacífico, Oriente Medio y África, América Latina | Corto plazo (≤ 2 años) |
| Vulnerabilidad de la cadena de suministro de adhesivos hidrocoloides | -0.4% | Global, variabilidad regional | Corto plazo (≤ 2 años) |
| Regulaciones de eliminación de residuos para productos de ostomía de un solo uso | -0.3% | UE y América del Norte primero, extendiéndose globalmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tendencia Hacia Procedimientos Mínimamente Invasivos de Preservación Intestinal
Las cirugías colorrectales robóticas ahora reportan menos complicaciones y estancias más cortas en comparación con los enfoques abiertos. Los datos de Estados Unidos muestran un aumento del uso robótico en las reversiones de estoma, lo que indica la preferencia del cirujano por la anastomosis directa cuando la tecnología reduce el riesgo. Las guías profesionales confirman que los métodos laparoscópicos y robóticos reducen el dolor y la duración de la estancia mientras mantienen la seguridad oncológica. A medida que la competencia se extiende, menos pacientes requieren ileostomías protectoras, moderando la demanda en los sistemas de salud avanzados.
Brechas de Costo y Reembolso en Economías en Desarrollo
Las encuestas en Malawi, Nigeria, India y Filipinas documentan un acceso limitado a suministros de estoma asequibles y asesoramiento. Las compras de bolsillo, los seguros inconsistentes y la escasa distribución rural restringen la adopción de productos premium, instando a los proveedores a lanzar líneas de bajo costo con adhesivos más simples. Estas limitaciones amplían la brecha de calidad entre los segmentos de altos ingresos y los sensibles al precio en el mercado de ileostomía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Procedimiento – Los Procedimientos Terminales Dominan pero la Demanda en Asa se Acelera
La ileostomía terminal representó el 62,02% de los ingresos de 2025, anclando el mercado de ileostomía con usuarios a largo plazo cuya vida útil del dispositivo puede superar una década. La complejidad postoperatoria y el mayor rendimiento del estoma llevan a los hospitales a seleccionar barreras duraderas de dos piezas con bases de hidrocoloide reforzadas. El segmento competidor de asa, aunque más pequeño, registra un CAGR del 7,55% a medida que los cirujanos construyen cada vez más derivaciones temporales para resecciones anteriores bajas. Los proyectos de mejora de la calidad demuestran que la reversión oportuna reduce las readmisiones a 30 días del 20,10% al 8,75%. Los fabricantes, por tanto, diseñan sistemas ligeros y suaves para la piel que simplifican los cambios durante el corto período activo.
El auge de la ileostomía en asa expande el mercado de ileostomía al incorporar pacientes más jóvenes que valoran la facilidad de extracción antes de la reanastomosis. Las aplicaciones educativas los guían a través de los horarios de vaciado, el seguimiento del rendimiento y las señales de advertencia tempranas. Combinadas con seguimientos telefónicos liderados por enfermeras, estas herramientas reducen las visitas de emergencia y refuerzan la lealtad a la marca. En consecuencia, los kits específicos para cada procedimiento con dimensionamiento precortado y paneles codificados por colores están ganando terreno entre los centros de cirugía colorrectal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Equipo – Las Bolsas de Estoma Retienen su Valor Central Mientras los Accesorios Florecen
Las bolsas de estoma representaron el 75,62% de los ingresos de 2025, confirmando su papel central en el mercado de ileostomía. La alta demanda persiste para las bolsas drenables con membranas de filtro integradas que mitigan el abombamiento y el olor. Sin embargo, el segmento de accesorios y otros avanza a un CAGR del 7,84%, impulsado por toallitas de barrera, cinturones ajustables y geles desodorizantes. Los clínicos ahora utilizan aditivos reductores de mal olor que reducen las puntuaciones de intensidad del olor y mejoran la confianza social.
Los protocolos estratificados por riesgo limitan las complicaciones de la piel peristomal al 6,2% a los 90 días cuando se combinan anillos de barrera avanzados y cojines convexos con enseñanza estructurada. Esta evidencia alienta a los proveedores a agrupar bolsas con paquetes de inicio de accesorios, incorporando hábitos de uso a largo plazo y elevando el precio de venta promedio. La creciente combinación de accesorios diversifica aún más los flujos de ingresos dentro del mercado de ileostomía.
Por Tipo de Enfermedad – El Cáncer Sigue Liderando Mientras la EII Impulsa el Crecimiento Futuro
Las cirugías oncológicas captaron el 42,55% de las ventas de 2025, anclando el mercado de ileostomía en los servicios de oncología. No obstante, la enfermedad de Crohn ofrece el CAGR más pronunciado del 8,42% a medida que las recaídas crónicas exigen cirugías repetidas y posible derivación permanente. La medición de calprotectina fecal del efluente del estoma ofrece un biomarcador no invasivo para el monitoreo de brotes. Los diseñadores de productos ahora integran puertos de muestreo que permiten a los clínicos recolectar efluente sin desprender las bolsas, facilitando la vigilancia de la enfermedad.
La epidemiología regional refuerza la tendencia. Se proyecta que India experimente un crecimiento desproporcionado de la prevalencia de EII para 2050. En consecuencia, los proveedores están adaptando bolsas de alto rendimiento con grifos de uso prolongado que se conectan a colectores de cabecera, abordando los patrones de drenaje impredecibles típicos de la enfermedad de Crohn grave. Estos avances específicos de la enfermedad mantienen el impulso en el mercado de ileostomía.
Por Tipo de Sistema – Flexibilidad de Dos Piezas Versus Simplicidad de Una Pieza
Los sistemas de dos piezas representaron el 57,68% de los ingresos de 2025, reflejando la preferencia del usuario por cambiar bolsas sin perturbar la barrera cutánea, una característica esencial en escenarios de alto rendimiento. Los clics de acoplamiento mejorados y la retroalimentación táctil tranquilizan a los portadores con discapacidad visual o de edad avanzada. Por el contrario, la categoría de una pieza registra un CAGR del 7,78% a medida que la ciencia adhesiva y las obleas flexibles reducen la ansiedad por fugas. Las encuestas confirman que los productos moldeables de una pieza ahora rivalizan con los de dos piezas en tiempo de uso mientras simplifican las rutinas matutinas.
La educación continua sobre productos sustenta mejores resultados; un documento técnico de AAH vincula la elección correcta del sistema con hasta un 40% menos de complicaciones peristomales. A medida que la diferenciación se reduce, las empresas añaden videos con código QR y guías multilingües para impulsar el ajuste adecuado. Ambos tipos de sistemas sostienen así corredores de crecimiento paralelos, expandiendo el tamaño general del mercado de ileostomía para los innovadores de sistemas.
Por Usabilidad – Las Bolsas Drenables Prevalecen pero los Nichos de Extremo Cerrado Crecen
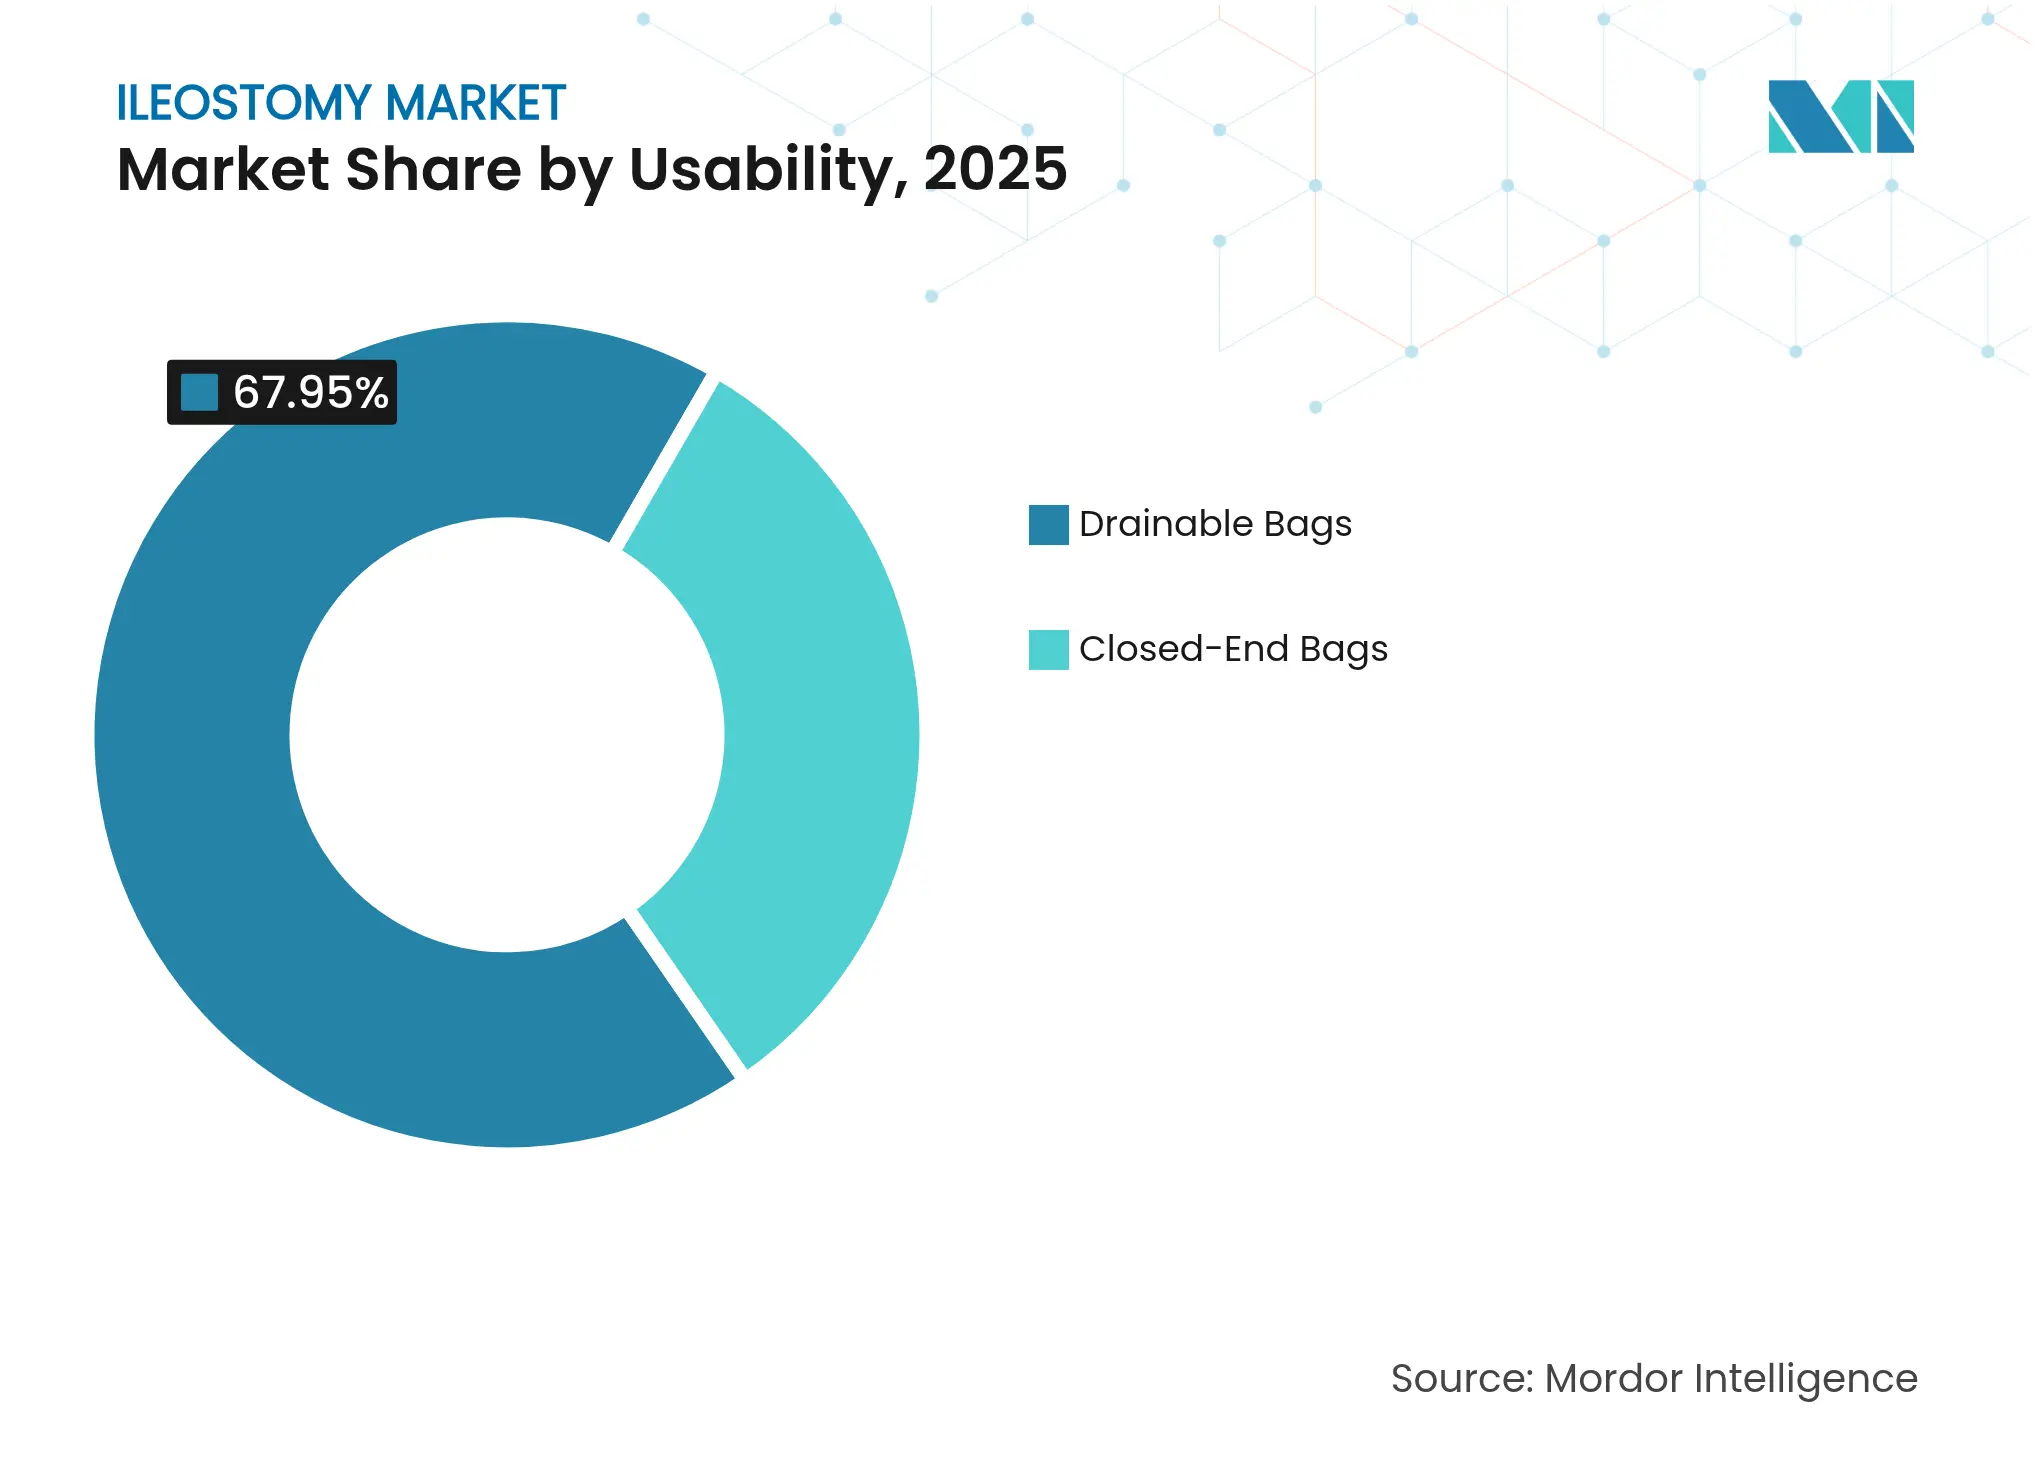
Las opciones drenables dominaron el 67,95% del gasto de 2025, respondiendo a la realidad clínica del rendimiento líquido. Las extensiones de grifo suave ahora se conectan directamente a los contenedores de cabecera, reduciendo el vaciado nocturno para los pacientes hospitalizados y liberando tiempo de enfermería. Las bolsas de extremo cerrado, aunque más pequeñas, crecen a un CAGR del 7,95%, sirviendo a nichos de viaje, deportes y actividades íntimas donde la discreción de un solo uso supera el costo.
Los dispositivos de continencia selectiva, como los tapones internos, producen un 67,4% de continencia y un 74,9% de mejoras en la calidad de vida. Los productores, por tanto, invierten en bolsas híbridas que alternan entre modos drenables y de extremo cerrado, combinando la conveniencia con los objetivos de reducción de residuos ambientales. Esta tendencia de diseño dual subraya cómo las características de usabilidad impulsan la diferenciación continua dentro del mercado de ileostomía.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final – La Atención se Desplaza del Paciente Hospitalizado al Domicilio
Los hospitales mantuvieron una cuota de ingresos del 50,88% en 2025, pero los responsables de políticas en todo el mundo promueven ahora la cirugía colorrectal en el mismo día y el seguimiento telefónico, favoreciendo la recuperación en el hogar. El canal de atención domiciliaria, por tanto, asciende a un CAGR del 8,06% a medida que las familias asumen el manejo diario del estoma. Los programas de rehabilitación temprana ayudan al 72% de los pacientes en edad laboral a reincorporarse al empleo en seis meses cuando son apoyados por equipos interdisciplinarios.
Los recordatorios de reorden vinculados a aplicaciones y las entregas por suscripción reducen las interrupciones en el suministro, consolidando aún más el crecimiento de la atención domiciliaria. Los centros quirúrgicos ambulatorios, con estructuras de costos eficientes, también amplían el volumen de ostomías, especialmente para los cierres electivos en asa. En conjunto, el cambio en los sitios de atención recalibra los patrones de demanda, estimulando nuevos modelos de comercialización en el sector de ileostomía.
Análisis Geográfico
Mercado de Ileostomía en América del Norte
América del Norte generó el 42,97% de los ingresos de 2025, consolidando su liderazgo gracias a la alta densidad de enfermería especializada, la amplia cobertura de seguros médicos y la rápida adopción de monitores digitales de fugas. La alineación de la FDA con la norma ISO 13485 en 2025 garantiza presentaciones previas a la comercialización más ágiles, fomentando actualizaciones tecnológicas rápidas. A pesar de que la adopción de la laparoscopia modera la creación de nuevos estomas, la venta ascendente de productos premium compensa la debilidad en volumen, manteniendo el tamaño del mercado de ileostomía resiliente.
Mercado de Ileostomía en Asia-Pacífico
Asia-Pacífico sigue siendo el de mayor crecimiento con una CAGR del 8,29% hasta 2031. Los hospitales urbanos de China e India ya cuentan con barreras de ajuste convexo y cinturones ajustables, lo que refleja un mayor poder adquisitivo. La trayectoria del gasto en salud de China hacia 33,4 billones de USD para 2060 refuerza la demanda estructural de dispositivos para el cuidado de enfermedades crónicas. Los programas piloto de reembolso emergentes en Tailandia e Indonesia amplían aún más el acceso, aunque persisten brechas en la distribución rural.
Mercado de Ileostomía en Europa
Europa presenta un panorama maduro pero orientado a la innovación. El Reglamento de la UE sobre Envases y Residuos de Envases obliga a que todos los envases médicos sean reciclables para 2030. Los fabricantes han respondido con bolsas más delgadas de material único que mantienen las propiedades de barrera al tiempo que reducen el peso plástico. Simultáneamente, las normas de reprocesamiento de dispositivos de un solo uso orientan el reciclaje seguro de cinturones de soporte y clips de cierre. Estos incentivos regulatorios impulsan el rediseño sostenible de productos dentro del mercado de ileostomía.
Panorama Competitivo
Coloplast, ConvaTec y Hollister anclan colectivamente el campo competitivo, respaldando cada uno sus lanzamientos insignia con plataformas educativas. Coloplast avanzó en la detección digital a través de Heylo, ofreciendo alertas de fugas en tiempo real a través de teléfonos inteligentes. Hollister reforzó la gestión de alto rendimiento con bolsas de grifo suave integradas para entornos de cuidados críticos.
Las empresas de nivel medio B. Braun y 3M agudizan la diferenciación en líneas específicas por región, como Flexima Active para usuarios asiáticos que necesitan perfiles más delgados. Los planes de control de cambios predeterminados de la FDA promulgados en 2024 agilizan las actualizaciones iterativas, incentivando ajustes rápidos de materiales sin nuevos expedientes regulatorios [3]. El enfoque competitivo, por tanto, ha pasado del precio al costo del episodio de por vida, con los proveedores agrupando soporte de teleenfermería, aplicaciones de monitoreo de la piel y logística de reposición en modelos de suscripción.
Persisten oportunidades de espacio en blanco en estomas pediátricos, barreras personalizadas impresas en 3D y dispositivos portátiles impulsados por inteligencia artificial que predicen cambios en el pH del efluente antes de las fugas. Las empresas emergentes que colaboran con laboratorios de fabricación aditiva universitarios ahora pueden crear prototipos de bridas personalizadas en 24 horas, reduciendo las citas de ajuste y las revisitas hospitalarias. A medida que los ecosistemas digitales maduran, los futuros ganadores en el mercado de ileostomía probablemente combinarán dispositivos físicos con capas de servicio basadas en datos que garanticen contratos basados en resultados a los pagadores.
Líderes del Sector de Ileostomía
-
ConvaTec Inc.
-
B. Braun Melsungen AG
-
Coloplast
-
Hollister Incorporated
-
Salts Healthcare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ileostomía Empresas cubiertas en este informe
- Coloplast
- Convatec
- Hollister
- B. Braun
- 3M
- Salts Healthcare
- Flexicare Medical
- Marlen Manufacturing
- Smiths Group
- Welland Medical
- Nu-Hope Laboratories Inc.
- Cymed Micro Skin
- Alcare
- Medline Industries
- Torbot Group
- Trio Healthcare
- Safe N Simple LLC
- Fittleworth Medical Ltd
- SecuriCare (Medical) Ltd
- Stomocare International
Desarrollos recientes de la industria en Mercado de Ileostomía
- Abril de 2026: ForLife Produktions- und Vertriebsgesellschaft für Heil- und Hilfsmittel mbH y Oakmed Ltd. se han unido oficialmente bajo un nuevo nombre: Unora. Como parte de esta transformación, Unora presentó Silkura, una bolsa de ostomía a base de silicona diseñada para facilitar la vida.
- Noviembre de 2025: Mather Hospital, parte de Northwell Health en Port Jefferson, logró un hito importante al realizar el primer procedimiento de ileostomía duodenal magnética (MagDI) del Estado de Nueva York.
Mercado de Ileostomía Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de ileostomía como las ventas globales de sistemas de recogida de residuos de un solo uso o reutilizables, bolsas, barreras cutáneas, cinturones, pastas y accesorios auxiliares utilizados después de llevar quirúrgicamente el íleon a la superficie abdominal, ya sea que el estoma sea temporal o permanente.
Exclusión del alcance: Los dispositivos destinados estrictamente a procedimientos de colostomía o urostomía quedan fuera de nuestra línea de base.
Descripción General de la Segmentación
- Por Tipo de Procedimiento
- Ileostomía Terminal
- Ileostomía en Asa
- Por Tipo de Equipo
- Bolsas de Estoma
- Cinturones y Fajas
- Accesorios y Otros
- Por Tipo de Enfermedad
- Cáncer
- Enfermedad de Crohn
- Colitis Ulcerosa
- Otras Indicaciones
- Por Tipo de Sistema
- Sistemas de Una Pieza
- Sistemas de Dos Piezas
- Por Usabilidad
- Bolsas Drenables
- Bolsas de Extremo Cerrado
- Por Usuario Final
- Hospitales
- Entornos de Atención Domiciliaria
- Centros Quirúrgicos Ambulatorios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- GCC
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistan a continuación a cirujanos colorrectales, enfermeras de estoma, responsables de adquisiciones en hospitales y distribuidores de atención domiciliaria en América del Norte, Europa, Asia-Pacífico y el GCC para verificar las curvas de adopción, los precios de venta promedio (ASP) y las tasas de incorporación de accesorios, y para validar los supuestos iniciales de escritorio que parecían volátiles.
Investigación Documental
Comenzamos mapeando los grupos de pacientes y los volúmenes de cirugía a partir de conjuntos de datos abiertos como los registros de cáncer de GLOBOCAN, los archivos de prevalencia de EII de la OMS, las estadísticas de altas hospitalarias de la OCDE y los registros de reembolso HCPCS de Medicare de Estados Unidos. Luego superponemos información de las asociaciones nacionales de ostomía y revistas revisadas por pares sobre el cuidado del estoma. Los informes anuales 10-K de las empresas, los resúmenes 510(k) de la FDA y las noticias de Dow Jones Factiva nos ayudan a refinar los plazos de lanzamiento y los rangos de precios. D&B Hoovers proporciona divisiones de ingresos que anclan las consolidaciones de proveedores. Esta lista es ilustrativa; muchas más fuentes públicas y de suscripción sustentan la fase documental.
Dimensionamiento del Mercado y Previsión
Un modelo descendente de prevalencia a cohorte tratada convierte los casos incidentes de cáncer colorrectal y EII grave en procedimientos de ileostomía, ajusta las tasas de reversión y mortalidad, y multiplica por las normas de uso de dispositivos. Las consolidaciones de proveedores y las verificaciones de ASP muestreado × volumen proporcionan una perspectiva ascendente para la reconciliación antes de finalizar los totales. Los impulsores clave incorporados en el modelo incluyen: 1) eliminación del retraso en cirugías colorrectales electivas, 2) cambio hacia sistemas drenables de dos piezas, 3) penetración de la atención domiciliaria, 4) erosión regional del ASP, y 5) elasticidad del envejecimiento de la población. Una regresión multivariante sobre estas variables, ajustada por inflación, genera la curva 2025-2030, con análisis de escenarios utilizado para estresar los choques adversos de reembolso. Las brechas en las estimaciones ascendentes se salvan mediante la ponderación regional basada en datos de envíos de importación.
Validación de Datos y Ciclo de Actualización
Los resultados se someten a una revisión por pares en tres etapas, los indicadores de varianza desencadenan llamadas secundarias, y cualquier evento regulatorio o de retiro de material importante provoca una actualización provisional. Los informes se reconstruyen anualmente y realizamos un barrido de último momento antes de la entrega al cliente.
Por Qué la Línea de Base de Ileostomía de Mordor Genera Confianza en los Responsables de Decisiones
Las estimaciones publicadas divergen porque las empresas varían el alcance del tipo de estoma, agrupan los accesorios de manera diferente y aplican progresiones de ASP distintas.
Los principales factores de brecha incluyen: algunas fuentes fusionan los ingresos de colostomía con los de ileostomía, otras aplican precios globales uniformes o utilizan tasas de procedimientos históricas sin descontar las reversiones. Nuestros analistas, por el contrario, aíslan los dispositivos exclusivos de ileostomía, aplican escalas de ASP específicas por región validadas cada trimestre y actualizan los grupos de pacientes anualmente.
Comparación de Referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 1,31 mil millones de USD (2025) | Mordor Intelligence | - |
| 1,20 mil millones de USD (2024) | Consultoría Global A | Fusiona subtipos de ostomía; ASP estático; ciclo de actualización de dos años |
| 2,05 mil millones de USD (2025) | Asociación del Sector B | Contabiliza accesorios vendidos para colostomía; asume un intervalo uniforme de reemplazo de dispositivos |
La comparación muestra que cuando se eliminan la expansión del alcance y los datos desactualizados, Mordor ofrece una línea de base equilibrada y transparente que los ejecutivos pueden rastrear hasta variables discretas y pasos repetibles, dándoles mayor confianza para la planificación y la inversión.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ileostomía?
Se espera que el tamaño del mercado de ileostomía crezca de 1,31 mil millones de USD en 2025 a 1,40 mil millones de USD en 2026.
¿Quiénes son los actores clave en el Mercado de Ileostomía?
ConvaTec Inc., B. Braun Melsungen AG, Coloplast, Hollister Incorporated y Salts Healthcare son las principales empresas que operan en el Mercado de Ileostomía.
¿Cuál es la región de más rápido crecimiento en el Mercado de Ileostomía?
Se proyecta que Asia-Pacífico registre el CAGR más rápido del 8,29%, impulsado por la expansión de la capacidad hospitalaria y el envejecimiento de la población.
¿Qué región tiene la mayor cuota en el Mercado de Ileostomía?
En 2025, América del Norte representa la mayor cuota de mercado en el Mercado de Ileostomía.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Las cirugías mínimamente invasivas de preservación intestinal reducen la creación de estomas en los países desarrollados, y las brechas de reembolso en las economías en desarrollo limitan la adopción de productos premium.