
Tamaño y Participación del Mercado de Equipos Quirúrgicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
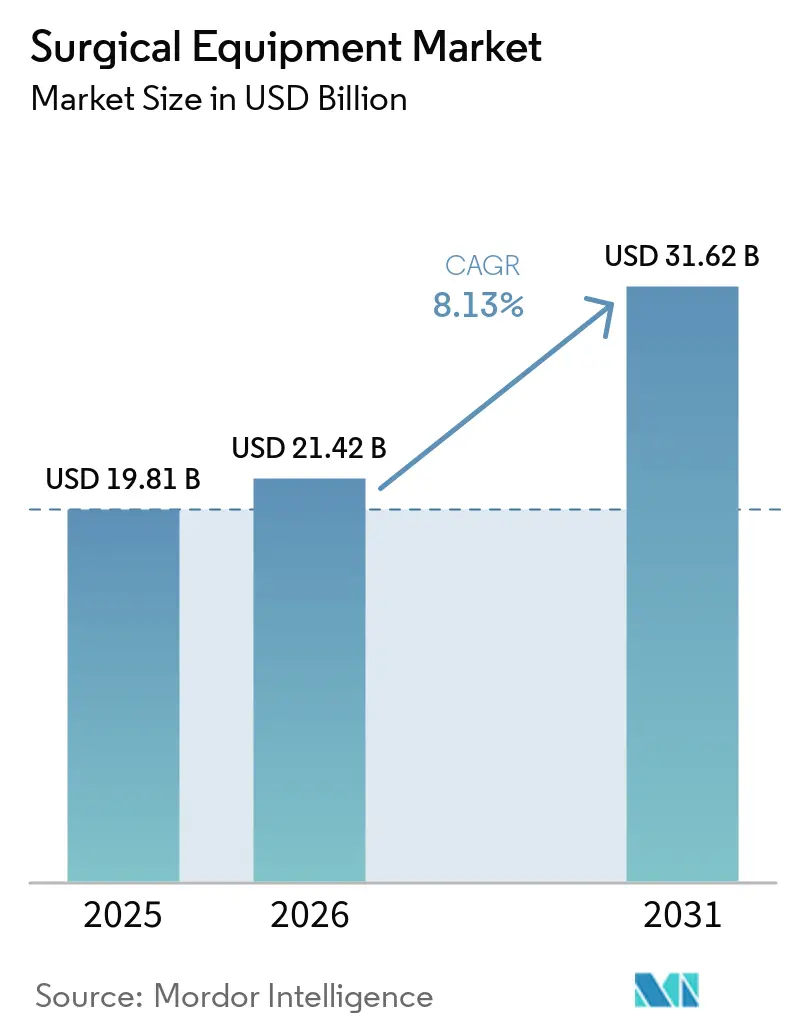
| Tamaño del Mercado (2026) | 21.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.13 % |
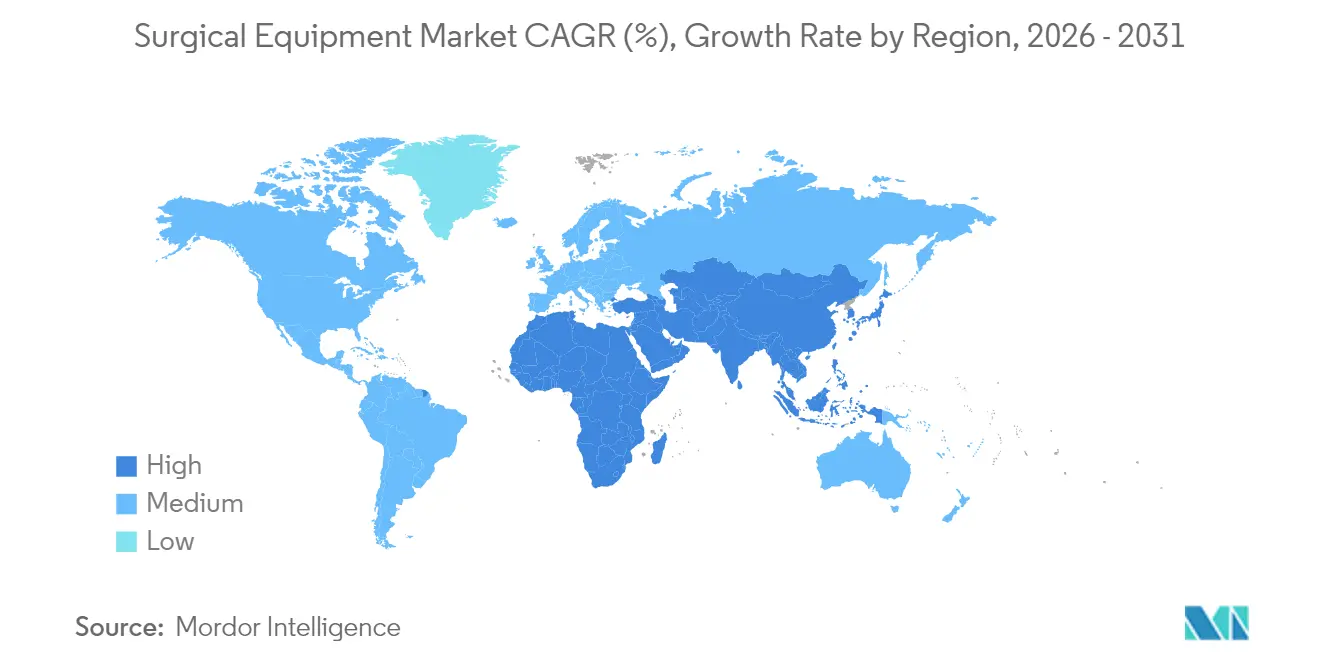
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
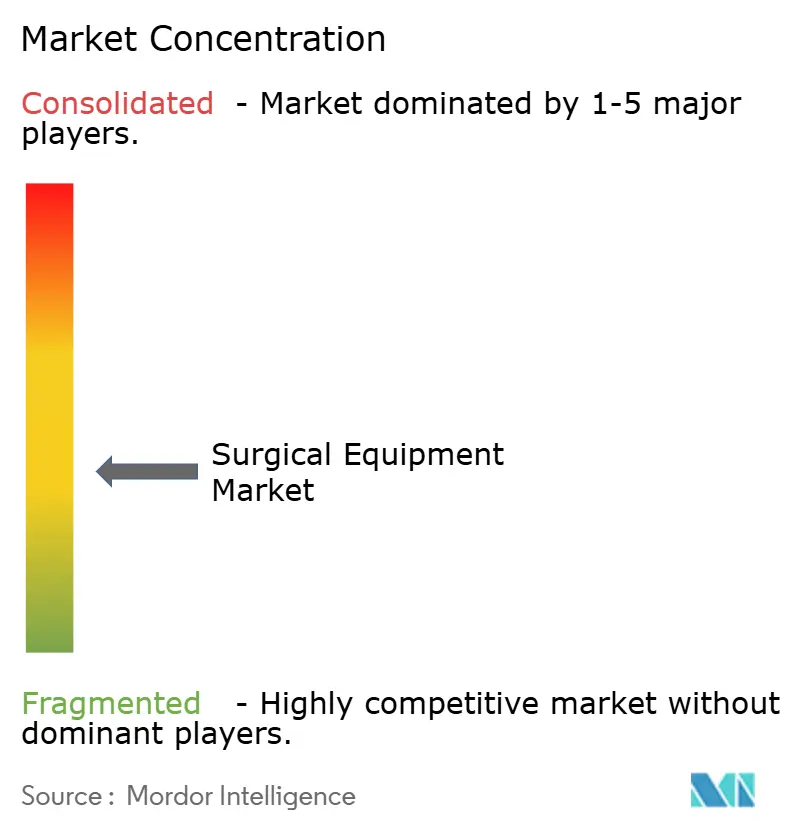
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos Quirúrgicos por Mordor Intelligence
Se espera que el tamaño del mercado de Equipos Quirúrgicos crezca de USD 19,81 mil millones en 2025 a USD 21,42 mil millones en 2026 y se prevé que alcance USD 31,62 mil millones en 2031 a una CAGR del 8,13% durante 2026-2031.
El aumento en los volúmenes de procedimientos fortalece las perspectivas, la rápida adopción de técnicas mínimamente invasivas y la creciente presencia de centros de cirugía ambulatoria (CCA). Se prevé que los dispositivos motorizados y electroquirúrgicos lideren el crecimiento de productos a medida que los médicos buscan instrumentos que corten, sellen y coagulen el tejido en un solo paso. Asia-Pacífico está en camino de registrar la expansión regional más rápida, reflejando la ampliación de capacidad en China e India junto con volúmenes quirúrgicos en constante aumento. La intensidad competitiva está creciendo a medida que los innovadores de nicho desafían a las marcas establecidas con sistemas compactos y específicos para flujos de trabajo diseñados para entornos ambulatorios. Las restricciones de capital en hospitales y CCA están impulsando a los proveedores hacia financiamiento flexible y precios por procedimiento, remodelando la dinámica de compras en el mercado de equipos quirúrgicos.
Conclusiones Clave del Informe
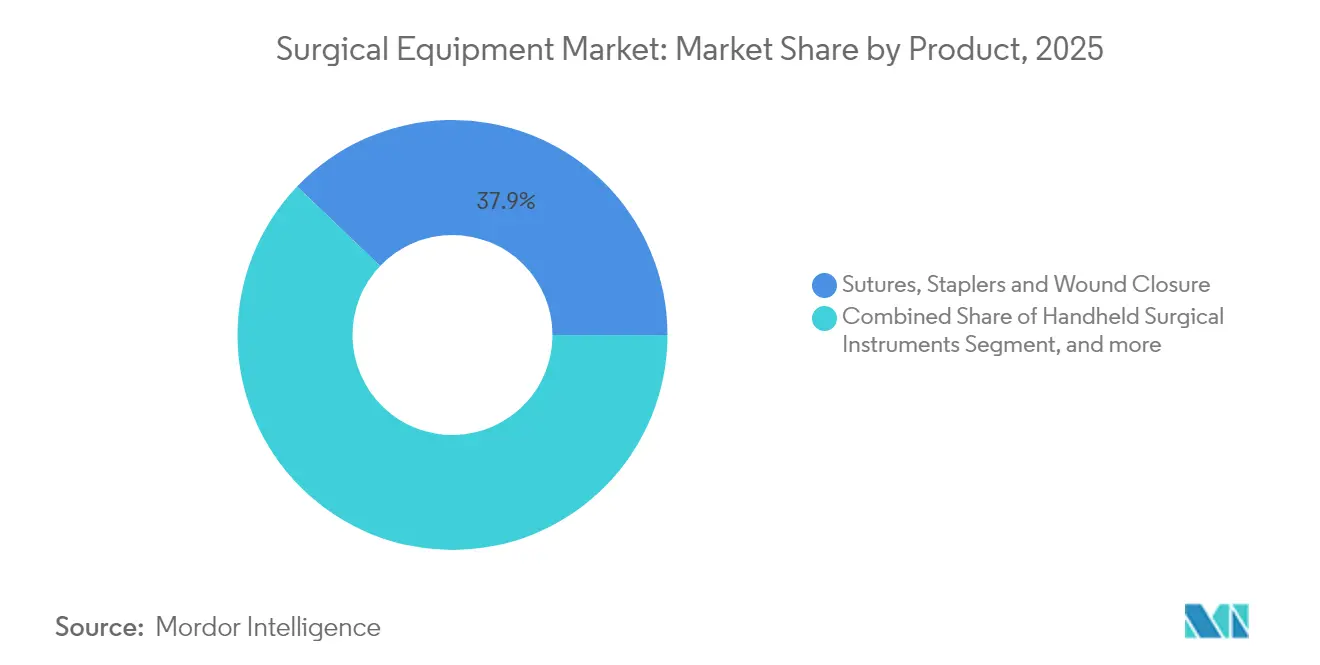
- Por tipo de producto, las suturas, grapadoras y otros dispositivos de cierre de heridas representaron el 37,86% de la participación del mercado de equipos quirúrgicos en 2025, mientras que se proyecta que los dispositivos motorizados y electroquirúrgicos crezcan a una CAGR del 8,45% hasta 2031.
- Por aplicación, las cirugías ortopédicas y de traumatología representaron el 24,55% del tamaño del mercado de equipos quirúrgicos en 2025, mientras que se prevé que la cirugía plástica, cosmética y de reconstrucción de quemaduras se expanda a una CAGR del 8,76% hasta 2031.
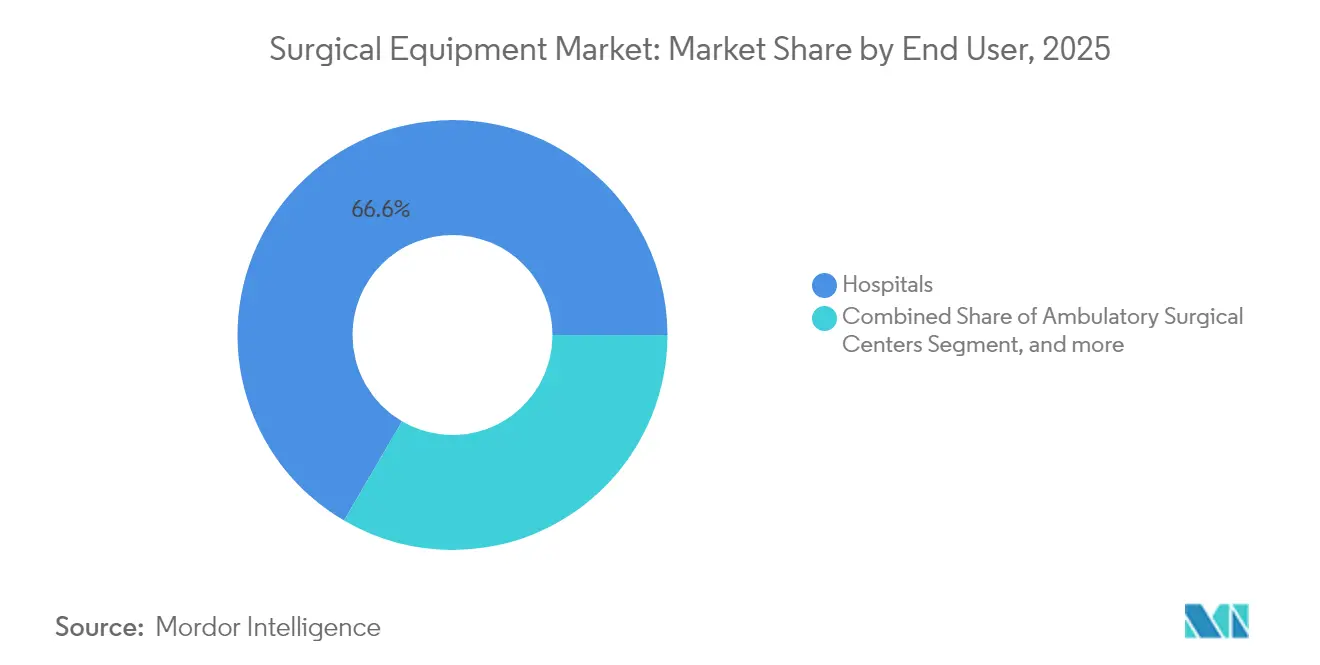
- Por usuario final, los hospitales mantuvieron una participación de ingresos del 66,58% en 2025; los CCA avanzan a una CAGR del 8,97% hasta 2031.
- Por geografía, América del Norte lideró con una participación de ingresos del 35,12% en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 8,69% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en los volúmenes de procedimientos quirúrgicos | +2.1% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Aumento de accidentes de tráfico vial y otros accidentes | +1.2% | Regiones en desarrollo, Global | Corto plazo (≤ 2 años) |
| Cambio hacia cirugía mínimamente invasiva y robótica | +2.5% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Crecimiento de los CCA y la atención ambulatoria | +1.8% | América del Norte, Emergente en Europa | Corto plazo (≤ 2 años) |
| Adopción de instrumentos desechables y de un solo uso | +1.0% | Mercados desarrollados, Global | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura sanitaria en economías emergentes | +1.9% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Procedimientos Quirúrgicos Impulsado por el Envejecimiento y la Prevalencia de Enfermedades Crónicas
Los recuentos de procedimientos continúan aumentando, con aproximadamente 235 millones de operaciones mayores realizadas cada año. Las cirugías ortopédicas, cardiovasculares y oncológicas representan gran parte del volumen incremental a medida que las poblaciones mundiales envejecen y aumenta la carga de enfermedades crónicas.[1] Los fabricantes están respondiendo adaptando los instrumentos a las especialidades de alto volumen en lugar de ofrecer conjuntos amplios de uso general, mejorando el rendimiento y reduciendo el desperdicio. Los procedimientos ortopédicos están creciendo un 7,2% anualmente, impulsando la demanda de sierras motorizadas, taladros y ayudas de navegación. Las intervenciones cardiovasculares avanzan un 5,8% por año, lo que impulsa la inversión en quirófanos híbridos que combinan capacidades de imagen y mínimamente invasivas. El efecto neto es una necesidad sostenida de sistemas fiables y específicos para cada procedimiento que puedan soportar una utilización diaria intensa.
Aumento del Número de Accidentes de Tráfico Vial y Otros Accidentes
Las lesiones por accidentes de tráfico vial y los traumatismos laborales continúan elevando la demanda de hardware para fijación de fracturas, imágenes portátiles y sistemas de navegación que permiten una intervención rápida en entornos de emergencia.[2] Más allá de las placas y tornillos tradicionales, los cirujanos de traumatología buscan ahora plataformas integradas capaces de guiar la colocación de tornillos en tiempo real, acortando los tiempos operativos y limitando las cirugías repetidas. Los fabricantes de dispositivos han creado un segmento de traumatología dedicado dentro de la ortopedia, con un crecimiento que supera al de los equipos ortopédicos generales a medida que los hospitales amplían los centros de lesiones graves y abastecen kits listos para traumatología.
Cambio Acelerado Hacia Cirugías Mínimamente Invasivas y Asistidas por Robots
Las técnicas robóticas y laparoscópicas han superado el umbral de adopción en urología, ginecología y cirugía general, aportando incisiones más pequeñas, altas más rápidas y menos complicaciones. Veinte nuevos sistemas robóticos están en desarrollo, prometiendo precios competitivos y expansión hacia especialidades verticales. Las plataformas multiviscerales capaces de pasar sin problemas de casos colorrectales a torácicos están desplazando la ecuación de valor hacia arquitecturas robóticas adaptables. A medida que los precios de los dispositivos bajan, los hospitales de nivel medio y los CCA de alto volumen están entrando al mercado, ampliando la base instalada y aumentando los recuentos de procedimientos para instrumentos y desechables asociados.
Crecimiento de los Centros de Cirugía Ambulatoria y Modelos de Atención Ambulatoria
Los CCA realizan actualmente el 72% de los procedimientos en Estados Unidos y están en camino de un aumento del 25% en volumen para 2029, respaldado por ahorros de costos del 45-60% en comparación con los equivalentes hospitalarios. Los operadores ambulatorios priorizan dispositivos compactos y fáciles de esterilizar que apoyen rotaciones rápidas de sala. Los proveedores capaces de miniaturizar consolas y combinar modalidades de imagen y energía en unidades únicas ganan terreno. Los cambios de política que añaden códigos ortopédicos y cardíacos complejos a las listas de reembolso ambulatorio están acelerando la migración de casos, obligando a los hospitales a reinventar las líneas de servicio quirúrgico y actualizar las estrategias de adquisición de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento | -1.5% | Global, pronunciado en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Requisitos regulatorios estrictos | -0.8% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Escasez de personal quirúrgico cualificado | -0.9% | Regiones en desarrollo, Global | Largo plazo (≥ 4 años) |
| Restricciones presupuestarias que retrasan las actualizaciones de equipos | -0.7% | América del Norte, Europa, Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Mantenimiento de los Sistemas Quirúrgicos Avanzados
Una plataforma robótica de primer nivel puede costar más de USD 2 millones, con contratos de servicio anuales que añaden entre el 10 y el 15%. Los hospitales más pequeños y los CCA a menudo difieren las compras o buscan modelos de pago por uso que vinculen los gastos a la utilización.[3] Los acuerdos de arrendamiento, participación en beneficios y agrupación de riesgos están aliviando gradualmente las barreras, aunque los sistemas de alta intensidad de capital siguen concentrados en grandes centros académicos.
Requisitos Estrictos de Aprobación Regulatoria y Cumplimiento
Los mandatos de vigilancia poscomercialización y los identificadores únicos de dispositivos añaden complejidad y costo a los lanzamientos de productos. Las cambiantes Regulaciones de Dispositivos Médicos del Reino Unido y el mayor escrutinio de la FDA sobre los dispositivos habilitados por inteligencia artificial alargan los plazos de aprobación. Los fabricantes más grandes pueden absorber estos costos con mayor facilidad, ampliando la brecha competitiva entre las multinacionales y las empresas emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
El Cierre de Heridas Domina Mientras la Electrocirugía se AceleraLas suturas, grapadoras y otros dispositivos de cierre representaron el 37,86% de la cuota del mercado de equipos quirúrgicos en 2025, lo que subraya su papel universal en todas las especialidades. Las suturas barbadas que eliminan el anudado han reducido en promedio 1 minuto y 43 segundos los tiempos de cierre en cesáreas, demostrando su valor en los flujos de trabajo. El Refuerzo de Línea de Grapas ECHELON ENDOPATH de Johnson & Johnson ilustra cómo los avances en biomateriales pueden proteger el tejido y reducir las fugas.
Se proyecta que los sistemas eléctricos y electroquirúrgicos se expandirán a una CAGR del 8,45% hasta 2031. Instrumentos como la mandíbula Maryland LigaSure de Medtronic combinan el corte y el sellado de vasos, reduciendo los pasos operativos y el daño colateral. Los retractores quirúrgicos, las pinzas manuales y las herramientas quirúrgicas eléctricas siguen siendo elementos esenciales, pero la frontera se encuentra en las consolas integradas que combinan energía, imagen y evacuación de humo, optimizando el campo estéril. Es probable que el tamaño del mercado de equipos quirúrgicos para dispositivos eléctricos gane mayor impulso a medida que los centros ambulatorios adopten torres multifunción para mayor eficiencia de espacio.


Por Aplicación:
La Ortopedia Lidera Mientras la Estética se AceleraLos casos ortopédicos y de traumatología representaron el 24,55% del tamaño del mercado de equipos quirúrgicos en 2025. El sistema de potencia CD NXT de Stryker, que ofrece retroalimentación en tiempo real sobre la profundidad de perforación, destaca el impulso hacia una reconstrucción articular más segura y rica en datos. Las plataformas de guía robótica como Mako están ampliando la adopción de reemplazos articulares mínimamente invasivos, acortando las estancias hospitalarias y reduciendo las tasas de revisión.
Se prevé que los procedimientos de cirugía plástica, cosmética y de reconstrucción de quemaduras crezcan a una CAGR del 8,76% hasta 2031, impulsados por el creciente interés de los pacientes en mejoras estéticas y los avances en tecnología de tejido regenerativo. La cirugía cardiovascular y torácica mantiene una demanda sólida debido a la alta prevalencia de enfermedades, mientras que la neurocirugía se beneficia de una mejor visualización intraoperatoria. La industria de equipos quirúrgicos continúa diversificándose, con las especialidades bariátrica y ginecológica adoptando plataformas robóticas de puerto único que reducen las entradas de trócar y el dolor posoperatorio.
Por Usuario Final:
Los Hospitales Dominan Mientras los CCA Crecen RápidamenteLos hospitales controlaron el 66,58% de los ingresos globales en 2025, aprovechando equipos multidisciplinarios y respaldos de cuidados intensivos para cirugías complejas. Sin embargo, el aumento de los costos operativos ha tensado los presupuestos de capital; la antigüedad promedio de los equipos instalados ha aumentado a medida que se difieren las compras. Esta dinámica abre puertas a los proveedores que ofrecen rutas de actualización y financiamiento basado en el uso.
Los CCA están creciendo a una CAGR del 8,97% y redefiniendo los criterios de adquisición. Los dispositivos deben ser compactos, rápidos de esterilizar e interoperables entre especialidades para justificar el espacio en planta. El tamaño del mercado de equipos quirúrgicos vinculado a los CCA se amplifica por los cambios en las normas del Centro de Servicios de Medicare y Medicaid que reembolsan códigos ortopédicos y cardíacos más complejos fuera de los hospitales. Las clínicas especializadas y los consultorios médicos siguen siendo un nicho, pero presentan oportunidades para plataformas ultraportátiles con batería.
Análisis Geográfico
Mercado de Equipos Quirúrgicos de América del Norte
América del Norte concentró el 35,12% de los ingresos de 2025, impulsada por condiciones favorables de reembolso y la adopción temprana de sistemas robóticos y habilitados por inteligencia artificial. Los hospitales enfrentan presión de costos, pero los centros de cirugía ambulatoria están en auge, lo que refleja los incentivos de los pagadores y la preferencia de los pacientes por procedimientos en el mismo día. Los retrasos continuos en la modernización del capital han incrementado el ciclo de vida promedio de los equipos, lo que lleva a los proveedores hacia contratos de servicio y modelos de alquiler. No obstante, los centros de Estados Unidos y Canadá siguen siendo el campo de pruebas para las suites de cirugía robótica y digital de próxima generación.
Mercado de Equipos Quirúrgicos de Europa
Europa presenta un amplio panorama anclado en sólidos sistemas de salud pública. Alemania, Francia y el Reino Unido lideran la adopción de plataformas mínimamente invasivas. Las nuevas regulaciones de dispositivos médicos refuerzan la supervisión poscomercialización, lo que eleva los costos de cumplimiento pero fortalece la seguridad del paciente. Los mercados del sur y el este de Europa, que están modernizando su infraestructura heredada, representan nichos de crecimiento de recuperación donde los instrumentos versátiles de precio medio ganan preferencia.
Mercado de Equipos Quirúrgicos de Asia-Pacífico
Asia-Pacífico es la zona de mayor crecimiento, con un avance a una CAGR del 8,69% hasta 2031. China es ahora el segundo mayor comprador de quirófanos robóticos, respaldada por fabricantes nacionales que adaptan los diseños a los presupuestos locales. Japón lidera en volúmenes de procedimientos per cápita, mientras que India apunta a una adopción anual de dispositivos del 15% mediante incentivos fiscales y aprobaciones simplificadas. Las naciones del sudeste asiático están incorporando quirófanos en centros provinciales, lo que impulsa la demanda de paquetes de equipos integrales y agrupados que incluyen capacitación en el sitio y garantías de servicio.
Mercado de Equipos Quirúrgicos de Oriente Medio, África y América del Sur
Oriente Medio y África, junto con América del Sur, ofrecen un potencial a largo plazo a medida que los gobiernos destinan mayores presupuestos de salud a la infraestructura quirúrgica. Las cadenas de hospitales del sector privado en Brasil y el Consejo de Cooperación del Golfo son adoptantes tempranos de sistemas robóticos, estableciendo referencias que las instalaciones públicas se esfuerzan por igualar.

Panorama regulatorio
El mercado de equipos quirúrgicos está determinado por requisitos de calidad, usabilidad y posventa que se están armonizando cada vez más, pero que siguen siendo más exigentes en las principales jurisdicciones. En Estados Unidos, la FDA comenzó a implementar el Quality Management System Regulation (QMSR) el 2 de febrero de 2026, alineando las expectativas del sistema de calidad de dispositivos más estrechamente con la norma ISO 13485 y reforzando los controles de proveedores y el cumplimiento del ciclo de vida para los fabricantes que venden a nivel global.
En Europa, los plazos de transición del Reglamento de Dispositivos Médicos (MDR) siguen afectando la disponibilidad de productos y la planificación de la certificación. El acceso a dispositivos heredados se extiende hasta el 31 de diciembre de 2027 para ciertos dispositivos de mayor riesgo y hasta el 31 de diciembre de 2028 para otras clases, sujeto a condiciones definidas de solicitud y cumplimiento supervisadas a través de organismos notificados y autoridades competentes. A nivel global, el International Medical Device Regulators Forum (IMDRF) publicó su Playbook for Medical Device Regulatory Reliance Programs el 26 de febrero de 2026, y un taller conjunto de la industria celebrado en marzo de 2026 en Singapur reforzó la puesta en operación mediante vías basadas en confianza regulatoria que pueden reducir los ciclos de revisión duplicados para carteras multinacionales de dispositivos quirúrgicos.
Panorama Competitivo
El mercado de equipos quirúrgicos está moderadamente fragmentado, con Medtronic, Johnson & Johnson, Stryker e Intuitive Surgical ocupando posiciones de liderazgo a través de amplias carteras y cadenas de suministro globales. La diferenciación centrada en la tecnología se está intensificando; Medtronic está incorporando inteligencia artificial a la planificación quirúrgica para optimizar la selección de líneas de grapas, mientras que Johnson & Johnson está integrando el seguimiento digital en los flujos de trabajo de implantes ortopédicos. Veinte plataformas robóticas emergentes están en proceso, lo que indica una mayor rivalidad y posible presión sobre los precios. La integración vertical está en aumento a medida que los fabricantes se extienden hacia la imagen, el software y el monitoreo posagudo para asegurar ingresos recurrentes y profundizar la fidelización de los clientes.
Los competidores de nicho se centran en sistemas de especialidad única, desechables rentables o miniconsolas adaptadas a los CCA. Las adquisiciones estratégicas, como la compra de Inari Medical por parte de Stryker para añadir dispositivos de trombectomía mecánica, demuestran cómo los actores establecidos cubren brechas de capacidad y entran en adyacencias de alto crecimiento. Los manuales de ecosistema que agrupan hardware, software y análisis se están convirtiendo en estándar a medida que los compradores buscan soluciones integrales que simplifiquen la coordinación con múltiples proveedores.
Líderes de la Industria de Equipos Quirúrgicos
-
CONMED Corporation
-
Olympus Corporation
-
Stryker Corporation
-
B Braun Melsungen AG
-
Smith & Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos Quirúrgicos
- Medtronic
- Johnson & Johnson
- Stryker
- B. Braun
- Olympus
- Boston Scientific
- Smiths Group
- Zimmer Biomet
- Conmed
- Intuitive Surgical
- Siemens Healthineers
- 3M
- Frankenman International Ltd.
- Meril Life Science
- Teleflex
- Karl Storz
- Arthrex
- Alcon
- Steris plc
- Surgical Holdings Ltd.

Oportunidades de mercado y perspectivas futuras
La migración hacia entornos ambulatorios y la presión por un mayor rendimiento generan espacio para plataformas eléctricas y electroquirúrgicas compactas e interoperables, adaptadas a los ASC, donde la rápida rotación de salas y las limitaciones de espacio favorecen la gestión integrada de energía y humo junto con flujos de esterilización simplificados. La evidencia de este posicionamiento en el lado de la oferta se observa en las inversiones de fabricación en grapas, suturas e insumos mínimamente invasivos: Healthium MedTech informó haber completado en enero de 2026 la ampliación de una planta en Sri City (India), aumentando la capacidad de producción en más del 40% para grapas quirúrgicas, suturas y dispositivos mínimamente invasivos. Esto se alinea con la demanda de categorías estandarizadas y de alto volumen de cierre de heridas e instrumentos de un solo uso.
Los cambios regulatorios y de cumplimiento también están orientando la oportunidad hacia proveedores capaces de estandarizar sistemas de calidad, documentación de factores humanos y trazabilidad entre regiones sin ralentizar los ciclos de renovación de productos. La FDA publicó una guía final sobre el contenido de la información de factores humanos para las presentaciones de comercialización de dispositivos en el Federal Register el 29 de mayo de 2026, y la implementación del QMSR aumenta el beneficio de los modelos operativos globales alineados con ISO 13485. La expansión de la cartera en torno a ecosistemas de procedimientos asistidos por robots y digitalmente habilitados se ve reforzada por alianzas comerciales y ampliación de capacidad, incluido el acuerdo de fabricación de junio de 2026 entre Microbot Medical y Sanmina para aumentar la capacidad de producción del sistema LIBERTY Endovascular Robotic System, lo que refleja cómo las asociaciones de fabricación por contrato pueden acelerar la disponibilidad de plataformas de procedimiento de próxima generación y la demanda asociada de instrumentos y desechables.
Recent Industry Developments in Mercado de Equipos Quirúrgicos
- Mayo de 2026: Olympus Corporation anunció un acuerdo definitivo para adquirir BioProtect Ltd. por 270 millones de USD, ampliando su cartera de tecnología urológica, con cierre previsto para finales del segundo trimestre de 2026. El acuerdo refuerza la exposición de Olympus a flujos de trabajo urológicos impulsados por procedimientos y respalda una agrupación más amplia de plataformas terapéuticas con instrumentos y desechables relacionados. También señala una consolidación continua en torno a tecnologías quirúrgicas y endoluminales diferenciadas.
- Marzo de 2026: CONMED celebró un acuerdo definitivo para vender los derechos globales de distribución de sus líneas de productos de gastroenterología Duraclip, Precisor y Optibite a Micro-Tech Endoscopy, como parte de su salida estratégica de la gastroenterología. La transacción refleja un reenfoque de la cartera hacia las franquicias quirúrgicas prioritarias de CONMED, incluidos los procedimientos mínimamente invasivos y laparoscópicos, la evacuación de humo y la reparación de tejidos blandos ortopédicos. Para el mercado, esto reconfigura el control de los canales y la intensidad competitiva en categorías específicas de herramientas de procedimiento.
- Febrero de 2025: Stryker completó la adquisición de Inari Medical, ampliando su cartera con sistemas de trombectomía mecánica como FlowTriever y ClotTriever. La adquisición amplió la cobertura de procedimientos de Stryker en intervenciones vasculares y reforzó su estrategia de añadir capacidades intervencionistas adyacentes que pueden aprovecharse de forma cruzada con las cuentas hospitalarias. También aumentó la presión competitiva sobre los actores establecidos que ofrecen soluciones para el tromboembolismo venoso y vascular periférico.


Mercado de Equipos Quirúrgicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los equipos quirúrgicos utilizados para realizar, apoyar y cerrar procedimientos quirúrgicos, tanto en hospitales como en entornos quirúrgicos ambulatorios. Incluye herramientas quirúrgicas básicas, dispositivos de energía y eléctricos, y productos de cierre de heridas que se adquieren para quirófanos y salas de procedimientos.
Exclusiones del alcance: Se excluyen los sistemas de imagen de capital, los robots quirúrgicos completos, la infraestructura de esterilización y el mobiliario general de quirófano, a menos que estén incluidos dentro de las categorías de equipos quirúrgicos que se valoran en el modelo.
Descripción General de la Segmentación
- Por Producto
- Instrumentos Quirúrgicos de Mano
- Pinzas y Agarradores
- Bisturíes y Hojas
- Retractores y Dilatadores
- Dispositivos Motorizados y Electroquirúrgicos
- Unidades de Electrocirugía de Alta Frecuencia
- Sistemas de Energía Ultrasónica y de Plasma
- Herramientas de Potencia Quirúrgica
- Suturas, Grapadoras y Cierre de Heridas
- Suturas Absorbibles
- Suturas No Absorbibles
- Grapadoras Manuales
- Sellantes y Adhesivos Tisulares
- Otros
- Instrumentos Quirúrgicos de Mano
- Por Aplicación
- Ortopedia y Traumatología
- Cardiovascular y Torácico
- Obstetricia y Ginecología
- Neurocirugía y Columna Vertebral
- Cirugía Plástica, Cosmética y de Reconstrucción de Quemaduras
- Gastrointestinal y Bariátrico
- Otras Cirugías
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas y Consultorios Médicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la estructura base de la demanda y para anclar los supuestos clave que las entrevistas confirman posteriormente. Nos basamos principalmente en estadísticas de salud pública y volúmenes de procedimientos, como los disponibles en fuentes como la Organización Mundial de la Salud, los datos de salud de la OCDE, los CDC de Estados Unidos y las bases de datos de dispositivos de la FDA de Estados Unidos. También revisamos revistas clínicas científicas seleccionadas para comprender la combinación de procedimientos y la adopción de tecnología.
Para el contexto de oferta y precios, revisamos informes anuales de empresas, presentaciones para inversores y estadísticas oficiales de comercio y aduanas donde los códigos de instrumentos y dispositivos médicos son informativos, además de sitios web de reconocidas asociaciones médicas y publicaciones de adquisiciones hospitalarias. En paralelo, utilizamos datos de suscripción de pago para las finanzas de las empresas y bases de datos de patentes para rastrear la intensidad de la innovación y los lanzamientos de productos que pueden modificar los precios de venta promedio a lo largo del tiempo. Los ejemplos mencionados anteriormente no son exhaustivos, y también recurrimos a otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para contrastar lo que la investigación documental no puede explicar completamente, especialmente en cuanto a precios, ciclos de reemplazo y cambios en la combinación entre herramientas manuales, dispositivos eléctricos y electroquirúrgicos, y suturas y grapadoras. Hablamos con fabricantes, distribuidores, funciones de compras grupales y adquisiciones, cirujanos y gerentes de quirófano en las principales regiones, de modo que los patrones de utilización y las vías de compra quedaran registrados antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 13% | Asia-Pacífico (APAC): 48% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 27% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores más pequeños: 21% | Gerentes: 60% | América: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de demanda direccionable utilizando volúmenes de procedimientos quirúrgicos, recuentos de instalaciones y el uso típico de equipos por procedimiento. Luego convertimos la demanda en valor utilizando referencias de precios específicas por región.
Una vez formado el total global, lo contrastamos con aproximaciones ascendentes selectivas, como el mapeo de ingresos de proveedores por grupo de productos y verificaciones de canales sobre precios de venta promedio. Esto ayuda a corregir el exceso o la subestimación cuando las definiciones de productos o la cobertura difieren entre fuentes.
Los insumos clave que dan forma al modelo incluyen el crecimiento anual de procedimientos por especialidad, la adopción de enfoques mínimamente invasivos que cambian la combinación de instrumentos, la utilización de herramientas electroquirúrgicas y eléctricas por caso, la intensidad de uso de suturas y grapadoras, los ciclos de reemplazo y mantenimiento, y el momento de la conversión de divisas para la normalización multipaís. Donde las señales ascendentes son incompletas para mercados más pequeños, utilizamos ratios de referencia (consumo por procedimiento y compras por instalación) y los validamos con entrevistas locales.
Para el pronóstico, ejecutamos análisis de escenarios utilizando indicadores de ciclo corto, como la normalización del retraso en cirugías electivas, la dirección del gasto en salud y las expectativas de presupuesto de adquisiciones compartidas por los encuestados. El pronóstico sigue siendo rastreable hasta los impulsores medibles, y realizamos pequeños ajustes cuando los insumos primarios indican un cambio de precio o combinación a corto plazo.
Validación de Datos y Ciclo de Actualización
La validación se realiza en etapas, con totales comparados con señales independientes como el crecimiento de procedimientos, comentarios sobre envíos de dispositivos y divulgaciones financieras públicas. También revisamos los resultados en busca de valores atípicos por región y grupo de productos. Si el modelo implica un salto repentino que no está respaldado por la lógica de demanda o precios, reabrimos los supuestos y volvemos a contactar a los expertos relevantes.
Antes de la aprobación final, otro analista revisa el trabajo para confirmar que los cálculos, las conversiones y las definiciones son coherentes a lo largo de la serie temporal. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, movimientos bruscos de divisas o grandes variaciones en los volúmenes de procedimientos. Justo antes de la entrega, realizamos un pase final para incorporar las últimas actualizaciones públicas y los aprendizajes de las entrevistas.
Dimensionamiento del Mercado de Equipos Quirúrgicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para equipos quirúrgicos suelen variar incluso cuando utilizan una redacción similar, principalmente porque el alcance del producto y la lógica de precios no son idénticos. Las diferencias también aparecen cuando un editor utiliza precios de año base más antiguos, o cuando la cobertura regional y el momento de la conversión de divisas no están alineados.
La brecha principal proviene de si las categorías adyacentes de quirófano, como la imagen de capital, las plataformas robóticas completas y la infraestructura general del quirófano, se incluyen en el total. Mordor Intelligence contabiliza únicamente las categorías de equipos quirúrgicos (dispositivos manuales, eléctricos y electroquirúrgicos, y suturas y grapadoras) y mantiene estos elementos adyacentes fuera del alcance. Otras brechas suelen provenir de cómo se convierte la demanda impulsada por procedimientos en valor, incluyendo la rapidez con que se permite que los precios de venta promedio aumenten, si los cambios en la combinación hacia dispositivos de energía se modelan explícitamente, y con qué frecuencia se verifican los supuestos con clínicos y encuestados de adquisiciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,42 mil millones de USD (2026) | |
| Editor de Investigación Sectorial A | 20,02 mil millones de USD (2025) | Utiliza un año base diferente y no separa claramente los equipos quirúrgicos de las categorías adyacentes en todas las regiones, por lo que los supuestos de precios y combinación pueden desviarse al comparar año a año. |
| Editor de Investigación Sectorial B | 20,30 mil millones de USD (2025) | Destaca tecnologías avanzadas como la robótica y la imagen sin una regla coherente de inclusión, lo que puede inflar los totales cuando se mezclan plataformas de capital o tecnologías más amplias de quirófano. |
La tabla indica que la dispersión está impulsada menos por diferencias aritméticas y más por las elecciones de definición, además de cómo se proyectan los precios y la combinación. Al mantener las reglas de alcance explícitas y vincular la demanda a la actividad de procedimientos con verificaciones de compras, llegamos a un valor de mercado que es más fácil de reproducir y actualizar cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de equipos quirúrgicos?
El tamaño del mercado de equipos quirúrgicos es de USD 21,42 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que los ingresos alcancen USD 31,62 mil millones en 2031, reflejando una CAGR del 8,13%.
¿Qué categoría de producto se está expandiendo más rápidamente?
Se proyecta que los dispositivos motorizados y electroquirúrgicos registren una CAGR del 8,45% hasta 2031.
¿Por qué son importantes los centros de cirugía ambulatoria para los proveedores de equipos?
Los CCA realizan el 72% de las cirugías en Estados Unidos y demandan instrumentos compactos y de rotación rápida, impulsando una CAGR del 8,97% en las ventas de equipos relacionados.
¿Qué región ofrece las perspectivas de crecimiento más sólidas?
Asia-Pacífico muestra la CAGR regional más alta con un 8,69%, respaldada por la expansión de la infraestructura y el aumento de los volúmenes de procedimientos.
¿Qué frena la adopción de sistemas robóticos avanzados?
Los altos desembolsos de capital que superan los USD 2 millones por unidad y los estrictos obstáculos regulatorios limitan la adopción entre los hospitales más pequeños y los CCA.


 Sus datos están seguros y nunca se venden ni se comparten.
