
Tamaño y Participación del Mercado de Dispositivos Gastrointestinales
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Gastrointestinales por Mordor Intelligence
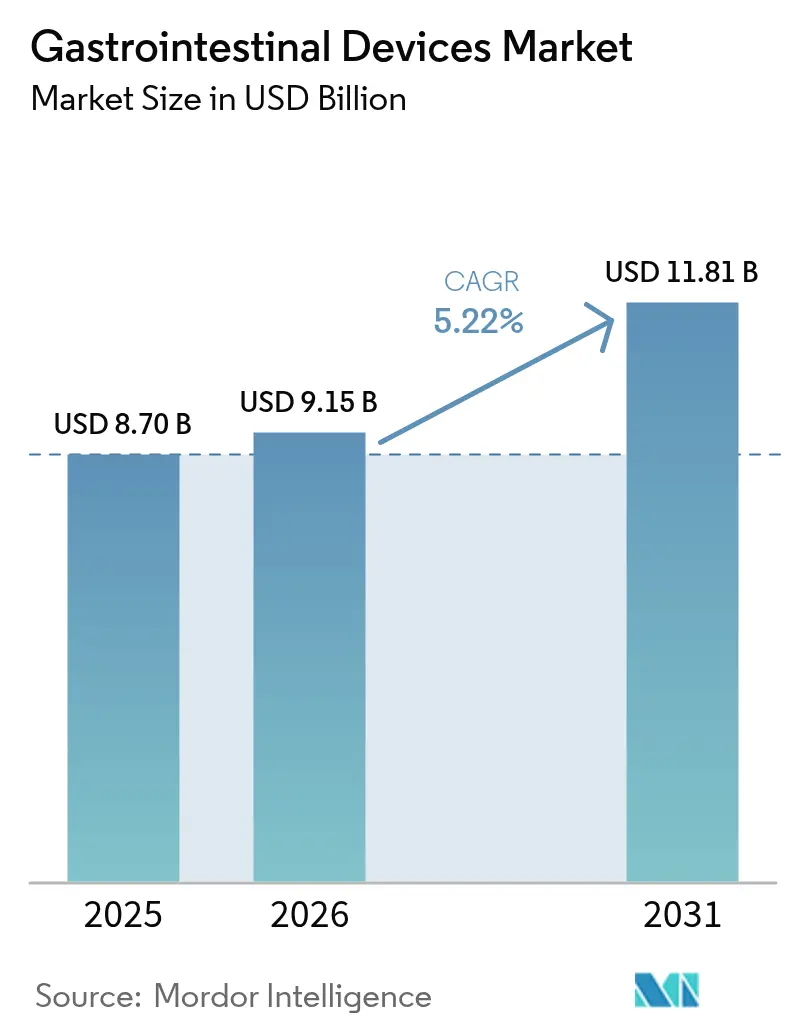
Se espera que el tamaño del mercado de dispositivos gastrointestinales crezca de USD 8.700 millones en 2025 a USD 9.150 millones en 2026 y se prevé que alcance USD 11.810 millones en 2031 a una CAGR del 5,22% durante 2026-2031. El crecimiento se sustenta en la doble fuerza del aumento de la prevalencia de enfermedades gastrointestinales y la innovación continua de productos, en particular en sistemas de endoscopia habilitados con inteligencia artificial que acortan el tiempo de los procedimientos y mejoran la precisión de detección. Una mayor cobertura de reembolso para procedimientos ambulatorios, junto con la aceleración de los diagnósticos portátiles inteligentes e ingeribles, está ampliando el grupo de pacientes potenciales al tiempo que desplaza los volúmenes de entornos hospitalarios a entornos ambulatorios. La intensidad competitiva se mantiene moderada, ya que los cinco principales proveedores concentran una participación combinada del 68%, aunque el sector permanece abierto a nuevos participantes especializados que introducen soluciones de nicho, como dispositivos portátiles de mapeo eléctrico y sistemas de sutura robótica. A nivel regional, América del Norte representa el 40,02% de los ingresos gracias a sus consolidados programas de detección precoz y la adopción temprana de inteligencia artificial, mientras que Asia-Pacífico registra la CAGR más rápida del 7,90% a medida que las mejoras de infraestructura se encuentran con un marcado aumento en la incidencia del cáncer.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos de endoscopia lideraron con una participación en los ingresos del 43,18% en 2025; se prevé que los dispositivos para cirugía bariátrica se expandan a una CAGR del 6,03% hasta 2031.
- Por usuario final, los hospitales concentraron el 53,25% de la participación del mercado de dispositivos gastrointestinales en 2025, mientras que se proyecta que las clínicas especializadas y los laboratorios de gastroenterología crezcan a una CAGR del 7,15% hasta 2031.
- Por enfermedad/trastorno, las aplicaciones para cáncer colorrectal representaron una participación del 38,08% del tamaño del mercado de dispositivos gastrointestinales en 2025, y los tratamientos para la enfermedad inflamatoria intestinal avanzan a una CAGR del 6,56% hasta 2031.
- Por geografía, América del Norte concentró el 39,62% de los ingresos en 2025; Asia-Pacífico exhibe la CAGR más alta del 7,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos gastrointestinales | +1.8% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente adopción de endoscopia mínimamente invasiva | +1.2% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Envejecimiento de la población y mayor cumplimiento de los programas de detección | +0.9% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Expansión del reembolso para procedimientos gastrointestinales ambulatorios | +0.7% | América del Norte, mercados europeos seleccionados | Mediano plazo (2-4 años) |
| Endoscopia asistida por inteligencia artificial que mejora la detección | +0.5% | Global, adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Cápsulas de detección ingeribles inteligentes que permiten la atención remota | +0.3% | Global, programas piloto en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Trastornos Gastrointestinales
El cáncer colorrectal muestra la mayor incidencia estandarizada por edad en Asia con 23,88 por 100.000 habitantes, y el cáncer de estómago continúa siendo el principal causante de muertes por cáncer gastrointestinal, impulsando la demanda de herramientas de detección más temprana. Las cargas no oncológicas, en particular la enfermedad inflamatoria intestinal, incrementan los volúmenes de procedimientos que dependen de dispositivos avanzados de imagen, biopsia y hemostasia. La occidentalización de la dieta, la contaminación urbana y los estilos de vida sedentarios amplifican el riesgo de enfermedad en las economías emergentes, mientras que el envejecimiento global de la población eleva aún más la frecuencia de los programas de detección. En conjunto, estas tendencias generan una demanda duradera tanto de soluciones diagnósticas como terapéuticas dentro del mercado de dispositivos gastrointestinales.
Creciente Adopción de Endoscopia Mínimamente Invasiva
La dilatación endoscópica con balón difiere ahora la cirugía en las estenosis por enfermedad inflamatoria intestinal, mejorando la calidad de vida y reduciendo los costos de hospitalización. Los sistemas endoluminales robóticos se incorporan al uso rutinario para navegar anatomías tortuosas con precisión milimétrica, lo que reduce las tasas de complicaciones y acorta los tiempos de recuperación. Los avances en imagen, como las modalidades de banda estrecha y confocal, permiten una visualización a nivel histológico durante una sola sesión, posibilitando la terapia inmediata. Estos beneficios combinados sustentan la creciente participación de las intervenciones mínimamente invasivas dentro del mercado de dispositivos gastrointestinales.
Envejecimiento de la Población y Mayor Cumplimiento de los Programas de Detección
La prueba de sangre Shield de Guardant detecta el 83% de los cánceres colorrectales, ofreciendo una vía no invasiva conveniente que mejora la adherencia entre los adultos mayores con aversión al riesgo. La actualización de pagos de los centros quirúrgicos ambulatorios de Medicare para 2025 incrementa el reembolso en un 2,6% y amplía los procedimientos endoscópicos cubiertos, reforzando la adopción ambulatoria. A medida que aumenta la longevidad, los sistemas de salud adoptan protocolos de vigilancia específicos por edad que exigen endoscopios de alta definición y software de triaje con inteligencia artificial para gestionar las cargas de detección con personal limitado.
Expansión del Reembolso para Procedimientos Gastrointestinales Ambulatorios
El CMS propone añadir 547 códigos relacionados con gastroenterología a la lista de centros quirúrgicos ambulatorios para 2026, alineando los pagos con las tarifas hospitalarias ambulatorias. El pago separado para coadyuvantes no opioides incentiva a los centros a adoptar dispositivos innovadores para el manejo del dolor. Los países de Europa replican este cambio, reconociendo la eficiencia económica de la endoscopia avanzada para acortar las estancias y prevenir complicaciones costosas, fortaleciendo así las perspectivas comerciales de los proveedores que documentan mejoras de resultados medibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de procedimientos y dispositivos | -0.8% | Global, más pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Plazos estrictos de autorización regulatoria de la FDA y el marcado CE | -0.6% | Global, impacto primario en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de gastroenterólogos capacitados | -0.4% | Global, aguda en mercados rurales y emergentes | Largo plazo (≥ 4 años) |
| Publicidad de eventos adversos relacionados con dispositivos | -0.3% | Global, amplificado por las redes sociales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Procedimientos y Dispositivos
Los sistemas de alta gama, como las plataformas robóticas y los procesadores de inteligencia artificial, requieren elevadas inversiones de capital y consumibles recurrentes, lo que genera barreras de asequibilidad para los proveedores de menores ingresos. Las retenciones de importación de la FDA sobre los inventarios de Olympus ilustran cómo las interrupciones en la cadena de suministro pueden restringir la disponibilidad y mantener el poder de fijación de precios en los Estados Unidos. Los hospitales responden exigiendo evidencia basada en valor que vincule el costo de la tecnología con una mejora cuantificable de los resultados, alargando los ciclos de adquisición.
Plazos Estrictos de Autorización Regulatoria de la FDA y el Marcado CE
El Reglamento de Dispositivos Médicos de la Unión Europea exige expedientes clínicos ampliados y vigilancia continua, lo que retrasa los plazos de recertificación hasta 2027-2028 y consume recursos de los fabricantes. Las retiradas paralelas de la FDA, incluido el agente embólico de Boston Scientific para hemorragia gastrointestinal baja, refuerzan un clima de cautela que puede retrasar los lanzamientos y elevar los presupuestos de investigación y desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
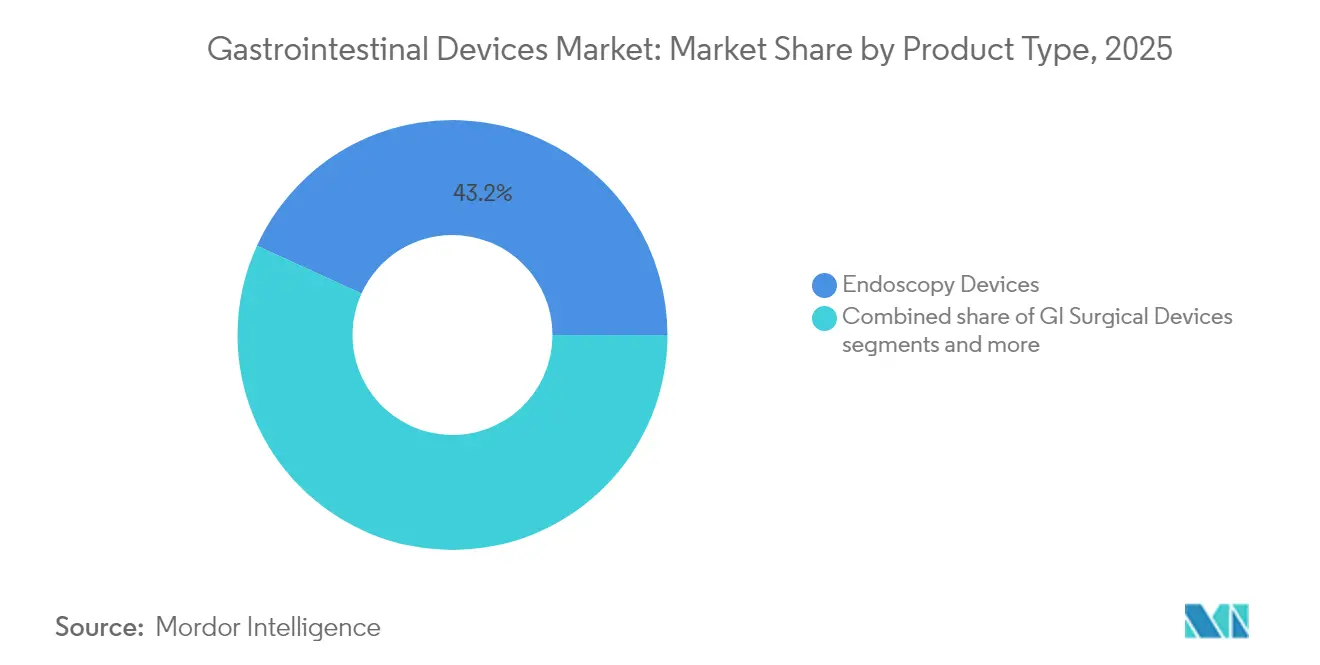
Dominio de la Endoscopia e Impulso de la Cirugía BariátricaLos dispositivos de endoscopia contribuyen con el 43,18% de los ingresos de 2025, convirtiéndolos en el pilar del mercado de dispositivos gastrointestinales. El tamaño del mercado de dispositivos gastrointestinales para endoscopia es de USD 3.760 millones en 2025 y se proyecta que crezca a una CAGR del 4,85% hasta 2031. Los avances continuos, como los endoscopios Olympus EZ1500 con profundidad de campo extendida, mejoran la visualización y aumentan la detección de adenomas. Las superposiciones de inteligencia artificial como Fujifilm CAD EYE ofrecen un aumento del 17% en la detección de adenomas sin prolongar el tiempo del procedimiento. El segmento también se beneficia de los endoscopios desechables que reducen el riesgo de infección, en consonancia con regulaciones de reprocesamiento más estrictas.
Un crecimiento paralelo emerge en los dispositivos para cirugía bariátrica, la categoría de expansión más rápida con una CAGR del 6,03%. El balón gástrico controlable del MIT apunta a implantes de próxima generación que pueden ajustarse después de la colocación, reduciendo las tasas de revisión. El dispositivo ForePass sin incisiones combina los principios de manga y balón para reducir el aumento de peso en un 79% al tiempo que mejora la sensibilidad a la insulina. Los proveedores ahora agrupan consumibles de sutura endoscópica, grapado y hemostasia para presentar intervenciones integrales contra la obesidad, ampliando la base potencial más allá de los quirófanos hacia los centros de endoscopia avanzada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Enfermedad/Trastorno:
Predominio del Cribado del Cáncer; La Terapia para la Enfermedad Inflamatoria Intestinal Gana VelocidadEl cáncer colorrectal mantiene una participación en los ingresos del 38,08% en 2025, respaldado por el cribado obligatorio a partir de los 45 años y el despliegue de colonoscopia mejorada con inteligencia artificial que reduce las tasas de omisión de adenomas en un 50%. Los dispositivos de disección submucosa endoscópica y resección de espesor completo amplían las opciones curativas sin cirugía abierta, preservando la función intestinal y acelerando la recuperación.
La enfermedad inflamatoria intestinal muestra la CAGR más rápida del 6,56% a medida que las terapias biológicas y de moléculas pequeñas impulsan la frecuencia del seguimiento endoscópico. Las estrategias de doble biológico mejoran la remisión al 58,6% frente al 39,5% con la monoterapia, lo que requiere una evaluación mucosa precisa mediante endoscopios de alta resolución. Las soluciones basadas en cápsulas para la detección de motilidad y hemorragia ganan terreno en el manejo remoto de la enfermedad, complementando la endoscopia terapéutica hospitalaria. Los segmentos de obesidad y enfermedad por reflujo gastroesofágico se expanden gracias a la sutura sin incisiones, la estimulación eléctrica gástrica y los implantes de barrera antirreflujo que proporcionan un alivio duradero de los síntomas sin alteraciones anatómicas permanentes.
Por Usuario Final:
Los Hospitales Siguen Siendo el Pilar Mientras las Clínicas Especializadas se AceleranLos hospitales concentran el 53,25% de las ventas de 2025 debido a su capacidad para gestionar casos complejos multidisciplinarios y emergencias. La ventaja en la participación del mercado de dispositivos gastrointestinales se refuerza por las suites de imagen integradas, el apoyo de radiología intervencionista y la cobertura de cuidados intensivos que los centros más pequeños no pueden igualar. El segmento mantiene un crecimiento constante a medida que los centros terciarios adoptan plataformas robóticas, análisis de video con inteligencia artificial y quirófanos híbridos para resecciones avanzadas.
Las clínicas especializadas y los laboratorios de gastroenterología registran la CAGR más alta del 7,15% a medida que los pagadores favorecen los centros que ofrecen un menor costo por caso. Se proyecta que los centros quirúrgicos ambulatorios realicen 44 millones de procedimientos para 2034, un aumento de volumen del 21% impulsado en gran medida por la endoscopia. La inversión de capital privado acelera este cambio, financiando instalaciones de propósito específico equipadas con endoscopios de un solo uso y plataformas de inteligencia artificial en la nube que garantizan una rotación rápida. La endoscopia capsular domiciliaria asistida por conectividad 5G logra una satisfacción del paciente del 88% y reduce drásticamente las emisiones relacionadas con los desplazamientos, apuntando a una extensión incipiente pero importante de las vías de atención.
Análisis Geográfico
Mercado de Dispositivos Gastrointestinales de América del Norte
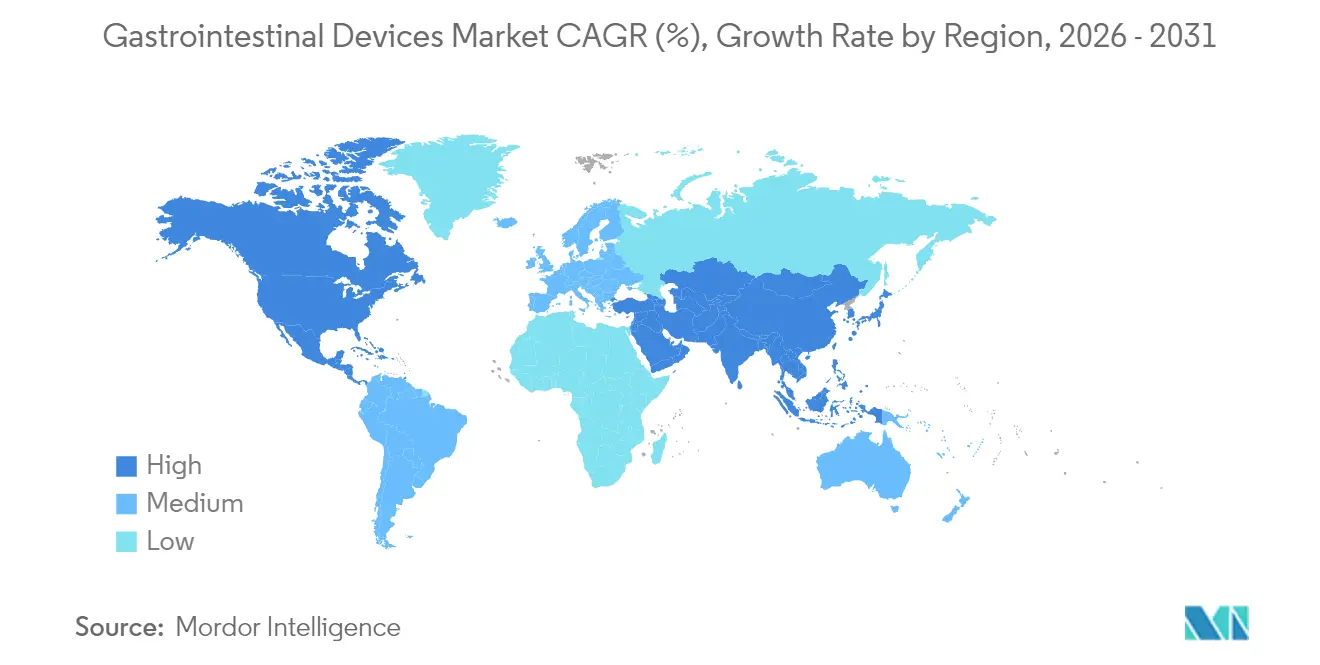
América del Norte concentra el 39,62% de los ingresos en 2025 gracias a un sólido sistema de reembolso y una rápida adopción tecnológica. El despliegue comercial temprano de plataformas de inteligencia artificial en la nube y la autorización de la FDA para sistemas robóticos como el OTTAVA de Johnson & Johnson subrayan el liderazgo innovador de la región. Los contratiempos en la cadena de suministro, incluidas las retenciones de importación sobre modelos clave de endoscopios, pueden generar escasez intermitente de dispositivos, aunque también impulsan una rápida diversificación de proveedores.
Mercado de Dispositivos Gastrointestinales de Asia-Pacífico
Asia-Pacífico registra una CAGR del 7,78%, la ms alta a nivel mundial, impulsada por una mayor incidencia del cáncer, el crecimiento económico y el gasto gubernamental en equipos avanzados de diagnóstico por imagen. El lanzamiento de la Academia Gastro de IA de India ilustra los esfuerzos dedicados a capacitar a los médicos en flujos de trabajo asistidos por inteligencia artificial. China y Corea del Sur canalizan financiación estatal hacia la fabricación nacional de endoscopios y cápsulas para reducir la dependencia de las importaciones, mientras que Australia pilota programas nacionales de tele-endoscopia en comunidades rurales.
Mercado de Dispositivos Gastrointestinales de Europa
Europa muestra un crecimiento estable de un dígito medio, moderado por la complejidad del Reglamento de Dispositivos Médicos. Los plazos ampliados de recertificación presionan a los proveedores pymes, pero refuerzan la confianza en la seguridad del paciente a largo plazo. Las principales economías priorizan el cumplimiento del cribado de cáncer colorrectal, lo que sustenta la adquisición sostenida de sistemas avanzados de colonoscopia.
Mercado de Dispositivos Gastrointestinales de América Latina y Oriente Medio y África
América Latina y Oriente Medio y África contribuyen conjuntamente con una participación menor pero creciente. El regulador brasileño ANVISA moderniza los procedimientos de revisión, atrayendo a proveedores multinacionales, mientras que el aumento de ensayos clínicos en Chile señala una creciente importancia regional en I+D. Los miembros del Consejo de Cooperación del Golfo invierten en inteligencia artificial y robótica, desde la tele-endoscopia hasta los stents fabricados bajo demanda, posicionando a la región para una expansión futura por encima de la media.

Panorama regulatorio
En Estados Unidos, los dispositivos gastrointestinales se enmarcan dentro del sistema de dispositivos médicos de la FDA, que utiliza una clasificación basada en riesgo y vías como la autorización 510(k). Un pilar clave de 2026 para las tecnologías gastrointestinales de nueva generación es el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), vigente desde el 2 de febrero de 2026, que alinea el 21 CFR Part 820 con la norma ISO 13485:2016 y refuerza el enfoque en los controles de diseño de extremo a extremo y los sistemas de calidad postcomercialización. Esto se aplica a los fabricantes que suministran plataformas de endoscopia, herramientas de hemostasia gastrointestinal y componentes de un solo uso o desechables.
En Europa, el cumplimiento del Reglamento de Dispositivos Médicos (MDR) de la UE continúa influyendo en los requisitos de evidencia, la vigilancia y la planificación de recertificación, con un cronograma de transición que se extiende hasta 2027-2028 para muchos tipos de dispositivos. La UE también introdujo en 2026 un enfoque de Tecnologías Bien Establecidas para aliviar los cuellos de botella de evidencia clínica en ciertas categorías de dispositivos validados, mientras que la Agencia Europea de Medicamentos (EMA) señaló una interfaz más estructurada para dispositivos innovadores mediante su sesión informativa piloto sobre dispositivos innovadores en abril de 2026. En conjunto, estos cambios mantienen la documentación regulatoria y la preparación para la vigilancia como aspectos centrales de la comercialización, en particular para los módulos de software de endoscopia habilitados por IA y los nuevos dispositivos endoscópicos ingeribles o que alteran la anatomía, que cada vez más se clasifican en la clase II con controles especiales en Estados Unidos.
Análisis de la cadena de valor
La cadena de valor de los dispositivos gastrointestinales incluye componentes de precisión en el eslabón inicial (óptica, sensores de imagen personalizados, procesadores de video de alto ancho de banda, polímeros, ASIC y envases estériles), fabricación OEM y montaje final (endoscopios, procesadores, accesorios y desechables terapéuticos), puntos de esterilización y reprocesamiento, y distribución en el eslabón final a través de ventas directas, distribuidores especializados y organizaciones de servicio que respaldan la instalación, la capacitación y el mantenimiento. Una limitación operativa clave en 2024-2025 han sido los plazos de entrega más largos (unas 20-30 semanas) para los sensores de imagen personalizados y los procesadores avanzados utilizados en las plataformas de endoscopia de alta definición y habilitadas por IA, lo que refuerza las decisiones de doble abastecimiento y de diseño orientado a la disponibilidad.
La concentración de la huella de fabricación y los programas de resiliencia de la cadena de suministro determinan la disponibilidad y los márgenes, con una producción de endoscopia flexible históricamente concentrada en Japón, dispositivos gastrointestinales terapéuticos en Alemania, y modalidades con alto contenido electrónico, como los sistemas de cápsulas, respaldadas por capacidad con base en Estados Unidos. Medtronic ha destacado un modelo práctico para proveedores a gran escala al consolidar sus organizaciones de fabricación y cadena de suministro e implementar plataformas de planificación integradas (Snowflake y Blue Yonder) para mejorar la precisión de los pronósticos. Reguladores como el FDA CDRH también han señalado vulnerabilidades en la capacidad de esterilización (incluidas las limitaciones de óxido de etileno), que pueden repercutir en la disponibilidad de dispositivos y accesorios. Los centros de distribución regionales (incluidos Singapur, Dubái y los Países Bajos) respaldan el posicionamiento de inventario, el servicio de campo y la capacitación técnica para extender las plataformas gastrointestinales avanzadas hacia los mercados emergentes.
Panorama Competitivo
Las cinco empresas más grandes concentran más de la mitad de las ventas globales, lo que indica una consolidación moderada pero deja un espacio significativo para los competidores especializados. Olympus mantiene su ventaja a través de mejoras ópticas continuas y el primer servicio de detección con inteligencia artificial basado en la nube autorizado por la FDA. La participación de Boston Scientific se benefició de la adquisición de Apollo Endosurgery en 2023, que amplió las soluciones bariátricas, mientras que Medtronic fortalece su motor de análisis GI Genius.
Las estrategias de plataformas digitales dominan el posicionamiento competitivo. El ecosistema Polyphonic de Johnson & Johnson combina edición de video, gestión de casos y modelado con inteligencia artificial, respaldado por una alianza con NVIDIA para escalar el análisis en tiempo real en el quirófano. Canon Medical y Olympus cooperan en ultrasonido endoscópico, ilustrando una tendencia hacia asociaciones selectivas en lugar de competencia directa[1]Fuente: Med-Tech Innovation, "Canon Medical y Olympus se asocian," med-technews.com .
Los disruptores se concentran en dispositivos novedosos de detección y acceso. El dispositivo portátil de mapeo eléctrico de Alimetry apunta a los trastornos funcionales del intestino fuera de la endoscopia convencional, y el sistema NaviCam de AnX Robotica avanza en la navegación de cápsulas guiada por inteligencia artificial. Las adquisiciones estratégicas, como la compra de Inari Medical por parte de Stryker por USD 4.900 millones, amplían el acceso vascular a las aplicaciones de hemorragia gastrointestinal[2]Fuente: Stryker Corporation, "Completa la Adquisición de Inari Medical," investors.stryker.com .
Líderes de la Industria de Dispositivos Gastrointestinales
Medtronic
Boston Scientific Corporation
CONMED Corporation
Olympus Corporation
Stryker
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Gastrointestinales
- Olympus
- Boston Scientific
- Medtronic
- Stryker
- Johnson & Johnson (Ethicon Endo-Surgery)
- FUJIFILM
- HOYA Corporation (PENTAX Medical)
- Conmed
- Cook Group
- Ambu
- Steris plc
- Karl Storz
- Coloplast
- B. Braun
- Smiths Group
- Intuitive Surgical
- Laborie Medical Technologies
- QIAGEN
Lea el análisis de las empresas de dispositivos gastrointestinales

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando en los ámbitos donde la regulación y el reembolso están reduciendo la fricción para las intervenciones gastrointestinales mínimamente invasivas y respaldando un mayor volumen de atención ambulatoria. En Estados Unidos, la FDA ha continuado clasificando las modalidades gastrointestinales emergentes en la clase II con controles especiales, incluida una orden final en mayo de 2026 que clasifica los dispositivos de sutura endoscópica utilizados para alterar la anatomía gástrica con fines de pérdida de peso como clase II (510(k) con controles especiales) y una clasificación de clase II en junio de 2026 para un dispositivo transitorio de ingestión oral para el estreñimiento. Estas acciones crean objetivos de desarrollo y etiquetado más claros para los fabricantes que construyen kits bariátricos endoscópicos y diagnósticos ingeribles que se adaptan a los flujos de trabajo ambulatorios.
La garantía de fabricación y suministro es otro espacio en blanco activo, ya que los proveedores aumentan el uso de desechables y accesorios de endoscopia avanzada mientras gestionan limitaciones intermitentes en sensores, procesadores y capacidad de esterilización. Freudenberg Medical abrió una segunda planta de producción en Coyol, Costa Rica, en septiembre de 2025, con una inversión de 25 millones de USD para ampliar la capacidad de producción de catéteres mínimamente invasivos de gran volumen, respaldando el suministro OEM de componentes de acceso y administración gastrointestinal. En cuanto a la cartera de productos, también se observan fusiones, adquisiciones y asociaciones enfocadas en dispositivos gastrointestinales: Galmed Pharmaceuticals firmó un acuerdo definitivo (anunciado en junio de 2026) para adquirir Colospan Ltd., sumando el dispositivo de derivación intraluminal CG-100, lo que refleja el interés continuo en terapias que preservan órganos y no requieren incisión, complementando las ofertas establecidas de endoscopia y bariatría.
Recent Industry Developments in Mercado de Dispositivos Gastrointestinales
- Mayo de 2026: Olympus firmó un acuerdo de distribución global exclusivo con EndoRobotics Co., Ltd. para incorporar tecnologías asistidas por robots a su cartera EndoTherapy destinada a la atención de pacientes gastrointestinales. El acuerdo amplía el alcance de Olympus más allá de la visualización principal hacia la intervención endoluminal asistida, respaldando estrategias de terapia combinada para centros de endoscopia avanzada.
- Mayo de 2025: Olympus anunció la autorización de la FDA para sus endoscopios EZ1500 con capacidad de profundidad de campo extendida. La autorización refuerza la diferenciación en el rendimiento de visualización para los flujos de trabajo de detección y diagnóstico, donde una mayor detección y exámenes más rápidos influyen directamente en el volumen de atención en hospitales y centros ambulatorios.
- Febrero de 2025: Stryker cerró su adquisición de Inari Medical por 4.9 mil millones de USD. Aunque se trata principalmente de un área vascular, el acuerdo amplía las capacidades de Stryker en trombectomía y conjuntos de herramientas intervencionistas relacionadas que se cruzan con los procedimientos de hemorragia gastrointestinal y los procedimientos impulsados por el acceso, respaldando el aprovechamiento de la cartera entre especialidades.


Mercado de Dispositivos Gastrointestinales Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para esta metodología, el mercado de dispositivos gastrointestinales abarca los dispositivos médicos utilizados para diagnosticar, monitorear o tratar afecciones dentro del tracto gastrointestinal, registrados como los ingresos generados por la venta de dispositivos a usuarios finales clínicos en las principales regiones.
Exclusiones de alcance: excluimos los productos farmacéuticos, las modalidades de imagenología gastrointestinal independientes que no se venden como dispositivos gastrointestinales, y los insumos hospitalarios generales que no están directamente relacionados con los procedimientos gastrointestinales.
Descripción general de la segmentación
- Por Tipo de Producto
- Dispositivos de Endoscopia
- Endoscopios
- Sistemas de Visualización e Insuflación
- Dispositivos Quirúrgicos Gastrointestinales
- Dispositivos para Cirugía Bariátrica
- Dispositivos de Hemostasia Gastrointestinal
- Dispositivos de Stent Gastrointestinal
- Otros
- Dispositivos de Endoscopia
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas y Laboratorios de Gastroenterología
- Entornos de Atención Domiciliaria
- Por Enfermedad/Trastorno
- Cáncer Colorrectal
- Enfermedad Inflamatoria Intestinal (EII)
- Obesidad
- Enfermedad por Reflujo Gastroesofágico (ERGE)
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza por fundamentar el conjunto de demanda de procedimientos gastrointestinales y el uso de dispositivos, y luego se compara con lo que realmente se compra y se reemplaza en hospitales y clínicas. Nos apoyamos en fuentes públicas que ayudan a cuantificar el flujo de pacientes y la intensidad de los procedimientos, como las estadísticas de salud del CDC, el NIH y la NLM para señales de literatura clínica, y los datos de salud de la OCDE para el contexto de utilización y gasto a nivel de sistema.
Para que el modelo sea práctico, también revisamos las autorizaciones de dispositivos y las notas de seguridad para entender qué está comercialmente activo y con qué rapidez se renueva la tecnología, utilizando fuentes como las bases de datos de dispositivos de la FDA de EE. UU. y publicaciones similares de reguladores en países clave. Los informes anuales de las empresas, las presentaciones para inversionistas y la cobertura de prensa confiable se utilizan para confirmar el enfoque de los productos y los patrones de ingresos geográficos, y las suscripciones pagas para datos financieros de empresas y bases de datos de patentes se utilizan selectivamente para cubrir las brechas en la visibilidad de empresas privadas y el seguimiento de la innovación. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas y pagas para la recopilación, la verificación cruzada y la aclaración de supuestos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba el crecimiento de los procedimientos, los ciclos de reemplazo y el comportamiento de los precios, ya que estas son las palancas que modifican los totales año tras año. Hablamos con una combinación de expertos del lado de los dispositivos, distribuidores y usuarios clínicos (incluidos gerentes de compras y de departamento), y luego volvemos a contactar a los encuestados cuando las señales documentales y las aportaciones de las entrevistas no coinciden en cuanto al momento de adopción o los patrones de utilización entre regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25 % | Directivos (CXO): 15 % | Asia-Pacífico: 41 % |
| Nivel medio: 57 % | Líderes funcionales/de unidad: 25 % | EMEA: 36 % |
| Actores más pequeños: 18 % | Gerentes: 60 % | América: 23 % |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la demanda impulsada por procedimientos se reconstruye utilizando la intensidad regional de los procedimientos, los grupos de pacientes diagnosticados y la combinación típica de dispositivos por intervención, que luego se traduce en ingresos a través de las bandas de precios observadas. Para evitar depender demasiado de una sola serie de datos, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por indicadores de envíos, la retroalimentación del canal sobre los volúmenes de licitación y las consolidaciones de proveedores para categorías de alta visibilidad.
Algunos insumos relevantes en este mercado incluyen los volúmenes de detección y diagnóstico gastrointestinal, la división entre procedimientos diagnósticos y terapéuticos, los ciclos de renovación relacionados con el reemplazo y el reprocesamiento de equipos reutilizables, las tendencias de adopción de dispositivos de un solo uso, y los cambios en el reembolso y las directrices que modifican el lugar de atención y el volumen de procedimientos. Para el pronóstico, se utiliza un análisis de escenarios en torno al crecimiento de los procedimientos y los cambios en la combinación, y la trayectoria final se ajusta utilizando el consenso de expertos primarios sobre el ritmo de adopción y la evolución de los precios. Cuando una línea de productos es difícil de observar directamente en países más pequeños, aplicamos métodos de proporción transparentes vinculados a los volúmenes de procedimientos y la capacidad hospitalaria, y luego ajustamos solo después de las llamadas de validación.
Validación de datos y ciclo de actualización
Los resultados se verifican de más de una manera para que los totales sigan vinculados a señales del mundo real, y no solo al impulso de una hoja de cálculo. Comparamos la demanda implícita de dispositivos con métricas independientes como los volúmenes de procedimientos, los indicadores de volumen de atención hospitalaria y el momento conocido de reemplazo, y luego los valores atípicos se revisan con un segundo analista antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando cambios regulatorios importantes, modificaciones en el reembolso o lanzamientos de tecnología disruptiva alteran materialmente la adopción. Antes de la entrega, un analista realiza una revisión actualizada de los supuestos clave y las señales públicas recientes para que los clientes reciban la vista más reciente actualizada.
Comparación del dimensionamiento del mercado de dispositivos gastrointestinales de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los dispositivos gastrointestinales pueden parecer muy dispares porque cada editor elige un alcance, un momento y un conjunto de supuestos de precios y utilización diferentes. Las diferencias también provienen de si el modelo está anclado a la demanda de procedimientos, a los envíos de dispositivos o a indicadores del gasto en salud, y luego se proyecta utilizando expectativas de crecimiento variadas.
Algunas estimaciones externas amplían el mercado al incluir plataformas de endoscopia más amplias, contratos de servicio y consumibles adyacentes, lo que naturalmente eleva el total. En cambio, Mordor Intelligence limita el conteo a los ingresos de dispositivos enfocados en gastroenterología alineados con el conjunto de productos definido y la ventana de pronóstico, y esto reduce el doble conteo cuando los accesorios y los usos no gastrointestinales se sitúan junto a los procedimientos gastrointestinales principales.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,15 mil millones de USD (2026) | |
| Publicación Sectorial A | 11,27 mil millones de USD (2024) | Utiliza un enfoque de dispositivos endoscópicos gastrointestinales y con frecuencia agrupa un conjunto más amplio de accesorios, y el año base más temprano también puede inflar la comparación si la inflación y el momento de la conversión de divisas no se normalizan. |
| Informe de Investigación del Sector B | 11,91 mil millones de USD (2025) | Se centra en los dispositivos endoscópicos gastrointestinales y mezcla múltiples categorías terapéuticas y de accesorios, y la trayectoria de crecimiento generalmente se aplica con menos verificaciones frente a los volúmenes de procedimientos y los ciclos de reemplazo. |
La dispersión entre las fuentes proviene principalmente de lo que se cuenta en torno a la endoscopia y los accesorios relacionados, además del año base elegido y de cómo se proyectan los precios hacia adelante. Al mantener el alcance limitado a los ingresos de dispositivos gastrointestinales y luego validarlos frente a señales vinculadas a procedimientos y comportamientos de reemplazo, la estimación se mantiene trazable a insumos claros que pueden repetirse y revisarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos gastrointestinales?
Se sitúa en USD 9.150 millones en 2026 y se prevé que alcance USD 11.810 millones en 2031.
¿Qué segmento de producto genera los mayores ingresos?
Los dispositivos de endoscopia generan el 43,18% de las ventas de 2025 debido a su papel central en el diagnóstico y la terapia.
¿Qué región se expande más rápidamente?
Asia-Pacífico muestra una CAGR del 7,78% hasta 2031 a medida que la inversión en infraestructura se encuentra con el aumento de la incidencia de enfermedades.
¿Cómo afectan las herramientas de inteligencia artificial a los resultados de la colonoscopia?
Los sistemas de inteligencia artificial como GI Genius ofrecen una sensibilidad del 99,7% y reducen a la mitad las tasas de omisión de adenomas, mejorando la eficacia del cribado.
¿Por qué las clínicas especializadas están ganando participación a los hospitales?
Los pagadores favorecen su menor costo por procedimiento y la rotación rápida, y se proyecta que los centros quirúrgicos ambulatorios realicen 44 millones de procedimientos para 2034.
¿Qué cambio regulatorio influye más en la disponibilidad de dispositivos en Europa?
El Reglamento de Dispositivos Médicos de la Unión Europea
Última actualización de la página el:



