
Tamaño y Participación del Mercado de Almidón Alimentario
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
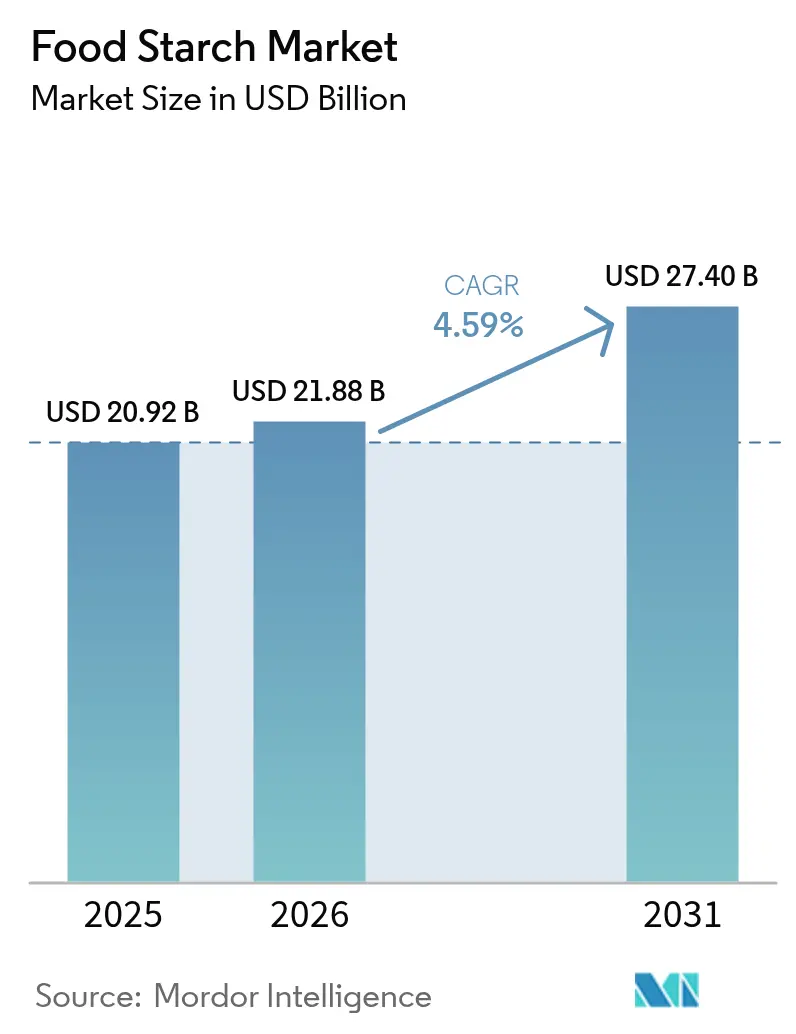
| Tamaño del Mercado (2026) | 21.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.4 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.59 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almidón Alimentario por Mordor Intelligence
El tamaño del mercado de almidón alimentario en 2026 se estima en USD 21,88 mil millones, creciendo desde el valor de 2025 de USD 20,92 mil millones con proyecciones para 2031 que muestran USD 27,4 mil millones, creciendo a una CAGR del 4,59% durante 2026-2031. El crecimiento del mercado está impulsado por la demanda constante de ingredientes que mejoran la textura en alimentos procesados, productos de panadería y alternativas de origen vegetal. Los almidones modificados dominan el mercado debido a su estabilidad durante los ciclos de congelación-descongelación, el procesamiento de alto cizallamiento y el almacenamiento a largo plazo. Si bien América del Norte representa la región de mayor consumo, el mercado de Asia-Pacífico exhibe la tasa de crecimiento más alta, respaldada por la creciente urbanización y la adopción de alimentos envasados. Aunque las fluctuaciones en los precios de las materias primas representan desafíos, los fabricantes los abordan mediante la diversificación agrícola y métodos de procesamiento mejorados que se alinean con las preferencias de los consumidores por etiquetas limpias.
Conclusiones Clave del Informe
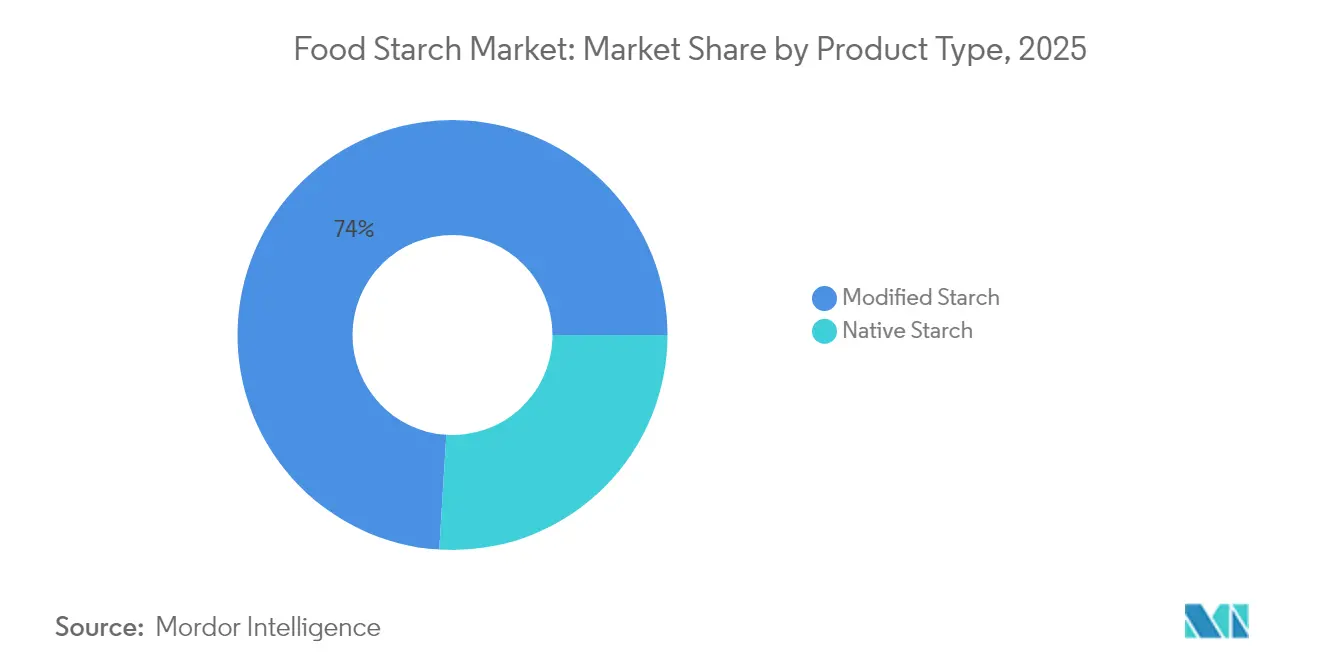
- Por tipo de producto, el almidón modificado tuvo una participación del 74,02% en el mercado de almidón alimentario en 2025 y está preparado para la CAGR más rápida del 5,55% hasta 2031.
- Por fuente, el maíz representó el 72,30% del tamaño del mercado de almidón alimentario en 2025, mientras que se proyecta que el almidón de papa se expanda a una CAGR del 5,28%.
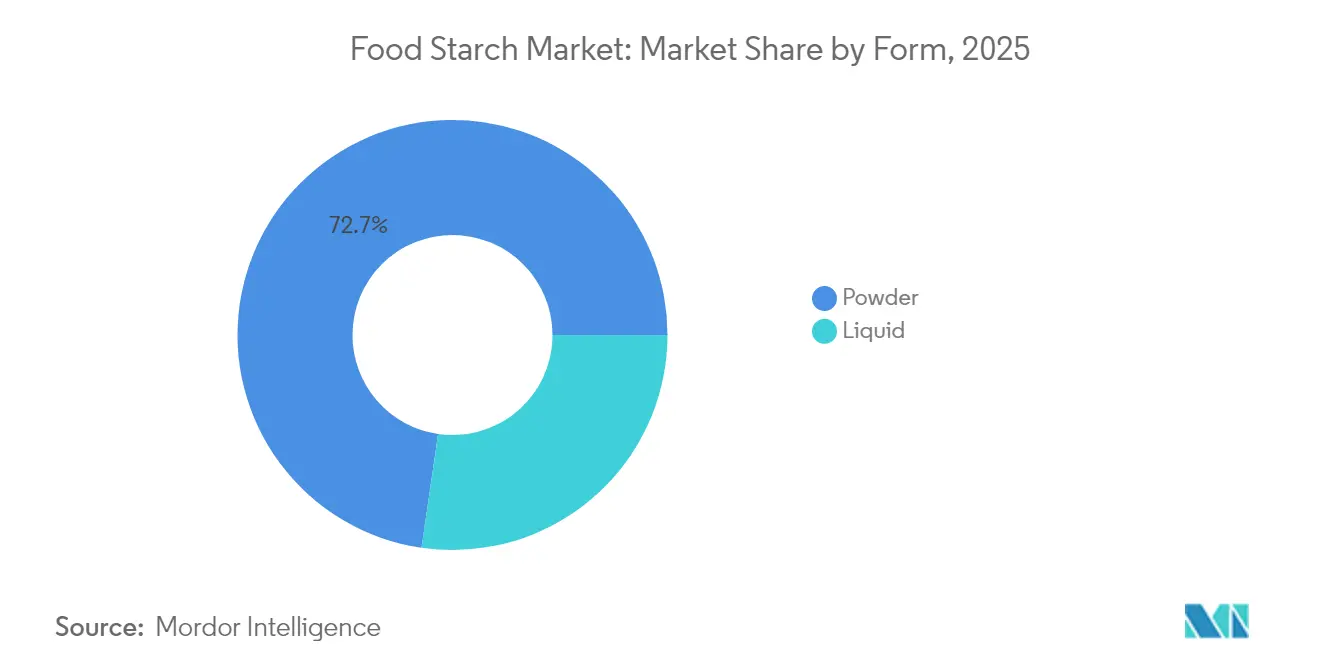
- Por forma, el segmento de polvo controló el 72,70% del mercado de almidón alimentario de 2025, aunque los formatos líquidos registrarán una CAGR del 5,00% hasta 2031.
- Por aplicación, la panadería y confitería dominó con una participación de mercado del 33,05% en 2025; se prevé que los usos farmacéuticos aumenten a una CAGR del 5,98%.
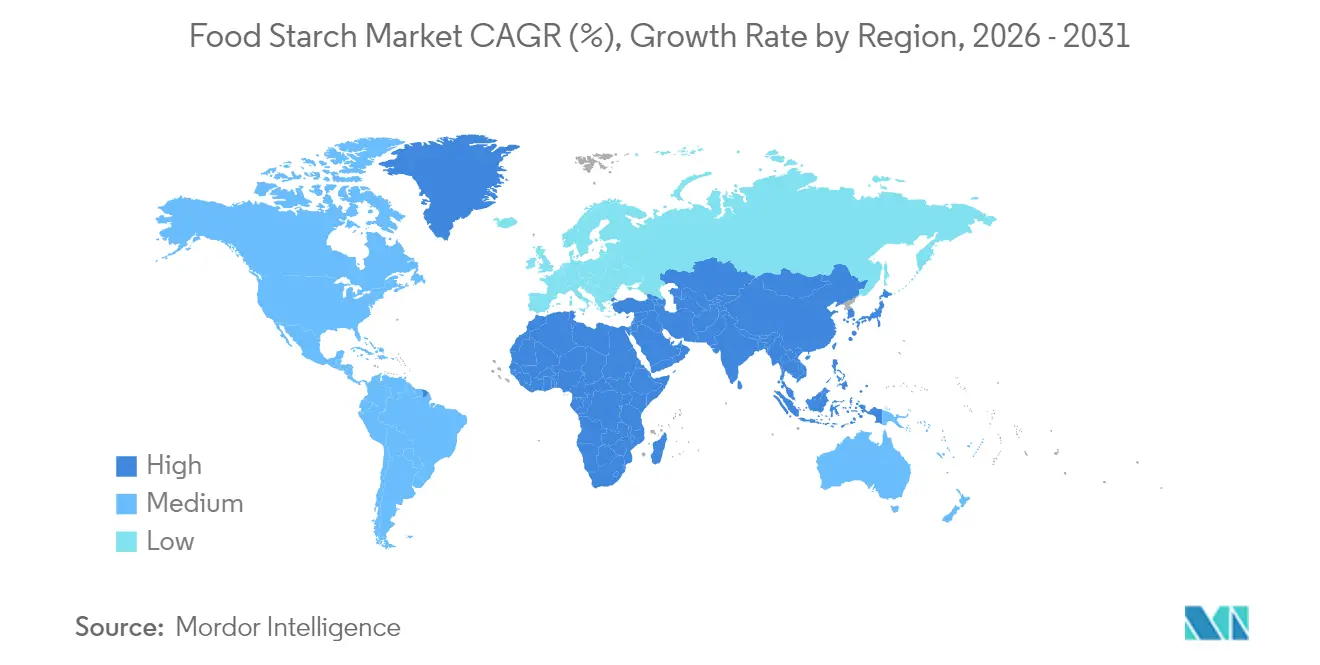
- Por geografía, América del Norte lideró con el 31,55% de la participación de 2025, mientras que Asia-Pacífico registrará la CAGR más alta del 5,60%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos alimentarios de conveniencia y listos para consumir | +0.6% | Global, con el mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento en la demanda de productos de etiqueta limpia | +0.5% | América del Norte y Europa, con creciente influencia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de almidón modificado en productos de panadería para mejorar la textura y la calidad | +0.4% | Global, con concentración en Europa y América del Norte | Mediano plazo (2-4 años) |
| Las tendencias de dietas de origen vegetal y veganas fortalecen el consumo de almidón natural | +0.3% | América del Norte, Europa, con impacto emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Las tecnologías de procesamiento mejoradas permiten almidones modificados de alto rendimiento | +0.3% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| El consumo de snacks orientado a la salud impulsa la adopción de ingredientes de almidón funcional | +0.2% | América del Norte, Europa, con creciente influencia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Alimentarios de Conveniencia y Listos para Consumir
El ritmo acelerado de los estilos de vida modernos está remodelando fundamentalmente los patrones de consumo de alimentos, con los alimentos de conveniencia emergiendo como un pilar de las estrategias alimentarias del hogar en lugar de indulgencias ocasionales. Este cambio es particularmente evidente en América del Norte y Europa, donde los hogares con doble ingreso ahora representan la mayoría, creando restricciones de tiempo que impulsan la demanda de comidas listas para consumir y alimentos de conveniencia que dependen en gran medida de almidones modificados para la estabilidad de la textura y la vida útil prolongada. Los almidones modificados desempeñan un papel fundamental en el mantenimiento de la integridad del producto durante el calentamiento en microondas, los ciclos de congelación-descongelación y las capacidades de almacenamiento prolongado que los almidones nativos no pueden ofrecer de manera consistente. El mercado está siendo testigo de un giro estratégico hacia almidones que pueden soportar las rigurosas condiciones de procesamiento de los alimentos de conveniencia mientras mantienen el estatus de etiqueta limpia, con empresas que reportan un crecimiento significativo en sus texturizantes a base de almidón específicamente formulados para aplicaciones de conveniencia. La industria europea de alimentos y bebidas, con una facturación de USD 1.379,87 mil millones y que emplea a 4,7 millones de personas, demuestra la escala de esta transformación hacia la producción de alimentos orientada a la conveniencia[1]Fuente: Food Drink Europe, "Datos y Tendencias 2024," fooddrinkeurope.eu.
Aumento en la Demanda de Productos de Etiqueta Limpia
El enfoque del consumidor en la transparencia de los ingredientes se ha convertido en un factor clave en las decisiones de compra, con compradores que prefieren cada vez más productos que contienen ingredientes reconocibles e información clara sobre su origen. Los fabricantes de alimentos han respondido a este cambio desarrollando almidones de etiqueta limpia que igualan el rendimiento de las variantes modificadas sin procesamiento químico ni clasificaciones de número E. Estas alternativas de etiqueta limpia tienen como objetivo mantener las mismas propiedades funcionales mientras satisfacen las demandas de los consumidores de ingredientes más simples y naturales. Por ejemplo, los productos CLARIA Functional Clean-Label Starch de Tate & Lyle proporcionan una funcionalidad similar a los almidones modificados mientras reducen las emisiones de carbono en un 35% y el consumo de agua en un 34% en su nueva gama CLARIA G. La tendencia de etiqueta limpia ahora abarca tanto la simplicidad de los ingredientes como la sostenibilidad ambiental, lo que requiere que los fabricantes de almidón aborden ambos aspectos en el desarrollo de sus productos. Este doble enfoque ha llevado a una mayor inversión en investigación y desarrollo para crear soluciones innovadoras que satisfagan tanto las preferencias de los consumidores como las consideraciones ambientales.
Creciente Demanda de Almidón Modificado en Productos de Panadería para Mejorar la Textura y la Calidad
Los almidones modificados sirven como ingredientes funcionales esenciales en la industria de la panadería, mejorando la calidad del producto y abordando los desafíos operativos, particularmente en ofertas premium con vida útil prolongada. Estos ingredientes mejoran la retención de humedad en los productos horneados, especialmente en los productos sin gluten, donde proporcionan soporte estructural mientras mantienen las características sensoriales deseadas. El creciente mercado sin gluten, que ahora incluye tanto a pacientes celíacos como a consumidores preocupados por la salud, ha aumentado la demanda de almidones modificados. Los almidones modificados ofrecen una estabilidad superior durante los ciclos de congelación y descongelación, lo que los hace valiosos para los productos de panadería congelados. Además, contribuyen a mejorar las propiedades de manejo de la masa y a mejorar la estructura de la miga en diversos productos horneados. El desarrollo de almidones de hinchamiento en agua fría ha simplificado los procesos de fabricación al eliminar los pasos de cocción mientras se preserva la calidad del producto. Estos almidones también ayudan a reducir los costos de producción, minimizar el consumo de energía y garantizar una calidad de producto consistente en diferentes lotes.
Las Tendencias de Dietas de Origen Vegetal y Veganas Fortalecen el Consumo de Almidón Natural
La revolución de los alimentos de origen vegetal ha creado oportunidades sin precedentes para los productores de almidón, ya que los fabricantes buscan ingredientes de origen vegetal para reemplazar los componentes de origen animal en las formulaciones mientras mantienen texturas y sensaciones en boca familiares. Los almidones desempeñan un papel fundamental en la imitación de las propiedades estructurales y texturales de las proteínas animales en las alternativas de origen vegetal, con almidones modificados que permiten la creación de análogos de carne convincentes que satisfacen las expectativas de los consumidores en cuanto a sabor y textura. La tendencia se extiende más allá de las alternativas cárnicas a los productos lácteos de origen vegetal, donde los almidones proporcionan la textura cremosa y la estabilidad que los consumidores esperan, con empresas que desarrollan formulaciones especializadas para mejorar la gelificación y la sensación en boca en las alternativas lácteas. Este cambio hacia formulaciones de origen vegetal está impulsando la innovación en técnicas de modificación de almidón que pueden ofrecer una funcionalidad similar a la de los productos animales mientras mantienen credenciales de etiqueta limpia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La dependencia estacional de los cultivos de almidón afecta la disponibilidad y el costo | -0.3% | Global, con el mayor impacto en regiones con patrones climáticos extremos | Corto plazo (≤ 2 años) |
| La creciente popularidad de las dietas bajas en carbohidratos y cetogénicas representa un desafío importante | -0.2% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| La inclinación del consumidor hacia alimentos integrales y alternativas frescas | -0.2% | América del Norte y Europa, con influencia emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| La investigación y el desarrollo complejos y la innovación costosa disuaden a los pequeños fabricantes | -0.1% | Global, con el mayor impacto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Dependencia Estacional de los Cultivos de Almidón Afecta la Disponibilidad y el Costo
El mercado de almidón alimentario enfrenta una vulnerabilidad significativa a la volatilidad climática y las fluctuaciones estacionales que impactan directamente en la disponibilidad de materias primas y la estabilidad de los precios. El Departamento de Agricultura de los Estados Unidos proyecta que los precios del maíz comenzarán en USD 3,90 por bushel en 2025, con un aumento gradual a USD 4,30 para 2030, lo que refleja la volatilidad continua en los mercados de materias primas agrícolas que impacta directamente en los costos de producción de almidón[2]Fuente: Departamento de Agricultura de los Estados Unidos, "Proyecciones a Largo Plazo 2025-2030," usda.gov. Las interrupciones relacionadas con el clima son cada vez más frecuentes, afectando los rendimientos y la calidad de los cultivos, lo que a su vez impacta en la eficiencia de extracción del almidón y la consistencia del producto. Las empresas con visión de futuro están abordando esta restricción mediante la diversificación geográfica de las cadenas de suministro y las inversiones en variedades de cultivos resistentes al clima, aunque estas estrategias requieren una inversión de capital significativa y plazos de implementación de varios años. La industria europea del almidón ejemplifica estos desafíos, con procesadores que enfrentan el aumento de los costos de materias primas y energía impulsados por las tensiones geopolíticas y la volatilidad del mercado.
La Creciente Popularidad de las Dietas Bajas en Carbohidratos y Cetogénicas Representa un Desafío Importante
El impulso sostenido de los patrones dietéticos cetogénicos y bajos en carbohidratos representa un desafío estructural para el mercado del almidón, particularmente en América del Norte y Europa, donde estos enfoques han ganado adopción generalizada más allá de su estatus de nicho inicial. Este cambio dietético ha llevado a los productores de almidón a desarrollar formulaciones innovadoras con impacto glucémico reducido y perfiles nutricionales mejorados para mantener la relevancia en segmentos de mercado conscientes de la salud. Las empresas invierten cada vez más en variantes de almidón resistente que funcionan como fibra dietética en lugar de carbohidratos digeribles, lo que les permite posicionar estos ingredientes como compatibles con enfoques dietéticos bajos en carbohidratos. El desafío para los fabricantes radica en comunicar estas distinciones nutricionales matizadas a los consumidores que pueden evitar categóricamente los productos que perciben como ricos en almidón sin comprender las diferencias funcionales y nutricionales entre las variantes de almidón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Almidón Modificado Impulsa el Crecimiento de Valor AgregadoEl almidón modificado representa el 74,02% de la participación de mercado en 2025, impulsado por su funcionalidad mejorada y versatilidad en aplicaciones alimentarias en comparación con el almidón nativo. Se proyecta que el segmento crezca a una CAGR del 5,55% de 2026 a 2031, superando la tasa de crecimiento general del mercado. Esta expansión refleja el enfoque de los fabricantes en derivados de almidón de valor agregado que permiten precios premium. Los almidones modificados proporcionan beneficios funcionales críticos, incluida la estabilidad en ciclos de congelación-descongelación, el control de la textura y la resistencia a las condiciones de procesamiento, capacidades que los almidones nativos no pueden ofrecer de manera confiable. Las características de rendimiento superiores de los almidones modificados los convierten en ingredientes esenciales en alimentos procesados, productos de panadería y alimentos de conveniencia. Su capacidad para soportar diversas condiciones de procesamiento mientras mantienen las propiedades de textura y estabilidad deseadas los ha establecido como componentes indispensables en la fabricación moderna de alimentos.
El almidón nativo mantiene su presencia en el mercado en aplicaciones que requieren un procesamiento mínimo, particularmente en formulaciones de etiqueta limpia que evitan modificaciones químicas. El crecimiento del segmento corresponde con las tendencias de alimentos orgánicos, ya que los consumidores favorecen los productos de etiqueta limpia, siendo la certificación orgánica el principal indicador de etiqueta limpia. El avance de los métodos de modificación física, como el tratamiento de humedad por calor y la tecnología de plasma frío, está ampliando las aplicaciones del almidón nativo en productos alimentarios premium mientras cumple con los estándares de etiqueta limpia. La creciente demanda de los consumidores de ingredientes naturales y mínimamente procesados ha creado oportunidades para el almidón nativo en alimentos orgánicos, bebidas naturales y productos de snacks de etiqueta limpia. Los fabricantes de alimentos están invirtiendo en investigación y desarrollo para mejorar las propiedades funcionales de los almidones nativos mediante modificaciones físicas, con el objetivo de cerrar la brecha de rendimiento con los almidones modificados mientras mantienen el estatus de etiqueta limpia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Fuente:
El Dominio del Maíz se Encuentra con la Innovación de la PapaEl segmento del maíz tiene una participación de mercado del 72,30% en 2025, impulsado por su rentabilidad, suministro confiable e infraestructura de procesamiento bien establecida. Los derivados del almidón de maíz se benefician de altos rendimientos de cultivo y prácticas agrícolas eficientes, creando economías de escala que superan a otras fuentes de almidón. El segmento continúa creciendo a través de avances tecnológicos, incluido el desarrollo de formulaciones especializadas de almidón de maíz no transgénico para productos lácteos y lácteos alternativos para mejorar la textura y la sensación en boca. Los actores del mercado están ampliando su capacidad de producción para satisfacer la creciente demanda de almidón de maíz.
Se proyecta que el mercado de almidón de papa crezca a una CAGR del 5,28% durante 2026-2031, impulsado por sus propiedades funcionales y la creciente demanda de ingredientes no transgénicos. Las propiedades funcionales del almidón de papa incluyen sus excelentes capacidades de espesamiento, sabor neutro y alta resistencia de unión, lo que lo hace valioso en aplicaciones de procesamiento de alimentos. El almidón de trigo y fuentes alternativas, como el arrurruz, atienden segmentos de mercado específicos, cada uno ofreciendo características distintas para diversas aplicaciones industriales. El desarrollo de nanocristales de almidón de arrurruz para pajillas de bioplástico comestibles demuestra el cambio del mercado hacia alternativas sostenibles a los plásticos convencionales, abordando las crecientes preocupaciones ambientales y las presiones regulatorias sobre los plásticos de un solo uso.
Por Forma:
Estabilidad del Polvo Frente a la Conveniencia del LíquidoEl almidón en forma de polvo tiene una participación de mercado del 72,70% en 2025, atribuida a su estabilidad de almacenamiento, vida útil prolongada y protocolos de manejo establecidos en las instalaciones de fabricación de alimentos. El formato en polvo permite diversas aplicaciones en condiciones de procesamiento y sigue siendo el estándar de la industria. La versatilidad del almidón en polvo se extiende a diversas aplicaciones alimentarias, incluidos productos de panadería, confitería y alimentos procesados. Las innovaciones recientes en almidón en polvo se centran en una mejor dispersibilidad y reducción del polvo durante el manejo, abordando los requisitos operativos de los fabricantes. Los avances en la ingeniería de partículas han producido almidones en polvo con funcionalidad mejorada, incluidas propiedades de hinchamiento en agua fría que agilizan los procesos de producción. Estas mejoras han llevado a un mejor control del proceso, reducción del consumo de energía y mayor eficiencia de producción en las operaciones de fabricación de alimentos.
Se proyecta que las formulaciones de almidón líquido crezcan a una CAGR del 5,00% de 2026 a 2031, la tasa de crecimiento más alta en el segmento de forma. Esta expansión está impulsada por su integración eficiente en entornos de fabricación de alto rendimiento. La adopción de sistemas automatizados de manejo de ingredientes líquidos en las instalaciones de fabricación de alimentos respalda esta tendencia, ya que los almidones líquidos eliminan los problemas relacionados con el polvo. El formato líquido ofrece ventajas en los sistemas de procesamiento continuo, lo que permite una dosificación precisa y una distribución uniforme en los productos alimentarios. Los avances recientes en la tecnología de estabilización de almidón líquido han abordado las restricciones anteriores al mejorar la vida útil y la estabilidad a bajas temperaturas. Estos desarrollos han ampliado el alcance de aplicación de los almidones líquidos en comidas listas para consumir, productos lácteos y aplicaciones de bebidas, contribuyendo a su creciente adopción en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
Liderazgo de la Panadería en Medio del Crecimiento FarmacéuticoEl segmento de panadería y confitería representa el 33,05% del mercado de almidón modificado en 2025. El almidón modificado desempeña un papel crucial en estos productos al mejorar la textura, controlar la humedad y prolongar la vida útil. En aplicaciones de panadería, mejora las propiedades de manejo de la masa y la calidad del producto final. El ingrediente es especialmente importante en los productos sin gluten, donde proporciona la estructura necesaria. El almidón modificado ayuda a mantener la consistencia del producto, previene el envejecimiento y mejora la sensación en boca general de los productos horneados. El consumo de productos de panadería está aumentando en toda la región, debido a las crecientes innovaciones. Según los datos del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido de 2023, la compra promedio por persona por semana de pasteles, bollos y pastelería en el Reino Unido fue de 161 gramos.
Se proyecta que el segmento farmacéutico se expanda a una CAGR del 5,98% de 2026 a 2031, impulsado por la creciente adopción de almidón modificado en sistemas de administración de fármacos y como excipientes. El almidón modificado sirve como agente aglutinante, desintegrante y material formador de películas en formulaciones farmacéuticas. Ayuda a controlar las tasas de liberación de fármacos, mejorar la compresión de tabletas y mejorar la estabilidad de los productos farmacéuticos. El almidón modificado también encuentra aplicaciones en snacks, sopas, salsas, aderezos, productos lácteos y productos cárnicos, donde ofrece beneficios funcionales específicos adaptados a cada categoría de producto. En estas aplicaciones, actúa como espesante, estabilizador y modificador de textura, contribuyendo a la consistencia y calidad del producto.
Análisis Geográfico
Mercado de Almidón Alimentario de América del Norte
América del Norte posee una participación del 31,55% en el Mercado Global de Almidón Alimentario en 2025, respaldada por su avanzada infraestructura de procesamiento de alimentos y su ecosistema de innovación. El liderazgo de la región en el mercado proviene de su consolidado sector de alimentos de conveniencia y de la presencia de importantes productores de almidón y fabricantes de alimentos. Las preferencias por etiqueta limpia dan forma al desarrollo de productos, con empresas enfocadas en almidones nativos funcionales que ofrecen capacidades de almidón modificado al tiempo que presentan ingredientes reconocibles. El marco agrícola de la región y su producción de maíz proporcionan un suministro constante de materias primas, con proyecciones del USDA que indican precios del maíz de 3,90 USD por bushel en 2025, aumentando a 4,30 USD para 2030. La solicitud de financiamiento de 2,2 mil millones de USD de la Iniciativa Nacional de Nanotecnología para 2025 respalda los esfuerzos de investigación y comercialización, incluidos los sensores de seguridad alimentaria y los materiales mejorados en contacto con alimentos.
Mercado de Almidón Alimentario de Asia-Pacífico y África
Asia-Pacífico demuestra la tasa de crecimiento más alta con una CAGR del 5,60% entre 2026 y 2031, atribuida a la urbanización, la expansión de la clase media y el cambio en las preferencias alimentarias hacia alimentos procesados y de conveniencia. La industria manufacturera de alimentos de la región continúa expandiéndose, con empresas que desarrollan formulaciones de almidón especializadas para aplicaciones locales, incluido el almidón modificado a base de maíz dentado para salsas y alternativas de pectina para gomitas. Las iniciativas de seguridad alimentaria y nutrición incrementan la demanda de productos fortificados que utilizan almidones modificados, como se observa en el programa de arroz fortificado de Senegal para las comidas escolares.
Mercado de Almidón Alimentario de EMEA y América del Sur
Europa mantiene una participación de mercado sustancial gracias a su énfasis en la sostenibilidad y las innovaciones de etiqueta limpia, lo que refleja regulaciones estrictas y preferencias de los consumidores. La región destaca en la producción de almidón orgánico, siendo la certificación orgánica la designación de etiqueta limpia más reconocida. Las iniciativas de sostenibilidad incluyen el compromiso de Tereos SA con las emisiones netas cero de gases de efecto invernadero para 2050 y el abastecimiento de materiales agrícolas libres de deforestación para 2025. Las regiones de América del Sur y Oriente Medio y África muestran potencial de crecimiento a medida que se expanden sus capacidades de procesamiento de alimentos y aumenta el poder adquisitivo de los consumidores.

Panorama regulatorio
Los ingredientes de almidón alimentario se regulan como aditivos alimentarios, y las normas de etiquetado/identidad se aplican en los principales mercados, con el cumplimiento anclado en especificaciones de aditivos y la nomenclatura permitida. En Estados Unidos, los requisitos de la FDA conforme al 21 CFR 172.892 abarcan el almidón alimentario modificado y su etiquetado (incluida la convención habitual de declarar "food starch-modified"), mientras que disposiciones relacionadas como el 21 CFR 178.3520 cubren ciertos almidones modificados utilizados como adyuvantes en el procesamiento de alimentos y en aplicaciones de contacto con alimentos.
En la Unión Europea, los derivados del almidón alimentario se encuadran en el marco de aditivos alimentarios de la UE (Reglamento (CE) n.º 1333/2008 y especificaciones relacionadas). El Reglamento (UE) 2026/196 de la Comisión, publicado en enero de 2026, modificó las especificaciones de aditivos para el octenil succinato de almidón sódico (E 1450) y estableció plazos de transición, incluida una fecha límite de comercialización en agosto de 2026 y una transición extendida para los alimentos que contienen E 1450 hasta febrero de 2028. Las actualizaciones de las directrices de la EFSA en 2026 sobre los requisitos de datos de aditivos alimentarios acentúan además el énfasis en la calidad de los expedientes y el cumplimiento de especificaciones para los aditivos a base de almidón utilizados en formulaciones alimentarias.
Análisis de la cadena de valor
La cadena de valor global del almidón alimentario comienza con las materias primas agrícolas, predominantemente el maíz, pero también el trigo y la patata. Luego pasa por la molienda húmeda y la extracción y modificación del almidón (grados nativos y modificados), antes de entrar en aplicaciones río abajo como panadería y confitería, sopas/salsas/aderezos, lácteos, snacks y otros alimentos procesados. Las operaciones intermedias son intensivas en capital y servicios, con el uso de agua y energía condicionando la economía de las plantas y las prioridades de reinversión, mientras que la dinámica de las materias primas del maíz y otros cultivos repercute directamente en los costos de los insumos de almidón.
La distribución río abajo se gestiona típicamente mediante distribuidores de ingredientes y envíos directos desde los clústeres de molienda a grandes fabricantes de alimentos, donde los costos de mantenimiento de inventario y los plazos de entrega afectan las estrategias de abastecimiento. Las recientes incorporaciones de capacidad y derivados apuntan a una inversión continua en procesamiento integrado cerca de los centros de demanda, por ejemplo Sanstar puso en marcha una capacidad ampliada de almidón nativo en su planta de Dhule, Maharashtra, en mayo de 2026, y Gujarat Ambuja Exports inició la producción comercial en una nueva planta de maltodextrina en Hubli, Karnataka, en marzo de 2026. En conjunto, estos pasos ponen de relieve cómo la escala, la proximidad logística y la combinación de productos (almidón nativo y derivados como la maltodextrina) influyen en el posicionamiento competitivo.
Panorama Competitivo
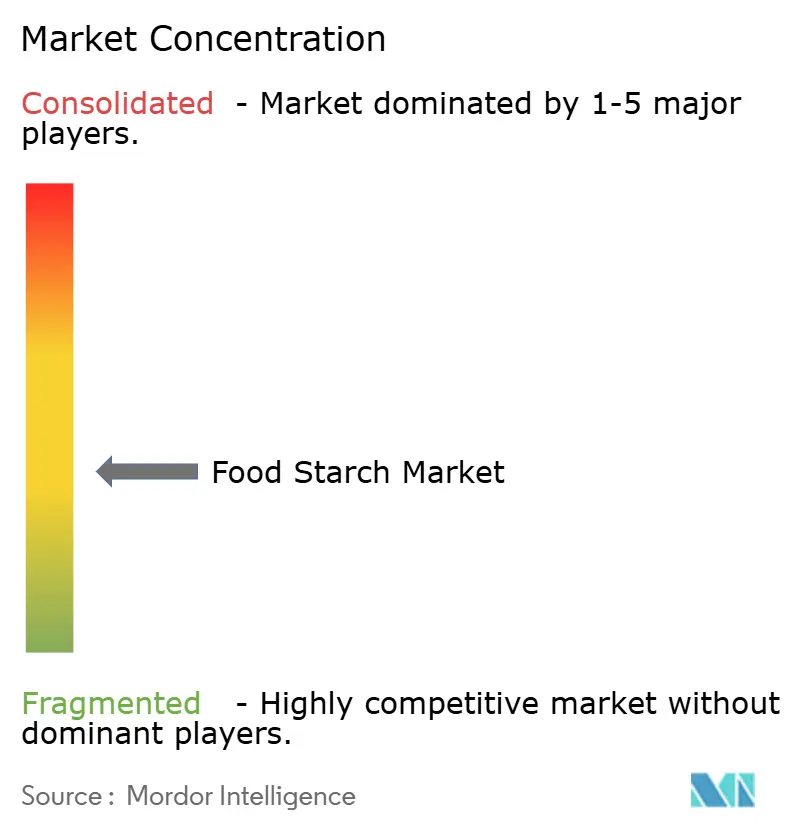
El mercado global de almidón alimentario muestra una fragmentación moderada. Esta estructura de mercado permite a los especialistas regionales competir eficazmente con las corporaciones multinacionales a través de la innovación dirigida y las ventajas de la cadena de suministro local. Los principales actores del mercado incluyen Cargill, Incorporated, Roquette Frères, Ingredion Inc., Archer Daniels Midland Company y Tate & Lyle Plc. Los actores regionales aprovechan su comprensión de las preferencias locales y la dinámica del mercado para mantener posiciones sólidas en el mercado. Las empresas en todo el mercado están cambiando hacia almidones de etiqueta limpia y funcionales, con inversiones sustanciales en adquisiciones y proyectos de desarrollo centrados en soluciones de textura y orientadas a la salud.
El mercado muestra un potencial de crecimiento sustancial en aplicaciones especializadas, particularmente excipientes farmacéuticos y embalajes biodegradables, donde las propiedades del almidón satisfacen eficazmente los requisitos emergentes más allá de las aplicaciones alimentarias tradicionales. Las empresas están ampliando sus capacidades de investigación y desarrollo para aprovechar estas oportunidades y desarrollar soluciones innovadoras. El panorama competitivo está evolucionando a través de asociaciones estratégicas e inversiones en tecnología, con empresas que se centran en iniciativas de sostenibilidad y consideraciones ambientales como diferenciadores clave en el mercado.
Las empresas están implementando programas de sostenibilidad integrales, centrados en el abastecimiento responsable, los procesos de producción energéticamente eficientes y las iniciativas de reducción de residuos. La integración de tecnologías de procesamiento avanzadas permite a los fabricantes mejorar la calidad del producto, reducir los costos operativos y satisfacer las demandas cambiantes de los consumidores de métodos de producción sostenibles.
Líderes de la Industria de Almidón Alimentario
Archer Daniels Midland Company
Cargill, Incorporated
Ingredion Inc.
Tate & Lyle Plc
Roquette Freres
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almidón Alimentario
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Inc.
- Tate & Lyle Plc
- Roquette Freres
- Agrana
- HL Agro Products Pvt. Ltd.
- Angel Starch
- Grain Processing Corporation
- Tereos SA
- Gulshan Polyols
- Regaal Resources Limited
- Emsland Group
- Zhucheng Xingmao
- Everest Starch India Pvt Ltd
- Shandong Fuyang
- Sunar Group
- Siam Modified Starch
- Sudzucker AG
- Vedan International

Oportunidades de mercado y perspectivas futuras
La reformulación con etiqueta limpia y las soluciones centradas en la textura son una oportunidad clave para los proveedores de almidón alimentario, especialmente cuando los fabricantes desean declaraciones de ingredientes familiares sin renunciar a la estabilidad de congelación-descongelación ni a la tolerancia al proceso. En el contexto del informe, la gama de almidones funcionales de etiqueta limpia CLARIA de Tate and Lyle se posiciona para alinear las necesidades de rendimiento en comidas preparadas, panadería y aplicaciones de origen vegetal con menos indicaciones de procesamiento visibles para el consumidor.
La expansión de capacidad regional y el reposicionamiento de activos también crean puntos de entrada adicionales para almidones especiales y derivados en centros de fabricación de mayor crecimiento. En 2026, múltiples ampliaciones y transacciones dentro del alcance reflejaron este cambio, incluida la finalización por parte de Tosmur de una segunda fábrica de almidón en Medgidia, Rumanía (inversión total reportada de 86 millones de EUR) y la transferencia de la planta de molienda húmeda de maíz de Cargill en Davangere, Karnataka, a Riddhi Siddhi Gluco Biols Ltd., que incrementó la capacidad de molienda en 300.000 toneladas métricas anuales. Junto con expansiones paralelas, como el aumento de capacidad de Sanstar en Dhule y la puesta en marcha por Regaal Resources de una planta integrada de molienda húmeda de maíz en Bihar, estos cambios amplían la disponibilidad regional de almidones y derivados a base de maíz en usos alimentarios, de excipientes y formulaciones afines, al tiempo que respaldan estrategias de abastecimiento más localizadas para los grandes procesadores.
Recent Industry Developments in Mercado de Almidón Alimentario
- Junio de 2026: Archer Daniels Midland Company se comprometió a invertir más de 103 millones de USD para modernizar instalaciones clave en su planta de Decatur, Illinois, incluida la molienda de maíz. El programa refuerza la capacidad de procesamiento vinculada al almidón en Norteamérica y respalda un rendimiento más eficiente y de mayor volumen para clientes que dependen de insumos de almidón consistentes.
- Mayo de 2026: Cargill completó la desinversión de su planta de molienda húmeda de maíz en Davangere, Karnataka, a favor de Riddhi Siddhi Gluco Biols Ltd. La transacción reequilibra la capacidad de molienda instalada hacia un operador local y reconfigura la dinámica competitiva del suministro de almidón y derivados a base de maíz en la India. El movimiento también señala un cambio más amplio hacia cadenas de suministro localizadas y centradas en la India para los insumos de almidón.
- Agosto de 2024: Al Ghurair Foods inició la construcción de su planta de fabricación de almidón de maíz en Khalifa Economic Zones Abu Dhabi (KEZAD). El proyecto establece una base de producción regional para el almidón de maíz, respaldando los objetivos de localización vinculados a la Estrategia Nacional de Seguridad Alimentaria de los EAU y reduciendo la dependencia de ingredientes de almidón importados.


Mercado de Almidón Alimentario Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de almidón alimentario abarca los ingredientes de almidón vendidos para uso en alimentos y bebidas, donde el valor se contabiliza al nivel de ingrediente en USD.
Exclusiones del alcance: excluimos el almidón utilizado principalmente para aplicaciones no alimentarias (como papel, textiles y adhesivos), y también excluimos el valor de la agricultura río arriba y el valor de venta minorista del producto terminado río abajo.
Descripción general de la segmentación
- Por Tipo
- Almidón Nativo
- Almidón Modificado
- Por Fuente
- Maíz
- Trigo
- Papa
- Otros
- Por Forma
- Polvo
- Líquido
- Por Aplicación
- Panadería y Confitería
- Snacks
- Sopas, Salsas y Aderezos
- Productos Lácteos
- Carne y Productos Cárnicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza definiendo el conjunto de demanda de una manera fácil de auditar posteriormente, y luego se traza cómo se mueve el almidón desde el cultivo hasta el ingrediente y la aplicación alimentaria. Entre las fuentes públicas que ayudan a anclar el modelo se incluyen estadísticas agrícolas y comerciales (como FAOSTAT y UN Comtrade), así como normas y referencias de alimentos e ingredientes (como el Codex Alimentarius y materiales del USDA). También utilizamos series de datos industriales y macroeconómicos del Banco Mundial y la OCDE para verificar la coherencia de los niveles de consumo y la evolución de los precios.
A continuación, se utilizaron informes de empresas, presentaciones para inversores, informes anuales y prensa comercial fiable para comprender los cambios en la combinación de productos (nativo frente a modificado), la lógica habitual de fijación de precios y los cambios de capacidad regional. Cuando estuvo disponible, también recurrimos a una suscripción de pago para datos financieros de empresas y a una base de datos de patentes de pago para validar el enfoque de inversión en el procesamiento de almidón modificado y las tendencias de formulación de etiqueta limpia. Las fuentes de investigación documental mencionadas anteriormente son solo ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con productores de almidón, distribuidores de ingredientes, especialistas en formulación de alimentos y partes interesadas en la adquisición en las principales regiones consumidoras, de modo que los supuestos de la investigación documental pudieran contrastarse con las prácticas reales de compra y venta. Utilizamos estas conversaciones para confirmar qué se contabiliza como ingresos por almidón de grado alimentario, cómo se comportan los contratos y los precios spot, y qué usos finales están creciendo más rápido, antes de finalizar los datos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% | APAC: 45% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 47% | Américas: 23% |
Dimensionamiento y pronóstico del mercado
La lógica de dimensionamiento comienza con una reconstrucción de la demanda de arriba hacia abajo, donde la intensidad del procesamiento de alimentos, las tasas de inclusión de almidón en las aplicaciones clave y los patrones de consumo a nivel regional se convierten en un gasto de ingredientes direccionable. Esa visión se corrobora luego mediante comprobaciones selectivas de abajo hacia arriba, principalmente rangos muestreados de ingresos de proveedores por geografía, verificaciones de canal con distribuidores y una aproximación de precio de venta promedio (ASP) multiplicado por el volumen para las principales fuentes de almidón.
Se utilizaron repetidamente algunas huellas de mercado para mantener el modelo con base sólida, incluidas las señales de disponibilidad de maíz, trigo, patata y mandioca, los flujos comerciales de almidón e ingredientes a base de almidón, las tendencias de producción de procesamiento de alimentos y los movimientos de precios vinculados a los insumos agrícolas y los costos energéticos. Los indicadores de adopción de almidón modificado, incluida la textura, el espesamiento, la estabilidad de congelación-descongelación y la reformulación de etiqueta limpia, también se utilizaron para configurar los supuestos de combinación por región. Cuando las comprobaciones de abajo hacia arriba presentaban vacíos, se aplicaron cuidadosamente valores sustitutivos, como el uso de indicios de dependencia de importaciones y utilización de capacidad para completar las divisiones faltantes por país, seguido de un paso de ajuste basado en la retroalimentación de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldado por relaciones multivariadas simples, donde impulsores como el crecimiento de los alimentos procesados, los ciclos de costos de insumos y los cambios en la combinación de productos se variaron dentro de rangos realistas que los encuestados primarios consideraron plausibles. Cuando la señal era estable, se utilizó suavizado exponencial en las series de precios y volumen para evitar sobrerreaccionar a picos de un solo año.
Validación de datos y ciclo de actualización
Los resultados del modelo se comprueban de forma cruzada con señales independientes, como la intensidad comercial, la lógica de conversión de cultivo a ingrediente y el crecimiento de la fabricación de alimentos regional, y luego las variaciones importantes se señalan para una segunda revisión. Cuando algo no parece correcto, revisamos los supuestos de economía unitaria, reconsideramos el momento de conversión de divisas y, si es necesario, volvemos a contactar a expertos para confirmar si un cambio es estructural o temporal.
Antes de la aprobación final, otro analista revisa la hoja de trabajo completa paso a paso para eliminar errores de cálculo y definiciones inconsistentes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes modifican de manera significativa la capacidad, los costos de insumos, la regulación o los flujos comerciales. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Comparación de la estimación de Mordor Intelligence del mercado de almidón alimentario con otras estimaciones publicadas
Los tamaños de mercado publicados para el almidón alimentario pueden parecer inconsistentes porque cada editor traza el límite de manera diferente sobre qué se considera ingreso por almidón alimentario, y también eligen distintos años base y supuestos de precios. Las diferencias en cómo se tratan el almidón modificado y los edulcorantes, y si los usos no alimentarios se filtran en el alcance, suelen explicar la mayor parte de la dispersión.
La tabla muestra un rango notable entre los valores de 2024 a 2026, y en el modelo de Mordor Intelligence el valor de 2026 está vinculado a los ingresos de almidón para alimentos y bebidas a nivel de ingrediente, en lugar de ampliar el alcance para incluir la demanda industrial adyacente de almidón o el valor del producto terminado río abajo. Más allá del alcance, la brecha también se debe a cómo se gestiona la progresión de precios, ya que algunas estimaciones extienden hacia adelante un año de costos de insumos elevados o utilizan un horizonte de pronóstico largo que suaviza las correcciones a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 21,88 mil millones de USD (2026) | |
| Editorial Global A | 22,30 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y el lenguaje de alcance sugiere una cesta de ingredientes más amplia que puede combinar categorías nativas, modificadas y derivadas sin un corte consistente entre uso alimentario y no alimentario. |
| Editorial del Sector B | 22,70 mil millones de USD (2026) | Aplica una perspectiva de crecimiento más conservadora durante un período más largo, lo que puede atenuar los efectos de combinación y precios a corto plazo, y puede depender de participaciones de alto nivel para las fuentes y aplicaciones en lugar de verificaciones repetidas de las señales de demanda regional. |
Al observar las tres filas, la mayor parte de la diferencia se explica por los límites del alcance y las elecciones del año base, y luego por cómo se proyectan los precios y la combinación de productos. Al mantener los pasos trazables a los indicadores de demanda, las señales comerciales y los supuestos confirmados por entrevistas, el tamaño de mercado resultante sigue siendo más fácil de reproducir y de someter a pruebas de estrés para las decisiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Almidón Alimentario?
El mercado de almidón alimentario está valorado en USD 21,88 mil millones en 2026 y se prevé que alcance USD 27,4 mil millones para 2031, avanzando a una CAGR del 4,59%.
¿Qué tipo de almidón lidera el mercado y cuál se está expandiendo más rápidamente?
El almidón modificado tiene la mayor participación del 74,02% en 2025 y también es el segmento de más rápido crecimiento, avanzando a una CAGR del 5,55% hasta 2031.
¿Qué región geográfica domina las ventas y dónde se espera el mayor crecimiento?
América del Norte tuvo el 31,55% de los ingresos globales en 2025, mientras que se prevé que Asia-Pacífico registre la CAGR más sólida del 5,60% entre 2026 y 2031.
¿Cómo están influyendo las demandas de etiqueta limpia en la formulación de productos?
Los fabricantes de alimentos están cambiando hacia almidones nativos modificados física o enzimáticamente que igualan el rendimiento de los grados modificados convencionales mientras aparecen como ingredientes familiares y libres de productos químicos en las etiquetas.
Última actualización de la página el:



