
Tamaño y Participación del Mercado de Almidón de Maíz
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
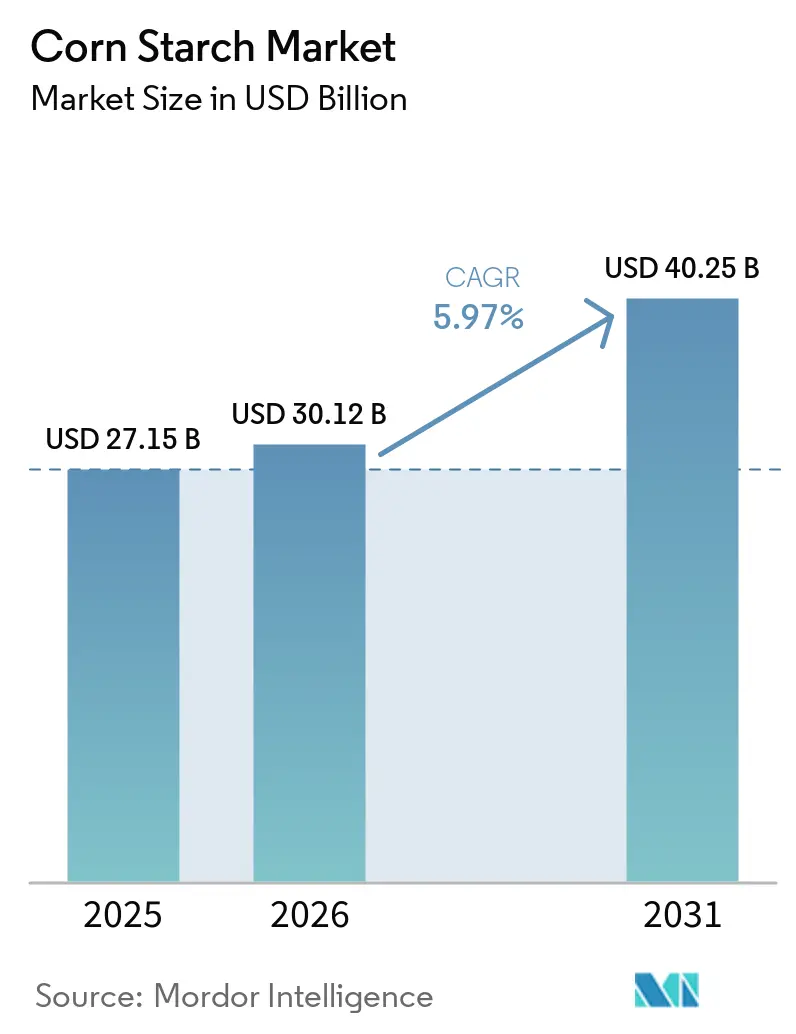
| Tamaño del Mercado (2026) | 30.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.97 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almidón de Maíz por Mordor Intelligence
El tamaño del mercado de almidón de maíz se valora en 30,12 mil millones de USD en 2026, creciendo desde el valor de 2025 de 27,15 mil millones de USD, y se prevé que alcance los 40,25 mil millones de USD en 2031, avanzando a una CAGR del 5,97%. Los mandatos crecientes de etiqueta limpia, una preferencia cada vez mayor por materias primas industriales de base biológica y el apoyo regulatorio a los excipientes naturales están reformulando las decisiones de adquisición en las cadenas de valor de alimentos, productos farmacéuticos y papel. El consumo en América del Norte sigue anclado en activos maduros de molienda húmeda, pero Asia-Pacífico está incrementando su capacidad para capturar la demanda de productores de alimentos envasados y medicamentos genéricos. La actividad de patentes en la modificación de almidón asistida por enzimas, que aumentó un 22% interanual en 2025, señala un giro desde el tonelaje de productos básicos hacia la especialización funcional. Mientras tanto, las normas de adquisición federal que favorecen los ingredientes con contenido de carbono renovable están consolidando el almidón de maíz como insumo predeterminado en adhesivos, recubrimientos y películas biodegradables. Las oportunidades de expansión de márgenes se centran en los grados no transgénicos y con doble certificación, donde los clientes continúan absorbiendo primas del 15–25% por la garantía de la cadena de suministro y el posicionamiento de etiqueta limpia.
Conclusiones Clave del Informe
- Por tipo, el almidón nativo capturó el 57,21% del valor en 2025, mientras que se prevé que los grados modificados se expandan a una CAGR del 7,48% hasta 2031.
- Por forma, el polvo representó el 83,28% del volumen en 2025; el almidón líquido avanza a una CAGR del 6,89% hasta 2031.
- Por aplicación, alimentos y bebidas lideró con el 51,28% de los ingresos en 2025, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 7,45% durante 2026-2031.
- Por geografía, América del Norte representó el 35,46% de la facturación de 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 7,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Creciente Demanda de Productos de Etiqueta Limpia Impulsa la Demanda de Almidón de Maíz Nativo | +1.2% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Alta Demanda de Aglutinantes sin Gluten y sin Alérgenos en Alimentos Procesados | +0.9% | América del Norte, Europa, Australia | Corto plazo (≤2 años) |
| El Giro del Sector Farmacéutico hacia Excipientes Naturales Impulsa la Adopción del Almidón de Maíz | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥4 años) |
| El Uso de Almidón de Maíz Modificado como Sustituto de Grasa Gana Popularidad en Productos Bajos en Calorías | +0.8% | América del Norte, Europa Occidental | Mediano plazo (2–4 años) |
| El Impulso Gubernamental hacia Materias Primas Industriales de Base Biológica Fomenta el Uso del Almidón de Maíz | +1.1% | Global, más fuerte en Estados Unidos, Unión Europea y China | Largo plazo (≥4 años) |
| El Consumo de Aperitivos Orientados a la Salud Impulsa la Adopción del Almidón de Maíz como Ingrediente | +0.7% | Global, centros urbanos en Asia-Pacífico y América del Norte | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Demanda de Productos de Etiqueta Limpia Impulsa la Adopción del Almidón de Maíz Nativo
Las marcas aprovechan cada vez más el almidón de maíz nativo como activo estratégico debido a la creciente preferencia de los consumidores por listas de ingredientes reconocibles. Una encuesta de 2025 realizada por el Consejo Internacional de Información Alimentaria reveló que el 68% de los compradores estadounidenses evitan activamente los productos con aditivos de sonido químico, frente al 54% en 2022. El almidón de maíz nativo, etiquetado simplemente como almidón de maíz
, satisface esta demanda sin comprometer la textura en salsas, sopas y productos lácteos. Además, la orientación de principios de 2024 de la Autoridad Europea de Seguridad Alimentaria (EFSA) reafirmó que los almidones nativos no requieren una designación de número E[1]. Esto ofrece a los formuladores una ventaja de cumplimiento normativo en mercados donde evitar los números E influye en las decisiones de compra, como se señala en el Diario de la EFSA. Sin embargo, el almidón nativo tiene un rendimiento deficiente bajo condiciones de alta cizalladura o ciclos de congelación-descongelación. En consecuencia, las marcas que lanzan productos estables a temperatura ambiente o congelados continúan dependiendo de los grados modificados. Esto ha creado un patrón de demanda bifurcado que beneficia a los proveedores con capacidades de producción dual. La conferencia de resultados del tercer trimestre de 2025 de Ingredion subrayó esta tendencia, reportando un crecimiento interanual del 11% en los volúmenes de almidón nativo de etiqueta limpia en América del Norte, en comparación con un aumento del 4% en los volúmenes de almidón modificado, lo que pone de relieve el cambio impulsado por el consumidor.
El Giro del Sector Farmacéutico hacia Excipientes Naturales Acelera la Adopción del Almidón de Maíz
Los cambios regulatorios están impulsando a los fabricantes de medicamentos genéricos a reemplazar los aglutinantes sintéticos con almidón de maíz de grado farmacopeico. En junio de 2024, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) actualizó su Base de Datos de Ingredientes Inactivos, identificando 23 desintegrantes sintéticos para un mayor seguimiento poscomercialización. Mientras tanto, el almidón de maíz, un componente de confianza en las formas de dosificación sólidas orales durante más de 70 años, no se ve afectado por las nuevas restricciones. En marzo de 2025, la Organización Central de Control de Estándares de Medicamentos de India introdujo una guía preliminar que exige a los fabricantes nacionales de comprimidos obtener al menos el 30% de los excipientes de origen vegetal o mineral para 2028, favoreciendo a los proveedores de almidón de maíz con certificaciones ISO 9001 y de Buenas Prácticas de Fabricación. De manera similar, en agosto de 2025, la Administración Nacional de Productos Médicos de China ordenó que las nuevas solicitudes de medicamentos genéricos justifiquen el uso de excipientes sintéticos frente a las alternativas naturales. Este cambio regulatorio ha generado un impulso estructural de la demanda: la división de almidón farmacéutico de Roquette reportó un crecimiento de ingresos del 19% en el ejercicio fiscal 2025, impulsado por los fabricantes genéricos asiáticos que están pasando de la polivinilpirrolidona al almidón de maíz pregelatinizado.
El Uso de Almidón de Maíz Modificado como Sustituto de Grasa Gana Terreno en Formulaciones Bajas en Calorías
Los gobiernos están abordando los crecientes costos sanitarios relacionados con la obesidad fomentando la reformulación de productos alimentarios. Los almidones modificados que replican la textura de la grasa están ganando terreno en productos lácteos, de panadería y aderezos con calorías reducidas. Las directrices dietéticas 2024–2030 del Departamento de Salud y Servicios Humanos de Estados Unidos recomiendan limitar las grasas saturadas al 10% de la ingesta calórica diaria. En respuesta, los fabricantes de alimentos están sustituyendo entre el 20% y el 40% de la mantequilla o la crema por almidón de maíz ceroso modificado enzimáticamente, que proporciona una textura cremosa con apenas una novena parte de la densidad calórica. Tate & Lyle lanzó su sustituto de grasa de etiqueta limpia, CLARIA, a finales de 2023. Para 2025, CLARIA generó USD 47 millones en ventas, con las aplicaciones en yogur y helado representando el 62% de su volumen, según el informe anual de la empresa. En mayo de 2025, la Comisión Europea actualizó su Estrategia De la Granja a la Mesa, con el objetivo de reducir en un 15% la ingesta media per cápita de grasas saturadas para 2030. Esta actualización pone de relieve la creciente demanda regulatoria de ingredientes miméticos de grasa en los 27 estados miembros de la Unión Europea. Además, los sustitutos de grasa ofrecen el beneficio de prolongar la vida útil al reducir la oxidación lipídica. Esto permite a las marcas reducir el uso de conservantes mientras mejoran su posicionamiento de etiqueta limpia. Estas ventajas combinadas respaldan una prima de precio del 20–30% sobre los almidones modificados convencionales.
El Impulso Gubernamental hacia Materias Primas Industriales de Base Biológica Fortalece la Demanda de Almidón de Maíz
Los marcos de política en Estados Unidos, la Unión Europea y China incorporan cada vez más mandatos de contenido de base biológica en la contratación pública y los subsidios industriales. Este desarrollo posiciona al almidón de maíz como materia prima preferida para productos como adhesivos, recubrimientos y plásticos biodegradables. El Programa BioPreferred del Departamento de Agricultura de Estados Unidos, reautorizado en la Ley Agrícola de 2024 con un aumento presupuestario del 40%, ahora exige a las agencias federales priorizar la compra de productos que contengan al menos un 25% de carbono de base biológica. El almidón de maíz, al ser 100% de origen vegetal, califica automáticamente bajo este mandato. De manera similar, el Plan de Acción de Economía Circular de la Unión Europea, revisado en febrero de 2025, introdujo un requisito vinculante para que los estados miembros obtengan el 20% de los polímeros y aglutinantes industriales de materias primas renovables para 2030, con sanciones económicas por incumplimiento. En China, el Ministerio de Industria y Tecnología de la Información, en julio de 2025, clasificó los adhesivos de corrugado a base de almidón de maíz como un material verde prioritario
, lo que permite a las papeleras que transitan desde resinas sintéticas acceder a préstamos de bajo interés y rebajas fiscales. Reflejando esta tendencia, el informe de sostenibilidad 2025 de Cargill reveló un aumento interanual del 27% en las ventas de almidón bio-industrial. Los adhesivos de corrugado y las resinas de películas biodegradables contribuyeron por igual a este crecimiento, y Cargill espera que la demanda impulsada por políticas sostenga un crecimiento de dos dígitos hasta 2028.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Fluctuación de los Precios del Maíz Impacta la Dinámica del Mercado | -0.6% | Global, agudo en América del Norte y América del Sur | Corto plazo (≤2 años) |
| Desafíos en el Almacenamiento y la Funcionalidad del Almidón Nativo | -0.3% | Regiones tropicales y subtropicales (Asia-Pacífico, Oriente Medio y África) | Mediano plazo (2–4 años) |
| Restricciones Regulatorias sobre Ingredientes a Base de Maíz Transgénico | -0.5% | Unión Europea, China, partes de América Latina | Largo plazo (≥4 años) |
| El Procesamiento Complejo del Almidón Modificado Eleva los Costos de Fabricación | -0.4% | Global, más agudo en mercados emergentes | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Fluctuación de los Precios del Maíz Genera Volatilidad de Márgenes en Toda la Cadena de Valor
Durante los primeros nueve meses de 2025, los futuros del maíz en la Bolsa Mercantil de Chicago oscilaron entre USD 4,12 y USD 4,70 por bushel. Esta volatilidad de precios fue impulsada por perturbaciones climáticas en el Cinturón Maicero de Estados Unidos y la fluctuante demanda de exportaciones de China. La variación de precios del 14% ha comprimido los márgenes de los productores de almidón, ya que sus contratos con clientes generalmente fijan los precios de venta durante seis a doce meses. El informe de Estimaciones Mundiales de Oferta y Demanda Agrícola de octubre de 2025 del Departamento de Agricultura de Estados Unidos proyectó una disminución del 3,2% en las existencias finales mundiales de maíz para el año de comercialización 2025–2026[2]. Esta disminución se atribuyó a rendimientos por debajo de la tendencia en Argentina y Brasil, que juntos representan el 22% del comercio mundial de maíz. Los productores de almidón más pequeños sin programas de cobertura o contratos de grano a largo plazo están bajo una presión significativa. Según los modelos de costos de la industria, un aumento del 10% en los costos del maíz resulta en una reducción del 6–7% en los márgenes brutos. Esto se debe a que la conversión de almidón agrega valor limitado y los costos de energía son en gran medida fijos. Las empresas más grandes como Archer Daniels Midland y Cargill mitigan estos riesgos mediante la integración vertical. Por ejemplo, el informe anual 2025 de ADM indicó que el 68% del maíz que procesa para almidón proviene de elevadores de propiedad de la empresa o contratos plurianuales con agricultores, protegiéndola de los picos de precios en el mercado spot. Otra estrategia que gana impulso es la co-ubicación de plantas de almidón con instalaciones de etanol. Esta configuración permite a los productores vender aceite de maíz y granos de destilería como coproductos, reduciendo efectivamente el costo neto de producción de almidón en un 8–12%.
Las Restricciones Regulatorias sobre el Maíz Transgénico Tensan las Cadenas de Suministro y Elevan los Costos
Bajo el estricto régimen de etiquetado de organismos genéticamente modificados de la Unión Europea, establecido en el Reglamento (CE) N.º 1829/2003 y aplicado mediante pruebas aleatorias en los puertos de entrada, los importadores de almidón deben certificar que cualquier producto que contenga más del 0,9% de material transgénico esté etiquetado. Sin embargo, la mayoría de las marcas alimentarias europeas rechazan los ingredientes etiquetados, lo que obliga a los proveedores a adquirir maíz no transgénico con una prima del 15–25%. El estándar revisado GB 2763 de China, que entrará en vigor en enero de 2025, reduce significativamente los umbrales permitidos de residuos de maíz transgénico en almidón de grado alimentario del 5% al 0,5%. Esta regulación más estricta obliga a los importadores chinos a asegurar envíos con identidad preservada y certificación de terceros, aumentando los costos de desembarque en USD 18–22 por tonelada métrica. En abril de 2025, la Autoridad de Inocuidad y Normas Alimentarias de India propuso la divulgación obligatoria de organismos genéticamente modificados para todos los almidones utilizados en alimentos envasados mediante un documento de consulta. A pesar de este crecimiento, el maíz no transgénico representa solo el 2,3% de las siembras totales de maíz en Estados Unidos, creando un desequilibrio persistente entre oferta y demanda que mantiene altas las primas del maíz no transgénico. Los productores que invierten en manejo dedicado de maíz no transgénico —como silos separados, protocolos de limpieza rigurosos y documentación detallada de la cadena de custodia— pueden capturar estas primas. Sin embargo, la inversión de capital requerida, que oscila entre USD 3–5 millones para un molino húmedo de tamaño mediano, desalienta a los operadores más pequeños y consolida la capacidad no transgénica entre los principales actores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
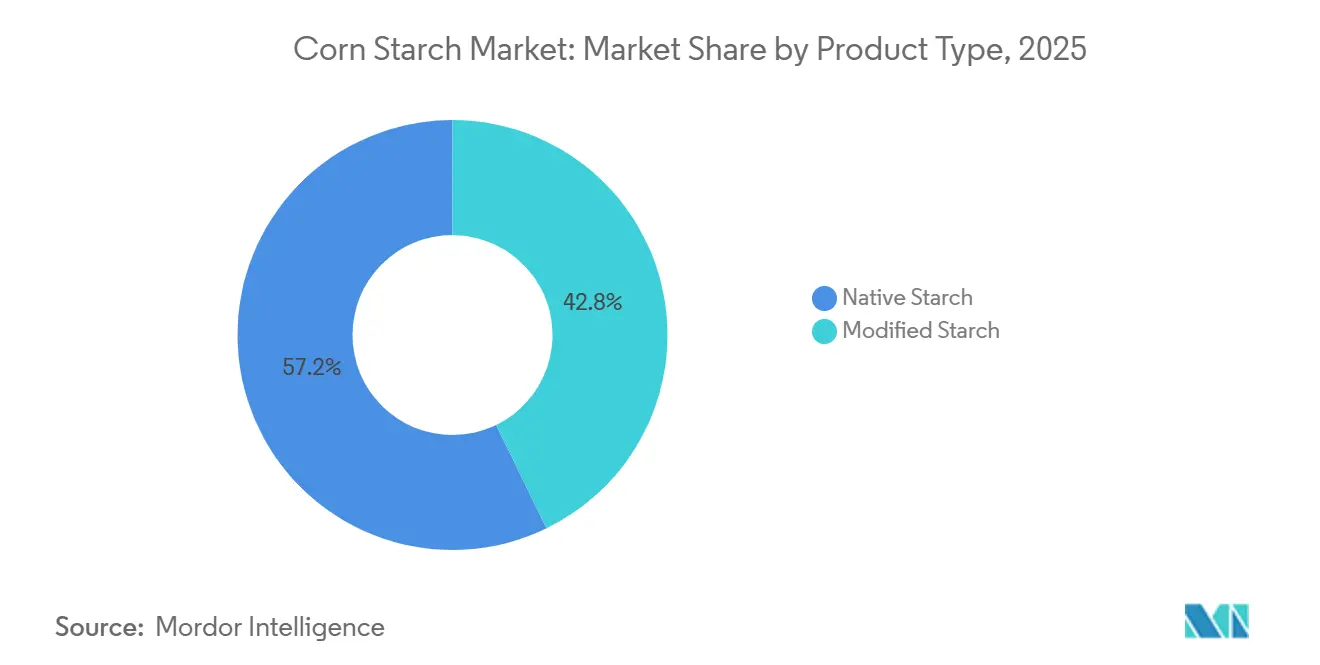
El Almidón Modificado Gana Terreno por su Versatilidad FuncionalEn 2025, el almidón nativo representó el 57,21% del valor del mercado. Sin embargo, se espera que los grados modificados crezcan a una sólida CAGR del 7,48%, lo que indica un cambio en las tendencias del mercado para 2031. Este crecimiento pone de relieve la creciente demanda de mayor estabilidad —ya sea térmica, de cizalladura o de ciclos de congelación-descongelación— en platos congelados listos para consumir y postres listos para comer. Se proyecta que el mercado de almidón de maíz modificado se expanda aún más, impulsado por compradores farmacéuticos que prefieren opciones pregelatinizadas que pueden reducir el tiempo de compresión hasta en un 20%. Los productores están compensando los mayores costos de conversión con primas de precio que oscilan entre el 20% y el 35%. También están aprovechando las autorizaciones ampliadas del Codex, que en 2024 añadieron 18 nuevas categorías de alimentos.
Si bien las regiones sensibles al precio continúan dependiendo del almidón nativo para aperitivos a temperatura ambiente y rellenos de panadería, se evidencia un cambio significativo. Para 2025, el comercio minorista organizado en India alcanzó una penetración del 14%, impulsando los canales de productos congelados y refrigerados y creando oportunidades para las ofertas modificadas. En China, los molineros húmedos aumentaron la capacidad de acetilación en un 22% entre 2023 y 2025 para satisfacer la creciente demanda de las líneas de producción de dumplings congelados, que experimentaron un crecimiento del 16% ese año. Como resultado, se espera que el mercado de almidón de maíz siga un camino dual: el almidón nativo mantendrá su escala, mientras que los grados modificados impulsarán el crecimiento de ingresos y márgenes.
Por Forma:
El Polvo Domina, aunque el Almidón Líquido Gana Terreno en Modelos de Suministro Justo a TiempoEn 2025, el polvo representó el 83,28% de los envíos debido a su bajo contenido de humedad, que proporciona estabilidad en almacén y compatibilidad con mezclas secas, particularmente en productos farmacéuticos y producción de aperitivos. El almidón líquido, suministrado como una suspensión de sólidos del 35–40%, experimenta una CAGR del 6,89%. Este crecimiento se atribuye a las plantas papeleras y de bebidas que implementan sistemas de alimentación continua, que no solo eliminan la exposición al polvo sino que también reducen el tiempo de preparación por lotes entre 30 y 40 minutos. Si bien el polvo mantendrá su dominio en el mercado de almidón de maíz, la creciente demanda de almidón líquido refleja los avances en ingeniería de procesos para operaciones a gran escala.
Las limitaciones de infraestructura mantienen la prevalencia del polvo en mercados fragmentados que carecen de instalaciones para cisternas a granel. Además, las restricciones de recuento microbiano bajo el Reglamento UE 2073/2005 requieren costosas soluciones de almacenamiento en frío o conservantes para los formatos líquidos en alimentos listos para consumir, lo que dificulta la adopción entre los procesadores más pequeños. En Europa Occidental, las panaderías adoptan cada vez más modelos de adquisición híbridos, aprovisionando polvo para la masa y líquido para los rellenos. Esta tendencia pone de relieve las decisiones específicas por aplicación que permiten que ambas formas coexistan dentro del mercado de almidón de maíz.
Por Aplicación:
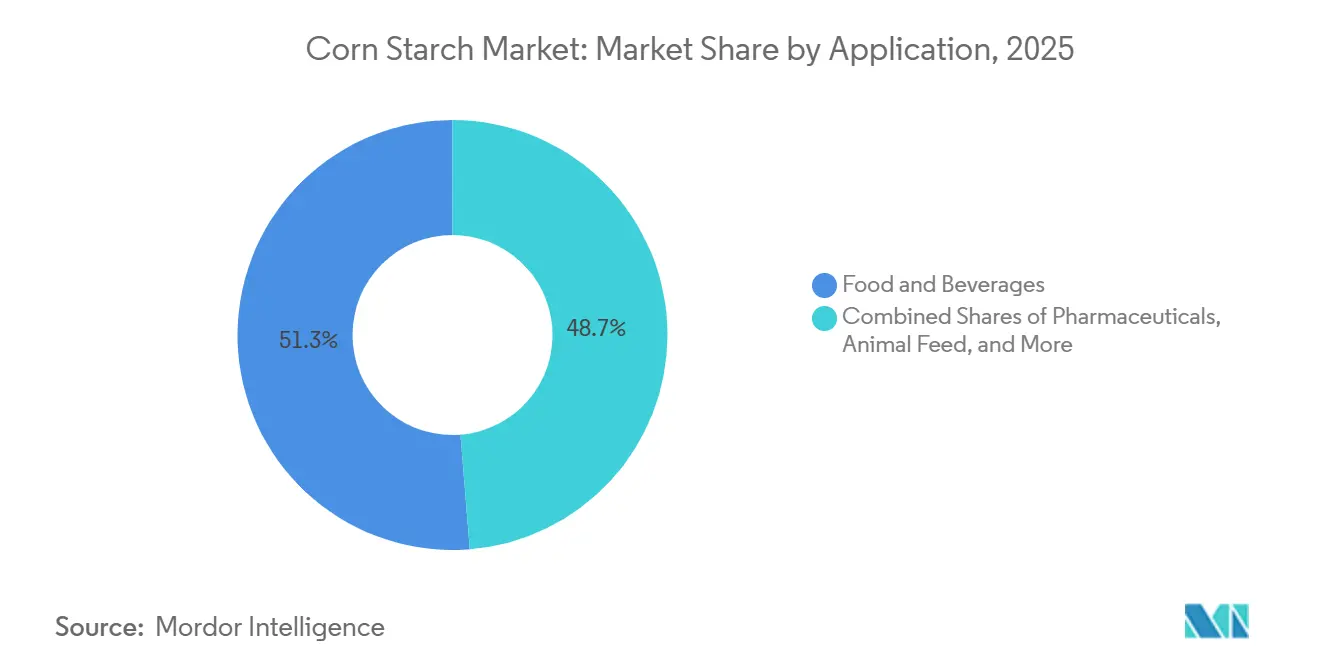
Alimentos y Bebidas Lideran, los Productos Farmacéuticos Crecen con la Expansión de Medicamentos GenéricosEn 2025, alimentos y bebidas representaron el 51,28% de la demanda, impulsados por categorías como panadería, lácteos, confitería y salsas que dependen del almidón de maíz para espesar, gelificar y estabilizar. El segmento farmacéutico del mercado de almidón de maíz experimenta el crecimiento más rápido, con una CAGR del 7,45%. Este crecimiento está impulsado por el apoyo regulatorio a los excipientes naturales y el aumento de la capacidad de producción de comprimidos en India, China y Brasil. En el cuidado personal, la transición desde el talco contribuyó a un aumento del 7,2% en el uso de almidón de maíz en champús secos y bases en polvo en 2025.
El papel y el cartón corrugado, que actualmente representan el 12% del volumen, se benefician del crecimiento del embalaje para comercio electrónico y de las disposiciones sobre contenido biológico de la norma ISO 15361, que mejoran la adhesión del almidón en comparación con las resinas sintéticas. Sin embargo, los ensayos en alimentación animal enfrentan un crecimiento limitado al ser percibidos como una alternativa de carbohidratos de menor costo, aunque los pellets de acuicultura han establecido un nicho estable. Los molinos aprovechan el almidón con doble certificación que cumple tanto con los estándares alimentarios como farmacéuticos, lo que les permite gestionar las fluctuaciones de pedidos de manera más eficaz. ADM ha informado que el 23% de la producción de su planta de Clinton ahora cumple los requisitos para los mercados farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Almidón de Maíz en América del Norte
En 2025, América del Norte contribuyó con el 35,46% de los ingresos globales del almidón de maíz, impulsada por su consolidada industria de procesamiento de alimentos, sólidas cadenas de suministro de excipientes farmacéuticos y la proximidad al Medio Oeste de los Estados Unidos, la mayor región productora de maíz del mundo. Según el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos en septiembre de 2025, el consumo interno de almidón de maíz aumentó solo un 2,1% interanual, mientras que las exportaciones de almidones modificados especiales crecieron un 9%, lo que pone de relieve un movimiento hacia ofertas de mayor valor. El sector de procesamiento de alimentos de Canadá, respaldado por acuerdos comerciales con la UE y Asia, impulsa la demanda de almidón de grado farmacéutico. Para satisfacer esta demanda, Ingredion amplió su planta Cardinal en Ontario, Canadá, a mediados de 2025 con una inversión de 28 millones de CAD, dirigida tanto a fabricantes nacionales de comprimidos como a mercados de exportación. Mientras tanto, el mercado de almidón de maíz de México crece a un 6,7%, impulsado por el traslado de producción de alimentos para los Estados Unidos y el aumento del consumo interno de aperitivos. Las ventas del comercio minorista organizado en México crecieron un 11% en 2025, según la Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD México).
Mercado de Almidón de Maíz en Asia-Pacífico
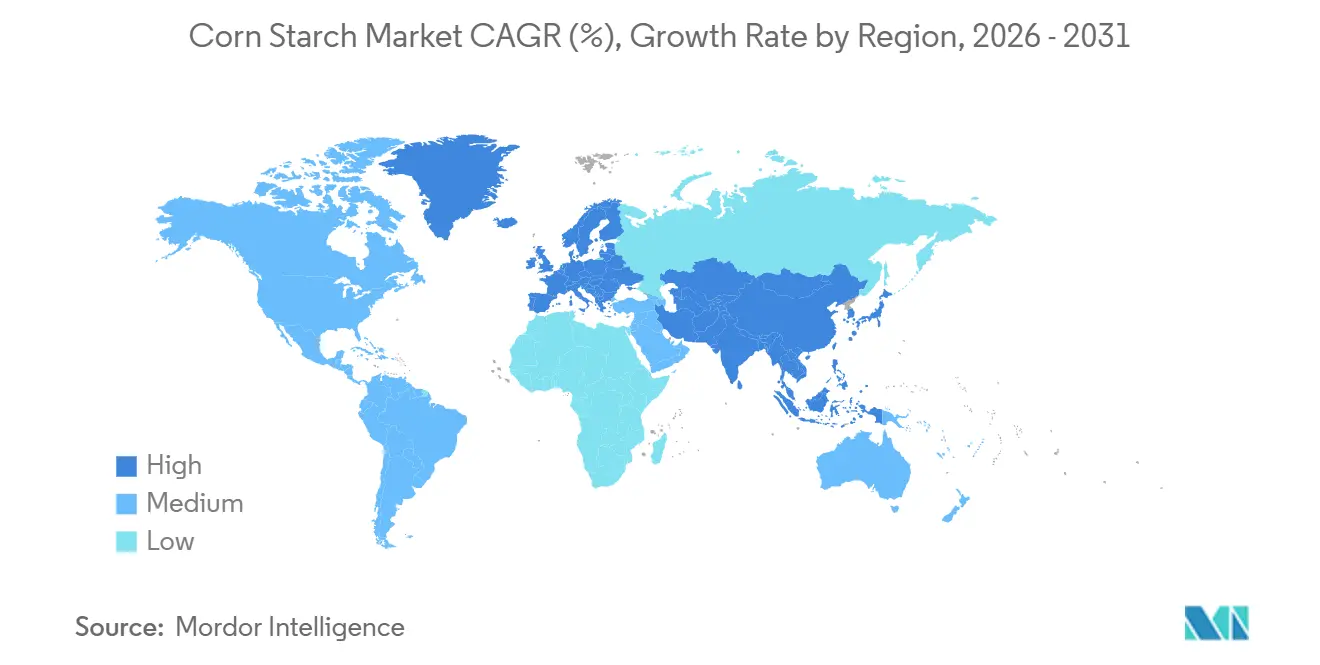
La sólida CAGR del 7,89% de Asia-Pacífico se atribuye principalmente a la rápida industrialización del procesamiento de alimentos en China e India, el apoyo gubernamental a la producción local de excipientes y la creciente demanda de alimentos de conveniencia por parte de la clase media en expansión. La Asociación China de la Industria del Almidón informó que la producción de almidón de maíz de China alcanzó 14,2 millones de toneladas métricas en 2025, un aumento del 7% respecto a 2024, impulsado por las ampliaciones de capacidad en las provincias de Shandong y Jilin. En India, los actores nacionales como HL Agro Products y Gujarat Ambuja Exports aumentaron la producción, respaldados por el esquema de Incentivos Vinculados a la Producción del gobierno, que proporciona un subsidio de capital del 10% para inversiones en plantas de almidón que superen los 500 millones de INR. Esto llevó a una disminución del 16% en las importaciones de almidón en el ejercicio fiscal 2025. Si bien Japón y Australia son mercados más pequeños, crecen al 5,1% y 6,3%, respectivamente, con almidones de etiqueta limpia y orgánicos que alcanzan primas del 30–50% sobre los grados convencionales. El Sudeste Asiático, particularmente Indonesia, Tailandia y Vietnam, emerge como un área clave de crecimiento. La demanda de almidón en la región aumentó un 9,8% en 2025, impulsada por el aumento de la producción de fideos instantáneos, aperitivos y bebidas listas para consumir, según la Asociación de Procesadores de Alimentos de la ASEAN[3].
Mercado de Almidón de Maíz en EMEA y América del Sur
El mercado europeo de almidón de maíz crece a una tasa anual del 6,1%, influenciado por estrictas regulaciones sobre organismos genéticamente modificados, ambiciosos objetivos de sostenibilidad y una industria alimentaria madura que prioriza la innovación funcional sobre el crecimiento en volumen. La revisión anual 2025 de la Asociación Europea de la Industria del Almidón reveló que la producción de almidón en la UE alcanzó 11,3 millones de toneladas métricas, con el almidón de maíz representando el 62% del total. La participación del almidón de maíz no transgénico aumentó al 41% en 2025, frente al 34% en 2023. Alemania, Francia y los Países Bajos lideran la producción, albergando instalaciones de grandes actores como AGRANA, Tereos y Avebe. Mientras tanto, países de Europa del Este como Polonia, Hungría y Rumanía están atrayendo inversiones en nuevas instalaciones debido a los menores costos laborales y la proximidad a campos de maíz no transgénico. En América del Sur, una CAGR del 7,3% está siendo impulsada por Brasil y Argentina. Estos países, como grandes productores de maíz, están ampliando su capacidad interna de procesamiento de almidón para capturar márgenes de valor agregado en lugar de exportar grano crudo. La producción de almidón en Brasil creció un 12% en 2025, según la Asociación Brasileña del Almidón. Por último, si bien Oriente Medio y África representan la región más pequeña con una CAGR del 4,9%, el crecimiento es evidente en países como Egipto, Sudáfrica y Arabia Saudita, donde las iniciativas de seguridad alimentaria lideradas por los gobiernos están impulsando la producción local de ingredientes.
Panorama regulatorio
Las regulaciones sobre almidón de maíz generalmente separan los grados nativos, que se tratan como ingredientes alimentarios convencionales, de los grados modificados, que se manejan como aditivos alimentarios regulados en muchas jurisdicciones. En Estados Unidos, el almidón de maíz sin modificar se reconoce generalmente como seguro para uso alimentario, mientras que el almidón alimentario modificado debe cumplir con los requisitos de la FDA en 21 CFR 172.892, que define los tratamientos químicos y enzimáticos permitidos y las condiciones de uso asociadas. La FDA también proporciona orientación sobre las convenciones de denominación común o habitual para los almidones utilizados en alimentos. Para los envíos transfronterizos, el almidón de maíz se clasifica comúnmente bajo el código HS 1108.12, y en Estados Unidos el código HTS 1108.12.00 tiene una tasa de derecho específica (con tasas preferenciales disponibles bajo ciertos programas comerciales), lo que hace que la clasificación arancelaria correcta y la documentación sean un requisito operativo para importadores y distribuidores.
China introdujo una actualización notable en materia de seguridad alimentaria con la norma GB 31637-2025 (Norma Nacional de Seguridad Alimentaria para Almidón Comestible), que entró en vigor el 16 de marzo de 2026, reemplazando a la GB 31637-2016 y añadiendo un límite de ácido cianhídrico (10 mg/kg). A nivel internacional, los programas de cumplimiento a menudo hacen referencia a las especificaciones del Food Chemicals Codex (FCC) para pureza y calidad, junto con los marcos del Codex Alimentarius, para alinear las especificaciones entre mercados de exportación y reducir el retrabajo para clientes multinacionales de alimentos y farmacéuticos.
Análisis de la cadena de valor
La cadena de valor del almidón de maíz comienza con el cultivo y la agregación del maíz (agricultores, elevadores y cooperativas), y luego pasa a la molienda húmeda, donde el maíz se remoja y se fracciona en almidón y coproductos como aceite de maíz, fibra y proteína. La molienda húmeda es intensiva en capital y energía, y el remojo es una etapa importante en tiempo y energía, por lo que la escala, la utilización de la planta y el acceso a servicios públicos de bajo costo determinan la economía de la conversión. Los grandes procesadores integrados, incluidos Cargill, Archer Daniels Midland (ADM), Ingredion, Tate & Lyle, Roquette y AGRANA, suelen operar redes de plantas múltiples para gestionar la disponibilidad regional de maíz, cumplir con los requisitos de no OGM o de preservación de identidad, y atender la demanda de alimentos, farmacéutica e industrial con especificaciones consistentes.
Aguas abajo, el almidón se vende en su forma nativa o se convierte adicionalmente en grados funcionales (mediante modificación física, enzimática o química) y derivados que se ajustan a aplicaciones específicas, incluyendo el espesamiento y la textura de alimentos, la unión y desintegración de comprimidos, los adhesivos para papel y corrugado, y los aglutinantes industriales. La distribución generalmente incluye el suministro directo a grandes usuarios (fábricas de papel, fabricantes de alimentos envasados y compradores de excipientes farmacéuticos) y distribuidores de ingredientes para cuentas más pequeñas, donde la documentación, como especificaciones, trazabilidad, declaraciones de alérgenos y paquetes de certificación (incluidos sistemas de calidad no OGM y farmacéuticos), suele ser tan crítica como el precio. La captura de valor se concentra cada vez más en grados especializados y certificados, mientras que la volatilidad del precio del maíz y la necesidad de manejo dedicado, como silos separados, protocolos de limpieza y sistemas de cadena de custodia, siguen siendo cuellos de botella clave para los productores más pequeños.
Panorama Competitivo
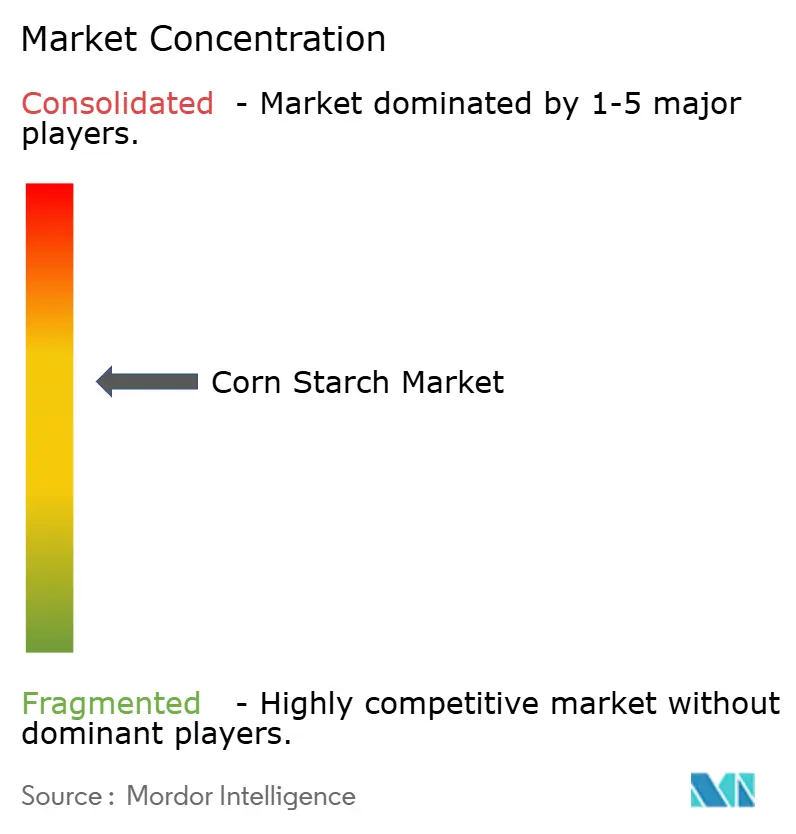
Las corporaciones multinacionales establecidas y los actores regionales en segmentos de aplicación especializados comparten el mercado global de almidón de maíz, que muestra una concentración moderada. El mercado se caracteriza por la presencia de empresas bien establecidas con una sólida presencia global, junto con actores regionales más pequeños que atienden aplicaciones de nicho. Los principales actores del mercado incluyen Cargill Incorporated, Archer Daniels Midland Company, Ingredion Incorporated, Tate & Lyle PLC y Roquette Frères.
Las empresas compiten a través de la innovación en almidones especiales, desarrollando productos de valor agregado con funcionalidad mejorada para aplicaciones específicas. El segmento de etiqueta limpia se ha convertido en un área de enfoque, donde los fabricantes invierten en técnicas de modificación física para mejorar el rendimiento mientras mantienen el estatus de ingrediente natural. Las empresas también se diferencian a través de iniciativas de sostenibilidad, implementando prácticas de abastecimiento responsable y métodos de producción ecológicos para cumplir con los requisitos regulatorios y las preferencias de los consumidores.
Los fabricantes regionales están fortaleciendo sus posiciones utilizando el conocimiento del mercado local y la flexibilidad operativa para atender mercados de nicho, especialmente en economías emergentes donde la proximidad a los centros de demanda ofrece beneficios logísticos. Las empresas implementan estrategias de integración hacia atrás para controlar el cultivo del maíz, garantizando la calidad y la estabilidad del suministro en mercados agrícolas volátiles. Las tecnologías de optimización de procesos y control de calidad se han vuelto esenciales para mantener la competitividad en costos en este mercado sensible al precio con márgenes de beneficio estrechos.
Líderes de la Industria del Almidón de Maíz
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Freres
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almidón de Maíz Empresas cubiertas en este informe
- Cargill Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères SA
- AGRANA Beteiligungs AG
- Südzucker AG
- Associated British Foods PLC
- Grain Processing Corporation
- Tereos Group
- Avebe UA
- Zhucheng Xingmao
- Global Bio-Chem Technology Group
- HL Agro Products Pvt. Ltd
- Gujarat Ambuja Exports Ltd
- Longlive Bio-Technology
- DFE Pharma
- Egyptian Corn Starch Company
- Angel Starch and Food Pvt. Ltd
- Emsland-Stärke GmbH
Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y las transferencias de activos están creando espacio para un suministro de almidón de maíz orientado a especificaciones, especialmente donde el procesamiento local de alimentos y la demanda de excipientes están creciendo más rápido que las instalaciones de molienda heredadas. En India, las nuevas inversiones y ampliaciones en molienda húmeda están respaldando el abastecimiento nacional y regional: Sanstar puso en marcha una capacidad ampliada en su planta de Dhule en mayo de 2026, y Regaal Resources puso en marcha una planta ampliada de procesamiento de maíz en Kishanganj, Bihar, en mayo de 2026, añadiendo mayor capacidad de trituración y producción de derivados, incluyendo glucosa líquida y maltodextrina. En conjunto, estos proyectos amplían el conjunto de almidones y derivados producidos localmente que pueden ser calificados por clientes multinacionales de alimentos y farmacéuticos, reduciendo los plazos de entrega y la dependencia de importaciones para grados estandarizados.
El impulso bioindustrial es otra área de oportunidad donde la demanda de almidón está vinculada a la adquisición de carbono renovable y la fabricación de materiales de base biológica. Qore, una empresa conjunta de Cargill y HELM, inició la producción en julio de 2025 en su planta de Eddyville, Iowa, produciendo 1,4-butanodiol de base biológica a partir de maíz dentado, reforzando una vía desde el procesamiento de maíz hacia intermediarios químicos de mayor valor utilizados en materiales de alto rendimiento. Paralelamente, los programas de reducción de intensidad de carbono se están convirtiendo en una palanca de calificación para grandes compradores y adquisiciones públicas, y proyectos como la secuestración de CO2 aprobada por la EPA en PureField Ingredients en abril de 2026 apuntan a vías operativas (plantas habilitadas con CCS) que pueden respaldar un suministro de almidón y derivados con menor huella de carbono para clientes con requisitos de sostenibilidad auditados.
Desarrollos recientes de la industria en Mercado de Almidón de Maíz
- Mayo de 2026: Archer Daniels Midland (ADM) anunció una inversión multimillonaria para modernizar su planta de procesamiento de maíz en Clinton, Iowa, añadiendo dos fosas de recepción de alta velocidad (25.000 bushels por hora cada una) y aumentando la capacidad de almacenamiento de grano. Las mejoras apuntan a una recepción de grano más rápida y a una reducción del tiempo de espera de los camiones, respaldando una mayor utilización y un flujo más confiable de materia prima hacia las operaciones de procesamiento de maíz vinculadas a la producción de almidón y derivados.
- Marzo de 2025: Cargill inauguró una nueva planta de molienda de maíz en Gwalior, Madhya Pradesh, operada mediante un acuerdo con Saatvik Agro Processors, con una capacidad inicial citada de 500 toneladas por día. El sitio amplía la cobertura de molienda regional vinculada a Cargill para almidón e ingredientes relacionados hacia el centro de India, alineando el suministro más cerca de los clústeres de fabricación de confitería, nutrición infantil y lácteos.
- Septiembre de 2024: Ingredion se asoció con AGRANA para aumentar la producción de almidón en Rumania, fortaleciendo la presencia manufacturera en Europa del Este. El movimiento respalda el suministro regional de almidones especializados y mejora los niveles de servicio para clientes de alimentos e industriales que operan bajo requisitos más estrictos de OGM y documentación en toda Europa.
Mercado de Almidón de Maíz Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de almidón de maíz abarca el valor comercial del almidón derivado del maíz vendido para uso en sectores posteriores, incluyendo las formas nativas y modificadas utilizadas en aplicaciones de alimentos, alimentación animal, procesamiento industrial y farmacéuticas.
Exclusiones del alcance: Se excluyen los volúmenes de etanol combustible y cualquier ingreso que se encuentre completamente dentro de los márgenes minoristas o logísticos en lugar de la venta del producto de almidón.
Descripción General de la Segmentación
- Tipo
- Almidón Nativo
- Almidón Modificado
- Forma
- Polvo
- Líquido
- Aplicación
- Alimentos y Bebidas
- Productos Farmacéuticos
- Cuidado Personal y Cosméticos
- Alimentación Animal
- Papel y Corrugado
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el contexto de oferta y demanda para la molienda húmeda de maíz y la producción de almidón, de modo que las suposiciones posteriores no dependan de conjeturas. Se utilizan series públicas de agricultura e industria para anclar volúmenes y flujos transfronterizos, incluyendo las series de producción y comercio del Departamento de Agricultura de los Estados Unidos, los balances de cultivos de FAOSTAT, las estadísticas aduaneras de UN Comtrade y las categorías de fabricación de Eurostat/PRODCOM.
Para traducir la actividad en valor, se añaden contextos de precios y conversión a partir de revistas científicas de ciencia de los alimentos revisadas por pares, actualizaciones de los reguladores nacionales de seguridad alimentaria y etiquetado, y publicaciones de asociaciones comerciales que analizan los usos del almidón y las tendencias de especificación. A continuación, se revisan los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa para rastrear las ampliaciones de capacidad, las interrupciones y los cambios en la combinación de productos, y luego se contrastan utilizando suscripciones de pago para información financiera e inteligencia empresarial, además de registros de importación y exportación a nivel de envío donde resultan útiles. Las fuentes enumeradas aquí son ilustrativas, y también se utilizaron documentos públicos y conjuntos de datos adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés las suposiciones documentales sobre qué proporción de la producción de molienda húmeda se comercializa como almidón, cómo evoluciona la mezcla de modificado frente a nativo, y cómo es el comportamiento típico de los precios según el caso de uso. Se conversó con productores, distribuidores y grandes usuarios finales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, para poder comparar las tasas de utilización regional, la dinámica de sustitución comercial y las estructuras contractuales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 17% | Asia-Pacífico: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 26% | Europa, Oriente Medio y África: 29% |
| Actores menores: 21% | Gerentes: 57% | Américas: 27% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construye primero mediante una reconstrucción descendente que vincula la actividad de molienda húmeda de maíz con la producción de almidón, y luego convierte esa producción en valor comercializado aplicando bandas de precios ajustadas por uso. A continuación, el modelo se corrobora con verificaciones ascendentes selectivas, como las divulgaciones de ingresos de proveedores muestreados, las conversaciones con canales sobre los precios contractuales típicos y los cálculos simples de volumen por precio de venta promedio para algunas de las principales regiones consumidoras, lo que ayuda a identificar posibles sobreconteos.
Los insumos clave que impulsan los totales incluyen la disponibilidad de maíz y los volúmenes de molienda, los factores de rendimiento del almidón a partir de la molienda húmeda, la división entre almidón nativo y modificado, las señales de demanda de uso final provenientes de alimentos envasados y procesamiento industrial, y la intensidad del comercio donde las importaciones sustituyen el suministro interno. Para las previsiones, se utiliza el análisis de escenarios en torno a la dirección del precio del maíz, la utilización de la capacidad y la fortaleza de la demanda en los principales usos finales, y estos escenarios se alinean con lo que los entrevistados esperan para la transferencia de precios y los cambios en la utilización. Cuando una serie de datos a nivel de país es escasa, se utilizan referencias cercanas y proxies de flujos comerciales, y el ajuste se mantiene transparente para que pueda revisarse cuando lleguen nuevos datos.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los resultados finales con señales independientes, incluyendo los totales de producción y comercio, los movimientos de capacidad reportados y la dirección de precios observada, y luego verificando si los valores implícitos por tonelada parecen realistas. Cualquier varianza significativa se revisa volviendo a examinar las suposiciones de conversión, la mezcla regional y el momento de la divisa, seguido de una segunda revisión por parte de un analista antes de la aprobación final.
El conjunto de datos se actualiza en un ciclo anual, y se realizan verificaciones intermedias cuando ocurren eventos materiales, como una expansión importante de planta, una variación brusca en el precio del maíz o cambios de política que afecten el etiquetado de alimentos y la sustitución del almidón. Antes de la entrega, se realiza una revisión actualizada de las últimas publicaciones públicas para que los datos compartidos reflejen la perspectiva más actual.
Tamaño del Mercado de Almidón de Maíz de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el almidón de maíz pueden parecer muy dispares porque diferentes estudios utilizan la etiqueta de mercado de manera diferente, y porque no siempre se alinean en la misma base de precios y etapa del canal. El año seleccionado, los dólares constantes frente a los corrientes, y si las categorías de almidón modificado y edulcorantes adyacentes se agrupan juntas, pueden modificar la cifra principal.
En nuestro trabajo, los principales factores de diferencia suelen ser el alcance y lo que se contabiliza como valor de venta inicial, ya que algunas fuentes valoran más cerca de los equivalentes minoristas mientras que otras se detienen en los ingresos del productor, lo que crea un punto de partida diferente antes de las previsiones. Otro factor es cómo se infieren los volúmenes, donde las perspectivas basadas únicamente en el comercio pueden subestimar el consumo interno en los grandes países productores, y luego la trayectoria del precio de venta promedio se ve impulsada por una suposición diferente de transferencia del precio del maíz. Por eso se produce la diferencia que se muestra a continuación para el mercado de almidón de maíz cuando la definición se mantiene en los valores de primera venta en dólares constantes de 2024, tal como aplica Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 30,12 mil millones de USD (2026) | |
| Industry Statistics Publisher A | 16,70 mil millones de USD (2024) | Utiliza una construcción de ingresos de productores e importadores que excluye los márgenes logísticos y minoristas y está vinculada a un código de fabricación específico, lo que puede omitir el incremento de valor proveniente de la conversión de almidón modificado y las etapas de distribución especializada. |
| Global Publisher B | 24,00 mil millones de USD (2024) | Ancla la serie en un año base diferente y frecuentemente agrupa una lista de tipos más amplia (incluyendo categorías relacionadas con edulcorantes) y precios mixtos de uso final, lo que puede cambiar la trayectoria implícita del precio de venta promedio en comparación con un tratamiento de primera venta exclusivo de almidón. |
En conjunto, las diferencias se explican principalmente por el punto de ingresos que se está midiendo y si los ingredientes adyacentes derivados del maíz se combinan en el mismo grupo. Al mantener los pasos vinculados a la producción observable de molienda húmeda, la sustitución comercial y las bandas de precios realistas, el número final permanece rastreable y es más fácil de verificar cuando cambian las suposiciones.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de almidón de maíz en 2026?
El tamaño del mercado de almidón de maíz alcanzó USD 30,12 mil millones en 2026 y se proyecta que se aproxime a USD 40,25 mil millones para 2031.
¿Qué región añadirá la mayor demanda incremental de almidón de maíz para 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,89%, la más rápida entre todas las regiones, impulsada por las ampliaciones de capacidad en alimentos envasados y medicamentos genéricos.
¿Qué factores impulsan la adopción del almidón de maíz modificado?
La demanda de estabilidad térmica, de cizalladura y de ciclos de congelación-descongelación en comidas congeladas y formulaciones bajas en calorías está elevando los grados modificados a una CAGR del 7,48%.
¿Qué segmento de aplicación crece más rápido?
Se proyecta que los productos farmacéuticos, utilizados principalmente como aglutinantes y desintegrantes en comprimidos, crecerán a una CAGR del 7,45% hasta 2031.